
Tamaño y Participación del Mercado de Garantías Financieras
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
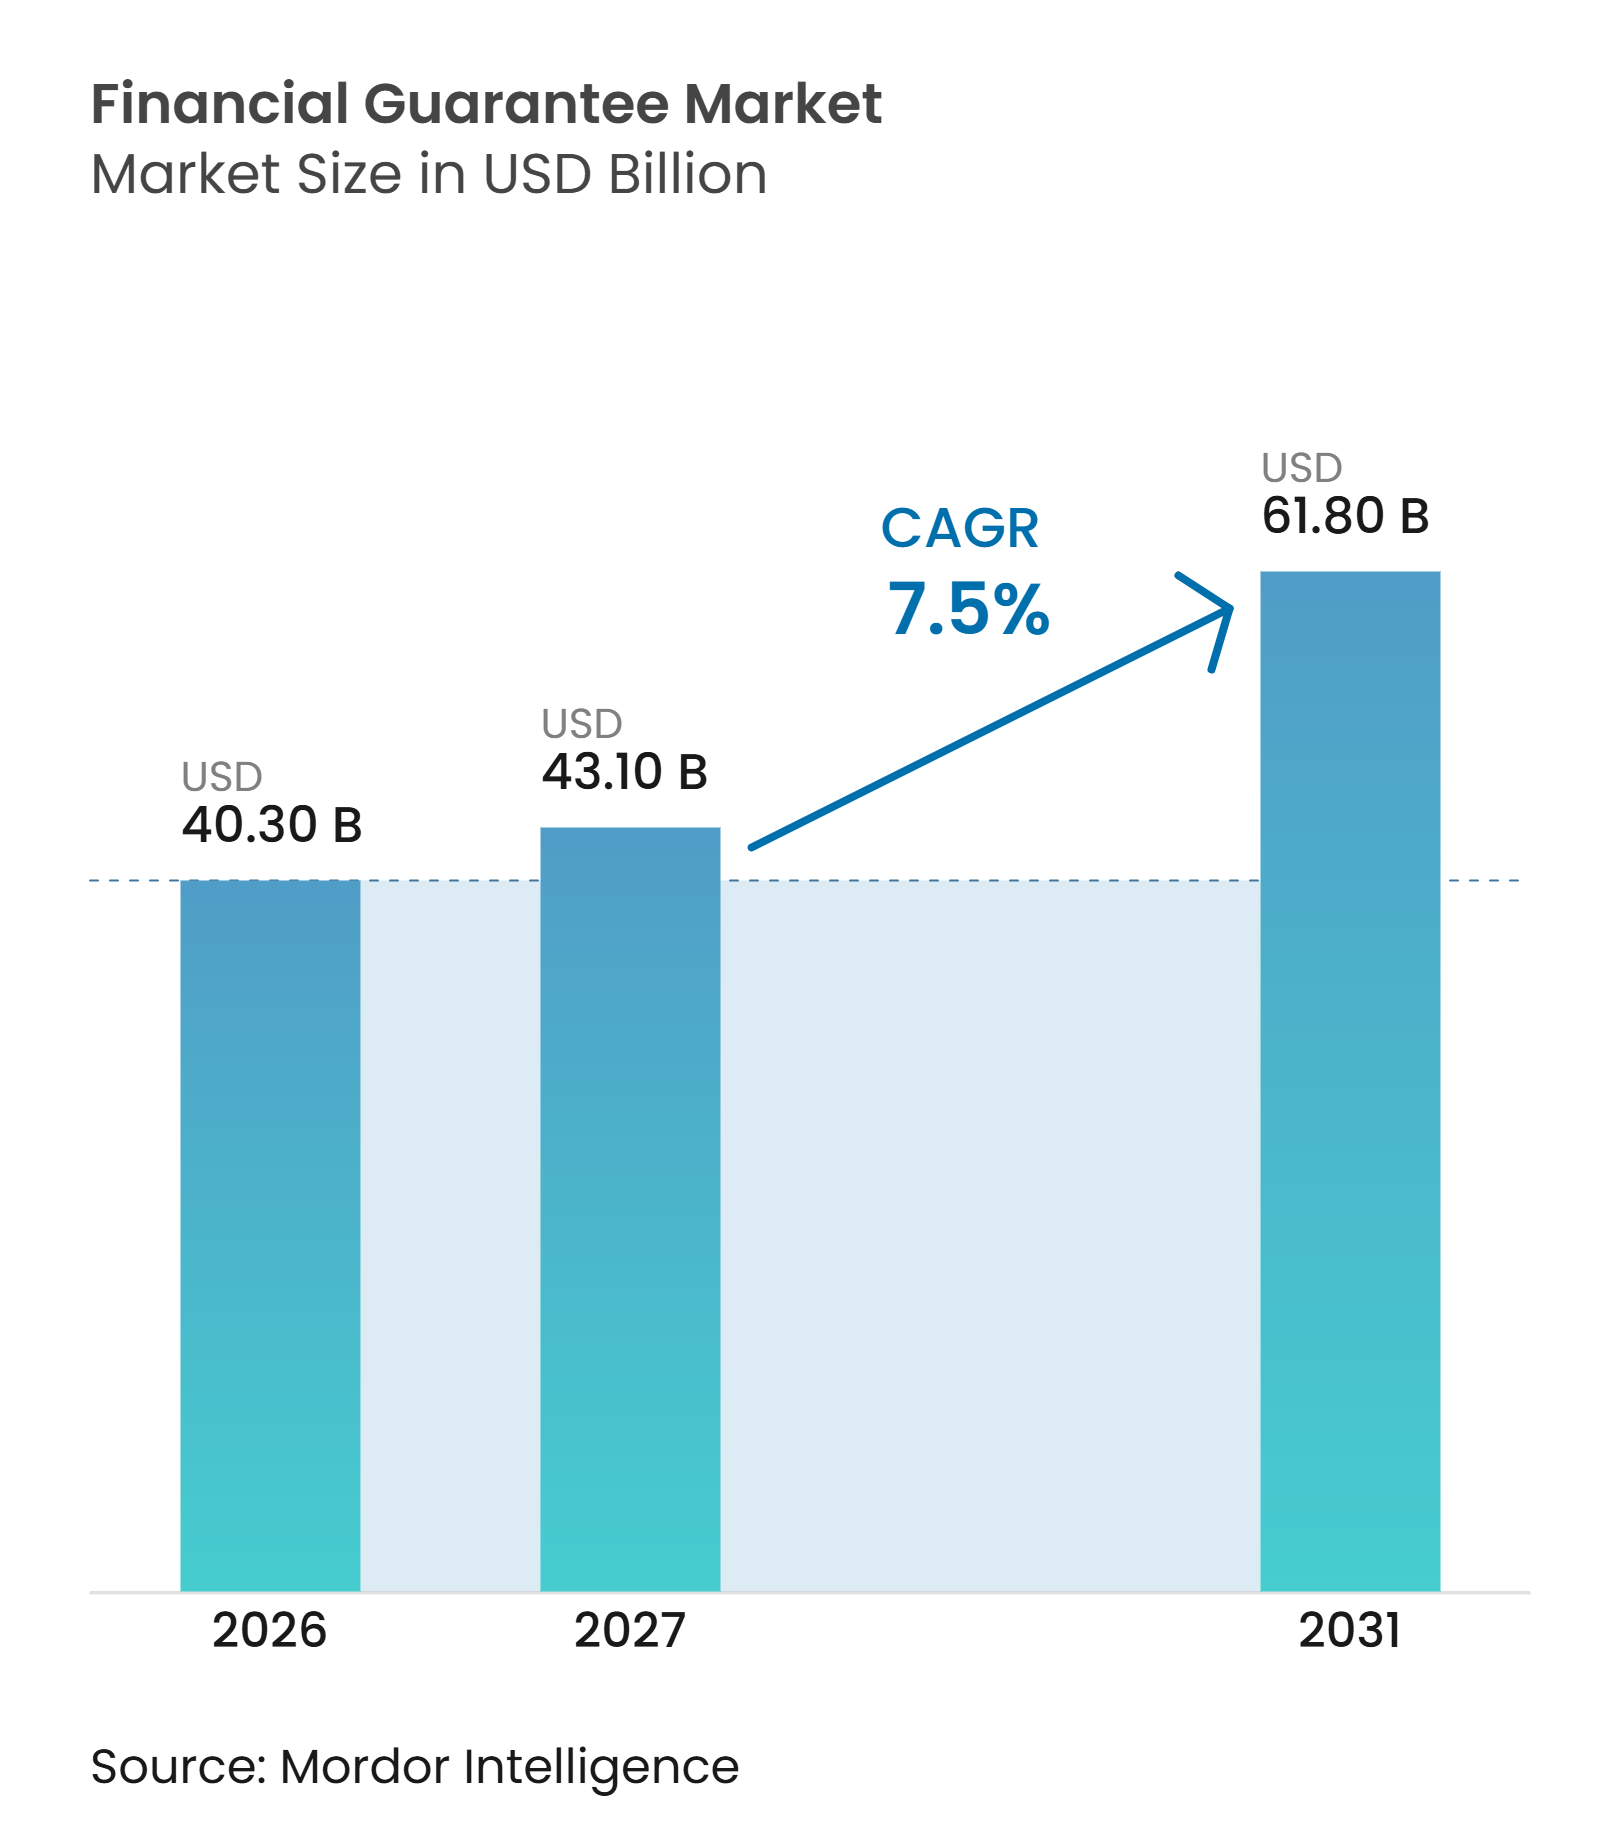
| Tamaño del Mercado (2027) | 43.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 61.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Garantías Financieras por Mordor Intelligence
El tamaño del Mercado de Garantías Financieras fue valorado en 40,30 mil millones de USD en 2026 y se estima que crecerá desde 43,10 mil millones de USD en 2027 hasta alcanzar los 61,80 mil millones de USD en 2031, a una CAGR del 7,5% durante el período de pronóstico (2027-2031).
El crecimiento refleja un mayor uso de la protección crediticia en el financiamiento del comercio, el financiamiento de infraestructura y el crédito estructurado, a medida que las contrapartes gestionan la exposición al incumplimiento y la no entrega. El comercio mundial de bienes y servicios alcanzó los 34,65 billones de USD en 2025, un 7% más que el año anterior, lo que respalda la demanda de instrumentos de garantía confiables en las transacciones transfronterizas. La brecha de financiamiento del comercio mundial de 2,5 billones de USD en 2025 deja necesidades de financiamiento sustanciales fuera de los préstamos bancarios convencionales y respalda el papel continuo de los proveedores de garantías. El mercado de garantías financieras también se está volviendo más accesible a través de flujos de trabajo digitales, aunque las exigencias de garantías colaterales y el reconocimiento jurídico desigual siguen siendo barreras materiales para los obligados más pequeños. La competencia, por tanto, se centra en la capacidad de suscripción, las redes transfronterizas, las estructuras basadas en carteras y la tecnología que reduce los tiempos de procesamiento.
Conclusiones Clave del Informe
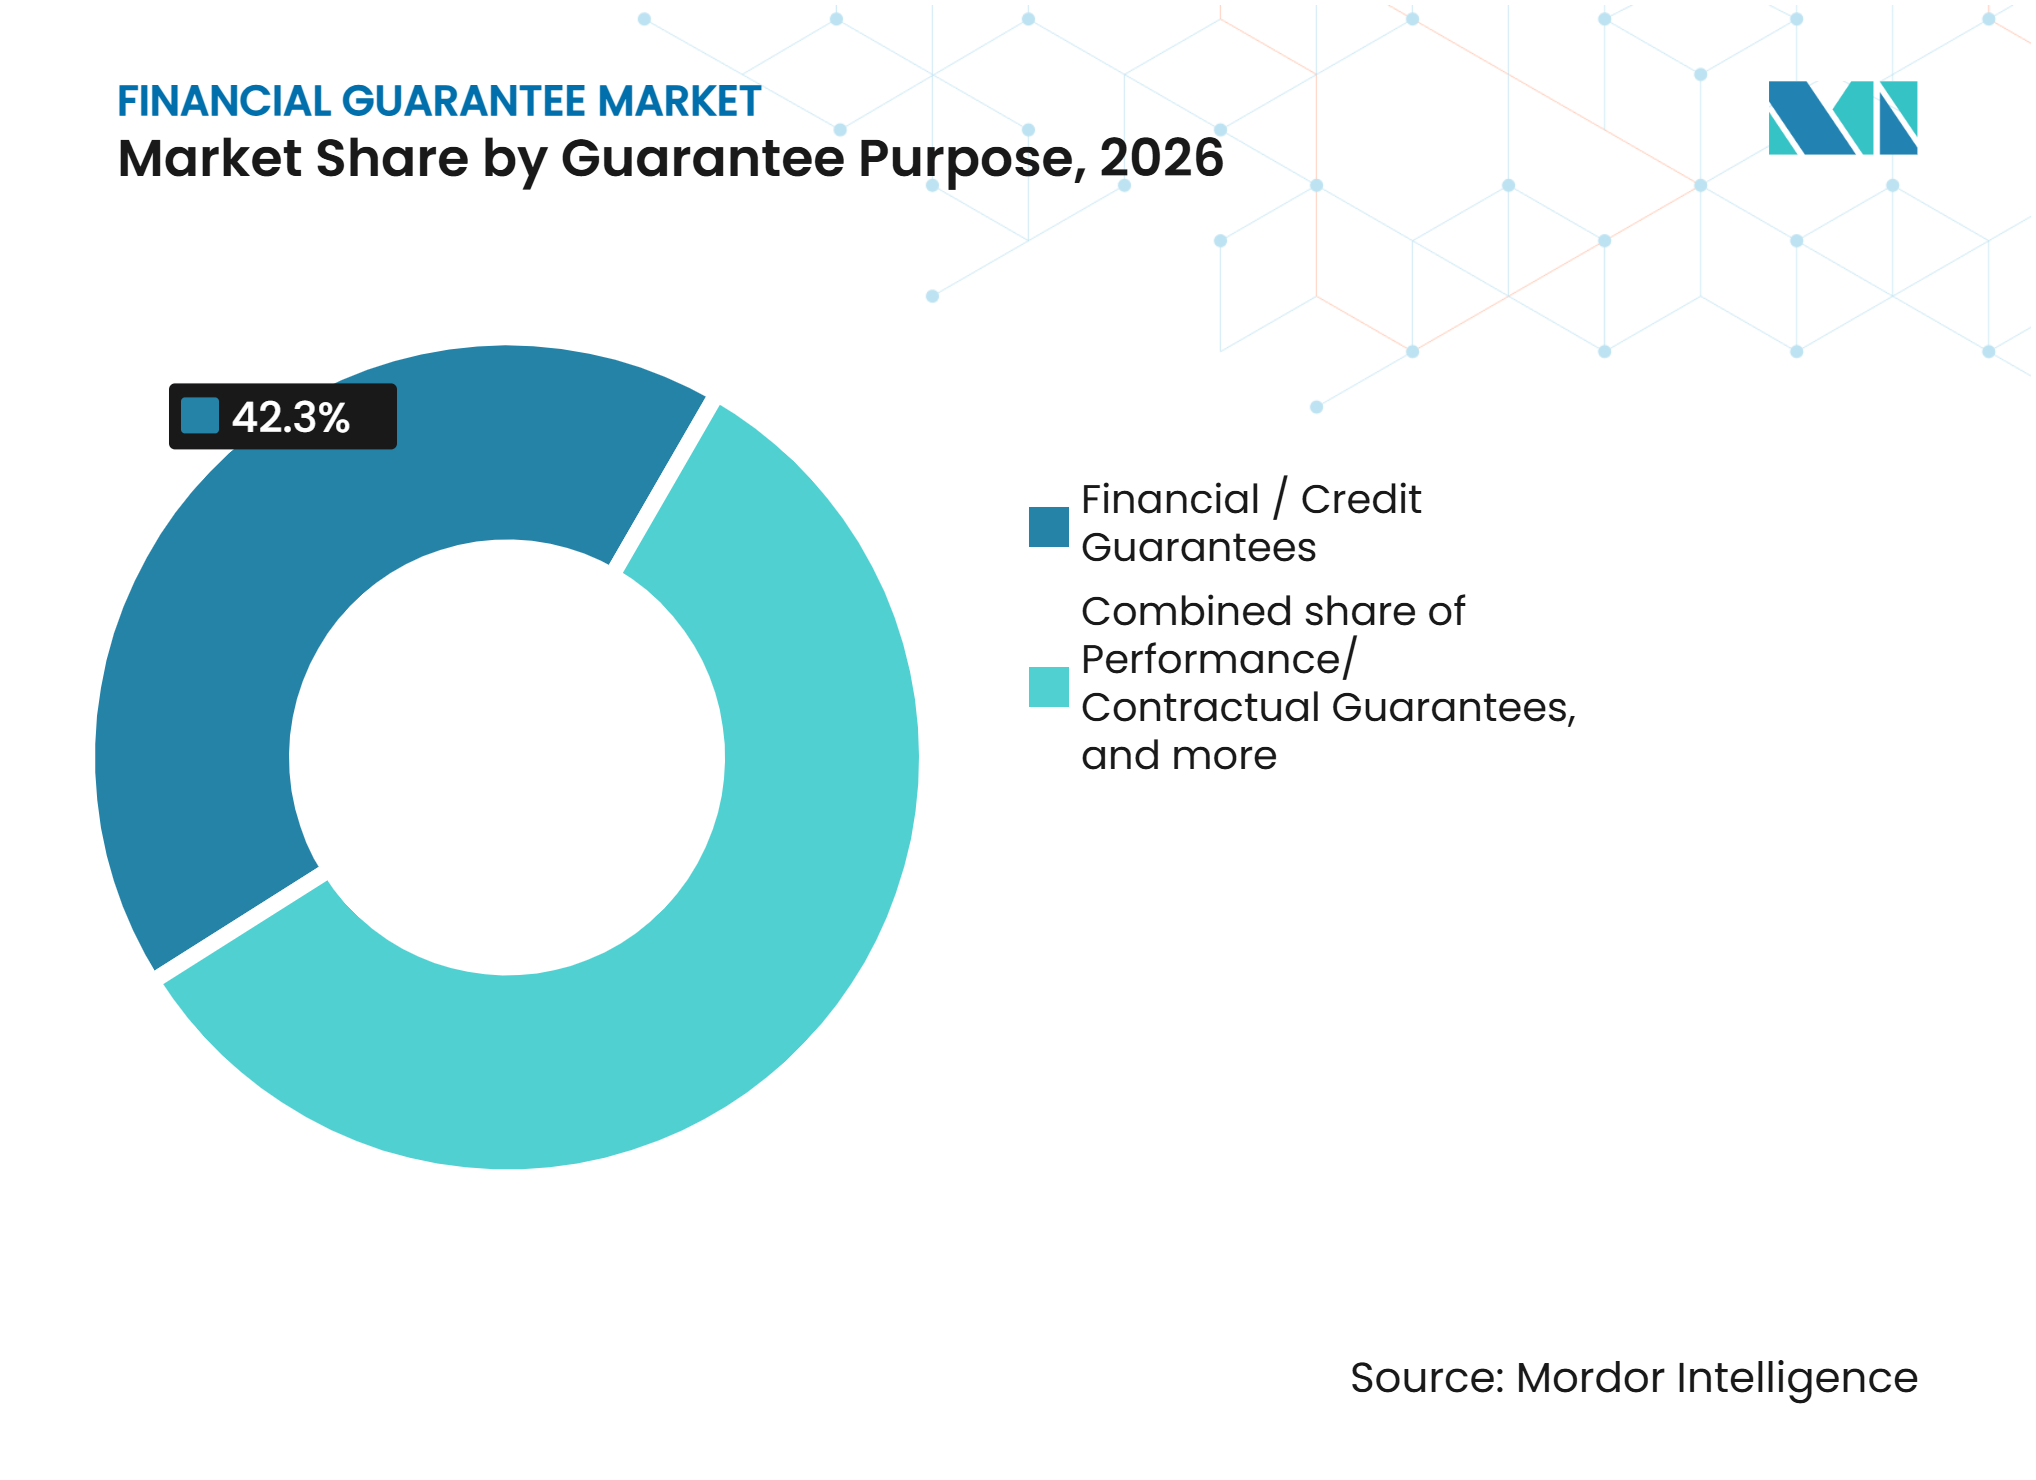
- Por propósito de la garantía, las garantías financieras/crediticias captaron el 42,3% de la participación del mercado de garantías financieras en 2026, mientras que se proyecta que las garantías de crédito comercial y exportación a corto plazo crezcan a una CAGR del 8,9% hasta 2032.
- Por tipo de emisor, los bancos comerciales y universales captaron el 57,8% de la participación del mercado de garantías financieras en 2026, mientras que se proyecta que las agencias de crédito a la exportación e instituciones de garantía respaldadas por el gobierno crezcan a una CAGR del 9,2% hasta 2032.
- Por tamaño de empresa, las grandes empresas mantuvieron el 54,2% de la participación del mercado de garantías financieras en 2026, mientras que se proyecta que las micro y pequeñas empresas crezcan a una CAGR del 9,4% hasta 2032.
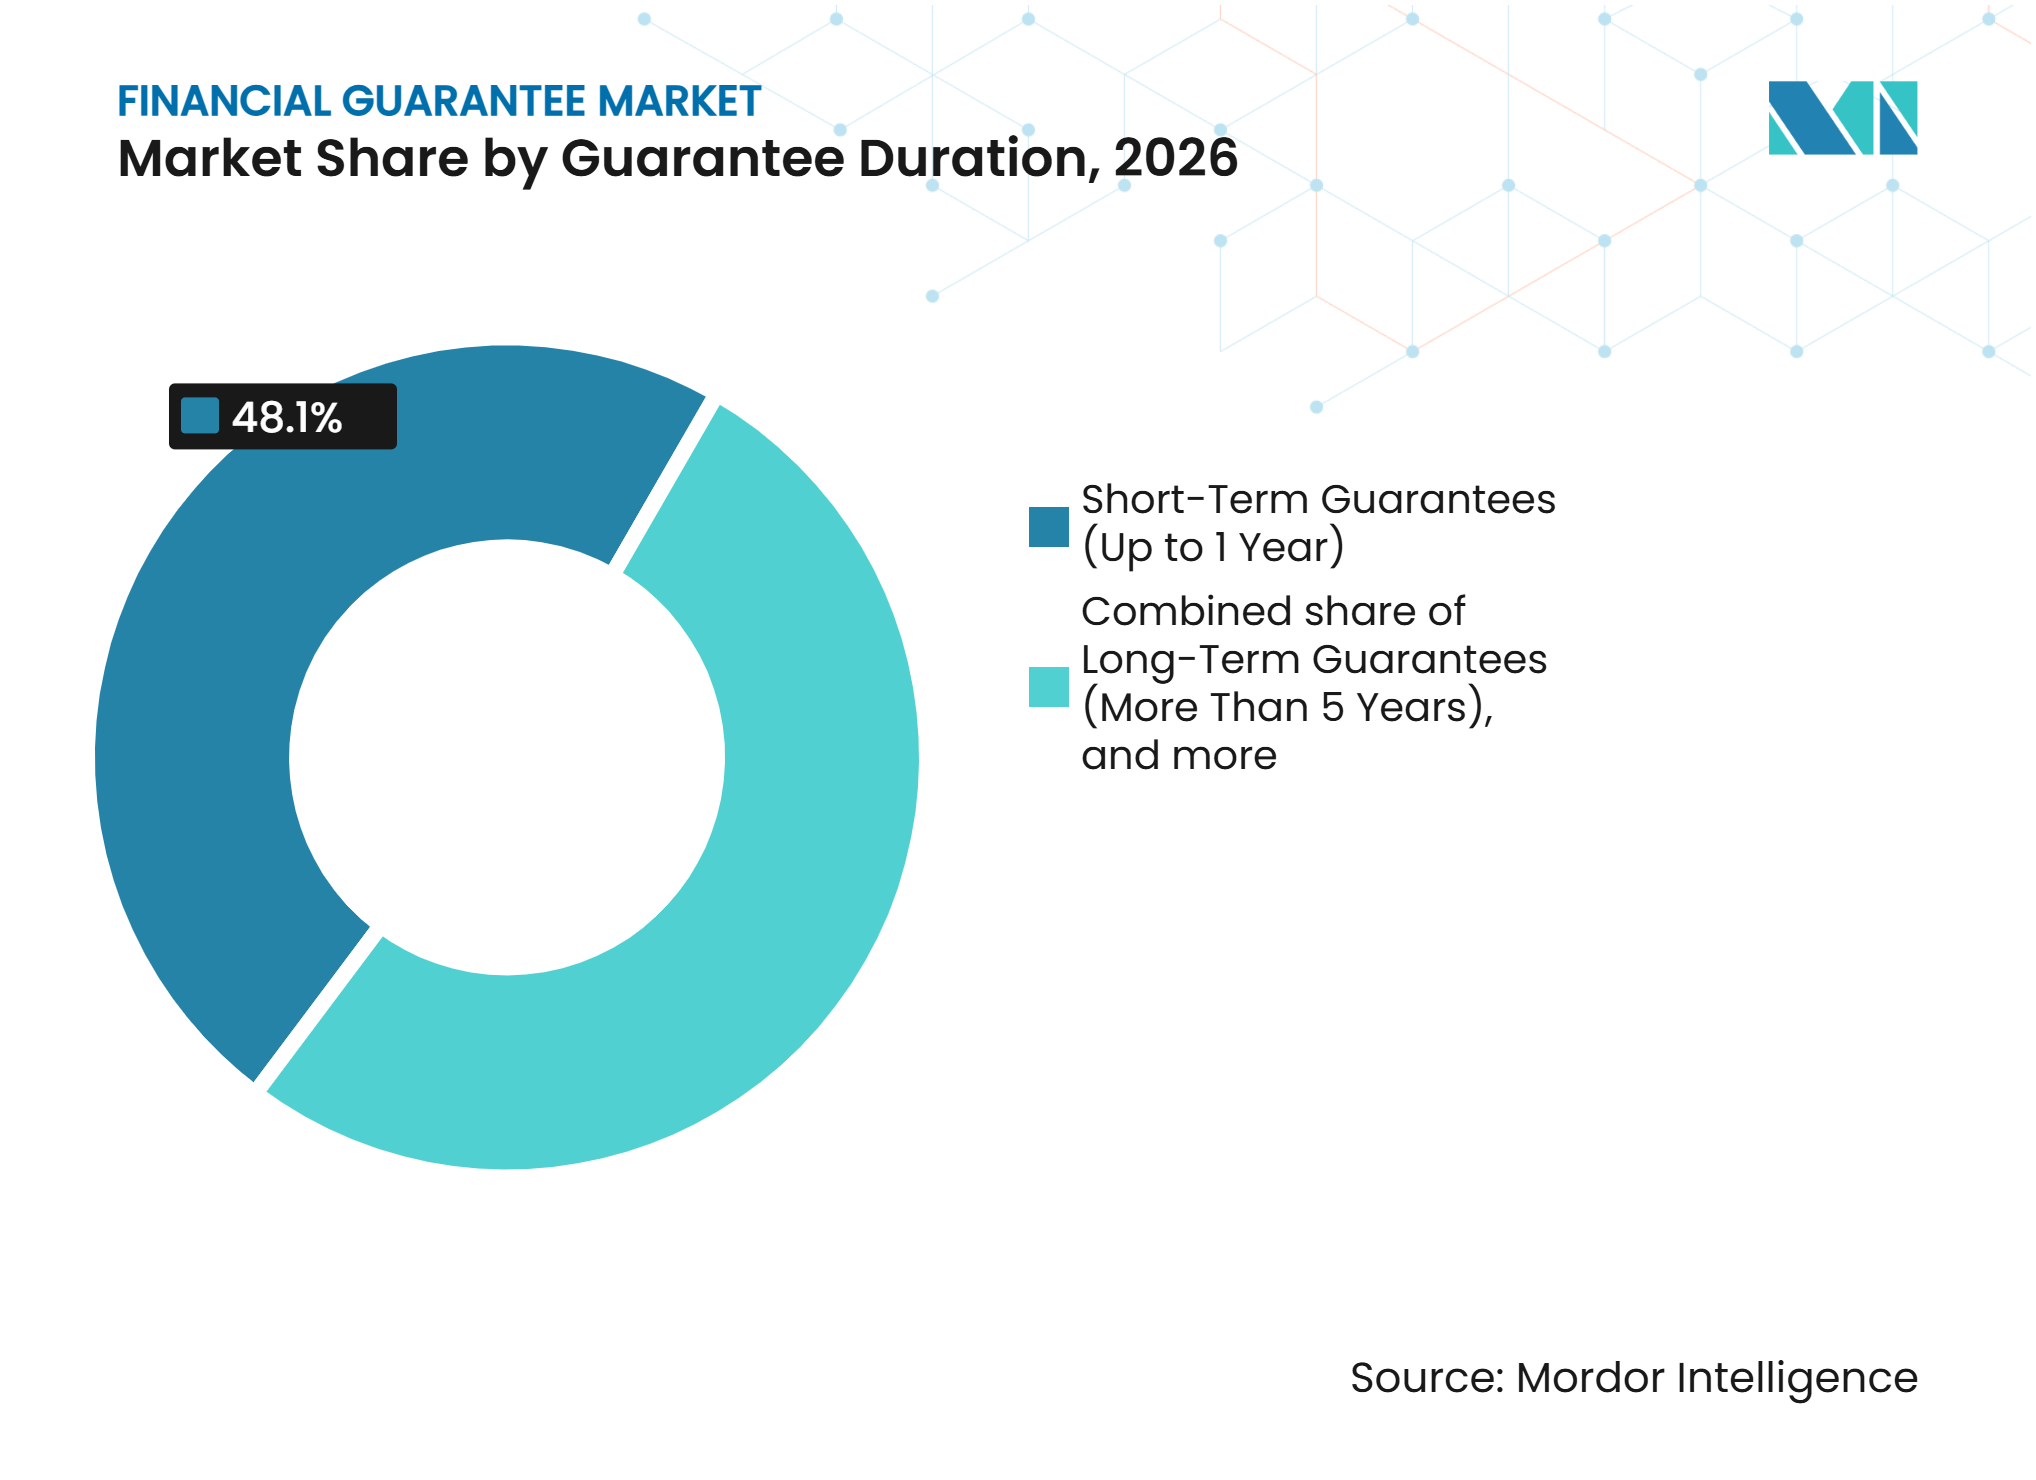
- Por duración de la garantía, las garantías a corto plazo mantuvieron el 48,1% de la participación del mercado de garantías financieras en 2026, mientras que se proyecta que las garantías a largo plazo crezcan a una CAGR del 8,5% hasta 2032.
- Por obligados subyacentes e industria del proyecto, la construcción e infraestructura mantuvo una participación del 23,9% del mercado de garantías financieras en 2026, mientras que se proyecta que energía y servicios públicos crezcan a una CAGR del 9,2% hasta 2032.
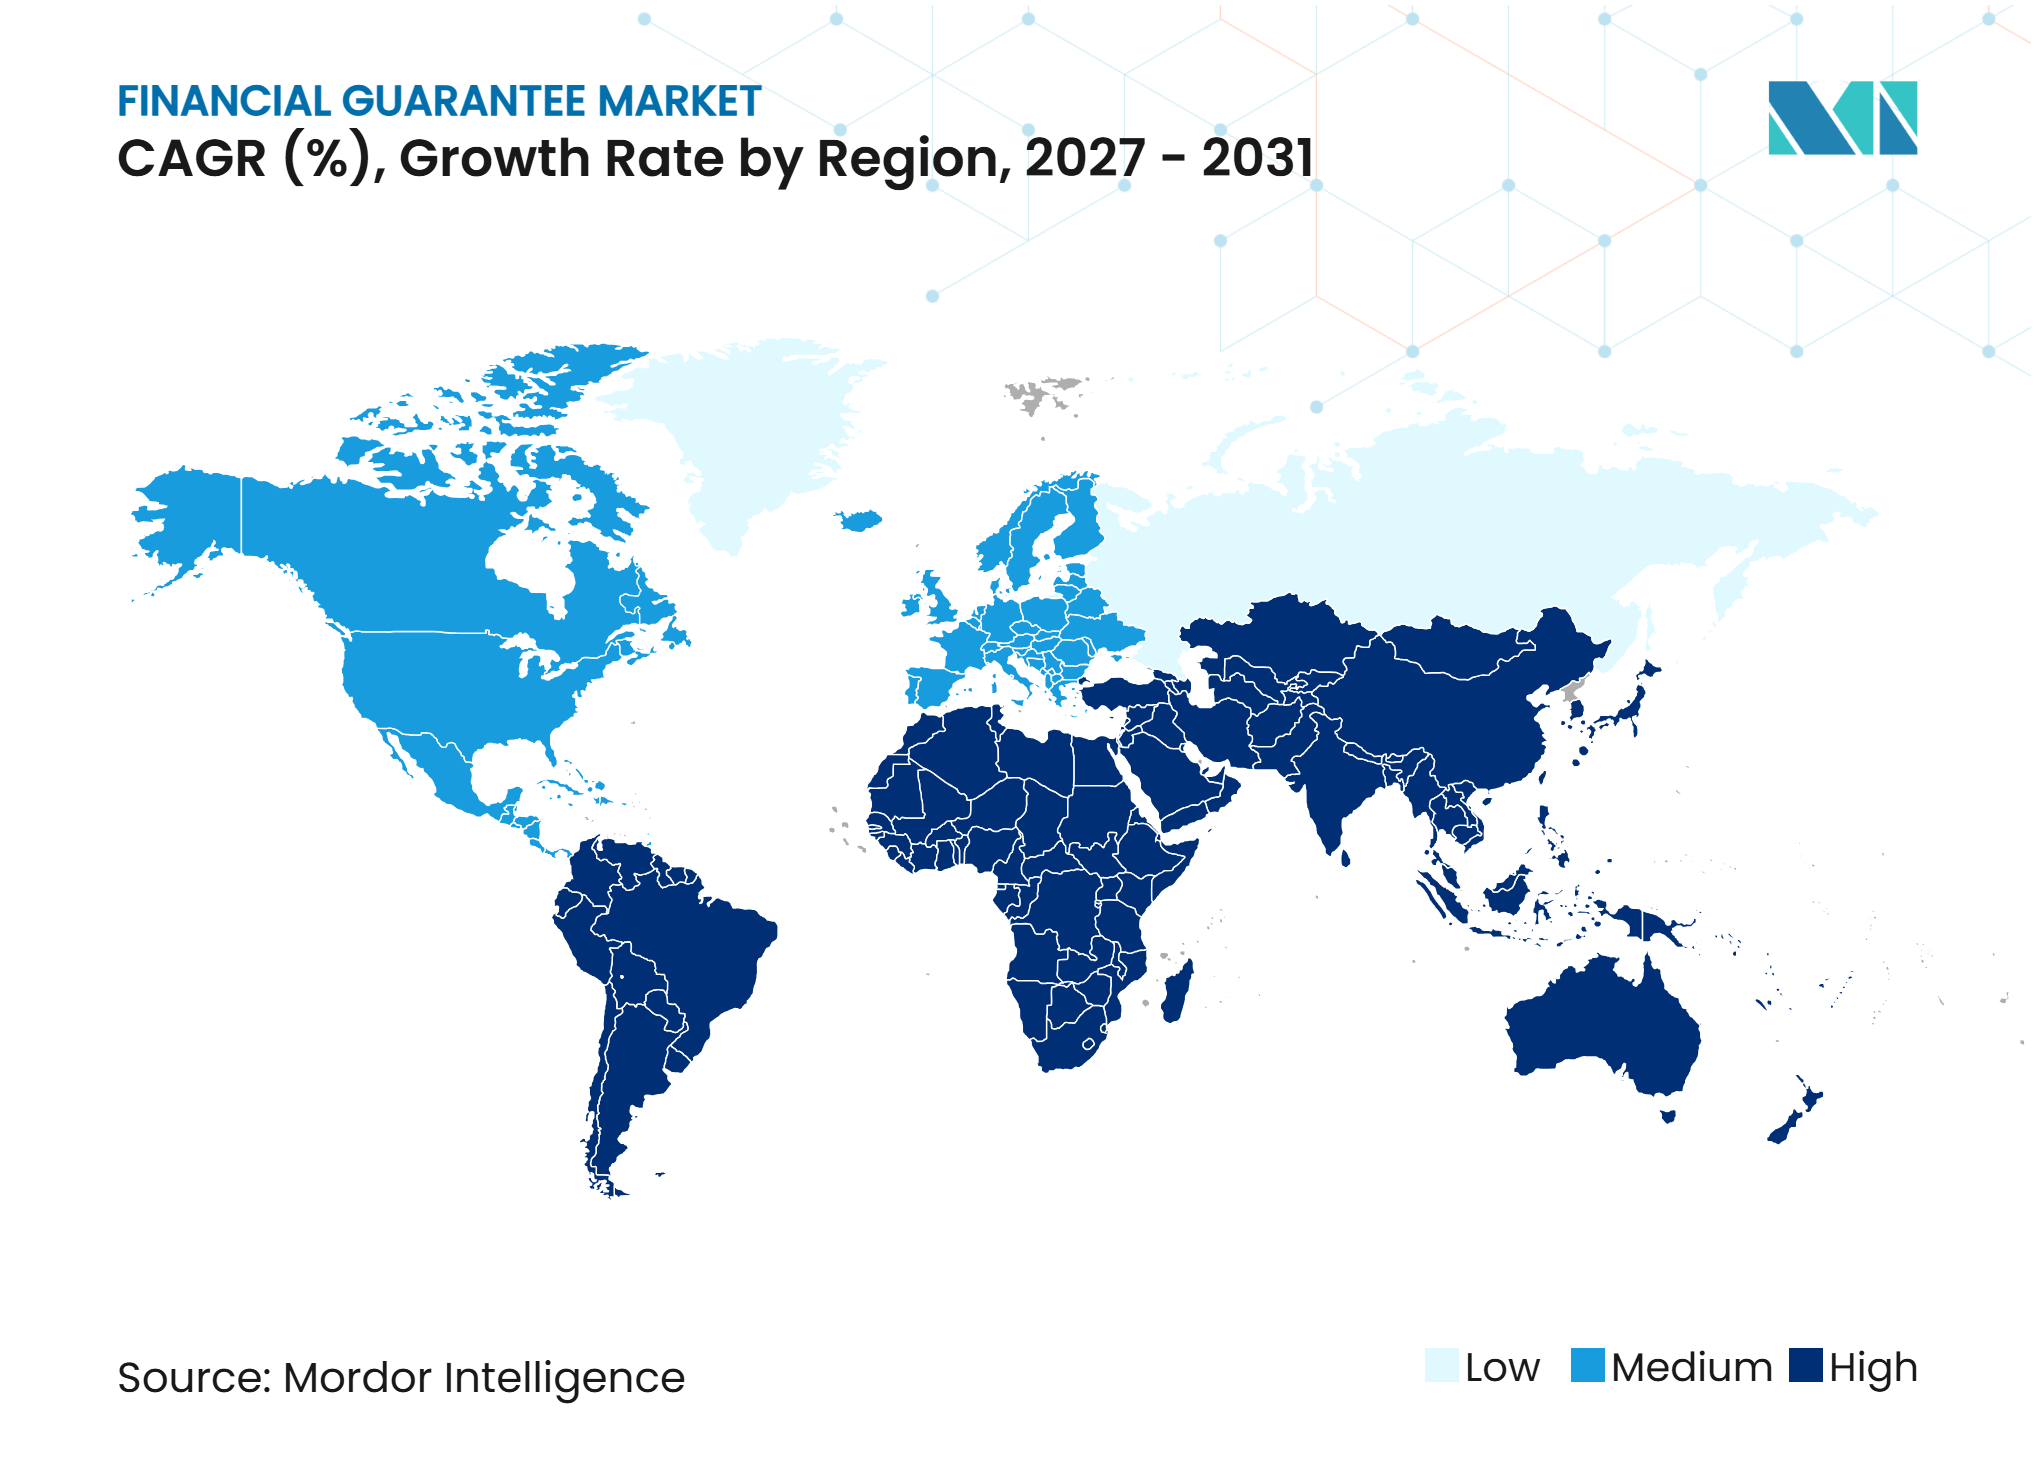
- Por geografía, América del Norte mantuvo el 29,2% de la participación del mercado de garantías financieras en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en el Comercio Transfronterizo y las Transacciones Comerciales | +2.0% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Proyectos de Infraestructura e Intensivos en Capital | +2.1% | Global, con ganancias tempranas en Europa, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente Demanda de Garantías Crediticias y Seguridad de Préstamos | +1.8% | Global | Corto plazo (≤ 2 años) |
| Necesidades de Financiamiento de las PYME y Acceso Limitado a Garantías Colaterales Tradicionales | +1.5% | Núcleo de Asia-Pacífico, América Latina y Oriente Medio y África | Mediano plazo (2-4 años) |
| Digitalización de la Emisión y Administración de Garantías | +1.3% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reconocimiento Regulatorio de Garantías Elegibles como Mitigantes del Riesgo Crediticio | +1.1% | Global, con ganancias tempranas en la Unión Europea y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en el Comercio Transfronterizo y las Transacciones Comerciales
El volumen del comercio mundial de mercancías creció un 4,6% en 2025, superando las previsiones anteriores, y las economías asiáticas generaron el 71% del crecimiento total del volumen[1]. Esta expansión aumenta la necesidad de protección cuando exportadores y compradores inician nuevas relaciones con contrapartes. El mercado de garantías financieras se beneficia cuando las empresas buscan cobertura contra el impago y la no entrega en corredores comerciales desconocidos. El comercio de bienes relacionados con la inteligencia artificial creció un 21,9% hasta los 4,18 billones de USD en 2025, generando demanda de protección a corto plazo en las cadenas de suministro tecnológicas. El Banco Asiático de Desarrollo informó que el 80% de los bancos encuestados espera que la demanda de financiamiento del comercio, incluidas las garantías, aumente a medida que se reconfiguran las cadenas de suministro y se expande el comercio intrarregional. Esta perspectiva favorece a los emisores que pueden combinar alcance transfronterizo con una evaluación eficiente del riesgo.
Expansión de Proyectos de Infraestructura e Intensivos en Capital
El financiamiento de proyectos de infraestructura está incrementando la demanda de garantías de desempeño y financieras a largo plazo. Los miembros de la Unión de Berna registraron 231 mil millones de USD en nuevos negocios de crédito a la exportación a mediano y largo plazo durante 2025, respaldados por importantes proyectos de infraestructura y energía[2]. El Banco Europeo de Inversiones y Commerzbank introdujeron una cooperación respaldada por una garantía de cartera de 250 millones de EUR (270 millones de USD) para fabricantes de equipos de redes eléctricas que necesitan garantías de desempeño y pago anticipado. El Banco Europeo de Inversiones comprometió 11 mil millones de EUR (11,9 mil millones de USD) para el financiamiento de redes eléctricas en 2025 y añadió un paquete de garantías bancarias de 1,5 mil millones de EUR (1,6 mil millones de USD) para fabricantes europeos de componentes de redes eléctricas. El MIGA firmó un acuerdo de 1,48 mil millones de USD con AMEA Power para 23 proyectos de energía renovable en abril de 2026, mostrando cómo los proveedores públicos y privados están atendiendo el mismo ciclo de inversión energética. El mercado de garantías financieras gana profundidad cuando los emisores especializados abordan las escaseces de capacidad en las grandes garantías de proyectos.
Creciente Demanda de Garantías Crediticias y Seguridad de Préstamos
La demanda de garantías crediticias está aumentando a medida que los prestamistas buscan preservar el capital mientras amplían el financiamiento. Las estructuras de garantía financiera respaldan los préstamos contra bonos municipales, obligaciones corporativas, cuentas por cobrar comerciales y exposiciones de proyectos. Assured Guaranty suscribió 32,9 mil millones de USD de valor nominal bruto durante 2025 en finanzas públicas, infraestructura y protección sobre una cartera de préstamos de un banco australiano[3]. Esta actividad muestra que el mercado de garantías financieras sirve tanto a programas de deuda pública establecidos como a carteras bancarias transfronterizas. Los proveedores de garantías pueden ayudar a los prestamistas a modificar los perfiles de exposición sin cambiar la necesidad de financiamiento subyacente. El resultado es una demanda continua de instrumentos que ofrezcan una mejora crediticia creíble y condiciones de pago claras.
Necesidades de Financiamiento de las PYME y Acceso Limitado a Garantías Colaterales Tradicionales
Las pequeñas y medianas empresas siguen siendo una parte poco penetrada del mercado de garantías financieras. El Banco Asiático de Desarrollo encontró una tasa de rechazo del financiamiento del comercio del 41% entre las pequeñas y medianas empresas en su encuesta de 2026, lo que muestra el efecto continuo de las barreras de garantías colaterales y documentación. En enero de 2026, IDB Invest aprobó una garantía parcial que cubre hasta el 90% del riesgo de incumplimiento de pago para una facilidad de descuento de facturas de 50 millones de USD que apoya a los clientes proveedores de Banco Santander Argentina[4]. La Unión Europea y KfW también anunciaron un acuerdo de 135 millones de EUR (145,8 millones de USD) para canales de financiamiento alternativos en los Balcanes Occidentales, la Vecindad Oriental, el Norte de África y Turquía. Estos programas ayudan a los proveedores a ampliar la capacidad sin requerir garantías colaterales convencionales de propiedad o efectivo. También crean una ruta más clara para los emisores que pueden suscribir transacciones más pequeñas de manera eficiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Garantías Colaterales y Costos de Emisión de Garantías | -0.9% | Global, especialmente Asia-Pacífico, América Latina y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Riesgos Legales y de Ejecutabilidad Transfronteriza | -0.7% | Global, particularmente en mercados emergentes | Mediano plazo (2-4 años) |
| Riesgo de Incumplimiento de Contraparte y Estándares de Suscripción más Estrictos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Términos de Garantía Inconsistentes y Complejidad de la Documentación | -0.3% | Transacciones transfronterizas a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Garantías Colaterales y Costos de Emisión de Garantías
Las garantías colaterales siguen siendo una restricción estructural para los solicitantes medianos y pequeños. Los bancos suelen exigir márgenes en efectivo, depósitos a plazo fijo o bienes inmuebles como contraindemnización, lo que limita el capital de trabajo disponible para las operaciones. Las normas de mitigación del riesgo crediticio de Basilea pueden aumentar el enfoque en la calidad de la contraindemnización porque los bancos deben proteger su propia posición de capital. Los costos de emisión de garantías para proyectos de infraestructura y construcción pueden alcanzar el 2-3% del valor del contrato cada año. Esto es más restrictivo en los mercados de proyectos en etapa inicial en Oriente Medio, África, Asia Meridional y Asia Sudoriental. El mercado de garantías financieras debe desarrollar estructuras con requisitos de garantías colaterales reducidos si pretende atender a un grupo más amplio de obligados más pequeños y viables.
Riesgos Legales y de Ejecutabilidad Transfronteriza
La ejecutabilidad legal varía ampliamente entre jurisdicciones y puede limitar la demanda de garantías transfronterizas. Las Reglas Uniformes para las Garantías a Primer Requerimiento, URDG 758, proporcionan normas reconocidas internacionalmente, pero su uso e interpretación judicial siguen siendo desiguales. Los tribunales de algunos mercados emergentes pueden imponer condiciones a las reclamaciones a la vista que debilitan el carácter incondicional de una garantía. Los instrumentos digitales añaden un problema relacionado porque el reconocimiento legal de las firmas electrónicas y los originales electrónicos difiere según la jurisdicción. La verificación contra el lavado de dinero y la identificación de beneficiarios finales amplían aún más los tiempos de aprobación para las estructuras transfronterizas. Estos problemas elevan los costos operativos en el mercado de garantías financieras y tienen un mayor efecto sobre los beneficiarios más pequeños con recursos de documentación limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito de la Garantía:
Los Instrumentos de Crédito Comercial Redefinen el Crecimiento en el Extremo CortoLas garantías financieras/crediticias representaron el 42,3% del tamaño del mercado de garantías financieras en 2026. El segmento está respaldado por préstamos garantizados, seguros de bonos municipales y protección de crédito estructurado. Assured Guaranty reportó 32,9 mil millones de USD en valor nominal bruto suscrito durante 2025 en finanzas públicas de los Estados Unidos, transacciones de infraestructura y una cartera de préstamos de un banco australiano. Las garantías de desempeño y contractuales forman la siguiente categoría principal porque la contratación pública frecuentemente requiere seguridad de licitación y desempeño. Estos instrumentos apoyan a los propietarios de proyectos que necesitan un recurso claro si no se cumplen las obligaciones contractuales.
Se prevé que las garantías de crédito comercial y exportación a corto plazo crezcan a una CAGR del 8,9% hasta 2032. Su crecimiento se alinea con la reconfiguración de las cadenas de suministro y la demanda de protección a corto plazo en los corredores comerciales emergentes. El MIGA estableció un programa de garantías de financiamiento del comercio de 700 millones de USD con Banco do Brasil en junio de 2025 para apoyar a los exportadores de MIPYME y proyectos sostenibles. Otros instrumentos autorizados, incluidas las cartas de crédito contingente utilizadas como garantías financieras, mantienen roles menores en la tesorería corporativa y el financiamiento inmobiliario. La industria de garantías financieras continúa utilizando productos estandarizados y especializados para satisfacer los diferentes riesgos de las transacciones.


Por Tipo de Emisor:
Las Agencias de Crédito a la Exportación se Aceleran Mientras los Bancos Defienden las Ventajas de EscalaLos bancos comerciales y universales mantuvieron el 57,8% del tamaño del mercado de garantías financieras en 2026. Su posición refleja las relaciones corporativas establecidas, las redes de financiamiento del comercio y la capacidad del balance general. Las compañías de seguros privadas y de fianzas operan de manera diferente porque se centran en la selección de riesgos y la suscripción en bonos y obligaciones contractuales. Su papel es particularmente relevante en las transacciones de construcción y contratación pública que requieren protección de licitación, desempeño o pago anticipado. La capacidad bancaria y aseguradora sigue siendo importante cuando las transacciones requieren límites sustanciales o emisión local confiable.
Se proyecta que las agencias de crédito a la exportación e instituciones de garantía respaldadas por el gobierno crezcan a una CAGR del 9,2% hasta 2032. Los miembros de la Unión de Berna comprometieron 165,9 mil millones de USD en nuevos esquemas de crédito a la exportación en 2025, y su negocio a mediano y largo plazo alcanzó los 231 mil millones de USD. El MIGA también organizó una garantía de cartera de 1,48 mil millones de USD para AMEA Power en 23 proyectos en abril de 2026. Las instituciones multilaterales pueden escalar la entrega a través de estructuras de cartera en lugar de aprobaciones individuales de proyectos. Otros proveedores autorizados, incluidas las plataformas especializadas, siguen siendo más pequeños pero ganan relevancia donde los registros y las normas de garantías están claramente establecidos.
Por Tamaño de Empresa:
Los Programas para PYME se Aceleran, las Grandes Corporaciones Mantienen la Escala EstructuralLas grandes empresas mantuvieron el 54,2% del mercado de garantías en 2026. Estos prestatarios pueden respaldar estructuras con múltiples contrapartes y cumplir con los requisitos de garantías colaterales y documentación con mayor facilidad que las empresas más pequeñas. Las facilidades para grandes corporaciones también se benefician de equipos de tesorería dedicados y relaciones bancarias establecidas. IDB Invest y el MIGA firmaron un marco de garantías de financiamiento del comercio de 500 millones de USD para América Latina y el Caribe en mayo de 2025. El marco refleja la demanda continua de apoyo comercial estructurado en las relaciones comerciales.
Se prevé que las micro y pequeñas empresas crezcan a una CAGR del 9,4% hasta 2032. Más del 80% de los bancos a nivel mundial tienen estrategias dedicadas de financiamiento del comercio para PYME, sin embargo, la tasa de rechazo del 41% indica que persisten brechas en la prestación del servicio. Las empresas medianas a menudo se sitúan entre los programas vinculados a las microfinanzas y las complejas facilidades para grandes corporaciones. La Unión Europea y el BERD anunciaron una garantía de 76,75 millones de EUR (82,9 millones de USD) en enero de 2026 para el financiamiento de cadenas de suministro en los Balcanes Occidentales y la Vecindad Oriental. El mercado de garantías financieras puede expandirse aún más cuando el diseño de los programas reduzca la brecha entre las facilidades disponibles y las necesidades de financiamiento de las empresas más pequeñas.
Por Duración de la Garantía:
Los Instrumentos a Largo Plazo Siguen el Ciclo de Gasto de Capital de la Transición EnergéticaLas garantías a corto plazo mantuvieron el 48,1% del tamaño del mercado de garantías financieras en 2026. Esta participación refleja la prevalencia de instrumentos que se renuevan por ciclo contractual o anualmente. Las garantías de importación y exportación, las garantías de licitación y los bonos de desempeño en contratación pública respaldan la actividad a corto plazo. Su uso está estrechamente vinculado a los flujos comerciales regulares y la contratación pública rutinaria. La corta duración también permite a los emisores reevaluar el riesgo con frecuencia a medida que cambian las condiciones del país, el comprador o el proveedor.
Se prevé que las garantías a largo plazo crezcan a una CAGR del 8,5% hasta 2032. Las inversiones en transición energética necesitan plazos de garantía más cercanos a la vida operativa de los activos que respaldan. EIFO proporcionó una garantía de 500 millones de GBP (640 millones de USD) para el parque eólico marino East Anglia Three de ScottishPower Renewables, valorado en 4,5 mil millones de GBP (5,76 mil millones de USD). Las garantías a mediano plazo respaldan el financiamiento de equipos de capital, el capital de trabajo y las líneas de crédito corporativas. La IFC proporcionó una garantía financiera de 95 millones de USD que cubre una cartera de financiamiento del comercio de 2 mil millones de USD de Crédit Agricole CIB, mostrando cómo las estructuras a mediano plazo pueden liberar capital para los préstamos en mercados emergentes.

Por Obligados Subyacentes / Industria del Proyecto:
La Energía Supera como el Segmento de Mayor CrecimientoLa construcción e infraestructura mantuvo el 23,9% del mercado de garantías en 2026. El segmento está respaldado por los requisitos de bonos de fianza en los marcos de contratación pública. La Autoridad Nacional de Carreteras de India registró una emisión de bonos de fianza de seguros superior a 1,2 mil millones de USD en julio de 2025. El crecimiento de los instrumentos formales de fianza ofrece a los contratistas una alternativa a las garantías bancarias convencionales. Las entidades de manufactura, comercio internacional, mayoristas, logística y sector público también proporcionan demanda recurrente de bonos de licitación, garantías de pago anticipado e instrumentos de retención.
Se prevé que energía y servicios públicos crezcan a una CAGR del 9,2% hasta 2032. La inversión energética mundial alcanzó los 3,3 billones de USD en 2025, con la generación renovable y la infraestructura de redes eléctricas requiriendo niveles crecientes de apoyo en riesgo político, desempeño y garantías financieras. La OCDE informó que las garantías de financiamiento combinado pueden movilizar fondos privados para la energía limpia en los mercados emergentes. Los proveedores públicos actúan cada vez más como tomadores de riesgo tempranos en proyectos que los emisores privados pueden abordar con cautela. Esto amplía el mercado de garantías financieras en energías renovables, modernización de redes eléctricas y cadenas de suministro de equipos asociados.
Análisis Geográfico
América del Norte representó una participación regional del 29,2% en 2026. El mercado de los Estados Unidos está respaldado por el seguro de bonos municipales, las fianzas corporativas y el financiamiento de infraestructura pública. Assured Guaranty cubrió 27 mil millones de USD de valor nominal asegurado en los Estados Unidos durante 2025, su nivel más alto en 15 años. La actividad de fianzas corporativas está vinculada a la contratación de infraestructura y los proyectos de fabricación de alta tecnología. Canadá y México añaden demanda de crédito comercial y garantías de desempeño a través de las cadenas de suministro integradas de América del Norte y el financiamiento energético transfronterizo.
Europa tiene demanda relacionada con la infraestructura energética, el crédito a la exportación y las cadenas de suministro de equipos. La cooperación entre el Banco Europeo de Inversiones y Commerzbank utiliza una garantía de 250 millones de EUR (270 millones de USD) para respaldar garantías de desempeño y pago anticipado para fabricantes de equipos de redes eléctricas. Bpifrance Assurance Export proporcionó una garantía de préstamo de 5 mil millones de GBP (6,4 mil millones de USD) para los contratos comerciales del Grupo EDF en el proyecto Sizewell C en enero de 2026. Oriente Medio, África y Asia Central están recibiendo mayor capacidad basada en carteras para proyectos de energía renovable. El acuerdo de 1,48 mil millones de USD del MIGA con AMEA Power cubrió 23 proyectos e incluyó almacenamiento de baterías a escala de red en estas regiones. Estos acuerdos pueden reducir la carga administrativa de emitir apoyo proyecto por proyecto.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2032, la tasa regional más rápida en el mercado de garantías financieras. La reconfiguración de las cadenas de suministro, la infraestructura de inteligencia artificial y los proyectos de energía renovable están respaldando la demanda en toda la región. DBS Bank generó 630 millones de SGD (488 millones de USD) en ingresos por financiamiento del comercio en 2025, mientras que los préstamos comerciales de UOB aumentaron un 26% por el fortalecimiento del comercio intrarregional asiático y los flujos de Asia Oriental hacia el Golfo. India registró más de 1,2 mil millones de USD en bonos de fianza de seguros para contratos de la Autoridad Nacional de Carreteras de India en julio de 2025. América del Sur también muestra una actividad creciente, ya que las primas de bonos de fianza de Brasil alcanzaron los 6,3 mil millones de BRL (1,26 mil millones de USD) en 2025, y las subastas de infraestructura de 2026 cubren 240 mil millones de BRL (48 mil millones de USD) de inversión. IDB Invest y el MIGA están apoyando a la región a través de un marco de 500 millones de USD dirigido a su brecha de financiamiento del comercio de 350 mil millones de USD.
Panorama Competitivo
Concentración del Mercado
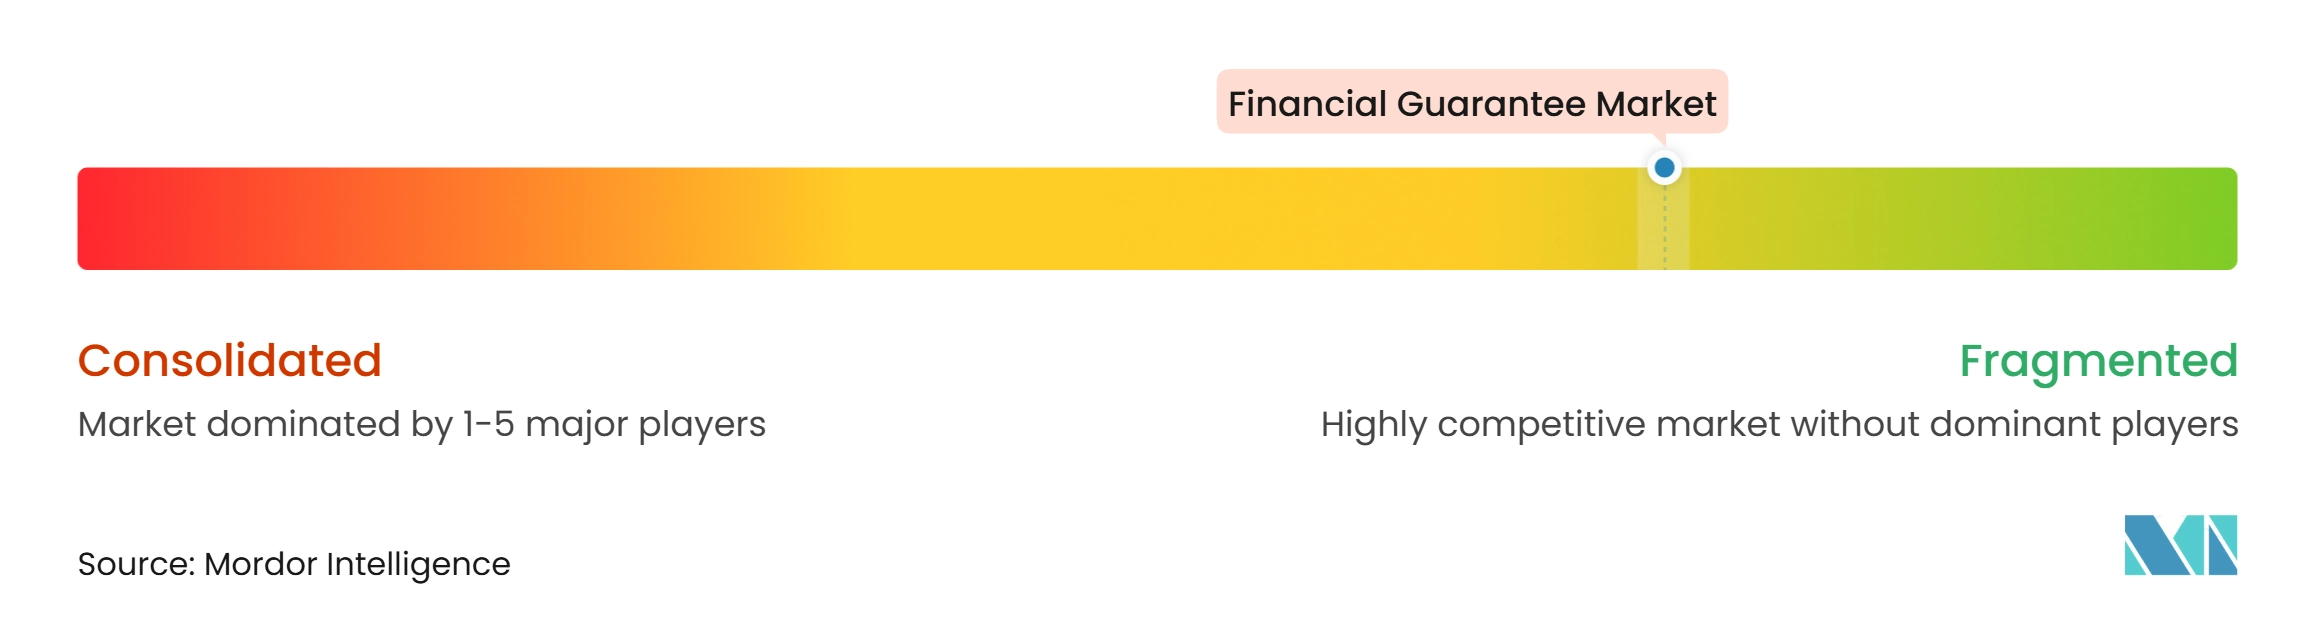
El mercado de garantías financieras está fragmentado a nivel mundial, aunque los submercados de productos pueden estar concentrados. Los bancos comerciales como HSBC Holdings, BNP Paribas, JPMorgan Chase, Citigroup, Deutsche Bank y Banco Santander compiten a través de redes geográficas, solidez del balance general y capacidades de financiamiento del comercio. En julio de 2026, el MIGA y Deutsche Bank lanzaron una plataforma de 1 mil millones de EUR (1,08 mil millones de USD) para garantías de financiamiento del comercio que cubren el riesgo de impago en bancos estatales elegibles en mercados emergentes y de frontera. La plataforma ofrece a Deutsche Bank un mecanismo repetible para ampliar la capacidad mientras gestiona el riesgo. Los bancos con relaciones locales establecidas están bien posicionados para emitir o confirmar garantías en múltiples jurisdicciones.
El segmento especializado de garantías financieras tiene una estructura más concentrada. Assured Guaranty mantuvo una participación del 58,5% en el seguro de bonos municipales de nueva emisión de los Estados Unidos en 2025 y suscribió 32,9 mil millones de USD de valor nominal bruto. Chubb, Zurich Insurance Group, Arch Capital Group, Tokio Marine Holdings, Liberty Mutual, The Travelers Companies, The Hartford Financial Services Group, CNA Financial Corporation y AIG compiten en bonos de desempeño, licitación y pago anticipado. Su posición competitiva depende de la disciplina de suscripción, la diversificación del riesgo, las relaciones de distribución y la gestión de reclamaciones. El mercado de garantías financieras también se beneficia de los proveedores que pueden suministrar capacidad donde los balances bancarios o los límites de riesgo país son restrictivos.
La competencia estratégica refleja cada vez más la infraestructura digital de garantías, las estructuras de emisión de carteras y los programas adaptados para las PYME. En junio de 2026, el Grupo del Banco Mundial añadió 500 millones de USD en garantías del MIGA al Programa de Liquidez del Comercio Global de la IFC para el riesgo de impago de bancos estatales elegibles. HSBC fue el primer prestamista aprobado bajo el nuevo marco, que está dirigido al acceso crediticio de las PYME en países de ingresos bajos y medios. La Plataforma de Garantías del Grupo del Banco Mundial tiene como objetivo 20 mil millones de USD en emisiones anuales para 2030, lo que aumenta la presión competitiva en los mercados desatendidos. Los supervisores bancarios europeos han informado de un uso creciente de la inteligencia artificial para la calificación crediticia y la detección de fraudes, mientras que las directrices globales sobre uso responsable están creando necesidades de cumplimiento adicionales. Los proveedores más grandes pueden estar en mejor posición para absorber estos requisitos tecnológicos y de cumplimiento.
Líderes de la Industria de Garantías Financieras
-
HSBC Holdings plc
-
BNP Paribas SA
-
JPMorgan Chase and Co.
-
Citigroup Inc.
-
The Industrial and Commercial Bank of China Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Garantías Financieras Empresas cubiertas en este informe
- HSBC Holdings plc
- BNP Paribas SA
- JPMorgan Chase & Co.
- Citigroup Inc.
- Industrial and Commercial Bank of China Limited (ICBC)
- Standard Chartered plc
- Deutsche Bank AG
- Bank of America Corporation
- Barclays plc
- Banco Santander, S.A.
- Assured Guaranty Ltd.
- Chubb Limited
- Zurich Insurance Group AG
- Liberty Mutual Insurance Group
- Arch Capital Group Ltd.
- The Travelers Companies, Inc.
- The Hartford Financial Services Group, Inc.
- CNA Financial Corporation
- Tokio Marine Holdings, Inc.
- American International Group, Inc. (AIG)
Desarrollos recientes de la industria en Mercado de Garantías Financieras
- Julio de 2026: El MIGA y Deutsche Bank lanzaron una plataforma de garantías de financiamiento del comercio de 1 mil millones de EUR, valorada en 1,08 mil millones de USD, que cubre el riesgo de impago de Deutsche Bank en transacciones con bancos estatales elegibles en mercados emergentes y de frontera durante un plazo inicial de 3 años con una extensión opcional de 3 años.
- Junio de 2026: El Grupo del Banco Mundial añadió 500 millones de USD en garantías del MIGA al Programa de Liquidez del Comercio Global (GTLP) de la IFC para cubrir el riesgo de impago de bancos estatales elegibles. HSBC fue el primer prestamista aprobado bajo el marco dirigido al acceso crediticio de las PYME en países de ingresos bajos y medios.
- Abril de 2026: El MIGA firmó un acuerdo de garantía de cartera de hasta 1,48 mil millones de USD con AMEA Power para 23 proyectos de energía renovable y almacenamiento de baterías en África, Oriente Medio y Asia Central. El acuerdo llevó la emisión acumulada de garantías del MIGA a más de 100 mil millones de USD y amplió la entrega basada en carteras.
- Abril de 2026: El Banco Europeo de Inversiones y Commerzbank lanzaron una cooperación respaldada por una garantía de cartera de 250 millones de EUR (270 millones de USD) para garantías de desempeño y pago anticipado emitidas a fabricantes europeos de equipos de redes eléctricas.
Alcance del Informe Global del Mercado de Garantías Financieras
Resumen de la segmentación
| Garantías Financieras / Crediticias |
| Garantías de Desempeño / Contractuales |
| Garantías de Crédito Comercial y Exportación a Corto Plazo |
| Instrumentos de Garantía Autorizados Residuales / Otros |
| Bancos Comerciales y Universales |
| Compañías Privadas de Seguros y Fianzas |
| Agencias de Crédito a la Exportación e Instituciones de Garantía Respaldadas por el Gobierno |
| Instituciones Multilaterales y de Financiamiento para el Desarrollo |
| Otros Proveedores Autorizados de Garantías Financieras |
| Micro y Pequeñas Empresas |
| Empresas Medianas |
| Grandes Empresas |
| Garantías a Corto Plazo (Hasta 1 Año) |
| Garantías a Mediano Plazo (Más de 1 Año hasta 5 Años) |
| Garantías a Largo Plazo (Más de 5 Años) |
| Construcción e Infraestructura |
| Energía y Servicios Públicos |
| Manufactura e Industrial |
| Comercio Internacional, Mayoristas y Logística |
| Entidades Gubernamentales y del Sector Público |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Propósito de la Garantía | Garantías Financieras / Crediticias | |
| Garantías de Desempeño / Contractuales | ||
| Garantías de Crédito Comercial y Exportación a Corto Plazo | ||
| Instrumentos de Garantía Autorizados Residuales / Otros | ||
| Por Tipo de Emisor | Bancos Comerciales y Universales | |
| Compañías Privadas de Seguros y Fianzas | ||
| Agencias de Crédito a la Exportación e Instituciones de Garantía Respaldadas por el Gobierno | ||
| Instituciones Multilaterales y de Financiamiento para el Desarrollo | ||
| Otros Proveedores Autorizados de Garantías Financieras | ||
| Por Tamaño de Empresa | Micro y Pequeñas Empresas | |
| Empresas Medianas | ||
| Grandes Empresas | ||
| Por Duración de la Garantía | Garantías a Corto Plazo (Hasta 1 Año) | |
| Garantías a Mediano Plazo (Más de 1 Año hasta 5 Años) | ||
| Garantías a Largo Plazo (Más de 5 Años) | ||
| Por Obligados Subyacentes / Industria del Proyecto | Construcción e Infraestructura | |
| Energía y Servicios Públicos | ||
| Manufactura e Industrial | ||
| Comercio Internacional, Mayoristas y Logística | ||
| Entidades Gubernamentales y del Sector Público | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de garantías financieras para 2032?
Se prevé que el sector alcance los 61,8 mil millones de USD para 2032, creciendo desde los 43,1 mil millones de USD en 2027 a una CAGR del 7,5%.
¿Qué propósito de garantía tiene la mayor participación?
Las Garantías Financieras/Crediticias tienen la mayor participación con el 42,3% en 2026.
¿Qué categoría de emisor está creciendo más rápido?
Se prevé que las Agencias de Crédito a la Exportación e Instituciones de Garantía Respaldadas por el Gobierno crezcan a una CAGR del 9,2% hasta 2032.
¿Por qué son importantes las garantías para las pequeñas y medianas empresas?
Pueden reducir la exposición del prestamista cuando las pequeñas y medianas empresas carecen de garantías colaterales convencionales, aunque el 41% aún enfrenta rechazo en el financiamiento del comercio.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2032, respaldada por el comercio, la infraestructura y la inversión energética.
¿Qué limita una adopción más amplia de las garantías?
Los requisitos de garantías colaterales, los costos de emisión, la incertidumbre legal y la documentación inconsistente pueden retrasar o impedir el acceso.