
Marktgröße und Marktanteile im Bereich Finanzgarantien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 43.10 Milliarden US-Dollar |
| Marktgröße (2031) | 61.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Finanzgarantien von Mordor Intelligence
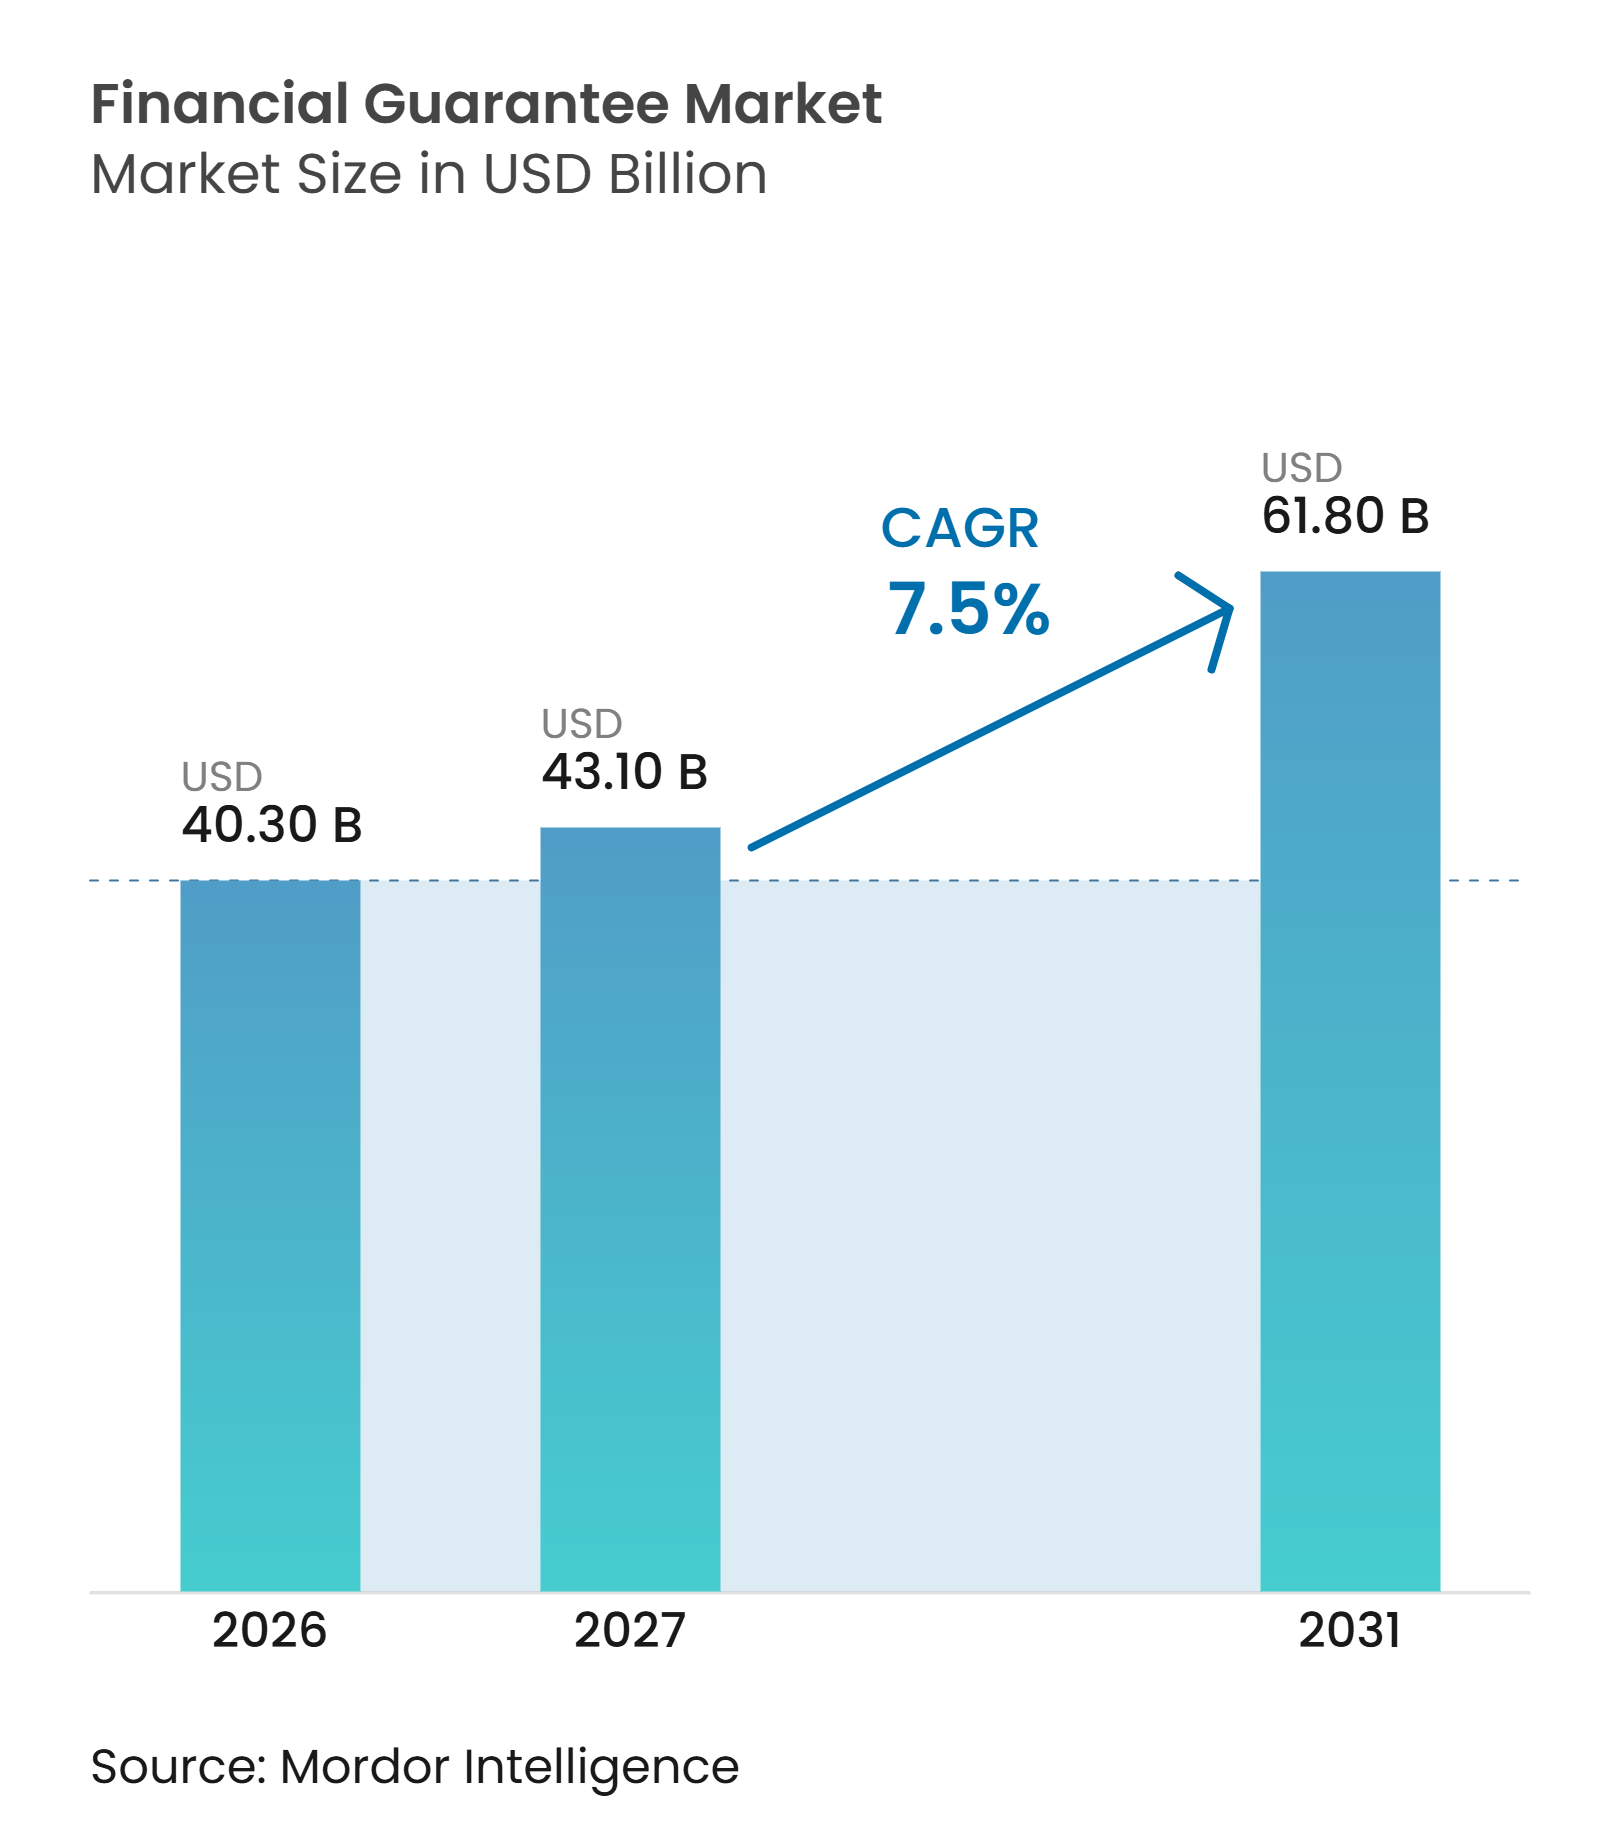
Die Marktgröße für Finanzgarantien wurde 2026 auf 40,30 Milliarden USD geschätzt und wird voraussichtlich von 43,10 Milliarden USD im Jahr 2027 auf 61,80 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,5 % während des Prognosezeitraums (2027–2031).
Das Wachstum spiegelt die verstärkte Nutzung von Kreditschutzinstrumenten in der Handelsfinanzierung, der Infrastrukturfinanzierung und strukturierten Krediten wider, da Gegenparteien Ausfall- und Nichtlieferungsrisiken steuern. Der weltweite Handel mit Waren und Dienstleistungen erreichte 2025 einen Wert von 34,65 Billionen USD, ein Anstieg von 7 % gegenüber dem Vorjahr, was die Nachfrage nach zuverlässigen Garantieinstrumenten bei grenzüberschreitenden Transaktionen stützt. Die globale Handelsfinanzierungslücke von 2,5 Billionen USD im Jahr 2025 lässt erhebliche Finanzierungsbedarfe außerhalb der konventionellen Bankkreditvergabe bestehen und unterstützt die anhaltende Rolle von Garantieanbietern. Der Markt für Finanzgarantien wird durch digitale Workflows zunehmend zugänglicher, obwohl Sicherheitenanforderungen und eine uneinheitliche rechtliche Anerkennung weiterhin wesentliche Hindernisse für kleinere Schuldner darstellen. Der Wettbewerb konzentriert sich daher auf Zeichnungskapazitäten, grenzüberschreitende Netzwerke, portfoliobasierte Strukturen und Technologien, die die Bearbeitungszeit verkürzen.
Wichtigste Erkenntnisse des Berichts
- Nach Garantiezweck entfielen 2026 42,3 % des Marktanteils für Finanzgarantien auf Finanz-/Kreditgarantien, während Handelskredit- und kurzfristige Exportgarantien bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Emittentenart hielten Geschäfts- und Universalbanken 2026 einen Marktanteil von 57,8 % im Bereich Finanzgarantien, während Exportkreditagenturen und staatlich geförderte Garantieinstitutionen bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen 2026 einen Marktanteil von 54,2 % im Bereich Finanzgarantien, während Mikro- und Kleinunternehmen bis 2032 voraussichtlich mit einer CAGR von 9,4 % wachsen werden.
- Nach Garantielaufzeit hielten kurzfristige Garantien 2026 einen Marktanteil von 48,1 % im Bereich Finanzgarantien, während langfristige Garantien bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
- Nach zugrunde liegenden Schuldnern und Projektbranche hielten Bau und Infrastruktur 2026 einen Anteil von 23,9 % am Markt für Finanzgarantien, während Energie und Versorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
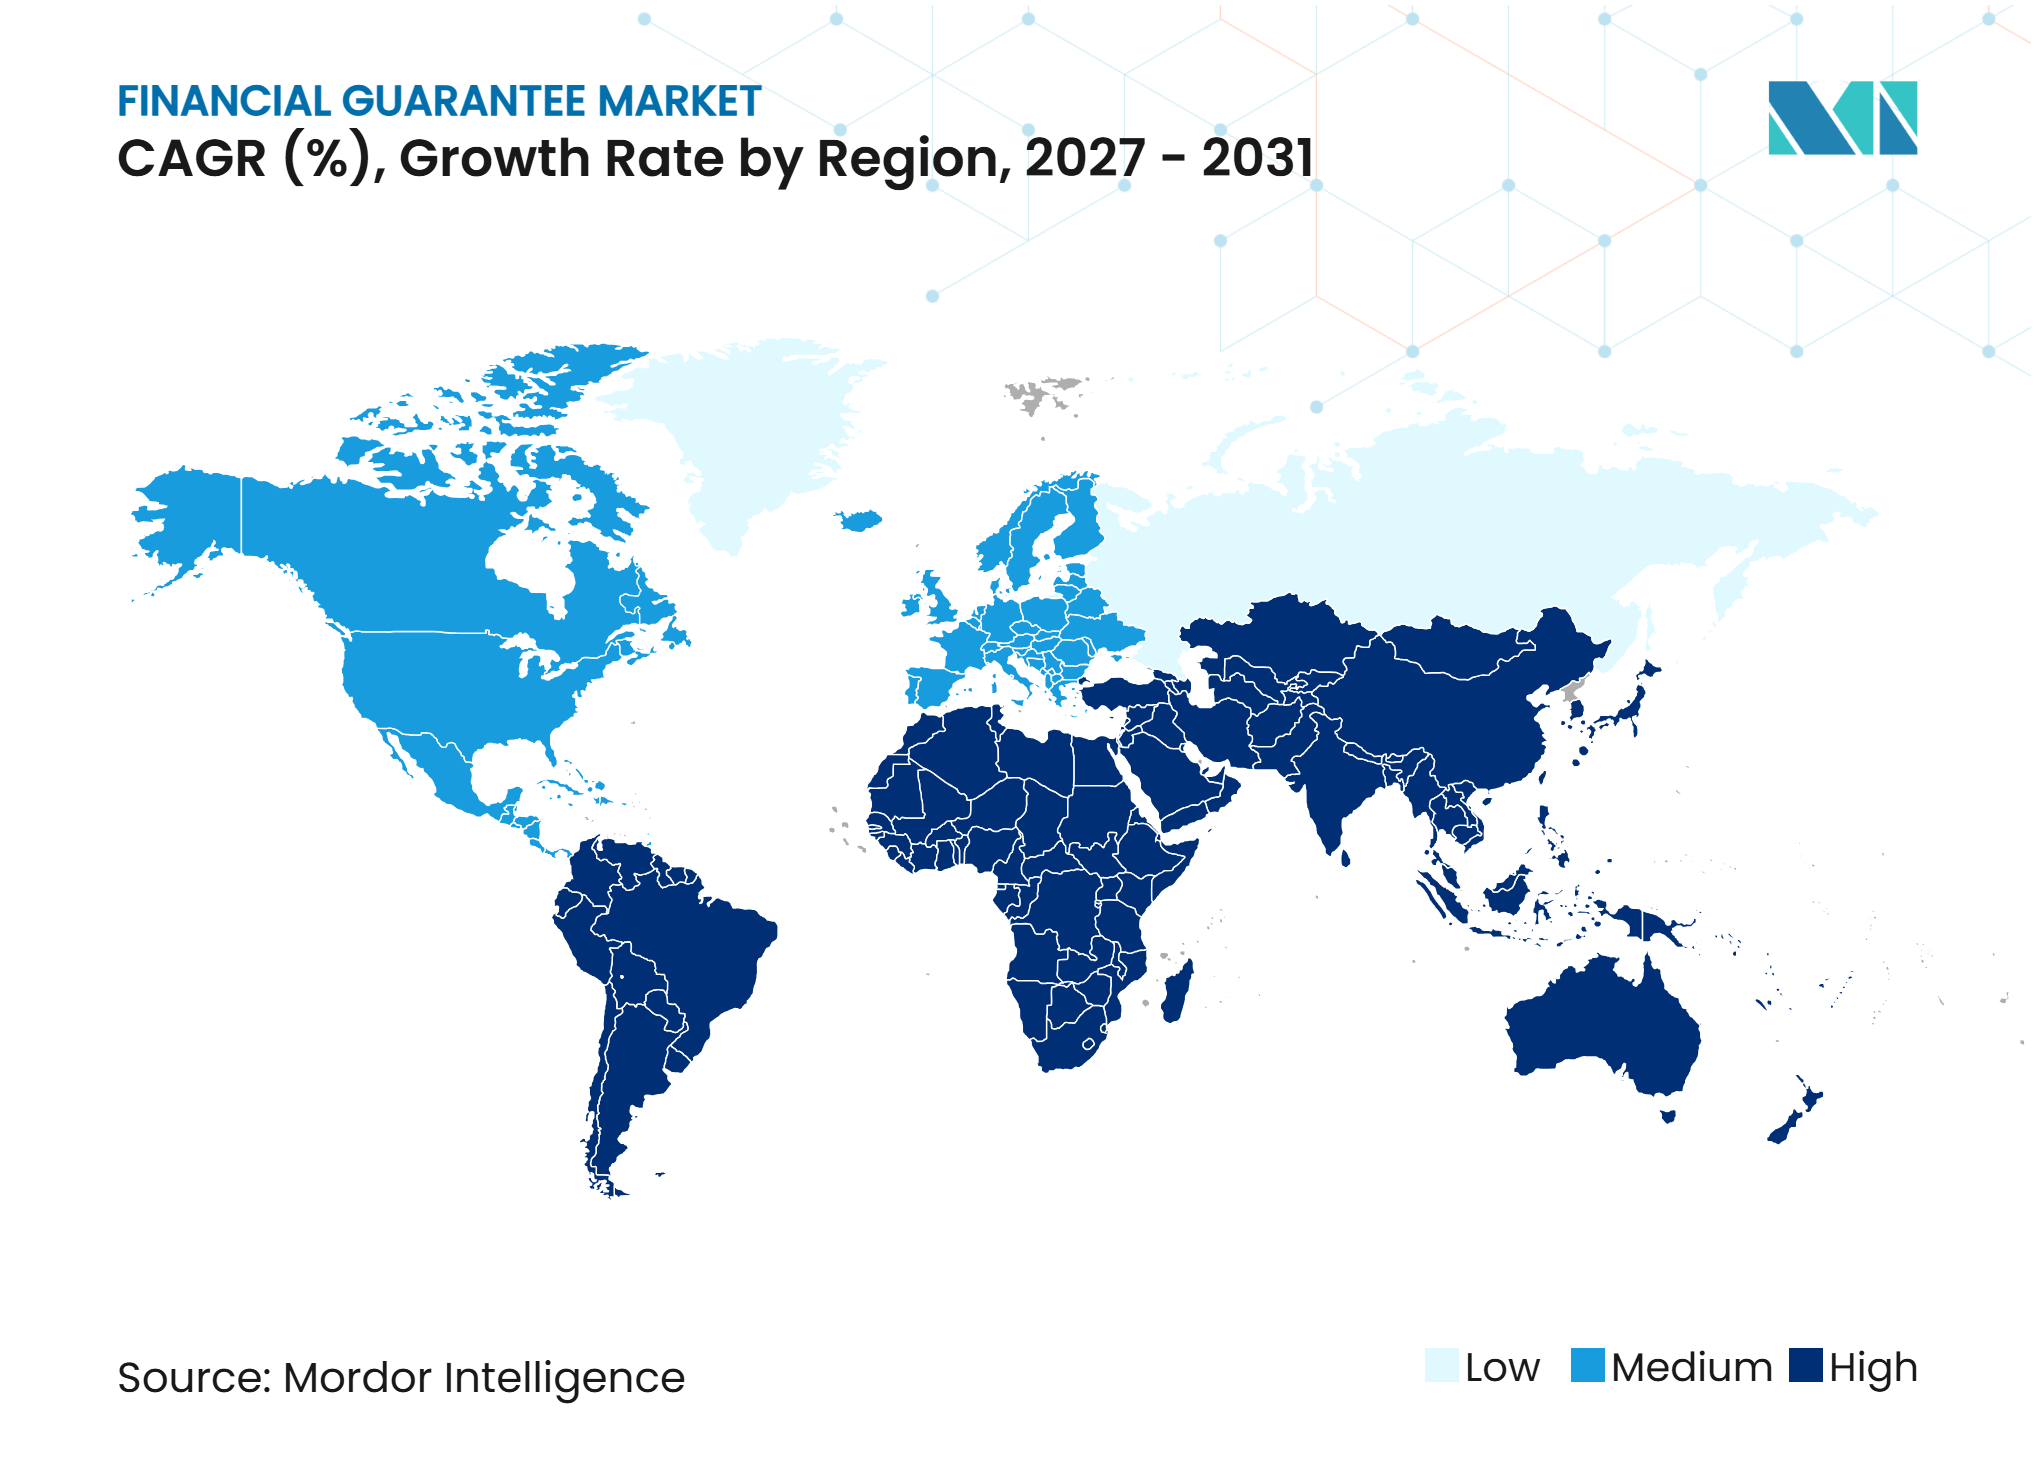
- Nach Geografie hielt Nordamerika 2026 einen Marktanteil von 29,2 % im Bereich Finanzgarantien, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im grenzüberschreitenden Handel und bei kommerziellen Transaktionen | +2.0% | Global, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Infrastruktur- und kapitalintensiven Projekten | +2.1% | Global, mit frühen Gewinnen in Europa, dem asiatisch-pazifischen Raum sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Kreditgarantien und Darlehenssicherheiten | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Finanzierungsbedarf von KMU und eingeschränkter Zugang zu herkömmlichen Sicherheiten | +1.5% | Schwerpunkt asiatisch-pazifischer Raum, Lateinamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Garantieausstellung und -verwaltung | +1.3% | Europa, Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anerkennung anerkennungsfähiger Garantien als Kreditrisikominderungsinstrumente | +1.1% | Global, mit frühen Gewinnen in der Europäischen Union und im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im grenzüberschreitenden Handel und bei kommerziellen Transaktionen
Das weltweite Warenhandelsvolumen wuchs 2025 um 4,6 % und übertraf damit frühere Prognosen; asiatische Volkswirtschaften generierten 71 % des gesamten Volumenwachstums[1]. Diese Expansion erhöht den Bedarf an Absicherung, wenn Exporteure und Käufer neue Gegenparteibeziehungen eingehen. Der Markt für Finanzgarantien profitiert, wenn Unternehmen Deckung gegen Nichtzahlung und Nichtlieferung auf unbekannten Handelskorridoren suchen. Der Handel mit Gütern im Zusammenhang mit künstlicher Intelligenz stieg 2025 um 21,9 % auf 4,18 Billionen USD, was eine Nachfrage nach kurzfristiger Absicherung entlang von Technologielieferketten schafft. Die Asiatische Entwicklungsbank berichtete, dass 80 % der befragten Banken erwarten, dass die Nachfrage nach Handelsfinanzierungen, einschließlich Garantien, steigen wird, da Lieferketten neu konfiguriert und der intraregionale Handel ausgebaut wird. Dieser Ausblick begünstigt Emittenten, die grenzüberschreitende Reichweite mit effizienter Risikobewertung verbinden können.
Ausbau von Infrastruktur- und kapitalintensiven Projekten
Die Projektfinanzierung von Infrastruktur erhöht die Nachfrage nach langfristigen Leistungs- und Finanzgarantien. Die Mitglieder der Berner Union verzeichneten 2025 ein neues mittel- und langfristiges Exportkreditgeschäft in Höhe von 231 Milliarden USD, unterstützt durch große Infrastruktur- und Energieprojekte[2]. Die Europäische Investitionsbank und Commerzbank führten eine Kooperation ein, die durch eine Portfoliogarantie in Höhe von 250 Millionen EUR (270 Millionen USD) für Hersteller von Netzausrüstungen unterstützt wird, die Leistungs- und Vorauszahlungsgarantien benötigen. Die Europäische Investitionsbank verpflichtete sich 2025 zu 11 Milliarden EUR (11,9 Milliarden USD) für die Finanzierung von Energienetzen und fügte ein Bankgarantiepaket in Höhe von 1,5 Milliarden EUR (1,6 Milliarden USD) für europäische Hersteller von Netzkomponenten hinzu. MIGA unterzeichnete im April 2026 eine Vereinbarung in Höhe von 1,48 Milliarden USD mit AMEA Power für 23 Projekte im Bereich erneuerbare Energien, was zeigt, wie öffentliche und private Anbieter denselben Energieinvestitionszyklus bedienen. Der Markt für Finanzgarantien gewinnt an Tiefe, wenn spezialisierte Emittenten Kapazitätsengpässe bei großen Projektgarantien beheben.
Steigende Nachfrage nach Kreditgarantien und Darlehenssicherheiten
Die Nachfrage nach Kreditgarantien steigt, da Kreditgeber ihr Kapital schonen und gleichzeitig Finanzierungen ausweiten möchten. Finanzgarantiestrukturen unterstützen die Kreditvergabe gegen Kommunalanleihen, Unternehmensverbindlichkeiten, Handelsforderungen und Projektrisiken. Assured Guaranty zeichnete 2025 ein Bruttonominalvolumen von 32,9 Milliarden USD in den Bereichen öffentliche Finanzen, Infrastruktur und Absicherung eines australischen Bankkreditportfolios[3]. Diese Aktivität zeigt, dass der Markt für Finanzgarantien sowohl etablierte öffentliche Schuldenprogramme als auch grenzüberschreitende Bankportfolios bedient. Garantieanbieter können Kreditgebern helfen, Risikoexpositionen zu verändern, ohne den zugrunde liegenden Finanzierungsbedarf zu ändern. Das Ergebnis ist eine anhaltende Nachfrage nach Instrumenten, die eine glaubwürdige Kreditverbesserung und klare Zahlungsbedingungen bieten.
Finanzierungsbedarf von KMU und eingeschränkter Zugang zu herkömmlichen Sicherheiten
Kleine und mittlere Unternehmen bleiben ein unterversorgter Teil des Marktes für Finanzgarantien. Die Asiatische Entwicklungsbank stellte in ihrer Umfrage 2026 eine Ablehnungsquote von 41 % bei der Handelsfinanzierung für kleine und mittlere Unternehmen fest, was die anhaltende Wirkung von Sicherheiten- und Dokumentationshürden zeigt. Im Januar 2026 genehmigte IDB Invest eine Teilgarantie, die bis zu 90 % des Zahlungsausfallrisikos für eine Rechnungsdiskontierungsfazilität in Höhe von 50 Millionen USD abdeckt und Lieferanten von Banco Santander Argentina unterstützt[4]. Die Europäische Union und KfW kündigten außerdem eine Vereinbarung über 135 Millionen EUR (145,8 Millionen USD) für alternative Finanzierungskanäle auf dem Westbalkan, in der östlichen Nachbarschaft, in Nordafrika und in der Türkei an. Diese Programme helfen Anbietern, ihre Kapazitäten auszuweiten, ohne herkömmliche Immobilien- oder Barsicherheiten zu verlangen. Sie schaffen auch einen klareren Weg für Emittenten, die kleinere Transaktionen effizient zeichnen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Sicherheitenanforderungen und Kosten der Garantieausstellung | -0.9% | Global, insbesondere asiatisch-pazifischer Raum, Lateinamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Rechts- und Durchsetzbarkeitsrisiken | -0.7% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Gegenparteiausfallrisiko und strengere Zeichnungsstandards | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Garantiebedingungen und Komplexität der Dokumentation | -0.3% | Grenzüberschreitende Transaktionen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Sicherheitenanforderungen und Kosten der Garantieausstellung
Sicherheiten bleiben eine strukturelle Einschränkung für mittelgroße und kleinere Antragsteller. Banken verlangen häufig Barmargen, Festgeldeinlagen oder unbewegliches Vermögen als Gegenfreistellung, was das für den Betrieb verfügbare Betriebskapital einschränkt. Die Kreditrisikominderungsregeln nach Basel können den Fokus auf die Qualität der Gegenfreistellung erhöhen, da Banken ihre eigene Kapitalposition schützen müssen. Die Kosten für die Ausstellung von Garantien für Infrastruktur- und Bauprojekte können jährlich 2–3 % des Vertragswertes erreichen. Dies ist am restriktivsten in frühen Projektmärkten im Nahen Osten, Afrika, Südasien und Südostasien. Der Markt für Finanzgarantien muss sicherheitenleichte Strukturen entwickeln, wenn er eine breitere Gruppe lebensfähiger kleinerer Schuldner bedienen soll.
Grenzüberschreitende Rechts- und Durchsetzbarkeitsrisiken
Die rechtliche Durchsetzbarkeit variiert stark zwischen den Rechtsordnungen und kann die grenzüberschreitende Garantienachfrage einschränken. Die Einheitlichen Regeln für Garantien auf Erstes Anfordern, URDG 758, bieten international anerkannte Regeln, aber ihre Anwendung und gerichtliche Auslegung bleiben uneinheitlich. Gerichte in einigen Schwellenmärkten können Bedingungen für Abrufanforderungen auferlegen, die den unbedingten Charakter einer Garantie schwächen. Digitale Instrumente fügen ein verwandtes Problem hinzu, da die rechtliche Anerkennung elektronischer Signaturen und elektronischer Originale je nach Rechtsordnung unterschiedlich ist. Die Überprüfung zur Bekämpfung von Geldwäsche und wirtschaftlichem Eigentum verlängert die Genehmigungszeiten für grenzüberschreitende Strukturen zusätzlich. Diese Probleme erhöhen die Betriebskosten im Markt für Finanzgarantien und wirken sich stärker auf kleinere Begünstigte mit begrenzten Dokumentationsressourcen aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Garantiezweck:
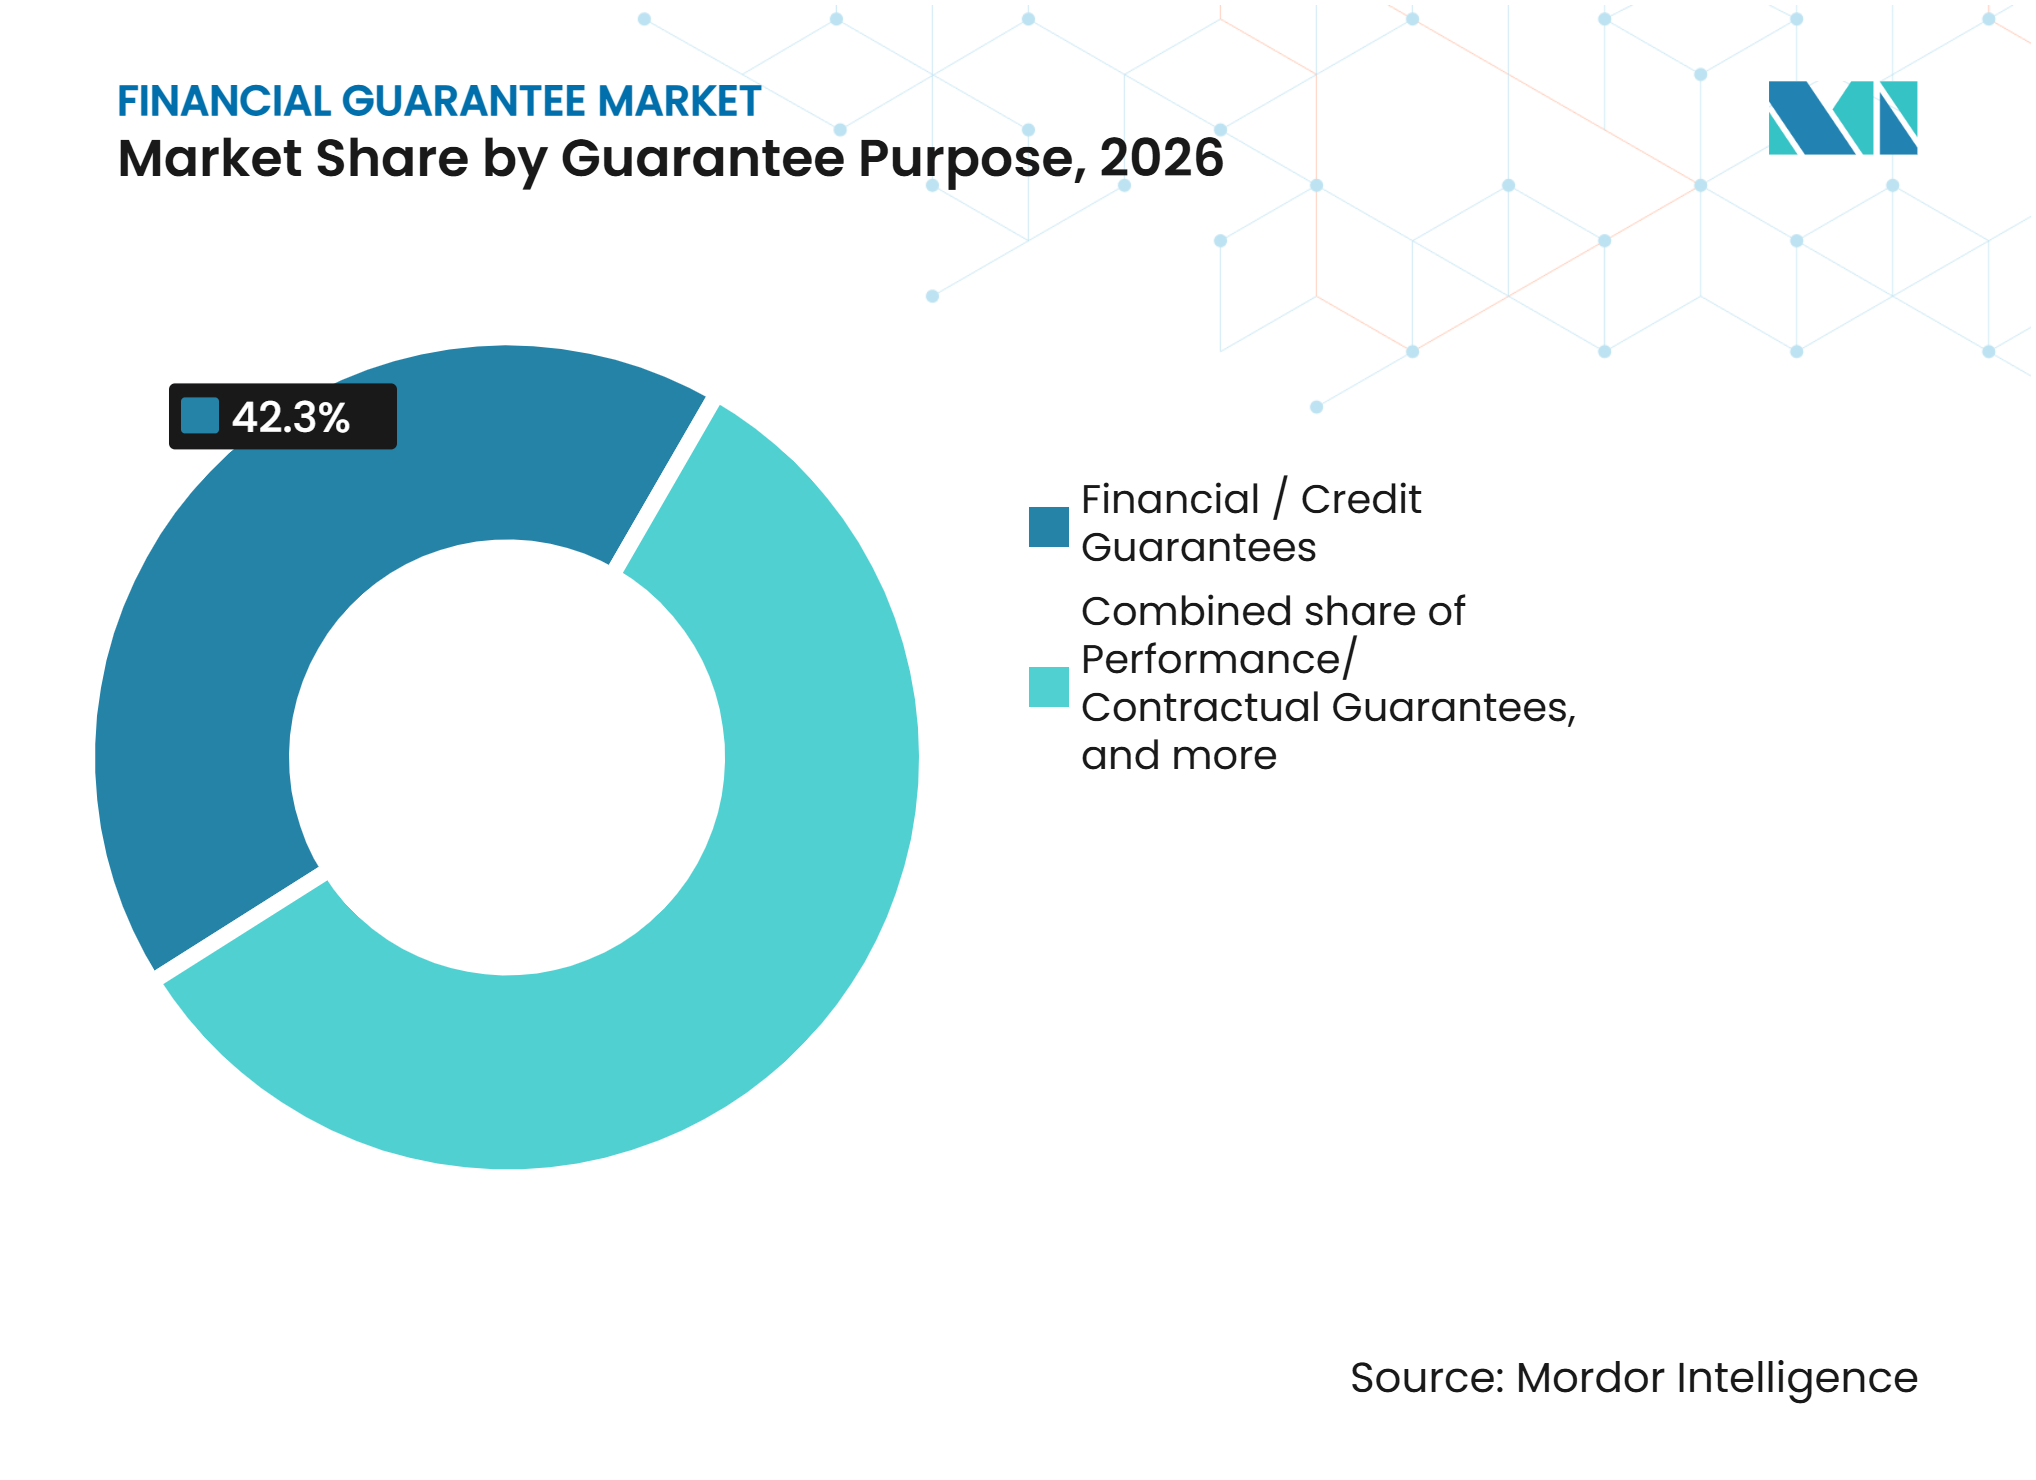
Handelskreditinstrumente definieren das Wachstum am kurzfristigen Ende neuFinanz-/Kreditgarantien machten 2026 42,3 % der Marktgröße für Finanzgarantien aus. Das Segment wird durch besicherte Kreditvergabe, Kommunalanleihenversicherung und strukturierten Kreditschutz gestützt. Assured Guaranty meldete 2025 ein gezeichnetes Bruttonominalvolumen von 32,9 Milliarden USD in den Bereichen öffentliche Finanzen in den Vereinigten Staaten, Infrastrukturtransaktionen und ein australisches Bankkreditportfolio. Leistungs- und Vertragsgarantien bilden die nächste wichtige Kategorie, da öffentliche Beschaffung häufig Angebots- und Leistungssicherheiten erfordert. Diese Instrumente unterstützen Projektträger, die bei Nichterfüllung vertraglicher Verpflichtungen einen klaren Rückgriff benötigen.
Handelskredit- und kurzfristige Exportgarantien werden bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen. Ihr Wachstum steht im Einklang mit der Neuausrichtung von Lieferketten und der Nachfrage nach kurzfristiger Absicherung in aufstrebenden Handelskorridoren. MIGA richtete im Juni 2025 ein Handelsfinanzierungsgarantieprogramm in Höhe von 700 Millionen USD mit Banco do Brasil ein, um MSME-Exporteure und nachhaltige Projekte zu unterstützen. Andere lizenzierte Instrumente, einschließlich Standby-Akkreditive, die als Finanzgarantien verwendet werden, behalten kleinere Rollen im Unternehmensschatzamt und in der Immobilienfinanzierung. Die Finanzgarantiebranche nutzt weiterhin sowohl standardisierte als auch spezialisierte Produkte, um unterschiedlichen Transaktionsrisiken gerecht zu werden.


Nach Emittentenart:
Exportkreditagenturen beschleunigen sich, während Banken Skalenvorteile verteidigenGeschäfts- und Universalbanken hielten 2026 57,8 % der Marktgröße für Finanzgarantien. Ihre Position spiegelt etablierte Unternehmensbeziehungen, Handelsfinanzierungsnetzwerke und Bilanzkraft wider. Private Versicherungs- und Bürgschaftsunternehmen agieren anders, da sie sich auf Risikoauswahl und Zeichnung bei Anleihen und Vertragsverbindlichkeiten konzentrieren. Ihre Rolle ist besonders relevant bei Bau- und Beschaffungstransaktionen, die Angebots-, Leistungs- oder Vorauszahlungsschutz erfordern. Bank- und Versicherungskapazitäten bleiben wichtig, wo Transaktionen erhebliche Limits oder eine zuverlässige lokale Ausstellung erfordern.
Exportkreditagenturen und staatlich geförderte Garantieinstitutionen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Die Mitglieder der Berner Union verpflichteten sich 2025 zu neuen Exportkreditprogrammen in Höhe von 165,9 Milliarden USD, und ihr mittel- und langfristiges Geschäft erreichte 231 Milliarden USD. MIGA arrangierte im April 2026 auch eine Portfoliogarantie in Höhe von 1,48 Milliarden USD für AMEA Power für 23 Projekte. Multilaterale Institutionen können die Lieferung durch Portfoliostrukturen statt durch individuelle Projektgenehmigungen skalieren. Andere lizenzierte Anbieter, einschließlich spezialisierter Plattformen, bleiben kleiner, gewinnen aber an Relevanz, wo Garantieregister und -regeln klar etabliert sind.
Nach Unternehmensgröße:
KMU-Programme beschleunigen sich, Großunternehmen behalten strukturelle SkalenvorteileGroßunternehmen hielten 2026 54,2 % des Garantiemarktes. Diese Kreditnehmer können Mehrgegenparteistrukturen unterstützen und Sicherheiten- und Dokumentationsanforderungen leichter erfüllen als kleinere Unternehmen. Großunternehmensfazilitäten profitieren auch von dedizierten Treasury-Teams und etablierten Bankbeziehungen. IDB Invest und MIGA unterzeichneten im Mai 2025 einen Rahmen für Handelsfinanzierungsgarantien in Höhe von 500 Millionen USD für Lateinamerika und die Karibik. Der Rahmen spiegelt die anhaltende Nachfrage nach strukturierter Handelsunterstützung in kommerziellen Beziehungen wider.
Mikro- und Kleinunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,4 % wachsen. Mehr als 80 % der Banken weltweit haben dedizierte KMU-Handelsfinanzierungsstrategien, dennoch zeigt die Ablehnungsquote von 41 %, dass Lieferlücken bestehen. Mittelgroße Unternehmen befinden sich oft zwischen mikrofinanzierungsgebundenen Programmen und komplexen Großunternehmensfazilitäten. Die Europäische Union und die EBWE kündigten im Januar 2026 eine Garantie in Höhe von 76,75 Millionen EUR (82,9 Millionen USD) für die Lieferkettenfinanzierung auf dem Westbalkan und in der östlichen Nachbarschaft an. Der Markt für Finanzgarantien kann sich weiter ausdehnen, wenn das Programmdesign die Lücke zwischen verfügbaren Fazilitäten und dem Finanzierungsbedarf kleinerer Unternehmen verringert.
Nach Garantielaufzeit:
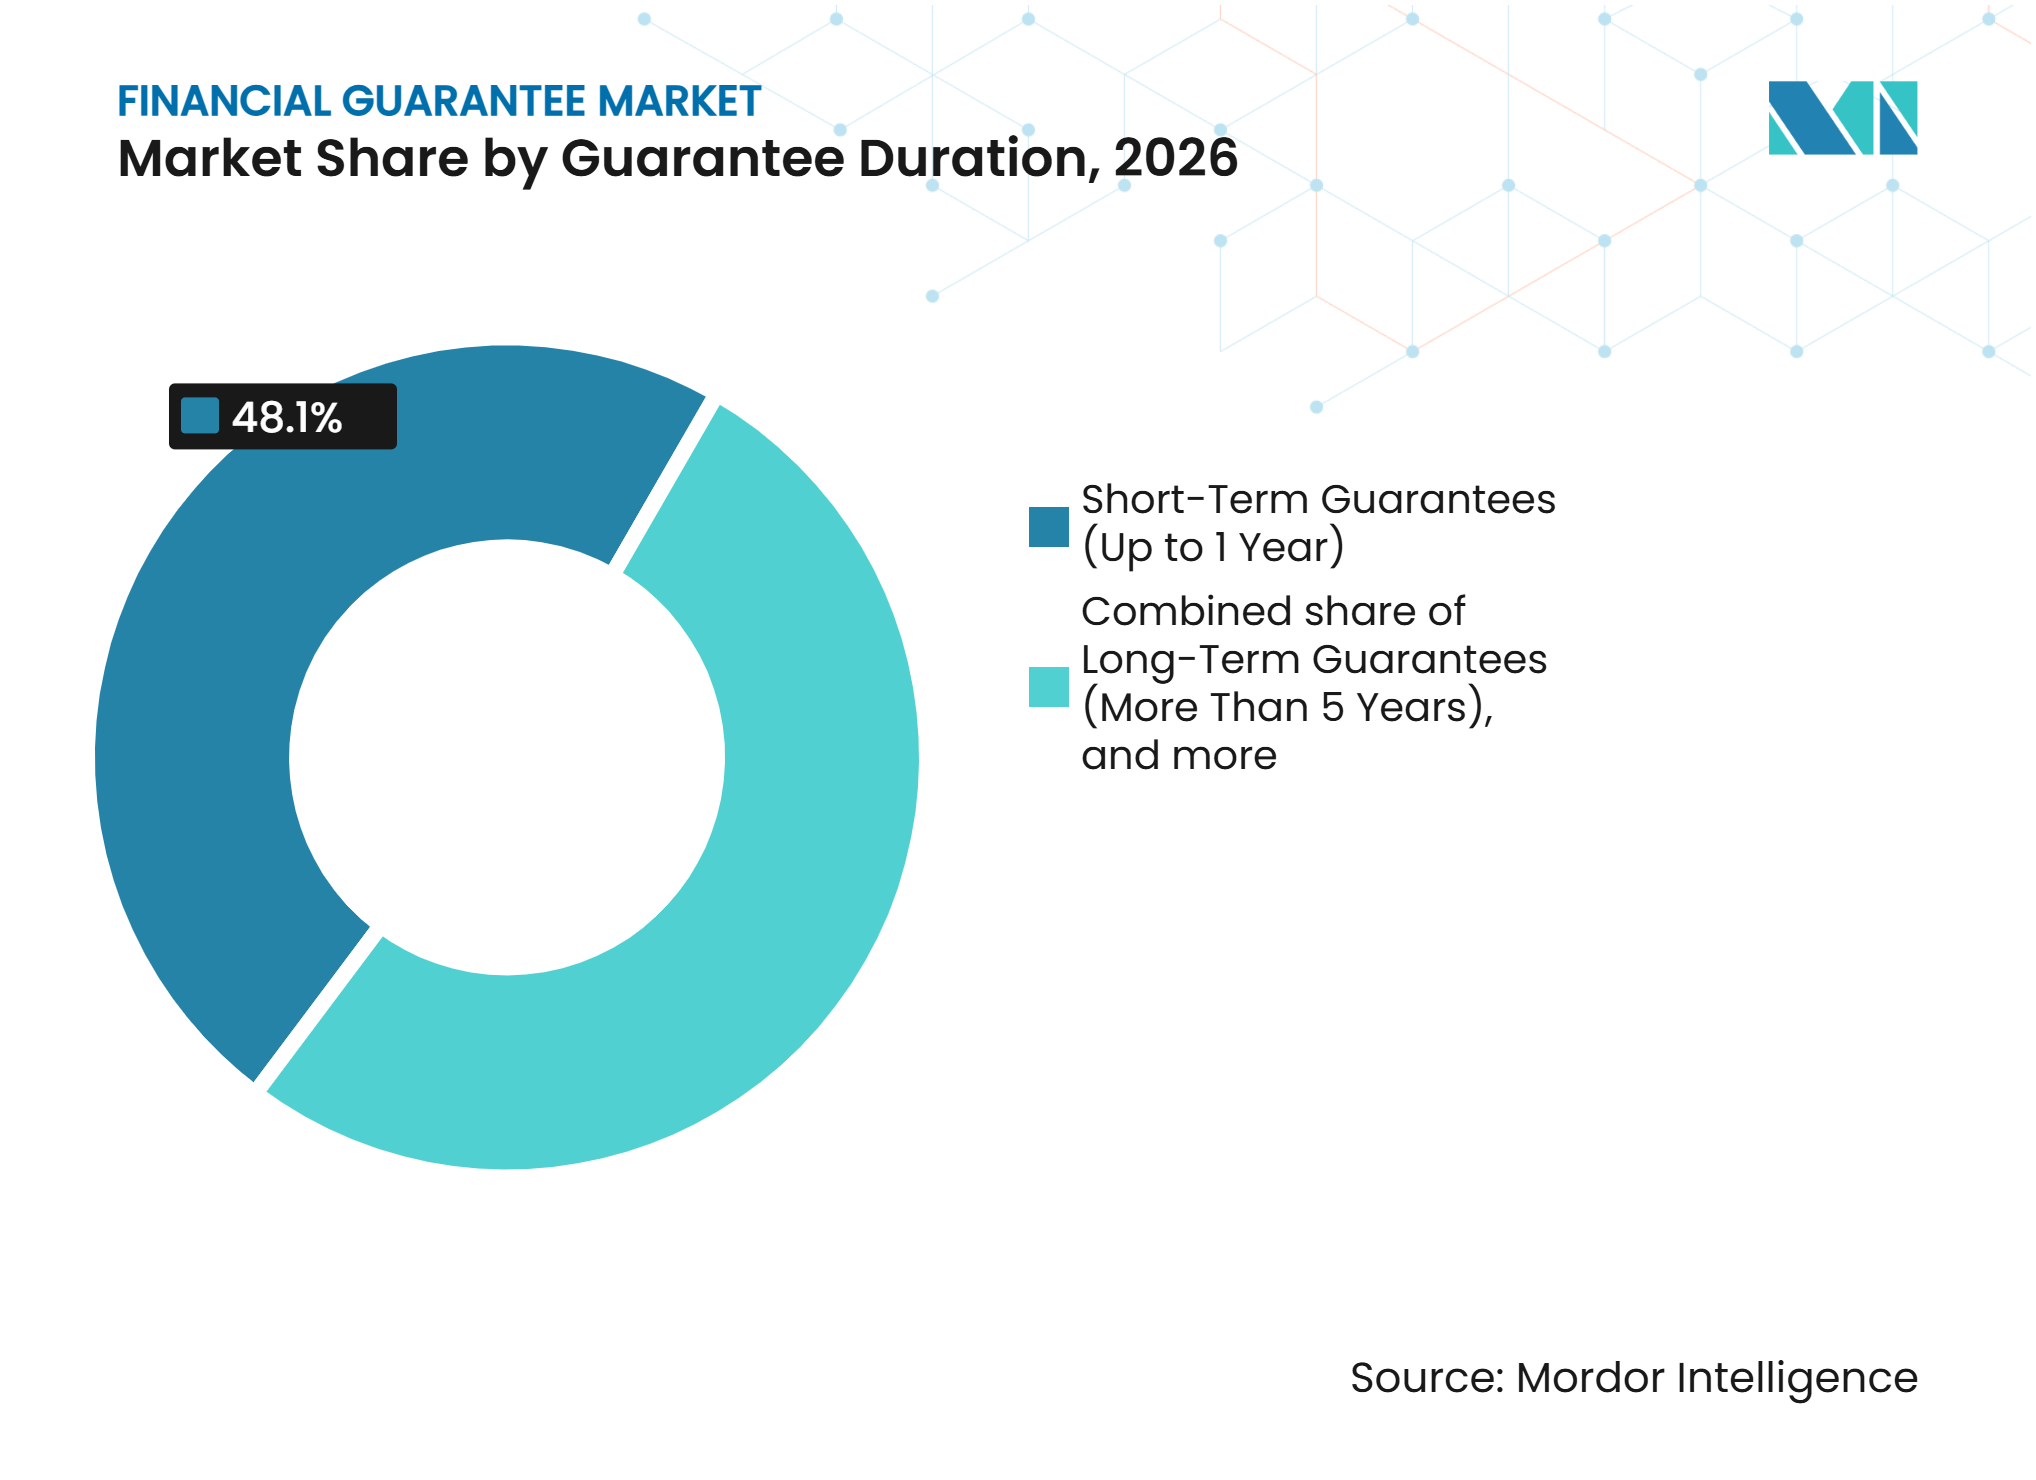
Langfristige Instrumente folgen dem Kapitalausgabenzyklus der EnergiewendeKurzfristige Garantien hielten 2026 48,1 % der Marktgröße für Finanzgarantien. Dieser Anteil spiegelt die Verbreitung von Instrumenten wider, die sich nach Vertragszyklus oder jährlich erneuern. Import- und Exportgarantien, Ausschreibungsgarantien und Beschaffungserfüllungsbürgschaften unterstützen alle kurzfristige Aktivitäten. Ihre Nutzung ist eng mit regelmäßigen Handelsströmen und routinemäßiger öffentlicher Auftragsvergabe verbunden. Kurze Laufzeiten ermöglichen es Emittenten auch, das Risiko häufig neu zu bewerten, wenn sich Länder-, Käufer- oder Lieferantenbedingungen ändern.
Langfristige Garantien werden bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen. Investitionen in die Energiewende benötigen Garantielaufzeiten, die näher an der Betriebslebensdauer der von ihnen unterstützten Vermögenswerte liegen. EIFO stellte eine Garantie in Höhe von 500 Millionen GBP (640 Millionen USD) für den 4,5 Milliarden GBP (5,76 Milliarden USD) schweren Offshore-Windpark East Anglia Three von ScottishPower Renewables bereit. Mittelfristige Garantien unterstützen die Finanzierung von Investitionsgütern, Betriebskapital und Unternehmenskreditlinien. IFC stellte eine Finanzgarantie in Höhe von 95 Millionen USD bereit, die ein Handelsfinanzierungsportfolio von Crédit Agricole CIB in Höhe von 2 Milliarden USD abdeckt, und zeigt damit, wie mittelfristige Strukturen Kapital für die Kreditvergabe in Schwellenmärkten freisetzen können.

Nach zugrunde liegenden Schuldnern/Projektbranche:
Energie überholt als am stärksten wachsendes SegmentBau und Infrastruktur hielten 2026 23,9 % des Garantiemarktes. Das Segment wird durch Bürgschaftsanforderungen in öffentlichen Beschaffungsrahmen gestützt. Die National Highways Authority of India verzeichnete bis Juli 2025 eine Ausstellung von Versicherungsbürgschaftsanleihen von über 1,2 Milliarden USD. Das Wachstum formaler Bürgschaftsinstrumente bietet Auftragnehmern eine Alternative zu herkömmlichen Bankgarantien. Fertigung, internationaler Handel, Großhandel, Logistik und öffentliche Einrichtungen liefern ebenfalls wiederkehrende Nachfrage nach Angebotsgarantien, Vorauszahlungsgarantien und Einbehaltungsinstrumenten.
Energie und Versorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Die globalen Energieinvestitionen erreichten 2025 3,3 Milliarden USD, wobei erneuerbare Energieerzeugung und Netzinfrastruktur zunehmend politische Risiko-, Leistungs- und Finanzgarantieunterstützung benötigen. Die OECD berichtete, dass gemischte Finanzierungsgarantien private Mittel für saubere Energie in Schwellenmärkten mobilisieren können. Öffentliche Anbieter agieren zunehmend als frühe Risikoträger bei Projekten, an die sich private Emittenten möglicherweise vorsichtig herantasten. Dies erweitert den Markt für Finanzgarantien auf erneuerbare Energien, Netzaufrüstungen und damit verbundene Ausrüstungslieferketten.
Geografische Analyse
Nordamerika hatte 2026 einen regionalen Anteil von 29,2 %. Der US-amerikanische Markt wird durch Kommunalanleihenversicherung, Unternehmensbürgschaften und öffentliche Infrastrukturfinanzierung gestützt. Assured Guaranty versicherte 2025 in den Vereinigten Staaten ein Nominalvolumen von 27 Milliarden USD, was dem höchsten Stand seit 15 Jahren entspricht. Die Unternehmensbuergschaftsaktivität ist mit Infrastrukturbeschaffung und Hightech-Fertigungsprojekten verbunden. Kanada und Mexiko fügen durch integrierte nordamerikanische Lieferketten und grenzüberschreitende Energiefinanzierung Handelskredit- und Leistungsgarantienachfrage hinzu.
Europa hat Nachfrage im Zusammenhang mit Energieinfrastruktur, Exportkrediten und Ausrüstungslieferketten. Die Kooperation zwischen der Europäischen Investitionsbank und Commerzbank nutzt eine Garantie in Höhe von 250 Millionen EUR (270 Millionen USD), um Leistungs- und Vorauszahlungsgarantien für Hersteller von Stromnetztausrüstungen zu unterstützen. Bpifrance Assurance Export stellte im Januar 2026 eine Darlehensgarantie in Höhe von 5 Milliarden GBP (6,4 Milliarden USD) für kommerzielle Verträge der EDF Group im Projekt Sizewell C bereit. Der Nahe Osten, Afrika und Zentralasien erhalten eine größere portfoliobasierte Kapazität für Projekte im Bereich erneuerbare Energien. Die MIGA-Vereinbarung mit AMEA Power in Höhe von 1,48 Milliarden USD umfasste 23 Projekte und schloss netzmaßstäbliche Batteriespeicher in diesen Regionen ein. Diese Vereinbarungen können den Verwaltungsaufwand für die Ausstellung von Unterstützung für jeweils ein Projekt reduzieren.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen, der schnellsten regionalen Rate im Markt für Finanzgarantien. Die Neuausrichtung von Lieferketten, Infrastruktur für künstliche Intelligenz und Projekte im Bereich erneuerbare Energien stützen die Nachfrage in der gesamten Region. DBS Bank erzielte 2025 Handelsfinanzierungseinnahmen von 630 Millionen SGD (488 Millionen USD), während die Handelskredite der UOB um 26 % aufgrund stärkerer innerasiatischer Handelsströme und Ströme von Ostasien in den Golfraum stiegen. Indien verzeichnete bis Juli 2025 mehr als 1,2 Milliarden USD an Versicherungsbürgschaftsanleihen für Verträge der National Highways Authority of India. Südamerika zeigt ebenfalls zunehmende Aktivität, da Brasiliens Bürgschaftsanleihenprämien 2025 6,3 Milliarden BRL (1,26 Milliarden USD) erreichten und die Infrastrukturauktionen 2026 Investitionen von 240 Milliarden BRL (48 Milliarden USD) umfassen. IDB Invest und MIGA unterstützen die Region durch einen Rahmen in Höhe von 500 Millionen USD, der auf die Handelsfinanzierungslücke von 350 Milliarden USD ausgerichtet ist.
Wettbewerbslandschaft
Marktkonzentration
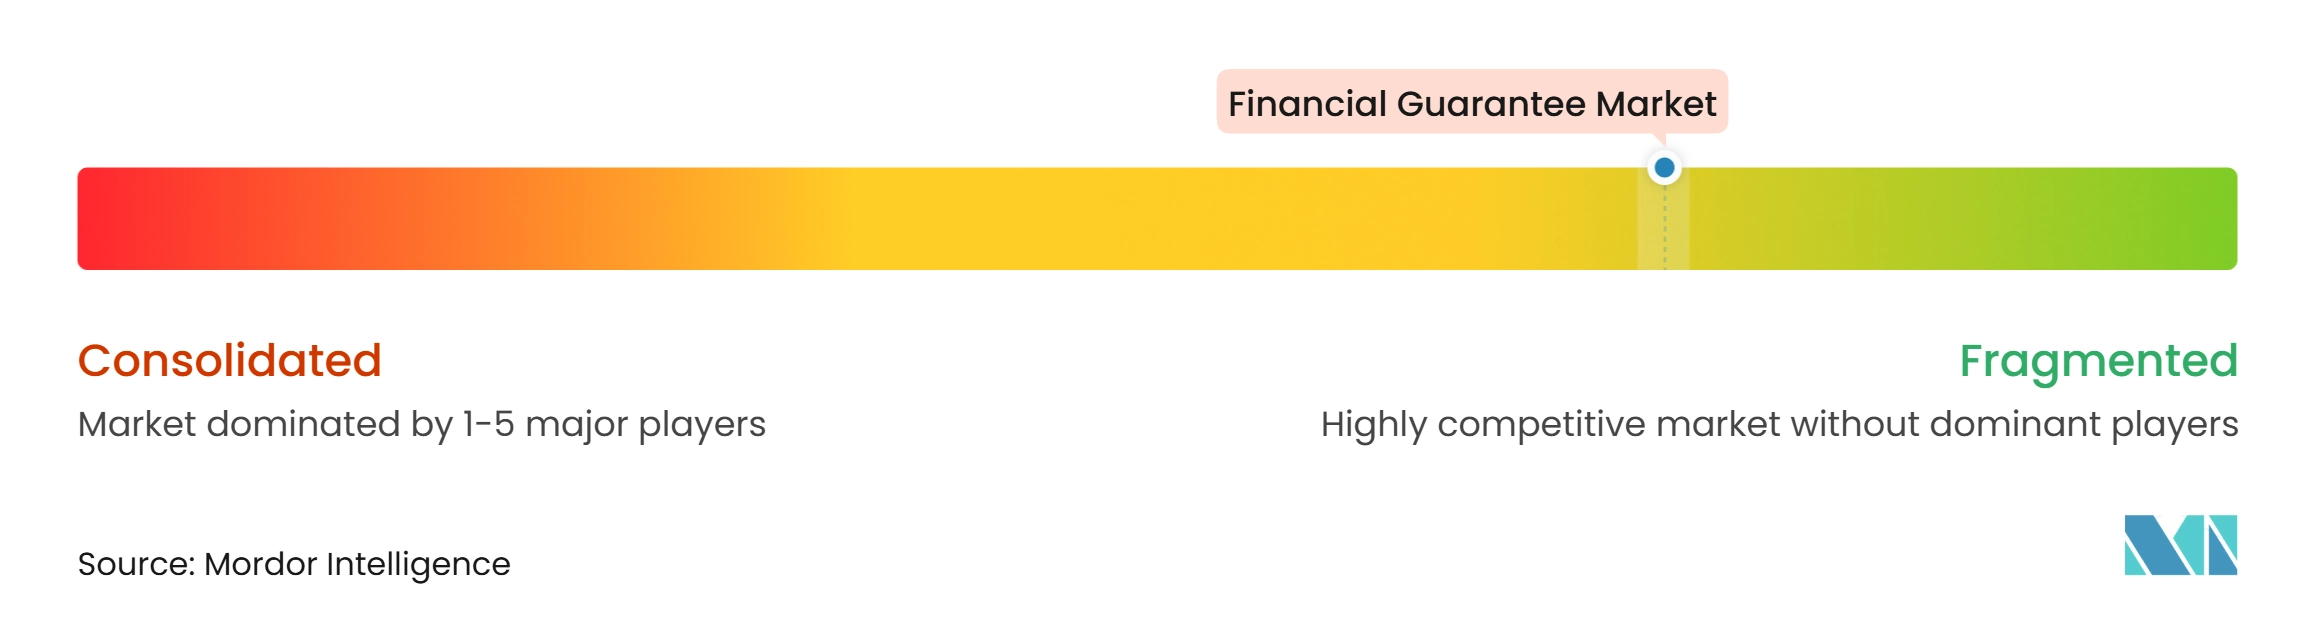
Der Markt für Finanzgarantien ist global fragmentiert, obwohl Produktteilmärkte konzentriert sein können. Geschäftsbanken wie HSBC Holdings, BNP Paribas, JPMorgan Chase, Citigroup, Deutsche Bank und Banco Santander konkurrieren durch geografische Netzwerke, Bilanzkraft und Handelsfinanzierungskapazitäten. Im Juli 2026 lancierten MIGA und Deutsche Bank eine Plattform für Handelsfinanzierungsgarantien in Höhe von 1 Milliarde EUR (1,08 Milliarden USD), die das Nichtzahlungsrisiko bei berechtigten staatseigenen Banken in Schwellen- und Grenzmärkten abdeckt. Die Plattform gibt Deutsche Bank einen wiederholbaren Mechanismus zur Kapazitätserweiterung bei gleichzeitigem Risikomanagement. Banken mit etablierten lokalen Beziehungen sind gut positioniert, um Garantien in mehreren Rechtsordnungen auszustellen oder zu bestätigen.
Das spezialisierte Finanzgarantiesegment hat eine konzentriertere Struktur. Assured Guaranty hielt 2025 einen Anteil von 58,5 % an der US-amerikanischen Neuemissions-Kommunalanleihenversicherung und zeichnete ein Bruttonominalvolumen von 32,9 Milliarden USD. Chubb, Zurich Insurance Group, Arch Capital Group, Tokio Marine Holdings, Liberty Mutual, The Travelers Companies, The Hartford Financial Services Group, CNA Financial Corporation und AIG konkurrieren bei Leistungs-, Angebots- und Vorauszahlungsanleihen. Ihre Wettbewerbsposition hängt von Zeichnungsdisziplin, Risikodiversifizierung, Vertriebsbeziehungen und Schadenmanagement ab. Der Markt für Finanzgarantien profitiert auch von Anbietern, die Kapazitäten bereitstellen können, wo Bankbilanzen oder Länderrisikolimits restriktiv sind.
Der strategische Wettbewerb spiegelt zunehmend digitale Garantieinfrastruktur, Portfolioausstellungsstrukturen und auf KMU zugeschnittene Programme wider. Im Juni 2026 fügte die Weltbankgruppe dem IFC Global Trade Liquidity Program 500 Millionen USD an MIGA-Garantien für das Nichtzahlungsrisiko berechtigter staatseigener Banken hinzu. HSBC war der erste Kreditgeber, der im Rahmen des neuen Rahmens genehmigt wurde, der auf den KMU-Kreditzugang in Ländern mit niedrigem und mittlerem Einkommen ausgerichtet ist. Die Garantieplattform der Weltbankgruppe zielt bis 2030 auf eine jährliche Ausstellung von 20 Milliarden USD ab, was den Wettbewerbsdruck in unterversorgten Märkten erhöht. Europäische Bankenaufsichtsbehörden haben über eine zunehmende Nutzung künstlicher Intelligenz für Kreditscoring und Betrugserkennung berichtet, während globale Leitlinien zur verantwortungsvollen Nutzung zusätzliche Compliance-Anforderungen schaffen. Größere Anbieter sind möglicherweise besser in der Lage, diese Technologie- und Compliance-Anforderungen zu absorbieren.
Marktführer in der Finanzgarantiebranche
-
HSBC Holdings plc
-
BNP Paribas SA
-
JPMorgan Chase and Co.
-
Citigroup Inc.
-
The Industrial and Commercial Bank of China Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Finanzgarantien Unternehmen in diesem Bericht
- HSBC Holdings plc
- BNP Paribas SA
- JPMorgan Chase & Co.
- Citigroup Inc.
- Industrial and Commercial Bank of China Limited (ICBC)
- Standard Chartered plc
- Deutsche Bank AG
- Bank of America Corporation
- Barclays plc
- Banco Santander, S.A.
- Assured Guaranty Ltd.
- Chubb Limited
- Zurich Insurance Group AG
- Liberty Mutual Insurance Group
- Arch Capital Group Ltd.
- The Travelers Companies, Inc.
- The Hartford Financial Services Group, Inc.
- CNA Financial Corporation
- Tokio Marine Holdings, Inc.
- American International Group, Inc. (AIG)
Neueste Industrielle Entwicklungen in Markt für Finanzgarantien
- Juli 2026: MIGA und Deutsche Bank lancierten eine Handelsfinanzierungsgarantieplattform in Höhe von 1 Milliarde EUR (1,08 Milliarden USD), die das Nichtzahlungsrisiko der Deutschen Bank bei Transaktionen mit berechtigten staatseigenen Banken in Schwellen- und Grenzmärkten über eine anfängliche Laufzeit von 3 Jahren mit einer optionalen Verlängerung um 3 Jahre abdeckt.
- Juni 2026: Die Weltbankgruppe fügte dem Global Trade Liquidity Program (GTLP) der IFC 500 Millionen USD an MIGA-Garantien hinzu, um das Nichtzahlungsrisiko berechtigter staatseigener Banken abzudecken. HSBC war der erste Kreditgeber, der im Rahmen des auf den KMU-Kreditzugang in Ländern mit niedrigem und mittlerem Einkommen ausgerichteten Rahmens genehmigt wurde.
- April 2026: MIGA unterzeichnete eine Portfoliogarantievereinbarung von bis zu 1,48 Milliarden USD mit AMEA Power für 23 Projekte im Bereich erneuerbare Energien und Batteriespeicher in Afrika, dem Nahen Osten und Zentralasien. Die Vereinbarung brachte die kumulierte Garantieausstellung von MIGA über 100 Milliarden USD und erweiterte die portfoliobasierte Lieferung.
- April 2026: Die Europäische Investitionsbank und Commerzbank lancierten eine Kooperation, die durch eine Portfoliogarantie in Höhe von 250 Millionen EUR (270 Millionen USD) für Leistungs- und Vorauszahlungsgarantien unterstützt wird, die an europäische Hersteller von Stromnetztausrüstungen ausgegeben werden.
Berichtsumfang des globalen Marktes für Finanzgarantien
Segmentierungsübersicht
| Finanz-/Kreditgarantien |
| Leistungs-/Vertragsgarantien |
| Handelskredit- und kurzfristige Exportgarantien |
| Sonstige lizenzierte Garantieinstrumente |
| Geschäfts- und Universalbanken |
| Private Versicherungs- und Bürgschaftsunternehmen |
| Exportkreditagenturen und staatlich geförderte Garantieinstitutionen |
| Multilaterale und Entwicklungsfinanzierungsinstitutionen |
| Sonstige lizenzierte Finanzgarantieanbieter |
| Mikro- und Kleinunternehmen |
| Mittelgroße Unternehmen |
| Großunternehmen |
| Kurzfristige Garantien (bis zu 1 Jahr) |
| Mittelfristige Garantien (mehr als 1 Jahr bis zu 5 Jahren) |
| Langfristige Garantien (mehr als 5 Jahre) |
| Bau und Infrastruktur |
| Energie und Versorgungsunternehmen |
| Fertigung und Industrie |
| Internationaler Handel, Großhandel und Logistik |
| Staatliche und öffentliche Einrichtungen |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Garantiezweck | Finanz-/Kreditgarantien | |
| Leistungs-/Vertragsgarantien | ||
| Handelskredit- und kurzfristige Exportgarantien | ||
| Sonstige lizenzierte Garantieinstrumente | ||
| Nach Emittentenart | Geschäfts- und Universalbanken | |
| Private Versicherungs- und Bürgschaftsunternehmen | ||
| Exportkreditagenturen und staatlich geförderte Garantieinstitutionen | ||
| Multilaterale und Entwicklungsfinanzierungsinstitutionen | ||
| Sonstige lizenzierte Finanzgarantieanbieter | ||
| Nach Unternehmensgröße | Mikro- und Kleinunternehmen | |
| Mittelgroße Unternehmen | ||
| Großunternehmen | ||
| Nach Garantielaufzeit | Kurzfristige Garantien (bis zu 1 Jahr) | |
| Mittelfristige Garantien (mehr als 1 Jahr bis zu 5 Jahren) | ||
| Langfristige Garantien (mehr als 5 Jahre) | ||
| Nach zugrunde liegenden Schuldnern/Projektbranche | Bau und Infrastruktur | |
| Energie und Versorgungsunternehmen | ||
| Fertigung und Industrie | ||
| Internationaler Handel, Großhandel und Logistik | ||
| Staatliche und öffentliche Einrichtungen | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Finanzgarantien bis 2032 voraussichtlich sein?
Der Sektor wird bis 2032 voraussichtlich 61,8 Milliarden USD erreichen, ausgehend von 43,1 Milliarden USD im Jahr 2027 bei einer CAGR von 7,5 %.
Welcher Garantiezweck hat den größten Marktanteil?
Finanz-/Kreditgarantien haben mit 42,3 % im Jahr 2026 den größten Marktanteil.
Welche Emittentenkategorie wächst am schnellsten?
Exportkreditagenturen und staatlich geförderte Garantieinstitutionen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen.
Warum sind Garantien für kleine und mittlere Unternehmen wichtig?
Sie können das Kreditgeberrisiko reduzieren, wenn kleinen und mittleren Unternehmen herkömmliche Sicherheiten fehlen, obwohl 41 % immer noch mit Ablehnungen bei der Handelsfinanzierung konfrontiert sind.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen, unterstützt durch Handel, Infrastruktur und Energieinvestitionen.
Was schränkt die breitere Akzeptanz von Garantien ein?
Sicherheitenanforderungen, Ausstellungskosten, Rechtsunsicherheit und uneinheitliche Dokumentation können den Zugang verzögern oder verhindern.