
ファイバーグラスフローリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.99 十億米ドル |
| 市場規模 (2031) | 1.28 十億米ドル |
| Growth Rate (2026 - 2031) | 5.34 % |
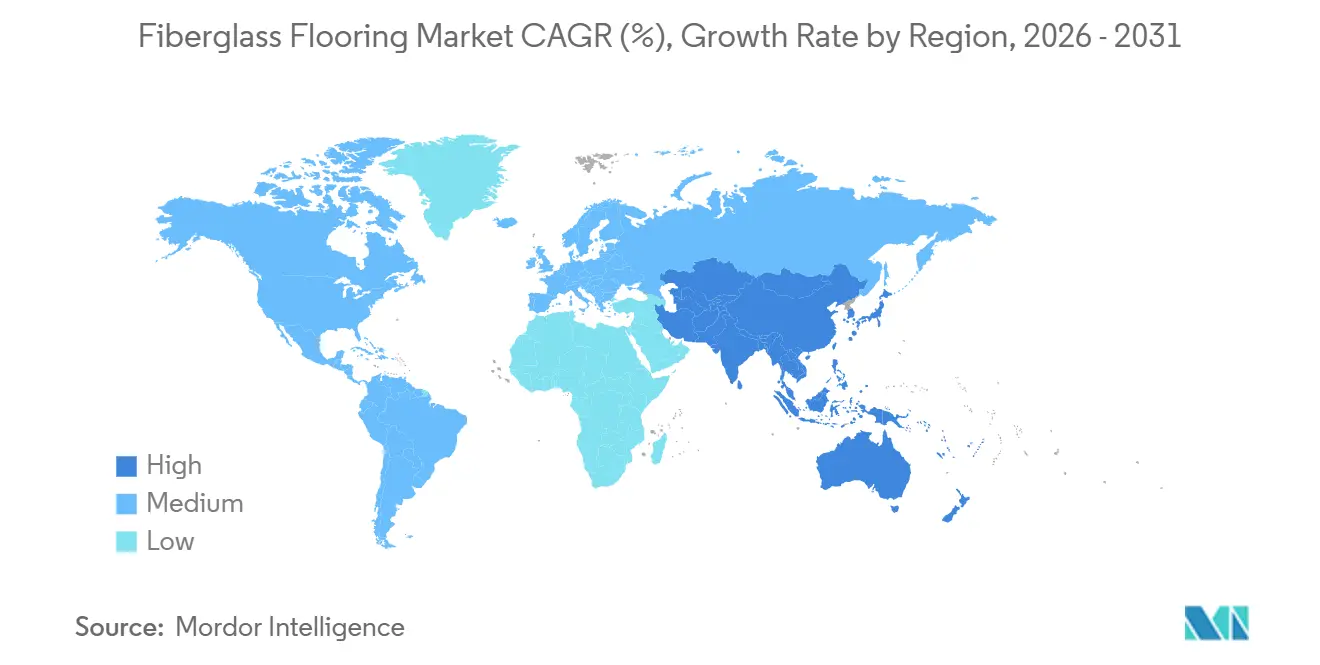
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
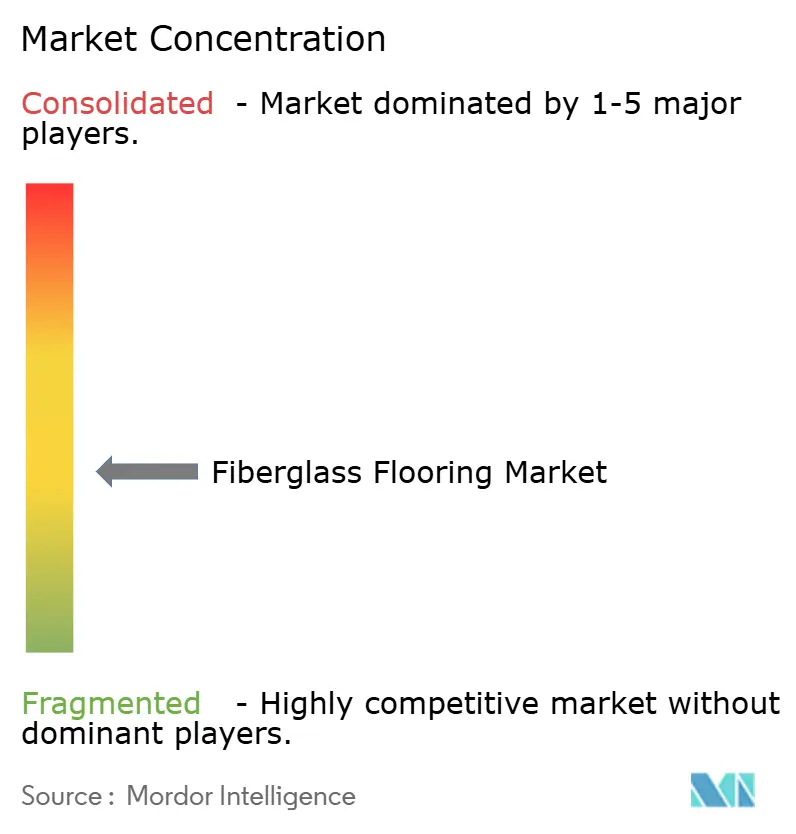
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるファイバーグラスフローリング市場分析
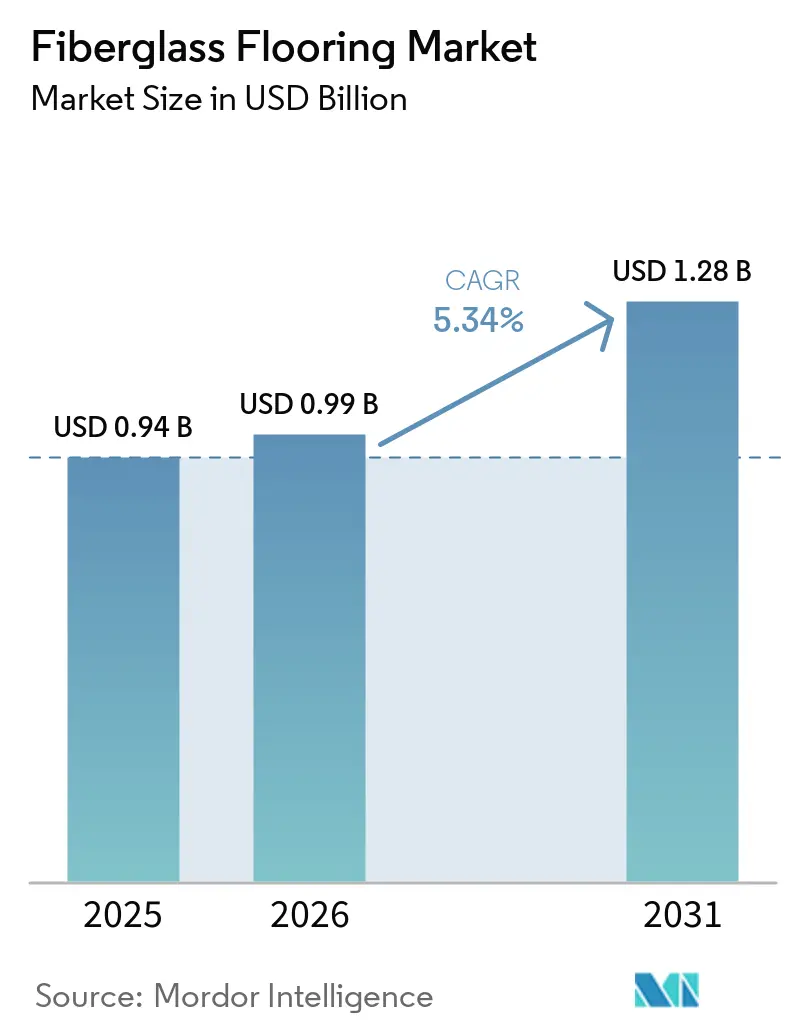
ファイバーグラスフローリング市場規模は、2025年に0.94 ビリオン 米ドル、2026年に0.99 ビリオン 米ドルと予測され、2031年までに1.28 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.34%で成長する見込みです。ファイバーグラスフローリング市場は、新規住宅建設よりも主に商業リノベーション、施設アップグレード、医療施設の近代化によって牽引されています。ファイバーグラス補強は、高トラフィックビルで使用されるラグジュアリービニールタイル(LVT)、ビニールコンポジットタイル(VCT)、ビニールシート製品に寸法安定性をもたらします。これにより、従来のビニールフローリング仕様に影響を与えるカーリング、端部剥離、熱膨張を低減します。これらの特性は、標準的なビニール代替品と比較して商業調達におけるファイバーグラスフローリングの使用を支持します。北米の公共建築物では、老朽化したVCTの交換がファイバーグラスバックLVTへの需要シフトを促進しており、VCTは予算制約のあるプロジェクトの需要を引き続き支えています。
主要レポートのポイント
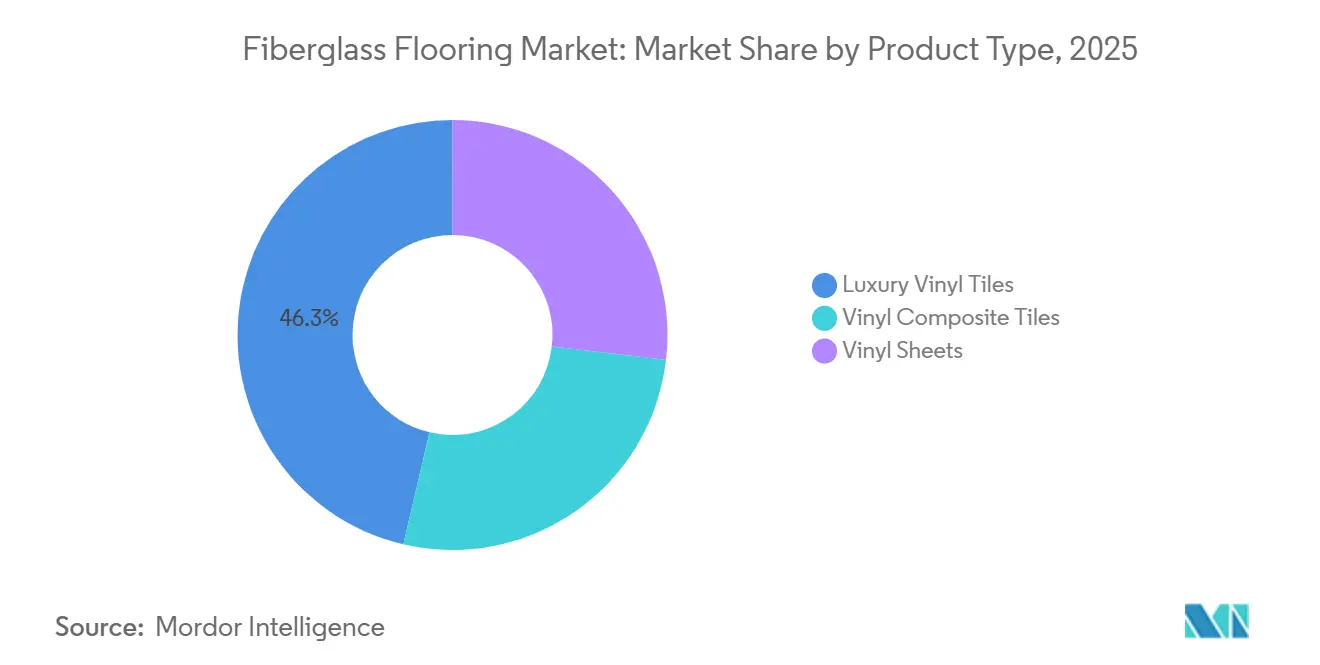
- 製品タイプ別では、ラグジュアリービニールタイルが2025年の収益の46.32%を占め、ビニールコンポジットタイルは2031年にかけてCAGR 6.07%で成長すると予測されています。
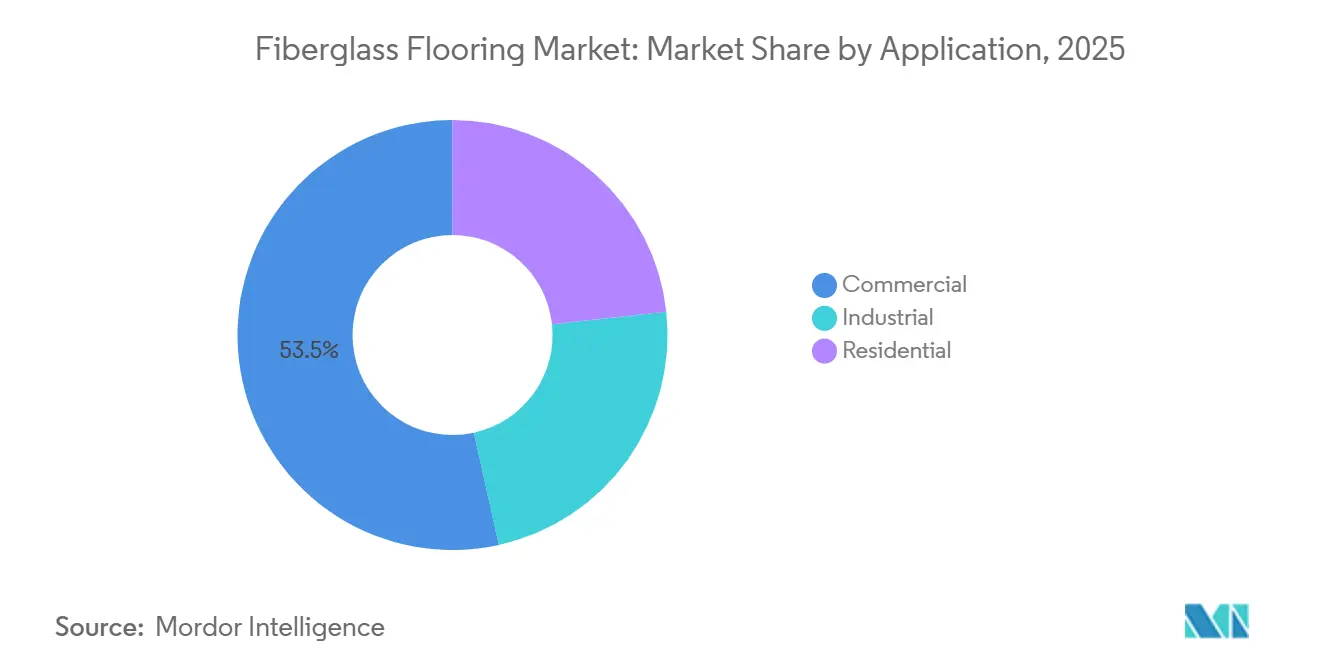
- 用途別では、商業用途が2025年の収益シェアの53.45%を占め、2031年にかけてCAGR 6.31%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の44.83%を占め、2031年にかけてCAGR 6.19%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルファイバーグラスフローリング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防水性および寸法安定性フローリングへの需要 | +1.2% | グローバル | 短期(2年以内) |
| 商業リノベーションおよび施設建設の拡大 | +1.1% | グローバル、アジア太平洋および北米に集中 | 中期(2〜4年) |
| 低メンテナンスおよびアレルゲン対策フローリングへの選好 | +0.8% | グローバル、医療集中市場(北米、EU)での強度が高い | 中期(2〜4年) |
| ファイバーグラスバックラグジュアリービニールフローリングの成長 | +1.0% | グローバル、APACを中心に中東・アフリカ(MEA)へ波及 | 中期(2〜4年) |
| 医療・ホスピタリティ・小売施設の改修 | +0.7% | 北米・EU(先行)、アジア太平洋(新興) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防水性および寸法安定性フローリングへの需要
ファイバーグラスフローリング市場は、通常の温度変動下でも安定したフローリングに対する商業需要によって牽引されています。ファイバーグラス補強は、カーリング、端部浮き、目に見えるサブフロアの不均一性を最小化し、使用中の施設での早期交換につながる可能性があります。医療、フードサービス、教育分野のバイヤーは、商業用暖房・換気・空調(HVAC)条件下での寸法安定性を保証する保証をますます求めています。デジタル印刷技術の進歩により、商業インテリアにおける弾性フローリングとセラミックタイルの視覚的差異が縮小しました。その結果、調達の意思決定は外観だけでなく、寸法性能とメンテナンス要件をますます優先するようになっています。Interfaceは2026年2月に、最長35年のサービス寿命を謳ったポリ塩化ビニル(PVC)フリーのNoravant弾性プラットフォームを発表しました。この動向は、商業環境における低揮発性有機化合物(VOC)、寸法安定性、弾性フローリングへの需要を反映しています。
商業リノベーションおよび施設建設の拡大
ファイバーグラスフローリング市場は、価格に敏感な調達環境において初期コストの障壁に直面しています。ファイバーグラスバックラグジュアリービニールタイル(LVT)およびビニールシート製品は、従来のセラミックタイルや非ゲージビニールに対して20〜40%のプレミアムが生じる場合があります。アジア太平洋新興国、中東、アフリカ、南米のバイヤーは、複数年にわたるメンテナンスコスト削減よりも年間資本予算を優先する場合があります。このダイナミクスは、先進国の商業プロジェクトと新興市場の低コストプロジェクトとの間に異なる購買パターンを生み出しています。2020年から2022年にかけて遅延した設備投資の後に再開されたリノベーションプログラムが、ファイバーグラスフローリング市場を支えています。医療システム、公立学校、政府施設は、蓄積されたフローリング交換需要への対応を続けています。インドは2025年1月の鉱工業生産指数で5.0%の成長を記録し、商業・産業用フローリングへの下流需要を支える製造活動を示しています[1]統計・計画実施省、「鉱工業生産指数、2025年1月」、インド政府、mospi.gov.in。。
低メンテナンスおよびアレルゲン対策フローリングへの選好
ファイバーグラスフローリング市場は、施設管理者が初期購入価格だけでなく長期的な所有コストを評価することで恩恵を受けています。ファイバーグラスバックLVTは、高トラフィックの施設建築物においてビニールコンポジットタイル(VCT)に関連するストリップ・アンド・ワックスのメンテナンスサイクルを削減できます。シームレスで非多孔質のビニール表面は、カーペットを置き換えることで小児医療ユニット、アレルギー治療クリニック、学校のアレルゲン対策要件を満たすことができます。FloorScoreやGREENGUARD Goldなどの認証、公共調達チームが入札評価時に使用できる文書化された基準値を提供します。日本の建築基準法は、新築および改修建築物における室内空気質条件を規制しており、低排出製品仕様への注目が高まっています。これらの要件は、医療調達を超えて施設管理アプリケーションへの需要を拡大させています。
ファイバーグラスバックラグジュアリービニールフローリングの成長
ファイバーグラスフローリング市場は、ファイバーグラスバックLVTが商業仕様ティアにおいてフレキシブルLVTを置き換えるにつれて拡大を続けています。ファイバーグラス層は、製品の厚みを大幅に増加させることなくプランクとタイルを安定させます。このフォーマットは、リジッドストーンプラスチックコンポジット(SPC)やウッドプラスチックコンポジット(WPC)コア製品よりも少ない下地処理で不完全なサブフロアに施工できます。改修プロジェクトでは、広範なサブフロアのレベリングを回避することで、1平方フィートあたり2〜5米ドルの施工コストを削減できます。企業やホスピタリティのインテリアで使用される大判タイルデザインも、非ゲージビニールが一貫して提供できない許容差を必要とします。Mohawk Groupは2026年4月にHero Flooringを買収し、Nike Grindリサイクルコンテンツを使用したゴム製品を含む弾性フローリングブランドをポートフォリオに追加しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガラス繊維、PVC、樹脂、可塑剤コストの変動性 | -0.6% | グローバル | 短期(2年以内) |
| 従来のビニールおよびセラミックフローリングと比較した高い初期コスト | -0.5% | アジア太平洋、中東・アフリカ、南米の新興市場 | 中期(2〜4年) |
| 多層フローリングの使用済み製品リサイクルインフラの不足 | -0.3% | 主に欧州、および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ガラス繊維、PVC、樹脂、可塑剤コストの変動性
ファイバーグラスフローリング市場は、ガラス繊維、PVC樹脂、可塑剤、エネルギーの価格変動にさらされ続けています。PVC樹脂はファイバーグラスバックビニールフローリングの総投入コストの45〜50%を占め、石油化学製品の価格変動が完成品マージンに直接影響します。2025年、欧州メーカーはエネルギーコストの上昇、需要の低下、競合輸入品、稼働率の低下に直面し、地域の供給状況に影響を与えました。2025年9月、中国のガラス繊維メーカーは関税関連の圧力に対応して直接糸価格を5〜10%引き上げました。さらに、化学物質の登録・評価・認可・制限(REACH)規制により、欧州メーカーは従来の代替品より15〜30%高価なフタル酸エステルフリー可塑剤への移行を余儀なくされました。統合されたサプライチェーンと長期的な原材料調達契約は、スポット購入と比較して投入コスト変動へのエクスポージャーを低減できます。
従来のビニールおよびセラミックフローリングと比較した高い初期コスト
ファイバーグラスフローリング市場は、特に価格に敏感な調達環境において初期コストの障壁に直面しています。ファイバーグラスバックLVTおよびビニールシート製品は、従来のセラミックタイルや非ゲージビニールフローリングに対して20〜40%のプレミアムが生じる場合があります。アジア太平洋新興国、中東、アフリカ、南米のバイヤーは、長期的なメンテナンスコスト削減よりも年間資本予算を優先する場合があります。その結果、先進国の商業プロジクトと新興市場のプロジェクトとの間で購買パターンが異なります。例えば、南アジアの中堅デベロッパーは、ファイバーグラスバック製品が1平方フィートあたりの建設予算基準を超える場合、従来のタイルや非ゲージビニールを選択する場合があります。インドやベトナムなどの国々で所得が増加し、衛生・性能要件がより厳格になるにつれて、仕様グレードフローリングのアドレス可能なベースが拡大する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:LVTが価値を牽引し、VCTが施設需要を維持
ラグジュアリービニールタイル(LVT)は2025年の収益の46.32%を占めました。その地位は、寸法安定性、デザインオプション、低メンテナンス要件が価値においてプレミアムを支持する医療、小売、企業インテリアでの使用を反映しています。ビニールコンポジットタイル(VCT)は2026年から2031年にかけてCAGR 6.07%で成長すると予測されており、製品タイプの中で最も速い成長率です。VCTは、初期資本予算が材料選択を左右する公立学校、政府機関、地方自治体の医療施設で引き続き使用されています。その速い成長は、高価値プロジェクトにおけるLVT仕様へのシフトを逆転させるものではありません。むしろ、予算を意識した施設におけるVCTの役割と、LVTが購買基準を超える新興市場での採用を反映しています。
ビニールシートは、病院の廊下、空港のコンコース、食品加工施設、クリーンルームにおけるシームレス施工に引き続き関連性を持っています。これらの環境では、タイルフォーマットが完全に再現できない衛生・安全上の理由からジョイントフリーの表面が必要です。材料開発は、多層ファイバーグラスフローリングに関連する使用済み製品の制約に対処し続けています。2025年の特許出願では、PVCの完全リサイクルを可能にするよう設計された織りファイバーグラス補強を持つ多層PVCカバーリングが説明されました。リサイクル可能なファイバーグラスバックビニールが2028年以前に欧州の公共調達で商業的に利用可能になれば、ファイバーグラスフローリング市場は入札上の優位性を得る可能性があります。この動向は、特に循環性の文書化が性能仕様とともに必要とされるファイバーグラスフローリング市場において、特定の環境調達決定を制限する懸念に対処するものです。リジッドコアストーンプラスチックコンポジット(SPC)製品はLVTカテゴリー内で一定の代替圧力を生み出していますが、その追加的な厚みは既存の床面での改修を複雑にする場合があります。この制限により、商業改修プロジェクトにおけるフレキシブルガラスマットバックLVTの役割が維持されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


用途別:商業用途が市場シェアと成長をリード
商業用途は2025年のファイバーグラスフローリング市場シェアの53.45%を占め、2031年にかけてCAGR 6.31%で成長すると予測されてます。感染管理要件がシームレスで耐薬品性の表面を好むため、医療リノベーション活動がこの地位を支えています。医療提供者は、衛生に適した代替品としてカーペットに代わり患者対応エリアにファイバーグラスバックLVTを選択しています。ホテルは、浴室や廊下での耐湿性を提供するため、客室リノベーションにこのフォーマットを使用しています。小売チェーンも、薄いプロファイルと高トラフィック環境での耐久性を組み合わせているため、標準化された店舗プログラムにグルーダウンLVTを選択しています。これらの用途により、商業需要は住宅建設サイクルへの依存度が低くなっています。
TarkettのReStartプログラムは、再利用またはリサイクルのためにあらゆるメーカーのフローリングを受け入れており、商業入札における循環性の信頼性の関連性を示しています。住宅需要は収益貢献度が低いものの、耐湿性が機能的要件に対応するアジア太平洋の湿潤地域では関連性があります。産業用途は最小の収益基盤を代表しますが、食品加工、医薬品製造、物流施設にサービスを提供しています。これらのエンドユーザーは、車輪付き機器の荷重下での平坦性、耐薬品性、耐久性を必要とします。ファイバーグラスフローリング市場は、標準的なビニールが機器の移動、衛生ルーティン、過酷な現場条件への暴露から生じる運用要件を一貫して満たせない場合に、これらの用途にサービスを提供します。GREENGUARD GoldおよびWELL建築基準のパラメーターに基づくより厳格な揮発性有機化合物(VOC)要件は、商業仕様における認証製品の重要性を高めています。標準グレード製品から認証ファイバーグラスフローリングへのシフトにより、施工面積の対応する増加なしに1平方メートルあたりの収益を増加させることができます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年のファイバーグラスフローリング市場の44.83%を占め、2031年にかけてCAGR 6.19%で成長すると予測されています。中国は商業フィットアウト活動とインフラ投資がフローリング仕様を引き続き支えており、地域最大の貢献国であり続けています。インドのプラダン・マントリ・アワス・ヨジャナ・アーバン2.0は、2024〜25年度に22.0 ラクコア インドルピー(263 ビリオン 米ドル)の配分を受け、手頃な住宅、学校、地域医療施設のパイプラインを支援しています[2]住宅・都市問題省、「プラダン・マントリ・アワス・ヨジャナ・アーバン2.0予算配分」、インド政府、mohua.gov.in。。インドはまた2025年1月の鉱工業生産で5.0%の成長を記録し、商業・産業用フローリングへの需要を支えています。日本の室内空気質要件は認証低排出フローリングへの需要を支えており、LX HausysやNOX Corporationなどのメーカーが国内およびASEAN商業プロジェクトに供給ています。
北米と欧州はアジア太平洋以外で最大の収益創出地域を代表していますが、需要の牽引要因は異なります。北米では、需要は主に1990年代から2000年代初頭に学校、政府建築物、地域医療センターに施工されたビニールコンポジットタイル(VCT)の交換によって牽引されています。交換プロジェクトではファイバーグラスバックラグジュアリービニールタイル(LVT)がますます使用されており、施工済み商業ベース全体での平均販売価格の上昇を支えています。欧州は2025年に建設・リノベーション需要が鈍化しました。Forbo Flooring Systemsは2025年に7億3,820万スイスフラン(824 ミリオン 米ドル)の売上を達成しました。北欧諸国とドイツは文書化された低排出フローリングと環境製品宣言への需要を引き続き示しており、REACH要件は従来の可塑剤配合のコンプライアンスコストを増加させています。
南米、中東、アフリカは仕様グレードのファイバーグラスフローリングにとって初期段階の地域であり続けています。ブラジルは南米の商業建設とホスピタリティリノベーションの最大シェアを占めており、アルゼンチンの経済的不安定さがアップグレードのペースを遅らせています。しかし、アルゼンチンの小売・医療施設は弾性フローリング仕様を引き続き使用しています。サウジアラビアのビジョン2030関連建設プログラムは、ホスピタリティ、医療、空港ターミナルのフィットアウトへの需要を支えています。南アフリカもホスピタリティと民間医療リノベーションプロジェクトを通じて需要に貢献しています。ファイバーグラスフローリング市場は、需要水準が新たな地域製造施設への投資を正当化しない可能性があるため、流通契約の拡大を通じてこれらの地域にサービスを提供できます。このアプローチにより、確立されたサプライヤーは、需要が十分な規模に達する前に製造拠点にコミットすることなく、既存のチャネルを通じて地域プロジェクト需要を満たすことができます。

競合ランドスケープ
ファイバーグラスフローリング市場は中程度に分散しており、グローバルプレーヤーが地域専門企業と競合しています。大手参加者は、コモディティベースの価格競争よりも持続可能な製品の信頼性、表面処理化学、仕様サポートを優先しています。2026年4月、Mohawk GroupはHero Flooringを買収し、Nike Grindリサイクルコンテンツを使用した製品を含む弾性フローリングポートフォリオを拡大しました。この取引は弾性フローリングカテゴリー全体で持続可能性と性能を組み合わせました。東南アジアの医療・教育プロジェクト向けのリサイクルまたはバイオベースの補強材料と認証製品提供に機会が存在します。リサイクル可能性に焦点を当てた製品開発は、グリーンビルディング調達における多層ファイバーグラスフォーマットの採用を制限する可能性のある制約にも対処しています。
デジタル印刷品質、精密施工システム、防汚処理がファイバーグラスフローリング市場の競争を形成していますデジタル印刷は、天然素材に関連する材料調達要件なしに石材や木材の美観を実現します。フローティング施工が適切な場合、クリックロック工法により認定施工業者の労働時間が短縮されます。独自の表面処理により商業オペレーターのメンテナンス間隔が延長されます。デザインライブラリと迅速なカラー開発も、サプライヤーがホスピタリティや企業インテリア仕様の競争で優位に立つのに役立ちます。北米と北欧では、施設バイヤーはしばしばサードパーティの性能認証を必要とします。その結果、ファイバーグラスフローリング市場は、仕様プロセス全体でデザイン選択、製品テスト、文書化されたコンプライアンスをサポートするサプライヤーを優遇します。認証資格のないサプライヤーは、価格比較が始まる前に商業仕様パイプラインへのアクセスを失う可能性があります。
2026年2月、InterfaceはNoravantを初のPVCフリー弾性フローリングプラットフォームとして発表し、ゴムの性能とクレードル・トゥ・クレードル・シルバー認証の多層構造を組み合わせました。同社はこのプラットフォームが最長35年のサービス寿命を提供すると述べています。TarkettはReStartを、再利用またはリサイクルのためにあらゆるメーカーのフローリングを受け入れる引き取りプログラムとして位置付けています。2025年、ForboのFlooring Systems部門は39カ国にわたる商業流通ネットワークを通じて7億3,820万スイスフラン(824 ミリオン 米ドル)の売上を達成しました。ファイバーグラスフローリング市場は、認証された性能、チャネルカバレッジ、製品スチュワードシップを組み合わせるサプライヤーを支持します。地域専門企業は、定義された用途または地域における確立された関係を通じてその地位を維持できます。
ファイバーグラスフローリング業界リーダー
MOHAWK INDUSTRIES, INC.
Shaw Industries Group, Inc.
Tarkett
Gerflor
Mannington Commercial
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Mohawk Groupは、使用済み履物と製造スクラップからのNike Grindリサイクルコンテンツを使用して製造されたゴム製品を中心としたポートフォリオを持つグローバル弾性フローリングブランドであるHero Flooringを買収しました。この買収により、Mohawk Groupの商業フローリングポートフォリオとフィットネス、医療、商業セグメントでのプレゼンスが拡大し、より広いファイバーグラスフローリング市場ランドスケープを支援しています。
- 2026年2月:Interface, Inc.は初のPVCフリー弾性フローリングプラットフォームであるNoravantを発表し、ゴムの性能とクレードル・トゥ・クレードル・シルバー認証の多層構造、最長35年のサービス寿命を組み合わせました。デビュー製品のNoravant Timberは、ゴムフローリングカテゴリーにおける木目デザインを特徴とし、南北アメリカおよび一部のEMEA市場で入手可能です。


グローバルファイバーグラスフローリング市場レポートの範囲
ファイバーグラスフローリングは、樹脂で結合されたガラス繊維から作られた耐久性・耐水性の表面材です。メーカーはこれをスタンドアロンの弾性シートやタイルとして、またはビニールや産業用フローリングの補強コア層として使用します。
ファイバーグラスフローリング市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はラグジュアリービニールタイル、ビニールコンポジットタイル、ビニールシートにセグメント化されています。用途別では、市場は住宅、商業、産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるファイバーグラスフローリングの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ラグジュアリービニールタイル |
| ビニールコンポジットタイル |
| ビニールシート |
| 住宅 |
| 商業 |
| 産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ラグジュアリービニールタイル | |
| ビニールコンポジットタイル | ||
| ビニールシート | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ファイバーグラスフローリング市場の現在の市場規模は?
ファイバーグラスフローリング市場規模は、2025年に0.94 ビリオン 米ドル、2026年に0.99 ビリオン 米ドルと予測され、2031年までに1.28 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.34%で成長する見込みです。
ファイバーグラスフローリングの販売をリードする製品タイプは?
ラグジュアリービニールタイルが2025年の収益シェアの46.32%でリードし、ビニールコンポジットタイルはCAGR 6.07%で最も速い製品成長を記録すると予測されています。
ファイバーグラスフローリングへの需要が最も強い用途は?
商業用途が2025年の収益シェアの53.45%でリードし、2031年にかけてCAGR 6.31%で成長すると予測されています。
ファイバーグラスフローリング需要をリードする地域は?
アジア太平洋が2025年の収益シェアの44.83%を占め、2031年にかけてCAGR 6.19%で拡大すると予測されています。
最終更新日:



