
Taille et part du marché des revêtements de sol en fibre de verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
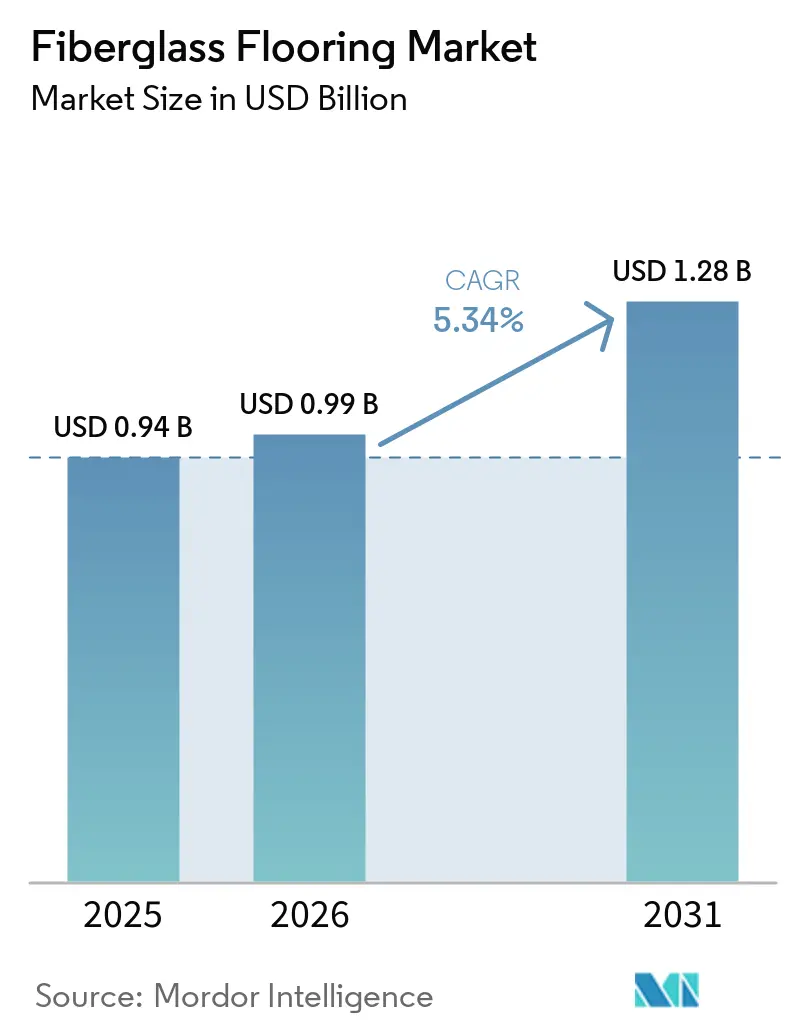
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 1.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de sol en fibre de verre par Mordor Intelligence
La taille du marché des revêtements de sol en fibre de verre est projetée à 0,94 milliard USD en 2025, 0,99 milliard USD en 2026, et devrait atteindre 1,28 milliard USD d'ici 2031, avec un CAGR de 5,34 % de 2026 à 2031. Le marché des revêtements de sol en fibre de verre est principalement porté par les rénovations commerciales, les mises à niveau institutionnelles et la modernisation des établissements de santé, plutôt que par la construction résidentielle neuve. Le renforcement en fibre de verre assure une stabilité dimensionnelle pour les carreaux de vinyle de luxe (LVT), les carreaux composites en vinyle (VCT) et les produits en feuilles de vinyle utilisés dans les bâtiments à fort trafic. Il contribue à réduire le gondolage, le décollement des bords et la dilatation thermique qui peuvent affecter les spécifications des revêtements de sol en vinyle conventionnels. Ces attributs favorisent l'utilisation des revêtements de sol en fibre de verre dans les achats commerciaux par rapport aux alternatives en vinyle standard. Dans les bâtiments publics nord-américains, le remplacement des VCT vieillissants déplace la demande vers les LVT à support en fibre de verre, tandis que les VCT continuent de soutenir la demande pour les projets à budget limité.
Principaux enseignements du rapport
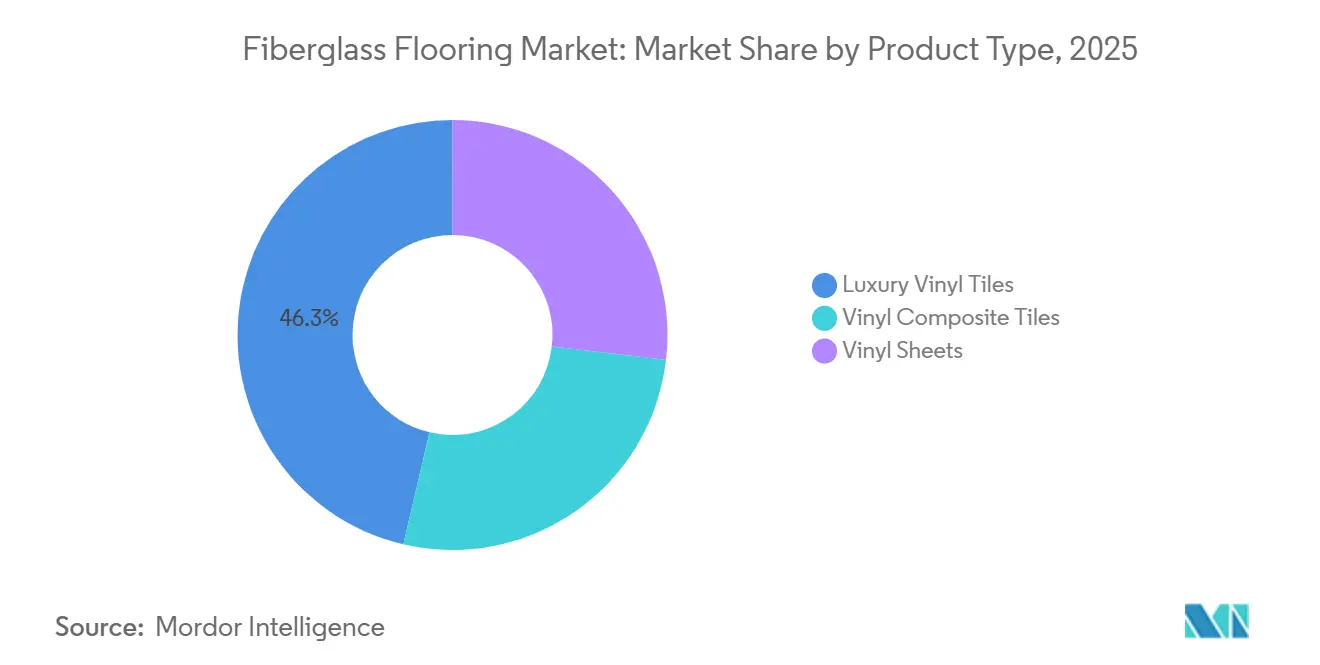
- Par type de produit, les carreaux de vinyle de luxe représentaient 46,32 % du chiffre d'affaires en 2025, tandis que les carreaux composites en vinyle devraient croître à un CAGR de 6,07 % jusqu'en 2031.
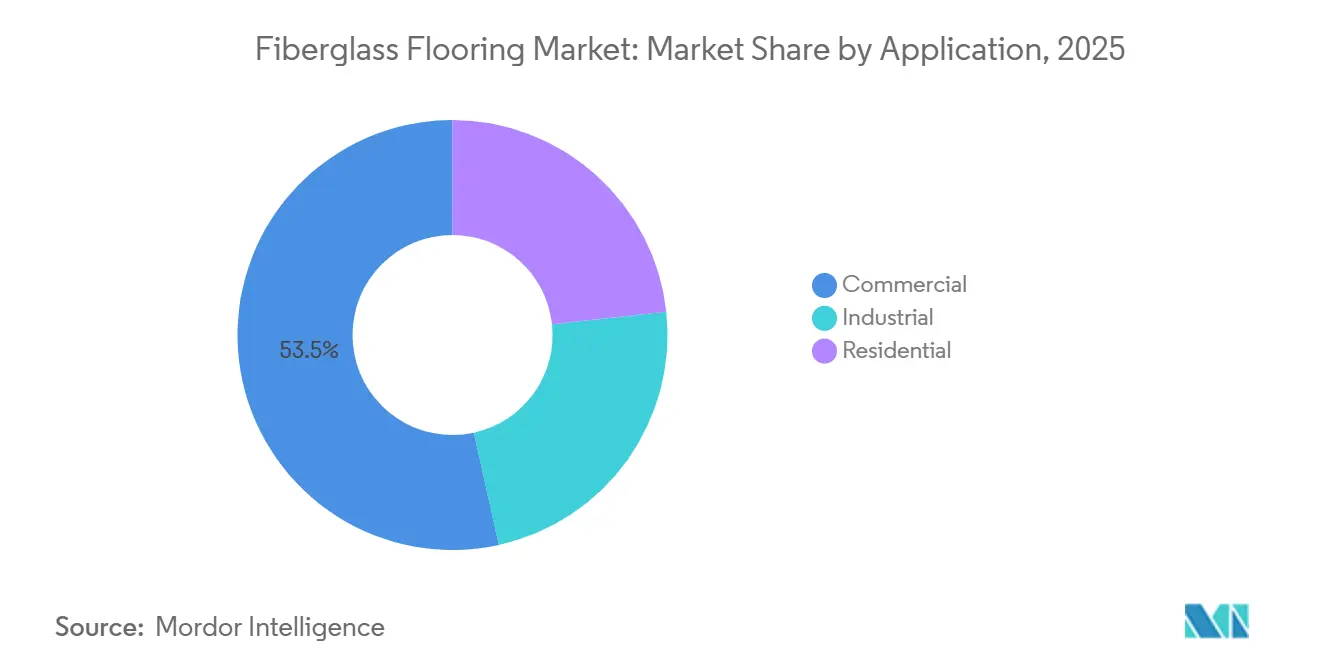
- Par application, les applications commerciales représentaient 53,45 % de la part de chiffre d'affaires en 2025 et devraient se développer à un CAGR de 6,31 % jusqu'en 2031.
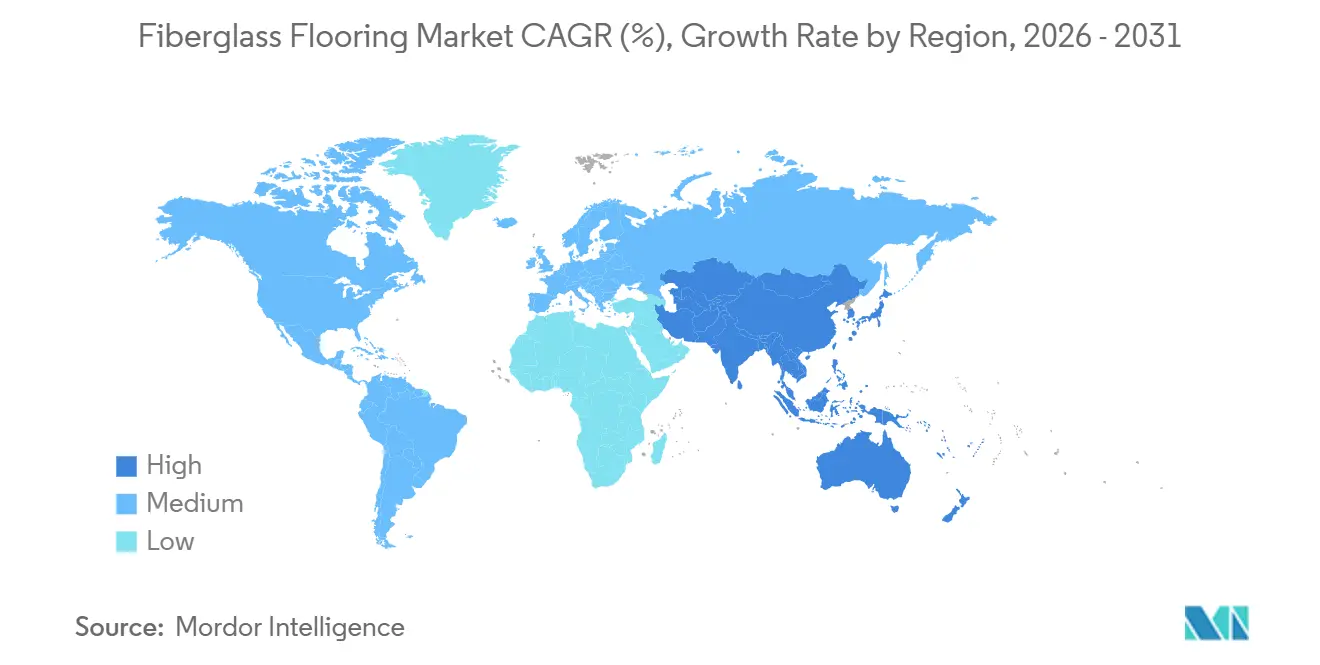
- Par géographie, l'Asie-Pacifique représentait 44,83 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 6,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de revêtements de sol imperméables et dimensionnellement stables | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la rénovation commerciale et de la construction institutionnelle | +1.1% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Préférence pour les revêtements de sol à faible entretien et anti-allergènes | +0.8% | Mondial, avec une intensité dans les marchés à forte concentration de soins de santé (Amérique du Nord, UE) | Moyen terme (2-4 ans) |
| Croissance des revêtements de sol en vinyle de luxe à support en fibre de verre | +1.0% | Mondial, avec l'Asie-Pacifique comme cœur et un rayonnement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Rénovation des établissements de santé, d'hôtellerie et de commerce de détail | +0.7% | Amérique du Nord et UE (en tête), Asie-Pacifique (émergent) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de revêtements de sol imperméables et dimensionnellement stables
Le marché des revêtements de sol en fibre de verre est porté par la demande commerciale de revêtements de sol restant stables dans des conditions normales de fluctuation de température. Le renforcement en fibre de verre minimise le gondolage, le soulèvement des bords et les irrégularités visibles du sous-plancher, qui peuvent entraîner un remplacement prématuré dans les établissements occupés. Les acheteurs dans les secteurs de la santé, de la restauration et de l'éducation exigent de plus en plus des garanties assurant la stabilité dimensionnelle dans des conditions commerciales de chauffage, ventilation et climatisation (CVC). Les avancées en impression numérique ont réduit les différences visuelles entre les revêtements de sol résilients et les carreaux en céramique dans les intérieurs commerciaux. Par conséquent, les décisions d'achat accordent de plus en plus la priorité aux performances dimensionnelles et aux exigences de maintenance plutôt qu'à l'apparence seule. Interface a lancé sa plateforme résiliente Noravant sans chlorure de polyvinyle (PVC) en février 2026, avec une durée de vie déclarée allant jusqu'à 35 ans. Ce développement reflète la demande de revêtements de sol résilients à faible teneur en composés organiques volatils (COV), dimensionnellement stables, dans les environnements commerciaux.
Expansion de la rénovation commerciale et de la construction institutionnelle
Le marché des revêtements de sol en fibre de verre est confronté à un obstacle lié au coût initial dans les environnements d'achat sensibles aux prix. Les carreaux de vinyle de luxe (LVT) à support en fibre de verre et les produits en feuilles de vinyle peuvent afficher une prime de 20 à 40 % par rapport aux carreaux en céramique conventionnels et au vinyle non calibré. Les acheteurs en Asie-Pacifique émergente, au Moyen-Orient, en Afrique et en Amérique du Sud peuvent privilégier les budgets d'investissement annuels plutôt que les économies de maintenance pluriannuelles. Cette dynamique crée des schémas d'achat distincts entre les projets commerciaux développés et les projets à moindre coût dans les marchés émergents. Les programmes de rénovation qui ont repris après le report des dépenses d'investissement entre 2020 et 2022 soutiennent le marché des revêtements de sol en fibre de verre. Les systèmes de santé, les écoles publiques et les établissements gouvernementaux continuent de répondre aux besoins accumulés de remplacement des revêtements de sol. L'Inde a enregistré une croissance de 5,0 % de son indice de production industrielle en janvier 2025, indiquant une activité manufacturière qui soutient la demande en aval de revêtements de sol commerciaux et industriels[1].
Préférence pour les revêtements de sol à faible entretien et anti-allergènes
Le marché des revêtements de sol en fibre de verre bénéficie de l'évaluation par les gestionnaires d'installations des coûts de possession à long terme plutôt que des seuls prix d'achat initiaux. Les LVT à support en fibre de verre peuvent réduire le cycle d'entretien par décapage et cirage associé aux carreaux composites en vinyle (VCT) dans les bâtiments institutionnels à fort trafic. Les surfaces en vinyle sans joint et non poreuses peuvent également répondre aux exigences anti-allergènes dans les unités de soins pédiatriques, les cliniques de traitement des allergies et les écoles en remplaçant la moquette. Des certifications telles que FloorScore et GREENGUARD Gold fournissent des seuils documentés que les équipes d'achat public peuvent utiliser lors des évaluations d'appels d'offres. La loi japonaise sur les normes de construction réglemente les conditions de qualité de l'air intérieur dans les bâtiments neufs et rénovés, renforçant l'attention portée aux spécifications de produits à faibles émissions. Ces exigences étendent la demande au-delà des achats dans le secteur de la santé vers les applications de gestion des installations.
Croissance des revêtements de sol en vinyle de luxe à support en fibre de verre
Le marché des revêtements de sol en fibre de verre continue de se développer à mesure que les LVT à support en fibre de verre remplacent les LVT flexibles dans les niveaux de spécification commerciale. La couche de fibre de verre stabilise les lames et les carreaux sans augmenter sensiblement l'épaisseur du produit. Ce format peut être installé sur des sous-planchers imparfaits avec moins de préparation que les produits à âme rigide en composite pierre-plastique (SPC) ou en composite bois-plastique (WPC). Dans les projets de rénovation, éviter un nivellement extensif du sous-plancher peut réduire les coûts d'installation de 2 à 5 USD par pied carré. Les grands formats de carreaux utilisés dans les intérieurs d'entreprise et d'hôtellerie exigent également des tolérances que le vinyle non calibré ne fournit pas de manière constante. Mohawk Group a acquis Hero Flooring en avril 2026, ajoutant une marque de revêtements de sol résilients à son portefeuille, incluant des produits en caoutchouc fabriqués à partir de matières recyclées Nike Grind.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de la fibre de verre, du PVC, des résines et des plastifiants | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Coût initial plus élevé par rapport au vinyle conventionnel et aux revêtements de sol en céramique | -0.5% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Infrastructure limitée de recyclage en fin de vie pour les revêtements de sol multicouches | -0.3% | Europe principalement, et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de la fibre de verre, du PVC, des résines et des plastifiants
Le marché des revêtements de sol en fibre de verre reste exposé aux fluctuations des prix de la fibre de verre, de la résine PVC, des plastifiants et de l'énergie. La résine PVC représente 45 à 50 % du coût total des intrants pour les revêtements de sol en vinyle à support en fibre de verre, liant directement les mouvements des prix pétrochimiques aux marges sur les produits finis. En 2025, les producteurs européens ont été confrontés à des coûts énergétiques plus élevés, une demande plus faible, des importations concurrentielles et des taux d'utilisation limités, affectant les conditions d'approvisionnement régionales. En septembre 2025, les fabricants chinois de fibre de verre ont augmenté les prix du fil direct de 5 à 10 % en réponse aux pressions liées aux droits de douane. De plus, les réglementations relatives à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) ont incité les producteurs européens à se tourner vers des plastifiants sans phtalates, qui coûtent 15 à 30 % de plus que les alternatives conventionnelles. Les chaînes d'approvisionnement intégrées et les accords d'approvisionnement en matériaux à long terme peuvent réduire l'exposition aux fluctuations des coûts des intrants par rapport aux achats au comptant.
Coût initial plus élevé par rapport au vinyle conventionnel et aux revêtements de sol en céramique
Le marché des revêtements de sol en fibre de verre est confronté à un obstacle lié au coût initial, en particulier dans les environnements d'achat sensibles aux prix. Les LVT à support en fibre de verre et les produits en feuilles de vinyle peuvent afficher une prime de 20 à 40 % par rapport aux carreaux en céramique conventionnels et aux revêtements de sol en vinyle non calibré. Les acheteurs en Asie-Pacifique émergente, au Moyen-Orient, en Afrique et en Amérique du Sud peuvent privilégier les budgets d'investissement annuels plutôt que les économies de maintenance à long terme. Par conséquent, les schémas d'achat diffèrent entre les projets commerciaux développés et les projets dans les marchés émergents. Par exemple, les promoteurs de milieu de gamme en Asie du Sud peuvent choisir des carreaux conventionnels ou du vinyle non calibré lorsque les produits à support en fibre de verre dépassent les seuils budgétaires de construction au mètre carré. À mesure que les revenus augmentent et que les exigences en matière d'hygiène et de performance deviennent plus strictes dans des pays tels que l'Inde et le Vietnam, la base adressable pour les revêtements de sol de qualité spécification peut s'élargir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le LVT ancre la valeur tandis que le VCT soutient la demande institutionnelleLes carreaux de vinyle de luxe (LVT) représentaient 46,32 % du chiffre d'affaires en 2025. Leur position reflète leur utilisation dans les intérieurs de santé, de commerce de détail et d'entreprise, où la stabilité dimensionnelle, les options de design et les exigences de maintenance réduites soutiennent une prime de valeur. Les carreaux composites en vinyle (VCT) devraient croître à un CAGR de 6,07 % de 2026 à 2031, le taux le plus rapide parmi les types de produits. Les VCT restent utilisés dans les écoles publiques, les bureaux gouvernementaux et les établissements de santé municipaux, où les budgets d'investissement initiaux orientent la sélection des matériaux. Leur croissance plus rapide n'inverse pas le glissement vers les spécifications LVT dans les projets à plus haute valeur. Elle reflète plutôt le rôle des VCT dans les institutions soucieuses de leur budget et leur adoption dans les marchés émergents où les LVT dépassent les seuils d'achat.
Les feuilles de vinyle restent pertinentes pour les installations sans joint dans les couloirs d'hôpitaux, les halls d'aéroports, les installations de transformation alimentaire et les salles blanches. Ces environnements nécessitent des surfaces sans joint pour des raisons d'hygiène et de sécurité que les formats en carreaux ne peuvent pas entièrement reproduire. Le développement des matériaux continue de répondre aux contraintes de fin de vie associées aux revêtements de sol en fibre de verre multicouches. Une demande de brevet de 2025 décrivait un revêtement PVC multicouche avec renforcement en fibre de verre tissée conçu pour permettre la recyclabilité complète du PVC. Le marché des revêtements de sol en fibre de verre pourrait obtenir un avantage lors des appels d'offres si le vinyle recyclable à support en fibre de verre devient commercialement disponible dans les marchés publics européens avant 2028. Ce développement répondrait à une préoccupation qui limite certaines décisions d'achat environnemental sur le marché des revêtements de sol en fibre de verre, en particulier lorsque la documentation sur la circularité est requise en parallèle des spécifications de performance. Les produits à âme rigide en composite pierre-plastique (SPC) créent une certaine pression de substitution au sein de la catégorie LVT, mais leur épaisseur accrue peut compliquer les rénovations sur les planchers existants. Cette limitation préserve un rôle pour les LVT flexibles à support en mat de verre dans les projets de rénovation commerciale.

Par application :
les applications commerciales dominent la part de marché et la croissanceLes applications commerciales représentaient 53,45 % de la part du marché des revêtements de sol en fibre de verre en 2025 et devraient croître à un CAGR de 6,31 % jusqu'en 2031. L'activité de rénovation dans le secteur de la santé soutient cette position, car les exigences de contrôle des infections favorisent les surfaces sans joint et résistantes aux produits chimiques. Les prestataires de soins de santé sélectionnent les LVT à support en fibre de verre pour les zones en contact avec les patients comme alternative compatible avec l'hygiène à la moquette. Les hôtels utilisent ce format dans les rénovations de chambres car il offre une résistance à l'humidité dans les salles de bains et les couloirs. Les chaînes de commerce de détail sélectionnent également les LVT collés pour les programmes de magasins standardisés car ils combinent un profil mince avec une durabilité dans les environnements à fort trafic. Ces applications rendent la demande commerciale moins dépendante des cycles de construction résidentielle.
Le programme ReStart de Tarkett accepte les revêtements de sol de tout fabricant pour la réutilisation ou le recyclage, démontrant la pertinence des références de circularité dans les appels d'offres commerciaux. La demande résidentielle reste un contributeur de chiffre d'affaires plus modeste mais est pertinente dans les zones humides d'Asie-Pacifique, où la résistance à l'humidité répond à une exigence fonctionnelle. Les applications industrielles représentent la base de chiffre d'affaires la plus petite mais servent les installations de transformation alimentaire, de fabrication pharmaceutique et de logistique. Ces utilisateurs finaux exigent planéité, résistance chimique et durabilité sous les charges d'équipements à roues. Le marché des revêtements de sol en fibre de verre sert ces applications là où le vinyle standard ne peut pas répondre de manière constante aux exigences opérationnelles découlant des mouvements d'équipements, des routines de désinfection et de l'exposition à des conditions de site exigeantes. Des exigences plus strictes en matière de composés organiques volatils (COV) selon les paramètres GREENGUARD Gold et WELL Building Standard augmentent l'importance des produits certifiés dans les spécifications commerciales. Le glissement résultant des produits de qualité standard vers les revêtements de sol en fibre de verre certifiés peut augmenter le chiffre d'affaires par mètre carré sans augmentation correspondante de la surface installée.
Analyse géographique
Marché du Revêtement de Sol en Fibre de Verre en Asie-Pacifique
L'Asie-Pacifique représentait 44,83 % du marché du revêtement de sol en fibre de verre en 2025 et devrait croître à un CAGR de 6,19 % jusqu'en 2031. La Chine demeure le principal contributeur de la région, l'activité d'aménagement commercial et les investissements dans les infrastructures continuant de soutenir les prescriptions en matière de revêtements de sol. Le programme Pradhan Mantri Awas Yojana Urban 2.0 de l'Inde a reçu une allocation de 2,2 lakh crore INR (26,3 milliards USD) pour 2024-2025, soutenant un pipeline de logements abordables, d'écoles et d'établissements de santé communautaires[2]. L'Inde a également enregistré une croissance de 5,0 % de la production industrielle en janvier 2025, soutenant la demande en revêtements de sol commerciaux et industriels. Les exigences japonaises en matière de qualité de l'air intérieur soutiennent la demande de revêtements de sol certifiés à faibles émissions, tandis que des fabricants tels que LX Hausys et NOX Corporation approvisionnent les projets commerciaux nationaux et de l'ASEAN.
Marché du Revêtement de Sol en Fibre de Verre en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent les régions générant les revenus les plus importants en dehors de l'Asie-Pacifique, bien que leurs moteurs de demande diffèrent. En Amérique du Nord, la demande est principalement portée par le remplacement des dalles vinyle en composition (VCT) installées dans les écoles, les bâtiments gouvernementaux et les centres de santé communautaires au cours des années 1990 et du début des années 2000. Les projets de remplacement font de plus en plus appel au carrelage vinyle de luxe (LVT) à support en fibre de verre, soutenant des prix de vente moyens plus élevés sur l'ensemble du parc commercial installé. L'Europe a connu un ralentissement de la demande en construction et en rénovation en 2025. Forbo Flooring Systems a réalisé un chiffre d'affaires de 738,2 millions CHF (824 millions USD) en 2025. Les pays nordiques et l'Allemagne continuent de manifester une demande pour des revêtements de sol à faibles émissions documentées et des déclarations environnementales de produits, tandis que les exigences REACH augmentent les coûts de conformité pour les formulations de plastifiants conventionnels.
Marché du Revêtement de Sol en Fibre de Verre au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions en phase précoce pour les revêtements de sol en fibre de verre de qualité prescriptive. Le Brésil représente la plus grande part des constructions commerciales et des rénovations hôtelières en Amérique du Sud, tandis que l'instabilité économique en Argentine ralentit le rythme des mises à niveau. Cependant, les établissements de commerce de détail et de santé en Argentine continuent d'utiliser des prescriptions de revêtements de sol résilients. Les programmes de construction liés à la Vision 2030 de l'Arabie Saoudite soutiennent la demande pour les aménagements hôteliers, de santé et de terminaux aéroportuaires. L'Afrique du Sud contribue également à la demande à travers des projets de rénovation dans l'hôtellerie et la santé privée. Le marché du revêtement de sol en fibre de verre peut desservir ces régions grâce à des accords de distribution élargis, les niveaux de demande ne justifiant pas nécessairement des investissements dans de nouvelles installations de fabrication locales. Cette approche permet aux fournisseurs établis de répondre à la demande régionale des projets via les canaux existants, sans s'engager dans une empreinte de fabrication avant que la demande n'atteigne une échelle suffisante.
Paysage concurrentiel
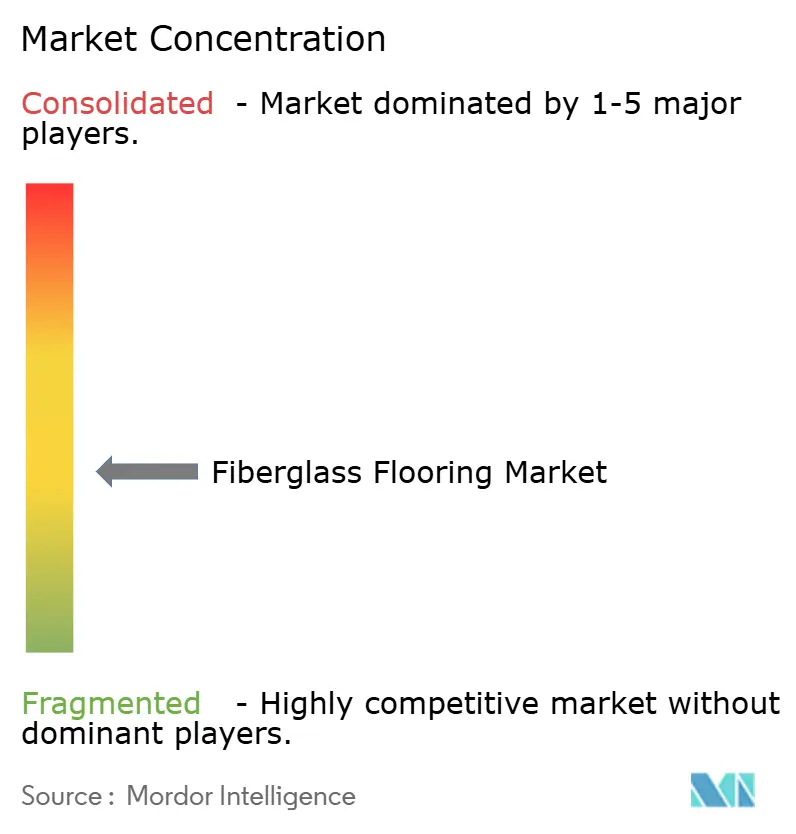
Le marché des revêtements de sol en fibre de verre est modérément fragmenté, avec des acteurs mondiaux en concurrence aux côtés de spécialistes régionaux. Les participants les plus importants privilégient les références de durabilité des produits, la chimie des traitements de surface et le soutien aux spécifications plutôt que la concurrence par les prix sur des produits de base. En avril 2026, Mohawk Group a acquis Hero Flooring, élargissant son portefeuille de revêtements de sol résilients pour inclure des produits intégrant des matières recyclées Nike Grind. La transaction a combiné durabilité et performance dans les catégories de revêtements de sol résilients. Des opportunités existent dans les matériaux de renforcement recyclés ou biosourcés et les offres de produits certifiés pour les projets de santé et d'éducation en Asie du Sud-Est. Le développement de produits axé sur la recyclabilité répond également à une contrainte qui peut limiter l'adoption des formats en fibre de verre multicouches dans les achats de bâtiments verts.
La qualité de l'impression numérique, les systèmes d'installation de précision et les traitements anti-salissures façonnent la concurrence sur le marché des revêtements de sol en fibre de verre. L'impression numérique permet des esthétiques pierre et bois sans les exigences d'approvisionnement en matériaux associées aux surfaces naturelles. Lorsque l'installation flottante est appropriée, l'ingénierie à clipser réduit le temps de main-d'œuvre des installateurs certifiés. Les traitements de surface propriétaires prolongent les intervalles de maintenance pour les opérateurs commerciaux. Les bibliothèques de design et un développement de couleurs plus rapide aident également les fournisseurs à concourir pour les spécifications d'intérieurs hôteliers et d'entreprise. En Amérique du Nord et en Europe du Nord, les acheteurs institutionnels exigent souvent des certifications de performance tierces. Par conséquent, le marché des revêtements de sol en fibre de verre favorise les fournisseurs qui soutiennent la sélection de design, les tests de produits et la conformité documentée tout au long du processus de spécification. Les fournisseurs sans références certifiées peuvent perdre l'accès aux pipelines de spécification commerciale avant même que les comparaisons de prix ne commencent.
En février 2026, Interface a lancé Noravant comme sa première plateforme de revêtements de sol résilients sans PVC, combinant les performances du caoutchouc avec une construction multicouche certifiée Cradle to Cradle Silver. L'entreprise déclare que la plateforme offre une durée de vie allant jusqu'à 35 ans. Tarkett positionne ReStart comme un programme de reprise qui accepte les revêtements de sol de tout fabricant pour la réutilisation ou le recyclage. En 2025, la division Flooring Systems de Forbo a généré des ventes de 738,2 millions CHF (824 millions USD) via un réseau de distribution commerciale couvrant 39 pays. Le marché des revêtements de sol en fibre de verre soutient les fournisseurs qui combinent performance certifiée, couverture des canaux et gestion responsable des produits. Les spécialistes régionaux peuvent maintenir leurs positions grâce à des relations établies dans des applications ou des territoires définis.
Leaders du secteur des revêtements de sol en fibre de verre
-
MOHAWK INDUSTRIES, INC.
-
Shaw Industries Group, Inc.
-
Tarkett
-
Gerflor
-
Mannington Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Revêtement de Sol en Fibre de Verre
- AWI Licensing, LLC
- Beaulieu International Group
- Congoleum
- Forbo Flooring Systems
- Gerflor
- Interface, Inc.
- IVC Group
- Karndean Designflooring
- LG Hausys
- Lico AG
- Mannington Commercial
- Milliken
- MOHAWK INDUSTRIES, INC.
- Novalis
- NOX Corporation
- Shaw Industries Group, Inc.
- Tarkett
Recent Industry Developments in Marché du Revêtement de Sol en Fibre de Verre
- Avril 2026 : Mohawk Group a acquis Hero Flooring, une marque mondiale de revêtements de sol résilients dont le portefeuille est centré sur des produits en caoutchouc fabriqués à partir de matières recyclées Nike Grind provenant de chaussures en fin de vie et de déchets de fabrication. L'acquisition a élargi le portefeuille de revêtements de sol commerciaux de Mohawk Group et sa présence dans les segments fitness, santé et commercial, soutenant le paysage plus large du marché des revêtements de sol en fibre de verre.
- Février 2026 : Interface, Inc. a lancé Noravant, sa première plateforme de revêtements de sol résilients sans PVC, combinant les performances du caoutchouc avec une construction multicouche certifiée Cradle to Cradle Silver et une durée de vie allant jusqu'à 35 ans. Le produit phare, Noravant Timber, présente un design à grain de bois dans la catégorie des revêtements de sol en caoutchouc et est disponible dans les Amériques et certains marchés EMEA.
Périmètre du rapport mondial sur le marché des revêtements de sol en fibre de verre
Le revêtement de sol en fibre de verre est une surface durable et résistante à l'eau fabriquée à partir de fibres de verre liées avec de la résine. Les fabricants l'utilisent comme feuilles ou carreaux résilients autonomes, ou comme couche de renforcement dans les revêtements de sol en vinyle et industriels.
Le marché des revêtements de sol en fibre de verre est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en carreaux de vinyle de luxe, carreaux composites en vinyle et feuilles de vinyle. Par application, le marché est segmenté en résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour les revêtements de sol en fibre de verre dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Carreaux de vinyle de luxe |
| Carreaux composites en vinyle |
| Feuilles de vinyle |
| Résidentiel |
| Commercial |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Carreaux de vinyle de luxe | |
| Carreaux composites en vinyle | ||
| Feuilles de vinyle | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements de sol en fibre de verre ?
La taille du marché des revêtements de sol en fibre de verre est projetée à 0,94 milliard USD en 2025, 0,99 milliard USD en 2026, et devrait atteindre 1,28 milliard USD d'ici 2031, avec un CAGR de 5,34 % de 2026 à 2031.
Quel type de produit domine les ventes de revêtements de sol en fibre de verre ?
Les carreaux de vinyle de luxe ont dominé avec une part de chiffre d'affaires de 46,32 % en 2025, tandis que les carreaux composites en vinyle devraient enregistrer la croissance de produit la plus rapide avec un CAGR de 6,07 %.
Quelle application présente la demande la plus forte pour les revêtements de sol en fibre de verre ?
Les applications commerciales ont dominé avec une part de chiffre d'affaires de 53,45 % en 2025 et devraient croître à un CAGR de 6,31 % jusqu'en 2031.
Quelle région domine la demande de revêtements de sol en fibre de verre ?
L'Asie-Pacifique détenait une part de chiffre d'affaires de 44,83 % en 2025 et devrait se développer à un CAGR de 6,19 % jusqu'en 2031.