
Marktgröße und Marktanteil für Fiberglas-Bodenbeläge
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fiberglas-Bodenbeläge von Mordor Intelligence
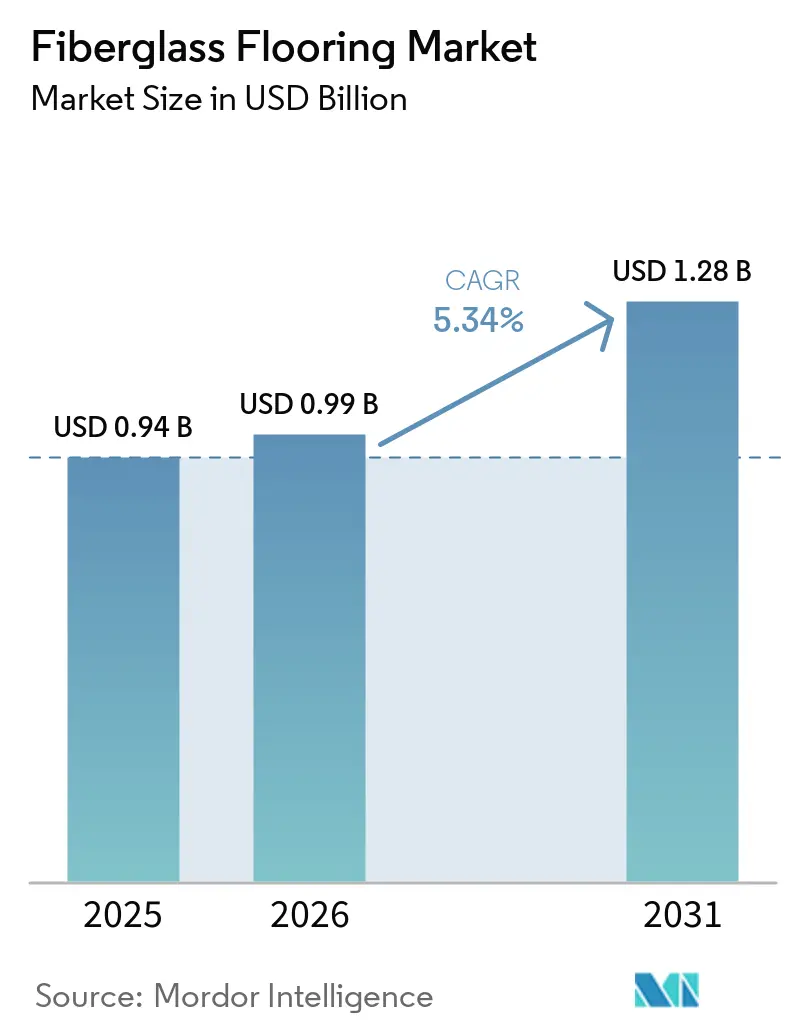
Die Marktgröße für Fiberglas-Bodenbeläge wird für 2025 auf 0,94 Milliarden USD, für 2026 auf 0,99 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,28 Milliarden USD erreichen, mit einer CAGR von 5,34 % von 2026 bis 2031. Der Markt für Fiberglas-Bodenbeläge wird in erster Linie durch gewerbliche Renovierungen, institutionelle Modernisierungen und die Modernisierung des Gesundheitswesens angetrieben, weniger durch den Neubau von Wohngebäuden. Die Glasfaserverstärkung sorgt für Dimensionsstabilität bei Luxury Vinyl Tiles (LVT), Vinyl Composite Tiles (VCT) und Vinylbahnen, die in stark frequentierten Gebäuden eingesetzt werden. Sie trägt dazu bei, Verwölbungen, Kantenablösungen und Wärmeausdehnung zu reduzieren, die herkömmliche Vinylbodenbeläge beeinträchtigen können. Diese Eigenschaften unterstützen den Einsatz von Fiberglas-Bodenbelägen in der gewerblichen Beschaffung im Vergleich zu Standard-Vinylalternativen. In nordamerikanischen öffentlichen Gebäuden verlagert der Austausch von alterndem VCT die Nachfrage hin zu glasfaserverstärktem LVT, während VCT weiterhin die Nachfrage für budgetbeschränkte Projekte bedient.
Wichtigste Erkenntnisse des Berichts
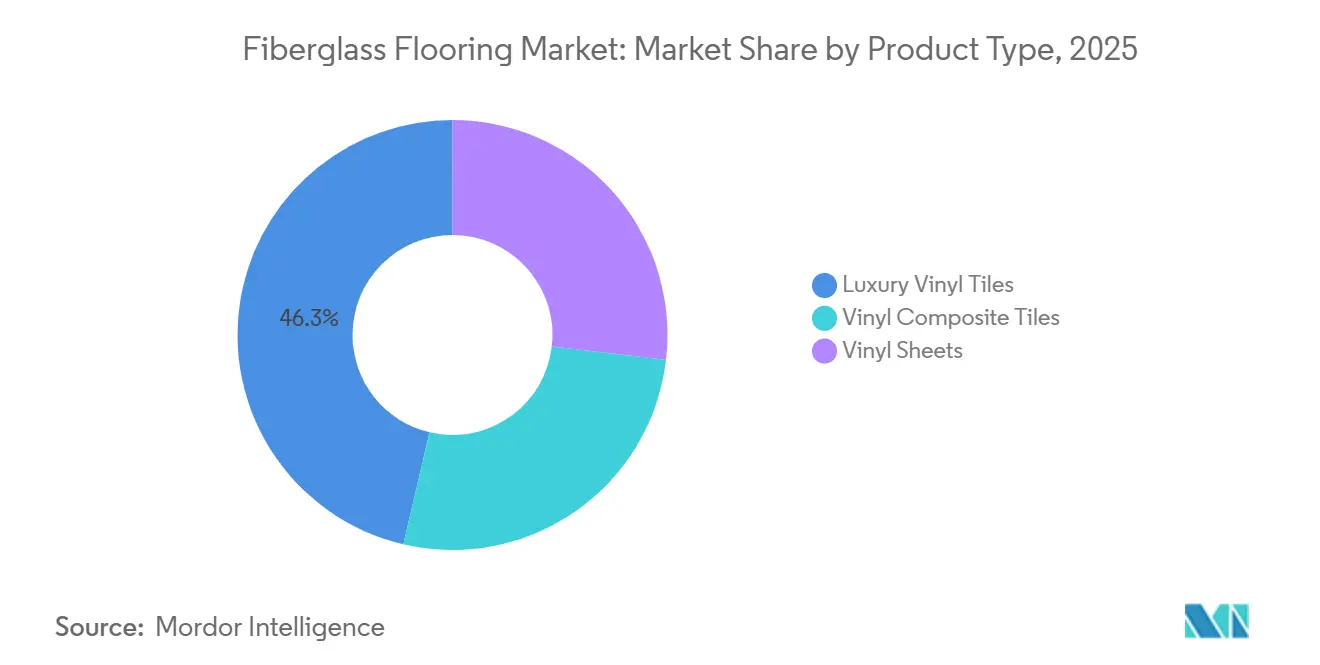
- Nach Produkttyp entfielen im Jahr 2025 46,32 % des Umsatzes auf Luxury Vinyl Tiles, während Vinyl Composite Tiles bis 2031 voraussichtlich mit einer CAGR von 6,07 % wachsen werden.
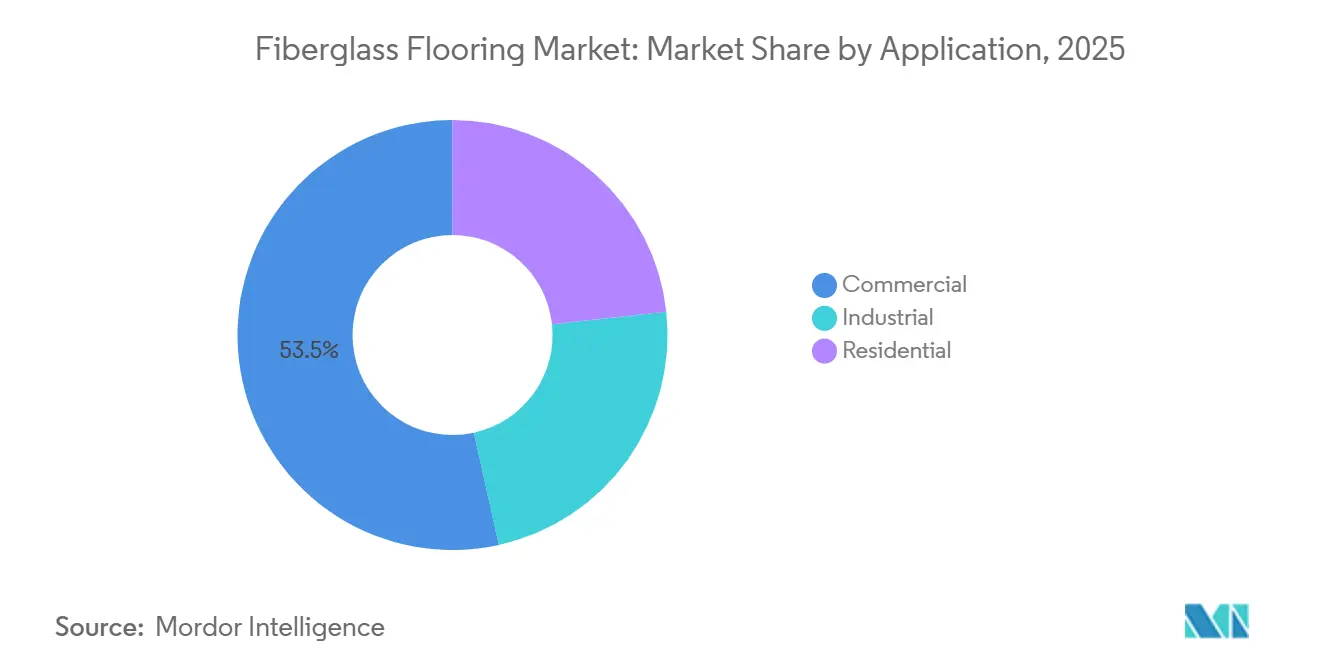
- Nach Anwendung entfielen im Jahr 2025 53,45 % des Umsatzanteils auf gewerbliche Anwendungen, die bis 2031 voraussichtlich mit einer CAGR von 6,31 % wachsen werden.
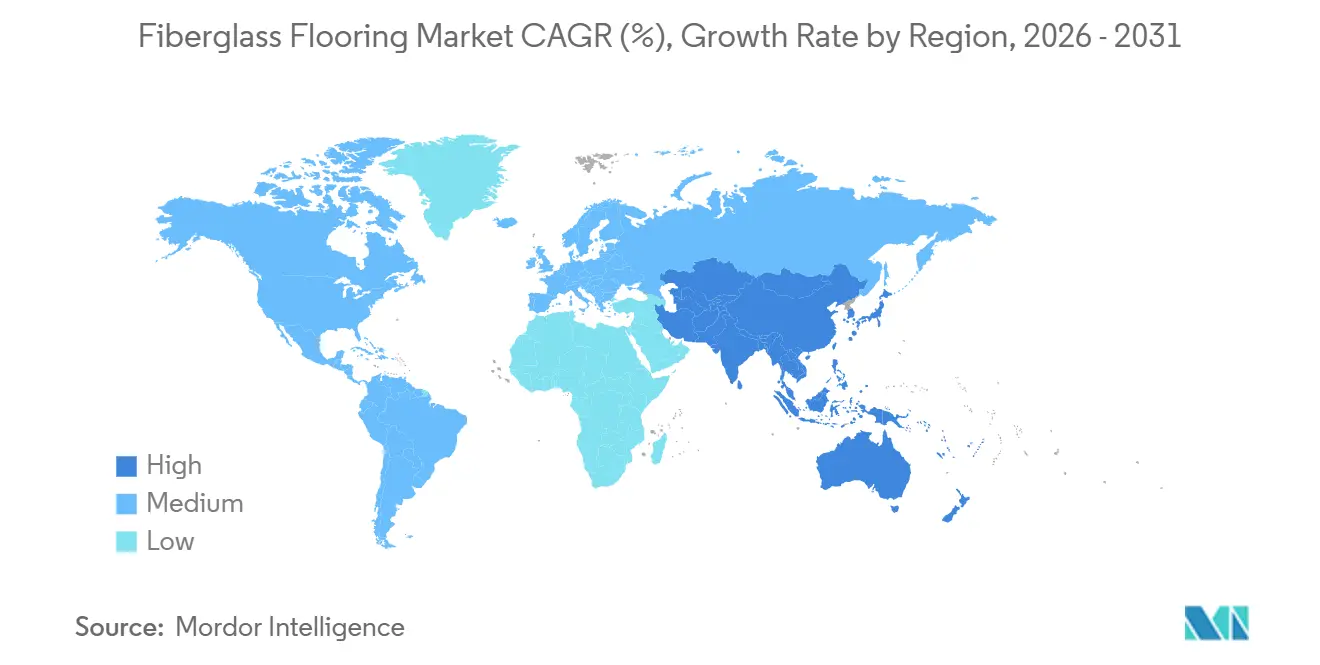
- Nach Geografie entfielen im Jahr 2025 44,83 % des Umsatzes auf Asien-Pazifik, das bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Fiberglas-Bodenbeläge
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Nachfrage nach wasserdichten und dimensionsstabilen Bodenbelägen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung gewerblicher Renovierungen und institutioneller Bauprojekte | +1.1% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Präferenz für wartungsarme und allergenarme Bodenbeläge | +0.8% | Global, mit Schwerpunkt in gesundheitsintensiven Märkten (Nordamerika, EU) | Mittelfristig (2–4 Jahre) |
| Wachstum von glasfaserverstärkten Luxury Vinyl Bodenbelägen | +1.0% | Global, APAC als Kernmarkt mit Ausstrahlungseffekten auf den Nahen Osten und Afrika (MEA) | Mittelfristig (2–4 Jahre) |
| Nachrüstung von Gesundheits-, Gastronomie- und Einzelhandelseinrichtungen | +0.7% | Nordamerika und EU (führend), APAC (aufstrebend) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach wasserdichten und dimensionsstabilen Bodenbelägen
Der Markt für Fiberglas-Bodenbeläge wird durch die gewerbliche Nachfrage nach Bodenbelägen angetrieben, die bei normalen Temperaturschwankungen stabil bleiben. Die Glasfaserverstärkung minimiert Verwölbungen, Kantenabhebungen und sichtbare Unebenheiten des Unterbodens, die in belegten Einrichtungen zu einem frühzeitigen Austausch führen können. Käufer aus dem Gesundheitswesen, der Gastronomie und dem Bildungsbereich fordern zunehmend Garantien, die Dimensionsstabilität unter gewerblichen Heizungs-, Lüftungs- und Klimaanlagen (HVAC)-Bedingungen gewährleisten. Fortschritte im Digitaldruck haben die optischen Unterschiede zwischen elastischen Bodenbelägen und Keramikfliesen in gewerblichen Innenräumen verringert. Infolgedessen priorisieren Beschaffungsentscheidungen zunehmend Dimensionsleistung und Wartungsanforderungen gegenüber dem Erscheinungsbild allein. Interface stellte im Februar 2026 seine PVC-freie Noravant-Plattform für elastische Bodenbeläge vor, mit einer angegebenen Nutzungsdauer von bis zu 35 Jahren. Diese Entwicklung spiegelt die Nachfrage nach emissionsarmen, dimensionsstabilen, elastischen Bodenbelägen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) in gewerblichen Umgebungen wider.
Ausweitung gewerblicher Renovierungen und institutioneller Bauprojekte
Der Markt für Fiberglas-Bodenbeläge sieht sich in preissensiblen Beschaffungsumgebungen mit einer Erstkosten-Hürde konfrontiert. Glasfaserverstärkte Luxury Vinyl Tiles (LVT) und Vinylbahnen können einen Aufpreis von 20–40 % gegenüber herkömmlichen Keramikfliesen und ungeeichtem Vinyl aufweisen. Käufer im aufstrebenden Asien-Pazifik, im Nahen Osten, in Afrika und in Südamerika priorisieren möglicherweise jährliche Kapitalbudgets gegenüber mehrjährigen Wartungseinsparungen. Diese Dynamik schafft unterschiedliche Kaufmuster zwischen entwickelten gewerblichen Projekten und kostengünstigeren Projekten in Schwellenmärkten. Renovierungsprogramme, die nach verzögerten Kapitalausgaben zwischen 2020 und 2022 wieder aufgenommen wurden, stützen den Markt für Fiberglas-Bodenbeläge. Gesundheitssysteme, öffentliche Schulen und Regierungseinrichtungen setzen weiterhin angesammelten Bedarf an Bodenbelagsersatz um. Indien verzeichnete im Januar 2025 ein Wachstum von 5,0 % in seinem Index der Industrieproduktion, was auf Fertigungsaktivitten hindeutet, die die nachgelagerte Nachfrage nach gewerblichen und industriellen Bodenbelägen stützen[1]Ministerium für Statistik und Programmumsetzung, „Index der Industrieproduktion, Januar 2025,” Regierung von Indien, mospi.gov.in..
Präferenz für wartungsarme und allergenarme Bodenbeläge
Der Markt für Fiberglas-Bodenbeläge profitiert davon, dass Facility-Manager langfristige Betriebskosten statt nur den Anschaffungspreis bewerten. Glasfaserverstärktes LVT kann den mit Vinyl Composite Tiles (VCT) in stark frequentierten institutionellen Gebäuden verbundenen Abzieh- und Wachszyklus reduzieren. Nahtlose, nicht poröse Vinylbeläge können auch Allergenanforderungen in pädiatrischen Gesundheitseinheiten, Allergiebehandlungskliniken und Schulen erfüllen, indem sie Teppich ersetzen. Zertifizierungen wie FloorScore und GREENGUARD Gold bieten dokumentierte Schwellenwerte, die öffentliche Beschaffungsteams bei Ausschreibungsbewertungen nutzen können. Das japanische Gebäudestandard-Gesetz regelt die Innenraumluftqualität in neuen und renovierten Gebäuden und erhöht die Aufmerksamkeit für emissionsarme Produktspezifikationen. Diese Anforderungen weiten die Nachfrage über die Beschaffung im Gesundheitswesen hinaus auf Anwendungen im Facility Management aus.
Wachstum von glasfaserverstärkten Luxury Vinyl Bodenbelägen
Der Markt für Fiberglas-Bodenbeläge wächst weiter, da glasfaserverstärktes LVT flexibles LVT in gewerblichen Spezifikationsstufen ersetzt. Die Glasfaserschicht stabilisiert Planken und Fliesen, ohne die Produktdicke wesentlich zu erhöhen. Dieses Format kann mit weniger Vorbereitung als starre Stein-Kunststoff-Verbund (SPC)- oder Holz-Kunststoff-Verbund (WPC)-Kernprodukte über unebenen Unterböden verlegt werden. Bei Nachrüstprojekten kann das Vermeiden einer umfangreichen Unterbodenausgleichung die Installationskosten um 2–5 USD pro Quadratfuß senken. Großformatige Fliesendesigns in Unternehmens- und Hotelinterieurs erfordern ebenfalls Toleranzen, die ungeeichtes Vinyl nicht konsistent bieten kann. Mohawk Group erwarb im April 2026 Hero Flooring und ergänzte damit sein Portfolio um eine Marke für elastische Bodenbeläge, einschließlich Gummiprodukten aus Nike Grind-Recyclingmaterial.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität bei den Kosten für Glasfaser, PVC, Harz und Weichmacher | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Höhere Anfangskosten im Vergleich zu herkömmlichen Vinyl- und Keramikbodenbelägen | -0.5% | Schwellenmärkte in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte End-of-Life-Recyclinginfrastruktur für mehrschichtige Bodenbeläge | -0.3% | Vorwiegend Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei den Kosten für Glasfaser, PVC, Harz und Weichmacher
Der Markt für Fiberglas-Bodenbeläge bleibt Schwankungen bei den Preisen für Glasfaser, PVC-Harz, Weichmacher und Energie ausgesetzt. PVC-Harz macht 45–50 % der gesamten Inputkosten für glasfaserverstärkte Vinylbodenbeläge aus und verknüpft petrochemische Preisbewegungen direkt mit den Margen für Fertigprodukte. Im Jahr 2025 sahen sich europäische Hersteller mit höheren Energiekosten, geringerer Nachfrage, wettbewerbsfähigen Importen und eingeschränkten Betriebsraten konfrontiert, was die regionalen Versorgungsbedingungen beeinträchtigte. Im September 2025 erhöhten chinesische Glasfaserhersteller die Direktgarnpreise um 5–10 % als Reaktion auf tarifbedingte Belastungen. Darüber hinaus veranlassten die REACH-Verordnungen (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) europäische Hersteller, auf phthalatfreie Weichmacher umzusteigen, die 15–30 % mehr kosten als herkömmliche Alternativen. Integrierte Lieferketten und langfristige Materialbeschaffungsvereinbarungen können die Anfälligkeit gegenüber Inputkostenschwankungen im Vergleich zum Spotmarkt-Einkauf reduzieren.
Höhere Anfangskosten im Vergleich zu herkömmlichen Vinyl- und Keramikbodenbelägen
Der Markt für Fiberglas-Bodenbeläge sieht sich mit einer Vorabkostenhürde konfrontiert, insbesondere in preissensiblen Beschaffungsumgebungen. Glasfaserverstärkte LVT- und Vinylbahnenprodukte können einen Aufpreis von 20–40 % gegenüber herkömmlichen Keramikfliesen und ungeeichtem Vinylboden aufweisen. Käufer im aufstrebenden Asien-Pazifik, im Nahen Osten, in Afrika und in Südamerika priorisieren möglicherweise jährliche Kapitalbudgets gegenüber langfristigen Wartungseinsparungen. Infolgedessen unterscheiden sich die Kaufmuster zwischen entwickelten gewerblichen Projekten und Projekten in Schwellenmärkten. Beispielsweise können mittelständische Bauträger in Südasien herkömmliche Fliesen oder ungeeichtes Vinyl wählen, wenn glasfaserverstärkte Produkte die Baukostenbudgets pro Quadratfuß überschreiten. Mit steigendem Einkommen und strengeren Hygiene- und Leistungsanforderungen in Ländern wie Indien und Vietnam könnte sich die adressierbare Basis für spezifikationsgerechte Bodenbeläge ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: LVT verankert den Wert, während VCT die institutionelle Nachfrage aufrechterhält
Luxury Vinyl Tiles (LVT) entfielen im Jahr 2025 auf 46,32 % des Umsatzes. Diese Position spiegelt ihren Einsatz in Gesundheitseinrichtungen, im Einzelhandel und in Unternehmensinterieurs wider, wo Dimensionsstabilität, Designoptionen und geringere Wartungsanforderungen einen Mehrwert begründen. Vinyl Composite Tiles (VCT) werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,07 % wachsen, der schnellsten Rate unter den Produkttypen. VCT wird weiterhin in öffentlichen Schulen, Regierungsbüros und kommunalen Gesundheitseinrichtungen eingesetzt, wo anfängliche Kapitalbudgets die Materialauswahl bestimmen. Das schnellere Wachstum kehrt die Verlagerung hin zu LVT-Spezifikationen in höherwertigen Projekten nicht um. Stattdessen spiegelt es die Rolle von VCT in budgetbewussten Institutionen und seine Einführung in Schwellenmärkten wider, wo LVT die Kaufschwellen überschreitet.
Vinylbahnen bleiben für nahtlose Installationen in Krankenhauskorridoren, Flughafenkonkoursen, Lebensmittelverarbeitungsanlagen und Reinräumen relevant. Diese Umgebungen erfordern aus Hygiene- und Sicherheitsgründen fugenfreie Oberflächen, die Fliesenformate nicht vollständig replizieren können. Die Materialentwicklung befasst sich weiterhin mit End-of-Life-Einschränkungen im Zusammenhang mit mehrschichtigen Fiberglas-Bodenbelägen. Eine Patentanmeldung aus dem Jahr 2025 beschrieb eine mehrschichtige PVC-Abdeckung mit gewebter Glasfaserverstärkung, die eine vollständige Recyclingfähigkeit von PVC ermöglichen soll. Der Markt für Fiberglas-Bodenbeläge könnte einen Ausschreibungsvorteil erzielen, wenn recyclingfähiges glasfaserverstärktes Vinyl vor 2028 in der europäischen öffentlichen Beschaffung kommerziell verfügbar wird. Diese Entwicklung würde ein Anliegen ansprechen, das bestimmte umweltbezogene Beschaffungsentscheidungen im Markt für Fiberglas-Bodenbeläge einschränkt, insbesondere dort, wo Kreislaufdokumentation neben Leistungsspezifikationen erforderlich ist. Starre Stein-Kunststoff-Verbund (SPC)-Produkte erzeugen einen gewissen Substitutionsdruck innerhalb der LVT-Kategorie, aber ihre zusätzliche Dicke kann Renovierungen auf bestehenden Böden erschweren. Diese Einschränkung bewahrt eine Rolle für flexibles glasmattenverstärktes LVT in gewerblichen Nachrüstprojekten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Gewerbliche Anwendungen führen Marktanteil und Wachstum an
Gewerbliche Anwendungen entfielen im Jahr 2025 auf 53,45 % des Marktanteils für Fiberglas-Bodenbeläge und werden bis 2031 voraussichtlich mit einer CAGR von 6,31 % wachsen. Renovierungsaktivitäten im Gesundheitswesen stützen diese Position, da Infektionskontrollanforderungen nahtlose, chemikalienbeständige Oberflächen begünstigen. Gesundheitsdienstleister wählen glasfaserverstärktes LVT für patientennahe Bereiche als hygienekompatible Alternative zu Teppich. Hotels nutzen dieses Format bei Gästezimmerrenovierungen, da es Feuchtigkeitsbeständigkeit in Badezimmern und Korridoren bietet. Einzelhandelsketten wählen ebenfalls verklebtes LVT für standardisierte Ladenprogramme, da es ein dünnes Profil mit Langlebigkeit in stark frequentierten Umgebungen verbindet. Diese Anwendungen machen die gewerbliche Nachfrage weniger abhängig von Wohnbauzyklen.
Das ReStart-Programm von Tarkett nimmt Bodenbeläge jedes Herstellers zur Wiederverwendung oder zum Recycling an und demonstriert damit die Relevanz von Kreislaufwirtschaftsnachweisen in gewerblichen Ausschreibungen. Die Wohnraumnachfrage bleibt ein kleinerer Umsatzbeitrag, ist jedoch in feuchten Asien-Pazifik-Standorten relevant, wo Feuchtigkeitsbeständigkeit eine funktionale Anforderung erfüllt. Industrielle Anwendungen stellen die kleinste Umsatzbasis dar, bedienen jedoch Lebensmittelverarbeitungs-, Pharmahersteller- und Logistikeinrichtungen. Diese Endnutzer benötigen Ebenheit, Chemikalienbeständigkeit und Langlebigkeit unter Radfahrzeuglasten. Der Markt für Fiberglas-Bodenbeläge bedient diese Anwendungen, wo Standard-Vinyl die betrieblichen Anforderungen aus Gerätebewegungen, Sanitätroutinen und der Exposition gegenüber anspruchsvollen Standortbedingungen nicht konsistent erfüllen kann. Strengere Anforderungen an flüchtige organische Verbindungen (VOC) gemäß GREENGUARD Gold und WELL Building Standard-Parametern erhöhen die Bedeutung zertifizierter Produkte in gewerblichen Spezifikationen. Die daraus resultierende Verlagerung von Standardprodukten zu zertifizierten Fiberglas-Bodenbelägen kann den Umsatz pro Quadratmeter steigern, ohne eine entsprechende Zunahme der installierten Fläche zu erfordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 44,83 % des Marktes für Fiberglas-Bodenbeläge und wird bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen. China bleibt der größte Beitragszahler der Region, da gewerbliche Ausbauaktivitäten und Infrastrukturinvestitionen weiterhin Bodenbelagsspezifikationen unterstützen. Indiens Pradhan Mantri Awas Yojana Urban 2.0 erhielt für 2024–25 eine Zuweisung von INR 2,2 Lakh Crore (26,3 Milliarden USD) zur Unterstützung einer Pipeline von erschwinglichem Wohnraum, Schulen und kommunalen Gesundheitseinrichtungen[2]Ministerium für Wohnungsbau und Stadtentwicklung, „Pradhan Mantri Awas Yojana Urban 2.0 Haushaltszuweisung,” Regierung von Indien, mohua.gov.in.. Indien verzeichnete im Januar 2025 auch ein Wachstum von 5,0 % in der Industrieproduktion, was die Nachfrage nach gewerblichen und industriellen Bodenbelägen stützt. Japans Anforderungen an die Innenraumluftqualität stützen die Nachfrage nach zertifizierten emissionsarmen Bodenbelägen, während Hersteller wie LX Hausys und NOX Corporation inländische und ASEAN-Gewerbeprojekte beliefern.
Nordamerika und Europa sind die größten umsatzgenerierenden Regionen außerhalb Asien-Pazifiks, obwohl ihre Nachfragetreiber unterschiedlich sind. In Nordamerika wird die Nachfrage in erster Linie durch den Ersatz von Vinyl Composite Tiles (VCT) angetrieben, die in den 1990er und frühen 2000er Jahren in Schulen, Regierungsgebäuden und kommunalen Gesundheitszentren installiert wurden. Ersatzprojekte verwenden zunehmend glasfaserverstärkte Luxury Vinyl Tiles (LVT), was höhere durchschnittliche Verkaufspreise in der installierten gewerblichen Basis unterstützt. Europa verzeichnete 2025 eine langsamere Bau- und Renovierungsnachfrage. Forbo Flooring Systems erzielte 2025 einen Umsatz von 738,2 Millionen CHF (824 Millionen USD). Nordische Länder und Deutschland zeigen weiterhin Nachfrage nach dokumentierten emissionsarmen Bodenbelägen und Umweltproduktdeklarationen, während REACH-Anforderungen die Compliance-Kosten für herkömmliche Weichmacherformulierungen erhöhen.
Südamerika, der Nahe Osten und Afrika bleiben Frühphasenregionen für spezifikationsgerechte Fiberglas-Bodenbeläge. Brasilien hat den größten Anteil an südamerikanischen gewerblichen Bauprojekten und Hotelrenovierungen, während wirtschaftliche Volatilität in Argentinien das Tempo der Modernisierungen verlangsamt. Einzelhandels- und Gesundheitseinrichtungen in Argentinien verwenden jedoch weiterhin elastische Bodenbelagsspezifikationen. Saudi-Arabiens Vision-2030-bezogene Bauprogramme stützen die Nachfrage nach Ausbau von Hotellerie-, Gesundheits- und Flughafenterminals. Südafrika trägt ebenfalls durch Renovierungsprojekte in der Hotellerie und im privaten Gesundheitswesen zur Nachfrage bei. Der Markt für Fiberglas-Bodenbeläge kann diese Regionen durch erweiterte Vertriebsvereinbarungen bedienen, da die Nachfrageniveaus möglicherweise keine Investitionen in neue lokale Produktionsanlagen rechtfertigen. Dieser Ansatz ermöglicht es etablierten Lieferanten, die regionale Projektnachfrage über bestehende Kanäle zu bedienen, ohne sich zu einem Produktionsstandort zu verpflichten, bevor die Nachfrage ein ausreichendes Niveau erreicht.

Wettbewerbslandschaft
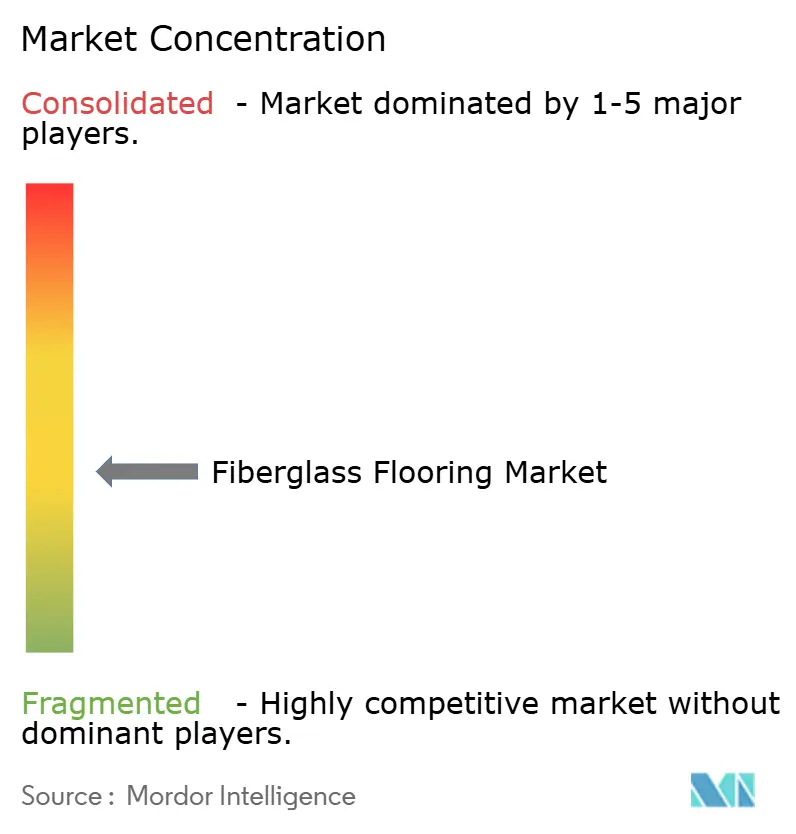
Der Markt für Fiberglas-Bodenbeläge ist mäßig fragmentiert, wobei globale Akteure neben regionalen Spezialisten konkurrieren. Größere Teilnehmer priorisieren nachhaltige Produktnachweise, Oberflächenbehandlungschemie und Spezifikationsunterstützung statt rohstoffbasiertem Preiswettbewerb. Im April 2026 erwarb Mohawk Group Hero Flooring und erweiterte damit sein Portfolio für elastische Bodenbeläge um Produkte mit Nike Grind-Recyclingmaterial. Die Transaktion verband Nachhaltigkeit und Leistung in den Kategorien elastischer Bodenbeläge. Chancen bestehen bei recycelten oder biobasierten Verstärkungsmaterialien und zertifizierten Produktangeboten für Gesundheits- und Bildungsprojekte in Südostasien. Die auf Recyclingfähigkeit ausgerichtete Produktentwicklung adressiert auch eine Einschränkung, die die Einführung mehrschichtiger Fiberglas-Formate in der Beschaffung für grüne Gebäude begrenzen kann.
Digitale Druckqualität, präzise Installationssysteme und schmutzabweisende Behandlungen prägen den Wettbewerb im Markt für Fiberglas-Bodenbeläge. Digitaldruck ermöglicht Stein- und Holzästhetik ohne die Materialbeschaffungsanforderungen natürlicher Oberflächen. Wo eine schwimmende Verlegung geeignet ist, reduziert Click-Lock-Technik die Arbeitszeit zertifizierter Installateure. Proprietäre Oberflächenbehandlungen verlängern die Wartungsintervalle für gewerbliche Betreiber. Designbibliotheken und schnellere Farbentwicklung helfen Lieferanten auch dabei, um Hotellerie- und Unternehmensinterieurspeziifikationen zu konkurrieren. In Nordamerika und Nordeuropa verlangen institutionelle Käufer häufig Leistungszertifizierungen von Drittanbietern. Folglich bevorzugt der Markt für Fiberglas-Bodenbeläge Lieferanten, die Designauswahl, Produkttests und dokumentierte Compliance während des gesamten Spezifikationsprozesses unterstützen. Lieferanten ohne zertifizierte Nachweise können den Zugang zu gewerblichen Spezifikations-Pipelines verlieren, bevor Preisvergleiche beginnen.
Im Februar 2026 lancierte Interface Noravant als erste PVC-freie Plattform für elastische Bodenbeläge, die Gummileistung mit einer Cradle-to-Cradle-Silber-zertifizierten Mehrschichtkonstruktion und einer Nutzungsdauer von bis zu 35 Jahren verbindet. Das Unternehmen gibt an, dass die Plattform eine Nutzungsdauer von bis zu 35 Jahren bietet. Tarkett positioniert ReStart als Rücknahmeprogramm, das Bodenbeläge jedes Herstellers zur Wiederverwendung oder zum Recycling annimmt. Im Jahr 2025 erzielte Forbos Flooring-Systems-Sparte einen Umsatz von 738,2 Millionen CHF (824 Millionen USD) über ein gewerbliches Vertriebsnetz in 39 Ländern. Der Markt für Fiberglas-Bodenbeläge begünstigt Lieferanten, die zertifizierte Leistung, Kanalabdeckung und Produktverantwortung kombinieren. Regionale Spezialisten können ihre Positionen durch etablierte Beziehungen in definierten Anwendungen oder Gebieten aufrechterhalten.
Marktführer für Fiberglas-Bodenbeläge
MOHAWK INDUSTRIES, INC.
Shaw Industries Group, Inc.
Tarkett
Gerflor
Mannington Commercial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Mohawk Group erwarb Hero Flooring, eine globale Marke für elastische Bodenbeläge mit einem Portfolio, das sich auf Gummiprodukte konzentriert, die aus Nike Grind-Recyclingmaterial aus ausgedienten Schuhen und Produktionsabfällen hergestellt werden. Die Akquisition erweiterte das gewerbliche Bodenbelagsportfolio und die Präsenz von Mohawk Group in den Segmenten Fitness, Gesundheitswesen und Gewerbe und stützte die breitere Marktlandschaft für Fiberglas-Bodenbeläge.
- Februar 2026: Interface, Inc. lancierte Noravant, seine erste PVC-freie Plattform für elastische Bodenbeläge, die Gummileistung mit einer Cradle-to-Cradle-Silber-zertifizierten Mehrschichtkonstruktion und einer Nutzungsdauer von bis zu 35 Jahren verbindet. Das Debütprodukt, Noravant Timber, verfügt über ein Holzmaserungsdesign in der Kategorie Gummibodenbeläge und ist in Nord- und Südamerika sowie ausgewählten EMEA-Märkten erhältlich.


Berichtsumfang des globalen Marktes für Fiberglas-Bodenbeläge
Fiberglas-Bodenbelag ist ein langlebiger, wasserbeständiger Belag aus Glasfasern, die mit Harz verbunden sind. Hersteller verwenden ihn als eigenständige elastische Bahnen oder Fliesen oder als verstärkende Kernschicht in Vinyl- und Industriebodenbelägen.
Der Markt für Fiberglas-Bodenbeläge ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Luxury Vinyl Tiles, Vinyl Composite Tiles und Vinylbahnen unterteilt. Nach Anwendung ist der Markt in Wohnbereich, Gewerblich und Industriell unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für Fiberglas-Bodenbeläge in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Luxury Vinyl Tiles |
| Vinyl Composite Tiles |
| Vinylbahnen |
| Wohnbereich |
| Gewerblich |
| Industriell |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Luxury Vinyl Tiles | |
| Vinyl Composite Tiles | ||
| Vinylbahnen | ||
| Nach Anwendung | Wohnbereich | |
| Gewerblich | ||
| Industriell | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Fiberglas-Bodenbeläge?
Die Marktgröße für Fiberglas-Bodenbeläge wird für 2025 auf 0,94 Milliarden USD, für 2026 auf 0,99 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,28 Milliarden USD erreichen, mit einer CAGR von 5,34 % von 2026 bis 2031.
Welcher Produkttyp führt die Verkäufe von Fiberglas-Bodenbelägen an?
Luxury Vinyl Tiles führten im Jahr 2025 mit einem Umsatzanteil von 46,32 %, während Vinyl Composite Tiles voraussichtlich das schnellste Produktwachstum mit einer CAGR von 6,07 % verzeichnen werden.
Welche Anwendung hat die stärkste Nachfrage nach Fiberglas-Bodenbelägen?
Gewerbliche Anwendungen führten im Jahr 2025 mit einem Umsatzanteil von 53,45 % und werden bis 2031 voraussichtlich mit einer CAGR von 6,31 % wachsen.
Welche Region führt die Nachfrage nach Fiberglas-Bodenbelägen an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 44,83 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen.
Seite zuletzt aktualisiert am:



