
Tamaño y Participación del Mercado de Pisos de Fibra de Vidrio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pisos de Fibra de Vidrio por Mordor Intelligence
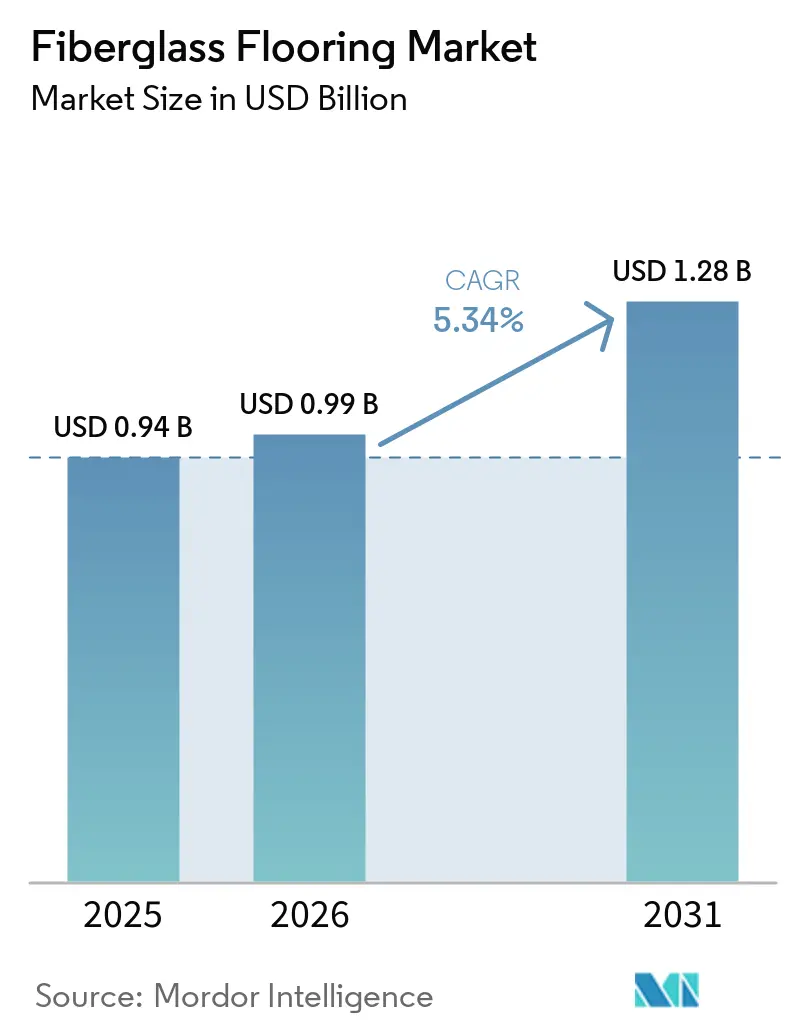
Se proyecta que el tamaño del Mercado de Pisos de Fibra de Vidrio sea de 0,94 mil millones de USD en 2025, 0,99 mil millones de USD en 2026, y alcance 1,28 mil millones de USD en 2031, creciendo a una CAGR del 5,34% de 2026 a 2031. El mercado de pisos de fibra de vidrio está impulsado principalmente por renovaciones comerciales, mejoras institucionales y modernización del sector sanitario, más que por la nueva construcción residencial. El refuerzo de fibra de vidrio proporciona estabilidad dimensional para baldosas de vinilo de lujo (LVT), baldosas compuestas de vinilo (VCT) y productos de láminas de vinilo utilizados en edificios de alto tráfico. Ayuda a reducir el alabeo, la separación de bordes y la expansión térmica que pueden afectar las especificaciones convencionales de pisos de vinilo. Estos atributos respaldan el uso de pisos de fibra de vidrio en la contratación comercial en comparación con las alternativas de vinilo estándar. En los edificios públicos de América del Norte, la sustitución de VCT envejecido está desplazando la demanda hacia LVT con respaldo de fibra de vidrio, mientras que el VCT continúa apoyando la demanda en proyectos con presupuesto limitado.
Conclusiones Clave del Informe
- Por tipo de producto, las baldosas de vinilo de lujo representaron el 46,32% de los ingresos en 2025, mientras que se prevé que las baldosas compuestas de vinilo crezcan a una CAGR del 6,07% hasta 2031.
- Por aplicación, las aplicaciones comerciales representaron el 53,45% de la participación de ingresos en 2025 y se prevé que se expandan a una CAGR del 6,31% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,83% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pisos de Fibra de Vidrio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Pisos Impermeables y Dimensionalmente Estables | +1.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Renovación Comercial y la Construcción Institucional | +1.1% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Preferencia por Pisos de Bajo Mantenimiento y Antialérgicos | +0.8% | Global, con mayor intensidad en mercados con alta concentración sanitaria (América del Norte, UE) | Mediano plazo (2-4 años) |
| Crecimiento de Pisos de Vinilo de Lujo con Respaldo de Fibra de Vidrio | +1.0% | Global, con núcleo en APAC y expansión hacia Oriente Medio y África (OMA) | Mediano plazo (2-4 años) |
| Remodelación de Instalaciones Sanitarias, de Hostelería y Comerciales | +0.7% | América del Norte y UE (líderes), APAC (emergente) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Pisos Impermeables y Dimensionalmente Estables
El mercado de pisos de fibra de vidrio está impulsado por la demanda comercial de pisos que permanezcan estables ante las fluctuaciones normales de temperatura. El refuerzo de fibra de vidrio minimiza el alabeo, el levantamiento de bordes y las irregularidades visibles del subsuelo, que pueden provocar sustituciones tempranas en instalaciones en uso. Los compradores del sector sanitario, de servicios de alimentación y educativo exigen cada vez más garantías que aseguren la estabilidad dimensional bajo condiciones comerciales de calefacción, ventilación y aire acondicionado (HVAC). Los avances en impresión digital han reducido las diferencias visuales entre los pisos resilientes y las baldosas cerámicas en interiores comerciales. En consecuencia, las decisiones de contratación priorizan cada vez más el rendimiento dimensional y los requisitos de mantenimiento por encima de la apariencia. Interface introdujo su plataforma resiliente Noravant libre de cloruro de polivinilo (PVC) en febrero de 2026, con una vida útil declarada de hasta 35 años. Este desarrollo refleja la demanda de pisos resilientes con bajo contenido de compuestos orgánicos volátiles (COV), dimensionalmente estables, en entornos comerciales.
Expansión de la Renovación Comercial y la Construcción Institucional
El mercado de pisos de fibra de vidrio enfrenta una barrera de costo inicial en entornos de contratación sensibles al precio. Las baldosas de vinilo de lujo (LVT) con respaldo de fibra de vidrio y los productos de láminas de vinilo pueden tener una prima del 20-40% sobre las baldosas cerámicas convencionales y el vinilo sin calibrar. Los compradores en Asia-Pacífico emergente, Oriente Medio, África y América del Sur pueden priorizar los presupuestos de capital anuales sobre los ahorros de mantenimiento a largo plazo. Esta dinámica crea patrones de compra distintos entre los proyectos comerciales desarrollados y los proyectos de menor costo en mercados emergentes. Los programas de renovación que se reanudaron tras el gasto de capital diferido entre 2020 y 2022 respaldan el mercado de pisos de fibra de vidrio. Los sistemas de salud, las escuelas públicas y las instalaciones gubernamentales continúan atendiendo los requisitos acumulados de sustitución de pisos. India registró un crecimiento del 5,0% en su Índice de Producción Industrial en enero de 2025, lo que indica actividad manufacturera que respalda la demanda derivada de pisos comerciales e industriales[1]Ministerio de Estadística e Implementación de Programas, "Índice de Producción Industrial, enero de 2025," Gobierno de India, mospi.gov.in..
Preferencia por Pisos de Bajo Mantenimiento y Antialérgicos
El mercado de pisos de fibra de vidrio se beneficia de que los gestores de instalaciones evalúan los costos totales de propiedad a largo plazo en lugar de los precios de compra iniciales únicamente. El LVT con respaldo de fibra de vidrio puede reducir el ciclo de mantenimiento de decapado y encerado asociado con las baldosas de composición de vinilo (VCT) en edificios institucionales de alto tráfico. Las superficies de vinilo continuas y no porosas también pueden cumplir los requisitos antialérgicos en unidades de atención pediátrica, clínicas de tratamiento de alergias y escuelas, sustituyendo la moqueta. Certificaciones como FloorScore y GREENGUARD Gold proporcionan umbrales documentados que los equipos de contratación pública pueden utilizar durante las evaluaciones de licitación. La Ley de Estándares de Construcción de Japón regula las condiciones de calidad del aire interior en edificios nuevos y renovados, aumentando la atención a las especificaciones de productos de bajas emisiones. Estos requisitos amplían la demanda más allá de la contratación sanitaria hacia aplicaciones de gestión de instalaciones.
Crecimiento de Pisos de Vinilo de Lujo con Respaldo de Fibra de Vidrio
El mercado de pisos de fibra de vidrio continúa expandiéndose a medida que el LVT con respaldo de fibra de vidrio reemplaza al LVT flexible en los niveles de especificación comercial. La capa de fibra de vidrio estabiliza tablones y baldosas sin aumentar materialmente el grosor del producto. Este formato puede instalarse sobre subsuelos imperfectos con menos preparación que los productos de núcleo rígido de compuesto de piedra y plástico (SPC) o de compuesto de madera y plástico (WPC). En proyectos de remodelación, evitar la nivelación extensiva del subsuelo puede reducir los costos de instalación entre 2 y 5 USD por pie cuadrado. Los diseños de baldosas de gran formato utilizados en interiores corporativos y de hostelería también requieren tolerancias que el vinilo sin calibrar no proporciona de manera consistente. Mohawk Group adquirió Hero Flooring en abril de 2026, añadiendo una marca de pisos resilientes a su cartera, incluidos productos de caucho fabricados con contenido reciclado Nike Grind.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Fibra de Vidrio, PVC, Resina y Plastificantes | -0.6% | Global | Corto plazo (≤ 2 años) |
| Mayor Costo Inicial en Comparación con el Vinilo Convencional y los Pisos Cerámicos | -0.5% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Reciclaje al Final de la Vida Útil para Pisos Multicapa | -0.3% | Europa principalmente, y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Fibra de Vidrio, PVC, Resina y Plastificantes
El mercado de pisos de fibra de vidrio sigue expuesto a las fluctuaciones en los precios de la fibra de vidrio, la resina de PVC, los plastificantes y la energía. La resina de PVC representa entre el 45% y el 50% del costo total de insumos para los pisos de vinilo con respaldo de fibra de vidrio, vinculando directamente los movimientos de precios petroquímicos a los márgenes del producto terminado. En 2025, los productores europeos enfrentaron mayores costos energéticos, menor demanda, importaciones competitivas y tasas de operación limitadas, lo que afectó las condiciones de suministro regionales. En septiembre de 2025, los fabricantes chinos de fibra de vidrio aumentaron los precios del hilo directo entre un 5% y un 10% en respuesta a las presiones relacionadas con los aranceles. Además, las regulaciones de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) llevaron a los productores europeos a cambiar hacia plastificantes libres de ftalatos, que cuestan entre un 15% y un 30% más que las alternativas convencionales. Las cadenas de suministro integradas y los acuerdos de adquisición de materiales a largo plazo pueden reducir la exposición a las fluctuaciones de los costos de insumos en comparación con las compras en el mercado spot.
Mayor Costo Inicial en Comparación con el Vinilo Convencional y los Pisos Cerámicos
El mercado de pisos de fibra de vidrio enfrenta una barrera de costo inicial, particularmente en entornos de contratación sensibles al precio. El LVT con respaldo de fibra de vidrio y los productos de láminas de vinilo pueden tener una prima del 20-40% sobre las baldosas cerámicas convencionales y los pisos de vinilo sin calibrar. Los compradores en Asia-Pacífico emergente, Oriente Medio, África y América del Sur pueden priorizar los presupuestos de capital anuales sobre los ahorros de mantenimiento a largo plazo. Como resultado, los patrones de compra difieren entre los proyectos comerciales desarrollados y los proyectos en mercados emergentes. Por ejemplo, los promotores de mercado medio en Asia del Sur pueden optar por baldosas convencionales o vinilo sin calibrar cuando los productos con respaldo de fibra de vidrio superan los umbrales de presupuesto de construcción por pie cuadrado. A medida que aumentan los ingresos y los requisitos de higiene y rendimiento se vuelven más estrictos en países como India y Vietnam, la base direccionable para pisos de grado de especificación puede expandirse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El LVT Ancla el Valor Mientras el VCT Sostiene la Demanda Institucional
Las baldosas de vinilo de lujo (LVT) representaron el 46,32% de los ingresos en 2025. Su posición refleja su uso en interiores sanitarios, comerciales y corporativos, donde la estabilidad dimensional, las opciones de diseño y los menores requisitos de mantenimiento respaldan una prima en valor. Se prevé que las baldosas compuestas de vinilo (VCT) crezcan a una CAGR del 6,07% de 2026 a 2031, la tasa más rápida entre los tipos de productos. El VCT sigue utilizándose en escuelas públicas, oficinas gubernamentales e instalaciones sanitarias municipales, donde los presupuestos de capital iniciales determinan la selección de materiales. Su crecimiento más rápido no revierte el cambio hacia especificaciones de LVT en proyectos de mayor valor. En cambio, refleja el papel del VCT en instituciones con presupuesto limitado y su adopción en mercados emergentes donde el LVT supera los umbrales de compra.
Las láminas de vinilo siguen siendo relevantes para instalaciones continuas en pasillos hospitalarios, vestíbulos de aeropuertos, instalaciones de procesamiento de alimentos y salas limpias. Estos entornos requieren superficies sin juntas por razones de higiene y seguridad que los formatos de baldosas no pueden replicar completamente. El desarrollo de materiales continúa abordando las limitaciones al final de la vida útil asociadas con los pisos de fibra de vidrio multicapa. Una solicitud de patente de 2025 describió un revestimiento de PVC multicapa con refuerzo de fibra de vidrio tejida diseñado para permitir la reciclabilidad total del PVC. El mercado de pisos de fibra de vidrio podría obtener una ventaja en licitaciones si el vinilo reciclable con respaldo de fibra de vidrio se comercializa en la contratación pública europea antes de 2028. Este desarrollo abordaría una preocupación que limita ciertas decisiones de contratación medioambiental en el mercado de pisos de fibra de vidrio, particularmente donde se requiere documentación de circularidad junto con las especificaciones de rendimiento. Los productos rígidos de compuesto de piedra y plástico (SPC) crean cierta presión de sustitución dentro de la categoría LVT, pero su mayor grosor puede complicar las renovaciones en pisos existentes. Esta limitación preserva un papel para el LVT flexible con respaldo de malla de vidrio en proyectos de remodelación comercial.
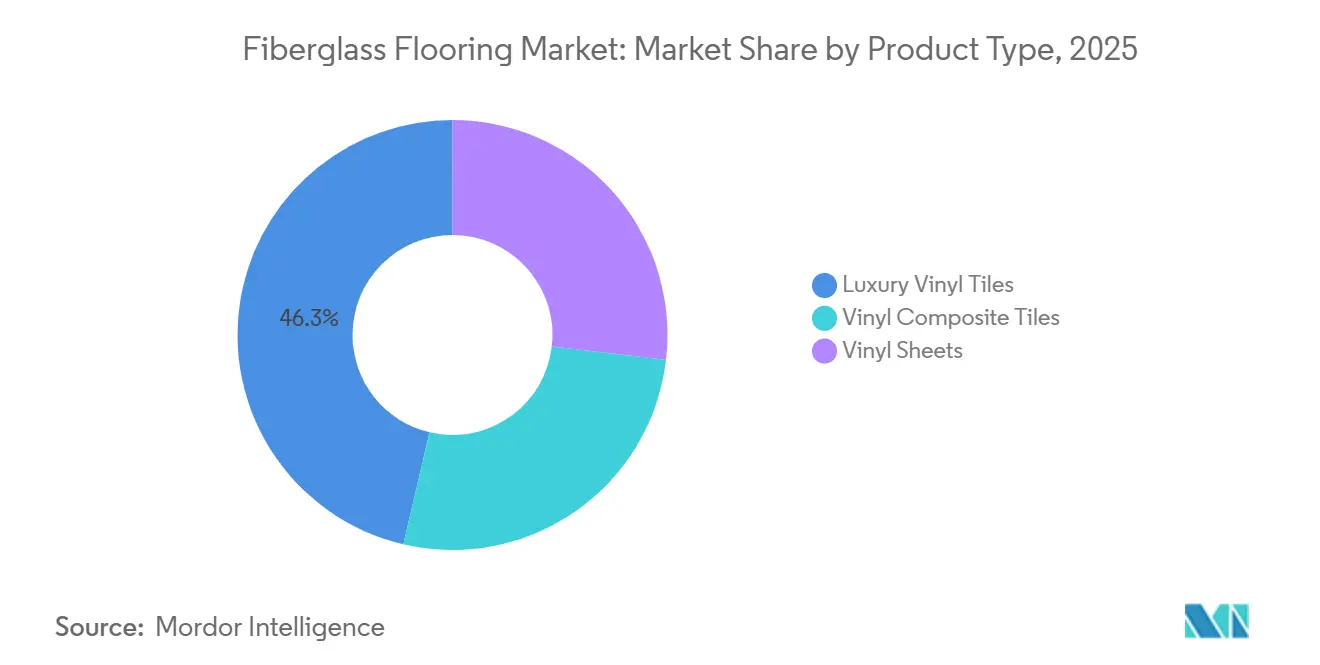
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Aplicaciones Comerciales Lideran la Participación de Mercado y el Crecimiento
Las aplicaciones comerciales representaron el 53,45% de la participación del mercado de pisos de fibra de vidrio en 2025 y se prevé que crezcan a una CAGR del 6,31% hasta 2031. La actividad de renovación sanitaria respalda esta posición, ya que los requisitos de control de infecciones favorecen las superficies continuas y resistentes a los productos químicos. Los proveedores de atención médica seleccionan LVT con respaldo de fibra de vidrio para áreas de atención al paciente como alternativa compatible con la higiene frente a la moqueta. Los hoteles utilizan este formato en renovaciones de habitaciones porque proporciona resistencia a la humedad en baños y pasillos. Las cadenas minoristas también seleccionan LVT de pegado para programas de tiendas estandarizados porque combina un perfil delgado con durabilidad en entornos de alto tráfico. Estas aplicaciones hacen que la demanda comercial sea menos dependiente de los ciclos de construcción residencial.
El programa ReStart de Tarkett acepta pisos de cualquier fabricante para su reutilización o reciclaje, lo que demuestra la relevancia de las credenciales de circularidad en las licitaciones comerciales. La demanda residencial sigue siendo un contribuyente de ingresos menor, pero es relevante en las ubicaciones húmedas de Asia-Pacífico, donde la resistencia a la humedad responde a un requisito funcional. Las aplicaciones industriales representan la base de ingresos más pequeña, pero sirven a instalaciones de procesamiento de alimentos, fabricación farmacéutica y logística. Estos usuarios finales requieren planitud, resistencia química y durabilidad bajo cargas de equipos con ruedas. El mercado de pisos de fibra de vidrio sirve a estas aplicaciones donde el vinilo estándar no puede cumplir de manera consistente los requisitos operativos derivados del movimiento de equipos, las rutinas de saneamiento y la exposición a condiciones exigentes del sitio. Los requisitos más estrictos de compuestos orgánicos volátiles (COV) bajo los parámetros de GREENGUARD Gold y el Estándar de Edificios WELL aumentan la importancia de los productos certificados en las especificaciones comerciales. El cambio resultante de productos de grado estándar a pisos de fibra de vidrio certificados puede aumentar los ingresos por metro cuadrado sin un aumento correspondiente en el área instalada.
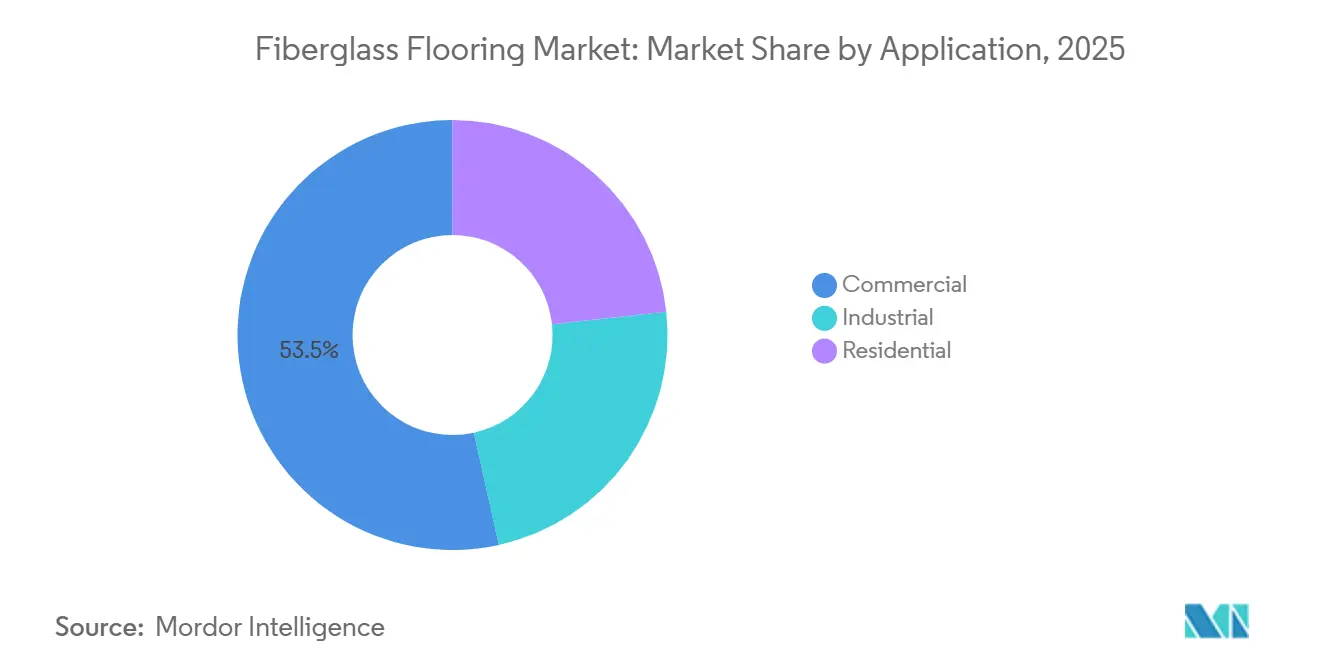
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
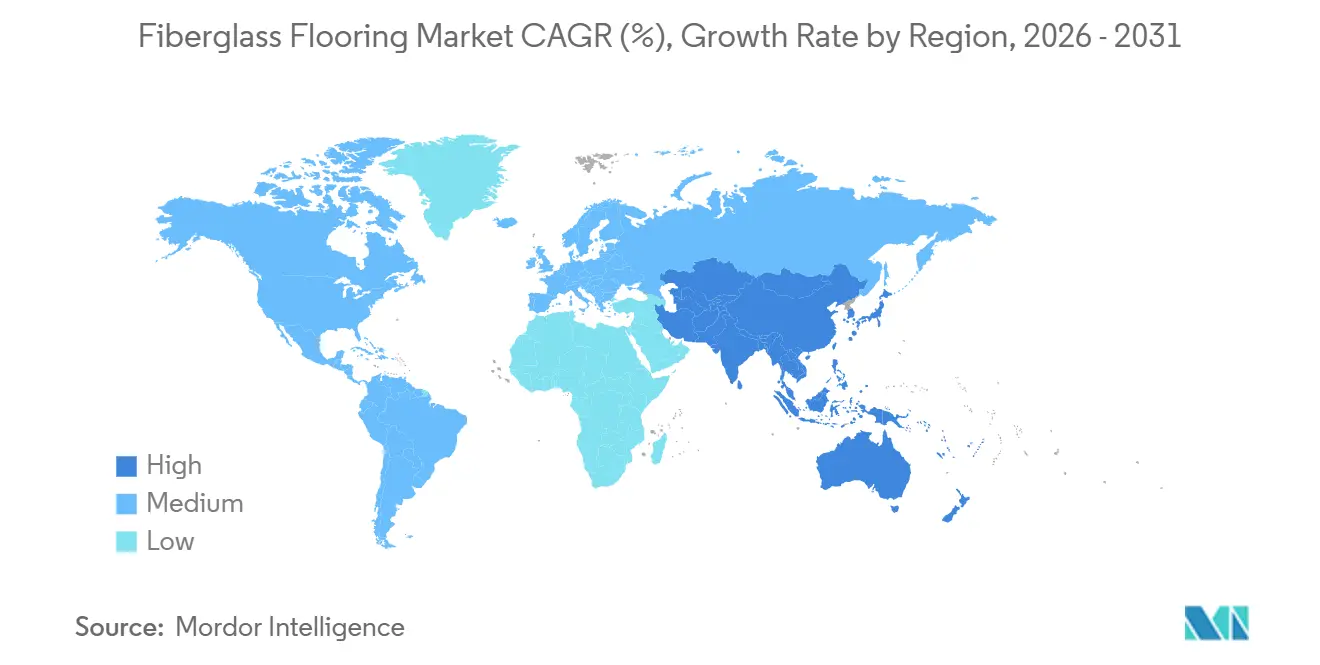
Asia-Pacífico representó el 44,83% del mercado de pisos de fibra de vidrio en 2025 y se proyecta que crezca a una CAGR del 6,19% hasta 2031. China sigue siendo el mayor contribuyente de la región, ya que la actividad de acondicionamiento comercial y la inversión en infraestructura continúan respaldando las especificaciones de pisos. El programa Pradhan Mantri Awas Yojana Urbano 2.0 de India recibió una asignación de INR 2,2 lakh crore (26,3 mil millones de USD) para 2024-25, apoyando una cartera de viviendas asequibles, escuelas e instalaciones sanitarias comunitarias[2]Ministerio de Vivienda y Asuntos Urbanos, "Asignación Presupuestaria del Programa Pradhan Mantri Awas Yojana Urbano 2.0," Gobierno de India, mohua.gov.in.. India también registró un crecimiento del 5,0% en la producción industrial en enero de 2025, lo que respalda la demanda de pisos comerciales e industriales. Los requisitos de calidad del aire interior de Japón respaldan la demanda de pisos certificados de bajas emisiones, mientras que fabricantes como LX Hausys y NOX Corporation abastecen proyectos comerciales nacionales y de la ASEAN.
América del Norte y Europa representan las regiones generadoras de mayores ingresos fuera de Asia-Pacífico, aunque sus impulsores de demanda difieren. En América del Norte, la demanda está impulsada principalmente por la sustitución de baldosas de composición de vinilo (VCT) instaladas en escuelas, edificios gubernamentales y centros de salud comunitarios durante las décadas de 1990 y principios de 2000. Los proyectos de sustitución utilizan cada vez más baldosas de vinilo de lujo (LVT) con respaldo de fibra de vidrio, lo que respalda precios de venta promedio más altos en la base comercial instalada. Europa experimentó una demanda más lenta de construcción y renovación en 2025. Forbo Flooring Systems generó 738,2 millones de CHF (824 millones de USD) en ventas en 2025. Los países nórdicos y Alemania continúan demostrando demanda de pisos de bajas emisiones documentadas y Declaraciones de Producto Ambiental, mientras que los requisitos REACH aumentan los costos de cumplimiento para las formulaciones convencionales de plastificantes.
América del Sur, Oriente Medio y África siguen siendo regiones en etapa temprana para los pisos de fibra de vidrio de grado de especificación. Brasil representa la mayor participación de la construcción comercial y las renovaciones de hostelería en América del Sur, mientras que la volatilidad económica en Argentina ralentiza el ritmo de las mejoras. Sin embargo, las instalaciones minoristas y sanitarias en Argentina continúan utilizando especificaciones de pisos resilientes. Los programas de construcción relacionados con la Visión 2030 de Arabia Saudita respaldan la demanda de acondicionamiento de instalaciones de hostelería, atención médica y terminales aeroportuarias. Sudáfrica también contribuye a la demanda a través de proyectos de renovación de hostelería y atención médica privada. El mercado de pisos de fibra de vidrio puede atender a estas regiones a través de acuerdos de distribución ampliados, ya que los niveles de demanda pueden no justificar inversiones en nuevas instalaciones de fabricación local. Este enfoque permite a los proveedores establecidos satisfacer la demanda de proyectos regionales a través de los canales existentes sin comprometerse con una huella de fabricación antes de que la demanda alcance una escala suficiente.

Panorama Competitivo
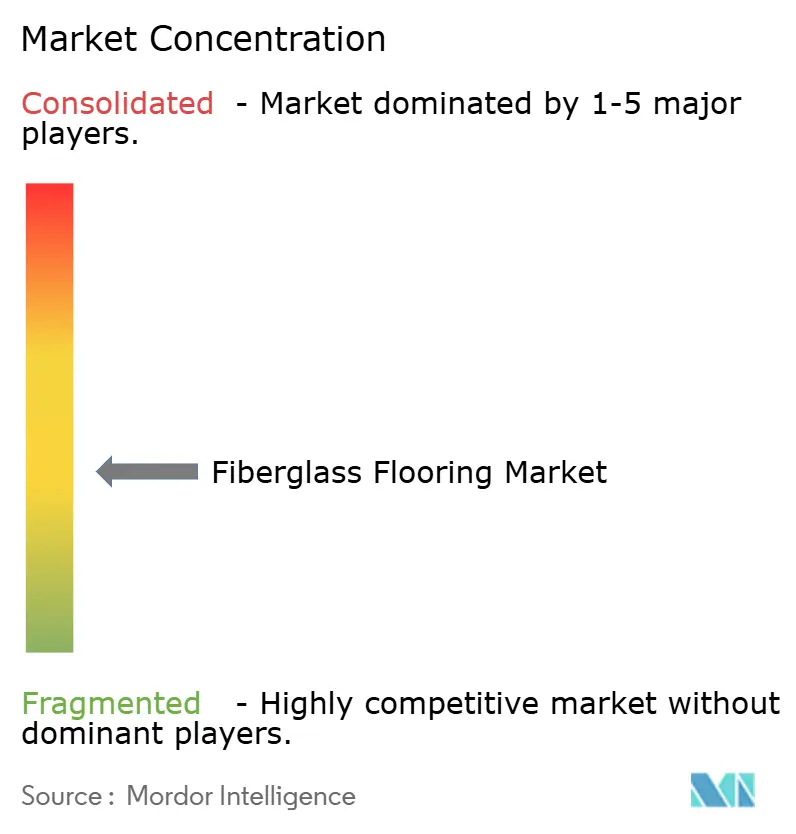
El mercado de pisos de fibra de vidrio está moderadamente fragmentado, con actores globales que compiten junto a especialistas regionales. Los participantes más grandes priorizan las credenciales de sostenibilidad del producto, la química de tratamiento de superficies y el soporte de especificaciones en lugar de la competencia de precios basada en productos básicos. En abril de 2026, Mohawk Group adquirió Hero Flooring, ampliando su cartera de pisos resilientes para incluir productos con contenido reciclado Nike Grind. La transacción combinó sostenibilidad y rendimiento en las categorías de pisos resilientes. Existen oportunidades en materiales de refuerzo reciclados o de base biológica y en ofertas de productos certificados para proyectos de atención médica y educación en el Sudeste Asiático. El desarrollo de productos centrado en la reciclabilidad también aborda una restricción que puede limitar la adopción de formatos de fibra de vidrio multicapa en la contratación de edificios verdes.
La calidad de impresión digital, los sistemas de instalación de precisión y los tratamientos antiensuciamiento configuran la competencia en el mercado de pisos de fibra de vidrio. La impresión digital permite estéticas de piedra y madera sin los requisitos de abastecimiento de materiales asociados con las superficies naturales. Donde la instalación flotante es apropiada, la ingeniería de encaje a presión reduce el tiempo de mano de obra de instaladores certificados. Los tratamientos de superficie propietarios amplían los intervalos de mantenimiento para los operadores comerciales. Las bibliotecas de diseño y el desarrollo de colores más rápido también ayudan a los proveedores a competir por las especificaciones de interiores de hostelería y corporativos. En América del Norte y el norte de Europa, los compradores institucionales a menudo requieren certificaciones de rendimiento de terceros. En consecuencia, el mercado de pisos de fibra de vidrio favorece a los proveedores que respaldan la selección de diseño, las pruebas de productos y el cumplimiento documentado a lo largo del proceso de especificación. Los proveedores sin credenciales certificadas pueden perder acceso a las cadenas de especificación comercial antes de que comiencen las comparaciones de precios.
En febrero de 2026, Interface lanzó Noravant como su primera plataforma de pisos resilientes libre de PVC, combinando el rendimiento del caucho con una construcción multicapa certificada Cradle to Cradle Silver. La empresa declara que la plataforma proporciona una vida útil de hasta 35 años. Tarkett posiciona ReStart como un programa de devolución que acepta pisos de cualquier fabricante para su reutilización o reciclaje. En 2025, la división de Sistemas de Pisos de Forbo generó ventas de 738,2 millones de CHF (824 millones de USD) a través de una red de distribución comercial que abarca 39 países. El mercado de pisos de fibra de vidrio favorece a los proveedores que combinan rendimiento certificado, cobertura de canales y gestión responsable del producto. Los especialistas regionales pueden mantener sus posiciones a través de relaciones establecidas en aplicaciones o territorios definidos.
Líderes de la Industria de Pisos de Fibra de Vidrio
MOHAWK INDUSTRIES, INC.
Shaw Industries Group, Inc.
Tarkett
Gerflor
Mannington Commercial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Mohawk Group adquirió Hero Flooring, una marca global de pisos resilientes con una cartera centrada en productos de caucho fabricados con contenido reciclado Nike Grind proveniente de calzado al final de su vida útil y desechos de fabricación. La adquisición amplió la cartera de pisos comerciales de Mohawk Group y su presencia en los segmentos de fitness, atención médica y comercial, apoyando el panorama más amplio del mercado de pisos de fibra de vidrio.
- Febrero de 2026: Interface, Inc. lanzó Noravant, su primera plataforma de pisos resilientes libre de PVC, combinando el rendimiento del caucho con una construcción multicapa certificada Cradle to Cradle Silver y una vida útil de hasta 35 años. El producto debut, Noravant Timber, presenta un diseño de veta de madera en la categoría de pisos de caucho y está disponible en las Américas y mercados seleccionados de EMEA.


Alcance del Informe del Mercado Global de Pisos de Fibra de Vidrio
Los pisos de fibra de vidrio son una superficie duradera y resistente al agua fabricada con fibras de vidrio unidas con resina. Los fabricantes la utilizan como láminas o baldosas resilientes independientes, o como capa de núcleo de refuerzo en pisos de vinilo e industriales.
El mercado de pisos de fibra de vidrio está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en baldosas de vinilo de lujo, baldosas compuestas de vinilo y láminas de vinilo. Por aplicación, el mercado está segmentado en residencial, comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos para pisos de fibra de vidrio en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Baldosas de Vinilo de Lujo |
| Baldosas Compuestas de Vinilo |
| Láminas de Vinilo |
| Residencial |
| Comercial |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Baldosas de Vinilo de Lujo | |
| Baldosas Compuestas de Vinilo | ||
| Láminas de Vinilo | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Pisos de Fibra de Vidrio?
Se proyecta que el tamaño del Mercado de Pisos de Fibra de Vidrio sea de 0,94 mil millones de USD en 2025, 0,99 mil millones de USD en 2026, y alcance 1,28 mil millones de USD en 2031, creciendo a una CAGR del 5,34% de 2026 a 2031.
¿Qué tipo de producto lidera las ventas de pisos de fibra de vidrio?
Las baldosas de vinilo de lujo lideraron con una participación de ingresos del 46,32% en 2025, mientras que se proyecta que las baldosas compuestas de vinilo registren el crecimiento de producto más rápido con una CAGR del 6,07%.
¿Qué aplicación tiene la mayor demanda de pisos de fibra de vidrio?
Las aplicaciones comerciales lideraron con una participación de ingresos del 53,45% en 2025 y se prevé que crezcan a una CAGR del 6,31% hasta 2031.
¿Qué región lidera la demanda de pisos de fibra de vidrio?
Asia-Pacífico tuvo una participación de ingresos del 44,83% en 2025 y se prevé que se expanda a una CAGR del 6,19% hasta 2031.
Última actualización de la página el:



