
Größe und Marktanteil des europäischen Marktes für die Herstellung von Uhrenkomponenten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.37 Milliarden US-Dollar |
| Marktgröße (2027) | 9.84 Milliarden US-Dollar |
| Marktgröße (2032) | 13.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
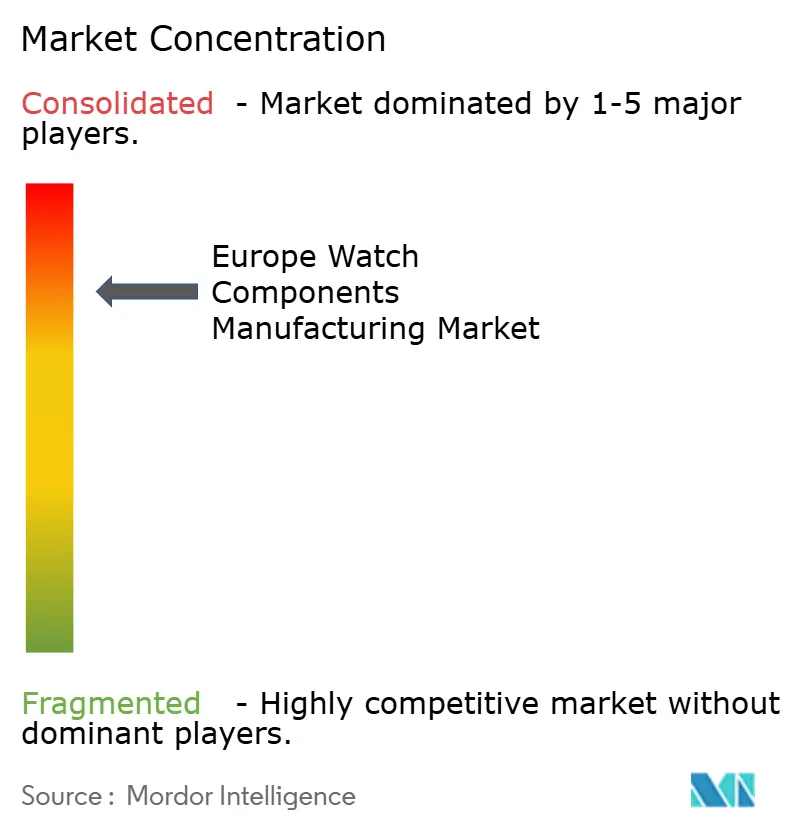
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für die Herstellung von Uhrenkomponenten durch Mordor Intelligence
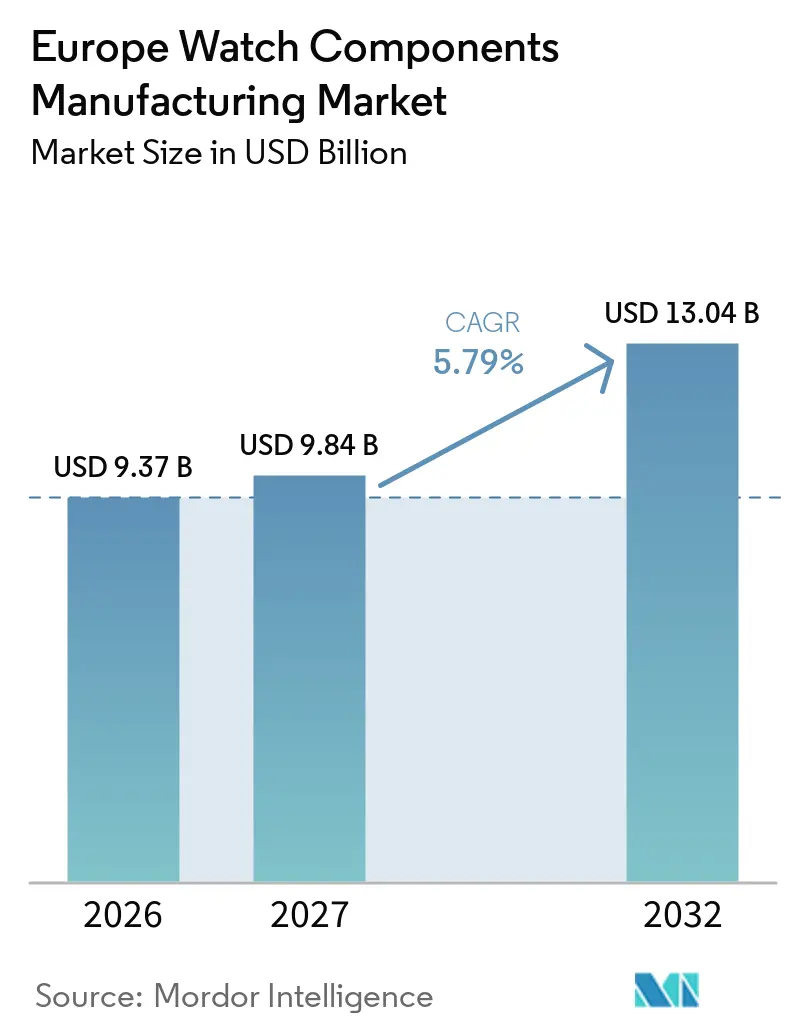
Die Größe des europäischen Marktes für die Herstellung von Uhrenkomponenten wird für 2026 auf 9,37 Milliarden USD und für 2027 auf 9,84 Milliarden USD geschätzt und soll bis 2032 einen Wert von 13,04 Milliarden USD erreichen, mit einer CAGR von 5,79 % von 2027 bis 2032.
Das Wachstum spiegelt eine Verlagerung hin zu höherwertigen Teilen und nicht zu höheren Uhrenvolumina wider, da das Schweizer Exportvolumen im Jahr 2025 auf 14,6 Millionen Einheiten sank, während der Exportwert CHF 25,6 Milliarden (32,4 Milliarden USD) erreichte. Die Nachfrage konzentriert sich auf Präzisionsteile, fortschrittliche Materialien und Außenkomponenten, die luxuriöse mechanische und vernetzte Uhren unterstützen. Europäische Marken stärken zudem ihre interne Produktion und behalten selektiv Speziallieferanten für Prozesse, die schwer zu duplizieren sind. Gleichzeitig investieren Hersteller in CNC-Bearbeitung, Mikrofräsen, Laserbearbeitung, automatisierte Oberflächenbehandlung und Inspektionssysteme, um die Maßkonsistenz zu verbessern und die Abhängigkeit von manuellen Vorgängen zu verringern. Steigende Anforderungen an Rückverfolgbarkeit, Oberflächenqualität und Materialzertifizierung erhöhen die technischen Eintrittsbarrieren für Komponentenlieferanten weiter. Nachhaltigkeit gewinnt ebenfalls an Bedeutung, insbesondere durch recycelte Edelmetalle, Materialeffizienz-Initiativen sowie abfallreduzierte Bearbeitungs- und Veredelungsprozesse. Der europäische Markt für die Herstellung von Uhrenkomponenten begünstigt daher Hersteller, die strenge Qualitätsanforderungen erfüllen, Materialien sichern und kurze Produktionsläufe für komplexe Uhren unterstützen können, während sie flexible, technologieintensive Produktionskapazitäten aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponententyp hielten Uhrwerkskomponenten im Jahr 2026 einen Anteil von 40 % am europäischen Markt für die Herstellung von Uhrenkomponenten, während Kristallkomponenten bis 2032 voraussichtlich mit einer CAGR von 7 % wachsen werden.
- Nach Uhrentyp hielten mechanische Uhren im Jahr 2026 einen Anteil von 71,7 % an der Größe des europäischen Marktes für die Herstellung von Uhrenkomponenten, während Smart- und Hybrid-Uhrenkomponenten bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Material hielten Edelstahl und andere Eisenlegierungen im Jahr 2026 einen Anteil von 28,8 %, während Silizium, Nickel-Phosphor und siliziumbasierte Materialien bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
- Nach Geografie hielt die Schweiz im Jahr 2026 einen Anteil von 80 %, während Portugal bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung mechanischer Luxusuhren | +2.0% | Schweiz, Frankreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Ausbau der vertikal integrierten europäischen Uhrmacherei | +1.5% | Schweiz, Deutschland | Mittelfristig (2–4 Jahre) |
| Einführung von Silizium, LIGA und fortschrittlicher Mikrobearbeitung | +1.2% | Schweiz, Frankreich | Langfristig (≥ 4 Jahre) |
| Nearshoring kritischer Präzisionskomponenten | +0.8% | Portugal, Italien, Deutschland, Schweiz | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach komplexen Komplikationen und limitierten Editionen | +0.7% | Schweiz | Langfristig (≥ 4 Jahre) |
| Innovation bei Hybrid- und Smartwatch-Komponenten | +0.5% | Schweiz, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung mechanischer Luxusuhren
Der europäische Markt für die Herstellung von Uhrenkomponenten wird durch einen Wertmix gestützt, der aufwendige mechanische Uhren gegenüber höheren Stückzahlen bevorzugt. Der Schweizer Uhrenexportwert erreichte im Jahr 2025 CHF 25,6 Milliarden (32,4 Milliarden USD), trotz eines Rückgangs des Exportvolumens.[1] Dieses Nachfrageprofil steigert den Wert von Regulierorganen, Hemmungen, Werkplatten und anderen Präzisionsbaugruppen. Ein hochkompliziertes Uhrwerk kann 500 bis 700 Einzelkomponenten erfordern, was die Bedeutung zuverlässiger Bearbeitung, Veredelung und Qualitätskontrolle erhöht. Lieferanten mit nachgewiesener Expertise in der Präzisionsarbeit bei kleinen Stückzahlen können die Nachfrage auch dann aufrechterhalten, wenn die Produktion preisgünstigerer Uhren nachlässt.
Die Premiumisierung macht auch Materialrückverfolgbarkeit und reproduzierbare Toleranzen für den europäischen Markt für die Herstellung von Uhrenkomponenten wichtiger. Luxusmarken nutzen das Uhrwerk und seine sichtbare Veredelung zunehmend als Produktunterscheidungsmerkmal, unter anderem durch transparente Gehäuse und dekorative Komponenten. Dies steigert die Nachfrage nach gut veredelten Räderwerken, Brücken, Gehäusen und Böden und nicht nur nach standardmäßigen Uhrwerksteilen. Die Konzentration der Luxusuhrenfertigung in der Schweiz stärkt die Rolle der Lieferantennetzwerke rund um Genf, das Vallée de Joux, Neuenburg und den Jura. Diese Cluster bieten qualifizierten Produzenten engen Zugang zu Designteams, Montagestätten und Uhrmachern, die komplexe Teile während der Entwicklung validieren können.
Ausbau der vertikal integrierten europäischen Uhrmacherei
Europäische Uhrengruppen bauen die interne Kontrolle über die Komponentenfertigung aus, um proprietäre Designs zu schützen und das Versorgungsrisiko zu reduzieren. Rolex erklärt, dass es einem weitgehend vertikal integrierten Geschäftsmodell folgt und die direkte Kontrolle über die Rohstoffverarbeitung und Komponentenfertigung behält. Richemont investierte im Geschäftsjahr bis März 2025 1.035 Millionen EUR (1.217,48 Millionen USD) in Sachanlagen, ein Anstieg von 20 % gegenüber dem Vorjahr, wobei die Investitionen auf den Ausbau und die Modernisierung europäischer Fertigungsanlagen ausgerichtet waren. Diese Programme steigern die interne Nachfrage nach Maschinen, Qualitätssystemen, Werkzeugen und ausgewählten Komponententechnologien. Sie reduzieren auch das zugängliche Volumen an Standardkomponenten für unabhängige Lieferanten.
Die daraus resultierende Chance im europäischen Markt für die Herstellung von Uhrenkomponenten konzentriert sich auf Teile, die intern schwer zu reproduzieren bleiben. Speziallieferanten können Marken mit nicht-magnetischen Regulierorganen, Siliziumhemmungen, fortschrittlichen Oberflächenbehandlungen und eng spezifizierten Miniaturgruppen bedienen. Diese Teile erfordern oft Prozesswissen, das kostspielig aufzubauen und bei kleineren internen Stückzahlen schwer aufrechtzuerhalten ist. Markeninvestitionen können daher die Möglichkeiten bei Standardkomponenten einschränken, während sie die Nachfrage nach hochdifferenzierter Auftragsfertigung unterstützen. Die Swiss-Made-Regeln begünstigen auch lokale Kapazitäten, da eine Uhr die Inlandskostenanforderung erfüllen muss, um die Bezeichnung verwenden zu dürfen. [2]
Einführung von Silizium, LIGA und fortschrittlicher Mikrobearbeitung
Silizium, UV-LIGA und verwandte Mikrobearbeitungsverfahren gewinnen im europäischen Markt für die Herstellung von Uhrenkomponenten an Bedeutung. Acrotec präsentierte im Juni 2025 ein vollständig industrialisiertes nicht-magnetisches Regulierorgan, das Silizium, metallisches Glas und Spezialkeramik in einer vollständigen Baugruppe kombinierte. Die Baugruppe umfasst Unruhspirale, Unruh und Unruhwelle und zeigt, dass diese Materialien über Prototypanwendungen hinaus geliefert werden können. Silizium und Nickel-Phosphor helfen Produzenten, magnetischen Widerstand, Reibung und stabile Leistung bei Temperaturschwankungen zu adressieren. Diese Eigenschaften sind besonders relevant für Hemmungen und Unruhspiralsysteme, bei denen sehr kleine Abweichungen die Uhrenleistung beeinflussen.
Der Materialübergang schafft neue Anforderungen für Lieferanten und unterstreicht die Bedeutung spezialisierter europäischer Fertigungskapazitäten. Französische und Schweizer Unternehmen, die in der Photolithografie, dem tiefen reaktiven Ionenätzen und der Mikroformgebung tätig sind, können Teile herstellen, die die konventionelle Bearbeitung nicht zuverlässig produzieren kann. Komplexe Komplikationen und limitierte Editionen erweitern auch den Bedarf an Präzisionsarbeiten in kleinen Stückzahlen, dekorativer Veredelung und exakten Montagetoleranzen. Das kommerzialisierte Regulierorgan von Acrotec veranschaulicht den Übergang von experimentellen Materialien hin zur reproduzierbaren Serienproduktion. Der europäische Markt für die Herstellung von Uhrenkomponenten profitiert, wenn fortschrittliche Materialien die Leistung verbessern, ohne den Bedarf an qualifizierter Veredelung und Montage zu beseitigen.
Nearshoring und Innovation bei vernetzten Uhren
Europäische Hersteller überdenken die Komponentenbeschaffung nach Handelsstörungen und anhaltenden Logistikrisiken. Der Schweizer Uhrenbereich war 2025 mit einer US-Zolländerung konfrontiert, die Unsicherheit für die Nachfrage nach Fertiguhren und die Planung von Komponentenbestellungen schuf. Marken reagieren durch doppelte Beschaffung und selektive Produktionserweiterung innerhalb Europas, insbesondere für Drehteile, Gehäuse, Böden, Armbänder und Schließen. Portugal, Italien, Deutschland und die Tschechische Republik bieten ergänzende Fertigungsstandorte für ausgewählte Kategorien. Nearshoring kann das Lieferrisiko reduzieren und gleichzeitig Lieferanten nah genug halten, um Produktentwicklung und Qualitätskontrolle zu unterstützen.
Vernetzte und Hybriduhren bieten einen weiteren Weg für den europäischen Markt für die Herstellung von Uhrenkomponenten, um über die traditionelle mechanische Produktion hinaus zu wachsen. Luxuriöse vernetzte Uhren können dieselbe äußere Präzision wie konventionelle Modelle erfordern. Die Smartwatch-bezogene Nachfrage ist daher am stärksten bei uhrenspezifischen Teilen wie Gehäusen, Kristallen, Armbändern, Dichtungen und dekorativen Elementen und nicht bei Consumer-Electronics-Hardware. Dies gibt etablierten Uhrenkomponentenlieferanten eine Möglichkeit, vorhandene Materialien und Veredelungskapazitäten auf eine wachsende Endverwendungskategorie anzuwenden. Das Segment schafft Nachfrage nach hochwertigen Außenkomponenten, auch wenn vernetzte Modelle eine andere interne Architektur verwenden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Uhrmacherfachkräften | -0.6% | Schweiz, Deutschland | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungskosten für neue Komponentenlieferanten | -0.4% | Schweiz, übriges Europa | Mittelfristig (2–4 Jahre) |
| Konzentration von Spezialwerkstoffen und kritischen Lieferanten | -0.3% | Schweiz, Frankreich | Mittelfristig (2–4 Jahre) |
| Volatilität von Schweizer Franken, Edelmetallen und Handelszöllen | -0.2% | Schweiz, APAC-abhängige Exporteure | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Uhrmacherfachkräften
Der Mangel an qualifizierten Uhrmacherfachkräften schränkt die Produktionsflexibilität im europäischen Markt für die Herstellung von Uhrenkomponenten ein. Der Kanton Genf verzeichnete im Januar 2025 450 unbesetzte Uhrmacherstellen, ein Anstieg von 23 % gegenüber dem Vorjahr. Der Schweizer Uhrmacher- und Mikrotechnologiesektor verzeichnete seinen ersten Beschäftigungsrückgang seit der Zeit nach COVID, mit nennenswerten Rückgängen in Waadt, Neuenburg, Jura und Bern. Qualifizierte Handwerker und Maschinenbediener gehören weiterhin zu den am weitesten verbreiteten Mangelberufen in europäischen Ländern.[3] Komplexe Montagearbeiten haben einen langen Lernzyklus, und spezialisierte Uhrmacherkenntnisse können nicht schnell durch allgemeine technische Ausbildung ersetzt werden.
Neue Lieferanten stehen auch vor erheblichen Qualifizierungs- und Compliance-Hürden, bevor sie in Premium-Uhren-Lieferketten eintreten können. Die Schweizer Bezeichnungsregeln verlangen, dass mindestens 60 % der Herstellungskosten einer Uhr in der Schweiz anfallen, damit die Bezeichnung verwendet werden darf. Die Berechnung umfasst relevante Materialien, Arbeit, Werkzeuge, Gemeinkosten sowie Forschungs- und Entwicklungskosten, was eine sorgfältige Dokumentation und lokale Betriebskapazität erfordert. Lieferanten müssen auch Metrologie, Prozesskontrolle und Qualitätssysteme einrichten, die einer umfangreichen Markenqualifizierung standhalten können. Die Belastung ist am größten bei der Siliziumfertigung, UV-LIGA und fortschrittlichen Beschichtungsarbeiten, wo die Anzahl der bewährten Lieferanten begrenzt ist.
Hohe Qualifizierungskosten für neue Komponentenlieferanten
Schwankungen bei den Inputkosten bleiben eine Einschränkung für Produzenten von Edelmetall- und Spezialwerkstoffkomponenten. Höhere Goldpreise im Jahr 2025 erhöhten die Materialkosten für Gehäuse, Zifferblätter, Armbänder und Uhrwerksteile aus Edelmetalllegierungen. Dies kann den Bestellvolumen Druck machen, wenn Marken versuchen, ihre Einzelhandelspreispositionierung zu erhalten. Währungsbewegungen können auch die Wettbewerbsfähigkeit der Schweizer Produktion beeinflussen, wenn der Franken gegenüber den Währungen der Kundenmärkte aufwertet. Diese Faktoren sind besonders bedeutsam für Exporteure, deren feste Produktionskostenbasis in der Schweiz liegt.
Handelspolitische Änderungen fügen der Komponentenplanung eine weitere Unsicherheitsebene hinzu. Zollbelastungen können Fertiguhrenbestellungen beeinflussen, was wiederum Hersteller von Uhrwerken, Gehäusen, Kristallen und anderen vorgelagerten Teilen betrifft. Die Erfahrung des Schweizer Uhrenbereichs mit den Zöllen im Jahr 2025 zeigt, warum Marken widerstandsfähigere Beschaffungsarrangements anstreben. Marktteilnehmer im europäischen Markt für die Herstellung von Uhrenkomponenten müssen daher lokale Inhaltsanforderungen mit dem Bedarf an breiterer Beschaffung und Kostenkontrolle in Einklang bringen. Produzenten, die rückverfolgbare Materialien, zuverlässige Lieferzeiten und flexible Bestellplanung anbieten können, sind besser positioniert, um mit diesen Bedingungen umzugehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
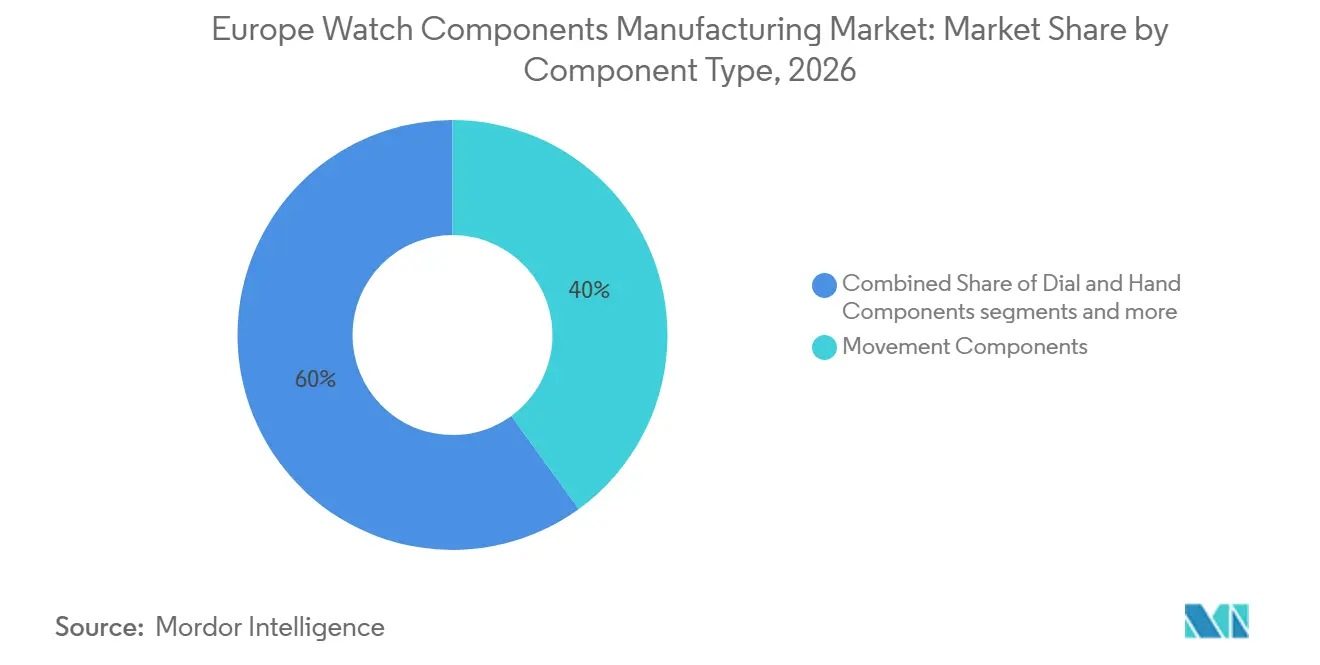
Uhrwerkskomplexität verankert den Wert, Kristalle beschleunigen das WachstumUhrwerkskomponenten hielten im Jahr 2026 einen Anteil von 40 % und sind damit die größte Komponentenkategorie. Ihre Position spiegelt den hohen Wert von Regulierorganen, Hemmungen, Werkplatten, Räderwerken, Rädern und Trieben in mechanischen Uhren wider. Regulierorgane erzielen besonders hohe Werte, da sie strenge Toleranzanforderungen mit anspruchsvollen Material- und Veredelungsspezifikationen verbinden. Räderwerke, Räder und Triebe bleiben die volumenstärkste Unterkategorie und unterstützen spezialisierte Drehdrehereien im Schweizer Jura. Die europäische Uhrenkomponentenherstellungsbranche ist auf diese Werkstätten für Teile angewiesen, die Maßgenauigkeit mit gleichbleibender Oberflächenqualität verbinden müssen. Habillage-Komponenten, einschließlich Gehäuse, Gehäusemittelteile und Böden, gewinnen ebenfalls an Wert, da Marken sichtbare Veredelung und transparente Böden betonen. Strengere visuelle Standards steigern den Wert von Gehäuseveredelung, Polieren, Bearbeitung, Beschichtungen und Montage.
Kristallkomponenten werden voraussichtlich bis 2032 mit einer CAGR von 7 % wachsen, der schnellsten Rate unter den Komponententypen. Saphir unterstützt dieses Wachstum, da er sowohl in mechanischen Uhren als auch in Hybrid- und Smartmodellen verwendet wird. Das Material kann Kratzfestigkeit und ein hochwertiges Erscheinungsbild bieten und dabei in eine Reihe von Gehäusedesigns passen. Krystalix präsentierte auf der EPHJ im April 2026 eine Einkristallwachstumstechnologie und erklärte, dass es bereits farbige Einkristalle für Gehäuse, Kristalle und Zapfen an europäische Luxusmarken liefert. Diese Entwicklung unterstützt den Einsatz von Kristalltechnologie über das Uhrglas selbst hinaus. Die Kristallproduktion erfordert auch exaktes Wachstum, Bearbeitung, Veredelung und Qualitätskontrollfähigkeiten, was die Eintrittsbarrieren hoch hält. CNC-Bearbeitung und optische Inspektion sind wichtig, da Oberflächenfehler sowohl die Haltbarkeit als auch die visuelle Qualität beeinflussen können, die bei Luxusprodukten erwartet wird. Das schnellere Wachstum von Kristallen kommt auch Lieferanten von saphirbezogenen Gehäusen und dekorativen Komponenten zugute.

Nach Uhrentyp / Endverwendung:
Mechanische Dominanz bleibt bestehen, während Hybriduhren die Wachstumsgeschichte prägenMechanische Uhren hielten im Jahr 2026 einen Anteil von 71,7 %. Ihre Führungsposition spiegelt die Wertstruktur der Schweizer Uhrenexporte wider, bei denen mechanische Uhren im ersten Halbjahr 2025 86 % des Exportumsatzes ausmachten. Mechanische Modelle erfordern eine breite Palette von Uhrwerks-, Gehäuse-, Zifferblatt-, Kristall-, Armband- und Dichtungskomponenten. Sie schaffen auch Nachfrage nach qualifizierter Montage und Prüfung, da die Leistung davon abhängt, wie diese Komponenten zusammenwirken. Der hohe Anteil mechanischer Uhren gibt dem europäischen Markt für die Herstellung von Uhrenkomponenten eine relativ stabile Basis in Luxusprodukten. Quarzuhren bedienen eine stärker unter Druck stehende Volumenbasis, da Marken sich entweder zu mechanischen Premiumprodukten oder zu vernetzten Uhren verlagern. Komponentenproduzenten, die Quarzuhren bedienen, können den Wert schützen, indem sie hochwertigere Außenteile oder spezialisierte Zeitgebungsanwendungen liefern. Ronda und Soprod gehören zu den Lieferanten, die das breitere Uhrwerk-Ökosystem bedienen und diesen Differenzierungsbedarf spüren. Die Aussichten für Quarzkomponenten sind volumenmäßig flach bis leicht negativ, obwohl der Wert pro Einheit gehalten werden kann, wenn Marken Premium-Gehäuse, Kristalle und Veredelungen verwenden. Dies lenkt mehr Aufmerksamkeit auf die Produktpositionierung als auf die kostengünstige Standarduhrwerkproduktion.
Smart- und Hybrid-Uhrenkomponenten werden voraussichtlich bis 2032 mit einer CAGR von 9,8 % wachsen, der schnellsten Endverwendungsrate. Die Chance konzentriert sich auf äußere und uhrenspezifische mechanische Komponenten und nicht auf elektronische Module. Luxuriöse vernetzte Uhren benötigen Gehäuse, Kristalle, Lünetten, Armbänder, Dichtungen und Veredelungsbehandlungen, die den visuellen und taktilen Standards etablierter Uhrenmarken entsprechen. TAG Heuers Connected Calibre E5 demonstriert diesen Ansatz durch seinen Saphirkristall, das Metallgehäuse und die beschichtete Lünette. Diese Designrichtung verbindet vernetzte Uhren mit den bestehenden Kapazitäten europäischer Komponentenproduzenten. Der Endverwendungsmix schafft eine Brücke zwischen der traditionellen europäischen Uhrenkomponentenherstellungsbranche und hochwertigen vernetzten Produkten. Produzenten mit Erfahrung in Gehäusen, Kristallveredelung, Wasserdichtigkeit, Armbandsystemen und dekorativen Beschichtungen können sowohl mechanische als auch vernetzte Kunden bedienen. Hybridmodelle können auch die Nachfrage nach Außenkomponenten verteilen, selbst wenn ihre internen Architekturen von mechanischen Uhren abweichen. Dies verringert die Abhängigkeit von einer Uhrwerkstechnologie und erhält gleichzeitig die Nachfrage nach Schweizer und europäischer Handwerkskunst. Lieferanten, die Designs und Produktionspläne für kürzere Technologiezyklen anpassen können, werden in dieser Endverwendung wahrscheinlich besser positioniert sein.
Nach Material:
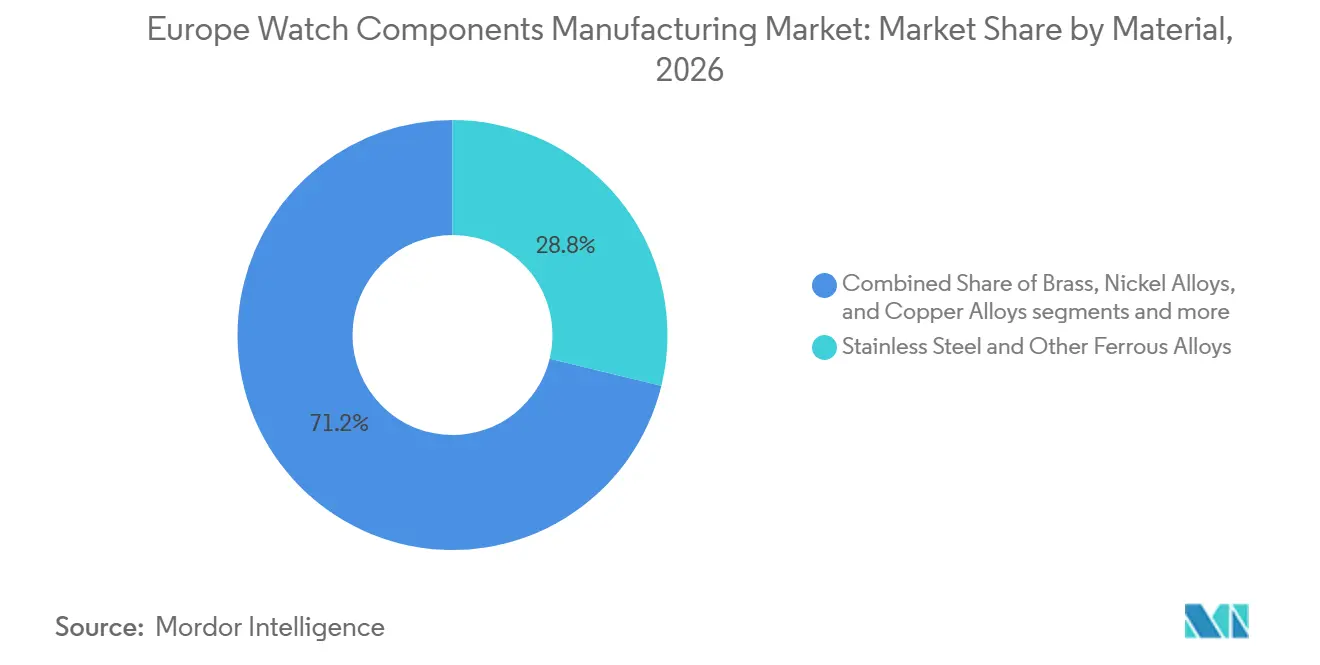
Stahl führt, Siliziumverbindungen gestalten Leistungsmaßstäbe neuEdelstahl und andere Eisenlegierungen hielten im Jahr 2026 einen Anteil von 28,8 % an der Größe des europäischen Marktes für die Herstellung von Uhrenkomponenten. Ihre Führungsposition beruht auf dem breiten Einsatz in Gehäusen, Armbändern, Uhrwerksplatten und anderen äußeren und inneren Teilen. Stahl verbindet dauerhafte Leistung mit praktischen Bearbeitungs- und Veredelungseigenschaften in mehreren Uhrenpreiskategorien. Die Schweizer Exporte von Stahluhren stiegen 2025 volumenmäßig um 3,8 %, während das Volumen von Edelmetalluhren zurückging. Stahl bleibt auch für die äußere Konstruktion vieler Hybrid- und vernetzter Uhren zentral. Gold, Platin und andere Edelmetalllegierungen behalten einen hohen Stückwert in Ultra-Luxusprodukten. Höhere Goldkosten können Komponentenvolumina begrenzen, aber das Segment bleibt wichtig, wo Exklusivität, Veredelung und Materialprovenienz Kaufentscheidungen treiben. Titan, Aluminium und Zirkonium unterstützen leichtere und sportlichere Uhrendesigns.
Silizium, Nickel-Phosphor und siliziumbasierte Materialien werden voraussichtlich bis 2032 mit einer CAGR von 9,3 % wachsen. Diese Materialien werden zunehmend in Regulierorganen eingesetzt, da sie Reibung reduzieren, magnetische Störungen begrenzen und die Leistungskonsistenz verbessern können. Die Eigenschaften von Silizium können den Schmierbedarf reduzieren und dazu beitragen, die Leistung bei wechselnden Temperaturen aufrechtzuerhalten. Acrotecs nicht-magnetisches Regulierorgan bietet ein Beispiel für eine vollständige Baugruppe, die Silizium mit anderen fortschrittlichen Materialien kombiniert. Die Einführung dieser Materialien verändert die Fähigkeitsanforderungen für Komponentenhersteller. Fortschrittliche Materialien ersetzen nicht die Rolle konventioneller Materialien, aber sie verändern den Mix der für Hochleistungsuhren benötigten Prozesse. Siliziumteile erfordern spezialisierte Fertigung, während Metalle für Struktur, Veredelung und visuellen Charakter wichtig bleiben. Technische Polymere, Leder, Gummi und Textilien dienen weiterhin Armbändern, Schließen und verwandten Außenkomponenten.
Geografische Analyse
Schweizer Markt für die Herstellung von Uhrenkomponenten
Die Schweiz hielt im Jahr 2026 einen Anteil von 80 % am europäischen Markt für die Herstellung von Uhrenkomponenten. Die führende Position des Landes beruht auf dem Lieferantencluster Arc Jurassien, dem regulatorischen Rahmen Swiss Made, etablierten Ausbildungssystemen und der Nähe zu hochwertigen Uhrenmarken. Genf, Neuenburg, Waadt und Jura beherbergen einen Großteil der Fertigungskapazitäten für Komponenten. Die Swiss-Made-Regeln verlangen qualifizierte inländische Kostenanteile und stärken die lokale Beschaffung von Teilen, die Uhren mit dieser Bezeichnung unterstützen. Die Schweiz behält eine zentrale Rolle bei Werken, Regulierorganen, Gehäusen, Zifferblättern und fortschrittlichen mikromechanischen Teilen.
Schweizer und europäischer Markt für die Herstellung von Uhrenkomponenten
Die Schweizer Exportbedingungen waren im Jahr 2025 uneinheitlich: Die Lieferungen nach Europa gingen um 0,3 % zurück, Frankreich verzeichnete einen Anstieg von 1,3 %, und Deutschland verzeichnete einen Rückgang von 6,8 %. Die Exportleistung bei Fertiguhren definiert die Komponentennachfrage nicht vollständig, da Schweizer Lieferanten inländische und nicht-schweizerische Marken bedienen können, die zertifizierte Teile schweizerischen Ursprungs suchen. Richemonts Investition von 1.035 Millionen EUR (1.217,48 Millionen USD) in Fertigungsanlagen bietet weiterhin Unterstützung für die europäische Produktionsinfrastruktur. Die Konzentration der Schweiz schafft zudem eine Anfälligkeit gegenüber Arbeitskräftemangel und Währungsschwankungen, was ausgewählte ergänzende Kapazitäten andernorts in Europa begünstigt.
Westeuropäischer Markt für die Herstellung von Uhrenkomponenten
Deutschland und Frankreich bilden die zweite Ebene des europäischen Marktes für die Herstellung von Uhrenkomponenten. Der Glashütter Cluster in Deutschland bringt anerkannte Expertise in der Werkveredlung, Zifferblattarbeit und der Herstellung hochwertiger mechanischer Uhren mit. Die deutschen Uhrenexporte, einschließlich Werke und Komponenten, erreichten im Jahr 2025 2 Milliarden EUR (2,4 Milliarden USD), gestützt durch hochwertige Präzisionsfertigung. Frankreich trägt uhrmacherische Kompetenzen rund um Besançon sowie wachsende fortschrittliche Kristallarbeiten bei. Italien bleibt bedeutend bei Gehäusen, Metallarmbändern und luxuriösen Habillage-Komponenten, mit relevanten Industriezentren in Valenza, Arezzo und Lumezzane.
Portugiesischer Markt für die Herstellung von Uhrenkomponenten
Portugal wird voraussichtlich bis 2032 mit einer CAGR von 7,1 % wachsen. Diese Entwicklung spiegelt eine niedrigere Ausgangsbasis, ein wachsendes Interesse an der Uhrmacherei und das Potenzial als sekundärer Produktionsstandort innerhalb der EU wider. Das Instituto Português de Relojoaria verzeichnete im Jahr 2025 25.016 einzigartige Website-Besucher, was ein gesteigertes Interesse an spezialisierter Ausbildung und beruflicher Weiterentwicklung verdeutlicht. Tempo Futuro in Lissabon schuf im Oktober 2025 eine organisierte Plattform für portugiesische Mikromarken und Komponentenhersteller. Portugal kann Nearshoring für Armbänder, Schließen und präzisionsgedrehte Habillage-Teile unterstützen.
Wettbewerbslandschaft
Der europäische Markt für die Herstellung von Uhrenkomponenten weist ein hohes Maß an Marktkonzentration auf. Swatch Group, Rolex, Richemont, LVMH und Patek Philippe produzieren viele Uhrwerke und höherwertige Komponenten intern. Ihre internen Produktionssysteme bieten Kontrolle über Qualität, Versorgungskontinuität und proprietäres Design. Swatch Group berichtete von einer Beschleunigung des Umsatzes im Mai und Juni 2026, die sich bis in den Juli fortsetzte, was eine bessere Auslastung seiner Produktionskapazität ermöglichte. Diese großen Gruppen können in Anlagen, Materialien und technische Entwicklung über mehrere Marken hinweg investieren.
Unabhängige Spezialisten konkurrieren durch Prozessexpertise, Versorgungszuverlässigkeit und fortschrittliche Materialien. Acrotec meldete im Juni 2026 einen Jahresumsatz von CHF 500 Millionen (632,93 Millionen USD) über 30 Unternehmen und 2.600 Mitarbeiter. Sellita, Soprod, Mimotec, Sigatec, KIF Parechoc, Générale Ressorts, Inhotec, Décovi, Vaucher, La Joux-Perret, Ronda und Concepto bedienen verschiedene Teile der Uhrwerks- und Präzisionskomponenten-Lieferbasis. Spezialisierte Unternehmen bleiben relevant, wenn ihre Werkzeuge, technischen Fähigkeiten oder Materialkenntnisse für eine Marke teuer zu replizieren wären. Der europäische Markt für die Herstellung von Uhrenkomponenten konzentriert sich zunehmend in kritischen Technologien, während er eine vielfältige Gruppe kleinerer Werkstätten beibehält.
Die Chancen für unabhängige Lieferanten sind am stärksten bei hochpräzisen Regulierorganen, europäisch hergestellten Keramik- und Kohlefaser-Verbundwerkstoff-Außenkomponenten sowie automatisierter Inspektion für kurze Produktionsläufe. Krystalix verfolgt Einkristallkomponenten in Frankreich, während Silizium- und Mikrofabrikationsspezialisten die Palette der leistungsorientierten Teile für Uhrmacher erweitern. Der Drang der Marken zur internen Produktion kann die Nachfrage auf dem offenen Markt nach Standardkomponenten reduzieren, schafft aber auch Nachfrage nach Spezialprozessen, die in ihren eigenen Anlagen nicht verfügbar sind. Wettbewerbserfolg hängt daher von differenzierten Fähigkeiten, qualifizierter Kapazität und zuverlässiger Lieferung ab. Die europäische Lieferantenbasis bleibt in der Schweiz verankert, entwickelt aber komplementäre Stärken in Frankreich, Deutschland, Italien und Portugal.
Marktführer in der europäischen Uhrenkomponentenherstellung
-
The Swatch Group Ltd.
-
ETA SA Manufacture Horlogère Suisse
-
Nivarox-FAR SA
-
Sellita SA
-
Acrotec Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für die Herstellung von Uhrenkomponenten Unternehmen in diesem Bericht
- The Swatch Group Ltd.
- ETA SA Manufacture Horlogère Suisse
- Nivarox-FAR SA
- Sellita SA
- Acrotec Group
- Soprod SA
- Ronda AG
- Vaucher Manufacture Fleurier SA
- Manufacture La Joux-Perret SA
- Rolex SA
- Richemont International SA
- LVMH Moët Hennessy Louis Vuitton SE
- Patek Philippe SA
- Audemars Piguet Holding SA
- Chopard Group
- Glashütte Original GmbH
- A. Lange & Söhne
- Concepto Watch Factory SA
- Mimotec SA
- Sigatec SA
- KIF Parechoc SA
- Générale Ressorts SA
- Inhotec SA
- Décovi SA
- Horlyne SA
Neueste Industrielle Entwicklungen in Europäischer Markt für die Herstellung von Uhrenkomponenten
- Juli 2026: Der Halbjahresbericht 2026 der Swatch Group bestätigte eine starke Umsatzbeschleunigung im Mai und Juni 2026, die sich bis in den Juli fortsetzte und eine bessere Auslastung der Produktionskapazität sowie eine deutliche Verbesserung der Rentabilität für das zweite Halbjahr 2026 ermöglichte. Die Gruppe führte ihre Agilität auf vertikal ausgerichtete Produktionskapazitäten zurück, die bewusst durch den Nachfragerückgang aufrechterhalten wurden.
- Juni 2026: Die Acrotec Group, die führende unabhängige Schweizer Uhrenkomponentenplattform, feierte ihr 20-jähriges Bestehen und gab einen Jahresumsatz von CHF 500 Millionen (632,93 Millionen USD) über 30 Unternehmen, 37 Produktionsstandorte und 2.600 Mitarbeiter weltweit bekannt. Die Gruppe ernannte Didier Deltort zum neuen CEO und formulierte den Ehrgeiz, den Umsatz innerhalb von zehn Jahren durch Expansion in der Schweiz, Frankreich, Irland, Deutschland und den Vereinigten Staaten zu verdoppeln.
- April 2026: Krystalix, ein französisches Deep-Tech-Start-up, präsentierte auf der EPHJ 2026 eine proprietäre Einkristallwachstumstechnologie und zielte auf einen 6 Milliarden EUR (7,1 Milliarden USD) großen Hochend-Uhrkristallmarkt bis 2030. Das Unternehmen liefert bereits farbige Einkristalle für Gehäusemittelteile, Kristalle und Zapfen an europäische Luxusmarken.
- Januar 2026: Swatch Group veröffentlichte die Ergebnisse für das Gesamtjahr 2025 und meldete ein Umsatzwachstum von 4,7 % zu konstanten Wechselkursen im zweiten Halbjahr 2025 sowie eine Beschleunigung in allen Preissegmenten bis in den Januar 2026. Die Leistung deutete auf eine sich erholende Auslastung bei ETA, Nivarox-FAR und anderen Gruppenkomponenteneinheiten nach einem verhaltenen ersten Halbjahr 2025 hin.
Berichtsumfang des europäischen Marktes für die Herstellung von Uhrenkomponenten
Der europäische Markt für die Herstellung von Uhrenkomponenten ist segmentiert nach Komponententyp (Uhrwerkskomponenten, Zifferblatt- und Zeigerkomponenten und weitere), nach Uhrentyp / Endverwendung (mechanische Uhren, Quarzuhren und weitere), nach Material (Gold, Platin und Edelmetalllegierungen, Titan, Aluminium, Magnesium und Zirkonium und weitere) sowie nach Geografie (Schweiz, Deutschland und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | |
| Hemmungen, Anker und Regulierkomponenten | |
| Federn, Federhäuser und Stoßschutzkomponenten | |
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | |
| Uhren-Außenkomponenten / Habillage-Komponenten | Gehäuse, Gehäusemittelteile und Böden |
| Lünetten, Bandanstöße, Flansche und Gehäuseringe | |
| Kronen, Rohre, Drücker und Korrektoren | |
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelemente |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | |
| Kristallkomponenten | Saphirkristalle |
| Mineralglas-Kristalle | |
| Acryl- und Spezialkristalle | |
| Armband-, Strap- und Schließenkomponenten | Metallarmbänder und Glieder |
| Leder-, Gummi-, Textil- und Polymer-Straps | |
| Schnallen, Schließen, Federstege und Endglieder | |
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserbeständigkeitskomponenten |
| Dekorative, Authentifizierungs- und Spezialkomponenten |
| Mechanische Uhren |
| Quarzuhren |
| Smart- und Hybriduhren, uhrenspezifische mechanische und Außenkomponenten ausschließlich |
| Edelstahl und andere Eisenlegierungen |
| Gold, Platin und Edelmetalllegierungen |
| Titan, Aluminium, Magnesium und Zirkonium |
| Messing, Nickellegierungen und Kupferlegierungen |
| Keramik, Saphir, Glas und Kohlefaser-Verbundwerkstoffe |
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien |
| Leder, Gummi, Textilien und technische Polymere |
| Schweiz |
| Deutschland |
| Frankreich |
| Italien |
| Portugal |
| Übriges Europa |
| Nach Komponententyp | Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | ||
| Hemmungen, Anker und Regulierkomponenten | ||
| Federn, Federhäuser und Stoßschutzkomponenten | ||
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | ||
| Uhren-Außenkomponenten / Habillage-Komponenten | Gehäuse, Gehäusemittelteile und Böden | |
| Lünetten, Bandanstöße, Flansche und Gehäuseringe | ||
| Kronen, Rohre, Drücker und Korrektoren | ||
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelemente | |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | ||
| Kristallkomponenten | Saphirkristalle | |
| Mineralglas-Kristalle | ||
| Acryl- und Spezialkristalle | ||
| Armband-, Strap- und Schließenkomponenten | Metallarmbänder und Glieder | |
| Leder-, Gummi-, Textil- und Polymer-Straps | ||
| Schnallen, Schließen, Federstege und Endglieder | ||
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserbeständigkeitskomponenten | |
| Dekorative, Authentifizierungs- und Spezialkomponenten | ||
| Nach Uhrentyp / Endverwendung | Mechanische Uhren | |
| Quarzuhren | ||
| Smart- und Hybriduhren, uhrenspezifische mechanische und Außenkomponenten ausschließlich | ||
| Nach Material | Edelstahl und andere Eisenlegierungen | |
| Gold, Platin und Edelmetalllegierungen | ||
| Titan, Aluminium, Magnesium und Zirkonium | ||
| Messing, Nickellegierungen und Kupferlegierungen | ||
| Keramik, Saphir, Glas und Kohlefaser-Verbundwerkstoffe | ||
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien | ||
| Leder, Gummi, Textilien und technische Polymere | ||
| Nach Geografie | Schweiz | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Portugal | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für die Herstellung von Uhrenkomponenten bis 2032 erreichen?
Der europäische Markt für die Herstellung von Uhrenkomponenten wird voraussichtlich bis 2032 einen Wert von 13,04 Milliarden USD erreichen, ausgehend von 9,37 Milliarden USD im Jahr 2026, mit einer CAGR von 5,79 %.
Welche Komponentenkategorie führt die europäische Uhrenkomponentenproduktion an?
Uhrwerkskomponenten führen mit einem Anteil von 40 % im Jahr 2026, da mechanische Uhrwerke präzise Regulierorgane, Hemmungen, Platinen, Räder und Triebe benötigen.
Warum wachsen Kristallkomponenten schneller als andere Uhrenteile?
Kristallkomponenten werden voraussichtlich bis 2032 mit einer CAGR von 7 % wachsen, unterstützt durch den Einsatz von Saphir in luxuriösen mechanischen, Hybrid- und Smartuhren.
Welches Land dominiert die europäische Uhrenkomponentenherstellung?
Die Schweiz führt mit einem Anteil von 80 % im Jahr 2026, unterstützt durch den Lieferantencluster im Arc Jurassien und die Swiss-Made-Anforderungen.
Welche Materialien gewinnen in der europäischen Uhrmacherei an Bedeutung?
Silizium, Nickel-Phosphor und siliziumbasierte Materialien werden voraussichtlich bis 2032 mit einer CAGR von 9,3 % wachsen, da sie nicht-magnetische und reibungsarme Regulierkomponenten unterstützen.
Wie beeinflussen Smart- und Hybriduhren die Komponentennachfrage?
Smart- und Hybrid-Uhrenkomponenten werden voraussichtlich bis 2032 mit einer CAGR von 9,8 % wachsen und die Nachfrage nach hochwertigen Gehäusen, Saphirkristallen, Lünetten, Armbändern und Dichtungen steigern.