
Tamaño y Participación del Mercado de Fabricación de Componentes de Relojes en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
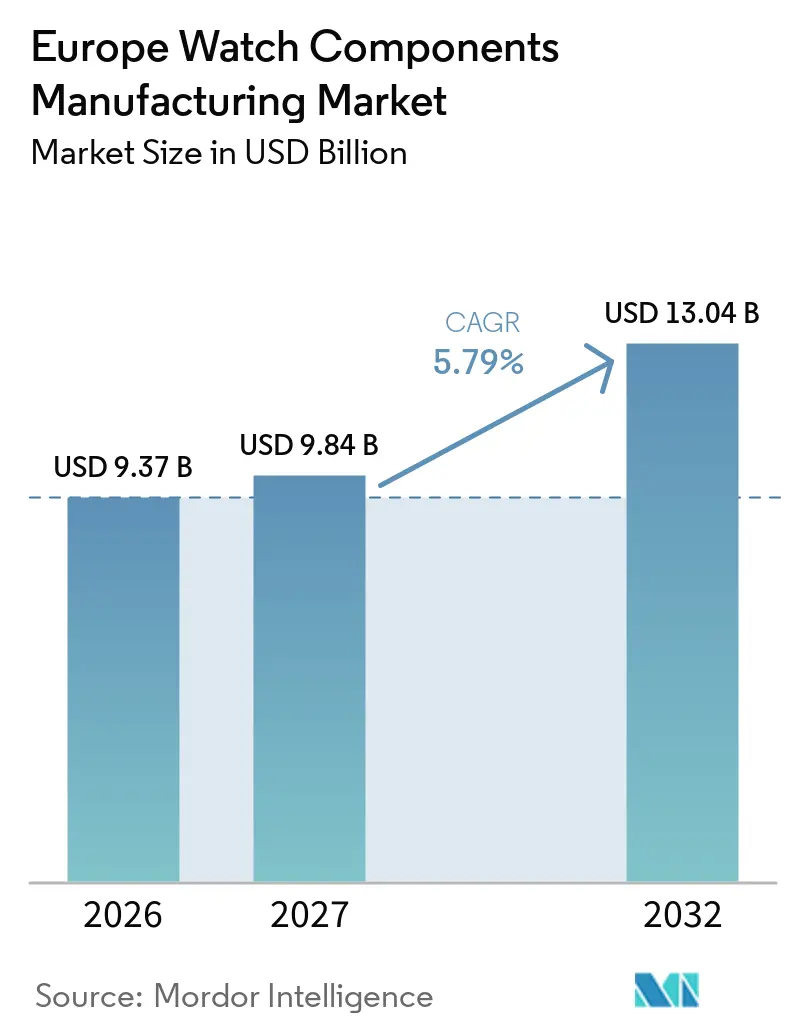
| Tamaño del mercado en el año base (2026) | 9.37 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.04 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.79 % |
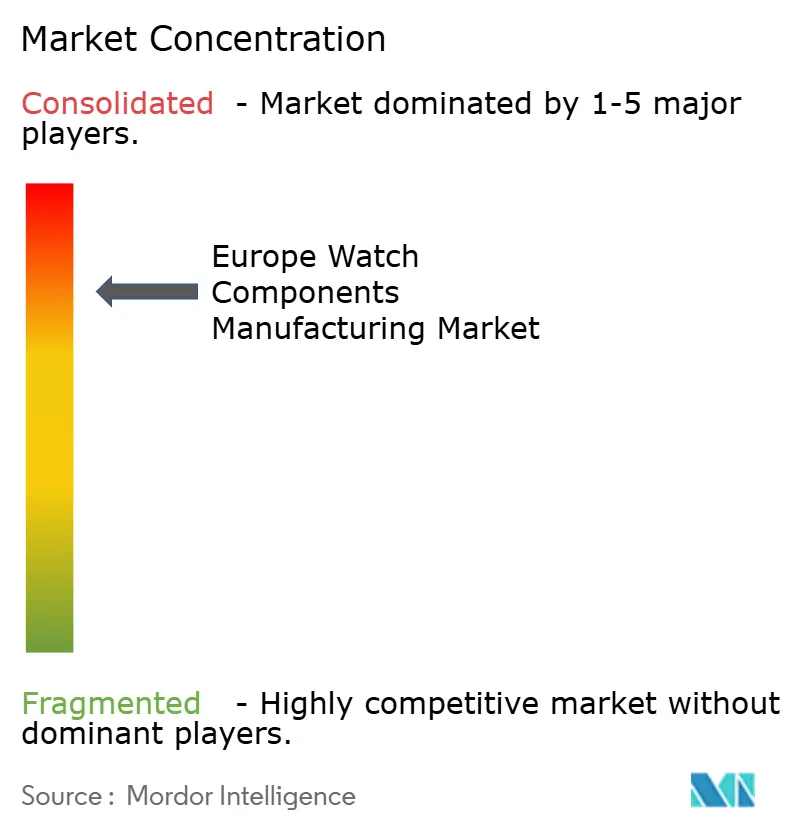
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Componentes de Relojes en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Fabricación de Componentes de Relojes en Europa sea de 9,37 mil millones de USD en 2026, 9,84 mil millones de USD en 2027, y alcance 13,04 mil millones de USD en 2032, creciendo a una CAGR del 5,79% de 2027 a 2032.
El crecimiento refleja un desplazamiento hacia piezas de mayor valor en lugar de mayores volúmenes de relojes, ya que el volumen de exportación suizo cayó a 14,6 millones de unidades en 2025, mientras que el valor de exportación alcanzó CHF 25,6 mil millones (32,4 mil millones de USD). La demanda se concentra en piezas de precisión, materiales avanzados y componentes exteriores que sustentan los relojes mecánicos de lujo y los relojes conectados. Las marcas europeas también están reforzando la producción interna y reteniendo selectivamente a proveedores especializados para procesos difíciles de duplicar. Al mismo tiempo, los fabricantes invierten en mecanizado CNC, microfresado, procesamiento láser, acabado automatizado y sistemas de inspección para mejorar la consistencia dimensional y reducir la dependencia de las operaciones manuales. Los crecientes requisitos de trazabilidad, calidad superficial y certificación de materiales aumentan aún más las barreras técnicas para los proveedores de componentes. La sostenibilidad también es cada vez más relevante, especialmente a través de metales preciosos reciclados, iniciativas de eficiencia de materiales y procesos de mecanizado y acabado con menor generación de residuos. El mercado de fabricación de componentes de relojes en Europa favorece, por tanto, a los fabricantes que pueden cumplir requisitos de calidad estrictos, asegurar materiales y apoyar series de producción cortas para relojes complejos, manteniendo al mismo tiempo capacidades de producción flexibles e intensivas en tecnología.
Conclusiones Clave del Informe
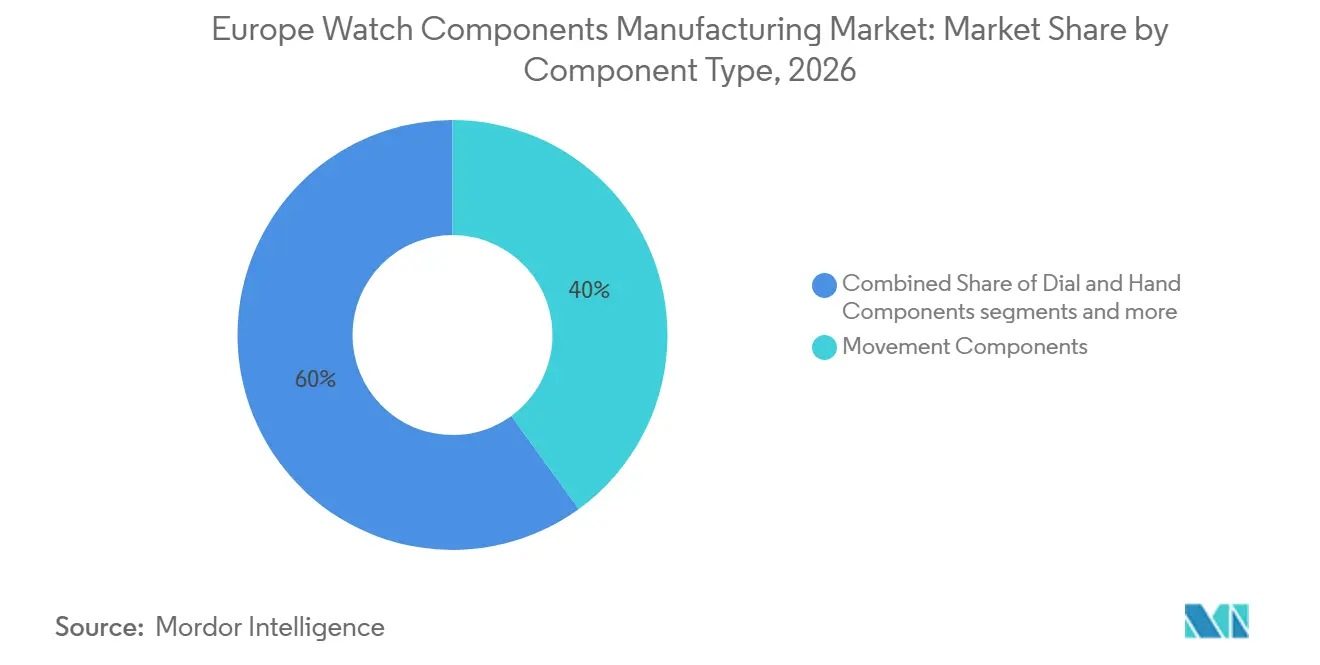
- Por tipo de componente, los componentes de movimiento representaron el 40% de la participación del mercado de fabricación de componentes de relojes en Europa en 2026, mientras que se proyecta que los componentes de cristal crezcan a una CAGR del 7% hasta 2032.
- Por tipo de reloj, los relojes mecánicos representaron el 71,7% del tamaño del mercado de fabricación de componentes de relojes en Europa en 2026, mientras que se proyecta que los componentes para relojes inteligentes e híbridos crezcan a una CAGR del 9,8% hasta 2032.
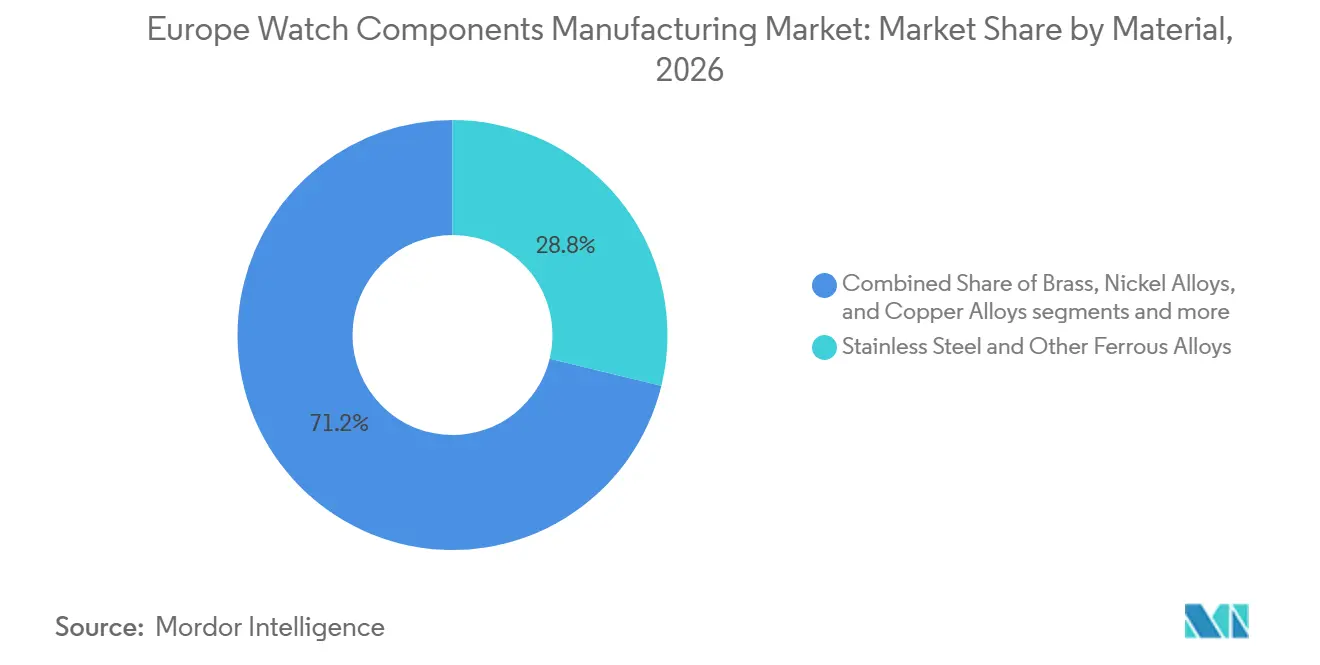
- Por material, el acero inoxidable y otras aleaciones ferrosas representaron el 28,8% de la participación en 2026, mientras que se proyecta que el silicio, el níquel-fósforo y los materiales a base de silicio crezcan a una CAGR del 9,3% hasta 2032.
- Por geografía, Suiza representó el 80% de la participación en 2026, mientras que se proyecta que Portugal crezca a una CAGR del 7,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Premiumización de Relojes Mecánicos de Lujo | +2.0% | Suiza, Francia, Alemania | Largo plazo (≥ 4 años) |
| Expansión de la Fabricación Relojera Europea Verticalmente Integrada | +1.5% | Suiza, Alemania | Mediano plazo (2-4 años) |
| Adopción de Silicio, LIGA y Micromaquinado Avanzado | +1.2% | Suiza, Francia | Largo plazo (≥ 4 años) |
| Acercamiento de Componentes de Precisión Críticos | +0.8% | Portugal, Italia, Alemania, Suiza | Mediano plazo (2-4 años) |
| Creciente Demanda de Complicaciones Complejas y Ediciones Limitadas | +0.7% | Suiza | Largo plazo (≥ 4 años) |
| Innovación en Componentes para Relojes Híbridos e Inteligentes | +0.5% | Suiza, Alemania, Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización de Relojes Mecánicos de Lujo
El mercado de fabricación de componentes de relojes en Europa está respaldado por una combinación de valor que favorece los relojes mecánicos intrincados sobre los mayores envíos de unidades. El valor de las exportaciones de relojes suizos alcanzó CHF 25,6 mil millones (32,4 mil millones de USD) en 2025, a pesar de una caída en el volumen de exportación.[1] Este perfil de demanda eleva el valor de los órganos reguladores, escapes, platinas y otros conjuntos de precisión. Un movimiento de alta complicación puede requerir entre 500 y 700 componentes individuales, lo que aumenta la importancia del mecanizado, el acabado y el control de calidad fiables. Los proveedores con experiencia demostrada en trabajos de precisión de bajo volumen pueden mantener la demanda incluso cuando la producción de relojes de menor precio se debilita.
La premiumización también hace que la trazabilidad de materiales y las tolerancias repetibles sean más importantes para el mercado de fabricación de componentes de relojes en Europa. Las marcas de lujo utilizan cada vez más el movimiento y su acabado visible como distinción de producto, incluso a través de cajas transparentes y componentes decorativos. Esto aumenta la demanda de trenes de engranajes, puentes, cajas y fondos de caja bien acabados, y no solo de piezas de movimiento estándar. La concentración de la producción de relojes de lujo en Suiza refuerza el papel de las redes de proveedores en torno a Ginebra, el Vallée de Joux, Neuchâtel y el Jura. Estos clústeres ofrecen a los productores cualificados un acceso cercano a los equipos de diseño, los sitios de ensamblaje y los relojeros que pueden validar piezas complejas durante el desarrollo.
Expansión de la Fabricación Relojera Europea Verticalmente Integrada
Los grupos relojeros europeos están ampliando el control interno sobre la fabricación de componentes para proteger los diseños propietarios y reducir el riesgo de suministro. Rolex declara que sigue un modelo de negocio en gran medida verticalmente integrado y mantiene control directo sobre el procesamiento de materias primas y la fabricación de componentes. Richemont invirtió 1.035 millones de EUR (1.217,48 millones de USD) en propiedades, plantas y equipos en el año finalizado en marzo de 2025, un 20% más que el año anterior, con inversiones dirigidas al crecimiento y la modernización de las instalaciones de fabricación europeas. Estos programas aumentan la demanda interna de maquinaria, sistemas de calidad, utillaje y tecnologías de componentes seleccionadas. También reducen el volumen accesible de componentes estándar para los proveedores independientes.
La oportunidad resultante en el mercado de fabricación de componentes de relojes en Europa se concentra en piezas que siguen siendo difíciles de reproducir internamente. Los proveedores especializados pueden atender a las marcas con órganos reguladores no magnéticos, escapes de silicio, tratamientos superficiales avanzados y conjuntos miniaturizados con especificaciones estrictas. Estas piezas a menudo requieren un conocimiento del proceso que es costoso de desarrollar y difícil de mantener en volúmenes internos más pequeños. La inversión de las marcas puede, por tanto, reducir las oportunidades en componentes de uso general, al tiempo que apoya la demanda de subcontratación altamente diferenciada. Las normas Swiss Made también favorecen las capacidades locales porque un reloj debe cumplir la condición de coste nacional para utilizar la denominación. [2]
Adopción de Silicio, LIGA y Micromaquinado Avanzado
El silicio, el UV-LIGA y los métodos de micromaquinado relacionados son cada vez más importantes en el mercado de fabricación de componentes de relojes en Europa. Acrotec presentó en junio de 2025 un órgano regulador no magnético totalmente industrializado que combinaba silicio, vidrio metálico y cerámicas especiales en un conjunto completo. El conjunto incluye el espiral, el volante y el eje del volante, lo que demuestra que estos materiales pueden suministrarse más allá de las aplicaciones de prototipo. El silicio y el níquel-fósforo ayudan a los productores a abordar la resistencia magnética, la fricción y el rendimiento estable ante cambios de temperatura. Estas propiedades son especialmente relevantes para los escapes y los sistemas de espiral, donde desviaciones muy pequeñas afectan al rendimiento del reloj.
La transición de materiales crea nuevos requisitos para los proveedores y refuerza la importancia de la capacidad de fabricación europea especializada. Las empresas francesas y suizas involucradas en fotolitografía, grabado iónico reactivo profundo y microformado pueden abordar piezas que el mecanizado convencional no puede producir de forma fiable. Las complicaciones complejas y las ediciones limitadas también amplían la necesidad de trabajos de precisión en series cortas, acabado decorativo y tolerancias de ensamblaje exactas. El órgano regulador comercializado por Acrotec ilustra el paso de los materiales experimentales hacia la producción en serie repetible. El mercado de fabricación de componentes de relojes en Europa se beneficia cuando los materiales avanzados mejoran el rendimiento sin eliminar la necesidad de acabado y ensamblaje especializados.
Acercamiento e Innovación en Relojes Conectados
Los fabricantes europeos están reevaluando el aprovisionamiento de componentes tras las perturbaciones comerciales y el riesgo logístico persistente. El sector relojero suizo se enfrentó a un cambio arancelario en Estados Unidos en 2025, lo que añadió incertidumbre a la demanda de relojes terminados y a la planificación de pedidos de componentes. Las marcas responden mediante el aprovisionamiento dual y la expansión selectiva de la producción dentro de Europa, especialmente para piezas torneadas, cajas, fondos de caja, correas y cierres. Portugal, Italia, Alemania y la República Checa ofrecen ubicaciones de fabricación complementarias para categorías seleccionadas. El acercamiento puede reducir el riesgo de entrega manteniendo a los proveedores lo suficientemente cerca como para apoyar el desarrollo de productos y el control de calidad.
Los relojes conectados e híbridos ofrecen otra vía para que el mercado de fabricación de componentes de relojes en Europa se expanda más allá de la producción mecánica tradicional. Los relojes conectados de lujo pueden requerir la misma precisión exterior que los modelos convencionales. La demanda relacionada con los relojes inteligentes es, por tanto, más fuerte en piezas específicas de relojería, como cajas, cristales, brazaletes, juntas y elementos decorativos, que en hardware de electrónica de consumo. Esto ofrece a los proveedores de componentes de relojería establecidos una forma de aplicar las capacidades existentes en materiales y acabados a una categoría de uso final en crecimiento. El segmento genera demanda de componentes exteriores premium incluso cuando los modelos conectados utilizan una arquitectura interna diferente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Relojera Cualificada | -0.6% | Suiza, Alemania | Largo plazo (≥ 4 años) |
| Elevados Costes de Cualificación para Nuevos Proveedores de Componentes | -0.4% | Suiza, Resto de Europa | Mediano plazo (2-4 años) |
| Concentración de Materiales Especiales y Proveedores Críticos | -0.3% | Suiza, Francia | Mediano plazo (2-4 años) |
| Volatilidad del Franco Suizo, Metales Preciosos y Aranceles Comerciales | -0.2% | Suiza, exportadores dependientes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Relojera Cualificada
La escasez de mano de obra relojera cualificada limita la flexibilidad de producción en el mercado de fabricación de componentes de relojes en Europa. El cantón de Ginebra tenía 450 puestos de relojero sin cubrir en enero de 2025, un aumento del 23% respecto al año anterior. El sector suizo de relojería y microtecnología registró su primer descenso de empleo desde el período posterior a la COVID, con descensos notables en Vaud, Neuchâtel, Jura y Berna. Los oficios cualificados y los operadores de máquinas siguen siendo algunas de las ocupaciones con mayor escasez en los países europeos.[3] El trabajo de ensamblaje complejo tiene un largo ciclo de aprendizaje, y las habilidades especializadas en relojería no pueden reemplazarse rápidamente mediante formación técnica general.
Los nuevos proveedores también se enfrentan a importantes barreras de cualificación y cumplimiento antes de poder incorporarse a las cadenas de suministro de relojes premium. Las normas de denominación Swiss Made exigen que al menos el 60% de los costes de fabricación de un reloj se originen en Suiza para poder utilizar la denominación. El cálculo incluye materiales relevantes, mano de obra, utillaje, gastos generales e investigación y desarrollo, lo que requiere una documentación cuidadosa y capacidad operativa local. Los proveedores también deben establecer sistemas de metrología, control de procesos y calidad que puedan soportar una extensa cualificación por parte de las marcas. La carga es mayor en la fabricación de silicio, el UV-LIGA y los trabajos de recubrimiento avanzado, donde el número de proveedores probados es limitado.
Elevados Costes de Cualificación para Nuevos Proveedores de Componentes
El movimiento de los costes de insumos sigue siendo una restricción para los productores de componentes de metales preciosos y materiales especiales. Los mayores precios del oro en 2025 incrementaron el coste de los materiales para cajas, esferas, brazaletes y piezas de movimiento fabricadas con aleaciones de metales preciosos. Esto puede presionar los volúmenes de pedidos cuando las marcas buscan mantener el posicionamiento de precios al por menor. Los movimientos de divisas también pueden afectar a la competitividad de la producción suiza cuando el franco se fortalece frente a las divisas de los mercados de los clientes. Estos factores son especialmente relevantes para los exportadores cuya base de costes de producción fijos se encuentra en Suiza.
Los cambios en la política comercial añaden otra capa de incertidumbre a la planificación de componentes. La exposición arancelaria puede influir en los pedidos de relojes terminados, lo que a su vez afecta a los fabricantes de movimientos, cajas, cristales y otras piezas de la cadena de suministro. La experiencia arancelaria del sector relojero suizo en 2025 muestra por qué las marcas buscan acuerdos de aprovisionamiento más resilientes. Los participantes en el mercado de fabricación de componentes de relojes en Europa deben, por tanto, equilibrar los requisitos de contenido local con la necesidad de un aprovisionamiento más amplio y el control de costes. Los productores que pueden ofrecer materiales trazables, plazos de entrega fiables y programación flexible de pedidos están mejor posicionados para gestionar estas condiciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
La Complejidad del Movimiento Ancla el Valor, los Cristales se AceleranLos componentes de movimiento representaron el 40% de la participación en 2026, convirtiéndolos en la categoría de componentes más grande. Su posición refleja el alto valor de los órganos reguladores, escapes, platinas, trenes de engranajes, ruedas y piñones en los relojes mecánicos. Los órganos reguladores tienen un valor especialmente alto porque combinan requisitos de tolerancia estrictos con exigentes especificaciones de material y acabado. Los trenes de engranajes, ruedas y piñones siguen siendo la subcategoría de mayor volumen y sustentan los talleres de torneado especializados del Jura suizo. La industria europea de fabricación de componentes de relojes depende de estos talleres para piezas que deben combinar precisión dimensional con una calidad superficial consistente. Los componentes de habillage, incluidas las cajas, las carruras y los fondos de caja, también están ganando valor a medida que las marcas enfatizan el acabado visible y los fondos de caja transparentes. Los estándares visuales más estrictos aumentan el valor del acabado, el pulido, el mecanizado, los recubrimientos y el ensamblaje de cajas.
Se proyecta que los componentes de cristal se expandan a una CAGR del 7% hasta 2032, la tasa más rápida entre los tipos de componentes. El zafiro impulsa este crecimiento porque se utiliza tanto en relojes mecánicos como en modelos híbridos e inteligentes. El material puede proporcionar resistencia a los arañazos y una apariencia premium al tiempo que se adapta a una variedad de diseños de caja. Krystalix presentó tecnología de crecimiento de cristal monocristalino en EPHJ en abril de 2026 y declaró que ya suministra cristales monocristalinos de colores para cajas, cristales y pivotes a marcas de lujo europeas. Este desarrollo apoya el uso de la tecnología de cristal más allá del propio vidrio del reloj. La producción de cristal también requiere capacidades exactas de crecimiento, mecanizado, acabado y control de calidad, lo que mantiene altas las barreras de entrada. El mecanizado CNC y la inspección óptica son importantes porque los defectos superficiales pueden afectar tanto a la durabilidad como a la calidad visual esperada en los productos de lujo. El crecimiento más rápido de los cristales también beneficia a los proveedores de cajas decorativas y componentes relacionados con el zafiro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Reloj / Uso Final:
El Dominio Mecánico Persiste Mientras los Híbridos Definen la Historia del CrecimientoLos relojes mecánicos representaron el 71,7% de la participación en 2026. Su liderazgo refleja la estructura de valor de las exportaciones de relojes suizos, donde los relojes mecánicos representaron el 86% de los ingresos por exportación en el primer semestre de 2025. Los modelos mecánicos requieren un amplio conjunto de componentes de movimiento, caja, esfera, cristal, brazalete y sellado. También generan demanda de ensamblaje y pruebas especializadas porque el rendimiento depende de cómo funcionan conjuntamente estos componentes. La alta participación de los relojes mecánicos otorga al mercado de fabricación de componentes de relojes en Europa una base relativamente estable en productos de lujo. Los relojes de cuarzo sirven a una base de volumen más presionada a medida que las marcas se orientan hacia productos mecánicos premium o relojes conectados. Los productores de componentes que sirven a los relojes de cuarzo pueden proteger el valor suministrando piezas exteriores de mayor calidad o aplicaciones de temporización especializadas. Ronda y Soprod se encuentran entre los proveedores que sirven al ecosistema de movimientos más amplio y se enfrentan a esta necesidad de diferenciación. Las perspectivas para los componentes de cuarzo son planas a ligeramente negativas en términos de volumen, aunque el valor por unidad puede mantenerse cuando las marcas utilizan cajas, cristales y acabados premium. Esto pone más atención en el posicionamiento del producto que en la producción de movimientos estándar de bajo coste.
Se proyecta que los componentes para relojes inteligentes e híbridos crezcan a una CAGR del 9,8% hasta 2032, la tasa de uso final más rápida. La oportunidad se centra en componentes exteriores y mecánicos específicos de relojería, más que en módulos electrónicos. Los relojes conectados de lujo necesitan cajas, cristales, biseles, brazaletes, juntas y tratamientos de acabado que cumplan los estándares visuales y táctiles de las marcas de relojes establecidas. El Connected Calibre E5 de TAG Heuer demuestra este enfoque a través de su cristal de zafiro, caja metálica y especificación de bisel recubierto. Esta dirección de diseño vincula los relojes conectados con las capacidades existentes de los productores de componentes europeos. La combinación de usos finales crea un puente entre la industria tradicional europea de fabricación de componentes de relojes y los productos conectados premium. Los productores con experiencia en cajas, acabado de cristales, resistencia al agua, sistemas de correa y recubrimientos decorativos pueden atender tanto a clientes mecánicos como conectados. Los modelos híbridos también pueden distribuir la demanda entre los componentes exteriores incluso cuando sus arquitecturas internas difieren de los relojes mecánicos. Esto reduce la dependencia de una tecnología de movimiento mientras se preserva la demanda de artesanía suiza y europea. Los proveedores que pueden adaptar los diseños y los calendarios de producción a ciclos tecnológicos más cortos probablemente estarán mejor posicionados en este uso final.
Por Material:
El Acero Lidera, los Compuestos de Silicio Redefinen los Parámetros de RendimientoEl acero inoxidable y otras aleaciones ferrosas representaron el 28,8% del tamaño del mercado de fabricación de componentes de relojes en Europa en 2026. Su liderazgo se basa en el uso generalizado en cajas, brazaletes, platinas de movimiento y otras piezas exteriores e internas. El acero combina un rendimiento duradero con características prácticas de mecanizado y acabado en varias categorías de precio de relojes. Las exportaciones suizas de relojes de acero aumentaron un 3,8% en volumen en 2025, mientras que el volumen de relojes de metales preciosos disminuyó. El acero también sigue siendo fundamental para la construcción exterior de muchos relojes híbridos y conectados. El oro, el platino y otras aleaciones de metales preciosos mantienen un alto valor unitario en los productos de ultra lujo. Los mayores costes del oro pueden limitar los volúmenes de componentes, pero el segmento sigue siendo importante donde la exclusividad, el acabado y la procedencia del material impulsan las decisiones de compra. El titanio, el aluminio y el circonio sustentan diseños de relojes más ligeros y orientados al deporte.
Se proyecta que el silicio, el níquel-fósforo y los materiales a base de silicio crezcan a una CAGR del 9,3% hasta 2032. Estos materiales se utilizan cada vez más en los órganos reguladores porque pueden reducir la fricción, limitar las interferencias magnéticas y mejorar la consistencia del rendimiento. Las propiedades del silicio pueden reducir los requisitos de lubricación y ayudar a mantener el rendimiento ante cambios de temperatura. El órgano regulador no magnético de Acrotec proporciona un ejemplo de un conjunto completo que combina silicio con otros materiales avanzados. La adopción de estos materiales está cambiando los requisitos de capacidad para los fabricantes de componentes. Los materiales avanzados no eliminan el papel de los materiales convencionales, pero cambian la combinación de procesos necesarios para los relojes de alto rendimiento. Las piezas de silicio requieren fabricación especializada, mientras que los metales siguen siendo importantes para la estructura, el acabado y el carácter visual. Los polímeros de ingeniería, el cuero, el caucho y los textiles siguen sirviendo a correas, cierres y componentes exteriores relacionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Suizo de Fabricación de Componentes para Relojes
Suiza concentró el 80% del tamaño del mercado europeo de fabricación de componentes para relojes en 2026. El liderazgo del país se sustenta en el clúster de proveedores del Arc Jurassien, el marco regulatorio Swiss Made, los sistemas de formación consolidados y la proximidad a marcas relojeras de alto valor. Ginebra, Neuchâtel, Vaud y Jura albergan una gran parte de la capacidad de fabricación de componentes. La normativa Swiss Made exige un contenido de costes nacionales calificado y refuerza el abastecimiento local de piezas que respaldan los relojes que utilizan dicha denominación. Suiza mantiene un papel central en movimientos, órganos reguladores, cajas, esferas y piezas micromecánicas avanzadas.
Mercado Suizo y Europeo de Fabricación de Componentes para Relojes
Las condiciones de exportación suizas fueron irregulares en 2025, con envíos a Europa que cayeron un 0,3%, Francia que creció un 1,3% y Alemania que descendió un 6,8%. El rendimiento de las exportaciones de relojes terminados no define plenamente la demanda de componentes, dado que los proveedores suizos pueden atender a marcas nacionales y no suizas que buscan piezas de origen suizo certificado. La inversión de Richemont de 1.035 millones de EUR (1.217,48 millones de USD) en instalaciones de fabricación proporciona un respaldo continuo a la infraestructura de producción europea. La concentración de Suiza también genera exposición a la escasez de mano de obra y a las fluctuaciones cambiarias, lo que impulsa la creación de capacidad complementaria selectiva en otros países de Europa.
Mercado de Fabricación de Componentes para Relojes en Europa Occidental
Alemania y Francia conforman el segundo nivel del mercado europeo de fabricación de componentes para relojes. El clúster de Glashütte en Alemania aporta una reconocida especialización en acabado de movimientos, trabajo en esferas y producción de relojes mecánicos de alto valor. Las exportaciones relojeras alemanas, incluidos movimientos y componentes, alcanzaron los 2.000 millones de EUR (2.400 millones de USD) en 2025, respaldadas por una fabricación de precisión de alto valor. Francia contribuye con capacidades horológicas en torno a Besançon y un creciente trabajo avanzado en cristales. Italia sigue siendo relevante en cajas, brazaletes metálicos y componentes de habillage de lujo, con centros industriales destacados en Valenza, Arezzo y Lumezzane.
Mercado Portugués de Fabricación de Componentes para Relojes
Se proyecta que Portugal crecerá a una CAGR del 7,1% hasta 2032. Su desarrollo refleja una base inicial más reducida, un creciente interés en la relojería y su potencial como ubicación de producción secundaria dentro de la UE. El Instituto Português de Relojoaria registró 25.016 visitantes únicos en su sitio web en 2025, lo que ilustra el mayor interés en la formación especializada y el desarrollo profesional. Tempo Futuro en Lisboa creó una plataforma organizada para micromarcas portuguesas y fabricantes de componentes en octubre de 2025. Portugal puede respaldar el nearshoring de correas, cierres y piezas de habillage torneadas de precisión.
Panorama Competitivo
El mercado de fabricación de componentes de relojes en Europa exhibe un alto nivel de concentración de mercado. Swatch Group, Rolex, Richemont, LVMH y Patek Philippe producen internamente muchos movimientos y componentes de mayor valor. Sus sistemas de producción interna proporcionan control sobre la calidad, la continuidad del suministro y el diseño propietario. Swatch Group informó de una aceleración de las ventas durante mayo y junio de 2026 que continuó en julio, lo que apoya una mejor utilización de su capacidad de producción. Estos grandes grupos pueden invertir en instalaciones, materiales y desarrollo técnico en varias marcas.
Los especialistas independientes compiten a través de la experiencia en procesos, la fiabilidad del suministro y los materiales avanzados. Acrotec informó de 500 millones de CHF (632,93 millones de USD) en ingresos anuales en junio de 2026 en 30 empresas y 2.600 empleados. Sellita, Soprod, Mimotec, Sigatec, KIF Parechoc, Générale Ressorts, Inhotec, Décovi, Vaucher, La Joux-Perret, Ronda y Concepto sirven a diferentes partes de la base de suministro de movimientos y componentes de precisión. Las empresas especializadas siguen siendo relevantes cuando su utillaje, habilidades técnicas o conocimiento de materiales serían costosos de replicar para una marca. El mercado de fabricación de componentes de relojes en Europa se está concentrando más en tecnologías críticas, al tiempo que mantiene un grupo diverso de talleres más pequeños.
Las oportunidades para los proveedores independientes son más sólidas en órganos reguladores de alta precisión, componentes exteriores de cerámica y compuestos de carbono de fabricación europea, e inspección automatizada para series de producción cortas. Krystalix está desarrollando componentes de cristal monocristalino en Francia, mientras que los especialistas en silicio y microfabricación están ampliando la gama de piezas orientadas al rendimiento disponibles para los relojeros. El impulso de las marcas hacia la producción interna puede reducir la demanda en el mercado abierto de componentes estándar, pero también crea demanda de procesos especializados que no están disponibles en sus propias instalaciones. El éxito competitivo depende, por tanto, de la capacidad diferenciada, la capacidad cualificada y la entrega fiable. La base de proveedores europeos sigue anclada en Suiza, pero está desarrollando fortalezas complementarias en Francia, Alemania, Italia y Portugal.
Líderes de la Industria de Fabricación de Componentes de Relojes en Europa
-
The Swatch Group Ltd.
-
ETA SA Manufacture Horlogère Suisse
-
Nivarox-FAR SA
-
Sellita SA
-
Acrotec Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Fabricación de Componentes para Relojes Empresas cubiertas en este informe
- The Swatch Group Ltd.
- ETA SA Manufacture Horlogère Suisse
- Nivarox-FAR SA
- Sellita SA
- Acrotec Group
- Soprod SA
- Ronda AG
- Vaucher Manufacture Fleurier SA
- Manufacture La Joux-Perret SA
- Rolex SA
- Richemont International SA
- LVMH Moët Hennessy Louis Vuitton SE
- Patek Philippe SA
- Audemars Piguet Holding SA
- Chopard Group
- Glashütte Original GmbH
- A. Lange & Söhne
- Concepto Watch Factory SA
- Mimotec SA
- Sigatec SA
- KIF Parechoc SA
- Générale Ressorts SA
- Inhotec SA
- Décovi SA
- Horlyne SA
Desarrollos recientes de la industria en Mercado Europeo de Fabricación de Componentes para Relojes
- Julio de 2026: El Informe Semestral 2026 de Swatch Group confirmó una fuerte aceleración de las ventas en mayo y junio de 2026, sostenida en julio, lo que permitió una mejor utilización de la capacidad de producción y una mejora significativa de la rentabilidad proyectada para el segundo semestre de 2026. El grupo atribuyó su agilidad a las capacidades de producción verticalizadas mantenidas deliberadamente durante la caída de la demanda.
- Junio de 2026: Acrotec Group, la principal plataforma independiente de componentes de relojes suizos, celebró su 20.º aniversario, revelando 500 millones de CHF (632,93 millones de USD) en ingresos anuales en 30 empresas, 37 sitios de producción y 2.600 empleados a nivel mundial. El grupo nombró a Didier Deltort como nuevo director ejecutivo y articuló la ambición de duplicar los ingresos en diez años mediante la expansión en Suiza, Francia, Irlanda, Alemania y Estados Unidos.
- Abril de 2026: Krystalix, una empresa emergente francesa de tecnología profunda, presentó una tecnología propietaria de crecimiento de cristal monocristalino en EPHJ 2026, apuntando a un mercado de cristales de relojes de alta gama de 6 mil millones de EUR (7,1 mil millones de USD) para 2030. La empresa ya suministra cristales monocristalinos de colores para carruras, cristales y pivotes a marcas de lujo europeas.
- Enero de 2026: Swatch Group presentó los resultados del año completo 2025, destacando un crecimiento de ventas del 4,7% a tipos de cambio constantes en el segundo semestre de 2025 y una aceleración en todos los segmentos de precio en enero de 2026. El rendimiento indicó una recuperación de la utilización en ETA, Nivarox-FAR y otras entidades de componentes del grupo tras un primer semestre de 2025 moderado.
Alcance del Informe del Mercado de Fabricación de Componentes de Relojes en Europa
El Mercado de Fabricación de Componentes de Relojes en Europa está Segmentado por Tipo de Componente (Componentes de Movimiento, Componentes de Esfera y Agujas, y Más), por Tipo de Reloj / Uso Final (Relojes Mecánicos, Relojes de Cuarzo, y Más), por Material (Oro, Platino y Aleaciones de Metales Preciosos, Titanio, Aluminio, Magnesio y Circonio, y Más), por Geografía (Suiza, Alemania, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Componentes de Movimiento | Platinas, Puentes y Placas |
| Trenes de Engranajes, Ruedas y Piñones | |
| Escapes, Áncoras y Componentes Reguladores | |
| Muelles, Barriles y Componentes de Protección contra Golpes | |
| Rotores, Masas Oscilantes, Tornillos, Rubíes y Otros Componentes de Movimiento | |
| Componentes Exteriores de Reloj / Habillage | Cajas, Carruras y Fondos de Caja |
| Biseles, Orejas, Bridas y Anillos de Encajado | |
| Coronas, Tubos, Pulsadores y Correctores | |
| Componentes de Esfera y Agujas | Esferas, Índices, Marcadores Aplicados y Elementos Decorativos de Esfera |
| Agujas de Horas, Minutos, Segundos y Cronógrafo | |
| Componentes de Cristal | Cristales de Zafiro |
| Cristales de Vidrio Mineral | |
| Cristales Acrílicos y Especiales | |
| Componentes de Brazalete, Correa y Cierre | Brazaletes Metálicos y Eslabones |
| Correas de Cuero, Caucho, Textil y Polímero | |
| Hebillas, Cierres, Barras de Resorte y Extremos de Eslabón | |
| Componentes de Sellado y Otros Componentes Específicos de Relojería | Juntas, Sellos y Componentes de Resistencia al Agua |
| Componentes Decorativos, de Autenticación y Especiales |
| Relojes Mecánicos |
| Relojes de Cuarzo |
| Relojes Inteligentes e Híbridos, Solo Componentes Mecánicos y Exteriores Específicos de Relojería |
| Acero Inoxidable y Otras Aleaciones Ferrosas |
| Oro, Platino y Aleaciones de Metales Preciosos |
| Titanio, Aluminio, Magnesio y Circonio |
| Latón, Aleaciones de Níquel y Aleaciones de Cobre |
| Cerámica, Zafiro, Vidrio y Compuestos de Carbono |
| Silicio, Níquel-Fósforo y Materiales a Base de Silicio |
| Cuero, Caucho, Textil y Polímeros de Ingeniería |
| Suiza |
| Alemania |
| Francia |
| Italia |
| Portugal |
| Resto de Europa |
| Por Tipo de Componente | Componentes de Movimiento | Platinas, Puentes y Placas |
| Trenes de Engranajes, Ruedas y Piñones | ||
| Escapes, Áncoras y Componentes Reguladores | ||
| Muelles, Barriles y Componentes de Protección contra Golpes | ||
| Rotores, Masas Oscilantes, Tornillos, Rubíes y Otros Componentes de Movimiento | ||
| Componentes Exteriores de Reloj / Habillage | Cajas, Carruras y Fondos de Caja | |
| Biseles, Orejas, Bridas y Anillos de Encajado | ||
| Coronas, Tubos, Pulsadores y Correctores | ||
| Componentes de Esfera y Agujas | Esferas, Índices, Marcadores Aplicados y Elementos Decorativos de Esfera | |
| Agujas de Horas, Minutos, Segundos y Cronógrafo | ||
| Componentes de Cristal | Cristales de Zafiro | |
| Cristales de Vidrio Mineral | ||
| Cristales Acrílicos y Especiales | ||
| Componentes de Brazalete, Correa y Cierre | Brazaletes Metálicos y Eslabones | |
| Correas de Cuero, Caucho, Textil y Polímero | ||
| Hebillas, Cierres, Barras de Resorte y Extremos de Eslabón | ||
| Componentes de Sellado y Otros Componentes Específicos de Relojería | Juntas, Sellos y Componentes de Resistencia al Agua | |
| Componentes Decorativos, de Autenticación y Especiales | ||
| Por Tipo de Reloj / Uso Final | Relojes Mecánicos | |
| Relojes de Cuarzo | ||
| Relojes Inteligentes e Híbridos, Solo Componentes Mecánicos y Exteriores Específicos de Relojería | ||
| Por Material | Acero Inoxidable y Otras Aleaciones Ferrosas | |
| Oro, Platino y Aleaciones de Metales Preciosos | ||
| Titanio, Aluminio, Magnesio y Circonio | ||
| Latón, Aleaciones de Níquel y Aleaciones de Cobre | ||
| Cerámica, Zafiro, Vidrio y Compuestos de Carbono | ||
| Silicio, Níquel-Fósforo y Materiales a Base de Silicio | ||
| Cuero, Caucho, Textil y Polímeros de Ingeniería | ||
| Por Geografía | Suiza | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Portugal | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fabricación de componentes de relojes en Europa para 2032?
Se proyecta que el mercado de fabricación de componentes de relojes en Europa alcance 13,04 mil millones de USD en 2032, desde 9,37 mil millones de USD en 2026, a una CAGR del 5,79%.
¿Qué categoría de componentes lidera la producción de componentes de relojes europeos?
Los componentes de movimiento lideran con una participación del 40% en 2026 porque los movimientos mecánicos necesitan órganos reguladores de precisión, escapes, platinas, ruedas y piñones.
¿Por qué los componentes de cristal crecen más rápido que otras piezas de relojería?
Se proyecta que los componentes de cristal crezcan a una CAGR del 7% hasta 2032, respaldados por el uso del zafiro en relojes mecánicos de lujo, híbridos e inteligentes.
¿Qué país domina la fabricación de componentes de relojes en Europa?
Suiza lidera con una participación del 80% en 2026, respaldada por el clúster de proveedores del Arc Jurassien y los requisitos Swiss Made.
¿Qué materiales están ganando importancia en la relojería europea?
Se proyecta que el silicio, el níquel-fósforo y los materiales a base de silicio crezcan a una CAGR del 9,3% hasta 2032 porque sustentan componentes reguladores no magnéticos y de baja fricción.
¿Cómo están afectando los relojes inteligentes e híbridos a la demanda de componentes?
Se proyecta que los componentes para relojes inteligentes e híbridos crezcan a una CAGR del 9,8% hasta 2032, aumentando la demanda de cajas premium, cristales de zafiro, biseles, brazaletes y juntas.