
Taille et part du marché de la fabrication de composants horlogers en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
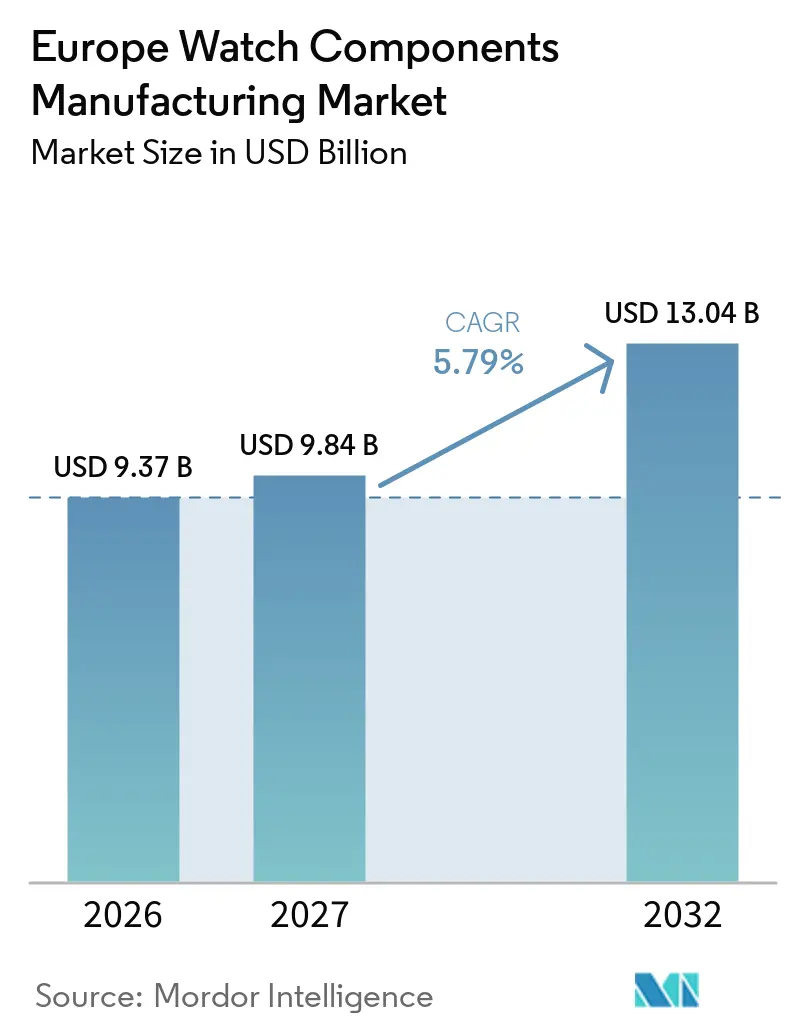
| Taille du marché de l'année de base (2026) | 9.37 Milliards de dollars |
| Taille du Marché (2027) | 9.84 Milliards de dollars |
| Taille du Marché (2032) | 13.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.79 % |
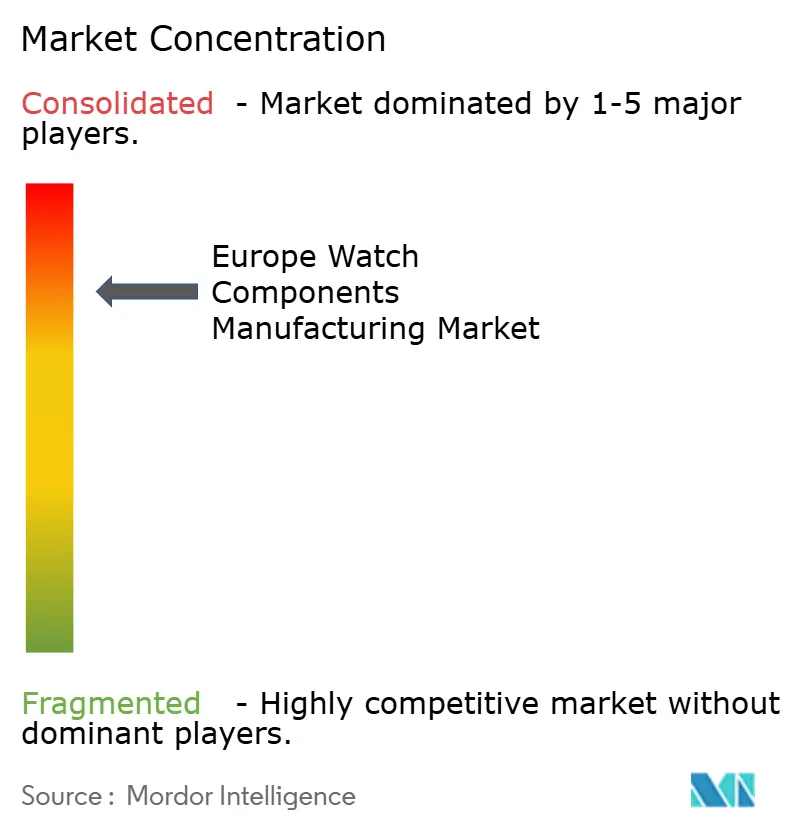
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fabrication de composants horlogers en Europe par Mordor Intelligence
La taille du marché de la fabrication de composants horlogers en Europe est estimée à 9,37 milliards USD en 2026, 9,84 milliards USD en 2027, et devrait atteindre 13,04 milliards USD d'ici 2032, avec un CAGR de 5,79 % de 2027 à 2032.
La croissance reflète une évolution vers des pièces à plus haute valeur ajoutée plutôt que vers des volumes de montres plus élevés, les exportations suisses en volume ayant chuté à 14,6 millions d'unités en 2025 tandis que la valeur des exportations atteignait 25,6 milliards CHF (32,4 milliards USD). La demande se concentre sur les pièces de précision, les matériaux avancés et les composants extérieurs qui soutiennent les montres mécaniques de luxe et les montres connectées. Les marques européennes renforcent également leur production interne et conservent sélectivement des fournisseurs spécialisés pour les procédés difficiles à reproduire. Dans le même temps, les fabricants investissent dans l'usinage CNC, le micro-fraisage, le traitement laser, la finition automatisée et les systèmes d'inspection afin d'améliorer la cohérence dimensionnelle et de réduire la dépendance aux opérations manuelles. Les exigences croissantes en matière de traçabilité, de qualité de surface et de certification des matériaux augmentent encore les barrières techniques pour les fournisseurs de composants. La durabilité devient également plus pertinente, notamment à travers les métaux précieux recyclés, les initiatives d'efficacité des matériaux et les procédés d'usinage et de finition à faibles déchets. Le marché de la fabrication de composants horlogers en Europe favorise donc les fabricants capables de répondre à des exigences de qualité strictes, de sécuriser les matériaux et de soutenir des séries de production courtes pour des montres complexes, tout en maintenant des capacités de production flexibles et à forte intensité technologique.
Points clés du rapport
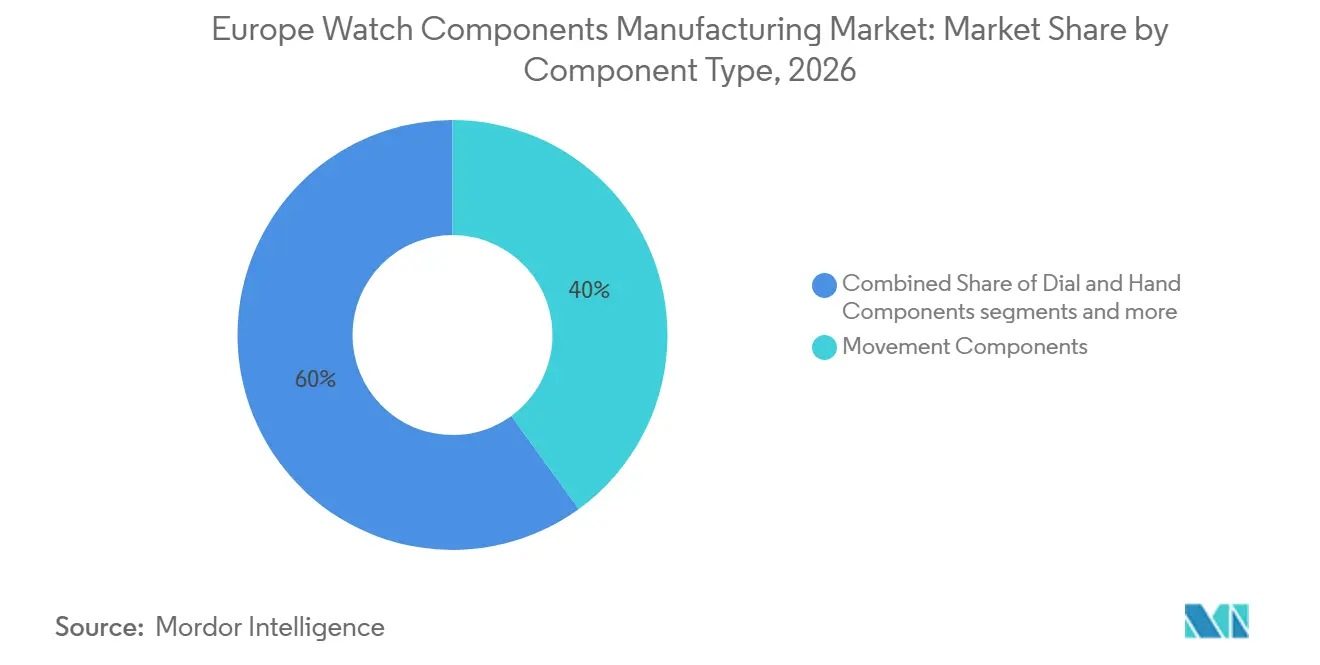
- Par type de composant, les composants de mouvement détenaient 40 % de la part du marché de la fabrication de composants horlogers en Europe en 2026, tandis que les composants en cristal devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par type de montre, les montres mécaniques détenaient 71,7 % de la taille du marché de la fabrication de composants horlogers en Europe en 2026, tandis que les composants pour montres intelligentes et hybrides devraient croître à un CAGR de 9,8 % jusqu'en 2032.
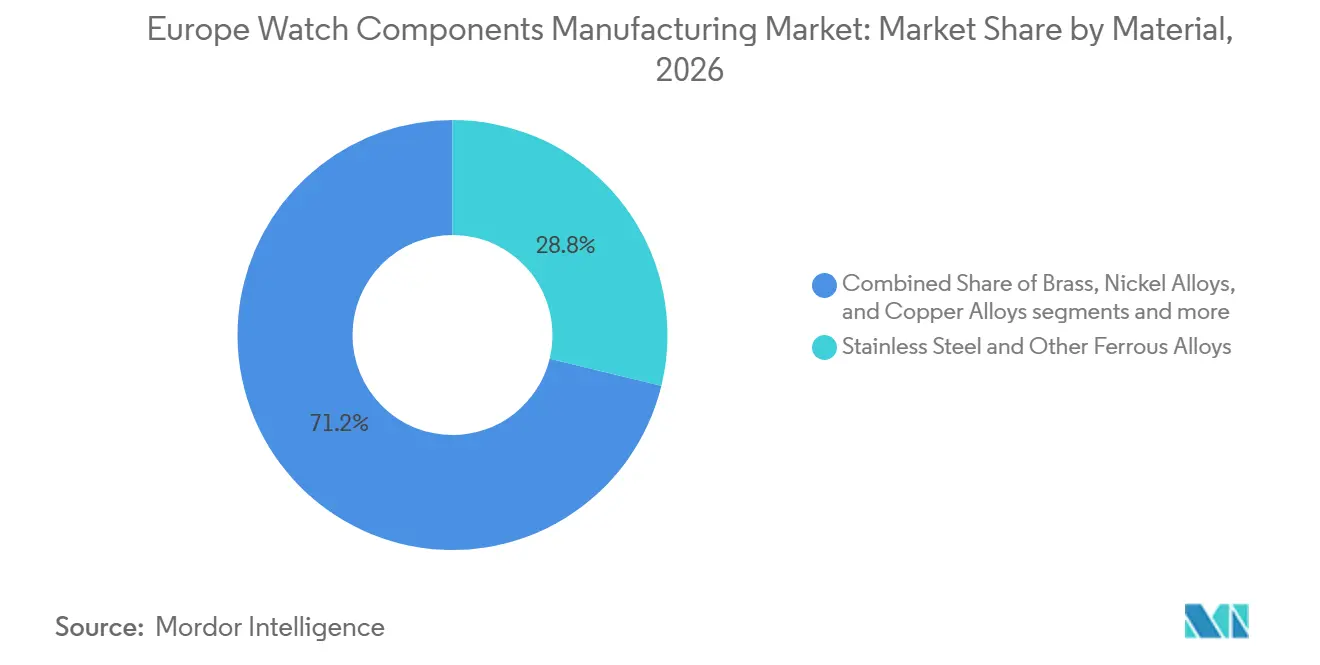
- Par matériau, l'acier inoxydable et les autres alliages ferreux détenaient une part de 28,8 % en 2026, tandis que le silicium, le nickel-phosphore et les matériaux à base de silicium devraient croître à un CAGR de 9,3 % jusqu'en 2032.
- Par géographie, la Suisse détenait 80 % de la part en 2026, tandis que le Portugal devrait croître à un CAGR de 7,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Premiumisation des montres mécaniques de luxe | +2.0% | Suisse, France, Allemagne | Long terme (≥ 4 ans) |
| Expansion de la fabrication horlogère européenne à intégration verticale | +1.5% | Suisse, Allemagne | Moyen terme (2-4 ans) |
| Adoption du silicium, de la technologie LIGA et du micro-usinage avancé | +1.2% | Suisse, France | Long terme (≥ 4 ans) |
| Rapprochement des sources d'approvisionnement pour les composants de précision critiques | +0.8% | Portugal, Italie, Allemagne, Suisse | Moyen terme (2-4 ans) |
| Demande croissante de complications complexes et d'éditions limitées | +0.7% | Suisse | Long terme (≥ 4 ans) |
| Innovation dans les composants pour montres hybrides et montres intelligentes | +0.5% | Suisse, Allemagne, France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation des montres mécaniques de luxe
Le marché de la fabrication de composants horlogers en Europe est soutenu par une structure de valeur qui favorise les montres mécaniques complexes plutôt que les volumes d'expédition élevés. La valeur des exportations horlogères suisses a atteint 25,6 milliards CHF (32,4 milliards USD) en 2025, malgré une baisse du volume des exportations.[1] Ce profil de demande accroît la valeur des organes réglants, des échappements, des platines et des autres assemblages de précision. Un mouvement à haute complication peut nécessiter 500 à 700 composants individuels, ce qui renforce l'importance d'un usinage, d'une finition et d'un contrôle qualité fiables. Les fournisseurs disposant d'une expertise avérée dans les travaux de précision en faible volume peuvent maintenir la demande même lorsque la production de montres à bas prix faiblit.
La premiumisation rend également la traçabilité des matériaux et les tolérances reproductibles plus importantes pour le marché de la fabrication de composants horlogers en Europe. Les marques de luxe utilisent de plus en plus le mouvement et sa finition visible comme élément de distinction du produit, notamment à travers les boîtiers transparents et les composants décoratifs. Cela accroît la demande de rouages, de ponts, de boîtiers et de fonds de boîtier bien finis, et pas seulement de pièces de mouvement standard. La concentration de la production de montres de luxe en Suisse renforce le rôle des réseaux de fournisseurs autour de Genève, de la Vallée de Joux, de Neuchâtel et du Jura. Ces clusters offrent aux producteurs qualifiés un accès direct aux équipes de conception, aux sites d'assemblage et aux horlogers capables de valider des pièces complexes en cours de développement.
Expansion de la fabrication horlogère européenne à intégration verticale
Les groupes horlogers européens étendent leur contrôle interne sur la fabrication de composants afin de protéger leurs designs propriétaires et de réduire les risques d'approvisionnement. Rolex déclare suivre un modèle économique largement intégré verticalement et maintenir un contrôle direct sur le traitement des matières premières et la fabrication des composants. Richemont a investi 1 035 millions EUR (1 217,48 millions USD) en immobilisations corporelles au cours de l'exercice clos en mars 2025, soit une hausse de 20 % par rapport à l'année précédente, avec des investissements orientés vers le développement et la modernisation des installations de fabrication européennes. Ces programmes accroissent la demande interne en machines, systèmes qualité, outillage et technologies de composants sélectionnées. Ils réduisent également le volume accessible de composants standard pour les fournisseurs indépendants.
L'opportunité qui en résulte sur le marché de la fabrication de composants horlogers en Europe se concentre sur les pièces qui restent difficiles à reproduire en interne. Les fournisseurs spécialisés peuvent servir les marques avec des organes réglants non magnétiques, des échappements en silicium, des traitements de surface avancés et des assemblages miniatures aux spécifications strictes. Ces pièces nécessitent souvent un savoir-faire procédé coûteux à acquérir et difficile à maintenir à des volumes internes plus faibles. L'investissement des marques peut donc réduire les opportunités dans les composants de commodité tout en soutenant la demande pour la sous-traitance hautement différenciée. Les règles Swiss Made favorisent également les capacités locales, car une montre doit satisfaire à la condition de coût domestique pour utiliser la désignation. [2]
Adoption du silicium, de la technologie LIGA et du micro-usinage avancé
Le silicium, l'UV-LIGA et les méthodes de micro-usinage associées prennent une importance croissante sur le marché de la fabrication de composants horlogers en Europe. Acrotec a présenté en juin 2025 un organe réglant non magnétique entièrement industrialisé combinant silicium, verre métallique et céramiques spéciales dans un assemblage complet. L'assemblage comprend le spiral, le balancier et l'axe de balancier, démontrant que ces matériaux peuvent être fournis au-delà des applications prototypes. Le silicium et le nickel-phosphore aident les producteurs à répondre aux exigences de résistance magnétique, de friction et de performance stable face aux variations de température. Ces propriétés sont particulièrement pertinentes pour les échappements et les systèmes de spiral où de très faibles écarts affectent les performances de la montre.
La transition vers ces matériaux crée de nouvelles exigences pour les fournisseurs et renforce l'importance des capacités de fabrication européennes spécialisées. Les entreprises françaises et suisses impliquées dans la photolithographie, la gravure ionique réactive profonde et le microformage peuvent traiter des pièces que l'usinage conventionnel ne peut pas produire de manière fiable. Les complications complexes et les éditions limitées élargissent également le besoin de travaux de précision en petites séries, de finition décorative et de tolérances d'assemblage exactes. L'organe réglant commercialisé par Acrotec illustre le passage des matériaux expérimentaux vers une production en série reproductible. Le marché de la fabrication de composants horlogers en Europe bénéficie lorsque les matériaux avancés améliorent les performances sans supprimer le besoin de finition et d'assemblage qualifiés.
Rapprochement des sources d'approvisionnement et innovation dans les montres connectées
Les fabricants européens réévaluent leurs sources d'approvisionnement en composants après les perturbations commerciales et les risques logistiques persistants. Le secteur horloger suisse a été confronté à un changement tarifaire américain en 2025, qui a ajouté de l'incertitude pour la demande de montres finies et la planification des commandes de composants. Les marques répondent par un double approvisionnement et une expansion sélective de la production en Europe, notamment pour les pièces décolletées, les boîtiers, les fonds de boîtier, les bracelets et les fermoirs. Le Portugal, l'Italie, l'Allemagne et la République tchèque offrent des sites de fabrication complémentaires pour certaines catégories. Le rapprochement des sources d'approvisionnement peut réduire le risque de livraison tout en maintenant les fournisseurs suffisamment proches pour soutenir le développement de produits et le contrôle qualité.
Les montres connectées et hybrides offrent une autre voie d'expansion pour le marché de la fabrication de composants horlogers en Europe au-delà de la production mécanique traditionnelle. Les montres connectées de luxe peuvent nécessiter la même précision extérieure que les modèles conventionnels. La demande liée aux montres intelligentes est donc la plus forte pour les pièces spécifiques aux montres telles que les boîtiers, les cristaux, les bracelets, les joints et les éléments décoratifs, plutôt que pour le matériel électronique grand public. Cela permet aux fournisseurs de composants horlogers établis d'appliquer leurs capacités existantes en matière de matériaux et de finition à une catégorie d'utilisation finale en croissance. Le segment crée une demande de composants extérieurs premium même lorsque les modèles connectés utilisent une architecture interne différente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de main-d'œuvre horlogère qualifiée | -0.6% | Suisse, Allemagne | Long terme (≥ 4 ans) |
| Coûts de qualification élevés pour les nouveaux fournisseurs de composants | -0.4% | Suisse, reste de l'Europe | Moyen terme (2-4 ans) |
| Concentration des matériaux spéciaux et des fournisseurs critiques | -0.3% | Suisse, France | Moyen terme (2-4 ans) |
| Volatilité du franc suisse, des métaux précieux et des droits de douane | -0.2% | Suisse, exportateurs dépendants de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre horlogère qualifiée
La pénurie de main-d'œuvre horlogère qualifiée limite la flexibilité de production sur le marché de la fabrication de composants horlogers en Europe. Le canton de Genève comptait 450 postes d'horlogers non pourvus en janvier 2025, soit une augmentation de 23 % par rapport à l'année précédente. Le secteur suisse de l'horlogerie et de la microtechnologie a enregistré son premier recul de l'emploi depuis la période post-COVID, avec des baisses notables dans le Vaud, Neuchâtel, le Jura et Berne. Les métiers qualifiés et les opérateurs de machines restent parmi les professions en pénurie les plus répandues dans les pays européens.[3] Le travail d'assemblage complexe a un long cycle d'apprentissage, et les compétences horlogères spécialisées ne peuvent pas être remplacées rapidement par une formation technique générale.
Les nouveaux fournisseurs font également face à des barrières substantielles de qualification et de conformité avant de pouvoir intégrer les chaînes d'approvisionnement des montres premium. Les règles de désignation Swiss Made exigent qu'au moins 60 % des coûts de fabrication d'une montre soient d'origine suisse pour que la désignation puisse être utilisée. Le calcul inclut les matériaux pertinents, la main-d'œuvre, l'outillage, les frais généraux et les coûts de recherche et développement, ce qui nécessite une documentation rigoureuse et une capacité opérationnelle locale. Les fournisseurs doivent également mettre en place des systèmes de métrologie, de contrôle des procédés et de qualité capables de résister aux qualifications approfondies des marques. La charge est la plus lourde dans la fabrication en silicium, l'UV-LIGA et les travaux de revêtement avancés, où le nombre de fournisseurs éprouvés est limité.
Coûts de qualification élevés pour les nouveaux fournisseurs de composants
L'évolution des coûts des intrants reste une contrainte pour les producteurs de composants en métaux précieux et en matériaux spéciaux. La hausse des prix de l'or en 2025 a alourdi la nomenclature des boîtiers, cadrans, bracelets et pièces de mouvement fabriqués en alliages de métaux précieux. Cela peut peser sur les volumes de commandes lorsque les marques cherchent à préserver leur positionnement de prix au détail. Les mouvements de devises peuvent également affecter la compétitivité de la production suisse lorsque le franc se renforce par rapport aux devises des marchés clients. Ces facteurs sont particulièrement significatifs pour les exportateurs dont la base de coûts de production fixes est en Suisse.
Les changements de politique commerciale ajoutent une couche supplémentaire d'incertitude à la planification des composants. L'exposition tarifaire peut influencer les commandes de montres finies, ce qui affecte à son tour les fabricants de mouvements, de boîtiers, de cristaux et d'autres pièces en amont. L'expérience tarifaire de 2025 du secteur horloger suisse montre pourquoi les marques recherchent des arrangements d'approvisionnement plus résilients. Les acteurs du marché de la fabrication de composants horlogers en Europe doivent donc équilibrer les exigences de contenu local avec la nécessité d'un approvisionnement plus large et d'une maîtrise des coûts. Les producteurs capables d'offrir des matériaux traçables, des délais fiables et une planification flexible des commandes sont mieux positionnés pour gérer ces conditions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
la complexité des mouvements ancre la valeur, les cristaux s'accélèrentLes composants de mouvement détenaient une part de 40 % en 2026, ce qui en fait la plus grande catégorie de composants. Leur position reflète la haute valeur des organes réglants, des échappements, des platines, des rouages, des roues et des pignons dans les montres mécaniques. Les organes réglants commandent une valeur particulièrement élevée car ils combinent des exigences de tolérance strictes avec des spécifications exigeantes en matière de matériaux et de finition. Les rouages, roues et pignons restent la sous-catégorie la plus volumineuse et soutiennent les ateliers de décolletage spécialisés à travers le Jura suisse. Le secteur de la fabrication de composants horlogers en Europe dépend de ces ateliers pour des pièces qui doivent combiner précision dimensionnelle et qualité de surface constante. Les composants d'habillage, notamment les boîtiers, les carrures et les fonds de boîtier, gagnent également en valeur à mesure que les marques mettent l'accent sur la finition visible et les fonds transparents. Des normes visuelles plus strictes accroissent la valeur de la finition, du polissage, de l'usinage, des revêtements et de l'assemblage des boîtiers.
Les composants en cristal devraient se développer à un CAGR de 7 % jusqu'en 2032, le taux le plus rapide parmi les types de composants. Le saphir soutient cette croissance car il est utilisé dans les montres mécaniques ainsi que dans les modèles hybrides et intelligents. Le matériau peut offrir une résistance aux rayures et un aspect premium tout en s'adaptant à une gamme de designs de boîtiers. Krystalix a présenté une technologie de croissance de cristaux monocristallins à l'EPHJ en avril 2026 et a déclaré qu'elle fournit déjà des cristaux monocristallins colorés pour des boîtiers, des cristaux et des pivots à des marques de luxe européennes. Ce développement soutient l'utilisation de la technologie cristalline au-delà du verre de montre lui-même. La production de cristaux nécessite également des capacités exactes de croissance, d'usinage, de finition et de contrôle qualité, ce qui maintient les barrières à l'entrée élevées. L'usinage CNC et l'inspection optique sont importants car les défauts de surface peuvent affecter à la fois la durabilité et la qualité visuelle attendue dans les produits de luxe. La croissance plus rapide des cristaux bénéficie également aux fournisseurs de boîtiers et de composants décoratifs liés au saphir.

Par type de montre / utilisation finale :
la domination mécanique persiste tandis que les hybrides définissent la dynamique de croissanceLes montres mécaniques détenaient une part de 71,7 % en 2026. Leur avance reflète la structure de valeur des exportations horlogères suisses, où les montres mécaniques représentaient 86 % des recettes d'exportation au premier semestre 2025. Les modèles mécaniques nécessitent un large ensemble de composants de mouvement, de boîtier, de cadran, de cristal, de bracelet et d'étanchéité. Ils créent également une demande d'assemblage et de tests qualifiés car les performances dépendent de la façon dont ces composants fonctionnent ensemble. La part élevée des montres mécaniques confère au marché de la fabrication de composants horlogers en Europe une base relativement stable dans les produits de luxe. Les montres à quartz servent une base de volume plus sous pression, les marques évoluant vers des produits mécaniques premium ou des montres connectées. Les producteurs de composants servant les montres à quartz peuvent protéger la valeur en fournissant des pièces extérieures de meilleure qualité ou des applications de chronométrage spécialisées. Ronda et Soprod font partie des fournisseurs qui servent l'écosystème de mouvement plus large et font face à ce besoin de différenciation. Les perspectives pour les composants à quartz sont plates à légèrement négatives en termes de volume, bien que la valeur par unité puisse se maintenir lorsque les marques utilisent des boîtiers, des cristaux et des finitions premium. Cela place davantage l'attention sur le positionnement du produit que sur la production standard de mouvements à faible coût.
Les composants pour montres intelligentes et hybrides devraient croître à un CAGR de 9,8 % jusqu'en 2032, le taux d'utilisation finale le plus rapide. L'opportunité se concentre sur les composants extérieurs et mécaniques spécifiques aux montres plutôt que sur les modules électroniques. Les montres connectées de luxe ont besoin de boîtiers, de cristaux, de lunettes, de bracelets, de joints et de traitements de finition qui répondent aux normes visuelles et tactiles des marques horlogères établies. La Connected Calibre E5 de TAG Heuer illustre cette approche à travers son cristal saphir, son boîtier en métal et sa spécification de lunette revêtue. Cette direction de conception relie les montres connectées aux capacités existantes des producteurs de composants européens. La combinaison d'utilisations finales crée un pont entre le secteur traditionnel de la fabrication de composants horlogers en Europe et les produits connectés premium. Les producteurs expérimentés dans les boîtiers, la finition des cristaux, la résistance à l'eau, les systèmes de bracelets et les revêtements décoratifs peuvent servir à la fois les clients mécaniques et connectés. Les modèles hybrides peuvent également répartir la demande entre les composants extérieurs même lorsque leurs architectures internes diffèrent des montres mécaniques. Cela réduit la dépendance à une technologie de mouvement tout en préservant la demande pour le savoir-faire suisse et européen. Les fournisseurs capables d'adapter les designs et les calendriers de production à des cycles technologiques plus courts seront probablement mieux positionnés dans cette utilisation finale.
Par matériau :
l'acier domine, les composés de silicium redéfinissent les références de performanceL'acier inoxydable et les autres alliages ferreux détenaient 28,8 % de la taille du marché de la fabrication de composants horlogers en Europe en 2026. Leur avance repose sur une utilisation large dans les boîtiers, les bracelets, les platines de mouvement et d'autres pièces extérieures et internes. L'acier combine des performances durables avec des caractéristiques pratiques d'usinage et de finition dans plusieurs catégories de prix de montres. Les exportations suisses de montres en acier ont augmenté de 3,8 % en volume en 2025, tandis que le volume des montres en métaux précieux a diminué. L'acier reste également central dans la construction extérieure de nombreuses montres hybrides et connectées. L'or, le platine et les autres alliages de métaux précieux conservent une valeur unitaire élevée dans les produits ultra-luxe. Des coûts de l'or plus élevés peuvent limiter les volumes de composants, mais le segment reste important là où l'exclusivité, la finition et la provenance des matériaux guident les décisions d'achat. Le titane, l'aluminium et le zirconium soutiennent des designs de montres plus légers et plus orientés sport.
Le silicium, le nickel-phosphore et les matériaux à base de silicium devraient croître à un CAGR de 9,3 % jusqu'en 2032. Ces matériaux sont de plus en plus utilisés dans les organes réglants car ils peuvent réduire la friction, limiter les interférences magnétiques et améliorer la cohérence des performances. Les propriétés du silicium peuvent réduire les besoins en lubrification et aider à maintenir les performances face aux variations de température. L'organe réglant non magnétique d'Acrotec fournit un exemple d'assemblage complet combinant le silicium avec d'autres matériaux avancés. L'adoption de ces matériaux modifie les exigences de capacité pour les fabricants de composants. Les matériaux avancés ne suppriment pas le rôle des matériaux conventionnels, mais ils modifient la combinaison de procédés nécessaires pour les montres haute performance. Les pièces en silicium nécessitent une fabrication spécialisée, tandis que les métaux restent importants pour la structure, la finition et le caractère visuel. Les polymères techniques, le cuir, le caoutchouc et les textiles continuent de servir les bracelets, les fermoirs et les composants extérieurs associés.
Analyse géographique
Marché suisse de la fabrication de composants horlogers
La Suisse détenait 80 % de la taille du marché européen de la fabrication de composants horlogers en 2026. La position dominante du pays repose sur le cluster de fournisseurs de l'Arc Jurassien, le cadre réglementaire Swiss Made, des systèmes de formation établis et la proximité des marques horlogères haut de gamme. Genève, Neuchâtel, Vaud et le Jura concentrent une large part des capacités de fabrication de composants. Les règles Swiss Made exigent un contenu en coûts domestiques qualifiants et renforcent l'approvisionnement local en pièces destinées aux montres utilisant cette désignation. La Suisse conserve un rôle central dans la fabrication de mouvements, d'organes réglants, de boîtiers, de cadrans et de pièces micromécaniques avancées.
Marché suisse et européen de la fabrication de composants horlogers
Les conditions d'exportation suisses ont été inégales en 2025, avec des expéditions vers l'Europe en recul de 0,3 %, une hausse vers la France de 1,3 % et un recul vers l'Allemagne de 6,8 %. Les performances des exportations de montres finies ne définissent pas entièrement la demande en composants, car les fournisseurs suisses peuvent servir des marques nationales et non suisses recherchant des pièces d'origine suisse certifiées. L'investissement de Richemont de 1 035 millions EUR (1 217,48 millions USD) dans des installations de fabrication apporte un soutien continu à l'infrastructure de production européenne. La concentration de la Suisse crée également une exposition aux pénuries de main-d'œuvre et aux fluctuations monétaires, ce qui encourage le développement de capacités supplémentaires sélectives ailleurs en Europe.
Marché ouest-européen de la fabrication de composants horlogers
L'Allemagne et la France forment le deuxième niveau du marché européen de la fabrication de composants horlogers. Le cluster de Glashütte en Allemagne apporte une expertise reconnue dans la finition de mouvements, le travail des cadrans et la production de montres mécaniques haut de gamme. Les exportations horlogères allemandes, incluant mouvements et composants, ont atteint 2 milliards EUR (2,4 milliards USD) en 2025, soutenues par une fabrication de précision à haute valeur ajoutée. La France contribue aux capacités horlogères autour de Besançon et développe des travaux avancés sur le cristal. L'Italie reste importante dans les boîtiers, les bracelets métalliques et les composants d'habillage de luxe, avec des centres industriels pertinents à Valenza, Arezzo et Lumezzane.
Marché portugais de la fabrication de composants horlogers
Le Portugal devrait croître à un CAGR de 7,1 % jusqu'en 2032. Son développement reflète une base initiale plus faible, un intérêt croissant pour l'horlogerie et son potentiel en tant que site de production secondaire basé dans l'UE. L'Instituto Português de Relojoaria a enregistré 25 016 visiteurs uniques sur son site web en 2025, illustrant un intérêt accru pour la formation spécialisée et le développement professionnel. Tempo Futuro à Lisbonne a créé une plateforme organisée pour les micromarques portugaises et les fabricants de composants en octobre 2025. Le Portugal peut soutenir le nearshoring pour les bracelets, les fermoirs et les pièces d'habillage de précision tournées.
Paysage concurrentiel
Le marché de la fabrication de composants horlogers en Europe présente un niveau élevé de concentration. Swatch Group, Rolex, Richemont, LVMH et Patek Philippe produisent de nombreux mouvements et composants à haute valeur ajoutée en interne. Leurs systèmes de production internes assurent le contrôle de la qualité, la continuité de l'approvisionnement et la conception propriétaire. Swatch Group a signalé une accélération des ventes en mai et juin 2026 qui s'est poursuivie en juillet, soutenant une meilleure utilisation de sa capacité de production. Ces grands groupes peuvent investir dans les installations, les matériaux et le développement technique à travers plusieurs marques.
Les spécialistes indépendants se distinguent par leur expertise en procédés, leur fiabilité d'approvisionnement et leurs matériaux avancés. Acrotec a déclaré 500 millions CHF (632,93 millions USD) de chiffre d'affaires annuel en juin 2026, répartis sur 30 entreprises et 2 600 employés. Sellita, Soprod, Mimotec, Sigatec, KIF Parechoc, Générale Ressorts, Inhotec, Décovi, Vaucher, La Joux-Perret, Ronda et Concepto servent différentes parties de la base d'approvisionnement en mouvements et composants de précision. Les entreprises spécialisées restent pertinentes lorsque leur outillage, leurs compétences techniques ou leur connaissance des matériaux seraient coûteux à reproduire pour une marque. Le marché de la fabrication de composants horlogers en Europe se concentre davantage dans les technologies critiques tout en conservant un groupe diversifié d'ateliers plus petits.
Les opportunités pour les fournisseurs indépendants sont les plus fortes dans les organes réglants de haute précision, les composants extérieurs en céramique et composites carbone de fabrication européenne, et l'inspection automatisée pour les petites séries de production. Krystalix développe des composants monocristallins en France, tandis que les spécialistes du silicium et de la microfabrication élargissent la gamme de pièces axées sur la performance disponibles pour les horlogers. La volonté des marques de développer leur production interne peut réduire la demande sur le marché ouvert pour les composants standard, mais elle crée également une demande pour des procédés spécialisés qui ne sont pas disponibles dans leurs propres installations. Le succès concurrentiel dépend donc d'une capacité différenciée, d'une capacité qualifiée et d'une livraison fiable. La base de fournisseurs européens reste ancrée en Suisse mais développe des forces complémentaires en France, en Allemagne, en Italie et au Portugal.
Leaders du secteur de la fabrication de composants horlogers en Europe
-
The Swatch Group Ltd.
-
ETA SA Manufacture Horlogère Suisse
-
Nivarox-FAR SA
-
Sellita SA
-
Acrotec Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la fabrication de composants horlogers Entreprises couvertes dans ce rapport
- The Swatch Group Ltd.
- ETA SA Manufacture Horlogère Suisse
- Nivarox-FAR SA
- Sellita SA
- Acrotec Group
- Soprod SA
- Ronda AG
- Vaucher Manufacture Fleurier SA
- Manufacture La Joux-Perret SA
- Rolex SA
- Richemont International SA
- LVMH Moët Hennessy Louis Vuitton SE
- Patek Philippe SA
- Audemars Piguet Holding SA
- Chopard Group
- Glashütte Original GmbH
- A. Lange & Söhne
- Concepto Watch Factory SA
- Mimotec SA
- Sigatec SA
- KIF Parechoc SA
- Générale Ressorts SA
- Inhotec SA
- Décovi SA
- Horlyne SA
Développements industriels récents dans Marché européen de la fabrication de composants horlogers
- Juillet 2026 : Le rapport semestriel 2026 de Swatch Group a confirmé une forte accélération des ventes en mai et juin 2026, maintenue en juillet, permettant une meilleure utilisation de la capacité de production et une amélioration significative de la rentabilité prévue pour le second semestre 2026. Le groupe a attribué son agilité à des capacités de production verticalisées délibérément maintenues pendant le ralentissement de la demande.
- Juin 2026 : Acrotec Group, la principale plateforme indépendante de composants horlogers suisses, a célébré son 20e anniversaire, révélant 500 millions CHF (632,93 millions USD) de chiffre d'affaires annuel répartis sur 30 entreprises, 37 sites de production et 2 600 employés dans le monde. Le groupe a nommé Didier Deltort nouveau directeur général et a exprimé l'ambition de doubler son chiffre d'affaires en dix ans grâce à une expansion en Suisse, en France, en Irlande, en Allemagne et aux États-Unis.
- Avril 2026 : Krystalix, une start-up française de deep tech, a présenté une technologie propriétaire de croissance de cristaux monocristallins à l'EPHJ 2026, ciblant un marché de cristaux de montres haut de gamme de 6 milliards EUR (7,1 milliards USD) d'ici 2030. L'entreprise fournit déjà des cristaux monocristallins colorés pour des carrures, des cristaux et des pivots à des marques de luxe européennes.
- Janvier 2026 : Swatch Group a publié ses résultats annuels 2025, signalant une croissance des ventes de 4,7 % à taux de change constants au second semestre 2025 et une accélération sur tous les segments de prix en janvier 2026. Les performances indiquaient une reprise de l'utilisation chez ETA, Nivarox-FAR et d'autres entités de composants du groupe après un premier semestre 2025 atone.
Périmètre du rapport sur le marché de la fabrication de composants horlogers en Europe
Le marché de la fabrication de composants horlogers en Europe est segmenté par type de composant (composants de mouvement, composants de cadran et d'aiguilles, et autres), par type de montre / utilisation finale (montres mécaniques, montres à quartz, et autres), par matériau (or, platine et alliages de métaux précieux, titane, aluminium, magnésium et zirconium, et autres), par géographie (Suisse, Allemagne, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Composants de mouvement | Platines, ponts et plaques |
| Rouages, roues et pignons | |
| Échappements, ancres et composants réglants | |
| Ressorts, barillets et composants de protection contre les chocs | |
| Rotors, masses oscillantes, vis, rubis et autres composants de mouvement | |
| Composants extérieurs de montre / d'habillage | Boîtiers, carrures et fonds de boîtier |
| Lunettes, cornes, flancs et anneaux de mise en boîte | |
| Couronnes, tubes, poussoirs et correcteurs | |
| Composants de cadran et d'aiguilles | Platines de cadran, index, appliques et éléments décoratifs de cadran |
| Aiguilles des heures, des minutes, des secondes et de chronographe | |
| Composants en cristal | Cristaux saphir |
| Cristaux en verre minéral | |
| Cristaux acryliques et spéciaux | |
| Composants de bracelet, de strap et de fermoir | Bracelets et maillons en métal |
| Bracelets en cuir, caoutchouc, textile et polymère | |
| Boucles, fermoirs, barrettes à ressort et embouts | |
| Composants d'étanchéité et autres composants spécifiques aux montres | Joints, garnitures et composants de résistance à l'eau |
| Composants décoratifs, d'authentification et spéciaux |
| Montres mécaniques |
| Montres à quartz |
| Montres intelligentes et hybrides, composants mécaniques et extérieurs spécifiques aux montres uniquement |
| Acier inoxydable et autres alliages ferreux |
| Or, platine et alliages de métaux précieux |
| Titane, aluminium, magnésium et zirconium |
| Laiton, alliages de nickel et alliages de cuivre |
| Céramique, saphir, verre et composites carbone |
| Silicium, nickel-phosphore et matériaux à base de silicium |
| Cuir, caoutchouc, textile et polymères techniques |
| Suisse |
| Allemagne |
| France |
| Italie |
| Portugal |
| Reste de l'Europe |
| Par type de composant | Composants de mouvement | Platines, ponts et plaques |
| Rouages, roues et pignons | ||
| Échappements, ancres et composants réglants | ||
| Ressorts, barillets et composants de protection contre les chocs | ||
| Rotors, masses oscillantes, vis, rubis et autres composants de mouvement | ||
| Composants extérieurs de montre / d'habillage | Boîtiers, carrures et fonds de boîtier | |
| Lunettes, cornes, flancs et anneaux de mise en boîte | ||
| Couronnes, tubes, poussoirs et correcteurs | ||
| Composants de cadran et d'aiguilles | Platines de cadran, index, appliques et éléments décoratifs de cadran | |
| Aiguilles des heures, des minutes, des secondes et de chronographe | ||
| Composants en cristal | Cristaux saphir | |
| Cristaux en verre minéral | ||
| Cristaux acryliques et spéciaux | ||
| Composants de bracelet, de strap et de fermoir | Bracelets et maillons en métal | |
| Bracelets en cuir, caoutchouc, textile et polymère | ||
| Boucles, fermoirs, barrettes à ressort et embouts | ||
| Composants d'étanchéité et autres composants spécifiques aux montres | Joints, garnitures et composants de résistance à l'eau | |
| Composants décoratifs, d'authentification et spéciaux | ||
| Par type de montre / utilisation finale | Montres mécaniques | |
| Montres à quartz | ||
| Montres intelligentes et hybrides, composants mécaniques et extérieurs spécifiques aux montres uniquement | ||
| Par matériau | Acier inoxydable et autres alliages ferreux | |
| Or, platine et alliages de métaux précieux | ||
| Titane, aluminium, magnésium et zirconium | ||
| Laiton, alliages de nickel et alliages de cuivre | ||
| Céramique, saphir, verre et composites carbone | ||
| Silicium, nickel-phosphore et matériaux à base de silicium | ||
| Cuir, caoutchouc, textile et polymères techniques | ||
| Par géographie | Suisse | |
| Allemagne | ||
| France | ||
| Italie | ||
| Portugal | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la fabrication de composants horlogers en Europe d'ici 2032 ?
Le marché de la fabrication de composants horlogers en Europe devrait atteindre 13,04 milliards USD d'ici 2032, contre 9,37 milliards USD en 2026, avec un CAGR de 5,79 %.
Quelle catégorie de composants domine la production de composants horlogers en Europe ?
Les composants de mouvement sont en tête avec une part de 40 % en 2026, car les mouvements mécaniques nécessitent des organes réglants de précision, des échappements, des platines, des roues et des pignons.
Pourquoi les composants en cristal croissent-ils plus vite que les autres pièces de montre ?
Les composants en cristal devraient croître à un CAGR de 7 % jusqu'en 2032, soutenus par l'utilisation du saphir dans les montres mécaniques de luxe, hybrides et intelligentes.
Quel pays domine la fabrication de composants horlogers en Europe ?
La Suisse est en tête avec une part de 80 % en 2026, soutenue par le cluster de fournisseurs de l'Arc Jurassien et les exigences Swiss Made.
Quels matériaux gagnent en importance dans l'horlogerie européenne ?
Le silicium, le nickel-phosphore et les matériaux à base de silicium devraient croître à un CAGR de 9,3 % jusqu'en 2032, car ils soutiennent les composants réglants non magnétiques et à faible friction.
Comment les montres intelligentes et hybrides affectent-elles la demande de composants ?
Les composants pour montres intelligentes et hybrides devraient croître à un CAGR de 9,8 % jusqu'en 2032, augmentant la demande de boîtiers premium, de cristaux saphir, de lunettes, de bracelets et de joints.