
ヨーロッパSTATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 543.12 百万米ドル |
| 市場規模 (2027) | 595.36 百万米ドル |
| 市場規模 (2032) | 904.68 百万米ドル |
| 成長率 (2027 - 2032) | 8.73 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
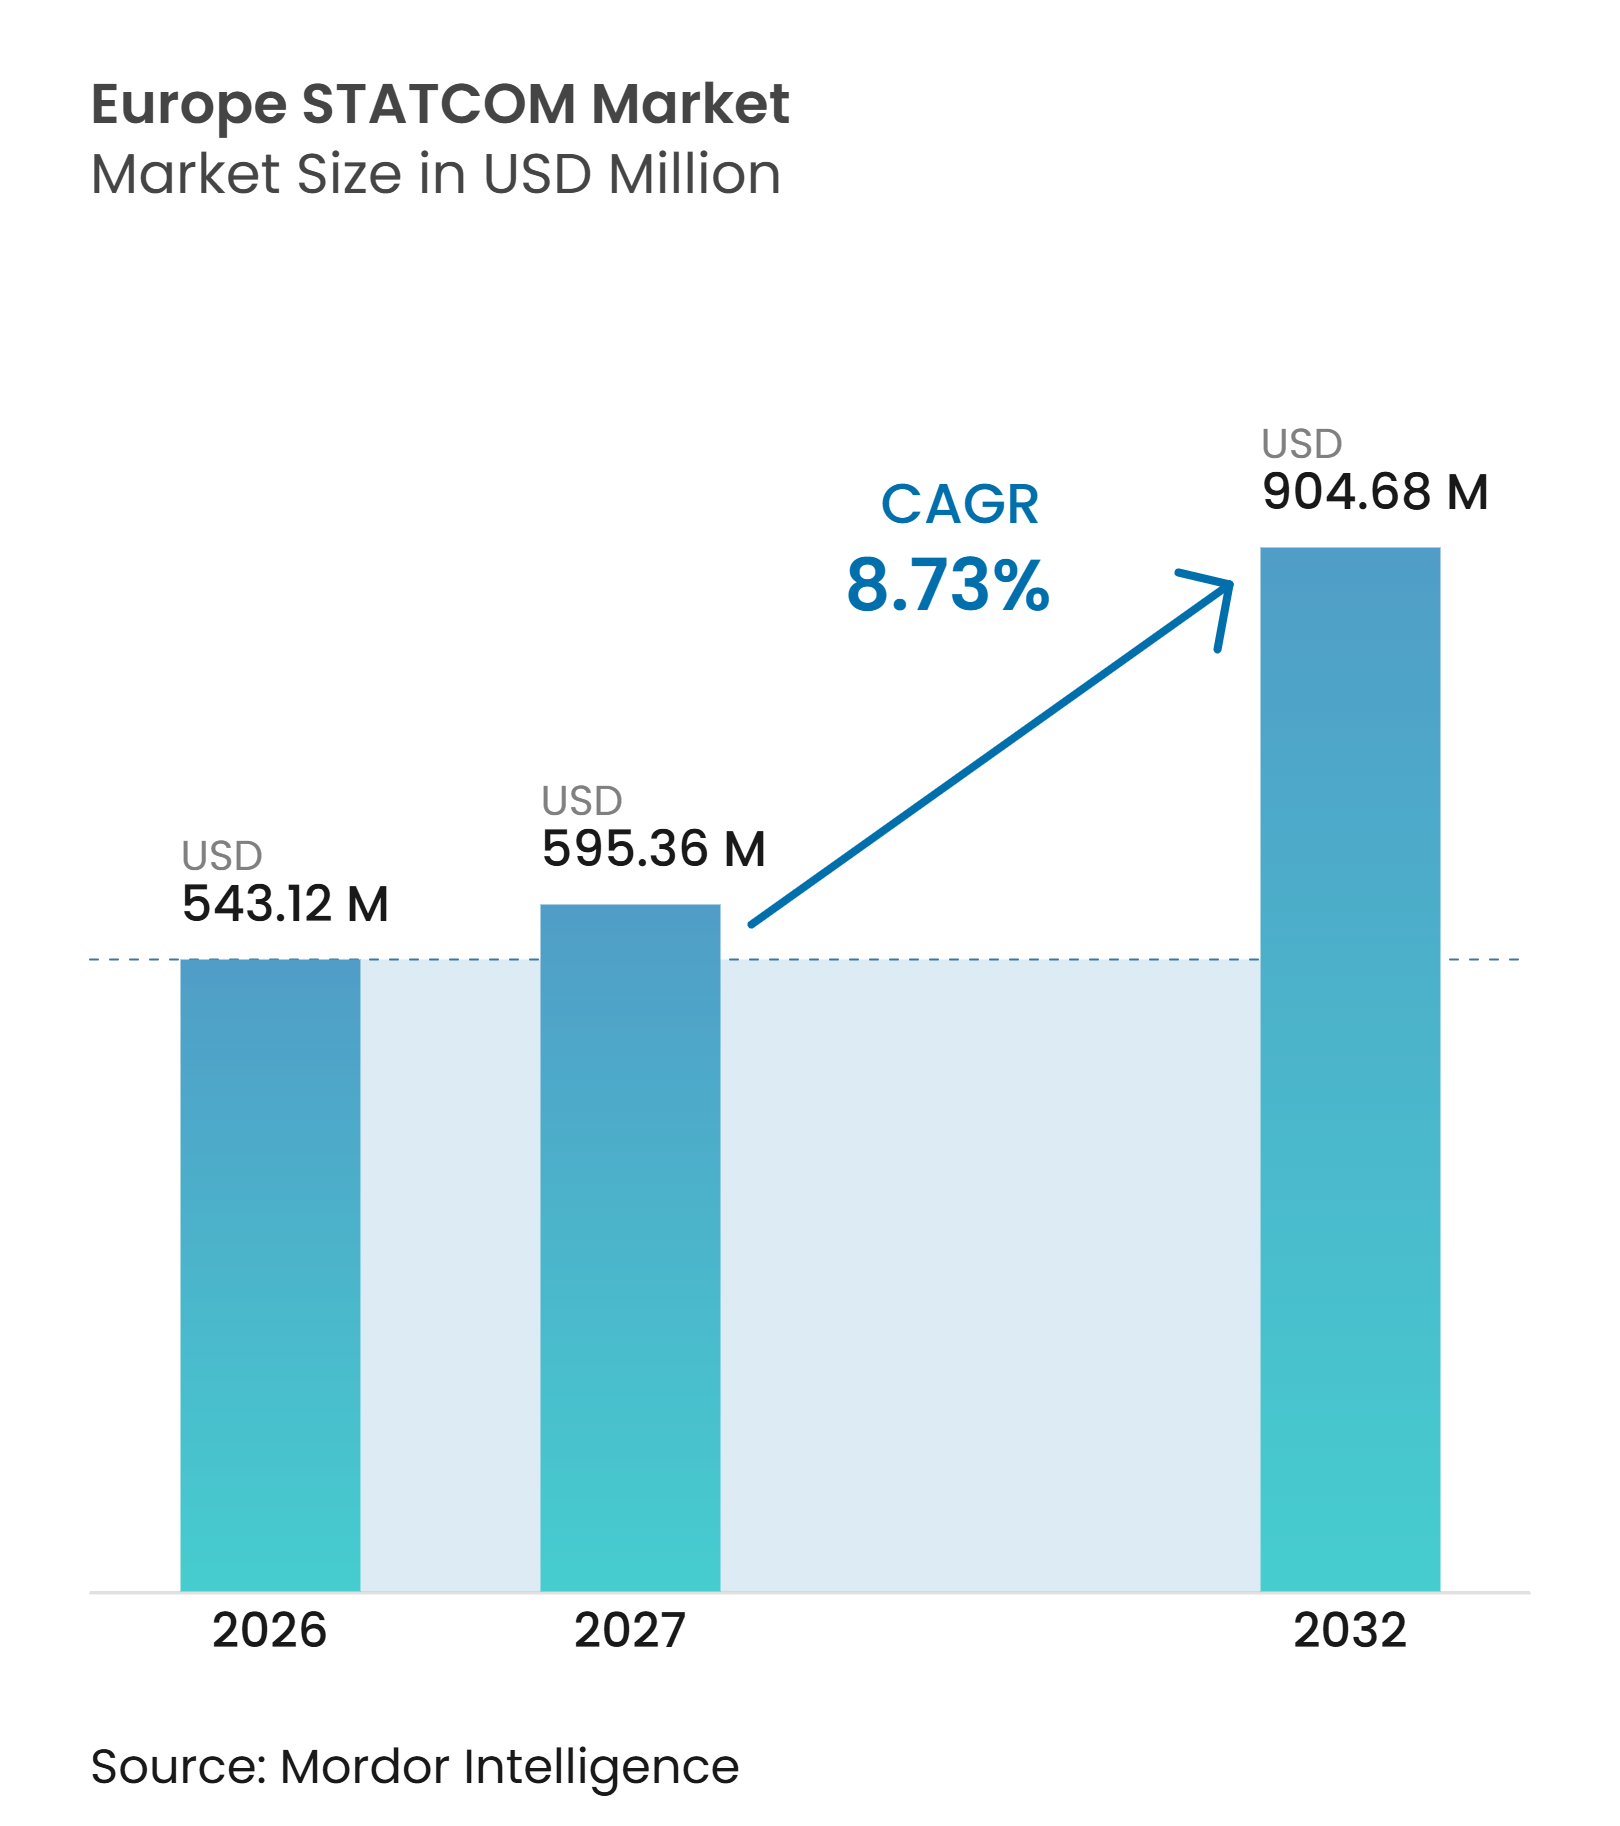
Mordor IntelligenceによるヨーロッパSTATCOM市場分析
ヨーロッパSTATCOM市場規模は2026年に543.12 ミリオン 米ドルであり、2032年までに904.68 ミリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 8.73%で成長します。ヨーロッパSTATCOM市場は、同等の電圧制御や慣性を提供しない風力・太陽光発電所による同期発電の置き換えによって支えられています。そのため、系統運用者は送電ノードおよび再生可能エネルギー接続点に動的無効電力設備を追加しています。2025年4月28日のイベリア半島停電は、ヨーロッパの電力系統全体における電圧制御のギャップと安定化能力への注目を高めました。調達条件は、コンバーター、変圧器、制御システム、および系統調査を完全なプロジェクトに統合できるサプライヤーを優遇しています。長期にわたるエンジニアリングサイクルと変圧器の入手可能性は個々の設置を遅延させる可能性がありますが、同時に実績ある納入能力を持つ既存プロバイダーの地位を強化します。
主要レポートのポイント
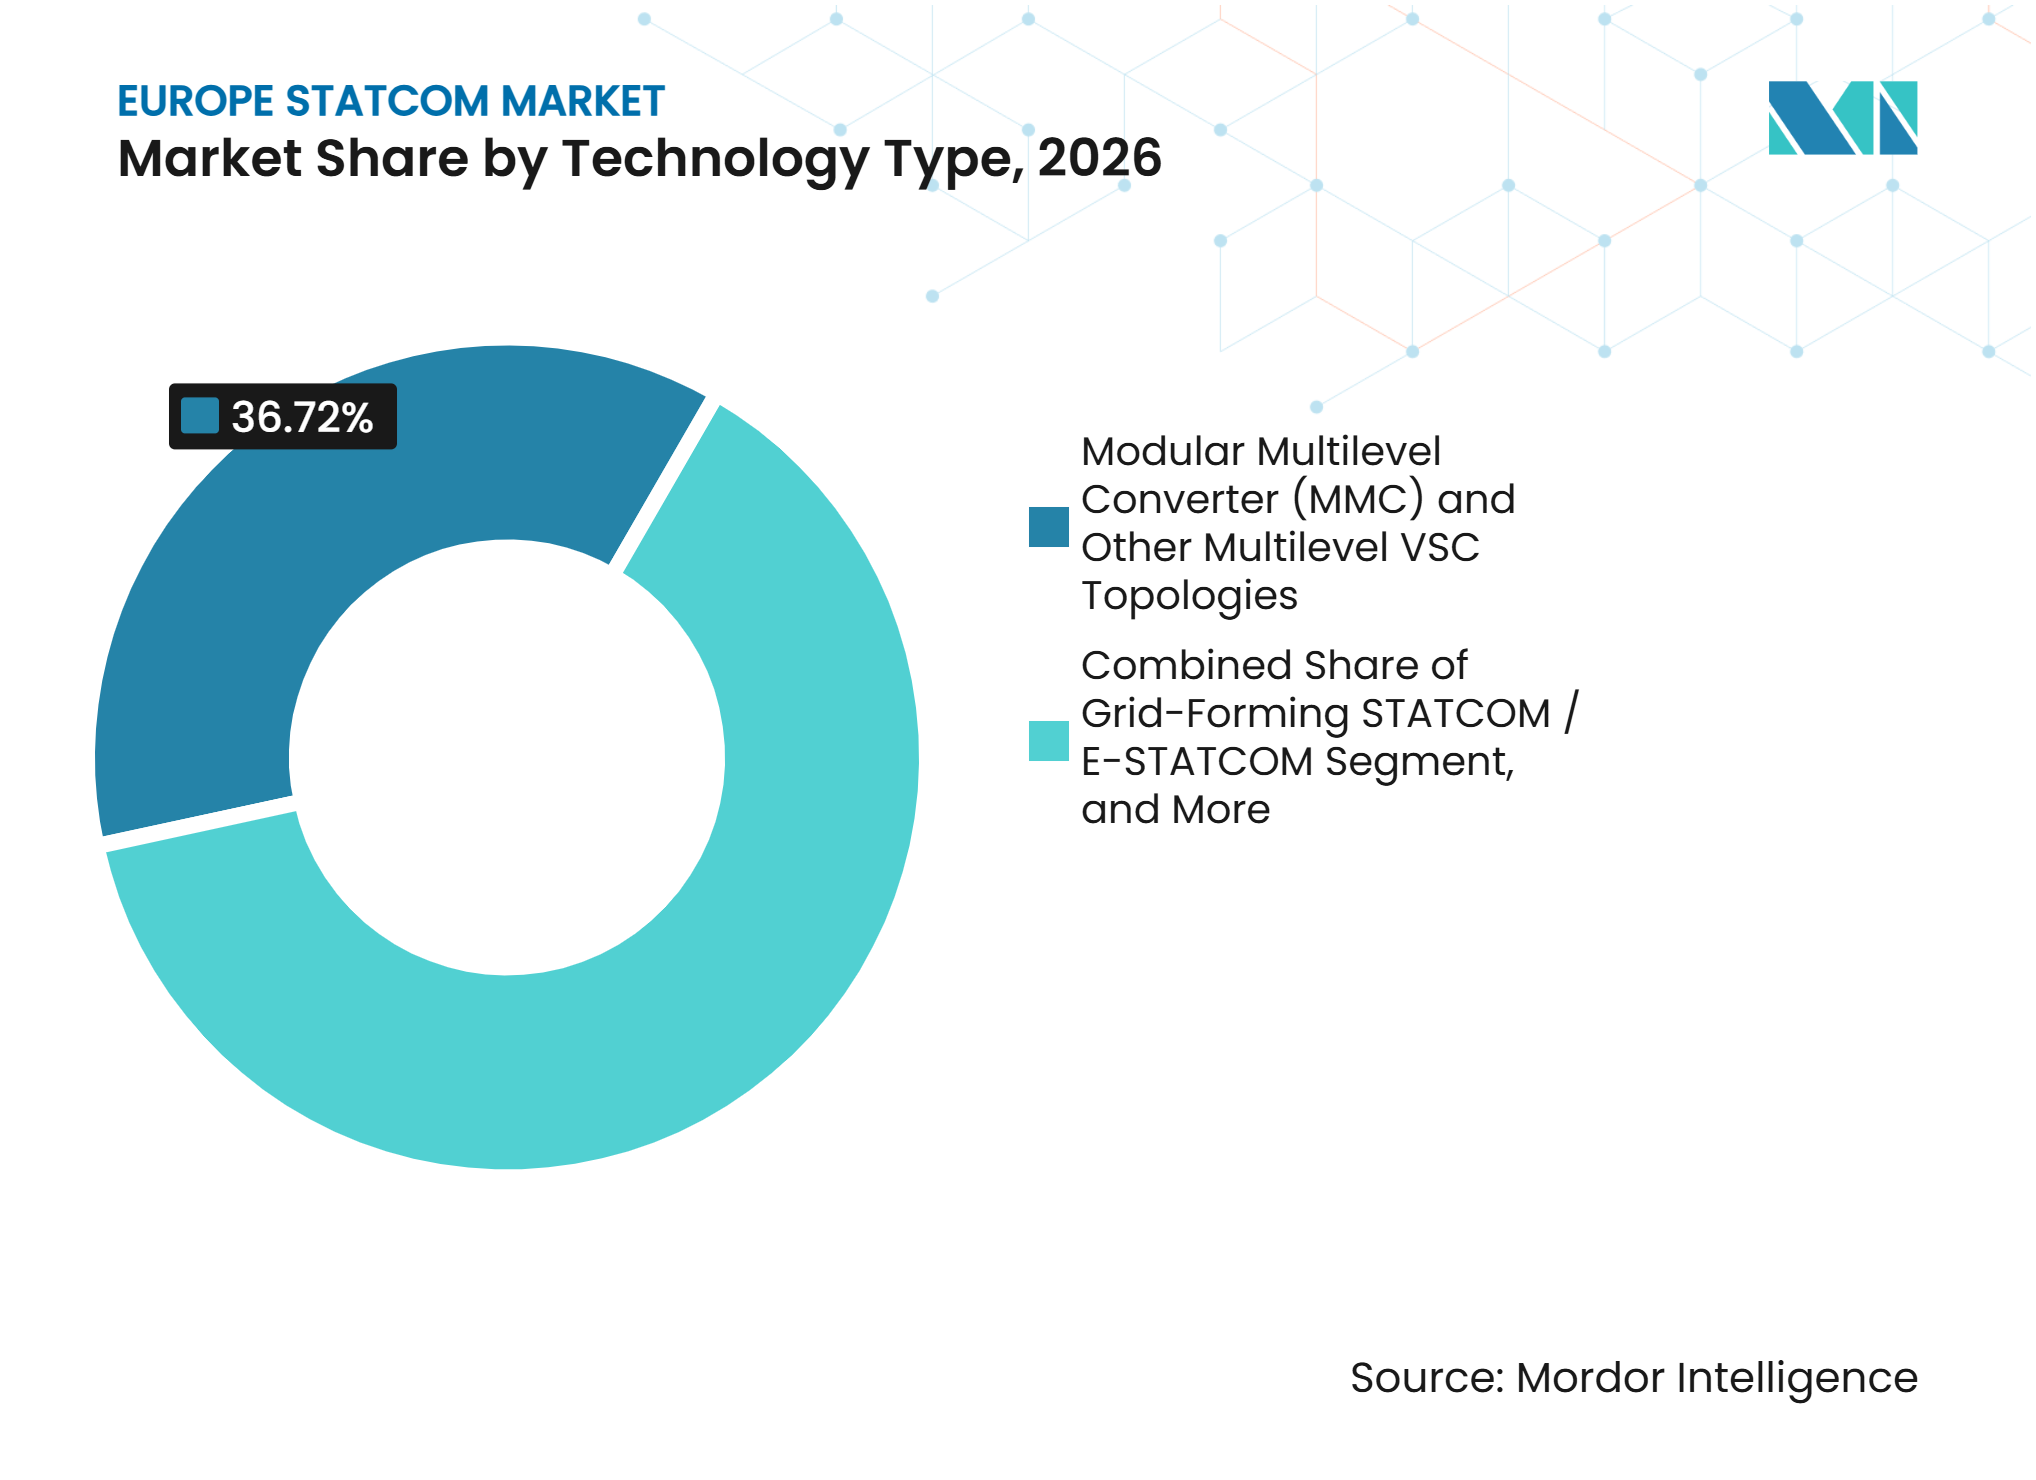
- 技術タイプ別では、モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジーが2026年のヨーロッパSTATCOM市場シェアの36.72%を占め、グリッドフォーミングSTATCOMおよびE-STATCOMは2032年にかけてCAGR 9.52%で拡大すると予測されています。
- 無効電力定格別では、大規模送電用STATCOMが2026年のヨーロッパSTATCOM市場シェアの45.39%を占め、小規模配電・産業用STATCOMは2032年にかけてCAGR 9.47%で拡大すると予測されています。
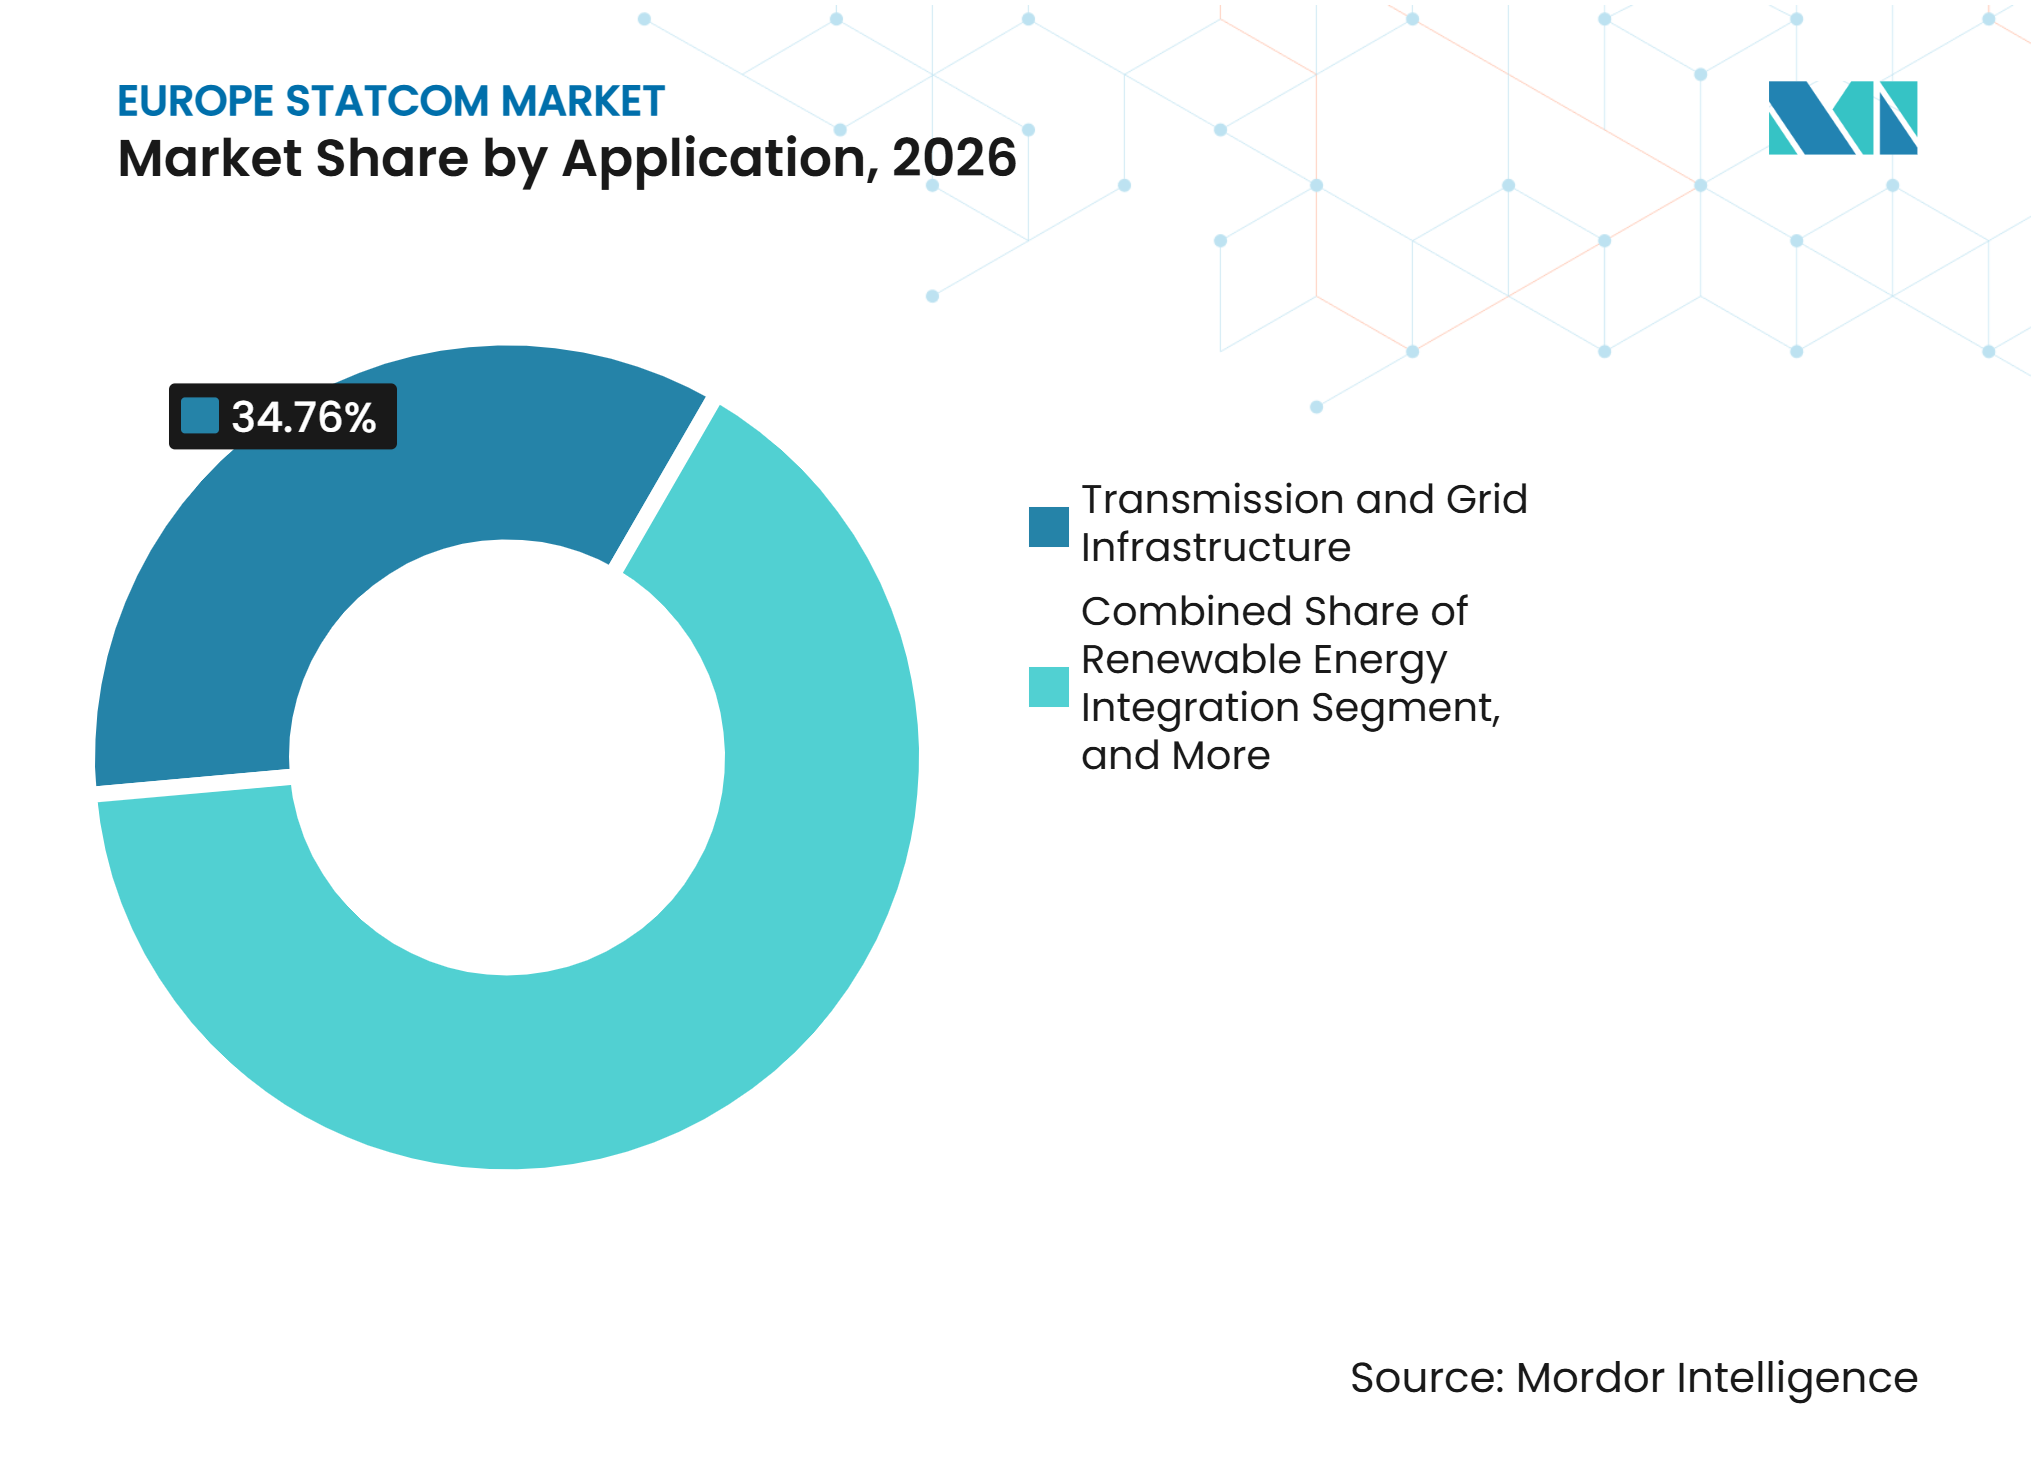
- 用途別では、送電・グリッドインフラが2026年のヨーロッパSTATCOM市場規模の34.76%を占め、データセンターおよび商業インフラは2032年にかけてCAGR 9.63%で拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバーターバルブが2026年に38.42%のシェアを占め、制御・保護・監視システムは2032年にかけてCAGR 9.56%で拡大すると予測されています。
- 地域別では、ドイツが2026年に25.78%のシェアを占め、ギリスは2032年にかけてCAGR 9.59%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー容量の成長とグリッド接続のボトルネック | +3.2% | EU全域、特にドイツ、イギリス、スペイン、フランスで高い強度 | 短期(2年以内) |
| 老朽化したSVCとコンデンサバンクの更新 | +1.9% | ドイツ、イギリス、フランス、イタリア | 中期(2〜4年) |
| より厳格な動的電圧およびフォルトライドスルー要件 | +1.5% | ENTSO-E発電機要件ネットワークコード2.0のもとでEU全域 | 中期(2〜4年) |
| 南北電力潮流と国境間インターコネクター | +1.0% | ドイツ、イタリア、フランス、ベネルクス、スペイン | 長期(4年以上) |
| グリッドフォーミングおよびエネルギー貯蔵対応STATCOMの採用 | +0.8% | ドイツ、イギリス、北欧市場 | 長期(4年以上) |
| 産業・輸送・データセンターの電化 | +0.7% | ドイツ、フランス、ベネルクス、イギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー容量の成長とグリッド接続のトルネック
再生可能エネルギー容量の追加により、ヨーロッパSTATCOM市場における動的電圧サポートの必要性が高まっています。風力・太陽光発電所はパワーエレクトロニクスを介して接続されており、回転発電機と同じ継続的な無効電力特性を提供しません。洋上風力の接続は、沿岸部から需要センターへの既存の交流ルートに特に大きな圧力をかけています。ENTSO-Eは、2025年4月28日のイベリア半島イベントが振動、電圧および無効電力制御のギャップ、不十分な安定化能力を伴っていたと述べています。E-REDESは低電圧ネットワークにおけるSTATCOM展開を評価しており、その評価は要件が送電境界を超えて拡大していることを示しています。[1] これにより、配電ネットワーク向けに設計されたユーティリティスケールシステムと小型機器の両方に機会が生まれています。
老朽化したSVCとコンデンサバンクの更新
老朽化したSVCとスイッチドコンデンサバンクが、ヨーロッパSTATCOM市場における更新需要を満たしています。既存システムの多くは、系統条件がより予測可能で、インバーターベース発電の割合が低かった時代に設置されました。SVCは離散的なリアクターとコンデンサのステップを使用するのに対し、電圧源コンバーターシステムは連続的に可変な無効電力を提供できます。Siemens Energyは2026年1月にラインアウのAmprion向けに±600 Mvar SVC PLUSを設置し、高定格系統サポートへの最新コンバーター技術の活用を示しました。この設置は、機器の更新が既存変電所の定格と機能範囲を拡大できることも示しています。このパターンは、単純な一対一の更新ではなく、より高付加価値なシステムの調達を支援します。
より厳格な動的電圧およびフォルトライドスルー要件
系統コーにより、ヨーロッパSTATCOM市場全体で動的電圧性能がより重要になっています。ENTSO-Eは2025年11月にグリッドフォーミング要件に関するフェーズII技術報告書を発表し、発電機要件ネットワークコードの改正案に関するガイダンスを提供しました。ENTSO-Eはその後、グリッドフォーミングコンバーターと蓄電システムに対応するルールを含む国内接続要件の更新を求めました。これらの措置により、電圧イベント時に迅速に対応できる機器の重要性が高まります。ドイツのBundesnetzagenturも、系統安定性に関する取り組みをSTATCOM展開のさらなる評価と結びつけています。コンプライアンス要件により、ユーティリティが安定性の問題を特定してから入札を開始するまでの時間が短縮される可能性があります。
南北電力潮流と国境間インターコネクター
長距離電力潮流により、ヨーロッパSTATCOM市場において追加の電圧管理ニーズが生じています。ドイツは北部地域からの風力発電を南部の産業センターへ送電する必要があります。Amprionはこのネットワーク上の複数の変電所に動的補償を展開、11,000 kmの超高圧線を運用しています。長距離交流ケーブルは容量性無効電力を発生させるため、国境間ケーブルプロジェクトにも無効電力管理が必要です。IETのレビューは、電力系統の進化に伴い、無効電力サポートが系統サポート取り決めの中心的な部分であることを示しています。相互接続された系統は複数の端末とネットワークノードでのサポートを必要とするため、この要件は単一の国に限定されません。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い認定サイクルとユーティリティ調達の複雑さ | -1.1% | EU全域、特に多段階規制承認のある市場 | 短期(2年以内) |
| 高いプロジェクト設備投資と変圧器のリードタイム | -0.9% | ドイツ、フランス、イギリス、同時送電投資量が多い市場 | 中期(2〜4年) |
| パワーエレクトロニクスおよびグリッドインテグレーション専門家の不足 | -0.5% | EU全域、特にドイツと北欧地域で深刻 | 長期(4年以上) |
| デジタル制御のサイバーセキュリティおよび相互運用性要件 | -0.3% | 新興NIS2およびCNC 2.0フレームワークのもとでEU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長い認定サイクルとユーティリティ調達の複雑さ
長い認定プロセスが、ヨーロッパSTATCOM市場における設置ペースを抑制しています。送電プロジェクトは、技術仕様から商業運転まで3〜5年を要する場合があります。ユーティリティは工場受入試験、電磁過渡モデリング、変圧器・コンバーター・保護・局所系統条件の協調研究を必要とします。ENTSO-Eは、グリッドフォーミング技術にはより明確な試験・性能フレームワークが必要であると認識しています。Fraunhofer ISEはドイツの送電事業者に代わってグリッドフォーミングインバーターの試験手順を開発し、展開前に必要な検証の深さを示しました。これらの要件はプロジェクトの確実性を高めますが、計画サイクル内で発注されるシステム数を減少させる可能性があります。
高いプロジェクト設備投資と変圧器のリードタイム
高い設備投資と変圧器のリードタイムが、ヨーロッパSTATCOM市場における近期プロジェクト実行を制限しています。ユーティリティスケールシステムは、カスタムコンバーター変圧器、特殊パワーエレクトロニクス、および大規模な土木・グリッドインテグレーション工事が必要です。Hitachi EnergyとE.ONは2025年7月にドイツの系統向けの変圧器容量を確保するため、最大7億米ドル相当の長期契約を締結しました。Bundesnetzagenturは変圧器不足をドイツの系統拡張スケジュールへのリスクとして特定しています。送電事業者が動的補償の必要性を特定していても、供給制約により個々のプロジェクトが延期または縮小される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
マルチレベルコンバーターが高定格展開をリードモジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCシステムが、2026年のヨーロッパSTATCOM市場シェアの36.72%を占めました。このリードは、広範な外部高調波フィルタリングの必要性を制限しながら、正弦波に近い波形を生成し、送電電圧レベルで動作する能力を反映しています。モジュラー構造により冗長性も実現でき、ユーティリティは重要な系統ノードでこれを重視します。Siemens Energyの±600 Mvar ラインアウシステムは、グリッドフォーミング機能、高度な高調波フィルタリング、および高速電圧応答を備えたSVC PLUS技術を使用しています。これらの属性は、停電や電圧偏差が広範な系統影響をもたらす大型変電所での使用を支援します。
グリッドフォーミングSTATCOMおよびE-STATCOMシステムは、2032年にかけてCAGR 9.52%を記録すると予測されています。CIGREは、同期グリッドフォーミング制御によりコンバーターが電圧源として動作し、弱い系統内の他の電圧源と協調できることを指摘しています。E-STATCOM設計はエネルギー貯蔵を追加し、急速な外乱時に安定性をサポートできる短時間の有効電力注入を提供します。従来のVSCシステムは、マルチレベル設計の追加機能が追加コストを正当化しない用途では引き続き有効です。欧州DSOエンティティは、改訂が予想される欧州フレームワークのもとでグリッドフォーミングインバーターを統合することについて配電事業者に助言しています。[2] そのため、ヨーロッパSTATCOM産業は単一の標準アーキテクチャではなく、より幅広いコンバーターの役割へと移行しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
無効電力定格別:
送電システムが需要を牽引大規模送電用STATCOMが2026年のヨーロッパSTATCOM市場シェアの45.39%を占めました。これらのユニッは一般的に高電圧変電所で動作し、系統全体の電圧外乱が即時かつ大規模な無効電力サポートを必要とする場合があります。送電事業者は、重要なネットワークノードでフォルトライドスルーおよび電圧制御要件を満たせる機器を必要としています。Electromontajはルーマニアの近代化基金プログラムのもとで、Sibiu SudおよびBradu変電所に±150 MVArシステムを2基完成させました。これらのプロジェクトは、従来の無効補償に依存していたヨーロッパの系統に大型システムがどのように拡大しているかを示しています。
小規模配電・産業用STATCOMは、2032年にかけてCAGR 9.47%で拡大すると予測されています。分散型再生可能発電と高電力産業負荷は、中電圧ネットワークに電圧変動を生じさせる可能性があります。配電事業者は、コンデンサバンクのみに依存するのではなく、変電所での動的サポートをますます評価しています。E-REDESは低電圧ネットワーク安定性向上のための投資オプションとしてSTATCOM機器を評価しました。中規模システムは、送電クラスの機器では過大となる風力発電集電所や大型産業接続にも対応します。この拡大により、サプライヤーはヨーロッパSTATCOM市場全体でより多くの小規模プロジェクトへの参入ルートを得ます。
用途別:
グリッドインフラがリードしデータセンターが加速送電・グリッドインフラが2026年のヨーロッパSTATCOM市場規模の34.76%を占めました。この地位は、再生可能エネルギーのサポート、古いSVCの更新、高電圧ネットワークの安定化を目的としたユーティリティプログラムに続くものです。送電入札は長期の契約価値と技術要件を持ち、複数年にわたってサプライヤーの収益に影響します。ラインアウの設置は、系統運用者が高度に接続された送電ネットワークで電圧サポートを提供するためにSTATCOMシステムをどのように使用するかを示しています。長いケーブルシステムは系統接続点での無効電力の積極的な管理を必要とするため、洋上風力接続も需要を追加します。
データセンターおよび商業インフラは、2032年にかけてCAGR 9.63%という最速の用途別CAGRを記録すると予測されています。GPUベースのコンピューティング負荷はミリ秒以内に急激に変化し、従来の機器では効果的に対処できない電圧管理要件を生み出す可能性があります。GE Vernovaはデータセンター変電所ソリューションの一部としてSTATCOMシステムを特定し、インバーター制御とスーパーキャパシタ蓄電を組み合わせたグリッドフォーミング技術を提供しています。ENTSO-Eも、データセンターには無効電力と電圧制御を含む国内技術接続規則が必要であると特定しています。産業プラントと鉄道電化は、可変負荷または単相牽引負荷が電圧品質に影響する場合に引き続き需要を生み出します。CEN-CENELECのEN 50388-2:2025は、電気牽引電力供給システムと車両の協調に対応しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
コンバーターバルブが価をリードし制御システムが最速成長パワーエレクトロニクスコンバーターバルブが2026年のヨーロッパSTATCOM市場においてコンポーネント価値の38.42%を占めました。これらのバルブには、VSCベースシステムで制御可能な無効電力を生成するスイッチング素子が含まれています。マルチレベル構成には、冗長スタックとともに複数の絶縁ゲートバイポーラトランジスターまたは集積ゲート転流サイリスターサブモジュールが必要です。これらのアセンブリの技術的内容と検証要件が、完全なシステム内での高い価値を説明しています。これらは、信頼性の高い動作が送電事業者の仕様の中心となる高定格設置において特に重要です。
制御・保護・監視システムは、2032年にかけてCAGR 9.56%で拡大すると予測されています。グリッドフォーミング機能には、弱い系統条件や外乱時に電圧挙動を調整できるコントローラーが必要です。リモート監視、デジタルツイン統合、サイバーセキュリティ要件も調達仕様に組み込まれています。国内接続要件に関するENTSO-Eの立場は、グリッドフォーミングコンバーターと蓄電の統合と相互運用性をサポートする調和されたルールを求めています。これにより、制御アップグレードと資産性能ツールを提供するベンダーに長期的なサービス機会が生まれます。ヨーロッパSTATCOM産業はデジタル制御を活用して、機器の試運転後に顧客との関係を深めることができます。
地域分析
ドイツ
ドイツは2026年のヨーロッパSTATCOM市場シェアの25.78%を占めました。石炭と原子力の段階的廃止により、従来電圧制御と慣性に貢献してきた回転機器の可用性が低下しています。また、北部地域からの大量の風力発電を南部の需要センターへ送電する必要があります。Siemens Energyは2026年1月にラインアウのAmprion向けに±600 Mvar グリッドフォーミングSTATCOMを設置しました。Bundesnetzagenturは2025年7月に、ドイツの系統開発計画の一環として追加の安定化措置が評価されると述べました。ドイツはまた、有効電力を迅速に注入できるスーパーキャパシタ対応技術のテストも行っています。Siemens Energyは旧Mehrum石炭発電所でのE-STATCOMプロジェクトを同種初のシステムと説明しています。
イギリス
イギリスは2032年にかけてCAGR 9.59%で拡大すると予測されています。洋上風力パイプラインにより、長いケーブルルートが陸上ネットワークに接続する地点での無効サポートの必要性が高まっています。OfgemのRIIO-T2フレームワークは、送電投資と系統安定性支出に対して明確な規制環境を提供しています。イギリスはまた、グリッドフォーミングインバーターの現地展開において活発なヨーロッパの場として特定されています。ケーブル接続の電力潮流は、コンバーター端末と高電圧変電所での制御可能な補償を引き続き重要にします。新たに接続される負荷の電圧および無効電力挙動に対応する国内技術規則が進化するにつれ、コンプライアンス条件も変化しています。
欧州大陸
フランスは洋上風力接続を追加しており、海底送電インフラの陸上端での無効サポートが必要になります。イタリアの系統近代化は、充電と分散型太陽光が配電ネットワークにより変動の多い条件を生み出すにつれ、将来の需要を支援します。スペインはイベリア半島停電後、再生可能エネルギー発電所の電圧義務への注目をたにしています。[3] ベルギーは中電圧変電所でORESとLuminusを使用した無効電力の市場ベースアプローチをテストしました。ルーマニアはSibiu SudおよびBraduで送電レベルのSTATCOM設置を完了し、400 kV系統における動的電圧制御を拡大しました。これらの動向により、ヨーロッパSTATCOM市場は最大の西ヨーロッパ送電システムを超えて広がっています。EU系統コードと国内接続規則は、これらの多様な地域全体で重要な規制的影響力であり続けます。
競合環境
市場集中度
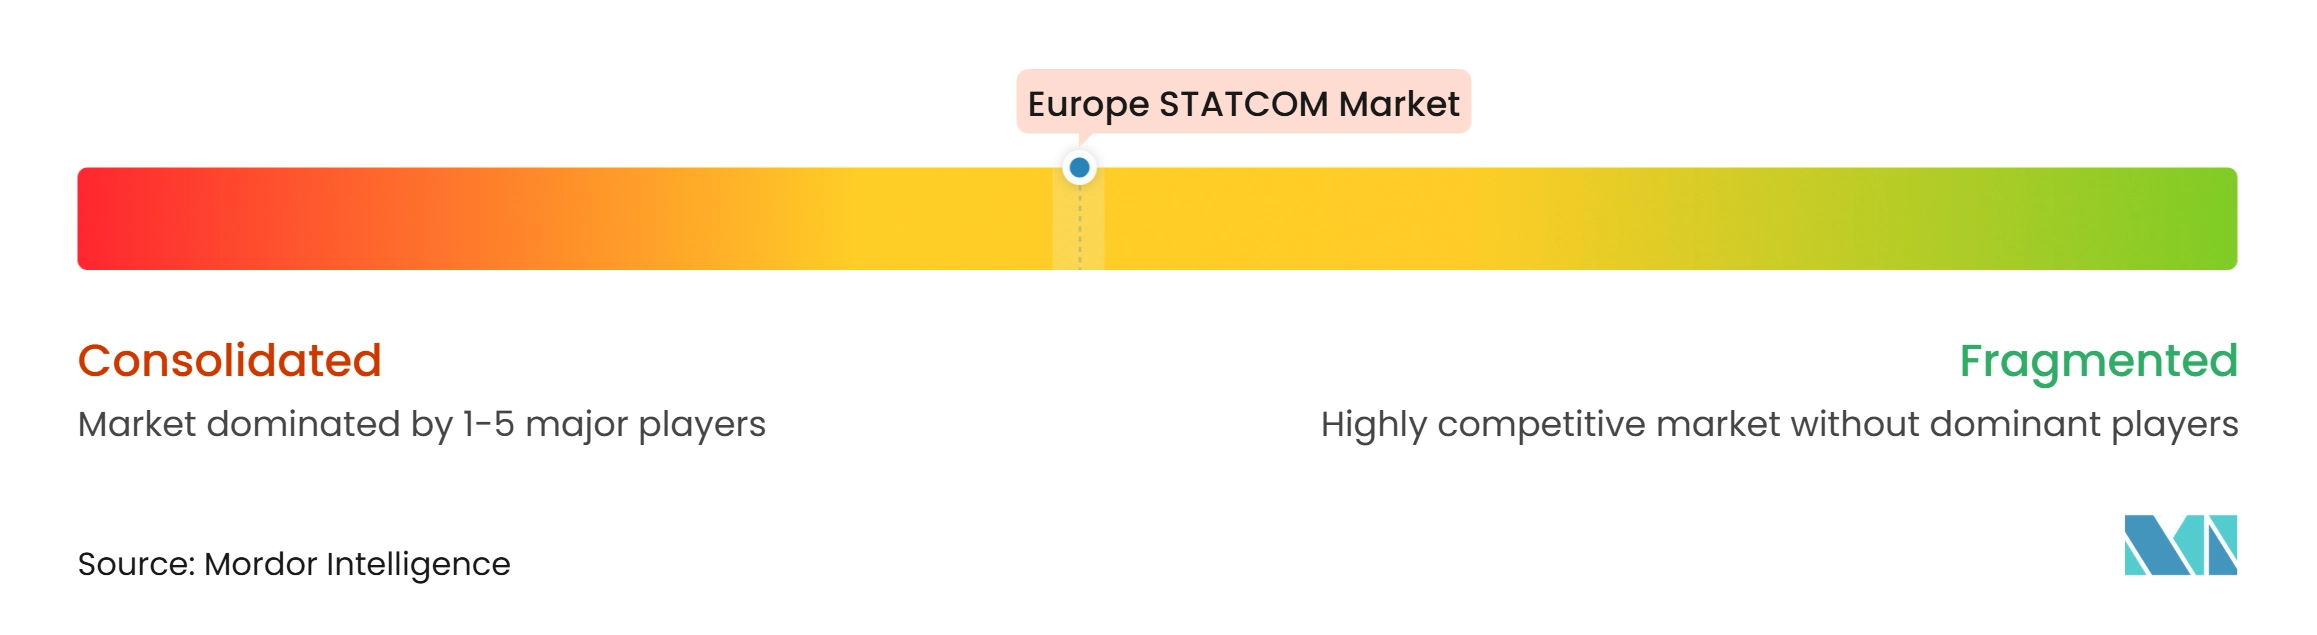
ヨーロッパSTATCOM市場は主要サプライヤー間で適度に集中しています。Siemens Energy、Hitachi Energy、GE Vernova、ABBは、広範なシステムインテグレーションを必要とする高定格送電プロジェクトで競合しています。それらの地位は、パワーエレクトロニクス能力、系統エンジニアリング経験、および確立されたユーティリティとの関係によって支えられています。Siemens Energyのラインアウ試運転は、主要なヨーロッパ変電所でのグリッドフォーミングSTATCOM設置の最新事例を提供しています。Hitachi EnergyとE.ONの契約は、変圧器容量へのアクセスが競争力のある提案の一部になりつつあることを示しています。
専門的なヨーロッパのサプライヤーは配電・産業用途で競合しており、地域のサービス能力とプロジェクト固有のエンジニアリングが決定的な要因となり得ます。Merus PowerはデンマークのSiemens Mobilityバッテリー駆動列車充電ステーション向けにSTATCOMを供給しました。[4] Amprionはまた、変化するネットワークニーズを管理するために変電所間を移動できるモバイルE-STATCOMコンセプトに関する取り組みも説明しています。これらのアプローチは、大型送電クラスのプロジェクトを常に必要としない小規模または特殊な要件に対応します。これらの用途での競争は、的を絞った技術的提案を持つサプライヤーに対して引き続き開かれています。
ユーティリティがグリッドフォーミング動作と安全なデジタル監視を求めるにつれ、制御ソフトウェアが独自の競争領域になりつつあります。CIGREは、エネルギー貯蔵の有無にかかわらず同期グリッドフォーミング制御が現代のSTATCOM開発の関連する方向性であると特定しています。GE VernovaはFACTSFLEX GFMeシステムをグリッドフォーミングインバーター機能とスーパーキャパシタ統合を中心に位置づけています。Siemens EnergyのE-STATCOMプロジェクトも同様に、モジュラーマルチレベルコンバーターとスーパーキャパシタを組み合わせています。そのため、ヨーロッパSTATCOM市場は、ハードウェアと検証済みの制御性能およびサービスサポートを組み合わせられるサプライーを評価します。
ヨーロッパSTATCOM産業リーダー
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
ABB Ltd
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパSTATCOM市場 このレポートでカバーされる企業
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- ABB Ltd
- Mitsubishi Electric Corporation
- Ingeteam S.A.
- American Superconductor Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Conversion S.r.l.
- JEMA Energy S.A.
- Merus Power Plc
- Comsys AB
- Rongxin Power Electronic Co., Ltd.
- Sieyuan Electric Co., Ltd.
- NR Electric Co., Ltd.
- S&C Electric Company
- VEO Oy
最近の産業開発事情 ヨーロッパSTATCOM市場
- 2026年10月:TenneT と Siemens Energy は、ドイツ・ニーダーザクセン州のMehrum-Nord変電所に設置された300 MVA SVC PLUS FS(E-STATCOM)のフィールド性能に関するインサイトを発表しました。ミリ秒以内に±200 MWの有効電力を供給できるスーパーキャパシタエネルギー貯蔵を統合したこの施設は、24時間365日の合成慣性を提供し、ドイツの南北送電回廊全体で計画されている約30の類似設置の技術的青写真として機能します。
- 2026年5月:ElectromontajとSiemens Energyは、Transelectricaの400/220/110/20 kV Bradu変電所でルーマニア2基目の送電レベルSTATCOM設置を完了し、RON 2億6,000万(約5,500万米ドル)のEU近代化基金プロジェクトの契約期限前に±150 MVArユニットを通電しました。
- 2026年5月:GE Vernovaは、ドイツの50Hertz送電ネットワーク全体でSiedenbrünzowおよびRöhrsdorf変電所でのターンキー展開を推進し、300 Mvar FACTSFLEX グリッドフォーミングSTATCOM技術の商業展開を強調しました。モジュラーマルチレベルコンバーター(MMC)アーキテクチャと統合グリッドフォーミング制御ソフトウェアで設計されたこれらのユニットは、東ドイツにおける高い風力・太陽光発電の浸透によって引き起こされる急速な電圧および位相角変動を自律的に打ち消します。
- 2026年1月:Siemens Energyは、ドイツ・バーデン=ヴュルテンベルク州の380/400 kV ラインアウ変電所で送電事業者Amprion向けに±600 Mvar SVC PLUS グリッドフォーミングSTATCOMを試運転しました。MMCベースの屋内設置は、低短絡条件下でサブサイクルの電圧フォーミング応答と高度な高調波フィルタリングを提供し、ノルトライン=ヴェストファーレン州のAmprionのPolsum変電所では2基目の同一±600 Mvarユニットの建設が継続しています。
ヨーロッパSTATCOM市場レポートの範囲
ヨーロッパSTATCOM市場は、静止型同期補償装置(STATCOM)の展開と販売を対象としており、これらは電気送電・配電ネットワークにおける電圧を調整し電力品質を改善するパワーエレクトロニクスデバイスです。これらのシステムは動的無効電力補償を提供し、系統安定性をサポートし、再生可能エネルギー源の統合を促進します。
ヨーロッパSTATCOM市場レポートは、技術タイプ(モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバーター(VSC)ベースSTATCOM、グリッドフォーミングSTATCOM / E-STATCOM、中電圧・配電STATCOM)、無効電力定格(大規模送電用STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途(送電・グリッドインフラ、再生可能エネルギー統合、産業・製造、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント(パワーエレクトロニクスコンバーターバルブ、コンバーター変圧器およびリアクター、コンデンサおよび高調波フィルター、制御・保護・監視システム、冷却システムおよび補助コンポーネント)、地域(ドイツ、イギリス、フランス、イタリア、スペイン、ベネルクス、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM |
| グリッドフォーミングSTATCOM / E-STATCOM |
| 中電圧・配電STATCOM |
| 大規模送電用STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・グリッドインフラ |
| 再生可能エネルギー統合 |
| 産業・製造 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター |
| コンデンサおよび高調波フィルター |
| 制御・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| ベネルクス |
| その他のヨーロッパ |
| 技術タイプ別 | モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM | |
| グリッドフォーミングSTATCOM / E-STATCOM | |
| 中電圧・配電STATCOM | |
| 無効電力定格別 | 大規模送電用STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電・グリッドインフラ |
| 再生可能エネルギー統合 | |
| 産業・製造 | |
| データセンターおよび商業インフラ | |
| 鉄道電化およびその他の用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター | |
| コンデンサおよび高調波フィルター | |
| 制御・保護・監視システム | |
| 冷却システムおよび補助コンポーネント | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパSTATCOM市場規模はどのくらいですか?
ヨーロッパSTATCOM市場規模は2026年に543.12 ミリオン 米ドルであり、CAGR 8.73%で2032年までに904.68 ミリオン 米ドルに達すると予測されています。
ヨーロッパにおけるSTATCOM需要を牽引しているものは何ですか?
再生可能エネルギーの系統接続、古いSVCとコンデンサバンクの更新、より厳格な電圧制御要件、および長距離電力潮流が主要な要因です。
ヨーロッパで最大のシェアを持つ技術はどれですか?
モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーが2026年に36.72%のシェアを占めました。
最も速く成長すると予測される用途はどれですか?
データセンターおよび商業インフラは2032年にかけてCAGR 9.63%で拡大すると予測されていま。
ヨーロッパで最大のシェアを持つ国はどこですか?
ドイツは2026年に25.78%のシェアを占め、送電投資と変化する発電パターンの管理の必要性によって支えられています。
グリッドフォーミングSTATCOMシステムはなぜ重要ですか?
弱い系統で電圧源として動作でき、エネルギー貯蔵と組み合わせることで外乱時に迅速な有効電力サポートを提供できます。