
Größe und Marktanteil des Europe STATCOM-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
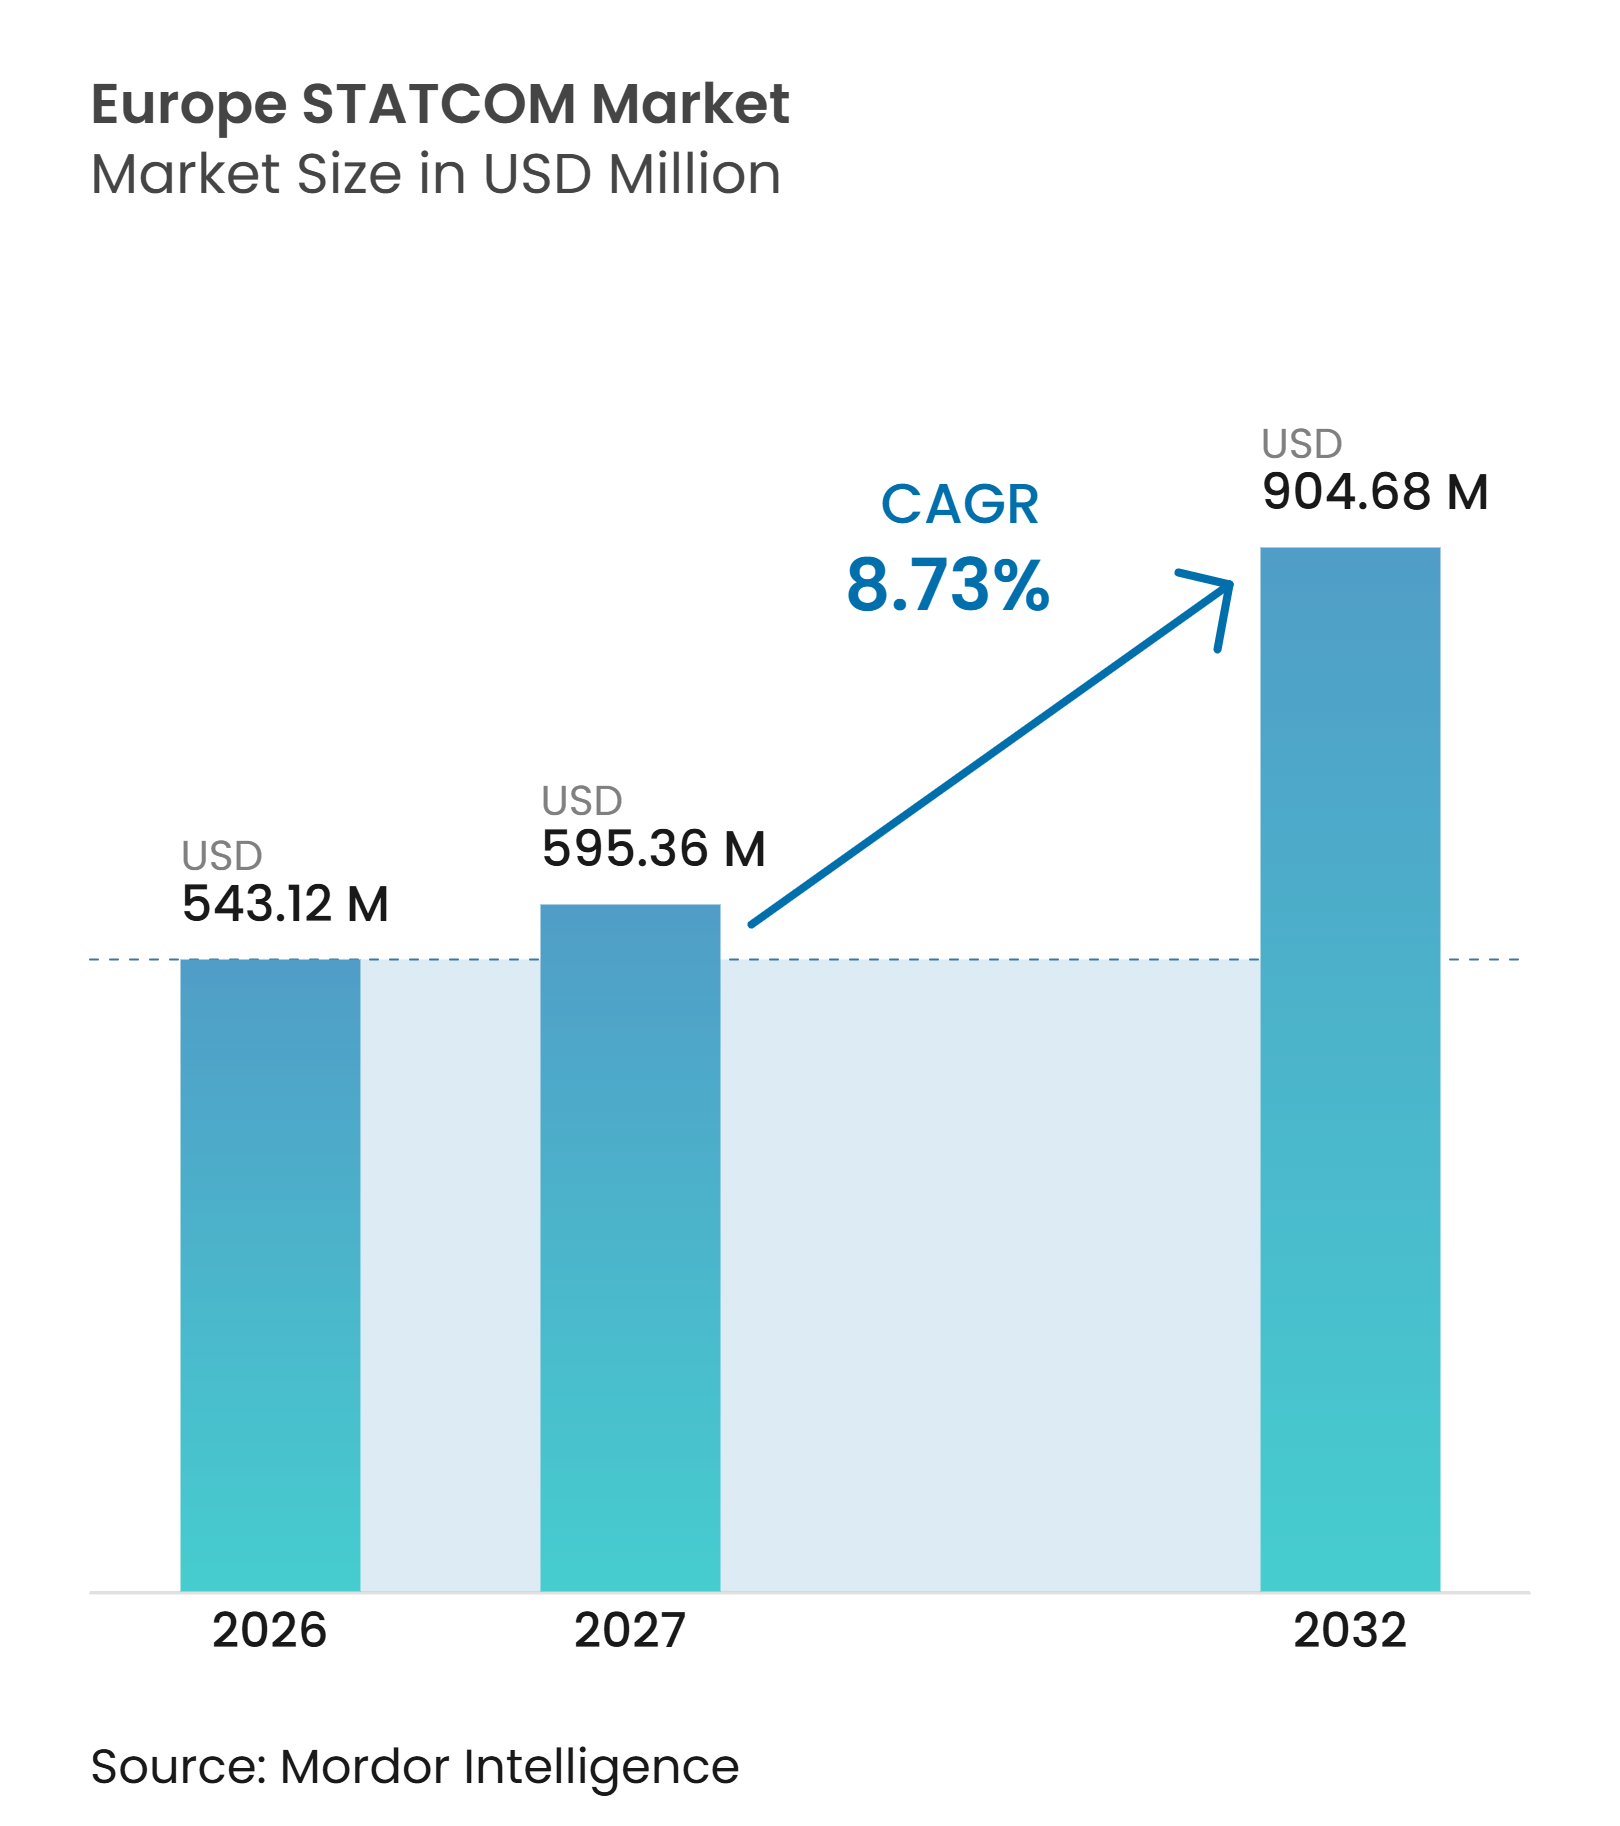
| Marktgröße im Basisjahr (2026) | 543.12 Millionen US-Dollar |
| Marktgröße (2027) | 595.36 Millionen US-Dollar |
| Marktgröße (2032) | 904.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europe STATCOM-Marktes von Mordor Intelligence
Die Größe des Europe STATCOM-Marktes beträgt im Jahr 2026 543,12 Millionen USD und wird voraussichtlich bis 2032 auf 904,68 Millionen USD anwachsen, mit einer CAGR von 8,73 % von 2027 bis 2032. Der Europe STATCOM-Markt wird durch den Ersatz von Synchrongeneratoren durch Wind- und Solaranlagen gestützt, die nicht dieselbe Spannungsregelung und Trägheit bieten. Netzbetreiber fügen daher dynamische Blindleistungsgeräte an Übertragungsknoten und erneuerbaren Anschlüssen hinzu. Der iberische Stromausfall vom 28. April 2025 hat die Aufmerksamkeit auf Lücken in der Spannungsregelung und die Stabilisierungsfähigkeit in europäischen Stromnetzen gelenkt. Die Beschaffungsbedingungen begünstigen Lieferanten, die Umrichter, Transformatoren, Steuerungen und Netzstudien in ein vollständiges Projekt integrieren können. Lange Planungszyklen und die Verfügbarkeit von Transformatoren können einzelne Installationen verzögern, stärken jedoch auch die Position etablierter Anbieter mit nachgewiesener Lieferkapazität.
Wichtigste Erkenntnisse des Berichts
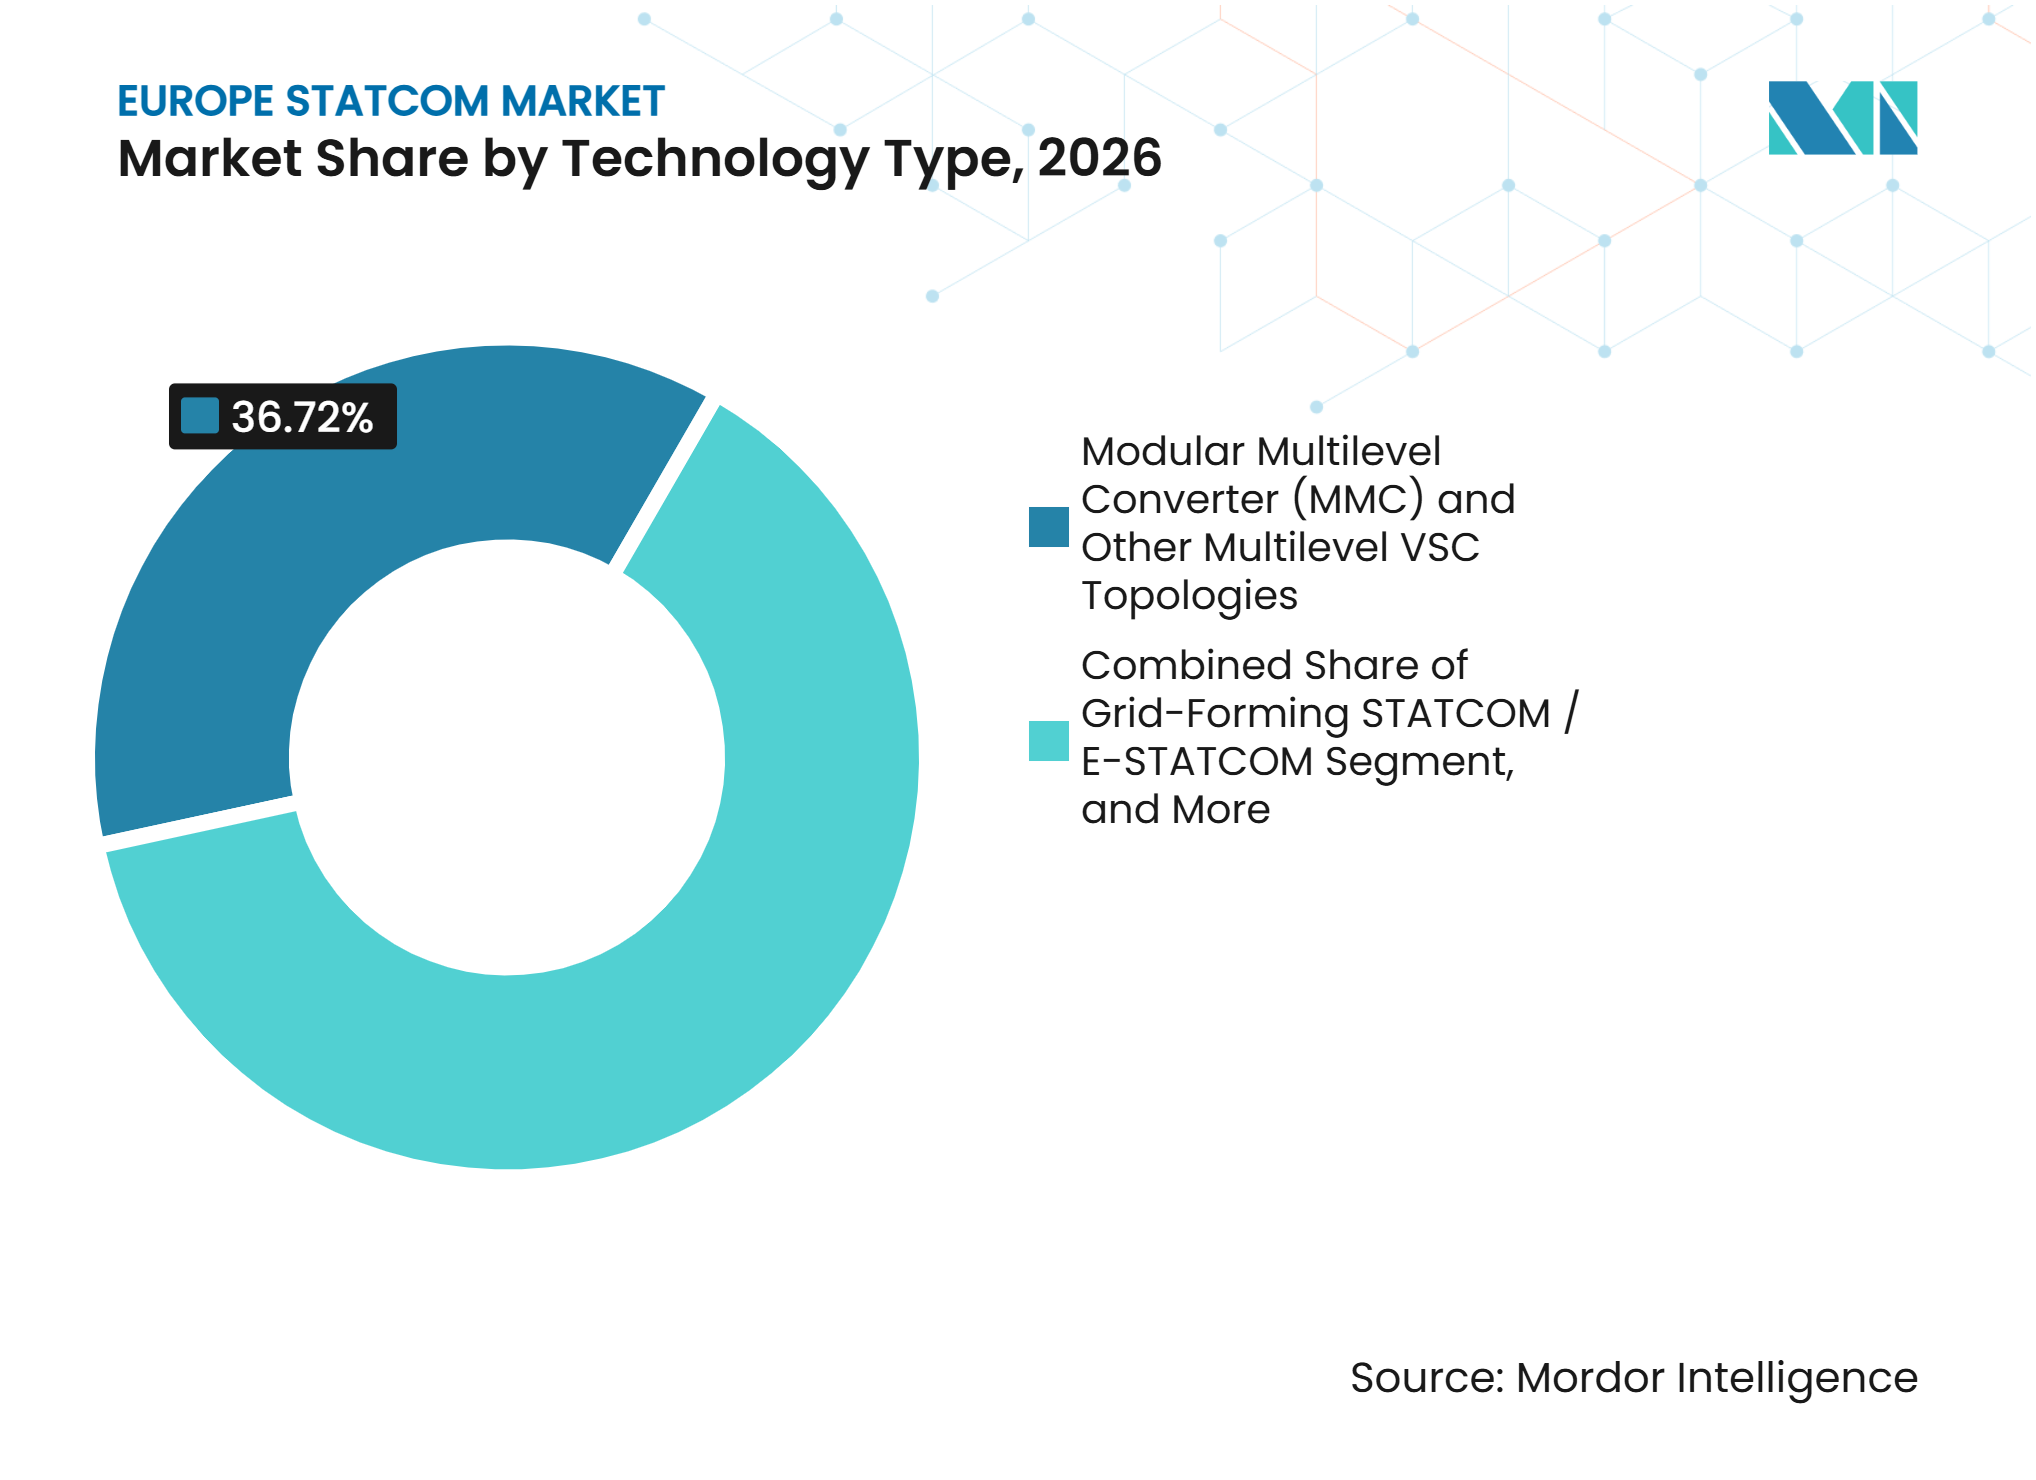
- Nach Technologietyp hielten modulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien im Jahr 2026 einen Anteil von 36,72 % am Europe STATCOM-Markt, während netzbildende STATCOM- und E-STATCOM-Systeme bis 2032 voraussichtlich mit einer CAGR von 9,52 % wachsen werden.
- Nach Blindleistungsbewertung entfielen im Jahr 2026 45,39 % des Marktanteils am Europe STATCOM-Markt auf großmaßstäbliche Übertragungs-STATCOMs, während kleinmaßstäbliche Verteilungs- und Industrie-STATCOMs bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen werden.
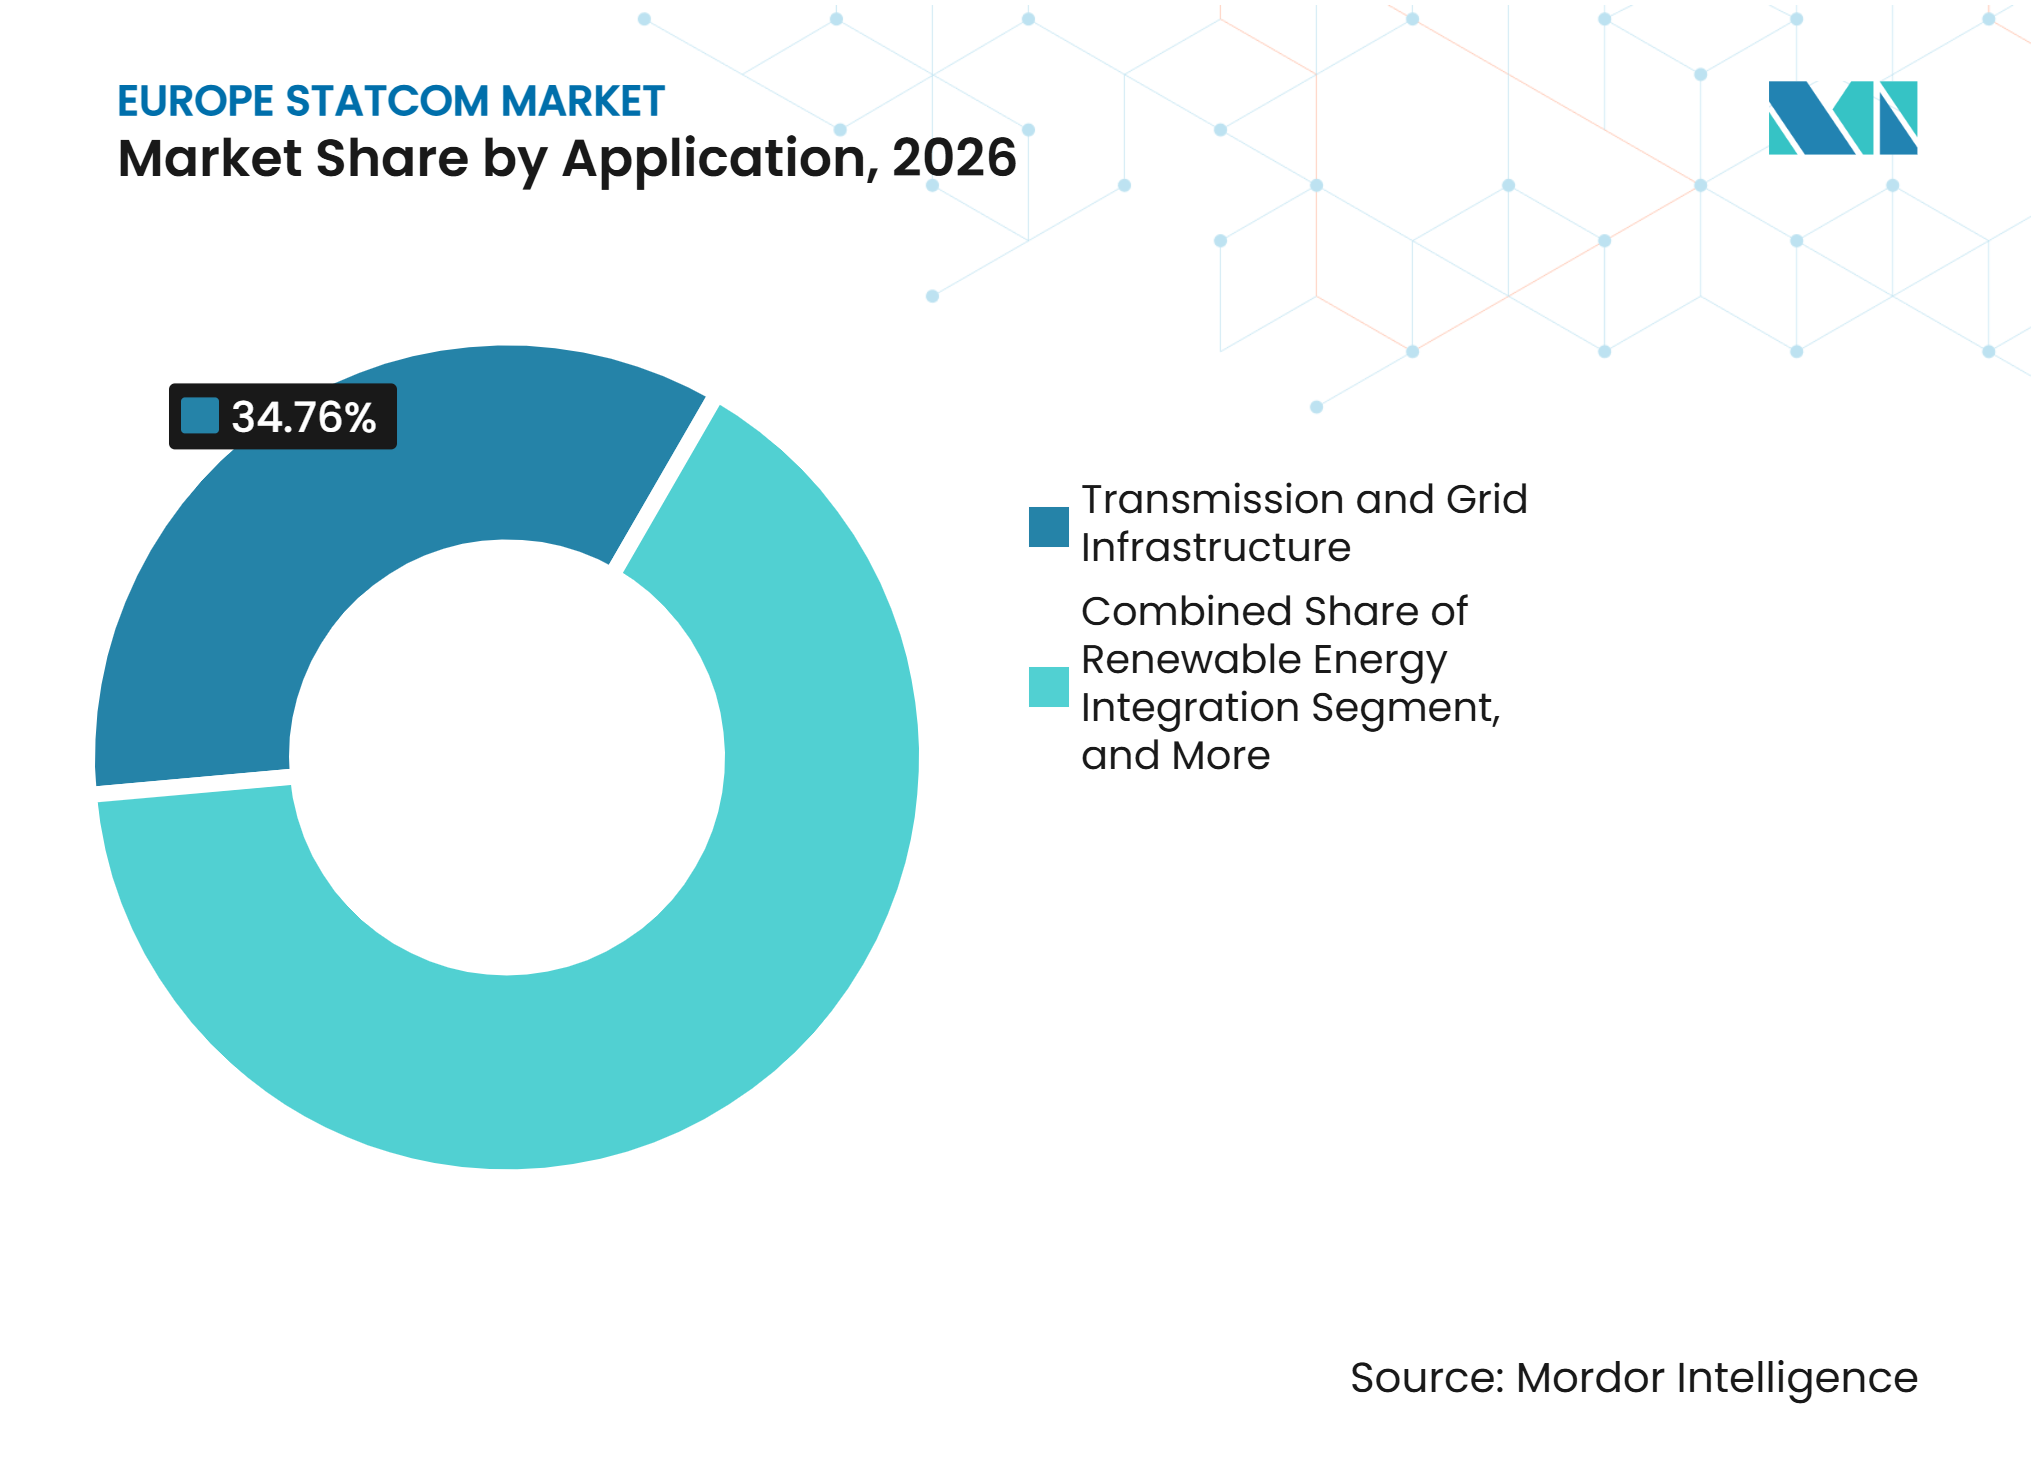
- Nach Anwendung entfielen im Jahr 2026 34,76 % der Marktgröße des Europe STATCOM-Marktes auf Übertragungs- und Netzinfrastruktur, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen werden.
- Nach Komponente hielten leistungselektronische Umrichterventile im Jahr 2026 einen Anteil von 38,42 %, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 25,78 %, während das Vereinigte Königreich bis 2032 voraussichtlich mit einer CAGR von 9,59 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der erneuerbaren Kapazitäten und Engpässe bei der Netzanbindung | +3.2% | EU-weit, mit hoher Intensität in Deutschland, dem Vereinigten Königreich, Spanien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Ersatz veralteter SVCs und Kondensatorbatterien | +1.9% | Deutschland, Vereinigtes Königreich, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an dynamische Spannung und Fehlerüberbrückung | +1.5% | EU-weit gemäß ENTSO-E-Netzkodex für Anforderungen an Erzeuger 2.0 | Mittelfristig (2–4 Jahre) |
| Nord-Süd-Stromübertragungen und grenzüberschreitende Verbindungsleitungen | +1.0% | Deutschland, Italien, Frankreich, Benelux und Spanien | Langfristig (≥ 4 Jahre) |
| Einführung von netzbildenden und energiespeichergestützten STATCOM-Systemen | +0.8% | Deutschland, Vereinigtes Königreich und nordische Märkte | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Industrie, Verkehr und Rechenzentren | +0.7% | Deutschland, Frankreich, Benelux und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der erneuerbaren Kapazitäten und Engpässe bei der Netzanbindung
Zubau erneuerbarer Kapazitäten erhöht den Bedarf an dynamischer Spannungsunterstützung im Europe STATCOM-Markt. Wind- und Solaranlagen sind über Leistungselektronik angeschlossen und bieten nicht dasselbe kontinuierliche Blindleistungsverhalten wie rotierende Generatoren. Offshore-Windanschlüsse üben besonderen Druck auf bestehende Wechselstromtrassen von Küstengebieten zu Verbrauchszentren aus. ENTSO-E erklärte, dass das iberische Ereignis vom 28. April 2025 Schwingungen, Lücken in der Spannungs- und Blindleistungsregelung sowie unzureichende Stabilisierungsfähigkeit umfasste. E-REDES hat den STATCOM-Einsatz in Niederspannungsnetzen bewertet, und die Bewertung zeigt, dass der Bedarf über die Übertragungsgrenze hinausgeht.[1] Dies schafft Chancen sowohl für Systeme im Versorgungsmaßstab als auch für kleinere Geräte, die für Verteilungsnetze konzipiert sind.
Ersatz veralteter SVCs und Kondensatorbatterien
Veraltete SVCs und geschaltete Kondensatorbatterien decken den Ersatzbedarf im europäischen STATCOM-Markt. Viele bestehende Systeme wurden installiert, als die Netzbedingungen vorhersehbarer und der Anteil umrichterbasierter Erzeugung geringer war. SVCs verwenden diskrete Drossel- und Kondensatorstufen, während spannungsquellenbasierte Umrichtersysteme kontinuierlich variable Blindleistung bereitstellen können. Siemens Energy hat im Januar 2026 eine ±600-Mvar-SVC-PLUS-Installation für Amprion in Rheinau in Betrieb genommen, was den Einsatz moderner Umrichtertechnologie für hochwertige Netzunterstützung veranschaulicht. Die Installation zeigt, dass der Geräteaustausch auch die Nennleistung und den Funktionsumfang einer bestehenden Umspannstation erhöhen kann. Dieses Muster unterstützt die Beschaffung von Systemen mit höherem Wert anstelle eines direkten Eins-zu-eins-Austauschs.
Strengere Anforderungen an dynamische Spannung und Fehlerüberbrückung
Netzkodizes machen die dynamische Spannungsleistung im Europe STATCOM-Markt wichtiger. ENTSO-E veröffentlichte im November 2025 seinen Phase-II-Technischen Bericht zu netzbildenden Anforderungen und lieferte damit Leitlinien für vorgeschlagene Änderungen des Netzkodex für Anforderungen an Erzeuger. ENTSO-E forderte anschließend die Aktualisierung nationaler Anschlussanforderungen, einschließlich Regeln für netzbildende Umrichter und Speichersysteme. Diese Maßnahmen erhöhen die Bedeutung von Geräten, die bei Spannungsereignissen schnell reagieren können. Die Bundesnetzagentur hat ihre Arbeit zur Systemstabilität auch mit einer weiteren Bewertung des STATCOM-Einsatzes verknüpft. Compliance-Anforderungen können die Zeit verkürzen, die Versorgungsunternehmen zwischen der Identifizierung eines Stabilitätsproblems und der Einleitung einer Ausschreibung zulassen.
Nord-Süd-Stromübertragungen und grenzüberschreitende Verbindungsleitungen
Fernstromübertragungen schaffen zusätzlichen Spannungsmanagementbedarf im Europe STATCOM-Markt. Deutschland muss Windenergie aus nördlichen Regionen in Richtung Industriezentren im Süden transportieren. Amprion betreibt 11.000 km Höchstspannungsleitungen und hat dynamische Kompensation an mehreren Umspannstationen dieses Netzes eingesetzt. Grenzüberschreitende Kabelprojekte erfordern ebenfalls Blindleistungsmanagement, da lange Wechselstromkabel kapazitive Blindleistung erzeugen. Eine IET-Überprüfung identifiziert Blindleistungsunterstützung als zentralen Bestandteil von Netzunterstützungsvereinbarungen, da sich Stromsysteme weiterentwickeln. Der daraus resultierende Bedarf ist nicht auf ein einzelnes Land beschränkt, da verbundene Systeme Unterstützung an mehreren Endpunkten und Netzknoten erfordern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifizierungszyklen und Komplexität der Versorgungsunternehmensbeschaffung | -1.1% | EU-weit, insbesondere in Märkten mit mehrstufigen behördlichen Genehmigungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Projektinvestitionen und Transformatorlieferzeiten | -0.9% | Deutschland, Frankreich und Vereinigtes Königreich, Märkte mit hohem Volumen gleichzeitiger Übertragungsinvestitionen | Mittelfristig (2–4 Jahre) |
| Mangel an Leistungselektronik- und Netzintegrationsspezialisten | -0.5% | EU-weit, mit akutem Druck in Deutschland und der nordischen Region | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Interoperabilitätsanforderungen für digitale Steuerungen | -0.3% | EU-weit im Rahmen der entstehenden NIS2- und CNC-2.0-Rahmenwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Qualifizierungszyklen und Komplexität der Versorgungsunternehmensbeschaffung
Lange Qualifizierungsprozesse bremsen das Tempo der Installationen im Europe STATCOM-Markt. Übertragungsprojekte können drei bis fünf Jahre von der technischen Spezifikation bis zur kommerziellen Inbetriebnahme benötigen. Versorgungsunternehmen benötigen Werksabnahmetests, elektromagnetische Transientenmodellierung sowie koordinierte Studien zu Transformatoren, Umrichtern, Schutz und lokalen Netzbedingungen. ENTSO-E hat anerkannt, dass netzbildende Technologien klarere Test- und Leistungsrahmen benötigen. Das Fraunhofer ISE entwickelte im Auftrag der deutschen Übertragungsnetzbetreiber ein Testverfahren für netzbildende Umrichter, was den Umfang der vor der Inbetriebnahme erforderlichen Validierung zeigt. Diese Anforderungen erhöhen die Projektsicherheit, können jedoch die Anzahl der innerhalb eines Planungszyklus vergebenen Systeme verringern.
Hohe Projektinvestitionen und Transformatorlieferzeiten
Hohe Investitionskosten und Transformatorlieferzeiten begrenzen die kurzfristige Projektdurchführung im Europe STATCOM-Markt. Systeme im Versorgungsmaßstab erfordern kundenspezifische Umrichtertransformatoren, spezialisierte Leistungselektronik sowie umfangreiche Tief- und Netzintegrationsarbeiten. Hitachi Energy und E.ON unterzeichneten im Juli 2025 eine langfristige Vereinbarung im Wert von bis zu 700 Millionen USD zur Sicherung von Transformatorkapazitäten für das deutsche Stromnetz. Die Bundesnetzagentur hat Transformatorengpässe als Risiko für Deutschlands Netzausbauplan identifiziert. Versorgungsengpässe können einzelne Projekte verschieben oder reduzieren, selbst wenn ein Übertragungsnetzbetreiber einen Bedarf an dynamischer Kompensation identifiziert hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Mehrpunktumrichter führen bei HochleistungsinstallationenModulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Systeme entfielen im Jahr 2026 auf 36,72 % des europäischen STATCOM-Marktanteils. Ihre Führungsposition spiegelt ihre Fähigkeit wider, auf Übertragungsspannungsebenen zu betreiben und dabei eine nahezu sinusförmige Wellenform zu erzeugen und den Bedarf an umfangreicher externer Oberschwingungsfilterung zu begrenzen. Ihre modulare Struktur ermöglicht auch Redundanz, die Versorgungsunternehmen an kritischen Netzknoten schätzen. Siemens Energys ±600-Mvar-Rheinau-System verwendet SVC-PLUS-Technologie mit netzbildender Fähigkeit, erweiterter Oberschwingungsfilterung und schneller Spannungsreaktion. Diese Eigenschaften unterstützen ihren Einsatz in großen Umspannstationen, wo Ausfälle und Spannungsabweichungen weitreichende Systemauswirkungen haben.
Netzbildende STATCOM- und E-STATCOM-Systeme werden bis 2032 voraussichtlich eine CAGR von 9,52 % verzeichnen. CIGRE stellt fest, dass die synchrone netzbildende Steuerung es einem Umrichter ermöglicht, als Spannungsquelle zu betreiben und sich mit anderen Spannungsquellen in schwachen Netzen zu koordinieren. E-STATCOM-Designs fügen Energiespeicher hinzu, um kurze Wirkleistungseinspeisung zu ermöglichen, die die Stabilität bei schnellen Störungen unterstützen kann. Konventionelle VSC-Systeme bleiben für Anwendungen relevant, bei denen die zusätzliche Fähigkeit eines Mehrpunktdesigns die zusätzlichen Kosten nicht rechtfertigt. Die Europäische DSO-Einheit hat Verteilungsnetzbetreiber zur Integration netzbildender Umrichter im Rahmen des erwarteten überarbeiteten europäischen Rahmens beraten.[2] Die Europe STATCOM-Branche bewegt sich daher auf eine breitere Palette von Umrichterrollen zu, anstatt auf eine einzige Standardarchitektur.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Blindleistungsbewertung:
Übertragungssysteme verankern die NachfrageGroßmaßstäbliche Übertragungs-STATCOMs hielten im Jahr 2026 einen Anteil von 45,39 % am Europe STATCOM-Markt. Diese Einheiten betreiben in der Regel Hochspannungsumspannstationen, wo eine systemweite Spannungsstörung sofortige und erhebliche Blindleistungsunterstützung erfordern kann. Übertragungsnetzbetreiber benötigen Geräte, die Fehlerüberbrückungs- und Spannungsregelungsanforderungen an wichtigen Netzknoten erfüllen können. Electromontaj schloss zwei ±150-MVAr-Systeme an den Umspannstationen Sibiu Sud und Bradu im Rahmen des rumänischen Modernisierungsfondsprogramms ab. Die Projekte zeigen, wie große Systeme in europäische Netze ausgedehnt werden, die bisher auf konventionelle Blindkompensation angewiesen waren.
Kleinmaßstäbliche Verteilungs- und Industrie-STATCOMs werden bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen. Dezentrale erneuerbare Erzeugung und industrielle Hochleistungslasten können Spannungsschwankungen in Mittelspannungsnetzen verursachen. Verteilungsnetzbetreiber bewerten zunehmend dynamische Unterstützung an Umspannstationen, anstatt sich ausschließlich auf Kondensatorbatterien zu verlassen. E-REDES bewertete STATCOM-Geräte als Investitionsoption zur Verbesserung der Niederspannungsnetzstabilität. Mittelgroße Systeme dienen auch Windpark-Sammelstationen und großen Industrieanschlüssen, bei denen Übertragungsklassengeräte überdimensioniert wären. Diese Expansion bietet Lieferanten einen Zugang zu einer größeren Anzahl kleinerer Projekte im Europe STATCOM-Markt.
Nach Anwendung:
Netzinfrastruktur führt, während Rechenzentren beschleunigenÜbertragungs- und Netzinfrastruktur entfiel im Jahr 2026 auf 34,76 % der Marktgröße des Europe STATCOM-Marktes. Diese Position folgt aus Versorgungsunternehmensprogrammen zur Unterstützung erneuerbarer Energien, zum Ersatz älterer SVCs und zur Stabilisierung von Hochspannungsnetzen. Übertragungsausschreibungen haben lange Vertragswerte und technische Anforderungen, die den Lieferantenumsatz über mehrere Jahre beeinflussen. Die Rheinau-Installation veranschaulicht, wie Netzbetreiber STATCOM-Systeme zur Spannungsunterstützung in stark vernetzten Übertragungsnetzen einsetzen. Offshore-Windanschlüsse erhöhen die Nachfrage, da lange Kabelsysteme eine aktive Verwaltung der Blindleistung an ihren Netzanschlusspunkten erfordern.
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich die schnellste Anwendungs-CAGR von 9,63 % verzeichnen. GPU-basierte Rechenlasten können sich innerhalb von Millisekunden stark verändern und Spannungsmanagementanforderungen schaffen, die konventionelle Geräte möglicherweise nicht effektiv bewältigen können. GE Vernova identifiziert STATCOM-Systeme als Teil einer Rechenzentrums-Umspannstationslösung und bietet netzbildende Technologie an, die Umrichtersteuerung und Superkondensatorspeicher kombiniert. ENTSO-E hat auch Rechenzentren als Einrichtungen identifiziert, die nationale technische Anschlussregeln einschließlich Blindleistungs- und Spannungsregelung erfordern. Industrieanlagen und Bahnelektrifizierung schaffen weiterhin Nachfrage, wo variable Lasten oder einphasige Traktionslasten die Spannungsqualität beeinflussen. CEN-CENELECs EN 50388-2:2025 befasst sich mit der Koordination elektrischer Traktionsstromversorgungssysteme und Fahrzeugen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Umrichterventile führen beim Wert, während Steuerungen am schnellsten wachsenLeistungselektronische Umrichterventile hielten im Jahr 2026 einen Anteil von 38,42 % am Europe STATCOM-Markt nach Komponentenwert. Diese Ventile enthalten die Schaltelemente, die in VSC-basierten Systemen steuerbare Blindleistung erzeugen. Mehrpunktkonfigurationen erfordern mehrere Submodule mit Insulated-Gate-Bipolartransistoren oder integrierten Gate-kommutierten Thyristoren sowie redundante Stapel. Der technische Inhalt und die Validierungsanforderungen dieser Baugruppen erklären ihren hohen Wert innerhalb eines vollständigen Systems. Sie sind besonders wichtig bei Hochleistungsinstallationen, bei denen ein zuverlässiger Betrieb zentral für die Spezifikation des Übertragungsnetzbetreibers ist.
Steuerungs-, Schutz- und Überwachungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen. Netzbildende Funktionen erfordern Regler, die das Spannungsverhalten bei schwachen Netzbedingungen und Störungen regeln können. Fernüberwachung, digitale Zwillingsintegration und Cybersicherheitsanforderungen werden ebenfalls in Beschaffungsspezifikationen aufgenommen. ENTSO-Es Position zu nationalen Anschlussanforderungen fordert harmonisierte Regeln, die die Integration und Interoperabilität netzbildender Umrichter und Speicher unterstützen. Dies unterstützt eine langfristige Servicemöglichkeit für Anbieter, die Steuerungsupgrades und Anlagenleistungstools bereitstellen. Die Europe STATCOM-Branche kann digitale Steuerungen nutzen, um Kundenbeziehungen nach der Geräteinstallation zu vertiefen.
Geografische Analyse
Deutschland
Deutschland entfiel im Jahr 2026 auf 25,78 % des Marktanteils am Europe STATCOM-Markt. Der Kohle- und Kernkraftausstieg hat die Verfügbarkeit rotierender Geräte verringert, die traditionell zur Spannungsregelung und Trägheit beigetragen haben. Das Land transportiert auch erhebliche Windenergie aus nördlichen Regionen zu Verbrauchszentren im Süden. Siemens Energy hat im Januar 2026 einen ±600-Mvar-netzbildenden STATCOM für Amprion in Rheinau in Betrieb genommen. Die Bundesnetzagentur erklärte im Juli 2025, dass zusätzliche Stabilitätsmaßnahmen im Rahmen der deutschen Netzentwicklungsplanung bewertet werden. Deutschland testet auch superkondensatorgestützte Technologie, die in der Lage ist, schnell Wirkleistung einzuspeisen. Siemens Energy beschreibt sein E-STATCOM-Projekt am ehemaligen Kohlekraftwerk Mehrum als das erste System seiner Art.
Vereinigtes Königreich
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einer CAGR von 9,59 % wachsen. Seine Offshore-Wind-Pipeline erhöht den Bedarf an Blindleistungsunterstützung an den Punkten, an denen lange Kabeltrassen mit dem Onshore-Netz verbunden sind. Ofgems RIIO-T2-Rahmen bietet einen definierten regulatorischen Rahmen für Übertragungsinvestitionen und Netzstabilitätsausgaben. Das Vereinigte Königreich wurde auch als aktiver europäischer Standort für den Feldeinsatz netzbildender Umrichter identifiziert. Kabelgebundene Leistungsflüsse werden weiterhin steuerbare Kompensation an Umrichterendpunkten und Hochspannungsumspannstationen relevant machen. Compliance-Bedingungen entwickeln sich ebenfalls weiter, da nationale technische Regeln das Spannungs- und Blindleistungsverhalten für neue angeschlossene Lasten adressieren.
Kontinentaleuropa
Frankreich baut Offshore-Windanschlüsse aus, die Blindleistungsunterstützung am landseitigen Ende der Untersee-Übertragungsinfrastruktur erfordern werden. Italiens Netzmodernisierung unterstützt die künftige Nachfrage, da Ladeinfrastruktur und dezentrale Solaranlagen variablere Bedingungen in Verteilungsnetzen schaffen. Spanien hat nach dem iberischen Stromausfall erneute Aufmerksamkeit auf Spannungsverpflichtungen von Erneuerbare-Energien-Anlagen gelenkt.[3] Belgien hat einen marktbasierten Ansatz für Blindleistung mit ORES und Luminus an einer Mittelspannungsumspannstation getestet. Rumänien hat Übertragungs-STATCOM-Installationen in Sibiu Sud und Bradu in Betrieb genommen und damit die dynamische Spannungsregelung in seinem 400-kV-Netz ausgebaut. Diese Entwicklungen erweitern den Europe STATCOM-Markt über die größten westeuropäischen Übertragungssysteme hinaus. EU-Netzkodizes und nationale Anschlussregeln werden in diesen gemischten Geografien weiterhin ein wichtiger regulatorischer Einfluss bleiben.
Wettbewerbslandschaft
Marktkonzentration
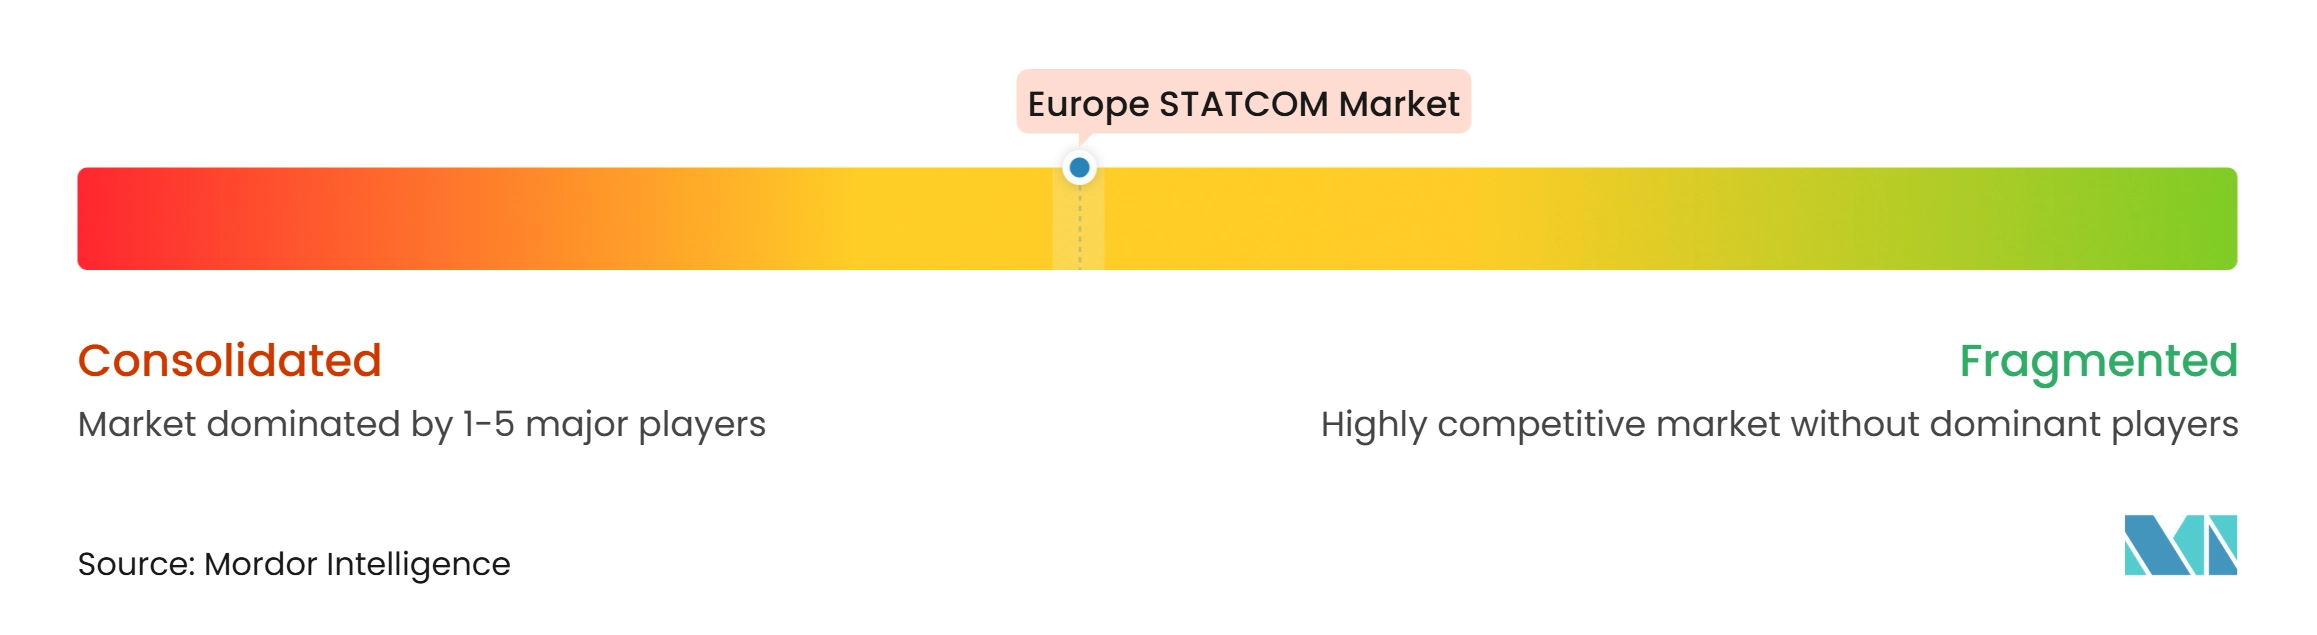
Der Europe STATCOM-Markt ist unter führenden Lieferanten mäßig konsolidiert. Siemens Energy, Hitachi Energy, GE Vernova und ABB konkurrieren um Hochleistungs-Übertragungsprojekte, die eine umfangreiche Systemintegration erfordern. Ihre Positionen werden durch leistungselektronische Fähigkeiten, Netzplanungserfahrung und etablierte Versorgungsunternehmensbeziehungen gestützt. Siemens Energys Rheinau-Inbetriebnahme liefert ein aktuelles Beispiel für eine netzbildende STATCOM-Installation an einer wichtigen europäischen Umspannstation. Hitachi Energys Vereinbarung mit E.ON veranschaulicht, wie der Zugang zu Transformatorkapazitäten Teil des Wettbewerbsangebots wird.
Spezialisierte europäische Lieferanten konkurrieren in Verteilungs- und Industrieanwendungen, wo lokale Servicekapazität und projektspezifisches Engineering entscheidend sein können. Merus Power lieferte einen STATCOM für eine batteriebetriebene Zugladestationsanlage von Siemens Mobility in Dänemark.[4] Amprion hat auch Arbeiten an mobilen E-STATCOM-Konzepten beschrieben, die zwischen Umspannstationen bewegt werden könnten, um sich ändernden Netzbedürfnissen gerecht zu werden. Diese Ansätze adressieren kleinere oder spezialisierte Anforderungen, die nicht immer ein großes Übertragungsklassenprojekt erfordern. Der Wettbewerb in diesen Anwendungen bleibt für Lieferanten mit gezielten technischen Angeboten offen.
Steuerungssoftware wird zu einem eigenständigen Wettbewerbsbereich, da Versorgungsunternehmen netzbildendes Verhalten und sichere digitale Überwachung anstreben. CIGRE hat synchrone netzbildende Steuerung mit und ohne Energiespeicher als relevante Richtung für die moderne STATCOM-Entwicklung identifiziert. GE Vernova hat sein FACTSFLEX-GFMe-System auf netzbildende Umrichterfähigkeit und Superkondensatorintegration ausgerichtet. Siemens Energys E-STATCOM-Projekt kombiniert ebenfalls einen modularen Mehrpunktumrichter mit Superkondensatoren. Der Europe STATCOM-Markt belohnt daher Lieferanten, die Hardware mit validierter Steuerungsleistung und Serviceunterstützung verbinden können.
Branchenführer im Europe STATCOM-Markt
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
ABB Ltd
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europe STATCOM-Markt Unternehmen in diesem Bericht
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- ABB Ltd
- Mitsubishi Electric Corporation
- Ingeteam S.A.
- American Superconductor Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Conversion S.r.l.
- JEMA Energy S.A.
- Merus Power Plc
- Comsys AB
- Rongxin Power Electronic Co., Ltd.
- Sieyuan Electric Co., Ltd.
- NR Electric Co., Ltd.
- S&C Electric Company
- VEO Oy
Neueste Industrielle Entwicklungen in Europe STATCOM-Markt
- Oktober 2026: TenneT und Siemens Energy stellten Erkenntnisse zur Feldleistung der 300-MVA-SVC-PLUS-FS-(E-STATCOM)-Installation an der Umspannstation Mehrum-Nord in Niedersachsen, Deutschland, vor. Die Anlage integriert Superkondensator-Energiespeicher, der in der Lage ist, innerhalb von Millisekunden ±200 MW Wirkleistung zu liefern, bietet synthetische Trägheit rund um die Uhr und dient als technische Blaupause für rund 30 ähnliche Installationen, die entlang der deutschen Nord-Süd-Übertragungskorridore geplant sind.
- Mai 2026: Electromontaj und Siemens Energy schlossen Rumäniens zweite Übertragungs-STATCOM-Installation auf Übertragungsebene an der 400/220/110/20-kV-Umspannstation Bradu von Transelectrica ab und energisierten die ±150-MVAr-Einheit vor dem vertraglichen Termin im Rahmen eines EU-Modernisierungsfondsprojekts im Wert von 260 Millionen RON (ca. 55 Millionen USD).
- Mai 2026: GE Vernova hob die kommerzielle Einführung seiner 300-Mvar-FACTSFLEX-netzbildenden STATCOM-Technologie hervor und trieb schlüsselfertige Installationen im 50Hertz-Übertragungsnetz Deutschlands an den Umspannstationen Siedenbrünzow und Röhrsdorf voran. Die mit modularer Mehrpunktumrichter-(MMC)-Architektur und integrierter netzbildender Steuerungssoftware ausgelegten Einheiten wirken schnellen Spannungs- und Phasenwinkelfluktuationen entgegen, die durch hohe Wind- und Solareinspeisung in Ostdeutschland verursacht werden.
- Januar 2026: Siemens Energy nahm einen ±600-Mvar-SVC-PLUS-netzbildenden STATCOM für den Übertragungsnetzbetreiber Amprion an der 380/400-kV-Umspannstation Rheinau in Baden-Württemberg, Deutschland, in Betrieb. Die MMC-basierte Innenrauminstallation bietet subzyklische spannungsbildende Reaktion und erweiterte Oberschwingungsfilterung unter niedrigen Kurzschlussbedingungen, während der Bau einer zweiten identischen ±600-Mvar-Einheit an Amprions Umspannstation Polsum in Nordrhein-Westfalen fortgesetzt wird.
Berichtsumfang des Europe STATCOM-Marktes
Der Europe STATCOM-Markt umfasst den Einsatz und Verkauf von statischen synchronen Kompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die die Spannung regeln und die Stromqualität in elektrischen Übertragungs- und Verteilungsnetzen verbessern. Diese Systeme bieten dynamische Blindleistungskompensation, unterstützen die Netzstabilität und erleichtern die Integration erneuerbarer Energiequellen.
Der Bericht über den Europe STATCOM-Markt ist segmentiert nach Technologietyp (Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien, konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM, netzbildendes STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (großmaßstäblicher Übertragungs-STATCOM, mittelgroßer STATCOM und kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragungs- und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und andere Anwendungen), Komponente (leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Benelux und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM |
| Netzbildendes STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Benelux |
| Übriges Europa |
| Nach Technologietyp | Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM | |
| Netzbildendes STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und kommerzielle Infrastruktur | |
| Bahnelektrifizierung und andere Anwendungen | |
| Nach Komponente | Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln | |
| Kondensatoren und Oberschwingungsfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Benelux | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europe STATCOM-Markt?
Die Größe des Europe STATCOM-Marktes betrug im Jahr 2026 543,12 Millionen USD und wird bis 2032 voraussichtlich 904,68 Millionen USD bei einer CAGR von 8,73 % erreichen.
Was treibt die STATCOM-Nachfrage in Europa an?
Erneuerbare Netzanschlüsse, der Ersatz älterer SVCs und Kondensatorbatterien, strengere Spannungsregelungsanforderungen und Fernstromübertragungen sind Schlüsselfaktoren.
Welche Technologie hält den größten Anteil in Europa?
Modulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien hielten im Jahr 2026 einen Anteil von 36,72 %.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen.
Welches Land hat den größten Anteil in Europa?
Deutschland hielt im Jahr 2026 einen Anteil von 25,78 %, gestützt durch Übertragungsinvestitionen und den Bedarf, sich ändernde Erzeugungsmuster zu managen.
Warum sind netzbildende STATCOM-Systeme wichtig?
Sie können als Spannungsquellen in schwachen Netzen betrieben werden und können, wenn sie mit Energiespeichern kombiniert werden, schnelle Wirkleistungsunterstützung bei Störungen bereitstellen.