
Tamaño y Participación del Mercado de STATCOM en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
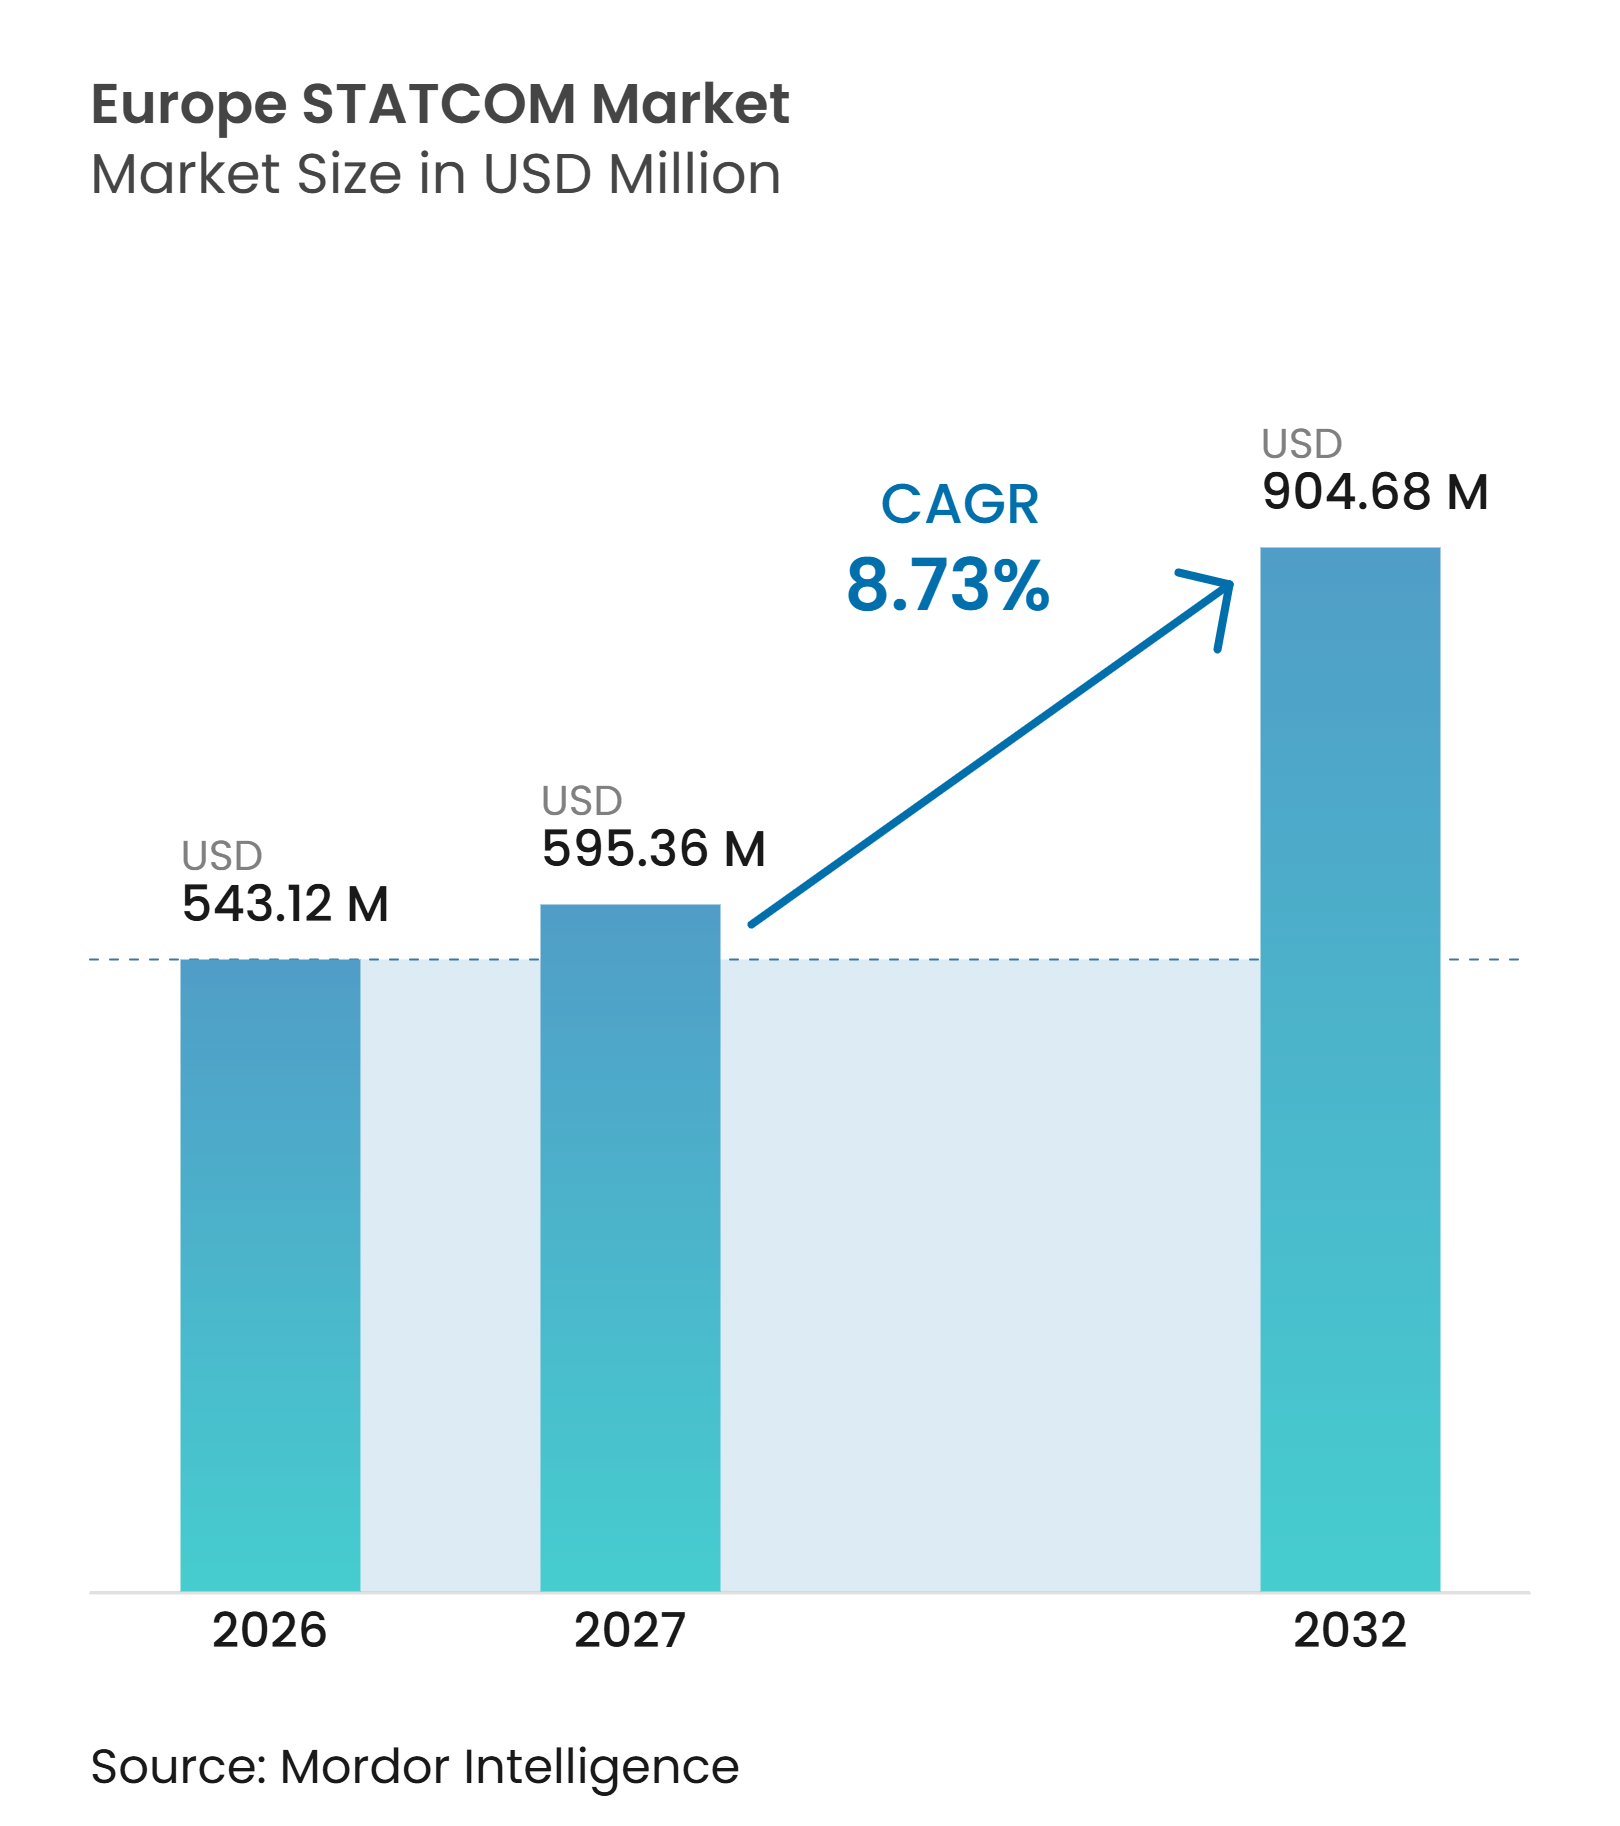
| Tamaño del mercado en el año base (2026) | 543.12 Millones de dólares |
| Tamaño del Mercado (2027) | 595.36 Millones de dólares |
| Tamaño del Mercado (2032) | 904.68 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.73 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM en Europa por Mordor Intelligence
El tamaño del mercado de STATCOM en Europa es de 543,12 millones de USD en 2026 y se proyecta que alcance los 904,68 millones de USD para 2032, creciendo a un CAGR del 8,73% de 2027 a 2032. El mercado de STATCOM en Europa está siendo impulsado por la sustitución de la generación sincrónica por plantas eólicas y solares, que no proporcionan el mismo control de tensión e inercia. Los operadores de red están, por tanto, añadiendo equipos de potencia reactiva dinámica en nodos de transmisión y conexiones de energías renovables. El apagón ibérico del 28 de abril de 2025 aumentó la atención sobre las brechas en el control de tensión y la capacidad de estabilización en los sistemas eléctricos europeos. Las condiciones de contratación favorecen a los proveedores que pueden integrar convertidores, transformadores, controles y estudios de red en un proyecto completo. Los largos ciclos de ingeniería y la disponibilidad de transformadores pueden retrasar instalaciones individuales, pero también refuerzan la posición de los proveedores establecidos con capacidad de entrega probada.
Conclusiones Clave del Informe
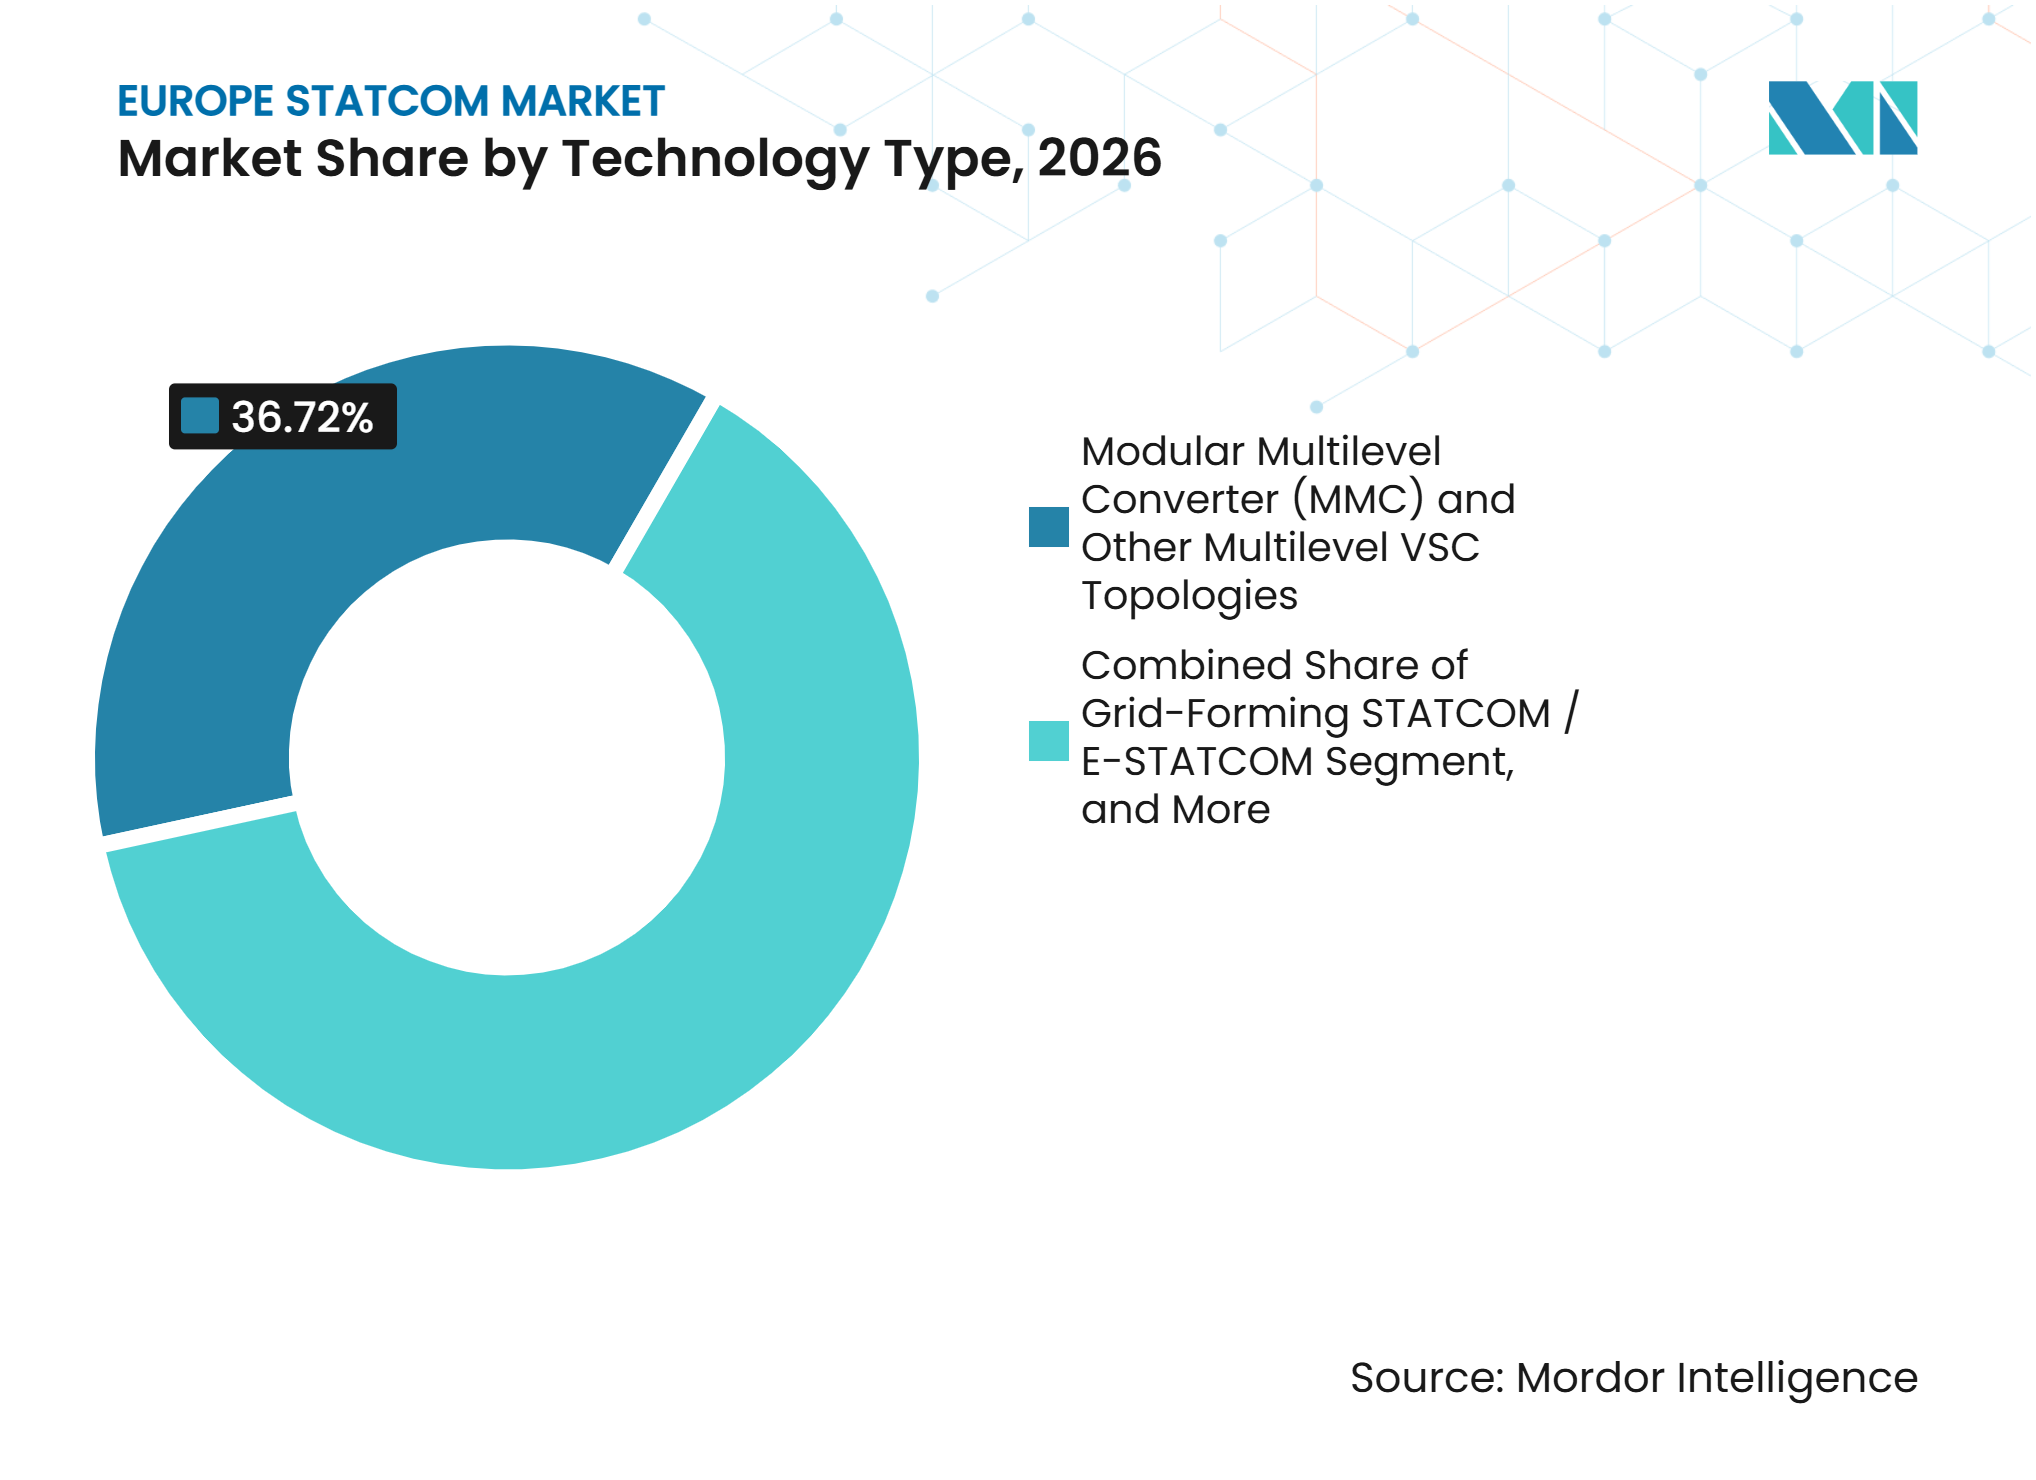
- Por tipo de tecnología, el Convertidor Multinivel Modular y otras topologías VSC multinivel representaron el 36,72% de la participación del mercado de STATCOM en Europa en 2026, mientras que el STATCOM de formación de red y el E-STATCOM se proyecta que se expandan a un CAGR del 9,52% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de transmisión a gran escala representó el 45,39% de la participación del mercado de STATCOM en Europa en 2026, mientras que el STATCOM de distribución a pequeña escala e industrial se proyecta que se expanda a un CAGR del 9,47% hasta 2032.
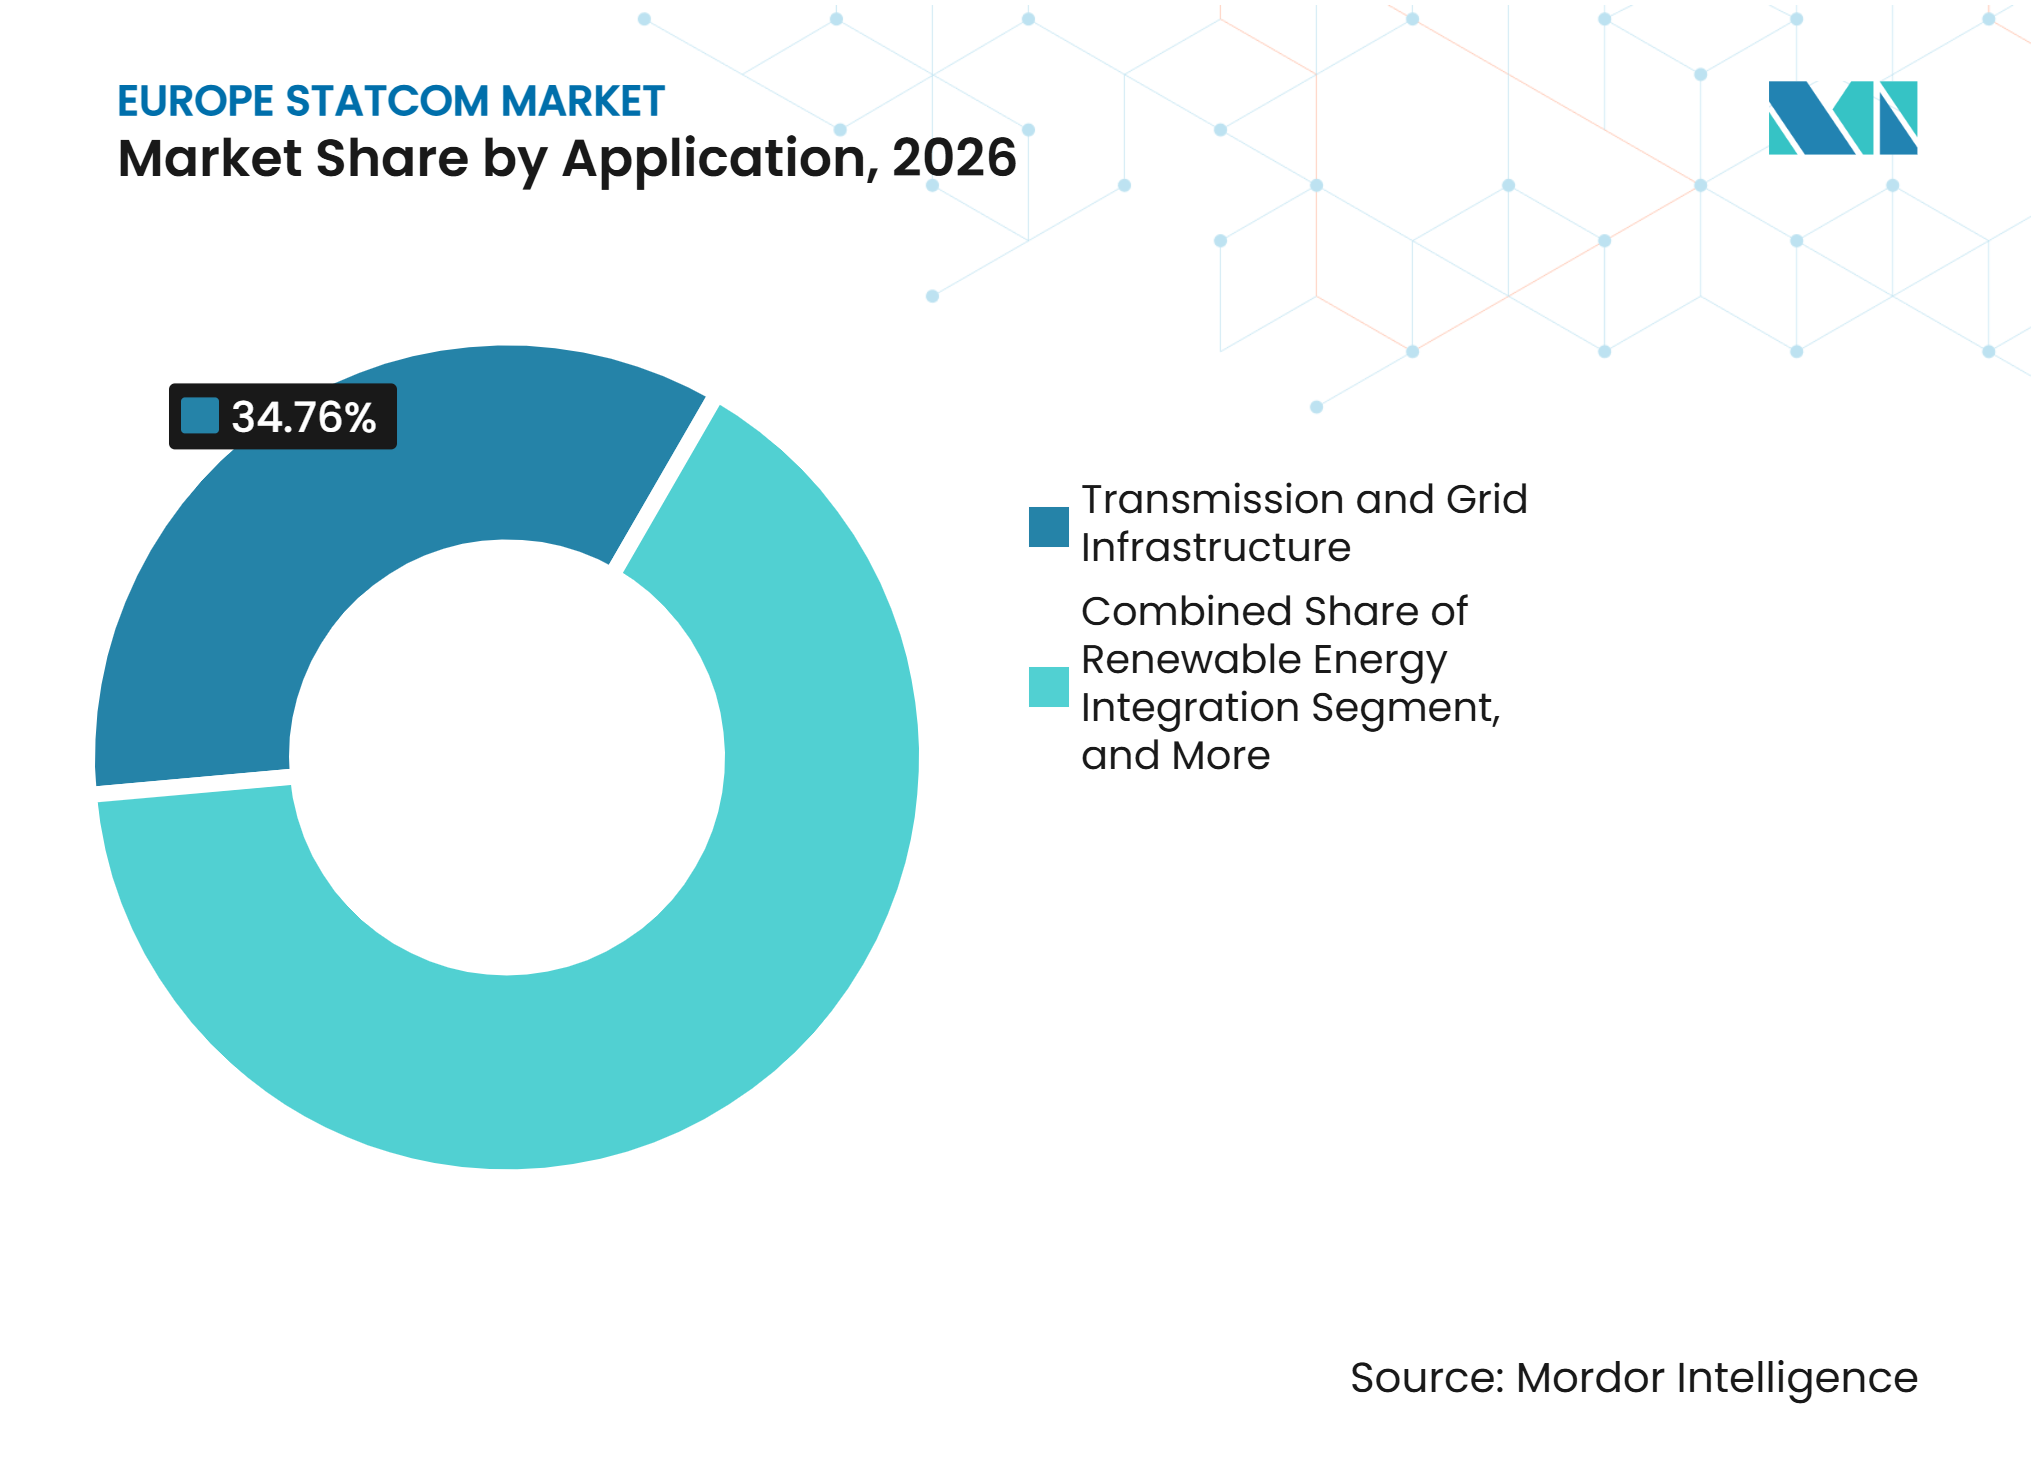
- Por aplicación, la transmisión e infraestructura de red representó el 34,76% del tamaño del mercado de STATCOM en Europa en 2026, mientras que los centros de datos e infraestructura comercial se proyecta que se expandan a un CAGR del 9,63% hasta 2032.
- Por componente, las válvulas de convertidor electrónico de potencia representaron una participación del 38,42% en 2026, mientras que los sistemas de control, protección y monitoreo se proyecta que se expandan a un CAGR del 9,56% hasta 2032.
- Por geografía, Alemania representó el 25,78% de la participación en 2026, mientras que el Reino Unido se proyecta que se expanda a un CAGR del 9,59% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Capacidad Renovable y Cuellos de Botella en la Conexión a la Red | +3.2% | A nivel de toda la UE, con alta intensidad en Alemania, el Reino Unido, España y Francia | Corto plazo (≤ 2 años) |
| Sustitución de SVCs y Bancos de Condensadores Envejecidos | +1.9% | Alemania, Reino Unido, Francia e Italia | Mediano plazo (2-4 años) |
| Requisitos Más Estrictos de Tensión Dinámica y Capacidad de Soporte ante Fallos | +1.5% | A nivel de toda la UE bajo el Código de Red de ENTSO-E sobre Requisitos para Generadores 2.0 | Mediano plazo (2-4 años) |
| Transferencias de Energía Norte-Sur e Interconectores Transfronterizos | +1.0% | Alemania, Italia, Francia, Benelux y España | Largo plazo (≥ 4 años) |
| Adopción de STATCOM de Formación de Red y con Almacenamiento de Energía Habilitado | +0.8% | Alemania, Reino Unido y mercados nórdicos | Largo plazo (≥ 4 años) |
| Electrificación de la Industria, el Transporte y los Centros de Datos | +0.7% | Alemania, Francia, Benelux y Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Capacidad Renovable y Cuellos de Botella en la Conexión a la Red
Las adiciones de capacidad renovable están aumentando la necesidad de soporte dinámico de tensión en el mercado de STATCOM en Europa. Las plantas eólicas y solares se conectan a través de electrónica de potencia y no proporcionan el mismo comportamiento continuo de potencia reactiva que los generadores rotativos. Las conexiones de energía eólica marina ejercen una presión particular sobre las rutas de corriente alterna existentes desde las zonas costeras hacia los centros de demanda. ENTSO-E declaró que el evento ibérico del 28 de abril de 2025 involucró oscilaciones, brechas en el control de tensión y potencia reactiva, y capacidad de estabilización inadecuada. E-REDES ha evaluado el despliegue de STATCOM en redes de baja tensión, y la evaluación muestra que el requisito se está extendiendo más allá del límite de transmisión.[1] Esto crea oportunidades tanto para sistemas a escala de servicios públicos como para equipos más pequeños diseñados para redes de distribución.
Sustitución de SVCs y Bancos de Condensadores Envejecidos
Los SVCs envejecidos y los bancos de condensadores conmutados están satisfaciendo la demanda de sustitución en el mercado europeo de STATCOM. Muchos sistemas existentes fueron instalados cuando las condiciones de la red eran más predecibles y la proporción de generación basada en inversores era menor. Los SVCs utilizan pasos discretos de reactores y condensadores, mientras que los sistemas de convertidores de fuente de tensión pueden proporcionar potencia reactiva continuamente variable. Siemens Energy puso en servicio una instalación SVC PLUS de ±600 Mvar para Amprion en Rheinau en enero de 2026, ilustrando el uso de tecnología de convertidores modernos para el soporte de red de alta clasificación. La instalación demuestra que la sustitución de equipos también puede aumentar la clasificación y el alcance funcional de una subestación existente. Este patrón respalda la contratación de sistemas de mayor valor en lugar de una sustitución directa uno a uno.
Requisitos Más Estrictos de Tensión Dinámica y Capacidad de Soporte ante Fallos
Los códigos de red están haciendo que el rendimiento dinámico de tensión sea más importante en todo el mercado de STATCOM en Europa. ENTSO-E publicó su Informe Técnico de Fase II sobre requisitos de formación de red en noviembre de 2025, proporcionando orientación para las enmiendas propuestas al Código de Red sobre Requisitos para Generadores. ENTSO-E posteriormente instó a que se actualizaran los requisitos de conexión nacionales, incluidas las normas que abordan los convertidores de formación de red y los sistemas de almacenamiento. Estas medidas aumentan la importancia de los equipos que pueden responder rápidamente durante eventos de tensión. La Bundesnetzagentur de Alemania también ha vinculado su trabajo de estabilidad del sistema con una evaluación adicional del despliegue de STATCOM. Los requisitos de cumplimiento pueden acortar el tiempo que las empresas de servicios públicos permiten entre la identificación de un problema de estabilidad y el inicio de una licitación.
Transferencias de Energía Norte-Sur e Interconectores Transfronterizos
Las transferencias de energía a larga distancia están creando necesidades adicionales de gestión de tensión en el mercado de STATCOM en Europa. Alemania debe trasladar la generación eólica de las regiones del norte hacia los centros industriales del sur. Amprion opera 11.000 km de líneas de extra alta tensión y ha desplegado compensación dinámica en varias subestaciones de esta red. Los proyectos de cables transfronterizos también requieren gestión de potencia reactiva porque los cables de corriente alterna de larga distancia generan potencia reactiva capacitiva. Una revisión de la IET identifica el soporte de potencia reactiva como una parte central de los acuerdos de soporte de red a medida que los sistemas eléctricos evolucionan. El requisito resultante no se limita a un solo país, ya que los sistemas interconectados requieren soporte en múltiples terminales y nodos de red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación y Complejidad en la Contratación de Servicios Públicos | -1.1% | A nivel de toda la UE, particularmente en mercados con aprobaciones regulatorias de múltiples etapas | Corto plazo (≤ 2 años) |
| Alto CapEx del Proyecto y Plazos de Entrega de Transformadores | -0.9% | Alemania, Francia y Reino Unido, mercados con altos volúmenes de inversiones de transmisión concurrentes | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Electrónica de Potencia e Integración de Redes | -0.5% | A nivel de toda la UE, con presión aguda en Alemania y la región nórdica | Largo plazo (≥ 4 años) |
| Requisitos de Ciberseguridad e Interoperabilidad para Controles Digitales | -0.3% | A nivel de toda la UE bajo los marcos emergentes NIS2 y CNC 2.0 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación y Complejidad en la Contratación de Servicios Públicos
Los largos procesos de calificación frenan el ritmo de las instalaciones en el mercado de STATCOM en Europa. Los proyectos de transmisión pueden requerir de tres a cinco años desde la especificación técnica hasta la operación comercial. Las empresas de servicios públicos necesitan pruebas de aceptación en fábrica, modelado de transitorios electromagnéticos y estudios coordinados de transformadores, convertidores, protección y condiciones de la red local. ENTSO-E ha reconocido que las tecnologías de formación de red necesitan marcos de prueba y rendimiento más claros. Fraunhofer ISE desarrolló un procedimiento de prueba para inversores de formación de red en nombre de los operadores de transmisión de Alemania, mostrando la profundidad de la validación necesaria antes del despliegue. Estos requisitos aumentan la certeza del proyecto, pero pueden reducir el número de sistemas adjudicados dentro de un ciclo de planificación.
Alto CapEx del Proyecto y Plazos de Entrega de Transformadores
El alto gasto de capital y los plazos de entrega de transformadores limitan la ejecución de proyectos a corto plazo en el mercado de STATCOM en Europa. Los sistemas a escala de servicios públicos requieren transformadores de convertidores personalizados, electrónica de potencia especializada y un extenso trabajo civil e integración de red. Hitachi Energy y E.ON firmaron un acuerdo a largo plazo en julio de 2025 por un valor de hasta 700 millones de USD para asegurar capacidad de transformadores para la red alemana. La Bundesnetzagentur ha identificado la escasez de transformadores como un riesgo para el calendario de expansión de la red de Alemania. Las restricciones de suministro pueden aplazar o reducir proyectos individuales incluso cuando un operador de transmisión ha identificado la necesidad de compensación dinámica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
Los Convertidores Multinivel Lideran los Despliegues de Alta ClasificaciónEl Convertidor Multinivel Modular y otros sistemas VSC multinivel representaron el 36,72% de la participación del mercado europeo de STATCOM en 2026. Su liderazgo refleja su capacidad para operar a niveles de tensión de transmisión mientras producen una forma de onda casi sinusoidal y limitan la necesidad de un extenso filtrado armónico externo. Su estructura modular también permite la redundancia, que las empresas de servicios públicos valoran en nodos de red críticos. El sistema Rheinau de ±600 Mvar de Siemens Energy utiliza tecnología SVC PLUS con capacidad de formación de red, filtrado armónico avanzado y respuesta rápida de tensión. Estos atributos respaldan su uso en grandes subestaciones donde los cortes y las desviaciones de tensión tienen amplios efectos en el sistema.
Se proyecta que los sistemas STATCOM de formación de red y E-STATCOM registren un CAGR del 9,52% hasta 2032. CIGRE señala que el control sincrónico de formación de red permite que un convertidor opere como una fuente de tensión y se coordine con otras fuentes de tensión en redes débiles. Los diseños de E-STATCOM añaden almacenamiento de energía para proporcionar inyecciones cortas de potencia activa que pueden apoyar la estabilidad durante perturbaciones rápidas. Los sistemas VSC convencionales siguen siendo relevantes para aplicaciones donde la capacidad adicional de un diseño multinivel no justifica el costo adicional. La Entidad Europea de DSO ha asesorado a los operadores de distribución sobre la integración de inversores de formación de red bajo el marco europeo revisado esperado.[2] La industria de STATCOM en Europa se está moviendo, por tanto, hacia una gama más amplia de roles de convertidores en lugar de una arquitectura estándar única.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
Los Sistemas de Transmisión Anclan la DemandaEl STATCOM de transmisión a gran escala representó el 45,39% de la participación del mercado de STATCOM en Europa en 2026. Estas unidades generalmente operan en subestaciones de alta tensión donde una perturbación de tensión a nivel de sistema puede requerir un soporte de potencia reactiva inmediato y sustancial. Los operadores de transmisión necesitan equipos que puedan cumplir con los requisitos de soporte ante fallos y control de tensión en nodos clave de la red. Electromontaj completó dos sistemas de ±150 MVAr en las subestaciones de Sibiu Sud y Bradu bajo el programa del Fondo de Modernización de Rumanía. Los proyectos muestran cómo los grandes sistemas se están extendiendo a las redes europeas que anteriormente dependían de la compensación reactiva convencional.
Se proyecta que el STATCOM de distribución a pequeña escala e industrial se expanda a un CAGR del 9,47% hasta 2032. La generación renovable distribuida y las cargas industriales de alta potencia pueden crear variaciones de tensión en las redes de media tensión. Los operadores de distribución están evaluando cada vez más el soporte dinámico en subestaciones en lugar de depender únicamente de bancos de condensadores. E-REDES evaluó el equipo STATCOM como una opción de inversión para mejorar la estabilidad de la red de baja tensión. Los sistemas de escala media también sirven a las estaciones colectoras de parques eólicos y a las grandes conexiones industriales donde los equipos de clase de transmisión estarían sobredimensionados. Esta expansión ofrece a los proveedores una vía hacia un mayor número de proyectos más pequeños en todo el mercado de STATCOM en Europa.
Por Aplicación:
La Infraestructura de Red Lidera Mientras los Centros de Datos se AceleranLa transmisión e infraestructura de red representó el 34,76% del tamaño del mercado de STATCOM en Europa en 2026. Esta posición sigue a los programas de las empresas de servicios públicos para apoyar las energías renovables, reemplazar los SVCs más antiguos y estabilizar las redes de alta tensión. Las licitaciones de transmisión tienen largos valores de contrato y requisitos técnicos que influyen en los ingresos de los proveedores durante varios años. La instalación de Rheinau ilustra cómo los operadores de red utilizan los sistemas STATCOM para proporcionar soporte de tensión en redes de transmisión densamente conectadas. Las conexiones de energía eólica marina añaden demanda porque los sistemas de cables largos requieren una gestión activa de la potencia reactiva en sus puntos de conexión a la red.
Se proyecta que los centros de datos e infraestructura comercial registren el CAGR de aplicación más rápido, del 9,63%, hasta 2032. Las cargas de computación basadas en GPU pueden cambiar bruscamente en milisegundos, creando requisitos de gestión de tensión que los equipos convencionales pueden no manejar eficazmente. GE Vernova identifica los sistemas STATCOM como parte de una solución de subestación para centros de datos y ofrece tecnología de formación de red que combina control de inversores y almacenamiento en supercondensadores. ENTSO-E también ha identificado los centros de datos como instalaciones que requieren reglas técnicas de conexión nacionales que incluyan control de potencia reactiva y tensión. Las plantas industriales y la electrificación ferroviaria continúan creando demanda donde las cargas variables o las cargas de tracción monofásicas afectan la calidad de la tensión. La norma EN 50388-2:2025 de CEN-CENELEC aborda la coordinación de los sistemas de alimentación de tracción eléctrica y el material rodante.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Las Válvulas de Convertidor Lideran el Valor Mientras los Controles Crecen Más RápidoLas válvulas de convertidor electrónico de potencia representaron el 38,42% del mercado de STATCOM en Europa por valor de componente en 2026. Estas válvulas contienen los elementos de conmutación que producen potencia reactiva controlable en los sistemas basados en VSC. Las configuraciones multinivel requieren múltiples submódulos de transistor bipolar de puerta aislada o tiristor de puerta de conmutación integrada, junto con pilas redundantes. El contenido técnico y los requisitos de validación de estos conjuntos explican su alto valor dentro de un sistema completo. Son particularmente importantes en instalaciones de alta clasificación donde la operación confiable es central para la especificación del operador de transmisión.
Se proyecta que los sistemas de control, protección y monitoreo se expandan a un CAGR del 9,56% hasta 2032. Las funciones de formación de red requieren controladores que puedan regular el comportamiento de la tensión durante condiciones de red débil y perturbaciones. El monitoreo remoto, la integración de gemelos digitales y los requisitos de ciberseguridad también se están incorporando en las especificaciones de contratación. La posición de ENTSO-E sobre los requisitos de conexión nacionales exige reglas armonizadas que apoyen la integración e interoperabilidad de los convertidores de formación de red y el almacenamiento. Esto respalda una oportunidad de servicio a largo plazo para los proveedores que ofrecen actualizaciones de control y herramientas de rendimiento de activos. La industria de STATCOM en Europa puede utilizar controles digitales para profundizar las relaciones con los clientes después de la puesta en servicio de los equipos.
Análisis Geográfico
Alemania
Alemania representó el 25,78% de la participación del mercado de STATCOM en Europa en 2026. Las eliminaciones progresivas del carbón y la energía nuclear han reducido la disponibilidad de equipos rotativos que tradicionalmente contribuían al control de tensión y la inercia. El país también está trasladando una generación eólica sustancial desde las regiones del norte hacia los centros de demanda del sur. Siemens Energy puso en servicio un STATCOM de formación de red de ±600 Mvar para Amprion en Rheinau en enero de 2026. La Bundesnetzagentur declaró en julio de 2025 que se evaluarían medidas de estabilidad adicionales como parte de la planificación del desarrollo de la red de Alemania. Alemania también está probando tecnología con soporte de supercondensadores capaz de inyectar potencia activa rápidamente. Siemens Energy describe su proyecto E-STATCOM en la antigua planta de carbón de Mehrum como el primer sistema de su tipo.
Reino Unido
Se proyecta que el Reino Unido se expanda a un CAGR del 9,59% hasta 2032. Su cartera de energía eólica marina aumenta la necesidad de soporte reactivo en los puntos donde las largas rutas de cables se conectan a la red terrestre. El marco RIIO-T2 de Ofgem proporciona un entorno regulatorio definido para la inversión en transmisión y el gasto en estabilidad de la red. El Reino Unido también ha sido identificado como un entorno europeo activo para el despliegue en campo de inversores de formación de red. Los flujos de energía vinculados por cables seguirán haciendo relevante la compensación controlable en los terminales de convertidores y las subestaciones de alta tensión. Las condiciones de cumplimiento también están evolucionando a medida que las normas técnicas nacionales abordan el comportamiento de tensión y potencia reactiva para las nuevas cargas conectadas.
Europa Continental
Francia está añadiendo conexiones de energía eólica marina, que requerirán soporte reactivo en el extremo terrestre de la infraestructura de transmisión submarina. La modernización de la red de Italia respalda la demanda futura a medida que la carga de vehículos eléctricos y la energía solar distribuida crean condiciones más variables en las redes de distribución. España ha renovado su atención sobre las obligaciones de tensión de las plantas de energías renovables tras el apagón ibérico.[3] Bélgica ha probado un enfoque basado en el mercado para la potencia reactiva utilizando ORES y Luminus en una subestación de media tensión. Rumanía puso en servicio instalaciones STATCOM a nivel de transmisión en Sibiu Sud y Bradu, extendiendo el control dinámico de tensión en su red de 400 kV. Estos desarrollos amplían el mercado de STATCOM en Europa más allá de los mayores sistemas de transmisión de Europa Occidental. Los códigos de red de la UE y las normas de conexión nacionales seguirán siendo una influencia regulatoria importante en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
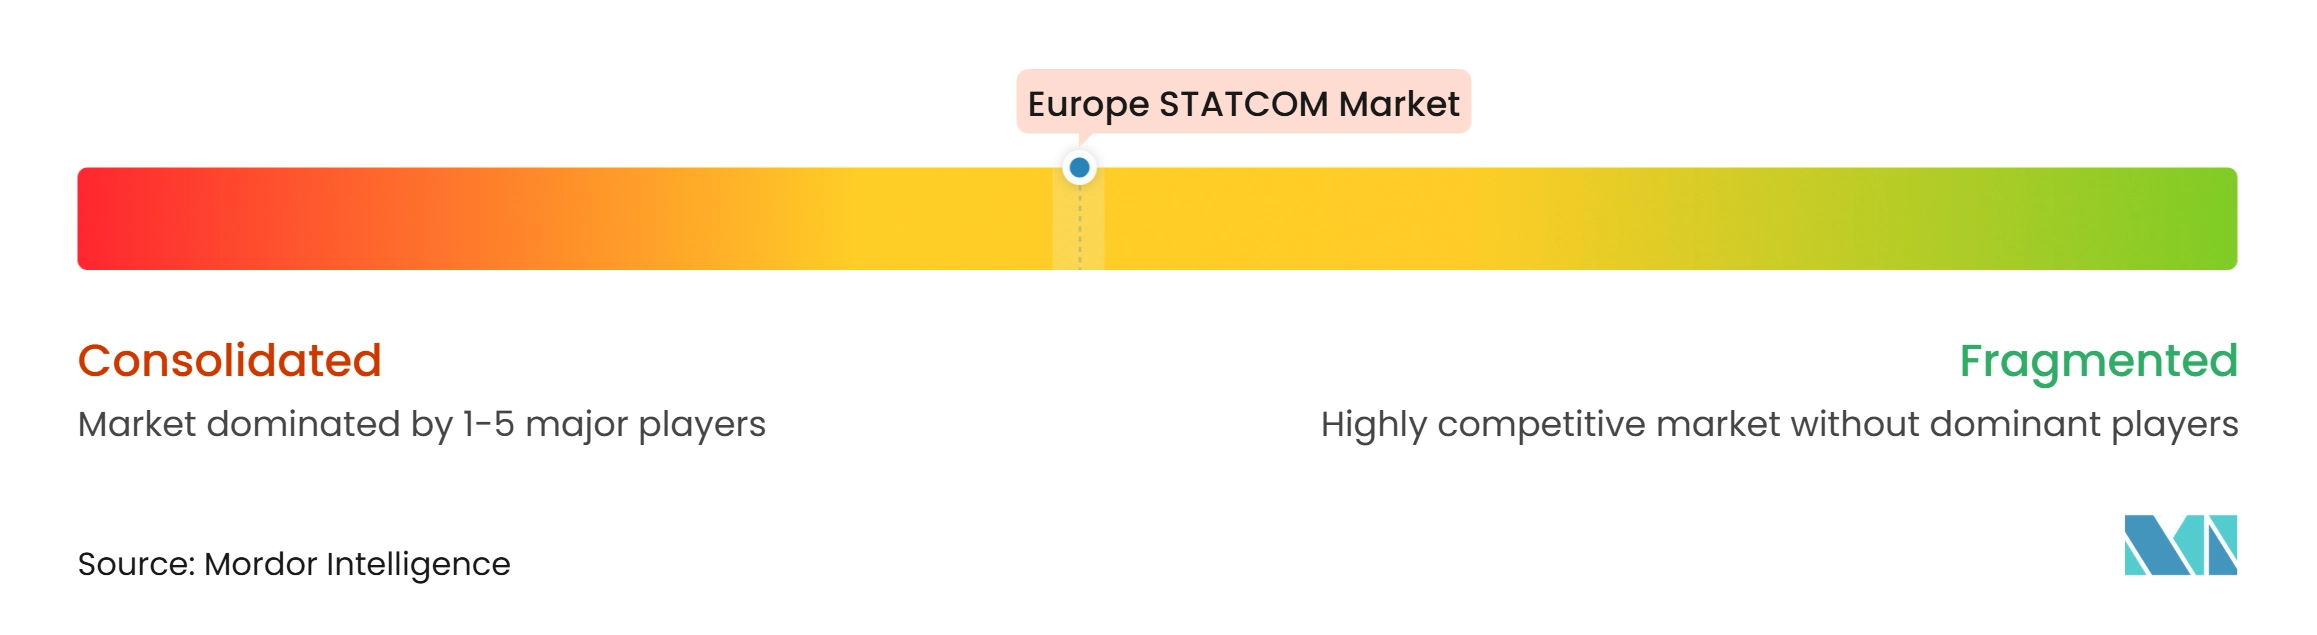
El mercado de STATCOM en Europa está moderadamente consolidado entre los principales proveedores. Siemens Energy, Hitachi Energy, GE Vernova y ABB compiten por proyectos de transmisión de alta clasificación que requieren una integración de sistemas extensa. Sus posiciones están respaldadas por la capacidad en electrónica de potencia, la experiencia en ingeniería de redes y las relaciones establecidas con las empresas de servicios públicos. La puesta en servicio de Rheinau por parte de Siemens Energy proporciona un ejemplo actual de una instalación STATCOM de formación de red en una importante subestación europea. El acuerdo de Hitachi Energy con E.ON ilustra cómo el acceso a la capacidad de transformadores se está convirtiendo en parte de la oferta competitiva.
Los proveedores europeos especializados compiten en aplicaciones de distribución e industriales, donde la capacidad de servicio local y la ingeniería específica del proyecto pueden ser decisivas. Merus Power suministró un STATCOM para una estación de carga de trenes de batería de Siemens Mobility en Dinamarca.[4] Amprion también ha descrito trabajos sobre conceptos de E-STATCOM móviles que podrían trasladarse entre subestaciones para gestionar las cambiantes necesidades de la red. Estos enfoques abordan requisitos más pequeños o especializados que no siempre necesitan un gran proyecto de clase de transmisión. La competencia en estas aplicaciones sigue abierta a proveedores con ofertas técnicas específicas.
El software de control se está convirtiendo en un área competitiva diferenciada a medida que las empresas de servicios públicos buscan comportamiento de formación de red y monitoreo digital seguro. CIGRE ha identificado el control sincrónico de formación de red con y sin almacenamiento de energía como una dirección relevante para el desarrollo moderno de STATCOM. GE Vernova ha posicionado su sistema FACTSFLEX GFMe en torno a la capacidad de inversores de formación de red y la integración de supercondensadores. El proyecto E-STATCOM de Siemens Energy combina de manera similar un convertidor multinivel modular con supercondensadores. El mercado de STATCOM en Europa recompensa, en consecuencia, a los proveedores que pueden combinar hardware con un rendimiento de control validado y soporte de servicio.
Líderes de la Industria de STATCOM en Europa
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
ABB Ltd
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en Europa Empresas cubiertas en este informe
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- ABB Ltd
- Mitsubishi Electric Corporation
- Ingeteam S.A.
- American Superconductor Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Conversion S.r.l.
- JEMA Energy S.A.
- Merus Power Plc
- Comsys AB
- Rongxin Power Electronic Co., Ltd.
- Sieyuan Electric Co., Ltd.
- NR Electric Co., Ltd.
- S&C Electric Company
- VEO Oy
Desarrollos recientes de la industria en Mercado de STATCOM en Europa
- Octubre de 2026: TenneT y Siemens Energy presentaron información sobre el rendimiento en campo de la instalación SVC PLUS FS de 300 MVA (E-STATCOM) en la subestación Mehrum-Nord en Baja Sajonia, Alemania. Integrando almacenamiento de energía en supercondensadores capaz de suministrar ±200 MW de potencia activa en milisegundos, la instalación proporciona inercia sintética las 24 horas del día, los 7 días de la semana, y sirve como modelo técnico para aproximadamente 30 instalaciones similares planificadas en los corredores de transmisión norte-sur de Alemania.
- Mayo de 2026: Electromontaj y Siemens Energy completaron la segunda instalación STATCOM a nivel de transmisión de Rumanía en la subestación 400/220/110/20 kV Bradu de Transelectrica, energizando la unidad de ±150 MVAr antes de su plazo contractual bajo un proyecto del Fondo de Modernización de la UE de 260 millones de RON (aprox. 55 millones de USD).
- Mayo de 2026: GE Vernova destacó el lanzamiento comercial de su tecnología STATCOM de formación de red FACTSFLEX de 300 Mvar, avanzando en despliegues llave en mano en la red de transmisión 50Hertz de Alemania en las subestaciones de Siedenbrünzow y Röhrsdorf. Diseñadas con arquitectura de Convertidor Multinivel Modular (MMC) y software de control de formación de red integrado, las unidades contrarrestan de forma autónoma las fluctuaciones rápidas de tensión y ángulo de fase causadas por la alta penetración de energía eólica y solar en el este de Alemania.
- Enero de 2026: Siemens Energy puso en servicio un STATCOM de formación de red SVC PLUS de ±600 Mvar para el operador de transmisión Amprion en la subestación Rheinau de 380/400 kV en Baden-Württemberg, Alemania. La instalación interior basada en MMC proporciona respuesta de formación de tensión en subciclos y filtrado armónico avanzado bajo condiciones de baja corriente de cortocircuito, mientras continúa la construcción de una segunda unidad idéntica de ±600 Mvar en la subestación Polsum de Amprion en Renania del Norte-Westfalia.
Alcance del Informe del Mercado de STATCOM en Europa
El mercado de STATCOM en Europa abarca el despliegue y la venta de compensadores síncronos estáticos (STATCOMs), que son dispositivos electrónicos de potencia que regulan la tensión y mejoran la calidad de la energía en las redes de transmisión y distribución eléctrica. Estos sistemas proporcionan compensación dinámica de potencia reactiva, apoyan la estabilidad de la red y facilitan la integración de fuentes de energía renovable.
El Informe del Mercado de STATCOM en Europa está Segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Tensión (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución a Pequeña Escala e Industrial), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industrial y Manufactura, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), Componente (Válvulas de Convertidor Electrónico de Potencia, Transformadores y Reactores de Convertidor, Condensadores y Filtros Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Enfriamiento y Componentes Auxiliares), y Geografía (Alemania, Reino Unido, Francia, Italia, España, Benelux, y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Tensión (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución a Pequeña Escala e Industrial |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industrial y Manufactura |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores de Convertidor |
| Condensadores y Filtros Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Enfriamiento y Componentes Auxiliares |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Benelux |
| Resto de Europa |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Tensión (VSC) | |
| STATCOM de Formación de Red / E-STATCOM | |
| STATCOM de Media Tensión y Distribución | |
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media | |
| STATCOM de Distribución a Pequeña Escala e Industrial | |
| Por Aplicación | Transmisión e Infraestructura de Red |
| Integración de Energías Renovables | |
| Industrial y Manufactura | |
| Centros de Datos e Infraestructura Comercial | |
| Electrificación Ferroviaria y Otras Aplicaciones | |
| Por Componente | Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores de Convertidor | |
| Condensadores y Filtros Armónicos | |
| Sistemas de Control, Protección y Monitoreo | |
| Sistemas de Enfriamiento y Componentes Auxiliares | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Benelux | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM en Europa?
El tamaño del mercado de STATCOM en Europa fue de 543,12 millones de USD en 2026 y se prevé que alcance los 904,68 millones de USD para 2032 a un CAGR del 8,73%.
¿Qué está impulsando la demanda de STATCOM en Europa?
Las conexiones de energías renovables a la red, la sustitución de SVCs y bancos de condensadores más antiguos, requisitos más estrictos de control de tensión y los flujos de energía a larga distancia son factores clave.
¿Qué tecnología tiene la mayor participación en Europa?
El Convertidor Multinivel Modular y otras topologías VSC multinivel representaron el 36,72% de la participación en 2026.
¿Qué aplicación se proyecta que crezca más rápido?
Se proyecta que los centros de datos e infraestructura comercial se expandan a un CAGR del 9,63% hasta 2032.
¿Qué país tiene la mayor participación en Europa?
Alemania representó el 25,78% de la participación en 2026, respaldada por la inversión en transmisión y la necesidad de gestionar los cambiantes patrones de generación.
¿Por qué son importantes los sistemas STATCOM de formación de red?
Pueden operar como fuentes de tensión en redes débiles y, cuando se combinan con almacenamiento de energía, pueden proporcionar soporte rápido de potencia activa durante perturbaciones.