
Taille et part du marché européen des STATCOM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 543.12 Millions de dollars américains |
| Taille du Marché (2027) | 595.36 Millions de dollars américains |
| Taille du Marché (2032) | 904.68 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des STATCOM par Mordor Intelligence
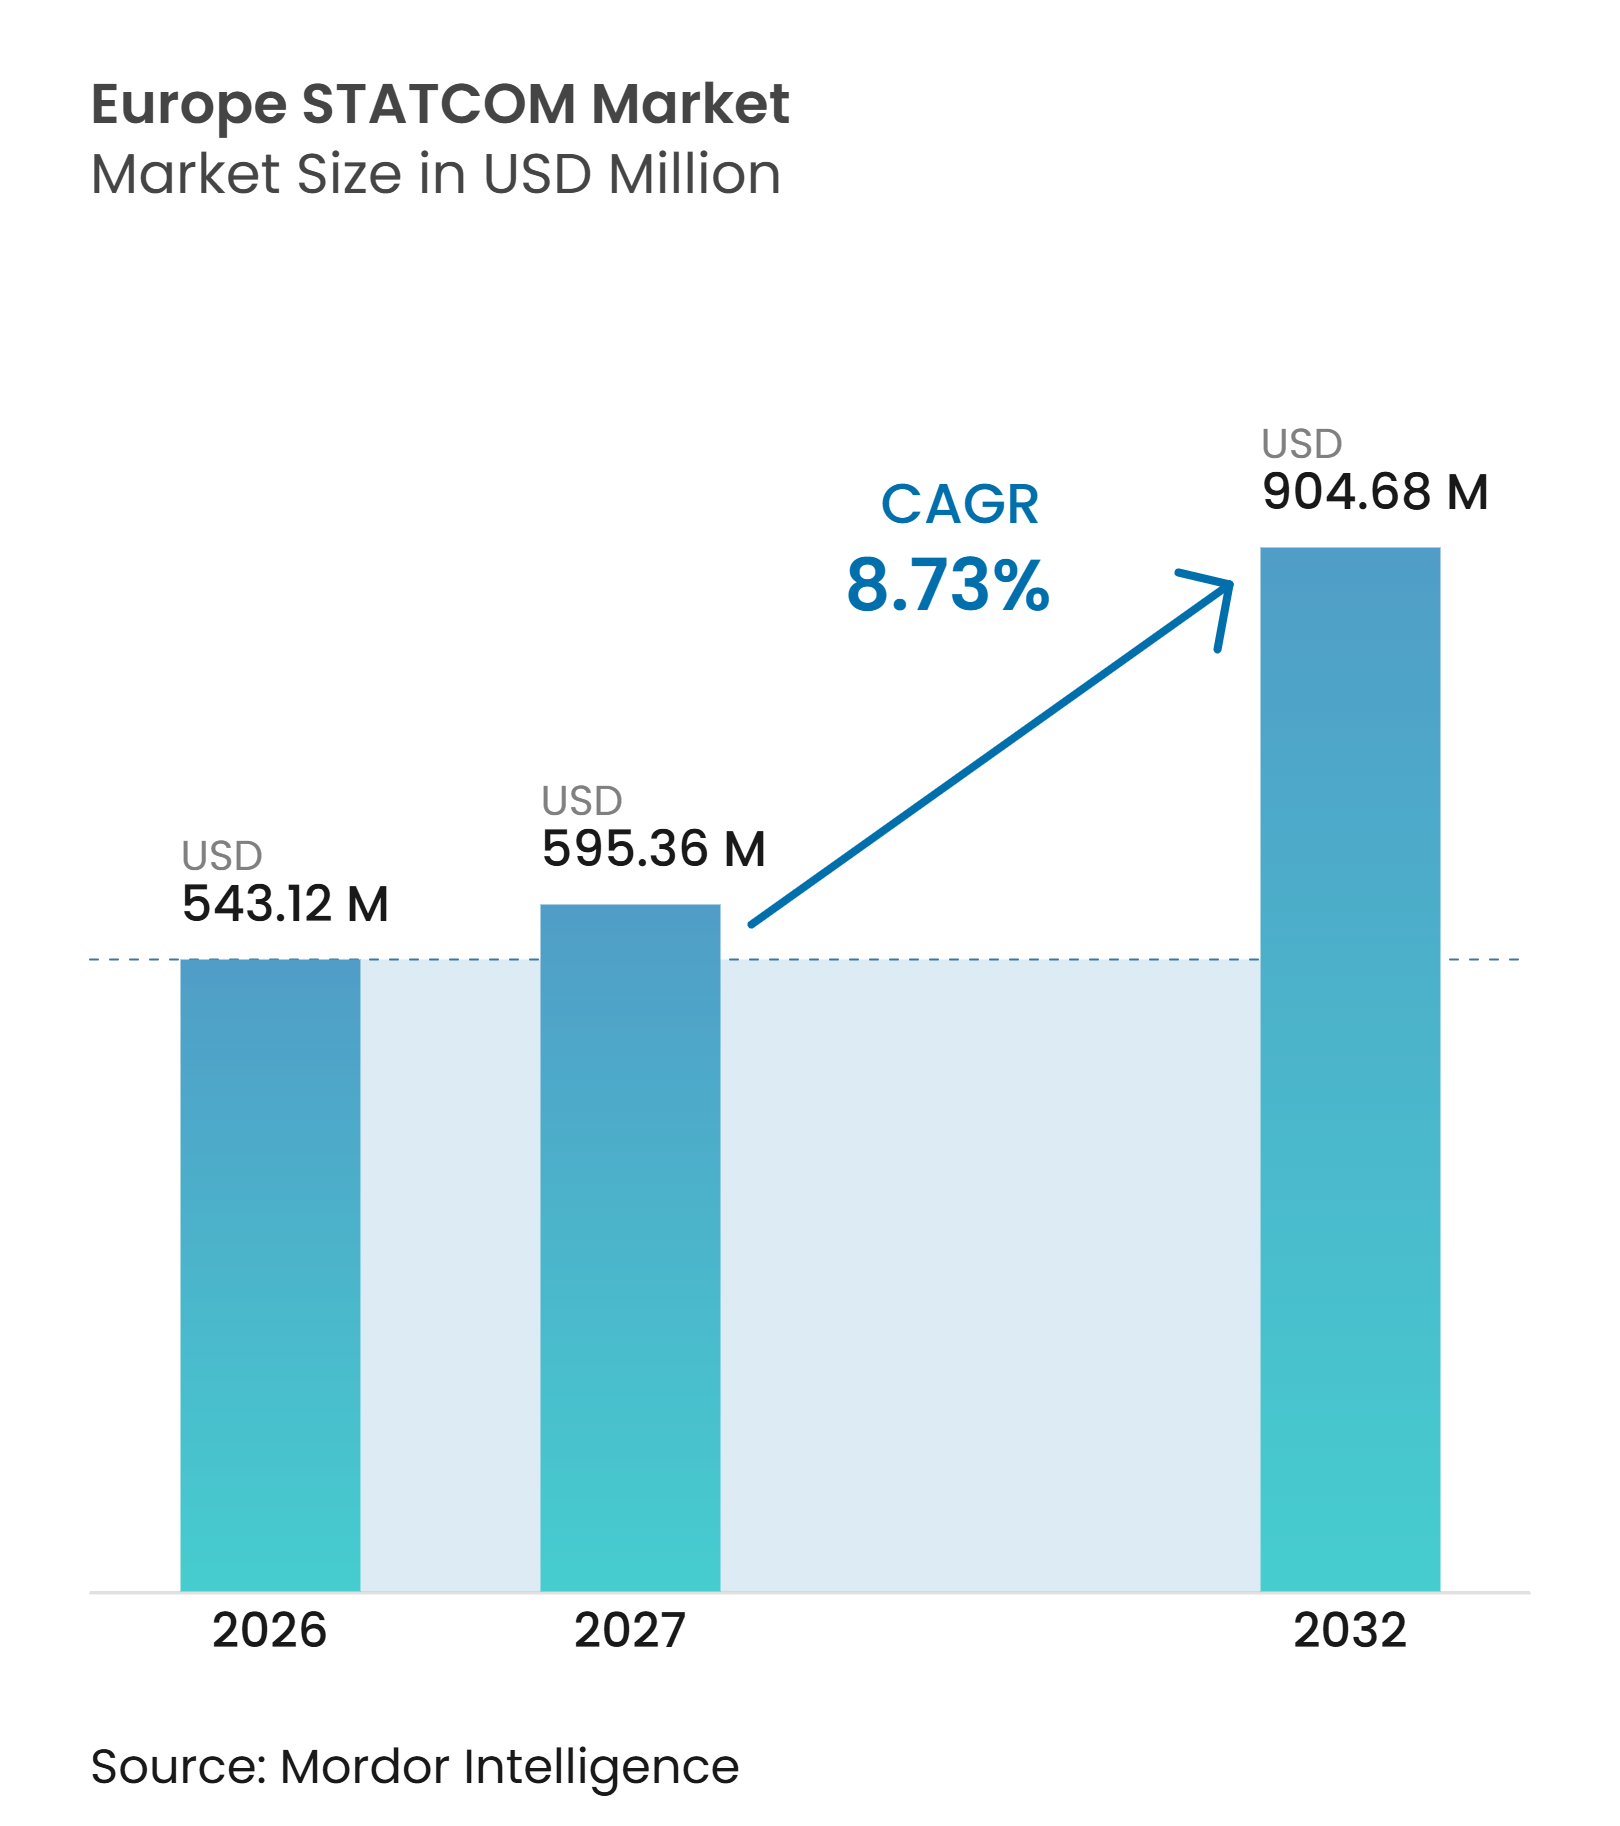
La taille du marché européen des STATCOM est de 543,12 millions USD en 2026 et devrait atteindre 904,68 millions USD d'ici 2032, avec un CAGR de 8,73 % de 2027 à 2032. Le marché européen des STATCOM est soutenu par le remplacement de la production synchrone par des parcs éoliens et solaires, qui n'assurent pas le même contrôle de tension et la même inertie. Les gestionnaires de réseau ajoutent donc des équipements de puissance réactive dynamique aux nœuds de transport et aux raccordements d'énergies renouvelables. La panne ibérique du 28 avril 2025 a accru l'attention portée aux lacunes en matière de contrôle de tension et aux capacités de stabilisation dans les systèmes électriques européens. Les conditions de passation des marchés favorisent les fournisseurs capables d'intégrer convertisseurs, transformateurs, systèmes de contrôle et études de réseau dans un projet complet. Les longs cycles d'ingénierie et la disponibilité des transformateurs peuvent retarder certaines installations, mais ils renforcent également la position des fournisseurs établis disposant d'une capacité de livraison éprouvée.
Points clés du rapport
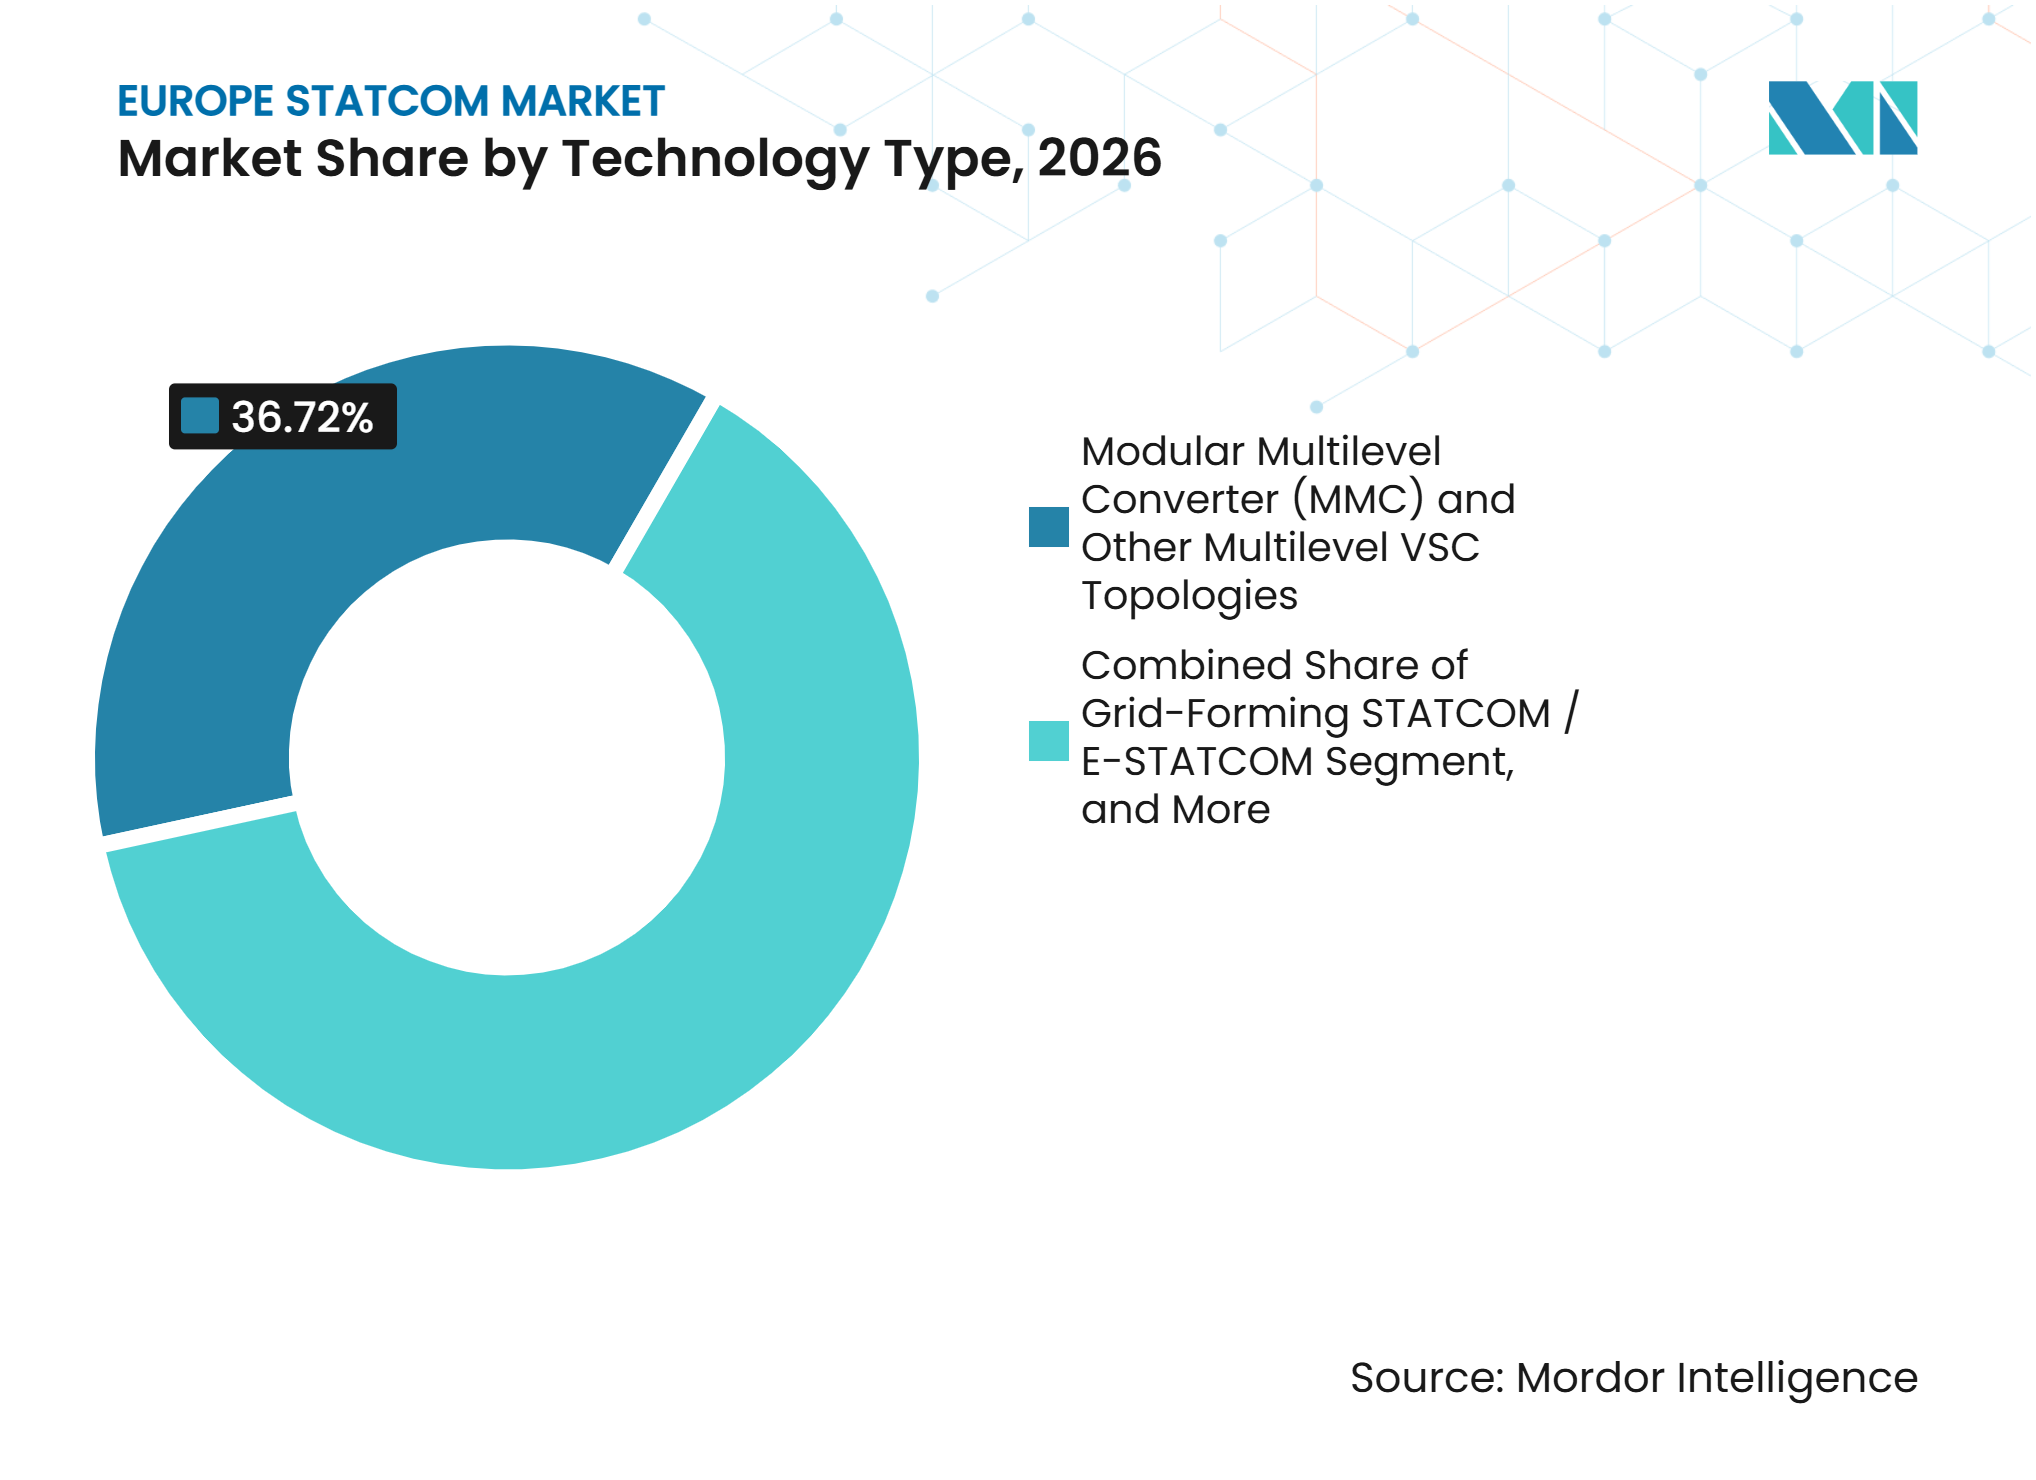
- Par type de technologie, le convertisseur modulaire multiniveau et autres topologies VSC multiniveaux détenaient 36,72 % de la part du marché européen des STATCOM en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient progresser à un CAGR de 9,52 % jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transport à grande échelle représentait 45,39 % de la part du marché européen des STATCOM en 2026, tandis que le STATCOM de distribution à petite échelle et industriel devrait progresser à un CAGR de 9,47 % jusqu'en 2032.
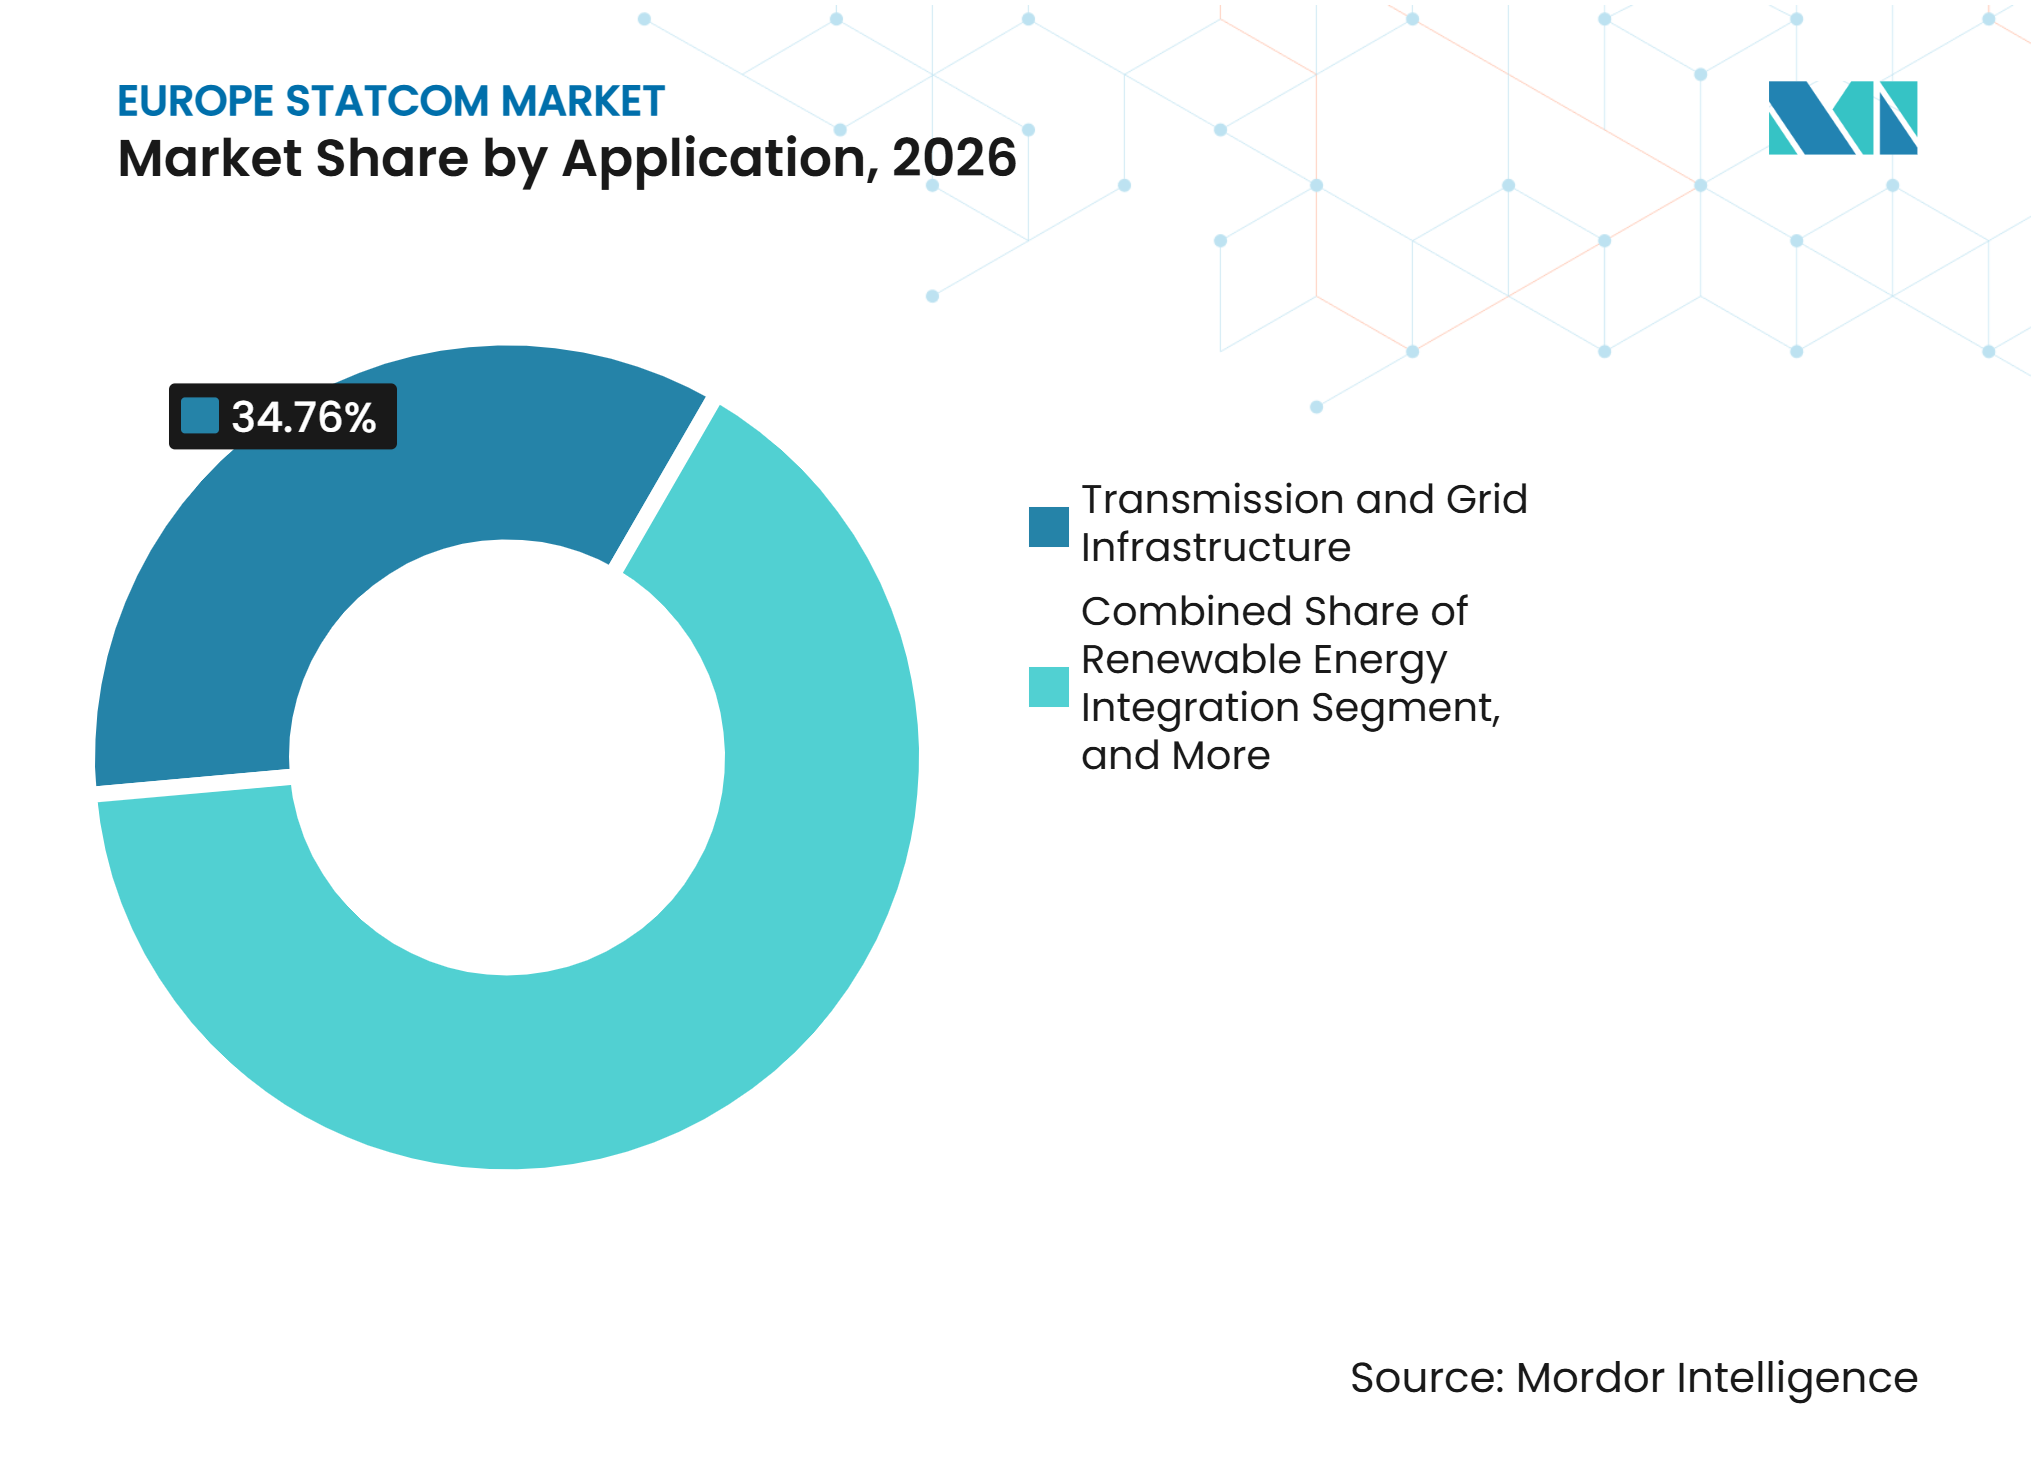
- Par application, le transport et l'infrastructure de réseau représentaient 34,76 % de la taille du marché européen des STATCOM en 2026, tandis que les centres de données et l'infrastructure commerciale devraient progresser à un CAGR de 9,63 % jusqu'en 2032.
- Par composant, les valves de convertisseur électronique de puissance détenaient une part de 38,42 % en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient progresser à un CAGR de 9,56 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 25,78 % en 2026, tandis que le Royaume-Uni devrait progresser à un CAGR de 9,59 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des capacités renouvelables et goulets d'étranglement liés au raccordement au réseau | +3.2% | À l'échelle de l'UE, avec une forte intensité en Allemagne, au Royaume-Uni, en Espagne et en France | Court terme (≤ 2 ans) |
| Remplacement des SVC et bancs de condensateurs vieillissants | +1.9% | Allemagne, Royaume-Uni, France et Italie | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de tension dynamique et de tenue aux creux de tension | +1.5% | À l'échelle de l'UE, dans le cadre du Code de réseau ENTSO-E sur les exigences applicables aux générateurs 2.0 | Moyen terme (2-4 ans) |
| Transferts d'énergie nord-sud et interconnexions transfrontalières | +1.0% | Allemagne, Italie, France, Benelux et Espagne | Long terme (≥ 4 ans) |
| Adoption du STATCOM à formation de réseau et à stockage d'énergie intégré | +0.8% | Allemagne, Royaume-Uni et marchés nordiques | Long terme (≥ 4 ans) |
| Électrification de l'industrie, des transports et des centres de données | +0.7% | Allemagne, France, Benelux et Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des capacités renouvelables et goulets d'étranglement liés au raccordement au réseau
Les ajouts de capacités renouvelables accroissent le besoin de soutien dynamique en tension sur le marché européen des STATCOM. Les parcs éoliens et solaires sont raccordés via des équipements électroniques de puissance et ne fournissent pas le même comportement continu en puissance réactive que les générateurs rotatifs. Les raccordements éoliens en mer exercent une pression particulière sur les liaisons en courant alternatif existantes entre les zones côtières et les centres de consommation. L'ENTSO-E a indiqué que l'événement ibérique du 28 avril 2025 impliquait des oscillations, des lacunes dans le contrôle de la tension et de la puissance réactive, ainsi qu'une capacité de stabilisation insuffisante. E-REDES a évalué le déploiement de STATCOM dans les réseaux basse tension, et cette évaluation montre que l'exigence dépasse désormais la frontière du transport.[1] Cela crée des opportunités tant pour les systèmes à l'échelle des services publics que pour les équipements plus petits conçus pour les réseaux de distribution.
Remplacement des SVC et bancs de condensateurs vieillissants
Les SVC et bancs de condensateurs à commutation vieillissants répondent à une demande de remplacement sur le marché européen des STATCOM. De nombreux systèmes existants ont été installés lorsque les conditions du réseau étaient plus prévisibles et que la part de la production basée sur des onduleurs était plus faible. Les SVC utilisent des étapes discrètes de réactances et de condensateurs, tandis que les systèmes à convertisseur de source de tension peuvent fournir une puissance réactive en variation continue. Siemens Energy a mis en service une installation SVC PLUS de ±600 Mvar pour Amprion à Rheinau en janvier 2026, illustrant l'utilisation de la technologie moderne de convertisseur pour le soutien au réseau à haute puissance nominale. L'installation démontre que le remplacement d'équipements peut également augmenter la puissance nominale et la portée fonctionnelle d'un poste existant. Ce schéma soutient la passation de marchés pour des systèmes à plus haute valeur ajoutée plutôt qu'un simple remplacement à l'identique.
Exigences plus strictes en matière de tension dynamique et de tenue aux creux de tension
Les codes de réseau rendent la performance dynamique en tension plus importante sur l'ensemble du marché européen des STATCOM. L'ENTSO-E a publié son rapport technique de phase II sur les exigences de formation de réseau en novembre 2025, fournissant des orientations pour les amendements proposés au Code de réseau sur les exigences applicables aux générateurs. L'ENTSO-E a ensuite appelé à la mise à jour des exigences nationales de raccordement, notamment les règles relatives aux convertisseurs à formation de réseau et aux systèmes de stockage. Ces mesures accroissent l'importance des équipements capables de réagir rapidement lors d'événements de tension. La Bundesnetzagentur allemande a également lié ses travaux sur la stabilité du système à une évaluation plus approfondie du déploiement des STATCOM. Les exigences de conformité peuvent raccourcir le délai que les gestionnaires de réseau accordent entre l'identification d'un problème de stabilité et le lancement d'un appel d'offres.
Transferts d'énergie nord-sud et interconnexions transfrontalières
Les transferts d'énergie sur longue distance créent des besoins supplémentaires en gestion de la tension sur le marché européen des STATCOM. L'Allemagne doit acheminer la production éolienne des régions du nord vers les centres industriels du sud. Amprion exploite 11 000 km de lignes à très haute tension et a déployé une compensation dynamique dans plusieurs postes de ce réseau. Les projets de câbles transfrontaliers nécessitent également une gestion de la puissance réactive, car les longs câbles en courant alternatif génèrent de la puissance réactive capacitive. Une revue de l'IET identifie le soutien en puissance réactive comme un élément central des dispositifs de soutien au réseau à mesure que les systèmes électriques évoluent. L'exigence qui en résulte ne se limite pas à un seul pays, car les systèmes interconnectés nécessitent un soutien à plusieurs terminaux et nœuds de réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification et complexité des achats des gestionnaires de réseau | -1.1% | À l'échelle de l'UE, en particulier sur les marchés avec des approbations réglementaires en plusieurs étapes | Court terme (≤ 2 ans) |
| CapEx élevé des projets et délais d'approvisionnement en transformateurs | -0.9% | Allemagne, France et Royaume-Uni, marchés avec des volumes élevés d'investissements de transport simultanés | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en électronique de puissance et en intégration réseau | -0.5% | À l'échelle de l'UE, avec une pression aiguë en Allemagne et dans la région nordique | Long terme (≥ 4 ans) |
| Exigences en matière de cybersécurité et d'interopérabilité pour les contrôles numériques | -0.3% | À l'échelle de l'UE, dans le cadre des réglementations NIS2 et CNC 2.0 en cours d'élaboration | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification et complexité des achats des gestionnaires de réseau
Les longs processus de qualification freinent le rythme des installations sur le marché européen des STATCOM. Les projets de transport peuvent nécessiter de trois à cinq ans entre la spécification technique et la mise en service commerciale. Les gestionnaires de réseau ont besoin d'essais de réception en usine, de modélisation des transitoires électromagnétiques et d'études coordonnées des transformateurs, convertisseurs, protections et conditions du réseau local. L'ENTSO-E a reconnu que les technologies de formation de réseau nécessitent des cadres de test et de performance plus clairs. Fraunhofer ISE a développé une procédure de test pour les onduleurs à formation de réseau pour le compte des gestionnaires de réseau de transport allemands, illustrant la profondeur de la validation nécessaire avant le déploiement. Ces exigences augmentent la certitude des projets, mais peuvent réduire le nombre de systèmes attribués au cours d'un cycle de planification.
CapEx élevé des projets et délais d'approvisionnement en transformateurs
Les dépenses d'investissement élevées et les délais d'approvisionnement en transformateurs limitent l'exécution des projets à court terme sur le marché européen des STATCOM. Les systèmes à l'échelle des services publics nécessitent des transformateurs de convertisseur sur mesure, des équipements électroniques de puissance spécialisés, ainsi que d'importants travaux de génie civil et d'intégration réseau. Hitachi Energy et E.ON ont signé un accord à long terme en juillet 2025 d'une valeur pouvant atteindre 700 millions USD pour sécuriser la capacité de production de transformateurs pour le réseau allemand. La Bundesnetzagentur a identifié les pénuries de transformateurs comme un risque pour le calendrier d'expansion du réseau allemand. Les contraintes d'approvisionnement peuvent différer ou réduire des projets individuels même lorsqu'un gestionnaire de réseau de transport a identifié un besoin de compensation dynamique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
les convertisseurs multiniveaux dominent les déploiements à haute puissance nominaleLe convertisseur modulaire multiniveau et autres systèmes VSC multiniveaux représentaient 36,72 % de la part du marché européen des STATCOM en 2026. Leur position dominante reflète leur capacité à fonctionner aux niveaux de tension du transport tout en produisant une forme d'onde quasi sinusoïdale et en limitant le besoin de filtrage harmonique externe étendu. Leur structure modulaire permet également la redondance, que les gestionnaires de réseau apprécient aux nœuds critiques du réseau. Le système Rheinau de ±600 Mvar de Siemens Energy utilise la technologie SVC PLUS avec capacité de formation de réseau, filtrage harmonique avancé et réponse rapide en tension. Ces attributs soutiennent leur utilisation dans les grands postes où les pannes et les écarts de tension ont des effets étendus sur le système.
Les systèmes STATCOM à formation de réseau et E-STATCOM devraient enregistrer un CAGR de 9,52 % jusqu'en 2032. Le CIGRE note que la commande synchrone de formation de réseau permet à un convertisseur de fonctionner comme une source de tension et de se coordonner avec d'autres sources de tension dans des réseaux faibles. Les conceptions E-STATCOM ajoutent un stockage d'énergie pour fournir de courtes injections de puissance active pouvant soutenir la stabilité lors de perturbations rapides. Les systèmes VSC conventionnels restent pertinents pour les applications où la capacité supplémentaire d'une conception multiniveau ne justifie pas le coût additionnel. L'entité européenne des gestionnaires de réseau de distribution a conseillé les opérateurs de distribution sur l'intégration des onduleurs à formation de réseau dans le cadre européen révisé attendu.[2] Le secteur européen des STATCOM évolue donc vers une gamme plus large de rôles pour les convertisseurs plutôt que vers une architecture standard unique.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par puissance réactive nominale :
les systèmes de transport ancrent la demandeLe STATCOM de transport à grande échelle détenait 45,39 % de la part du marché européen des STATCOM en 2026. Ces unités fonctionnent généralement dans des postes à haute tension où une perturbation de tension à l'échelle du système peut nécessiter un soutien immédiat et substantiel en puissance réactive. Les gestionnaires de réseau de transport ont besoin d'équipements capables de satisfaire aux exigences de tenue aux creux de tension et de contrôle de tension aux nœuds clés du réseau. Electromontaj a achevé deux systèmes de ±150 MVAr aux postes de Sibiu Sud et Bradu dans le cadre du programme du Fonds de modernisation de la Roumanie. Ces projets montrent comment les grands systèmes s'étendent aux réseaux européens qui s'appuyaient auparavant sur une compensation réactive conventionnelle.
Le STATCOM de distribution à petite échelle et industriel devrait progresser à un CAGR de 9,47 % jusqu'en 2032. La production renouvelable distribuée et les charges industrielles à haute puissance peuvent créer des variations de tension dans les réseaux moyenne tension. Les opérateurs de distribution évaluent de plus en plus le soutien dynamique au niveau des postes plutôt que de s'appuyer uniquement sur des bancs de condensateurs. E-REDES a évalué les équipements STATCOM comme option d'investissement pour améliorer la stabilité du réseau basse tension. Les systèmes de taille moyenne servent également les postes collecteurs de parcs éoliens et les grands raccordements industriels où les équipements de classe transport seraient surdimensionnés. Cette expansion offre aux fournisseurs un accès à un plus grand nombre de projets de plus petite taille sur le marché européen des STATCOM.
Par application :
l'infrastructure de réseau domine tandis que les centres de données accélèrentLe transport et l'infrastructure de réseau représentaient 34,76 % de la taille du marché européen des STATCOM en 2026. Cette position résulte des programmes des gestionnaires de réseau visant à soutenir les énergies renouvelables, à remplacer les anciens SVC et à stabiliser les réseaux à haute tension. Les appels d'offres de transport ont des valeurs contractuelles élevées et des exigences techniques qui influencent les revenus des fournisseurs sur plusieurs années. L'installation de Rheinau illustre comment les gestionnaires de réseau utilisent les systèmes STATCOM pour fournir un soutien en tension dans des réseaux de transport fortement interconnectés. Les raccordements éoliens en mer ajoutent de la demande car les longs systèmes de câbles nécessitent une gestion active de la puissance réactive à leurs points de raccordement au réseau.
Les centres de données et l'infrastructure commerciale devraient enregistrer le CAGR d'application le plus rapide, à 9,63 %, jusqu'en 2032. Les charges de calcul basées sur des GPU peuvent varier brusquement en quelques millisecondes, créant des exigences de gestion de la tension que les équipements conventionnels peuvent ne pas gérer efficacement. GE Vernova identifie les systèmes STATCOM comme faisant partie d'une solution de poste pour centres de données et propose une technologie de formation de réseau combinant contrôle d'onduleur et stockage par supercondensateurs. L'ENTSO-E a également identifié les centres de données comme nécessitant des règles nationales de raccordement technique incluant le contrôle de la puissance réactive et de la tension. Les installations industrielles et l'électrification ferroviaire continuent de créer de la demande là où des charges variables ou des charges de traction monophasées affectent la qualité de la tension. La norme EN 50388-2:2025 du CEN-CENELEC traite de la coordination des systèmes d'alimentation en traction électrique et du matériel roulant.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par composant :
les valves de convertisseur dominent la valeur tandis que les systèmes de contrôle connaissent la croissance la plus rapideLes valves de convertisseur électronique de puissance détenaient 38,42 % du marché européen des STATCOM par valeur de composant en 2026. Ces valves contiennent les éléments de commutation qui produisent la puissance réactive contrôlable dans les systèmes basés sur des convertisseurs de source de tension. Les configurations multiniveaux nécessitent plusieurs sous-modules à transistors bipolaires à grille isolée ou à thyristors à commutation par gâchette intégrée, ainsi que des empilements redondants. Le contenu technique et les exigences de validation de ces assemblages expliquent leur valeur élevée au sein d'un système complet. Ils sont particulièrement importants dans les installations à haute puissance nominale où un fonctionnement fiable est au cœur des spécifications du gestionnaire de réseau de transport.
Les systèmes de contrôle, de protection et de surveillance devraient progresser à un CAGR de 9,56 % jusqu'en 2032. Les fonctions de formation de réseau nécessitent des contrôleurs capables de réguler le comportement en tension lors de conditions de réseau faible et de perturbations. La surveillance à distance, l'intégration de jumeaux numériques et les exigences de cybersécurité sont également intégrées dans les spécifications d'achat. La position de l'ENTSO-E sur les exigences nationales de raccordement appelle à des règles harmonisées soutenant l'intégration et l'interopérabilité des convertisseurs à formation de réseau et du stockage. Cela soutient une opportunité de service à long terme pour les fournisseurs proposant des mises à niveau de contrôle et des outils de performance des actifs. Le secteur européen des STATCOM peut utiliser les contrôles numériques pour approfondir les relations avec les clients après la mise en service des équipements.
Analyse géographique
Allemagne
L'Allemagne représentait 25,78 % de la part du marché européen des STATCOM en 2026. Les sorties du charbon et du nucléaire ont réduit la disponibilité des équipements rotatifs qui contribuaient traditionnellement au contrôle de tension et à l'inertie. Le pays achemine également une production éolienne substantielle des régions du nord vers les centres de consommation du sud. Siemens Energy a mis en service un STATCOM à formation de réseau de ±600 Mvar pour Amprion à Rheinau en janvier 2026. La Bundesnetzagentur a déclaré en juillet 2025 que des mesures de stabilité supplémentaires seraient évaluées dans le cadre de la planification du développement du réseau allemand. L'Allemagne teste également une technologie soutenue par des supercondensateurs capable d'injecter rapidement de la puissance active. Siemens Energy décrit son projet E-STATCOM à l'ancienne centrale à charbon de Mehrum comme le premier système de ce type.
Royaume-Uni
Le Royaume-Uni devrait progresser à un CAGR de 9,59 % jusqu'en 2032. Son pipeline éolien en mer accroît le besoin de soutien réactif aux points où les longs tracés de câbles se raccordent au réseau terrestre. Le cadre RIIO-T2 d'Ofgem fournit un cadre réglementaire défini pour les investissements de transport et les dépenses de stabilité du réseau. Le Royaume-Uni a également été identifié comme un environnement européen actif pour le déploiement sur le terrain d'onduleurs à formation de réseau. Les flux d'énergie via câbles continueront de rendre la compensation contrôlable pertinente aux terminaux de convertisseurs et aux postes à haute tension. Les conditions de conformité évoluent également à mesure que les règles techniques nationales traitent du comportement en tension et en puissance réactive pour les nouvelles charges raccordées.
Europe continentale
La France ajoute des raccordements éoliens en mer, qui nécessiteront un soutien réactif à l'extrémité terrestre de l'infrastructure de transport sous-marine. La modernisation du réseau italien soutient la demande future à mesure que la recharge et le solaire distribué créent des conditions plus variables dans les réseaux de distribution. L'Espagne a renouvelé son attention sur les obligations de tension des installations renouvelables après la panne ibérique.[3] La Belgique a testé une approche basée sur le marché pour la puissance réactive en utilisant ORES et Luminus dans un poste moyenne tension. La Roumanie a mis en service des installations STATCOM au niveau du transport à Sibiu Sud et Bradu, étendant le contrôle dynamique de la tension dans son réseau 400 kV. Ces développements élargissent le marché européen des STATCOM au-delà des plus grands systèmes de transport d'Europe occidentale. Les codes de réseau de l'UE et les règles nationales de raccordement resteront une influence réglementaire importante dans ces géographies mixtes.
Paysage concurrentiel
Concentration du Marché
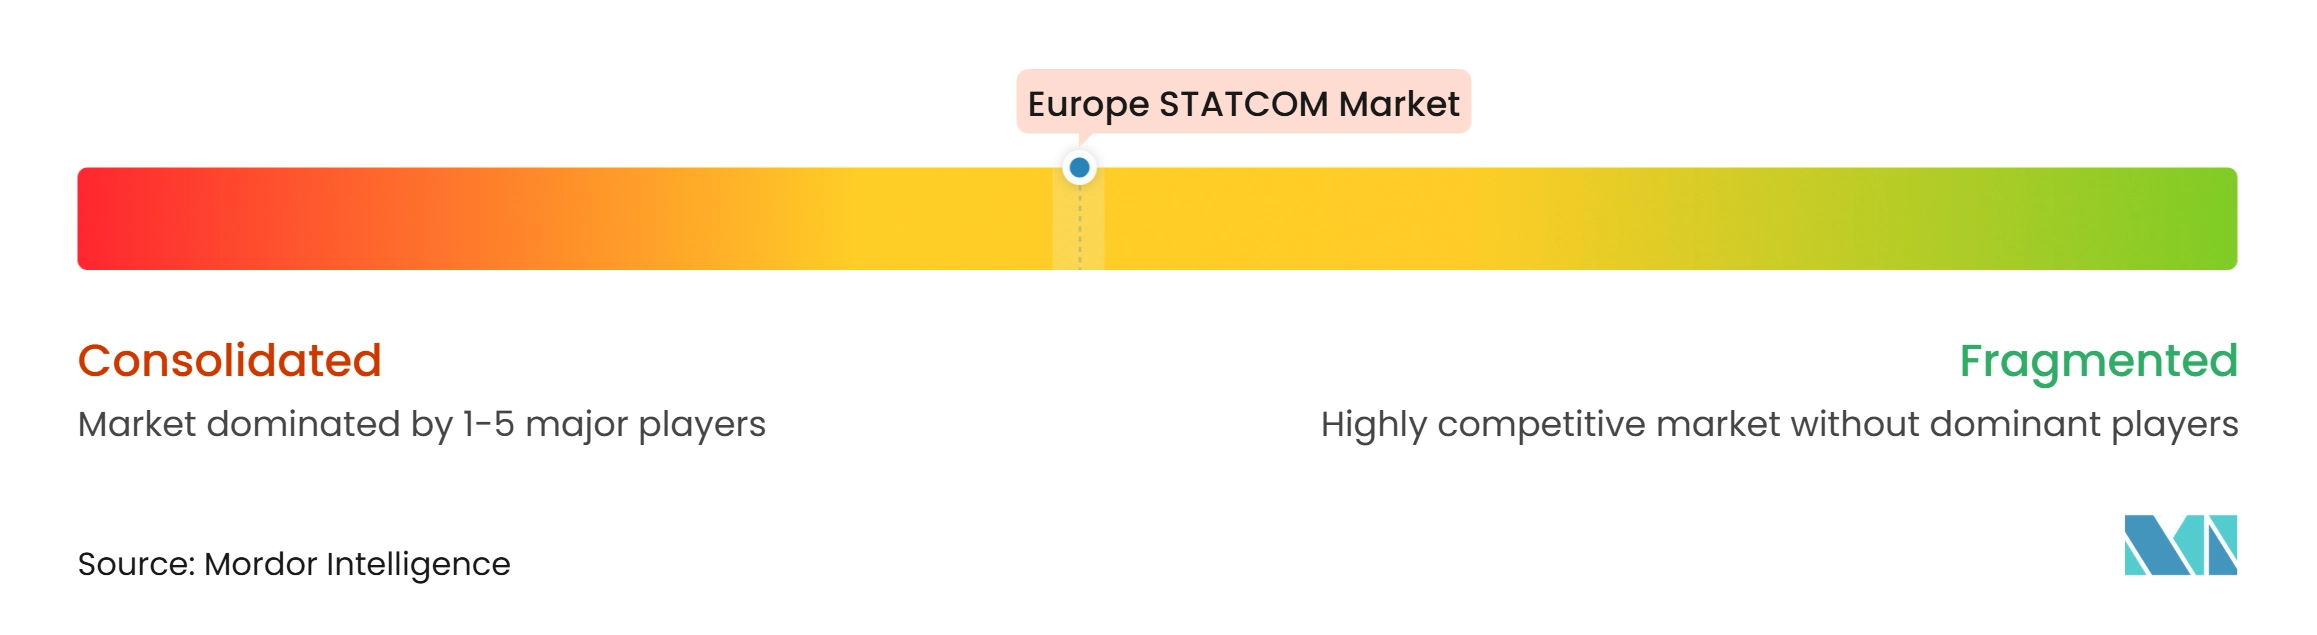
Le marché européen des STATCOM est modérément consolidé parmi les principaux fournisseurs. Siemens Energy, Hitachi Energy, GE Vernova et ABB se disputent les projets de transport à haute puissance nominale qui nécessitent une intégration système étendue. Leurs positions sont soutenues par leurs capacités en électronique de puissance, leur expérience en ingénierie de réseau et leurs relations établies avec les gestionnaires de réseau. La mise en service de Rheinau par Siemens Energy constitue un exemple récent d'une installation STATCOM à formation de réseau dans un grand poste européen. L'accord de Hitachi Energy avec E.ON illustre comment l'accès à la capacité de production de transformateurs devient une partie de l'offre concurrentielle.
Des fournisseurs européens spécialisés se disputent les applications de distribution et industrielles, où la capacité de service locale et l'ingénierie spécifique au projet peuvent être déterminantes. Merus Power a fourni un STATCOM pour une station de recharge de trains à batterie de Siemens Mobility au Danemark.[4] Amprion a également décrit des travaux sur des concepts d'E-STATCOM mobiles pouvant être déplacés entre des postes pour gérer l'évolution des besoins du réseau. Ces approches répondent à des exigences plus petites ou spécialisées qui ne nécessitent pas toujours un grand projet de classe transport. La concurrence dans ces applications reste ouverte aux fournisseurs disposant d'offres techniques ciblées.
Le logiciel de contrôle devient un domaine concurrentiel distinct à mesure que les gestionnaires de réseau recherchent un comportement de formation de réseau et une surveillance numérique sécurisée. Le CIGRE a identifié la commande synchrone de formation de réseau avec et sans stockage d'énergie comme une direction pertinente pour le développement moderne des STATCOM. GE Vernova a positionné son système FACTSFLEX GFMe autour de la capacité d'onduleur à formation de réseau et de l'intégration de supercondensateurs. Le projet E-STATCOM de Siemens Energy combine de même un convertisseur modulaire multiniveau avec des supercondensateurs. Le marché européen des STATCOM récompense donc les fournisseurs capables d'associer le matériel à des performances de contrôle validées et à un soutien après-vente.
Leaders du secteur européen des STATCOM
-
Siemens Energy AG
-
Hitachi Energy Ltd
-
GE Vernova Inc.
-
ABB Ltd
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des STATCOM Entreprises couvertes dans ce rapport
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- ABB Ltd
- Mitsubishi Electric Corporation
- Ingeteam S.A.
- American Superconductor Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Conversion S.r.l.
- JEMA Energy S.A.
- Merus Power Plc
- Comsys AB
- Rongxin Power Electronic Co., Ltd.
- Sieyuan Electric Co., Ltd.
- NR Electric Co., Ltd.
- S&C Electric Company
- VEO Oy
Développements industriels récents dans Marché européen des STATCOM
- Octobre 2026 : TenneT et Siemens Energy ont dévoilé les résultats de performance sur le terrain de l'installation SVC PLUS FS (E-STATCOM) de 300 MVA au poste de Mehrum-Nord en Basse-Saxe, en Allemagne. Intégrant un stockage d'énergie par supercondensateurs capable de délivrer ±200 MW de puissance active en quelques millisecondes, l'installation fournit une inertie synthétique 24h/24 et 7j/7 et constitue le modèle technique pour environ 30 installations similaires prévues sur les corridors de transport nord-sud de l'Allemagne.
- Mai 2026 : Electromontaj et Siemens Energy ont achevé la deuxième installation STATCOM au niveau du transport de la Roumanie au poste 400/220/110/20 kV de Bradu de Transelectrica, en mettant sous tension l'unité de ±150 MVAr avant son délai contractuel dans le cadre d'un projet du Fonds de modernisation de l'UE d'une valeur de 260 millions RON (environ 55 millions USD).
- Mai 2026 : GE Vernova a mis en avant le déploiement commercial de sa technologie STATCOM à formation de réseau FACTSFLEX de 300 Mvar, en avançant les déploiements clés en main sur le réseau de transport 50Hertz de l'Allemagne aux postes de Siedenbrünzow et Röhrsdorf. Conçues avec une architecture de convertisseur modulaire multiniveau (MMC) et un logiciel de contrôle à formation de réseau intégré, les unités contrecarrent de manière autonome les fluctuations rapides de tension et d'angle de phase causées par la forte pénétration de l'éolien et du solaire dans l'est de l'Allemagne.
- Janvier 2026 : Siemens Energy a mis en service un STATCOM à formation de réseau SVC PLUS de ±600 Mvar pour le gestionnaire de réseau de transport Amprion au poste 380/400 kV de Rheinau en Bade-Wurtemberg, en Allemagne. L'installation intérieure basée sur MMC fournit une réponse de formation de tension en sous-cycle et un filtrage harmonique avancé dans des conditions de faible court-circuit, tandis que la construction se poursuit sur une deuxième unité identique de ±600 Mvar au poste de Polsum d'Amprion en Rhénanie-du-Nord-Westphalie.
Périmètre du rapport sur le marché européen des STATCOM
Le marché européen des STATCOM couvre le déploiement et la vente de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs électroniques de puissance régulant la tension et améliorant la qualité de l'énergie dans les réseaux de transport et de distribution d'électricité. Ces systèmes fournissent une compensation dynamique de la puissance réactive, soutiennent la stabilité du réseau et facilitent l'intégration des sources d'énergie renouvelables.
Le rapport sur le marché européen des STATCOM est segmenté par type de technologie (convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel basé sur un convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM moyenne tension et distribution), par puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution à petite échelle et industriel), par application (transport et infrastructure de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructure commerciale, et électrification ferroviaire et autres applications), par composant (valves de convertisseur électronique de puissance, transformateurs et réactances de convertisseur, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires), et par géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Benelux, et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel basé sur un convertisseur de source de tension (VSC) |
| STATCOM à formation de réseau / E-STATCOM |
| STATCOM moyenne tension et distribution |
| STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle |
| STATCOM de distribution à petite échelle et industriel |
| Transport et infrastructure de réseau |
| Intégration des énergies renouvelables |
| Industrie et fabrication |
| Centres de données et infrastructure commerciale |
| Électrification ferroviaire et autres applications |
| Valves de convertisseur électronique de puissance |
| Transformateurs et réactances de convertisseur |
| Condensateurs et filtres harmoniques |
| Systèmes de contrôle, de protection et de surveillance |
| Systèmes de refroidissement et composants auxiliaires |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Benelux |
| Reste de l'Europe |
| Par type de technologie | Convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel basé sur un convertisseur de source de tension (VSC) | |
| STATCOM à formation de réseau / E-STATCOM | |
| STATCOM moyenne tension et distribution | |
| Par puissance réactive nominale | STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle | |
| STATCOM de distribution à petite échelle et industriel | |
| Par application | Transport et infrastructure de réseau |
| Intégration des énergies renouvelables | |
| Industrie et fabrication | |
| Centres de données et infrastructure commerciale | |
| Électrification ferroviaire et autres applications | |
| Par composant | Valves de convertisseur électronique de puissance |
| Transformateurs et réactances de convertisseur | |
| Condensateurs et filtres harmoniques | |
| Systèmes de contrôle, de protection et de surveillance | |
| Systèmes de refroidissement et composants auxiliaires | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Benelux | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des STATCOM ?
La taille du marché européen des STATCOM était de 543,12 millions USD en 2026 et devrait atteindre 904,68 millions USD d'ici 2032 avec un CAGR de 8,73 %.
Quels sont les facteurs qui stimulent la demande de STATCOM en Europe ?
Les raccordements au réseau des énergies renouvelables, le remplacement des anciens SVC et bancs de condensateurs, des exigences plus strictes en matière de contrôle de tension et les flux d'énergie sur longue distance sont des facteurs clés.
Quelle technologie détient la plus grande part en Europe ?
Le convertisseur modulaire multiniveau et autres topologies VSC multiniveaux détenaient une part de 36,72 % en 2026.
Quelle application devrait connaître la croissance la plus rapide ?
Les centres de données et l'infrastructure commerciale devraient progresser à un CAGR de 9,63 % jusqu'en 2032.
Quel pays détient la plus grande part en Europe ?
L'Allemagne détenait une part de 25,78 % en 2026, soutenue par les investissements de transport et la nécessité de gérer l'évolution des schémas de production.
Pourquoi les systèmes STATCOM à formation de réseau sont-ils importants ?
Ils peuvent fonctionner comme des sources de tension dans des réseaux faibles et, lorsqu'ils sont associés à un stockage d'énergie, peuvent fournir un soutien rapide en puissance active lors de perturbations.