
ヨーロッパスマートバスルーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
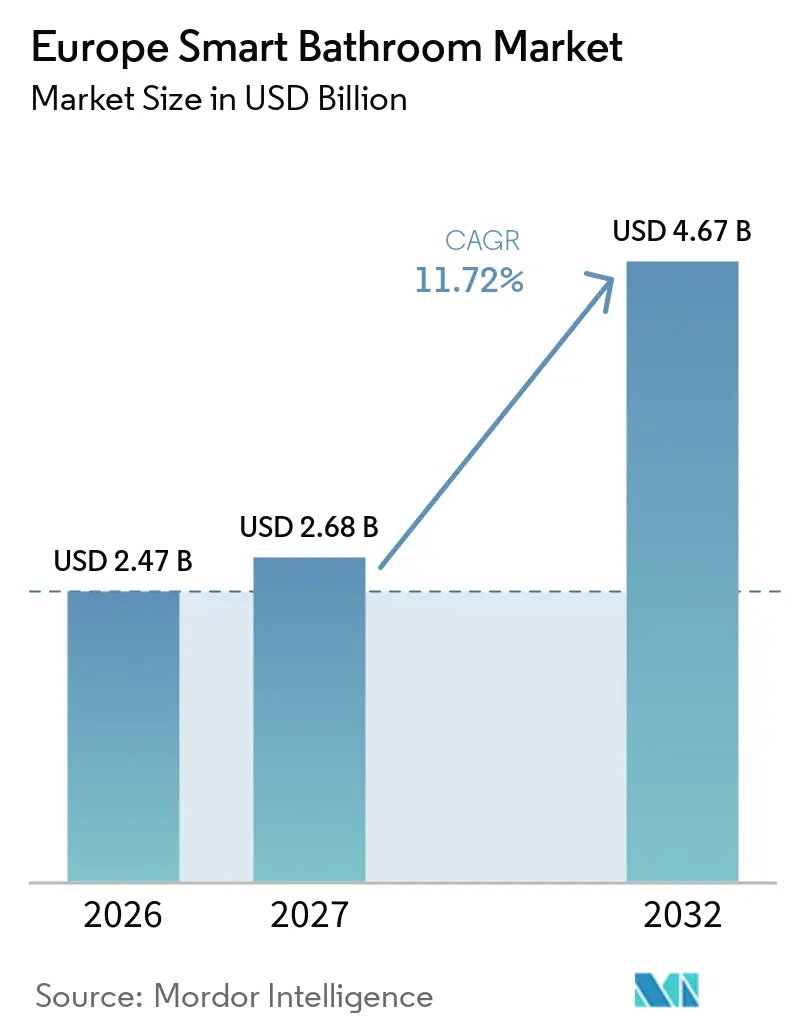
| 基準年の市場規模 (2026) | 2.47 十億米ドル |
| 市場規模 (2027) | 2.68 十億米ドル |
| 市場規模 (2032) | 4.67 十億米ドル |
| 成長率 (2027 - 2032) | 11.72 % |
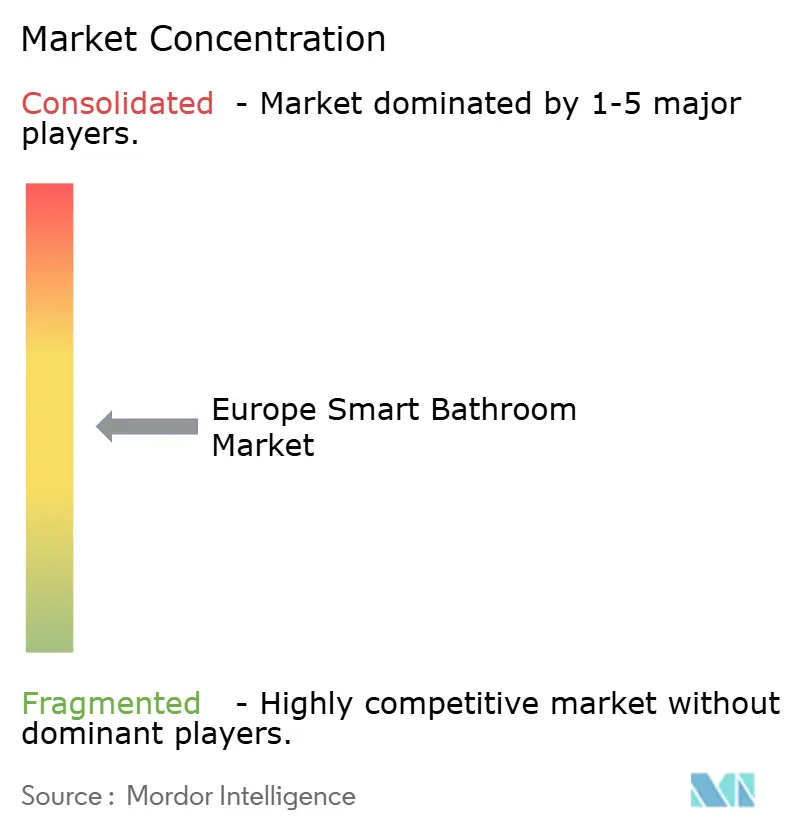
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパスマートバスルーム市場分析
ヨーロッパスマートバスルーム市場規模は、2026年の2.47 ビリオン 米ドルから2027年には2.68 ビリオン 米ドルへ、さらに2032年には4.67 ビリオン 米ドへと拡大する見込みであり、2027年から2032年の間にCAGR 11.72%を記録すると予測されています。ヨーロッパスマートバスルーム市場は、単独の設備機器からコネクテッドホームシステム内で機能する製品へと移行しています。水効率規制、高齢化人口、および改修活動が住宅用・商業用物件全体の需要を支えています。欧州委員会は2030年までに水効率を10%改善することを目指しており、建物エネルギー性能指令は最も非効率な非住宅建物に対して最低性能基準を設定しています[1]。これらの要件により、水管理とアクセシビリティがバスルーム仕様の中心に近づいています。設置能力、プライバシー保護、および製品互換性が購買決定を左右する場面では、確立されたメーカーが優位性を持ちます。
主要レポートのポイント
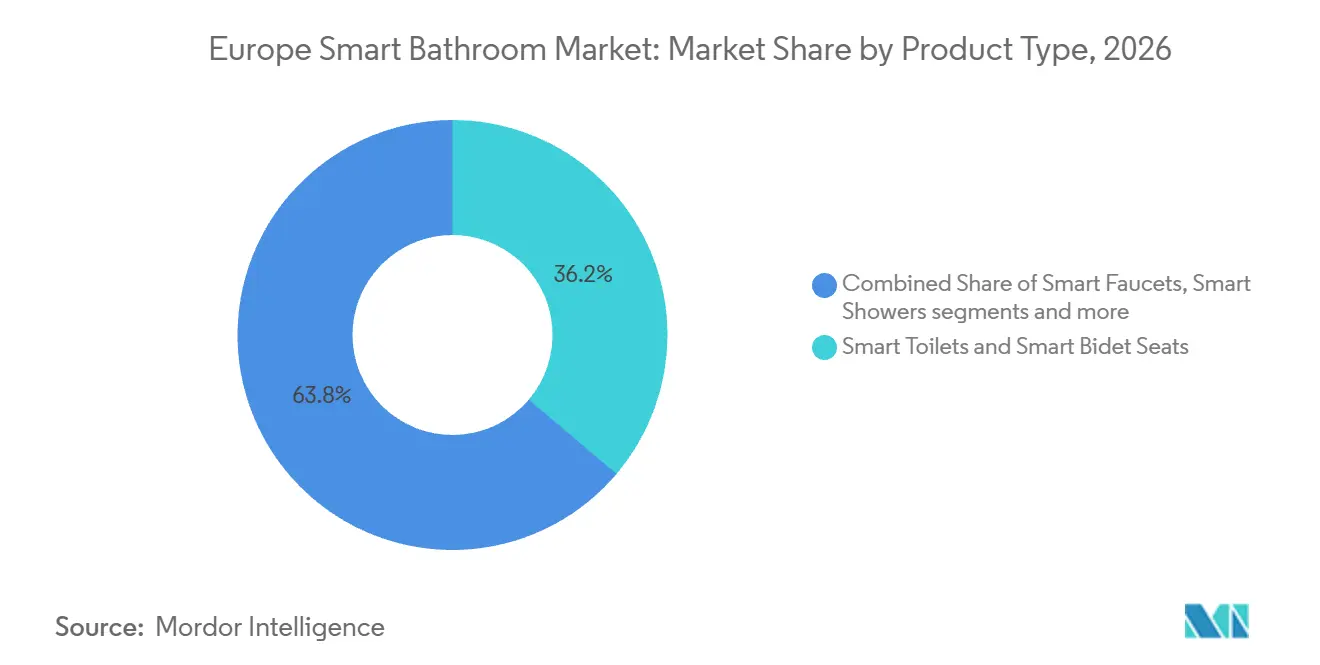
- 製品タイプ別では、スマートトイおよびスマートビデシートが2026年に36.2%のシェアを占め、スマート蛇口は2032年にかけて最も速いCAGR 12.9%で成長する見込みです。
- 建設タイプ別では、交換・改修が2026年に64.0%のシェアを占め、2032年にかけて最も速いCAGR 12.3%で成長する見込みです。
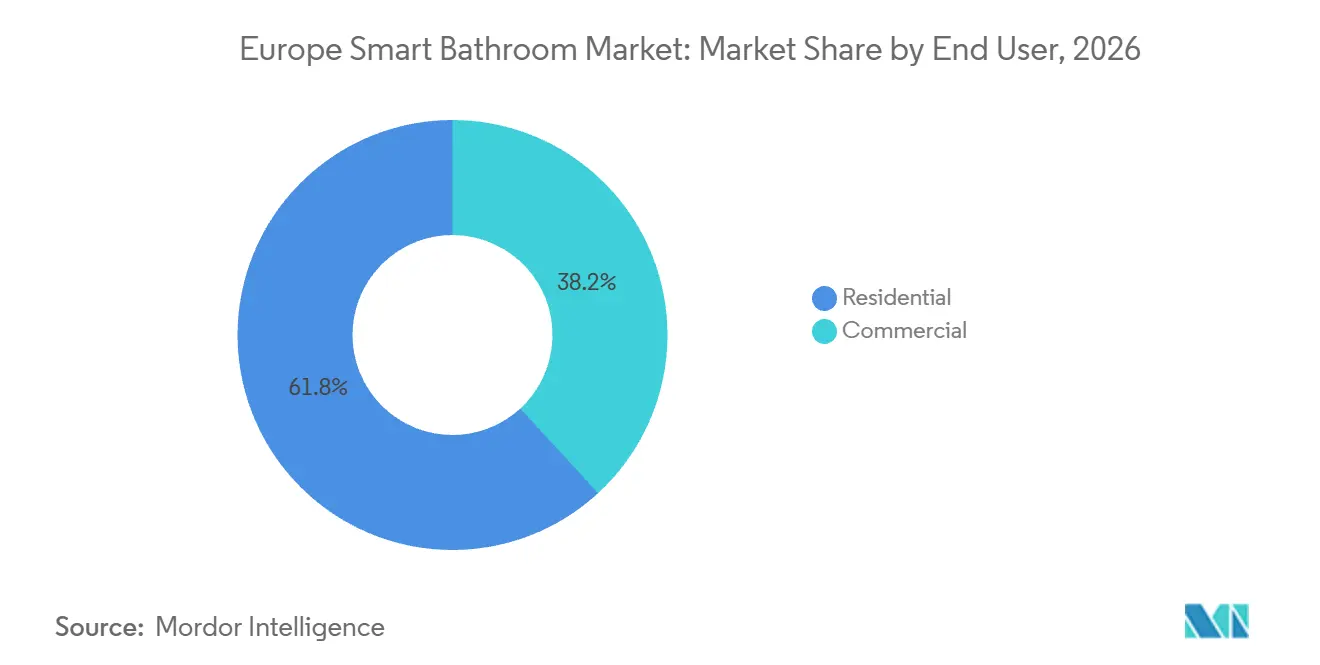
- エンドユーザー別では、住宅用が2026年に61.8%のシェアを占め、商業用は2032年にかけて最も速いCAGR 12.2%で成長する見込みです。
- 流通チャネル別では、B2Cおよび小売が2026年に78.0%のシェアを占め、B2Bおよび直販は2032年にかけて最も速いCAGR 12.5%で成長する見込みです。
- 地域別では、ドイツが2026年に23.2%のシェアを占め、イギリスは2032年にかけて最も速いCAGR 12.6%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水ストレスの緩和と 水効率規制 | +2.7% | EU全域、特に南欧でのコンプライアンス圧力が強く、西欧への波及も見られる | 短期(2年以内) |
| 成熟したスマートホーム普及と コネクテッドリビングエコシステム | +2.5% | オランダ、北欧諸国、および イギリス | 中期(2〜4年) |
| 長周期バスルーム改修と プレミアム設備仕様 | +2.0% | ドイツ、イギリス、 ベネルクス、フランス | 中期(2〜4年) |
| 商業施設の衛生管理と ホスピタリティの近代化 | +1.5% | フランス、スペイン、イタリア、および イギリス | 短期(2年以内) |
| 高齢化人口と アクセシブルバスルームの需要 | +1.2% | イタリア、ドイツ、ギリシャ、および EU全域 | 長期(4年以上) |
| 改修用シャワートイレと シートベースのアップグレード | +0.9% | イギリス、DACH、 オランダ、ベルギー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水ストレスの緩和と水効率規制
水効率要件は、ヨーロッパスマートバスルーム市場全体において、公共政策を製品レベルの購買要件へと転換しています。統一水ラベル協会は2万件以上の登録製品と160社以上の業界パートナーを有しており、メーカーが設備効率を広く認知された方法で実証できるルートを提供しています[2]。欧州環境機関は、節水をより水資源に強靭なヨーロッパの実現に向けた中心的課題として位置づけています[3]。GROHEの調査では、2万人以上のヨーロッパの回答者のうち87%が家庭の水効率を重視している一方、79%が自身の日常消費量を過小評価していることが明らかになりました。コネクテッド蛇口、シャワー、トイレは家庭の消費量をより可視化し、ユーザーが設定を変更する助けとなります。これにより、認証済みおよび低流量製品は、公共調達と民間改修の両方の仕様においてより重要性を増しています。
成熟したスマートホーム普及とコネクテッドリビングエコシステム
ヨーロッパスマートバスルーム市場は、すにコネクテッドデバイスを使用し、その日常的な価値を理解している家庭から恩恵を受けています。2024年には、EU居住者の70.9%がインターネット接続デバイスを使用しており、オランダでは94.8%、アイルランドでは90.6%、デンマークでは87%に達しています[4]。スマートホーム家電の普及率はEU全体で12.8%に達しており、コネクテッド設備カテゴリーが既存のホームシステム内で成長する余地が残されています。確立されたコネクティビティを持つ家庭は、コネクテッドバスルームデバイスを追加する際の実際的な障壁を低減できます。また、ユーザーがコントロール、アラート、リモート管理に慣れ親しむことにもつながります。製品を容易に統合できるメーカーは、コネクテッドリビングが普及するにつれてより有利なポジションを確立できる可能性があります。
長周期バスルーム改修とプレミアム設備仕様
ヨーロッパスマートバスルーム市場は、数年にわたって延長されることが多いバスルームの交換サイクルに支えられています。欧州委員会のリノベーションウェーブは、2030年までに3,500万棟の建物を改修することを目指しています。改訂された建物フレームワークは、加盟国に対して国家建物改修計画の策定も求めています。改修パスポートは、より長期的な建物計画の一環として、所有者が改善を段階的に進める助けとなります。バスルームの全面改修プロジェクトは、従来の設備をより効率的でアクセシブルな機器に交換する機会を生み出します。これにより、水、エネルギー、設置の明確なメリットを示せる製品への需要がシフトします。
商業施設の衛生管理とホスピタリティの近代化
ホテル、医療施設、オフィスは、ヨーロッパスマートバスルーム市場における需要への追加的なルートを提供しています。Cistermiserは、ロンドン・ヒースローのRadisson REDへのタッチレス設置により、毎分1.89リットルという低流量を達成したと報告しており、これは通常の手動蛇口使用時の毎分6〜8リットルと比較されます。ルツェルンのホテル・シュバイツァーホフは2025年に101室を対象とした1,200万スイスフランの改修を完了し、水加熱エネルギーを最大60%削減するよう設計されたシャワー排水設備を導入しました。ドイツの衛生設備セクターもアクセシビリティのニーズを強調しており、ドイツでは500万人以上が介護を必要としており、4室に1室のバスルームがアクセシビリティ要件を満たしていないと指摘しています。施設運営者は、改修計画を立てる際に水コスト、衛生管理、アクセシビリティ、客室品質を総合的に評価できます。これにより、専用の商業用製品ラインとインストーラーとのより緊密な関係が支えられます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品および設置の 高コスト | -1.5% | EU全域、特に東欧での圧力が高い | 短期(2年以内) |
| 旧建物の配管および 電気設備の互換性 | -0.8% | 南欧および東欧 | 中期(2〜4年) |
| GDPRの健康データプライバシーと サイバーセキュリティ要件 | -0.5% | EU全域 | 短期(2年以内) |
| 断片化した家規格と 相互運用性の障壁 | -0.4% | 国境を越えたヨーロッパでの ローンチおよび複数国プログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
製品および設置の高コスト
製品および設置コストは、特に改修予算が限られている場合、ヨーロッパスマートバスルーム市場での普及を制限する可能性があります。スマート設備は従来品に比べてプレミアム価格が設定されることがあり、より複雑なプロジェクトでは配管工と電気工の両方が必要となります。この組み合わせにより、中間市場の購買者にとってはスケジュール調整の問題と個別の出張費用が発生する可能性があります。GROHEの調査では、節水ソリューションの導入を計画していないヨーロッパ人の28%が、主な障壁として高コストの認識を挙げており、情報不足の25%を上回っています。配管や電気工事を先に対処しなければならない場合、価格の障壁はさらに高くなります。シンプルな改修オプションと明確な運用コストメリットを提供するサプライヤーは、この障壁を低減できます。
旧建物の配管および電気設備の互換性
旧建物のインフラは、物件所有者がより効率的な設備を望んでいる場合でも、コネクテッドバスルームのアップグレードを遅らせる可能性があります。南欧および東欧の多くの建物では、古い配管、低水圧、または電動機器に適さない配線が存在します。ISH 2025の業界参加者は、スマートバスルームには衛設備と電気設備の専門知識が必要であり、古い住宅ではコネクテッド設備が前提とするネットワーク環境やケーブルルートが不足している場合があると指摘しました。補修工事により総コストが増加し、プロジェクトのタイムラインが延長される可能性があります。物件の取引や広範な改修計画により、設備選定が始まる前にこれらの制約が明らかになることがあります。既存の接続で機能し、壁面への影響を最小限に抑える製品は、この既存の建物ストックにより適しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トイレがカテゴリーをリードし、蛇口が成長ペースを設定スマートトイレおよびスマートビデシートは、2026年のヨーロッパスマートバスルーム市場シェアの36.2%を占めました。その地位は、南欧における確立されたビデ使用と、シャワートイレ衛生機能のより広範な普及を反映しています。Hansgroheは2025年3月にLavaPura Elementをヨーロッパ向けに発売し、シャワーバーのUV消毒、モーションセンサー式蓋、抗菌セラミックグレーズを搭載しました。これらの機能は、衛生管理、使いやすさ、レミアムバスルーム改修のニーズに対応しています。このカテゴリーは、ユーザーが快適さとアクセシブルなコントロールの両方を求めるプロジェクトにおいて明確な役割を担っています。
スマート蛇口は2032年にかけてCAGR 12.9%で成長する見込みであり、ヨーロッパスマートバスルーム市場の製品タイプの中で最も速い成長率となっています。タッチレスおよびセンサー制御モデルは、衛生管理が重視される商業施設や水管理要件に適しています。スマートシャワーは、デジタルコントロールが温度の一貫性と水使用管理をサポートできるため、プレミアム設置に適しています。スマートミラー、ソープディスペンサー、ハンドドライヤーは、より限定的な商業用およびプレミアム住宅用途に対応しています。これらの普及は、顧客がコネクテッドコントロールから日常的な価値ではなく限定的な機能しか得られないと判断するかどうかにかかっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
建設タイプ別:
改修が現在の需要と予測成長を定義交換・改修は2026年のヨーロッパスマートバスルーム市場規模の64%を占め、2032年にかけてCAGR 12.3%で拡大する見込みです。この複合的なリーダーシップは、需要が新築よりも既存の建物ストックとより密接に結びついていることを示しています。リノベーションウェーブは、既存建物のアップグレードに対してより大きな政策的注目を集めています。バスルームプロジェクトは、所有者が水消費の多い設備を交換する際に、これらのより広範な改善の一部となることができます。改修需要は、既存のレイアウトに収まり、最小限の工事で設置できる製品を優先します。
新築は2026年のヨーロッパスマートバスルーム市場の36%を占めました。新築は、設計段階で電気、ネットワーク、水管理の要件を組み込む機会をデベロッパーに提供します。それでも、既存建物には地域のバスルームストックの大部分が含まれているため、改修の機会はより広範です。Hansgroheは、既存のドリル穴を再利用するVarioFixブラケットを備えたActivera QおよびS Selectシャワーレンジを発売しました。これは改修設置を簡素化することを目的とした機能です。このような製品エンジニアリングは、インストーラーが追加のタイルや壁面工事を避ける必要がある場合に重要です。したがって、ヨーロッパスマートバスルーム産業は、高度な製品を通常の交換プロジェクトに適したものにすることに依存しています。
エンドユーザー別:
住宅用が価値を提供し、商業用がより速い成長を支える住宅用ユーザーは2026年のヨーロッパスマートバスルーム市場シェアの61.8%を占めました。住宅所有者の改修は、高齢化人口とホテルやその他の公共スペースで接した製品への認知度の高まりに支えられています。2025年1月1日時点で、EUには6,500万歳以上の居住者が9,900万人おり、人口の22%に相当します。センサーベースの機能、より簡単なコントロール、アクセシブルなレイアウトは、この人口層に関連性があります。住宅用セグメントは、幅広い家庭プロジェクトが安定した設備交換を支えることができるため、引き続き重要です。
商業用エンドユーザーは2032年にかけてCAGR 12.2%で成長する見込みです。ホテル、レストラン、医療施設、オフィスはそれぞれ異なる調達ニーズに従いますが、いずれも耐久性、衛生管理、運用コストを評価できます。ドイツのアクセシビリティニーズは、介護施設やサービス付き高齢者住宅における改修機会を示しています。商業用購買者は、設備と設置を調整されたプロジェクトとして調達することもできます。これにより、サプライヤーは設置サポート、保証、高使用環境向けに設計された製品を提供するインセンティブを得ます。
流通チャネル別:
小売が最大ポジションを維持し、直販が勢いを増すB2Cおよび小売チャネルは2026年のヨーロッパスマートバスルーム市場で78%のシェアを占めました。ホームセンター、専門ショールーム、卸売業者、オンラインストアがすべて消費者アクセスに貢献しています。ショールームは、ユーザーが購入前にビデ機能やデジタルシャワーコントロールを試せるため、引き続き有用です。小売はまた、購買者が直接選択を行う小規模な家庭用アップグレードも支援します。住宅用改修が最大のエンドユーザーベースを提供する間、このチャネルは重要であり続けるでしょう。
B2Bおよび直販は2032年にかけてCAGR 12.5%で成長する見込みです。ホテルチェーンや医療ネットワークは、直接契約を利用して数量、設置、保証カバレッジを調整できます。Hansgroheは、Van der Valk Hotel WaterlooでAXORおよびEcoSmartシステムを使用して79室を改修し、水使用量を40%削減するよう設計しました。このような事例は、なぜ施設運営者が大規模プロジェクトで直接関係を好む場合があるかを示しています。直販はまた、設置後のサービス関係を強化することもできます。このチャネルは、技術サポートが設備自体と同様に重要なプロジェクトを獲得するポジションにあります。
地域分析
ドイツは2026年のヨーロッパスマートバスルーム市場規模の23.2%を占めました。主要な衛生陶器製造拠点としての役割が、効率的で高品質な製品への需要を強化しています。Geberitは2025年に研究開発に8,600万スイスフランを投資し、18件の特許申請とバスルームポートフォリオにおける継続的な製品開発につながりました。Villeroy & Bochは、困難な建設環境にもかかわらず、2025年のバスルームおよびウェルネス収益を2.3%増加させ、11億2,450万ユーロに達しました。
イギリスは2032年にかけてCAGR 12.6%で成長する見込みであり、ヨーロッパスマートバスルーム市場における国別最高成長率となっています。この見通しは、改修需要、ホテルの改装、アクセシブルなバスルーム構成への関心の高まりを反映しています。フランスのバスルームセクターは2025年に3.3%減少して20億9,800万ユーロとなりましたが、高価値のウォシュレットトイレや埋め込み型蛇口は成長カテゴリーの中に留まりました。これは、より広範なカテゴリーが圧力を受けている場合でも、プレミアム製品の需要が回復力を維持できることを示しています。Roca Groupは2025年に製品コネクティビティ、デジタル化、ロボット生産に1億2,600万ユーロを投資しました。
ベネルクスは、オランダの94.8%という高いコネクテッドデバイス使用率を含む、高水準のコネクテッドデバイス利用から恩恵を受けています。北欧諸国はタッチレス技術と節水ソリューションへの強い関心を持っています。Orasはタッチレス蛇口を北欧諸国で確立された技術として説明しています。Vitas Groupは2025年にFlow Loopを買収し、最大80%の節水と70%のエネルギー削減を報告するシャワー技術を追加しました。ポーランド、チェコ、ハンガリー、バルト諸国は普及のタイムラインが長いですが、より広範な建物改修政策が将来の需要を支える可能性があります。
競合環境
ヨーロッパスマートバスルーム市場は中程度に集中していますが、いくつかの企業が個別の製品分野で強固なポジション持っています。Geberit、LIXILのGROHE、Hansgrohe、Villeroy & Boch、TOTOは確立されたブランド、製造能力、確立された流通関係を持っています。これらの強みは、建築家、インストーラー、購買者が水、電気、衛生管理に敏感な設置において実績のあるシステムを好む場合に重要です。また、製品がインストーラーに馴染みがあり、確立された仕様慣行に適合する場合にも企業は恩恵を受けます。競合環境は、効率的な設備、信頼性の高い設置サポート、明確な製品ドキュメントを組み合わせた企業に有利です。
確立された企業は、ヨーロッパスマートバスルーム市場でのポジションを強化するために製品開発を継続しています。Hansgroheは2025年にLavaPura Elementを発売し、UV消毒やセンサー操作式蓋などのシャワートイレ機能をヨーロッパのラインナップに追加しました。2026年には、CoolStartおよびEcoSmart機能を備えたNeovis蛇口と、改修に特化したVarioFixブラケットを備えたActiveraシャワーを発売しました。Roca GroupはAntonio Lupi DesignおよびPhoenix Industriesの買収を通じて拡大し、コネクティビティと生産能力に投資しました。これらの行動は、プレミアム製品、効率的な設備、より広範なポートフォリオカバレッジへの注力を示しています。
コネクテッド機能がより一般的になるにつれて、データプライバシー、サイバーセキュリティ、相互運用性が競合ポジショニングに影響を与える可能性があります。小規模なサプライヤーは、複数の国にわたって製品セキュリティ、ソフトウェアアップデート、技術的コンプライアンスをサポートすることが難しい場合があります。大規模なメーカーは、これらの責任をインストーラートレーニングおよびサービスカバレッジと組み合わせるのに有利な立場にあります。ヨーロッパスマートバスルーム市場は、アクセシビリティ、水循環、改修対応製品の専門業者に余地を残していますが、大規模な購買者の技術的・サービス要件を満たすことが条件となります。
ヨーロッパスマートバスルーム産業リーダー
-
Geberit AG
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパスマートバスルーム市場 このレポートでカバーされる企業
- Geberit AG
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Villeroy & Boch AG
- Hansgrohe SE
- Kohler Co.
- Dornbracht AG & Co. KG
- Aqualisa Products Limited
- TECE GmbH
- VitrA (Eczacıbaşı Building Products)
- Ideal Standard International S.A.
- LAUFEN
- Noken (PORCELANOSA Group)
- Oras Group
- HEWI GmbH
- Gessi S.p.A.
- Jacuzzi Brands LLC
- Uspa Europe S.r.l.
最近の産業開発事情 ヨーロッパスマートバスルーム市場
- 2026年4月:Hansgrohe SEは、中央位置でデフォルトが冷水となるCoolStartエネルギー節約技術と、従来の設備より60%低い毎分5リットルへのEcoSmart流量制限を備えたNeovis蛇口ラインを発売しました。同時に発売されたActivera QおよびS Selectシャワーは、改修設置のために既存のドリル穴を再利用するよう特別に設計されたVarioFix可変壁面ブラケットを追加しました。
- 2026年3月:Geberit AGは、前モデルより10%高い排水率を持つCleanLine30スリムシャワーチャネルと、アクセシブルおよびバリアフリーバスルーム設計要件に直接対応したCleanFloor30フロアレベルシャワーサーフェスの2026年発売計画を発表しました。
- 2025年3月:Hansgrohe SEは、ヨーロッパ市場向け初のシャワートイレであるLavaPura Elementを発売しました。使用後のシャワーバーの自動UV消毒、モーションセンサー起動式蓋、2-in-1抗菌セラミックグレーズを特徴とし、プレミアムシャワートイレセグメントの加速に直接対応しています。
- 2025年3月:GROHEはISH 2025において、従来のシャワーと比較して最大75%の節水70%のエネルギー節約を実現するEverstream、シャワーサイクルあたり最大48%のCO₂削減を実現するRapido熱回収システム、およびPurefoamフォームシャワーコンセプトを初披露し、定量化された持続可能性性能に対するブランドの重点を強化しました。
ヨーロッパスマートバスルーム市場レポートの範囲
セグメンテーション概要
| スマートトイレおよびスマートビデシート |
| スマート蛇口 |
| スマートシャワー |
| スマートバスルームミラー |
| スマートバスタブ |
| スマートソープディスペンサー |
| スマートハンドドライヤー |
| その他(スマート水漏れコントローラー、換気設備、加熱タオルレール) |
| 新築 |
| 交換・改修 |
| 住宅用 | |
| 商業用 | ホテルおよびレストラン |
| 医療施設 | |
| オフィスおよび商業ビル | |
| その他 |
| B2C・小売 | ホームセンター・DIYショールーム |
| 専門ショールームおよびディーラー | |
| 卸売・トレードチャネル | |
| オンラインストアおよびダイレクト・トゥ・コンシューマー | |
| その他の流通チャネル | |
| B2B・直販 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他ヨーロッパ |
| 製品タイプ別 | スマートトイレおよびスマートビデシート | |
| スマート蛇口 | ||
| スマートシャワー | ||
| スマートバスルームミラー | ||
| スマートバスタブ | ||
| スマートソープディスペンサー | ||
| スマートハンドドライヤー | ||
| その他(スマート水漏れコントローラー、換気設備、加熱タオルレール) | ||
| 建設タイプ別 | 新築 | |
| 交換・改修 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ホテルおよびレストラン | |
| 医療施設 | ||
| オフィスおよび商業ビル | ||
| その他 | ||
| 流通チャネル別 | B2C・小売 | ホームセンター・DIYショールーム |
| 専門ショールームおよびディーラー | ||
| 卸売・トレードチャネル | ||
| オンラインストアおよびダイレクト・トゥ・コンシューマー | ||
| その他の流通チャネル | ||
| B2B・直販 | ||
| 国別 | イギリス | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他ヨーロッパ | ||
レポートで回答される主要な質問
2032年までのヨーロッパスマートスルーム市場の予測値は?
ヨーロッパスマートバスルーム市場は2032年までに46.7億 米ドルに達し、2027年からCAGR 11.7%で成長する見込みです。
ヨーロッパのスマートバスルーム販売をリードする製品カテゴリーは何ですか?
スマートトイレおよびスマートビデシートが2026年に36.2%のシェアでリードしており、スマート蛇口は2032年にかけてCAGR 12.9%で最も速い成長が予測されています。
コネクテッドバスルーム製品において改修プロジェクトが重要な理由は何ですか?
交換・改修は2026年に64%のシェアを占め、建物改修プログラムと既存設備のアップグレードの必要性に支えられて、CAGR 12.3%で成長する見込みです。
スマートバスルーム機器の普及が最も速いと予想されるエンドユーザーは?
商業用ユーザーは2032年にかけてCAGR 12.2%で成長する見込みであり、ホテル、医療施設、オフィスの改修ニーズに支えられています。
スマートバスルーム普及において最も速い見通しを持つヨーロッパの国はどこですか?
イギリスは2032年にかけてCAGR 12.6%という国別最高の予測成長率を持ち、改修活動とアクセシブルなバスルーム構成への需要に支えられています。