
Größe und Marktanteil des europäischen Smart-Bathroom-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
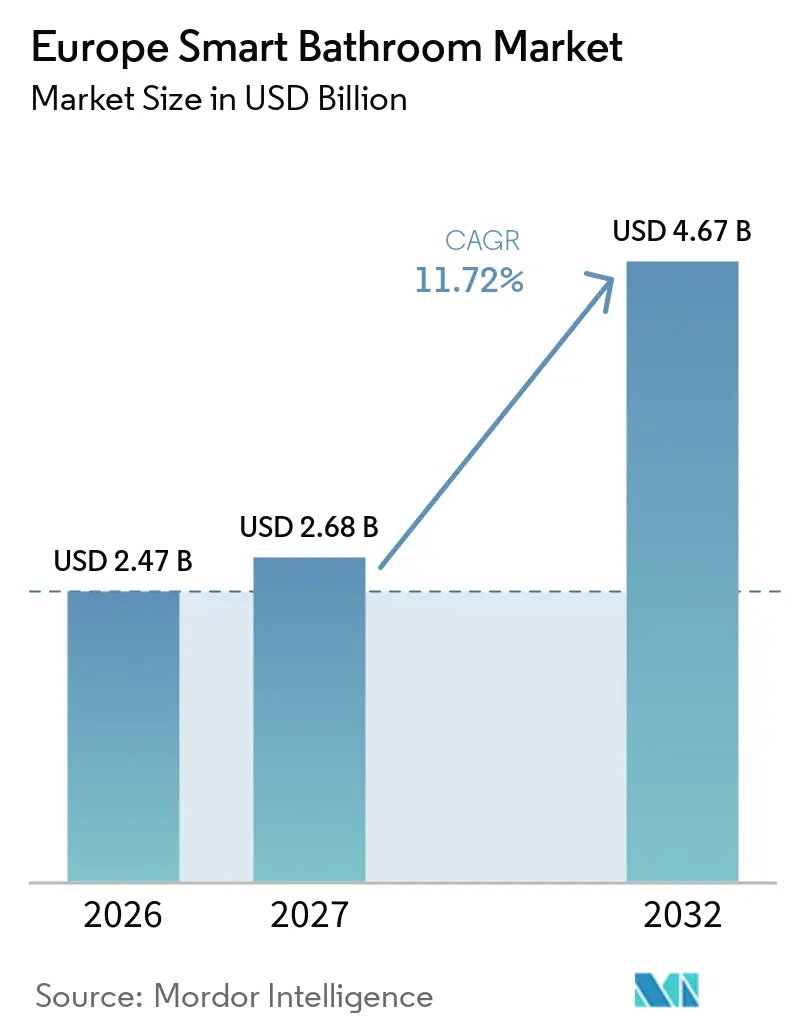
| Marktgröße im Basisjahr (2026) | 2.47 Milliarden US-Dollar |
| Marktgröße (2027) | 2.68 Milliarden US-Dollar |
| Marktgröße (2032) | 4.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.72 % |
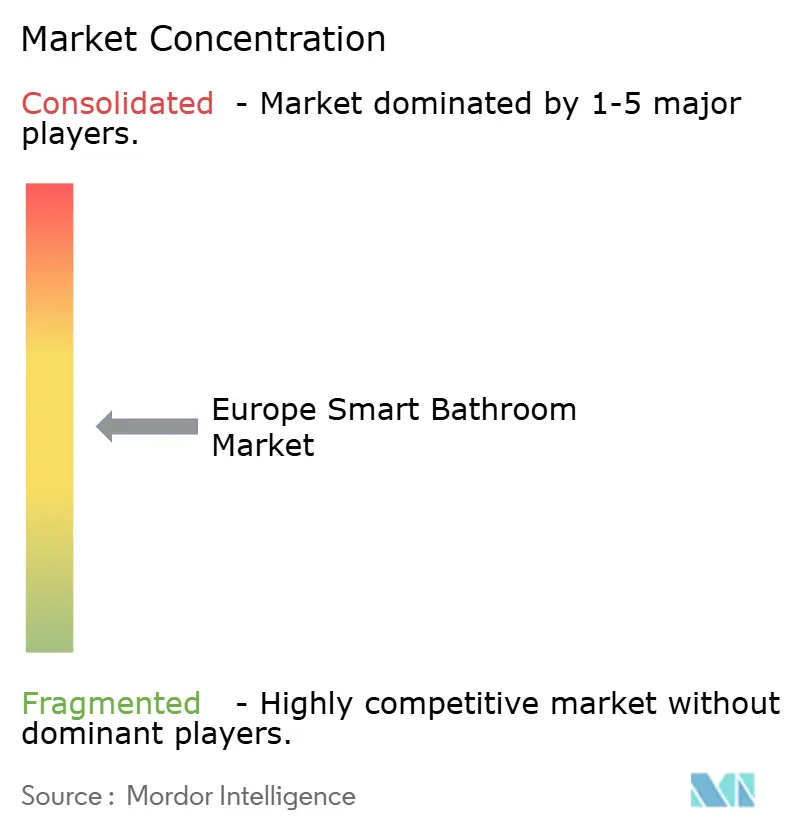
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Smart-Bathroom-Markts durch Mordor Intelligence
Die Größe des europäischen Smart-Bathroom-Markts wird voraussichtlich von 2,47 Milliarden USD im Jahr 2026 auf 2,68 Milliarden USD im Jahr 2027 und 4,67 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,72 % zwischen 2027 und 2032. Der europäische Smart-Bathroom-Markt entwickelt sich von eigenständigen Armaturen hin zu Produkten, die in vernetzte Haussysteme integriert sind. Vorschriften zur Wassereffizienz, eine alternde Bevölkerung und Renovierungsaktivitäten stützen die Nachfrage in Wohn- und Gewerbeimmobilien. Die Europäische Kommission strebt bis 2030 eine Verbesserung der Wassereffizienz um 10 % an, während die Richtlinie über die Gesamtenergieeffizienz von Gebäuden Mindestleistungsstandards für die am wenigsten effizienten Nichtwohngebäude festlegt[1]. Diese Anforderungen rücken Wassermanagement und Barrierefreiheit stärker in den Mittelpunkt von Badezimmerspezifikationen. Etablierte Hersteller haben einen Vorteil, wenn Installationskompetenz, Datenschutz und Produktkompatibilität die Kaufentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten intelligente Toiletten und intelligente Bidet-Sitze im Jahr 2026 einen Marktanteil von 36,2 %, während intelligente Armaturen bis 2032 mit der schnellsten CAGR von 12,9 % wachsen sollen.
- Nach Bautyp hielten Austausch und Nachrüstung im Jahr 2026 einen Anteil von 64,0 % und sollen bis 2032 mit der schnellsten CAGR von 12,3 % wachsen.
- Nach Endnutzer entfiel im Jahr 2026 ein Anteil von 61,8 % auf den Wohnbereich, während der Gewerbebereich bis 2032 mit der schnellsten CAGR von 12,2 % wachsen soll.
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2026 einen Anteil von 78,0 %, während B2B und Direktvertrieb bis 2032 mit der schnellsten CAGR von 12,5 % wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 23,2 %, während das Vereinigte Königreich bis 2032 mit der schnellsten CAGR von 12,6 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Minderung von Wasserstress und Regulierung der Wassereffizienz | +2.7% | EU-weit, mit stärkerem Konformitätsdruck in Südeuropa und Ausstrahlungseffekten nach Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausgereifte Smart-Home-Akzeptanz und vernetzte Wohnökosysteme | +2.5% | Niederlande, Nordics und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Langzyklische Badrenovierung und Spezifikation hochwertiger Armaturen | +2.0% | Deutschland, Vereinigtes Königreich, BENELUX und Frankreich | Mittelfristig (2–4 Jahre) |
| Gewerbliche Hygiene und Modernisierung im Gastgewerbe | +1.5% | Frankreich, Spanien, Italien und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und Nachfrage nach barrierefreien Badezimmern | +1.2% | Italien, Deutschland, Griechenland und die weitere EU | Langfristig (≥ 4 Jahre) |
| Nachrüstung von Dusch-WCs und sitzbasierten Upgrades | +0.9% | Vereinigtes Königreich, DACH, Niederlande und Belgien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Minderung von Wasserstress und Regulierung der Wassereffizienz
Anforderungen an die Wassereffizienz übersetzen öffentliche Politik in produktbezogene Kaufanforderungen im gesamten europäischen Smart-Bathroom-Markt. Die Unified Water Label Association verfügt über mehr als 20.000 registrierte Produkte und über 160 Branchenpartner, was Herstellern einen weithin anerkannten Weg bietet, die Effizienz ihrer Armaturen nachzuweisen[2]. Die Europäische Umweltagentur hat Wassereinsparungen als zentral für ein wasserresilientereres Europa identifiziert[3]. GROHE stellte fest, dass 87 % von mehr als 20.000 europäischen Befragten die Wassereffizienz im Haushalt schätzen, jedoch 79 % ihren eigenen täglichen Verbrauch unterschätzen. Vernetzte Armaturen, Duschen und Toiletten können den Haushaltsverbrauch sichtbarer machen und Nutzern helfen, Einstellungen zu ändern. Dies macht zertifizierte und wassersparende Produkte für Spezifikationen sowohl bei der öffentlichen Beschaffung als auch bei privaten Renovierungen relevanter.
Ausgereifte Smart-Home-Akzeptanz und vernetzte Wohnökosysteme
Der europäische Smart-Bathroom-Markt profitiert von Haushalten, die bereits vernetzte Geräte nutzen und deren alltäglichen Nutzen verstehen. Im Jahr 2024 nutzten 70,9 % der EU-Einwohner internetfähige Geräte, darunter 94,8 % in den Niederlanden, 90,6 % in Irland und 87 % in Dänemark[4]. Die Akzeptanz von Smart-Home-Geräten erreichte 12,8 % in der EU, was der vernetzten Armaturenkategorie Raum für Wachstum innerhalb bestehender Haussysteme lässt. Häuser mit etablierter Konnektivität können die praktische Hürde für das Hinzufügen eines vernetzten Badezimmergeräts senken. Sie machen Nutzer auch vertrauter mit Steuerungen, Benachrichtigungen und Fernverwaltung. Hersteller, die eine einfache Integration ihrer Produkte ermöglichen, können besser positioniert sein, wenn vernetztes Wohnen immer verbreiteter wird.
Langzyklische Badrenovierung und Spezifikation hochwertiger Armaturen
Der europäische Smart-Bathroom-Markt wird durch Badezimmer-Austauschzyklen gestützt, die sich häufig über viele Jahre erstrecken. Die Renovierungswelle der Europäischen Kommission zielt darauf ab, bis 2030 35 Millionen Gebäude zu renovieren. Der aktualisierte Gebäuderahmen verpflichtet die Mitgliedstaaten außerdem zur Entwicklung nationaler Gebäuderenovierungspläne. Renovierungspässe können Eigentümern helfen, Verbesserungen im Rahmen eines längerfristigen Gebäudeplans zu sequenzieren. Ein vollständiges Badezimmerprojekt bietet die Möglichkeit, konventionelle Armaturen durch effizientere und zugänglichere Ausstattung zu ersetzen. Dies verlagert die Nachfrage hin zu Produkten, die klare Wasser-, Energie- und Installationsvorteile aufzeigen können.
Gewerbliche Hygiene und Modernisierung im Gastgewerbe
Hotels, Gesundheitsdienstleister und Büros bieten einen zusätzlichen Nachfragekanal im europäischen Smart-Bathroom-Markt. Cistermiser berichtete, dass seine berührungslose Installation im Radisson RED London Heathrow Durchflussraten von nur 1,89 Litern pro Minute erreichte, verglichen mit einem typischen manuellen Armaturenverbrauch von 6 bis 8 Litern pro Minute. Das Hotel Schweizerhof Luzern schloss 2025 eine CHF-12-Millionen-Renovierung von 101 Zimmern ab, einschließlich Duschabflussausstattung, die den Energiebedarf für die Wassererwärmung um bis zu 60 % reduzieren soll. Der deutsche Sanitärsektor hat auch auf Barrierefreiheitsbedürfnisse hingewiesen und festgestellt, dass mehr als 5 Millionen Menschen in Deutschland Pflege benötigen und 1 von 4 Badezimmern die Barrierefreiheitsanforderungen nicht erfüllt. Betreiber können Wasserkosten, Hygiene, Barrierefreiheit und Raumqualität gemeinsam bei der Planung einer Renovierung bewerten. Dies unterstützt dedizierte gewerbliche Produktlinien und engere Beziehungen zu Installateuren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Produkt- und Installationskosten | -1.5% | EU-weit, mit höherem Druck in Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität älterer Gebäude mit Sanitär- und Elektroinstallationen | -0.8% | Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| DSGVO, Datenschutz bei Gesundheitsdaten und Anforderungen an die Cybersicherheit | -0.5% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Vorschriften und Interoperabilitätshindernisse | -0.4% | Grenzüberschreitende europäische Markteinführungen und länderübergreifende Programme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produkt- und Installationskosten
Produkt- und Installationskosten können die Akzeptanz im europäischen Smart-Bathroom-Markt einschränken, insbesondere wenn Renovierungsbudgets begrenzt sind. Intelligente Armaturen können einen Aufpreis gegenüber konventionellen Alternativen aufweisen, während komplexere Projekte sowohl einen Klempner als auch einen Elektriker erfordern. Diese Kombination kann zu Terminierungsproblemen und separaten Anfahrtskosten für Käufer im mittleren Marktsegment führen. GROHE stellte fest, dass 28 % der Europäer, die keine wassersparenden Lösungen planten, die wahrgenommenen hohen Kosten als Haupthindernis nannten, noch vor mangelnden Informationen mit 25 %. Die Preishürde ist höher, wenn Hausbesitzer zunächst umfangreichere Sanitär- oder Elektroarbeiten durchführen müssen. Anbieter, die unkomplizierte Nachrüstoptionen und klare Betriebskostenvorteile anbieten, können diese Hürde senken.
Kompatibilität älterer Gebäude mit Sanitär- und Elektroinstallationen
Ältere Gebäudeinfrastruktur kann vernetzte Badezimmer-Upgrades verzögern, selbst wenn Immobilieneigentümer effizientere Armaturen wünschen. Viele süd- und osteuropäische Gebäude verfügen über ältere Rohrleitungen, niedrigeren Wasserdruck oder Verkabelungen, die für elektrisch betriebene Geräte ungeeignet sind. Branchenteilnehmer auf der ISH 2025 stellten fest, dass intelligente Badezimmer sanitäre und elektrische Fachkenntnisse erfordern, während ältere Häuser möglicherweise nicht über die Netzwerkabdeckung und Kabelwege verfügen, die vernetzte Armaturen voraussetzen. Sanierungsarbeiten können die Gesamtkosten erhöhen und Projektzeitpläne verlängern. Immobilientransaktionen und umfassendere Renovierungspläne können diese Einschränkungen vor der Armaturenauswahl ans Licht bringen. Produkte, die mit bestehenden Anschlüssen funktionieren und Wandeingriffe minimieren, sind für diesen Bestand besser geeignet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
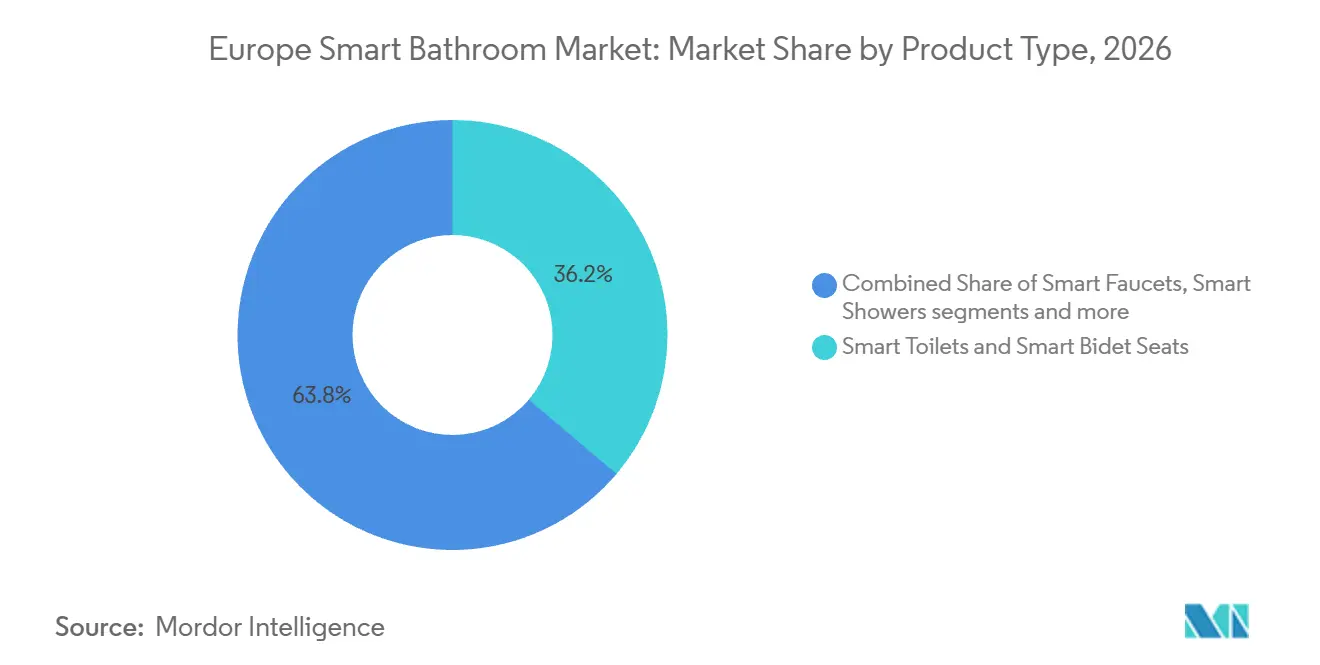
Toiletten führen die Kategorie an, während Armaturen das Wachstumstempo vorgebenIntelligente Toiletten und intelligente Bidet-Sitze hielten im Jahr 2026 einen Marktanteil von 36,2 % im europäischen Smart-Bathroom-Markt. Ihre Position spiegelt die etablierte Bidet-Nutzung in Südeuropa und die breitere Akzeptanz von Dusch-WC-Hygienefunktionen wider. Hansgrohe führte im März 2025 LavaPura Element für Europa ein, mit UV-Desinfektion für den Duschstab, einem bewegungssensorgesteuerten Deckel und einer antibakteriellen Keramikglasur. Diese Funktionen adressieren Hygiene, Benutzerfreundlichkeit und hochwertige Badrenovierungsbedürfnisse. Die Kategorie hat eine klare Rolle in Projekten, bei denen Nutzer sowohl Komfort als auch zugängliche Bedienelemente suchen.
Intelligente Armaturen sollen bis 2032 mit einer CAGR von 12,9 % wachsen, der schnellsten Rate unter den Produkttypen im europäischen Smart-Bathroom-Markt. Berührungslose und sensorgesteuerte Modelle sind für hygieneempfindliche gewerbliche Umgebungen und Wassermanagementanforderungen relevant. Intelligente Duschen bleiben für Premium-Installationen geeignet, da digitale Steuerungen Temperaturkonsistenz und Wasserverbrauchsmanagement unterstützen können. Intelligente Spiegel, Seifenspender und Händetrockner dienen engeren gewerblichen und hochwertigen Wohnzwecken. Ihre Akzeptanz hängt davon ab, ob Kunden einen praktischen Nutzen aus vernetzten Steuerungen sehen, anstatt einer Funktion mit begrenztem täglichem Wert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Nachrüstung definiert die aktuelle Nachfrage und das PrognosewachstumAustausch und Nachrüstung machten 64 % der Marktgröße des europäischen Smart-Bathroom-Markts im Jahr 2026 aus und sollen bis 2032 mit einer CAGR von 12,3 % wachsen. Diese kombinierte Führungsposition zeigt, dass die Nachfrage stärker mit dem bestehenden Gebäudebestand als mit dem Neubau verbunden ist. Die Renovierungswelle hat der Politik größere Aufmerksamkeit für die Modernisierung bestehender Gebäude gewidmet. Badezimmerprojekte können Teil dieser umfassenderen Verbesserungen werden, wenn Eigentümer wasserverbrauchende Armaturen ersetzen. Die Nachrüstungsnachfrage begünstigt Produkte, die in bestehende Grundrisse passen und mit minimalem Aufwand installiert werden können.
Neubau machte 36 % des europäischen Smart-Bathroom-Markts im Jahr 2026 aus. Er gibt Entwicklern eine bessere Möglichkeit, elektrische, netzwerk- und wassermanagementbezogene Anforderungen während der Planung zu berücksichtigen. Dennoch ist die Renovierungsmöglichkeit breiter, da bestehende Gebäude den größten Teil des regionalen Badezimmerbestands enthalten. Hansgrohe brachte die Activera Q und S Select Duschserie mit VarioFix-Halterungen auf den Markt, die vorhandene Bohrlöcher wiederverwenden – eine Funktion, die die Nachrüstinstallation vereinfachen soll. Diese Art von Produktentwicklung ist wichtig, wenn Installateure zusätzliche Fliesen- und Wandarbeiten vermeiden müssen. Die europäische Smart-Bathroom-Branche ist daher darauf angewiesen, fortschrittliche Produkte für gewöhnliche Austauschprojekte geeignet zu machen.
Nach Endnutzer:
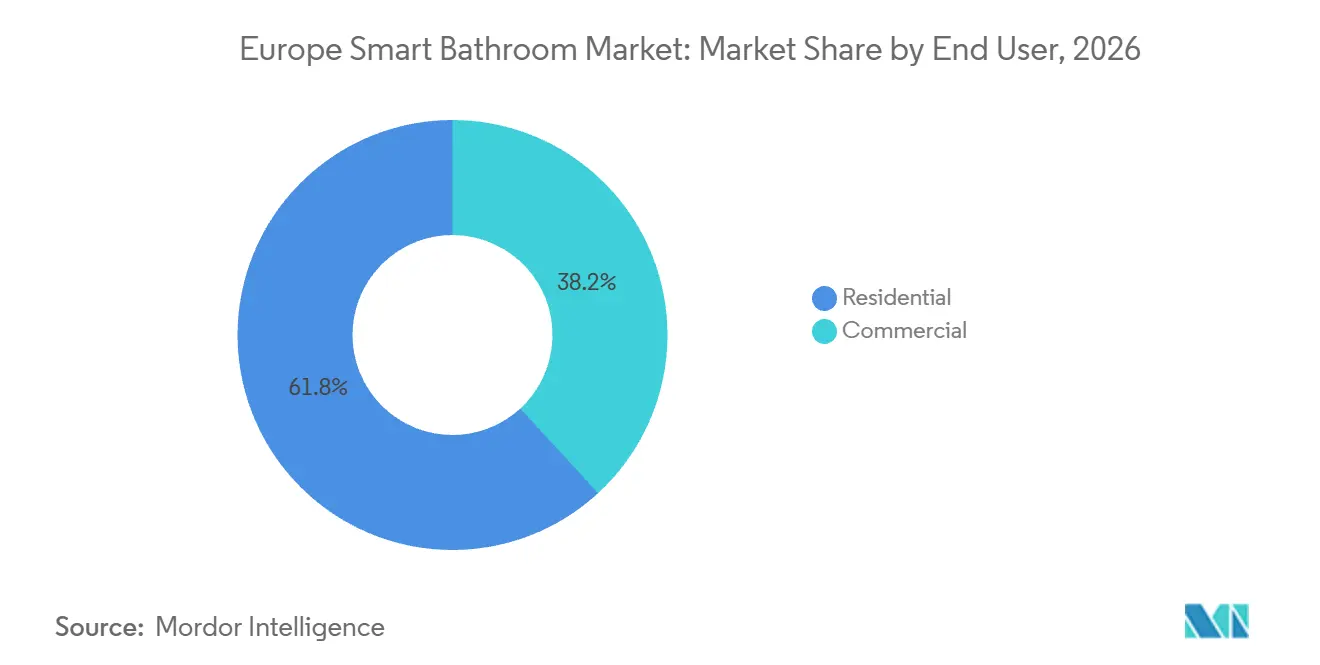
Wohnbereich liefert den Wert, während Gewerbe schnelleres Wachstum unterstütztWohnnutzer hielten im Jahr 2026 einen Marktanteil von 61,8 % im europäischen Smart-Bathroom-Markt. Hausbesitzerrenovierungen werden durch eine alternde Bevölkerung und ein wachsendes Bewusstsein für Produkte unterstützt, die in Hotels und anderen öffentlichen Räumen anzutreffen sind. Am 1. Januar 2025 hatte die EU 99 Millionen Einwohner im Alter von 65 Jahren oder älter, was 22 % der Bevölkerung entspricht. Sensorbasierte Funktionen, einfachere Bedienelemente und barrierefreie Grundrisse können für diese demografische Gruppe relevant sein. Das Wohnsegment bleibt wichtig, da eine breite Basis an Haushaltsprojekten einen stetigen Armaturenaustausch unterstützen kann.
Gewerbliche Endnutzer sollen bis 2032 mit einer CAGR von 12,2 % wachsen. Hotels, Restaurants, Gesundheitseinrichtungen und Büros haben unterschiedliche Beschaffungsbedürfnisse, können aber jeweils Haltbarkeit, Hygiene und Betriebskosten bewerten. Der deutsche Bedarf an Barrierefreiheit weist auf eine Renovierungsmöglichkeit in Pflegeheimen und betreuten Wohneinrichtungen hin. Gewerbliche Käufer können auch Armaturen und Installation als koordinierte Projekte beschaffen. Dies gibt Lieferanten einen Anreiz, Installationsunterstützung, Garantien und für Hochnutzungsumgebungen konzipierte Produkte anzubieten.
Nach Vertriebskanal:
Einzelhandel hält die größte Position, während Direktvertrieb an Dynamik gewinntB2C- und Einzelhandelskanäle repräsentierten im Jahr 2026 einen Anteil von 78 % im europäischen Smart-Bathroom-Markt. Baumärkte, Fachausstellungsräume, Großhändler und Online-Shops tragen alle zum Verbraucherzugang bei. Ausstellungsräume bleiben nützlich, da Nutzer Bidet-Funktionen und digitale Duschsteuerungen vor dem Kauf testen können. Der Einzelhandel unterstützt auch kleinere Haushalts-Upgrades, bei denen ein Käufer die Auswahl direkt trifft. Der Kanal wird bedeutsam bleiben, solange die Wohnrenovierung die größte Endnutzerbasis darstellt.
B2B und Direktvertrieb sollen bis 2032 mit einer CAGR von 12,5 % wachsen. Hotelketten und Gesundheitsnetzwerke können Direktvereinbarungen nutzen, um Mengen, Installation und Garantieabdeckung zu koordinieren. Hansgrohe renovierte 79 Zimmer im Van der Valk Hotel Waterloo mit AXOR- und EcoSmart-Systemen, die den Wasserverbrauch um 40 % reduzieren sollen. Solche Beispiele zeigen, warum ein Betreiber für größere Projekte eine direkte Beziehung bevorzugen kann. Direktvertrieb kann auch Servicebeziehungen nach der Installation stärken. Dieser Kanal ist positioniert, um Projekte zu gewinnen, bei denen technischer Support genauso wichtig ist wie die Armatur selbst.
Geografische Analyse
Deutschland machte im Jahr 2026 23,2 % der Marktgröße des europäischen Smart-Bathroom-Markts aus. Seine Rolle als bedeutende Sanitärwarenhersteller-Basis stärkt die Nachfrage nach effizienten, hochwertigen Produkten. Geberit investierte im Jahr 2025 CHF 86 Millionen in Forschung und Entwicklung, was zu 18 Patentanmeldungen und einer kontinuierlichen Produktentwicklung in seinem Badezimmerportfolio führte. Villeroy & Boch steigerte den Umsatz im Bereich Bad und Wellness trotz schwieriger Baubedingungen im Jahr 2025 um 2,3 % auf 1.124,5 Millionen EUR.
Das Vereinigte Königreich soll bis 2032 mit einer CAGR von 12,6 % wachsen, der höchsten Länderrate im europäischen Smart-Bathroom-Markt. Der Ausblick spiegelt die Nachrüstungsnachfrage, Hotelrenovierungen und das wachsende Interesse an barrierefreien Badezimmerkonfigurationen wider. Frankreichs Badezimmersektor ging im Jahr 2025 um 3,3 % auf 2.098 Millionen EUR zurück, obwohl hochwertige Washlet-Toiletten und verdeckte Armaturen zu den wachsenden Kategorien gehörten. Dies zeigt, dass die Nachfrage nach Premiumprodukten auch dann widerstandsfähig bleiben kann, wenn die breitere Kategorie unter Druck steht. Roca Group investierte im Jahr 2025 126 Millionen EUR in Produktkonnektivität, Digitalisierung und robotergestützte Produktion.
BENELUX profitiert von einem hohen Grad an vernetzter Gerätenutzung, einschließlich der 94,8 %-Rate der Niederlande. Die Nordics haben ein starkes Interesse an berührungsloser Technologie und wassersparenden Lösungen. Oras beschreibt berührungslose Armaturen als eine gut etablierte Technologie in nordischen Ländern. Vitas Group übernahm im Jahr 2025 Flow Loop und ergänzte damit Duschtechnologie, die Wassereinsparungen von bis zu 80 % und Energiereduzierungen von 70 % meldet. Polen, Tschechien, Ungarn und die baltischen Staaten haben längere Akzeptanzzeiträume, aber eine breitere Gebäuderenovierungspolitik kann die künftige Nachfrage unterstützen.
Wettbewerbslandschaft
Der europäische Smart-Bathroom-Markt ist mäßig konzentriert, obwohl mehrere Unternehmen starke Positionen in einzelnen Produktbereichen halten. Geberit, GROHE unter LIXIL, Hansgrohe, Villeroy & Boch und TOTO verfügen über etablierte Marken, Fertigungskapazitäten und etablierte Vertriebsbeziehungen. Diese Stärken sind wichtig, da Architekten, Installateure und Käufer häufig bewährte Systeme für wasser-, elektro- und hygieneempfindliche Installationen bevorzugen. Unternehmen profitieren auch, wenn ihre Produkte Installateuren vertraut sind und in etablierte Spezifikationspraktiken passen. Das Wettbewerbsumfeld begünstigt Unternehmen, die effiziente Armaturen, zuverlässigen Installationssupport und klare Produktdokumentation kombinieren.
Etablierte Unternehmen nutzen weiterhin Produktentwicklung, um ihre Position im europäischen Smart-Bathroom-Markt zu stärken. Hansgrohe führte 2025 LavaPura Element ein und brachte Dusch-WC-Funktionen wie UV-Desinfektion und einen sensorgesteuerten Deckel in sein europäisches Sortiment. Im Jahr 2026 brachte das Unternehmen Neovis-Armaturen mit CoolStart- und EcoSmart-Funktionen sowie Activera-Duschen mit nachrüstfokussierten VarioFix-Halterungen auf den Markt. Roca Group expandierte durch die Übernahmen von Antonio Lupi Design und Phoenix Industries und investierte gleichzeitig in Konnektivität und Produktionskapazität. Diese Maßnahmen zeigen einen Fokus auf Premiumprodukte, effiziente Armaturen und eine breitere Portfolioabdeckung.
Datenschutz, Cybersicherheit und Interoperabilität können die Wettbewerbspositionierung beeinflussen, da vernetzte Funktionen immer verbreiteter werden. Kleinere Anbieter könnten es schwieriger finden, Produktsicherheit, Software-Updates und technische Compliance in mehreren Ländern zu unterstützen. Größere Hersteller sind besser positioniert, um diese Verantwortlichkeiten mit Installateursschulung und Serviceabdeckung zu kombinieren. Der europäische Smart-Bathroom-Markt bietet weiterhin Raum für Spezialisten in den Bereichen Barrierefreiheit, Wasserrezirkulation und nachrüstfreundliche Produkte, sofern sie die technischen und servicebezogenen Anforderungen größerer Käufer erfüllen können.
Marktführer der europäischen Smart-Bathroom-Branche
-
Geberit AG
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Smart-Bathroom-Markt Unternehmen in diesem Bericht
- Geberit AG
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Villeroy & Boch AG
- Hansgrohe SE
- Kohler Co.
- Dornbracht AG & Co. KG
- Aqualisa Products Limited
- TECE GmbH
- VitrA (Eczacıbaşı Building Products)
- Ideal Standard International S.A.
- LAUFEN
- Noken (PORCELANOSA Group)
- Oras Group
- HEWI GmbH
- Gessi S.p.A.
- Jacuzzi Brands LLC
- Uspa Europe S.r.l.
Neueste Industrielle Entwicklungen in Europäischer Smart-Bathroom-Markt
- April 2026: Hansgrohe SE brachte die Neovis-Armaturenlinie mit CoolStart-Energiespartechnologie auf den Markt, bei der kaltes Wasser in der Mittelposition als Standard eingestellt ist, sowie EcoSmart-Durchflussbegrenzung auf 5 Liter pro Minute, 60 % unter konventionellen Armaturen. Die gleichzeitige Markteinführung von Activera Q und S Select Duschen ergänzte VarioFix-variable Wandhalterungen, die speziell für die Wiederverwendung vorhandener Bohrlöcher bei der Nachrüstinstallation entwickelt wurden.
- März 2026: Geberit AG gab geplante Markteinführungen für 2026 bekannt: den schlanken Duschkanal CleanLine30 mit einer um 10 % höheren Ablaufrate als sein Vorgänger sowie die bodenebene Duschoberflächenlösung CleanFloor30 – Produkte, die direkt auf barrierefreie und schwellenlose Badezimmerdesignanforderungen ausgerichtet sind.
- März 2025: Hansgrohe SE brachte LavaPura Element auf den Markt, sein erstes Dusch-WC für den europäischen Markt, mit automatischer UV-Desinfektion des Duschstabs nach jeder Nutzung, einem bewegungssensoraktivierten Deckel und einer 2-in-1-antibakteriellen Keramikglasur, die direkt die Beschleunigung des Premium-Dusch-WC-Segments adressiert.
- März 2025: GROHE präsentierte auf der ISH 2025 Everstream mit bis zu 75 % Wasser- und 70 % Energieeinsparungen gegenüber konventionellen Duschen, das Rapido-Wärmerückgewinnungssystem mit bis zu 48 % CO₂-Reduktion pro Duschzyklus sowie das Purefoam-Schaumduschkonzept und unterstrich damit den Markenfokus auf quantifizierte Nachhaltigkeitsleistung.
Berichtsumfang des europäischen Smart-Bathroom-Markts
Segmentierungsübersicht
| Intelligente Toiletten und intelligente Bidet-Sitze |
| Intelligente Armaturen |
| Intelligente Duschen |
| Intelligente Badezimmerspiegel |
| Intelligente Badewannen |
| Intelligente Seifenspender |
| Intelligente Händetrockner |
| Sonstige (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) |
| Neubau |
| Austausch und Nachrüstung |
| Wohnbereich | |
| Gewerbe | Hotels und Restaurants |
| Gesundheitseinrichtungen | |
| Büros und Gewerbegebäude | |
| Sonstige |
| B2C / Einzelhandel | Baumärkte/Heimwerker-Ausstellungsräume |
| Fachausstellungsräume und Händler | |
| Groß- und Fachhandelskanäle | |
| Online-Shops und Direktvertrieb an Verbraucher | |
| Sonstige Vertriebskanäle | |
| B2B / Direktvertrieb |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, Niederlande, Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) |
| Übriges Europa |
| Nach Produkttyp | Intelligente Toiletten und intelligente Bidet-Sitze | |
| Intelligente Armaturen | ||
| Intelligente Duschen | ||
| Intelligente Badezimmerspiegel | ||
| Intelligente Badewannen | ||
| Intelligente Seifenspender | ||
| Intelligente Händetrockner | ||
| Sonstige (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) | ||
| Nach Bautyp | Neubau | |
| Austausch und Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Restaurants | |
| Gesundheitseinrichtungen | ||
| Büros und Gewerbegebäude | ||
| Sonstige | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte/Heimwerker-Ausstellungsräume |
| Fachausstellungsräume und Händler | ||
| Groß- und Fachhandelskanäle | ||
| Online-Shops und Direktvertrieb an Verbraucher | ||
| Sonstige Vertriebskanäle | ||
| B2B / Direktvertrieb | ||
| Nach Land | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Smart-Bathroom-Markt bis 2032 erreichen?
Der europäische Smart-Bathroom-Markt soll bis 2032 einen Wert von 4,67 Milliarden USD erreichen und ab 2027 mit einer CAGR von 11,7 % wachsen.
Welche Produktkategorie führt den europäischen Smart-Bathroom-Absatz an?
Intelligente Toiletten und intelligente Bidet-Sitze führen mit einem Anteil von 36,2 % im Jahr 2026, während intelligente Armaturen mit einer prognostizierten CAGR von 12,9 % bis 2032 das schnellste Wachstum aufweisen.
Warum sind Nachrüstprojekte für vernetzte Badezimmerprodukte wichtig?
Austausch und Nachrüstung hielten im Jahr 2026 einen Anteil von 64 % und sollen mit einer CAGR von 12,3 % wachsen, unterstützt durch Gebäuderenovierungsprogramme und die Notwendigkeit, bestehende Armaturen zu modernisieren.
Welche Endnutzer werden Smart-Bathroom-Ausstattung voraussichtlich am schnellsten übernehmen?
Gewerbliche Nutzer sollen bis 2032 mit einer CAGR von 12,2 % wachsen, unterstützt durch Renovierungsbedarf in Hotels, Gesundheitseinrichtungen und Büros.
Welches europäische Land hat den schnellsten Ausblick für die Akzeptanz von Smart-Bathroom-Lösungen?
Das Vereinigte Königreich hat die höchste prognostizierte Länder-CAGR von 12,6 % bis 2032, unterstützt durch Nachrüstungsaktivitäten und die Nachfrage nach barrierefreien Badezimmerkonfigurationen.