
Tamaño y Participación del Mercado de Baños Inteligentes en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
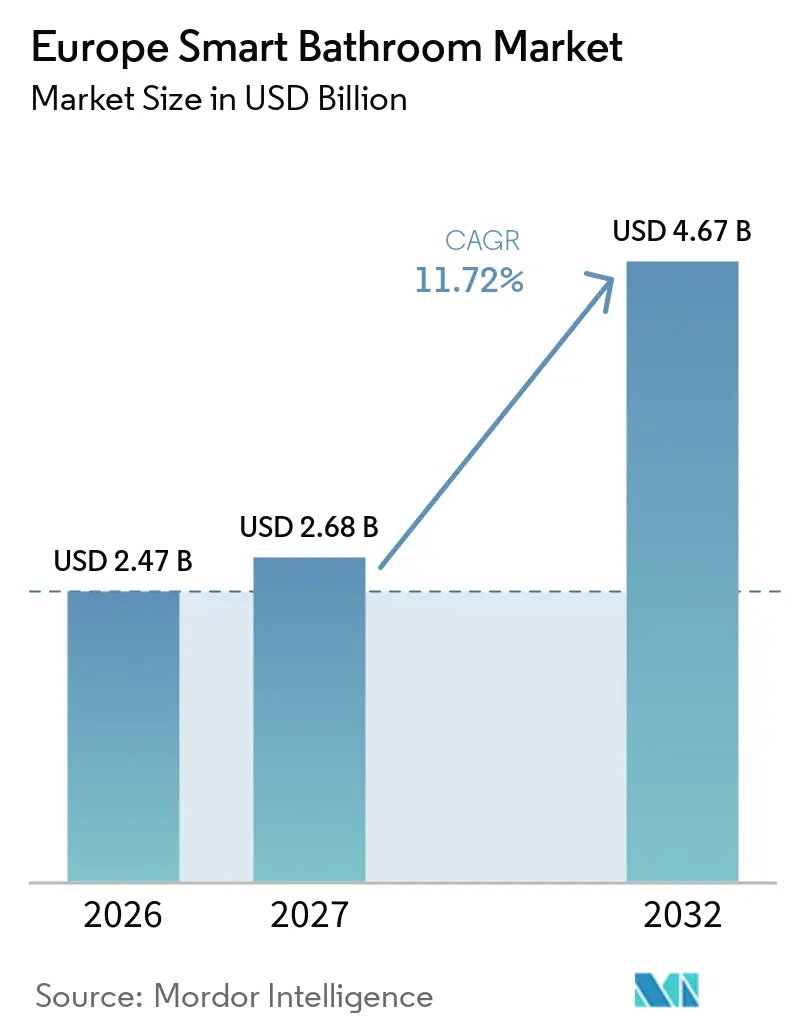
| Tamaño del mercado en el año base (2026) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.72 % |
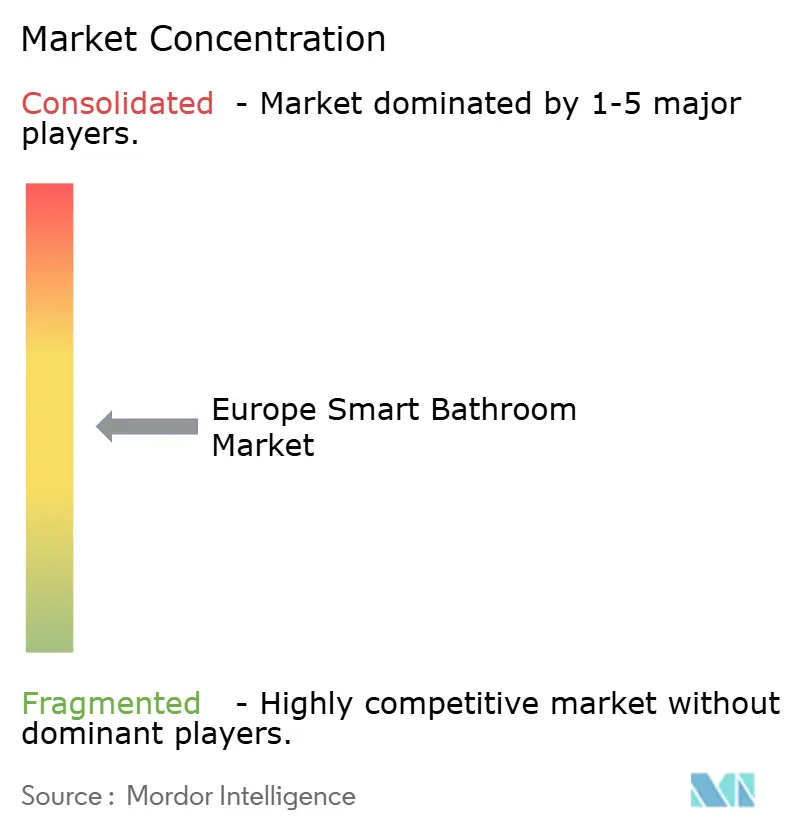
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baños Inteligentes en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de baños inteligentes en Europa se expanda de 2,47 mil millones de USD en 2026 a 2,68 mil millones de USD en 2027 y 4,67 mil millones de USD para 2032, registrando un CAGR del 11,72% entre 2027 y 2032. El mercado de baños inteligentes en Europa está evolucionando desde accesorios independientes hacia productos que funcionan dentro de sistemas de hogar conectado. Las normativas de eficiencia hídrica, el envejecimiento de la población y la actividad de renovación están impulsando la demanda en propiedades residenciales y comerciales. La Comisión Europea busca una mejora del 10% en la eficiencia hídrica para 2030, mientras que la Directiva sobre el Rendimiento Energético de los Edificios establece estándares mínimos de rendimiento para los edificios no residenciales menos eficientes[1]. Estos requisitos sitúan la gestión del agua y la accesibilidad más cerca del centro de las especificaciones de baños. Los fabricantes establecidos tienen ventaja cuando la capacidad de instalación, la protección de la privacidad y la compatibilidad de productos influyen en las decisiones de compra.
Conclusiones Clave del Informe
- Por tipo de producto, los inodoros inteligentes y los asientos de bidé inteligentes tuvieron una participación del 36,2% en 2026, mientras que se proyecta que los grifos inteligentes crezcan al CAGR más rápido del 12,9% hasta 2032.
- Por tipo de construcción, el reemplazo y la reforma tuvieron una participación del 64,0% en 2026 y se proyecta que crezcan al CAGR más rápido del 12,3% hasta 2032.
- Por usuario final, el sector residencial representó una participación del 61,8% en 2026, mientras que se proyecta que el comercial crezca al CAGR más rápido del 12,2% hasta 2032.
- Por canal de distribución, B2C y minorista tuvieron una participación del 78,0% en 2026, mientras que se proyecta que las ventas B2B y directas crezcan al CAGR más rápido del 12,5% hasta 2032.
- Por geografía, Alemania tuvo una participación del 23,2% en 2026, mientras que se proyecta que el Reino Unido crezca al CAGR más rápido del 12,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mitigación del Estrés Hídrico y Regulación de Eficiencia Hídrica | +2.7% | A nivel de la UE, con mayor presión de cumplimiento en el sur de Europa y efectos secundarios en Europa occidental | Corto plazo (≤ 2 años) |
| Adopción Madura del Hogar Inteligente y Ecosistemas de Vida Conectada | +2.5% | Países Bajos, Países Nórdicos y el Reino Unido | Mediano plazo (2-4 años) |
| Renovación de Baños de Ciclo Largo y Especificación de Accesorios Premium | +2.0% | Alemania, el Reino Unido, BENELUX y Francia | Mediano plazo (2-4 años) |
| Higiene Comercial y Modernización de la Hostelería | +1.5% | Francia, España, Italia y el Reino Unido | Corto plazo (≤ 2 años) |
| Envejecimiento de la Población y Demanda de Baños Accesibles | +1.2% | Italia, Alemania, Grecia y la UE en general | Largo plazo (≥ 4 años) |
| Actualizaciones de Inodoros de Ducha y Asientos de Reforma | +0.9% | Reino Unido, DACH, Países Bajos y Bélgica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mitigación del Estrés Hídrico y Regulación de Eficiencia Hídrica
Los requisitos de eficiencia hídrica están traduciendo la política pública en requisitos de compra a nivel de producto en todo el mercado de baños inteligentes en Europa. La Asociación de Etiqueta Unificada del Agua cuenta con más de 20.000 productos registrados y más de 160 socios industriales, lo que ofrece a los fabricantes una vía ampliamente reconocida para demostrar la eficiencia de los accesorios[2]. La Agencia Europea de Medio Ambiente ha identificado el ahorro de agua como elemento central para una Europa más resiliente en materia hídrica[3]. GROHE descubrió que el 87% de más de 20.000 encuestados europeos valoran la eficiencia hídrica del hogar, aunque el 79% subestima su propio consumo diario. Los grifos, duchas e inodoros conectados pueden hacer más visible el consumo doméstico y ayudar a los usuarios a cambiar la configuración. Esto hace que los productos certificados y de bajo caudal sean más relevantes para las especificaciones tanto de la contratación pública como de la renovación privada.
Adopción Madura del Hogar Inteligente y Ecosistemas de Vida Conectada
El mercado de baños inteligentes en Europa se beneficia de los hogares que ya utilizan dispositivos conectados y comprenden su valor cotidiano. En 2024, el 70,9% de los residentes de la UE utilizaban dispositivos conectados a internet, incluido el 94,8% en los Países Bajos, el 90,6% en Irlanda y el 87% en Dinamarca[4]. La adopción de electrodomésticos inteligentes para el hogar alcanzó el 12,8% en toda la UE, dejando margen para que la categoría de accesorios conectados crezca dentro de los sistemas domésticos existentes. Los hogares con conectividad establecida pueden reducir la barrera práctica para añadir un dispositivo de baño conectado. También hacen que los usuarios estén más familiarizados con los controles, las alertas y la gestión remota. Los fabricantes que facilitan la integración de sus productos pueden estar mejor posicionados a medida que la vida conectada se vuelve más común.
Renovación de Baños de Ciclo Largo y Especificación de Accesorios Premium
El mercado de baños inteligentes en Europa está respaldado por ciclos de renovación de baños que comúnmente se extienden durante muchos años. La Ola de Renovación de la Comisión Europea tiene como objetivo renovar 35 millones de edificios para 2030. El marco actualizado de edificios también exige a los estados miembros que desarrollen Planes Nacionales de Renovación de Edificios. Los pasaportes de renovación pueden ayudar a los propietarios a secuenciar las mejoras como parte de un plan de construcción a más largo plazo. Un proyecto completo de baño crea la oportunidad de reemplazar los accesorios convencionales por equipos más eficientes y accesibles. Esto desplaza la demanda hacia productos que pueden mostrar claros beneficios en agua, energía e instalación.
Higiene Comercial y Modernización de la Hostelería
Los hoteles, los operadores sanitarios y las oficinas proporcionan una vía adicional hacia la demanda en el mercado de baños inteligentes en Europa. Cistermiser informó que su instalación sin contacto en el Radisson RED London Heathrow logró caudales tan bajos como 1,89 litros por minuto, en comparación con el uso típico de un grifo manual de 6 a 8 litros por minuto. El Hotel Schweizerhof Luzern completó una renovación de CHF 12 millones de 101 habitaciones en 2025, incluyendo equipos de drenaje de ducha diseñados para reducir el consumo de energía de calentamiento de agua hasta en un 60%. El sector sanitario alemán también ha destacado las necesidades de accesibilidad, señalando que más de 5 millones de personas en Alemania necesitan cuidados y 1 de cada 4 baños no cumple los requisitos de accesibilidad. Los operadores pueden evaluar conjuntamente los costes del agua, la higiene, la accesibilidad y la calidad de las habitaciones al planificar una renovación. Esto respalda líneas de productos comerciales dedicadas y relaciones más estrechas con los instaladores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Coste de Producto e Instalación | -1.5% | A nivel de la UE, con mayor presión en Europa del Este | Corto plazo (≤ 2 años) |
| Compatibilidad de Fontanería y Electricidad en Edificios Antiguos | -0.8% | Sur y Este de Europa | Mediano plazo (2-4 años) |
| Privacidad de Datos Sanitarios del RGPD y Requisitos de Ciberseguridad | -0.5% | A nivel de la UE | Corto plazo (≤ 2 años) |
| Códigos Nacionales Fragmentados y Barreras de Interoperabilidad | -0.4% | Lanzamientos europeos transfronterizos y programas multinacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Producto e Instalación
Los costes de producto e instalación pueden limitar la adopción en el mercado de baños inteligentes en Europa, especialmente cuando los presupuestos de renovación son limitados. Los accesorios inteligentes pueden tener un precio superior al de las alternativas convencionales, mientras que los proyectos más complejos requieren tanto un fontanero como un electricista. Esa combinación puede añadir problemas de programación y costes de desplazamiento separados para los compradores del segmento medio. GROHE descubrió que el 28% de los europeos que no planeaban adoptar soluciones de ahorro de agua citaron el alto coste percibido como la principal barrera, por delante de la falta de información con un 25%. El obstáculo del precio es mayor cuando los propietarios deben abordar primero trabajos más amplios de fontanería o electricidad. Los proveedores que ofrecen opciones de reforma sencillas y claros beneficios en costes operativos pueden reducir esta barrera.
Compatibilidad de Fontanería y Electricidad en Edificios Antiguos
La infraestructura de edificios antiguos puede retrasar las actualizaciones de baños conectados incluso cuando los propietarios desean accesorios más eficientes. Muchos edificios del sur y este de Europa tienen tuberías antiguas, menor presión de agua o cableado inadecuado para equipos eléctricos. Los participantes del sector en ISH 2025 señalaron que los baños inteligentes requieren conocimientos sanitarios y eléctricos, mientras que los hogares más antiguos pueden carecer de la cobertura de red y los tendidos de cables que asumen los accesorios conectados. Los trabajos de reparación pueden aumentar el coste total y ampliar los plazos del proyecto. Las transacciones inmobiliarias y los planes de renovación más amplios pueden poner de manifiesto estas limitaciones antes de que comience la selección de accesorios. Los productos que funcionan con las conexiones existentes y minimizan la alteración de paredes son más adecuados para este parque instalado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
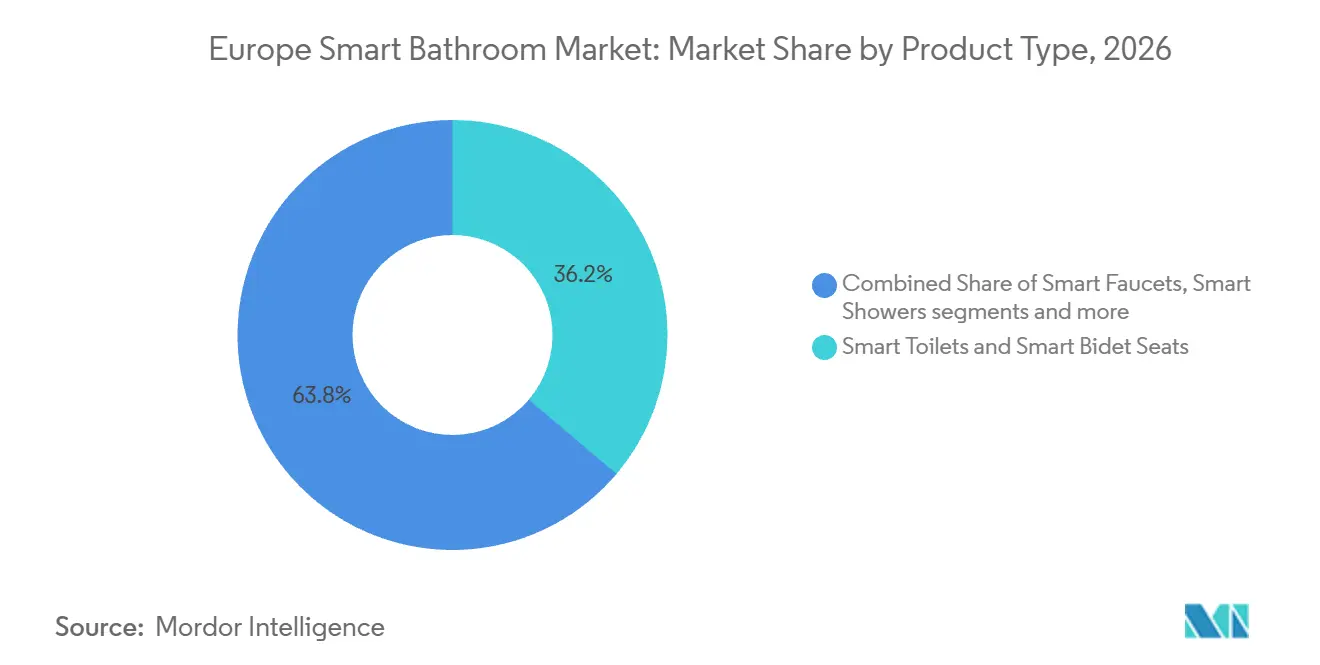
Los Inodoros Lideran la Categoría Mientras los Grifos Marcan el Ritmo de CrecimientoLos inodoros inteligentes y los asientos de bidé inteligentes representaron el 36,2% de la participación del mercado de baños inteligentes en Europa en 2026. Su posición refleja el uso establecido del bidé en el sur de Europa y la adopción más amplia de funciones de higiene de inodoros de ducha. Hansgrohe introdujo LavaPura Element para Europa en marzo de 2025 con desinfección UV para la barra de ducha, una tapa con sensor de movimiento y un esmalte cerámico antibacteriano. Estas funciones abordan las necesidades de higiene, facilidad de uso y renovación de baños premium. La categoría tiene un papel claro en proyectos donde los usuarios buscan tanto comodidad como controles accesibles.
Se proyecta que los grifos inteligentes crezcan a un CAGR del 12,9% hasta 2032, la tasa más rápida entre los tipos de productos en el mercado de baños inteligentes en Europa. Los modelos sin contacto y controlados por sensor son relevantes para entornos comerciales sensibles a la higiene y los requisitos de gestión del agua. Las duchas inteligentes siguen siendo adecuadas para instalaciones premium porque los controles digitales pueden favorecer la consistencia de la temperatura y la gestión del consumo de agua. Los espejos inteligentes, los dispensadores de jabón y los secadores de manos sirven para usos comerciales y residenciales premium más específicos. Su adopción depende de si los clientes perciben un beneficio práctico de los controles conectados en lugar de una función con valor diario limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Reforma Define la Demanda Actual y el Crecimiento PrevistoEl reemplazo y la reforma representaron el 64% del tamaño del mercado de baños inteligentes en Europa en 2026 y se espera que se expanda a un CAGR del 12,3% hasta 2032. Este liderazgo combinado muestra que la demanda está vinculada más estrechamente al parque de edificios existente que a la nueva construcción. La Ola de Renovación ha puesto mayor atención política en la mejora de los edificios existentes. Los proyectos de baño pueden convertirse en parte de estas mejoras más amplias cuando los propietarios reemplazan los accesorios que consumen agua. La demanda de reforma favorece los productos que se adaptan a los diseños existentes y pueden instalarse con una alteración mínima.
La nueva construcción representó el 36% del mercado de baños inteligentes en Europa en 2026. Ofrece a los promotores una mejor oportunidad de incorporar requisitos eléctricos, de red y de gestión del agua durante el diseño. Aun así, la oportunidad de renovación es más amplia porque los edificios existentes contienen la mayor parte del parque de baños de la región. Hansgrohe lanzó la gama de duchas Activera Q y S Select con soportes VarioFix que reutilizan los taladros existentes, una característica destinada a simplificar la instalación en reformas. Este tipo de ingeniería de producto es importante cuando los instaladores necesitan evitar trabajos adicionales en azulejos y paredes. La industria de baños inteligentes en Europa depende, por tanto, de hacer que los productos avanzados sean adecuados para proyectos de reemplazo ordinarios.
Por Usuario Final:
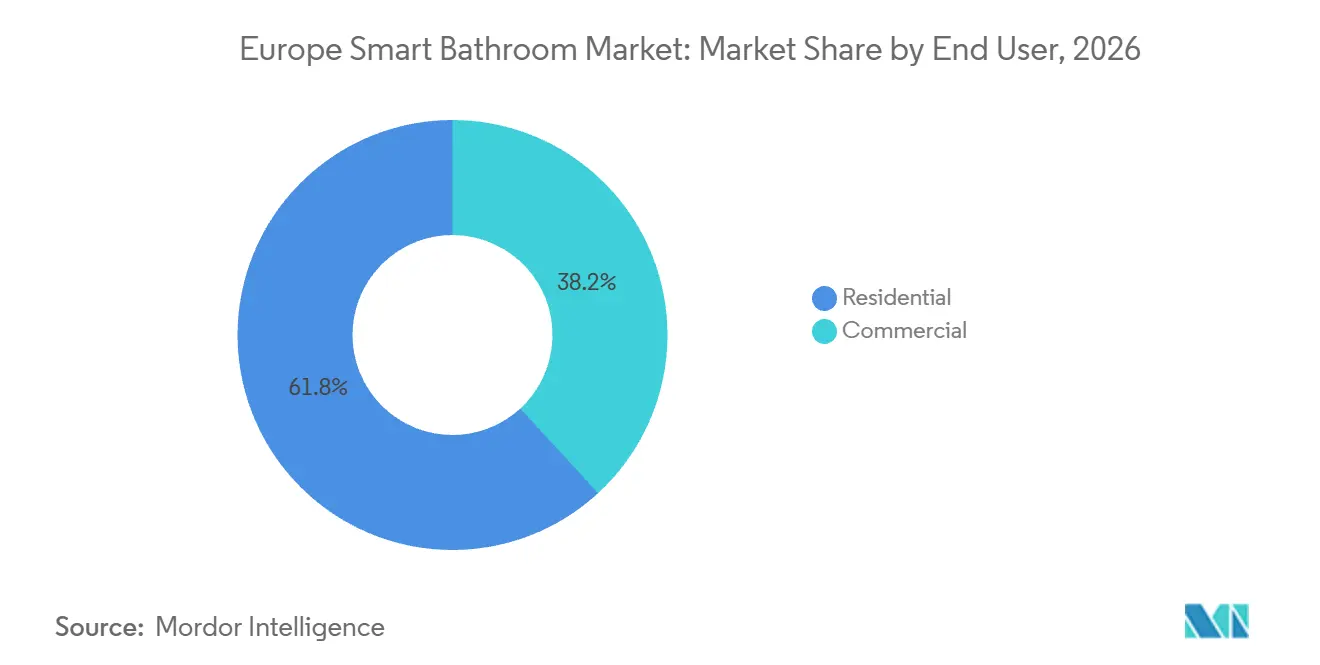
El Sector Residencial Aporta Valor Mientras el Comercial Impulsa un Crecimiento más RápidoLos usuarios residenciales representaron el 61,8% de la participación del mercado de baños inteligentes en Europa en 2026. La renovación por parte de los propietarios está respaldada por el envejecimiento de la población y una mayor conciencia de los productos encontrados en hoteles y otros espacios públicos. El 1 de enero de 2025, la UE tenía 99 millones de residentes de 65 años o más, equivalente al 22% de la población. Las funciones basadas en sensores, los controles más sencillos y los diseños accesibles pueden ser relevantes para este grupo demográfico. El segmento residencial sigue siendo importante porque una amplia base de proyectos domésticos puede respaldar el reemplazo constante de accesorios.
Se espera que los usuarios finales comerciales crezcan a un CAGR del 12,2% hasta 2032. Los hoteles, restaurantes, instalaciones sanitarias y oficinas tienen diferentes necesidades de adquisición, pero cada uno puede evaluar la durabilidad, la higiene y los costes operativos. Las necesidades de accesibilidad alemanas apuntan a una oportunidad de renovación en residencias de ancianos y propiedades de vida asistida. Los compradores comerciales también pueden adquirir accesorios e instalación como proyectos coordinados. Esto ofrece a los proveedores un incentivo para proporcionar soporte de instalación, garantías y productos diseñados para entornos de uso intensivo.
Por Canal de Distribución:
El Minorista Ocupa la Mayor Posición Mientras las Ventas Directas Ganan ImpulsoLos canales B2C y minorista representaron una participación del 78% en el mercado de baños inteligentes en Europa en 2026. Los grandes almacenes de bricolaje, los showrooms especializados, los mayoristas y las tiendas en línea contribuyen al acceso del consumidor. Los showrooms siguen siendo útiles porque los usuarios pueden probar las funciones del bidé y los controles digitales de la ducha antes de comprar. El minorista también respalda las mejoras domésticas a menor escala donde el comprador realiza la selección directamente. El canal seguirá siendo significativo mientras la renovación residencial proporcione la mayor base de usuarios finales.
Se prevé que las ventas B2B y directas crezcan a un CAGR del 12,5% hasta 2032. Las cadenas hoteleras y las redes sanitarias pueden utilizar acuerdos directos para coordinar volúmenes, instalación y cobertura de garantía. Hansgrohe renovó 79 habitaciones en el Van der Valk Hotel Waterloo con sistemas AXOR y EcoSmart diseñados para reducir el consumo de agua en un 40%. Tales ejemplos muestran por qué un operador puede preferir una relación directa para proyectos más grandes. Las ventas directas también pueden fortalecer las relaciones de servicio después de la instalación. Este canal está posicionado para capturar proyectos donde el soporte técnico es tan importante como el propio accesorio.
Análisis Geográfico
Alemania representó el 23,2% del tamaño del mercado de baños inteligentes en Europa en 2026. Su papel como importante base de fabricación de artículos sanitarios refuerza la demanda de productos eficientes y de alta calidad. Geberit AG invirtió CHF 86 millones en investigación y desarrollo durante 2025, lo que llevó a 18 solicitudes de patentes y al continuo desarrollo de productos en su cartera de baños. Villeroy & Boch aumentó los ingresos de Baños y Bienestar un 2,3% hasta EUR 1.124,5 millones en 2025 a pesar de las difíciles condiciones de construcción.
Se proyecta que el Reino Unido crezca a un CAGR del 12,6% hasta 2032, la tasa más alta por país en el mercado de baños inteligentes en Europa. Las perspectivas reflejan la demanda de reforma, la renovación de hoteles y el creciente interés en configuraciones de baños accesibles. El sector de baños de Francia disminuyó un 3,3% hasta EUR 2.098 millones en 2025, aunque los inodoros washlet de alto valor y los grifos empotrados se mantuvieron entre las categorías en crecimiento. Esto demuestra que la demanda de productos premium puede mantenerse resiliente incluso cuando la categoría más amplia está bajo presión. Roca Group invirtió EUR 126 millones en 2025 en conectividad de productos, digitalización y producción robótica.
BENELUX se beneficia de altos niveles de uso de dispositivos conectados, incluida la tasa del 94,8% de los Países Bajos. Los países nórdicos tienen un fuerte interés en la tecnología sin contacto y las soluciones de ahorro de agua. Oras describe los grifos sin contacto como una tecnología bien establecida en los países del norte. Vitas Group adquirió Flow Loop en 2025, añadiendo tecnología de ducha que reporta ahorros de agua de hasta el 80% y reducciones de energía del 70%. Polonia, Chequia, Hungría y los países bálticos tienen plazos de adopción más largos, pero una política más amplia de renovación de edificios puede respaldar la demanda futura.
Panorama Competitivo
El mercado europeo de baños inteligentes está moderadamente concentrado, aunque varias empresas tienen posiciones sólidas en áreas de productos individuales. Geberit, GROHE bajo LIXIL, Hansgrohe, Villeroy & Boch y TOTO tienen marcas establecidas, capacidad de fabricación y relaciones de distribución consolidadas. Estas fortalezas son importantes porque los arquitectos, instaladores y compradores suelen preferir sistemas probados para instalaciones sensibles al agua, la electricidad y la higiene. Las empresas también se benefician cuando sus productos son conocidos por los instaladores y se ajustan a las prácticas de especificación establecidas. El entorno competitivo favorece a las empresas que combinan accesorios eficientes, soporte de instalación fiable y documentación de producto clara.
Las empresas establecidas continúan utilizando el desarrollo de productos para reforzar su posición en el mercado europeo de baños inteligentes. Hansgrohe introdujo LavaPura Element en 2025, incorporando características de inodoros de ducha como la desinfección UV y una tapa con sensor a su gama europea. En 2026, la empresa lanzó los grifos Neovis con funciones CoolStart y EcoSmart, junto con duchas Activera con soportes VarioFix orientados a la reforma. Roca Group se expandió mediante las adquisiciones de Antonio Lupi Design y Phoenix Industries, al tiempo que invertía en conectividad y capacidad de producción. Estas acciones muestran un enfoque en productos premium, accesorios eficientes y una cobertura de cartera más amplia.
La privacidad de datos, la ciberseguridad y la interoperabilidad pueden influir en el posicionamiento competitivo a medida que las funciones conectadas se vuelven más comunes. Los proveedores más pequeños pueden tener más dificultades para gestionar la seguridad de los productos, las actualizaciones de software y el cumplimiento técnico en varios países. Los fabricantes más grandes están mejor posicionados para combinar estas responsabilidades con la formación de instaladores y la cobertura de servicio. El mercado de baños inteligentes en Europa mantiene espacio para especialistas en accesibilidad, recirculación de agua y productos aptos para la reforma, siempre que puedan cumplir los requisitos técnicos y de servicio de los compradores más grandes.
Líderes de la Industria de Baños Inteligentes en Europa
-
Geberit AG
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baños Inteligentes en Europa Empresas cubiertas en este informe
- Geberit AG
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Villeroy & Boch AG
- Hansgrohe SE
- Kohler Co.
- Dornbracht AG & Co. KG
- Aqualisa Products Limited
- TECE GmbH
- VitrA (Eczacıbaşı Building Products)
- Ideal Standard International S.A.
- LAUFEN
- Noken (PORCELANOSA Group)
- Oras Group
- HEWI GmbH
- Gessi S.p.A.
- Jacuzzi Brands LLC
- Uspa Europe S.r.l.
Desarrollos recientes de la industria en Mercado de Baños Inteligentes en Europa
- Abril de 2026: Hansgrohe SE lanzó la línea de grifos Neovis con tecnología de ahorro energético CoolStart, con agua fría como opción predeterminada en la posición central, y limitación de caudal EcoSmart a 5 litros por minuto, un 60% por debajo de los accesorios convencionales. El lanzamiento simultáneo de las duchas Activera Q y S Select añadió soportes de pared variables VarioFix específicamente diseñados para reutilizar los taladros existentes en instalaciones de reforma.
- Marzo de 2026: Geberit AG anunció los lanzamientos previstos para 2026 del canal de ducha delgado CleanLine30, con una tasa de descarga un 10% superior a su predecesor, y la superficie de ducha a nivel del suelo CleanFloor30, productos directamente alineados con los requisitos de diseño de baños accesibles y sin barreras.
- Marzo de 2025: Hansgrohe SE lanzó LavaPura Element, su primer inodoro de ducha para el mercado europeo, con desinfección UV automática de la barra de ducha después de cada uso, una tapa activada por sensor de movimiento y un esmalte cerámico antibacteriano 2 en 1, abordando directamente la aceleración del segmento premium de inodoros de ducha.
- Marzo de 2025: GROHE presentó Everstream, con hasta un 75% de ahorro de agua y un 70% de energía frente a las duchas convencionales, el sistema de recuperación de calor Rapido, con hasta un 48% de reducción de CO₂ por ciclo de ducha, y el concepto de ducha de espuma Purefoam en ISH 2025, reforzando el énfasis de la marca en el rendimiento de sostenibilidad cuantificado.
Alcance del Informe del Mercado de Baños Inteligentes en Europa
Resumen de la segmentación
| Inodoros Inteligentes y Asientos de Bidé Inteligentes |
| Grifos Inteligentes |
| Duchas Inteligentes |
| Espejos de Baño Inteligentes |
| Bañeras Inteligentes |
| Dispensadores de Jabón Inteligentes |
| Secadores de Manos Inteligentes |
| Otros (Controladores Inteligentes de Fugas de Agua, Ventilación, Toalleros Calefactados) |
| Nueva Construcción |
| Reemplazo y Reforma |
| Residencial | |
| Comercial | Hoteles y Restaurantes |
| Instalaciones Sanitarias | |
| Oficinas y Edificios Comerciales | |
| Otros |
| B2C / Minorista | Grandes Almacenes de Bricolaje y Showrooms |
| Showrooms y Distribuidores Especializados | |
| Canales Mayoristas y de Comercio | |
| Tiendas en Línea y Venta Directa al Consumidor | |
| Otros Canales de Distribución | |
| B2B / Ventas Directas |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| Resto de Europa |
| Por Tipo de Producto | Inodoros Inteligentes y Asientos de Bidé Inteligentes | |
| Grifos Inteligentes | ||
| Duchas Inteligentes | ||
| Espejos de Baño Inteligentes | ||
| Bañeras Inteligentes | ||
| Dispensadores de Jabón Inteligentes | ||
| Secadores de Manos Inteligentes | ||
| Otros (Controladores Inteligentes de Fugas de Agua, Ventilación, Toalleros Calefactados) | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Reemplazo y Reforma | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Restaurantes | |
| Instalaciones Sanitarias | ||
| Oficinas y Edificios Comerciales | ||
| Otros | ||
| Por Canal de Distribución | B2C / Minorista | Grandes Almacenes de Bricolaje y Showrooms |
| Showrooms y Distribuidores Especializados | ||
| Canales Mayoristas y de Comercio | ||
| Tiendas en Línea y Venta Directa al Consumidor | ||
| Otros Canales de Distribución | ||
| B2B / Ventas Directas | ||
| Por País | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de baños inteligentes en Europa para 2032?
Se prevé que el mercado de baños inteligentes en Europa alcance los 4,67 mil millones de USD para 2032, creciendo a un CAGR del 11,7% desde 2027.
¿Qué categoría de producto lidera las ventas de baños inteligentes en Europa?
Los inodoros inteligentes y los asientos de bidé inteligentes lideran con una participación del 36,2% en 2026, mientras que los grifos inteligentes tienen el crecimiento proyectado más rápido con un CAGR del 12,9% hasta 2032.
¿Por qué son importantes los proyectos de reforma para los productos de baño conectados?
El reemplazo y la reforma representaron una participación del 64% en 2026 y se proyecta que crezcan a un CAGR del 12,3%, respaldados por programas de renovación de edificios y la necesidad de actualizar los accesorios existentes.
¿Qué usuarios finales se espera que adopten los equipos de baño inteligente más rápidamente?
Se prevé que los usuarios comerciales crezcan a un CAGR del 12,2% hasta 2032, respaldados por las necesidades de renovación de hoteles, centros sanitarios y oficinas.
¿Qué país europeo tiene las perspectivas más rápidas para la adopción de baños inteligentes?
El Reino Unido tiene el CAGR proyectado más alto por país con un 12,6% hasta 2032, respaldado por la actividad de reforma y la demanda de configuraciones de baños accesibles.