
Taille et part du marché européen des salles de bains intelligentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
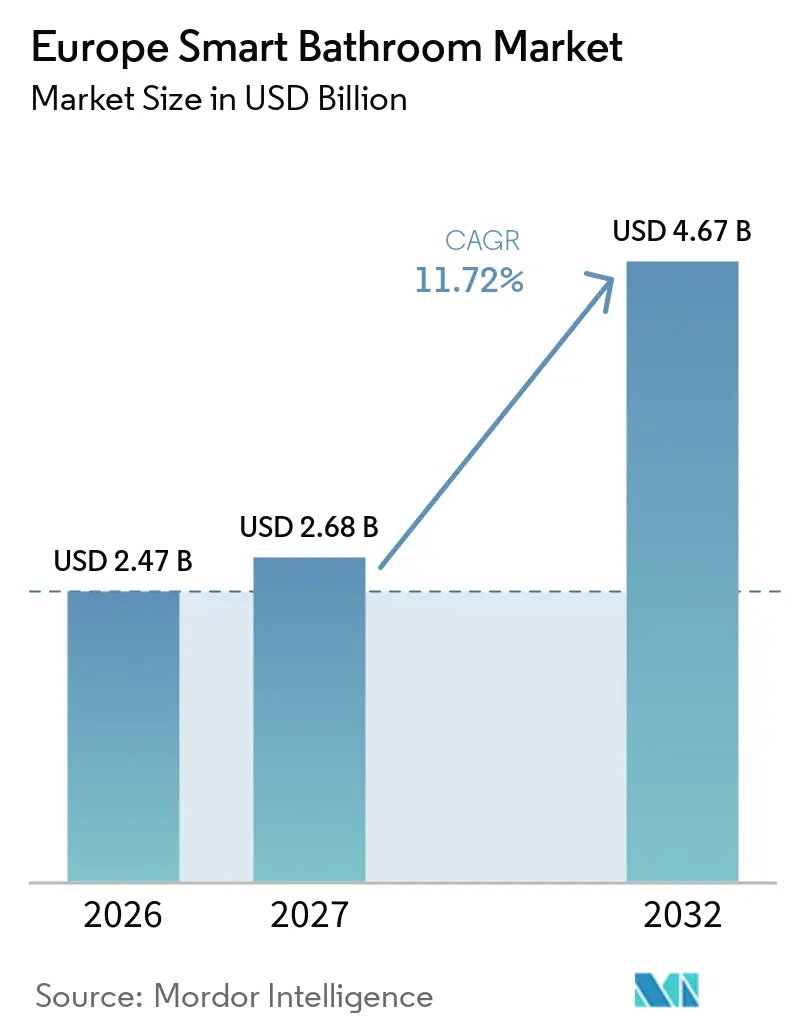
| Taille du marché de l'année de base (2026) | 2.47 Milliards de dollars |
| Taille du Marché (2027) | 2.68 Milliards de dollars |
| Taille du Marché (2032) | 4.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.72 % |
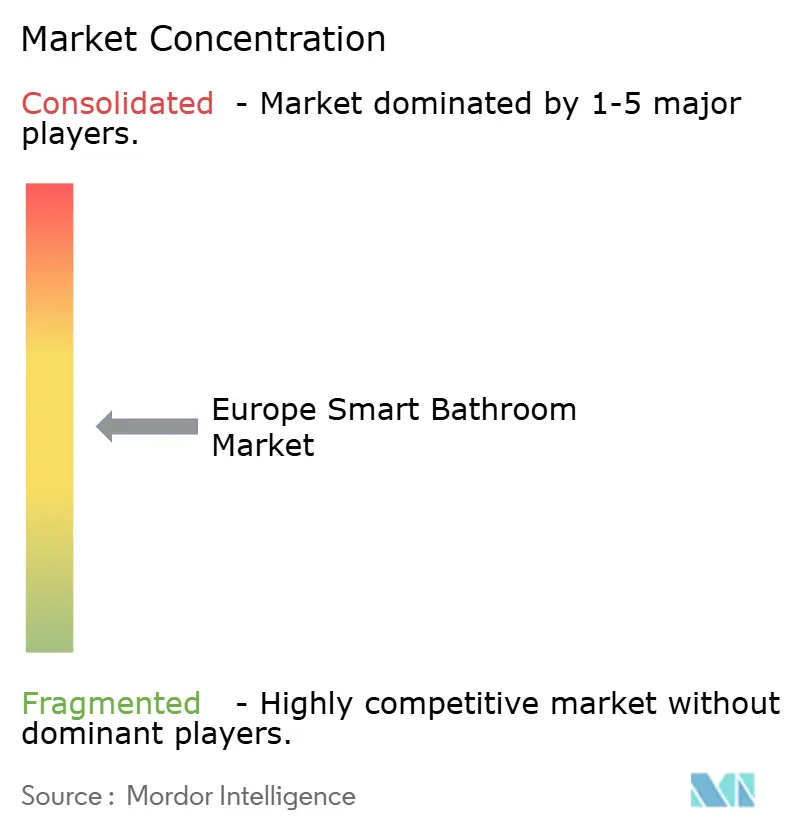
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des salles de bains intelligentes par Mordor Intelligence
La taille du marché européen des salles de bains intelligentes devrait s'étendre de 2,47 milliards USD en 2026 à 2,68 milliards USD en 2027 et à 4,67 milliards USD d'ici 2032, enregistrant un CAGR de 11,72 % entre 2027 et 2032. Le marché européen des salles de bains intelligentes évolue des équipements autonomes vers des produits fonctionnant au sein de systèmes de maison connectée. Les réglementations sur l'efficacité de l'eau, le vieillissement de la population et l'activité de rénovation soutiennent la demande dans les propriétés résidentielles et commerciales. La Commission européenne vise une amélioration de 10 % de l'efficacité de l'eau d'ici 2030, tandis que la directive sur la performance énergétique des bâtiments fixe des normes de performance minimales pour les bâtiments non résidentiels les moins efficaces[1]. Ces exigences placent la gestion de l'eau et l'accessibilité au cœur des spécifications des salles de bains. Les fabricants établis bénéficient d'un avantage lorsque la capacité d'installation, la protection de la vie privée et la compatibilité des produits influencent les décisions d'achat.
Principaux enseignements du rapport
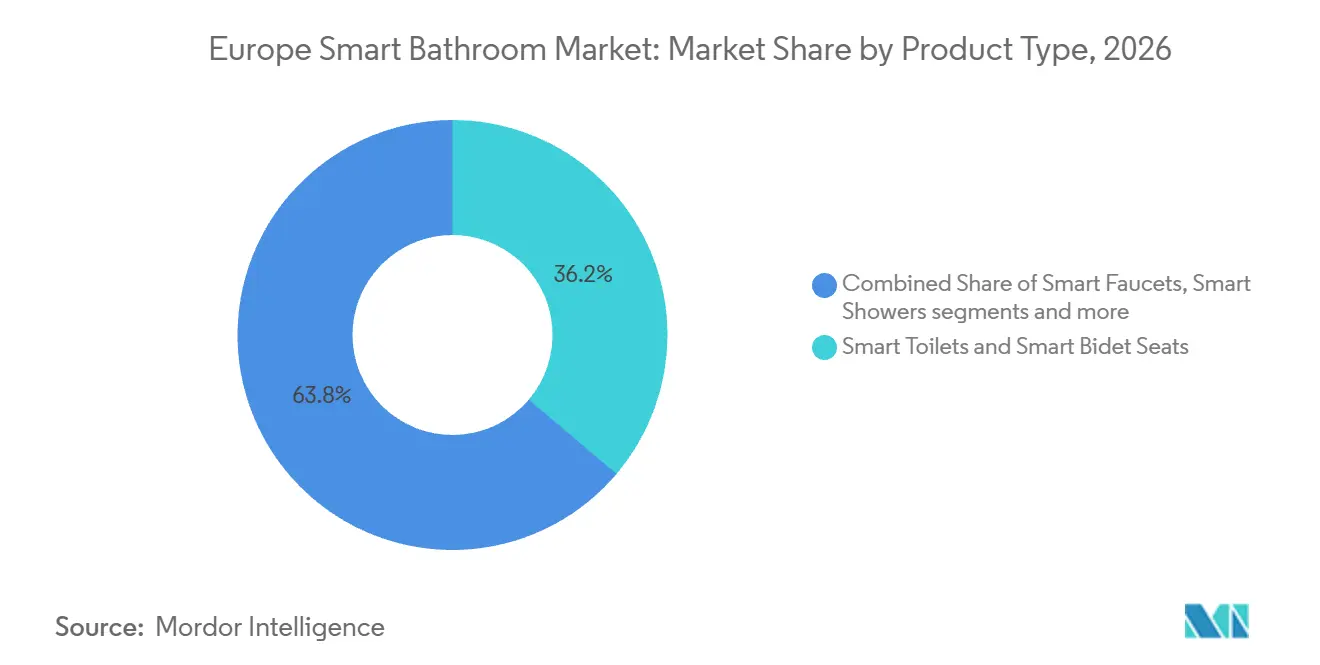
- Par type de produit, les toilettes intelligentes et les sièges de bidet intelligents détenaient une part de 36,2 % en 2026, tandis que la robinetterie intelligente devrait croître au CAGR le plus rapide de 12,9 % jusqu'en 2032.
- Par type de construction, le remplacement et la rénovation détenaient une part de 64,0 % en 2026 et devraient croître au CAGR le plus rapide de 12,3 % jusqu'en 2032.
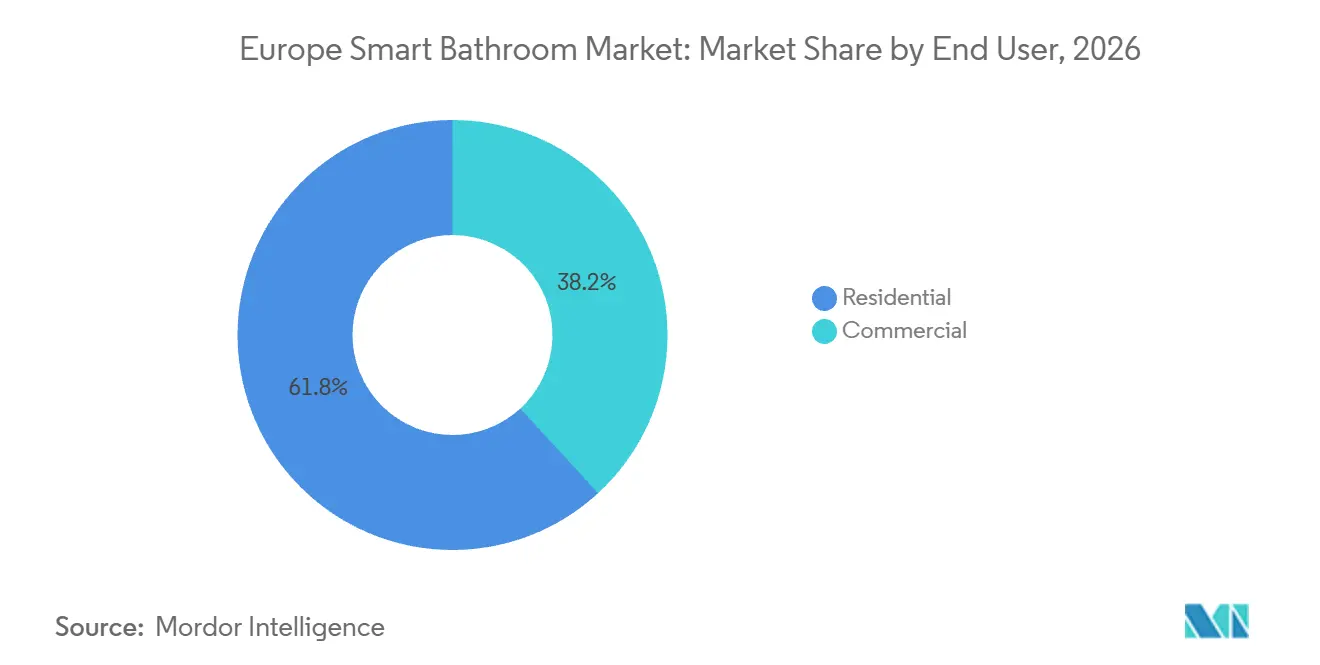
- Par utilisateur final, le résidentiel représentait une part de 61,8 % en 2026, tandis que le commercial devrait croître au CAGR le plus rapide de 12,2 % jusqu'en 2032.
- Par canal de distribution, le B2C et la vente au détail détenaient une part de 78,0 % en 2026, tandis que le B2B et les ventes directes devraient croître au CAGR le plus rapide de 12,5 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 23,2 % en 2026, tandis que le Royaume-Uni devrait croître au CAGR le plus rapide de 12,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Atténuation du stress hydrique et réglementation sur l'efficacité de l'eau | +2.7% | À l'échelle de l'UE, avec une pression de conformité plus forte en Europe du Sud et des répercussions en Europe de l'Ouest | Court terme (≤ 2 ans) |
| Adoption mature de la maison intelligente et écosystèmes de vie connectée | +2.5% | Pays-Bas, pays nordiques et Royaume-Uni | Moyen terme (2-4 ans) |
| Rénovation de salle de bains à cycle long et spécification d'équipements haut de gamme | +2.0% | Allemagne, Royaume-Uni, BENELUX et France | Moyen terme (2-4 ans) |
| Hygiène commerciale et modernisation de l'hôtellerie | +1.5% | France, Espagne, Italie et Royaume-Uni | Court terme (≤ 2 ans) |
| Vieillissement de la population et demande de salles de bains accessibles | +1.2% | Italie, Allemagne, Grèce et l'UE dans son ensemble | Long terme (≥ 4 ans) |
| Mises à niveau des douches-toilettes et des sièges en rénovation | +0.9% | Royaume-Uni, DACH, Pays-Bas et Belgique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Atténuation du stress hydrique et réglementation sur l'efficacité de l'eau
Les exigences en matière d'efficacité de l'eau traduisent les politiques publiques en exigences d'achat au niveau des produits sur le marché européen des salles de bains intelligentes. L'Association du label unifié de l'eau compte plus de 20 000 produits enregistrés et plus de 160 partenaires industriels, ce qui offre aux fabricants une voie largement reconnue pour démontrer l'efficacité des équipements[2]. L'Agence européenne pour l'environnement a identifié les économies d'eau comme un élément central d'une Europe plus résiliente face à l'eau[3]. GROHE a constaté que 87 % des plus de 20 000 répondants européens accordent de l'importance à l'efficacité de l'eau à domicile, mais que 79 % sous-estiment leur propre consommation quotidienne. Les robinets, douches et toilettes connectés peuvent rendre la consommation domestique plus visible tout en aidant les utilisateurs à modifier leurs paramètres. Cela rend les produits certifiés et à faible débit plus pertinents pour les spécifications des marchés publics et des rénovations privées.
Adoption mature de la maison intelligente et écosystèmes de vie connectée
Le marché européen des salles de bains intelligentes bénéficie de foyers utilisant déjà des appareils connectés et comprenant leur valeur au quotidien. En 2024, 70,9 % des résidents de l'UE utilisaient des appareils connectés à Internet, dont 94,8 % aux Pays-Bas, 90,6 % en Irlande et 87 % au Danemark[4]. L'adoption des appareils électroménagers intelligents a atteint 12,8 % dans l'UE, laissant de la place à la catégorie des équipements connectés pour croître au sein des systèmes domestiques existants. Les foyers disposant d'une connectivité établie peuvent réduire l'obstacle pratique à l'ajout d'un appareil de salle de bains connecté. Ils rendent également les utilisateurs plus familiers avec les commandes, les alertes et la gestion à distance. Les fabricants qui facilitent l'intégration de leurs produits peuvent être mieux positionnés à mesure que la vie connectée se généralise.
Rénovation de salle de bains à cycle long et spécification d'équipements haut de gamme
Le marché européen des salles de bains intelligentes est soutenu par des cycles de remplacement des salles de bains qui s'étendent généralement sur plusieurs années. La vague de rénovation de la Commission européenne vise à rénover 35 millions de bâtiments d'ici 2030. Le cadre réglementaire actualisé sur les bâtiments exige également que les États membres élaborent des plans nationaux de rénovation des bâtiments. Les passeports de rénovation peuvent aider les propriétaires à séquencer les améliorations dans le cadre d'un plan de bâtiment à plus long terme. Un projet de salle de bains complet crée une opportunité de remplacer les équipements conventionnels par des équipements plus efficaces et accessibles. Cela oriente la demande vers des produits capables de démontrer des avantages clairs en matière d'eau, d'énergie et d'installation.
Hygiène commerciale et modernisation de l'hôtellerie
Les hôtels, les opérateurs de santé et les bureaux constituent une voie supplémentaire vers la demande sur le marché européen des salles de bains intelligentes. Cistermiser a rapporté que son installation sans contact à l'hôtel Radisson RED London Heathrow a atteint des débits aussi bas que 1,89 litre par minute, contre une utilisation typique d'un robinet manuel de 6 à 8 litres par minute. L'hôtel Schweizerhof Luzern a achevé une rénovation de 12 millions CHF portant sur 101 chambres en 2025, incluant des équipements de drainage de douche conçus pour réduire la consommation d'énergie de chauffage de l'eau jusqu'à 60 %. Le secteur sanitaire allemand a également mis l'accent sur les besoins en matière d'accessibilité, notant que plus de 5 millions de personnes en Allemagne ont besoin de soins et qu'1 salle de bains sur 4 ne répond pas aux exigences d'accessibilité. Les opérateurs peuvent évaluer conjointement les coûts de l'eau, l'hygiène, l'accessibilité et la qualité des chambres lors de la planification d'une rénovation. Cela soutient des gammes de produits commerciaux dédiées et des relations plus étroites avec les installateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des produits et de l'installation | -1.5% | À l'échelle de l'UE, avec une pression plus forte en Europe de l'Est | Court terme (≤ 2 ans) |
| Compatibilité de la plomberie et de l'électricité des bâtiments anciens | -0.8% | Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Exigences en matière de confidentialité des données de santé au titre du RGPD et de cybersécurité | -0.5% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Codes nationaux fragmentés et obstacles à l'interopérabilité | -0.4% | Lancements européens transfrontaliers et programmes multinationaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des produits et de l'installation
Les coûts des produits et de l'installation peuvent limiter l'adoption sur le marché européen des salles de bains intelligentes, en particulier lorsque les budgets de rénovation sont contraints. Les équipements intelligents peuvent afficher une prime par rapport aux alternatives conventionnelles, tandis que les projets plus complexes nécessitent à la fois un plombier et un électricien. Cette combinaison peut entraîner des problèmes de planification et des coûts de déplacement sparés pour les acheteurs du segment intermédiaire. GROHE a constaté que 28 % des Européens qui ne prévoyaient pas d'adopter des solutions d'économie d'eau citaient le coût perçu comme principal obstacle, devant le manque d'information à 25 %. L'obstacle du prix est plus fort lorsque les propriétaires doivent d'abord traiter des travaux de plomberie ou d'électricité plus larges. Les fournisseurs qui proposent des options de rénovation simples et des avantages clairs en termes de coûts d'exploitation peuvent réduire cet obstacle.
Compatibilité de la plomberie et de l'électricité des bâtiments anciens
L'infrastructure des bâtiments anciens peut retarder les mises à niveau des salles de bains connectées, même lorsque les propriétaires souhaitent des équipements plus efficaces. De nombreux bâtiments d'Europe du Sud et de l'Est disposent de canalisations anciennes, d'une pression d'eau insuffisante ou d'un câblage inadapté aux équipements alimentés électriquement. Les participants du secteur à l'ISH 2025 ont noté que les salles de bains intelligentes nécessitent une expertise sanitaire et électrique, tandis que les logements anciens peuvent manquer de couverture réseau et de chemins de câbles que les équipements connectés supposent. Les travaux de remise en état peuvent augmenter le coût total et prolonger les délais des projets. Les transactions immobilières et les plans de rénovation plus larges peuvent mettre en lumière ces limites avant le début de la sélection des équipements. Les produits qui fonctionnent avec les connexions existantes et minimisent les perturbations murales sont mieux adaptés à ce parc installé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les toilettes mènent la catégorie tandis que la robinetterie fixe le rythme de croissanceLes toilettes intelligentes et les sièges de bidet intelligents représentaient 36,2 % de la part du marché européen des salles de bains intelligentes en 2026. Leur position reflète l'utilisation établie du bidet en Europe du Sud et l'adoption plus large des fonctions d'hygiène des douches-toilettes. Hansgrohe a introduit LavaPura Element pour l'Europe en mars 2025 avec une désinfection UV pour la barre de douche, un couvercle à détecteur de mouvement et un émail céramique antibactérien. Ces fonctions répondent aux besoins d'hygiène, de facilité d'utilisation et de rénovation de salle de bains haut de gamme. La catégorie joue un rôle clair dans les projets où les utilisateurs recherchent à la fois confort et commandes accessibles.
La robinetterie intelligente devrait croître à un CAGR de 12,9 % jusqu'en 2032, le taux le plus rapide parmi les types de produits sur le marché européen des salles de bains intelligentes. Les modèles sans contact et à commande par capteur sont pertinents pour les environnements commerciaux sensibles à l'hygiène et les exigences de gestion de l'eau. Les douches intelligentes restent adaptées aux installations haut de gamme car les commandes numériques peuvent assurer la cohérence de la température et la gestion de la consommation d'eau. Les miroirs intelligents, les distributeurs de savon et les sèche-mains servent des usages commerciaux et résidentiels haut de gamme plus restreints. Leur adoption dépend du fait que les clients perçoivent un avantage pratique des commandes connectées plutôt qu'une fonctionnalité à valeur quotidienne limitée.

Par type de construction :
la rénovation définit la demande actuelle et la croissance prévisionnelleLe remplacement et la rénovation représentaient 64 % de la taille du marché européen des salles de bains intelligentes en 2026 et devraient se développer à un CAGR de 12,3 % jusqu'en 2032. Ce double leadership montre que la demande est plus étroitement liée au parc immobilier existant qu'aux nouvelles constructions. La vague de rénovation a accordé une plus grande attention politique à la mise à niveau des bâtiments existants. Les projets de salle de bains peuvent s'inscrire dans ces améliorations plus larges lorsque les propriétaires remplacent les équipements consommateurs d'eau. La demande de rénovation favorise les produits qui s'intègrent dans les agencements existants et peuvent être installés avec un minimum de perturbations.
La nouvelle construction représentait 36 % du marché européen des salles de bains intelligentes en 2026. Elle offre aux promoteurs une meilleure opportunité d'intégrer les exigences électriques, réseau et de gestion de l'eau lors de la conception. Néanmoins, l'opportunité de rénovation est plus large car les bâtiments existants contiennent la majeure partie du parc de salles de bains de la région. Hansgrohe a lancé la gamme de douches Activera Q et S Select avec des supports VarioFix qui réutilisent les trous de perçage existants, une caractéristique destinée à simplifier l'installation en rénovation. Ce type d'ingénierie produit est important là où les installateurs doivent éviter des travaux supplémentaires sur les carrelages et les murs. Le secteur européen des salles de bains intelligentes dépend donc de la capacité à rendre les produits avancés adaptés aux projets de remplacement ordinaires.
Par utilisateur final :
le résidentiel apporte de la valeur tandis que le commercial soutient une croissance plus rapideLes utilisateurs résidentiels détenaient 61,8 % de la part du marché européen des salles de bains intelligentes en 2026. La rénovation par les propriétaires est soutenue par le vieillissement de la population et une sensibilisation accrue aux produits rencontrés dans les hôtels et autres espaces publics. Au 1er janvier 2025, l'UE comptait 99 millions de résidents âgés de 65 ans ou plus, soit 22 % de la population. Les fonctions à base de capteurs, les commandes plus faciles et les agencements accessibles peuvent être pertinents pour cette tranche démographique. Le segment résidentiel reste important car une large base de projets domestiques peut soutenir un remplacement régulier des équipements.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 12,2 % jusqu'en 2032. Les hôtels, restaurants, établissements de santé et bureaux ont des besoins d'approvisionnement différents, mais chacun peut évaluer la durabilité, l'hygiène et les coûts d'exploitation. Les besoins d'accessibilité en Allemagne indiquent une opportunité de rénovation dans les maisons de retraite et les résidences assistées. Les acheteurs commerciaux peuvent également se procurer des équipements et des installations dans le cadre de projets coordonnés. Cela incite les fournisseurs à proposer un soutien à l'installation, des garanties et des produits conçus pour des environnements à forte utilisation.
Par canal de distribution :
la vente au détail occupe la position la plus importante tandis que les ventes directes gagnent en dynamismeLes canaux B2C et de vente au détail représentaient une part de 78 % sur le marché européen des salles de bains intelligentes en 2026. Les grandes surfaces de bricolage, les showrooms spécialisés, les grossistes et les boutiques en ligne contribuent tous à l'accès des consommateurs. Les showrooms restent utiles car les utilisateurs peuvent tester les fonctions de bidet et les commandes de douche numérique avant d'acheter. La vente au détail soutient également les mises à niveau domestiques à plus petite échelle où l'acheteur effectue directement la sélection. Le canal restera significatif tant que la rénovation résidentielle constituera la plus grande base d'utilisateurs finaux.
Le B2B et les ventes directes devraient croître à un CAGR de 12,5 % jusqu'en 2032. Les chaînes hôtelières et les réseaux de santé peuvent utiliser des accords directs pour coordonner les volumes, l'installation et la couverture de garantie. Hansgrohe a rénové 79 chambres à l'hôtel Van der Valk Waterloo avec des systèmes AXOR et EcoSmart conçus pour réduire la consommation d'eau de 40 %. De tels exemples montrent pourquoi un opérateur peut préférer une relation directe pour des projets plus importants. Les ventes directes peuvent également renforcer les relations de service après installation. Ce canal est positionné pour capter les projets où le support technique est aussi important que l'équipement lui-même.
Analyse géographique
L'Allemagne représentait 23,2 % de la taille du marché européen des salles de bains intelligentes en 2026. Son rôle de principale base de fabrication d'articles sanitaires renforce la demande de produits efficaces et de haute qualité. Geberit a investi 86 millions CHF en recherche et développement en 2025, aboutissant à 18 demandes de brevets et à un développement continu des produits dans son portefeuille de salles de bains. Villeroy & Boch a augmenté son chiffre d'affaires Salle de bains et Bien-être de 2,3 % pour atteindre 1 124,5 millions EUR en 2025 malgré des conditions de construction difficiles.
Le Royaume-Uni devrait croître à un CAGR de 12,6 % jusqu'en 2032, le taux national le plus élevé sur le marché européen des salles de bains intelligentes. Les perspectives reflètent la demande de rénovation, la réfection des hôtels et l'intérêt croissant pour les configurations de salles de bains accessibles. Le secteur français des salles de bains a reculé de 3,3 % à 2 098 millions EUR en 2025, bien que les toilettes lavantes haut de gamme et la robinetterie encastrée soient restées parmi les catégories en croissance. Cela montre que la demande de produits haut de gamme peut rester résiliente même lorsque la catégorie plus large est sous pression. Roca Group a investi 126 millions EUR en 2025 dans la connectivité des produits, la numérisation et la production robotisée.
Le BENELUX bénéficie de niveaux élevés d'utilisation d'appareils connectés, notamment le taux de 94,8 % des Pays-Bas. Les pays nordiques manifestent un fort intérêt pour la technologie sans contact et les solutions d'économie d'eau. Oras décrit les robinets sans contact comme une technologie bien établie dans les pays du Nord. Vitas Group a acquis Flow Loop en 2025, ajoutant une technologie de douche qui fait état d'économies d'eau allant jusqu'à 80 % et de réductions d'énergie de 70 %. La Pologne, la Tchéquie, la Hongrie et les pays baltes ont des délais d'adoption plus longs, mais une politique plus large de rénovation des bâtiments peut soutenir la demande future.
Paysage concurrentiel
Le marché européen des salles de bains intelligentes est modérément concentré, bien que plusieurs entreprises occupent des positions solides dans des domaines de produits individuels. Geberit, GROHE sous LIXIL, Hansgrohe, Villeroy & Boch et TOTO disposent de marques établies, de capacités de fabrication et de relations de distribution établies. Ces atouts sont importants car les architectes, les installateurs et les acheteurs préfèrent souvent des systèmes éprouvés pour les installations sensibles à l'eau, à l'électricité et à l'hygiène. Les entreprises bénéficient également lorsque leurs produits sont familiers aux installateurs et s'intègrent dans les pratiques de spécification établies. L'environnement concurrentiel favorise les entreprises qui combinent des équipements efficaces, un support d'installation fiable et une documentation produit claire.
Les entreprises établies continuent d'utiliser le développement de produits pour renforcer leur position sur le marché européen des salles de bains intelligentes. Hansgrohe a introduit LavaPura Element en 2025, apportant des fonctionnalités de douche-toilette telles que la désinfection UV et un couvercle à commande par capteur à sa gamme européenne. En 2026, la société a lancé les robinets Neovis avec les fonctions CoolStart et EcoSmart, ainsi que les douches Activera avec des supports VarioFix axés sur la rénovation. Roca Group s'est développé par les acquisitions d'Antonio Lupi Design et de Phoenix Industries tout en investissant dans la connectivité et les capacités de production. Ces actions témoignent d'une orientation vers les produits haut de gamme, les équipements efficaces et une couverture de portefeuille plus large.
La confidentialité des données, la cybersécurité et l'interopérabilité peuvent influencer le positionnement concurrentiel à mesure que les fonctions connectées se généralisent. Les fournisseurs plus petits peuvent avoir plus de difficultés à assurer la sécurité des produits, les mises à jour logicielles et la conformité technique dans plusieurs pays. Les fabricants plus importants sont mieux placés pour combiner ces responsabilités avec la formation des installateurs et la couverture des services. Le marché européen des salles de bains intelligentes conserve de la place pour les spécialistes de l'accessibilité, de la recirculation de l'eau et des produits adaptés à la rénovation, à condition qu'ils puissent répondre aux exigences techniques et de service des grands acheteurs.
Leaders du secteur européen des salles de bains intelligentes
-
Geberit AG
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des salles de bains intelligentes Entreprises couvertes dans ce rapport
- Geberit AG
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Villeroy & Boch AG
- Hansgrohe SE
- Kohler Co.
- Dornbracht AG & Co. KG
- Aqualisa Products Limited
- TECE GmbH
- VitrA (Eczacıbaşı Building Products)
- Ideal Standard International S.A.
- LAUFEN
- Noken (PORCELANOSA Group)
- Oras Group
- HEWI GmbH
- Gessi S.p.A.
- Jacuzzi Brands LLC
- Uspa Europe S.r.l.
Développements industriels récents dans Marché européen des salles de bains intelligentes
- Avril 2026 : Hansgrohe SE a lancé la gamme de robinets Neovis avec la technologie d'économie d'énergie CoolStart, avec l'eau froide comme position par défaut en position centrale, et la limitation de débit EcoSmart à 5 litres par minute, soit 60 % en dessous des équipements conventionnels. Le lancement simultané des douches Activera Q et S Select a ajouté des supports muraux variables VarioFix spécialement conçus pour réutiliser les trous de perçage existants pour une installation en rénovation.
- Mars 2026 : Geberit AG a annoncé les lancements prévus en 2026 du canal de douche mince CleanLine30, avec un débit d'évacuation 10 % supérieur à son prédécesseur, et de la surface de douche au niveau du sol CleanFloor30, des produits directement alignés sur les exigences de conception de salle de bains accessible et sans barrière.
- Mars 2025 : Hansgrohe SE a lancé LavaPura Element, sa première douche-toilette pour le marché européen, dotée d'une désinfection UV automatique de la barre de douche après chaque utilisation, d'un couvercle à activation par détecteur de mouvement et d'un émail céramique antibactérien 2-en-1, répondant directement à l'accélération du segment des douches-toilettes haut de gamme.
- Mars 2025 : GROHE a présenté Everstream, avec jusqu'à 75 % d'économies d'eau et 70 % d'économies d'énergie par rapport aux douches conventionnelles, le système de récupération de chaleur Rapido, avec jusqu'à 48 % de réduction de CO₂ par cycle de douche, et le concept de douche à mousse Purefoam à l'ISH 2025, renforçant l'accent de la marque sur des performances de durabilité quantifiées.
Périmètre du rapport sur le marché européen des salles de bains intelligentes
Aperçu de la segmentation
| Toilettes intelligentes et sièges de bidet intelligents |
| Robinetterie intelligente |
| Douches intelligentes |
| Miroirs de salle de bains intelligents |
| Baignoires intelligentes |
| Distributeurs de savon intelligents |
| Sèche-mains intelligents |
| Autres (contrôleurs intelligents de fuite d'eau, ventilation, sèche-serviettes chauffants) |
| Nouvelle construction |
| Remplacement et rénovation |
| Résidentiel | |
| Commercial | Hôtels et restaurants |
| Établissements de santé | |
| Bureaux et bâtiments commerciaux | |
| Autres |
| B2C / Vente au détail | Grandes surfaces de bricolage et showrooms |
| Showrooms et revendeurs spécialisés | |
| Canaux de gros et de négoce | |
| Boutiques en ligne et vente directe aux consommateurs | |
| Autres canaux de distribution | |
| B2B / Ventes directes |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas, Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) |
| Reste de l'Europe |
| Par type de produit | Toilettes intelligentes et sièges de bidet intelligents | |
| Robinetterie intelligente | ||
| Douches intelligentes | ||
| Miroirs de salle de bains intelligents | ||
| Baignoires intelligentes | ||
| Distributeurs de savon intelligents | ||
| Sèche-mains intelligents | ||
| Autres (contrôleurs intelligents de fuite d'eau, ventilation, sèche-serviettes chauffants) | ||
| Par type de construction | Nouvelle construction | |
| Remplacement et rénovation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et restaurants | |
| Établissements de santé | ||
| Bureaux et bâtiments commerciaux | ||
| Autres | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage et showrooms |
| Showrooms et revendeurs spécialisés | ||
| Canaux de gros et de négoce | ||
| Boutiques en ligne et vente directe aux consommateurs | ||
| Autres canaux de distribution | ||
| B2B / Ventes directes | ||
| Par pays | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché européen des salles de bains intelligentes d'ici 2032 ?
Le marché européen des salles de bains intelligentes devrait atteindre 4,67 milliards USD d'ici 2032, avec un CAGR de 11,7 % à partir de 2027.
Quelle catégorie de produits est en tête des ventes de salles de bains intelligentes en Europe ?
Les toilettes intelligentes et les sièges de bidet intelligents sont en tête avec une part de 36,2 % en 2026, tandis que la robinetterie intelligente affiche la croissance projetée la plus rapide à un CAGR de 12,9 % jusqu'en 2032.
Pourquoi les projets de rénovation sont-ils importants pour les produits de salle de bains connectée ?
Le remplacement et la rénovation représentaient une part de 64 % en 2026 et devraient croître à un CAGR de 12,3 %, soutenus par les programmes de rénovation des bâtiments et la nécessité de mettre à niveau les équipements existants.
Quels utilisateurs finaux devraient adopter les équipements de salle de bains intelligente le plus rapidement ?
Les utilisateurs commerciaux devraient croître à un CAGR de 12,2 % jusqu'en 2032, soutenus par les besoins de rénovation des hôtels, des établissements de santé et des bureaux.
Quel pays européen présente les perspectives les plus rapides en matière d'adoption des salles de bains intelligentes ?
Le Royaume-Uni affiche le CAGR national projeté le plus élevé à 12,6 % jusqu'en 2032, soutenu par l'activité de rénovation et la demande de configurations de salles de bains accessibles.