
ヨーロッパ足場レンタル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.73 十億米ドル |
| 市場規模 (2027) | 6.06 十億米ドル |
| 市場規模 (2032) | 8.03 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
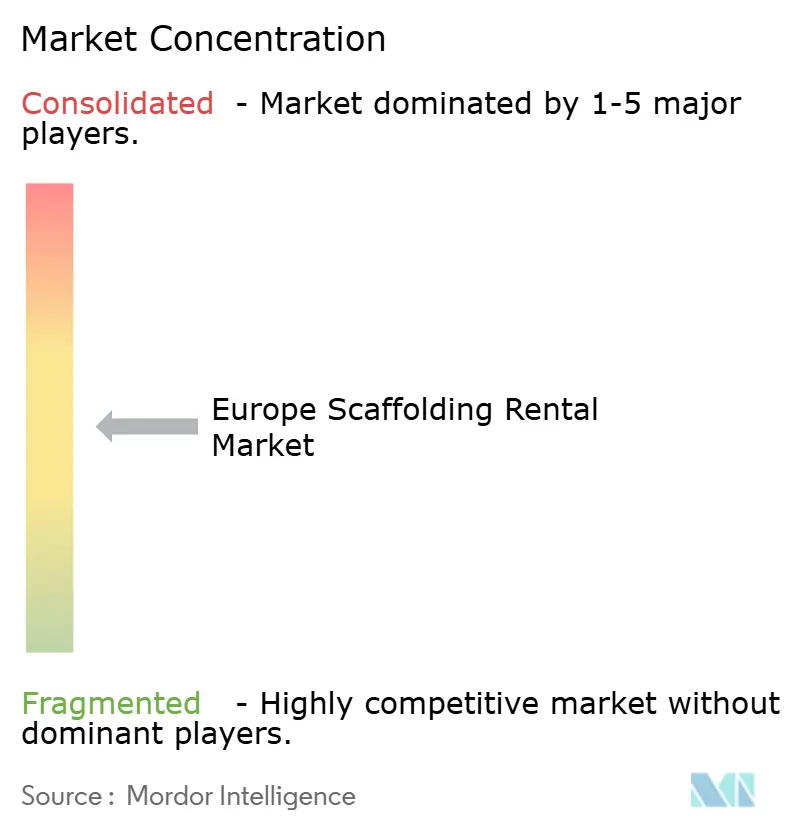
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ足場レンタル市場分析
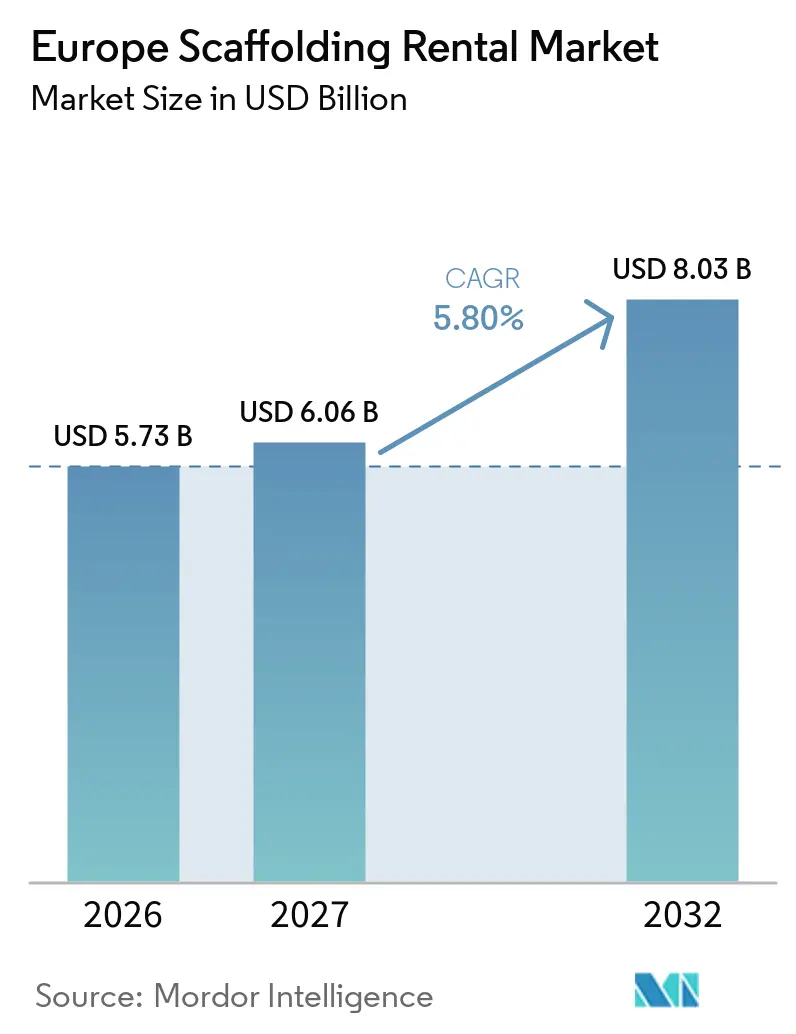
ヨーロパ足場レンタル市場規模は、2026年の5.73 ビリオン 米ドルから2027年には6.06 ビリオン 米ドルに成長し、2027年から2032年にかけて5.80%のCAGRで2032年までに8.03 ビリオン 米ドルに達すると予測されています。
建物改修、公共インフラの更新、および所有機器からレンタルフリートへの移行がこの見通しを支えています。改訂された建物エネルギー性能指令は、加盟国に対して2026年12月までに国家建物改修計画を提出することを義務付けており、ファサードおよび屋根へのアクセス工事に向けたより明確なプロジェクトパイプラインを生み出しています。その結果、ヨーロッパ足場レンタル市場は以前の年と比べて新規住宅活動への依存度が低下していますが、住宅建設はフリート稼働率において依然として重要です。請負業者はレンタルサービスをますます好むようになっており、それは保管、点検、メンテナンス、および転売リスクを排除しながら認定システムへのアクセスを提供するためです。広範な支店ネットワーク、適合機器フリート、およ専門的なアクセス能力を持つオペレーターは、プロジェクト要件がますます複雑になるにつれて恩恵を受ける有利な立場にあります。
主要レポートのポイント
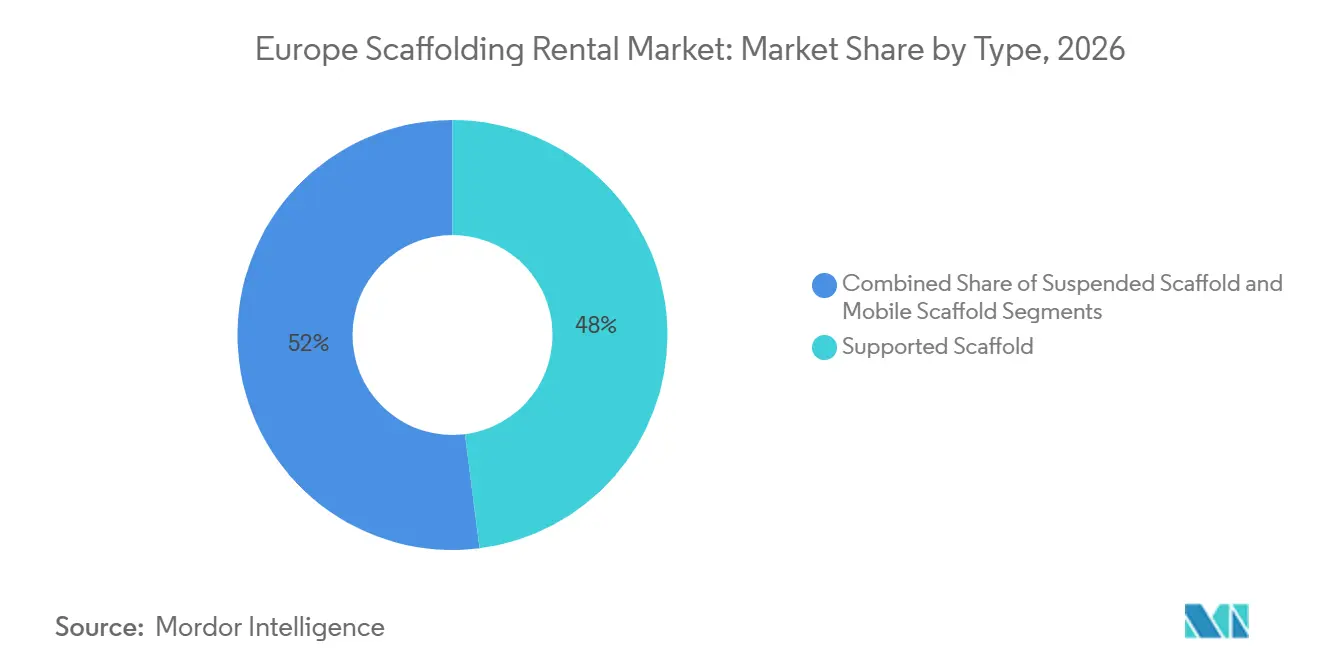
- タイプ別では、支持型足場が2026年のヨーロッパ足場レンタル市場シェアの48%を占め、懸垂型足場は2032年にかけて7%のCAGRで成長すると予測されています。
- システム別では、モジュラー・リングロックシステムが2026年のヨーロッパ足場レンタル市場シェアの37%を占め、2032年にかけて7.1%のCAGRで成長すると予測されています。
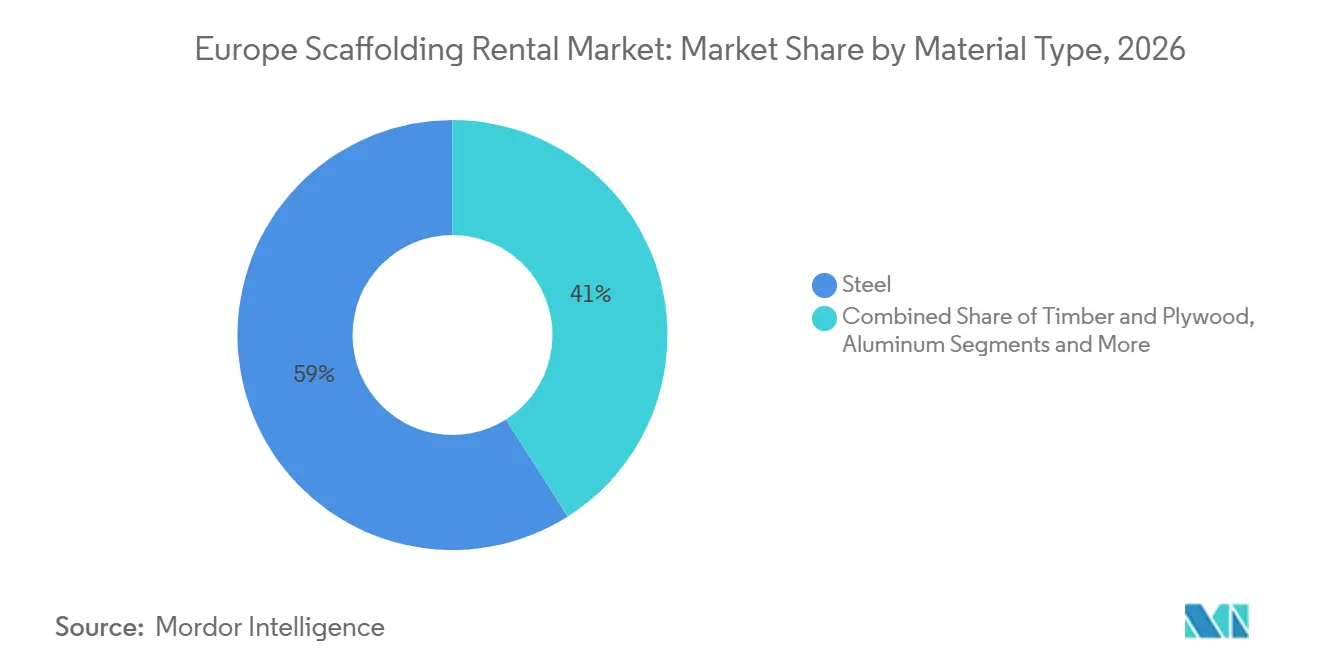
- 材料タイプ別では、スチールが2026年のヨーロッパ足場レンタル市場シェアの59%を占め、アルミニウムは2032年にかけて7.2%のCAGRで成長すると予測されています。
- セクター別では、住宅建設が2026年のヨーロッパ足場レンタル市場シェアの33%を占め、インフラは2032年にかけて7.3%のCAGRで成長すると予測されています。
- 国別では、ドイツが2026年のヨーロッパ足場レンタル市場シェアの32%を占め、2032年にかけて7.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 建築ストックのエネルギー効率改修 | +1.6% | フランス、ドイツ、イタリアが主導するEU全域 | 長期(4年以上) |
| 輸送およびエネルギー転換インフラ投資 | +1.4% | ドイツ、スペイン、その他ヨーロッパ | 長期(4年以上) |
| 高所作業安全規制の厳格化 | +0.9% | EU全域、ドイツおよび英国でより厳格な国内施行 | 短期(2年以内) |
| 中小規模請負業者におけるレンタル普及率の上昇 | +0.7% | EU全域、南ヨーロッパで最も顕著 | 長期(4年以上) |
| 文化遺産の修復とファサードの改修 | +0.5% | 英国、フランス、イタリア、スペイン | 中期(2〜4年) |
| モジュラー・リングロックシステムおよびBIMベースの計画 | +0.4% | ドイツ、英国、北ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建築ストックのエネルギー効率改修(建物エネルギー性能指令主導の改修)
改訂された建物エネルギー性能指令は2024年5月に発効し、2026年5月までの国内実施を義務付けています[1]。加盟国は2026年12月までに最初の国家建物改修計画を提出する予定です。欧州委員会は、EU建物の85%が2000年以前に建設され、75%がエネルギー性能が低いと述べています。外部断熱、ファサード修繕、屋根工事、および窓の交換は、長期間にわたる安全なアクセスを必要とし、ヨーロッパ足場レンタル市場全体の需要を支えています。非住宅建物に対する最低エネルギー性能規則は、特に性能の低い物件において改修活動のタイミングを強化します。この政策的枠組みは、レンタルオペレーターに対して任意の新築活動よりも長い計画期間を与え、適合ファサードアクセスフリートの維持に向けた根拠を強化します。
輸送およびエネルギー転換インフラ投資
輸送メンテナンスおよびエネルギー転換プロジェクトは、ヨーロッパ足場レンタル市場における専門アクセスプロバイダーの対応可能な業務を拡大しています。ドイツのインフラプログラムは、鉄道、高速道路、および橋梁近代化に向けた主要な資金を投入しており、老朽化した資産は生きた交通および鉄道回廊周辺での複雑な作業を必要としています。スペインでは、欧州投資銀行とAdifが2025年1月にスペインの在来線および高速鉄道インフラを改善するための3億7,910万 米ドル相当の融資に署名し、9億 米ドル相当を超える投資を支援しました[2]。懸垂型プラットフォームおよび特殊アクセスシステムは、従来の地上支持システムが不適切な橋梁デッキ、下面、および不規則な構造物において価値があります。これらの業務は、小規模請負業者が在庫として保有しない機器を必要とすることが多く、専用フリートを持つレンタルオペレーターに有利です。エネルギー施設、風力関連メンテナンス、製油所のターンアラウンド、およびガスインフラも、従来の建設サイクル外で定期的な技術的アクセス需要を生み出しています。
認定システムを優遇する高所作業安全規制の厳格化
高所作業規則は、検証済み機器および資格のある組立作業を調達決定の中心に置いています。EN 12811は、仮設工事機器および作業用足場に関するヨーロッパのパフォーマンス基準を提供しています[3]。英国では、2005年高所作業規則が、高所での作業を有能な人員によって計画・監督することを義務付けています。建設業足場工記録制度は足場工の文書化されたスキ認定を支援しており、クライアントは入札プロセスでこれらの資格を要求することが多いです。ヨーロッパ足場レンタル市場は、請負業者が不確かな文書を持つ不規則な現場組立方式よりも事前認定システムを好む場合に恩恵を受けます。コンプライアンスはまた非公式参入のコストを引き上げますが、認定レンタルプロバイダーは依然として点検品質と地域の施行の違いを管理する必要があります。文化遺産の場所は、アクセス設計が歴史的な構造物だけでなく作業者および一般市民も保護しなければならないため、さらなる管理の層を加えます。
中小規模請負業者におけるレンタル普及率の上昇
ヨーロッパの建設業は依然として分散しており、小規模企業は恒久的に所有する足場フリートを正当化できないことが多いです。欧州建設観測所は2024年に1,380万人の建設労働者を記録しており、多くの請負業者と専門職種を中心に構築されたセクターの規模を示しています。レンタルは、大規模な初期機器投資を、点検済みシステム、輸送、および技術サポートへのプロジェクトベースのアクセスに置き換えます。このアプローチは、複数のフェーズ、変化する建物の立面、および断続的な作業スケジュールを伴う改修プログラムに特に関連しています。ヨーロッパ足場レンタル市場はまた、柔軟なフリートサイジングの需要からも恩恵を受けており、請負業者はプロジェクト終了後に機器を返却でき、低迷期に抱え込む必要がありません。歴史的に所有がより一般的であった南ヨーロッパおよび東ヨーロッパでは、この論理がレンタル採用を徐々に増加させる可能性があります。デジタル計画とモジュラーシステムは、サイト間でのコンポーネントの仕様決定、組立、および再展開を容易にすることで、この移行を強化します。
制約の影響分析*
| 制約 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新築住宅活動の低迷 | -0.9% | ドイツ、英国、北欧諸国 | 短期(2年以内) |
| 熟練組立工の不足と人件費の上昇 | -0.8% | EU全域、英国、ドイツ、イタリアで最も深刻 | 長期(4年以上) |
| スチールおよびアルミニウムの価格変動 | -0.5% | EUフリート調達に影響を与えるグローバルコモディティエクスージャー | 短期(2年以内) |
| 高所作業車およびロープアクセスによる代替 | -0.3% | EU全域の産業・物流セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新築住宅活動の低迷
新築住宅活動の低迷は、ヨーロッパ足場レンタル市場における大量需要の大きな源泉を制限しています。住宅建設は2026年の需要の33%を占めており、中高層プロジェクトの減少は標準的な支持システムの稼働率を低下させる可能性があります。建設コストの上昇と資金調達の圧力により、いくつかのヨーロッパ諸国でプロジェクトが遅延しています。この影響は、ドイツの一部や北欧地域を含む、許可件数と完工件数が急激に落ち込んだ市場で最も顕著です。エネルギーアップグレードには依然としてファサードアクセスが必要なため、改修工事がこの減少を部分的に相殺しています。ただし、改修プロジェクトは同等の新築プロジェクトよりも使用する足場量が少ない場合があるため、近期においては相殺は不完全です。
熟練組立工の不足と人件費の上昇
資格のある組立工の供給が限られているため、レンタルプロバイダーが機器を迅速かつ安に回転させる能力が制限されています。欧州労働機関は2025年報告書において、建設および関連職種をヨーロッパ全域の不足職種として特定しました。プロジェクトが複雑な懸垂型、片持ち型、または産業用アクセス設計を必要とする場合、人員配置の圧力は深刻です。2025年および2026年のドイツの足場職人の賃金上昇は、訓練された労働力をめぐる競争を反映しており、このセクターは移民背景を持つ労働者への依存度を高めています。人件費の上昇は、契約が固定されている場合にプロジェクト価格を引き上げ、オペレーターのマージンを圧迫する可能性があります。ヨーロッパ足場レンタル市場は、モジュラーコンポーネント、デジタル計画、およびより良い物流によって一部の圧力を軽減できますが、これらの措置は熟練した現場チームの必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
支持システムが最大のベースを維持しながら懸垂型アクセスが成長支持型足場は2026年のヨーロッパ足場レンタル市場シェアの48%を占めました。ファサード改修、中高層住宅工事、商業建設、および計画的メンテナンスに広く使用されています。地上ベースの設計は繰り返しの立面に適しており、クルーが広い作業プラットフォームを作成できます。外部断熱とファサード修繕には長期的な垂直アクセスが必要なため、エネルギー効率プロジェクトがこのベースを支えています。移動型足場は、完全なファサードカバレッジよりも迅速な再配置が重要な、短い内部作業、小売メンテナンス、および定期点検に使用されます。特に一時的なアクセスニーズを満たすためにレンタルを使用する小規模請負業者にとって、機器ミックスの安定した部分であり続けています。
懸垂型足場は2032年にかけて7%のCAGRで成長すると予測されています。橋梁の下面、高架ファサード、および地上支持が交通を妨げるか物理的に実用的でないサイトに適しています。懸垂型システムのヨーロッパ足場レンタル市場規模は、非標準的なアクセスジオメトリを必要とする橋梁修復および鉄道インフラ工事から恩恵を受けています。ヒストリック・イングランドは2025年7月に歴史的建造物の足場に関するガイダンスを発行しており、保護された構造物周辺のアクセス計画の必要性を反映しています。片持ち型および懸垂型の配置は、敏感な地盤や建物要素との直接接触を減らすことができます。その技術的な要求は、エンジニアリングサポート、点検、および専門的な組立能力を提供できるプロバイダーに有利です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
システム別:
モジュラー・リングロックシステムが規模と成長を兼ね備えるモジュラー・リングロックシステムは2026年のヨーロッパ足場レンタル市場シェアの37%を占めました。標準化された接続により迅速な組立が可能で、異なるレイアウト間での再利用をサポートします。Dokaは、そのリングロックレンジが多くのコンポーネントを構成間で再利用できると述べており、フリート展開効率を向上させることができます。これらのシステムはファサード、産業、およびインフラ用途に広く適しています。チューブ・カプラー機器は、文化遺産工事や不規則な構造物がカスタムジオメトリを必要とする場合に依然として必要です。カップロックシステムも、特に請負業者がシステムに長い経験を持つ一部の産業およびインフラ用途で確立された使用を維持しています。
モジュラー・リングロックカテゴリーは2032年にかけて7.1%のCAGRで成長すると予測されています。標準化されたコンポーネントを三次元モデルで計画し、現場指示に変換できるため、デジタル設計ツールがその成長を支えています。PERIはBauma 2025でデジタル足場管理ツールを導入し、建設プロセス全体の可視性を向上させました。Dokaはファサードおよび改修工事向けにBauma 2025でリングロックハイブリッドスタンダードを発売し、モジュラーシステムをフレーム足場と長く関連付けられてきた用途に拡張しました。この製は、標準化されたシステムがクルーの訓練と再展開を容易にするため、レンタルプロバイダーをサポートします。このカテゴリーの合計シェアと成長は、顧客がスピード、適応可能な設計、および予測可能なコンプライアンスを重視していることを示しています。
材料タイプ別:
スチールが量をリードしながらアルミニウムが台頭スチールは2026年のヨーロッパ足場レンタル市場シェアの59%を占めました。その耐荷重性と耐久性は、重量シャーリング、橋梁工事、および大規模商業サイトの一般的な選択肢となっています。スチールシステムはまた、長い設置ベースと確立された請負業者の親しみやすさから恩恵を受けています。プラスチックおよびグラスファイバーシステムは小規模ですが、非導電性機器が必要な電気または化学環境に使用されます。木材および合板は、伝統的な方法が必要な保存工事において限定的な関連性を維持しています。スチールは、高荷重と広いプラットフォームが取り扱いの利便性を上回る場合に重要であり続けるでしょう。
アルミニウムは2032年にかけて7.2%のCAGRで成長すると予測されています。その軽量性は取り扱いの要求を軽減し、密集した都市部でのクレーンサポートの必要性を制限できます。狭い道路、アクセス制限、および高齢化するクルーが軽量コンポーネントを価値あるものにする場所で、アルミニウムシステムのヨーロッパ足場レンタル市場規模が成長しています。ユーロファウンドは、重い荷物を定期的に持ち上げる労働者の割合が2010年の48%から2024年の33%に低下したと報告しており、手動取り扱いへの露出に対する継続的な焦点を強調しています。アルミニウムはまたリサイクル可能であり、循環調達の期待を満たそうとする請負業者をサポートできます。EN 12811-1要件への準拠により、アルミニウムシステムは安全基準を犠牲にすることなく多くの標準的なファサードおよび改修用途に使用できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
セクター別:
住宅改修が量を支えながらインフラがより速く拡大住宅建設は2026年のヨーロッパ足場レンタル市場シェアの33%を占めました。改修活動は、新築住宅建設が低迷している間も需要を維持するのに役立っています。ファサード断熱、屋根修繕、窓の交換、および建物外皮のアップグレードには、数週間から数ヶ月にわたるアクセスシステムが必要です。この工事は多くのプロジェクトに分散しており、地域の支店カバレッジと物流が重要になります。商業工事は、オフィスの内装工事、小売改修、および建物メンテナンスにおいて追加の機会を提供します。このミックスは、日常的な支持型構成と技術的に要求の高い現場条件の両方を管理できるプロバイダーに有利です。
インフラは2032年にかけて7.3%のCAGRで成長すると予測されています。鉄道アップグレード、高速道路修繕、橋梁修復、およびエネルギー施設は、住宅工事よりも複雑なアクセスソリューションを必要とすることが多いです。インフラ業務のヨーロッパ足場レンタル市場規模は、公的資金によるプログラムと長いメンテナンスサイクルによって強化されています。スペインの鉄道投資プログラムとドイツの橋梁・鉄道ニーズがこの需要基盤を示しています。産業・物流工事も、港湾、ターミナル、製油所、およびエネルギーサイトでの作業から恩恵を受けています。懸垂型システム、エンジニアリングサポート、および強力な安全文書を持つプロバイダーは、これらの業務においてより有利な立場に置かれる可能性があります。
地理的分析
ドイツ
ドイツは2026年のヨーロッパ足場レンタル市場シェアの32%を占め、2032年にかけて7.4%のCAGRで成長すると予測されています。同国は改修活動と重要な輸送・土木工学パイプラインを組み合わせています。ドイツの建設受注は2026年上半期に増加し、土木工学が構造建設を上回りました。このパターンは、橋梁、鉄道資産、および困難な都市サイトで使用される懸垂型および特殊システムの需要を支えています。建物エネルギー性能指令は、国家改修計画を義務付けることで第二の需要源を加えています。BetrSichVおよびTRBS 2121第1部は、安全な操作と有能な組立を強調することで調達に影響を与えています。検証済み機器、経験豊富なクルー、および強力な地域物流を持つレンタル会社は、両タイプの工事に対応する有利な立場にあります。
英国
英国の需要は、改修、産業メンテナンス、および長年の安全フレームワークによって形成されています。2005年高所作業規則は、雇用主に対して高所での作業からのリスクを回避、防止、または軽減することを義務付けています。ヒストリック・イングランドの2025年ガイダンスも、歴史的建造物に必要な慎重なアクセス計画を指摘しています。これらのプロジェクトは、基本的なファサードフレームではなく、カスタムの懸垂型または片持ち型アクセスを必要とすることが多いです。エネルギーおよびプロセスサイトでの産業契約は、住宅サイクルとの関連が低い定期的な工事を生み出しています。労働力の確は依然として制約であるため、訓練、機器の可用性、およびプロジェクト計画を組み合わせた企業が優位に立てます。同国のコンプライアンス要件は、認定システムと文書化された現場慣行を引き続き優遇しています。
フランス、スペイン、イタリア、北欧地域
フランス、スペイン、イタリア、および北欧地域は、異なるが補完的な需要パターンを示しています。フランスは2020年から2023年の間に230万件のMaPrimeRénov'改修申請を処理し、既存建築ストックのエネルギーアップグレード活動を支援しました。スペインは、2025年にAdifと合意した欧州投資銀行支援プログラムを含む鉄道近代化投資から恩恵を受けています。イタリアはスーパーボーナス後の正常化を進めており、レンタル会社は後の回復に先立って支店密度を構築するよう促されています。ノルウェーでは、Equinorが2026年1月から有効な断熱、足場、および表面処理の長期契約を締結し、産業メンテナンス需要の価値を確認しました。ポーランド、オランダ、ベルギーは、古い住宅ストックのアップグレードに伴い改修関連の量を加えていますこれらの市場は、地域のデポカバレッジ、技術的能力、および異なる規制と現場条件に安全に適応できるシステムの組み合わせを評価します。
競争環境
ヨーロッパ足場レンタル市場は上位層での統合が中程度であり、Altrad Group、BrandSafway、Loxam、およびKiloutouが広範な支店ネットワークを通じて事業を展開しています。これらは機器の可用性、物流、安全サポート、および大規模なマルチサイトアカウントを管理する能力で競争しています。アクセス工事は地域性が高く関係主導であるため、多くの地域レンタル会社、家族経営の組立業者、および産業サービス請負業者が依然として重要です。したがって市場は、全国規模のサプライヤーと狭い地理的または技術的専門性を持つ企業の両方を支えています。EN 12811コンプライアンスおよびISO 45001労働安全衛生慣行は、主要な商業およびインフラ入札への参入要件としてますます機能しています。この構造により、認証と一貫したサービス提供が競争力の重要な源泉となっています。
買収は支店密度と地域リーチを高める主要な手段となっています。Kiloutouは2024年10月から2025年7月の間にスペイン、フランス、デンマーク、イタリアで買収を完了し、地域機器レンタル市場でのプレゼンスを拡大する企業を含めました。AltradはGeneration Hire & SalesとTrad UKを2026年9月からAltrad Hire & Salesに統合し、英国およびアイルランド全体で統一されたレンタルオファリングを創出しました。Loxamも2025年にイタリアのToscana Noleggiを買収し、建設活動の回復に向けてネットワークを位置付けました。このような取引は、グループが地域顧客、フリート拠点、および訓練されたチームを確保するのに役立ちます。また、大規模プロバイダーが国境を越えたアカウントでより一貫した機器の可用性を提供できるようにします。
デジタル能力は、オペレーターが労働制約と複雑なアクセス設計を管理しようとするにつれてより関連性が高まっています。PERIのGenio研究プログラムは大学パートナーとともにロボット足場組立を検討しており、そのデジタルツールは足場プロセスへの可視性向上を目指しています。Dokaの2025年リングロック発売は、懸垂型、公共アクセス、および改修途向けのオファリングを拡大しました。BrandSafwayもアクセスサービスと関連メンテナンスサポートを組み合わせることで産業フレームワーク工事を受注しています。これらの戦略は、大規模プロジェクトにおいて機器だけでは不十分な理由を示しています。プロバイダーは設計サポート、安全記録、およびプロジェクトスケジュール全体で機器と労働力を調整する能力を必要としています。
ヨーロッパ足場レンタル産業リーダー
-
Altrad Group
-
BrandSafway
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ足場レンタル市場 このレポートでカバーされる企業
- Altrad Group
- BrandSafway
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka GmbH
- ULMA Construction
- Scafom-rux
- Loxam Group
- Kiloutou
- Pilosio S.r.l.
- MJ-Gerüst GmbH
- Altrad RMD Kwikform
- Hünnebeck GmbH
- XERVON GmbH
- Approved Access Ltd.
- CALLMAC Scaffolding UK Ltd.
- Lyndon SGB
- Kaefer Group
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
最近の産業開発事情 ヨーロッパ足場レンタル市場
- 2026年9月:Altrad Groupは英国の2つの事業、Generation Hire & SalesとTrad UKを、2026年9月1日付でAltrad Hire & Salesとして運営する単一事業体に統合しました。統合された事業は英国およびアイルランド全体で36以上の支店にわたり、足場、アクセス、仮設工事、フェンシング、安全機器、および土工事をカバーしています。
- 2026年9月:Altrad Hire & Sales ABはスウェーデンのA-P Ställningsprodukter ABの事業および資産を取得し、ヨーテボリとストックホルムでの事業を追加しました。この取引は、スカンジナビアのレンタル市場で全国的な密度を構築するAltradの戦略を反映しています。
- 2026年2月:umdasch Industrial Solutionsはポルトガルの足場メーカーCatariを買収し、ヨーロッパの製造基盤を強化し、足場製品ポートフォリオを拡大しました。
ヨーロッパ足場レンタル市場レポートの範囲
セグメンテーション概要
| 支持型足場 |
| 懸垂型足場 |
| 移動型足場 |
| チューブ・カプラー |
| カップロック |
| モジュラー・リングロック |
| フレーム・Hフレーム |
| 木材・合板 |
| スチール |
| アルミニウム |
| プラスチック・グラスファイバー |
| その他 |
| 住宅 |
| 商業 |
| 産業・物流 |
| インフラ |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| その他ヨーロッパ |
| タイプ別 | 支持型足場 |
| 懸垂型足場 | |
| 移動型足場 | |
| システム別 | チューブ・カプラー |
| カップロック | |
| モジュラー・リングロック | |
| フレーム・Hフレーム | |
| 材料タイプ別 | 木材・合板 |
| スチール | |
| アルミニウム | |
| プラスチック・グラスファイバー | |
| その他 | |
| セクター別 | 住宅 |
| 商業 | |
| 産業・物流 | |
| インフラ | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他ヨーロッパ |
レポートで回答される主要な質問
2032年までのヨーロッパの足場レンタルの予測値は?
ヨーロッパ足場レンタル市場は、2027年の6.1 ビリオン 米ドルから2032年までに8.0 ビリオン 米ドルに達すると予測されており、5.8%のCAGRで成長します。
ヨーロッパで最大のシェアを持つ足場タイプは何ですか?
支持型足場は2026年に48%のシェアでリードしており、ファサード改修、住宅工事、および商業建設に広く使用されているためです。
ヨーロッパで最も速く成長している足場材料は何ですか?
アルミニウムは2032年にかけて7.2%のCAGRで成長すると予測されており、その軽量性と制約のある都市サイトへの適合性によって支えられています。
インフラが足場レンタ需要にとって重要な理由は何ですか?
鉄道、橋梁、高速道路、およびエネルギープロジェクトが複雑なアクセスシステムを必要とするため、インフラは2032年にかけて7.3%のCAGRで成長すると予測されています。
ヨーロッパの足場レンタルをリードしている国はどこですか?
ドイツは2026年に32%のシェアでリードしており、2032年にかけて7.4%のCAGRで成長すると予測されています。
建物改修規則は足場の需要にどのような影響を与えますか?
ヨーロッパの建物規則はファサード、屋根、および断熱工事を支援し、認定アクセス機器とレンタルサービスに向けたより長いパイプラインを生み出しています。