
Tamaño y participación del mercado de alquiler de andamios en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
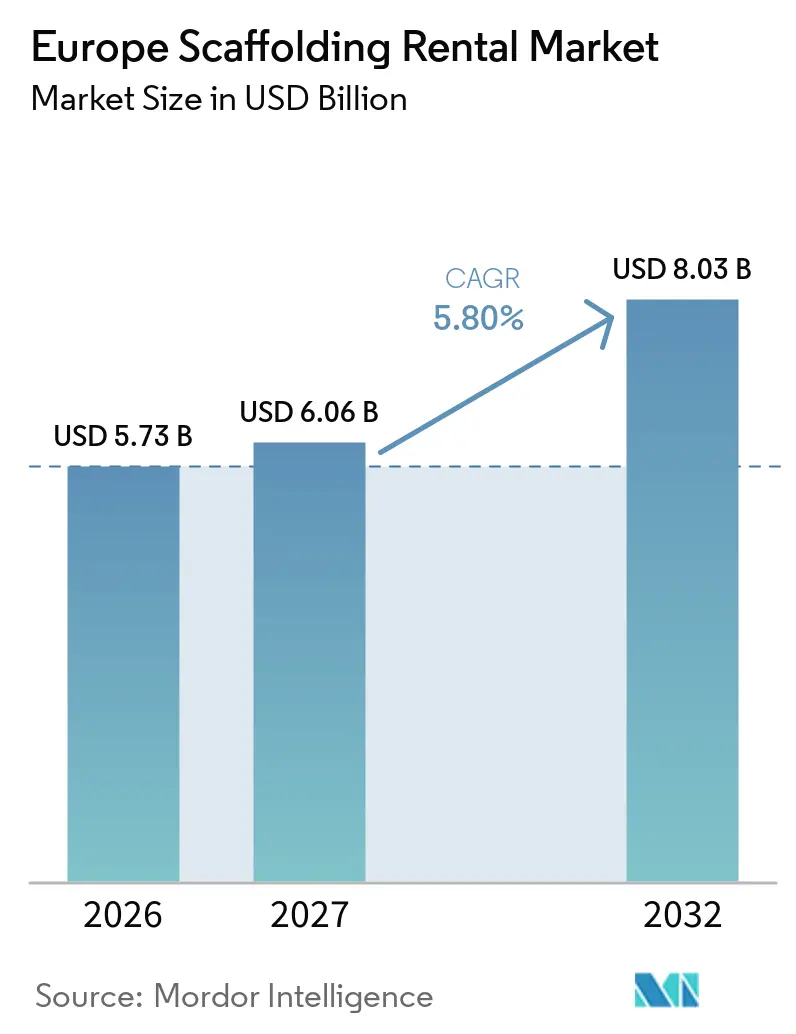
| Tamaño del mercado en el año base (2026) | 5.73 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
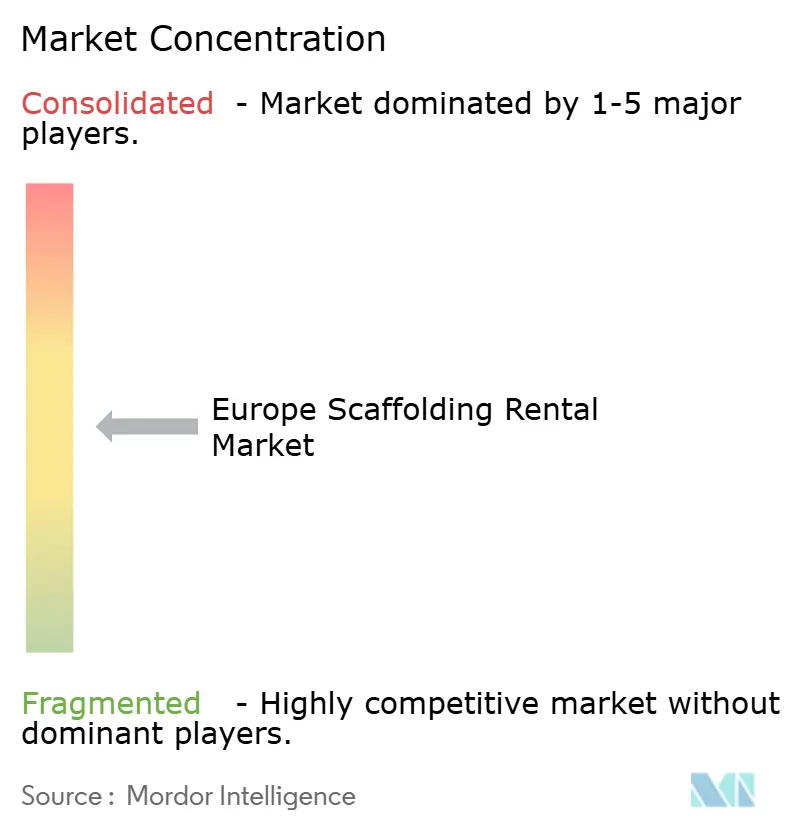
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alquiler de andamios en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de alquiler de andamios en Europa crezca de 5,73 mil millones de USD en 2026 a 6,06 mil millones de USD en 2027 y se prevé que alcance los 8,03 mil millones de USD en 2032 a una CAGR del 5,80% durante el período 2027-2032.
La renovación de edificios, la renovación de infraestructuras públicas y el cambio de equipos propios a flotas de alquiler respaldan estas perspectivas. La Directiva revisada sobre la Eficiencia Energética de los Edificios exige a los estados miembros que presenten Planes Nacionales de Renovación de Edificios antes de diciembre de 2026, lo que crea una cartera de proyectos más clara para trabajos de acceso a fachadas y cubiertas. En consecuencia, el mercado de alquiler de andamios en Europa depende menos de la actividad de nueva construcción residencial que en años anteriores, aunque la construcción de viviendas sigue siendo importante para la utilización de la flota. Los contratistas prefieren cada vez más los servicios de alquiler porque eliminan los riesgos de almacenamiento, inspección, mantenimiento y reventa, al tiempo que proporcionan acceso a sistemas certificados. Los operadores con amplias redes de sucursales, flotas de equipos conformes y capacidades de acceso especializadas están bien posicionados para beneficiarse a medida que los requisitos de los proyectos se vuelven cada vez más complejos.
Conclusiones clave del informe
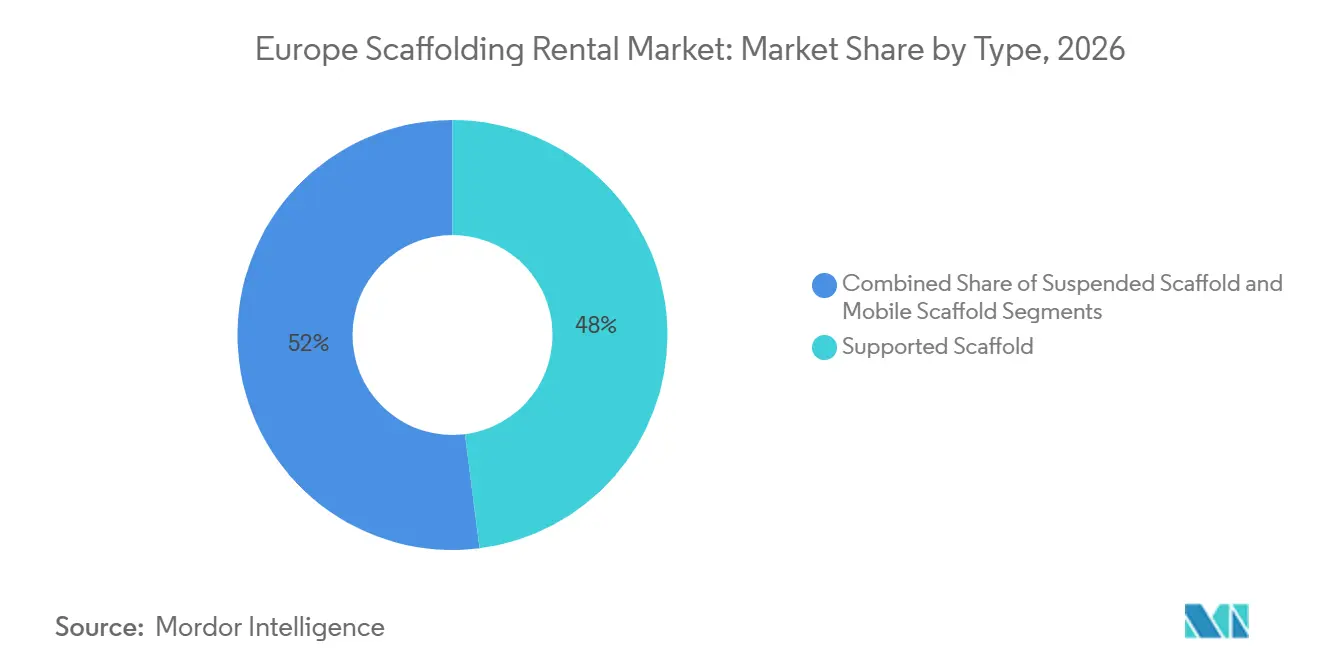
- Por tipo, los andamios apoyados representaron el 48% de la participación del mercado de alquiler de andamios en Europa en 2026, mientras que se prevé que los andamios suspendidos crezcan a una CAGR del 7% hasta 2032.
- Por sistema, los sistemas modulares y Ringlock representaron el 37% de la participación del mercado de alquiler de andamios en Europa en 2026 y se prevé que crezcan a una CAGR del 7,1% hasta 2032.
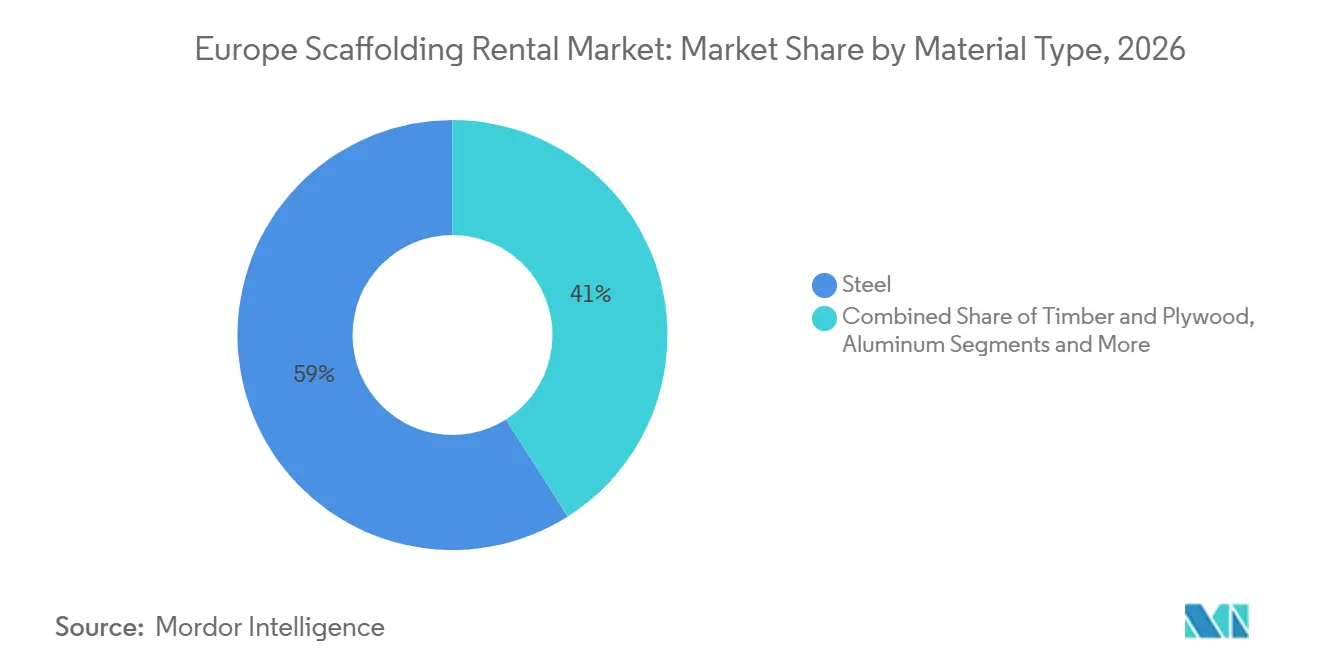
- Por tipo de material, el acero representó el 59% de la participación del mercado de alquiler de andamios en Europa en 2026, mientras que se prevé que el aluminio crezca a una CAGR del 7,2% hasta 2032.
- Por sector, la construcción residencial representó el 33% de la participación del mercado de alquiler de andamios en Europa en 2026, mientras que se prevé que la infraestructura crezca a una CAGR del 7,3% hasta 2032.
- Por país, Alemania representó el 32% de la participación del mercado de alquiler de andamios en Europa en 2026 y se prevé que crezca a una CAGR del 7,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | Impacto aproximado (%) en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Renovación energéticamente eficiente del parque edificatorio | +1.6% | En toda la UE, liderado por Francia, Alemania e Italia | Largo plazo (≥ 4 años) |
| Inversión en infraestructuras de transporte y transición energética | +1.4% | Alemania, España y el resto de Europa | Largo plazo (≥ 4 años) |
| Estricta regulación de seguridad en trabajos en altura | +0.9% | En toda la UE, con mayor aplicación nacional en Alemania y el Reino Unido | Corto plazo (≤ 2 años) |
| Aumento de la penetración del alquiler entre contratistas pequeños y medianos | +0.7% | En toda la UE, más pronunciado en el sur de Europa | Largo plazo (≥ 4 años) |
| Restauración del patrimonio y rehabilitación de fachadas | +0.5% | Reino Unido, Francia, Italia y España | Medio plazo (2-4 años) |
| Sistemas modulares y Ringlock y planificación basada en BIM | +0.4% | Alemania, Reino Unido y norte de Europa | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación energéticamente eficiente del parque edificatorio (reformas lideradas por la Directiva de Eficiencia Energética de los Edificios)
La Directiva revisada sobre la Eficiencia Energética de los Edificios está en vigor desde mayo de 2024 y exige su transposición nacional antes de mayo de 2026[1]. Los estados miembros deben presentar sus primeros Planes Nacionales de Renovación de Edificios antes de diciembre de 2026. La Comisión Europea señala que el 85% de los edificios de la UE fueron construidos antes del año 2000 y el 75% tienen un rendimiento energético deficiente. El aislamiento exterior, la reparación de fachadas, los trabajos en cubiertas y la sustitución de ventanas requieren acceso seguro durante períodos prolongados, lo que respalda la demanda en el mercado de alquiler de andamios en Europa. Las normas mínimas de rendimiento energético para edificios no residenciales refuerzan el calendario de la actividad de renovación, en particular para los inmuebles con bajo rendimiento. Este marco normativo ofrece a los operadores de alquiler un horizonte de planificación más amplio que la actividad discrecional de nueva construcción y mejora el argumento para mantener flotas de acceso a fachadas conformes.
Inversión en infraestructuras de transporte y transición energética
El mantenimiento del transporte y los proyectos de transición energética están ampliando el trabajo accesible para los proveedores de acceso especializado en el mercado de alquiler de andamios en Europa. El programa de infraestructuras de Alemania destina una financiación importante a ferrocarriles, autopistas y modernización de puentes, mientras que los activos envejecidos requieren trabajos complejos en torno al tráfico activo y los corredores ferroviarios. En España, el Banco Europeo de Inversiones y Adif firmaron en enero de 2025 un préstamo equivalente a 379,1 millones de USD para mejorar la infraestructura ferroviaria convencional y de alta velocidad, respaldando una inversión superior a los 900 millones de USD equivalentes[2]. Las plataformas suspendidas y los sistemas de acceso especializados son valiosos en tableros de puentes, partes inferiores y estructuras irregulares donde los sistemas convencionales apoyados en el suelo no son adecuados. Estas asignaciones suelen requerir equipos que los contratistas más pequeños no mantienen en stock, lo que favorece a los operadores de alquiler con flotas dedicadas. Las instalaciones energéticas, el mantenimiento relacionado con la energía eólica, las paradas de refinerías y la infraestructura de gas también generan una demanda técnica de acceso recurrente fuera del ciclo de construcción tradicional.
Estricta regulación de seguridad en trabajos en altura que favorece los sistemas certificados
Las normas sobre trabajos en altura hacen que los equipos verificados y las prácticas de montaje cualificadas sean fundamentales en las decisiones de contratación. La norma EN 12811 proporciona el marco europeo de rendimiento para equipos de obras temporales y andamios de trabajo[3]. En el Reino Unido, el Reglamento de Trabajos en Altura de 2005 exige que los trabajos en altura sean planificados y supervisados por personas competentes. El Programa de Registro de Montadores de Andamios de la Industria de la Construcción respalda el reconocimiento documentado de competencias para los montadores de andamios, mientras que los clientes suelen exigir estas credenciales en los procesos de licitación. El mercado de alquiler de andamios en Europa se beneficia cuando los contratistas prefieren sistemas precertificados en lugar de instalaciones irregulares construidas en obra con documentación incierta. El cumplimiento normativo también eleva el coste de la entrada informal, aunque los proveedores de alquiler certificados aún necesitan gestionar la calidad de las inspecciones y las diferencias en la aplicación local. Las ubicaciones patrimoniales añaden otra capa de control porque los diseños de acceso deben proteger el tejido histórico, así como a los trabajadores y al público.
Aumento de la penetración del alquiler entre contratistas pequeños y medianos
La construcción en Europa sigue siendo fragmentada y las empresas más pequeñas a menudo no pueden justificar una flota de andamios de propiedad permanente. El Observatorio Europeo de la Construcción registró 13,8 millones de trabajadores de la construcción en 2024, lo que ilustra la escala de un sector construido en torno a numerosos contratistas y oficios especializados. El alquiler sustituye un gran compromiso inicial de equipos por acceso basado en proyectos a sistemas inspeccionados, transporte y soporte técnico. Este enfoque es especialmente relevante para los programas de renovación que implican múltiples fases, elevaciones de edificios cambiantes y calendarios de trabajo intermitentes. El mercado de alquiler de andamios en Europa también se beneficia de la demanda de dimensionamiento flexible de flotas, ya que los contratistas pueden devolver el equipo tras un proyecto en lugar de mantenerlo durante un período de baja actividad. En el sur y el este de Europa, donde históricamente la propiedad ha sido más común, esta lógica puede aumentar gradualmente la adopción del alquiler. La planificación digital y los sistemas modulares refuerzan este cambio al facilitar la especificación, el montaje y el redespliegue de componentes entre obras.
Análisis del impacto de las restricciones*
| Restricciones | Impacto aproximado (%) en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Débil actividad de nueva construcción residencial | -0.9% | Alemania, Reino Unido y países nórdicos | Corto plazo (≤ 2 años) |
| Escasez de montadores cualificados y aumento de los costes laborales | -0.8% | En toda la UE, más aguda en el Reino Unido, Alemania e Italia | Largo plazo (≥ 4 años) |
| Volatilidad de los precios del acero y el aluminio | -0.5% | Exposición a materias primas globales que afecta a la adquisición de flotas en la UE | Corto plazo (≤ 2 años) |
| Sustitución por plataformas elevadoras de trabajo y acceso por cuerdas | -0.3% | Sectores industrial y logístico en toda la UE | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Débil actividad de nueva construcción residencial
La débil actividad de nueva construcción de viviendas limita una gran fuente de demanda de volumen para el mercado de alquiler de andamios en Europa. La construcción residencial representó el 33% de la demanda en 2026, por lo que un menor número de proyectos de varios pisos puede reducir la utilización de los sistemas apoyados estándar. Los mayores costes de construcción y las presiones de financiación han retrasado proyectos en varios países europeos. El efecto es más visible en los mercados donde los permisos y las terminaciones han caído bruscamente, incluidas partes de Alemania y la región nórdica. Los trabajos de renovación compensan parcialmente esta reducción porque las mejoras energéticas siguen requiriendo acceso a fachadas. Sin embargo, un proyecto de renovación puede utilizar menos volumen de andamios que un proyecto de nueva construcción comparable, por lo que la compensación es incompleta a corto plazo.
Escasez de montadores cualificados y aumento de los costes laborales
Una oferta limitada de montadores cualificados restringe la capacidad de los proveedores de alquiler para rotar equipos de forma rápida y segura. La Autoridad Laboral Europea identificó la construcción y los oficios relacionados entre las ocupaciones con escasez en Europa en su informe de 2025. La presión de personal es aguda donde los proyectos requieren diseños de acceso suspendido, en voladizo o industrial complejos. Los aumentos salariales del gremio de andamios en Alemania en 2025 y 2026 reflejan la competencia por mano de obra cualificada, mientras que el sector depende cada vez más de trabajadores con antecedentes de inmigración. Los mayores costes laborales pueden elevar los precios de los proyectos y comprometer los márgenes de los operadores cuando los contratos son fijos. El mercado de alquiler de andamios en Europa puede mitigar parte de la presión mediante componentes modulares, planificación digital y mejor logística, pero esas medidas no eliminan la necesidad de equipos cualificados en obra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los sistemas apoyados mantienen la mayor base mientras el acceso suspendido creceLos andamios apoyados representaron el 48% de la participación del mercado de alquiler de andamios en Europa en 2026. Se utilizan ampliamente para la renovación de fachadas, trabajos residenciales de varios pisos, construcción comercial y mantenimiento planificado. Su diseño apoyado en el suelo se adapta a elevaciones repetitivas y permite a los equipos crear amplias plataformas de trabajo. Los proyectos de eficiencia energética respaldan esta base porque el aislamiento exterior y la reparación de fachadas requieren acceso vertical prolongado. Los andamios móviles sirven para tareas interiores más cortas, mantenimiento de comercios e inspecciones rutinarias donde el reposicionamiento rápido es más importante que la cobertura total de la fachada. Siguen siendo una parte estable de la combinación de equipos, especialmente para los contratistas más pequeños que utilizan el alquiler para satisfacer necesidades de acceso temporales.
Se prevé que los andamios suspendidos crezcan a una CAGR del 7% hasta 2032. Son adecuados para la parte inferior de puentes, fachadas elevadas y obras donde el apoyo en el suelo interrumpiría el tráfico o sería físicamente impracticable. El tamaño del mercado de alquiler de andamios en Europa para los sistemas suspendidos se beneficia de la rehabilitación de puentes y los trabajos de infraestructura ferroviaria que requieren geometría de acceso no estándar. Historic England publicó en julio de 2025 una guía sobre andamios para edificios históricos, que refleja la necesidad de planificar el acceso en torno a estructuras protegidas. Los sistemas en voladizo y suspendidos pueden reducir el contacto directo con elementos sensibles del suelo o del edificio. Sus exigencias técnicas favorecen a los proveedores que pueden ofrecer soporte de ingeniería, inspección y capacidad de montaje especializado.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por sistema:
los sistemas modulares y Ringlock combinan escala y crecimientoLos sistemas modulares y Ringlock representaron el 37% de la participación del mercado de alquiler de andamios en Europa en 2026. Sus conexiones estandarizadas permiten un montaje rápido y respaldan la reutilización en diferentes configuraciones. Doka afirma que su gama Ringlock puede reutilizar muchos componentes en distintas configuraciones, lo que puede mejorar la eficiencia del despliegue de la flota. Estos sistemas son ampliamente adecuados para aplicaciones de fachada, industriales y de infraestructura. Los equipos de tubo y acoplador siguen siendo necesarios donde los trabajos en patrimonio o las estructuras irregulares requieren geometría a medida. Los sistemas Cuplock también mantienen un uso establecido en algunas aplicaciones industriales y de infraestructura, especialmente donde los contratistas tienen larga experiencia con el sistema.
Se prevé que la categoría modular y Ringlock crezca a una CAGR del 7,1% hasta 2032. Las herramientas de diseño digital respaldan su crecimiento porque los componentes estandarizados pueden planificarse en modelos tridimensionales y traducirse en instrucciones para la obra. PERI presentó herramientas digitales de gestión de andamios en Bauma 2025 para mejorar la visibilidad en todo el proceso de construcción. Doka lanzó Ringlock Hybrid Standard en Bauma 2025 para trabajos de fachada y renovación, extendiendo los sistemas modulares a usos asociados durante mucho tiempo con los andamios de marco. Este producto beneficia a los proveedores de alquiler porque los sistemas estandarizados son más fáciles de formar a los equipos y redesplegar. La participación combinada y el crecimiento de la categoría sugieren que los clientes valoran la velocidad, el diseño adaptable y el cumplimiento normativo predecible.
Por tipo de material:
el acero lidera el volumen mientras el aluminio gana terrenoEl acero representó el 59% de la participación del mercado de alquiler de andamios en Europa en 2026. Su capacidad de carga y durabilidad lo convierten en una opción habitual para apuntalamiento de gran resistencia, trabajos en puentes y grandes obras comerciales. Los sistemas de acero también se benefician de una larga base instalada y de la familiaridad establecida de los contratistas. Los sistemas de plástico y fibra de vidrio siguen siendo pequeños pero sirven a entornos eléctricos o químicos donde se necesitan equipos no conductores. La madera y el contrachapado mantienen una relevancia limitada para los trabajos de conservación donde se requieren métodos tradicionales. El acero seguirá siendo importante donde las cargas elevadas y las plataformas anchas superen la comodidad de manejo.
Se prevé que el aluminio crezca a una CAGR del 7,2% hasta 2032. Su menor peso puede reducir las exigencias de manipulación y limitar la necesidad de apoyo de grúas en zonas urbanas densas. El tamaño del mercado de alquiler de andamios en Europa para los sistemas de aluminio crece donde las calles estrechas, las restricciones de acceso y el envejecimiento de los equipos hacen que los componentes más ligeros sean valiosos. Eurofound informó de que la proporción de trabajadores que levantan cargas pesadas regularmente disminuyó del 48% en 2010 al 33% en 2024, lo que subraya el enfoque continuo en la exposición a la manipulación manual. El aluminio también es reciclable y puede ayudar a los contratistas que buscan cumplir con las expectativas de contratación circular. El cumplimiento de los requisitos de la norma EN 12811-1 permite que los sistemas de aluminio sirvan para muchos usos estándar de fachada y renovación sin sacrificar las expectativas de seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por sector:
la renovación residencial sostiene el volumen mientras la infraestructura se expande más rápidoLa construcción residencial representó el 33% de la participación del mercado de alquiler de andamios en Europa en 2026. La actividad de renovación ayuda a sostener la demanda incluso mientras la nueva construcción de viviendas sigue siendo débil. El aislamiento de fachadas, las reparaciones de cubiertas, la sustitución de ventanas y las mejoras de la envolvente del edificio requieren sistemas de acceso durante varias semanas o meses. Este trabajo está distribuido entre muchos proyectos, lo que hace que la cobertura de sucursales locales y la logística sean importantes. El trabajo comercial ofrece oportunidades adicionales en reformas de oficinas, rehabilitación de comercios y mantenimiento de edificios. La combinación favorece a los proveedores que pueden gestionar tanto configuraciones apoyadas rutinarias como condiciones de obra técnicamente exigentes.
Se prevé que la infraestructura crezca a una CAGR del 7,3% hasta 2032. Las mejoras ferroviarias, las reparaciones de carreteras, la rehabilitación de puentes y las instalaciones energéticas requieren soluciones de acceso que a menudo son más complejas que los trabajos residenciales. El tamaño del mercado de alquiler de andamios en Europa para asignaciones de infraestructura se ve reforzado por programas de financiación pública y largos ciclos de mantenimiento. El programa de inversión ferroviaria de España y las necesidades de puentes y ferrocarriles de Alemania ilustran esta base de demanda. El trabajo industrial y logístico también se beneficia de los trabajos en puertos, terminales, refinerías y plantas de energía. Los proveedores con sistemas suspendidos, soporte de ingeniería y sólida documentación de seguridad probablemente estarán mejor posicionados para estas asignaciones.
Análisis geográfico
Alemania
Alemania representó el 32% de la participación del mercado de alquiler de andamios en Europa en 2026 y se prevé que crezca a una CAGR del 7,4% hasta 2032. El país combina la actividad de renovación con un importante programa de transporte e ingeniería civil. La cartera de pedidos de construcción de Alemania aumentó en el primer semestre de 2026, y la ingeniería civil superó a la construcción estructural. Este patrón respalda la demanda de sistemas suspendidos y especializados utilizados en puentes, activos ferroviarios y obras urbanas difíciles. La Directiva de Eficiencia Energética de los Edificios añade una segunda fuente de demanda al exigir planes nacionales de renovación. BetrSichV y TRBS 2121 Parte 1 influyen en la contratación al enfatizar la operación segura y el montaje competente. Las empresas de alquiler con equipos verificados, equipos experimentados y sólida logística local están bien posicionadas para atender ambos tipos de trabajo.
Reino Unido
La demanda del Reino Unido está determinada por la renovación, el mantenimiento industrial y un marco de seguridad de larga trayectoria. El Reglamento de Trabajos en Altura de 2005 exige a los empleadores que eviten, prevengan o reduzcan los riesgos derivados de los trabajos en altura. La guía de Historic England de 2025 también apunta a la cuidadosa planificación del acceso requerida para los edificios históricos. Estos proyectos a menudo necesitan acceso suspendido o en voladizo personalizado en lugar de marcos básicos de fachada. Los contratos industriales en instalaciones de energía y proceso crean trabajo recurrente que está menos vinculado a los ciclos de la vivienda. La disponibilidad de mano de obra sigue siendo una limitación, por lo que las empresas que combinan formación, disponibilidad de equipos y planificación de proyectos pueden obtener ventaja. Los requisitos de cumplimiento del país siguen favoreciendo los sistemas certificados y las prácticas documentadas en obra.
Francia, España, Italia y la región nórdica
Francia, España, Italia y la región nórdica muestran patrones de demanda diferentes pero complementarios. Francia procesó 2,3 millones de expedientes de renovación MaPrimeRénov' entre 2020 y 2023, respaldando la actividad de mejora energética en el parque edificatorio existente. España se beneficia de la inversión en modernización ferroviaria, incluido el programa respaldado por el Banco Europeo de Inversiones acordado con Adif en 2025. Italia se está normalizando tras el Superbonus, lo que ha animado a las empresas de alquiler a construir densidad de sucursales antes de una recuperación posterior. En Noruega, Equinor adjudicó acuerdos a largo plazo de aislamiento, andamios y tratamiento de superficies con vigencia desde enero de 2026, confirmando el valor de la demanda de mantenimiento industrial. Polonia, los Países Bajos y Bélgica añaden volumen relacionado con la renovación a medida que se mejora el parque de viviendas más antiguas. Estos mercados recompensan una combinación de cobertura de depósitos locales, capacidad técnica y sistemas que pueden adaptarse de forma segura a diferentes normativas y condiciones de obra.
Panorama competitivo
El mercado de alquiler de andamios en Europa tiene una consolidación moderada en el nivel superior, con Altrad Group, BrandSafway, Loxam Group y Kiloutou operando a través de amplias redes de sucursales. Compiten en disponibilidad de equipos, logística, soporte de seguridad y capacidad para gestionar grandes cuentas multisede. Muchas empresas de alquiler regionales, montadores de propiedad familiar y contratistas de servicios industriales siguen siendo importantes porque el trabajo de acceso suele ser local y basado en relaciones. El mercado, por tanto, da cabida tanto a proveedores de escala nacional como a empresas con especializaciones geográficas o técnicas reducidas. El cumplimiento de la norma EN 12811 y las prácticas de salud y seguridad ocupacional ISO 45001 actúan cada vez más como requisitos de entrada para las principales licitaciones comerciales y de infraestructura. Esta estructura hace que la certificación y la prestación de servicios consistente sean fuentes importantes de fortaleza competitiva.
Las adquisiciones han sido la principal vía para aumentar la densidad de sucursales y el alcance local. Kiloutou completó adquisiciones en España, Francia, Dinamarca e Italia entre octubre de 2024 y julio de 2025, incluidas empresas que ampliaron su presencia en los mercados regionales de alquiler de equipos. Altrad fusionó Generation Hire & Sales y Trad UK en Altrad Hire & Sales a partir de septiembre de 2026, creando una oferta de alquiler unificada en el Reino Unido e Irlanda. Loxam Group también adquirió Toscana Noleggi en Italia en 2025 mientras posicionaba su red para una recuperación de la actividad constructiva. Estas transacciones ayudan a los grupos a asegurar clientes locales, ubicaciones de flotas y equipos formados. También permiten a los proveedores más grandes ofrecer una disponibilidad de equipos más consistente en cuentas transfronterizas.
La capacidad digital se está volviendo más relevante a medida que los operadores buscan gestionar las limitaciones de mano de obra y los diseños de acceso complejos. El programa de investigación Genio de PERI examina el montaje robótico de andamios con socios universitarios, mientras que sus herramientas digitales tienen como objetivo mejorar la visibilidad de los procesos de andamiaje. Los lanzamientos de Ringlock de Doka en 2025 ampliaron su oferta para usos suspendidos, de acceso público y de renovación. BrandSafway también ha ganado trabajos de marco industrial combinando servicios de acceso con soporte de mantenimiento relacionado. Estas estrategias muestran por qué el equipo por sí solo es insuficiente para los proyectos más grandes. Los proveedores necesitan soporte de diseño, registros de seguridad y la capacidad de coordinar equipos y mano de obra a lo largo de un calendario de proyecto.
Líderes de la industria de alquiler de andamios en Europa
-
Altrad Group
-
BrandSafway
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de alquiler de andamios en Europa Empresas cubiertas en este informe
- Altrad Group
- BrandSafway
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka GmbH
- ULMA Construction
- Scafom-rux
- Loxam Group
- Kiloutou
- Pilosio S.r.l.
- MJ-Gerüst GmbH
- Altrad RMD Kwikform
- Hünnebeck GmbH
- XERVON GmbH
- Approved Access Ltd.
- CALLMAC Scaffolding UK Ltd.
- Lyndon SGB
- Kaefer Group
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Desarrollos recientes de la industria en Mercado de alquiler de andamios en Europa
- Septiembre de 2026: Altrad Group fusionó dos empresas del Reino Unido, Generation Hire & Sales y Trad UK, en una única entidad que opera como Altrad Hire & Sales, con efecto desde el 1 de septiembre de 2026. El negocio combinado abarca más de 36 sucursales en el Reino Unido e Irlanda, cubriendo andamios, acceso, obras temporales, vallado, equipos de seguridad y trabajos de cimentación.
- Septiembre de 2026: Altrad Hire & Sales AB adquirió el negocio y los activos de A-P Ställningsprodukter AB en Suecia, añadiendo operaciones en Gotemburgo y Estocolmo. La transacción refleja la estrategia de Altrad de construir densidad nacional en los mercados de alquiler escandinavos.
- Febrero de 2026: umdasch Industrial Solutions adquirió el fabricante portugués de andamios Catari, reforzando su base de fabricación europea y ampliando su cartera de productos de andamiaje.
Alcance del informe del mercado de alquiler de andamios en Europa
Resumen de la segmentación
| Andamio apoyado |
| Andamio suspendido |
| Andamio móvil |
| Tubo y acoplador |
| Cuplock |
| Modular y Ringlock |
| Marco y H-Frame |
| Madera y contrachapado |
| Acero |
| Aluminio |
| Plástico y fibra de vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y logística |
| Infraestructura |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por tipo | Andamio apoyado |
| Andamio suspendido | |
| Andamio móvil | |
| Por sistema | Tubo y acoplador |
| Cuplock | |
| Modular y Ringlock | |
| Marco y H-Frame | |
| Por tipo de material | Madera y contrachapado |
| Acero | |
| Aluminio | |
| Plástico y fibra de vidrio | |
| Otros | |
| Por sector | Residencial |
| Comercial | |
| Industrial y logística | |
| Infraestructura | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del alquiler de andamios en Europa para 2032?
Se prevé que el mercado de alquiler de andamios en Europa alcance los 8,0 mil millones de USD en 2032, desde los 6,1 mil millones de USD en 2027, a una CAGR del 5,8%.
¿Qué tipo de andamio tiene la mayor participación en Europa?
Los andamios apoyados lideraron con una participación del 48% en 2026 porque se utilizan ampliamente para la renovación de fachadas, trabajos residenciales y construcción comercial.
¿Qué material de andamio crece más rápido en Europa?
Se espera que el aluminio crezca a una CAGR del 7,2% hasta 2032, respaldado por su menor peso y su idoneidad para obras urbanas con espacio limitado.
¿Por qué la infraestructura es importante para la demanda de alquiler de andamios?
Se prevé que la infraestructura crezca a una CAGR del 7,3% hasta 2032, ya que los proyectos ferroviarios, de puentes, de carreteras y de energía requieren sistemas de acceso complejos.
¿Qué país lidera el alquiler de andamios en Europa?
Alemania lideró con una participación del 32% en 2026 y se prevé que crezca a una CAGR del 7,4% hasta 2032.
¿Cómo afectan las normativas de renovación de edificios a la demanda de andamios?
Las normativas europeas de edificación respaldan los trabajos de fachada, cubierta y aislamiento, creando una cartera más amplia para equipos de acceso certificados y servicios de alquiler.