
Marktgröße und Marktanteil der Gerüstvermietung in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.73 Milliarden US-Dollar |
| Marktgröße (2027) | 6.06 Milliarden US-Dollar |
| Marktgröße (2032) | 8.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
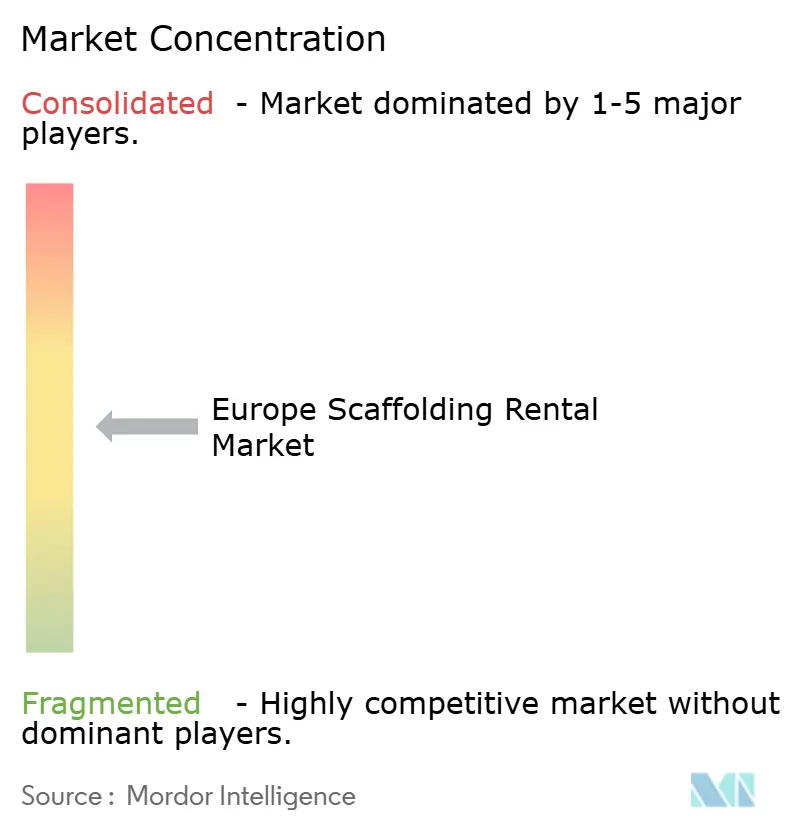
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gerüstvermietung in Europa von Mordor Intelligence
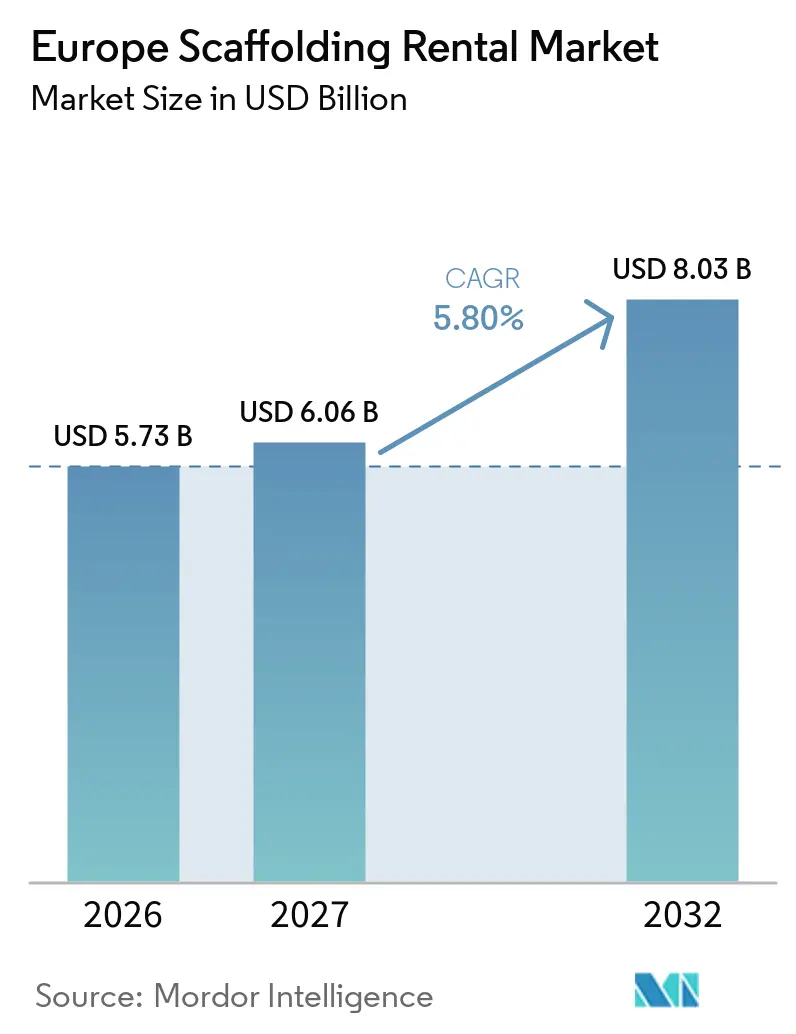
Die Marktgröße der Gerüstvermietung in Europa soll von 5,73 Milliarden USD im Jahr 2026 auf 6,06 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 8,03 Milliarden USD bei einem CAGR von 5,80 % über den Zeitraum 2027–2032 erreichen.
Gebäudesanierung, Erneuerung öffentlicher Infrastruktur und der Wandel von eigenem Equipment hin zu Mietflotten stützen diese Perspektive. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, bis Dezember 2026 nationale Gebäuderenovierungspläne vorzulegen, was eine klarere Projektpipeline für Fassaden- und Dachzugangsarbeiten schafft. Infolgedessen ist der europäische Markt für Gerüstvermietung weniger abhängig von neuer Wohnbautätigkeit als in früheren Jahren, obwohl der Wohnungsbau für die Flottenauslastung weiterhin wichtig bleibt. Auftragnehmer bevorzugen zunehmend Mietdienstleistungen, da diese Lager-, Inspektions-, Wartungs- und Wiederverkaufsrisiken eliminieren und gleichzeitig Zugang zu zertifizierten Systemen bieten. Betreiber mit umfangreichen Filialnetzen, konformen Geräteflotten und spezialisierten Zugangsmöglichkeiten sind gut positioniert, um von zunehmend komplexen Projektanforderungen zu profitieren.
Wesentliche Erkenntnisse des Berichts
- Nach Typ hielten Standgerüste im Jahr 2026 einen Marktanteil von 48 % am europäischen Markt für Gerüstvermietung, während Hängegerüste bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen werden.
- Nach System hielten Modular- und Ringlock-Systeme im Jahr 2026 einen Marktanteil von 37 % am europäischen Markt für Gerüstvermietung und sollen bis 2032 mit einem CAGR von 7,1 % wachsen.
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Marktanteil von 59 % am europäischen Markt für Gerüstvermietung, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen wird.
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 33 % am europäischen Markt für Gerüstvermietung, während die Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen wird.
- Nach Land hielt Deutschland im Jahr 2026 einen Marktanteil von 32 % am europäischen Markt für Gerüstvermietung und soll bis 2032 mit einem CAGR von 7,4 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energetische Sanierung des Gebäudebestands | +1.6% | EU-weit, angeführt von Frankreich, Deutschland und Italien | Langfristig (≥ 4 Jahre) |
| Investitionen in Verkehrs- und Energiewende-Infrastruktur | +1.4% | Deutschland, Spanien und übriges Europa | Langfristig (≥ 4 Jahre) |
| Strenge Vorschriften zur Arbeitssicherheit in der Höhe | +0.9% | EU-weit, mit strengerer nationaler Durchsetzung in Deutschland und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Steigende Mietdurchdringung bei kleinen und mittelgroßen Auftragnehmern | +0.7% | EU-weit, am stärksten in Südeuropa | Langfristig (≥ 4 Jahre) |
| Denkmalschutzrestaurierung und Fassadensanierung | +0.5% | Vereinigtes Königreich, Frankreich, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Modular- und Ringlock-Systeme sowie BIM-basierte Planung | +0.4% | Deutschland, Vereinigtes Königreich und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energetische Sanierung des Gebäudebestands (EPBD-geführte Renovierungen)
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden ist seit Mai 2024 in Kraft und erfordert eine nationale Umsetzung bis Mai 2026[1]. Die Mitgliedstaaten müssen ihre ersten nationalen Gebäuderenovierungspläne bis Dezember 2026 vorlegen. Die Europäische Kommission gibt an, dass 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden und 75 % eine schlechte Energieeffizienz aufweisen. Außendämmung, Fassadenreparatur, Dacharbeiten und Fenstererneuerung erfordern über längere Zeiträume sicheren Zugang, was die Nachfrage im europäischen Markt für Gerüstvermietung stützt. Mindestanforderungen an die Energieeffizienz für Nichtwohngebäude stärken den zeitlichen Rahmen der Renovierungstätigkeit, insbesondere für schlecht abschneidende Immobilien. Dieser politische Rahmen gibt Mietbetreibern einen längeren Planungshorizont als diskretionre Neubautätigkeit und verbessert die Grundlage für die Aufrechterhaltung konformer Fassadenzugangsflotten.
Investitionen in Verkehrs- und Energiewende-Infrastruktur
Verkehrswartung und Energiewende-Projekte erweitern das adressierbare Arbeitsfeld für spezialisierte Zugangslösungsanbieter im europäischen Markt für Gerüstvermietung. Deutschlands Infrastrukturprogramm lenkt erhebliche Mittel in Richtung Eisenbahn, Autobahnen und Brückenmodernisierung, während alternde Anlagen komplexe Arbeiten rund um fließenden Verkehr und Bahnkorridore erfordern. In Spanien unterzeichneten die Europäische Investitionsbank und Adif im Januar 2025 ein Darlehen im Gegenwert von 379,1 Millionen USD zur Verbesserung der konventionellen und Hochgeschwindigkeits-Eisenbahninfrastruktur, was Investitionen von über 900 Millionen USD entspricht[2]. Hängeplattformen und Spezialzugangssysteme sind wertvoll an Brückenunterseiten, Unterseiten und unregelmäßigen Strukturen, wo konventionelle bodengestützte Systeme ungeeignet sind. Diese Aufträge erfordern häufig Ausrüstung, die kleinere Auftragnehmer nicht vorrätig halten, was Mietbetreiber mit dedizierten Flotten begünstigt. Energieanlagen, windbezogene Wartung, Raffinerie-Turnarounds und Gasinfrastruktur erzeugen ebenfalls wiederkehrenden technischen Zugangsbedarf außerhalb des traditionellen Bauzyklus.
Strenge Vorschriften zur Arbeitssicherheit in der Höhe zugunsten zertifizierter Systeme
Vorschriften zur Arbeit in der Höhe machen verifizierte Ausrüstung und qualifizierte Montagepraktiken zu zentralen Beschaffungsentscheidungen. EN 12811 bietet den europäischen Leistungsrahmen für temporäre Arbeitsausrüstung und Arbeitsgerüste[3]. Im Vereinigten Königreich verlangen die Arbeitsschutzvorschriften für Arbeiten in der Höhe von 2005, dass Arbeiten in der Höhe von kompetenten Personen geplant und beaufsichtigt werden. Das Construction Industry Scaffolders Record Scheme unterstützt die dokumentierte Anerkennung von Fähigkeiten für Gerüstbauer, während Auftraggeber diese Nachweise häufig in Ausschreibungsverfahren verlangen. Der europäische Markt für Gerüstvermietung profitiert, wenn Auftragnehmer vorzertifizierte Systeme gegenüber unregelmäßigen, vor Ort errichteten Konstruktionen mit unsicherer Dokumentation bevorzugen. Die Einhaltung von Vorschriften erhöht auch die Kosten für informelle Marktteilnehmer, obwohl zertifizierte Mietanbieter weiterhin Inspektionsqualität und lokale Durchsetzungsunterschiede managen müssen. Denkmalgeschützte Standorte fügen eine weitere Kontrollschicht hinzu, da Zugangsentwürfe historisches Gefüge sowie Arbeiter und die Öffentlichkeit schützen müssen.
Steigende Mietdurchdringung bei kleinen und mittelgroßen Auftragnehmern
Das Baugewerbe in Europa bleibt fragmentiert, und kleinere Unternehmen können eine dauerhaft eigene Gerüstflotte oft nicht rechtfertigen. Das Europäische Bauobservatorium verzeichnete im Jahr 2024 13,8 Millionen Bauarbeiter, was den Umfang eines Sektors verdeutlicht, der auf viele Auftragnehmer und Spezialgewerke aufgebaut ist. Die Miete ersetzt eine große Vorabinvestition in Ausrüstung durch projektbezogenen Zugang zu geprüften Systemen, Transport und technischem Support. Dieser Ansatz ist besonders relevant für Renovierungsprogramme, die mehrere Phasen, wechselnde Gebäudehöhen und intermittierende Arbeitspläne umfassen. Der europäische Markt für Gerüstvermietung profitiert auch von der Nachfrage nach flexibler Flottengrößenanpassung, da Auftragnehmer Ausrüstung nach einem Projekt zurückgeben können, anstatt sie durch eine Flaute zu tragen. In Süd- und Osteuropa, wo Eigentum historisch gesehen häufiger war, kann diese Logik die Mietakzeptanz schrittweise erhöhen. Digitale Planung und Modularsysteme verstärken diesen Wandel, indem sie es einfacher machen, Komponenten standortübergreifend zu spezifizieren, zu montieren und wieder einzusetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwache Neubautätigkeit im Wohnungsbau | -0.9% | Deutschland, Vereinigtes Königreich und nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Monteuren und steigende Arbeitskosten | -0.8% | EU-weit, am akutesten im Vereinigten Königreich, Deutschland und Italien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Stahl und Aluminium | -0.5% | Globale Rohstoffexposition mit Auswirkungen auf die EU-Flottenbeschaffung | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Arbeitsbühnen und Seilzugangstechnik | -0.3% | Industrie- und Logistiksektoren in der gesamten EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Neubautätigkeit im Wohnungsbau
Schwache Neubautätigkeit im Wohnungsbau begrenzt eine große Quelle der Volumennachfrage im europäischen Markt für Gerüstvermietung. Der Wohnungsbau repräsentierte im Jahr 2026 33 % der Nachfrage, sodass weniger mehrgeschossige Projekte die Auslastung von Standard-Standgerüstsystemen verringern können. Höhere Baukosten und Finanzierungsdruck haben Projekte in mehreren europäischen Ländern verzögert. Der Effekt ist am deutlichsten in Märkten sichtbar, in denen Genehmigungen und Fertigstellungen stark zurückgegangen sind, darunter Teile Deutschlands und der nordischen Region. Renovierungsarbeiten gleichen diese Reduzierung teilweise aus, da Energiemodernisierungen weiterhin Fassadenzugang erfordern. Ein Renovierungsprojekt kann jedoch weniger Gerüstvolumen als ein vergleichbares Neubauprojekt benötigen, sodass der Ausgleich kurzfristig unvollständig ist.
Mangel an qualifizierten Monteuren und steigende Arbeitskosten
Ein begrenztes Angebot an qualifizierten Monteuren schränkt die Fähigkeit von Mietanbietern ein, Ausrüstung schnell und sicher umzuschlagen. Die Europäische Arbeitsbehörde identifizierte Bau- und verwandte Berufe in ihrem Bericht von 2025 als Mangelberufe in ganz Europa. Der Personaldruck ist akut, wo Projekte komplexe Hänge-, Ausleger- oder Industriezugangsentwürfe erfordern. Die Lohnerhöhungen im deutschen Gerüstbaugewerbe in den Jahren 2025 und 2026 spiegeln den Wettbewerb um ausgebildete Arbeitskräfte wider, während der Sektor zunehmend auf Arbeitnehmer mit Migrationshintergrund angewiesen ist. Höhere Arbeitskosten können Projektpreise erhöhen und die Betreibermarge belasten, wenn Verträge festgeschrieben sind. Der europäische Markt für Gerüstvermietung kann einen Teil des Drucks durch Modulkomponenten, digitale Planung und bessere Logistik abmildern, aber diese Maßnahmen beseitigen nicht den Bedarf an qualifizierten Teams vor Ort.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
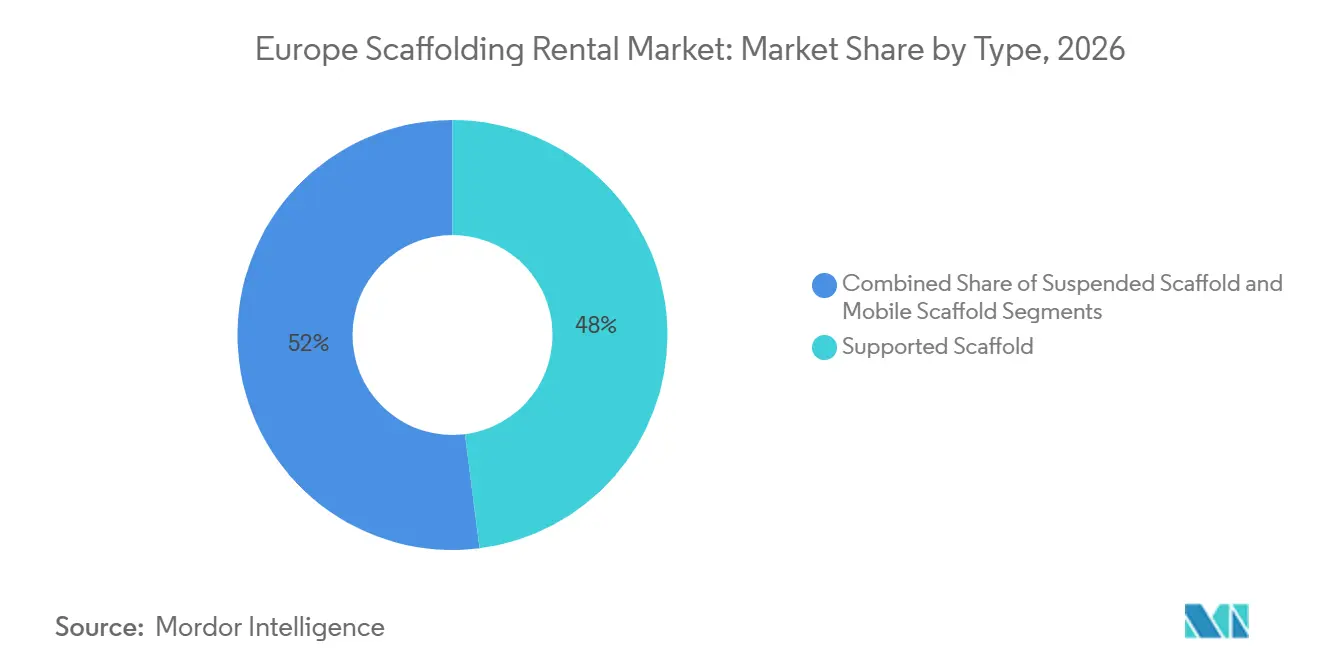
Standgerüstsysteme behalten die größte Basis, während der Hängezugang wächstStandgerüste machten im Jahr 2026 48 % des Marktanteils im europäischen Markt für Gerüstvermietung aus. Sie werden häufig für Fassadenrenovierungen, mehrgeschossige Wohnbauten, gewerbliche Konstruktionen und geplante Wartungsarbeiten eingesetzt. Ihr bodengestütztes Design eignet sich für repetitive Fassaden und ermöglicht es Crews, breite Arbeitsplattformen zu schaffen. Energieeffizienzprojekte stützen diese Basis, da Außendämmung und Fassadenreparatur einen ausgedehnten vertikalen Zugang erfordern. Fahrgerüste dienen kürzeren Innenarbeiten, Einzelhandelswartung und routinemäßigen Inspektionen, bei denen schnelles Umpositionieren wichtiger ist als vollständige Fassadenabdeckung. Sie bleiben ein stabiler Teil des Geräteparks, insbesondere für kleinere Auftragnehmer, die Miete nutzen, um temporären Zugangsbedarf zu decken.
Hängegerüste sollen bis 2032 mit einem CAGR von 7 % wachsen. Sie eignen sich für Brückenunterseiten, erhöhte Fassaden und Standorte, an denen eine Bodenunterstützung den Verkehr stören oder physisch unpraktisch sein würde. Die Marktgröße des europäischen Markts für Gerüstvermietung für Hängesysteme profitiert von Brückensanierungen und Eisenbahninfrastrukturarbeiten, die nichtstandard Zugangskonfigurationen erfordern. Historic England veröffentlichte im Juli 2025 Leitlinien zur Einrüstung historischer Gebäude, was die Notwendigkeit widerspiegelt, den Zugang rund um geschützte Strukturen zu planen. Ausleger- und Hängeanordnungen können den direkten Kontakt mit empfindlichem Boden oder Gebäudeelementen reduzieren. Ihre technischen Anforderungen begünstigen Anbieter, die technische Unterstützung, Inspektion und spezialisierte Montagekompetenz bereitstellen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Modular- und Ringlock-Systeme verbinden Größe und WachstumModular- und Ringlock-Systeme hielten im Jahr 2026 einen Marktanteil von 37 % am europäischen Markt für Gerüstvermietung. Ihre standardisierten Verbindungen ermöglichen eine schnelle Montage und unterstützen die Wiederverwendung über verschiedene Konfigurationen hinweg. Doka gibt an, dass seine Ringlock-Reihe viele Komponenten über Konfigurationen hinweg wiederverwenden kann, was die Effizienz des Flottenbetriebs verbessern kann. Diese Systeme eignen sich weitgehend für Fassaden-, Industrie- und Infrastrukturanwendungen. Rohr-und-Kupplung-Ausrüstung bleibt notwendig, wo Denkmalschutzarbeiten oder unregelmäßige Strukturen eine maßgeschneiderte Geometrie erfordern. Cuplock-Systeme behalten ebenfalls eine etablierte Verwendung in einigen Industrie- und Infrastrukturanwendungen, insbesondere dort, wo Auftragnehmer langjährige Erfahrung mit dem System haben.
Die Kategorie Modular und Ringlock soll bis 2032 mit einem CAGR von 7,1 % wachsen. Digitale Entwurfswerkzeuge unterstützen ihr Wachstum, da standardisierte Komponenten in dreidimensionalen Modellen geplant und in Baustellenanweisungen übersetzt werden können. PERI stellte auf der Bauma 2025 digitale Gerüstverwaltungstools vor, um die Transparenz im Bauprozess zu verbessern. Doka brachte auf der Bauma 2025 den Ringlock Hybrid Standard für Fassaden- und Renovierungsarbeiten auf den Markt und erweiterte damit Modularsysteme auf Anwendungen, die lange mit Rahmengerüsten verbunden waren. Dieses Produkt unterstützt Mietanbieter, da standardisierte Systeme einfacher für Crews zu schulen und wieder einzusetzen sind. Der kombinierte Anteil und das Wachstum der Kategorie deuten darauf hin, dass Kunden Geschwindigkeit, anpassungsfähiges Design und vorhersehbare Konformität schätzen.
Nach Materialtyp:
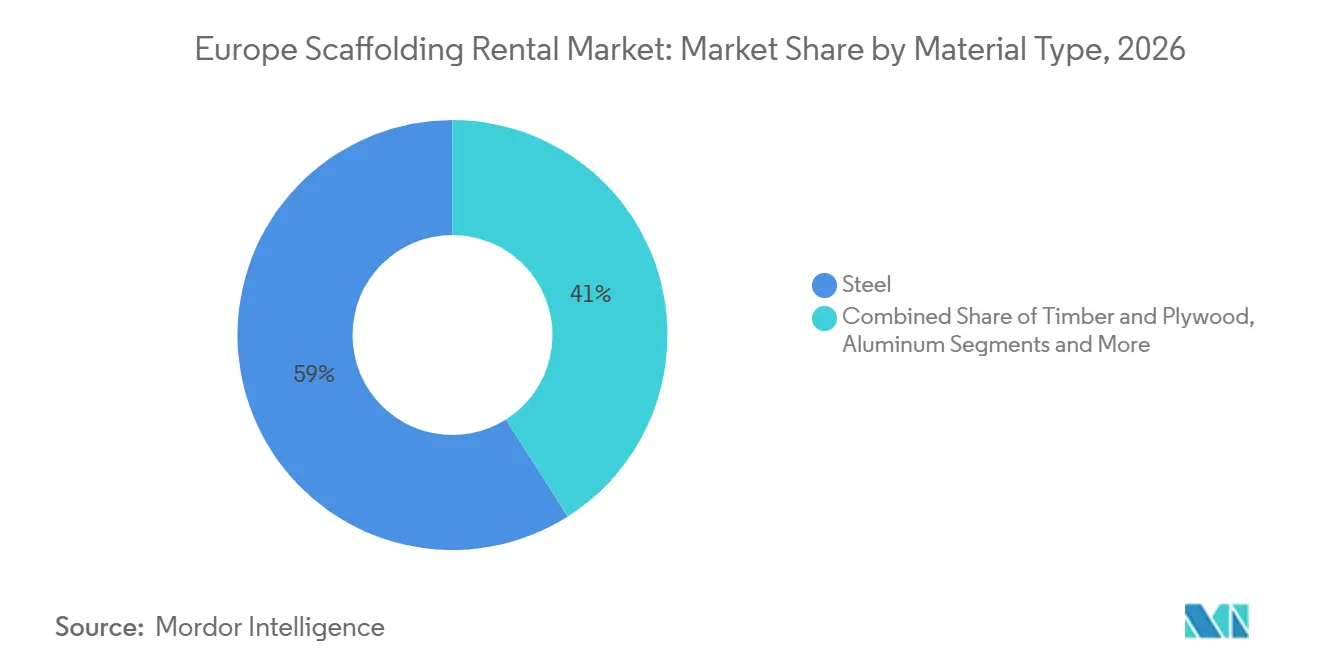
Stahl führt das Volumen an, während Aluminium an Boden gewinntStahl hielt im Jahr 2026 einen Marktanteil von 59 % am europäischen Markt für Gerüstvermietung. Seine Tragfähigkeit und Langlebigkeit machen ihn zu einer gängigen Wahl für schwere Abstützungen, Brückenarbeiten und große Gewerbestandorte. Stahlsysteme profitieren auch von einer langen installierten Basis und etablierter Vertrautheit bei Auftragnehmern. Kunststoff- und Glasfasersysteme bleiben klein, dienen aber elektrischen oder chemischen Umgebungen, in denen nichtleitende Ausrüstung benötigt wird. Holz und Sperrholz behalten eine begrenzte Relevanz für Konservierungsarbeiten, bei denen traditionelle Methoden erforderlich sind. Stahl wird dort wichtig bleiben, wo hohe Lasten und breite Plattformen den Handhabungskomfort überwiegen.
Aluminium soll bis 2032 mit einem CAGR von 7,2 % wachsen. Sein geringeres Gewicht kann den Handhabungsaufwand reduzieren und den Bedarf an Kranunterstützung in dicht besiedelten städtischen Gebieten begrenzen. Die Marktgröße des europäischen Markts für Gerüstvermietung für Aluminiumsysteme wächst dort, wo enge Straßen, Zugangsbeschränkungen und alternde Belegschaften leichtere Komponenten wertvoll machen. Eurofound berichtete, dass der Anteil der Arbeitnehmer, die regelmäßig schwere Lasten heben, von 48 % im Jahr 2010 auf 33 % im Jahr 2024 zurückgegangen ist, was den anhaltenden Fokus auf die Belastung durch manuelle Handhabung unterstreicht. Aluminium ist auch recycelbar und kann Auftragnehmer unterstützen, die zirkuläre Beschaffungserwartungen erfüllen möchten. Die Einhaltung der Anforderungen von EN 12811-1 ermöglicht es Aluminiumsystemen, viele Standard-Fassaden- und Renovierungsanwendungen zu bedienen, ohne Sicherheitserwartungen zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Wohngebäuderenovierung stützt das Volumen, während die Infrastruktur schneller wächstDer Wohnungsbau hielt im Jahr 2026 einen Marktanteil von 33 % am europäischen Markt für Gerüstvermietung. Renovierungstätigkeit hilft, die Nachfrage aufrechtzuerhalten, auch wenn der Neubau von Wohngebäuden schwach bleibt. Fassadendämmung, Dachreparaturen, Fenstererneuerung und Gebäudehüllenmodernisierungen erfordern Zugangssysteme über mehrere Wochen oder Monate. Diese Arbeiten verteilen sich auf viele Projekte, was lokale Filialabdeckung und Logistik wichtig macht. Gewerbliche Arbeiten bieten zusätzliche Möglichkeiten bei Büroausbauten, Einzelhandelssanierungen und Gebäudewartung. Der Mix begünstigt Anbieter, die sowohl routinemäßige Standkonfigurationen als auch technisch anspruchsvolle Standortbedingungen bewältigen können.
Die Infrastruktur soll bis 2032 mit einem CAGR von 7,3 % wachsen. Bahnmodernisierungen, Straßenreparaturen, Brückensanierungen und Energieanlagen erfordern Zugangslösungen, die oft komplexer sind als Wohnbauarbeiten. Die Marktgröße des europäischen Markts für Gerüstvermietung für Infrastrukturaufträge wird durch öffentlich finanzierte Programme und lange Wartungszyklen gestärkt. Spaniens Eisenbahninvestitionsprogramm und Deutschlands Brücken- und Bahnbedarf veranschaulichen diese Nachfragebasis. Industrie- und Logistikarbeiten profitieren ebenfalls von Arbeiten an Häfen, Terminals, Raffinerien und Energiestandorten. Anbieter mit Hängesystemen, technischer Unterstützung und starker Sicherheitsdokumentation sind für diese Aufträge wahrscheinlich besser positioniert.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 32 % am europäischen Markt für Gerüstvermietung und soll bis 2032 mit einem CAGR von 7,4 % wachsen. Das Land verbindet Renovierungstätigkeit mit einer bedeutenden Pipeline im Bereich Verkehr und Tiefbau. Deutschlands Auftragseingang im Baugewerbe stieg in der ersten Hälfte des Jahres 2026, wobei der Tiefbau den Hochbau übertraf. Dieses Muster stützt die Nachfrage nach Hänge- und Spezialsystemen, die an Brücken, Bahnanlagen und schwierigen städtischen Standorten eingesetzt werden. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden fügt eine zweite Nachfragequelle hinzu, indem sie nationale Renovierungspläne vorschreibt. BetrSichV und TRBS 2121 Teil 1 beeinflussen die Beschaffung, indem sie sicheren Betrieb und kompetente Montage betonen. Mietunternehmen mit verifizierter Ausrüstung, erfahrenen Crews und starker lokaler Logistik sind gut positioniert, um beide Arbeitsarten zu bedienen.
Vereinigtes Königreich
Die Nachfrage im Vereinigten Königreich wird durch Renovierung, Industriewartung und einen langjährigen Sicherheitsrahmen geprägt. Die Arbeitsschutzvorschriften für Arbeiten in der Höhe von 2005 verpflichten Arbeitgeber, Risiken durch Arbeiten in der Höhe zu vermeiden, zu verhindern oder zu reduzieren. Die Leitlinien von Historic England aus dem Jahr 2025 weisen auch auf die sorgfältige Zugangsplanung hin, die für historische Gebäude erforderlich ist. Diese Projekte erfordern häufig maßgeschneiderten Hänge- oder Auslegerzugang anstelle einfacher Fassadenrahmen. Industrieaufträge an Energie- und Prozessstandorten schaffen wiederkehrende Arbeiten, die weniger an Wohnzyklen gebunden sind. Die Verfügbarkeit von Arbeitskräften bleibt eine Einschränkung, sodass Unternehmen, die Schulung, Geräteverfügbarkeit und Projektplanung kombinieren, einen Vorteil erlangen können. Die Konformitätsanforderungen des Landes begünstigen weiterhin zertifizierte Systeme und dokumentierte Baustellenpraktiken.
Frankreich, Spanien, Italien und die nordische Region
Frankreich, Spanien, Italien und die nordische Region zeigen unterschiedliche, aber komplementäre Nachfragemuster. Frankreich bearbeitete zwischen 2020 und 2023 2,3 Millionen MaPrimeRénov'-Renovierungsanträge, was die Energiemodernisierungstätigkeit im bestehenden Gebäudebestand stützt. Spanien profitiert von Investitionen in die Bahnmodernisierung, einschließlich des mit der Europäischen Investitionsbank vereinbarten Programms mit Adif aus dem Jahr 2025. Italien normalisiert sich nach dem Superbonus, was Mietunternehmen dazu veranlasst hat, die Filialdichte im Vorfeld einer späteren Erholung aufzubauen. In Norwegen vergab Equinor ab Januar 2026 langfristige Vereinbarungen für Dämmung, Gerüstbau und Oberflächenbehandlung, was den Wert der Industriewartungsnachfrage bestätigt. Polen, die Niederlande und Belgien tragen renovierungsbezogenes Volumen bei, da älterer Wohnungsbestand modernisiert wird. Diese Märkte belohnen eine Kombination aus lokaler Depotabdeckung, technischer Kapazität und Systemen, die sicher an unterschiedliche Vorschriften und Standortbedingungen angepasst werden können.
Wettbewerbslandschaft
Der europäische Markt für Gerüstvermietung weist eine moderate Konsolidierung an der Spitze auf, wobei Altrad Group, BrandSafway, Loxam und Kiloutou über breite Filialnetze operieren. Sie konkurrieren auf der Grundlage von Geräteverfügbarkeit, Logistik, Sicherheitsunterstützung und der Fähigkeit, große standortübergreifende Konten zu verwalten. Viele regionale Mietunternehmen, familiengeführte Gerüstbauer und Industriedienstleister bleiben wichtig, da Zugangsarbeiten oft lokal und beziehungsgetrieben sind. Der Markt unterstützt daher sowohl Anbieter auf nationaler Ebene als auch Unternehmen mit engen geografischen oder technischen Spezialisierungen. Die Einhaltung von EN 12811 und ISO 45001-Praktiken für Arbeitssicherheit und Gesundheitsschutz fungieren zunehmend als Eintrittsvoraussetzungen für große Gewerbe- und Infrastrukturausschreibungen. Diese Struktur macht Zertifizierung und konsistente Serviceerbringung zu wichtigen Quellen von Wettbewerbsstärke.
Akquisitionen waren der Hauptweg zur Erhöhung der Filialdichte und lokalen Reichweite. Kiloutou schloss zwischen Oktober 2024 und Juli 2025 Akquisitionen in Spanien, Frankreich, Dänemark und Italien ab, darunter Unternehmen, die seine Präsenz in regionalen Gerätevermietungsmärkten ausbauten. Altrad fusionierte Generation Hire & Sales und Trad UK ab September 2026 zu Altrad Hire & Sales und schuf damit ein einheitliches Mietangebot im Vereinigten Königreich und Irland. Loxam erwarb 2025 auch Toscana Noleggi in Italien, als es sein Netzwerk für eine Erholung der Bautätigkeit positionierte. Solche Transaktionen helfen Gruppen, lokale Kunden, Flottenstandorte und ausgebildete Teams zu sichern. Sie ermöglichen es größeren Anbietern auch, eine konsistentere Geräteverfügbarkeit über grenzüberschreitende Konten hinweg anzubieten.
Digitale Kompetenz wird zunehmend relevanter, da Betreiber Arbeitskräfteengpässe und komplexe Zugangsentwürfe bewältigen möchten. PERIs Genio-Forschungsprogramm untersucht die robotergestützte Gerüstmontage mit Universitätspartnern, während seine digitalen Tools darauf abzielen, die Transparenz in Gerüstprozessen zu verbessern. Dokas Ringlock-Einführungen im Jahr 2025 erweiterten sein Angebot für Hänge-, Öffentlichkeitszugangs- und Renovierungsanwendungen. BrandSafway hat auch industrielle Rahmenverträge gewonnen, indem es Zugangsdienste mit verwandter Wartungsunterstützung kombinierte. Diese Strategien zeigen, warum Ausrüstung allein für größere Projekte unzureichend ist. Anbieter benötigen Entwurfsunterstützung, Sicherheitsnachweise und die Fähigkeit, Ausrüstung und Arbeitskräfte über einen Projektzeitplan hinweg zu koordinieren.
Marktführer der Gerüstvermietung in Europa
-
Altrad Group
-
BrandSafway
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Gerüstvermietung Unternehmen in diesem Bericht
- Altrad Group
- BrandSafway
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka GmbH
- ULMA Construction
- Scafom-rux
- Loxam Group
- Kiloutou
- Pilosio S.r.l.
- MJ-Gerüst GmbH
- Altrad RMD Kwikform
- Hünnebeck GmbH
- XERVON GmbH
- Approved Access Ltd.
- CALLMAC Scaffolding UK Ltd.
- Lyndon SGB
- Kaefer Group
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Neueste Industrielle Entwicklungen in Europäischer Markt für Gerüstvermietung
- September 2026: Altrad Group fusionierte zwei britische Unternehmen, Generation Hire & Sales und Trad UK, zu einer einzigen Einheit, die als Altrad Hire & Sales operiert, mit Wirkung zum 1. September 2026. Das kombinierte Unternehmen umfasst mehr als 36 Filialen im Vereinigten Königreich und Irland und deckt Gerüstbau, Zugang, temporäre Arbeiten, Einzäunung, Sicherheitsausrüstung und Erdarbeiten ab.
- September 2026: Altrad Hire & Sales AB erwarb das Geschäft und die Vermögenswerte von A-P Ställningsprodukter AB in Schweden und fügte Betriebe in Göteborg und Stockholm hinzu. Die Transaktion spiegelt Altrads Strategie wider, nationale Dichte in skandinavischen Mietmärkten aufzubauen.
- Februar 2026: umdasch Industrial Solutions erwarb den portugiesischen Gerüsthersteller Catari, stärkte damit seine europäische Fertigungsbasis und erweiterte sein Gerüstproduktportfolio.
Berichtsumfang des europäischen Markts für Gerüstvermietung
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modular und Ringlock |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modular und Ringlock | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Gerüstvermietung in Europa bis 2032 erreichen?
Der europäische Markt für Gerüstvermietung soll bis 2032 einen Wert von 8,0 Milliarden USD erreichen, ausgehend von 6,1 Milliarden USD im Jahr 2027, bei einem CAGR von 5,8 %.
Welcher Gerüsttyp hat den größten Anteil in Europa?
Standgerüste führten im Jahr 2026 mit einem Anteil von 48 %, da sie häufig für Fassadenrenovierungen, Wohnbauten und gewerbliche Konstruktionen eingesetzt werden.
Welches Gerüstmaterial wächst in Europa am schnellsten?
Aluminium soll bis 2032 mit einem CAGR von 7,2 % wachsen, unterstützt durch sein geringeres Gewicht und seine Eignung für beengte städtische Standorte.
Warum ist die Infrastruktur für die Nachfrage nach Gerüstvermietung wichtig?
Die Infrastruktur soll bis 2032 mit einem CAGR von 7,3 % wachsen, da Bahn-, Brücken-, Straßen- und Energieprojekte komplexe Zugangssysteme erfordern.
Welches Land führt die europäische Gerüstvermietung an?
Deutschland führte im Jahr 2026 mit einem Anteil von 32 % und soll bis 2032 mit einem CAGR von 7,4 % wachsen.
Wie wirken sich Gebäuderenovierungsvorschriften auf die Nachfrage nach Gerüsten aus?
Europäische Gebäudevorschriften unterstützen Fassaden-, Dach- und Dämmarbeiten und schaffen eine längere Pipeline für zertifizierte Zugangsausrüstung und Mietdienstleistungen.