
Taille et part du marché de la location d'échafaudages en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.73 Milliards de dollars |
| Taille du Marché (2027) | 6.06 Milliards de dollars |
| Taille du Marché (2032) | 8.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
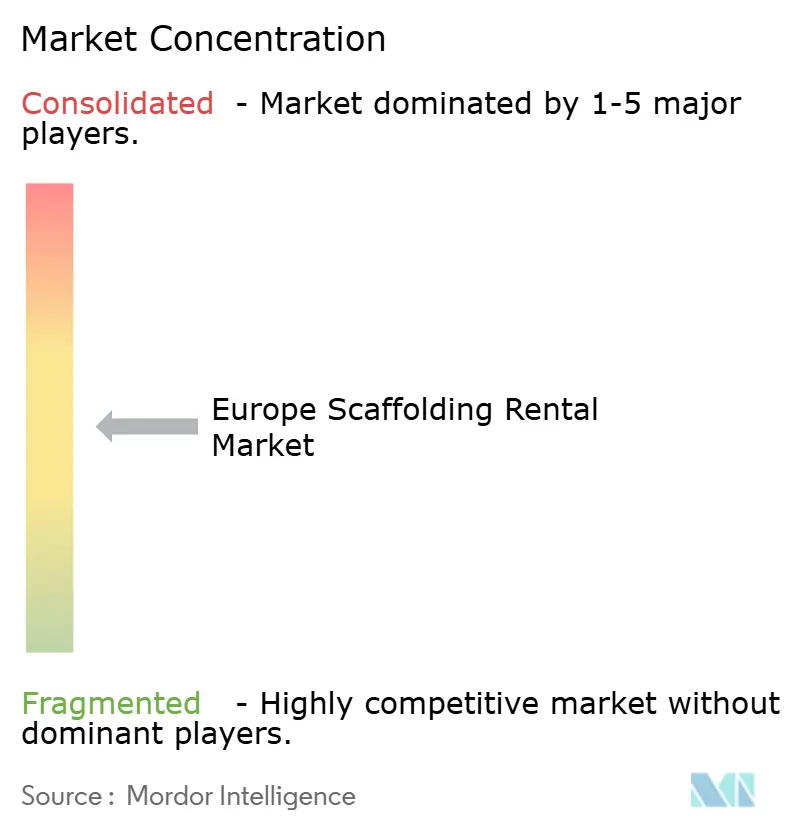
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location d'échafaudages en Europe par Mordor Intelligence
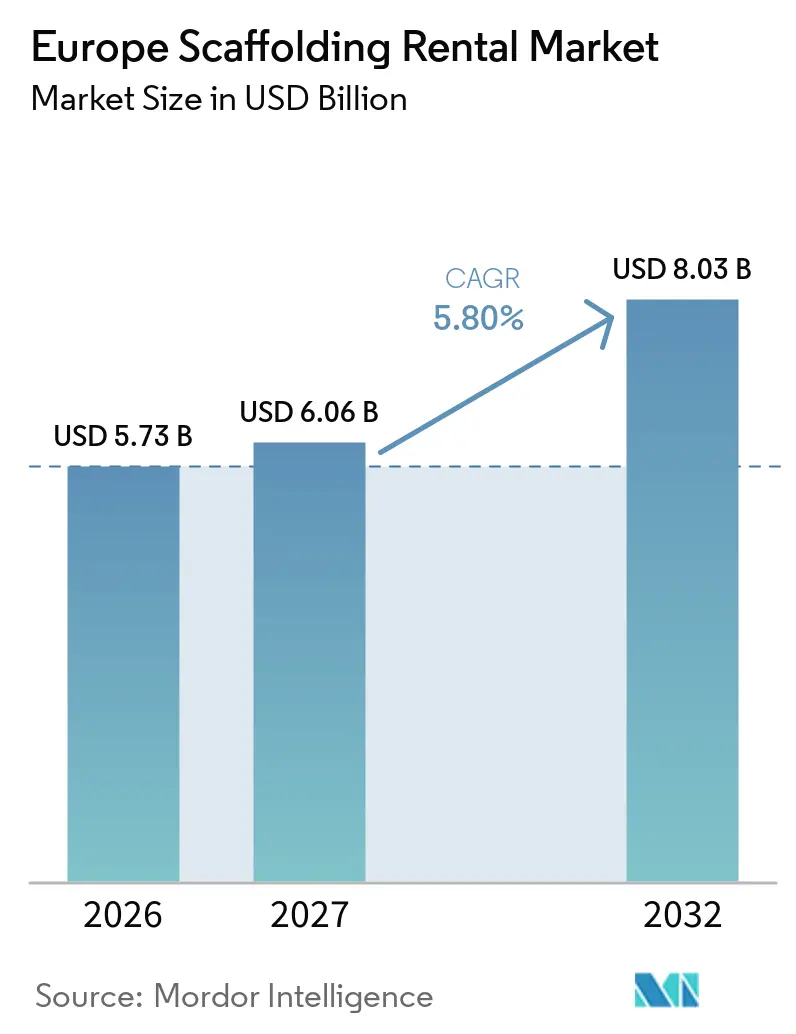
La taille du marché de la location d'échafaudages en Europe devrait passer de 5,73 milliards USD en 2026 à 6,06 milliards USD en 2027 et atteindre 8,03 milliards USD d'ici 2032, à un CAGR de 5,80 % sur la période 2027-2032.
La rénovation des bâtiments, le renouvellement des infrastructures publiques et le passage des équipements en propriété aux flottes de location soutiennent ces perspectives. La directive révisée sur la performance énergétique des bâtiments exige que les États membres soumettent leurs plans nationaux de rénovation des bâtiments d'ici décembre 2026, créant ainsi un pipeline de projets plus clair pour les travaux d'accès aux façades et aux toitures. Par conséquent, le marché de la location d'échafaudages en Europe dépend moins de l'activité de construction de nouveaux logements que les années précédentes, bien que la construction de logements reste importante pour l'utilisation des flottes. Les entrepreneurs préfèrent de plus en plus les services de location car ils éliminent les risques liés au stockage, à l'inspection, à la maintenance et à la revente, tout en donnant accès à des systèmes certifiés. Les opérateurs disposant de vastes réseaux d'agences, de flottes d'équipements conformes et de capacités d'accès spécialisées sont bien positionnés pour en bénéficier, à mesure que les exigences des projets deviennent de plus en plus complexes.
Points clés du rapport
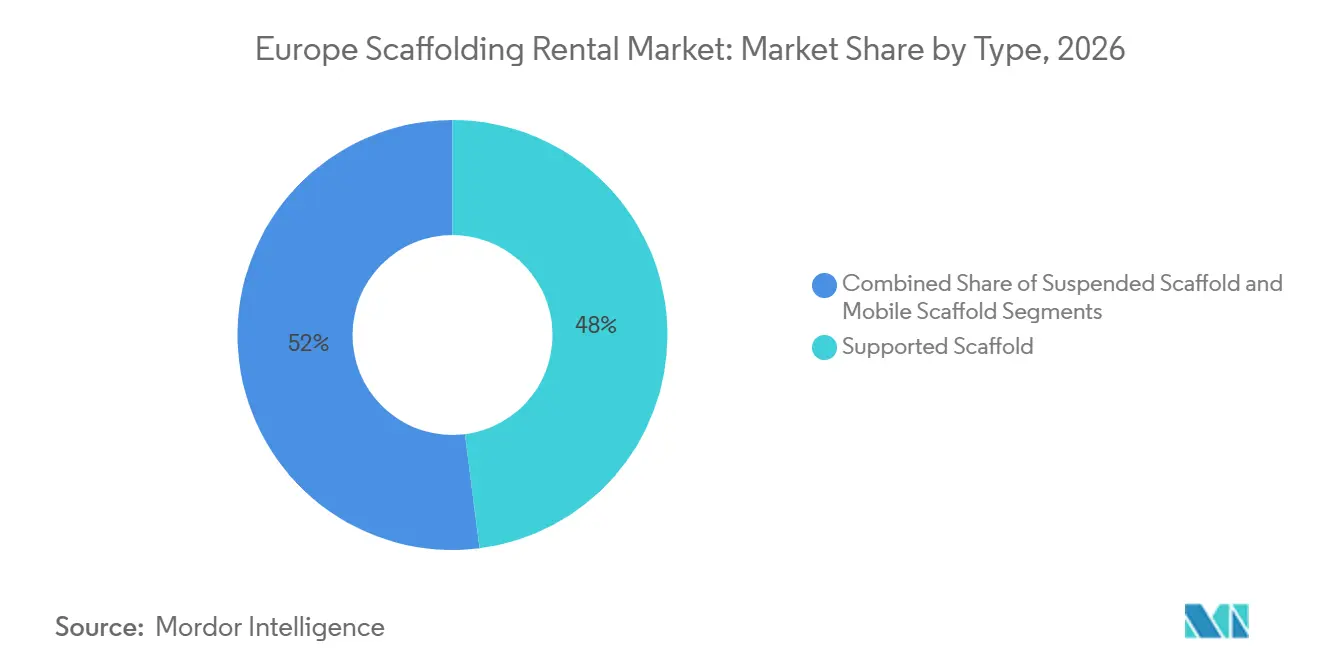
- Par type, les échafaudages supportés détenaient 48 % de la part du marché de la location d'échafaudages en Europe en 2026, tandis que les échafaudages suspendus devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par système, les systèmes modulaires et Ringlock détenaient 37 % de la part du marché de la location d'échafaudages en Europe en 2026 et devraient croître à un CAGR de 7,1 % jusqu'en 2032.
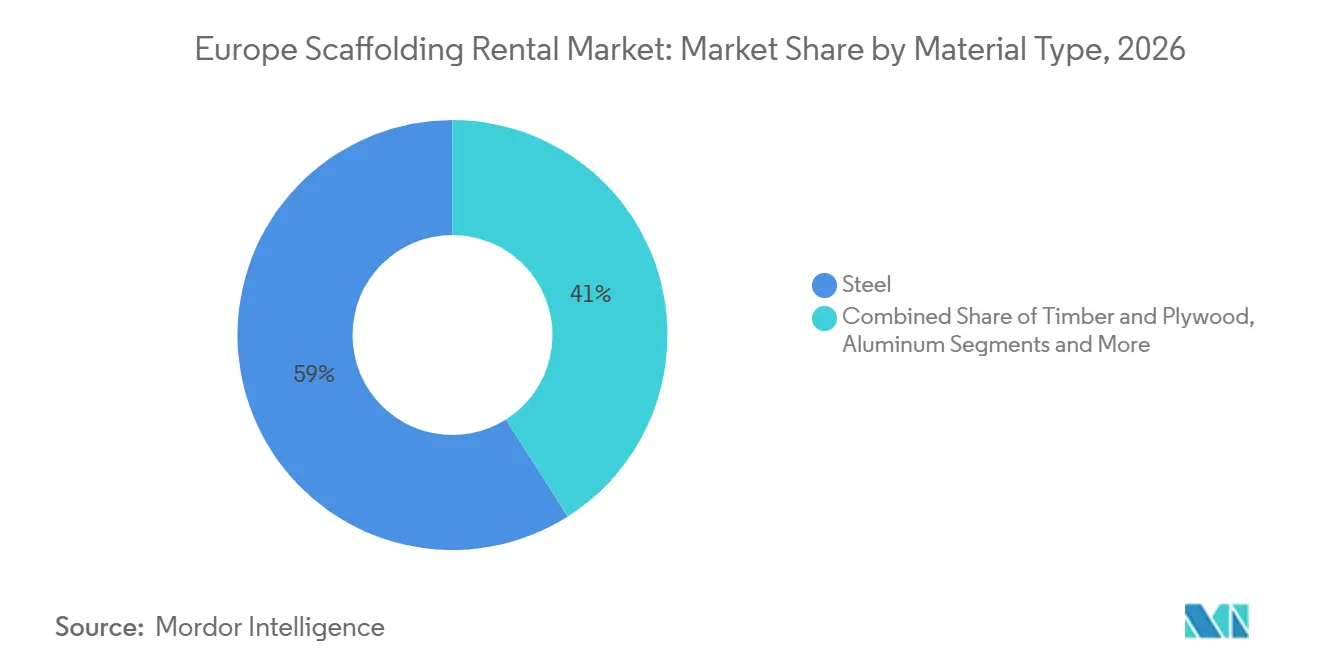
- Par type de matériau, l'acier détenait 59 % de la part du marché de la location d'échafaudages en Europe en 2026, tandis que l'aluminium devrait croître à un CAGR de 7,2 % jusqu'en 2032.
- Par secteur, la construction résidentielle détenait 33 % de la part du marché de la location d'échafaudages en Europe en 2026, tandis que l'infrastructure devrait croître à un CAGR de 7,3 % jusqu'en 2032.
- Par pays, l'Allemagne détenait 32 % de la part du marché de la location d'échafaudages en Europe en 2026 et devrait croître à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rénovation énergétique du parc immobilier | +1.6% | À l'échelle de l'UE, menée par la France, l'Allemagne et l'Italie | Long terme (≥ 4 ans) |
| Investissement dans les infrastructures de transport et de transition énergétique | +1.4% | Allemagne, Espagne et reste de l'Europe | Long terme (≥ 4 ans) |
| Réglementation stricte en matière de sécurité du travail en hauteur | +0.9% | À l'échelle de l'UE, avec une application nationale plus stricte en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Hausse de la pénétration de la location chez les petits et moyens entrepreneurs | +0.7% | À l'échelle de l'UE, plus forte en Europe du Sud | Long terme (≥ 4 ans) |
| Restauration du patrimoine et ravalement de façades | +0.5% | Royaume-Uni, France, Italie et Espagne | Moyen terme (2-4 ans) |
| Systèmes modulaires et Ringlock et planification basée sur la maquette numérique | +0.4% | Allemagne, Royaume-Uni et Europe du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rénovation énergétique du parc immobilier (rénovations menées dans le cadre de la directive sur la performance énergétique des bâtiments)
La directive révisée sur la performance énergétique des bâtiments est en vigueur depuis mai 2024 et exige une transposition nationale d'ici mai 2026[1]. Les États membres doivent soumettre leurs premiers plans nationaux de rénovation des bâtiments d'ici décembre 2026. La Commission européenne indique que 85 % des bâtiments de l'UE ont été construits avant 2000 et que 75 % présentent de mauvaises performances énergétiques. L'isolation extérieure, la réparation des façades, les travaux de toiture et le remplacement des fenêtres nécessitent un accès sécurisé sur des périodes prolongées, ce qui soutient la demande sur le marché de la location d'échafaudages en Europe. Les règles de performance énergétique minimale pour les bâtiments non résidentiels renforcent le calendrier des activités de rénovation, en particulier pour les propriétés peu performantes. Ce cadre politique offre aux opérateurs de location un horizon de planification plus long que l'activité discrétionnaire de construction neuve et renforce l'intérêt du maintien de flottes d'accès aux façades conformes.
Investissement dans les infrastructures de transport et de transition énergétique
La maintenance des transports et les projets de transition énergétique élargissent le champ d'intervention des prestataires d'accès spécialisés sur le marché de la location d'échafaudages en Europe. Le programme d'infrastructure de l'Allemagne oriente des financements importants vers les chemins de fer, les autoroutes et la modernisation des ponts, tandis que le vieillissement des actifs nécessite des travaux complexes à proximité de la circulation active et des corridors ferroviaires. En Espagne, la Banque européenne d'investissement et Adif ont signé en janvier 2025 un prêt équivalent à 379,1 millions USD pour améliorer les infrastructures ferroviaires conventionnelles et à grande vitesse, soutenant un investissement supérieur à 900 millions USD équivalent[2]. Les plateformes suspendues et les systèmes d'accès spéciaux sont précieux sur les tabliers de ponts, les dessous de structures et les ouvrages irréguliers où les systèmes conventionnels au sol sont inadaptés. Ces missions nécessitent souvent des équipements que les petits entrepreneurs ne gardent pas en stock, ce qui favorise les opérateurs de location disposant de flottes dédiées. Les installations énergétiques, la maintenance liée à l'éolien, les arrêts de raffineries et les infrastructures gazières créent également une demande technique d'accès récurrente en dehors du cycle de construction traditionnel.
Réglementation stricte en matière de sécurité du travail en hauteur favorisant les systèmes certifiés
Les règles relatives au travail en hauteur font de la vérification des équipements et des pratiques de montage qualifiées un élément central des décisions d'achat. La norme EN 12811 fournit le cadre européen de performance pour les équipements de travaux temporaires et les échafaudages de travail[3]. Au Royaume-Uni, le règlement sur le travail en hauteur de 2005 exige que les travaux en hauteur soient planifiés et supervisés par des personnes compétentes. Le programme de reconnaissance des compétences des échafaudeurs de l'industrie de la construction soutient la reconnaissance documentée des compétences des échafaudeurs, tandis que les clients exigent souvent ces qualifications dans les processus d'appel d'offres. Le marché de la location d'échafaudages en Europe bénéficie de la préférence des entrepreneurs pour les systèmes pré-certifiés plutôt que pour des installations construites sur site de manière irrégulière avec une documentation incertaine. La conformité augmente également le coût d'une entrée informelle sur le marché, bien que les prestataires de location certifiés doivent encore gérer la qualité des inspections et les différences d'application locale. Les sites patrimoniaux ajoutent une couche supplémentaire de contrôle, car les conceptions d'accès doivent protéger le tissu historique ainsi que les travailleurs et le public.
Hausse de la pénétration de la location chez les petits et moyens entrepreneurs
La construction en Europe reste fragmentée, et les petites entreprises ne peuvent souvent pas justifier une flotte d'échafaudages en propriété permanente. L'Observatoire européen de la construction a recensé 13,8 millions de travailleurs de la construction en 2024, illustrant l'ampleur d'un secteur organisé autour de nombreux entrepreneurs et corps de métier spécialisés. La location remplace un engagement financier initial important par un accès basé sur le projet à des systèmes inspectés, au transport et au support technique. Cette approche est particulièrement pertinente pour les programmes de rénovation qui impliquent plusieurs phases, des élévations de bâtiments changeantes et des calendriers de travaux intermittents. Le marché de la location d'échafaudages en Europe bénéficie également de la demande de dimensionnement flexible des flottes, car les entrepreneurs peuvent restituer les équipements après un projet plutôt que de les conserver pendant une période creuse. En Europe du Sud et de l'Est, où la propriété a historiquement été plus courante, cette logique peut progressivement accroître l'adoption de la location. La planification numérique et les systèmes modulaires renforcent ce changement en facilitant la spécification, l'assemblage et le redéploiement des composants sur différents chantiers.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faiblesse de l'activité résidentielle de construction neuve | -0.9% | Allemagne, Royaume-Uni et pays nordiques | Court terme (≤ 2 ans) |
| Pénurie de monteurs qualifiés et hausse des coûts de main-d'œuvre | -0.8% | À l'échelle de l'UE, plus aiguë au Royaume-Uni, en Allemagne et en Italie | Long terme (≥ 4 ans) |
| Volatilité des prix de l'acier et de l'aluminium | -0.5% | Exposition aux matières premières mondiales affectant les achats de flottes dans l'UE | Court terme (≤ 2 ans) |
| Substitution par des plateformes élévatrices et l'accès par corde | -0.3% | Secteurs industriel et logistique dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faiblesse de l'activité résidentielle de construction neuve
La faiblesse de l'activité de construction de nouveaux logements limite une importante source de demande en volume pour le marché de la location d'échafaudages en Europe. La construction résidentielle représentait 33 % de la demande en 2026, de sorte qu'un nombre réduit de projets à plusieurs étages peut réduire l'utilisation des systèmes supportés standard. La hausse des coûts de construction et les pressions financières ont retardé des projets dans plusieurs pays européens. L'effet est le plus visible sur les marchés où les permis et les achèvements ont fortement chuté, notamment dans certaines parties de l'Allemagne et de la région nordique. Les travaux de rénovation compensent en partie cette réduction, car les mises à niveau énergétiques nécessitent toujours un accès aux façades. Cependant, un projet de rénovation peut utiliser moins de volume d'échafaudages qu'un projet de construction neuve comparable, de sorte que la compensation est incomplète à court terme.
Pénurie de monteurs qualifiés et hausse des coûts de main-d'œuvre
Un nombre limité de monteurs qualifiés restreint la capacité des prestataires de location à déployer les équipements rapidement et en toute sécurité. L'Autorité européenne du travail a identifié les métiers du bâtiment et des travaux connexes parmi les professions en pénurie en Europe dans son rapport de 2025. La pression sur les effectifs est aiguë lorsque les projets nécessitent des conceptions d'accès suspendues, en porte-à-faux ou industrielles complexes. Les augmentations de salaires dans le secteur de l'échafaudage en Allemagne en 2025 et 2026 reflètent la concurrence pour la main-d'œuvre qualifiée, tandis que le secteur s'appuie de plus en plus sur des travailleurs issus de l'immigration. Des coûts de main-d'œuvre plus élevés peuvent faire augmenter les prix des projets et mettre à l'épreuve les marges des opérateurs lorsque les contrats sont à prix fixe. Le marché de la location d'échafaudages en Europe peut atténuer certaines pressions grâce aux composants modulaires, à la planification numérique et à une meilleure logistique, mais ces mesures ne suppriment pas le besoin d'équipes qualifiées sur site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes supportés conservent la plus grande base tandis que l'accès suspendu progresseLes échafaudages supportés représentaient 48 % de la part du marché de la location d'échafaudages en Europe en 2026. Ils sont largement utilisés pour la rénovation des façades, les travaux résidentiels à plusieurs étages, la construction commerciale et la maintenance planifiée. Leur conception au sol convient aux élévations répétitives et permet aux équipes de créer de larges plateformes de travail. Les projets d'efficacité énergétique soutiennent cette base car l'isolation extérieure et la réparation des façades nécessitent un accès vertical prolongé. Les échafaudages mobiles servent pour des tâches intérieures plus courtes, la maintenance de commerces et les inspections de routine où le repositionnement rapide est plus important que la couverture complète des façades. Ils restent une partie stable du parc d'équipements, en particulier pour les petits entrepreneurs qui utilisent la location pour répondre à des besoins d'accès temporaires.
Les échafaudages suspendus devraient croître à un CAGR de 7 % jusqu'en 2032. Ils conviennent aux dessous de ponts, aux façades en hauteur et aux sites où un support au sol perturberait la circulation ou serait physiquement impraticable. La taille du marché de la location d'échafaudages en Europe pour les systèmes suspendus bénéficie des travaux de réhabilitation des ponts et des infrastructures ferroviaires qui nécessitent une géométrie d'accès non standard. Historic England a publié en juillet 2025 des recommandations sur l'échafaudage pour les bâtiments historiques, ce qui reflète la nécessité de planifier l'accès autour des structures protégées. Les dispositifs en porte-à-faux et suspendus peuvent réduire le contact direct avec les éléments sensibles du sol ou du bâtiment. Leurs exigences techniques favorisent les prestataires capables de fournir un support technique, des inspections et une capacité de montage spécialisée.

Par système :
les systèmes modulaires et Ringlock combinent volume et croissanceLes systèmes modulaires et Ringlock détenaient 37 % de la part du marché de la location d'échafaudages en Europe en 2026. Leurs connexions standardisées permettent un assemblage rapide et favorisent la réutilisation dans différentes configurations. Doka indique que sa gamme Ringlock peut réutiliser de nombreux composants dans différentes configurations, ce qui peut améliorer l'efficacité du déploiement des flottes. Ces systèmes conviennent largement aux applications de façade, industrielles et d'infrastructure. Les équipements tube et coupleur restent nécessaires lorsque les travaux sur le patrimoine ou les structures irrégulières exigent une géométrie sur mesure. Les systèmes Cuplock conservent également un usage établi dans certaines applications industrielles et d'infrastructure, notamment lorsque les entrepreneurs ont une longue expérience du système.
La catégorie modulaire et Ringlock devrait croître à un CAGR de 7,1 % jusqu'en 2032. Les outils de conception numérique soutiennent sa croissance car les composants standardisés peuvent être planifiés en modèles tridimensionnels et traduits en instructions de chantier. PERI a présenté des outils de gestion numérique des échafaudages à Bauma 2025 pour améliorer la visibilité tout au long du processus de construction. Doka a lancé le Ringlock Hybrid Standard à Bauma 2025 pour les travaux de façade et de rénovation, étendant les systèmes modulaires à des usages longtemps associés aux échafaudages à cadre. Ce produit soutient les prestataires de location car les systèmes standardisés sont plus faciles à former pour les équipes et à redéployer. La part combinée et la croissance de cette catégorie suggèrent que les clients valorisent la rapidité, la conception adaptable et la conformité prévisible.
Par type de matériau :
l'acier domine en volume tandis que l'aluminium gagne du terrainL'acier détenait 59 % de la part du marché de la location d'échafaudages en Europe en 2026. Sa capacité de charge et sa durabilité en font un choix courant pour l'étaiement lourd, les travaux sur les ponts et les grands chantiers commerciaux. Les systèmes en acier bénéficient également d'une longue base installée et d'une familiarité établie chez les entrepreneurs. Les systèmes en plastique et en fibre de verre restent marginaux mais servent les environnements électriques ou chimiques où des équipements non conducteurs sont nécessaires. Le bois et le contreplaqué conservent une pertinence limitée pour les travaux de conservation où des méthodes traditionnelles sont requises. L'acier restera important là où les charges élevées et les larges plateformes l'emportent sur la commodité de manutention.
L'aluminium devrait croître à un CAGR de 7,2 % jusqu'en 2032. Son poids plus faible peut réduire les contraintes de manutention et limiter le recours aux grues dans les zones urbaines denses. La taille du marché de la location d'échafaudages en Europe pour les systèmes en aluminium progresse là où les rues étroites, les restrictions d'accès et le vieillissement des équipes rendent les composants plus légers précieux. Eurofound a rapporté que la part des travailleurs soulevant régulièrement des charges lourdes est passée de 48 % en 2010 à 33 % en 2024, soulignant l'attention continue portée à l'exposition aux manutentions manuelles. L'aluminium est également recyclable et peut aider les entrepreneurs à répondre aux attentes en matière d'achats circulaires. La conformité aux exigences de la norme EN 12811-1 permet aux systèmes en aluminium de servir de nombreux usages standard de façade et de rénovation sans sacrifier les exigences de sécurité.
Par secteur :
la rénovation résidentielle soutient le volume tandis que l'infrastructure se développe plus rapidementLa construction résidentielle détenait 33 % de la part du marché de la location d'échafaudages en Europe en 2026. L'activité de rénovation contribue à soutenir la demande même lorsque la construction de nouveaux logements reste faible. L'isolation des façades, la réparation des toitures, le remplacement des fenêtres et les mises à niveau de l'enveloppe des bâtiments nécessitent des systèmes d'accès sur plusieurs semaines ou mois. Ces travaux sont répartis sur de nombreux projets, ce qui rend la couverture des agences locales et la logistique importantes. Les travaux commerciaux offrent des opportunités supplémentaires dans l'aménagement de bureaux, la rénovation de commerces et la maintenance des bâtiments. La combinaison favorise les prestataires capables de gérer à la fois les configurations supportées courantes et les conditions de chantier techniquement exigeantes.
L'infrastructure devrait croître à un CAGR de 7,3 % jusqu'en 2032. Les mises à niveau ferroviaires, les réparations routières, la réhabilitation des ponts et les installations énergétiques nécessitent des solutions d'accès souvent plus complexes que les travaux résidentiels. La taille du marché de la location d'échafaudages en Europe pour les missions d'infrastructure est renforcée par les programmes financés par les pouvoirs publics et les longs cycles de maintenance. Le programme d'investissement ferroviaire de l'Espagne et les besoins de l'Allemagne en matière de ponts et de voies ferrées illustrent cette base de demande. Les travaux industriels et logistiques bénéficient également des interventions dans les ports, les terminaux, les raffineries et les sites énergétiques. Les prestataires disposant de systèmes suspendus, d'un support technique et d'une solide documentation en matière de sécurité seront probablement mieux positionnés pour ces missions.
Analyse géographique
Allemagne
L'Allemagne détenait 32 % de la part du marché de la location d'échafaudages en Europe en 2026 et devrait croître à un CAGR de 7,4 % jusqu'en 2032. Le pays combine l'activité de rénovation avec un important pipeline de transport et de génie civil. Les prises de commandes dans la construction en Allemagne ont augmenté au premier semestre 2026, et le génie civil a surpassé la construction structurelle. Ce schéma soutient la demande de systèmes suspendus et spéciaux utilisés sur les ponts, les actifs ferroviaires et les sites urbains difficiles. La directive sur la performance énergétique des bâtiments ajoute une deuxième source de demande en exigeant des plans nationaux de rénovation. La BetrSichV et la TRBS 2121 partie 1 influencent les achats en mettant l'accent sur l'exploitation sécurisée et le montage compétent. Les entreprises de location disposant d'équipements vérifiés, d'équipes expérimentées et d'une logistique locale solide sont bien positionnées pour servir ces deux types de travaux.
Royaume-Uni
La demande au Royaume-Uni est façonnée par la rénovation, la maintenance industrielle et un cadre de sécurité de longue date. Le règlement sur le travail en hauteur de 2005 exige des employeurs qu'ils évitent, préviennent ou réduisent les risques liés au travail en hauteur. Les recommandations de Historic England de 2025 soulignent également la planification minutieuse de l'accès requise pour les bâtiments historiques. Ces projets nécessitent souvent un accès suspendu ou en porte-à-faux sur mesure plutôt que de simples cadres de façade. Les contrats industriels dans les sites énergétiques et de traitement créent des travaux récurrents moins liés aux cycles du logement. La disponibilité de la main-d'œuvre reste une contrainte, de sorte que les entreprises qui combinent formation, disponibilité des équipements et planification de projet peuvent prendre un avantage. Les exigences de conformité du pays continuent de favoriser les systèmes certifiés et les pratiques documentées sur site.
France, Espagne, Italie et région nordique
La France, l'Espagne, l'Italie et la région nordique présentent des schémas de demande différents mais complémentaires. La France a traité 2,3 millions de dossiers de rénovation MaPrimeRénov' entre 2020 et 2023, soutenant l'activité de mise à niveau énergétique dans le parc immobilier existant. L'Espagne bénéficie des investissements dans la modernisation ferroviaire, notamment le programme soutenu par la Banque européenne d'investissement conclu avec Adif en 2025. L'Italie se normalise après le Superbonus, ce qui a encouragé les entreprises de location à développer leur densité d'agences en prévision d'une reprise ultérieure. En Norvège, Equinor a attribué des accords à long terme d'isolation, d'échafaudage et de traitement de surface à compter de janvier 2026, confirmant la valeur de la demande de maintenance industrielle. La Pologne, les Pays-Bas et la Belgique ajoutent du volume lié à la rénovation à mesure que le parc de logements anciens est mis à niveau. Ces marchés récompensent une combinaison de couverture locale des dépôts, de capacité technique et de systèmes pouvant être adaptés en toute sécurité aux différentes réglementations et conditions de chantier.
Paysage concurrentiel
Le marché de la location d'échafaudages en Europe présente une consolidation modérée au niveau des premiers acteurs, Altrad Group, BrandSafway, Loxam et Kiloutou opérant à travers de vastes réseaux d'agences. Ils se concurrencent sur la disponibilité des équipements, la logistique, le support sécurité et la capacité à gérer de grands comptes multi-sites. De nombreuses entreprises de location régionales, des monteurs familiaux et des prestataires de services industriels restent importants car les travaux d'accès sont souvent locaux et fondés sur les relations. Le marché soutient donc à la fois les fournisseurs à l'échelle nationale et les entreprises ayant des spécialisations géographiques ou techniques étroites. La conformité à la norme EN 12811 et les pratiques de santé et sécurité au travail selon la norme ISO 45001 agissent de plus en plus comme des conditions d'entrée pour les grands appels d'offres commerciaux et d'infrastructure. Cette structure fait de la certification et de la prestation de services cohérente d'importantes sources de force concurrentielle.
Les acquisitions ont été la principale voie pour accroître la densité des agences et la portée locale. Kiloutou a réalisé des acquisitions en Espagne, en France, au Danemark et en Italie entre octobre 2024 et juillet 2025, notamment des entreprises qui ont étendu sa présence sur les marchés régionaux de la location d'équipements. Altrad a fusionné Generation Hire & Sales et Trad UK en Altrad Hire & Sales à compter de septembre 2026, créant une offre de location unifiée au Royaume-Uni et en Irlande. Loxam a également acquis Toscana Noleggi en Italie en 2025 dans le cadre de son positionnement de réseau en vue d'une reprise de l'activité de construction. Ces transactions aident les groupes à sécuriser des clients locaux, des emplacements de flotte et des équipes formées. Elles permettent également aux grands prestataires d'offrir une disponibilité d'équipements plus cohérente sur les comptes transfrontaliers.
La capacité numérique devient de plus en plus pertinente à mesure que les opérateurs cherchent à gérer les contraintes de main-d'œuvre et les conceptions d'accès complexes. Le programme de recherche Genio de PERI examine l'assemblage robotisé d'échafaudages avec des partenaires universitaires, tandis que ses outils numériques visent à améliorer la visibilité des processus d'échafaudage. Les lancements Ringlock de Doka en 2025 ont élargi son offre pour les usages suspendus, d'accès public et de rénovation. BrandSafway a également remporté des contrats-cadres industriels en combinant des services d'accès avec un support de maintenance connexe. Ces stratégies montrent pourquoi l'équipement seul est insuffisant pour les grands projets. Les prestataires ont besoin d'un support à la conception, de dossiers de sécurité et de la capacité à coordonner équipements et main-d'œuvre tout au long d'un calendrier de projet.
Leaders du secteur de la location d'échafaudages en Europe
-
Altrad Group
-
BrandSafway
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location d'échafaudages en Europe Entreprises couvertes dans ce rapport
- Altrad Group
- BrandSafway
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka GmbH
- ULMA Construction
- Scafom-rux
- Loxam Group
- Kiloutou
- Pilosio S.r.l.
- MJ-Gerüst GmbH
- Altrad RMD Kwikform
- Hünnebeck GmbH
- XERVON GmbH
- Approved Access Ltd.
- CALLMAC Scaffolding UK Ltd.
- Lyndon SGB
- Kaefer Group
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Développements industriels récents dans Marché de la location d'échafaudages en Europe
- Septembre 2026 : Altrad Group a fusionné deux entités britanniques, Generation Hire & Sales et Trad UK, en une seule entité opérant sous le nom d'Altrad Hire & Sales, avec effet au 1er septembre 2026. L'entité combinée couvre plus de 36 agences au Royaume-Uni et en Irlande, dans les domaines de l'échafaudage, de l'accès, des travaux temporaires, de la clôture, des équipements de sécurité et des travaux de terrassement.
- Septembre 2026 : Altrad Hire & Sales AB a acquis le fonds de commerce et les actifs de A-P Ställningsprodukter AB en Suède, ajoutant des opérations à Göteborg et Stockholm. La transaction reflète la stratégie d'Altrad de développer une densité nationale sur les marchés de location scandinaves.
- Février 2026 : umdasch Industrial Solutions a acquis le fabricant portugais d'échafaudages Catari, renforçant sa base de fabrication européenne et élargissant son portefeuille de produits d'échafaudage.
Périmètre du rapport sur le marché de la location d'échafaudages en Europe
Aperçu de la segmentation
| Échafaudage supporté |
| Échafaudage suspendu |
| Échafaudage mobile |
| Tube et coupleur |
| Cuplock |
| Modulaire et Ringlock |
| Cadre et H-Frame |
| Bois et contreplaqué |
| Acier |
| Aluminium |
| Plastique et fibre de verre |
| Autres |
| Résidentiel |
| Commercial |
| Industriel et logistique |
| Infrastructure |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type | Échafaudage supporté |
| Échafaudage suspendu | |
| Échafaudage mobile | |
| Par système | Tube et coupleur |
| Cuplock | |
| Modulaire et Ringlock | |
| Cadre et H-Frame | |
| Par type de matériau | Bois et contreplaqué |
| Acier | |
| Aluminium | |
| Plastique et fibre de verre | |
| Autres | |
| Par secteur | Résidentiel |
| Commercial | |
| Industriel et logistique | |
| Infrastructure | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la location d'échafaudages en Europe d'ici 2032 ?
Le marché de la location d'échafaudages en Europe devrait atteindre 8,0 milliards USD d'ici 2032, contre 6,1 milliards USD en 2027, à un CAGR de 5,8 %.
Quel type d'échafaudage détient la plus grande part en Europe ?
Les échafaudages supportés étaient en tête avec une part de 48 % en 2026, car ils sont largement utilisés pour la rénovation des façades, les travaux résidentiels et la construction commerciale.
Quel matériau d'échafaudage connaît la croissance la plus rapide en Europe ?
L'aluminium devrait croître à un CAGR de 7,2 % jusqu'en 2032, soutenu par son poids plus faible et son adéquation aux sites urbains contraints.
Pourquoi l'infrastructure est-elle importante pour la demande de location d'échafaudages ?
L'infrastructure devrait croître à un CAGR de 7,3 % jusqu'en 2032, car les projets ferroviaires, de ponts, routiers et énergétiques nécessitent des systèmes d'accès complexes.
Quel pays est en tête de la location d'échafaudages en Europe ?
L'Allemagne était en tête avec une part de 32 % en 2026 et devrait croître à un CAGR de 7,4 % jusqu'en 2032.
Comment les règles de rénovation des bâtiments influencent-elles la demande d'échafaudages ?
Les règles européennes relatives aux bâtiments soutiennent les travaux de façade, de toiture et d'isolation, créant un pipeline plus long pour les équipements d'accès certifiés et les services de location.