
ヨーロッパ防護・防衛用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.87 十億米ドル |
| 市場規模 (2027) | 5.21 十億米ドル |
| 市場規模 (2032) | 7.13 十億米ドル |
| 成長率 (2027 - 2032) | 6.48 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ防護・防衛用テクニカルテキスタイル市場分析
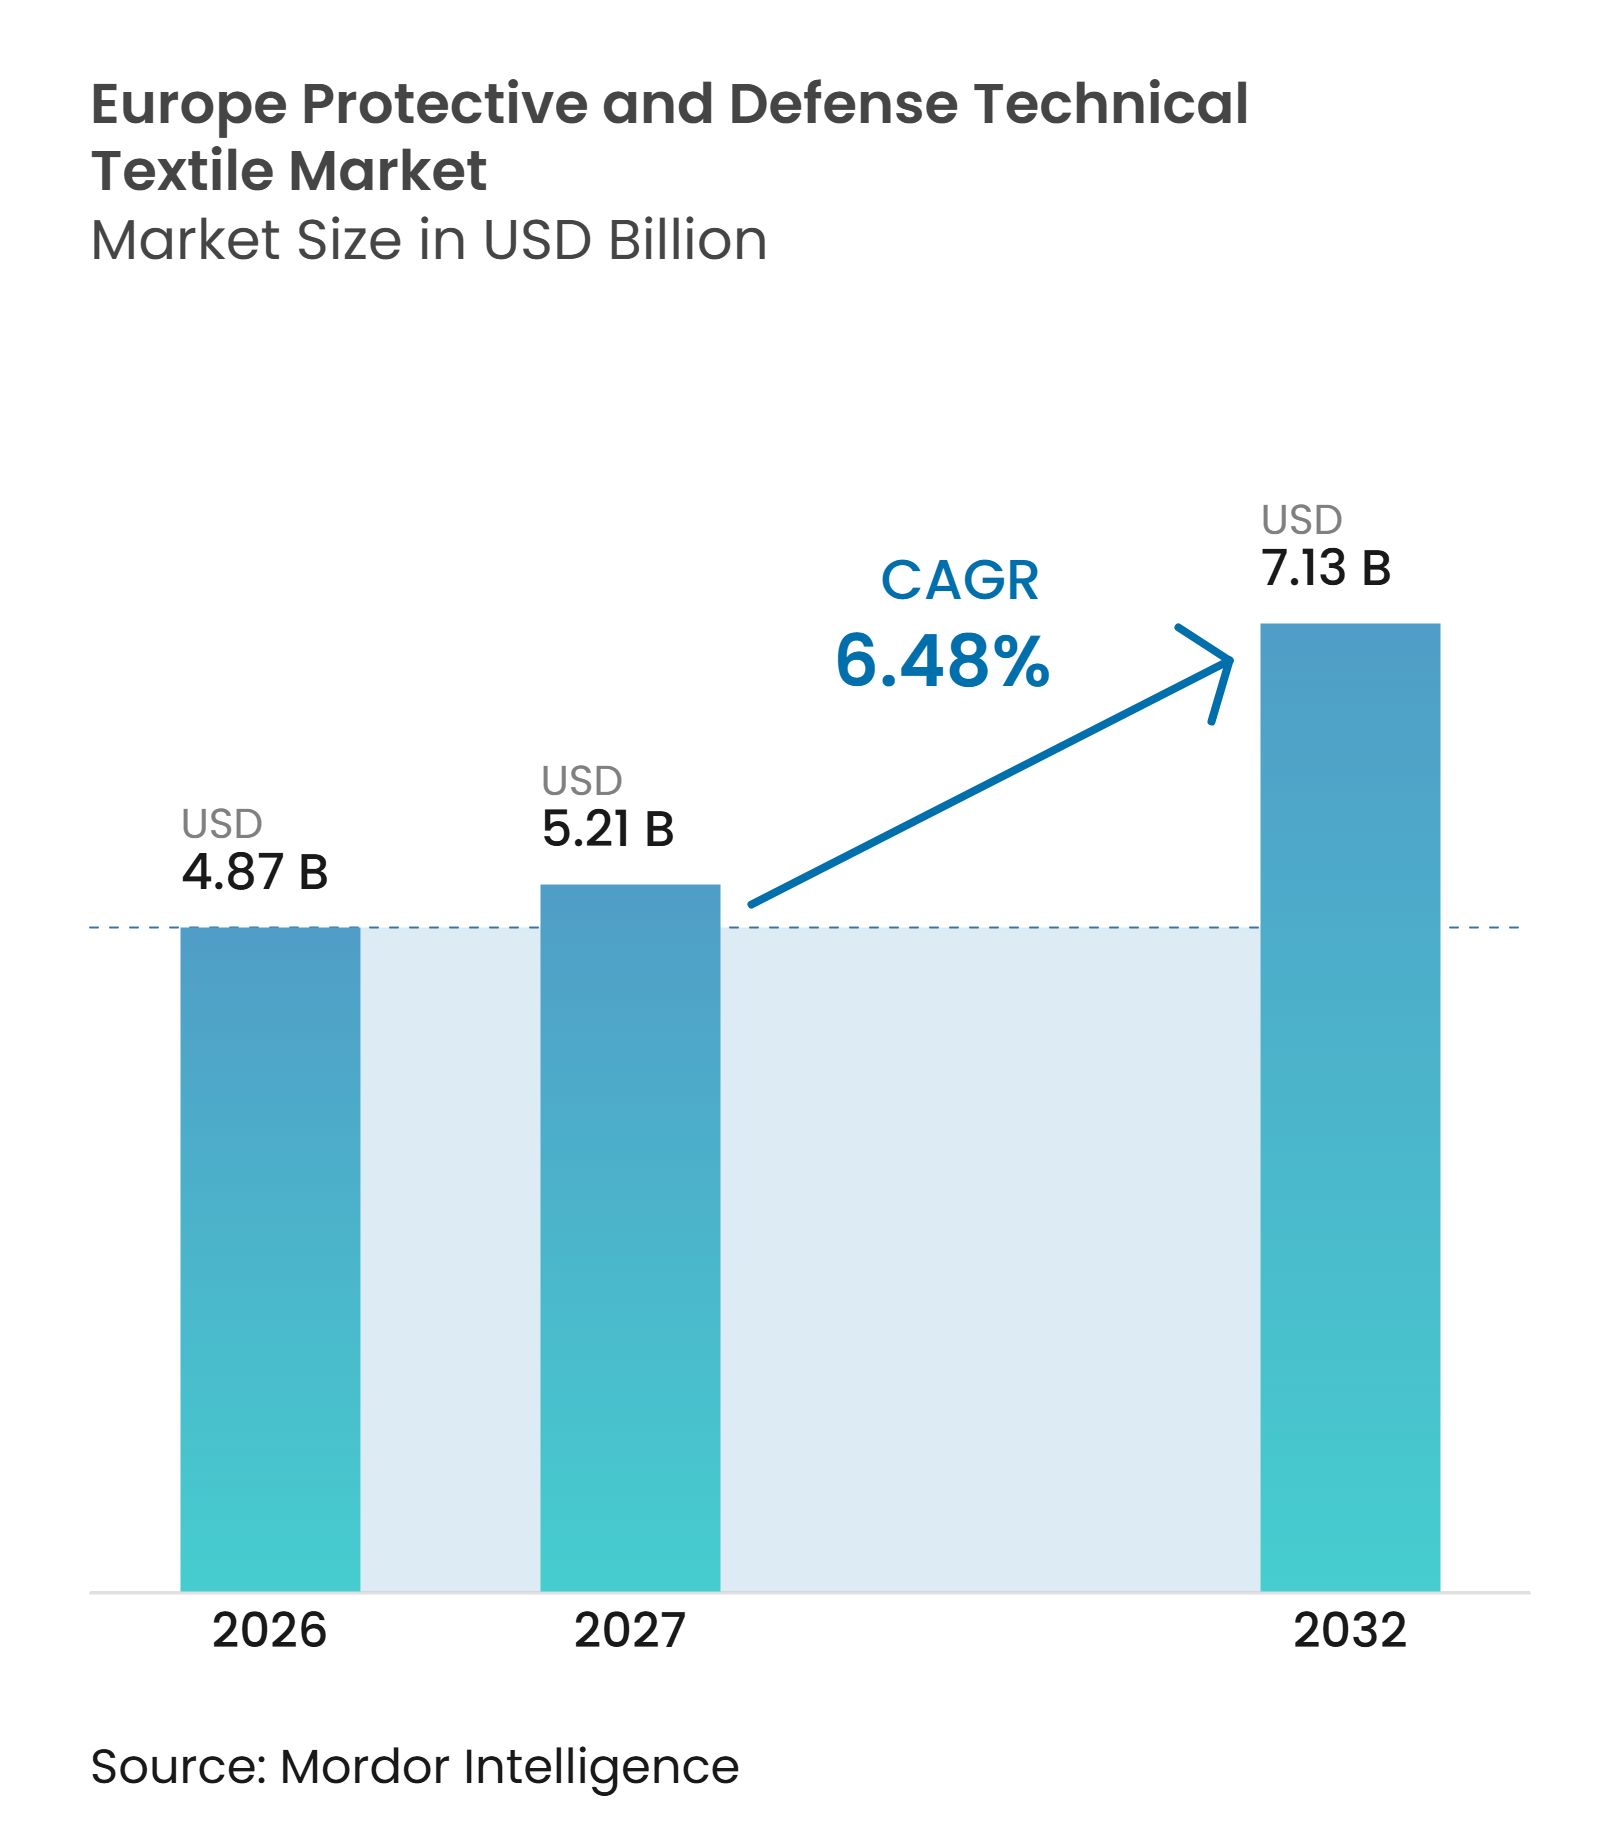
ヨーロッパ防護・防衛用テクニカルテキスタイル市場規模は、2026年の4.87 ビリオン 米ドルから2027年には5.21 ビリオン 米ドルに成長し、2027年から2032年にかけて6.48%のCAGRで2032年までに7.13 ビリオン 米ドルに達すると予測されています。
ヨーロッパ防護・防衛用テクニカルテキスタイル市場は、2025年に欧州連合で1,150億ユーロ(1,353億米ドル)に達した装備支出の増加によって支えられています。この支出は、弾道防護用ファブリック、CBRN衣類、難燃性衣料品、およびカモフラージュシステムへの需要を生み出しています。入札決定においてヨーロッパ域内調達要件の重要性も高まっています。繊維・生地・コーティング・衣料品生産を管理するサプライヤーは、トレーサビリティ要件により迅速に対応できます。ヨーロッパ防護・防衛用テクニカルテキスタイル市場は、各国の個別仕様、試験コスト、原材料供給の集中、および限られた専門仕上げ能力による制約にも直面しています。
主要レポートのポイント
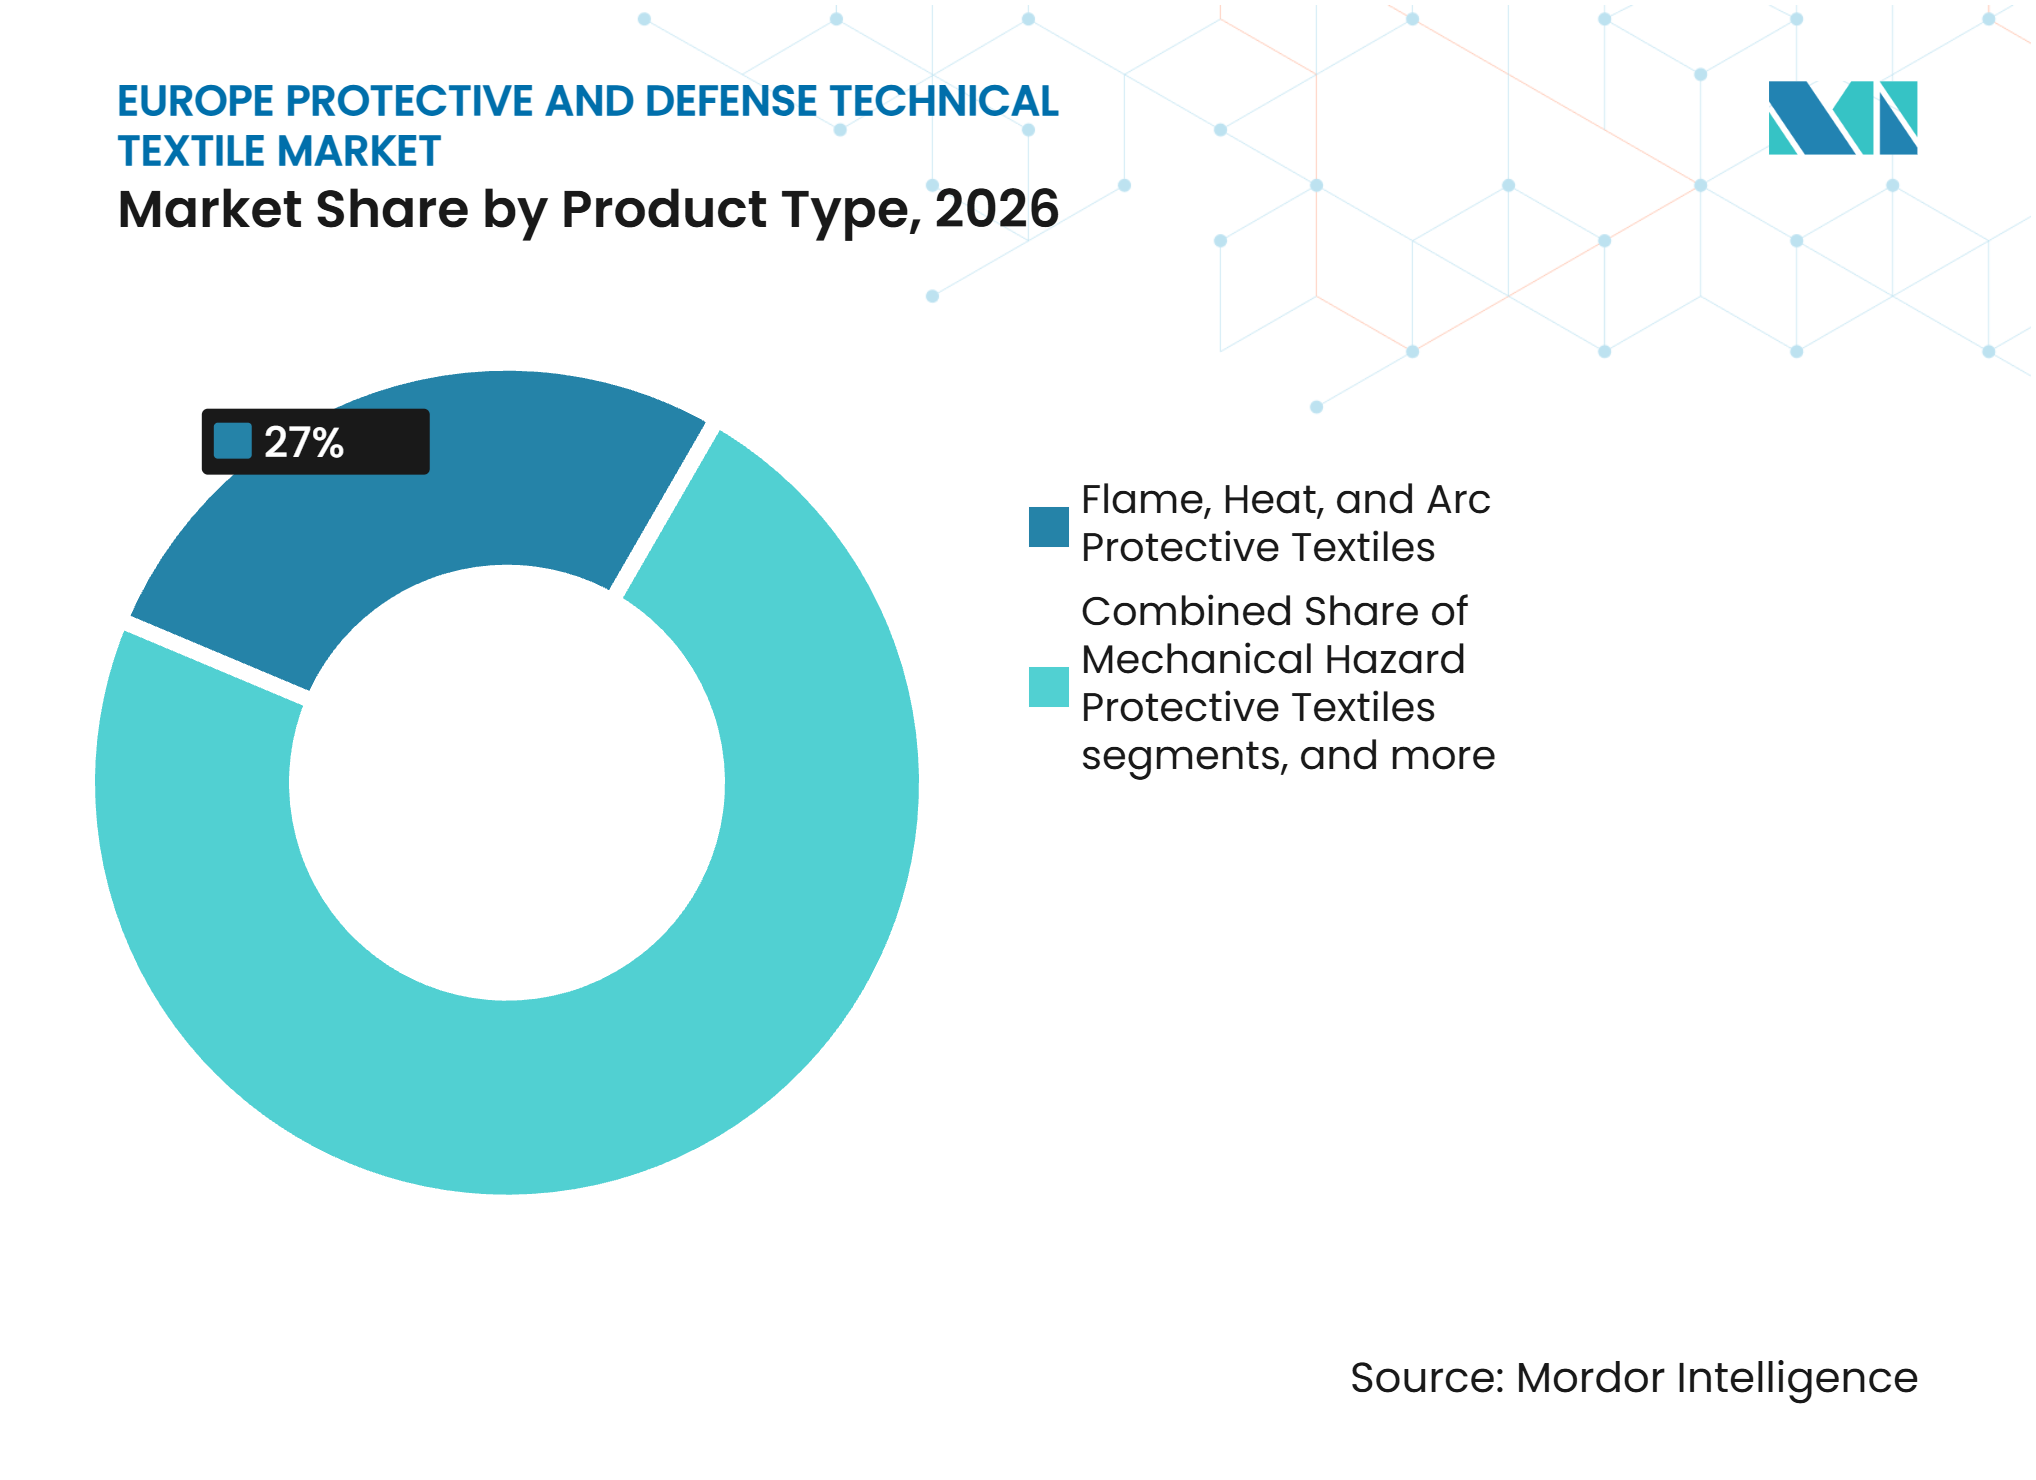
- 製品タイプ別では、火炎・熱・アーク防護テキスタイルが2026年のヨーロッパ防護・防衛用テクニカルテキスタイル市場シェアの27%を占め、弾道・破片・貫通抵抗テキスタイルは2032年までに8.4%のCAGRで拡大すると予測されています。
- 素材タイプ別では、アラミド繊維が2026年に30.5%の収益シェアを占め、UHMWPEは2032年までに9%のCAGRで成長すると予測されています。
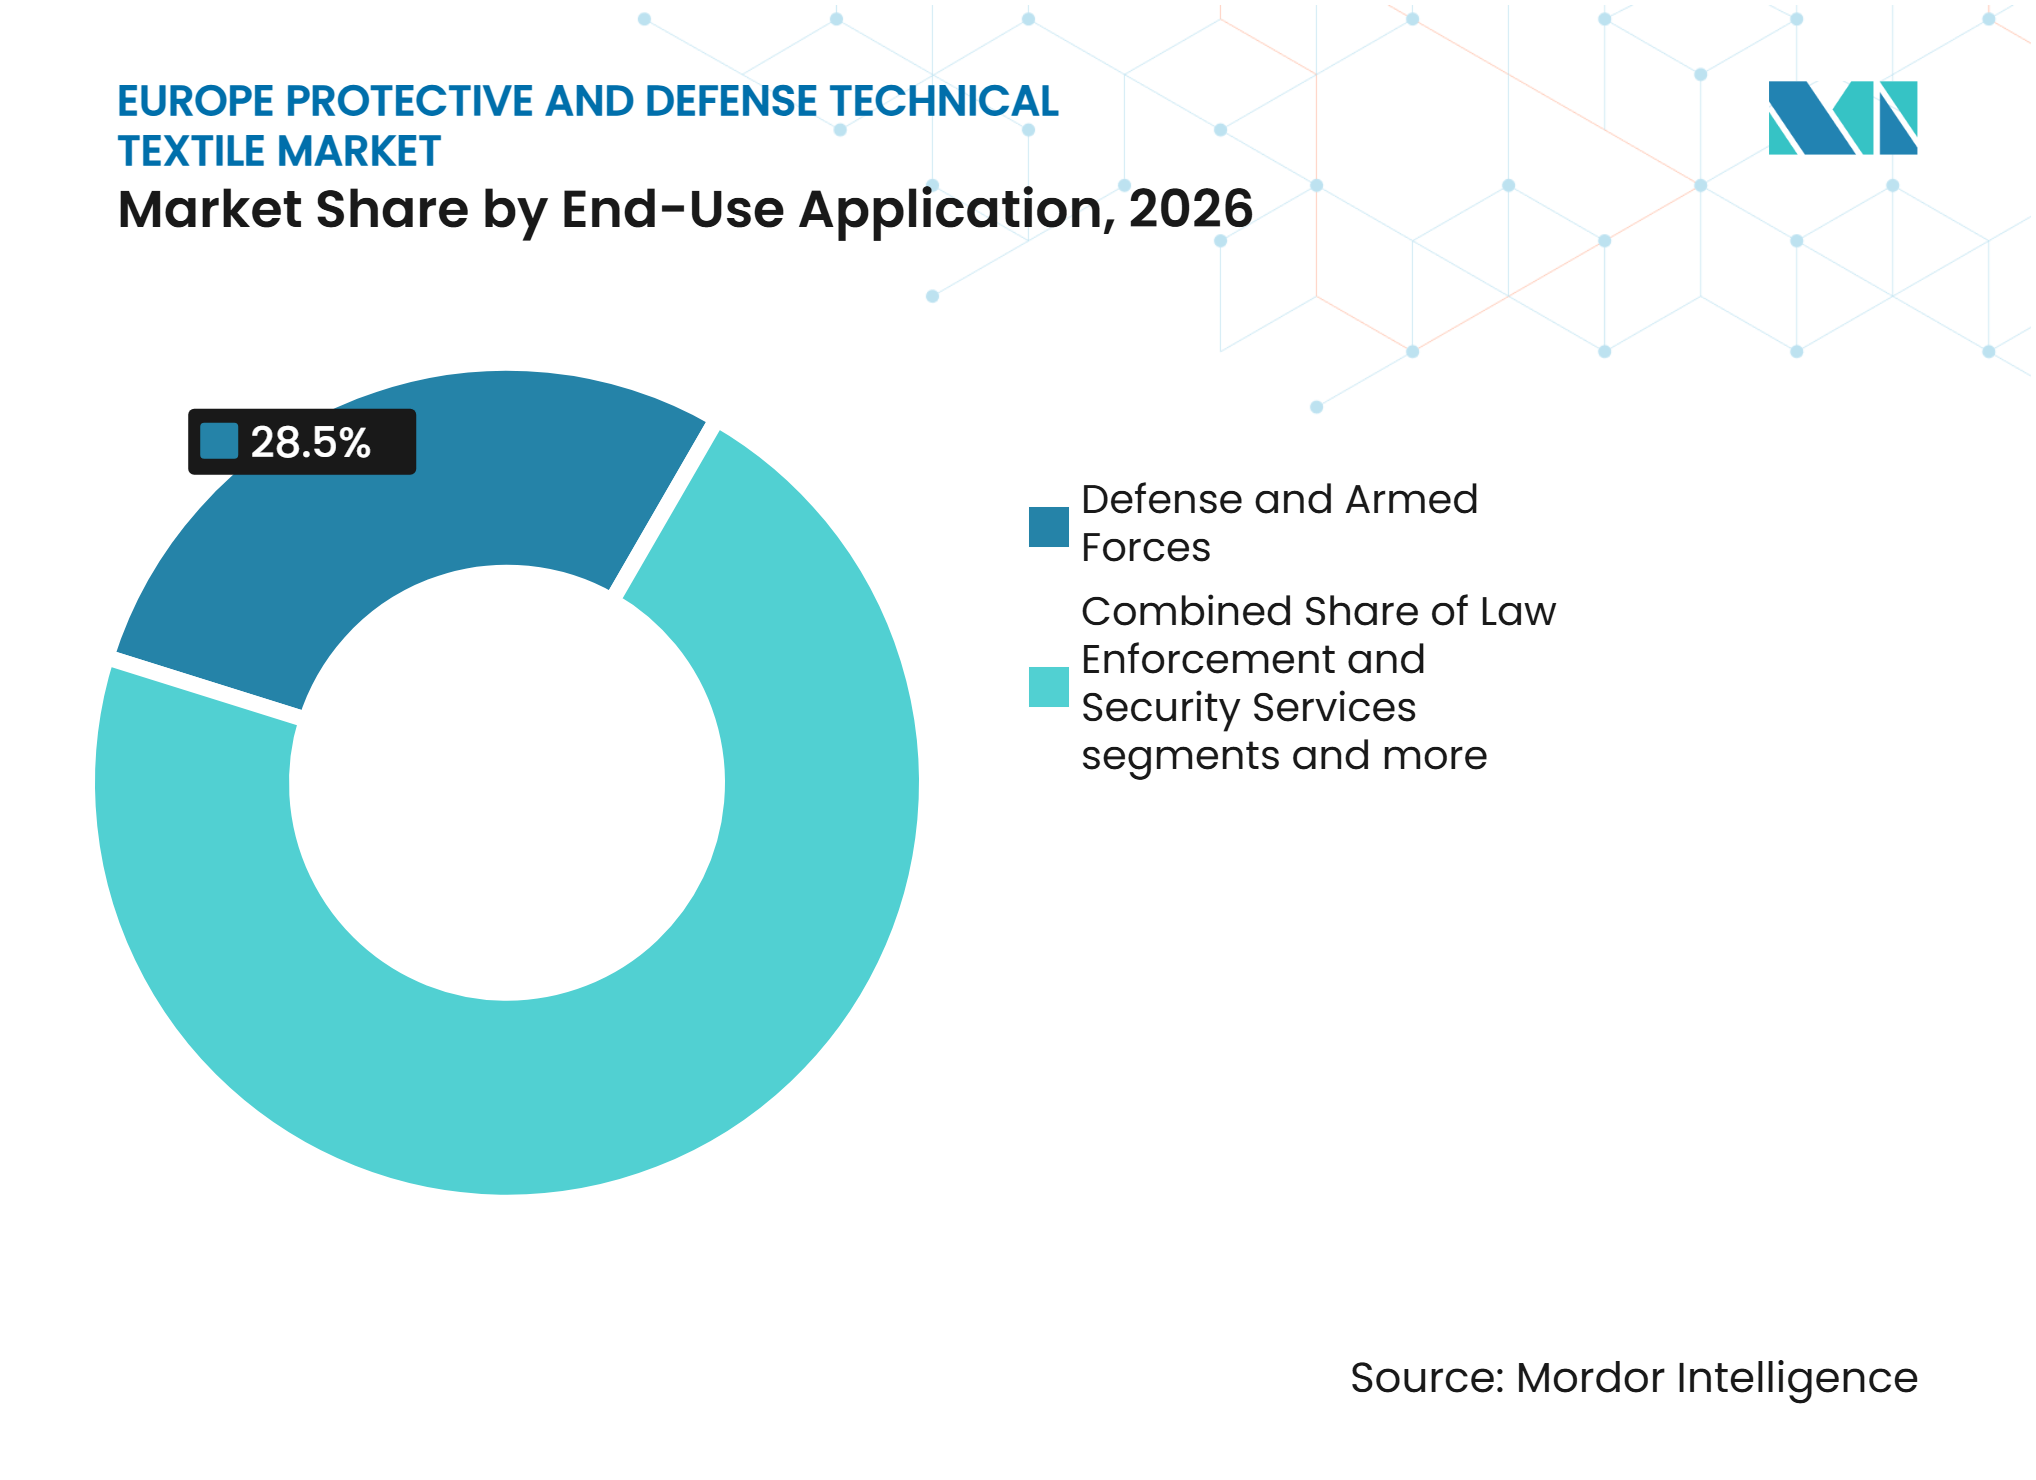
- 最終用途別では、防衛・軍隊が2026年のヨーロッパ防護・防衛用テクニカルテキスタイル市場規模の28.5%を占め、2032年までに8.2%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に23%のシェアを占め、ポーランドは2032年までに8.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| NATOおよびヨーロッパの防衛近代化調達 | +2.0% | ドイツ、ポーランド、フランス、英国 | 短期(2年以内) |
| ヨーロッパの戦略的自律性と地域テキスタイル調達 | +1.5% | EU全域、ベルギー、オランダ、フランスにおけるファーストムーバー優位 | 中期(2〜4年) |
| 複合危険対応兵士システムの統合 | +1.2% | ヨーロッパ全域、ドイツ、イタリア、北欧諸国での採用が最も高い | 中期(2〜4年) |
| トレーサブルかつ入札対応テクニカルテキスタイルの認定 | +0.9% | EU全域、国境を越えた防衛調達入札への影響が不均衡 | 中期(2〜4年) |
| 軽量防護とウェアラーモビリティ要件 | +0.7% | UHMWPEおよびハイブリッドコンポジットの仕様をリードするヨーロッパの研究開発プログラム | 長期(4年以上) |
| CBRNおよび市民保護態勢の拡充 | +0.5% | EU全域、ドイツ、フランス、ベルギー、東欧NATOメンバーに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NATOおよびヨーロッパの防衛近代化調達
ヨーロッパの防衛支出は増加しており、防護・防衛用テクニカルテキスタイル市場にとって有利な調達環境を生み出しています。欧州防衛機関によると、EU加盟国の防衛支出は2025年に1,340億ユーロ(1,576億米ドル)に達し、そのうち1,150億ユーロ(1,353億米ドル)が装備調達に、170億ユーロ(200億米ドル)が研究開発に充当されました。さらに、NATOの同盟国は2025年に、2035年までに防衛・安全保障関連支出をGDPの5%に引き上げることを約束し、そのうち3.5%をコア防衛要件に充てることとしました。ドイツのFASERプログラムは、2026年から2034年にかけて210億ユーロ(247億米ドル)が承認されており、防弾ベスト、ヘルメット、ベースレイヤー、野戦服、個人用防護具を含む115の品目テゴリーにわたる調達をさらに支援します。これらの支出コミットメントと調達プログラムは、弾道防護材料、難燃性ファブリック、戦闘服、その他の特殊防護テキスタイルへの需要を強化し、確立されたヨーロッパのメーカーが長期的な防衛供給契約を確保する機会を創出すると期待されています。
ヨーロッパの戦略的自律性と地域テキスタイル調達
防衛テキスタイル入札においてヨーロッパ域内コンテンツ要件がより重要になっています。EURATEXは、防衛テキスタイル契約において繊維から完成品までのヨーロッパバリューチェーンを求めています。[3] Sioenは、ヨーロッパの織布・コーティング・衣料品生産を通じてフランスの消防士衣料品要件を満たしました。OUVRYの2026年フランス軍契約は、フランス産コンテンツ80%以上、ヨーロッパ調達100%の1万着のPolycombi CBRNスーツをカバーしています。これらの要件と協調調達は、原産地を文書化し複数のヨーロッパ諸国にわたって事業を展開できるサプライヤーを優遇します。この条件は、ヨーロッパ防護・防衛テクニカルテキスタイル市場において、コモディティサプライヤーから垂直統合型生産者へと競争をシフトさせる可能性があります。
複合危険対応兵士システムの統合と入札資格
ヨーロッパの兵士プログラムは、一つのシステムに複数の防護機能を組み合わせることが増えています。イタリアの個人戦闘システムは60以上のコンポーネントを持ち、弾道防護、カモフラージュレイヤー、センサー搭載ファブリックにテキスタイルを使用しています。PESCOの次世代下車兵士システムも、統合防護と認知的・身体的負担の軽減を優先しています。ベルギーのNANO-PROTECTIONプロジェクトは、化学兵器剤を無力化し、通気性のあるレイヤーでエアロゾルをフィルタリングできる機能化ナノファイバーを開発しています。入札要件では、繊維から完成衣料品までの原産地文書化がますます求められています。NATO STANAG 2920およびSTANAG 4548は、各国仕様とともに、ヨーロッパ防護・防衛用テクニカルテキスタイル市場への参入コストを引き上げる試験・監査要件を追加しています。
トレーサブルかつ入札対応テクニカルテキスタイルの認定
サプライチェーンの透明性、材料のトレーサビリティ、および標準化された製品認定への関心の高まりが、ヨーロッパ全域で認定済み防護・防衛用テクニカルテキスタイルへの需要を促進しています。防衛調達当局は、文書化された材料の原産地、製造の一貫性、製品性能、および軍事・労働安全仕様への準拠をより重視しています。トレーサブルな繊維、検証済みのファブリック処理、および検証可能な弾道・難燃・化学防護性能に関する要件は、メーカーに品質管理システムとデジタル文書化能力の強化を促しています。さらに、PFAS含有材料、化学組成、および環境コンプライアンスへの監視の強化が、材料レベルのトレーサビリティと試験文書化の重要性を高めています。これらの要件は、認定された生産施設、確立された試験能力、および複雑な公共調達・防衛入札条件を満たす能力を持つ確立されたヨーロッパのメーカーを優遇し、地域全体で認定テクニカルテキスタイルサプライヤーへの需要を支えています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した国家調達と相互運用性のギャップ | -1.2% | EU全域、東欧NATOメンバー全体および国境を越えたEDA協調プログラムで最も深刻 | 中期(2〜4年) |
| 高い認証・試験・ライフサイクルコスト負担 | -0.8% | EU全域、カテゴリーIII PPEセグメントにおけるSMEおよび新規参入者への影響が不均衡 | 中期(2〜4年) |
| 重要な繊維・化学品・バッテリー投入物への依存 | -0.6% | EU全域、パラアラミドおよびUHMWPE投入物の供給リスクが集中 | 長期(4年以上) |
| 特殊テキスタイル仕上げにおけるヨーロッパ生産能力の限界 | -0.4% | EU全域、PFASフリー耐久撥水仕上げおよび高度なメンブレンラミネーションで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した国家調達と相互運用性のギャップ
ヨーロッパ防護・防衛用テクニカルテキスタイル市場は、各国が異なる軍事仕様、認証手続き、購買フレームワーク、および装備要件を維持しているため、調達の断片化という課題に直面しています。EU レベルの防衛協力イニシアチブが標準化の改善を目指ているものの、各国の調達優先事項と予算配分の違いが需要の統合を引き続き制限しています。メーカーは多くの場合、弾道防護システム、戦闘服、化学防護服、その他の特殊テキスタイルを国固有の要件に適合させる必要があり、製品カスタマイズ、試験、およびコンプライアンスコストが増加します。さらに、装備インターフェース、防護性能仕様、および互換性要件の違いが、国境を越えた標準化を制限し、規模の経済を限定します。これらの課題は、ヨーロッパ市場全体でのサプライヤー拡大を複雑にし、調達サイクルを延長し、一貫した地域製品ポートフォリオを確立しようとするメーカーにとって障壁を生み出します。
高い認証・試験・ライフサイクルコスト負担
ヨーロッパの防護・防衛用テクニカルテキスタイルは、難燃性、弾道防護、耐薬品性、断熱性、および機械的耐久性をカバーする規格に準拠するために、厳格な認証・性能試験要件に直面しています。メーカーは、軍事調達仕様および労働安全規制を満たすために、広範な実験室試験、製品検証、および定期的な再認証を実施しなければなりません。これらの要件は、製品開発コストを増加させ、商業化のタイムラインを延長し、特に中小メーカーにとって追加のコンプライアンス費用を生み出します。さらに、特殊繊維、高度なコーティング、多層ファブリック構造、およびライフサイクルメンテナンスの高コストが、防衛機関および産業エンドユーザーにとっての全体的な調達負担を増加させます。これにより、交換サイクルが遅延し、プレミアム防護ソリューションの採用が制限され、新規サプライヤーの市場参入が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
防衛調達が弾道テキスタイル需要を加速火炎・熱・アーク防護テキスタイルは2026年に27%の収益シェアを占めました。石油・ガス、公益事業、金属加工、消防、および軍事用途での使用がリーディングポジションを支えています。弾道・破片・貫通抵抗テキスタイルは、ドイツのFASERおよびポーランドの技術近代化計画に支えられ、2027年から2032年にかけて8.4%のCAGRで成長すると予測されています。ポーラドの計画は、2035年までに1,310億米ドルの新規装備支出を特定しています。UHMWPEの採用は、必要な防護性能を維持しながら軽量なボディアーマーを支援します。
化学・生物・CBRN防護テキスタイルは、ヨーロッパ防護・防衛用テクニカルテキスタイル市場における二次的な成長カテゴリーであり、複数の加盟国にわたるEDAフレームワークによって支えられています。機械的危険防護テキスタイルは、建設、物流、および法執行ユーザーにサービスを提供しています。高視認性・反射防護テキスタイルは、EN ISO 20471に基づく建設、輸送、およびインフラにおいて引き続き重要です。防衛シグネチャー管理および特殊サバイバビリティテキスタイルは戦略的ニッチであり、2025年のSioenの5億8,000万ユーロ(6億8,230万米ドル)のドイツカモフラージュ契約によって示されています。EU PPE規則2016/425が包括的なコンプライアンスフレームワークであり、カテゴリーIII認証が高リスク製品に適用されます。


注記: 全個別セメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
兵士プログラムで重量予算が逼迫する中UHMWPEが台頭アラミド繊維は2026年に30.5%の収益シェアを占めました。長い認定実績が軍事・産業用の難燃・弾道用途を支えています。メタアラミドは高温防護において引き続き重要であり、パラアラミドは弾道システムを支援します。UHMWPEは、その低密度が重量最適化ボディアーマーを支援するため、2027年から2032年にかけて9%のCAGRで成長すると予測されています。高いエネルギー吸収性も高速弾道システムでの使用を支援します。
綿、セルロース系繊維、FR-ビスコース、モダクリル、およびFR-アクリル繊維は、難燃性作業服および戦闘服に使用されます。これらは一般的に、防護、快適性、および耐久性のバランスをとるためにブレンドされます。ポリエステルおよびポリアミドは、ベースレイヤー、レインウェア、および荷重支持キャリア構造に使用されます。ガラス、炭素、PBI、PBO、およびその他の特殊繊維は、構造的な防火、複合パネル、および極端な温度用途を支援します。IMMUNEプロジェクトは、FILAVAベースのアーマーコンポーネントを通じて、材料選択基準としてリサイクル可能性を導入しています。
最終用途別:
防衛セグメントが数量と価値の両方を牽引防衛・軍隊は2026年のヨーロッパ防護・防衛用テクニカルテキスタイル市場規模の28.5%を占め、2027年から2032年にかけて8.2%のCAGRで成長すると予測されています。ヨーロッパの防衛投資は2026年に1,630億ユーロ(1,917億米ドル)に達すると予測されています。複数年フレームワーク協定が予算成長を防護テキスタイル調達に転換していす。法執行・セキュリティサービスは安定した需要を提供しており、潜在的価値が1億5,000万ユーロ(1億7,640万米ドル)を超えるSioenのオランダ警察フレームワークによって示されています。消防・緊急対応も複数年契約を通じてEN 469準拠のアンサンブルを調達しています。
石油・ガス・石油化学・化学処理は、アーク定格、FR-ビスコースブレンド、および化学バリアテキスタイルを使用します。公益事業・電気サービスは、EN 61482およびEN 1149に基づく静電気・アークフラッシュ衣料品を必要とします。製造・産業処理・建設・鉱業・インフラは、溶接、機械的危険、高視認性、および耐切断製品を使用します。EU PPE規則2016/425はすべての最終用途に適用され、高リスク用途には認定機関による認証と製品監視が必要です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ:最大市場、FASERプログラムが構造的需要を支える
ドイツは2026年のヨーロッパ防護・防衛用テクニカルテキスタイル市場シェアの23%を占めました。FASERプログラムは2026年から2034年にかけて210億ユーロ(247億米ドル)が承認されており、最大46万人の兵士と8万人の民間従業員のための115の品目カテゴリーをカバーしています。2026年2月、BwBMはヨーロッパサプライチェーンプロバイダー向けに個別ロットを設けた野戦服調達手続きを開始しました。2025年12月に授与されたSioenの5億8,000万ユーロ(6億8,230万米ドル)のカモフラージュフレームワークは、防衛需要の深さを強化しています。ドイツの自動車、化学処理、および電気公益事業セクターも、EN ISO 11612およびEN 1149に準拠た作業服の消費を支援しています。
ポーランド:軍拡張による最速成長
ポーランドは2027年から2032年にかけて8.8%のCAGRで成長すると予測されています。2026年の防衛予算はGDPの4.83%にあたる2,010億ズウォティ(559億米ドル)に達しました。累積防衛支出は2025年から2035年にかけて19,000億ズウォティ(5,288億米ドル)に達すると予測されています。2035年までに30万人の人員への計画的な軍拡張が、戦闘服、弾道システム、CBRN衣料品、および寒冷地装備への需要を増加させます。国内調達は2025年に304億ズウォティ(85億米ドル)に達し、ポーランドへの参加実績のないサプライヤーへの障壁を高めながら地域パートナーシップを支援しています。
地域の多様化と小規模市場が構造的な深みを加える
英国は、国家消防士PPEロット4の授与によって示されるように、専門的な消防・警察防護服の基盤を維持しています。フランスはヨーロッパおよびフランスの産業コンテンツを重視し、PFASフリーの撥水処理への圧力を高めています。イタリアの個人戦闘システムは、防護、カモフラージュ、および荷重支持コンポーネントへの需要を支援しています。ベルギー、スウェーデン、スペインは、Sioen、Seyntex、スマート兵士プロジェクト、およびNFM Groupの戦闘服パートナーシップを通じて、供給、研究、およびパートナーシップ能力を追加しています。
競合環境
市場集中度
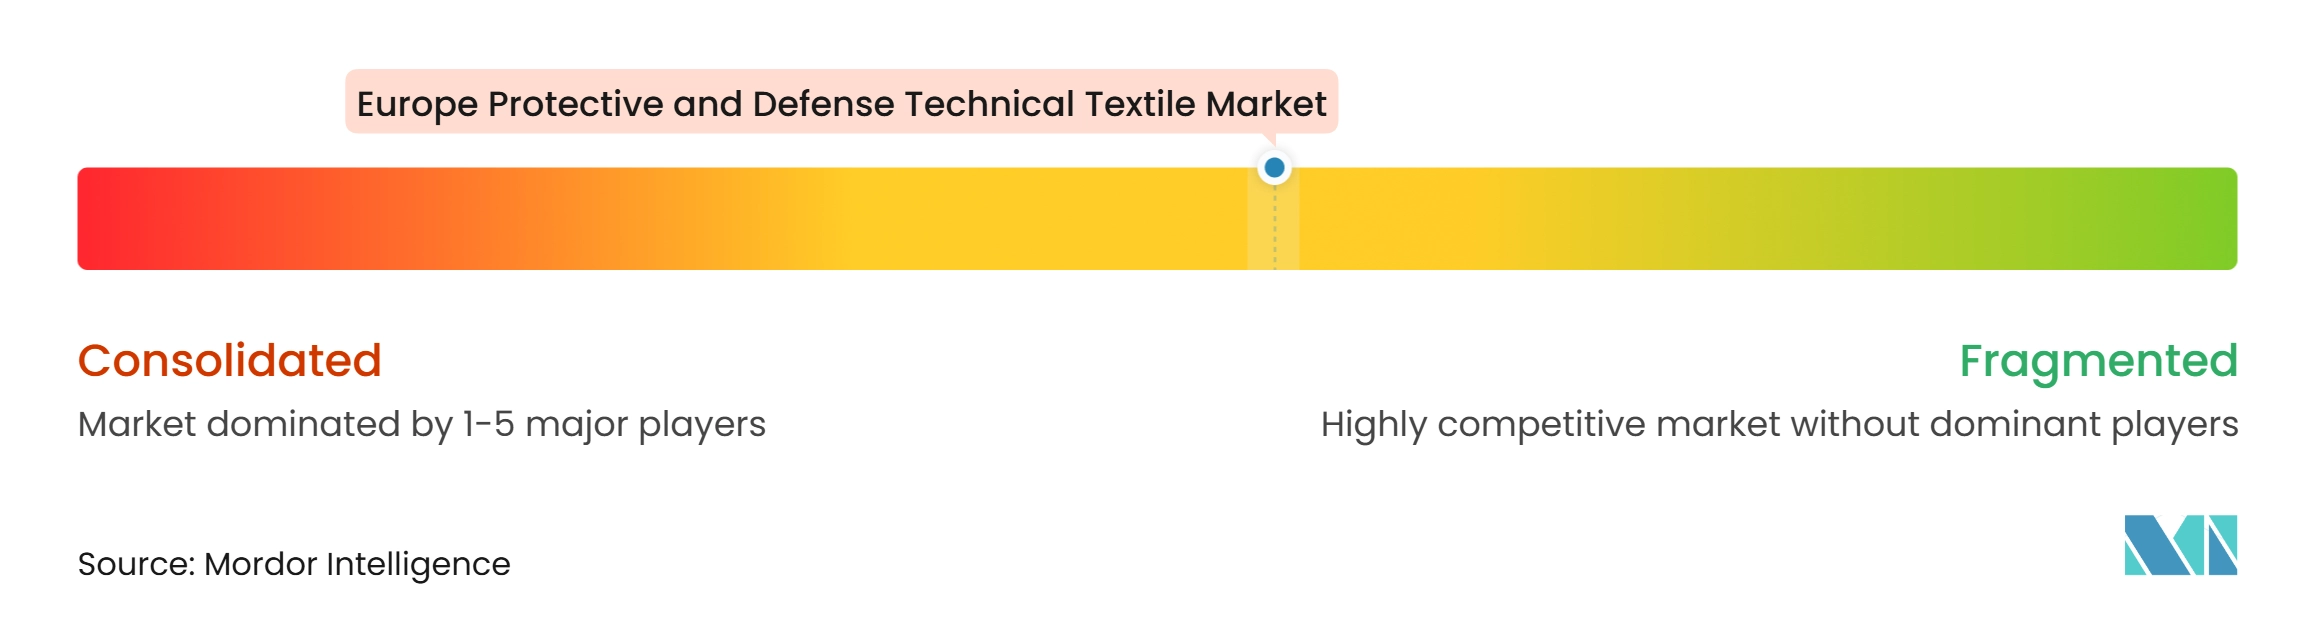
ヨーロッパ防護・防衛用テクニカルテキスタイル市場は中程度の市場集中度を示しています。垂直統合されたヨーロッパのサプライヤーの小グループが連続して大型入札を獲得している一方、産業用難燃防護および高視認性テキスタイルはより断片化したままです。Sioenは軍事、警察、消防士カテゴリーにわたって契約を積み重ねています。ドイツのカモフラージュ契約は2025年12月に授与され、オランダ警察のボディアーマーフレームワークは2026年7月に授与されました。英国の消防士フレームワークはさらなる市民保護ルートを提供しています。
SeyntexはCBRN衣類において確立されたポジションを持ち、NANO-PROTECTIONリサーチプロジェクトを調整しています。このプロジェクトは2025年12月に182万9,000ユーロ(215万米ドル)の予算で開始されました。AvientのDyneemaは、ヨーロッパ市場向けにNATOテリトリーからUHMWPE繊維および一方向弾道ラミネートを供給しています。そのポジションは、専門弾道材料サプライヤーの限られた数を示しています。NFM GroupのHexoniaは、製造場所と製品能が調達要件と一致する場合に、集中型サプライヤーが大量契約を確保できることを示しています。
PFASフリーの耐久撥水性、女性用フィット兵士システム、およびデジタル製品パスポート対応トレーサビリティは、ヨーロッパ防護・防衛用テクニカルテキスタイル市場における開発領域です。フランスの規制がPFASフリーテキスタイル開発の根拠を強化している一方、PPE処理はヨーロッパのフレームワークの対象となっています。ISO 9001、AQAP 2110、およびEU PPE規則2016/425カテゴリーIII要件がコア認定閾値です。これらの規格は、試験、文書化、および生産管理を管理できる確立されたサプライヤーを支援します。
ヨーロッパ防護・防衛用テクニカルテキスタイル産業リーダー
-
Sioen Industries NV
-
Utexbel NV
-
Seyntex N.V.
-
Concordia Textiles NV
-
TenCate Protective Fabrics
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ防護・防衛用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Sioen Industries NV
- Utexbel NV
- Seyntex NV
- Concordia Textiles NV
- TenCate Protective Fabrics
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- 3M Company
- Gentex Corporation
- Avon Protection plc
- Rheinmetall AG
- BAE Systems plc
- Safran SA
- Thales
- Saab AB
- PGD International
- Mehler Vario System GmbH
- NFM Group AS
- Morgan Advanced Materials plc
- CeramTec GmbH
- Envalior
- Gurit Holding AG
- Integris Composites
最近の産業開発事情 ヨーロッパ防護・防衛用テクニカルテキスタイル市場
- 2026年7月:Sioen Industriesがオランダ警察ボディアーマー契約を受注。SioenはMOLLEシステムを備えた弾道・刺突抵抗ボディアーマーのオランダ警察が発行したヨーロッパ公開入札を落札しました。フレームワーク協定は最長15年間継続する可能性があり、潜在的な契約価値は1億5,000万ユーロ(1億7,640万米ドル)を超えます。最初の納品は2027年から予定されており、ヨーロッパの法執行調達全体でSioenのポジションを深めています。
- 2026年7月:NFM GroupのHexoniaがドイツ連邦軍戦闘ヘルメット契約を確保。NFM Group内のヘルメッ卓越センターであるHexonia GmbHは、Bw Bekleidungsmanagement GmbHからハイカットおよびローカットバリアントで最大140万個の戦闘ヘルメット(最低コールオフ70万個)の注文を受けました。製造はドイツのネッテタールとポーランドのレンボルクで計画されています。
- 2026年6月:EDAがEU加盟国向けCBRNフレームワーク契約に署名。欧州防衛機関は2026年夏にCBRNフィルター向けの3件のフレームワーク契約に署名し、複数のEU加盟国をカバーするCBRNスーツの以前のフレームワーク契約に続くものです。協調調達プログラムは11の加盟国をカバーし、4加盟国向けに360万ユーロ(423万米ドル)のCBRNスーツの初期注文が含まれています。
- 2026年6月:OUVRYがフランス軍CBRN契約を受注。フランス軍省はOUVRYに対し、フランス陸軍、空軍・宇宙軍、および海軍向けに1万着のPolycombi CBRN防護スーツの契約を授与しました。各スーツはフランス産コンテンツ80%以上、ヨーロッパ調達100%です。スーツはNATO規格に基づく化学兵器剤に対して最大12時間の防護を提供します。
ヨーロッパ防護・防衛用テクニカルテキスタイル市場レポートの範囲
ヨーロッパ防護・防衛用テクニカルテキスタイル市場レポートは、製品タイプ別(火炎・熱・ーク防護テキスタイル、機械的危険防護テキスタイル、その他)、素材タイプ別(アラミド繊維、ポリアミド、その他)、最終用途別(公益事業・電気サービス、その他)、地域別(ドイツ、フランス、イタリア、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 火炎・熱・アーク防護テキスタイル | 難燃・フラッシュファイア防護テキスタイル |
| 消防士防テキスタイル | |
| アーク定格防護テキスタイル | |
| 溶接・溶融金属防護テキスタイル | |
| テキスタイル防火ブランケット・溶接カーテン・熱安全バリア | |
| 弾道・破片・貫通抵抗テキスタイル | 弾道防護ファブリックおよびラミネート |
| テキスタイルベースのソフトボディアーマーコンポーネントおよびパネル | |
| その他(弾道ヘルメット・ハードアーマーシステム用テキスタイル補強材、爆風関連防護テキスタイルコンポーネント等) | |
| 化学・生物・CBRN防護テキスタイル | 化学防護ファブリックおよび衣料品 |
| 生物・粒子バリア防護テキスタイル | |
| CBRN防護テキスタイルおよび衣料品 | |
| 機械的危険防護テキスタイル | 耐切断・耐スラッシュテキスタイル |
| 耐穿刺・耐針テキスタイル | |
| 耐摩耗・耐衝撃テキスタイルコンポーネント | |
| その他の機械的危険防護テキスタイル | |
| 高視認性・反射防護テキスタイル | 蛍光高視認性ファブリックおよびアパレル |
| 再帰反射テキスタイル材料 | |
| 複合高視認性防護テキスタイル製品 | |
| 極寒・悪天候防護テキスタイル | |
| 防衛シグネチャー管理および特殊サバイビリティテキスタイル | |
| その他の防護テクニカルテキスタイル(帯電防止・静電気散逸性、電磁シールド防護等) |
| アラミド繊維 |
| 超高分子量ポリエチレン |
| 綿およびその他の天然セルロース系繊維 |
| 再生セルロース系および難燃性ビスコース繊維 |
| モダクリルおよびその他の難燃性アクリル繊維 |
| ポリエステル |
| ポリアミド |
| ガラス・炭素・その他の無機繊維 |
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) |
| 防衛・軍隊 | |
| 法執行・セキュリティサービス | |
| 消防・緊急対応 | 消防サービス |
| ハズマット・災害対応サービス | |
| 石油・ガス・石油化学・化学処理 | |
| 公益事業・電気サービス | |
| 製造・産業処理 | 金属加工・製造・重工業 |
| 自動車・一般製造 | |
| その他の産業処理 | |
| 建設・鉱業・インフラ | |
| 輸送・倉庫・物流業務 | |
| その他の職業・機関エンドユーザー |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| ベルギー |
| オランダ |
| ポーランド |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | 火炎・熱・アーク防護テキスタイル | 難燃・フラッシュファイア防護テキスタイル |
| 消防士防テキスタイル | ||
| アーク定格防護テキスタイル | ||
| 溶接・溶融金属防護テキスタイル | ||
| テキスタイル防火ブランケット・溶接カーテン・熱安全バリア | ||
| 弾道・破片・貫通抵抗テキスタイル | 弾道防護ファブリックおよびラミネート | |
| テキスタイルベースのソフトボディアーマーコンポーネントおよびパネル | ||
| その他(弾道ヘルメット・ハードアーマーシステム用テキスタイル補強材、爆風関連防護テキスタイルコンポーネント等) | ||
| 化学・生物・CBRN防護テキスタイル | 化学防護ファブリックおよび衣料品 | |
| 生物・粒子バリア防護テキスタイル | ||
| CBRN防護テキスタイルおよび衣料品 | ||
| 機械的危険防護テキスタイル | 耐切断・耐スラッシュテキスタイル | |
| 耐穿刺・耐針テキスタイル | ||
| 耐摩耗・耐衝撃テキスタイルコンポーネント | ||
| その他の機械的危険防護テキスタイル | ||
| 高視認性・反射防護テキスタイル | 蛍光高視認性ファブリックおよびアパレル | |
| 再帰反射テキスタイル材料 | ||
| 複合高視認性防護テキスタイル製品 | ||
| 極寒・悪天候防護テキスタイル | ||
| 防衛シグネチャー管理および特殊サバイビリティテキスタイル | ||
| その他の防護テクニカルテキスタイル(帯電防止・静電気散逸性、電磁シールド防護等) | ||
| 素材タイプ別 | アラミド繊維 | |
| 超高分子量ポリエチレン | ||
| 綿およびその他の天然セルロース系繊維 | ||
| 再生セルロース系および難燃性ビスコース繊維 | ||
| モダクリルおよびその他の難燃性アクリル繊維 | ||
| ポリエステル | ||
| ポリアミド | ||
| ガラス・炭素・その他の無機繊維 | ||
| その他の高性能合成繊維(PBI、PBO、耐熱繊維等) | ||
| 最終用途別 | 防衛・軍隊 | |
| 法執行・セキュリティサービス | ||
| 消防・緊急対応 | 消防サービス | |
| ハズマット・災害対応サービス | ||
| 石油・ガス・石油化学・化学処理 | ||
| 公益事業・電気サービス | ||
| 製造・産業処理 | 金属加工・製造・重工業 | |
| 自動車・一般製造 | ||
| その他の産業処理 | ||
| 建設・鉱業・インフラ | ||
| 輸送・倉庫・物流業務 | ||
| その他の職業・機関エンドユーザー | ||
| 地域別 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベルギー | ||
| オランダ | ||
| ポーランド | ||
| スウェーデン | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
2032年までのヨーロッパ防護・防衛用テクニカルテキスタイルセクターの予測値は?
ヨーロッパ防護・防衛用テクニカルテキスタイル市場は、2027年から6.48%のCAGRで成長し、2032年までに7.13 ビリオン 米ドルに達すると予測されています。
ヨーロッパの防護テキスタイルセクターで最も急成長している製品カテゴリーは何ですか?
弾道・破片・貫通抵抗テキスタイルは、2032年までに8.4%のCAGRで成長すると予測されています。
なぜUHMWPEが防護システムで使用が増えているのですか?
UHMWPEは、軽量性と高いエネルギー吸収性が現代のボディアーマー要件を支援するため、9%のCAGRで成長すると予測されています。
防護・防衛テキスタイルへの需要が最も大きい最終用途カテゴリーはどれですか?
防衛・軍隊は2026年に28.5%のェアを占め、2032年までに8.2%のCAGRで成長すると予測されています。
最も急速な拡大が見込まれるヨーロッパの国はどこですか?
ポーランドは、軍拡張と防衛調達の増加に支えられ、2032年までに8.8%のCAGRで成長すると予測されています。
新規サプライヤーにとって参入が難しい理由は何ですか?
カテゴリーIII認証、各国仕様、トレーサビリティ要件、および定期的な監査が、新規サプライヤーの時間とコストを増加させます。