
Tamaño y Participación del Mercado Europeo de Textiles Técnicos de Protección y Defensa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
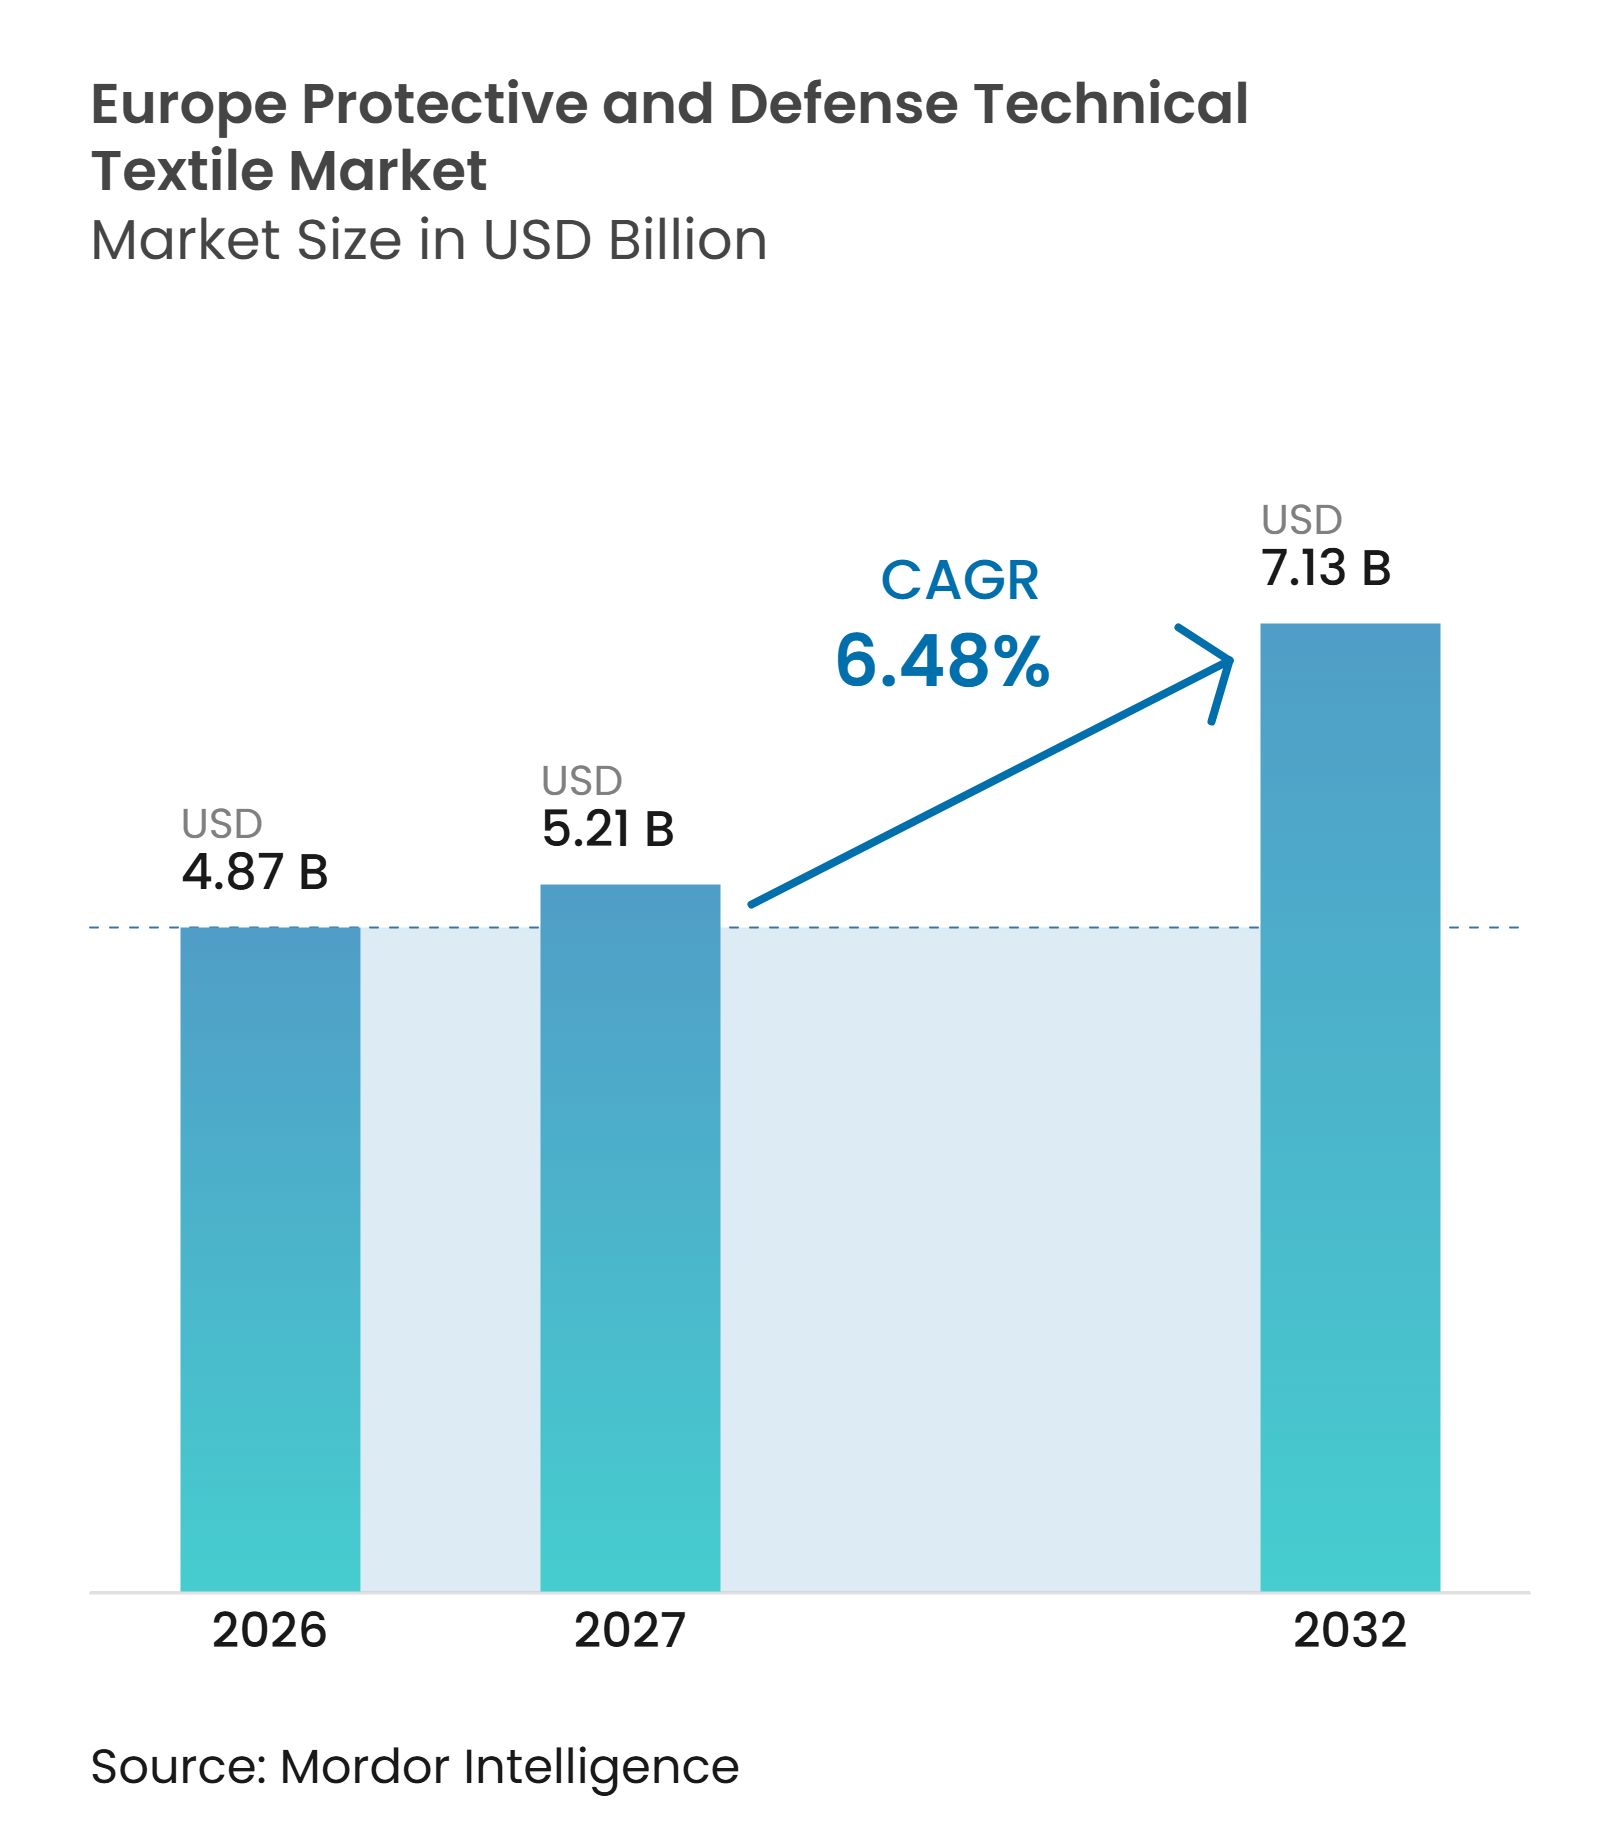
| Tamaño del mercado en el año base (2026) | 4.87 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.48 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Textiles Técnicos de Protección y Defensa por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Textiles Técnicos de Protección y Defensa crezca de 4,87 mil millones de USD en 2026 a 5,21 mil millones de USD en 2027 y se prevé que alcance los 7,13 mil millones de USD para 2032 a una CAGR del 6,48% durante 2027-2032.
El mercado europeo de textiles técnicos de protección y defensa está siendo respaldado por un mayor gasto en equipamiento, que alcanzó los 115 mil millones de EUR (135,3 mil millones de USD) en la Unión Europea en 2025. Este gasto genera demanda de tejidos balísticos, ropa QBRN, prendas resistentes a las llamas y sistemas de camuflaje. Los requisitos de abastecimiento europeo también están adquiriendo mayor importancia en las decisiones de licitación. Los proveedores que controlan la producción de fibra, tejido, revestimiento y prendas pueden responder con mayor facilidad a los requisitos de trazabilidad. El mercado europeo de textiles técnicos de protección y defensa también enfrenta limitaciones derivadas de especificaciones nacionales separadas, costos de pruebas, suministro concentrado de materias primas y capacidad limitada de acabado especializado.
Conclusiones Clave del Informe
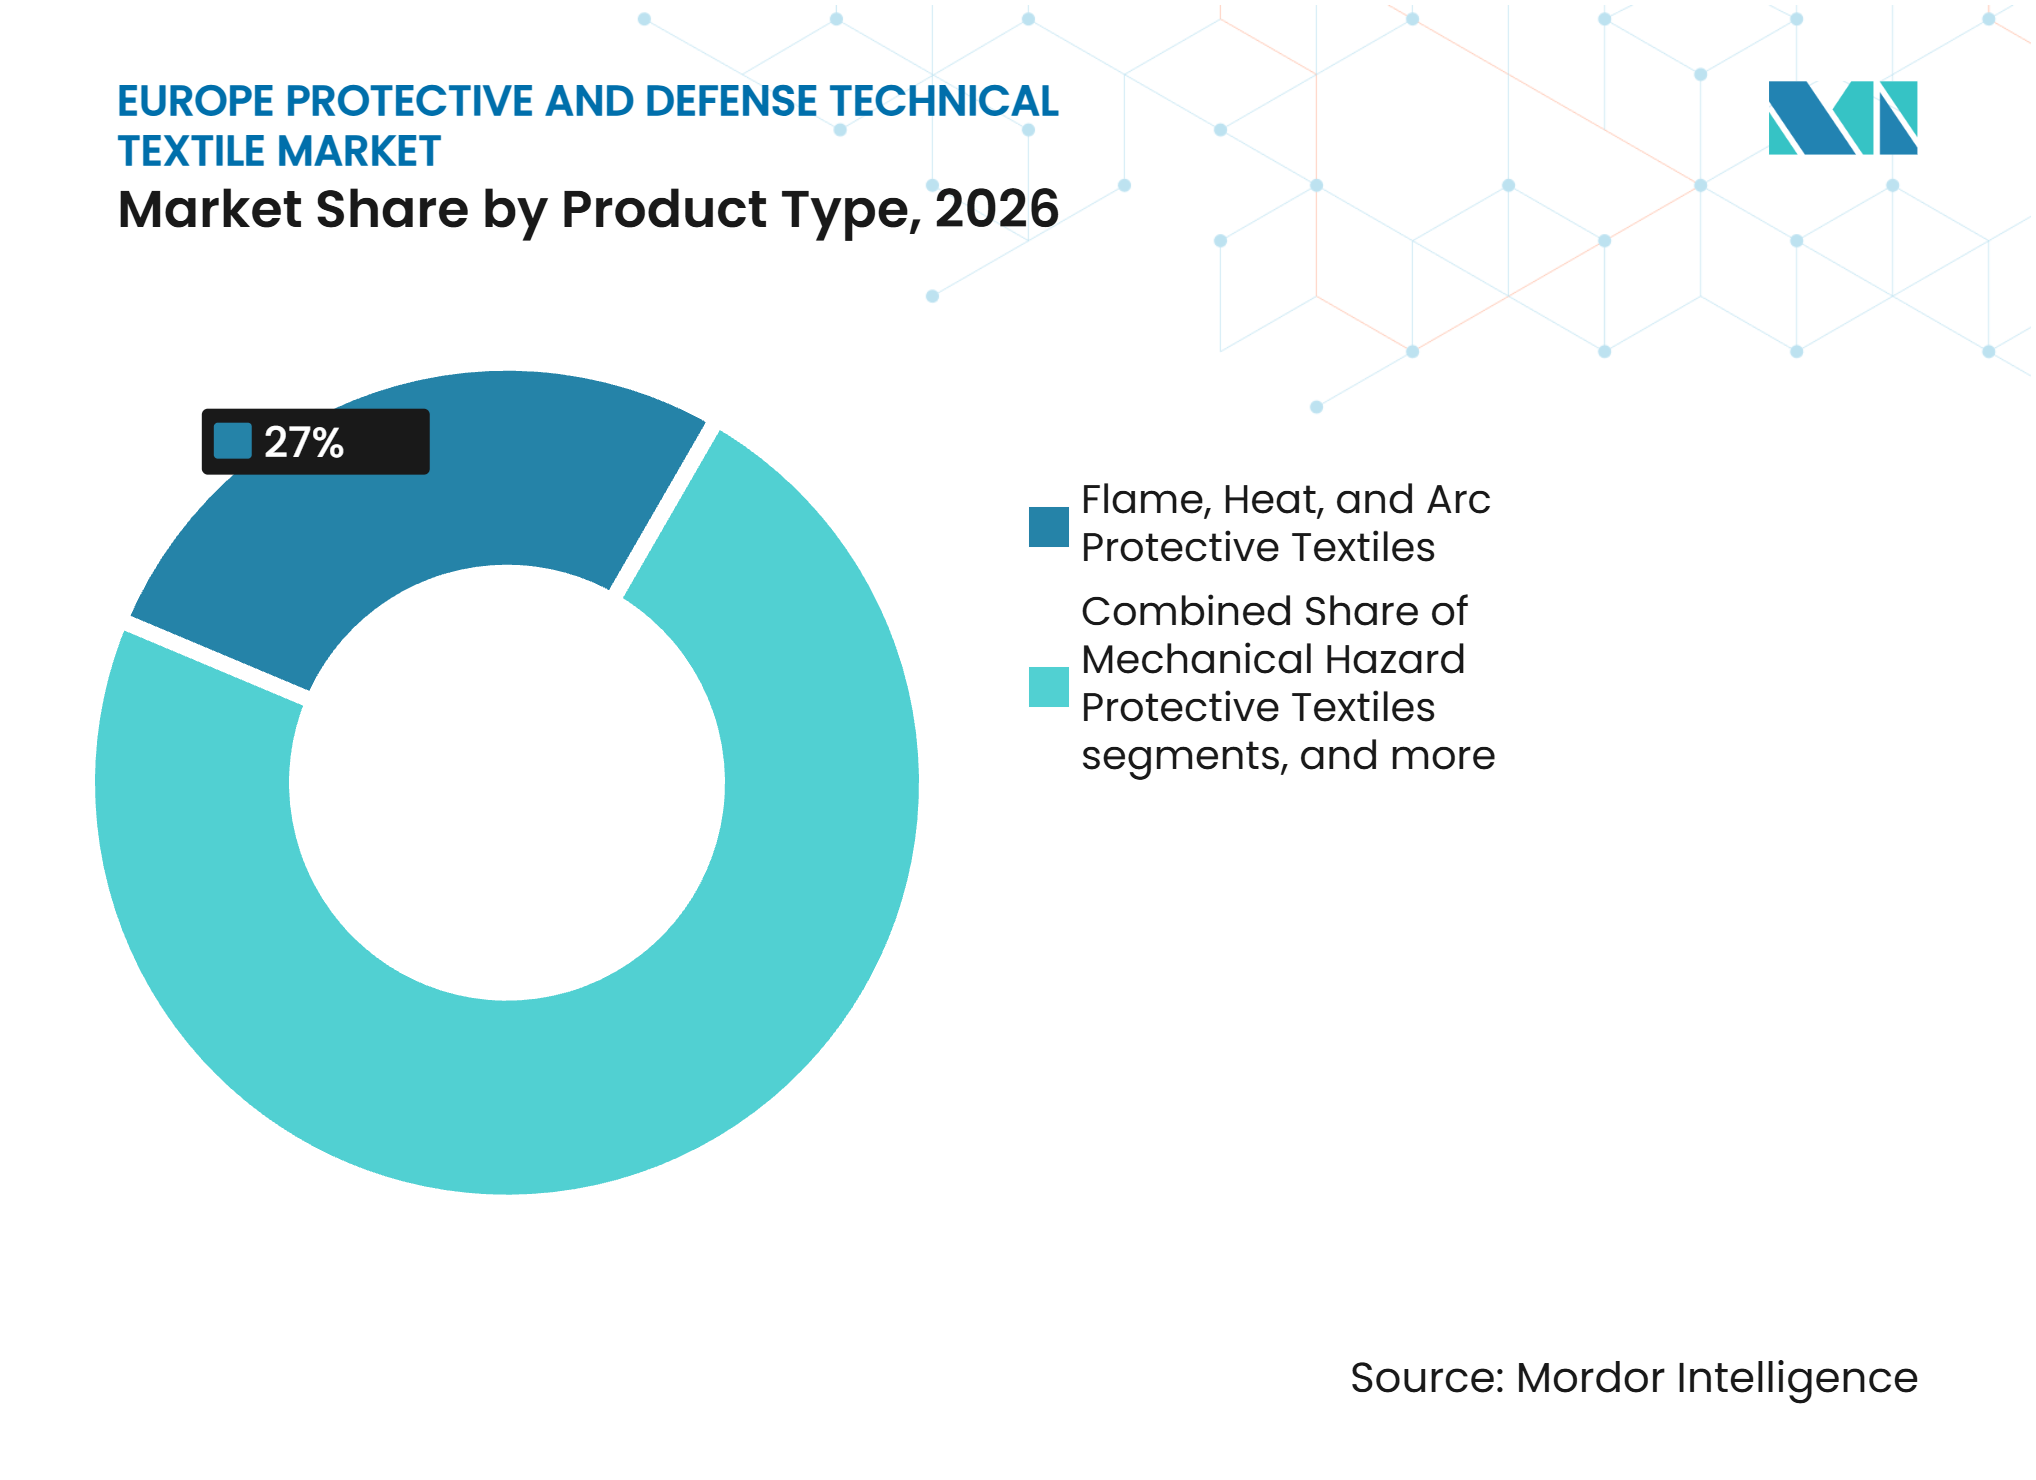
- Por tipo de producto, los textiles protectores contra llama, calor y arco eléctrico representaron el 27% de la participación del mercado europeo de textiles técnicos de protección y defensa en 2026, mientras que se prevé que los textiles resistentes a impactos balísticos, fragmentación y penetración se expandan a una CAGR del 8,4% hasta 2032.
- Por tipo de material, las fibras de aramida representaron una participación en los ingresos del 30,5% en 2026, mientras que se prevé que el UHMWPE crezca a una CAGR del 9% hasta 2032.
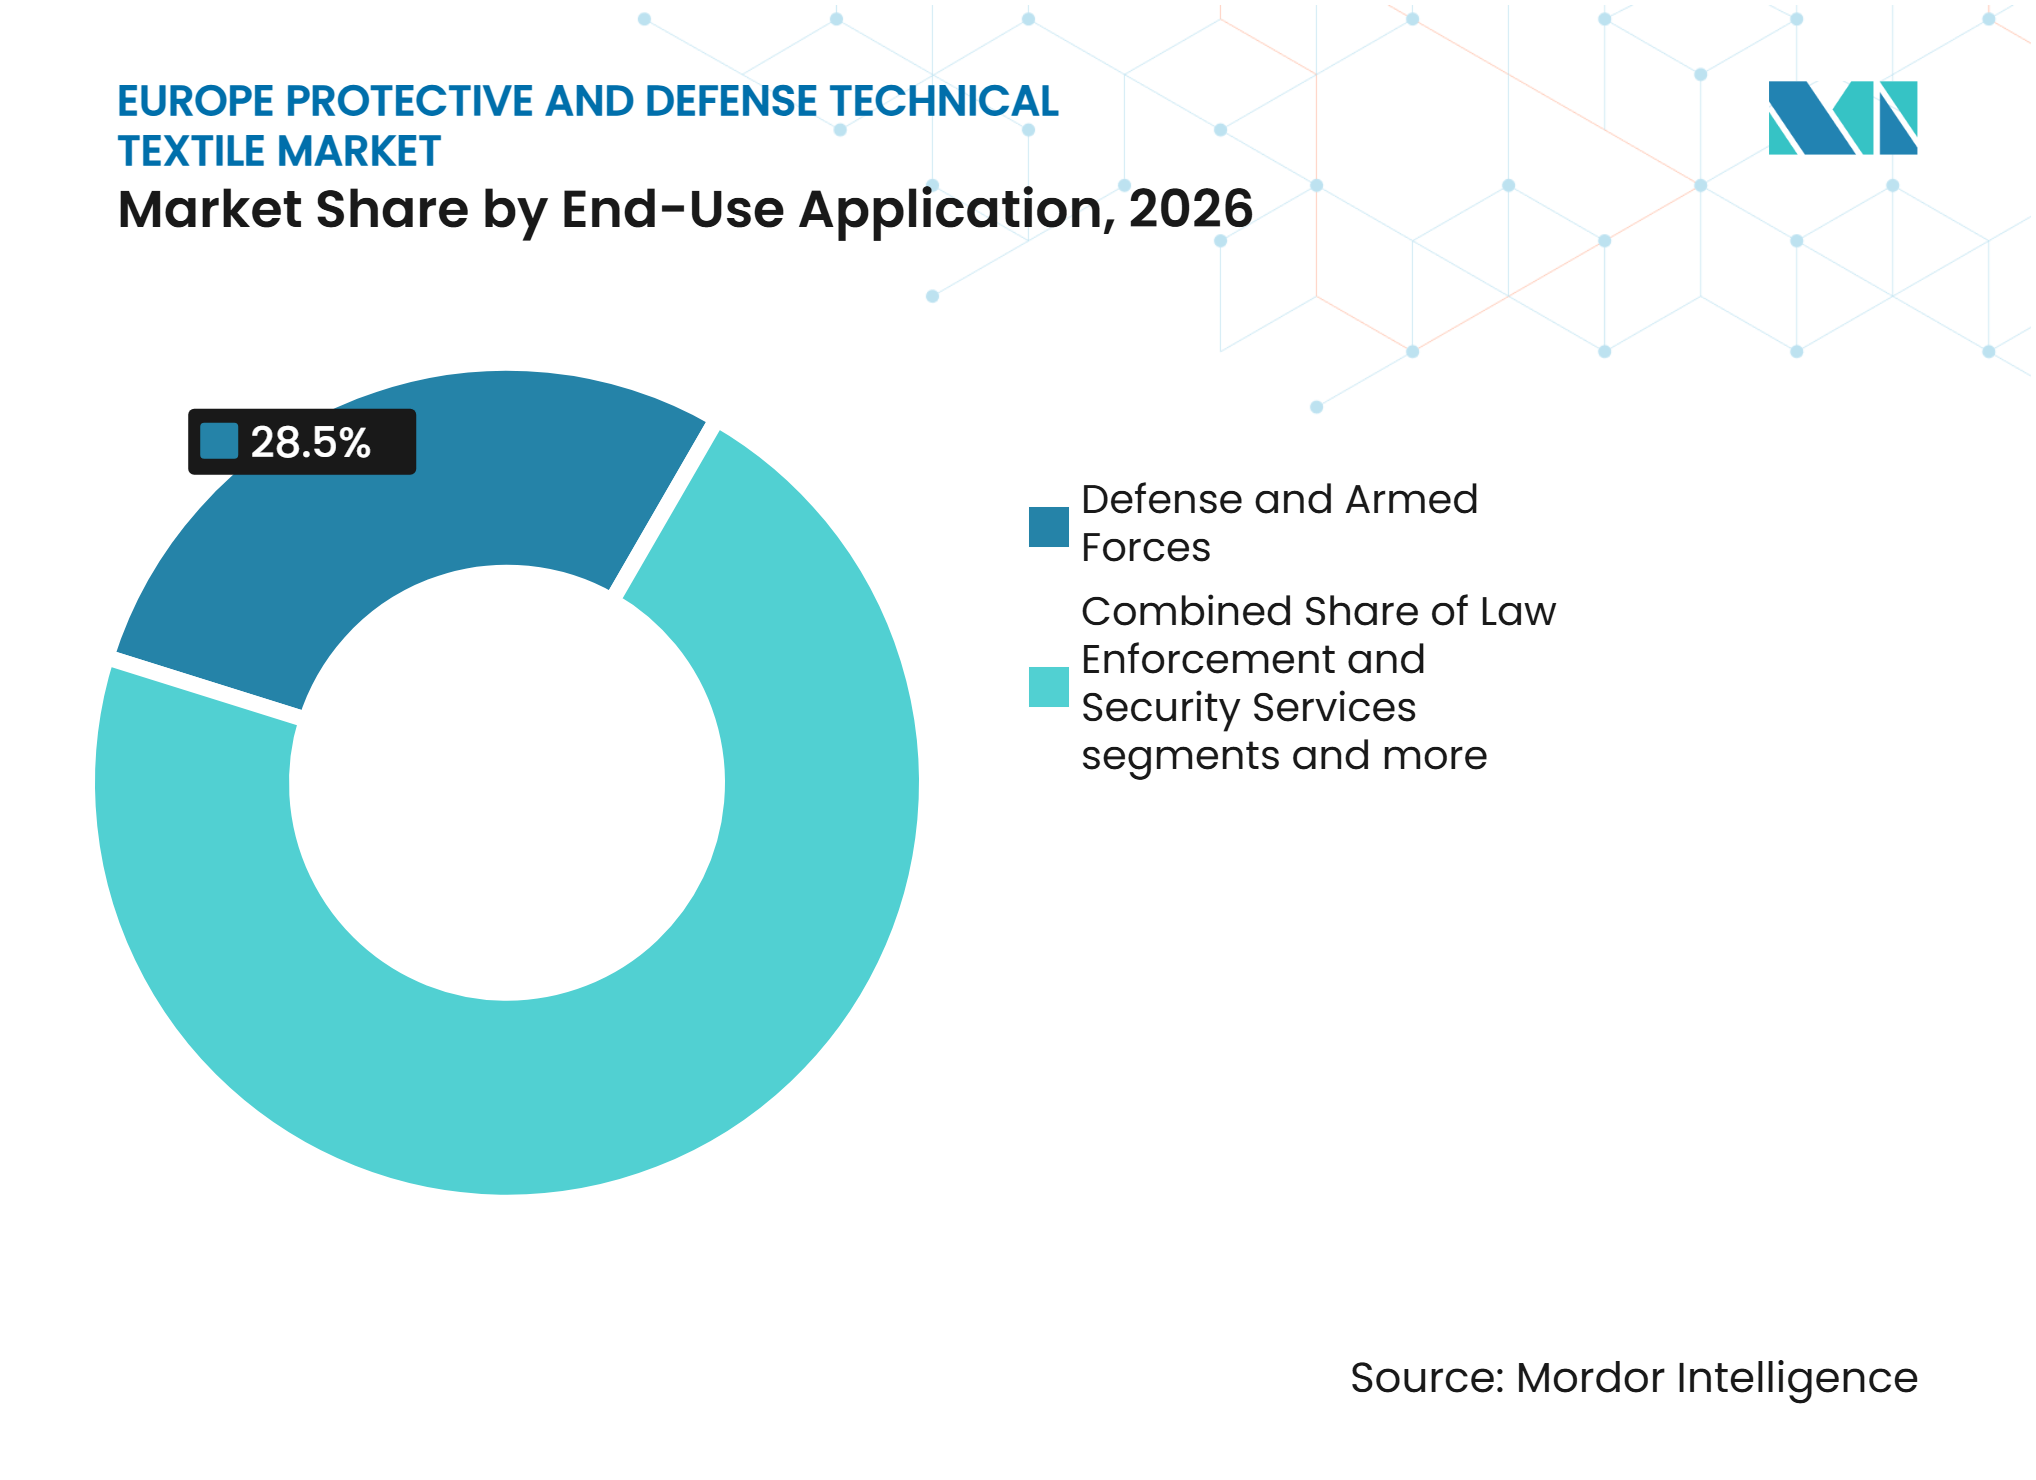
- Por aplicación de uso final, la defensa y las fuerzas armadas representaron el 28,5% del tamaño del mercado europeo de textiles técnicos de protección y defensa en 2026 y se proyecta que avancen a una CAGR del 8,2% hasta 2032.
- Por geografía, Alemania mantuvo una participación del 23% en 2026, mientras que se prevé que Polonia crezca a una CAGR del 8,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición de Modernización de la Defensa de la OTAN y Europea | +2.0% | Alemania, Polonia, Francia y el Reino Unido | Corto plazo (≤ 2 años) |
| Autonomía Estratégica Europea y Abastecimiento Local de Textiles | +1.5% | A nivel de la UE, con ventajas de primer movimiento en Bélgica, Países Bajos y Francia | Mediano plazo (2-4 años) |
| Integración de Sistemas Multiriesgo para Soldados | +1.2% | A nivel europeo, con mayor adopción en Alemania, Italia y los estados nórdicos | Mediano plazo (2-4 años) |
| Calificación de Textiles Técnicos Trazables y Listos para Licitación | +0.9% | A nivel de la UE, con impacto desproporcionado en las licitaciones de adquisición de defensa transfronteriza | Mediano plazo (2-4 años) |
| Requisitos de Protección Ligera y Movilidad del Portador | +0.7% | Programas europeos de I+D que lideran las especificaciones para UHMWPE y compuestos híbridos | Largo plazo (≥ 4 años) |
| Expansión de la Preparación QBRN y de Protección Civil | +0.5% | A nivel de la UE, concentrado en Alemania, Francia, Bélgica y los miembros de la OTAN de Europa del Este. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adquisición de Modernización de la Defensa de la OTAN y Europea
El gasto en defensa europeo está aumentando, creando condiciones de adquisición favorables para el mercado de textiles técnicos de protección y defensa. Según la Agencia Europea de Defensa, el gasto en defensa de los Estados Miembros de la UE alcanzó los 134 mil millones de EUR (157,6 mil millones de USD) en 2025, con 115 mil millones de EUR (135,3 mil millones de USD) asignados a la adquisición de equipamiento y 17 mil millones de EUR (20,0 mil millones de USD) a investigación y desarrollo. Además, los Aliados de la OTAN se comprometieron en 2025 a elevar el gasto relacionado con la defensa y la seguridad al 5% del PIB para 2035, incluyendo el 3,5% para los requisitos de defensa básicos. El programa FASER de Alemania, con 21 mil millones de EUR (24,7 mil millones de USD) aprobados para 2026–2034, respalda además la adquisición en 115 categorías de artículos, incluidos chalecos balísticos, cascos, capas base, ropa de campaña y equipos de protección individual. Estos compromisos de gasto y programas de adquisición se espera que fortalezcan la demanda de materiales de protección balística, tejidos resistentes a las llamas, ropa de combate y otros textiles de protección especializados, creando oportunidades para que los fabricantes europeos establecidos aseguren contratos de suministro de defensa a largo plazo.
Autonomía Estratégica Europea y Abastecimiento Local de Textiles
Los requisitos de contenido europeo están adquiriendo mayor prominencia en las licitaciones de textiles de defensa. EURATEX ha solicitado una cadena de valor europea que vaya desde la fibra hasta el producto terminado para los contratos de textiles de defensa.[3] Sioen cumplió un requisito francés de ropa para bomberos mediante tejido, revestimiento y producción de prendas europeos. El contrato de 2026 de OUVRY con las fuerzas armadas francesas cubre 10.000 trajes QBRN Polycombi con más del 80% de contenido francés y el 100% de abastecimiento europeo. Estos requisitos y la adquisición colaborativa favorecen a los proveedores que pueden documentar el origen y operar en varios países europeos. Esta condición puede desplazar la competencia de los proveedores de productos básicos hacia los productores verticalmente integrados en el mercado europeo de textiles técnicos de protección y defensa.
Integración de Sistemas Multiriesgo para Soldados y Calificación para Licitaciones
Los programas europeos de soldados combinan cada vez más varias funciones de protección en un solo sistema. El Sistema de Combate Individual de Italia tiene más de 60 componentes y utiliza textiles en protección balística, capas de camuflaje y tejidos portadores de sensores. El Sistema de Soldado Desmontado de Nueva Generación PESCO también da prioridad a la protección integrada y a la reducción de la carga cognitiva y física. El proyecto NANO-PROTECTION de Bélgica está desarrollando nanofibras funcionalizadas que pueden neutralizar agentes de guerra química y filtrar aerosoles en una capa transpirable. Los requisitos de licitación exigen cada vez más documentación de origen desde la fibra hasta la prenda terminada. Las STANAG 2920 y STANAG 4548 de la OTAN, junto con las especificaciones nacionales, añaden requisitos de pruebas y auditoría que elevan los costos de entrada en el mercado europeo de textiles técnicos de protección y defensa.
Calificación de Textiles Técnicos Trazables y Listos para Licitación
El creciente énfasis en la transparencia de la cadena de suministro, la trazabilidad de materiales y la calificación estandarizada de productos está impulsando la demanda de textiles técnicos de protección y defensa certificados en toda Europa. Las autoridades de adquisición de defensa están otorgando mayor importancia a los orígenes documentados de los materiales, la consistencia de fabricación, el rendimiento del producto y el cumplimiento de las especificaciones militares y de seguridad laboral. Los requisitos de fibras trazables, tratamientos de tejidos validados y rendimiento verificable en protección balística, retardante de llama y química están alentando a los fabricantes a fortalecer los sistemas de gestión de calidad y las capacidades de documentación digital. Además, el creciente escrutinio de los materiales que contienen PFAS, la composición química y el cumplimiento ambiental están aumentando la importancia de la trazabilidad a nivel de material y la documentación de pruebas. Estos requisitos favorecen a los fabricantes europeos establecidos con instalaciones de producción certificadas, capacidades de prueba establecidas y la capacidad de cumplir con las complejas condiciones de contratación pública y licitación de defensa, respaldando la demanda de proveedores de textiles técnicos calificados en toda la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de la Adquisición Nacional y Brechas de Interoperabilidad | -1.2% | A nivel de la UE, más agudo entre los miembros de la OTAN de Europa del Este y en los programas colaborativos transfronterizos de la AED | Mediano plazo (2-4 años) |
| Alta Carga de Certificación, Pruebas y Costos del Ciclo de Vida | -0.8% | A nivel de la UE, con impacto desproporcionado en las pymes y los nuevos participantes en los segmentos de EPI de Categoría III | Mediano plazo (2-4 años) |
| Dependencia Crítica de Insumos de Fibra, Química y Baterías | -0.6% | A nivel de la UE, con riesgo de suministro concentrado para insumos de para-aramida y UHMWPE | Largo plazo (≥ 4 años) |
| Capacidad de Producción Europea Limitada para el Acabado Especializado de Textiles | -0.4% | A nivel de la UE, más agudo para el acabado repelente al agua duradero libre de PFAS y la laminación avanzada de membranas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de la Adquisición Nacional y Brechas de Interoperabilidad
El mercado europeo de textiles técnicos de protección y defensa enfrenta fragmentación en la adquisición porque los países individuales mantienen diferentes especificaciones militares, procedimientos de certificación, marcos de compra y requisitos de equipamiento. Aunque las iniciativas de cooperación en defensa a nivel de la UE tienen como objetivo mejorar la estandarización, las diferencias en las prioridades de adquisición nacional y la asignación presupuestaria continúan limitando la consolidación de la demanda. Los fabricantes deben adaptar con frecuencia los sistemas de protección balística, los uniformes de combate, la ropa de protección química y otros textiles especializados a los requisitos específicos de cada país, lo que aumenta la personalización del producto, las pruebas y los costos de cumplimiento. Además, las diferencias en las interfaces de equipamiento, las especificaciones de rendimiento protector y los requisitos de compatibilidad restringen la estandarización transfronteriza y limitan las economías de escala. Estos desafíos complican la expansión de los proveedores en los mercados europeos, prolongan los ciclos de adquisición y crean barreras para los fabricantes que buscan establecer carteras de productos regionales consistentes.
Alta Carga de Certificación, Pruebas y Costos del Ciclo de Vida
Los textiles técnicos de protección y defensa en Europa enfrentan estrictos requisitos de certificación y pruebas de rendimiento para cumplir con las normas que cubren la resistencia a las llamas, la protección balística, la resistencia química, el aislamiento térmico y la durabilidad mecánica. Los fabricantes deben realizar pruebas de laboratorio exhaustivas, validación de productos y recertificación periódica para cumplir con las especificaciones de adquisición militar y las regulaciones de seguridad laboral. Estos requisitos aumentan los costos de desarrollo de productos, prolongan los plazos de comercialización y generan gastos de cumplimiento adicionales, especialmente para los fabricantes más pequeños. Además, el alto costo de las fibras especializadas, los revestimientos avanzados, la construcción de tejidos multicapa y el mantenimiento del ciclo de vida aumenta la carga general de adquisición para las agencias de defensa y los usuarios finales industriales. Esto puede retrasar los ciclos de reemplazo, restringir la adopción de soluciones de protección premium y limitar la entrada al mercado de nuevos proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Adquisición de Defensa Acelera la Demanda de Textiles BalísticosLos textiles protectores contra llama, calor y arco eléctrico mantuvieron una participación en los ingresos del 27% en 2026. Su uso en petróleo y gas, servicios públicos, metalurgia, lucha contra incendios y aplicaciones militares respalda la posición de liderazgo. Se prevé que los textiles resistentes a impactos balísticos, fragmentación y penetración crezcan a una CAGR del 8,4% de 2027 a 2032, respaldados por el programa FASER en Alemania y el Plan de Modernización Técnica de Polonia. El plan de Polonia identifica 131 mil millones de USD en nuevo gasto en equipamiento hasta 2035. La adopción de UHMWPE respalda armaduras corporales más ligeras que mantienen el rendimiento protector requerido.
Los textiles de protección química, biológica y QBRN son una categoría de crecimiento secundario en el mercado europeo de textiles técnicos de protección y defensa, respaldados por los marcos de la AED en varios estados miembros. Los textiles de protección contra riesgos mecánicos sirven a usuarios de la construcción, la logística y las fuerzas del orden. Los textiles de alta visibilidad y reflectantes siguen siendo relevantes en la construcción, el transporte y la infraestructura bajo la norma EN ISO 20471. Los textiles de gestión de firma de defensa y de supervivencia especializada siguen siendo un nicho estratégico, ilustrado por el contrato de camuflaje alemán de Sioen por 580 millones de EUR (682,3 millones de USD) en 2025. El Reglamento de EPI de la UE 2016/425 es el marco de cumplimiento general, con la certificación de Categoría III aplicable a los productos de alto riesgo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El UHMWPE Gana Terreno a Medida que los Presupuestos de Peso se Ajustan en los Programas de SoldadosLas fibras de aramida mantuvieron una participación en los ingresos del 30,5% en 2026. Su larga historia de calificación respalda las aplicaciones militares e industriales de llama y balísticas. La meta-aramida sigue siendo importante en la protección a altas temperaturas, mientras que la para-aramida respalda los sistemas balísticos. Se prevé que el UHMWPE crezca a una CAGR del 9% de 2027 a 2032 porque su menor densidad respalda armaduras corporales optimizadas en peso. La alta absorción de energía también respalda su uso en sistemas balísticos de alta velocidad.
El algodón, las fibras celulósicas, la viscosa FR, las fibras modacrílicas y las fibras acrílicas FR sirven para ropa de trabajo resistente a las llamas y ropa de combate. Se mezclan comúnmente para equilibrar la protección, la comodidad y la durabilidad. El poliéster y la poliamida se utilizan en capas base, ropa de lluvia y construcción de portadores de carga. Las fibras de vidrio, carbono, PBI, PBO y otras fibras especializadas respaldan la protección estructural contra incendios, los paneles compuestos y las aplicaciones de temperatura extrema. El proyecto IMMUNE introduce la reciclabilidad como criterio de selección de materiales a través de componentes de armadura basados en FILAVA.
Por Aplicación de Uso Final:
El Segmento de Defensa Impulsa Tanto el Volumen como el ValorLa defensa y las fuerzas armadas representaron el 28,5% del tamaño del mercado europeo de textiles técnicos de protección y defensa en 2026 y se prevé que crezcan a una CAGR del 8,2% de 2027 a 2032. Se proyecta que la inversión en defensa europea alcance los 163 mil millones de EUR (191,7 mil millones de USD) en 2026. Los acuerdos marco plurianuales están convirtiendo el crecimiento presupuestario en adquisición de textiles de protección. Los Servicios de Seguridad y Fuerzas del Orden proporcionan una demanda constante, ilustrada por el marco policial de los Países Bajos de Sioen con un valor potencial superior a los 150 millones de EUR (176,4 millones de USD). Los Servicios de Extinción de Incendios y Respuesta de Emergencia también adquieren conjuntos conformes con la norma EN 469 a través de contratos plurianuales.
El petróleo, el gas, los petroquímicos y el procesamiento químico utilizan textiles con clasificación de arco eléctrico, mezcla de viscosa FR y barrera química. Los servicios públicos y eléctricos requieren prendas antiestáticas y de protección contra arco eléctrico bajo las normas EN 61482 y EN 1149. La fabricación, el procesamiento industrial, la construcción, la minería y la infraestructura utilizan productos de soldadura, protección contra riesgos mecánicos, alta visibilidad y resistencia al corte. El Reglamento de EPI de la UE 2016/425 se aplica en todos los usos finales, con certificación de organismo notificado y vigilancia del producto requerida para aplicaciones de alto riesgo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania: Mayor Mercado, el Programa FASER Ancla la Demanda Estructural
Alemania mantuvo el 23% de la participación del mercado europeo de textiles técnicos de protección y defensa en 2026. El programa FASER cuenta con 21 mil millones de EUR (24,7 mil millones de USD) aprobados para 2026 a 2034 y cubre 115 categorías de artículos para hasta 460.000 soldados y 80.000 empleados civiles. En febrero de 2026, BwBM abrió un procedimiento de ropa de campaña con lotes separados para proveedores de cadenas de suministro europeas. El marco de camuflaje de Sioen por 580 millones de EUR (682,3 millones de USD), adjudicado en diciembre de 2025, refuerza la profundidad de la demanda de defensa. Los sectores automotriz, de procesamiento químico y de servicios eléctricos de Alemania también respaldan el consumo de ropa de trabajo alineada con las normas EN ISO 11612 y EN 1149.
Polonia: Crecimiento Más Rápido Impulsado por la Expansión de las Fuerzas
Se prevé que Polonia crezca a una CAGR del 8,8% de 2027 a 2032. Su presupuesto de defensa de 2026 alcanzó los 201 mil millones de PLN (55,9 mil millones de USD), o el 4,83% del PIB. Se proyecta que el gasto acumulado en defensa alcance los 1,9 billones de PLN (528,8 mil millones de USD) de 2025 a 2035. La expansión de fuerzas planificada hacia 300.000 efectivos para 2035 aumenta la demanda de ropa de combate, sistemas balísticos, prendas QBRN y equipamiento para climas fríos. La adquisición doméstica alcanzó los 30,4 mil millones de PLN (8,5 mil millones de USD) en 2025, lo que respalda las asociaciones locales al tiempo que aumenta las barreras para los proveedores sin participación polaca establecida.
La Diversificación Regional y los Mercados Más Pequeños Añaden Profundidad Estructural
El Reino Unido mantiene una base de ropa de protección para bomberos profesionales y policías, ilustrada por la adjudicación del Lote 4 del EPI Nacional para Bomberos. Francia enfatiza el contenido industrial europeo y francés y está aumentando la presión por tratamientos repelentes al agua libres de PFAS. El Sistema de Combate Individual de Italia respalda la demanda de componentes de protección, camuflaje y transporte de carga. Bélgica, Suecia y España añaden capacidad de suministro, investigación y asociación a través de Sioen, Seyntex, proyectos de soldado inteligente y la asociación de ropa de combate del NFM Group.
Panorama Competitivo
Concentración del Mercado
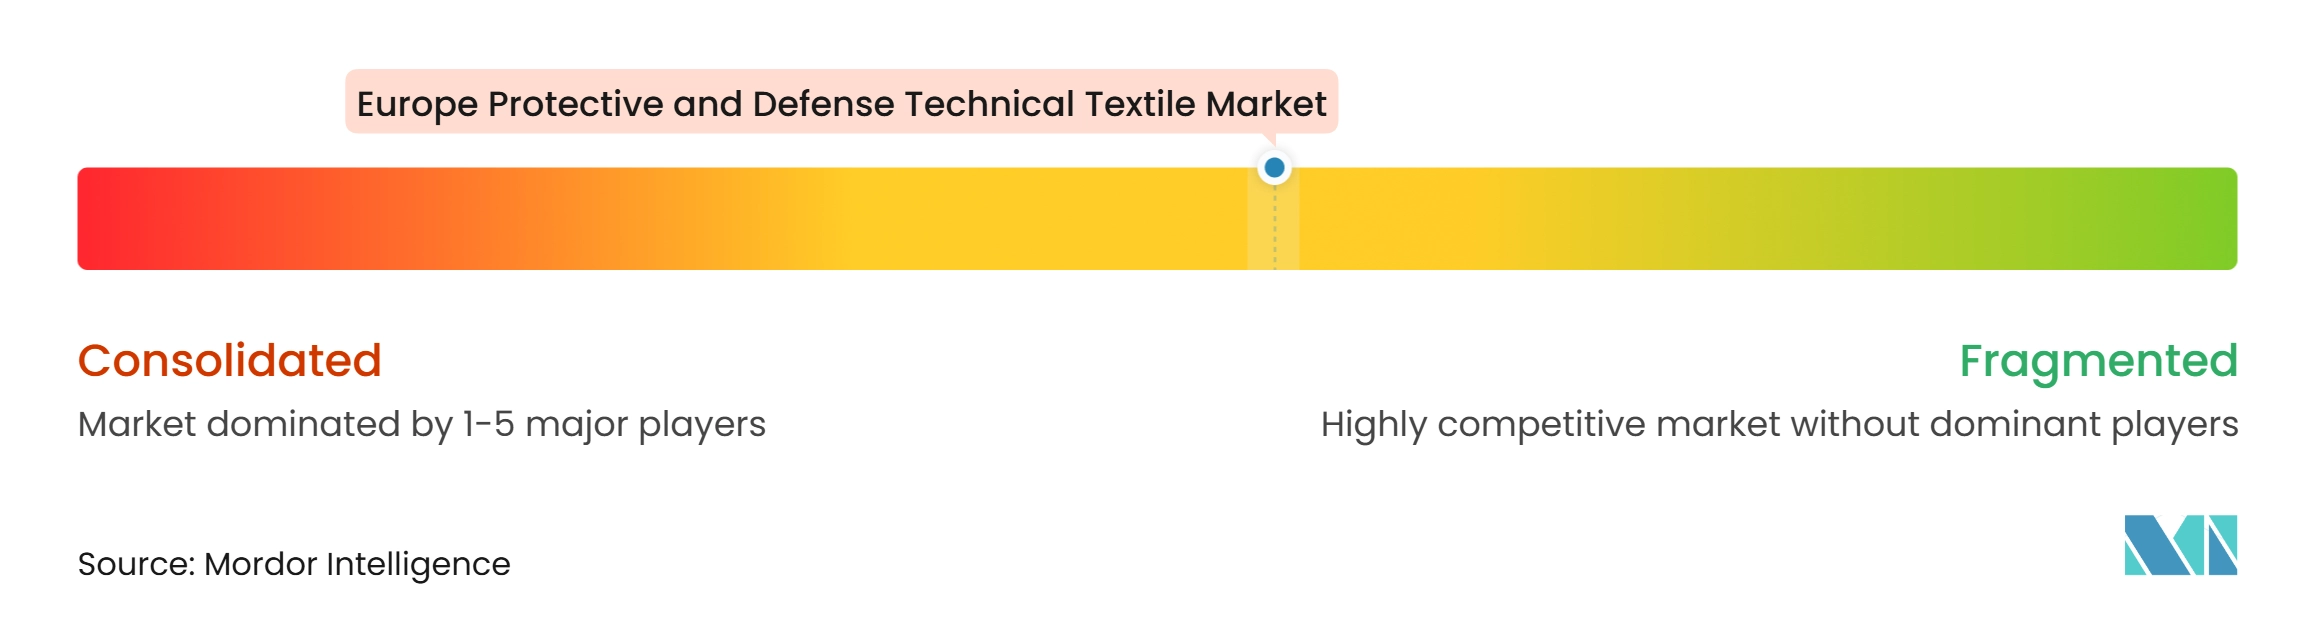
El mercado europeo de textiles técnicos de protección y defensa exhibe un nivel medio de concentración de mercado. Un pequeño grupo de proveedores europeos verticalmente integrados ha ganado licitaciones grandes sucesivas, mientras que los textiles de protección industrial contra llamas y de alta visibilidad siguen siendo más fragmentados. Sioen ha acumulado contratos en las categorías militar, policial y de bomberos. Su contrato de camuflaje alemán fue adjudicado en diciembre de 2025, y su marco de armadura corporal para la policía holandesa fue adjudicado en julio de 2026. Su marco para bomberos del Reino Unido proporciona una ruta adicional de protección civil.
Seyntex tiene una posición establecida en ropa QBRN y coordina el proyecto de investigación NANO-PROTECTION. El proyecto comenzó en diciembre de 2025 con un presupuesto de 1,829 millones de EUR (2,15 millones de USD). Dyneema de Avient suministra fibra UHMWPE y laminados balísticos unidireccionales desde territorio de la OTAN para el mercado europeo. Su posición ilustra el número limitado de proveedores especializados de materiales balísticos. Hexonia del NFM Group muestra cómo los proveedores especializados pueden asegurar contratos de alto volumen cuando la ubicación de fabricación y la capacidad del producto se alinean con los requisitos de adquisición.
La repelencia al agua duradera libre de PFAS, los sistemas de soldado de ajuste femenino y la trazabilidad lista para el pasaporte digital de producto son áreas de desarrollo en el mercado europeo de textiles técnicos de protección y defensa. La regulación francesa ha fortalecido el caso para el desarrollo de textiles libres de PFAS, mientras que el tratamiento de EPI sigue sujeto al marco europeo. Los requisitos de ISO 9001, AQAP 2110 y Categoría III del Reglamento de EPI de la UE 2016/425 son umbrales de calificación fundamentales. Estas normas respaldan a los proveedores establecidos que pueden gestionar las pruebas, la documentación y el control de producción.
Líderes de la Industria Europea de Textiles Técnicos de Protección y Defensa
-
Sioen Industries NV
-
Utexbel NV
-
Seyntex N.V.
-
Concordia Textiles NV
-
TenCate Protective Fabrics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Textiles Técnicos de Protección y Defensa Empresas cubiertas en este informe
- Sioen Industries NV
- Utexbel NV
- Seyntex NV
- Concordia Textiles NV
- TenCate Protective Fabrics
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- 3M Company
- Gentex Corporation
- Avon Protection plc
- Rheinmetall AG
- BAE Systems plc
- Safran SA
- Thales
- Saab AB
- PGD International
- Mehler Vario System GmbH
- NFM Group AS
- Morgan Advanced Materials plc
- CeramTec GmbH
- Envalior
- Gurit Holding AG
- Integris Composites
Desarrollos recientes de la industria en Mercado Europeo de Textiles Técnicos de Protección y Defensa
- Julio de 2026: Sioen Industries adjudicada con el contrato de armadura corporal para la policía de los Países Bajos. Sioen ganó la licitación pública europea emitida por la policía holandesa para armadura corporal balística y resistente a puñaladas con sistema MOLLE. El acuerdo marco puede durar hasta 15 años, con un valor de contrato potencial que supera los 150 millones de EUR (176,4 millones de USD). Se esperan las primeras entregas a partir de 2027, profundizando la posición de Sioen en la adquisición de fuerzas del orden europeas.
- Julio de 2026: Hexonia del NFM Group asegura el contrato de casco de combate para la Bundeswehr. Hexonia GmbH, el centro de excelencia en cascos dentro del NFM Group, recibió un pedido de Bw Bekleidungsmanagement GmbH por hasta 1,4 millones de cascos de combate, con un pedido mínimo de 700.000 unidades, en variantes High Cut y Low Cut. La fabricación está planificada en Nettetal, Alemania, y Lębork, Polonia.
- Junio de 2026: La AED firma contratos marco QBRN para los estados miembros de la UE. La Agencia Europea de Defensa firmó 3 contratos marco para filtros QBRN en el verano de 2026, tras los contratos marco anteriores para trajes QBRN que cubren varios estados miembros de la UE. El programa de adquisición colaborativa cubre 11 estados miembros, con un pedido inicial de trajes QBRN de 3,6 millones de EUR (4,23 millones de USD) para 4 estados miembros.
- Junio de 2026: OUVRY adjudicada con el contrato QBRN de las Fuerzas Armadas Francesas. El Ministerio de las Fuerzas Armadas de Francia adjudicó a OUVRY un contrato por 10.000 trajes de protección QBRN Polycombi para el Ejército Francés, la Fuerza Aérea y del Espacio, y la Marina. Cada traje tiene más del 80% de contenido francés y el 100% de abastecimiento europeo. El traje proporciona hasta 12 horas de protección contra agentes de guerra química bajo las normas de la OTAN.
Alcance del Informe del Mercado Europeo de Textiles Técnicos de Protección y Defensa
El Informe del Mercado Europeo de Textiles Técnicos de Protección y Defensa está segmentado por Tipo de Producto (Textiles Protectores contra Llama, Calor y Arco Eléctrico, Textiles Protectores contra Riesgos Mecánicos y Más), por Tipo de Material (Fibras de Aramida, Poliamida y Más), por Aplicación de Uso Final (Servicios Públicos y Eléctricos y Más) y por Geografía (Alemania, Francia, Italia y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Protectores contra Llama, Calor y Arco Eléctrico | Textiles de Protección contra Llama Resistentes y contra Incendios Repentinos |
| Textiles de Protección para Bomberos | |
| Textiles de Protección con Clasificación de Arco Eléctrico | |
| Textiles de Protección para Soldadura y Metal Fundido | |
| Mantas Textiles Ignífugas, Cortinas de Soldadura y Barreras de Seguridad Térmica | |
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Tejidos y Laminados de Protección Balística |
| Componentes y Paneles de Armadura Corporal Blanda a Base de Textiles | |
| Otros (Refuerzo Textil para Cascos Balísticos y Sistemas de Armadura Dura, Componentes Textiles de Protección contra Explosiones, etc.) | |
| Textiles de Protección Química, Biológica y QBRN | Tejidos y Ropa de Protección Química |
| Textiles de Protección contra Barreras Biológicas y de Partículas | |
| Textiles y Ropa de Protección QBRN | |
| Textiles de Protección contra Riesgos Mecánicos | Textiles Resistentes al Corte y a las Laceraciones |
| Textiles Resistentes a Pinchazos y Agujas | |
| Componentes Textiles Resistentes a la Abrasión y al Impacto | |
| Otros Textiles de Protección contra Riesgos Mecánicos | |
| Textiles de Protección de Alta Visibilidad y Reflectantes | Tejidos y Prendas de Alta Visibilidad Fluorescentes |
| Materiales Textiles Retrorreflectantes | |
| Productos Textiles de Protección Combinados de Alta Visibilidad | |
| Textiles de Protección para Frío Extremo y Condiciones Meteorológicas Adversas | |
| Textiles de Gestión de Firma de Defensa y de Supervivencia Especializada | |
| Otros Textiles Técnicos de Protección (Antiestáticos y Disipadores de Electricidad Estática, Protección contra Blindaje Electromagnético, etc.) |
| Fibras de Aramida |
| Polietileno de Ultra Alto Peso Molecular |
| Algodón y Otras Fibras Celulósicas Naturales |
| Fibras Celulósicas Regeneradas y Viscosa Resistente a las Llamas |
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas |
| Poliéster |
| Poliamida |
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas |
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) |
| Defensa y Fuerzas Armadas | |
| Servicios de Seguridad y Fuerzas del Orden | |
| Extinción de Incendios y Respuesta de Emergencia | Servicios de Extinción de Incendios |
| Servicios de Respuesta ante Materiales Peligrosos y Desastres | |
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | |
| Servicios Públicos y Eléctricos | |
| Fabricación y Procesamiento Industrial | Metalurgia, Fabricación y Manufactura Pesada |
| Fabricación Automotriz y General | |
| Otro Procesamiento Industrial | |
| Construcción, Minería e Infraestructura | |
| Transporte, Almacenamiento y Operaciones Logísticas | |
| Otros Usuarios Finales Ocupacionales e Institucionales |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Bélgica |
| Países Bajos |
| Polonia |
| Suecia |
| Resto de Europa |
| Por Tipo de Producto | Textiles Protectores contra Llama, Calor y Arco Eléctrico | Textiles de Protección contra Llama Resistentes y contra Incendios Repentinos |
| Textiles de Protección para Bomberos | ||
| Textiles de Protección con Clasificación de Arco Eléctrico | ||
| Textiles de Protección para Soldadura y Metal Fundido | ||
| Mantas Textiles Ignífugas, Cortinas de Soldadura y Barreras de Seguridad Térmica | ||
| Textiles Resistentes a Impactos Balísticos, Fragmentación y Penetración | Tejidos y Laminados de Protección Balística | |
| Componentes y Paneles de Armadura Corporal Blanda a Base de Textiles | ||
| Otros (Refuerzo Textil para Cascos Balísticos y Sistemas de Armadura Dura, Componentes Textiles de Protección contra Explosiones, etc.) | ||
| Textiles de Protección Química, Biológica y QBRN | Tejidos y Ropa de Protección Química | |
| Textiles de Protección contra Barreras Biológicas y de Partículas | ||
| Textiles y Ropa de Protección QBRN | ||
| Textiles de Protección contra Riesgos Mecánicos | Textiles Resistentes al Corte y a las Laceraciones | |
| Textiles Resistentes a Pinchazos y Agujas | ||
| Componentes Textiles Resistentes a la Abrasión y al Impacto | ||
| Otros Textiles de Protección contra Riesgos Mecánicos | ||
| Textiles de Protección de Alta Visibilidad y Reflectantes | Tejidos y Prendas de Alta Visibilidad Fluorescentes | |
| Materiales Textiles Retrorreflectantes | ||
| Productos Textiles de Protección Combinados de Alta Visibilidad | ||
| Textiles de Protección para Frío Extremo y Condiciones Meteorológicas Adversas | ||
| Textiles de Gestión de Firma de Defensa y de Supervivencia Especializada | ||
| Otros Textiles Técnicos de Protección (Antiestáticos y Disipadores de Electricidad Estática, Protección contra Blindaje Electromagnético, etc.) | ||
| Por Tipo de Material | Fibras de Aramida | |
| Polietileno de Ultra Alto Peso Molecular | ||
| Algodón y Otras Fibras Celulósicas Naturales | ||
| Fibras Celulósicas Regeneradas y Viscosa Resistente a las Llamas | ||
| Fibras Modacrílicas y Otras Fibras Acrílicas Resistentes a las Llamas | ||
| Poliéster | ||
| Poliamida | ||
| Fibras de Vidrio, Carbono y Otras Fibras Inorgánicas | ||
| Otras Fibras Sintéticas de Alto Rendimiento (PBI, PBO, Fibras Resistentes al Calor, etc.) | ||
| Por Aplicación de Uso Final | Defensa y Fuerzas Armadas | |
| Servicios de Seguridad y Fuerzas del Orden | ||
| Extinción de Incendios y Respuesta de Emergencia | Servicios de Extinción de Incendios | |
| Servicios de Respuesta ante Materiales Peligrosos y Desastres | ||
| Petróleo, Gas, Petroquímicos y Procesamiento Químico | ||
| Servicios Públicos y Eléctricos | ||
| Fabricación y Procesamiento Industrial | Metalurgia, Fabricación y Manufactura Pesada | |
| Fabricación Automotriz y General | ||
| Otro Procesamiento Industrial | ||
| Construcción, Minería e Infraestructura | ||
| Transporte, Almacenamiento y Operaciones Logísticas | ||
| Otros Usuarios Finales Ocupacionales e Institucionales | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Bélgica | ||
| Países Bajos | ||
| Polonia | ||
| Suecia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector europeo de textiles técnicos de protección y defensa para 2032?
Se prevé que el mercado europeo de textiles técnicos de protección y defensa alcance los 7,13 mil millones de USD para 2032, creciendo a una CAGR del 6,48% desde 2027.
¿Qué categoría de producto está creciendo más rápido en el sector europeo de textiles de protección?
Se proyecta que los textiles resistentes a impactos balísticos, fragmentación y penetración crezcan a una CAGR del 8,4% hasta 2032.
¿Por qué el UHMWPE está ganando uso en los sistemas de protección?
Se proyecta que el UHMWPE crezca a una CAGR del 9% porque el menor peso y la alta absorción de energía respaldan los requisitos modernos de armadura corporal.
¿Qué categoría de uso final tiene la mayor demanda de textiles de protección y defensa?
La defensa y las fuerzas armadas mantuvieron una participación del 28,5% en 2026 y se proyecta que crezcan a una CAGR del 8,2% hasta 2032.
¿Qué país europeo se espera que registre la expansión más rápida?
Se prevé que Polonia crezca a una CAGR del 8,8% hasta 2032, respaldada por la expansión de fuerzas y una mayor adquisición de defensa.
¿Qué hace difícil la entrada para nuevos proveedores?
La certificación de Categoría III, las especificaciones nacionales, los requisitos de trazabilidad y las auditorías recurrentes aumentan el tiempo y el costo para los nuevos proveedores.