
Taille et part du marché européen des textiles techniques de protection et de défense
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
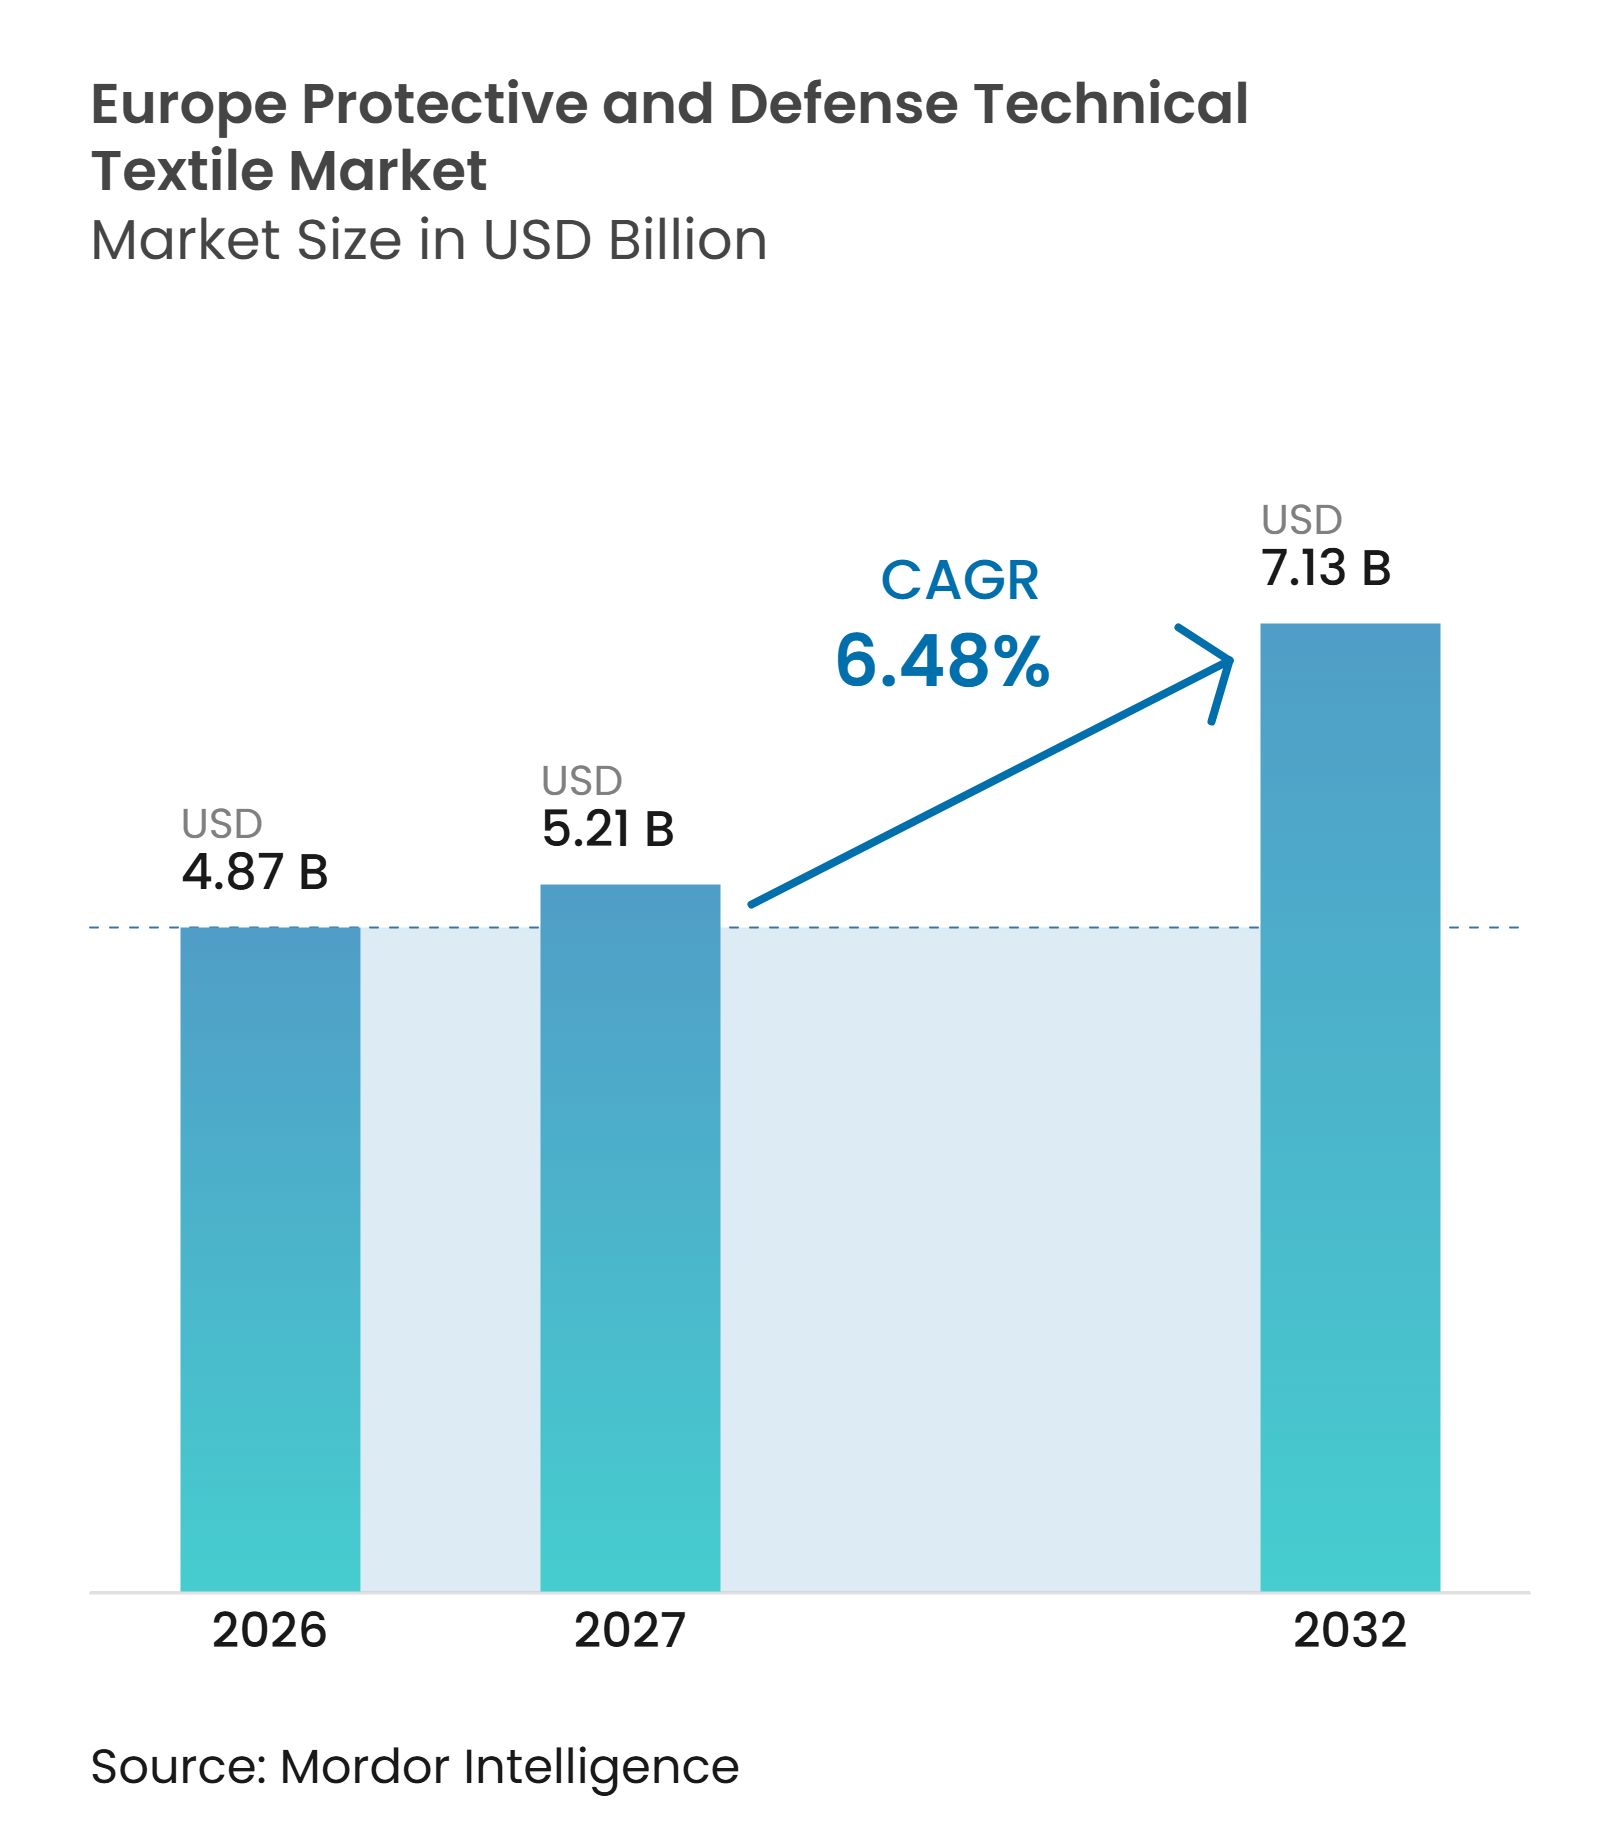
| Taille du marché de l'année de base (2026) | 4.87 Milliards de dollars |
| Taille du Marché (2027) | 5.21 Milliards de dollars |
| Taille du Marché (2032) | 7.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des textiles techniques de protection et de défense par Mordor Intelligence
La taille du marché européen des textiles techniques de protection et de défense devrait passer de 4,87 milliards USD en 2026 à 5,21 milliards USD en 2027 et atteindre 7,13 milliards USD d'ici 2032, à un CAGR de 6,48 % sur la période 2027-2032.
Le marché européen des textiles techniques de protection et de défense est soutenu par une augmentation des dépenses en équipements, qui ont atteint 115 milliards EUR (135,3 milliards USD) dans l'Union européenne en 2025. Ces dépenses créent une demande pour les tissus balistiques, les vêtements CBRN, les vêtements résistants aux flammes et les systèmes de camouflage. Les exigences d'approvisionnement européen deviennent également plus importantes dans les décisions d'appel d'offres. Les fournisseurs qui contrôlent la production de fibres, de tissus, de revêtements et de vêtements peuvent répondre plus facilement aux exigences de traçabilité. Le marché européen des textiles techniques de protection et de défense est également confronté à des contraintes liées aux spécifications nationales distinctes, aux coûts de test, à la concentration de l'approvisionnement en matières premières et à la capacité de finition spécialisée limitée.
Points clés du rapport
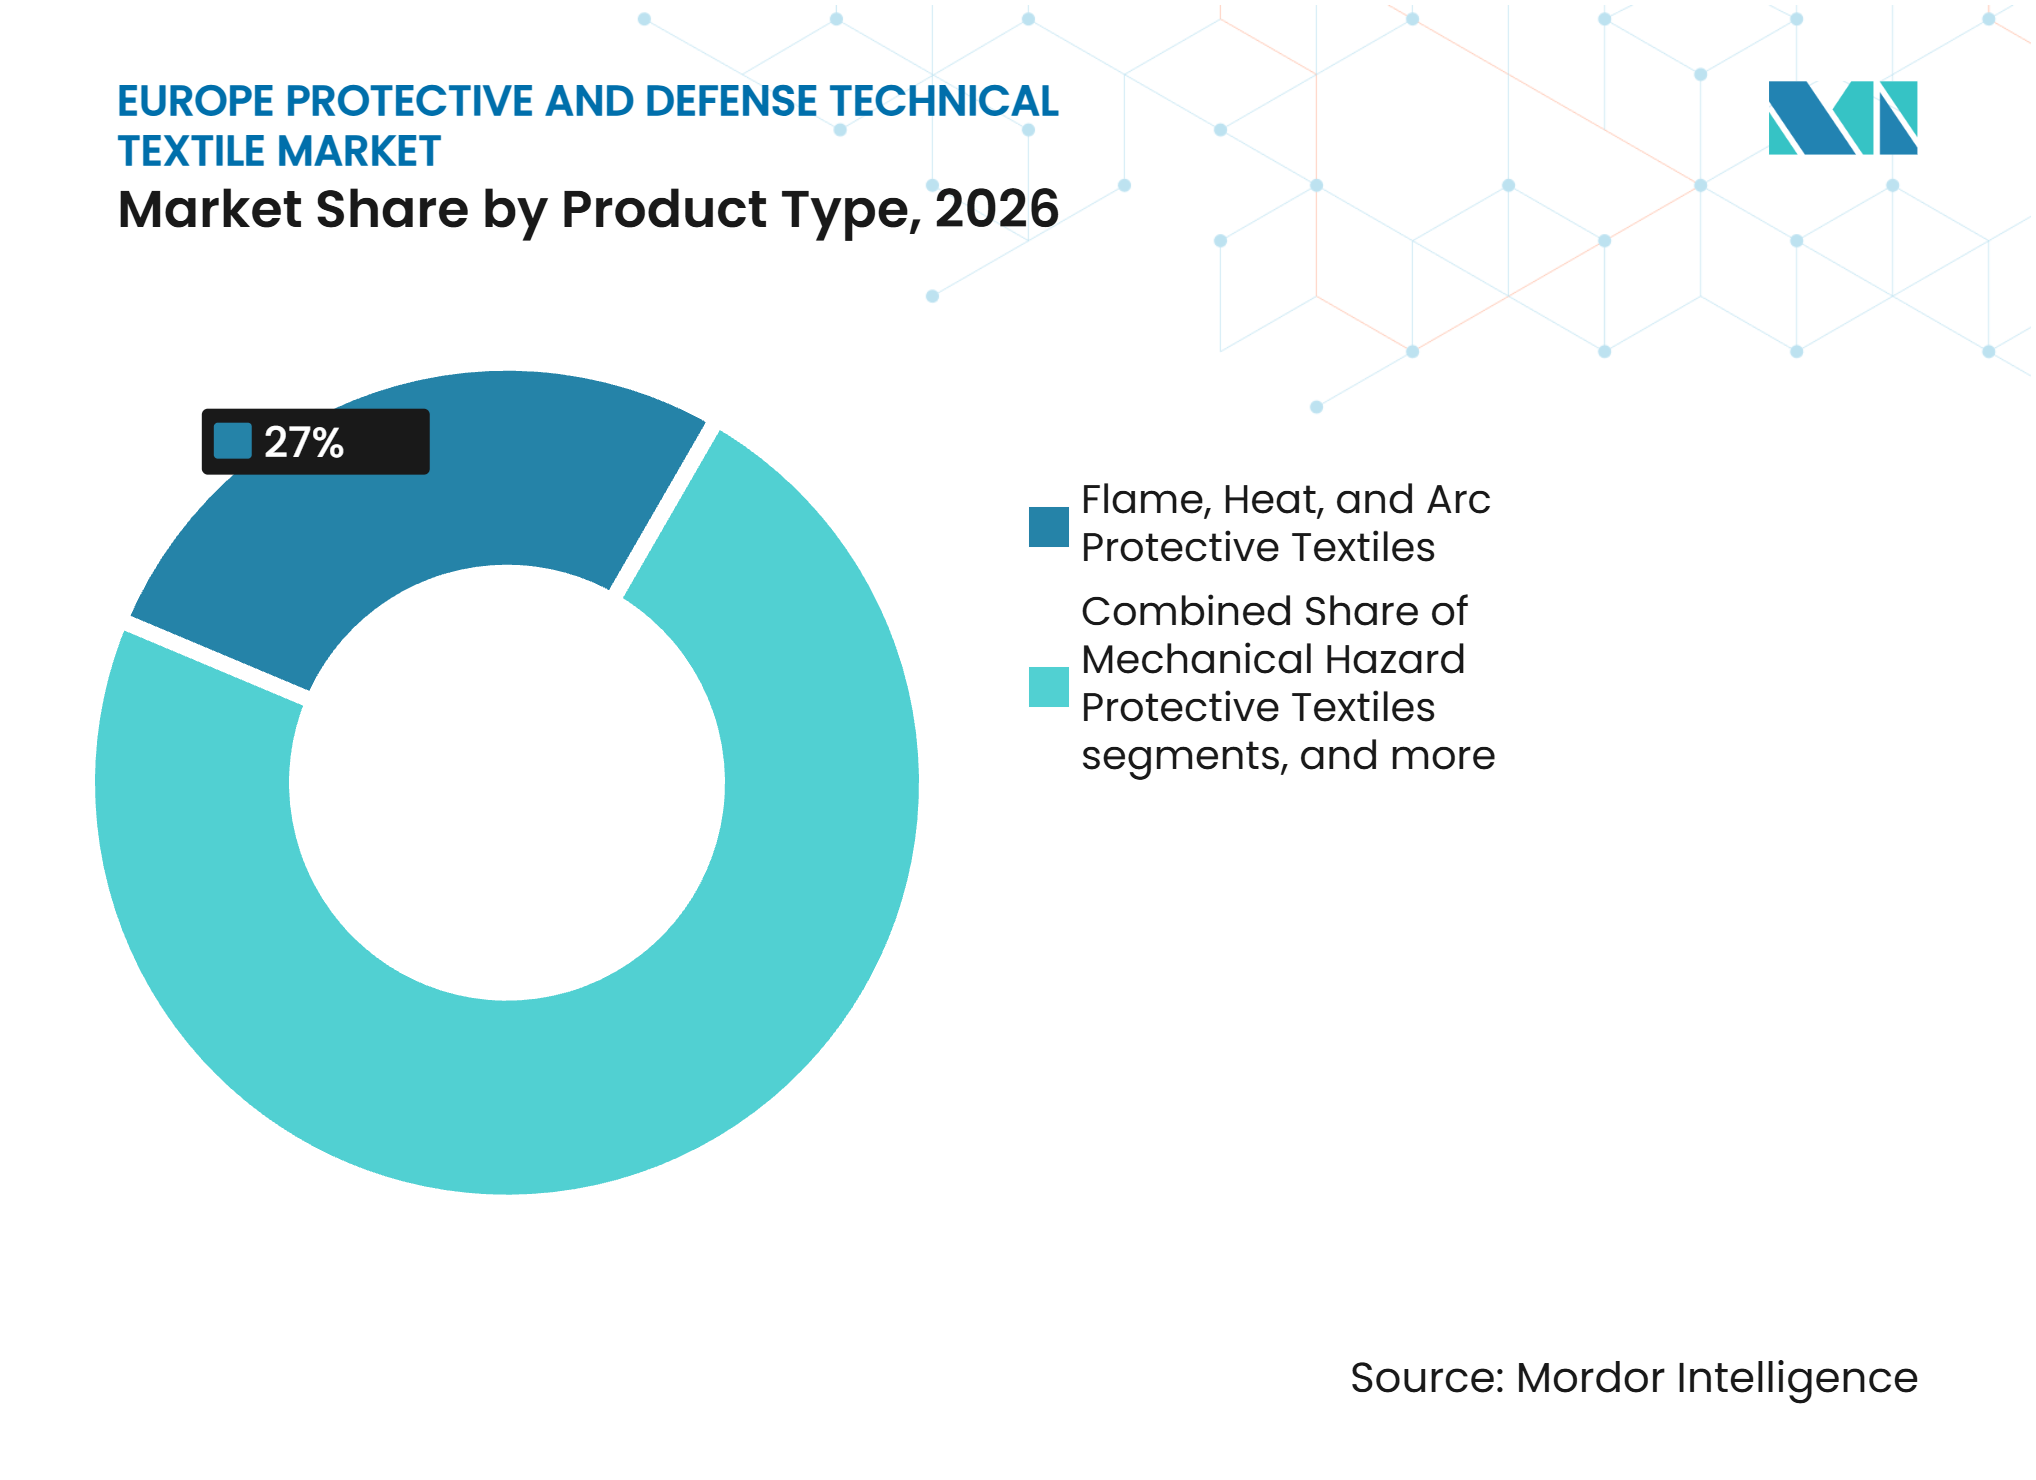
- Par type de produit, les textiles de protection contre les flammes, la chaleur et les arcs électriques ont détenu 27 % de la part du marché européen des textiles techniques de protection et de défense en 2026, tandis que les textiles résistants aux projectiles, à la fragmentation et à la pénétration devraient se développer à un CAGR de 8,4 % jusqu'en 2032.
- Par type de matériau, les fibres d'aramide ont détenu une part de revenus de 30,5 % en 2026, tandis que l'UHMWPE devrait croître à un CAGR de 9 % jusqu'en 2032.
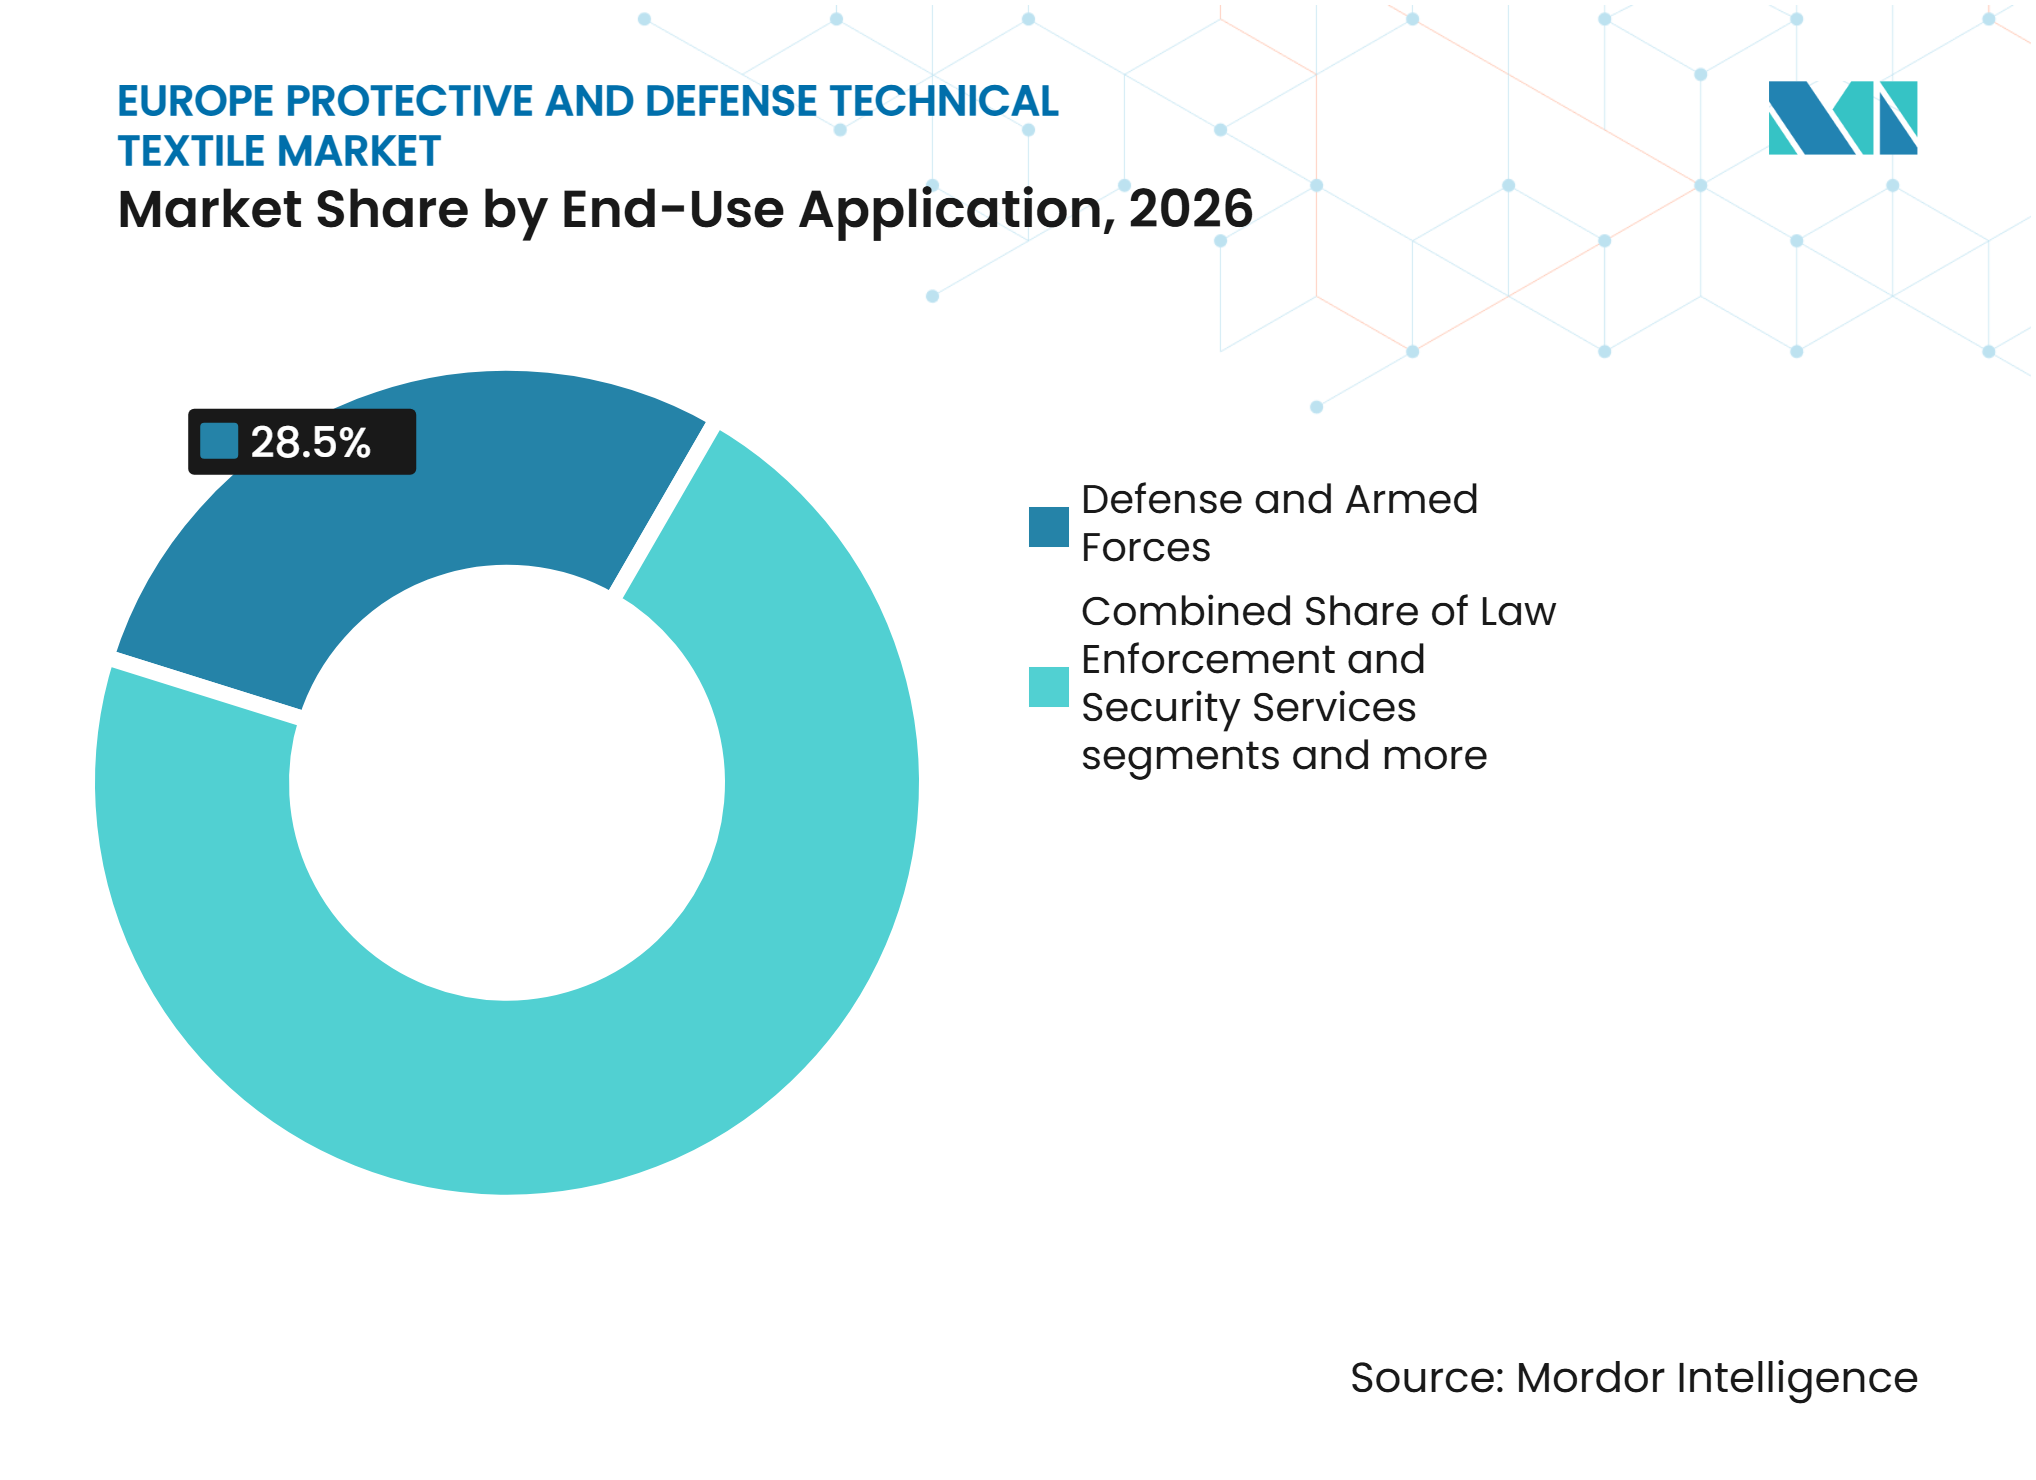
- Par application finale, la défense et les forces armées ont représenté 28,5 % de la taille du marché européen des textiles techniques de protection et de défense en 2026 et devraient progresser à un CAGR de 8,2 % jusqu'en 2032.
- Par géographie, l'Allemagne a détenu une part de 23 % en 2026, tandis que la Pologne devrait croître à un CAGR de 8,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Achats liés à la modernisation de la défense de l'OTAN et européenne | +2.0% | Allemagne, Pologne, France et Royaume-Uni | Court terme (≤ 2 ans) |
| Autonomie stratégique européenne et approvisionnement local en textiles | +1.5% | À l'échelle de l'UE, avec des avantages de premier entrant en Belgique, aux Pays-Bas et en France | Moyen terme (2-4 ans) |
| Intégration de systèmes multihazards pour les soldats | +1.2% | À l'échelle européenne, avec la plus forte adoption en Allemagne, en Italie et dans les États nordiques | Moyen terme (2-4 ans) |
| Qualification des textiles techniques traçables et prêts pour les appels d'offres | +0.9% | À l'échelle de l'UE, avec un impact disproportionné sur les appels d'offres de marchés publics de défense transfrontaliers | Moyen terme (2-4 ans) |
| Exigences de protection légère et de mobilité du porteur | +0.7% | Programmes européens de R&D définissant les spécifications pour l'UHMWPE et les composites hybrides | Long terme (≥ 4 ans) |
| Expansion de la préparation CBRN et de la protection civile | +0.5% | À l'échelle de l'UE, concentrée en Allemagne, en France, en Belgique et dans les membres de l'OTAN d'Europe de l'Est. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Achats liés à la modernisation de la défense de l'OTAN et européenne
Les dépenses de défense européennes augmentent, créant des conditions d'approvisionnement favorables pour le marché des textiles techniques de protection et de défense. Selon l'Agence européenne de défense, les dépenses de défense des États membres de l'UE ont atteint 134 milliards EUR (157,6 milliards USD) en 2025, dont 115 milliards EUR (135,3 milliards USD) alloués aux achats d'équipements et 17 milliards EUR (20,0 milliards USD) à la recherche et au développement. De plus, les Alliés de l'OTAN se sont engagés en 2025 à porter les dépenses liées à la défense et à la sécurité à 5 % du PIB d'ici 2035, dont 3,5 % pour les besoins fondamentaux de défense. Le programme FASER allemand, avec 21 milliards EUR (24,7 milliards USD) approuvés pour 2026–2034, soutient davantage les achats dans 115 catégories d'articles, notamment les gilets balistiques, les casques, les sous-vêtements techniques, les vêtements de campagne et les équipements de protection individuelle. Ces engagements de dépenses et ces programmes d'approvisionnement devraient renforcer la demande de matériaux de protection balistique, de tissus résistants aux flammes, de vêtements de combat et d'autres textiles de protection spécialisés, créant des opportunités pour les fabricants européens établis de sécuriser des contrats d'approvisionnement de défense à long terme.
Autonomie stratégique européenne et approvisionnement local en textiles
Les exigences en matière de contenu européen deviennent plus importantes dans les appels d'offres de textiles de défense. EURATEX a appelé à une chaîne de valeur européenne allant de la fibre au produit fini pour les contrats de textiles de défense.[3] Sioen a répondu à une exigence française de vêtements pour pompiers grâce à la production européenne de tissage, de revêtement et de confection. Le contrat de 2026 d'OUVRY avec les forces armées françaises couvre 10 000 combinaisons CBRN Polycombi avec plus de 80 % de contenu français et 100 % d'approvisionnement européen. Ces exigences et les achats collaboratifs favorisent les fournisseurs capables de documenter l'origine et d'opérer dans plusieurs pays européens. Cette condition peut déplacer la concurrence des fournisseurs de produits de base vers les producteurs verticalement intégrés sur le marché européen des textiles techniques de protection et de défense.
Intégration de systèmes multihazards pour les soldats et qualification pour les appels d'offres
Les programmes européens pour les soldats combinent de plus en plus plusieurs fonctions de protection en un seul système. Le Système de Combat Individuel italien comprend plus de 60 composants et utilise des textiles pour la protection balistique, les couches de camouflage et les tissus porteurs de capteurs. Le Système de Soldat Débarqué de Nouvelle Génération PESCO donne également la priorité à la protection intégrée et à la réduction de la charge cognitive et physique. Le projet NANO-PROTECTION belge développe des nanofibres fonctionnalisées capables de neutraliser les agents de guerre chimique et de filtrer les aérosols dans une couche respirante. Les exigences des appels d'offres nécessitent de plus en plus une documentation d'origine de la fibre jusqu'au vêtement fini. Les STANAG 2920 et STANAG 4548 de l'OTAN, ainsi que les spécifications nationales, ajoutent des exigences de test et d'audit qui augmentent les coûts d'entrée sur le marché européen des textiles techniques de protection et de défense.
Qualification des textiles techniques traçables et prêts pour les appels d'offres
L'accent croissant mis sur la transparence de la chaîne d'approvisionnement, la traçabilité des matériaux et la qualification standardisée des produits stimule la demande de textiles techniques de protection et de défense certifiés à travers l'Europe. Les autorités d'approvisionnement de défense accordent une plus grande importance aux origines documentées des matériaux, à la cohérence de la fabrication, aux performances des produits et à la conformité avec les spécifications militaires et de sécurité au travail. Les exigences relatives aux fibres traçables, aux traitements de tissus validés et aux performances balistiques, ignifuges et de protection chimique vérifiables encouragent les fabricants à renforcer leurs systèmes de gestion de la qualité et leurs capacités de documentation numérique. De plus, le contrôle croissant des matériaux contenant des PFAS, de la composition chimique et de la conformité environnementale accroît l'importance de la traçabilité au niveau des matériaux et de la documentation des tests. Ces exigences favorisent les fabricants européens établis disposant d'installations de production certifiées, de capacités de test établies et de la capacité à satisfaire aux conditions complexes des marchés publics et des appels d'offres de défense, soutenant la demande de fournisseurs de textiles techniques qualifiés dans toute la région.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation des achats nationaux et lacunes en matière d'interopérabilité | -1.2% | À l'échelle de l'UE, plus aiguë dans les pays membres de l'OTAN d'Europe de l'Est et dans les programmes collaboratifs transfrontaliers de l'AED | Moyen terme (2-4 ans) |
| Charge élevée de certification, de test et de coût du cycle de vie | -0.8% | À l'échelle de l'UE, avec un impact disproportionné sur les PME et les nouveaux entrants dans les segments EPI de catégorie III | Moyen terme (2-4 ans) |
| Dépendance critique aux intrants en fibres, produits chimiques et batteries | -0.6% | À l'échelle de l'UE, avec un risque d'approvisionnement concentré pour les intrants para-aramide et UHMWPE | Long terme (≥ 4 ans) |
| Capacité de production européenne limitée pour la finition textile spécialisée | -0.4% | À l'échelle de l'UE, plus aiguë pour la finition hydrofuge durable sans PFAS et la stratification de membranes avancées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des achats nationaux et lacunes en matière d'interopérabilité
Le marché européen des textiles techniques de protection et de défense est confronté à une fragmentation des achats car les pays maintiennent des spécifications militaires, des procédures de certification, des cadres d'achat et des exigences en matière d'équipements différents. Bien que les initiatives de coopération en matière de défense au niveau de l'UE visent à améliorer la standardisation, les différences dans les priorités d'approvisionnement nationales et l'allocation budgétaire continuent de limiter la consolidation de la demande. Les fabricants doivent souvent adapter les systèmes de protection balistique, les uniformes de combat, les vêtements de protection chimique et d'autres textiles spécialisés aux exigences spécifiques à chaque pays, ce qui augmente la personnalisation des produits, les tests et les coûts de conformité. De plus, les différences dans les interfaces d'équipement, les spécifications de performance de protection et les exigences de compatibilité limitent la standardisation transfrontalière et les économies d'échelle. Ces défis compliquent l'expansion des fournisseurs sur les marchés européens, prolongent les cycles d'approvisionnement et créent des barrières pour les fabricants cherchant à établir des portefeuilles de produits régionaux cohérents.
Charge élevée de certification, de test et de coût du cycle de vie
Les textiles techniques de protection et de défense en Europe sont soumis à des exigences strictes de certification et de test de performance pour se conformer aux normes couvrant la résistance aux flammes, la protection balistique, la résistance chimique, l'isolation thermique et la durabilité mécanique. Les fabricants doivent effectuer des tests en laboratoire approfondis, une validation des produits et une recertification périodique pour satisfaire aux spécifications des marchés publics militaires et aux réglementations de sécurité au travail. Ces exigences augmentent les coûts de développement des produits, allongent les délais de commercialisation et créent des dépenses de conformité supplémentaires, en particulier pour les petits fabricants. De plus, le coût élevé des fibres spécialisées, des revêtements avancés, de la construction de tissus multicouches et de la maintenance du cycle de vie augmente la charge globale d'approvisionnement pour les agences de défense et les utilisateurs finaux industriels. Cela peut retarder les cycles de remplacement, restreindre l'adoption de solutions de protection haut de gamme et limiter l'entrée sur le marché pour les nouveaux fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les achats de défense accélèrent la demande de textiles balistiquesLes textiles de protection contre les flammes, la chaleur et les arcs électriques ont détenu une part de revenus de 27 % en 2026. Leur utilisation dans les secteurs du pétrole et du gaz, des services publics, de la métallurgie, de la lutte contre les incendies et des applications militaires soutient la position dominante. Les textiles résistants aux projectiles, à la fragmentation et à la pénétration devraient croître à un CAGR de 8,4 % de 2027 à 2032, soutenus par le programme FASER en Allemagne et le Plan de Modernisation Technique de la Pologne. Le plan de la Pologne identifie 131 milliards USD de nouvelles dépenses en équipements jusqu'en 2035. L'adoption de l'UHMWPE soutient des gilets pare-balles plus légers qui conservent les performances de protection requises.
Les textiles de protection chimique, biologique et CBRN constituent une catégorie de croissance secondaire sur le marché européen des textiles techniques de protection et de défense, soutenue par les cadres de l'AED dans plusieurs États membres. Les textiles de protection contre les risques mécaniques servent les utilisateurs de la construction, de la logistique et des forces de l'ordre. Les textiles de protection haute visibilité et réfléchissants restent pertinents dans la construction, les transports et les infrastructures en vertu de la norme EN ISO 20471. Les textiles de gestion de signature de défense et de survie spécialisée restent un créneau stratégique, illustré par le contrat de camouflage allemand de Sioen d'une valeur de 580 millions EUR (682,3 millions USD) en 2025. Le règlement UE EPI 2016/425 est le cadre de conformité général, avec la certification de catégorie III s'appliquant aux produits à haut risque.



Par type de matériau :
l'UHMWPE progresse à mesure que les contraintes de poids se resserrent dans les programmes pour les soldatsLes fibres d'aramide ont détenu une part de revenus de 30,5 % en 2026. Leur longue histoire de qualification soutient les applications militaires et industrielles de protection contre les flammes et les projectiles. La méta-aramide reste importante dans la protection à haute température, tandis que la para-aramide soutient les systèmes balistiques. L'UHMWPE devrait croître à un CAGR de 9 % de 2027 à 2032 car sa densité plus faible soutient les gilets pare-balles optimisés en poids. La haute absorption d'énergie soutient également son utilisation dans les systèmes balistiques à haute vélocité.
Le coton, les fibres cellulosiques, la viscose ignifuge, le modacrylique et les fibres acryliques ignifuges servent les vêtements de travail résistants aux flammes et les vêtements de combat. Ils sont couramment mélangés pour équilibrer la protection, le confort et la durabilité. Le polyester et le polyamide sont utilisés dans les sous-couches, les vêtements de pluie et la construction de supports de charge. Le verre, le carbone, le PBI, le PBO et d'autres fibres spécialisées soutiennent la protection structurelle contre les incendies, les panneaux composites et les applications à températures extrêmes. Le projet IMMUNE introduit la recyclabilité comme critère de sélection des matériaux grâce aux composants d'armure à base de FILAVA.
Par application finale :
le segment défense stimule à la fois le volume et la valeurLa défense et les forces armées ont représenté 28,5 % de la taille du marché européen des textiles techniques de protection et de défense en 2026 et devraient croître à un CAGR de 8,2 % de 2027 à 2032. L'investissement européen dans la défense devrait atteindre 163 milliards EUR (191,7 milliards USD) en 2026. Les accords-cadres pluriannuels convertissent la croissance budgétaire en achats de textiles de protection. Les services de maintien de l'ordre et de sécurité fournissent une demande stable, illustrée par le cadre de la police néerlandaise de Sioen avec une valeur potentielle supérieure à 150 millions EUR (176,4 millions USD). La lutte contre les incendies et les interventions d'urgence achètent également des ensembles conformes à la norme EN 469 dans le cadre de contrats pluriannuels.
Le pétrole, le gaz, la pétrochimie et le traitement chimique utilisent des textiles à indice d'arc, à mélange de viscose ignifuge et à barrière chimique. Les services publics et les services électriques nécessitent des vêtements antistatiques et de protection contre les arcs électriques conformément aux normes EN 61482 et EN 1149. La fabrication, le traitement industriel, la construction, l'exploitation minière et les infrastructures utilisent des produits de soudage, de protection contre les risques mécaniques, de haute visibilité et de résistance aux coupures. Le règlement UE EPI 2016/425 s'applique à toutes les utilisations finales, avec une certification par un organisme notifié et une surveillance des produits requises pour les applications à haut risque.

Analyse géographique
Allemagne : plus grand marché, le programme FASER ancre la demande structurelle
L'Allemagne a détenu 23 % de la part du marché européen des textiles techniques de protection et de défense en 2026. Le programme FASER dispose de 21 milliards EUR (24,7 milliards USD) approuvés pour 2026 à 2034 et couvre 115 catégories d'articles pour jusqu'à 460 000 soldats et 80 000 employés civils. En février 2026, BwBM a ouvert une procédure pour les vêtements de campagne avec des lots séparés pour les fournisseurs de chaînes d'approvisionnement européennes. Le cadre de camouflage de Sioen d'une valeur de 580 millions EUR (682,3 millions USD), attribué en décembre 2025, renforce la profondeur de la demande de défense. Les secteurs automobile, de traitement chimique et des services publics électriques allemands soutiennent également la consommation de vêtements de travail conformes aux normes EN ISO 11612 et EN 1149.
Pologne : croissance la plus rapide tirée par l'expansion des forces
La Pologne devrait croître à un CAGR de 8,8 % de 2027 à 2032. Son budget de défense 2026 a atteint 201 milliards PLN (55,9 milliards USD), soit 4,83 % du PIB. Les dépenses de défense cumulées devraient atteindre 1,9 billion PLN (528,8 milliards USD) de 2025 à 2035. L'expansion planifiée des forces vers 300 000 personnels d'ici 2035 augmente la demande de vêtements de combat, de systèmes balistiques, de vêtements CBRN et d'équipements pour temps froid. Les achats nationaux ont atteint 30,4 milliards PLN (8,5 milliards USD) en 2025, ce qui soutient les partenariats locaux tout en augmentant les barrières pour les fournisseurs sans participation polonaise établie.
La diversification régionale et les marchés plus petits ajoutent une profondeur structurelle
Le Royaume-Uni maintient une base de vêtements de protection pour les pompiers professionnels et la police, illustrée par l'attribution du lot 4 des EPI pour les pompiers nationaux. La France met l'accent sur le contenu industriel européen et français et augmente la pression pour des traitements hydrofuges sans PFAS. Le Système de Combat Individuel italien soutient la demande de composants de protection, de camouflage et de transport de charge. La Belgique, la Suède et l'Espagne ajoutent des capacités d'approvisionnement, de recherche et de partenariat grâce à Sioen, Seyntex, des projets de soldats intelligents et le partenariat de vêtements de combat du NFM Group.
Paysage concurrentiel
Concentration du Marché
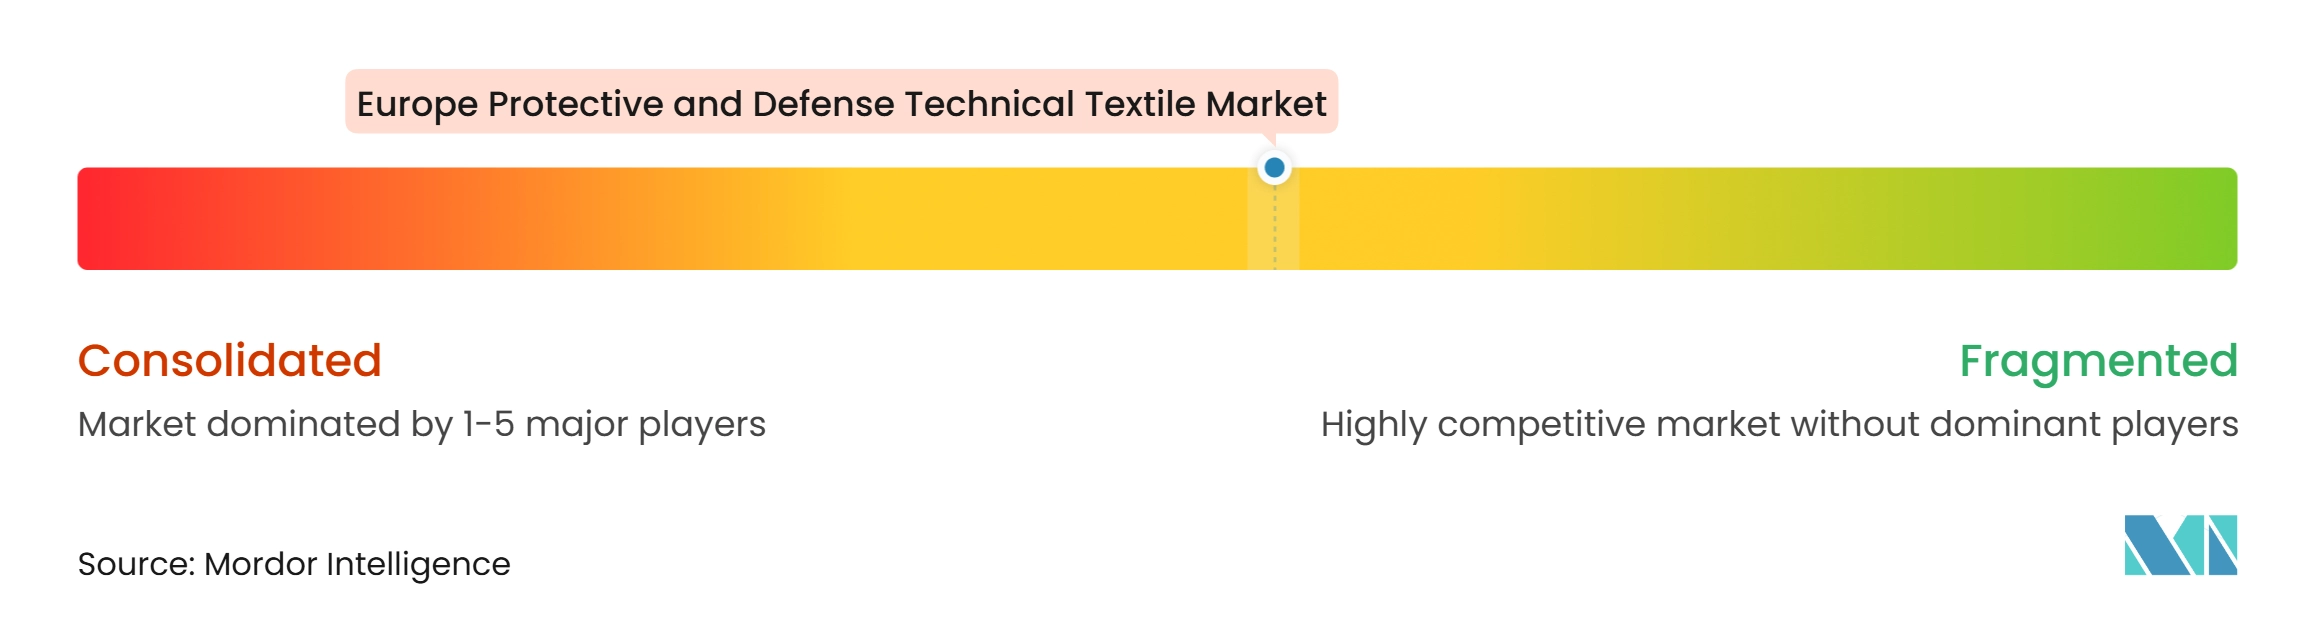
Le marché européen des textiles techniques de protection et de défense présente un niveau moyen de concentration du marché. Un petit groupe de fournisseurs européens verticalement intégrés a remporté des appels d'offres importants successifs, tandis que la protection industrielle contre les flammes et les textiles haute visibilité restent plus fragmentés. Sioen a accumulé des contrats dans les catégories militaires, policières et de pompiers. Son contrat de camouflage allemand a été attribué en décembre 2025, et son cadre de gilets pare-balles pour la police néerlandaise a été attribué en juillet 2026. Son cadre pour les pompiers britanniques offre une voie supplémentaire de protection civile.
Seyntex dispose d'une position établie dans les vêtements CBRN et coordonne le projet de recherche NANO-PROTECTION. Le projet a débuté en décembre 2025 avec un budget de 1,829 million EUR (2,15 millions USD). La Dyneema d'Avient fournit des fibres UHMWPE et des stratifiés balistiques unidirectionnels depuis le territoire de l'OTAN pour le marché européen. Sa position illustre le nombre limité de fournisseurs spécialisés de matériaux balistiques. L'Hexonia du NFM Group montre comment des fournisseurs spécialisés peuvent sécuriser des contrats à fort volume lorsque le lieu de fabrication et la capacité du produit correspondent aux exigences d'approvisionnement.
La résistance à l'eau durable sans PFAS, les systèmes de soldats adaptés aux femmes et la traçabilité prête pour le passeport numérique de produit sont des domaines de développement sur le marché européen des textiles techniques de protection et de défense. La réglementation française a renforcé l'argument en faveur du développement de textiles sans PFAS, tandis que le traitement des EPI reste soumis au cadre européen. Les exigences ISO 9001, AQAP 2110 et EU EPI Règlement 2016/425 Catégorie III constituent les seuils de qualification essentiels. Ces normes soutiennent les fournisseurs établis capables de gérer les tests, la documentation et le contrôle de la production.
Leaders du secteur européen des textiles techniques de protection et de défense
-
Sioen Industries NV
-
Utexbel NV
-
Seyntex N.V.
-
Concordia Textiles NV
-
TenCate Protective Fabrics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des textiles techniques de protection et de défense Entreprises couvertes dans ce rapport
- Sioen Industries NV
- Utexbel NV
- Seyntex NV
- Concordia Textiles NV
- TenCate Protective Fabrics
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- 3M Company
- Gentex Corporation
- Avon Protection plc
- Rheinmetall AG
- BAE Systems plc
- Safran SA
- Thales
- Saab AB
- PGD International
- Mehler Vario System GmbH
- NFM Group AS
- Morgan Advanced Materials plc
- CeramTec GmbH
- Envalior
- Gurit Holding AG
- Integris Composites
Développements industriels récents dans Marché européen des textiles techniques de protection et de défense
- Juillet 2026 : Sioen Industries remporte le contrat de gilets pare-balles pour la police néerlandaise. Sioen a remporté l'appel d'offres public européen émis par la police néerlandaise pour des gilets pare-balles et anti-perforation avec un système MOLLE. L'accord-cadre peut durer jusqu'à 15 ans, avec une valeur contractuelle potentielle dépassant 150 millions EUR (176,4 millions USD). Les premières livraisons sont attendues à partir de 2027, renforçant la position de Sioen dans les achats des forces de l'ordre européennes.
- Juillet 2026 : L'Hexonia du NFM Group remporte le contrat de casques de combat pour la Bundeswehr. Hexonia GmbH, le centre d'excellence en matière de casques au sein du NFM Group, a reçu une commande de Bw Bekleidungsmanagement GmbH pour jusqu'à 1,4 million de casques de combat, avec un appel minimum de 700 000 unités, en variantes High Cut et Low Cut. La fabrication est prévue à Nettetal, en Allemagne, et à Lębork, en Pologne.
- Juin 2026 : L'AED signe des contrats-cadres CBRN pour les États membres de l'UE. L'Agence européenne de défense a signé 3 contrats-cadres pour des filtres CBRN à l'été 2026, faisant suite à des contrats-cadres antérieurs pour des combinaisons CBRN couvrant plusieurs États membres de l'UE. Le programme d'achats collaboratifs couvre 11 États membres, avec une commande initiale de combinaisons CBRN de 3,6 millions EUR (4,23 millions USD) pour 4 États membres.
- Juin 2026 : OUVRY remporte le contrat CBRN des Forces armées françaises. Le ministère des Armées français a attribué à OUVRY un contrat pour 10 000 combinaisons de protection CBRN Polycombi pour l'Armée de Terre, l'Armée de l'Air et de l'Espace, et la Marine nationale françaises. Chaque combinaison contient plus de 80 % de contenu français et 100 % d'approvisionnement européen. La combinaison offre jusqu'à 12 heures de protection contre les agents de guerre chimique selon les normes de l'OTAN.
Périmètre du rapport sur le marché européen des textiles techniques de protection et de défense
Le rapport sur le marché européen des textiles techniques de protection et de défense est segmenté par type de produit (textiles de protection contre les flammes, la chaleur et les arcs électriques, textiles de protection contre les risques mécaniques, et plus), par type de matériau (fibres d'aramide, polyamide, et plus), par application finale (services publics et services électriques, et plus), et par géographie (Allemagne, France, Italie, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de protection contre les flammes, la chaleur et les arcs électriques | Textiles de protection contre les flammes résistantes et les feux éclair |
| Textiles de protection pour les pompiers | |
| Textiles de protection à indice d'arc | |
| Textiles de protection pour le soudage et les métaux en fusion | |
| Couvertures coupe-feu textiles, rideaux de soudage et barrières de sécurité thermique | |
| Textiles résistants aux projectiles, à la fragmentation et à la pénétration | Tissus et stratifiés de protection balistique |
| Composants et panneaux de gilets pare-balles souples à base de textiles | |
| Autres (renforcement textile pour casques balistiques / systèmes d'armure dure, composants textiles de protection contre les effets de souffle, etc.) | |
| Textiles de protection chimique, biologique et CBRN | Tissus et vêtements de protection chimique |
| Textiles de protection contre les agents biologiques et particulaires | |
| Textiles et vêtements de protection CBRN | |
| Textiles de protection contre les risques mécaniques | Textiles résistants aux coupures et aux entailles |
| Textiles résistants aux perforations et aux aiguilles | |
| Composants textiles résistants à l'abrasion et aux chocs | |
| Autres textiles de protection contre les risques mécaniques | |
| Textiles de protection haute visibilité et réfléchissants | Tissus et vêtements haute visibilité fluorescents |
| Matériaux textiles rétroréfléchissants | |
| Produits textiles de protection haute visibilité combinés | |
| Textiles de protection pour le grand froid et les intempéries | |
| Textiles de gestion de signature de défense et de survie spécialisée | |
| Autres textiles techniques de protection (antistatiques et dissipatifs d'électricité statique, protection contre les champs électromagnétiques, etc.) |
| Fibres d'aramide |
| Polyéthylène à ultra-haute masse moléculaire |
| Coton et autres fibres cellulosiques naturelles |
| Fibres cellulosiques régénérées et viscose ignifuge |
| Fibres modacryliques et autres fibres acryliques ignifuges |
| Polyester |
| Polyamide |
| Fibres de verre, de carbone et autres fibres inorganiques |
| Autres fibres synthétiques haute performance (PBI, PBO, fibres résistantes à la chaleur, etc.) |
| Défense et forces armées | |
| Services de maintien de l'ordre et de sécurité | |
| Lutte contre les incendies et interventions d'urgence | Services de lutte contre les incendies |
| Services d'intervention Hazmat et de réponse aux catastrophes | |
| Pétrole, gaz, pétrochimie et traitement chimique | |
| Services publics et services électriques | |
| Fabrication et traitement industriel | Métallurgie, fabrication et industrie lourde |
| Automobile et fabrication générale | |
| Autre traitement industriel | |
| Construction, exploitation minière et infrastructures | |
| Transport, entreposage et opérations logistiques | |
| Autres utilisateurs finaux professionnels et institutionnels |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Belgique |
| Pays-Bas |
| Pologne |
| Suède |
| Reste de l'Europe |
| Par type de produit | Textiles de protection contre les flammes, la chaleur et les arcs électriques | Textiles de protection contre les flammes résistantes et les feux éclair |
| Textiles de protection pour les pompiers | ||
| Textiles de protection à indice d'arc | ||
| Textiles de protection pour le soudage et les métaux en fusion | ||
| Couvertures coupe-feu textiles, rideaux de soudage et barrières de sécurité thermique | ||
| Textiles résistants aux projectiles, à la fragmentation et à la pénétration | Tissus et stratifiés de protection balistique | |
| Composants et panneaux de gilets pare-balles souples à base de textiles | ||
| Autres (renforcement textile pour casques balistiques / systèmes d'armure dure, composants textiles de protection contre les effets de souffle, etc.) | ||
| Textiles de protection chimique, biologique et CBRN | Tissus et vêtements de protection chimique | |
| Textiles de protection contre les agents biologiques et particulaires | ||
| Textiles et vêtements de protection CBRN | ||
| Textiles de protection contre les risques mécaniques | Textiles résistants aux coupures et aux entailles | |
| Textiles résistants aux perforations et aux aiguilles | ||
| Composants textiles résistants à l'abrasion et aux chocs | ||
| Autres textiles de protection contre les risques mécaniques | ||
| Textiles de protection haute visibilité et réfléchissants | Tissus et vêtements haute visibilité fluorescents | |
| Matériaux textiles rétroréfléchissants | ||
| Produits textiles de protection haute visibilité combinés | ||
| Textiles de protection pour le grand froid et les intempéries | ||
| Textiles de gestion de signature de défense et de survie spécialisée | ||
| Autres textiles techniques de protection (antistatiques et dissipatifs d'électricité statique, protection contre les champs électromagnétiques, etc.) | ||
| Par type de matériau | Fibres d'aramide | |
| Polyéthylène à ultra-haute masse moléculaire | ||
| Coton et autres fibres cellulosiques naturelles | ||
| Fibres cellulosiques régénérées et viscose ignifuge | ||
| Fibres modacryliques et autres fibres acryliques ignifuges | ||
| Polyester | ||
| Polyamide | ||
| Fibres de verre, de carbone et autres fibres inorganiques | ||
| Autres fibres synthétiques haute performance (PBI, PBO, fibres résistantes à la chaleur, etc.) | ||
| Par application finale | Défense et forces armées | |
| Services de maintien de l'ordre et de sécurité | ||
| Lutte contre les incendies et interventions d'urgence | Services de lutte contre les incendies | |
| Services d'intervention Hazmat et de réponse aux catastrophes | ||
| Pétrole, gaz, pétrochimie et traitement chimique | ||
| Services publics et services électriques | ||
| Fabrication et traitement industriel | Métallurgie, fabrication et industrie lourde | |
| Automobile et fabrication générale | ||
| Autre traitement industriel | ||
| Construction, exploitation minière et infrastructures | ||
| Transport, entreposage et opérations logistiques | ||
| Autres utilisateurs finaux professionnels et institutionnels | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Belgique | ||
| Pays-Bas | ||
| Pologne | ||
| Suède | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur européen des textiles techniques de protection et de défense d'ici 2032 ?
Le marché européen des textiles techniques de protection et de défense devrait atteindre 7,13 milliards USD d'ici 2032, avec un CAGR de 6,48 % à partir de 2027.
Quelle catégorie de produits connaît la croissance la plus rapide dans le secteur européen des textiles de protection ?
Les textiles résistants aux projectiles, à la fragmentation et à la pénétration devraient croître à un CAGR de 8,4 % jusqu'en 2032.
Pourquoi l'UHMWPE est-il de plus en plus utilisé dans les systèmes de protection ?
L'UHMWPE devrait croître à un CAGR de 9 % car son faible poids et sa haute absorption d'énergie répondent aux exigences modernes des gilets pare-balles.
Quelle catégorie d'utilisation finale présente la plus forte demande de textiles de protection et de défense ?
La défense et les forces armées ont détenu une part de 28,5 % en 2026 et devraient croître à un CAGR de 8,2 % jusqu'en 2032.
Quel pays européen devrait enregistrer l'expansion la plus rapide ?
La Pologne devrait croître à un CAGR de 8,8 % jusqu'en 2032, soutenue par l'expansion des forces et des achats de défense plus importants.
Qu'est-ce qui rend l'entrée difficile pour les nouveaux fournisseurs ?
La certification de catégorie III, les spécifications nationales, les exigences de traçabilité et les audits récurrents augmentent le temps et les coûts pour les nouveaux fournisseurs.