
Größe und Marktanteil des europäischen Marktes für Schutz- und Verteidigungstechniktextilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
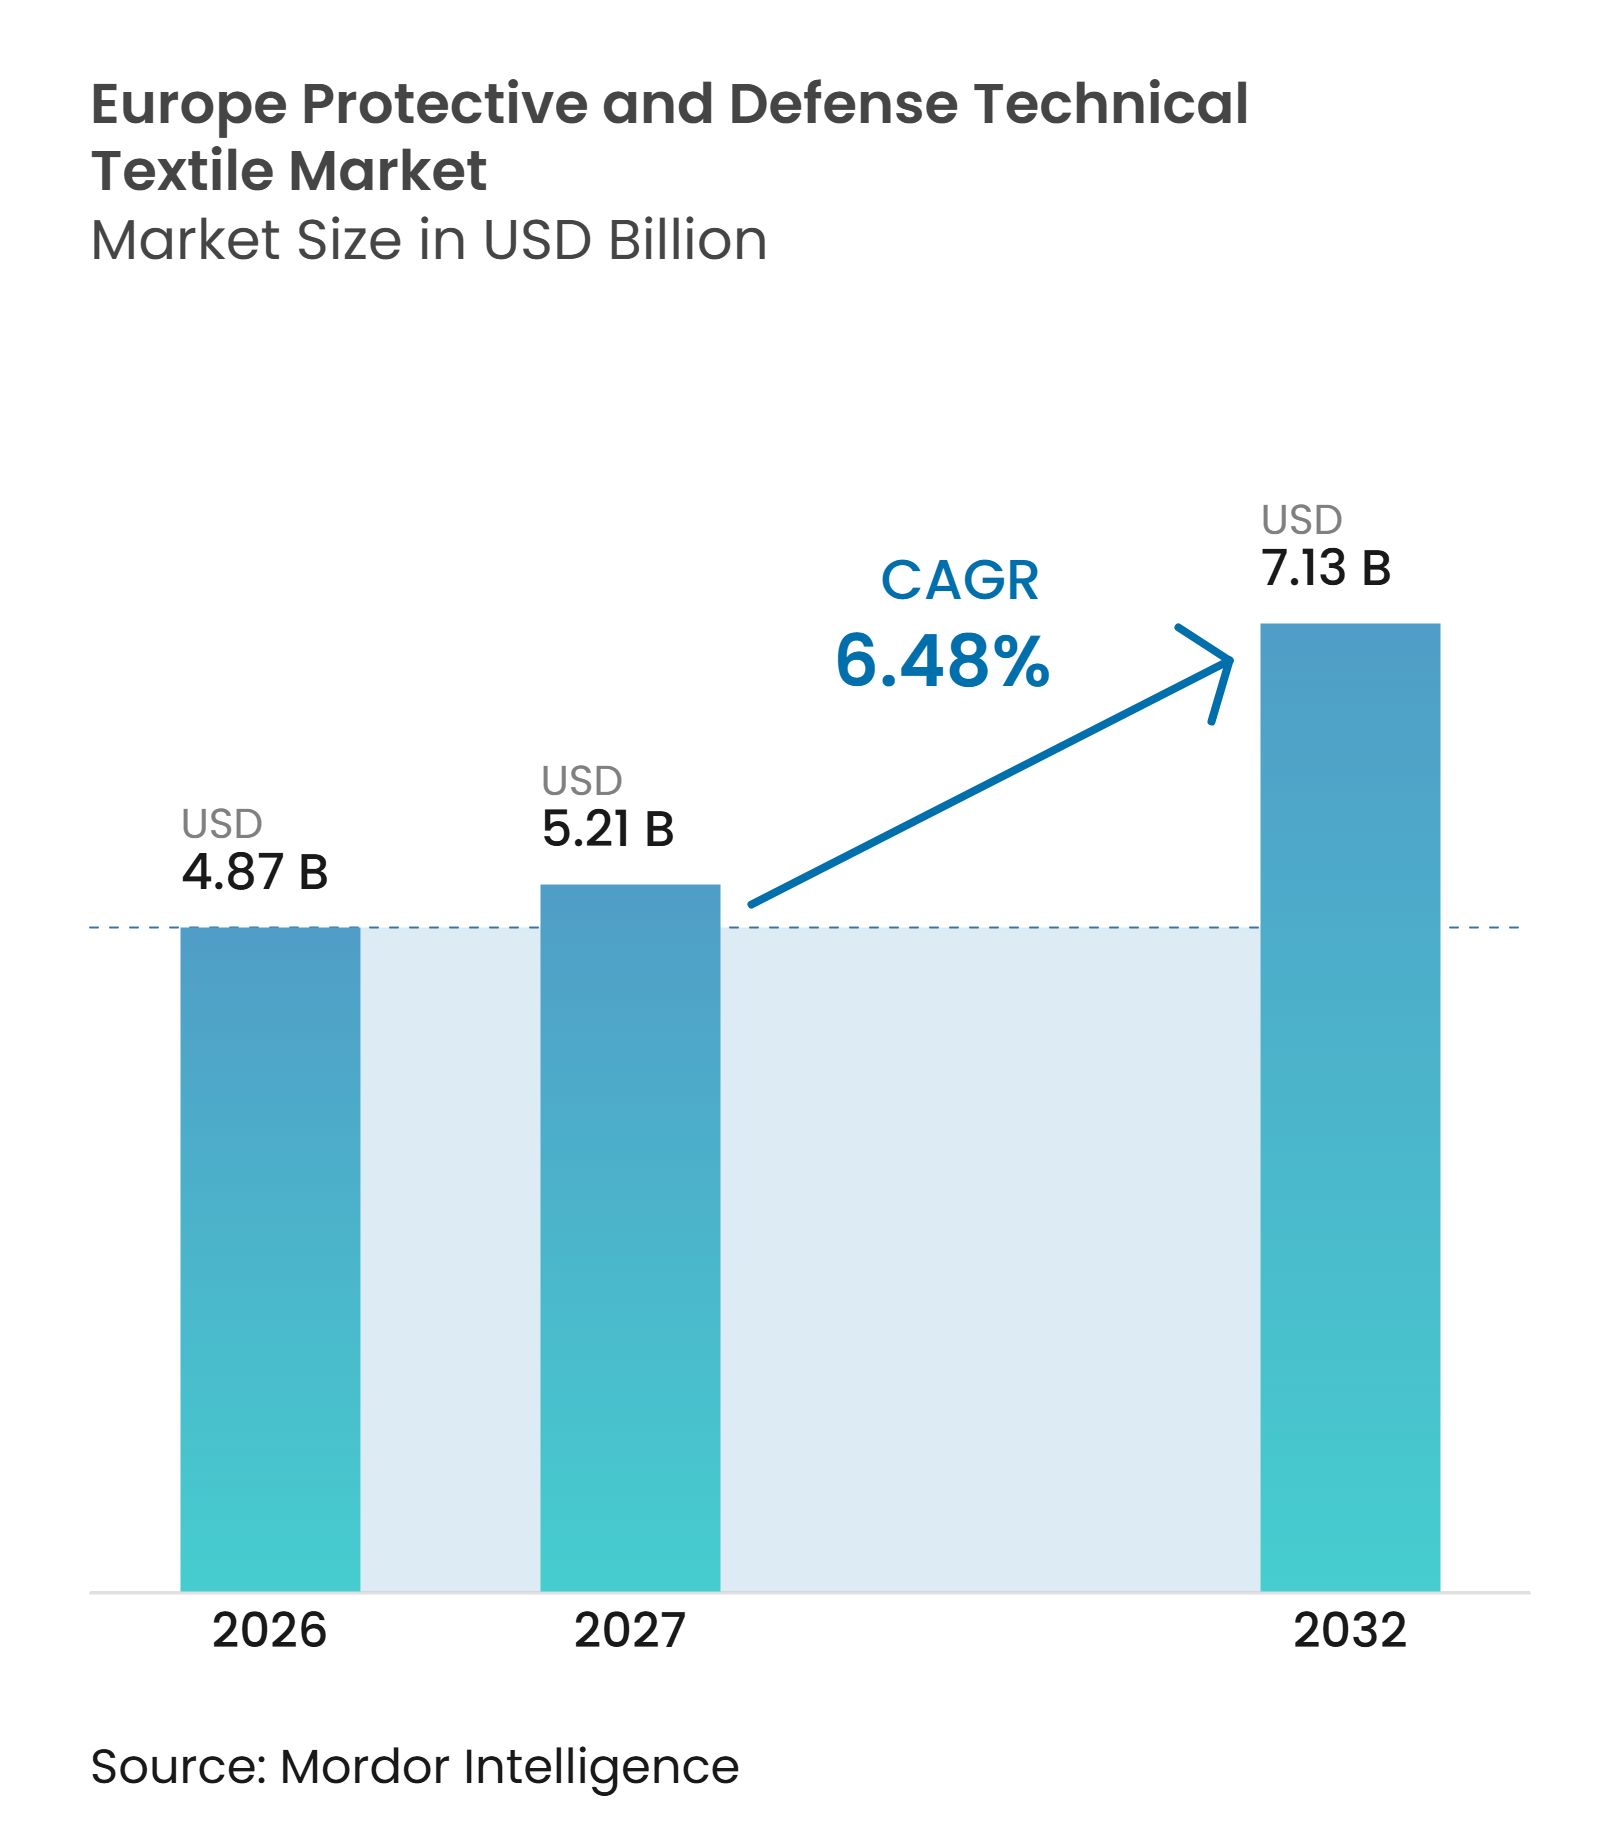
| Marktgröße im Basisjahr (2026) | 4.87 Milliarden US-Dollar |
| Marktgröße (2027) | 5.21 Milliarden US-Dollar |
| Marktgröße (2032) | 7.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.48 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Schutz- und Verteidigungstechniktextilien von Mordor Intelligence
Die Größe des europäischen Marktes für Schutz- und Verteidigungstechniktextilien wird voraussichtlich von 4,87 Milliarden USD im Jahr 2026 auf 5,21 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,48 % über den Zeitraum 2027–2032 voraussichtlich 7,13 Milliarden USD erreichen.
Der europäische Markt für Schutz- und Verteidigungstechniktextilien wird durch höhere Rüstungsausgaben gestützt, die in der Europäischen Union im Jahr 2025 EUR 115 Milliarden (USD 135,3 Milliarden) erreichten. Diese Ausgaben schaffen Nachfrage nach ballistischen Geweben, CBRN-Bekleidung, flammhemmenden Kleidungsstücken und Tarnungssystemen. Europäische Beschaffungsanforderungen gewinnen auch bei Ausschreibungsentscheidungen zunehmend an Bedeutung. Lieferanten, die Faser-, Gewebe-, Beschichtungs- und Bekleidungsproduktion kontrollieren, können Rückverfolgbarkeitsanforderungen leichter erfüllen. Der europäische Markt für Schutz- und Verteidigungstechniktextilien sieht sich auch Einschränkungen durch separate nationale Spezifikationen, Prüfkosten, konzentrierte Rohstoffversorgung und begrenzte Kapazitäten für spezialisierte Veredelung gegenüber.
Wichtigste Erkenntnisse des Berichts
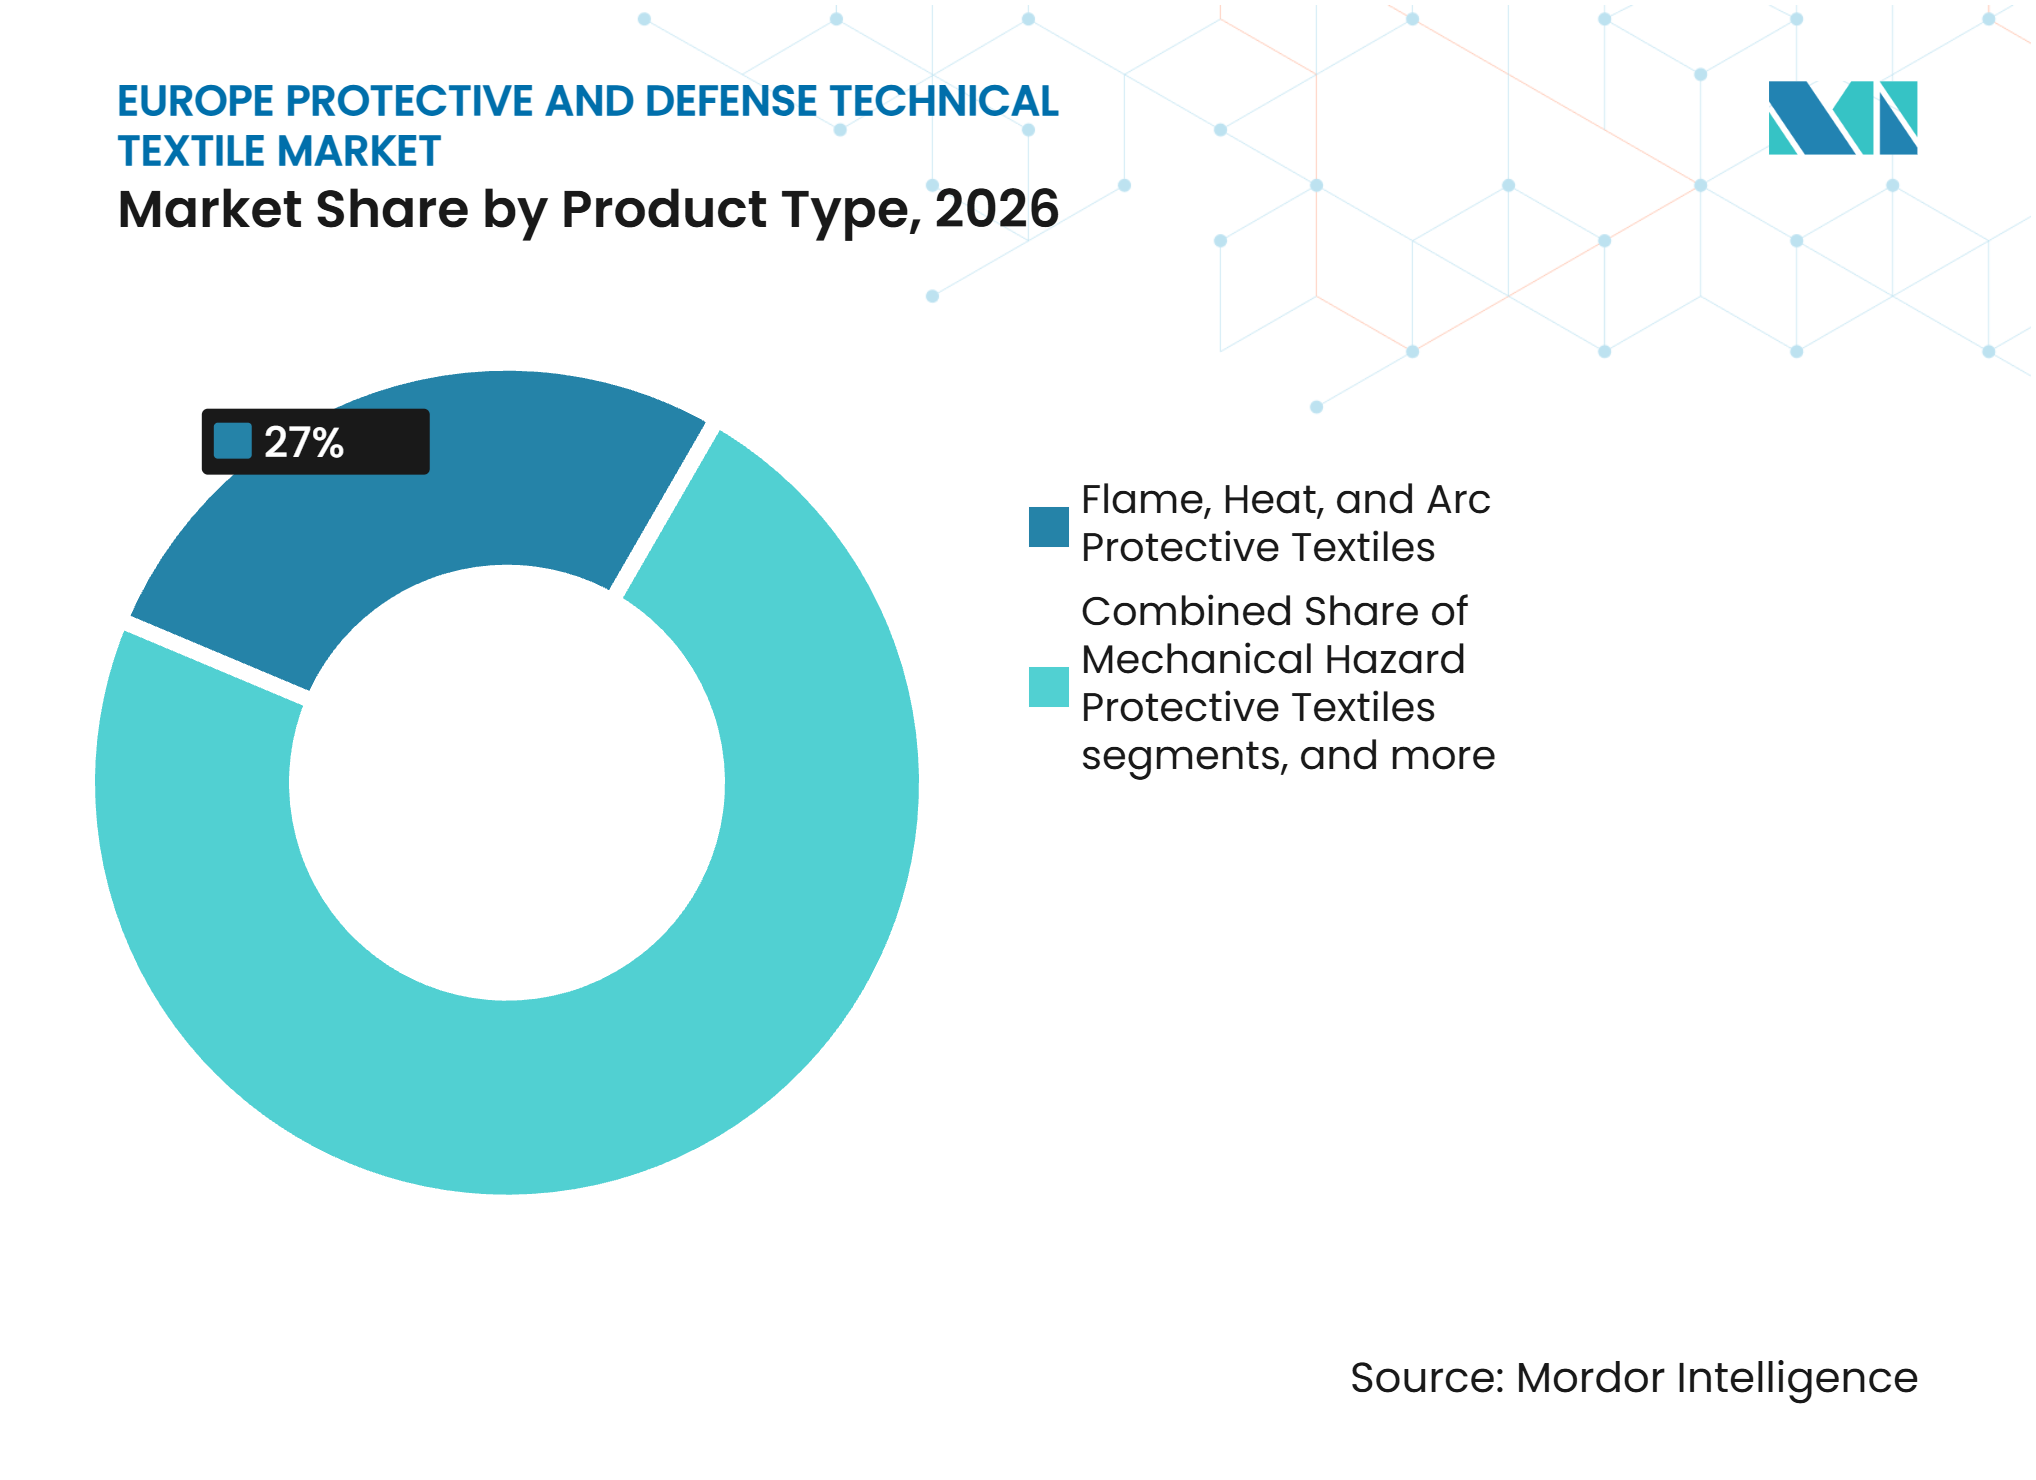
- Nach Produkttyp hielten Flammen-, Hitze- und Lichtbogenschutztextilien im Jahr 2026 einen Marktanteil von 27 % am europäischen Markt für Schutz- und Verteidigungstechniktextilien, während ballistische, splitter- und durchdringungsresistente Textilien bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen werden.
- Nach Materialtyp hielten Aramidfasern im Jahr 2026 einen Umsatzanteil von 30,5 %, während UHMWPE bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen wird.
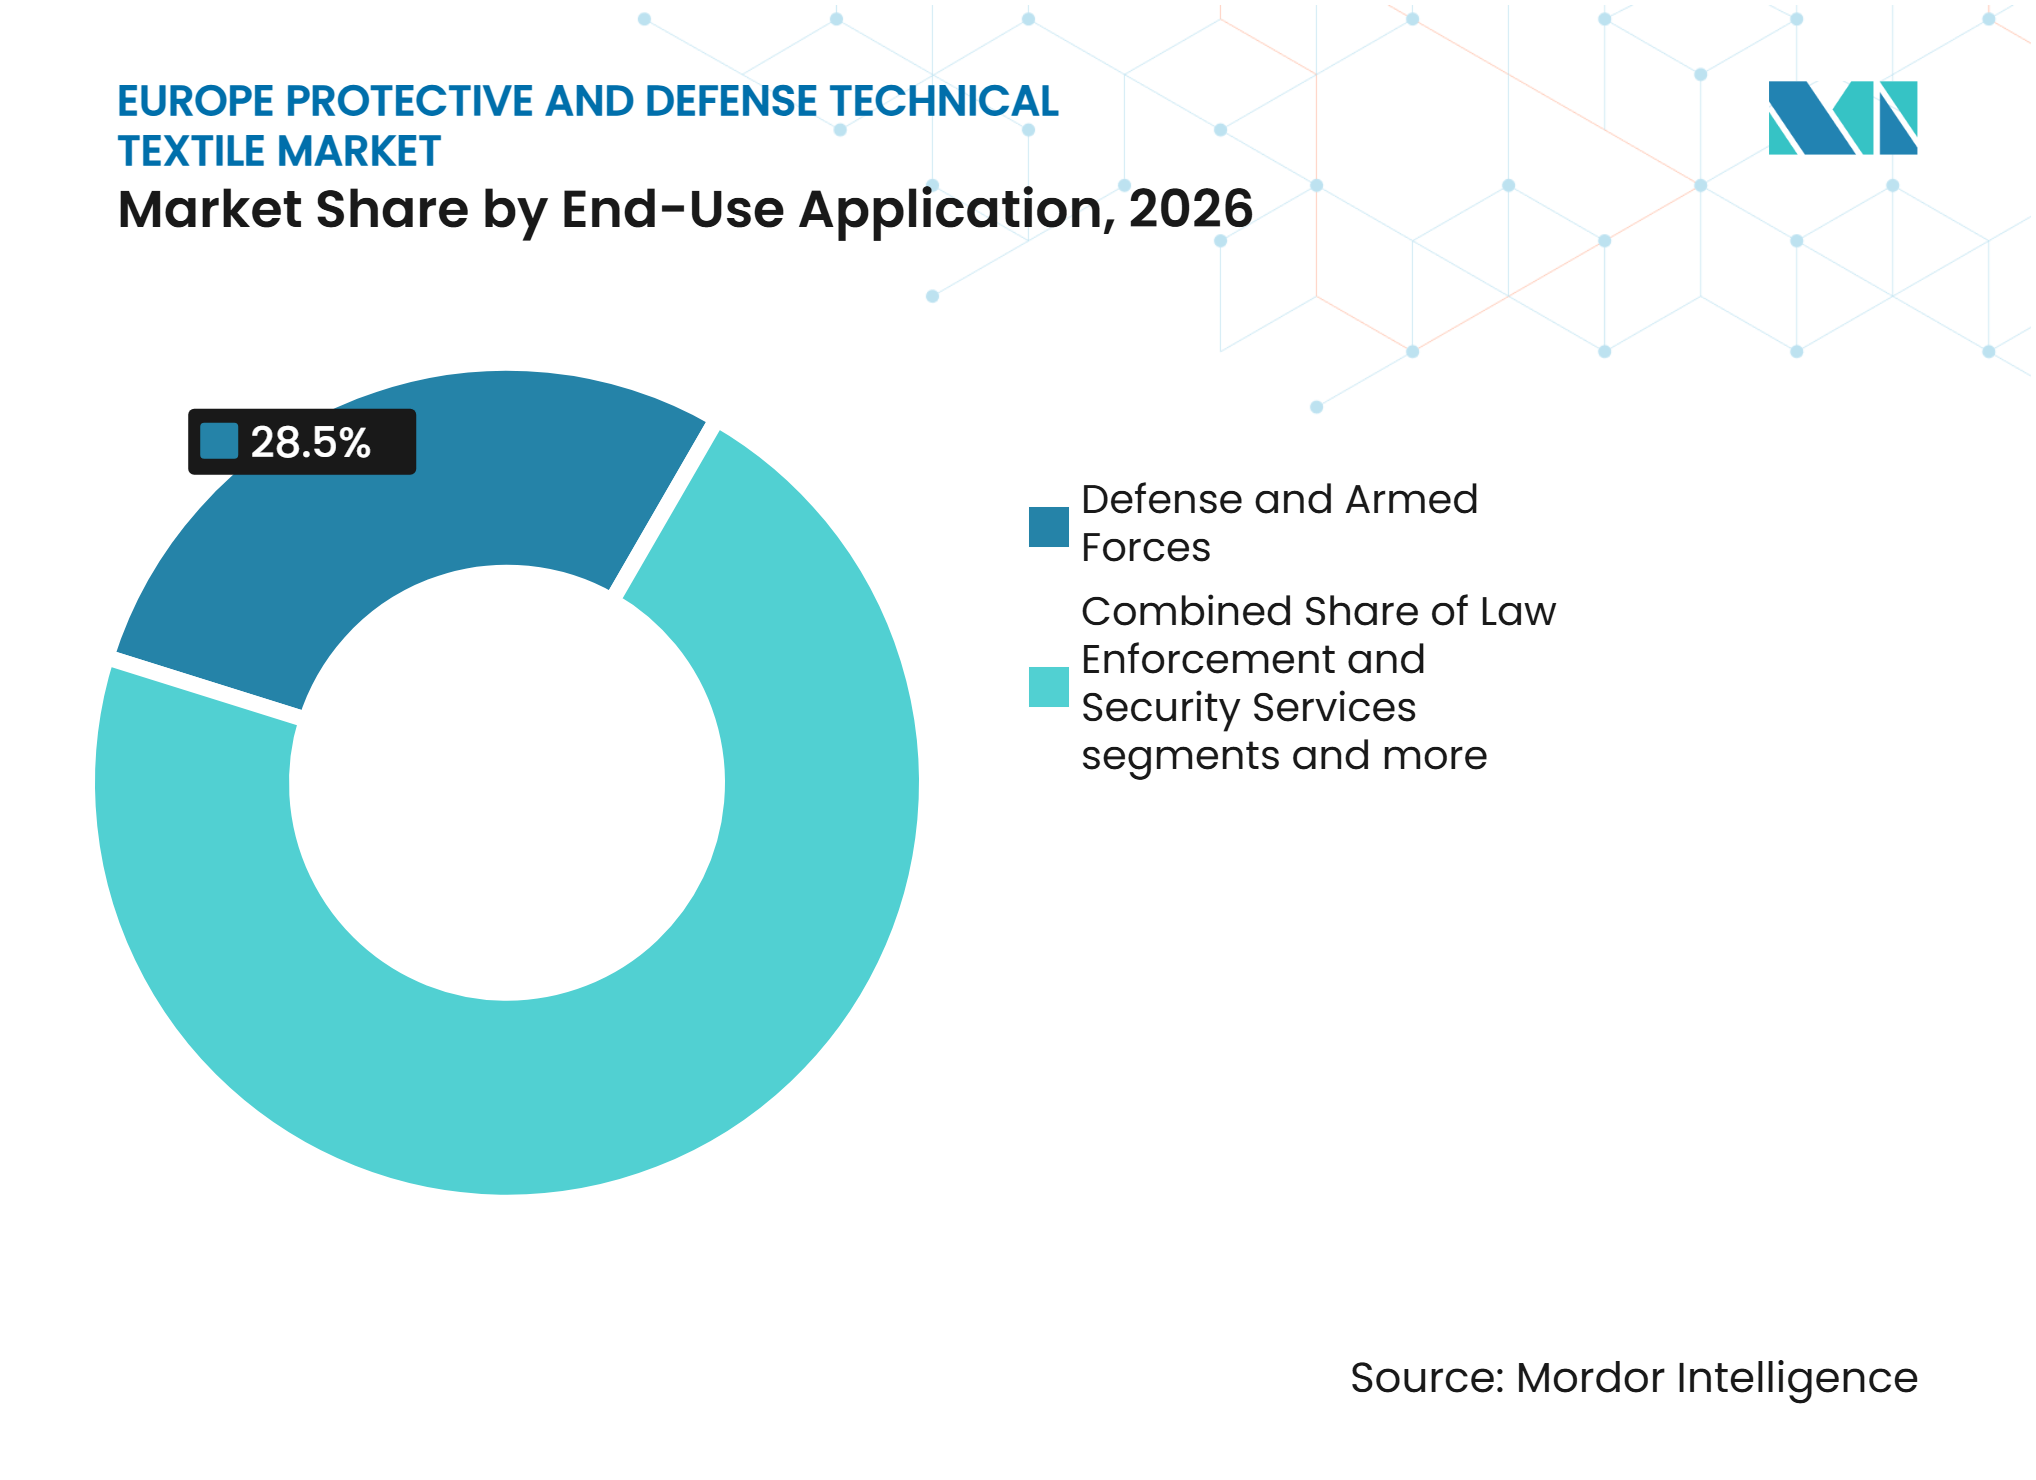
- Nach Endverwendungsanwendung entfielen auf Verteidigung und Streitkräfte im Jahr 2026 28,5 % der Marktgröße des europäischen Marktes für Schutz- und Verteidigungstechniktextilien, mit einer prognostizierten Wachstumsrate von 8,2 % CAGR bis 2032.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 23 %, während Polen bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NATO- und europäische Verteidigungsmodernisierungsbeschaffung | +2.0% | Deutschland, Polen, Frankreich und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Europäische strategische Autonomie und lokale Textilbeschaffung | +1.5% | EU-weit, mit Vorteilen für Erstmover in Belgien, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Integration von Mehrgefahren-Soldatensystemen | +1.2% | Europaweit, mit der höchsten Akzeptanz in Deutschland, Italien und den nordischen Staaten | Mittelfristig (2–4 Jahre) |
| Rückverfolgbare und ausschreibungsreife Qualifizierung von Techniktextilien | +0.9% | EU-weit, mit überproportionaler Auswirkung auf grenzüberschreitende Verteidigungsbeschaffungsausschreibungen | Mittelfristig (2–4 Jahre) |
| Anforderungen an leichten Schutz und Trägermobilität | +0.7% | Europäische F&E-Programme, die Spezifikationen für UHMWPE und Hybridverbundwerkstoffe leiten | Langfristig (≥ 4 Jahre) |
| Ausbau der CBRN- und Zivilschutzbereitschaft | +0.5% | EU-weit, konzentriert in Deutschland, Frankreich, Belgien und osteuropäischen NATO-Mitgliedern. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
NATO- und europäische Verteidigungsmodernisierungsbeschaffung
Die europäischen Verteidigungsausgaben steigen und schaffen günstige Beschaffungsbedingungen für den Markt für Schutz- und Verteidigungstechniktextilien. Laut der Europäischen Verteidigungsagentur erreichten die Verteidigungsausgaben der EU-Mitgliedstaaten im Jahr 2025 EUR 134 Milliarden (USD 157,6 Milliarden), wobei EUR 115 Milliarden (USD 135,3 Milliarden) für die Ausrüstungsbeschaffung und EUR 17 Milliarden (USD 20,0 Milliarden) für Forschung und Entwicklung vorgesehen waren. Darüber hinaus verpflichteten sich die NATO-Verbündeten im Jahr 2025, die verteidigungs- und sicherheitsbezogenen Ausgaben bis 2035 auf 5 % des BIP zu erhöhen, einschließlich 3,5 % für Kernverteidigungsanforderungen. Das FASER-Programm Deutschlands mit EUR 21 Milliarden (USD 24,7 Milliarden), die für 2026–2034 genehmigt wurden, unterstützt die Beschaffung in 115 Artikelkategorien, darunter ballistische Schutzwesten, Helme, Basisschichten, Feldbekleidung und persönliche Schutzausrüstung. Diese Ausgabenverpflichtungen und Beschaffungsprogramme dürften die Nachfrage nach ballistischen Schutzmaterialien, flammhemmenden Geweben, Kampfbekleidung und anderen spezialisierten Schutztextilien stärken und Möglichkeiten für etablierte europäische Hersteller schaffen, langfristige Verteidigungslieferverträge zu sichern.
Europäische strategische Autonomie und lokale Textilbeschaffung
Anforderungen an europäische Inhalte werden bei Ausschreibungen für Verteidigungstextilien immer wichtiger. EURATEX hat eine europäische Wertschöpfungskette gefordert, die von der Faser bis zum Fertigprodukt für Verteidigungstextilverträge reicht.[3] Sioen erfüllte eine französische Anforderung für Feuerwehrbekleidung durch europäische Web-, Beschichtungs- und Bekleidungsproduktion. Der Vertrag von OUVRY mit den französischen Streitkräften aus dem Jahr 2026 umfasst 10.000 Polycombi-CBRN-Anzüge mit mehr als 80 % französischem Anteil und 100 % europäischer Beschaffung. Diese Anforderungen und die kollaborative Beschaffung begünstigen Lieferanten, die die Herkunft dokumentieren und in mehreren europäischen Ländern tätig sein können. Diese Bedingung kann den Wettbewerb im europäischen Markt für Schutz- und Verteidigungstechniktextilien von Massenlieferanten weg und hin zu vertikal integrierten Produzenten verlagern.
Integration von Mehrgefahren-Soldatensystemen und Ausschreibungsqualifizierung
Europäische Soldatenprogramme kombinieren zunehmend mehrere Schutzfunktionen in einem System. Das individuelle Kampfsystem Italiens umfasst mehr als 60 Komponenten und verwendet Textilien für ballistischen Schutz, Tarnschichten und sensortragende Gewebe. Das PESCO-Programm für das Bodenkampfsystem der nächsten Generation priorisiert ebenfalls integrierten Schutz und eine geringere kognitive und physische Belastung. Das belgische NANO-PROTECTION-Projekt entwickelt funktionalisierte Nanofasern, die chemische Kampfstoffe neutralisieren und Aerosole in einer atmungsaktiven Schicht filtern können. Ausschreibungsanforderungen verlangen zunehmend Herkunftsdokumentation von der Faser bis zum fertigen Kleidungsstück. NATO STANAG 2920 und STANAG 4548 fügen zusammen mit nationalen Spezifikationen Prüf- und Auditanforderungen hinzu, die die Eintrittskosten im europäischen Markt für Schutz- und Verteidigungstechniktextilien erhöhen.
Rückverfolgbare und ausschreibungsreife Qualifizierung von Techniktextilien
Die zunehmende Betonung von Lieferkettentransparenz, Materialrückverfolgbarkeit und standardisierter Produktqualifizierung treibt die Nachfrage nach zertifizierten Schutz- und Verteidigungstechniktextilien in ganz Europa an. Verteidigungsbeschaffungsbehörden legen zunehmend Wert auf dokumentierte Materialherkünfte, Fertigungskonsistenz, Produktleistung und die Einhaltung militärischer und arbeitsschutzrechtlicher Spezifikationen. Anforderungen an rückverfolgbare Fasern, validierte Gewebebehandlungen und nachweisbare ballistische, flammhemmende und chemische Schutzleistung veranlassen Hersteller, Qualitätsmanagementsysteme und digitale Dokumentationsfähigkeiten zu stärken. Darüber hinaus erhöht die wachsende Kontrolle von PFAS-haltigen Materialien, der chemischen Zusammensetzung und der Umweltkonformität die Bedeutung der Rückverfolgbarkeit auf Materialebene und der Prüfdokumentation. Diese Anforderungen begünstigen etablierte europäische Hersteller mit zertifizierten Produktionsanlagen, etablierten Prüfkapazitäten und der Fähigkeit, komplexe öffentliche Beschaffungs- und Verteidigungsausschreibungsbedingungen zu erfüllen, was die Nachfrage nach qualifizierten Techniktextillieferanten in der gesamten Region stützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte nationale Beschaffung und Interoperabilitätslücken | -1.2% | EU-weit, am stärksten ausgeprägt bei osteuropäischen NATO-Mitgliedern und in grenzüberschreitenden kollaborativen EDA-Programmen | Mittelfristig (2–4 Jahre) |
| Hohe Zertifizierungs-, Prüf- und Lebenszykluskosten | -0.8% | EU-weit, mit überproportionaler Auswirkung auf KMU und Neueinsteiger in Kategorie-III-PSA-Segmenten | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von kritischen Faser-, Chemikalien- und Batterieinputs | -0.6% | EU-weit, mit konzentriertem Versorgungsrisiko für Para-Aramid- und UHMWPE-Inputs | Langfristig (≥ 4 Jahre) |
| Begrenzte europäische Produktionskapazität für spezialisierte Textilveredelung | -0.4% | EU-weit, am stärksten ausgeprägt für PFAS-freie dauerhafte wasserabweisende Ausrüstung und fortschrittliche Membrankaschierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte nationale Beschaffung und Interoperabilitätslücken
Der europäische Markt für Schutz- und Verteidigungstechniktextilien ist mit einer Beschaffungsfragmentierung konfrontiert, da einzelne Länder unterschiedliche Militärspezifikationen, Zertifizierungsverfahren, Beschaffungsrahmen und Ausrüstungsanforderungen aufrechterhalten. Obwohl EU-weite Verteidigungskooperationsinitiativen auf eine verbesserte Standardisierung abzielen, schränken Unterschiede in nationalen Beschaffungsprioritäten und Budgetzuweisungen die Nachfragekonsolidierung weiterhin ein. Hersteller müssen häufig ballistische Schutzsysteme, Kampfuniformen, chemische Schutzkleidung und andere spezialisierte Textilien an länderspezifische Anforderungen anpassen, was die Kosten für Produktanpassung, Prüfung und Compliance erhöht. Darüber hinaus schränken Unterschiede bei Ausrüstungsschnittstellen, Schutzleistungsspezifikationen und Kompatibilitätsanforderungen die grenzüberschreitende Standardisierung ein und begrenzen Skaleneffekte. Diese Herausforderungen erschweren die Lieferantenexpansion auf europäischen Märkten, verlängern Beschaffungszyklen und schaffen Barrieren für Hersteller, die konsistente regionale Produktportfolios aufbauen möchten.
Hohe Zertifizierungs-, Prüf- und Lebenszykluskosten
Schutz- und Verteidigungstechniktextilien in Europa unterliegen strengen Zertifizierungs- und Leistungsprüfungsanforderungen, um Normen für Flammschutz, ballistischen Schutz, chemische Beständigkeit, Wärmedämmung und mechanische Haltbarkeit zu erfüllen. Hersteller müssen umfangreiche Laborprüfungen, Produktvalidierungen und regelmäßige Rezertifizierungen durchführen, um militärische Beschaffungsspezifikationen und Arbeitsschutzvorschriften zu erfüllen. Diese Anforderungen erhöhen die Produktentwicklungskosten, verlängern die Vermarktungszeiträume und verursachen zusätzliche Compliance-Ausgaben, insbesondere für kleinere Hersteller. Darüber hinaus erhöhen die hohen Kosten für spezialisierte Fasern, fortschrittliche Beschichtungen, mehrlagige Gewebekonstruktionen und Lebenszykluswartung die Gesamtbeschaffungsbelastung für Verteidigungsbehörden und industrielle Endnutzer. Dies kann Ersatzzyklen verzögern, die Einführung hochwertiger Schutzlösungen einschränken und den Markteintritt für neue Lieferanten begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verteidigungsbeschaffung beschleunigt die Nachfrage nach ballistischen TextilienFlammen-, Hitze- und Lichtbogenschutztextilien hielten im Jahr 2026 einen Umsatzanteil von 27 %. Ihre Verwendung in Öl und Gas, Versorgungsunternehmen, Metallverarbeitung, Brandbekämpfung und militärischen Anwendungen stützt die führende Position. Ballistische, splitter- und durchdringungsresistente Textilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,4 % wachsen, unterstützt durch FASER in Deutschland und Polens Technischen Modernisierungsplan. Polens Plan identifiziert USD 131 Milliarden an neuen Ausrüstungsausgaben bis 2035. Die Einführung von UHMWPE unterstützt leichtere Körperpanzerungen, die die erforderliche Schutzleistung beibehalten.
Chemische, biologische und CBRN-Schutztextilien sind eine sekundäre Wachstumskategorie im europäischen Markt für Schutz- und Verteidigungstechniktextilien, unterstützt durch EDA-Rahmenwerke in mehreren Mitgliedstaaten. Textilien zum Schutz vor mechanischen Gefahren bedienen Nutzer in Bau, Logistik und Strafverfolgung. Hochwarnschutz- und Reflexschutztextilien bleiben in Bau, Transport und Infrastruktur unter EN ISO 20471 relevant. Verteidigungssignaturmanagement und spezialisierte Überlebenstextilien bleiben eine strategische Nische, veranschaulicht durch Sioens EUR 580 Millionen (USD 682,3 Millionen) deutschen Tarnungsvertrag im Jahr 2025. Die EU-PSA-Verordnung 2016/425 ist der übergreifende Compliance-Rahmen, wobei die Kategorie-III-Zertifizierung für Hochrisikoerzeugnisse gilt.



Nach Materialtyp:
UHMWPE gewinnt an Bedeutung, da Gewichtsbudgets in Soldatenprogrammen enger werdenAramidfasern hielten im Jahr 2026 einen Umsatzanteil von 30,5 %. Ihre lange Qualifizierungsgeschichte unterstützt militärische und industrielle Flamm- und ballistische Anwendungen. Meta-Aramid bleibt wichtig für Hochtemperaturschutz, während Para-Aramid ballistische Systeme unterstützt. UHMWPE wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9 % wachsen, da seine geringere Dichte gewichtsoptimierte Körperpanzerungen unterstützt. Hohe Energieabsorption unterstützt auch seinen Einsatz in ballistischen Hochgeschwindigkeitssystemen.
Baumwolle, cellulosische Fasern, FR-Viskose, Modacryl- und FR-Acrylfasern dienen flammhemmender Arbeitskleidung und Kampfbekleidung. Sie werden häufig gemischt, um Schutz, Komfort und Haltbarkeit auszubalancieren. Polyester und Polyamid werden in Basisschichten, Regenbekleidung und tragenden Trägerkonstruktionen verwendet. Glas-, Kohlenstoff-, PBI-, PBO- und andere Spezialfasern unterstützen strukturellen Brandschutz, Verbundplatten und Hochtemperaturanwendungen. Das IMMUNE-Projekt führt Recyclingfähigkeit als Materialauswahlkriterium durch FILAVA-basierte Panzerungskomponenten ein.
Nach Endverwendungsanwendung:
Verteidigungssegment treibt sowohl Volumen als auch WertVerteidigung und Streitkräfte machten im Jahr 2026 28,5 % der Marktgröße des europäischen Marktes für Schutz- und Verteidigungstechniktextilien aus und werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,2 % wachsen. Die europäischen Verteidigungsinvestitionen werden voraussichtlich im Jahr 2026 EUR 163 Milliarden (USD 191,7 Milliarden) erreichen. Mehrjährige Rahmenvereinbarungen wandeln Budgetwachstum in Beschaffung von Schutztextilien um. Strafverfolgung und Sicherheitsdienste sorgen für eine stetige Nachfrage, veranschaulicht durch Sioens niederländisches Polizeirahmenwerk mit einem potenziellen Wert von über EUR 150 Millionen (USD 176,4 Millionen). Brandbekämpfung und Notfallreaktion beschaffen ebenfalls EN-469-konforme Ausrüstungen über mehrjährige Verträge.
Öl, Gas, Petrochemie und chemische Verarbeitung verwenden lichtbogenbewertete, FR-Viskose-Misch- und chemische Barrieretextilien. Versorgungsunternehmen und Elektrizitätsdienste benötigen elektrostatische und Lichtbogenschutzkleidung gemäß EN 61482 und EN 1149. Fertigung, industrielle Verarbeitung, Bau, Bergbau und Infrastruktur verwenden Schweiß-, Mechanikgefahren-, Hochwarn- und schnittfeste Produkte. Die EU-PSA-Verordnung 2016/425 gilt für alle Endverwendungen, wobei für Hochrisikoanwendungen eine Zertifizierung durch benannte Stellen und Produktüberwachung erforderlich sind.

Geografische Analyse
Deutschland: Größter Markt, FASER-Programm verankert strukturelle Nachfrage
Deutschland hielt im Jahr 2026 einen Anteil von 23 % am europäischen Markt für Schutz- und Verteidigungstechniktextilien. Das FASER-Programm verfügt über EUR 21 Milliarden (USD 24,7 Milliarden), die für 2026 bis 2034 genehmigt wurden, und umfasst 115 Artikelkategorien für bis zu 460.000 Soldaten und 80.000 Zivilangestellte. Im Februar 2026 eröffnete BwBM ein Feldbekleidungsverfahren mit separaten Losen für europäische Lieferkettenanbieter. Sioens EUR 580 Millionen (USD 682,3 Millionen) Tarnungsrahmenwerk, das im Dezember 2025 vergeben wurde, unterstreicht die Tiefe der Verteidigungsnachfrage. Deutschlands Automobil-, chemische Verarbeitungs- und Elektrizitätsversorgungssektoren unterstützen auch den Verbrauch von Arbeitskleidung gemäß EN ISO 11612 und EN 1149.
Polen: Schnellstes Wachstum durch Streitkräfteausbau
Polen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,8 % wachsen. Sein Verteidigungshaushalt 2026 erreichte PLN 201 Milliarden (USD 55,9 Milliarden) bzw. 4,83 % des BIP. Die kumulierten Verteidigungsausgaben werden voraussichtlich von 2025 bis 2035 PLN 1,9 Billionen (USD 528,8 Milliarden) erreichen. Der geplante Streitkräfteausbau auf 300.000 Personal bis 2035 erhöht die Nachfrage nach Kampfbekleidung, ballistischen Systemen, CBRN-Kleidung und Kälteschutzausrüstung. Die inländische Beschaffung erreichte im Jahr 2025 PLN 30,4 Milliarden (USD 8,5 Milliarden), was lokale Partnerschaften unterstützt und gleichzeitig Barrieren für Lieferanten ohne etablierte polnische Beteiligung erhöht.
Regionale Diversifizierung und kleinere Märkte fügen strukturelle Tiefe hinzu
Das Vereinigte Königreich unterhält eine professionelle Feuerwehr- und Polizeischutzkleidungsbasis, veranschaulicht durch die Vergabe des National Firefighter PPE Lot 4. Frankreich betont europäische und französische Industrieinhalte und erhöht den Druck für PFAS-freie wasserabweisende Behandlungen. Das individuelle Kampfsystem Italiens unterstützt die Nachfrage nach Schutz-, Tarnungs- und Tragekomponenten. Belgien, Schweden und Spanien fügen Liefer-, Forschungs- und Partnerschaftskapazitäten durch Sioen, Seyntex, Smart-Soldier-Projekte und die NFM Group Kampfbekleidungspartnerschaft hinzu.
Wettbewerbslandschaft
Marktkonzentration
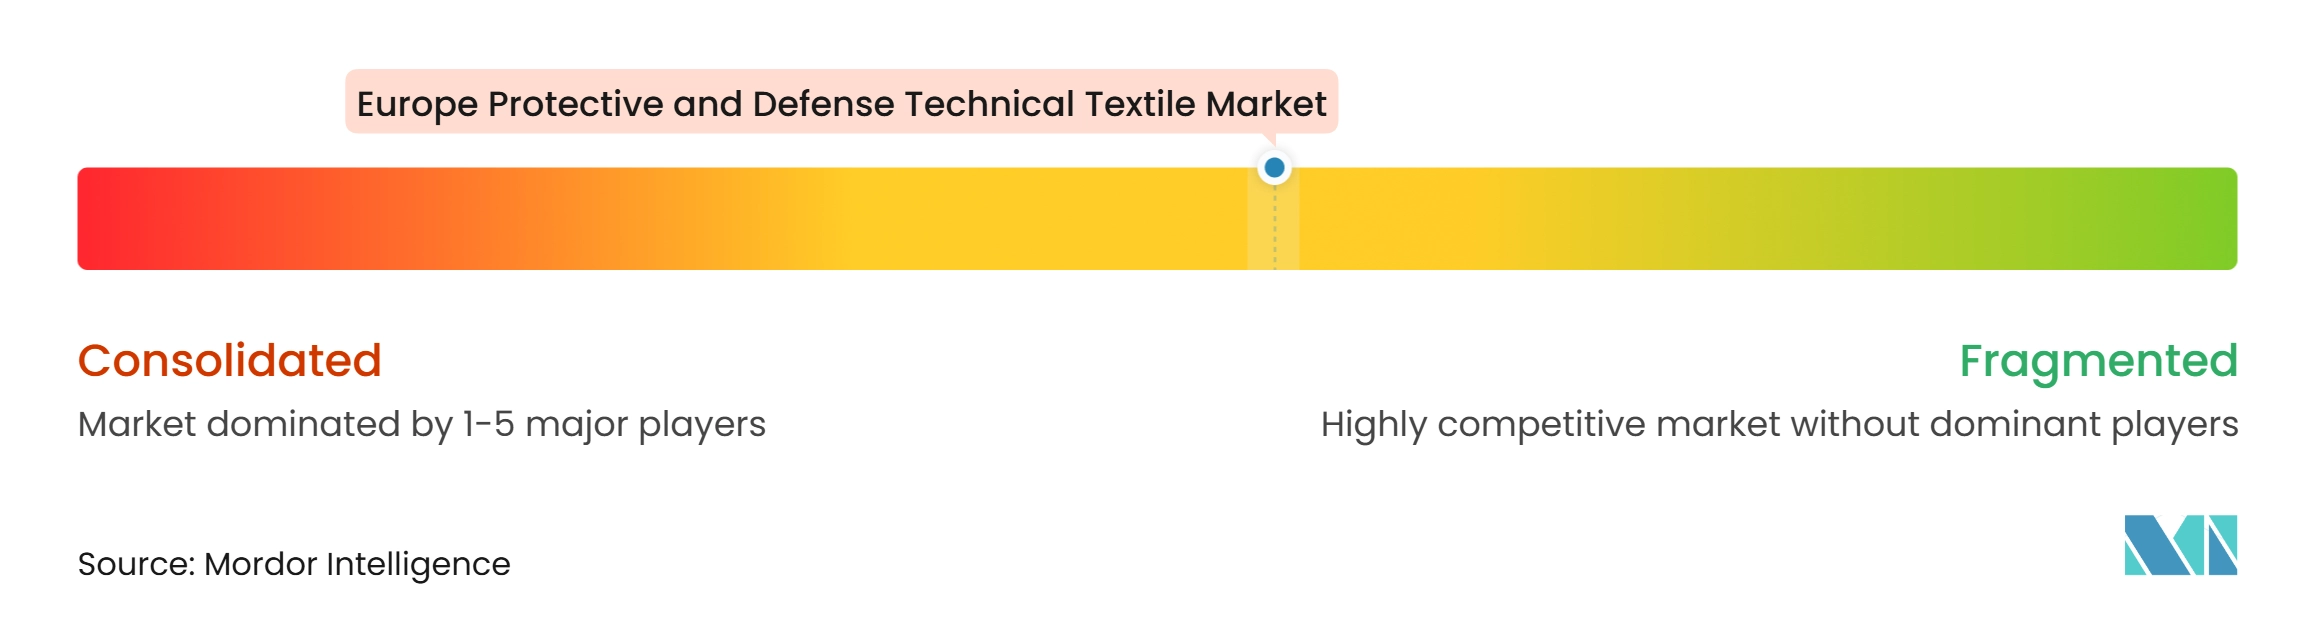
Der europäische Markt für Schutz- und Verteidigungstechniktextilien weist ein mittleres Maß an Marktkonzentration auf. Eine kleine Gruppe vertikal integrierter europäischer Lieferanten hat aufeinanderfolgende große Ausschreibungen gewonnen, während industrieller Flammschutz und Hochwarnschutztextilien fragmentierter bleiben. Sioen hat Verträge in den Kategorien Militär, Polizei und Feuerwehr angehäuft. Sein deutscher Tarnungsvertrag wurde im Dezember 2025 vergeben, und sein niederländisches Polizei-Körperpanzerungsrahmenwerk wurde im Juli 2026 vergeben. Sein britisches Feuerwehrrahmenwerk bietet einen weiteren Zivilschutzweg.
Seyntex hat eine etablierte CBRN-Bekleidungsposition und koordiniert das NANO-PROTECTION-Forschungsprojekt. Das Projekt begann im Dezember 2025 mit einem Budget von EUR 1,829 Millionen (USD 2,15 Millionen). Avients Dyneema liefert UHMWPE-Fasern und unidirektionale ballistische Laminate aus NATO-Territorium für den europäischen Markt. Seine Position veranschaulicht die begrenzte Anzahl spezialisierter ballistischer Materiallieferanten. NFM Groups Hexonia zeigt, wie fokussierte Lieferanten hochvolumige Verträge sichern können, wenn Fertigungsstandort und Produktfähigkeit mit Beschaffungsanforderungen übereinstimmen.
PFAS-freie dauerhafte Wasserabweisung, auf Frauen zugeschnittene Soldatensysteme und für digitale Produktpässe bereite Rückverfolgbarkeit sind Entwicklungsbereiche im europäischen Markt für Schutz- und Verteidigungstechniktextilien. Französische Regulierung hat den Fall für PFAS-freie Textilentwicklung gestärkt, während die PSA-Behandlung dem europäischen Rahmen unterliegt. ISO 9001, AQAP 2110 und die Anforderungen der EU-PSA-Verordnung 2016/425 Kategorie III sind zentrale Qualifizierungsschwellen. Diese Normen unterstützen etablierte Lieferanten, die Prüfung, Dokumentation und Produktionskontrolle verwalten können.
Branchenführer im europäischen Markt für Schutz- und Verteidigungstechniktextilien
-
Sioen Industries NV
-
Utexbel NV
-
Seyntex N.V.
-
Concordia Textiles NV
-
TenCate Protective Fabrics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Schutz- und Verteidigungstechniktextilien Unternehmen in diesem Bericht
- Sioen Industries NV
- Utexbel NV
- Seyntex NV
- Concordia Textiles NV
- TenCate Protective Fabrics
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Honeywell International Inc.
- 3M Company
- Gentex Corporation
- Avon Protection plc
- Rheinmetall AG
- BAE Systems plc
- Safran SA
- Thales
- Saab AB
- PGD International
- Mehler Vario System GmbH
- NFM Group AS
- Morgan Advanced Materials plc
- CeramTec GmbH
- Envalior
- Gurit Holding AG
- Integris Composites
Neueste Industrielle Entwicklungen in Europäischer Markt für Schutz- und Verteidigungstechniktextilien
- Juli 2026: Sioen Industries erhält niederländischen Polizei-Körperpanzerungsvertrag. Sioen gewann die von der niederländischen Polizei ausgeschriebene europäische öffentliche Ausschreibung für ballistische und stichfeste Körperpanzerungen mit einem MOLLE-System. Die Rahmenvereinbarung kann bis zu 15 Jahre laufen, mit einem potenziellen Vertragswert von über EUR 150 Millionen (USD 176,4 Millionen). Erste Lieferungen werden ab 2027 erwartet, was Sioens Position in der europäischen Strafverfolgungsbeschaffung weiter stärkt.
- Juli 2026: NFM Groups Hexonia sichert Bundeswehr-Kampfhelm-Vertrag. Hexonia GmbH, das Helm-Kompetenzzentrum innerhalb der NFM Group, erhielt einen Auftrag von Bw Bekleidungsmanagement GmbH für bis zu 1,4 Millionen Kampfhelme, mit einem Mindestabruf von 700.000 Einheiten, in High-Cut- und Low-Cut-Varianten. Die Fertigung ist in Nettetal, Deutschland, und Lębork, Polen, geplant.
- Juni 2026: EDA unterzeichnet CBRN-Rahmenverträge für EU-Mitgliedstaaten. Die Europäische Verteidigungsagentur unterzeichnete im Sommer 2026 3 Rahmenverträge für CBRN-Filter, nach früheren Rahmenverträgen für CBRN-Anzüge für mehrere EU-Mitgliedstaaten. Das kollaborative Beschaffungsprogramm umfasst 11 Mitgliedstaaten, mit einem anfänglichen CBRN-Anzüge-Auftrag von EUR 3,6 Millionen (USD 4,23 Millionen) für 4 Mitgliedstaaten.
- Juni 2026: OUVRY erhält CBRN-Vertrag der französischen Streitkräfte. Das französische Ministerium der Streitkräfte vergab an OUVRY einen Vertrag für 10.000 Polycombi-CBRN-Schutzanzüge für die französische Armee, Luft- und Raumfahrtstreitkräfte und Marine. Jeder Anzug hat mehr als 80 % französischen Anteil und 100 % europäische Beschaffung. Der Anzug bietet bis zu 12 Stunden Schutz gegen chemische Kampfstoffe gemäß NATO-Standards.
Berichtsumfang des europäischen Marktes für Schutz- und Verteidigungstechniktextilien
Der Bericht über den europäischen Markt für Schutz- und Verteidigungstechniktextilien ist segmentiert nach Produkttyp (Flammen-, Hitze- und Lichtbogenschutztextilien, Textilien zum Schutz vor mechanischen Gefahren und weitere), nach Materialtyp (Aramidfasern, Polyamid und weitere), nach Endverwendungsanwendung (Versorgungsunternehmen und Elektrizitätsdienste und weitere) sowie nach Geografie (Deutschland, Frankreich, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flammen-, Hitze- und Lichtbogenschutztextilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Feuerwehrschutztextilien | |
| Lichtbogenbewertete Schutztextilien | |
| Schweiß- und Flüssigmetall-Schutztextilien | |
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | |
| Ballistische, splitter- und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate |
| Textile weiche Körperpanzerungskomponenten und -platten | |
| Sonstige (textile Verstärkung für ballistische Helme/harte Panzerungssysteme, explosionsbedingte Schutztextilkomponenten usw.) | |
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und -kleidung |
| Biologische und partikelabweisende Barriere-Schutztextilien | |
| CBRN-Schutztextilien und -kleidung | |
| Textilien zum Schutz vor mechanischen Gefahren | Schnitt- und schlitzfeste Textilien |
| Stich- und nadelresistente Textilien | |
| Abrieb- und stoßfeste Textilkomponenten | |
| Sonstige Textilien zum Schutz vor mechanischen Gefahren | |
| Hochwarn- und Reflexschutztextilien | Fluoreszierende Hochwarngewebe und -bekleidung |
| Retroreflektierende Textilmaterialien | |
| Kombinierte Hochwarnschutztextilprodukte | |
| Schutztextilien für extreme Kälte und widrige Witterungsbedingungen | |
| Verteidigungssignaturmanagement und spezialisierte Überlebenstextilien | |
| Sonstige technische Schutztextilien (antistatisch und elektrostatisch ableitend, elektromagnetisch abschirmend usw.) |
| Aramidfasern |
| Ultrahochmolekulares Polyethylen |
| Baumwolle und andere natürliche cellulosische Fasern |
| Regenerierte cellulosische und flammhemmende Viskosefasern |
| Modacryl- und andere flammhemmende Acrylfasern |
| Polyester |
| Polyamid |
| Glas-, Kohlenstoff- und andere anorganische Fasern |
| Sonstige Hochleistungs-Synthesefasern (PBI, PBO, hitzebeständige Fasern usw.) |
| Verteidigung und Streitkräfte | |
| Strafverfolgung und Sicherheitsdienste | |
| Brandbekämpfung und Notfallreaktion | Feuerwehrdienste |
| Gefahrgut- und Katastrophenschutzdienste | |
| Öl, Gas, Petrochemie und chemische Verarbeitung | |
| Versorgungsunternehmen und Elektrizitätsdienste | |
| Fertigung und industrielle Verarbeitung | Metallverarbeitung, Fertigung und Schwerindustrie |
| Automobil- und allgemeine Fertigung | |
| Sonstige industrielle Verarbeitung | |
| Bau, Bergbau und Infrastruktur | |
| Transport, Lagerhaltung und Logistikbetrieb | |
| Sonstige berufliche und institutionelle Endnutzer |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Belgien |
| Niederlande |
| Polen |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Flammen-, Hitze- und Lichtbogenschutztextilien | Flammhemmende und Blitzfeuer-Schutztextilien |
| Feuerwehrschutztextilien | ||
| Lichtbogenbewertete Schutztextilien | ||
| Schweiß- und Flüssigmetall-Schutztextilien | ||
| Textile Feuerlöschdecken, Schweißvorhänge und thermische Sicherheitsbarrieren | ||
| Ballistische, splitter- und durchdringungsresistente Textilien | Ballistische Schutzgewebe und Laminate | |
| Textile weiche Körperpanzerungskomponenten und -platten | ||
| Sonstige (textile Verstärkung für ballistische Helme/harte Panzerungssysteme, explosionsbedingte Schutztextilkomponenten usw.) | ||
| Chemische, biologische und CBRN-Schutztextilien | Chemische Schutzgewebe und -kleidung | |
| Biologische und partikelabweisende Barriere-Schutztextilien | ||
| CBRN-Schutztextilien und -kleidung | ||
| Textilien zum Schutz vor mechanischen Gefahren | Schnitt- und schlitzfeste Textilien | |
| Stich- und nadelresistente Textilien | ||
| Abrieb- und stoßfeste Textilkomponenten | ||
| Sonstige Textilien zum Schutz vor mechanischen Gefahren | ||
| Hochwarn- und Reflexschutztextilien | Fluoreszierende Hochwarngewebe und -bekleidung | |
| Retroreflektierende Textilmaterialien | ||
| Kombinierte Hochwarnschutztextilprodukte | ||
| Schutztextilien für extreme Kälte und widrige Witterungsbedingungen | ||
| Verteidigungssignaturmanagement und spezialisierte Überlebenstextilien | ||
| Sonstige technische Schutztextilien (antistatisch und elektrostatisch ableitend, elektromagnetisch abschirmend usw.) | ||
| Nach Materialtyp | Aramidfasern | |
| Ultrahochmolekulares Polyethylen | ||
| Baumwolle und andere natürliche cellulosische Fasern | ||
| Regenerierte cellulosische und flammhemmende Viskosefasern | ||
| Modacryl- und andere flammhemmende Acrylfasern | ||
| Polyester | ||
| Polyamid | ||
| Glas-, Kohlenstoff- und andere anorganische Fasern | ||
| Sonstige Hochleistungs-Synthesefasern (PBI, PBO, hitzebeständige Fasern usw.) | ||
| Nach Endverwendungsanwendung | Verteidigung und Streitkräfte | |
| Strafverfolgung und Sicherheitsdienste | ||
| Brandbekämpfung und Notfallreaktion | Feuerwehrdienste | |
| Gefahrgut- und Katastrophenschutzdienste | ||
| Öl, Gas, Petrochemie und chemische Verarbeitung | ||
| Versorgungsunternehmen und Elektrizitätsdienste | ||
| Fertigung und industrielle Verarbeitung | Metallverarbeitung, Fertigung und Schwerindustrie | |
| Automobil- und allgemeine Fertigung | ||
| Sonstige industrielle Verarbeitung | ||
| Bau, Bergbau und Infrastruktur | ||
| Transport, Lagerhaltung und Logistikbetrieb | ||
| Sonstige berufliche und institutionelle Endnutzer | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Belgien | ||
| Niederlande | ||
| Polen | ||
| Schweden | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Sektor für Schutz- und Verteidigungstechniktextilien bis 2032 erreichen?
Der europäische Markt für Schutz- und Verteidigungstechniktextilien wird voraussichtlich bis 2032 7,13 Milliarden USD erreichen und von 2027 an mit einem CAGR von 6,48 % wachsen.
Welche Produktkategorie wächst im europäischen Schutztextilsektor am schnellsten?
Ballistische, splitter- und durchdringungsresistente Textilien werden voraussichtlich bis 2032 mit einem CAGR von 8,4 % wachsen.
Warum gewinnt UHMWPE in Schutzsystemen an Bedeutung?
UHMWPE wird voraussichtlich mit einem CAGR von 9 % wachsen, da geringeres Gewicht und hohe Energieabsorption moderne Körperpanzerungsanforderungen unterstützen.
Welche Endverwendungskategorie hat die größte Nachfrage nach Schutz- und Verteidigungstextilien?
Verteidigung und Streitkräfte hielten im Jahr 2026 einen Anteil von 28,5 % und werden voraussichtlich bis 2032 mit einem CAGR von 8,2 % wachsen.
Welches europäische Land wird voraussichtlich die schnellste Expansion verzeichnen?
Polen wird voraussichtlich bis 2032 mit einem CAGR von 8,8 % wachsen, unterstützt durch Streitkräfteausbau und höhere Verteidigungsbeschaffung.
Was erschwert den Markteintritt für neue Lieferanten?
Kategorie-III-Zertifizierung, nationale Spezifikationen, Rückverfolgbarkeitsanforderungen und wiederkehrende Audits erhöhen Zeit und Kosten für neue Lieferanten.