
ヨーロッパ包装用テクニカルテキスタイル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.56 十億米ドル |
| 市場規模 (2027) | 3.73 十億米ドル |
| 市場規模 (2032) | 4.61 十億米ドル |
| 成長率 (2027 - 2032) | 4.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ包装用テクニカルテキスタイル市場分析
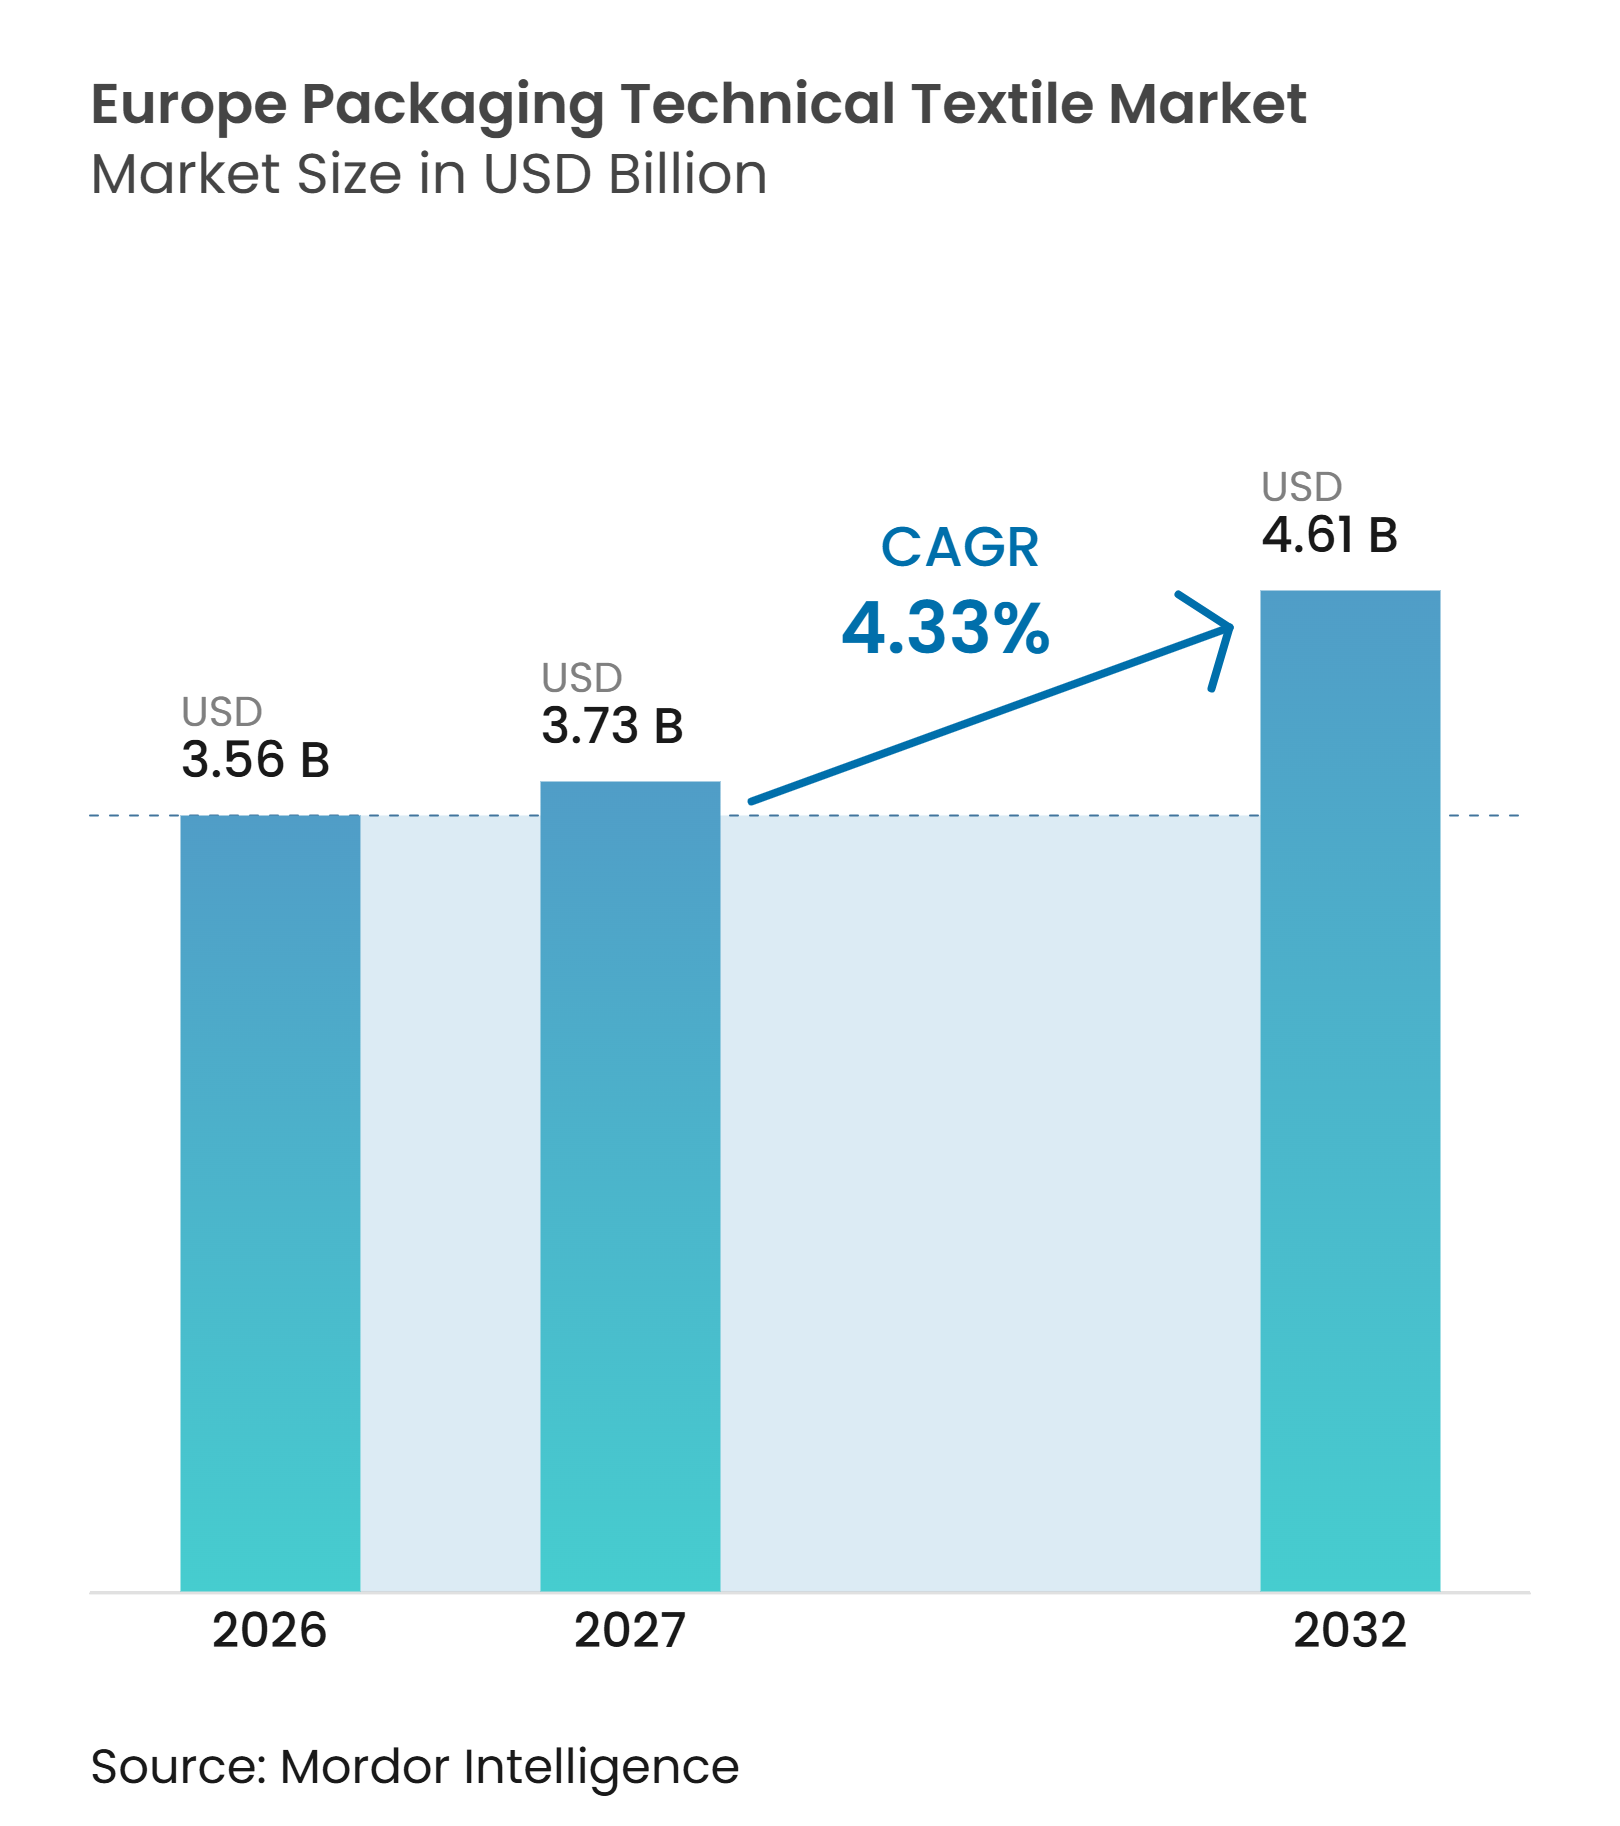
ヨーロッパ包装用テクニカルテキスタイル市場規模は、2026年に3.56 ビリオン 米ドル、2027年に3.73 ビリオン 米ドルと予測され、2027年から2032年にかけて4.33%のCAGRで成長し、2032年までに4.61 ビリオン 米ドルに達する見込みです。
ヨーロッパ包装用テクニカルテキスタイル市場は、標準的な使い捨てフォーマットから、再使用、トレーサビリティ、および素材コンプライアンスをサポートする製品へと移行しています。規則(EU)2025/40は2025年2月11日に発効し、域内の産業用輸送包装における調達要件を変化させています。バイヤーは、洗浄可能なマルチトリップバッグ、文書化されたサプライチェーン、および認証済みの食品・医薬品フォーマットをよ重視するようになっています。これは、詳細な品質要件を満たすことができる生産者に有利に働く一方、標準フォーマットは輸入競争にさらされ続けています。ヨーロッパ包装用テクニカルテキスタイル市場はまた、再調整サービス、リサイクル含有量ソリューション、および地域サプライネットワークを通じて成長する余地があります。
主要レポートのポイント
- 製品タイプ別では、フレキシブル中間バルクコンテナが2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの30.0%を占め、不織布および特殊テキスタイル包装製品は2032年までに6.2%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年のヨーロッパ包装用テクニカルテキスタイル市場規模の45.0%を占め、再生セルロース系繊維は2032年までに6.8%のCAGRで成長すると予測されています。
- 最終用途別では、食品・飲料加工が2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの23.0%を占め、医薬品・ヘルスケア製品は2032年までに6.5%のCAGRで成長すると予測されていす。
- 地域別では、ドイツが2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの22.0%を占め、ポーランドは2032年までに6.0%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PPWRに基づく再使用可能な輸送包装へのシフト | +1.1% | EU全域、特にドイツ、オランダ、フランスでの早期採用 | 短期(2年以内) |
| 認証済み食品・医薬品・化学品グレードのバルクハンドリング | +0.9% | EU全域、特にアイルランド、ドイツ、ベルギー | 中期(2〜4年) |
| ニアショアリングとサプライチェーンの強靭化 | +0.7% | 中央・東ヨーロッパ、ポーランド、トルコ、セルビア | 中期(2〜4年) |
| 危険物向け高仕様FIBC | +0.5% | ドイツオランダ、ベルギー | 中期(2〜4年) |
| FIBCの再調整とクローズドループシステム | +0.4% | 西ヨーロッパ、中央・東ヨーロッパへの波及 | 長期(4年以上) |
| トレーサブルかつリードタイムの短いサプライに対する輸入代替需要 | +0.3% | EU全域、特に東ヨーロッパおよび北欧市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PPWRに基づく再使用可能な輸送包装へのシフト
規則(EU)2025/40は、ヨーロッパ全域の産業バイヤーのコンプライアンス計画に再使用可能な輸送包装を組み込むことを求めています。同規則は2025年2月に発効し、2030年1月1日から輸送包装に対して40%の再使用目標を設定しています[1]。欧州委員会の2026年ガイダンスは、乾燥バルク材料のFIBC輸送が、充填によってコンテナ内部が変化しない場合に再使用件の対象となり得ることを確認しています。これにより、繰り返し使用を通じて洗浄、検査、追跡が可能なマルチトリップバッグへの需要が高まります。また、再使用経路を実証できない使い捨てフォーマットのサプライヤーに対しても圧力がかかります。したがって、ヨーロッパ包装用テクニカルテキスタイル市場は、文書化されたローテーション履歴と再調整対応設計をより重視するようになると考えられます。
認証済み食品・医薬品・化学品グレードのバルクハンドリング
衛生および汚染管理規則が標準的なコンテナ以上のものを要求するため、適格なバルク包装への需要が高まっています。EU GMP附属書1は、無菌医薬品製造における閉鎖系および汚染管理を要求しています。これらの要件は、原薬ハンドリングにおけるクリーンルーム製造FIBCの使用を支持します。食品接触包装もまた、規則(EC)第1935/2004号の一般的な安全フレームワークを満たす必要があります。委員会規則(EU)第10/2011号は、プラスチック食品接触材料に対する特定の移行規制を追加しています。これらのコンプライアン要件は、より高付加価値の包装フォーマットを支持し、ヨーロッパ包装用テクニカルテキスタイル市場における認証サプライヤーの地位を強化します。
ニアショアリングとサプライチェーンの強靭化
ヨーロッパの産業バイヤーは、リードタイムとサプライの継続性がより重要になったため、バルク包装の長いサプライチェーンを再評価しています。ポーランドの鉱工業生産は2026年1月から5月にかけて前年比3.1%増加しました。同国の製造業生産高は、2024年の0.2%成長に続き、2025年にはすでに3.4%増加していました。この産業拡大は、化学品、建設資材、食品加工に使用される包装への需要を生み出しています。バイヤーはまた、監査可能な製品記録を提供し、仕様変更に迅速に対応できるサプライヤーを必要としています。これは、輸入コモディティ供給がヨーロッパ包装用テクニカルテキスタイル市場の一部を引き続き担う中でも、地域および近隣地域のコンバーティング能力を支持します。
危険物および静電気感応材料向け高仕様FIBC
化学品バイヤーは、静電気または点火リスクをもたら材料に対して、タイプCおよびタイプDのFIBCをますます要求するようになっています。IEC 61340-4-4は、これらの用途に使用されるFIBCの静電気分類フレームワークを規定しています。ADR要件もまた、ヨーロッパの化学クラスターを通じて移動する危険物の輸送選択に影響を与えます。これらのバッグには、特殊な生地、導電性部品、および検証済みの性能試験が必要です。ISO 21898:2024は、フレキシブル中間バルクコンテナのサービスカテゴリーフレームワークを確立しています。これらの技術的要求により、サプライヤーの資格認定がより厳しくなり、ヨーロッパ包装用テクニカルテキスタイル市場に携わる専門生産者の顧客維持率が向上します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入コモディティグレードFIBCへの依存 | -0.9% | EU全域、特にオランダ、スペイン、ドイツ | 短期(2年以内) |
| リサイクル含有量と食品接触コンプライアンスの複雑性 | -0.7% | EU全域、特にドイツ、フランス、オランダでの規制負担が高い | 中期(2〜4年) |
| 樹脂価格の変動とマージン圧縮 | -0.5% | グローバル、特にEUのポリマーコンバーティングおよび織布工場での影響が大きい | 短期(2年以内) |
| 再使用・検査・逆物流の断片化 | -0.3% | 西ヨーロッパ、東ヨーロッパでは逆物流が限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入コモディティグレードFIBCへの構造的依存
輸入された標準FIBCは、ヨーロッパのコンバーターにとって価値保持の制約要因であり続けています。これらは、特殊な衛生、再使用、または危険物機能を必要としない用途において価格競争を生み出します。これにより、標準織りフォーマットの国内生産者の収益機会が制限されます。また、遠方のサプライヤーが異なる文書化慣行を持つ場合、バイヤーがサプライチェーンを簡素化することも難しくなります。ヨーロッパの生産者は、認証フォーマット、サービス提供、および迅速な納品によって対応することができます。ヨーロッパ包装用テクニカルテキスタイル市場は、プレミアム仕様または再使用システムがより広く採用されるまで、この圧力にさらされ続けるでしょう。
リサイクル含有量と食品接触コンプライアンス複雑性
包装生産者は、食品接触要件とリサイクル含有量目標が重複する場合、困難なコンプライアンス上の選択に直面します。規則(EU)2022/1616は、規則(EU)2025/2269による改正を経て、食品接触を目的としたリサイクルプラスチックの要件を定めています。このフレームワークは、適格なリサイクル技術と支援的な評価プロセスを要求します。製造業者はまた、織り袋、ライナー、および関連素材の食品接触コンプライアンス記録を維持しなければなりません。これにより、素材の適格認定時間、文書化作業、および生産コストが増加する可能性があります。この複雑性は、ヨーロッパ包装用テクニカルテキスタイル市場における製品再設計を遅らせる可能性があります。[2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
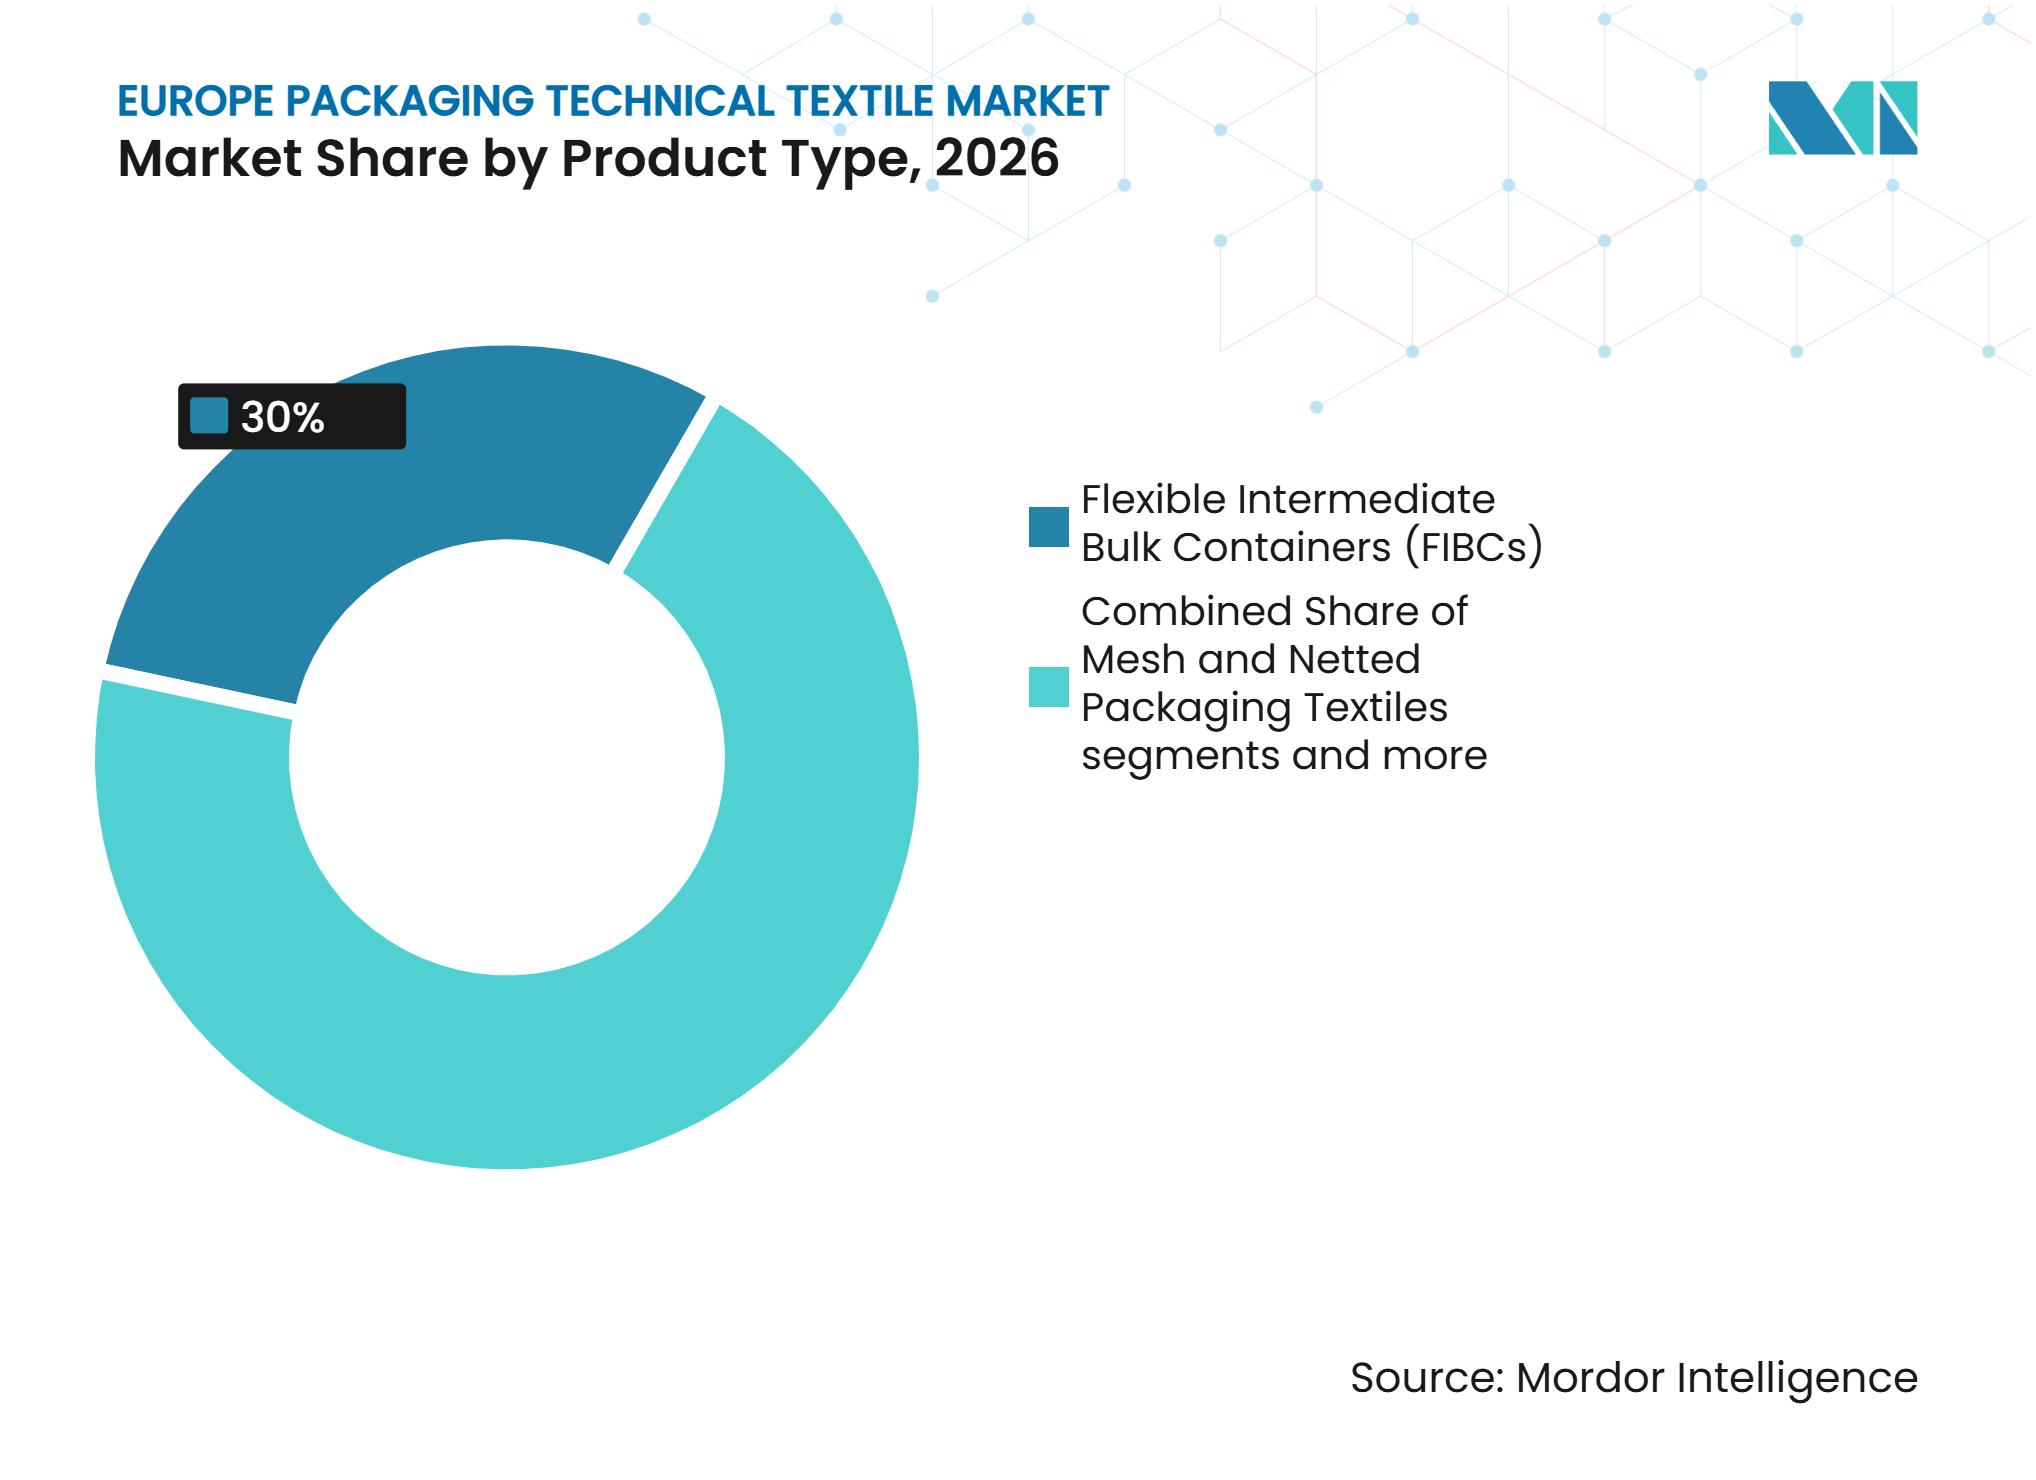
FIBCがードし、特殊フォーマットが加速フレキシブル中間バルクコンテナは2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの30.0%を占め、1.068 ビリオン 米ドルに相当します。このセグメントは農業用化学品、食品原料、建設用鉱物、および農業コモディティに対応しています。従来のバルクフォーマットは、大量の貨物フローを支えるため広く使用され続けています。バッフルFIBCは、パレット安定性とキューブ効率の向上を必要とするユーザーの間で関連性を高めています。通気性FIBCもまた、ジャガイモ、タマネギ、その他の根菜類の農産物物流を支援しています。PPWRは、これらの用途向けのマルチトリップ設計と洗浄可能なライナーシステムへの関心を高めています。
不織布および特殊テキスタイル包装製品は、2027年から2032年にかけて6.2%のCAGRで成長すると予測されています。その拡大は、小売用キャリー包装、医薬品輸送ポーチ、および保護包装と結びついています。スパンボンド不織布フォーマットは、確立されたポリプロピレンストリーム内でのリサイクルを支援できます。織りポリオレフィン袋・バッグは、セメント、小麦粉、および飼料用途に引き続き対応しています。ジュートおよび天然繊維製品は、プレミアム食品および農業用途において明確な地位を維持しています。メッシュおよびネット製品は生鮮農産物に対応し、包装・輸送保護テキスタイルは物流の自動化から恩恵を受けています。これらの製品グループは、ヨーロッパ包装用テクニカルテキスタイル市場に大量需要と高仕様需要の組み合わせをもたらします。



素材タイプ別:
ポリプロピレンが数量を支え、セルロース系が勢いを増すポリプロピレンは2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの45.0%を占め、1.602 ビリオン 米ドルに相当します。これはFIBC生地、織り袋、レノバッグ、および産業用パレットフィルムの中心的な素材です。テープ押出および円形織りシステムは、その加工特性を中心に広く設計されています。ポリプロピレンはまた、確立された回収および再処理経路から恩恵を受けています。これにより、PPWRの下でのリサイクル設計作業において重要な役割を果たします。ポリエチレンはストレッチフードフィルム、カーゴラップ、およびコンテナライナーにおける次の素材グループであり、ポリエステルは高強度リフティングストラップおよび耐荷重構造に対応しています。
再生セルロース系繊維は2032年までに6.8%のCAGRで成長すると予測されています。これらは、バイヤーが化石由来の構造に代わる繊維ベースの代替品を求めるプレミアム包装フォーマットで注目を集めています。リヨセルおよびビスコースベースの素材は、水分管理および生分解性の特性を提供できます。欧州投資銀行は2025年7月にPulPacを支援し、セルロースベースの包装代替品のスケールアップを図りました。ジュート、綿、およびその他の天然繊維は、選択された農産物、種子、および小売用途において引き続き関連性を持ちます。ポリアミドおよびその他の特殊合成繊維は、ヨーロッパ包装用テクニカルテキスタイル市場における危険物および高性能産業フォーマットを引き続き支援しています。[3]
最終用途別:
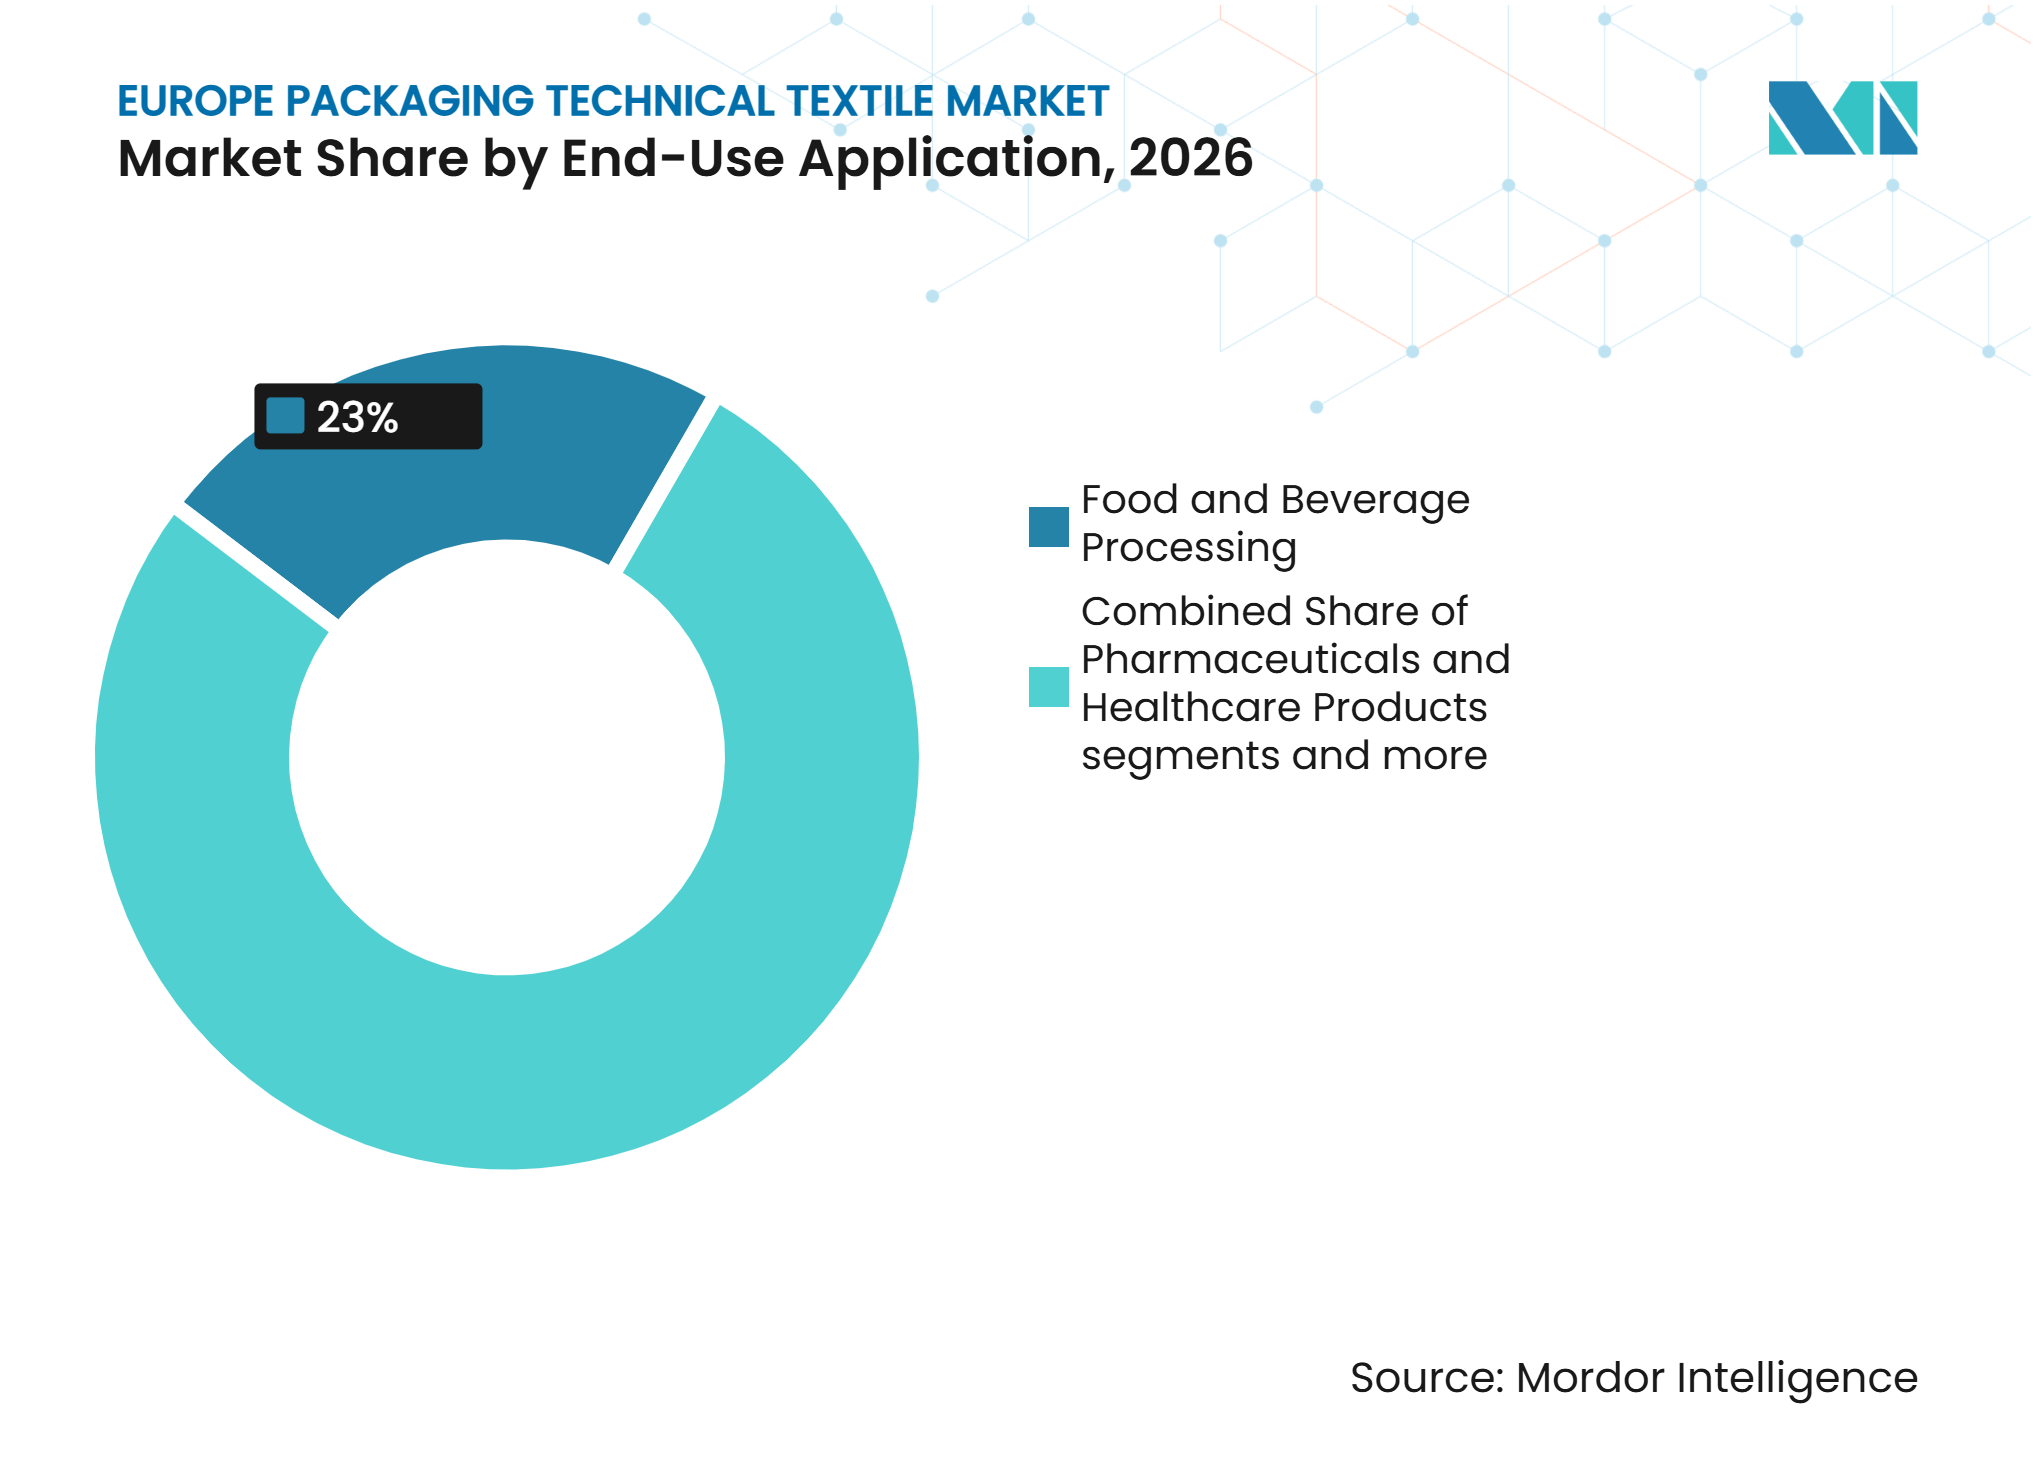
食品・飲料が需要を支え、医薬品が加速食品・飲料加工は2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの23.0%を占め、818.8 ミリオン ドルに貢献しています。このセグメントには、穀物、小麦粉、砂糖、食品原料、飼料、および飲料原料の包装が含まれます。規則(EC)第1935/2004号は、食品に接触する素材の一般的なフレームワークを提供しています。これにより、適格な食品接触素材への継続的な需要が生まれます。飼料およびペットフード生産者もまた、印刷済みおよびUV耐性の織り袋を使用しています。加工食品原料は、水分および汚染管理のためにバリアコーティング袋を必要とすることが多いです。
医薬品・ヘルスケア製品は2032年までに6.5%のCAGRで成長すると予測されています。EU GMP附属書1は、原薬ハンドリングにおける閉鎖型粉末移送システムおよびクリーンルーム製造FIBCへの需要を支持しています。バイオシミラー、ジェネリック医薬品、および特殊化学・医薬品中間体は、アイルランド、ドイツ、ベルギー全体で需要を生み出しています。化学品、石油化学品、および肥料は、危険物要件が製品仕様を高めるため、引き続き主要な収益源となっています。建設資材、鉱物、および鉱業は数量主導の用途です。農業、生鮮農物、小売、電子商取引、消費財、およびその他の産業用途が、ヨーロッパ包装用テクニカルテキスタイル市場の最終用途の組み合わせを完成させています。

地域分析
ドイツ
ドイツは2026年のヨーロッパ包装用テクニカルテキスタイル市場シェアの22.0%を占め、市場規模は783.2 ミリオン 米ドルでした。同国の化学品輸出、医薬品生産、および食品加工基盤が、高仕様FIBCおよび織り包装への需要を支えています。タイプCおよびタイプD製品は、ADR要件の下で静電気リスクを管理するバイヤーにとって重要です。ドイツ包装製造業者合同委員会は、2025年の包装活動の増加を報告しました。同情報源は、薬局、化粧品、および医薬品向け包装において5.5%の名目成長を報告しました。PPWRおよびドイツ包装法は、より早期の製品適格認定および文書化作業を促進しています。これにより、確立されたサプライヤーは、より広い市場がそれらを採用する前に製品標準を設定する機会を得ます。
ポーランド
ポーランドは2027年から2032年にかけて6.0%のCAGRで成長すると予測されています。同国の産業基盤は化学品、建設、および食品加工全体で拡大しています。工業生産の販売額は2026年1月から5月にかけて前年比3.1%増加しました。製造業生産高は、2024年の0.2%成長に続き、2025年に3.4%増加していました。ポーランドのデポジット返還制度は2025年10月1日に開始され、包装コンプライアンスと回収への注目が高まっています。ニアショアリングもまた、地域のコンバーティングおよび関連サプライチェーンへの投資を支援しています。これらの要因により、ポーランドはヨーロッパ包装用テクニカルテキスタイル市場における織りおよび不織布フォーマットの成長する需要センターとなっています。
その他のヨーロッパ地域
フランスとイタリアは、化学品、食品、および産業ユーザーからの相当な需要を維持しています。オランダとベルギーは流通および化学クラスター活動において重要であり、専門FIBCへの需要を生み出しています。ルーマニアは、FPS循環ハブおよびFIBC回収・再調整能力の成長において注目されます。北欧のバイヤーは、グリーン調達の優先事項を通じて認証済みおよび持続可能なバルク包装を支持しています。イギリスは別個の包装規則に従いながらも、ヨーロッパの慣行に近い持続可能性要件を維持しています。トルコとセルビアは、中央ヨーロッパの需要センターに近いため、地域調達を支援できます。これらの多様な需要パターンは、ヨーロッパ包装用テクニカルテキスタイル市場を最大の国内市場を超えて広げています。
競合環境
市場集中度
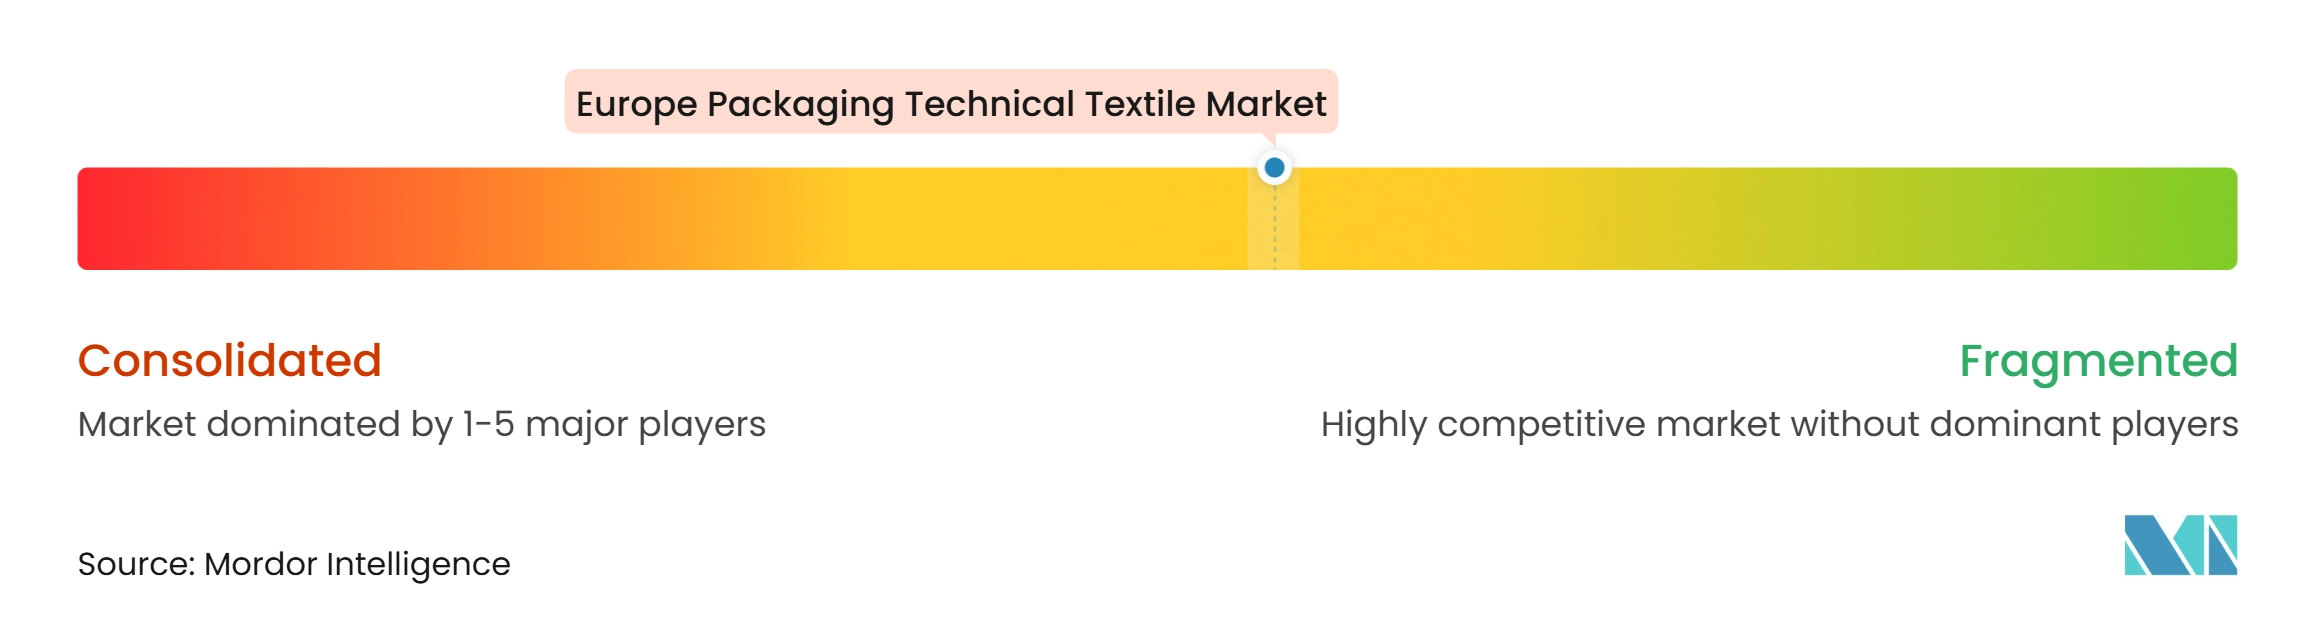
ヨーロッパ包装用テクニカルテキスタイル市場は適度に断片化されています。Mondi plc、LC Packaging International BV、およびThrace Groupは、持続可能性、技術的適格認定、およびサービス能力を通じてプレミアム需要に対応しています。Mondiは産業および食品関連用途向けに紙ベスおよびハイブリッド包装ソリューションを提供しています。同社はInterpack 2026においてAd/Vantage StretchWrapおよびre/cycle FunctionalBarrier Papersを発表しした。LC Packagingは、FIBCの再使用と再調整を中心にWorldBagアプローチを開発しました。このポジショニングは、PPWRの下での再使用可能フォーマットへの需要を反映しています。
専門コンバーターは、顧客が危険物FIBC、食品グレード袋、または化学品グレードコンテナを必要とする場合に競争します。Empac GmbH、TiszaTextil、Bag Corp、Conitex Sonoco、およびRDA Bulk Packagingは、定義された用途ニッチに対応しています。ISO 21898およびADR関連のコンプライアンスニーズは、製品試験とサプライヤー承認の重要性を高めています。小規模生産者は、リサイクル含有量の適格認定、デジタル文書化、および再使用サービスへの資金調達が難しくなる可能性があります。これにより、コンプライアンスコストを独自に管理できないサプライヤー間での統合が促進される可能性があります。ヨーロッパ包装用テクニカルテキスタイル市場は、素材知識と信頼性の高いサービスを組み合わせた企業を評価します。
Amcorは2025年4月にBerry Globalの買収を完了した後、ヨーロッパでの包装プレゼンスを拡大しました。Greifは2025年7にコンテナボード事業を売却した後、産業包装およびFIBC関連事業に資本を再配分しました。Thrace Groupは2026年にBHA Holdingsの買収を完了し、FIBCの流通フットプリントを拡大しました。再調整インフラは依然として戦略的なギャップであり、FPSモデルは専門オペレーターの機会を示しています。競争は、コモディティ供給と認証済みのサービス主導フォーマットの間で差別化され続ける可能性が高いです。バイヤーは、トレーサビリティ、試験、素材コンプライアンス、および納品の柔軟性についてサプライヤーを評価し続けるでしょう。
ヨーロッパ包装用テクニカルテキスタイル産業リーダー
-
Greif, Inc.
-
LC Packaging International BV
-
Berry Global Group, Inc. (Amcor)
-
Mondi plc
-
Schoeller Allibert Group BV
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ包装用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Greif, Inc.
- LC Packaging International BV
- Berry Global Group, Inc. (Amcor)
- Mondi plc
- Schoeller Allibert Group BV
- TiszaTextil Kft.
- TiszaTextil Packaging SAS
- Empac GmbH
- Louis Blockx NV
- J&HM Dickson Ltd.
- Sackmaker J&HM Dickson Ltd.
- RDA Bulk Packaging Ltd.
- Bulk Container Europe BV
- Isbir Sentetik Dokuma Sanayi A.S.
- Rishi FIBC Solutions Pvt. Ltd.
- Intertape Polymer Group Inc.
- Conitex Sonoco
- Bag Corp.
- ATEA Ambalaj Sanayi ve Ticaret A.S.
- Thrace Group
- United Bags, Inc.
- Packem Umasree Pvt. Ltd.
最近の産業開発事情 ヨーロッパ包装用テクニカルテキスタイル市場
- 2026年4月:Mondiはデュッセルドルフで開催されたInterpack 2026において、プラスチックストレッチフィルムの完全リサイクル可能な代替品として設計されたクラフト紙パレット包装ソリューションであるAd/Vantage StretchWrapや、フォームフィルシール食品包装用途向けのre/cycle FunctionalBarrier Papersポートフォリオなど、持続可能な包装イノベーションを展示しました。
- 2025年10月:FPS Flexible Packaging Solutionsは、FPS循環ハブに対してUN Global Compact NLベスト持続可能性イニシアティブ賞を受賞しました。同社はこれを、ヨーロッパの使用済みFIBC量の最大15%を処理できる大規模なFIBC循環システムとして説明しており、2026までに年間27万袋を目標としています。
- 2025年7月:欧州投資銀行は、再生可能なセルロース繊維包装のためのドライモールドファイバー技術のスケールアップに向けてPulPacを支援しました。
ヨーロッパ包装用テクニカルテキスタイル市場レポートの範囲
ヨーロッパ包装用テクニカルテキスタイル市場レポートは、製品タイプ別(フレキシブル中間バルクコンテナ(FIBC)、織りポリオレフィン袋・バッグ、その他)、素材タイプ別(ポリプロピレン、その他)、最終用途別農業・生鮮農産物包装、その他)、地域別(ドイツ、イギリス、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)による市場規模と予測を提供します。
セグメンテーション概要
| フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| フォームスタブルおよびバッフルFIBC | |
| 通気性FIBC | |
| その他の特殊FIBC | |
| 織りポリオレフィン袋・バッグ | |
| ジュートおよびその他の天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | |
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 |
| ラッシェル編み包装袋 | |
| チューブラー編みネットおよびスリーブ | |
| その他のテキスタイルメッシュ包装製品 | |
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・物品包装生地 |
| テキスタイル包装カバーおよび保護ラップ | |
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | |
| テキスタイルパレットネットラップおよび荷物固定素材 | |
| テキスタイル包装スリーブ、パッディング、およびダネージ | |
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリーバッグ、保護包装袋・ポーチ等) |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| ジュート |
| 綿およびその他の天然繊維 |
| 再生セルロース系繊維 |
| ポリアミドおよびその他の特殊合成繊維 |
| その他の素材 |
| 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農業コモディティ | |
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 |
| 加食品および食品原料 | |
| 飼料およびペットフード | |
| 飲料原料および浸出製品 | |
| 化学品、石油化学品、および肥料 | |
| 建設資材、鉱物、および鉱業 | |
| 医薬品・ヘルスケア製品 | |
| 小売、電子商取引、および消費財 | |
| その他の産業製品・素材 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ベルギー |
| ポーランド |
| その他のヨーロッパ |
| 製品タイプ別 | フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| フォームスタブルおよびバッフルFIBC | ||
| 通気性FIBC | ||
| その他の特殊FIBC | ||
| 織りポリオレフィン袋・バッグ | ||
| ジュートおよびその他の天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 | |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | ||
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 | |
| ラッシェル編み包装袋 | ||
| チューブラー編みネットおよびスリーブ | ||
| その他のテキスタイルメッシュ包装製品 | ||
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・物品包装生地 | |
| テキスタイル包装カバーおよび保護ラップ | ||
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | ||
| テキスタイルパレットネットラップおよび荷物固定素材 | ||
| テキスタイル包装スリーブ、パッディング、およびダネージ | ||
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリーバッグ、保護包装袋・ポーチ等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| ジュート | ||
| 綿およびその他の天然繊維 | ||
| 再生セルロース系繊維 | ||
| ポリアミドおよびその他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途別 | 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農業コモディティ | ||
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 | |
| 加食品および食品原料 | ||
| 飼料およびペットフード | ||
| 飲料原料および浸出製品 | ||
| 化学品、石油化学品、および肥料 | ||
| 建設資材、鉱物、および鉱業 | ||
| 医薬品・ヘルスケア製品 | ||
| 小売、電子商取引、および消費財 | ||
| その他の産業製品・素材 | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| ポーランド | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおける包装用テクニカルテキスタイルの予測成長率は?
ヨーロッパ包装用テクニカルテキスタイル市場は、2027年から2032年にかけて4.33%のCAGRで成長すると予測されています。
ヨーロッパで需要をリードする製品カテゴリーはどれですか?
フレキシブル中間バルクコンテナが2026年に30.0%のシェアで製品需要をリードしており、1.068 ビリオン 米ドルに相当します。
テクニカルテキスタイル包装において最も大きな役割を果たす素材は何ですか?
ポリプロピレンは2026年に収益45.0%を占め、FIBC、織り袋、レノバッグ、および産業用パレットフィルムへの使用によって支えられています。
医薬品包装需要を牽引しているものは何ですか?
医薬品・ヘルスケア製品は、GMP要件がクリーンルーム製造FIBCへの需要を高めるにつれ、2032年までに6.5%のCAGRで成長すると予測されています。
最も強い予測成長を示すヨーロッパの国はどこですか?
ポーランドは、工業生産、ニアショアリング、および包装コンプライアンスニーズに支えられ、2032年までに6.00%のCAGRで成長すると予測されています。
PPWRはFIBCサプライヤーにどのような影響を与えますか?
PPWRは再使用、トレーサビリティ、およびコンプライアンス要件を支持し、繰り返し使用のために洗浄、検査、および文書化が可能なFIBCを優遇します。