
Tamaño y participación del mercado de textiles técnicos para envases en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.56 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de textiles técnicos para envases en Europa por Mordor Intelligence
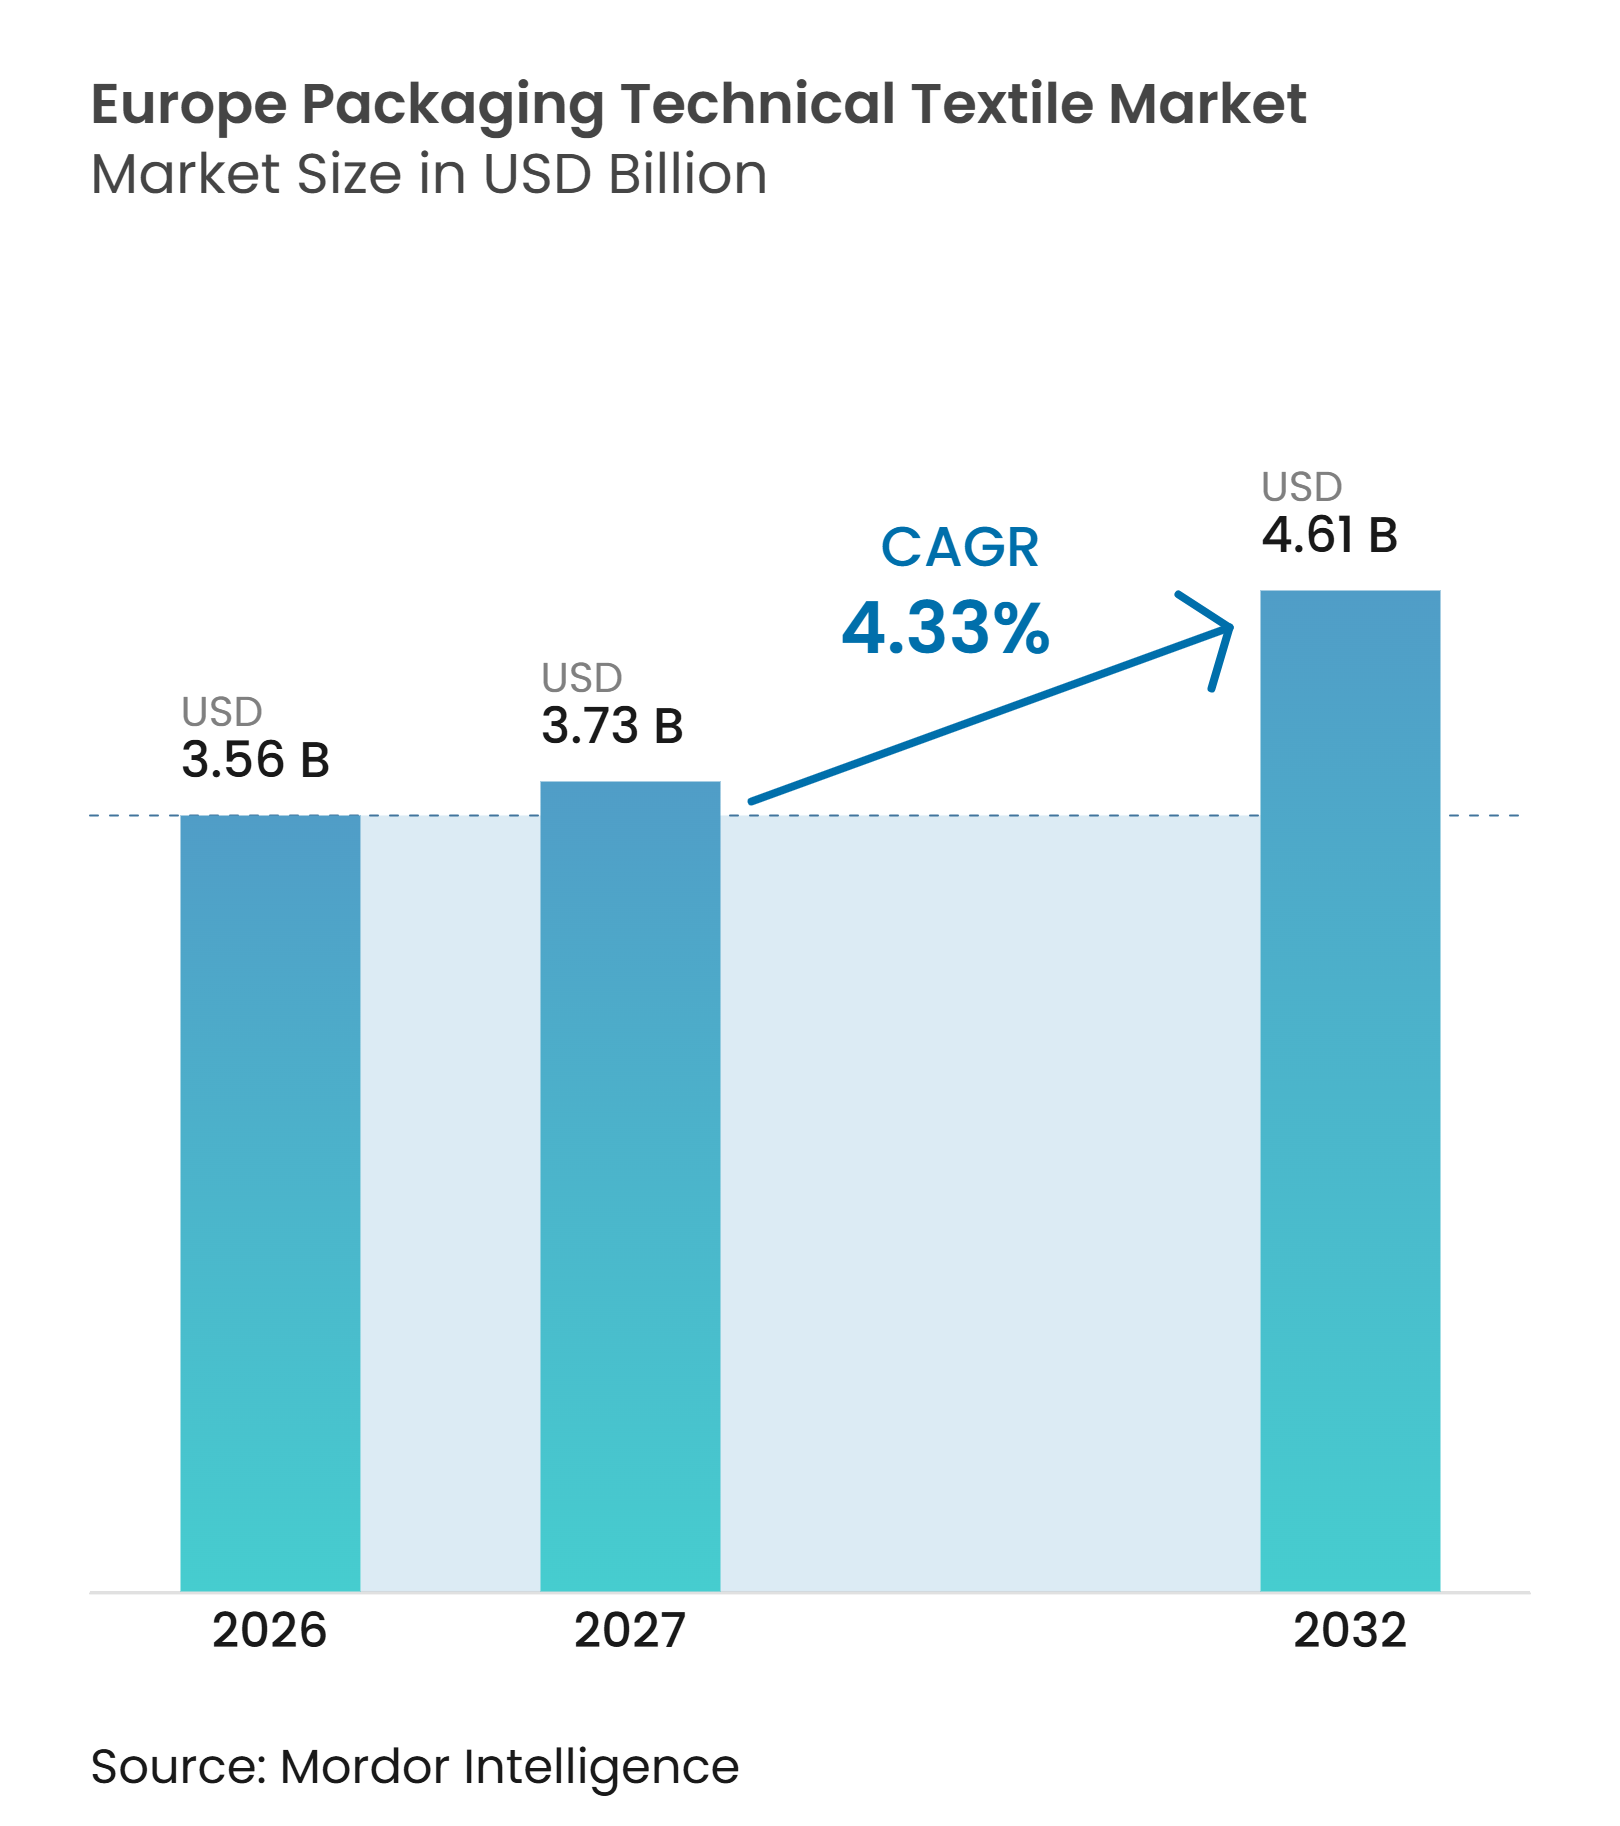
Se proyecta que el tamaño del mercado de textiles técnicos para envases en Europa sea de 3,56 mil millones de USD en 2026, 3,73 mil millones de USD en 2027, y alcance los 4,61 mil millones de USD en 2032, creciendo a una CAGR del 4,33% de 2027 a 2032.
El mercado de textiles técnicos para envases en Europa está evolucionando desde formatos estándar de un solo uso hacia productos que favorecen la reutilización, la trazabilidad y el cumplimiento de materiales. El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y está modificando los requisitos de adquisición de envases de transporte industrial en toda la región. Los compradores otorgan mayor importancia a las bolsas multiviaje lavables, las cadenas de suministro documentadas y los formatos certificados para uso alimentario y farmacéutico. Esto favorece a los productores que pueden cumplir requisitos de calidad detallados, mientras que los formatos estándar siguen expuestos a la competencia de las importaciones. El mercado de textiles técnicos para envases en Europa también tiene margen de crecimiento a través de servicios de reacondicionamiento, soluciones con contenido reciclado y redes de suministro regionales.
Conclusiones clave del informe
- Por tipo de producto, los contenedores intermedios para granel flexibles representaron el 30,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, mientras que se prevé que los productos de envasado de tejido no tejido y textiles especiales crezcan a una CAGR del 6,2% hasta 2032.
- Por tipo de material, el polipropileno representó el 45,0% del tamaño del mercado de textiles técnicos para envases en Europa en 2026, mientras que se prevé que las fibras celulósicas regeneradas crezcan a una CAGR del 6,8% hasta 2032.
- Por aplicación de uso final, el procesamiento de alimentos y bebidas representó el 23,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, mientras que se prevé que los productos farmacéuticos y de atención sanitaria crezcan a una CAGR del 6,5% hasta 2032.
- Por geografía, Alemania representó el 22,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, mientras que se prevé que Polonia crezca a una CAGR del 6,0% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Cambio hacia envases de transporte reutilizables impulsado por el PPWR | +1.1% | A nivel de toda la UE, con adopción temprana en Alemania, los Países Bajos y Francia | Corto plazo (≤ 2 años) |
| Manejo de granel certificado de grado alimentario, farmacéutico y químico | +0.9% | A nivel de toda la UE, especialmente Irlanda, Alemania y Bélgica | Mediano plazo (2-4 años) |
| Deslocalización cercana y resiliencia de la cadena de suministro | +0.7% | Europa Central y Oriental, Polonia, Türkiye y Serbia | Mediano plazo (2-4 años) |
| FIBCs de alta especificación para materiales peligrosos | +0.5% | Alemania, los Países Bajos y Bélgica | Mediano plazo (2-4 años) |
| Reacondicionamiento de FIBCs y sistemas de circuito cerrado | +0.4% | Europa Occidental, con expansión hacia Europa Central y Oriental | Largo plazo (≥ 4 años) |
| Demanda de sustitución de importaciones para suministro trazable y con plazos de entrega cortos | +0.3% | A nivel de toda la UE, especialmente Europa Oriental y mercados nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia envases de transporte reutilizables impulsado por el PPWR
El Reglamento (UE) 2025/40 incorpora los envases de transporte reutilizables en los planes de cumplimiento de los compradores industriales de toda Europa. Entró en vigor en febrero de 2025 y establece un objetivo de reutilización del 40% para los envases de transporte a partir del 1 de enero de 2030[1]. La orientación de la Comisión Europea de 2026 confirma que el transporte de materiales a granel secos en FIBCs puede estar sujeto a los requisitos de reutilización cuando el llenado no modifica el interior del contenedor. Esto incrementa la demanda de bolsas multiviaje que puedan limpiarse, inspeccionarse y rastrearse a lo largo de usos repetidos. También ejerce presión sobre los proveedores de formatos de un solo uso que no pueden demostrar una vía de reutilización. Por lo tanto, es probable que el mercado de textiles técnicos para envases en Europa otorgue mayor valor a los historiales de rotación documentados y a los diseños preparados para el reacondicionamiento.
Manejo de granel certificado de grado alimentario, farmacéutico y químico
La demanda de envases a granel cualificados está aumentando porque las normas de higiene y control de la contaminación exigen más que un contenedor estándar. El Anexo 1 de las BPF de la UE exige sistemas cerrados y control de la contaminación para la fabricación de medicamentos estériles. Estos requisitos favorecen el uso de FIBCs fabricados en sala limpia para el manejo de ingredientes farmacéuticos activos. Los envases en contacto con alimentos también deben cumplir el marco general de seguridad establecido en el Reglamento (CE) n.º 1935/2004. El Reglamento (UE) n.º 10/2011 de la Comisión añade controles específicos de migración para materiales plásticos en contacto con alimentos. Estos requisitos de cumplimiento favorecen los formatos de envasado de mayor valor y refuerzan la posición de los proveedores certificados en el mercado europeo de textiles técnicos para envases.
Deslocalización cercana y resiliencia de la cadena de suministro
Los compradores industriales europeos están reevaluando las largas cadenas de suministro para envases a granel porque los plazos de entrega y la continuidad del suministro han adquirido mayor importancia. La producción industrial de Polonia creció un 3,1% interanual entre enero y mayo de 2026. Su producción manufacturera ya había aumentado un 3,4% en 2025, tras un crecimiento del 0,2% en 2024. Esta expansión industrial genera demanda de envases utilizados en productos químicos, materiales de construcción y procesamiento de alimentos. Los compradores también necesitan proveedores que puedan proporcionar registros de productos auditables y responder rápidamente a los cambios de especificaciones. Esto favorece la capacidad de conversión regional y cercana, incluso cuando el suministro de productos básicos importados continúa atendiendo parte del mercado europeo de textiles técnicos para envases.
FIBCs de alta especificación para materiales peligrosos y sensibles a la electricidad estática
Los compradores del sector químico exigen cada vez más FIBCs de tipo C y tipo D para materiales que generan riesgos electrostáticos o de ignición. La norma IEC 61340-4-4 establece el marco de clasificación electrostática para los FIBCs utilizados en estas aplicaciones. Los requisitos del ADR también condicionan las opciones de transporte de mercancías peligrosas que circulan por los centros químicos europeos. Estas bolsas requieren tejidos especializados, componentes conductores y pruebas de rendimiento validadas. La norma ISO 21898:2024 establece un marco de categorías de servicio para los contenedores intermedios para granel flexibles. Estas exigencias técnicas hacen que la cualificación de proveedores sea más rigurosa y mejoran la retención de los productores especializados que atienden el mercado de textiles técnicos para envases en Europa.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Dependencia de FIBCs de grado básico importados | -0.9% | A nivel de toda la UE, especialmente los Países Bajos, España y Alemania | Corto plazo (≤ 2 años) |
| Complejidad del cumplimiento normativo en materia de contenido reciclado y contacto con alimentos | -0.7% | A nivel de toda la UE, con mayor carga regulatoria en Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Volatilidad del precio de las resinas y compresión de márgenes | -0.5% | Global, con exposición aguda en plantas de conversión de polímeros y tejido de la UE | Corto plazo (≤ 2 años) |
| Reutilización, inspección y logística inversa fragmentadas | -0.3% | Europa Occidental, con logística inversa limitada en Europa Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia estructural de FIBCs de grado básico importados
Los FIBCs estándar importados siguen siendo una limitación para la retención de valor de los convertidores europeos. Generan competencia de precios en aplicaciones que no requieren características especializadas de higiene, reutilización o mercancías peligrosas. Esto limita la oportunidad de ingresos para los productores nacionales de formatos tejidos estándar. También dificulta que los compradores simplifiquen las cadenas de suministro cuando los proveedores distantes tienen prácticas de documentación diferentes. Los productores europeos pueden responder mediante formatos certificados, ofertas de servicios y entregas más rápidas. El mercado de textiles técnicos para envases en Europa seguirá expuesto a esta presión hasta que las especificaciones premium o los sistemas de reutilización se adopten de forma más generalizada.
Complejidad del cumplimiento normativo en materia de contenido reciclado y contacto con alimentos
Los productores de envases se enfrentan a difíciles decisiones de cumplimiento cuando los requisitos de contacto con alimentos y los objetivos de contenido reciclado se superponen. El Reglamento (UE) 2022/1616, modificado por el Reglamento (UE) 2025/2269, establece los requisitos para el plástico reciclado destinado al contacto con alimentos. El marco exige tecnologías de reciclaje elegibles y procesos de evaluación de apoyo. Los fabricantes también deben mantener registros de cumplimiento de contacto con alimentos para sacos tejidos, revestimientos y materiales relacionados. Esto puede aumentar el tiempo de cualificación de materiales, el trabajo de documentación y el coste de producción. La complejidad resultante puede ralentizar el rediseño de productos en el mercado de textiles técnicos para envases en Europa.[2]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
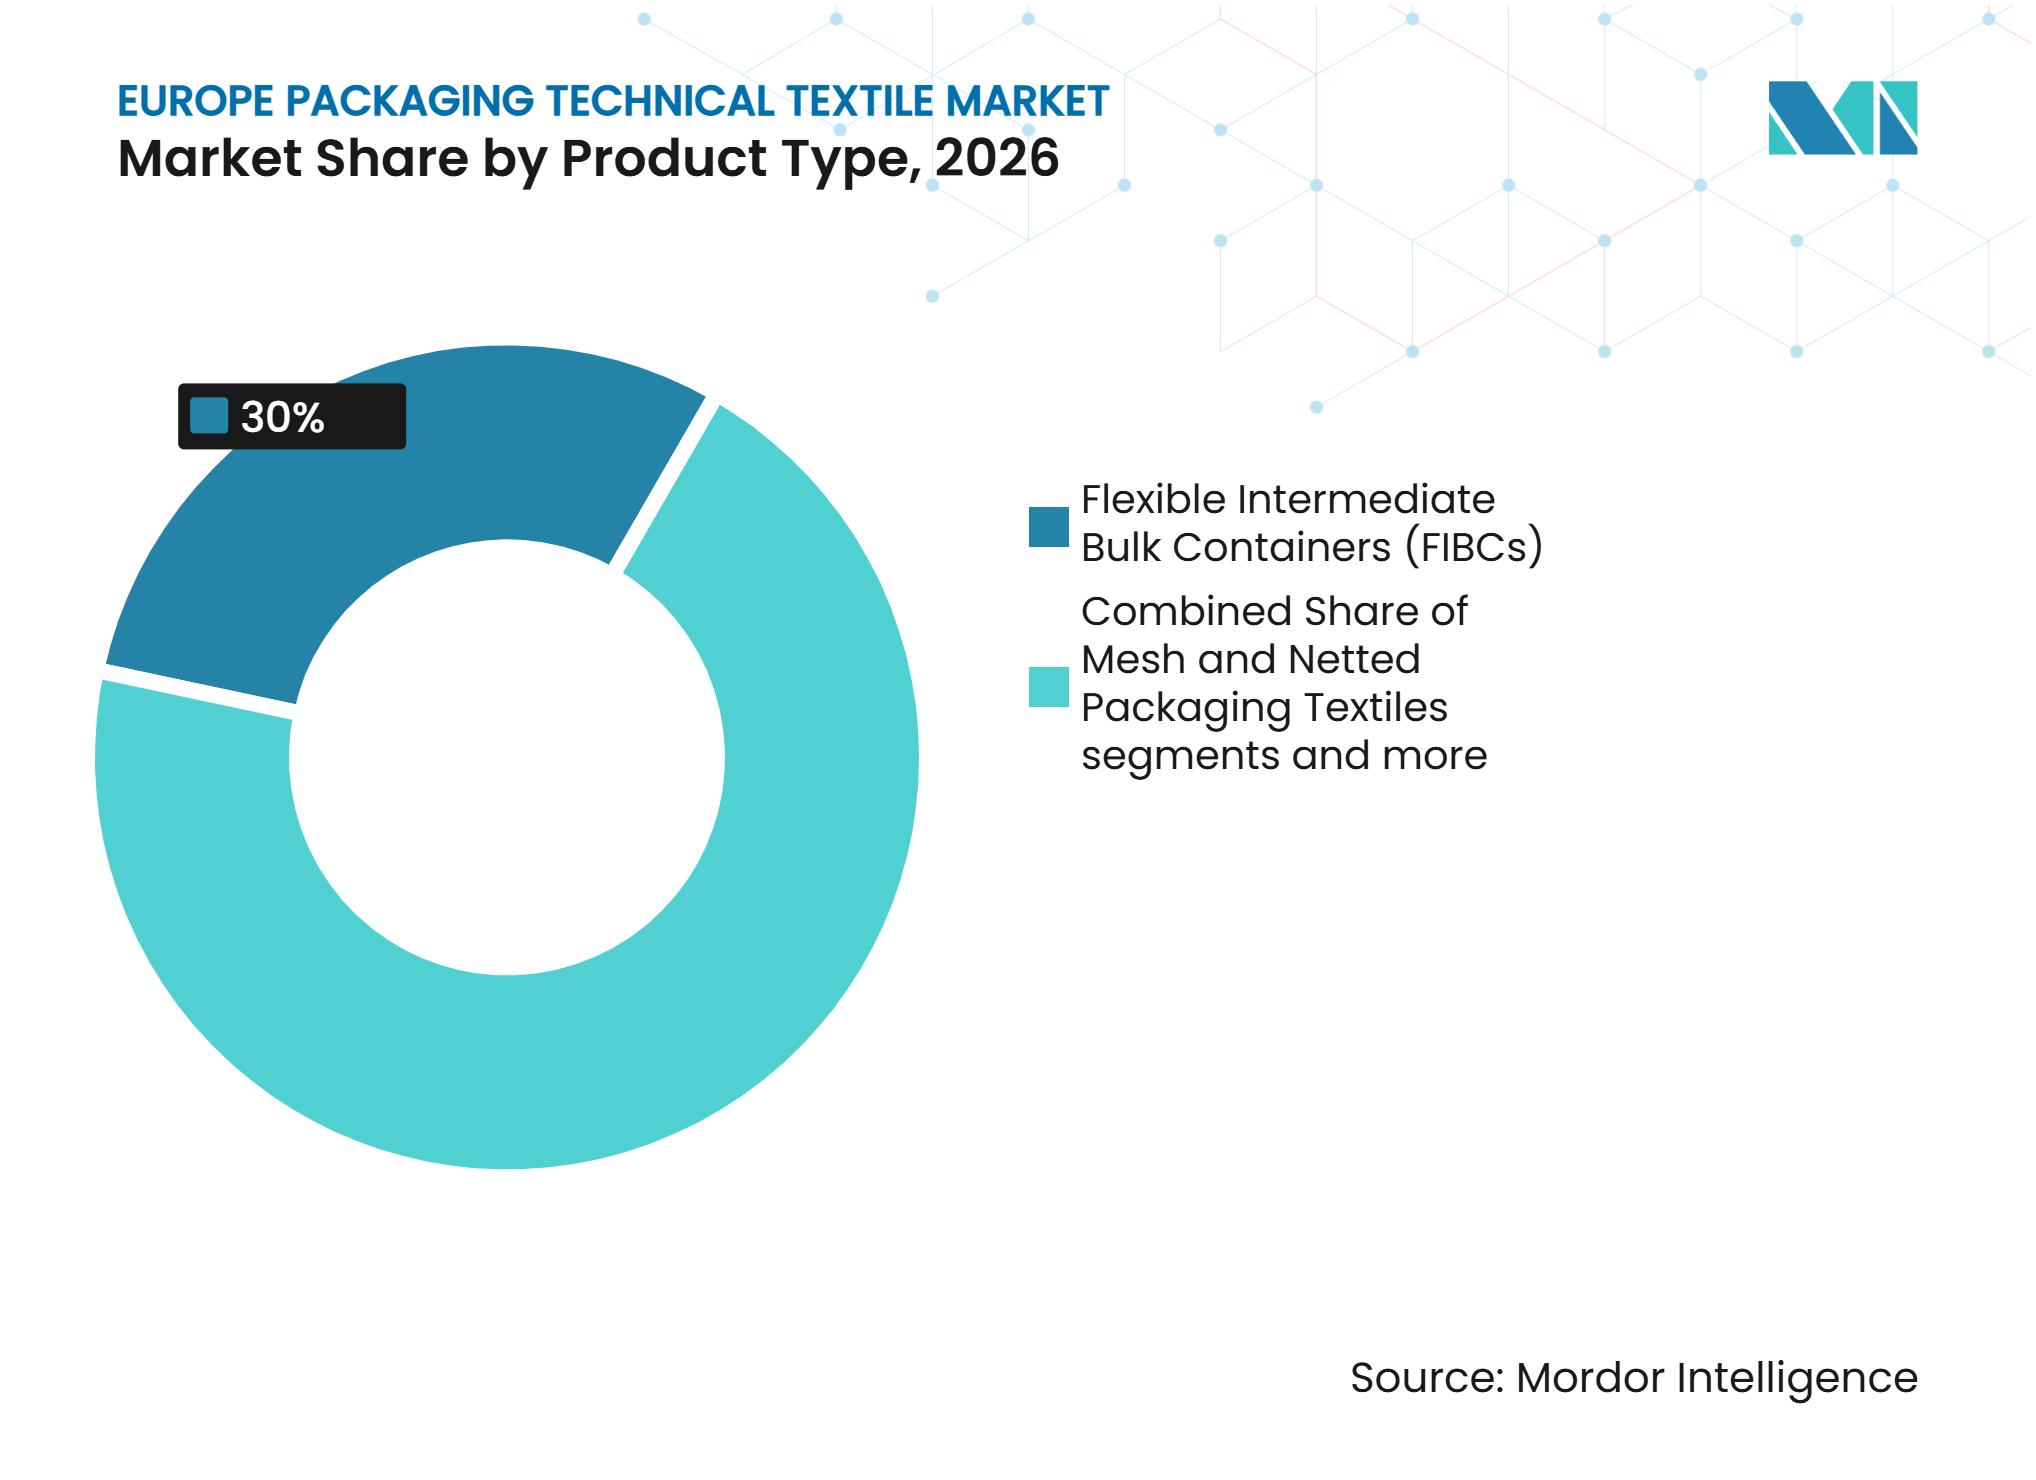
los FIBCs lideran mientras los formatos especiales se aceleranLos contenedores intermedios para granel flexibles representaron el 30,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, equivalente a 1,068 mil millones de USD. El segmento atiende a agroquímicos, ingredientes alimentarios, minerales de construcción y productos agrícolas. Los formatos a granel convencionales siguen siendo ampliamente utilizados porque favorecen los flujos de carga de gran volumen. Los FIBCs con deflectores están ganando relevancia donde los usuarios necesitan mayor estabilidad en palés y eficiencia cúbica. Los FIBCs ventilados también favorecen la logística de productos como patatas, cebollas y otras hortalizas de raíz. El PPWR está incrementando el interés en diseños multiviaje y sistemas de revestimiento lavable para estas aplicaciones.
Se prevé que los productos de envasado de tejido no tejido y textiles especiales crezcan a una CAGR del 6,2% de 2027 a 2032. Su expansión está vinculada a envases de transporte minorista, bolsas de transporte farmacéutico y envases protectores. Los formatos de tejido no tejido por hilado pueden favorecer el reciclaje dentro de las corrientes establecidas de polipropileno. Los sacos y bolsas de poliolefina tejida continúan sirviendo a aplicaciones de cemento, harina y alimentación animal. Los productos de yute y fibra natural mantienen una posición definida en usos alimentarios y agrícolas premium. Los productos de malla y red sirven a los productos frescos, mientras que los textiles de envoltura y protección en tránsito se benefician de la automatización en la logística. Estos grupos de productos otorgan al mercado de textiles técnicos para envases en Europa una combinación de demanda de gran volumen y alta especificación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de material:
el polipropileno ancla el volumen mientras las celulósicas ganan impulsoEl polipropileno representó el 45,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, equivalente a 1,602 mil millones de USD. Es el material central en el tejido de FIBCs, sacos tejidos, bolsas leno y películas industriales para palés. Los sistemas de extrusión de cinta y tejido circular están ampliamente diseñados en torno a sus propiedades de procesamiento. El polipropileno también se beneficia de las vías establecidas de recogida y reprocesamiento. Esto lo hace importante para el trabajo de diseño orientado al reciclaje en el marco del PPWR. El polietileno es el siguiente grupo de materiales en película de capucha extensible, envoltura de carga y revestimientos de contenedores, mientras que el poliéster sirve a correas de elevación de alta tenacidad y estructuras portantes de carga.
Se prevé que las fibras celulósicas regeneradas crezcan a una CAGR del 6,8% hasta 2032. Están ganando atención en formatos de envasado premium donde los compradores buscan alternativas basadas en fibra a las estructuras de origen fósil. Los materiales a base de lyocell y viscosa pueden ofrecer características de gestión de la humedad y biodegradabilidad. El Banco Europeo de Inversiones respaldó a PulPac en julio de 2025 para escalar alternativas de envasado a base de celulosa. El yute, el algodón y otras fibras naturales siguen siendo relevantes en usos seleccionados de productos, semillas y venta minorista. Las fibras sintéticas especiales de poliamida y otras continúan favoreciendo los formatos industriales de alto rendimiento y para mercancías peligrosas en el mercado de textiles técnicos para envases en Europa.[3]
Por aplicación de uso final:
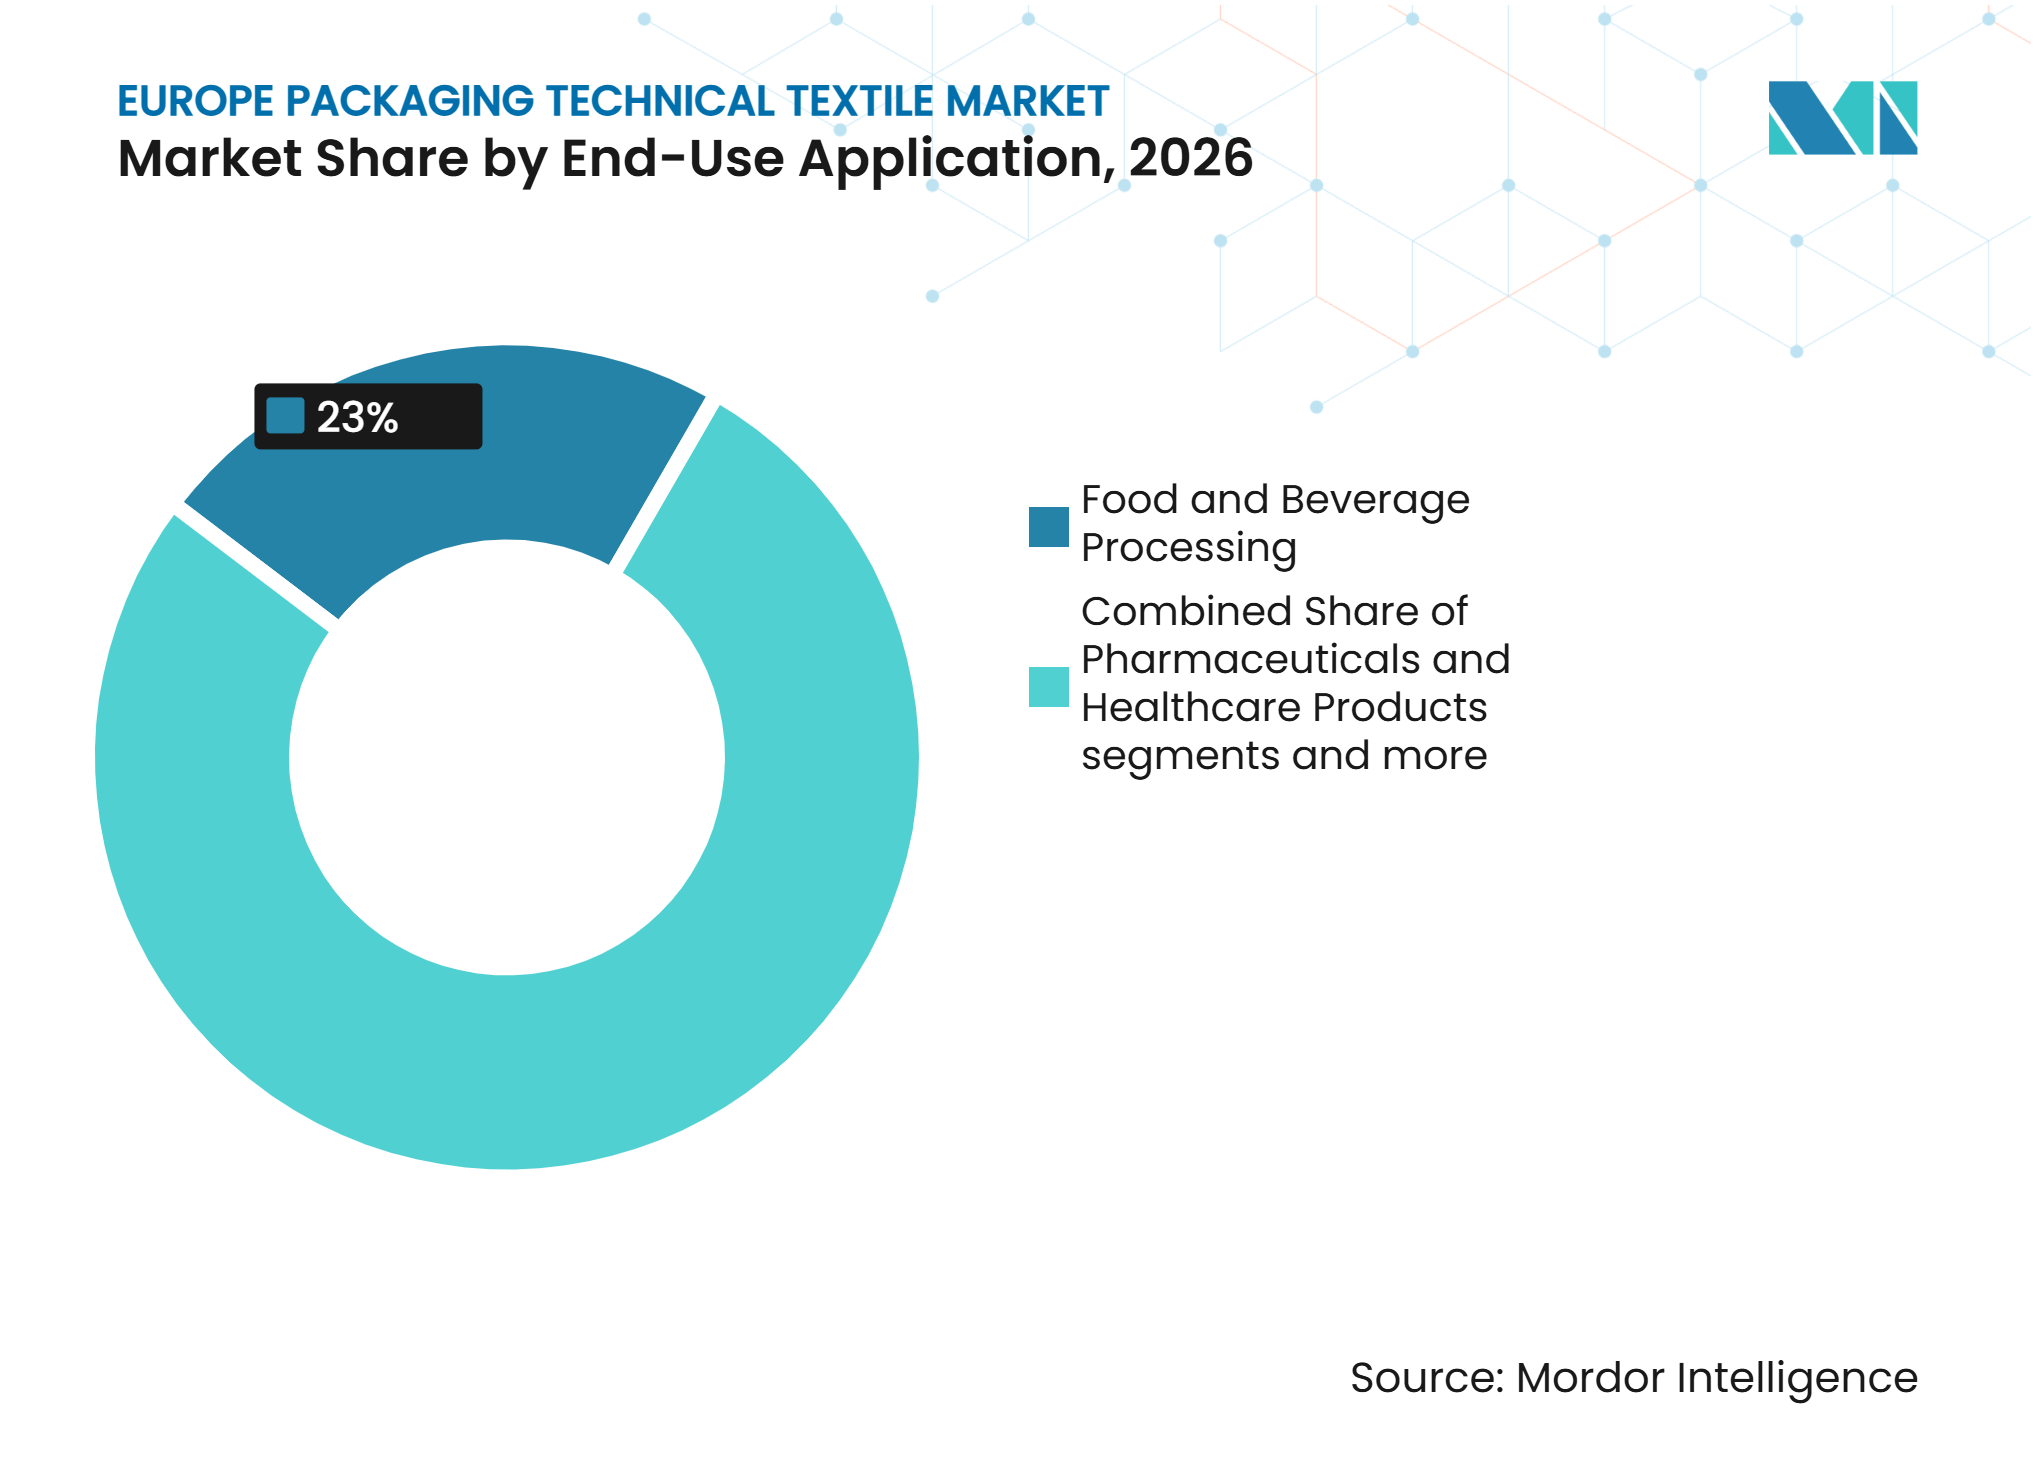
alimentos y bebidas anclan la demanda mientras el sector farmacéutico se aceleraEl procesamiento de alimentos y bebidas representó el 23,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, contribuyendo con 818,8 millones de USD. El segmento incluye envases para cereales, harina, azúcar, ingredientes alimentarios, alimentación animal y materias primas para bebidas. El Reglamento (CE) n.º 1935/2004 proporciona el marco general para los materiales que entran en contacto con alimentos. Esto genera una demanda continua de materiales cualificados para contacto con alimentos. Los productores de alimentación animal y alimentos para mascotas también utilizan sacos tejidos impresos y resistentes a los rayos UV. Los ingredientes alimentarios procesados a menudo requieren sacos con recubrimiento barrera para el control de la humedad y la contaminación.
Se prevé que los productos farmacéuticos y de atención sanitaria crezcan a una CAGR del 6,5% hasta 2032. El Anexo 1 de las BPF de la UE favorece la demanda de sistemas cerrados de transferencia de polvos y FIBCs fabricados en sala limpia para el manejo de ingredientes farmacéuticos activos. Los biosimilares, los genéricos y los intermedios químico-farmacéuticos especiales generan demanda en Irlanda, Alemania y Bélgica. Los productos químicos, petroquímicos y fertilizantes siguen siendo otra fuente importante de ingresos porque los requisitos de mercancías peligrosas elevan las especificaciones de los productos. Los materiales de construcción, los minerales y la minería son usos orientados al volumen. La agricultura, los productos frescos, el comercio minorista, el comercio electrónico, los bienes de consumo y otros usos industriales completan la combinación de usos finales en el mercado de textiles técnicos para envases en Europa.

Análisis geográfico
Alemania
Alemania representó el 22,0% de la participación del mercado de textiles técnicos para envases en Europa en 2026, con un tamaño de mercado de 783,2 millones de USD. Sus exportaciones químicas, producción farmacéutica y base de procesamiento de alimentos sostienen la demanda de FIBCs de alta especificación y envases tejidos. Los productos de tipo C y tipo D son importantes para los compradores que gestionan riesgos electrostáticos bajo los requisitos del ADR. El Comité Conjunto de Fabricantes de Envases Alemanes informó de una mayor actividad de envasado en 2025. La misma fuente reportó un crecimiento nominal del 5,5% en envases para farmacias, cosméticos y productos farmacéuticos. El PPWR y la Ley de Envases alemana están fomentando una cualificación de productos y un trabajo de documentación más tempranos. Esto ofrece a los proveedores establecidos la oportunidad de fijar estándares de producto antes de que el mercado más amplio los adopte.
Polonia
Se prevé que Polonia crezca a una CAGR del 6,0% de 2027 a 2032. Su base industrial se está expandiendo en los sectores de productos químicos, construcción y procesamiento de alimentos. La producción industrial vendida creció un 3,1% interanual entre enero y mayo de 2026. La producción manufacturera había aumentado un 3,4% en 2025, tras un crecimiento del 0,2% en 2024. El sistema de depósito y devolución de Polonia comenzó el 1 de octubre de 2025, añadiendo énfasis al cumplimiento normativo y la recuperación de envases. La deslocalización cercana también favorece la inversión en conversión local y cadenas de suministro relacionadas. Estos factores convierten a Polonia en un centro de demanda creciente de formatos tejidos y no tejidos en el mercado de textiles técnicos para envases en Europa.
Otras geografías europeas
Francia e Italia mantienen una demanda sustancial por parte de usuarios del sector químico, alimentario e industrial. Los Países Bajos y Bélgica son importantes para la distribución y la actividad de los centros químicos, lo que genera demanda de FIBCs especializados. Rumanía destaca por el Centro de Circularidad FPS y el crecimiento de la capacidad de recogida y reacondicionamiento de FIBCs. Los compradores nórdicos favorecen el envasado a granel certificado y sostenible a través de prioridades de contratación verde. El Reino Unido sigue normas de envasado separadas, manteniendo al mismo tiempo requisitos de sostenibilidad cercanos a la práctica europea. Türkiye y Serbia pueden favorecer el abastecimiento regional por su proximidad a los centros de demanda de Europa Central. Estos variados patrones de demanda amplían el mercado de textiles técnicos para envases en Europa más allá de los mayores mercados nacionales.
Panorama competitivo
Concentración del Mercado
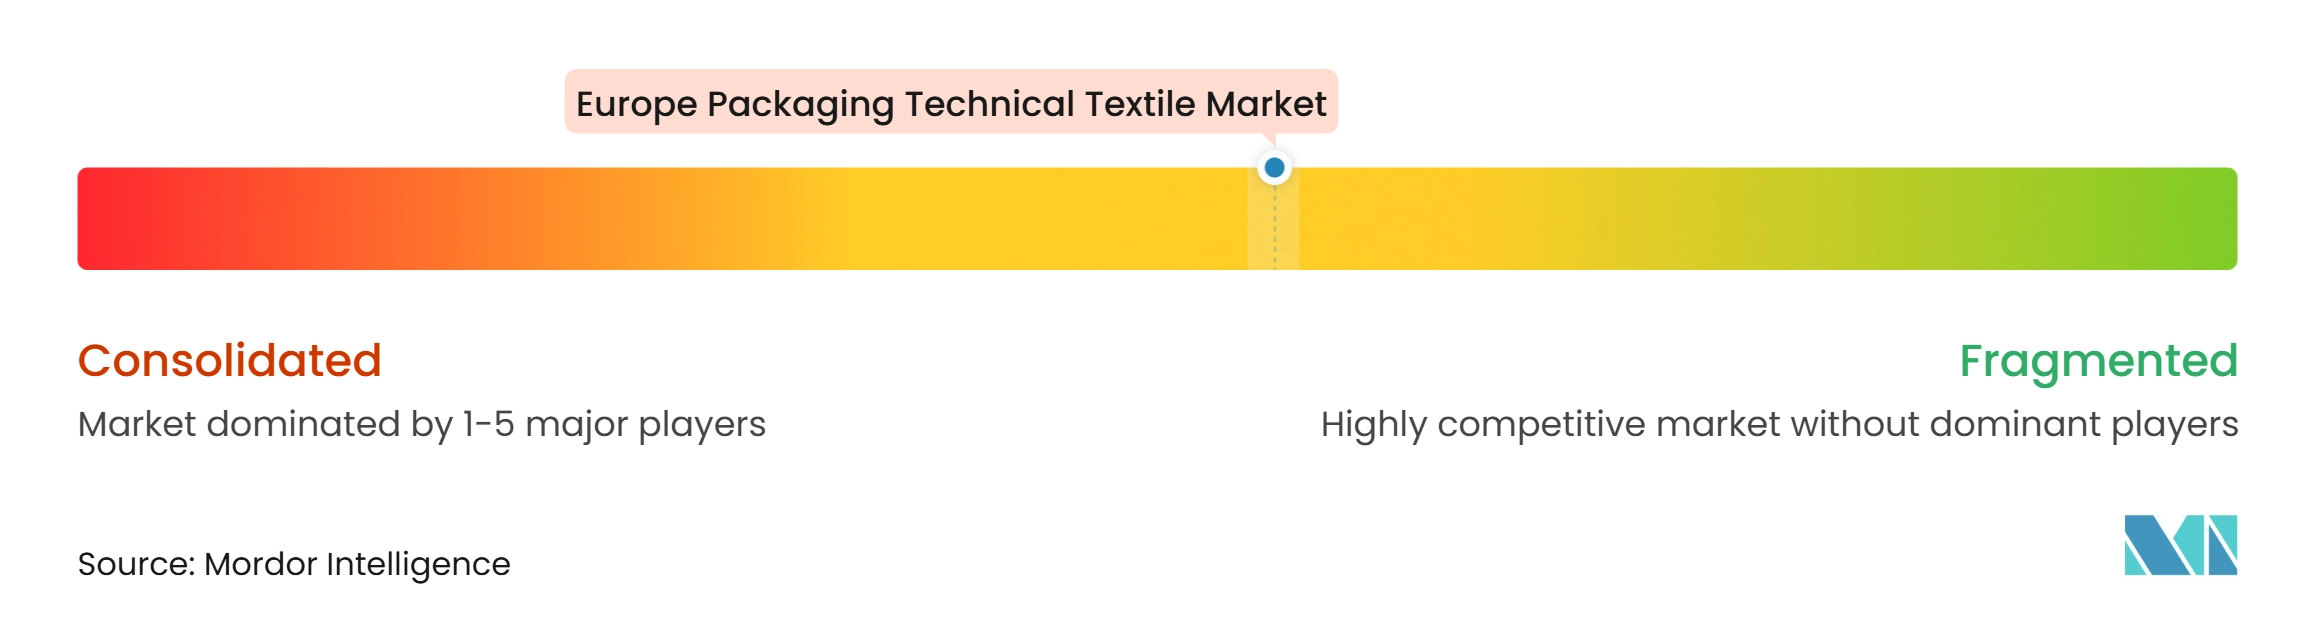
El mercado de textiles técnicos para envases en Europa está moderadamente fragmentado. Mondi plc, LC Packaging International BV y Thrace Group atienden la demanda premium a través de capacidades de sostenibilidad, cualificación técnica y servicio. Mondi ofrece soluciones de envasado a base de papel e híbridas para aplicaciones industriales y relacionadas con alimentos. La empresa presentó Ad/Vantage StretchWrap y re/cycle FunctionalBarrier Papers en Interpack 2026. LC Packaging ha desarrollado su enfoque WorldBag en torno a la reutilización y el reacondicionamiento de FIBCs. Este posicionamiento refleja la demanda de formatos reutilizables bajo el PPWR.
Los convertidores especializados compiten donde los clientes necesitan FIBCs para mercancías peligrosas, sacos de grado alimentario o contenedores de grado químico. Empac GmbH, TiszaTextil, Bag Corp, Conitex Sonoco y RDA Bulk Packaging atienden nichos de aplicación definidos. Las necesidades de cumplimiento relacionadas con la norma ISO 21898 y el ADR aumentan la importancia de las pruebas de productos y la aprobación de proveedores. Los productores más pequeños pueden tener más dificultades para financiar la cualificación de contenido reciclado, la documentación digital y los servicios de reutilización. Esto puede favorecer la consolidación entre los proveedores que no pueden gestionar de forma independiente los costes de cumplimiento. El mercado de textiles técnicos para envases en Europa recompensa a las empresas que combinan el conocimiento de materiales con un servicio fiable.
Amcor amplió su presencia en el envasado europeo tras completar la adquisición de Berry Global en abril de 2025. Greif redirigió capital hacia el envasado industrial y las operaciones relacionadas con FIBCs tras desinvertir su negocio de cartón para contenedores en julio de 2025. Thrace Group completó su adquisición de BHA Holdings en 2026, ampliando su huella de distribución de FIBCs. La infraestructura de reacondicionamiento sigue siendo una brecha estratégica, y el modelo FPS ilustra la oportunidad para operadores especializados. Es probable que la competencia siga diferenciándose entre el suministro de productos básicos y los formatos certificados orientados al servicio. Los compradores continuarán evaluando a los proveedores en función de la trazabilidad, las pruebas, el cumplimiento de materiales y la flexibilidad de entrega.
Líderes de la industria de textiles técnicos para envases en Europa
-
Greif, Inc.
-
LC Packaging International BV
-
Berry Global Group, Inc. (Amcor)
-
Mondi plc
-
Schoeller Allibert Group BV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de textiles técnicos para envases en Europa Empresas cubiertas en este informe
- Greif, Inc.
- LC Packaging International BV
- Berry Global Group, Inc. (Amcor)
- Mondi plc
- Schoeller Allibert Group BV
- TiszaTextil Kft.
- TiszaTextil Packaging SAS
- Empac GmbH
- Louis Blockx NV
- J&HM Dickson Ltd.
- Sackmaker J&HM Dickson Ltd.
- RDA Bulk Packaging Ltd.
- Bulk Container Europe BV
- Isbir Sentetik Dokuma Sanayi A.S.
- Rishi FIBC Solutions Pvt. Ltd.
- Intertape Polymer Group Inc.
- Conitex Sonoco
- Bag Corp.
- ATEA Ambalaj Sanayi ve Ticaret A.S.
- Thrace Group
- United Bags, Inc.
- Packem Umasree Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de textiles técnicos para envases en Europa
- Abril de 2026: Mondi presentó innovaciones en envasado sostenible en Interpack 2026 en Düsseldorf, incluyendo Ad/Vantage StretchWrap, una solución de envoltura de palés de papel kraft diseñada como alternativa totalmente reciclable a la película extensible de plástico, junto con su cartera re/cycle FunctionalBarrier Papers para aplicaciones de envasado de alimentos en forma-llenado-sellado.
- Octubre de 2025: FPS Flexible Packaging Solutions ganó el Premio a la Mejor Iniciativa de Sostenibilidad del Pacto Mundial de la ONU NL por su Centro de Circularidad FPS, que la empresa describe como un sistema de circularidad de FIBCs a gran escala capaz de procesar hasta el 15% de los volúmenes de FIBCs al final de su vida útil en Europa y con el objetivo de 270.000 bolsas por año para 2026.
- Julio de 2025: El Banco Europeo de Inversiones respaldó a PulPac para escalar la tecnología de Fibra Moldeada en Seco para envases de fibra de celulosa renovable.
Alcance del informe del mercado de textiles técnicos para envases en Europa
El informe del mercado de textiles técnicos para envases en Europa está segmentado por tipo de producto (contenedores intermedios para granel flexibles (FIBCs), sacos y bolsas de poliolefina tejida y más), por tipo de material (polipropileno y más), por aplicación de uso final (agricultura y envasado de productos frescos y más) y por geografía (Alemania, Reino Unido y más). El informe ofrece el tamaño del mercado y previsiones en valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Contenedores intermedios para granel flexibles (FIBCs) | FIBCs a granel convencionales |
| FIBCs estables en forma y con deflectores | |
| FIBCs ventilados | |
| Otros FIBCs especializados | |
| Sacos y bolsas de poliolefina tejida | |
| Textiles para envases de yute y otras fibras naturales | Sacos de yute y bolsas de envasado acabadas |
| Otros (arpillera, tela de saco, tela de envasado de fibra natural, envasado especial) | |
| Textiles para envases de malla y red | Bolsas de envasado tejidas leno |
| Bolsas de envasado tejidas Raschel | |
| Redes y mangas de envasado tubulares tejidas | |
| Otros productos de envasado de malla textil | |
| Textiles de envoltura y protección en tránsito | Tejidos de envoltura industrial de fardos y mercancías |
| Cubiertas y envolturas protectoras de envasado textil | |
| Revestimientos de contenedores y tejidos de protección de carga a base de textil | |
| Malla para palés textil y materiales de sujeción de carga | |
| Mangas, relleno y material de amortiguación de envasado textil | |
| Productos de envasado de tejido no tejido y textiles especiales (bolsas de compra y transporte, bolsas y fundas de envasado protector, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Yute |
| Algodón y otras fibras naturales |
| Fibras celulósicas regeneradas |
| Poliamida y otras fibras sintéticas especiales |
| Otros materiales |
| Agricultura y envasado de productos frescos | Frutas y verduras frescas |
| Semillas y otros productos agrícolas | |
| Procesamiento de alimentos y bebidas | Cereales, harina y azúcar |
| Alimentos procesados e ingredientes alimentarios | |
| Alimentación animal y alimentos para mascotas | |
| Ingredientes para bebidas y productos de infusión | |
| Productos químicos, petroquímicos y fertilizantes | |
| Materiales de construcción, minerales y minería | |
| Productos farmacéuticos y de atención sanitaria | |
| Comercio minorista, comercio electrónico y bienes de consumo | |
| Otros productos y materiales industriales |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Bélgica |
| Polonia |
| Resto de Europa |
| Por tipo de producto | Contenedores intermedios para granel flexibles (FIBCs) | FIBCs a granel convencionales |
| FIBCs estables en forma y con deflectores | ||
| FIBCs ventilados | ||
| Otros FIBCs especializados | ||
| Sacos y bolsas de poliolefina tejida | ||
| Textiles para envases de yute y otras fibras naturales | Sacos de yute y bolsas de envasado acabadas | |
| Otros (arpillera, tela de saco, tela de envasado de fibra natural, envasado especial) | ||
| Textiles para envases de malla y red | Bolsas de envasado tejidas leno | |
| Bolsas de envasado tejidas Raschel | ||
| Redes y mangas de envasado tubulares tejidas | ||
| Otros productos de envasado de malla textil | ||
| Textiles de envoltura y protección en tránsito | Tejidos de envoltura industrial de fardos y mercancías | |
| Cubiertas y envolturas protectoras de envasado textil | ||
| Revestimientos de contenedores y tejidos de protección de carga a base de textil | ||
| Malla para palés textil y materiales de sujeción de carga | ||
| Mangas, relleno y material de amortiguación de envasado textil | ||
| Productos de envasado de tejido no tejido y textiles especiales (bolsas de compra y transporte, bolsas y fundas de envasado protector, etc.) | ||
| Por tipo de material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Yute | ||
| Algodón y otras fibras naturales | ||
| Fibras celulósicas regeneradas | ||
| Poliamida y otras fibras sintéticas especiales | ||
| Otros materiales | ||
| Por aplicación de uso final | Agricultura y envasado de productos frescos | Frutas y verduras frescas |
| Semillas y otros productos agrícolas | ||
| Procesamiento de alimentos y bebidas | Cereales, harina y azúcar | |
| Alimentos procesados e ingredientes alimentarios | ||
| Alimentación animal y alimentos para mascotas | ||
| Ingredientes para bebidas y productos de infusión | ||
| Productos químicos, petroquímicos y fertilizantes | ||
| Materiales de construcción, minerales y minería | ||
| Productos farmacéuticos y de atención sanitaria | ||
| Comercio minorista, comercio electrónico y bienes de consumo | ||
| Otros productos y materiales industriales | ||
| Por geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Polonia | ||
| Resto de Europa | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los textiles técnicos para envases en Europa?
Se prevé que el mercado de textiles técnicos para envases en Europa crezca a una CAGR del 4,33% de 2027 a 2032.
¿Qué categoría de producto lidera la demanda en Europa?
Los contenedores intermedios para granel flexibles lideran la demanda de productos con una participación del 30,0% en 2026, equivalente a 1,068 mil millones de USD.
¿Qué material tiene el mayor protagonismo en el envasado de textiles técnicos?
El polipropileno representó el 45,0% de los ingresos en 2026, respaldado por su uso en FIBCs, sacos tejidos, bolsas leno y películas industriales para palés.
¿Qué está impulsando la demanda de envasado farmacéutico?
Se prevé que los productos farmacéuticos y de atención sanitaria crezcan a una CAGR del 6,5% hasta 2032, ya que los requisitos de BPF incrementan la demanda de FIBCs fabricados en sala limpia.
¿Qué país europeo tiene la previsión de crecimiento más sólida?
Se prevé que Polonia crezca a una CAGR del 6,00% hasta 2032, respaldada por la producción industrial, la deslocalización cercana y las necesidades de cumplimiento normativo en materia de envases.
¿Cómo afecta el PPWR a los proveedores de FIBCs?
El PPWR favorece los requisitos de reutilización, trazabilidad y cumplimiento normativo, beneficiando a los FIBCs que pueden limpiarse, inspeccionarse y documentarse para uso repetido.