
Taille et part du marché européen des textiles techniques d'emballage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
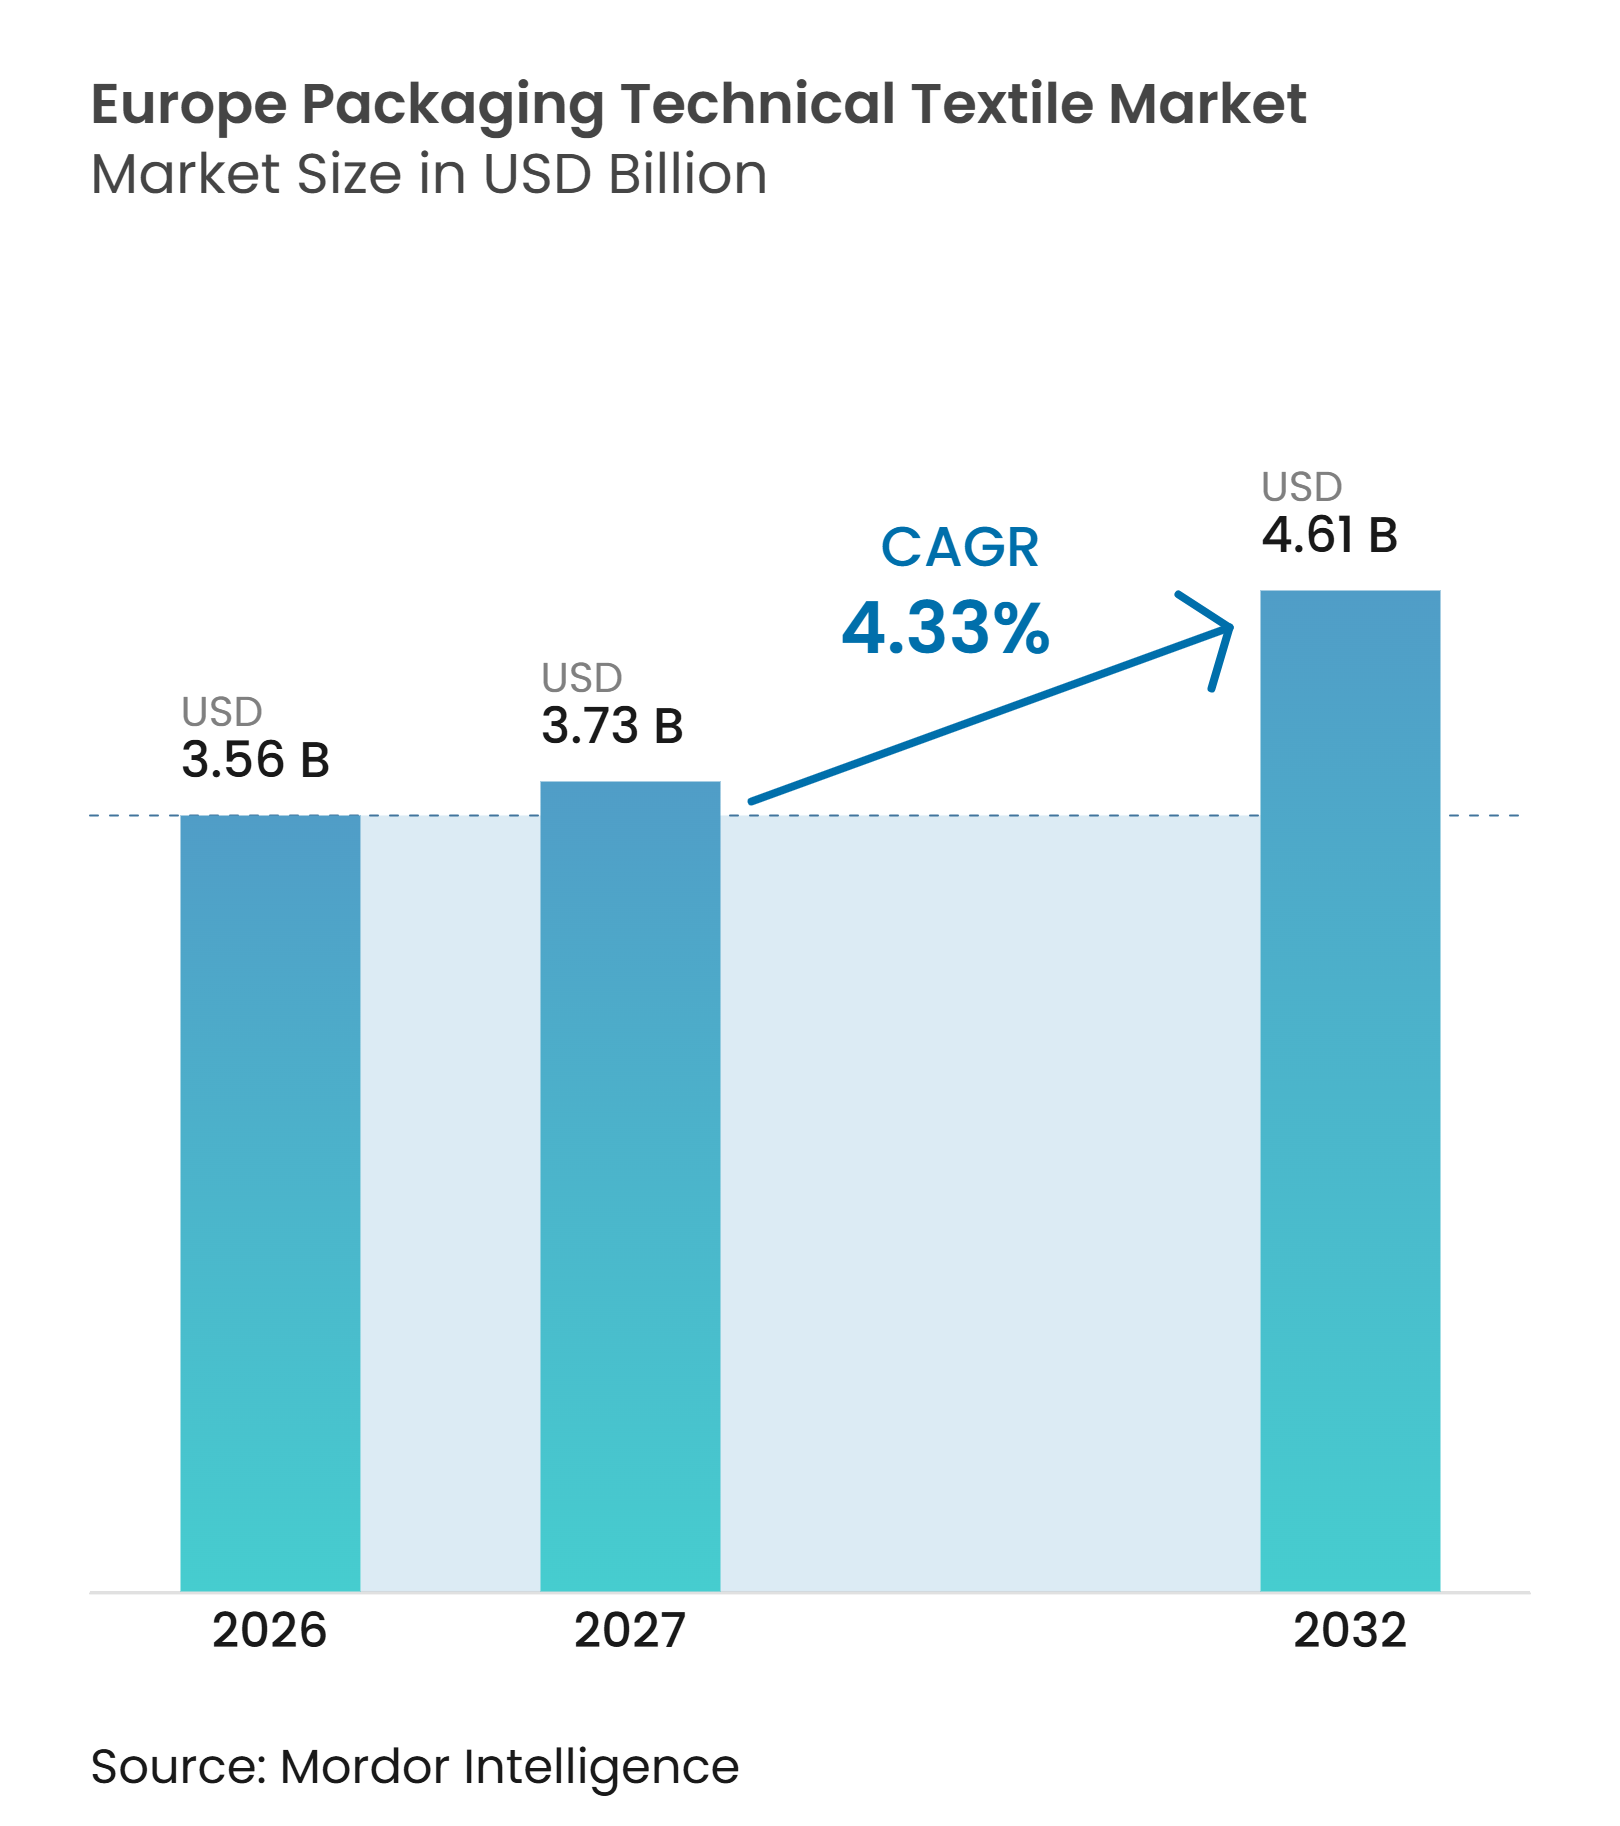
| Taille du marché de l'année de base (2026) | 3.56 Milliards de dollars |
| Taille du Marché (2027) | 3.73 Milliards de dollars |
| Taille du Marché (2032) | 4.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des textiles techniques d'emballage par Mordor Intelligence
La taille du marché européen des textiles techniques d'emballage est projetée à 3,56 milliards USD en 2026, 3,73 milliards USD en 2027, et devrait atteindre 4,61 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,33 % de 2027 à 2032.
Le marché européen des textiles techniques d'emballage évolue des formats standard à usage unique vers des produits qui favorisent la réutilisation, la traçabilité et la conformité des matériaux. Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et modifie les exigences d'approvisionnement en emballages de transport industriels dans toute la région. Les acheteurs accordent davantage d'importance aux sacs multi-voyages nettoyables, aux chaînes d'approvisionnement documentées et aux formats certifiés pour les secteurs alimentaire et pharmaceutique. Cela favorise les producteurs capables de satisfaire des exigences de qualité détaillées, tandis que les formats standard restent exposés à la concurrence des importations. Le marché européen des textiles techniques d'emballage dispose également d'une marge de croissance grâce aux services de reconditionnement, aux solutions à contenu recyclé et aux réseaux d'approvisionnement régionaux.
Points clés du rapport
- Par type de produit, les conteneurs souples intermédiaires pour vrac ont représenté 30,0 % de la part du marché européen des textiles techniques d'emballage en 2026, tandis que les produits d'emballage en textiles non tissés et spéciaux devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par type de matériau, le polypropylène a représenté 45,0 % de la taille du marché européen des textiles techniques d'emballage en 2026, tandis que les fibres cellulosiques régénérées devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par application d'utilisation finale, la transformation alimentaire et des boissons a représenté 23,0 % de la part du marché européen des textiles techniques d'emballage en 2026, tandis que les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, l'Allemagne a représenté 22,0 % de la part du marché européen des textiles techniques d'emballage en 2026, tandis que la Pologne devrait croître à un CAGR de 6,0 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Passage aux emballages de transport réutilisables induit par le PPWR | +1.1% | À l'échelle de l'UE, avec une adoption précoce en Allemagne, aux Pays-Bas et en France | Court terme (≤ 2 ans) |
| Manutention en vrac certifiée pour les secteurs alimentaire, pharmaceutique et chimique | +0.9% | À l'échelle de l'UE, notamment en Irlande, en Allemagne et en Belgique | Moyen terme (2-4 ans) |
| Relocalisation de proximité et résilience de la chaîne d'approvisionnement | +0.7% | Europe centrale et orientale, Pologne, Türkiye et Serbie | Moyen terme (2-4 ans) |
| FIBC à haute spécification pour matières dangereuses | +0.5% | Allemagne, Pays-Bas et Belgique | Moyen terme (2-4 ans) |
| Reconditionnement des FIBC et systèmes en boucle fermée | +0.4% | Europe occidentale, avec extension vers l'Europe centrale et orientale | Long terme (≥ 4 ans) |
| Demande de substitution aux importations pour une offre traçable à délais courts | +0.3% | À l'échelle de l'UE, notamment en Europe orientale et dans les marchés nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Passage aux emballages de transport réutilisables induit par le PPWR
Le règlement (UE) 2025/40 intègre les emballages de transport réutilisables dans les plans de conformité des acheteurs industriels à travers l'Europe. Il est entré en vigueur en février 2025 et fixe un objectif de réutilisation de 40 % pour les emballages de transport à compter du 1er janvier 2030[1]. Les orientations 2026 de la Commission européenne confirment que le transport en FIBC de matières sèches en vrac peut relever des exigences de réutilisation lorsque le remplissage ne modifie pas l'intérieur du conteneur. Cela accroît la demande de sacs multi-voyages pouvant être nettoyés, inspectés et suivis lors d'utilisations répétées. Cela exerce également une pression sur les fournisseurs de formats à usage unique qui ne peuvent pas démontrer une voie de réutilisation. Le marché européen des textiles techniques d'emballage est donc susceptible d'accorder une plus grande valeur aux historiques de rotation documentés et aux conceptions prêtes pour le reconditionnement.
Manutention en vrac certifiée pour les secteurs alimentaire, pharmaceutique et chimique
La demande d'emballages en vrac qualifiés augmente car les règles d'hygiène et de contrôle de la contamination exigent plus qu'un conteneur standard. L'Annexe 1 des BPF de l'UE exige des systèmes fermés et un contrôle de la contamination pour la fabrication de médicaments stériles. Ces exigences soutiennent l'utilisation de FIBC fabriqués en salle blanche pour la manutention de principes actifs pharmaceutiques. Les emballages au contact des aliments doivent également respecter le cadre général de sécurité prévu par le règlement (CE) n° 1935/2004. Le règlement (UE) n° 10/2011 de la Commission ajoute des contrôles spécifiques de migration pour les matériaux plastiques au contact des aliments. Ces exigences de conformité soutiennent des formats d'emballage à plus haute valeur ajoutée et renforcent la position des fournisseurs certifiés sur le marché européen des textiles techniques d'emballage.
Relocalisation de proximité et résilience de la chaîne d'approvisionnement
Les acheteurs industriels européens réévaluent les longues chaînes d'approvisionnement pour les emballages en vrac car les délais de livraison et la continuité de l'approvisionnement sont devenus plus importants. La production industrielle polonaise a augmenté de 3,1 % en glissement annuel de janvier à mai 2026. Sa production manufacturière avait déjà progressé de 3,4 % en 2025, après une croissance de 0,2 % en 2024. Cette expansion industrielle crée une demande d'emballages utilisés dans les produits chimiques, les matériaux de construction et la transformation alimentaire. Les acheteurs ont également besoin de fournisseurs capables de fournir des dossiers de produits auditables et de répondre rapidement aux modifications de spécifications. Cela soutient la capacité de transformation régionale et proche de la région, même si l'offre de produits de base importés continue de servir une partie du marché européen des textiles techniques d'emballage.
FIBC à haute spécification pour matières dangereuses et sensibles à l'électricité statique
Les acheteurs du secteur chimique exigent de plus en plus des FIBC de type C et de type D pour les matières présentant des risques électrostatiques ou d'inflammation. La norme IEC 61340-4-4 établit le cadre de classification électrostatique des FIBC utilisés dans ces applications. Les exigences ADR influencent également les choix de transport pour les marchandises dangereuses circulant dans les pôles chimiques européens. Ces sacs nécessitent des tissus spécialisés, des composants conducteurs et des essais de performance validés. La norme ISO 21898:2024 établit un cadre de catégories de service pour les conteneurs souples intermédiaires pour vrac. Ces exigences techniques rendent la qualification des fournisseurs plus contraignante et améliorent la fidélisation pour les producteurs spécialisés desservant le marché européen des textiles techniques d'emballage.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance aux FIBC de qualité courante importés | -0.9% | À l'échelle de l'UE, notamment aux Pays-Bas, en Espagne et en Allemagne | Court terme (≤ 2 ans) |
| Complexité de la conformité en matière de contenu recyclé et de contact alimentaire | -0.7% | À l'échelle de l'UE, avec une charge réglementaire plus élevée en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Volatilité des prix des résines et compression des marges | -0.5% | Mondial, avec une exposition aiguë dans les usines européennes de transformation des polymères et de tissage | Court terme (≤ 2 ans) |
| Fragmentation de la réutilisation, de l'inspection et de la logistique inverse | -0.3% | Europe occidentale, avec une logistique inverse limitée en Europe orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance structurelle aux FIBC de qualité courante importés
Les FIBC standard importés restent une contrainte sur la création de valeur pour les transformateurs européens. Ils créent une concurrence par les prix dans les applications qui ne nécessitent pas de caractéristiques spécialisées en matière d'hygiène, de réutilisation ou de marchandises dangereuses. Cela limite les opportunités de revenus pour les producteurs nationaux de formats tissés standard. Cela rend également plus difficile pour les acheteurs de simplifier les chaînes d'approvisionnement lorsque des fournisseurs distants ont des pratiques de documentation différentes. Les producteurs européens peuvent répondre par des formats certifiés, des offres de services et des délais de livraison plus courts. Le marché européen des textiles techniques d'emballage restera exposé à cette pression jusqu'à ce que les spécifications premium ou les systèmes de réutilisation soient plus largement adoptés.
Complexité de la conformité en matière de contenu recyclé et de contact alimentaire
Les producteurs d'emballages font face à des choix de conformité difficiles lorsque les exigences de contact alimentaire et les objectifs de contenu recyclé se recoupent. Le règlement (UE) 2022/1616, tel que modifié par le règlement (UE) 2025/2269, fixe les exigences pour les plastiques recyclés destinés au contact alimentaire. Le cadre exige des technologies de recyclage éligibles et des processus d'évaluation correspondants. Les fabricants doivent également maintenir des dossiers de conformité au contact alimentaire pour les sacs tissés, les doublures et les matériaux connexes. Cela peut augmenter le temps de qualification des matériaux, la charge documentaire et le coût de production. La complexité qui en résulte peut ralentir la reconception des produits sur le marché européen des textiles techniques d'emballage.[2]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
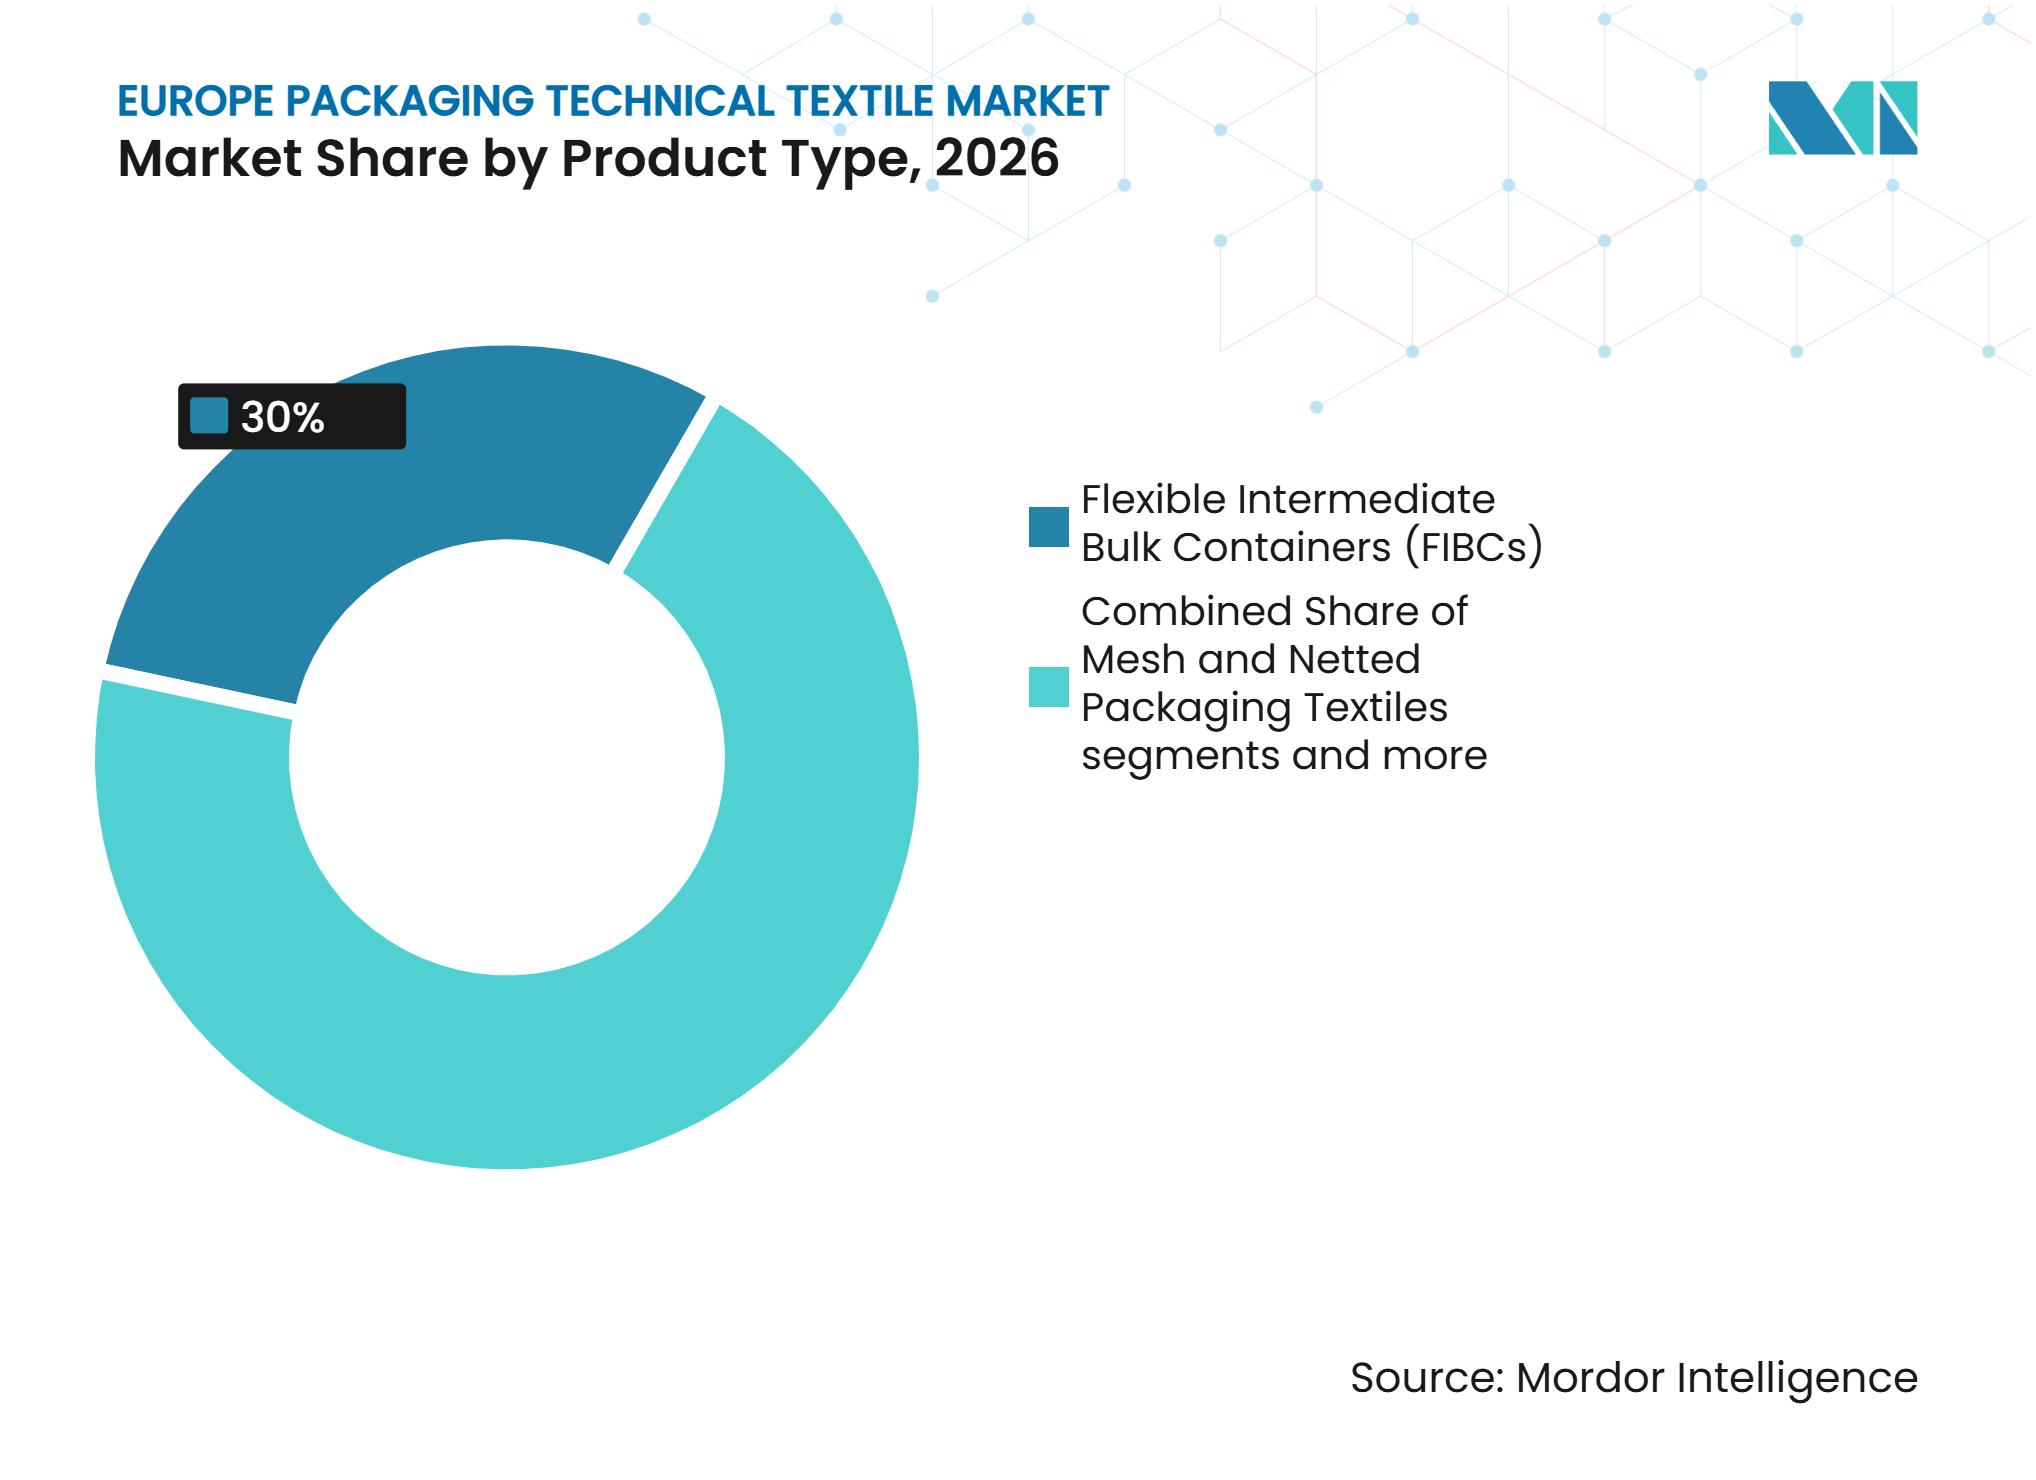
les FIBC sont en tête tandis que les formats spéciaux s'accélèrentLes conteneurs souples intermédiaires pour vrac ont représenté 30,0 % de la part du marché européen des textiles techniques d'emballage en 2026, soit 1,068 milliard USD. Le segment dessert les agro-chimiques, les ingrédients alimentaires, les minéraux de construction et les produits agricoles. Les formats en vrac conventionnels restent largement utilisés car ils soutiennent des flux de fret à volume élevé. Les FIBC à chicanes gagnent en pertinence là où les utilisateurs ont besoin d'une meilleure stabilité sur palette et d'une efficacité cubique améliorée. Les FIBC ventilés soutiennent également la logistique des produits frais pour les pommes de terre, les oignons et autres légumes racines. Le PPWR suscite un intérêt croissant pour les conceptions multi-voyages et les systèmes de doublures nettoyables pour ces applications.
Les produits d'emballage en textiles non tissés et spéciaux devraient croître à un CAGR de 6,2 % de 2027 à 2032. Leur expansion est liée aux emballages de transport au détail, aux pochettes de transport pharmaceutiques et aux emballages de protection. Les formats non tissés filés-liés peuvent soutenir le recyclage dans les filières polypropylène établies. Les sacs et sachets en polyoléfine tissée continuent de servir les applications ciment, farine et aliments pour animaux. Les produits en jute et en fibres naturelles conservent une position définie dans les usages alimentaires et agricoles premium. Les produits en filet et en maille servent les produits frais, tandis que les textiles d'emballage et de protection au transit bénéficient de l'automatisation dans la logistique. Ces groupes de produits donnent au marché européen des textiles techniques d'emballage un mélange de demande à volume élevé et à spécification plus élevée.



Par type de matériau :
le polypropylène ancre les volumes tandis que les cellulosiques gagnent en dynamismeLe polypropylène a représenté 45,0 % de la part du marché européen des textiles techniques d'emballage en 2026, soit 1,602 milliard USD. C'est le matériau central dans les tissus FIBC, les sacs tissés, les sacs leno et les films de palette industriels. Les systèmes d'extrusion de bandes et de tissage circulaire sont largement conçus autour de ses propriétés de transformation. Le polypropylène bénéficie également de filières de collecte et de retraitement établies. Cela le rend important pour les travaux de conception en vue du recyclage dans le cadre du PPWR. Le polyéthylène est le prochain groupe de matériaux dans les films étirables, les enveloppes de fret et les doublures de conteneurs, tandis que le polyester sert les sangles de levage à haute ténacité et les structures portantes.
Les fibres cellulosiques régénérées devraient croître à un CAGR de 6,8 % jusqu'en 2032. Elles attirent l'attention dans les formats d'emballage premium où les acheteurs recherchent des alternatives à base de fibres aux structures d'origine fossile. Les matériaux à base de lyocell et de viscose peuvent offrir des caractéristiques de gestion de l'humidité et de biodégradabilité. La Banque européenne d'investissement a soutenu PulPac en juillet 2025 pour développer des alternatives d'emballage à base de cellulose. Le jute, le coton et les autres fibres naturelles restent pertinents dans certains usages pour les produits frais, les semences et la vente au détail. Le polyamide et les autres fibres synthétiques spéciales continuent de soutenir les formats industriels pour marchandises dangereuses et à haute performance sur le marché européen des textiles techniques d'emballage.[3]
Par application d'utilisation finale :
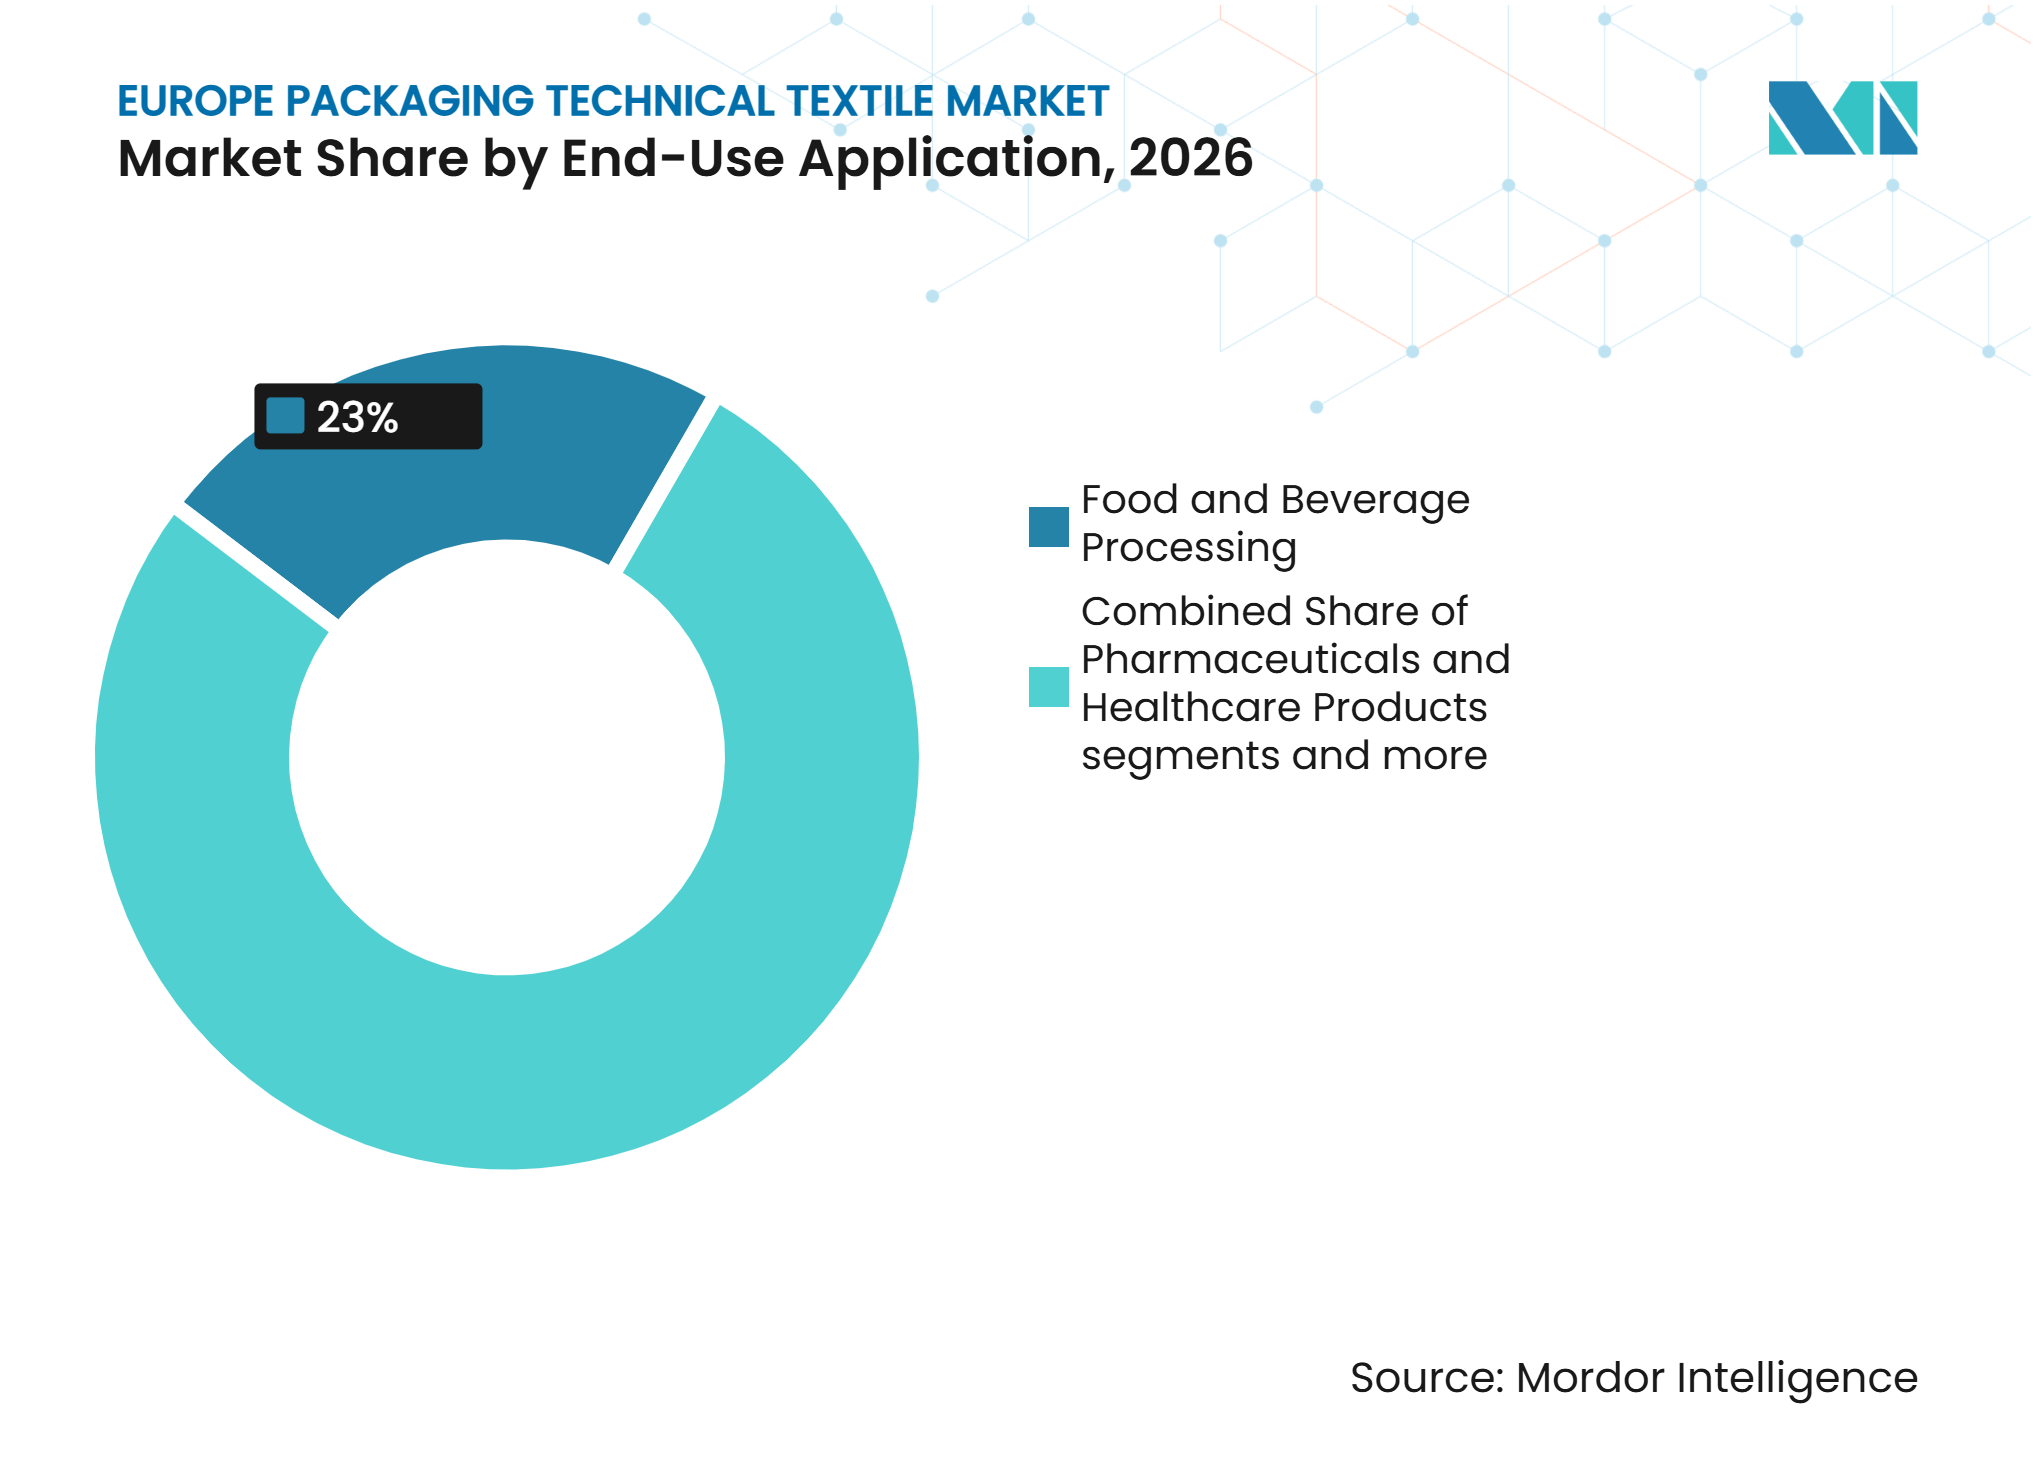
l'alimentation et les boissons ancrent la demande tandis que le secteur pharmaceutique s'accélèreLa transformation alimentaire et des boissons a représenté 23,0 % de la part du marché européen des textiles techniques d'emballage en 2026, contribuant à hauteur de 818,8 millions USD. Le segment comprend les emballages pour les céréales, la farine, le sucre, les ingrédients alimentaires, les aliments pour animaux et les intrants pour boissons. Le règlement (CE) n° 1935/2004 fournit le cadre général pour les matériaux en contact avec les aliments. Cela crée une demande continue de matériaux qualifiés pour le contact alimentaire. Les producteurs d'aliments pour animaux et d'aliments pour animaux de compagnie utilisent également des sacs tissés imprimés et résistants aux UV. Les ingrédients alimentaires transformés nécessitent souvent des sacs à revêtement barrière pour le contrôle de l'humidité et de la contamination.
Les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,5 % jusqu'en 2032. L'Annexe 1 des BPF de l'UE soutient la demande de systèmes de transfert de poudre en circuit fermé et de FIBC fabriqués en salle blanche pour la manutention de principes actifs pharmaceutiques. Les biosimilaires, les génériques et les intermédiaires chimico-pharmaceutiques spéciaux créent une demande en Irlande, en Allemagne et en Belgique. Les produits chimiques, pétrochimiques et engrais restent une autre source majeure de revenus car les exigences relatives aux marchandises dangereuses élèvent les spécifications des produits. Les matériaux de construction, les minéraux et l'exploitation minière sont des usages à volume élevé. L'agriculture, les produits frais, la vente au détail, le commerce électronique, les biens de consommation et les autres usages industriels complètent le mix d'utilisation finale sur le marché européen des textiles techniques d'emballage.

Analyse géographique
Allemagne
L'Allemagne a représenté 22,0 % de la part du marché européen des textiles techniques d'emballage en 2026, avec une taille de marché de 783,2 millions USD. Ses exportations chimiques, sa production pharmaceutique et sa base de transformation alimentaire soutiennent la demande de FIBC à haute spécification et d'emballages tissés. Les produits de type C et de type D sont importants pour les acheteurs gérant les risques électrostatiques dans le cadre des exigences ADR. Le Comité mixte des fabricants d'emballages allemands a signalé une activité d'emballage plus élevée en 2025. La même source a signalé une croissance nominale de 5,5 % des emballages pour les pharmacies, les cosmétiques et les produits pharmaceutiques. Le PPWR et la loi allemande sur les emballages encouragent une qualification anticipée des produits et un travail de documentation. Cela donne aux fournisseurs établis l'opportunité de définir des normes de produits avant que le marché plus large ne les adopte.
Pologne
La Pologne devrait croître à un CAGR de 6,0 % de 2027 à 2032. Sa base industrielle se développe dans les secteurs de la chimie, de la construction et de la transformation alimentaire. La production industrielle vendue a augmenté de 3,1 % en glissement annuel de janvier à mai 2026. La production manufacturière avait augmenté de 3,4 % en 2025, après une croissance de 0,2 % en 2024. Le système de consigne polonais a débuté le 1er octobre 2025, renforçant l'accent sur la conformité et la récupération des emballages. La relocalisation de proximité soutient également les investissements dans la transformation locale et les chaînes d'approvisionnement connexes. Ces facteurs font de la Pologne un centre de demande croissant pour les formats tissés et non tissés sur le marché européen des textiles techniques d'emballage.
Autres géographies européennes
La France et l'Italie conservent une demande substantielle de la part des utilisateurs des secteurs chimique, alimentaire et industriel. Les Pays-Bas et la Belgique sont importants pour la distribution et l'activité des pôles chimiques, ce qui crée une demande de FIBC spécialisés. La Roumanie se distingue par le FPS Circularity Hub et le développement des capacités de collecte et de reconditionnement des FIBC. Les acheteurs nordiques soutiennent les emballages en vrac certifiés et durables grâce à des priorités d'achats verts. Le Royaume-Uni suit des règles d'emballage distinctes, tout en maintenant des exigences de durabilité proches de la pratique européenne. La Türkiye et la Serbie peuvent soutenir l'approvisionnement régional car elles sont proches des centres de demande d'Europe centrale. Ces schémas de demande variés élargissent le marché européen des textiles techniques d'emballage au-delà des plus grands marchés nationaux.
Paysage concurrentiel
Concentration du Marché
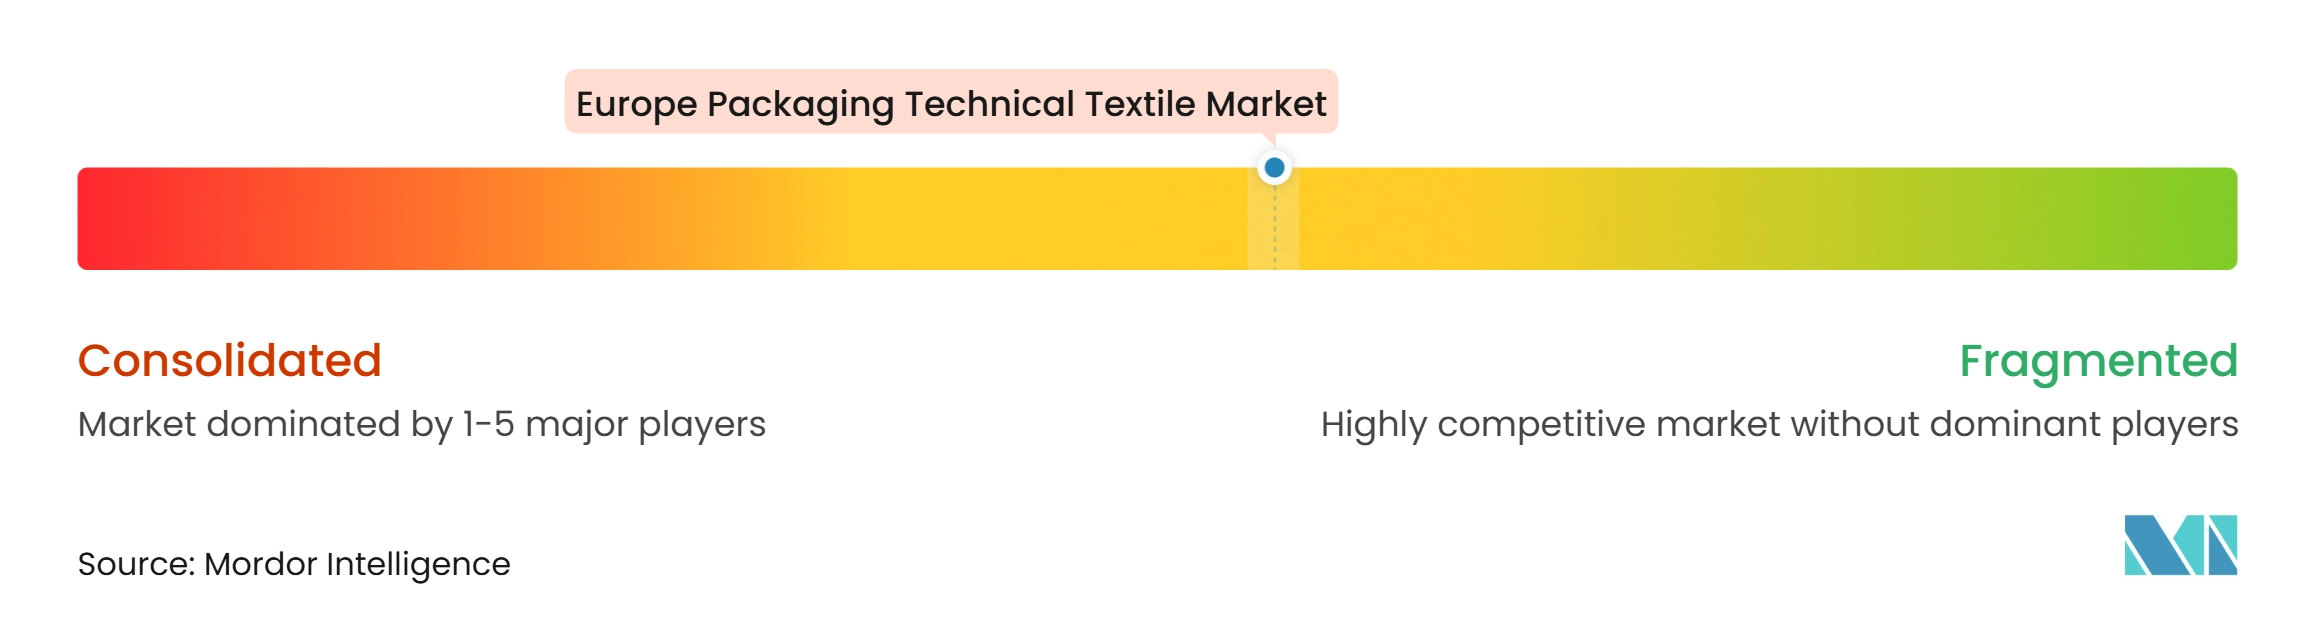
Le marché européen des textiles techniques d'emballage est modérément fragmenté. Mondi plc, LC Packaging International BV et Thrace Group répondent à la demande premium grâce à leurs capacités en matière de durabilité, de qualification technique et de services. Mondi propose des solutions d'emballage à base de papier et hybrides pour les applications industrielles et alimentaires. La société a présenté Ad/Vantage StretchWrap et les papiers re/cycle FunctionalBarrier Papers à Interpack 2026. LC Packaging a développé son approche WorldBag autour de la réutilisation et du reconditionnement des FIBC. Ce positionnement reflète la demande de formats réutilisables dans le cadre du PPWR.
Les transformateurs spécialisés sont en concurrence là où les clients ont besoin de FIBC pour marchandises dangereuses, de sacs de qualité alimentaire ou de conteneurs de qualité chimique. Empac GmbH, TiszaTextil, Bag Corp, Conitex Sonoco et RDA Bulk Packaging servent des niches d'application définies. Les besoins de conformité liés à la norme ISO 21898 et à l'ADR accroissent l'importance des essais de produits et de l'approbation des fournisseurs. Les producteurs plus petits peuvent avoir plus de difficultés à financer la qualification du contenu recyclé, la documentation numérique et les services de réutilisation. Cela peut favoriser la consolidation parmi les fournisseurs qui ne peuvent pas gérer indépendamment les coûts de conformité. Le marché européen des textiles techniques d'emballage récompense les entreprises qui combinent la connaissance des matériaux avec un service fiable.
Amcor a élargi sa présence dans l'emballage européen après avoir finalisé l'acquisition de Berry Global en avril 2025. Greif a réorienté ses capitaux vers l'emballage industriel et les opérations liées aux FIBC après avoir cédé son activité de carton ondulé en juillet 2025. Thrace Group a finalisé l'acquisition de BHA Holdings en 2026, élargissant son réseau de distribution de FIBC. L'infrastructure de reconditionnement reste un écart stratégique, et le modèle FPS illustre l'opportunité pour les opérateurs spécialisés. La concurrence devrait rester différenciée entre l'offre de produits de base et les formats certifiés à service intégré. Les acheteurs continueront d'évaluer les fournisseurs sur la traçabilité, les essais, la conformité des matériaux et la flexibilité de livraison.
Leaders du secteur européen des textiles techniques d'emballage
-
Greif, Inc.
-
LC Packaging International BV
-
Berry Global Group, Inc. (Amcor)
-
Mondi plc
-
Schoeller Allibert Group BV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des textiles techniques d'emballage Entreprises couvertes dans ce rapport
- Greif, Inc.
- LC Packaging International BV
- Berry Global Group, Inc. (Amcor)
- Mondi plc
- Schoeller Allibert Group BV
- TiszaTextil Kft.
- TiszaTextil Packaging SAS
- Empac GmbH
- Louis Blockx NV
- J&HM Dickson Ltd.
- Sackmaker J&HM Dickson Ltd.
- RDA Bulk Packaging Ltd.
- Bulk Container Europe BV
- Isbir Sentetik Dokuma Sanayi A.S.
- Rishi FIBC Solutions Pvt. Ltd.
- Intertape Polymer Group Inc.
- Conitex Sonoco
- Bag Corp.
- ATEA Ambalaj Sanayi ve Ticaret A.S.
- Thrace Group
- United Bags, Inc.
- Packem Umasree Pvt. Ltd.
Développements industriels récents dans Marché européen des textiles techniques d'emballage
- Avril 2026 : Mondi a présenté des innovations en matière d'emballages durables à Interpack 2026 à Düsseldorf, notamment Ad/Vantage StretchWrap, une solution d'emballage de palettes en papier kraft conçue comme une alternative entièrement recyclable au film étirable plastique, ainsi que son portefeuille de papiers re/cycle FunctionalBarrier Papers pour les applications d'emballage alimentaire en forme-remplissage-scellage.
- Octobre 2025 : FPS Flexible Packaging Solutions a remporté le prix de la meilleure initiative de durabilité du Pacte mondial des Nations Unies NL pour son FPS Circularity Hub, que la société décrit comme un système de circularité FIBC à grande échelle capable de traiter jusqu'à 15 % des volumes de FIBC en fin de vie en Europe et visant 270 000 sacs par an d'ici 2026.
- Juillet 2025 : La Banque européenne d'investissement a soutenu PulPac pour développer la technologie de moulage à sec de fibres pour les emballages en fibres de cellulose renouvelables.
Périmètre du rapport sur le marché européen des textiles techniques d'emballage
Le rapport sur le marché européen des textiles techniques d'emballage est segmenté par type de produit (conteneurs souples intermédiaires pour vrac (FIBC), sacs et sachets en polyoléfine tissée, et autres), par type de matériau (polypropylène et autres), par application d'utilisation finale (agriculture et emballage de produits frais, et autres), et par géographie (Allemagne, Royaume-Uni, et autres). Le rapport propose la taille du marché et des prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Conteneurs souples intermédiaires pour vrac (FIBC) | FIBC en vrac conventionnels |
| FIBC à forme stable et à chicanes | |
| FIBC ventilés | |
| Autres FIBC spécialisés | |
| Sacs et sachets en polyoléfine tissée | |
| Textiles d'emballage en jute et autres fibres naturelles | Sacs de jute et sacs d'emballage finis |
| Autres (toile de jute, toile de lin, tissu d'emballage en fibres naturelles, emballage spécial) | |
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno |
| Sacs d'emballage tricotés Raschel | |
| Filets et manchons d'emballage tricotés tubulaires | |
| Autres produits d'emballage en maille textile | |
| Textiles d'emballage et de protection au transit | Tissus d'emballage industriels pour balles et marchandises |
| Housses d'emballage textiles et enveloppes de protection | |
| Doublures de conteneurs et tissus de protection de fret à base textile | |
| Filets de palette textiles et matériaux de sécurisation des charges | |
| Manchons, rembourrage et calage d'emballage textiles | |
| Produits d'emballage en textiles non tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) |
| Polypropylène |
| Polyéthylène |
| Polyester |
| Jute |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyamide et autres fibres synthétiques spéciales |
| Autres matériaux |
| Agriculture et emballage de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | |
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre |
| Aliments transformés et ingrédients alimentaires | |
| Aliments pour animaux et aliments pour animaux de compagnie | |
| Ingrédients pour boissons et produits d'infusion | |
| Produits chimiques, pétrochimiques et engrais | |
| Matériaux de construction, minéraux et exploitation minière | |
| Produits pharmaceutiques et de santé | |
| Vente au détail, commerce électronique et biens de consommation | |
| Autres produits et matériaux industriels |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Belgique |
| Pologne |
| Reste de l'Europe |
| Par type de produit | Conteneurs souples intermédiaires pour vrac (FIBC) | FIBC en vrac conventionnels |
| FIBC à forme stable et à chicanes | ||
| FIBC ventilés | ||
| Autres FIBC spécialisés | ||
| Sacs et sachets en polyoléfine tissée | ||
| Textiles d'emballage en jute et autres fibres naturelles | Sacs de jute et sacs d'emballage finis | |
| Autres (toile de jute, toile de lin, tissu d'emballage en fibres naturelles, emballage spécial) | ||
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno | |
| Sacs d'emballage tricotés Raschel | ||
| Filets et manchons d'emballage tricotés tubulaires | ||
| Autres produits d'emballage en maille textile | ||
| Textiles d'emballage et de protection au transit | Tissus d'emballage industriels pour balles et marchandises | |
| Housses d'emballage textiles et enveloppes de protection | ||
| Doublures de conteneurs et tissus de protection de fret à base textile | ||
| Filets de palette textiles et matériaux de sécurisation des charges | ||
| Manchons, rembourrage et calage d'emballage textiles | ||
| Produits d'emballage en textiles non tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) | ||
| Par type de matériau | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Jute | ||
| Coton et autres fibres naturelles | ||
| Fibres cellulosiques régénérées | ||
| Polyamide et autres fibres synthétiques spéciales | ||
| Autres matériaux | ||
| Par application d'utilisation finale | Agriculture et emballage de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | ||
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre | |
| Aliments transformés et ingrédients alimentaires | ||
| Aliments pour animaux et aliments pour animaux de compagnie | ||
| Ingrédients pour boissons et produits d'infusion | ||
| Produits chimiques, pétrochimiques et engrais | ||
| Matériaux de construction, minéraux et exploitation minière | ||
| Produits pharmaceutiques et de santé | ||
| Vente au détail, commerce électronique et biens de consommation | ||
| Autres produits et matériaux industriels | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Pologne | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les textiles techniques d'emballage en Europe ?
Le marché européen des textiles techniques d'emballage devrait croître à un CAGR de 4,33 % de 2027 à 2032.
Quelle catégorie de produits est en tête de la demande en Europe ?
Les conteneurs souples intermédiaires pour vrac sont en tête de la demande de produits avec une part de 30,0 % en 2026, soit 1,068 milliard USD.
Quel matériau joue le rôle le plus important dans les emballages textiles techniques ?
Le polypropylène a représenté 45,0 % des revenus en 2026, soutenu par son utilisation dans les FIBC, les sacs tissés, les sacs leno et les films de palette industriels.
Qu'est-ce qui stimule la demande d'emballages pharmaceutiques ?
Les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,5 % jusqu'en 2032, les exigences BPF augmentant la demande de FIBC fabriqués en salle blanche.
Quel pays européen affiche les prévisions de croissance les plus solides ?
La Pologne devrait croître à un CAGR de 6,00 % jusqu'en 2032, soutenue par la production industrielle, la relocalisation de proximité et les besoins de conformité en matière d'emballage.
Comment le PPWR affecte-t-il les fournisseurs de FIBC ?
Le PPWR soutient les exigences de réutilisation, de traçabilité et de conformité, favorisant les FIBC pouvant être nettoyés, inspectés et documentés pour une utilisation répétée.