
Marktgröße und Marktanteil der europäischen Verpackungstechniktextilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.56 Milliarden US-Dollar |
| Marktgröße (2027) | 3.73 Milliarden US-Dollar |
| Marktgröße (2032) | 4.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der europäischen Verpackungstechniktextilien von Mordor Intelligence
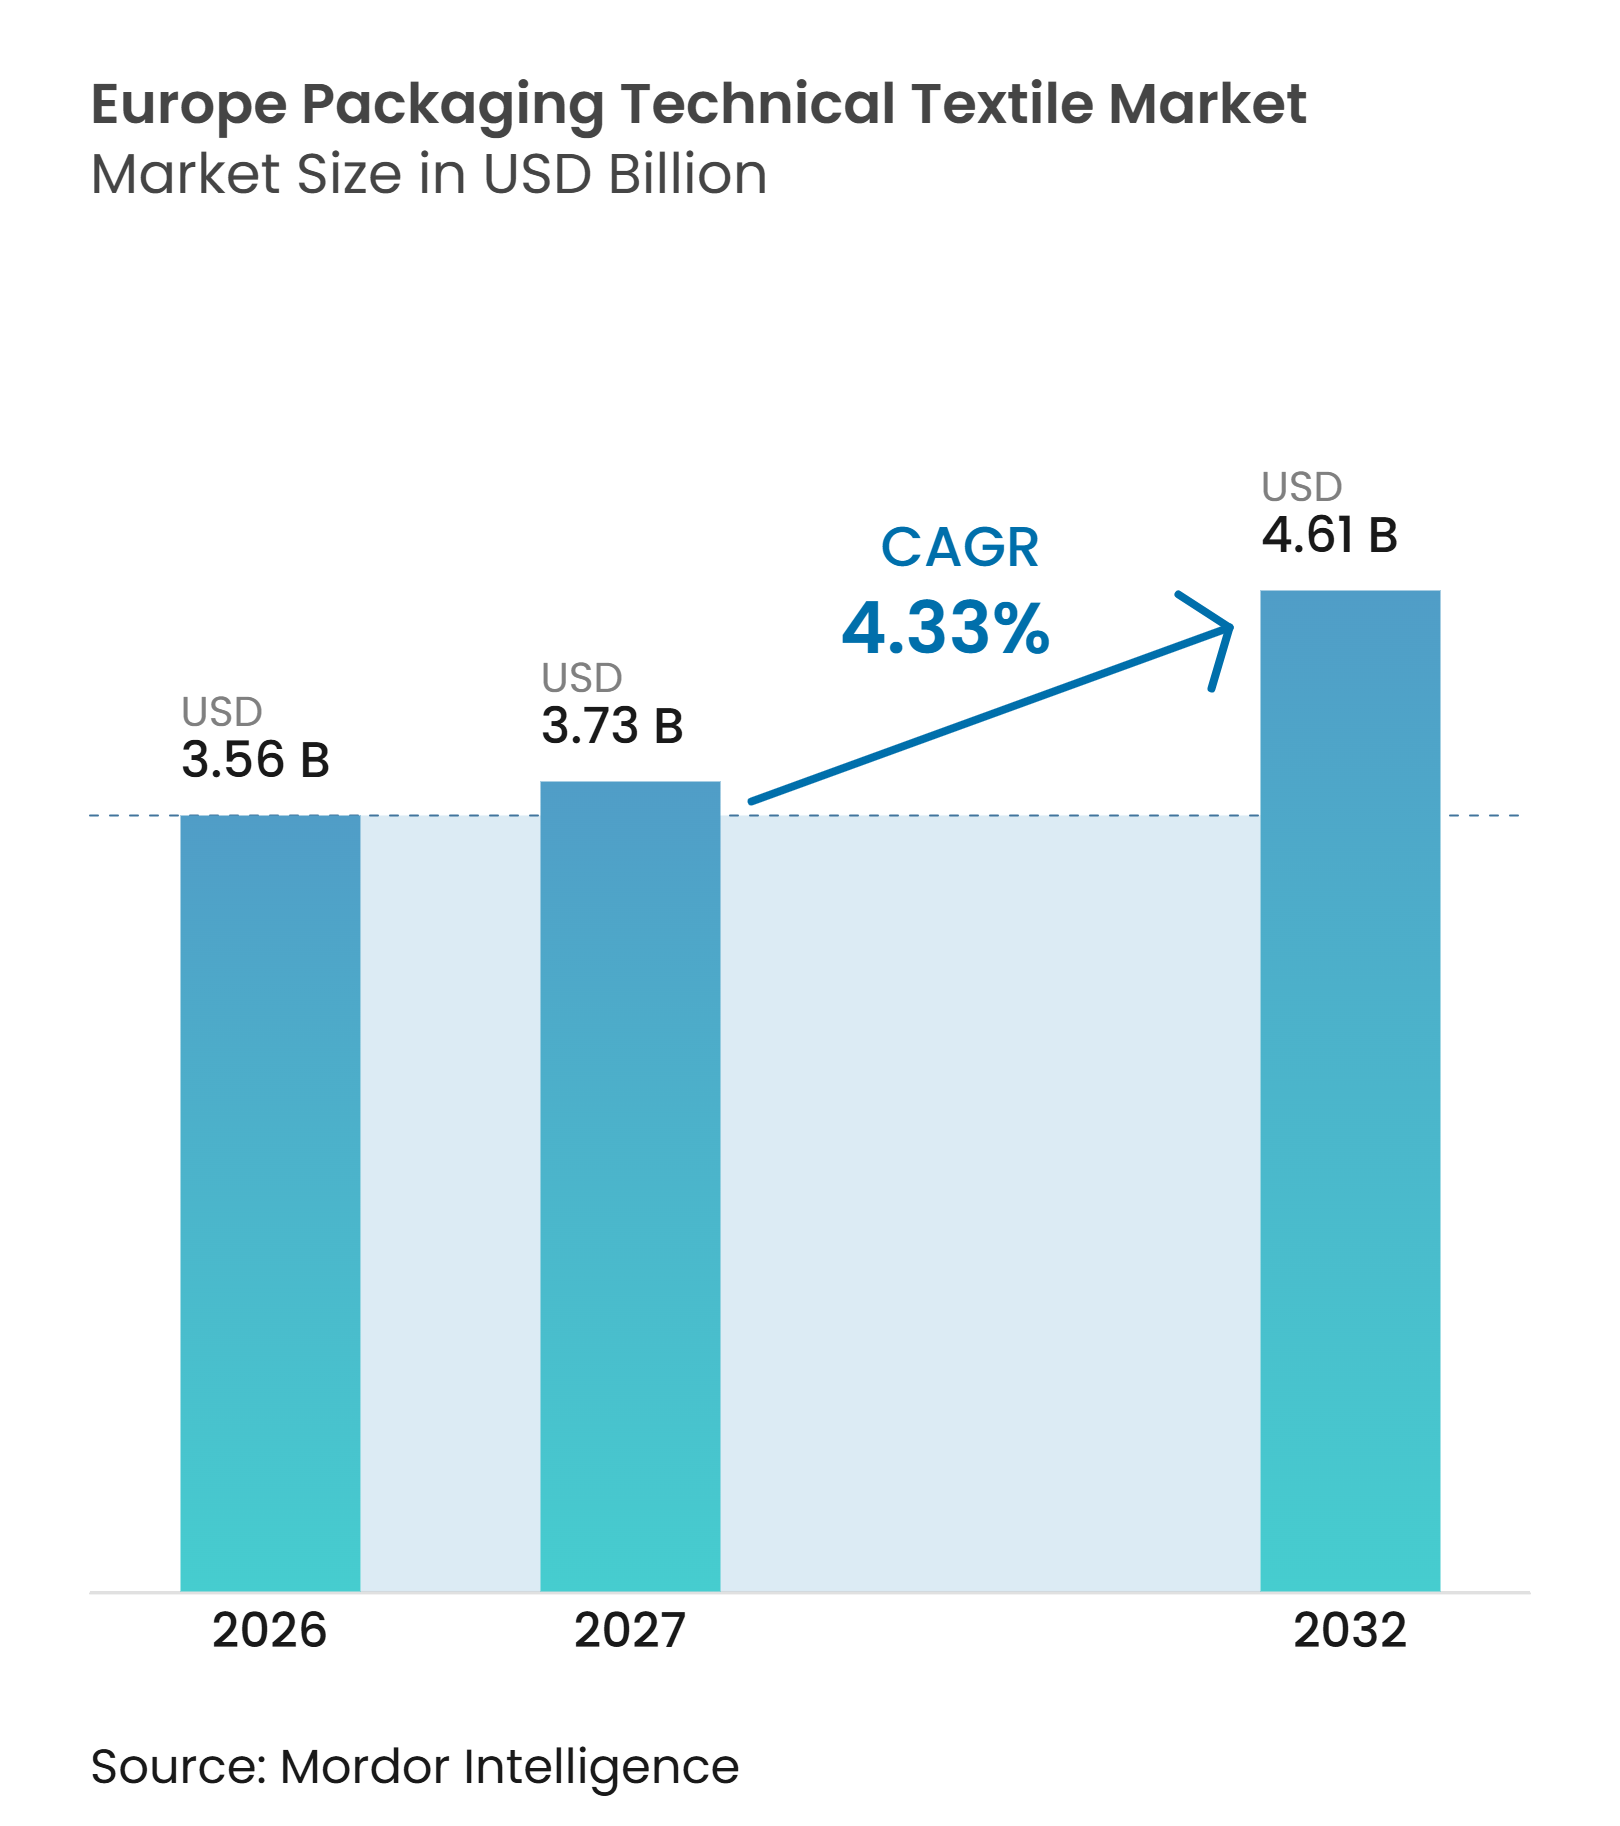
Die Marktgröße der europäischen Verpackungstechniktextilien wird für 2026 auf 3,56 Milliarden USD, für 2027 auf 3,73 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 4,61 Milliarden USD erreichen, mit einer CAGR von 4,33 % von 2027 bis 2032.
Der europäische Markt für Verpackungstechniktextilien entwickelt sich von standardisierten Einwegformaten hin zu Produkten, die Wiederverwendung, Rückverfolgbarkeit und Materialkonformität unterstützen. Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und verändert die Beschaffungsanforderungen für industrielle Transportverpackungen in der gesamten Region. Käufer legen mehr Wert auf reinigbare Mehrwegbeutel, dokumentierte Lieferketten sowie zertifizierte Lebensmittel- und Pharmaformate. Dies begünstigt Hersteller, die detaillierte Qualitätsanforderungen erfüllen können, während Standardformate weiterhin dem Importwettbewerb ausgesetzt sind. Der europäische Markt für Verpackungstechniktextilien bietet zudem Wachstumspotenzial durch Aufbereitungsdienstleistungen, Lösungen mit Recyclinganteil und regionale Versorgungsnetzwerke.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Flexible Intermediate Bulk Container im Jahr 2026 einen Marktanteil von 30,0 % am europäischen Markt für Verpackungstechniktextilien, während Vliesstoff- und Spezialverpackungstextilprodukte bis 2032 mit einer CAGR von 6,2 % wachsen sollen.
- Nach Materialtyp entfiel auf Polypropylen im Jahr 2026 ein Anteil von 45,0 % an der Marktgröße der europäischen Verpackungstechniktextilien, während regenerierte Zellulosefasern bis 2032 mit einer CAGR von 6,8 % wachsen sollen.
- Nach Endverwendungsanwendung hielt die Lebensmittel- und Getränkeverarbeitung im Jahr 2026 einen Marktanteil von 23,0 % am europäischen Markt für Verpackungstechniktextilien, während Pharmazeutika und Gesundheitsprodukte bis 2032 mit einer CAGR von 6,5 % wachsen sollen.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Marktanteil von 22,0 % am europäischen Markt für Verpackungstechniktextilien, während Polen bis 2032 mit einer CAGR von 6,0 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PPWR-gesteuerter Wandel hin zu wiederverwendbaren Transportverpackungen | +1.1% | EU-weit, mit früher Einführung in Deutschland, den Niederlanden und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Zertifizierte Schüttguthandhabung in Lebensmittel-, Pharma- und Chemiequalität | +0.9% | EU-weit, insbesondere Irland, Deutschland und Belgien | Mittelfristig (2–4 Jahre) |
| Nearshoring und Resilienz der Lieferkette | +0.7% | Mittel- und Osteuropa, Polen, Türkei und Serbien | Mittelfristig (2–4 Jahre) |
| Hochspezifikations-FIBCs für Gefahrstoffe | +0.5% | Deutschland, die Niederlande und Belgien | Mittelfristig (2–4 Jahre) |
| FIBC-Aufbereitung und geschlossene Kreislaufsysteme | +0.4% | Westeuropa, mit Ausstrahlungseffekten nach Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Importsubstitutionsnachfrage nach rückverfolgbarer und kurzfristiger Versorgung | +0.3% | EU-weit, insbesondere Osteuropa und nordische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PPWR-gesteuerter Wandel hin zu wiederverwendbaren Transportverpackungen
Die Verordnung (EU) 2025/40 integriert wiederverwendbare Transportverpackungen in die Compliance-Pläne industrieller Käufer in ganz Europa. Sie trat im Februar 2025 in Kraft und legt ein Wiederverwendungsziel von 40 % für Transportverpackungen ab dem 1. Januar 2030 fest[1]. Der Leitfaden der Europäischen Kommission von 2026 bestätigt, dass der FIBC-Transport von trockenem Schüttgut unter die Wiederverwendungsanforderungen fallen kann, sofern das Befüllen das Behälterinnere nicht verändert. Dies erhöht die Nachfrage nach Mehrwegbeuteln, die gereinigt, inspiziert und über mehrere Verwendungszyklen hinweg verfolgt werden können. Es erhöht auch den Druck auf Anbieter von Einwegformaten, die keinen Wiederverwendungsweg nachweisen können. Der europäische Markt für Verpackungstechniktextilien wird daher voraussichtlich einen höheren Wert auf dokumentierte Rotationshistorien und aufbereitungsgerechte Designs legen.
Zertifizierte Schüttguthandhabung in Lebensmittel-, Pharma- und Chemiequalität
Die Nachfrage nach qualifizierten Schüttgutverpackungen steigt, da Hygiene- und Kontaminationskontrollvorschriften mehr als einen Standardbehälter erfordern. EU-GMP-Anhang 1 schreibt geschlossene Systeme und Kontaminationskontrolle für die Herstellung steriler Arzneimittel vor. Diese Anforderungen unterstützen den Einsatz von in Reinräumen hergestellten FIBCs für die Handhabung von Wirkstoffen. Lebensmittelkontaktverpackungen müssen zudem den allgemeinen Sicherheitsrahmen gemäß Verordnung (EG) Nr. 1935/2004 erfüllen. Die Verordnung (EU) Nr. 10/2011 der Kommission fügt spezifische Migrationskontrollen für Lebensmittelkontaktmaterialien aus Kunststoff hinzu. Diese Compliance-Anforderungen unterstützen höherwertige Verpackungsformate und stärken die Position zertifizierter Anbieter im europäischen Markt für Verpackungstechniktextilien.
Nearshoring und Resilienz der Lieferkette
Europäische Industriekäufer überdenken lange Lieferketten für Schüttgutverpackungen, da Lieferzeiten und Versorgungskontinuität wichtiger geworden sind. Polens Industrieproduktion stieg von Januar bis Mai 2026 um 3,1 % im Jahresvergleich. Die Fertigungsleistung war bereits 2025 um 3,4 % gestiegen, nach einem Wachstum von 0,2 % im Jahr 2024. Diese industrielle Expansion schafft Nachfrage nach Verpackungen für Chemikalien, Baumaterialien und die Lebensmittelverarbeitung. Käufer benötigen auch Lieferanten, die prüfbare Produktnachweise bereitstellen und schnell auf Spezifikationsänderungen reagieren können. Dies unterstützt regionale und nahregionale Konvertierungskapazitäten, auch wenn importierte Rohstoffversorgung weiterhin einen Teil des europäischen Marktes für Verpackungstechniktextilien bedient.
Hochspezifikations-FIBCs für Gefahrstoffe und elektrostatisch empfindliche Materialien
Chemiekäufer fordern zunehmend FIBCs vom Typ C und Typ D für Materialien, die elektrostatische oder Zündrisiken erzeugen. IEC 61340-4-4 legt den elektrostatischen Klassifizierungsrahmen für FIBCs in diesen Anwendungen fest. ADR-Anforderungen prägen auch die Transportentscheidungen für Gefahrgüter, die durch europäische Chemiestandorte transportiert werden. Diese Beutel benötigen Spezialgewebe, leitfähige Komponenten und validierte Leistungsprüfungen. ISO 21898:2024 legt einen Servicekategorie-Rahmen für Flexible Intermediate Bulk Container fest. Diese technischen Anforderungen machen die Lieferantenqualifizierung anspruchsvoller und verbessern die Kundenbindung für Spezialanbieter, die den europäischen Markt für Verpackungstechniktextilien bedienen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten FIBCs in Rohstoffqualität | -0.9% | EU-weit, insbesondere die Niederlande, Spanien und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Compliance bei Recyclinganteil und Lebensmittelkontakt | -0.7% | EU-weit, mit höherer Regulierungslast in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Harzpreisvolatilität und Margenverengung | -0.5% | Global, mit akuter Exposition in EU-Kunststoffverarbeitungs- und Webereianlagen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Wiederverwendungs-, Inspektions- und Reverse-Logistik-Infrastruktur | -0.3% | Westeuropa, mit eingeschränkter Reverse-Logistik in Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelle Abhängigkeit von importierten FIBCs in Rohstoffqualität
Importierte Standard-FIBCs bleiben eine Einschränkung für die Wertschöpfung europäischer Konverter. Sie erzeugen Preiswettbewerb in Anwendungen, die keine spezialisierten Hygiene-, Wiederverwendungs- oder Gefahrgutmerkmale benötigen. Dies begrenzt die Umsatzmöglichkeiten für inländische Hersteller von Standard-Webformaten. Es erschwert auch Käufern die Vereinfachung von Lieferketten, bei denen entfernte Lieferanten unterschiedliche Dokumentationspraktiken haben. Europäische Hersteller können durch zertifizierte Formate, Serviceangebote und schnellere Lieferung reagieren. Der europäische Markt für Verpackungstechniktextilien wird diesem Druck ausgesetzt bleiben, bis Premium-Spezifikationen oder Wiederverwendungssysteme breiter eingeführt werden.
Komplexität der Compliance bei Recyclinganteil und Lebensmittelkontakt
Verpackungshersteller stehen vor schwierigen Compliance-Entscheidungen, wenn sich Lebensmittelkontaktanforderungen und Recyclinganteilsziele überschneiden. Die Verordnung (EU) 2022/1616, geändert durch die Verordnung (EU) 2025/2269, legt Anforderungen für recycelten Kunststoff für den Lebensmittelkontakt fest. Der Rahmen erfordert geeignete Recyclingtechnologien und unterstützende Bewertungsverfahren. Hersteller müssen auch Lebensmittelkontakt-Compliance-Nachweise für gewebte Säcke, Liner und verwandte Materialien führen. Dies kann die Materialqualifizierungszeit, den Dokumentationsaufwand und die Produktionskosten erhöhen. Die daraus resultierende Komplexität kann die Produktumgestaltung im europäischen Markt für Verpackungstechniktextilien verlangsamen.[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
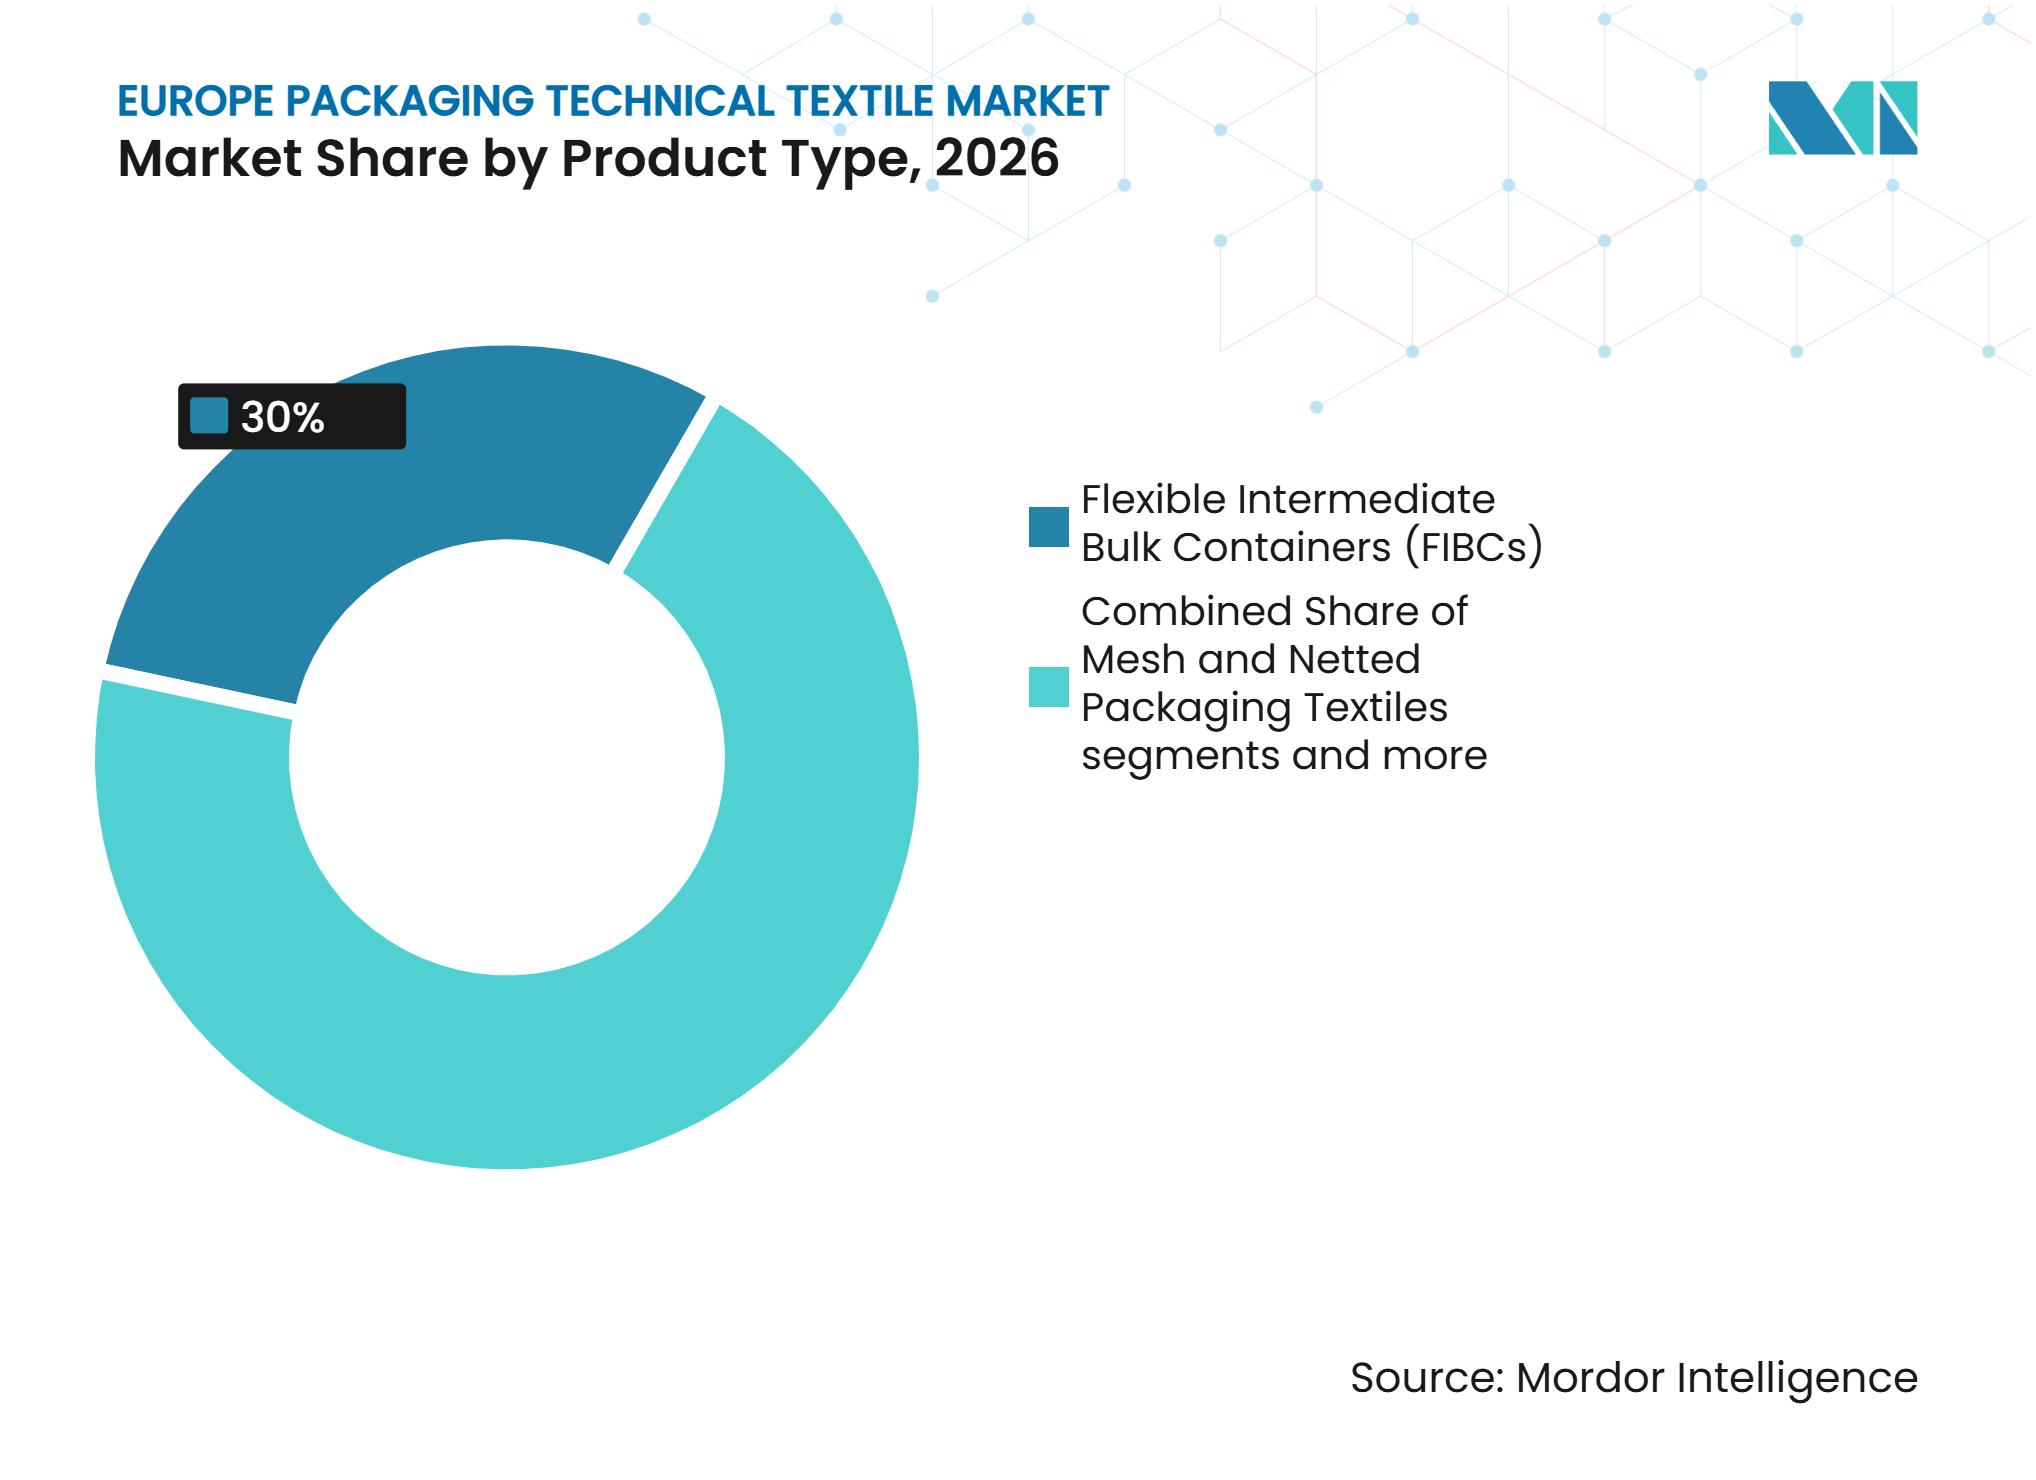
FIBCs führen, während Spezialformate an Dynamik gewinnenFlexible Intermediate Bulk Container hielten im Jahr 2026 einen Marktanteil von 30,0 % am europäischen Markt für Verpackungstechniktextilien, entsprechend 1,068 Milliarden USD. Das Segment bedient Agrochemikalien, Lebensmittelzutaten, Baumineralien und landwirtschaftliche Rohstoffe. Konventionelle Schüttgutformate bleiben weit verbreitet, da sie hohe Frachtmengen unterstützen. Baffle-FIBCs gewinnen an Bedeutung, wo Nutzer eine verbesserte Palettenstabilität und Raumeffizienz benötigen. Belüftete FIBCs unterstützen auch die Produkt-Logistik für Kartoffeln, Zwiebeln und andere Wurzelgemüse. Die PPWR steigert das Interesse an Mehrwegdesigns und reinigbaren Linersystemen für diese Anwendungen.
Vliesstoff- und Spezialverpackungstextilprodukte sollen von 2027 bis 2032 mit einer CAGR von 6,2 % wachsen. Ihre Expansion ist mit Einzelhandels-Tragetaschen, pharmazeutischen Transportbeuteln und Schutzverpackungen verbunden. Spunbond-Vliesstoffformate können das Recycling innerhalb etablierter Polypropylenströme unterstützen. Gewebte Polyolefin-Säcke und -Beutel bedienen weiterhin Zement-, Mehl- und Futteranwendungen. Jute- und Naturfaserprodukte behalten eine definierte Position in Premium-Lebensmittel- und Landwirtschaftsanwendungen. Netz- und Gitterprodukte bedienen Frischprodukte, während Verpackungs- und Transitsschutztextilien von der Automatisierung in der Logistik profitieren. Diese Produktgruppen verleihen dem europäischen Markt für Verpackungstechniktextilien eine Mischung aus hochvolumiger und höherspezifizierter Nachfrage.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen sichert das Volumen, während Zellulosefasern an Dynamik gewinnenPolypropylen entfiel im Jahr 2026 auf einen Anteil von 45,0 % am europäischen Markt für Verpackungstechniktextilien, entsprechend 1,602 Milliarden USD. Es ist das zentrale Material in FIBC-Gewebe, gewebten Säcken, Leno-Beuteln und industriellen Palettenfolien. Bandextrusionsanlagen und Rundwebsysteme sind weitgehend auf seine Verarbeitungseigenschaften ausgelegt. Polypropylen profitiert auch von etablierten Sammel- und Aufbereitungswegen. Dies macht es wichtig für die Arbeit am Design für Recycling im Rahmen der PPWR. Polyethylen ist die nächste Materialgruppe bei Stretchhaubenfolien, Ladungsumhüllungen und Behälterlinern, während Polyester hochfeste Hebegurte und tragende Strukturen bedient.
Regenerierte Zellulosefasern sollen bis 2032 mit einer CAGR von 6,8 % wachsen. Sie gewinnen in Premium-Verpackungsformaten an Aufmerksamkeit, wo Käufer faserbasierte Alternativen zu fossilen Strukturen suchen. Lyocell- und viskosebasierte Materialien können Feuchtigkeitsmanagement und biologisch abbaubare Eigenschaften bieten. Die Europäische Investitionsbank unterstützte PulPac im Juli 2025 bei der Skalierung von Zellulose-basierten Verpackungsalternativen. Jute, Baumwolle und andere Naturfasern bleiben in ausgewählten Frischprodukt-, Saatgut- und Einzelhandelsanwendungen relevant. Polyamid und andere Spezialkunstfasern unterstützen weiterhin Gefahrgut- und Hochleistungs-Industrieformate im europäischen Markt für Verpackungstechniktextilien.[3]
Nach Endverwendungsanwendung:
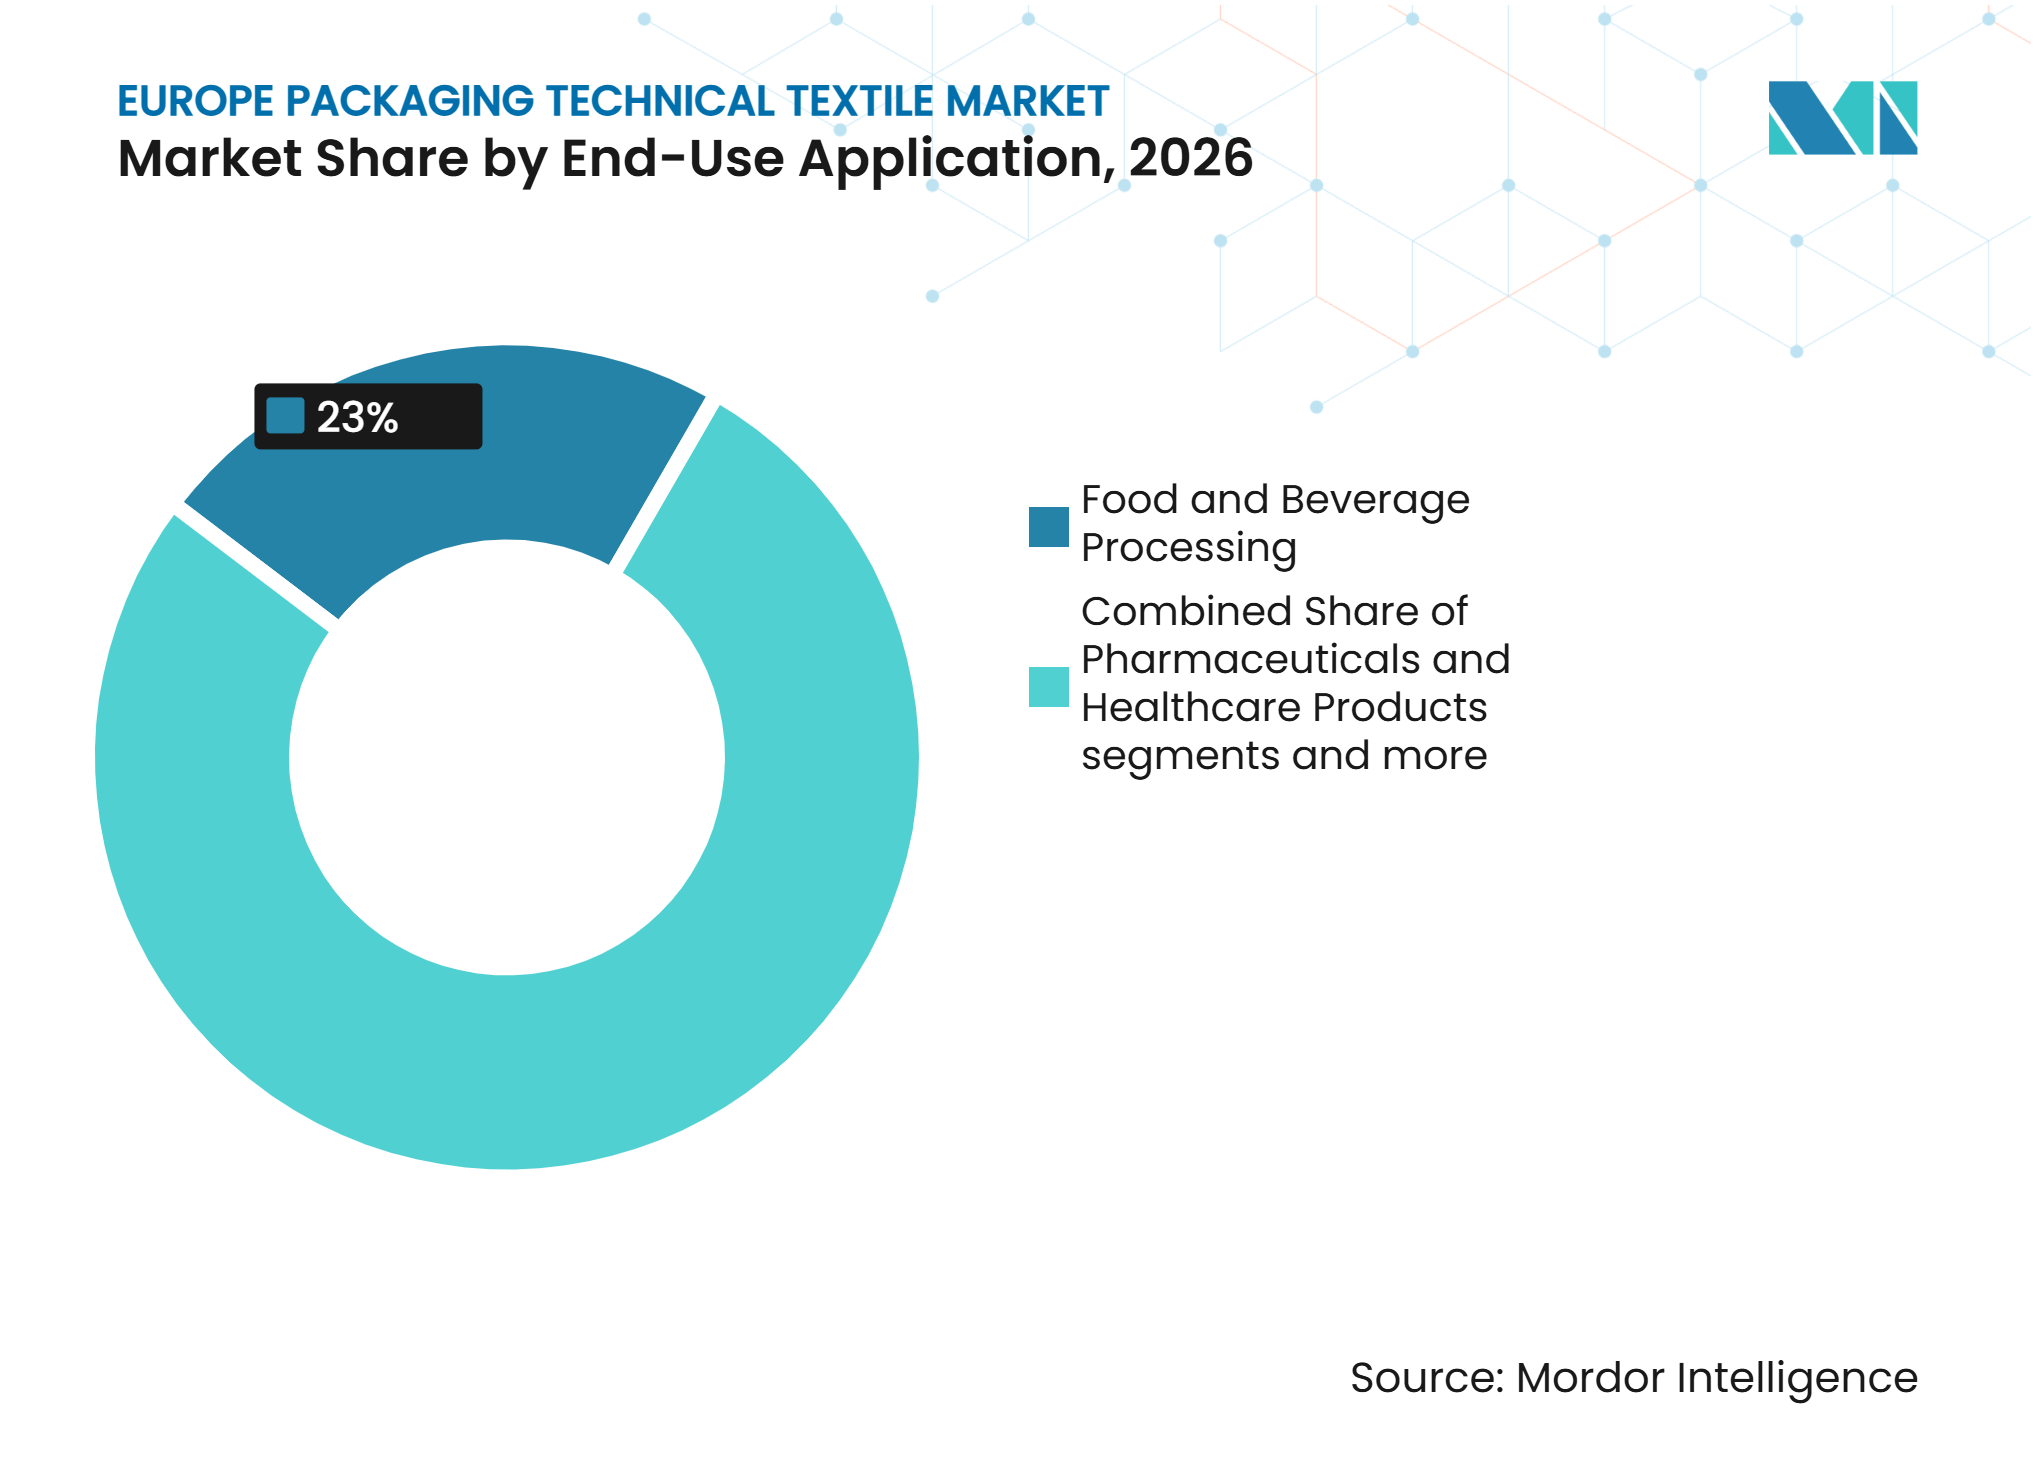
Lebensmittel und Getränke sichern die Nachfrage, während Pharma an Dynamik gewinntDie Lebensmittel- und Getränkeverarbeitung hielt im Jahr 2026 einen Marktanteil von 23,0 % am europäischen Markt für Verpackungstechniktextilien und trug 818,8 Millionen USD bei. Das Segment umfasst Verpackungen für Getreide, Mehl, Zucker, Lebensmittelzutaten, Tierfutter und Getränkezutaten. Die Verordnung (EG) Nr. 1935/2004 bildet den allgemeinen Rahmen für Materialien, die mit Lebensmitteln in Kontakt kommen. Dies schafft eine anhaltende Nachfrage nach qualifizierten Lebensmittelkontaktmaterialien. Tierfutter- und Heimtierfutterhersteller verwenden auch bedruckte und UV-beständige gewebte Säcke. Verarbeitete Lebensmittelzutaten benötigen häufig barrierebeschichtete Säcke zur Feuchtigkeits- und Kontaminationskontrolle.
Pharmazeutika und Gesundheitsprodukte sollen bis 2032 mit einer CAGR von 6,5 % wachsen. EU-GMP-Anhang 1 unterstützt die Nachfrage nach geschlossenen Pulvertransfersystemen und in Reinräumen hergestellten FIBCs für die Handhabung von Wirkstoffen. Biosimilars, Generika und chemisch-pharmazeutische Zwischenprodukte schaffen Nachfrage in Irland, Deutschland und Belgien. Chemikalien, Petrochemikalien und Düngemittel bleiben eine weitere wichtige Einnahmequelle, da Gefahrgutanforderungen die Produktspezifikationen erhöhen. Baumaterialien, Mineralien und Bergbau sind volumengetriebene Anwendungen. Landwirtschaft, Frischprodukte, Einzelhandel, E-Commerce, Konsumgüter und andere industrielle Anwendungen vervollständigen den Endverwendungsmix im europäischen Markt für Verpackungstechniktextilien.

Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 22,0 % am europäischen Markt für Verpackungstechniktextilien, mit einer Marktgröße von 783,2 Millionen USD. Seine Chemieexporte, Pharmaproduktion und Lebensmittelverarbeitungsbasis stützen die Nachfrage nach hochspezifizierten FIBCs und gewebten Verpackungen. Typ-C- und Typ-D-Produkte sind wichtig für Käufer, die elektrostatische Risiken gemäß ADR-Anforderungen managen. Der Gesamtverband der deutschen Verpackungshersteller meldete eine höhere Verpackungsaktivität im Jahr 2025. Dieselbe Quelle berichtete von einem nominalen Wachstum von 5,5 % bei Verpackungen für Apotheken, Kosmetik und Pharmazeutika. Die PPWR und das deutsche Verpackungsgesetz fördern eine frühzeitige Produktqualifizierung und Dokumentationsarbeit. Dies gibt etablierten Lieferanten die Möglichkeit, Produktstandards zu setzen, bevor der breitere Markt sie übernimmt.
Polen
Polen soll von 2027 bis 2032 mit einer CAGR von 6,0 % wachsen. Seine Industriebasis expandiert in den Bereichen Chemie, Bau und Lebensmittelverarbeitung. Die verkaufte Industrieproduktion stieg von Januar bis Mai 2026 um 3,1 % im Jahresvergleich. Die Fertigungsleistung war 2025 um 3,4 % gestiegen, nach einem Wachstum von 0,2 % im Jahr 2024. Polens Pfandrückgabesystem begann am 1. Oktober 2025 und verstärkt den Fokus auf Verpackungskonformität und -rückgewinnung. Nearshoring unterstützt auch Investitionen in lokale Konvertierung und verwandte Lieferketten. Diese Faktoren machen Polen zu einem wachsenden Nachfragezentrum für gewebte und Vliesstoffformate im europäischen Markt für Verpackungstechniktextilien.
Andere europäische Regionen
Frankreich und Italien behalten eine erhebliche Nachfrage von Chemie-, Lebensmittel- und Industrienutzern. Die Niederlande und Belgien sind wichtig für Distributions- und Chemiestandortaktivitäten, was eine Nachfrage nach Spezial-FIBCs schafft. Rumänien ist bemerkenswert für den FPS Circularity Hub und das Wachstum der FIBC-Sammel- und Aufbereitungskapazität. Nordische Käufer unterstützen zertifizierte und nachhaltige Schüttgutverpackungen durch grüne Beschaffungsprioritäten. Das Vereinigte Königreich folgt separaten Verpackungsregeln, während es Nachhaltigkeitsanforderungen beibehält, die der europäischen Praxis nahe kommen. Die Türkei und Serbien können die regionale Beschaffung unterstützen, da sie in der Nähe mitteleuropäischer Nachfragezentren liegen. Diese vielfältigen Nachfragemuster erweitern den europäischen Markt für Verpackungstechniktextilien über die größten nationalen Märkte hinaus.
Wettbewerbslandschaft
Marktkonzentration
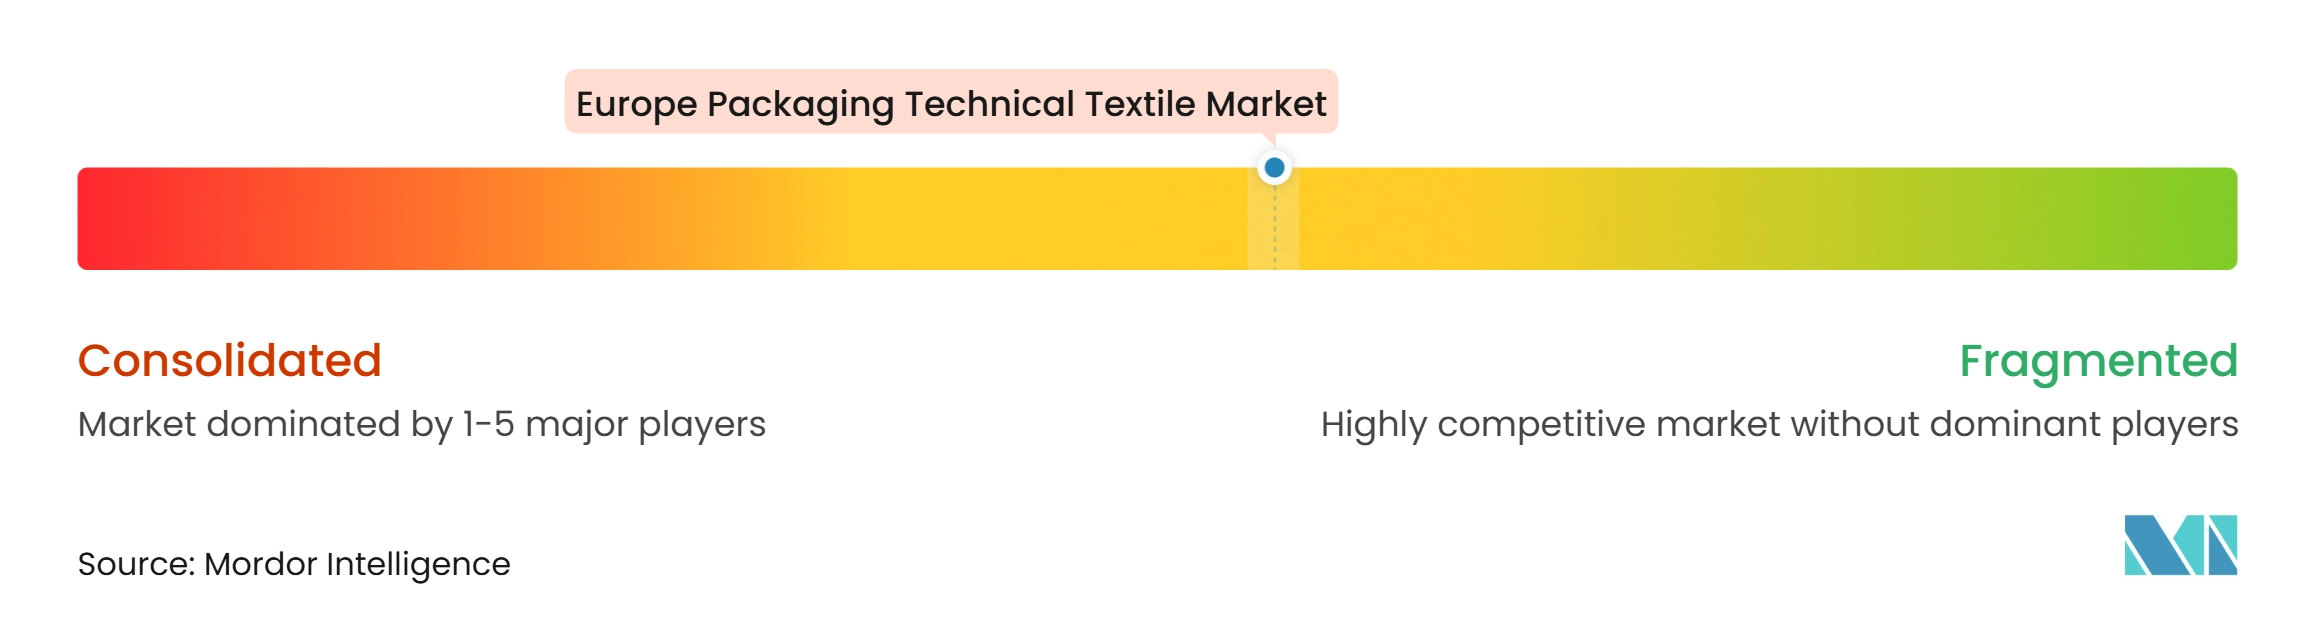
Der europäische Markt für Verpackungstechniktextilien ist mäßig fragmentiert. Mondi plc, LC Packaging International BV und Thrace Group bedienen die Premium-Nachfrage durch Nachhaltigkeit, technische Qualifizierung und Servicefähigkeiten. Mondi bietet papierbasierte und hybride Verpackungslösungen für industrielle und lebensmittelbezogene Anwendungen an. Das Unternehmen präsentierte Ad/Vantage StretchWrap und re/cycle FunctionalBarrier Papers auf der Interpack 2026. LC Packaging hat seinen WorldBag-Ansatz rund um FIBC-Wiederverwendung und -Aufbereitung entwickelt. Diese Positionierung spiegelt die Nachfrage nach wiederverwendbaren Formaten unter der PPWR wider.
Spezialisierte Konverter konkurrieren dort, wo Kunden Gefahrgut-FIBCs, lebensmittelgerechte Säcke oder chemikaliengerechte Behälter benötigen. Empac GmbH, TiszaTextil, Bag Corp, Conitex Sonoco und RDA Bulk Packaging bedienen definierte Anwendungsnischen. ISO 21898 und ADR-bezogene Compliance-Anforderungen erhöhen die Bedeutung von Produktprüfungen und Lieferantengenehmigungen. Kleinere Hersteller könnten es schwerer finden, die Qualifizierung von Recyclinganteilen, digitale Dokumentation und Wiederverwendungsdienstleistungen zu finanzieren. Dies kann die Konsolidierung unter Lieferanten unterstützen, die Compliance-Kosten nicht eigenständig bewältigen können. Der europäische Markt für Verpackungstechniktextilien belohnt Unternehmen, die Materialwissen mit zuverlässigem Service verbinden.
Amcor erweiterte seine europäische Verpackungspräsenz nach dem Abschluss der Übernahme von Berry Global im April 2025. Greif lenkte Kapital in Richtung industrieller Verpackung und FIBC-bezogener Operationen um, nachdem es sein Kartongeschäft im Juli 2025 veräußert hatte. Thrace Group schloss die Übernahme von BHA Holdings im Jahr 2026 ab und erweiterte seinen FIBC-Vertriebsfußabdruck. Die Aufbereitungsinfrastruktur bleibt eine strategische Lücke, und das FPS-Modell veranschaulicht die Chance für spezialisierte Betreiber. Der Wettbewerb wird voraussichtlich zwischen Rohstoffversorgung und zertifizierten, serviceorientierten Formaten differenziert bleiben. Käufer werden Lieferanten weiterhin nach Rückverfolgbarkeit, Prüfung, Materialkonformität und Lieferflexibilität bewerten.
Marktführer der europäischen Verpackungstechniktextilien
-
Greif, Inc.
-
LC Packaging International BV
-
Berry Global Group, Inc. (Amcor)
-
Mondi plc
-
Schoeller Allibert Group BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Verpackungstechniktextilien Unternehmen in diesem Bericht
- Greif, Inc.
- LC Packaging International BV
- Berry Global Group, Inc. (Amcor)
- Mondi plc
- Schoeller Allibert Group BV
- TiszaTextil Kft.
- TiszaTextil Packaging SAS
- Empac GmbH
- Louis Blockx NV
- J&HM Dickson Ltd.
- Sackmaker J&HM Dickson Ltd.
- RDA Bulk Packaging Ltd.
- Bulk Container Europe BV
- Isbir Sentetik Dokuma Sanayi A.S.
- Rishi FIBC Solutions Pvt. Ltd.
- Intertape Polymer Group Inc.
- Conitex Sonoco
- Bag Corp.
- ATEA Ambalaj Sanayi ve Ticaret A.S.
- Thrace Group
- United Bags, Inc.
- Packem Umasree Pvt. Ltd.
Neueste Industrielle Entwicklungen in Europäischer Markt für Verpackungstechniktextilien
- April 2026: Mondi präsentierte nachhaltige Verpackungsinnovationen auf der Interpack 2026 in Düsseldorf, darunter Ad/Vantage StretchWrap, eine Kraftpapier-Palettenwickellösung, die als vollständig recycelbare Alternative zu Kunststoff-Stretchfolie konzipiert ist, sowie sein re/cycle FunctionalBarrier Papers-Portfolio für Form-Fill-Seal-Lebensmittelverpackungsanwendungen.
- Oktober 2025: FPS Flexible Packaging Solutions gewann den UN Global Compact NL Best Sustainability Initiative Award für seinen FPS Circularity Hub, den das Unternehmen als ein groß angelegtes FIBC-Kreislaufsystem beschreibt, das bis zu 15 % der europäischen End-of-Life-FIBC-Volumina verarbeiten kann und bis 2026 auf 270.000 Beutel pro Jahr abzielt.
- Juli 2025: Die Europäische Investitionsbank unterstützte PulPac bei der Skalierung der Dry Molded Fiber-Technologie für erneuerbare Zellulosefaser-Verpackungen.
Berichtsumfang des europäischen Marktes für Verpackungstechniktextilien
Der Bericht über den europäischen Markt für Verpackungstechniktextilien ist segmentiert nach Produkttyp (Flexible Intermediate Bulk Container (FIBCs), gewebte Polyolefin-Säcke und -Beutel und weitere), nach Materialtyp (Polypropylen und weitere), nach Endverwendungsanwendung (Landwirtschaft und Verpackung von Frischprodukten und weitere) sowie nach Geografie (Deutschland, Vereinigtes Königreich und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffle-FIBCs | |
| Belüftete FIBCs | |
| Andere spezialisierte FIBCs | |
| Gewebte Polyolefin-Säcke und -Beutel | |
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und fertige Verpackungsbeutel |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsstoff, Spezialverpackungen) | |
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel |
| Raschel-gewirkte Verpackungsbeutel | |
| Schlauchgestrickte Verpackungsnetze und -hülsen | |
| Andere textile Netzverpackungsprodukte | |
| Verpackungsumhüllungs- und Transitsschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe |
| Textile Verpackungsabdeckungen und Schutzumhüllungen | |
| Textilbasierte Behälterliner und Ladungsschutzgewebe | |
| Textile Palettennetzumhüllungen und Ladungssicherungsmaterialien | |
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | |
| Vliesstoff- und Spezialverpackungstextilprodukte (Einkaufs- und Tragetaschen, Schutzverpackungsbeutel und -taschen usw.) |
| Polypropylen |
| Polyethylen |
| Polyester |
| Jute |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyamid und andere Spezialkunstfasern |
| Andere Materialien |
| Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | |
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | |
| Tierfutter und Heimtierfutter | |
| Getränkezutaten und Aufgussprodukte | |
| Chemikalien, Petrochemikalien und Düngemittel | |
| Baumaterialien, Mineralien und Bergbau | |
| Pharmazeutika und Gesundheitsprodukte | |
| Einzelhandel, E-Commerce und Konsumgüter | |
| Andere industrielle Produkte und Materialien |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Belgien |
| Polen |
| Übriges Europa |
| Nach Produkttyp | Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffle-FIBCs | ||
| Belüftete FIBCs | ||
| Andere spezialisierte FIBCs | ||
| Gewebte Polyolefin-Säcke und -Beutel | ||
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und fertige Verpackungsbeutel | |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsstoff, Spezialverpackungen) | ||
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel | |
| Raschel-gewirkte Verpackungsbeutel | ||
| Schlauchgestrickte Verpackungsnetze und -hülsen | ||
| Andere textile Netzverpackungsprodukte | ||
| Verpackungsumhüllungs- und Transitsschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe | |
| Textile Verpackungsabdeckungen und Schutzumhüllungen | ||
| Textilbasierte Behälterliner und Ladungsschutzgewebe | ||
| Textile Palettennetzumhüllungen und Ladungssicherungsmaterialien | ||
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | ||
| Vliesstoff- und Spezialverpackungstextilprodukte (Einkaufs- und Tragetaschen, Schutzverpackungsbeutel und -taschen usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Jute | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyamid und andere Spezialkunstfasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | ||
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker | |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | ||
| Tierfutter und Heimtierfutter | ||
| Getränkezutaten und Aufgussprodukte | ||
| Chemikalien, Petrochemikalien und Düngemittel | ||
| Baumaterialien, Mineralien und Bergbau | ||
| Pharmazeutika und Gesundheitsprodukte | ||
| Einzelhandel, E-Commerce und Konsumgüter | ||
| Andere industrielle Produkte und Materialien | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Verpackungstechniktextilien in Europa?
Der europäische Markt für Verpackungstechniktextilien soll von 2027 bis 2032 mit einer CAGR von 4,33 % wachsen.
Welche Produktkategorie führt die Nachfrage in Europa an?
Flexible Intermediate Bulk Container führen die Produktnachfrage mit einem Anteil von 30,0 % im Jahr 2026 an, entsprechend 1,068 Milliarden USD.
Welches Material hat die größte Bedeutung bei technischen Verpackungstextilien?
Polypropylen hielt im Jahr 2026 einen Umsatzanteil von 45,0 %, gestützt durch seinen Einsatz in FIBCs, gewebten Säcken, Leno-Beuteln und industriellen Palettenfolien.
Was treibt die Nachfrage nach pharmazeutischen Verpackungen an?
Pharmazeutika und Gesundheitsprodukte sollen bis 2032 mit einer CAGR von 6,5 % wachsen, da GMP-Anforderungen die Nachfrage nach in Reinräumen hergestellten FIBCs erhöhen.
Welches europäische Land hat das stärkste prognostizierte Wachstum?
Polen soll bis 2032 mit einer CAGR von 6,00 % wachsen, unterstützt durch Industrieproduktion, Nearshoring und Anforderungen an die Verpackungskonformität.
Wie wirkt sich die PPWR auf FIBC-Lieferanten aus?
Die PPWR unterstützt Wiederverwendungs-, Rückverfolgbarkeits- und Compliance-Anforderungen und begünstigt FIBCs, die gereinigt, inspiziert und für den wiederholten Einsatz dokumentiert werden können.