
ヨーロッパ医療・ヘルスケア技術テキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.61 十億米ドル |
| 市場規模 (2027) | 5.93 十億米ドル |
| 市場規模 (2032) | 7.68 十億米ドル |
| 成長率 (2027 - 2032) | 5.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ医療・ヘルスケア技術テキスタイル市場分析
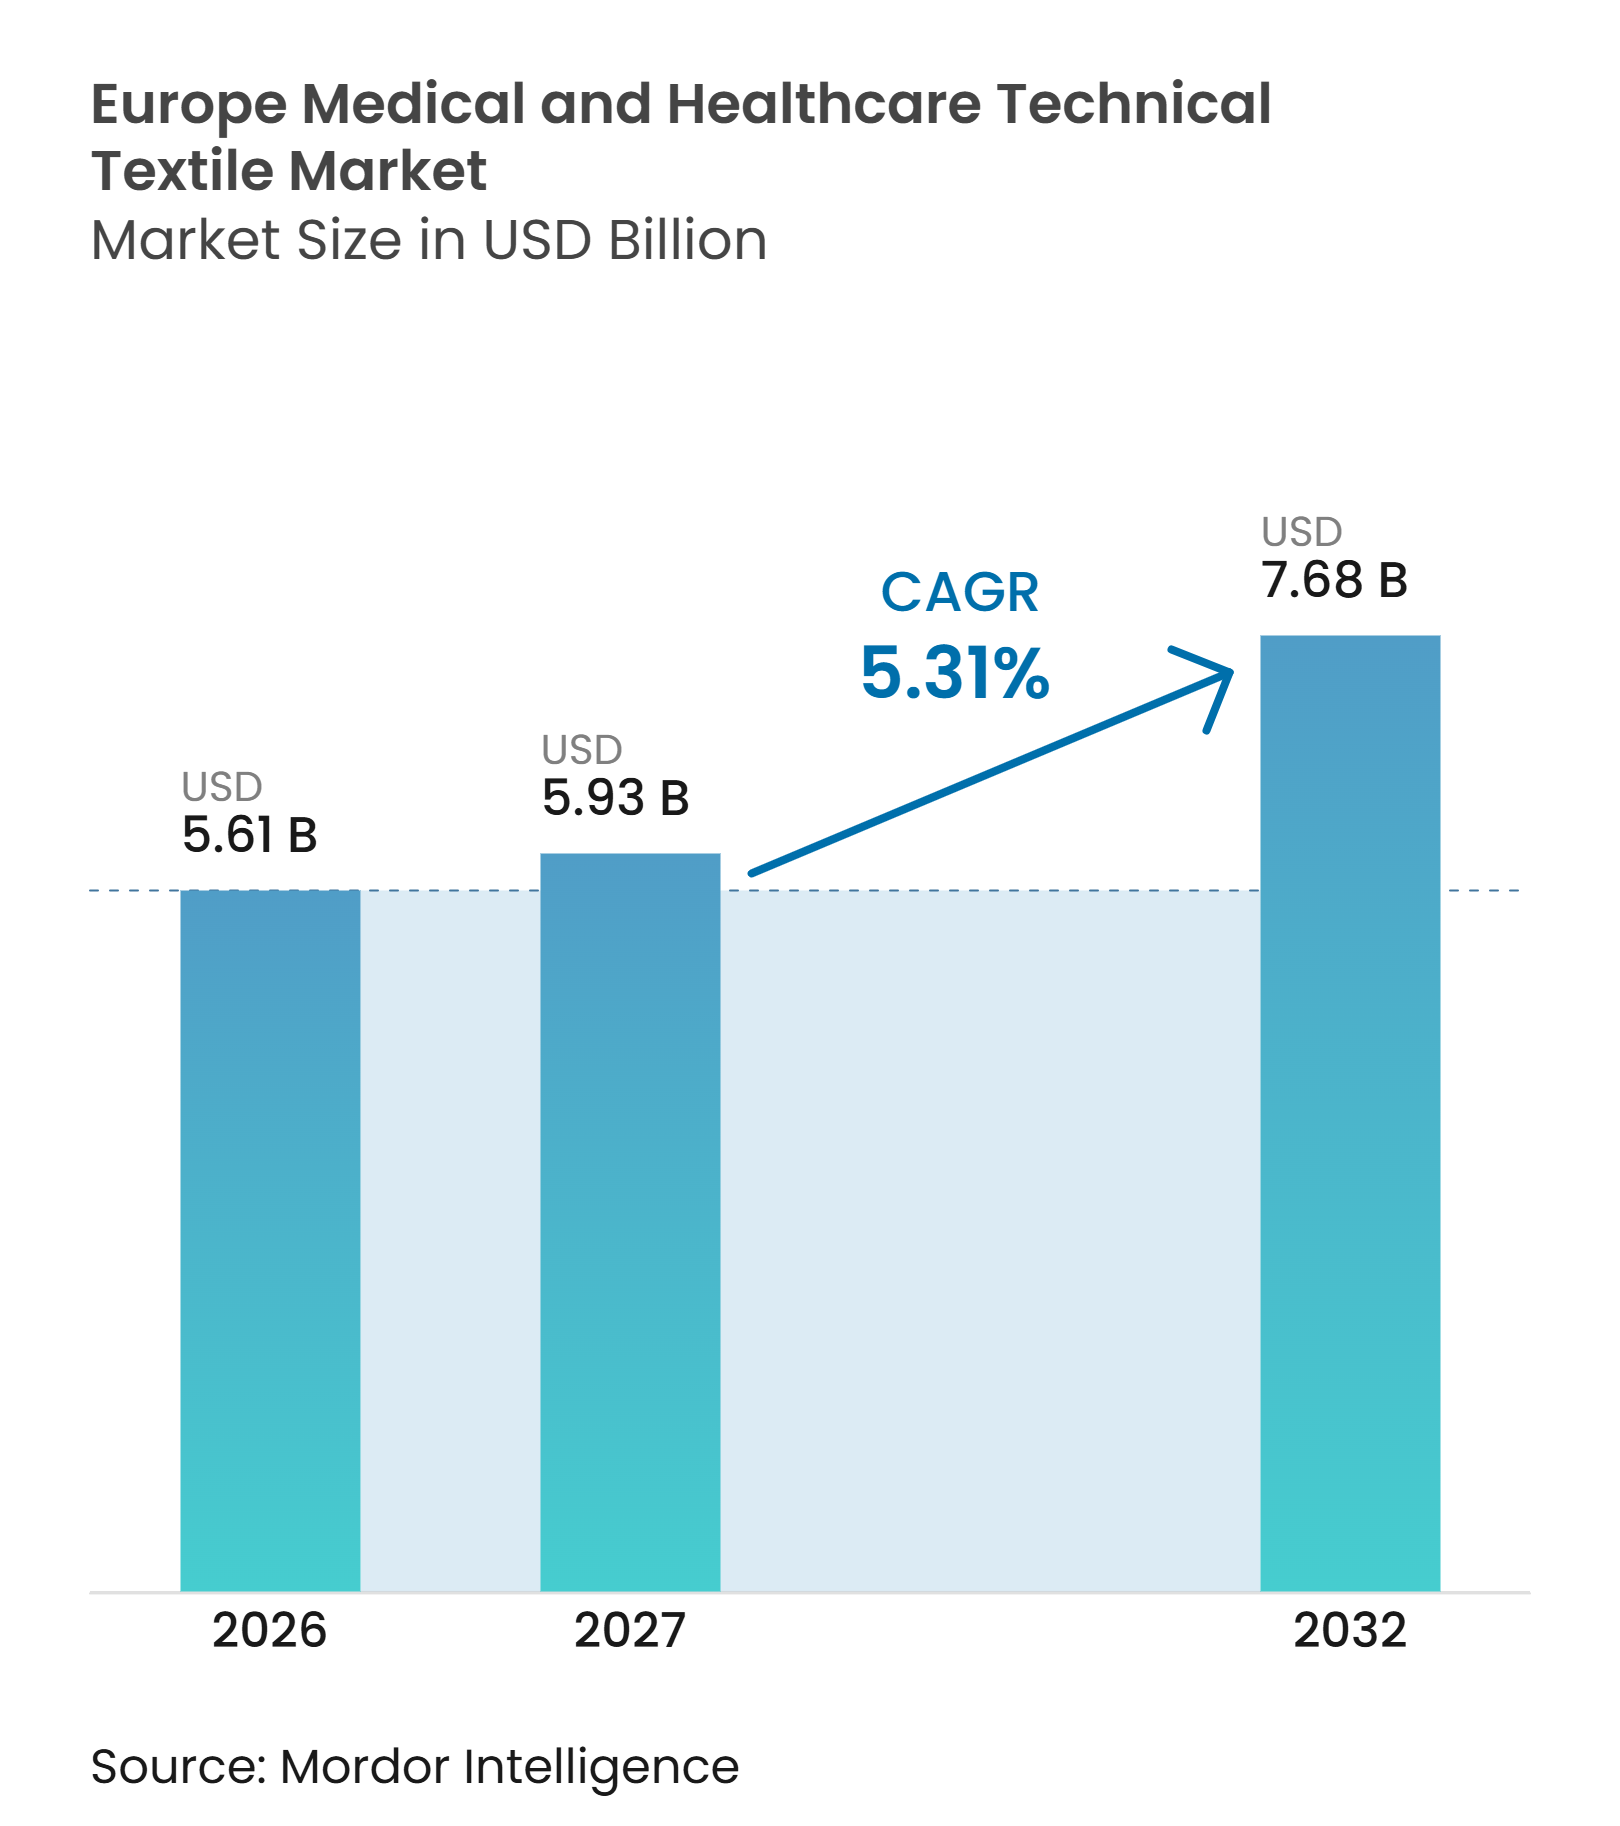
ヨーロッパ医療・ヘルスケア技術テキスタイル市場規模は2026年に5.61 ビリオン 米ドルと評価され、2027年の5.93 ビリオン 米ドルから2032年には7.68 ビリオン 米ドルに達すると推定されており、予測期間(2027〜2032年)におけるCAGRは5.31%です。
需要は、高齢化人口、慢性創傷ケアのニーズ、および外科・治療・衛生・患者ケアの各場面において一貫したパフォーマンスを発揮することが求められる臨床的に検証されたテキスタイル製品に対する病院の要件によって支えられています。製品仕様の変更はサプライヤーの認定に影響を与える可能性があり、製品の供給可能性は、ヨーロッパ全土の病院、外来施設、在宅ケアプログラム、および産業用ラドリーシステムにおける日常的なケア提供に直接影響します。規制もまた、ガウン、ドレープ、ドレッシング、および埋込型製品に対するパフォーマンス基準を引き上げており、品質、安全性、素材の一貫性、および適切な製品試験を文書化できるサプライヤーに有利に働いています。調達慣行は、ライフサイクル基準、化学的安全性、トレーサビリティ、およびサービスの信頼性へとシフトしており、信頼できる環境証明と明確な裏付け記録を持つ製品に機会をもたらしています。このシフトは、素材選定、製品取り扱い、必要に応じたランドリー処理、滅菌、および使用終了後の管理を含む使用期間全体にわたって、臨床・持続可能性要件を満たす特殊テキスタイルへと購買決定を誘導し、基本的なコモディティ素材から離れさせる可能性があります。
主要レポートのポイント
- 製品タイプ別では、外科・感染予防テキスタイルが2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場シェアの35%を占め、埋込型生体医療テキスタイルは2032年までに7.2%のCAGRで成長すると予測されていま。
- 素材タイプ別では、ポリプロピレンが2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場規模の30%を占め、生体吸収性合成繊維およびポリマーは2032年までに7.5%のCAGRで成長すると予測されています。
- テキスタイル構造別では、不織布医療テキスタイルが2026年に57%のシェアを占め、ニット医療テキスタイルは2032年までに6.2%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年に21%のシェアを占め、ヨーロッパのその他の地域は2032年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高齢化人口と慢性創傷負担 | +1.5% | ドイツ、フランス、イタリア、およびイギリス | 長期(4年以上) |
| 不織布外科・衛生テキスタイルの需要 | +1.2% | ドイツ、イギリス、およびフランス | 短期(2年以下) |
| テキスタイルベーのインプラントと先進的創傷ケア | +0.9% | 西ヨーロッパ(中央・東ヨーロッパへの拡大を含む) | 中期(2〜4年) |
| ヘルスケアの持続可能性とグリーン調達 | +0.8% | 欧州連合(北欧諸国、ドイツ、およびオランダでの早期採用を含む) | 中期(2〜4年) |
| 再利用可能なサービスとしてのテキスタイルモデル | +0.5% | 北ヨーロッパおよび西ヨーロッパ | 中期(2〜4年) |
| スマートおよびセンサー統合型医療ガーメント | +0.4% | ドイツ、オランダ、イギリス、およびイタリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と慢性創傷負担の増加
ヨーロッパの高齢化人口は、慢性創傷が単回の治療ではなく継続的な管理を必要とするため、創傷ケアテキスタイルへの持続的な需要を支えています。慢性創傷はヨーロッパ全土で740万人〜1,490万人に影響を与えており、毎年400万件の新規創傷が発生しています。[1] 患者一人当たりの年間支出は6,000ユーロ(7,057.9米ドル)から10,000ユーロ(11,763.1米ドル)の範囲であり、特に創傷が長期にわたる臨床管理を必要とする場合、合併症によりこのコストは増加します。褥瘡だけで毎年250億ユーロ(294億米ドル)のコストがヨーロッパの医療システムに生じており、予防と信頼性の高い創傷管理を支援する製品への関心が高まっています。同資料によれば、創傷ケアはヨーロッパの医療支出の2%〜4%を占め、2030年までに予測される410万人の医療従事者不足が、急性期以外の環境で管理できるケア形態の需要を高めています。65歳以上の人口割合が2050年までに30%に近づき、ケアがさらにコミュニティへと移行するにつれて、ヨーロッパ医療・ヘルスケア技術テキスタイル市場は、長期装着型、非外傷性、自己粘着型、および水分管理型テキスタイルドレッシングの恩恵を受ける可能性があります。
不織布外科・衛生テキスタイルの需要
不織布製品は、スケーラブルな生産と使い捨て使用を組み合わせることから、外科および生用途において中心的な役割を担い続けています。大ヨーロッパは2024年に2,976,400トンの不織布を生産し、生産量は前年比2.6%増加しました。[2] スパンメルトは引き続きヨーロッパの不織布生産において最大の表面積を占めており、高量医療・衛生フォーマットにおける同素材の確立された役割を反映しています。欧州委員会の貿易ダッシュボードによれば、欧州連合の不織布ガーメントに関する純輸入依存度は2015年の42.5%から2025年の88.7%に上昇しており、輸入依存が使い捨て手術用ガウンを含む製品の地域供給への関心を生み出しています。欧州委員会実施決定EU 2025/2078は、医療機器規制のもとEN 13795-1:2025およびEN 13795-2:2025を調和規格として列挙し、手術用ドレープ、ガウン、およびクリーンエアスーツに関するパフォーマンスおよび試験要を更新しています。[3] 現行認証を示せるサプライヤーは、旧版規格に基づいて適格とされた製品が再評価される中で病院の代替需要に対応でき、近期においてヨーロッパ医療・ヘルスケア技術テキスタイル市場を支援します。
テキスタイルベースのインプラントと先進的創傷ケアの成長
埋込型および治療的テキスタイルは、そのパフォーマンスが臨床アウトカムと生物学的安全性に結びついているため、基本的な使い捨て製品よりも技術的障壁が高くなっています。埋込型生体医療テキスタイルは2027年から2032年にかけて7.2%のCAGRで成長すると予測されており、血管補綴物、ヘルニアメッシュ、および靭帯スキャフォールドが要求度の高い臨床用途において需要を支えています。2026年に発表されたヨーロッパの臨床研究では、生体吸収性ポリ乳酸マトリクスを使用した治療において、平均閉鎖時間72.9日、皮膚移植不要で慢性創傷の93.8%が完全閉鎖したと報告されています。EvonikはそのRESOMER生体吸収性ポリマーレンジをISO 13485品質管理のもとで加工しており、4週間未満から2カ月以上の分解期間を持つグレードを提供しています。既存の生体適合性、抽出物、および浸出物のデータは、認定済み素材ファミリーを関連製品設計へ拡張する際に必要な労力を削減できます。対照的に、新規参入者はそれらのデータパッケージをゼロから構築しなければなりません。しかしながら、MDR 2017/745およびISO 13485は、特にクラスIIbおよびクラスIIIの用途において、ヨーロッパ医療・ヘルスケア技術テキスタイル市場への参入要件を高く維持しています。
EU医療の持続可能性とグリーン調達
ヨーロッパの調達要件は、価格や臨床機能とともに環境パフォーマンスを考慮するケースが増えています。欧州委員会のテキスタイル戦略は、テキスタイルの素材組成、化学処理、および使用終了後情報を文書化できるデジタル製品パスポートの枠組みと、調和された拡大生産者責任規則を求めています。製品のエコデザインに関する規則(EU)2024/1781は、2026年7月から大企業による未販売テキスタイルの廃棄に制限を設け、テキスタイルサプライチェーン全体に義務を課しています。スウェーデンの公共調達庁は、化学的安全性、ライフサイクルの気候影響、サプライチェーンのトレーサビリティ、PFAS制限、および殺生物剤制限を網羅した医療テキスタイル基準を公表しています。これらの基準は、製品ライフサイクル全体にわたって素材・処理データを提供できるサプライヤーに対して、より明確な道筋をもたらしています。REACHのPFAS規制は、EN 13795のパフォーマンス要件を引き続き満たす流体耐性外科テキスタイルソリューションへの圧力を高めており、素材イノベーションがヨーロッパ医療・ヘルスケア技術テキスタイル市場に関連性を持っています。
障壁影響分析*
| 障壁 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 医療 機器コンプライアンスと臨床エビデンスコスト | -1% | 欧州連合(ドイツ、フランス、スペインの中小企業への圧力が高い) | 長期 4年以上) |
| 医療グレードポリマーの供給と価格の不安定性 | -0.6% | グローバル(ドイツ、オランダ、ベルギーでのエクスポージャーが高い) | 短期 (2年以下) |
| 回収・ランドリー・滅菌インフラの不足 | -0.4% | 南ヨーロッパおよび東ヨーロッパ | 中期 (2〜4年) |
| 最低購入価格重視の調達バイアス | -0.3% | ヨーロッパ(特に公立病院の入札) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
医療機器コンプライアンスと臨床エビデンスコスト
MDR 2017/745はヨーロッパにおける医療テキスタイル製品ラインの維持コストと複雑性を高めています。MedTech Europeは2025年に、認証および維持コストが以前の指令と比べて最大100%上昇したと報告しました。MedTech Europeの2025年調査では、認定機関審査のもとで品質管理システム認定に136,981ユーロ(161,132米ドル)、技術文書監査に176,202ユーロ(207,268米ドル)が試算されており、これらは継続的な監視・維持活動の前に吸収されなければならないコストです。また、予測される5年間のコンプライアンスサイクルは初期認証より50%コストが高く、欧州連合は大型機器メーカーにとって最初の市場投地域として選ばれにくくなっているとも指摘しています。高リスク機器は広範な臨床エビデンスと市販後フォローアップを必要とするため、これらのコストは小規模な埋込型テキスタイル専門企業にとってより吸収が困難です。リスクの低い既存の創傷ケア製品はそのようなデータを生成するように設計されていませんでした。これにより、ヨーロッパ医療・ヘルスケア技術テキスタイル市場での新製品上市が制限され、既に規制システム、臨床エビデンス、および書類維持のためのリソースを持つ企業が有利になる可能性があります。
最低購入価格重視の調達バイアス
公立病院はしばしば、ガウン、ドレープ、リネン製品の初期購入価格に強い比重を置く入札プロセスを維持しています。このアプローチは、再利用可能製品や高仕様製品がより優れたライフサイクルパフォーマンスを提供する場合でも、競争を困難にする可能性があります。欧州委員会のテキスタイル戦略は循環性、耐久性、および情報の透明性にさらに注目していますが、これらの目標はまだ地域の調達選択に反映される必要があます。スウェーデンの医療テキスタイル基準は、調達に化学的安全性、気候影響、およびトレーサビリティを価格だけでなく含められることを示しています。これらの基準と価格主導型購買との間のギャップは、管理された再利用可能テキスタイルサービスのより広い採用を遅らせる可能性があります。ヨーロッパ医療・ヘルスケア技術テキスタイル市場は、病院が使用サイクル全体にわたる臨床・環境・運営コストを認識することにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
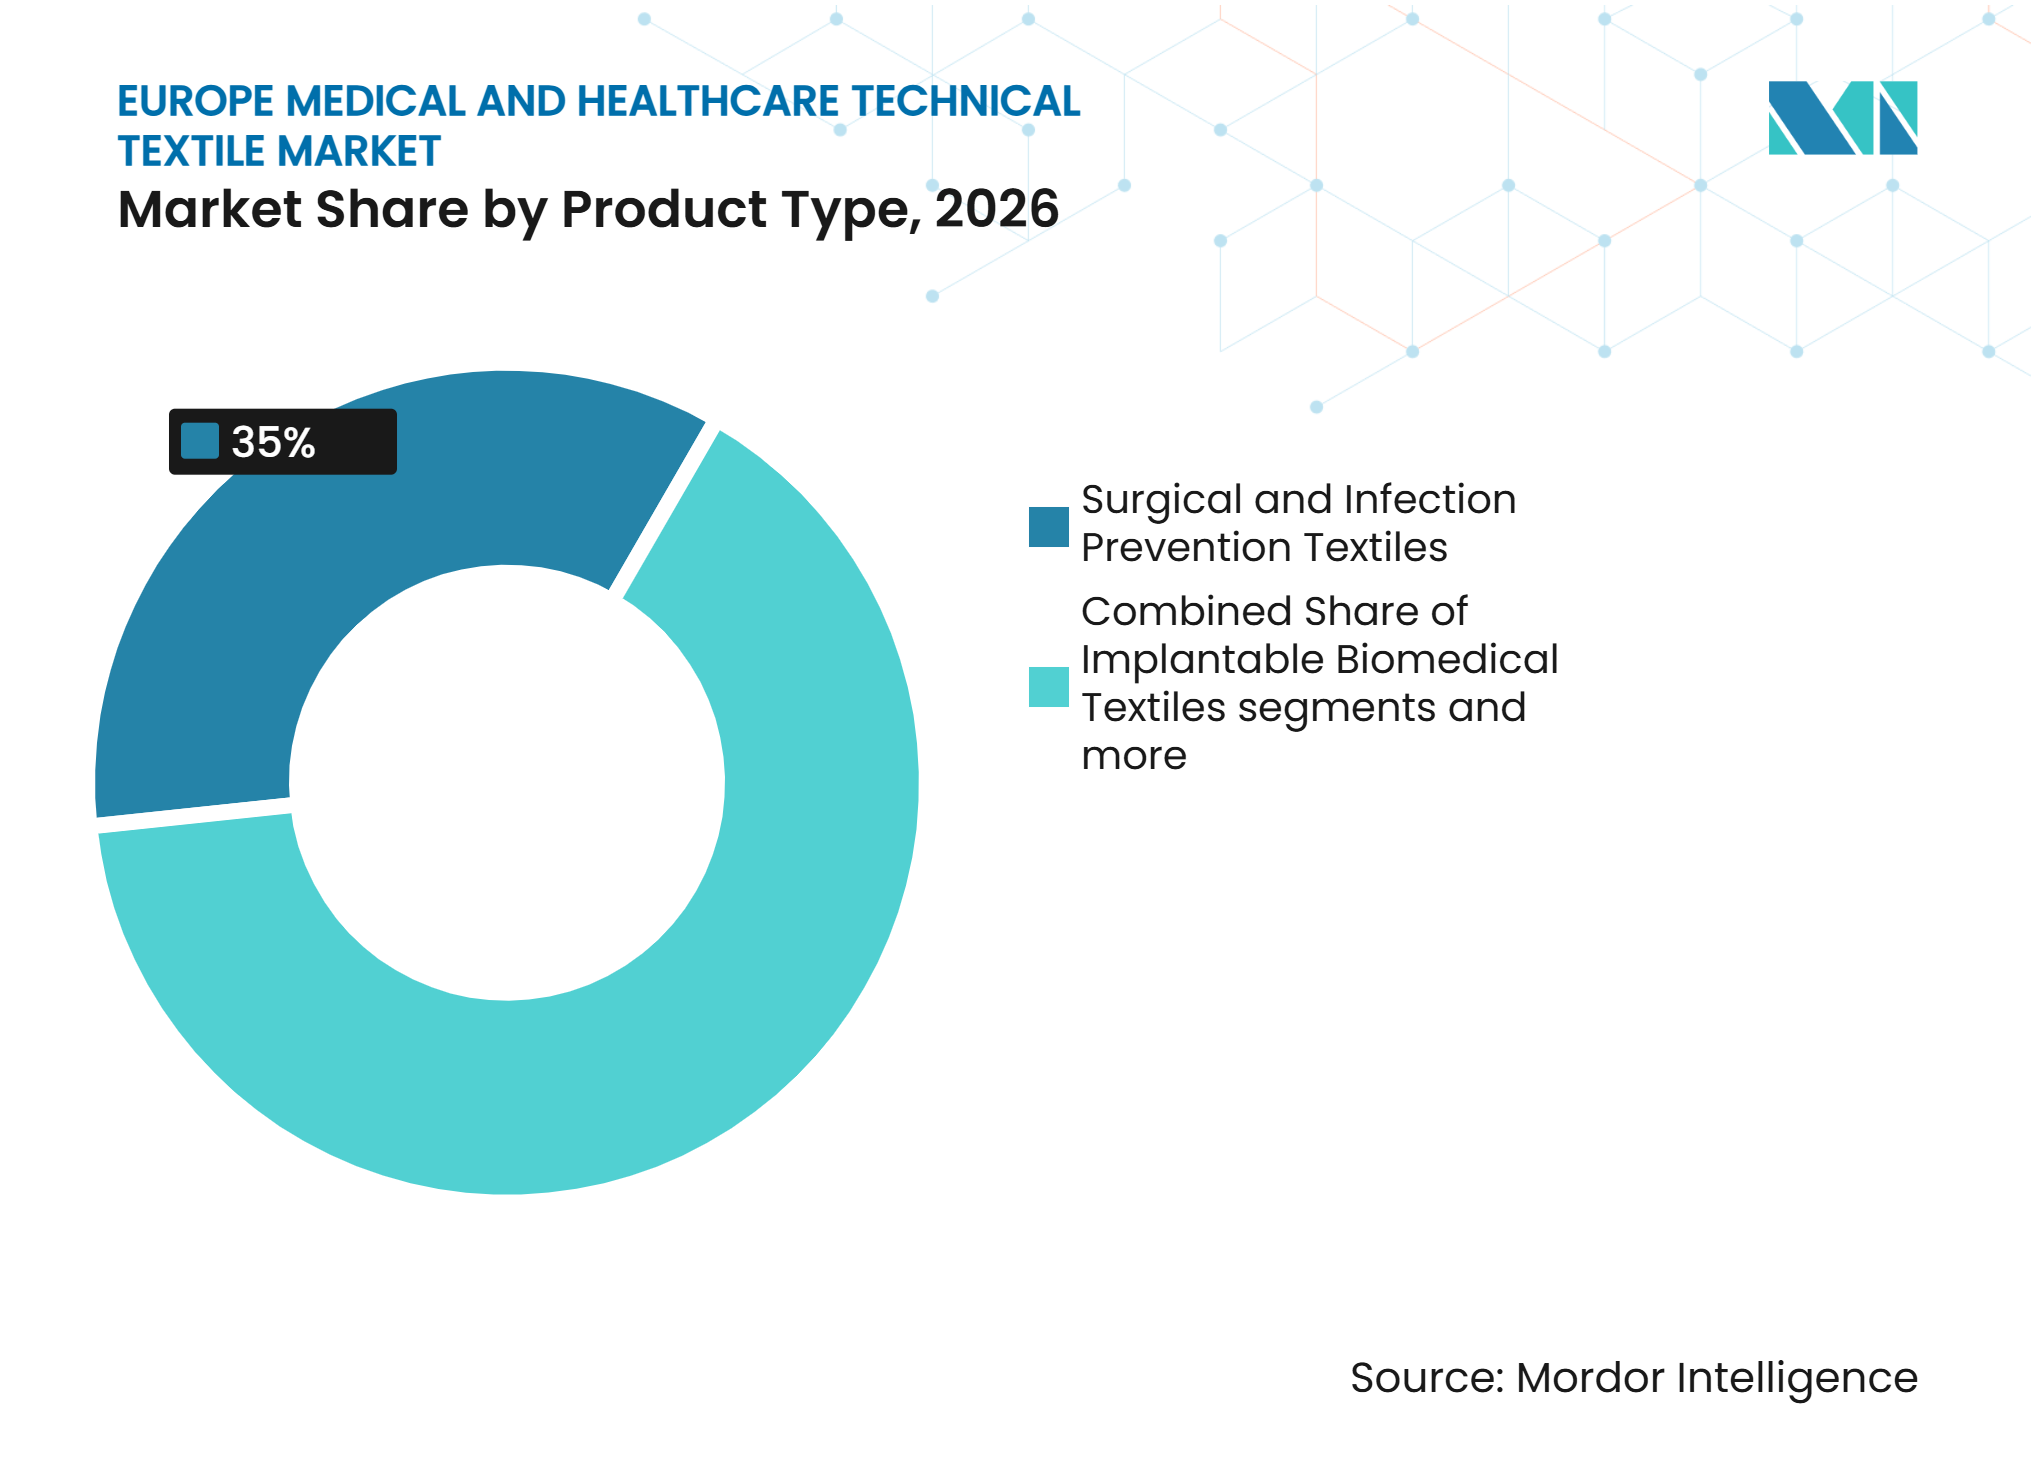
感染対策テキスタイルがリード、インプラントがより速い成長を支援外科・感染予防テキスタイルは2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場シェアの35%を占めました。需要は、感染予防要件を延期できない病院ネットワーク全体でのコンプライアント手術用ドレープおよびガウンの必要性によって継続的に支えられています。EN 13795-1:2025およびEN 13795-2:2025は、MDRのもとで手術用ドレープ、ガウン、およびクリーンエアスーツに関する更新された調和フレームワークを提供しており、これらの製品のパフォーマンスおよび試験の文脈を含んでいます。この規制の更新は、特に旧版規格に基づいて適格とされた製品において、病院バイヤーの製品交換と再評価を支援します。外科・感染予防製品に関するヨーロッパ医療・ヘルスケア技術テキスタイル市場規模は、手術室およびその他の管理されたケア環境での使い捨て不織布素材の広範な使用によっても支えられています。
埋込型生体医療テキスタイルは2027年から2032年にかけて7.2%のCAGRで成長すると予測されています。編組・織布の血管補綴物、ヘルニアメッシュ、および靭帯スキャフォールドは、金属製および固体ポリマーインプラントの専門的代替品を提供することで需要を支えています。創傷ケアおよび非埋込型治療テキスタイルは、ヨーロッパで毎年400万件の新規慢性創傷が発生していることを背景に、主要なブロックであり続けています。医療衛生および吸収ケアテキスタイルも、高齢化人口の在宅ケアニーズから恩恵を受けています。病院および患者ケアテキスタイルはライフサイクルおよび化学物質含有要件に直面することが増えており、ーロッパ医療・ヘルスケア技術テキスタイル産業において差別化されていない製品の役割が縮小する可能性があります。


注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます
素材タイプ別:
ポリプロピレンが規模を支え、生体吸収性が高付加価値ユースケースを構築ポリプロピレンは2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場の30%のシェアを占めました。その地位は、コスト効率性、スパンメルト生産への利用、および標準用途向けに確立されたISO 10993生体適合性文書の利用可能性を反映しています。ポリプロピレンは高量で外科不織布および衛生テキスタイルを支え、使い捨て製品向けにコンバーターに馴染みのある素材基盤を提供しています。生体吸収性合成繊維およびポリマーは2032年までに7.5%のCAGRで拡大すると予測されています。慢性創傷におけるポリ乳酸マトリクスの臨床経験は、先進ケア環境における生体吸収性素材のエビデンスを提供しています。同時に、二次的な抜去手術を回避できる可能性が、インプラント関連用途への関心を支えています。
ポリエステルは機械的パフォーマンスと染色親和性を兼ね備えているため、圧迫ホシリーおよび織布外科メッシュにおいて引き続き重要です。再生セルロース繊維は、持続可能な素材調達を優先する入札において、創傷接触層および患者向け吸収製品での使用が拡大しています。綿およびその他の天然繊維は、快適性と水分管理を必要とするリネンおよび患者ケア用途において引き続き関連性を持っています。ポリウレタンおよびエラストマー繊維は、伸縮回復が製品機能に影響する圧迫治ガーメントにおいて重要です。欧州委員会の共同研究センターは、バイオベーステキスタイルを開発の戦略的分野として特定しており、ポリ乳酸およびその他の代替素材への継続的な注目を支えています。
テキスタイル構造別:
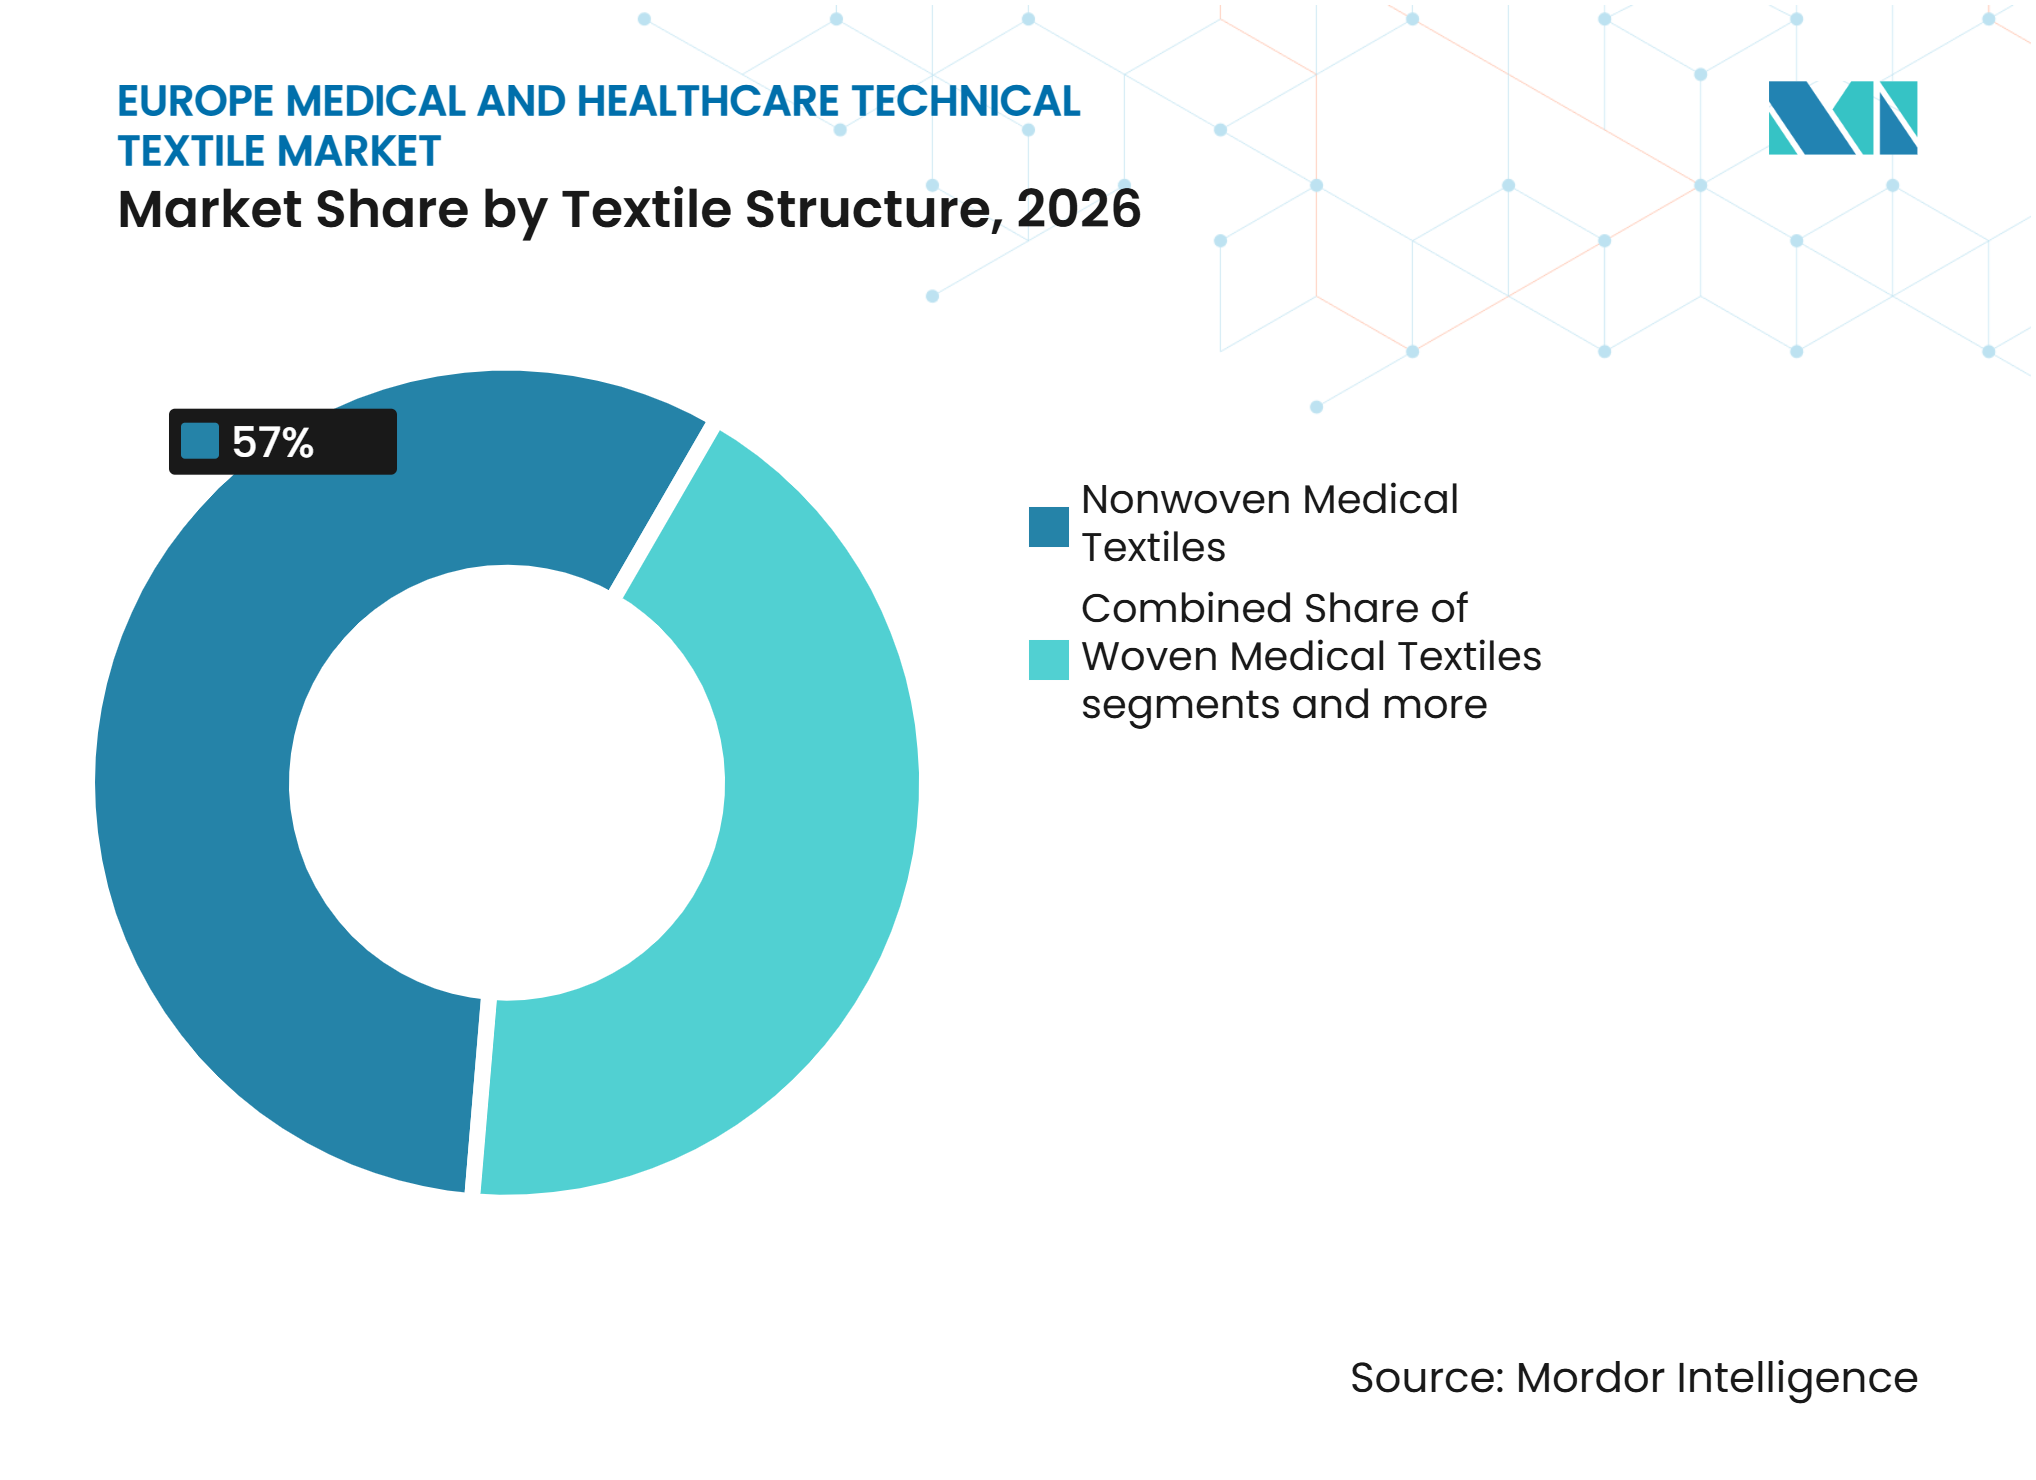
不織布が規模を維持、ニットが圧迫用途を通じて成長不織布医療テキスタイルは2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場シェアの57%を占めました。その規模は、使い捨て外科・衛生・創傷被覆製品への幅広い使用から生まれています。ドイツ、オランダ、ベルギーの成熟したスパンメルトおよびSMS設備が、臨床的に検証された用途に対する大量生産を支えています。ヨーロッパの不織布生産は2024年に2.6%増加し、より広いサプライベース全体での継続的な能力を示しています。不織布に関連するヨーロッパ医療・ヘルスケア技術テキスタイル市場規模は、病院の感染予防と患者衛生ニーズと密接に結びついています。
ニット医療テキスタイルは2027年から2032年にかけて6.2%のCAGRで成長すると予測されています。人口の高齢化とケアが病院外に拡大するつれて、圧迫治療製品、スマート圧迫ガーメント、およびチューブラー包帯がこのカテゴリーを支えています。織布構造は血管補綴物、メッシュ、および包帯支持具を含む高強度用途に使用されています。編組構造は、素材の一貫性と編組精度が重要な縫合材、血管デバイス、および靭帯交換スキャフォールドなど技術的に要求度の高い用途に対応しています。ITV Denkendorf製品サービス社はEN ISO 13485認証のもとで縫合材、メッシュ、および血管補綴物を含むテキスタイルベースのインプラントを開発しており、ヨーロッパ医療・ヘルスケア技術テキスタイル産業における特殊構造の継続的な役割を示しています。

注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます
地域分析
ドイツ
ドイツは2026年のヨーロッパ医療・ヘルスケア技術テキスタイル市場シェアの21%を占めました。同国には、圧迫、創傷ケア、不織布、および埋込型関連用途にわたるPaul Hartmann、medi GmbH & Co. KG、Freudenberg Performance Materials、Lohmann & Rauscher、ITV Denkendorfを含む集中したサプライヤーベースがあります。高い外科活動量と、欧州連合最大の医療機器市場としての同国の役割が、特殊テキスタイルへの国内需要を支えています。2025年の産業調査では、規制・エネルギー・労働コストの圧力を理由にヨーロッパ域外への活動移転を検討するメーカーが見られ、MDRコンプライアンスがドイツのサプライヤーにとって重要な規制上の影響となっています。調達における持続可能性スコアリングも、サプライヤーが文書化されたライフサイクルおよび化学情報を整備することをさらに促していす。
ヨーロッパのその他地域
ヨーロッパのその他地域は2027年から2032年にかけて6.5%のCAGRで成長すると予測されています。このセグメントには中央・東ヨーロッパ諸国と、オランダを除くベネルクス地域が含まれており、病院インフラへの投資と変化する調達要件が手術用ドレープ、ガウン、および創傷ケアテキスタイルへの需要を支えています。スウェーデンの調達当局は、PFAS代替、トレーサビリティ、化学的安全性、およびライフサイクル影響に関するサプライヤー要件のモデルを提供しています。中央・東ヨーロッパは、生体吸収性インプラントなどの先進フォーマットの広範な採用に向けてより長い道のりがあります。同時に、管理された再利用可能テキスタイルサービスは、病院が長期リネンおよび外科テキスタイル契約を利用している地域での需要を強化できます。
西ヨーロッパ市場
イギリス、フランス、イタリア、スペイン、およびオランダは、ヨーロッパ医療・ヘルスケア技術テキスタイル市場において異なるパターンを示しています。2025年のNHS手術室に関する研究ではコストモデリングと滅菌ロジスティクスが再利用可能な手術テキスタイルへの主要な障壁として特定されました。フランスはニット補綴テキスタイル開発と病院の環境目標を通じて貢献しており、イタリアは高い在宅ケアニーズと発達した病院リネンプログラム向け産業用ランドリーベースを組み合わせています。スペインの分析では、54の一次医療センターにわたる3年間の慢性創傷ケアコストが3,490万ユーロ(4,110万米ドル)、全国では17.6億ユーロ(21億米ドル)と推定されています。
競合環境
市場集中度
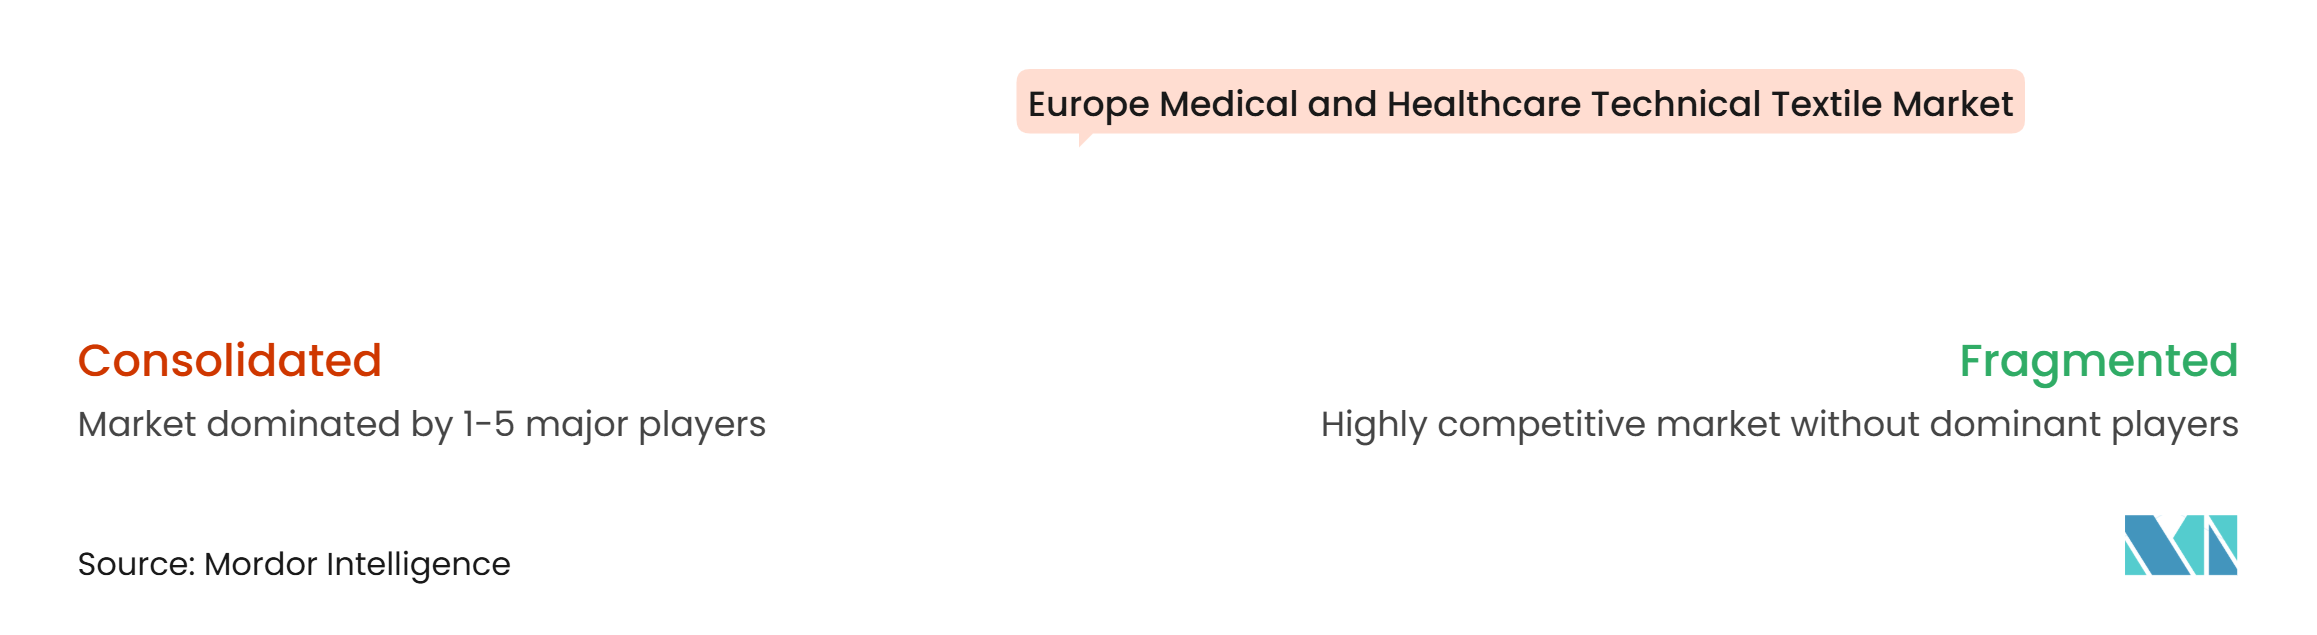
ヨーロッパ医療・ヘルスケア技術テキスタイル市場は適度に集中しています。Paul Hartmann、Mölnlycke Health Care、Freudenberg Performance Materials、Lohmann & Rauscher、medi GmbHおよびAhlstromを含むヨーロッパの専門企業が、Kimberly-Clark、3M、DuPont、Cardinal Health、Medlineなどの大手医療テクノロジー企業と競合しています。大手サプライヤーは持続可能性とデジタル能力を強化しており、専門企業は生体吸収性インプラントやセンサー対応圧迫ガーメントなどの難しい用途に注力しています。MDR 2017/745およびISO 13485は医療テスタイル製品の参入要件を高めるため、依然として重要なコンプライアンス要因です。これらの要件は、確立された技術文書、臨床エビデンス、および認定製造システムを持つサプライヤーに有利に働く可能性があります。
Mölnlyckeは2025年1月にSirenへの800万米ドルの投資を発表し、糖尿病性足潰瘍リスクのモニタリングのための温度感知テキスタイルソックスを支援しました。この動きは、企業がテキスタイル製品と継続的モニタリング技術を組み合わせる方法を示しています。Fraunhofer IZMは、110以上のパラメーターを継続的にモニタリングするスマートテキスタイルベストをCharité大学病院と共同開発中です。この開発は、標準的なモニタリングデバイスを超えた可能性ある臨床用途を示しています。インプラントテキスタイルでは、MDB Texinov、Tytex、Confluent Medical Technologies、ITV Denkendorfなどの小規模企業が、用途特化型製造知識と認定済みサプライ関係によって競争力を発揮できます。
滅菌済み循環型ガウンプログラムは、管理されたサービスを病院の持続可能性目標に合致させることができるためヨーロッパ医療・ヘルスケア技術テキスタイル市場のもう一つの機会です。欧州委員会のテキスタイル戦略は、テキスタイル製品の耐久性、トレーサビリティ、および循環的管理のための強固な政策基盤を生み出しています。Freudenbergは2025年10月に創傷ドレッシングおよびヘルスケア用途向けに化学バインダーを使用しないバイオベースのポリ乳酸および木材パルプ不織布素材を発売し、Ahlstromの2025年10月のEBF買収によりライフサイエンスおよび診断分野でのコンバーティングおよび特殊カード製造能力が追加されました。市場構造は、規模を基盤とするサプライヤーと高度な技術・規制能力を持つ専門企業の間での継続的な競争を支えています。
ヨーロッパ医療・ヘルスケア技術テキスタイル産業リーダー
-
Freudenberg Performance Materials
-
Mölnlycke Health Care AB
-
Ahlstrom Oyj
-
Lohmann & Rauscher GmbH & Co. KG
-
Smith & Nephew plc
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ医療・ヘルスケア技術テキスタイル市場 このレポートでカバーされる企業
- Freudenberg Performance Materials
- Mölnlycke Health Care AB
- Ahlstrom Oyj
- Lohmann & Rauscher GmbH & Co. KG
- Smith & Nephew plc
- Medline Industries, LP
- Cardinal Health, Inc.
- 3M Company
- DuPont de Nemours, Inc.
- TWE GmbH & Co. KG
- Tytex A/S
- ATEX Technologies, Inc.
- Bally Ribbon Mills
- Confluent Medical Technologies
- MDB Texinov
- Sefar AG
- ITV Denkendorf Produktservice GmbH
- Revolution-ZERO
- ADA Group
- Paul Hartmann AG
- medi GmbH & Co. KG
- Trelleborg AB
最近の産業開発事情 ヨーロッパ医療・ヘルスケア技術テキスタイル市場
- 2026年6月:Mölnlyckeは、創傷ケア製造能力の拡大、生産品質の向上、およびサプライチェーンの強靭化のため、フィンランドのミッケリ施設とイギリスのオールダム施設に合計約4,000万ユーロ(4,710万米ドル)の投資を発表しました。
- 2026年2月:Polaroid TherapeuticsはPOLTX_Fiberの欧州CE認証を取得しました。これは同社の抗菌ポリマー技術(APT)を組み込んだ抗菌ゲル化繊維創傷被覆材であり、セルロースベースの不織布ドレッシングとして糖尿病性潰瘍や褥瘡を含む慢性・急性創傷管理を対象としています。
ヨーロッパ医療・ヘルスケア技術テキスタイル市場レポートの対象範囲
ヨーロッパ医療・ヘルスケア技術テキスタイル市場レポートは、製品タイプ別(病・患者ケアテキスタイル、埋込型生体医療テキスタイルなど)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)など)、テキスタイル構造別(不織布医療テキスタイル、織布医療テキスタイルなど)、地域別(ドイツ、フランスなど)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 外科・感染予防テキスタイル |
| 創傷ケアおよび非埋込型治療テキスタイル |
| 医療衛生および吸収ケアテキスタイル |
| 埋込型生体医療テキスタイル |
| 体外および医療機器統合型テキスタイル |
| 病院および患者ケアテキスタイル |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 綿およびその他の天然繊維 |
| 再生セルロース繊維 |
| ポリウレタンおよびその他のエラストマー繊維 |
| 生体吸収性合成繊維およびポリマー |
| その他の特殊繊維と素材 |
| 不織布医療テキスタイル |
| 織布医療テキスタイル |
| ニット医療テキスタイル |
| 編組医療テキスタイル |
| その他の高機能医療テキスタイル構造と製品 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ヨーロッパのその他地域 |
| 製品タイプ別 | 外科・感染予防テキスタイル |
| 創傷ケアおよび非埋込型治療テキスタイル | |
| 医療衛生および吸収ケアテキスタイル | |
| 埋込型生体医療テキスタイル | |
| 体外および医療機器統合型テキスタイル | |
| 病院および患者ケアテキスタイル | |
| 素材タイプ別 | ポリプロピレン(PP) |
| ポリエステル(PET) | |
| ポリエチレン(PE) | |
| ポリアミド(ナイロン) | |
| 綿およびその他の天然繊維 | |
| 再生セルロース繊維 | |
| ポリウレタンおよびその他のエラストマー繊維 | |
| 生体吸収性合成繊維およびポリマー | |
| その他の特殊繊維と素材 | |
| テキスタイル構造別 | 不織布医療テキスタイル |
| 織布医療テキスタイル | |
| ニット医療テキスタイル | |
| 編組医療テキスタイル | |
| その他の高機能医療テキスタイル構造と製品 | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ヨーロッパのその他地域 |
レポートで回答される主要な質問
ヨーロッパ医療・ヘルスケア技術テキスタイル市場の2032年の予測値はいくらですか?
市場は2027年から2032年にかけて5.31%のCAGRで成長し、2032年までに7.68 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最もシェアの高い製品カテゴリーはどれですか?
外科・感染予防テキスタイルが2026年に35%のシェアでリードしており、病院がコンプライアントなガウンとドレープを必要としているためです。
医療テキスタイルにおいて最も成長が速い素材タイプはどれですか?
生体吸収性合成繊維およびポリマーは、インプラントおよび先進的創傷ケア用途に支えられ、2032年までに7.5%のCAGRで成長すると予測されています。
不織布医療テキスタイルはなぜ広く使用されているのですか?
不織布医療テキスタイルは2026年に57%のシェアを占め、使い捨て外科・衛生・創傷被覆製品全体に使用されているためです。
ヨーロッパで最も成長が速い地域はどこですか?
ヨーロッパのその他地域は、病院投資と調達改革支えられ、2032年までに6.5%のCAGRで成長すると予測されています。
MDRは医療テキスタイルサプライヤーにどのような影響を与えますか?
MDRは認証、文書化、および臨床エビデンス要件を追加し、コストを引き上げる可能性がある一方で、認定システムを持つ既存サプライヤーに有利に働きます。