
Marktgröße und Marktanteil für medizinische und gesundheitliche technische Textilien in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.61 Milliarden US-Dollar |
| Marktgröße (2027) | 5.93 Milliarden US-Dollar |
| Marktgröße (2032) | 7.68 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische und gesundheitliche technische Textilien in Europa von Mordor Intelligence
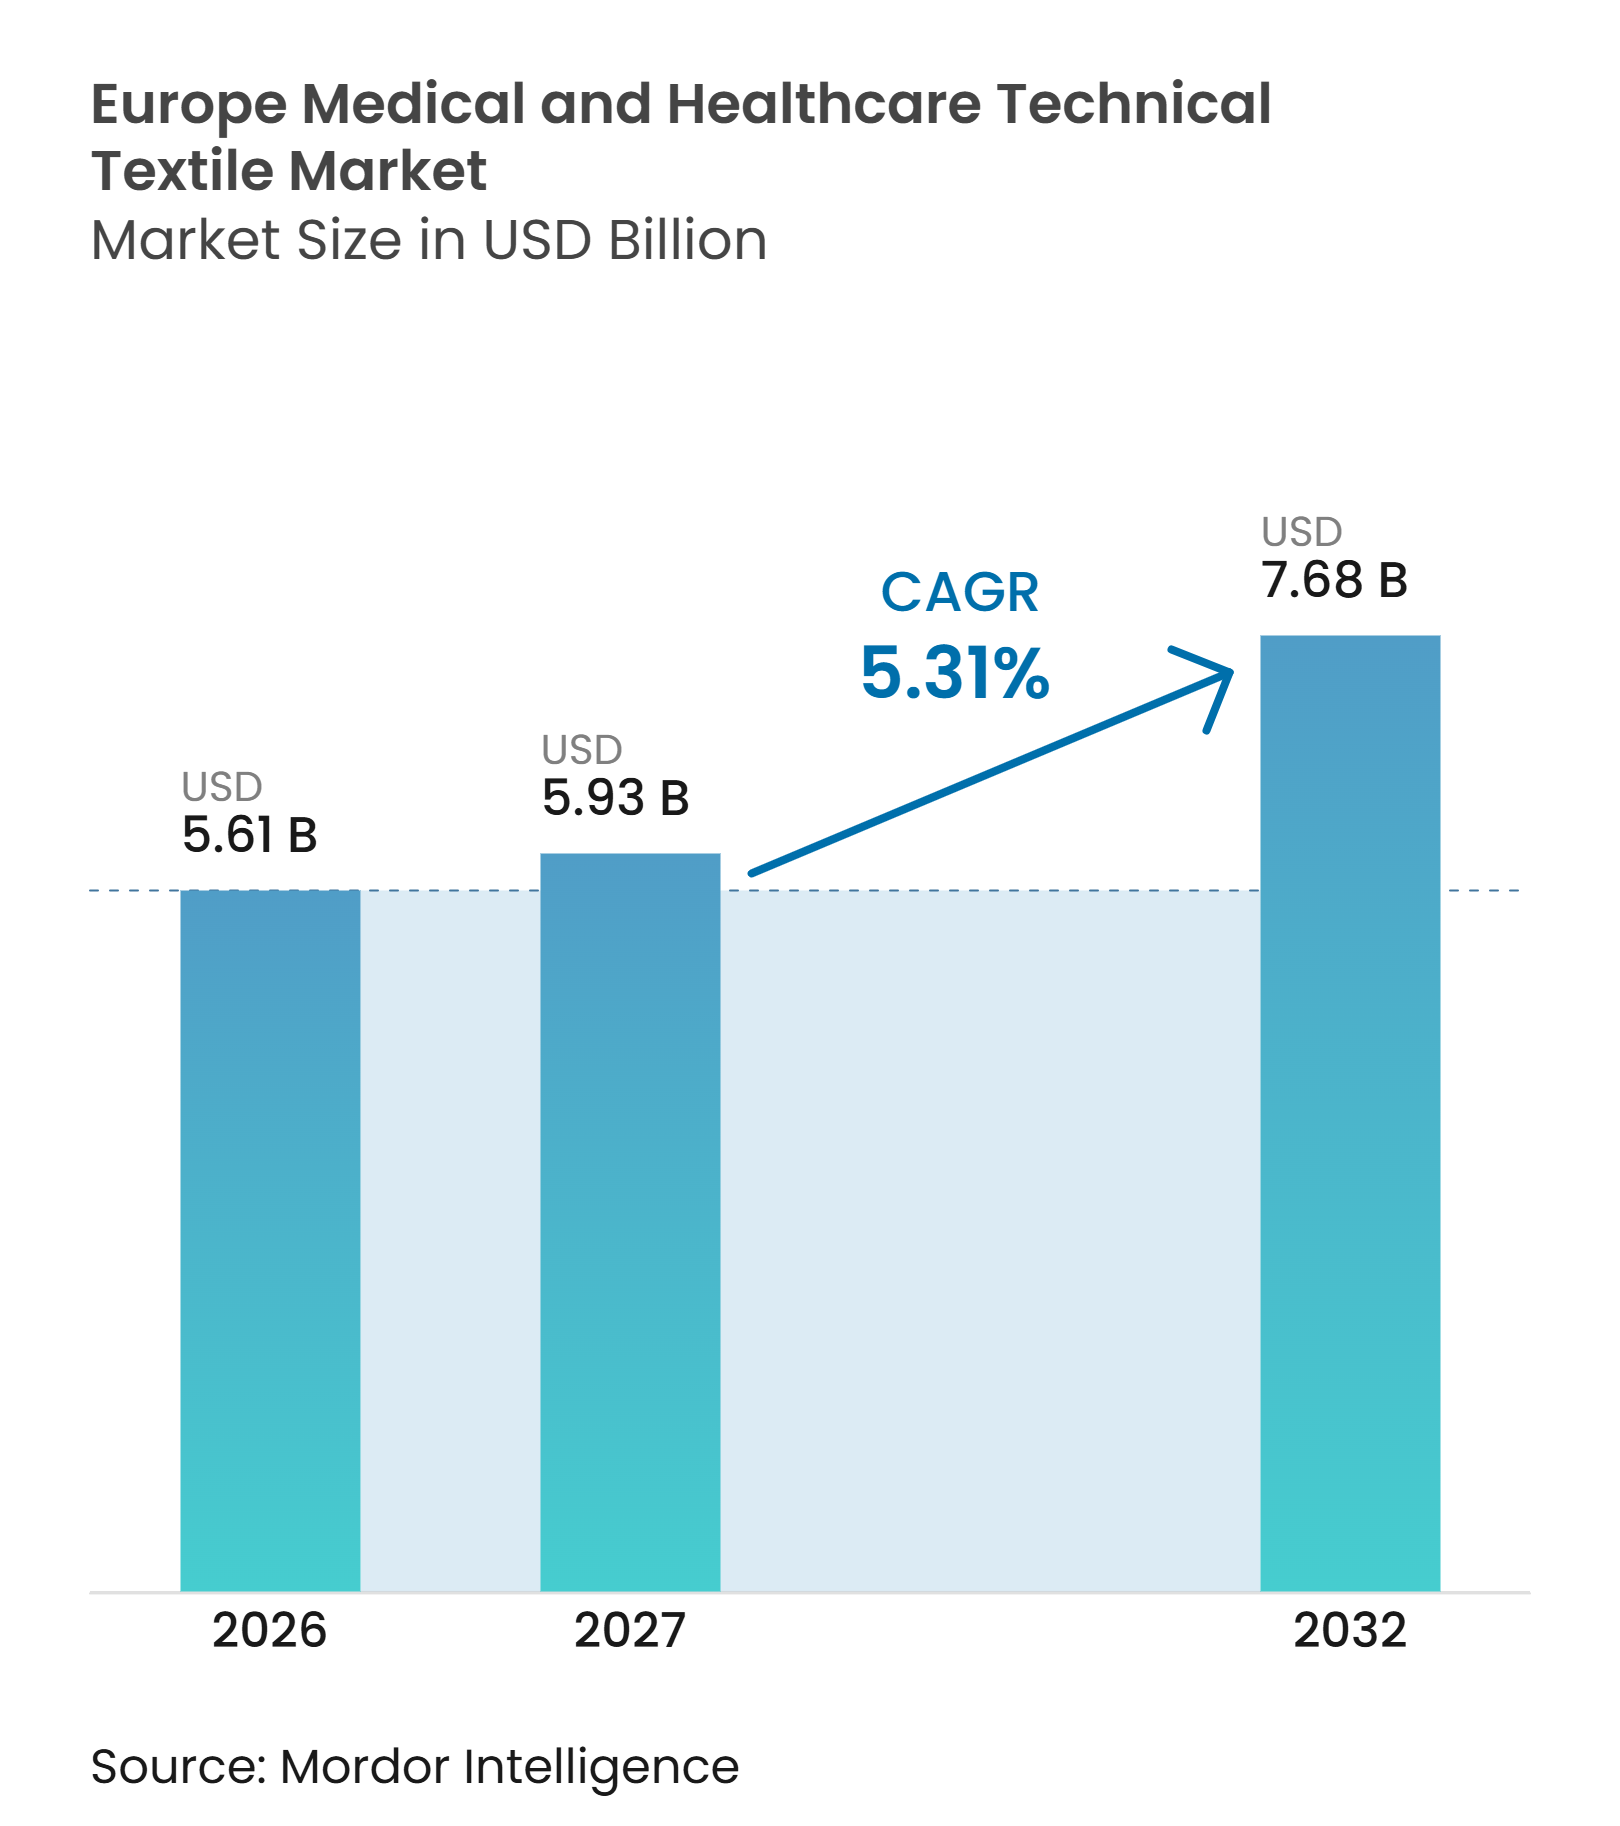
Die Marktgröße für medizinische und gesundheitliche technische Textilien in Europa wurde im Jahr 2026 auf 5,61 Milliarden USD geschätzt und wird voraussichtlich von 5,93 Milliarden USD im Jahr 2027 auf 7,68 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,31 % während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch eine alternde Bevölkerung, den Bedarf an Versorgung chronischer Wunden und die Anforderungen von Krankenhäusern an klinisch validierte Textilprodukte gestützt, die in chirurgischen, therapeutischen, hygienischen und patientenversorgenden Umgebungen konsistent leistungsfähig sein müssen. Dabei können Änderungen der Produktspezifikationen die Lieferantenqualifikation beeinflussen, und die Produktverfügbarkeit wirkt sich direkt auf die routinemäßige Versorgungserbringung in Krankenhäusern, ambulanten Einrichtungen, häuslichen Pflegeprogrammen und industriellen Wäschereisystemen in ganz Europa sowie über wiederkehrende Krankenhausbeschaffungszyklen hinweg aus. Die Regulierung erhöht zudem die Leistungsanforderungen an Kittel, Abdecktücher, Verbände und implantierbare Produkte, was Lieferanten begünstigt, die Qualität, Sicherheit, Materialkonsistenz und geeignete Produktprüfungen dokumentieren können. Die Beschaffungspraktiken verlagern sich hin zu Lebenszykluskriterien, chemischer Sicherheit, Rückverfolgbarkeit und Zuverlässigkeit der Versorgung, was Chancen für Produkte mit glaubwürdigen Umweltnachweisen und klaren unterstützenden Unterlagen schafft. Diese Verlagerung kann Kaufentscheidungen von einfachen Rohstoffmaterialien hin zu spezialisierten Textilien lenken, die klinische und Nachhaltigkeitsanforderungen über den gesamten Nutzungszeitraum hinweg erfüllen, einschließlich Materialauswahl, Produkthandhabung, Wäsche (sofern relevant), Sterilisation und Entsorgung am Ende der Lebensdauer.
Wichtigste Erkenntnisse des Berichts
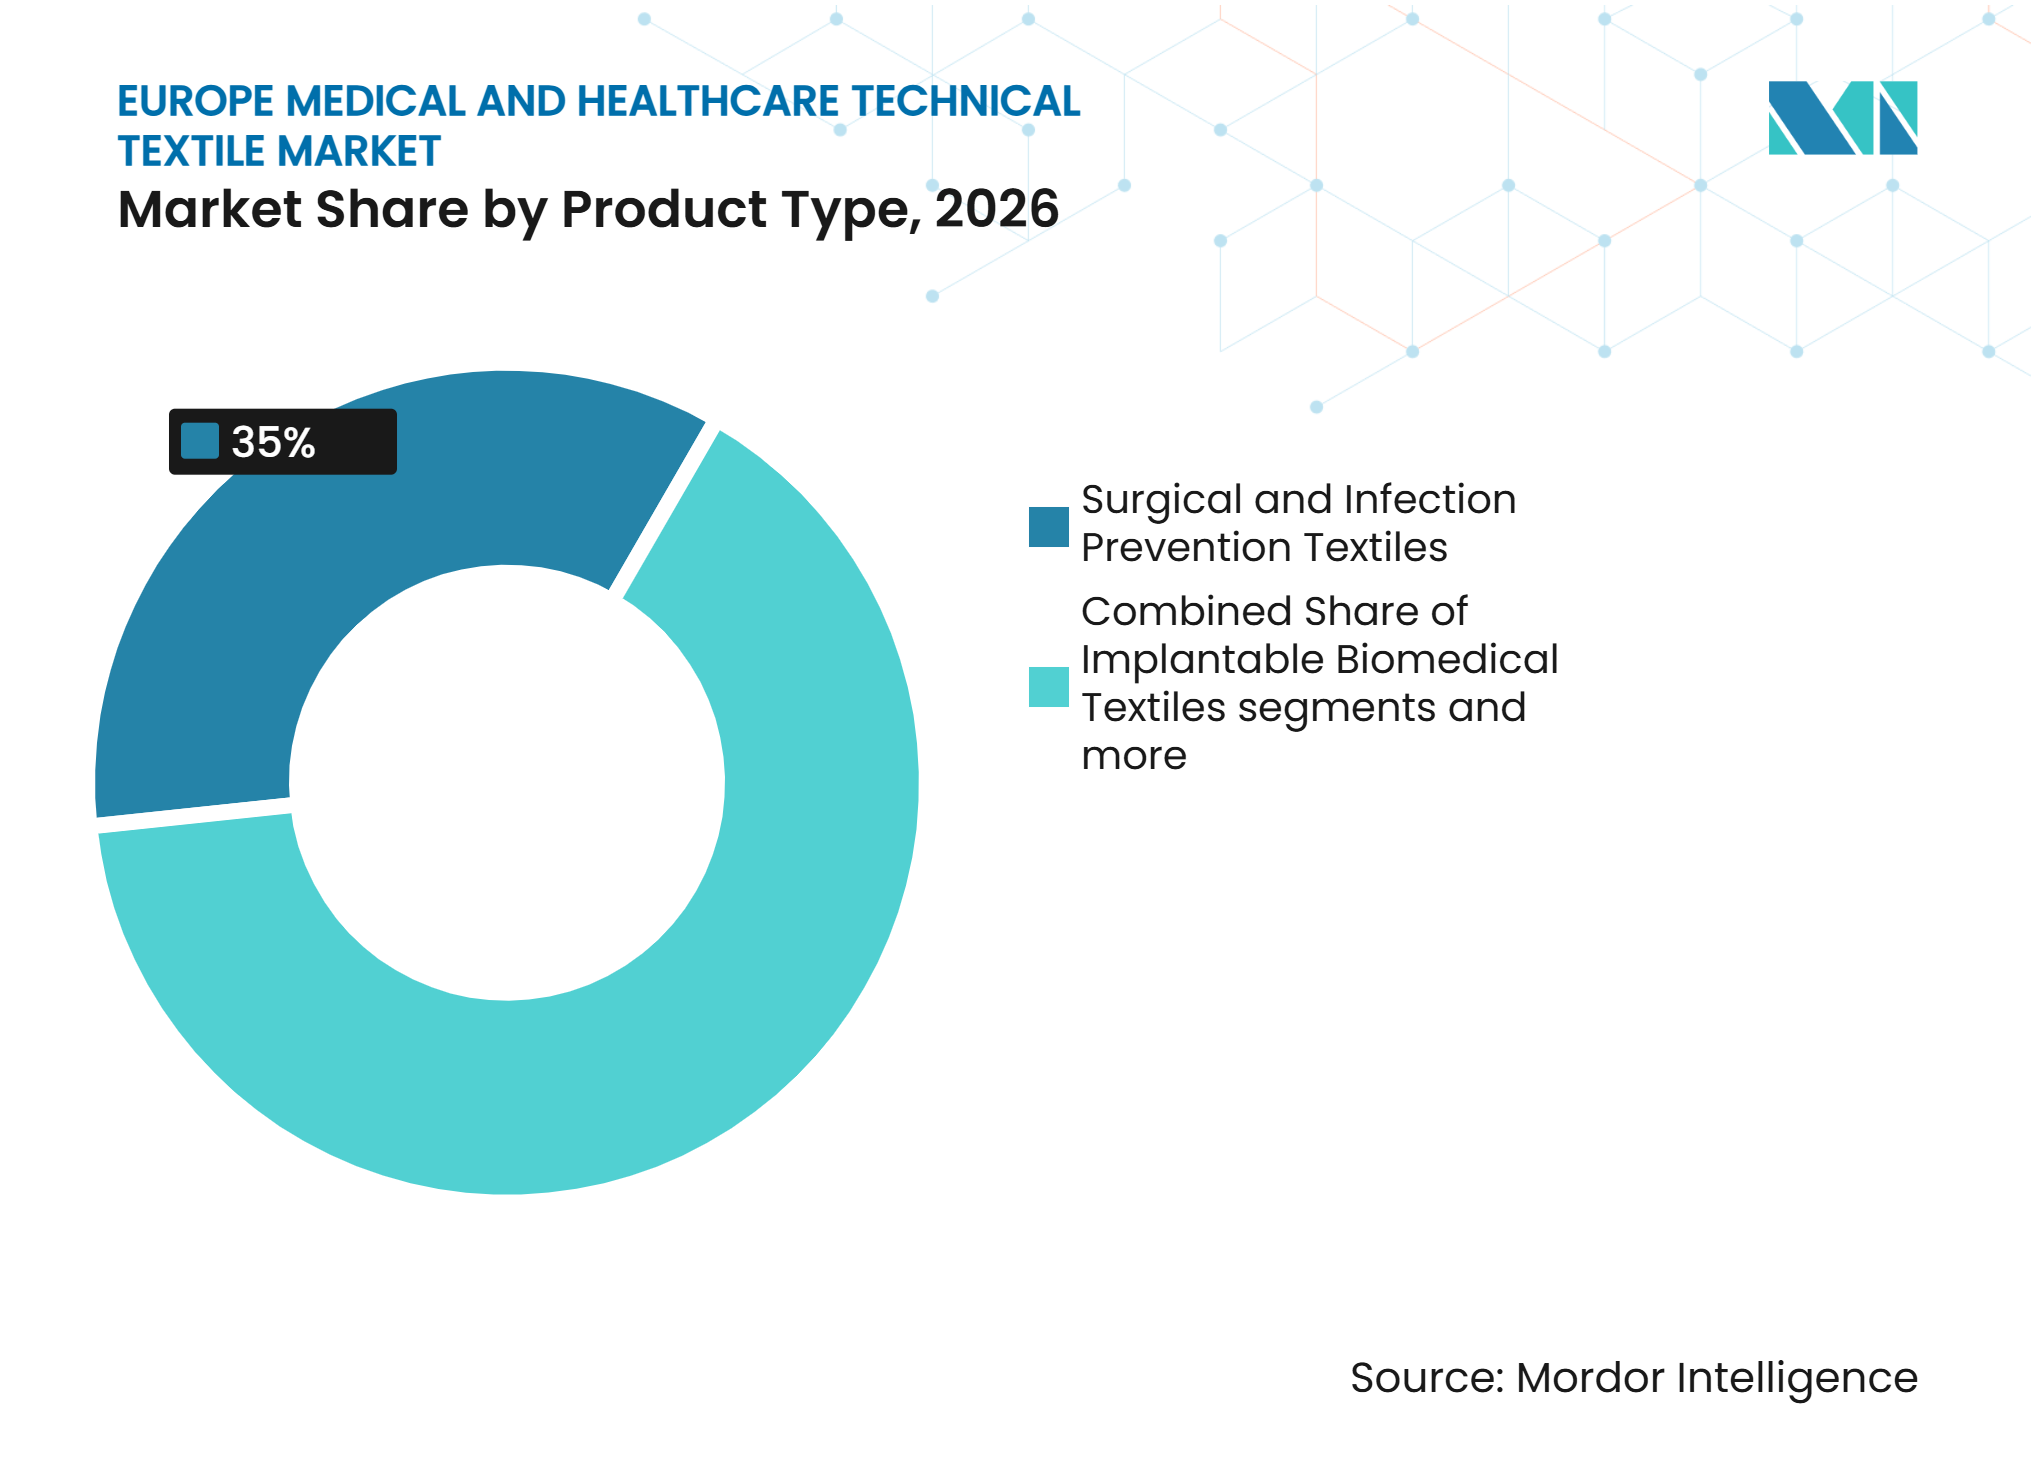
- Nach Produkttyp hielten chirurgische und infektionspräventive Textilien im Jahr 2026 einen Marktanteil von 35 % am europäischen Markt für medizinische und gesundheitliche technische Textilien, während implantierbare biomedizinische Textilien bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 30 % an der Marktgröße für medizinische und gesundheitliche technische Textilien in Europa, während bioresorbierbare synthetische Fasern und Polymere bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
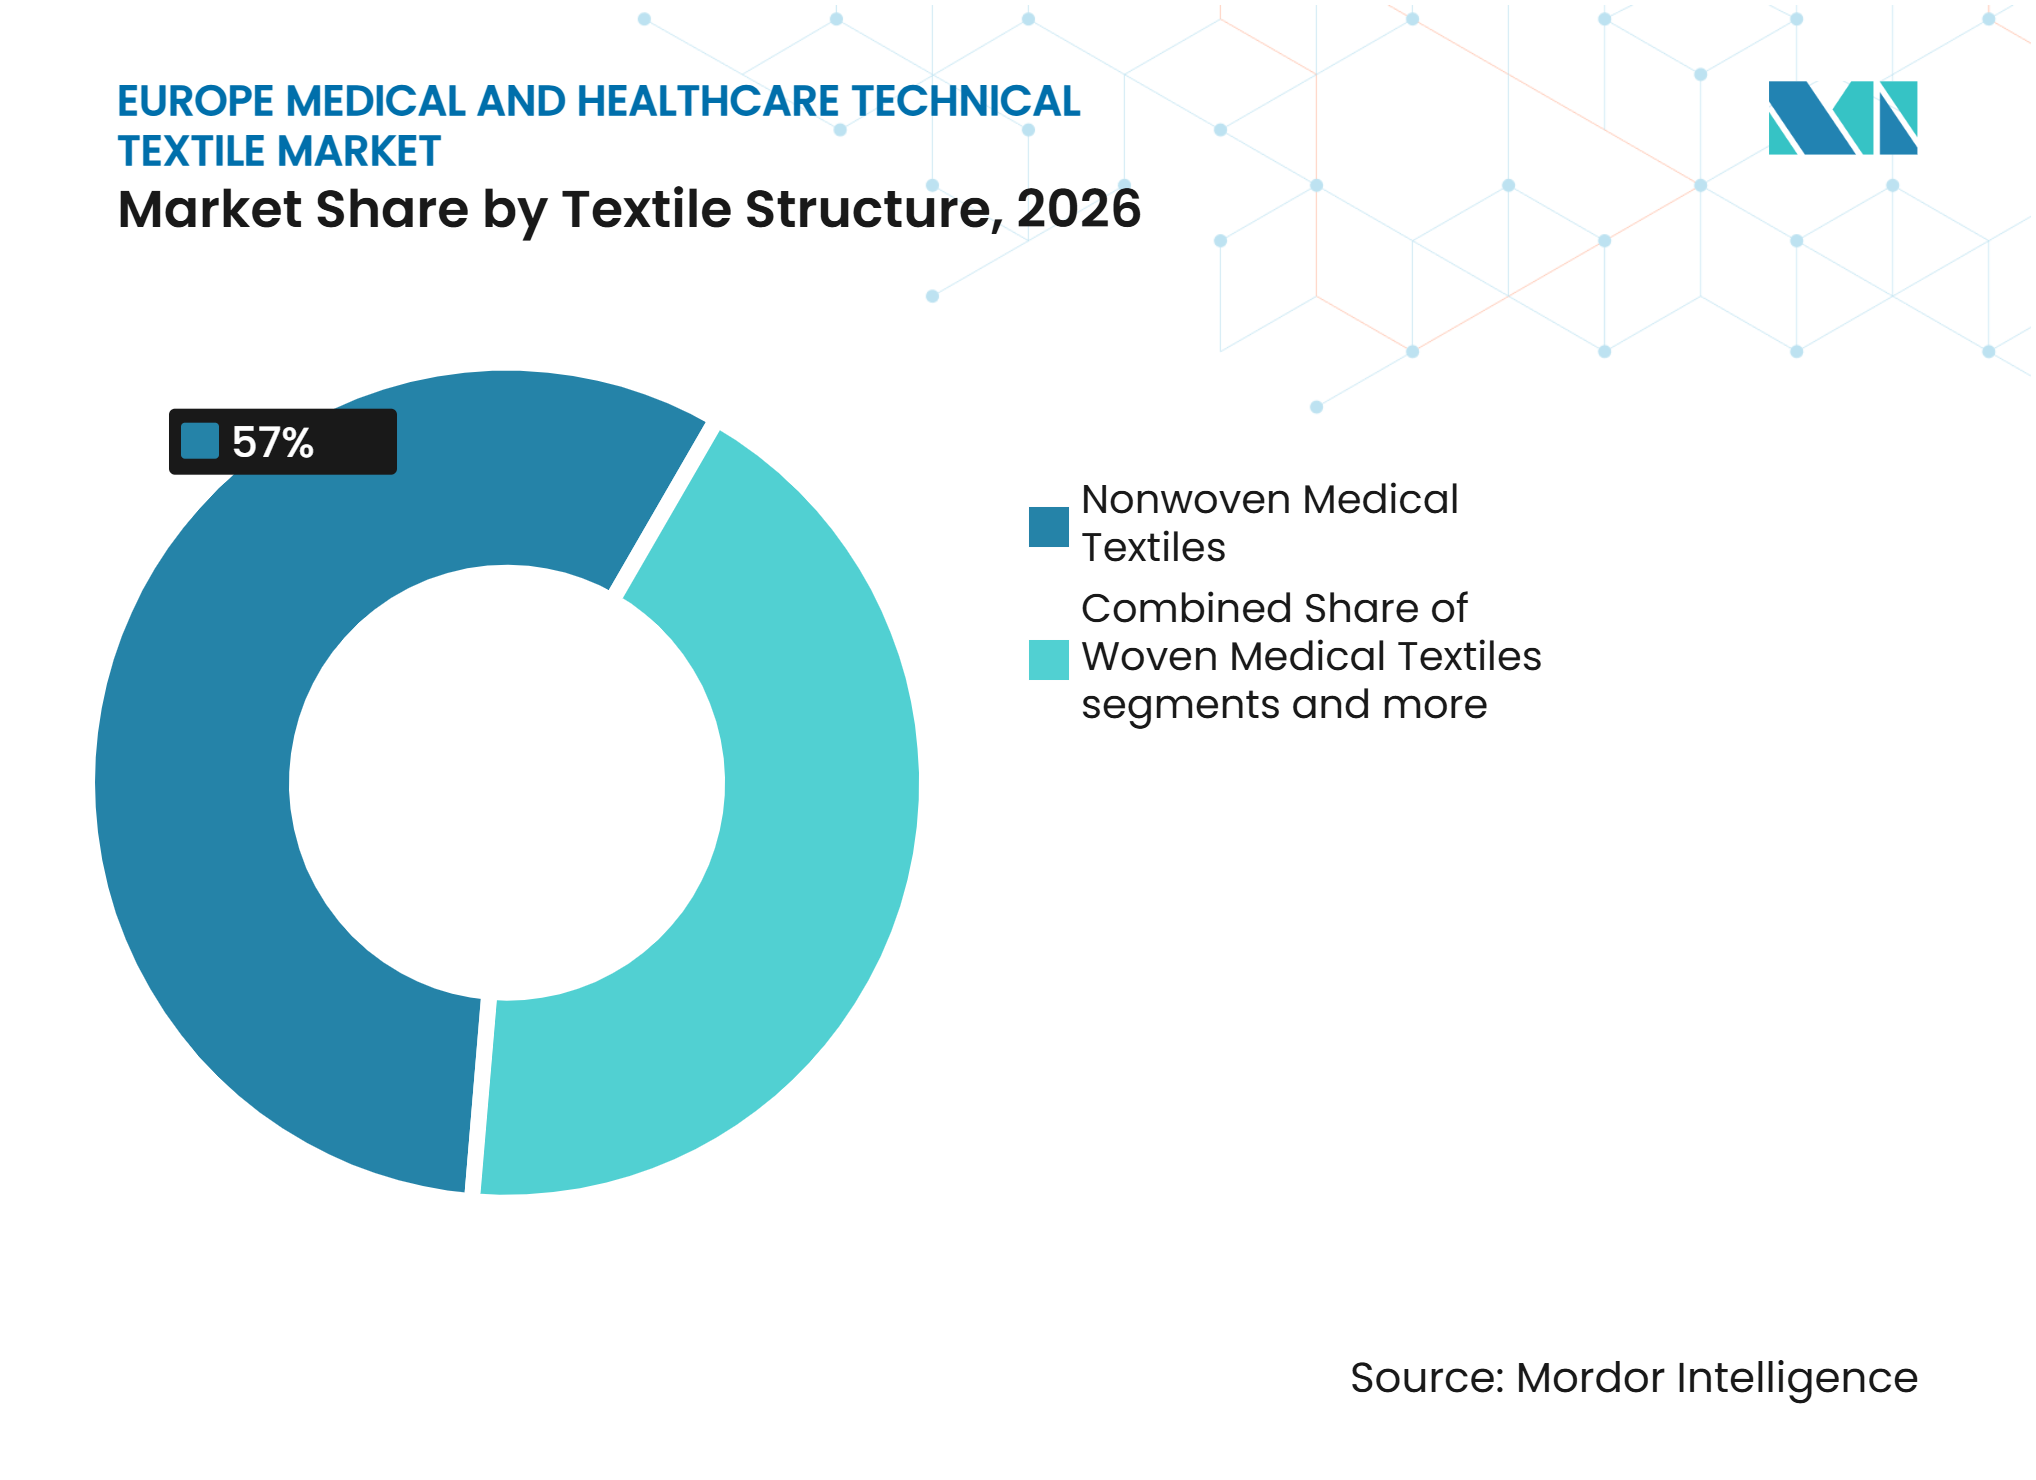
- Nach Textilstruktur hielten Vliesstoff-Medizintextilien im Jahr 2026 einen Anteil von 57 %, während gestrickte Medizintextilien bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 21 %, während das übrige Europa bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Belastung durch chronische Wunden | +1.5% | Deutschland, Frankreich, Italien und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Vliesstoff-Chirurgie- und Hygienetextilien | +1.2% | Deutschland, das Vereinigte Königreich und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Textilbasierte Implantate und fortschrittliche Wundversorgung | +0.9% | Westeuropa, mit Ausweitung auf Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit im Gesundheitswesen und umweltorientierte Beschaffung | +0.8% | Europäische Union, mit früher Einführung in den nordischen Ländern, Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare Textilien-als-Dienstleistung-Modelle | +0.5% | Nord- und Westeuropa | Mittelfristig (2–4 Jahre) |
| Intelligente und sensorintegrierte medizinische Kleidungsstücke | +0.4% | Deutschland, die Niederlande, das Vereinigte Königreich und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Belastung durch chronische Wunden
Europas alternde Bevölkerung stützt einen dauerhaften Bedarf an Wundversorgungstextilien, da chronische Wunden eine kontinuierliche Behandlung und keine einmalige Therapie erfordern. Chronische Wunden betreffen 7,4 Millionen bis 14,9 Millionen Menschen in ganz Europa, während jährlich 4 Millionen neue Wunden entstehen.[1] Die jährlichen Ausgaben pro Patient liegen zwischen 6.000 EUR (7.057,9 USD) und 10.000 EUR (11.763,1 USD), und Komplikationen erhöhen diese Kosten, insbesondere wenn Wunden eine längere klinische Behandlung erfordern. Druckgeschwüre allein kosten die europäischen Gesundheitssysteme jährlich 25 Milliarden EUR (29,4 Milliarden USD), was die Aufmerksamkeit auf Produkte lenkt, die Prävention und zuverlässiges Wundmanagement unterstützen. Dieselbe Quelle gibt an, dass die Wundversorgung 2 % bis 4 % der europäischen Gesundheitsausgaben ausmacht, während der erwartete Mangel von 4,1 Millionen Fachkräften im Gesundheitswesen bis 2030 den Bedarf an Versorgungsformaten erhöht, die außerhalb von Akuteinrichtungen gehandhabt werden können. Da der Anteil der Menschen ab 65 Jahren bis 2050 auf annähernd 30 % ansteigt und die Versorgung zunehmend in die Gemeinschaft verlagert wird, kann der europäische Markt für medizinische und gesundheitliche technische Textilien von Textilverbänden mit verlängerter Tragedauer, atraumatischen, selbsthaftenden und feuchtigkeitsregulierenden Eigenschaften profitieren.
Nachfrage nach Vliesstoff-Chirurgie- und Hygienetextilien
Vliesstoffprodukte bleiben für chirurgische und hygienische Anwendungen zentral, da sie skalierbare Produktion mit Einwegnutzung verbinden. Ganz Europa produzierte im Jahr 2024 2.976.400 Tonnen Vliesstoffe, wobei das Produktionsvolumen gegenüber dem Vorjahr um 2,6 % zunahm.[2] Spunmelt machte weiterhin den größten Flächenanteil innerhalb der europäischen Vliesstoffproduktion aus, was die etablierte Rolle dieses Materials in hochvolumigen medizinischen und hygienischen Formaten widerspiegelt. Das Handels-Dashboard der Europäischen Kommission zeigt, dass die Nettoimportabhängigkeit der Europäischen Union bei Vliesstoffkleidungsstücken von 42,5 % im Jahr 2015 auf 88,7 % im Jahr 2025 gestiegen ist; die Importabhängigkeit weckt Interesse an regionaler Versorgung für Produkte wie Einweg-Chirurgiekittel. Der Durchführungsbeschluss der Kommission EU 2025/2078 listet EN 13795-1:2025 und EN 13795-2:2025 als harmonisierte Normen gemäß der Medizinprodukteverordnung auf und aktualisiert die Leistungs- und Prüfanforderungen für chirurgische Abdecktücher, Kittel und Reinraumanzüge.[3] Lieferanten, die eine aktuelle Zertifizierung nachweisen können, können den Ersatzbedarf von Krankenhäusern bedienen, wenn ältere Produkte neu bewertet werden, was den europäischen Markt für medizinische und gesundheitliche technische Textilien kurzfristig stützt.
Wachstum textilbasierter Implantate und fortschrittlicher Wundversorgung
Implantierbare und therapeutische Textilien weisen höhere technische Hürden auf als einfache Einwegprodukte, da ihre Leistungsfähigkeit mit klinischen Ergebnissen und biologischer Sicherheit verknüpft ist. Implantierbare biomedizinische Textilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,2 % wachsen, gestützt durch Gefäßprothesen, Herniennetze und Bandscheiben-Scaffolds, die anspruchsvollen klinischen Anwendungen dienen. Eine europäische klinische Studie, die 2026 veröffentlicht wurde, berichtete von einem vollständigen Wundverschluss bei 93,8 % der behandelten chronischen Wunden unter Verwendung einer bioresorbierbaren Polymilchsäure-Matrix, mit einer mittleren Verschlusszeit von 72,9 Tagen und ohne Hauttransplantationserfordernis. Evonik verarbeitet seine RESOMER-Reihe bioresorbierbarer Polymere unter dem Qualitätsmanagementsystem ISO 13485 und bietet Qualitäten mit Abbauzeiten von unter 4 Wochen bis zu mehr als 2 Monaten an. Vorhandene Daten zur Biokompatibilität, zu extrahierbaren Stoffen und zu auslaugbaren Substanzen können den Aufwand reduzieren, der erforderlich ist, um eine qualifizierte Materialfamilie auf verwandte Produktdesigns auszuweiten. Im Gegensatz dazu müssen neue Marktteilnehmer diese Datenpakete von Grund auf aufbauen. MDR 2017/745 und ISO 13485 halten die Einstiegsanforderungen für den europäischen Markt für medizinische und gesundheitliche technische Textilien dennoch hoch, insbesondere bei Anwendungen der Klasse IIb und Klasse III.
Nachhaltigkeit im EU-Gesundheitswesen und umweltorientierte Beschaffung
Europäische Beschaffungsanforderungen berücksichtigen zunehmend die Umweltleistung neben Preis und klinischer Funktion. Die Textiilstrategie der Europäischen Kommission fordert harmonisierte Regeln zur erweiterten Herstellerverantwortung und einen Rahmen für digitale Produktpässe, der Materialzusammensetzung, chemische Behandlungen und Informationen zur Entsorgung am Lebensende für Textilien dokumentieren kann. Die Ökodesign-Verordnung für nachhaltige Produkte (EU) 2024/1781 legt ab Juli 2026 Beschränkungen für die Vernichtung unverkaufter Textilien durch große Unternehmen fest und schafft Verpflichtungen, die sich über textile Lieferketten erstrecken. Die schwedische Nationale Agentur für öffentliche Beschaffung hat Kriterien für Gesundheitstextilien veröffentlicht, die chemische Sicherheit, klimatische Lebenszyklusauswirkungen, Rückverfolgbarkeit der Lieferkette, PFAS-Grenzwerte und Biozidrestriktionen abdecken. Diese Kriterien schaffen einen klareren Weg für Lieferanten, die Material- und Behandlungsdaten über den gesamten Produktlebenszyklus bereitstellen können. PFAS-Beschränkungen gemäß REACH erhöhen den Druck auf flüssigkeitsresistente chirurgische Textillösungen, die dennoch die Leistungsanforderungen der EN 13795 erfüllen, was Materialinnovationen für den europäischen Markt für medizinische und gesundheitliche technische Textilien relevant macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konformität mit Medizinproduktevorschriften und Kosten für klinische Nachweise | -1% | Europäische Union, mit höherem Druck auf kleinere Unternehmen in Deutschland, Frankreich und Spanien | Langfristig (≥ 4 Jahre) |
| Volatilität bei Angebot und Preisen medizinischer Polymere | -0.6% | Global, mit höherer Exposition in Deutschland, den Niederlanden und Belgien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Infrastruktur für Sammlung, Wäsche und Sterilisation | -0.4% | Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Beschaffungsverzerrung zugunsten des niedrigsten Anfangspreises | -0.3% | Europa, insbesondere öffentliche Krankenhausausschreibungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konformität mit Medizinproduktevorschriften und Kosten für klinische Nachweise
MDR 2017/745 hat die Kosten und Komplexität der Aufrechterhaltung medizinischer Textilproduktlinien in Europa erhöht. MedTech Europe berichtete im Jahr 2025, dass Zertifizierungs- und Wartungskosten im Vergleich zu den früheren Richtlinien um bis zu 100 % gestiegen waren. Die Umfrage von MedTech Europe aus dem Jahr 2025 modellierte 136.981 EUR (161.132 USD) für die Qualifizierung des Qualitätsmanagementsystems und 176.202 EUR (207.268 USD) für technische Dokumentationsprüfungen im Rahmen der Benannten-Stelle-Prüfung – Kosten, die vor laufenden Überwachungs- und Wartungsaktivitäten absorbiert werden müssen. Es wurde auch festgestellt, dass die prognostizierten Fünfjahres-Compliance-Zykluskosten 50 % mehr als die anfängliche Zertifizierung betragen und dass die Europäische Union für große Gerätehersteller zu einer weniger häufigen Ersteinführungsgeografie geworden ist. Die Kosten sind für kleinere Implantat-Textilspezialisten schwieriger zu absorbieren, da Hochrisikogeräte umfangreiche klinische Nachweise und Nachmarktbeobachtungen erfordern, für die bestehende Wundversorgungsprodukte mit geringerem Risiko nicht ausgelegt waren. Dies kann neue Produkteinführungen im europäischen Markt für medizinische und gesundheitliche technische Textilien einschränken und Unternehmen begünstigen, die bereits über etablierte Regulierungssysteme, klinische Nachweise und die Ressourcen zur Pflege ihrer Dossiers verfügen.
Beschaffungsverzerrung zugunsten des niedrigsten Anfangspreises
Öffentliche Krankenhäuser behalten häufig Ausschreibungsverfahren bei, die dem Anfangskaufpreis von Kitteln, Abdecktüchern und Wäscheprodukten großes Gewicht beimessen. Dieser Ansatz kann es für wiederverwendbare und höherwertige Produkte schwieriger machen, wettbewerbsfähig zu sein, selbst wenn sie eine bessere Lebenszyklusleistung bieten. Die Textiilstrategie der Europäischen Kommission legt mehr Wert auf Kreislaufwirtschaft, Langlebigkeit und Informationstransparenz, aber diese Ziele müssen noch in lokale Beschaffungsentscheidungen umgesetzt werden. Schwedische Kriterien für Gesundheitstextilien zeigen, dass die Beschaffung chemische Sicherheit, Klimaauswirkungen und Rückverfolgbarkeit statt nur des Preises einbeziehen kann. Die Lücke zwischen diesen Kriterien und preisgesteuertem Einkauf kann die breitere Einführung verwalteter wiederverwendbarer Textildienstleistungen verlangsamen. Der europäische Markt für medizinische und gesundheitliche technische Textilien wird davon abhängen, dass Krankenhäuser klinische, ökologische und Betriebskosten über den gesamten Nutzungszyklus hinweg anerkennen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Infektionskontrolltextilien führen, Implantate unterstützen schnelleres WachstumChirurgische und infektionspräventive Textilien hielten im Jahr 2026 einen Marktanteil von 35 % am europäischen Markt für medizinische und gesundheitliche technische Textilien. Die Nachfrage wird durch den Bedarf an konformen chirurgischen Abdecktüchern und Kitteln in Krankenhausnetzwerken aufrechterhalten, wo Infektionspräventionsanforderungen nicht aufgeschoben werden können. EN 13795-1:2025 und EN 13795-2:2025 bieten den aktualisierten harmonisierten Rahmen für chirurgische Abdecktücher, Kittel und Reinraumanzüge gemäß MDR, einschließlich des Leistungs- und Prüfkontexts für diese Produkte. Diese regulatorische Aktualisierung unterstützt den Produktaustausch und die Neubewertung bei Krankenhauseinkäufern, insbesondere dort, wo Produkte nach früheren Ausgaben der Normen qualifiziert wurden. Die Marktgröße für chirurgische und infektionspräventive Produkte im europäischen Markt für medizinische und gesundheitliche technische Textilien wird auch durch den breiten Einsatz von Einweg-Vliesstoffmaterialien in Operationssälen und anderen kontrollierten Versorgungsumgebungen untermauert.
Implantierbare biomedizinische Textilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,2 % wachsen. Geflochtene und gewebte Gefäßprothesen, Herniennetze und Bandscheiben-Scaffolds stützen diese Nachfrage, da sie spezialisierte Alternativen zu metallischen und festen Polymerimplantaten bieten. Wundversorgung und nicht-implantierbare therapeutische Textilien bleiben ein bedeutendes Segment, gestützt durch 4 Millionen neue chronische Wunden jährlich in ganz Europa. Gesundheitshygiene- und absorbierende Pflegetextilien profitieren ebenfalls vom häuslichen Pflegebedarf älterer Bevölkerungsgruppen. Krankenhaus- und Patientenversorgungstextilien sehen sich zunehmend Lebenszyklus- und Chemikaliengehaltsanforderungen gegenüber, was die Rolle undifferenzierter Produkte in der europäischen Branche für medizinische und gesundheitliche technische Textilien verringern kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen unterstützt Skalierung, bioresorbierbare Materialien erschließen höherwertige AnwendungsfällePolypropylen hielt im Jahr 2026 einen Anteil von 30 % am europäischen Markt für medizinische und gesundheitliche technische Textilien. Seine Position spiegelt seine Kosteneffizienz, den Einsatz in der Spunmelt-Produktion und die Verfügbarkeit etablierter ISO 10993-Biokompatibilitätsdokumentation für Standardanwendungen wider. Polypropylen unterstützt chirurgische Vliesstoffe und Hygienetextilien in hohen Volumina und bietet Verarbeitern eine vertraute Materialbasis für Einwegprodukte. Bioresorbierbare synthetische Fasern und Polymere werden voraussichtlich bis 2032 mit einem CAGR von 7,5 % wachsen. Klinische Erfahrungen mit einer Polymilchsäure-Matrix bei chronischen Wunden liefern Belege für bioresorbierbare Materialien in fortschrittlichen Versorgungsumgebungen. Gleichzeitig unterstützt ihr Potenzial, einen sekundären Entfernungseingriff zu vermeiden, das Interesse an implantatbezogenen Anwendungen.
Polyester bleibt wichtig für Kompressionsstrümpfe und gewebte chirurgische Netze, da es mechanische Leistung mit Farbaffinität verbindet. Regenerierte Zellulosefasern gewinnen an Bedeutung in Wundkontaktschichten und patientenzugewandten absorbierenden Produkten, wo Ausschreibungen nachhaltig beschaffte Materialien bevorzugen. Baumwolle und andere Naturfasern bleiben relevant für Wäsche- und Patientenversorgungsanwendungen, die Komfort und Feuchtigkeitsmanagement erfordern. Polyurethan- und elastomere Fasern sind wichtig in Kompressionstherapiekleidungsstücken, wo die Dehnungserholung die Produktfunktion beeinflusst. Das Gemeinsame Forschungszentrum der Europäischen Kommission identifiziert biobasierte Textilien als strategischen Entwicklungsbereich, was die anhaltende Aufmerksamkeit auf Polymilchsäure und andere alternative Materialien unterstützt.
Nach Textilstruktur:
Vliesstoffe behalten ihre Skalierung, Gestricke wachsen durch KompressionsanwendungenVliesstoff-Medizintextilien machten im Jahr 2026 einen Marktanteil von 57 % am europäischen Markt für medizinische und gesundheitliche technische Textilien aus. Ihre Skalierung ergibt sich aus dem breiten Einsatz in Einweg-Chirurgie-, Hygiene- und Wundverbandsprodukten. Ausgereifte Spunmelt- und SMS-Kapazitäten in Deutschland, den Niederlanden und Belgien unterstützen die Großserienproduktion für klinisch validierte Anwendungen. Die europäische Vliesstoffproduktion stieg im Jahr 2024 um 2,6 % und zeigt damit eine anhaltende Kapazität in der breiteren Versorgungsbasis. Die Marktgröße für Vliesstoffe im europäischen Markt für medizinische und gesundheitliche technische Textilien ist eng mit dem Infektionsschutz in Krankenhäusern und dem Patientenhygienebedarf verknüpft.
Gestrickte Medizintextilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,2 % wachsen. Kompressionstherapieprodukte, intelligente Kompressionskleidungsstücke und Schlauchverbände stützen die Kategorie, da die Bevölkerung altert und die Versorgung über Krankenhäuser hinaus ausgedehnt wird. Gewebte Strukturen dienen hochfesten Anwendungen, einschließlich Gefäßprothesen, Netzen und Bandagestützen. Geflochtene Strukturen adressieren technisch anspruchsvolle Nähte, Gefäßgeräte und Bandersatz-Scaffolds, bei denen Materialkonsistenz und Flechtpräzision wichtig sind. ITV Denkendorf Produktservice GmbH entwickelt textilbasierte Implantate, einschließlich Nähte, Netze und Gefäßprothesen, unter EN ISO 13485-Zertifizierung und zeigt damit die anhaltende Rolle spezialisierter Strukturen in der europäischen Branche für medizinische und gesundheitliche technische Textilien.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 21 % am europäischen Markt für medizinische und gesundheitliche technische Textilien. Das Land verfügt über eine konzentrierte Lieferantenbasis, zu der Paul Hartmann AG, medi GmbH & Co. KG, Freudenberg Performance Materials, Lohmann & Rauscher GmbH & Co. KG und ITV Denkendorf Produktservice GmbH gehören, die Kompression, Wundversorgung, Vliesstoff und implantatbezogene Anwendungen abdecken. Hohe chirurgische Aktivität und die Rolle des Landes als größter Medizinproduktemarkt der Europäischen Union stützen die Inlandsnachfrage nach spezialisierten Textilien. Eine Branchenumfrage aus dem Jahr 2025 ergab, dass Hersteller erwogen, Aktivitäten außerhalb Europas zu verlagern, aufgrund von regulatorischen, Energie- und Arbeitskostendrücken, was die MDR-Konformität zu einem bedeutenden regulatorischen Einflussfaktor für deutsche Lieferanten macht. Nachhaltigkeitsbewertungen in der Beschaffung ermutigen Lieferanten zudem, dokumentierte Lebenszyklus- und Chemieinformationen zu entwickeln.
Übriges Europa
Das übrige Europa wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen. Das Segment umfasst mittel- und osteuropäische Länder sowie den Benelux-Raum jenseits der Niederlande, wo Investitionen in die Krankenhausinfrastruktur und sich ändernde Beschaffungsanforderungen die Nachfrage nach chirurgischen Abdecktüchern, Kitteln und Wundversorgungstextilien stützen. Die schwedische Beschaffungsbehörde bietet ein Modell für Lieferantenanforderungen in Bezug auf PFAS-Substitution, Rückverfolgbarkeit, chemische Sicherheit und Lebenszyklusauswirkungen. Mittel- und Osteuropa haben einen längeren Weg zur breiteren Einführung fortschrittlicher Formate wie bioresorbierbare Implantate. Gleichzeitig können verwaltete wiederverwendbare Textildienstleistungen die Nachfrage stärken, wo Krankenhäuser längerfristige Wäsche- und Chirurgietextilverträge nutzen.
Westeuropäische Märkte
Das Vereinigte Königreich, Frankreich, Italien, Spanien und die Niederlande zeigen unterschiedliche Muster im europäischen Markt für medizinische und gesundheitliche technische Textilien. Eine Studie aus dem Jahr 2025 über NHS-Operationssäle identifizierte Kostenmodellierung und Sterilisationslogistik als wesentliche Hindernisse für wiederverwendbare chirurgische Textilien. Frankreich trägt durch die Entwicklung gestrickter Prothesentextilien und Umweltziele von Krankenhäusern bei, während Italien einen hohen häuslichen Pflegebedarf mit einer entwickelten industriellen Wäschereipräsenz für Krankenhauswäscheprogramme verbindet. Eine spanische Analyse schätzte die Kosten der chronischen Wundversorgung auf 34,9 Millionen EUR (41,1 Millionen USD) in 54 Primärversorgungszentren über 3 Jahre und 1,76 Milliarden EUR (2,1 Milliarden USD) auf nationaler Ebene.
Wettbewerbslandschaft
Marktkonzentration
Der europäische Markt für medizinische und gesundheitliche technische Textilien ist mäßig konsolidiert. Europäische Spezialisten, darunter Paul Hartmann AG, Mölnlycke Health Care AB, Freudenberg Performance Materials, Lohmann & Rauscher GmbH & Co. KG, medi GmbH & Co. KG und Ahlstrom Oyj, konkurrieren mit größeren Medizintechnikunternehmen wie Kimberly-Clark, 3M Company, DuPont de Nemours, Inc., Cardinal Health, Inc. und Medline Industries, LP. Große Lieferanten stärken ihre Nachhaltigkeits- und digitalen Fähigkeiten, während Spezialunternehmen sich auf schwierige Anwendungen wie bioresorbierbare Implantate und sensorgestützte Kompressionskleidungsstücke konzentrieren. MDR 2017/745 und ISO 13485 bleiben wichtige Compliance-Faktoren, da sie die Einstiegsanforderungen für medizinische Textilprodukte erhöhen. Diese Anforderungen können Lieferanten mit etablierter technischer Dokumentation, klinischen Nachweisen und qualifizierten Fertigungssystemen begünstigen.
Mölnlycke Health Care AB kündigte im Januar 2025 eine Investition von 8 Millionen USD in Siren an und unterstützt damit temperatursensitive Textiilsocken zur Überwachung des Risikos diabetischer Fußgeschwüre. Dieser Schritt zeigt, wie Unternehmen Textilprodukte mit kontinuierlicher Überwachungstechnologie kombinieren. Fraunhofer IZM entwickelt gemeinsam mit der Charité Universitätsmedizin Berlin eine intelligente Textiilweste zur kontinuierlichen Überwachung von mehr als 110 Parametern. Die Entwicklung deutet auf mögliche klinische Anwendungen jenseits standardmäßiger Überwachungsgeräte hin. Im Bereich Implantat-Textilien können kleinere Unternehmen wie MDB Texinov, Tytex A/S, Confluent Medical Technologies und ITV Denkendorf Produktservice GmbH durch anwendungsspezifisches Fertigungs-Know-how und qualifizierte Lieferbeziehungen konkurrieren.
Kreislaufprogramme für sterile Chirurgiekittel sind eine weitere Chance im europäischen Markt für medizinische und gesundheitliche technische Textilien, da sie verwaltete Dienstleistungen mit den Nachhaltigkeitszielen von Krankenhäusern in Einklang bringen können. Die Textiilstrategie der Europäischen Kommission schafft eine stärkere politische Grundlage für Langlebigkeit, Rückverfolgbarkeit und kreislaufwirtschaftliche Verwaltung von Textilprodukten. Freudenberg Performance Materials brachte im Oktober 2025 biobasierte Polymilchsäure- und Holzzellstoff-Vliesstoffmaterialien ohne chemische Bindemittel für Wundverbands- und Gesundheitsanwendungen auf den Markt, während die Übernahme von EBF durch Ahlstrom Oyj im Oktober 2025 Konvertierungs- und Spezialkartenherstellungskapazitäten in den Bereichen Biowissenschaften und Diagnostik hinzufügte. Die Marktstruktur unterstützt den anhaltenden Wettbewerb zwischen skalenbasierten Lieferanten und Spezialisten mit fortschrittlichen technischen oder regulatorischen Fähigkeiten.
Branchenführer im Markt für medizinische und gesundheitliche technische Textilien in Europa
-
Freudenberg Performance Materials
-
Mölnlycke Health Care AB
-
Ahlstrom Oyj
-
Lohmann & Rauscher GmbH & Co. KG
-
Smith & Nephew plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische und gesundheitliche technische Textilien in Europa Unternehmen in diesem Bericht
- Freudenberg Performance Materials
- Mölnlycke Health Care AB
- Ahlstrom Oyj
- Lohmann & Rauscher GmbH & Co. KG
- Smith & Nephew plc
- Medline Industries, LP
- Cardinal Health, Inc.
- 3M Company
- DuPont de Nemours, Inc.
- TWE GmbH & Co. KG
- Tytex A/S
- ATEX Technologies, Inc.
- Bally Ribbon Mills
- Confluent Medical Technologies
- MDB Texinov
- Sefar AG
- ITV Denkendorf Produktservice GmbH
- Revolution-ZERO
- ADA Group
- Paul Hartmann AG
- medi GmbH & Co. KG
- Trelleborg AB
Neueste Industrielle Entwicklungen in Markt für medizinische und gesundheitliche technische Textilien in Europa
- Juni 2026: Mölnlycke Health Care AB kündigte eine kombinierte Investition von rund 40 Millionen EUR (47,1 Millionen USD) in seine Standorte in Mikkeli, Finnland, und Oldham, Vereinigtes Königreich, an, um die Fertigungskapazität für Wundversorgung zu erweitern, die Produktionsqualität zu verbessern und die Widerstandsfähigkeit der Lieferkette zu stärken.
- Februar 2026: Polaroid Therapeutics erhielt die CE-Kennzeichnung für POLTX_Fiber, einen antimikrobiellen gelierenden Faserverwundverband, der seine Antimikrobielle Polymertechnologie (APT) integriert. Der auf Zellulose basierende Vliesstoffverband zielt auf das Management chronischer und akuter Wunden ab, einschließlich diabetischer Geschwüre und Druckgeschwüre.
Berichtsumfang für den Markt für medizinische und gesundheitliche technische Textilien in Europa
Der Bericht über den europäischen Markt für medizinische und gesundheitliche technische Textilien ist segmentiert nach Produkttyp (Krankenhaus- und Patientenversorgungstextilien, implantierbare biomedizinische Textilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Textilstruktur (Vliesstoff-Medizintextilien, gewebte Medizintextilien und weitere) sowie nach Geografie (Deutschland, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chirurgische und infektionspräventive Textilien |
| Wundversorgung und nicht-implantierbare therapeutische Textilien |
| Gesundheitshygiene- und absorbierende Pflegetextilien |
| Implantierbare biomedizinische Textilien |
| Extrakorporale und in Medizingeräte integrierte Textilien |
| Krankenhaus- und Patientenversorgungstextilien |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyurethan- und andere elastomere Fasern |
| Bioresorbierbare synthetische Fasern und Polymere |
| Andere Spezialfasern und Materialien |
| Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien |
| Gestrickte Medizintextilien |
| Geflochtene Medizintextilien |
| Andere technische Medizintextilstrukturen und Produkte |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Übriges Europa |
| Nach Produkttyp | Chirurgische und infektionspräventive Textilien |
| Wundversorgung und nicht-implantierbare therapeutische Textilien | |
| Gesundheitshygiene- und absorbierende Pflegetextilien | |
| Implantierbare biomedizinische Textilien | |
| Extrakorporale und in Medizingeräte integrierte Textilien | |
| Krankenhaus- und Patientenversorgungstextilien | |
| Nach Materialtyp | Polypropylen (PP) |
| Polyester (PET) | |
| Polyethylen (PE) | |
| Polyamid (Nylon) | |
| Baumwolle und andere Naturfasern | |
| Regenerierte Zellulosefasern | |
| Polyurethan- und andere elastomere Fasern | |
| Bioresorbierbare synthetische Fasern und Polymere | |
| Andere Spezialfasern und Materialien | |
| Nach Textilstruktur | Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien | |
| Gestrickte Medizintextilien | |
| Geflochtene Medizintextilien | |
| Andere technische Medizintextilstrukturen und Produkte | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für medizinische und gesundheitliche technische Textilien bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 7,68 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,31 % wachsen.
Welche Produktkategorie hält den führenden Anteil in Europa?
Chirurgische und infektionspräventive Textilien führen mit einem Anteil von 35 % im Jahr 2026, da Krankenhäuser konforme Kittel und Abdecktücher benötigen.
Welcher Materialtyp wächst am schnellsten bei Medizintextilien?
Bioresorbierbare synthetische Fasern und Polymere werden voraussichtlich bis 2032 mit einem CAGR von 7,5 % wachsen, gestützt durch Implantat- und fortschrittliche Wundversorgungsanwendungen.
Warum werden Vliesstoff-Medizintextilien so weit verbreitet eingesetzt?
Vliesstoff-Medizintextilien hielten im Jahr 2026 einen Anteil von 57 %, da sie in Einweg-Chirurgie-, Hygiene- und Wundverbandsprodukten eingesetzt werden.
Welche europäische Region wächst am schnellsten?
Das übrige Europa wird voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen, gestützt durch Krankenhausinfrastrukturinvestitionen und Beschaffungsreformen.
Wie wirkt sich die MDR auf Lieferanten von Medizintextilien aus?
Die MDR fügt Zertifizierungs-, Dokumentations- und klinische Nachweisanforderungen hinzu, was die Kosten erhöhen kann, aber auch etablierte Lieferanten mit qualifizierten Systemen begünstigt.