
Taille et part du marché européen des textiles techniques médicaux et de santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.61 Milliards de dollars |
| Taille du Marché (2027) | 5.93 Milliards de dollars |
| Taille du Marché (2032) | 7.68 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des textiles techniques médicaux et de santé par Mordor Intelligence
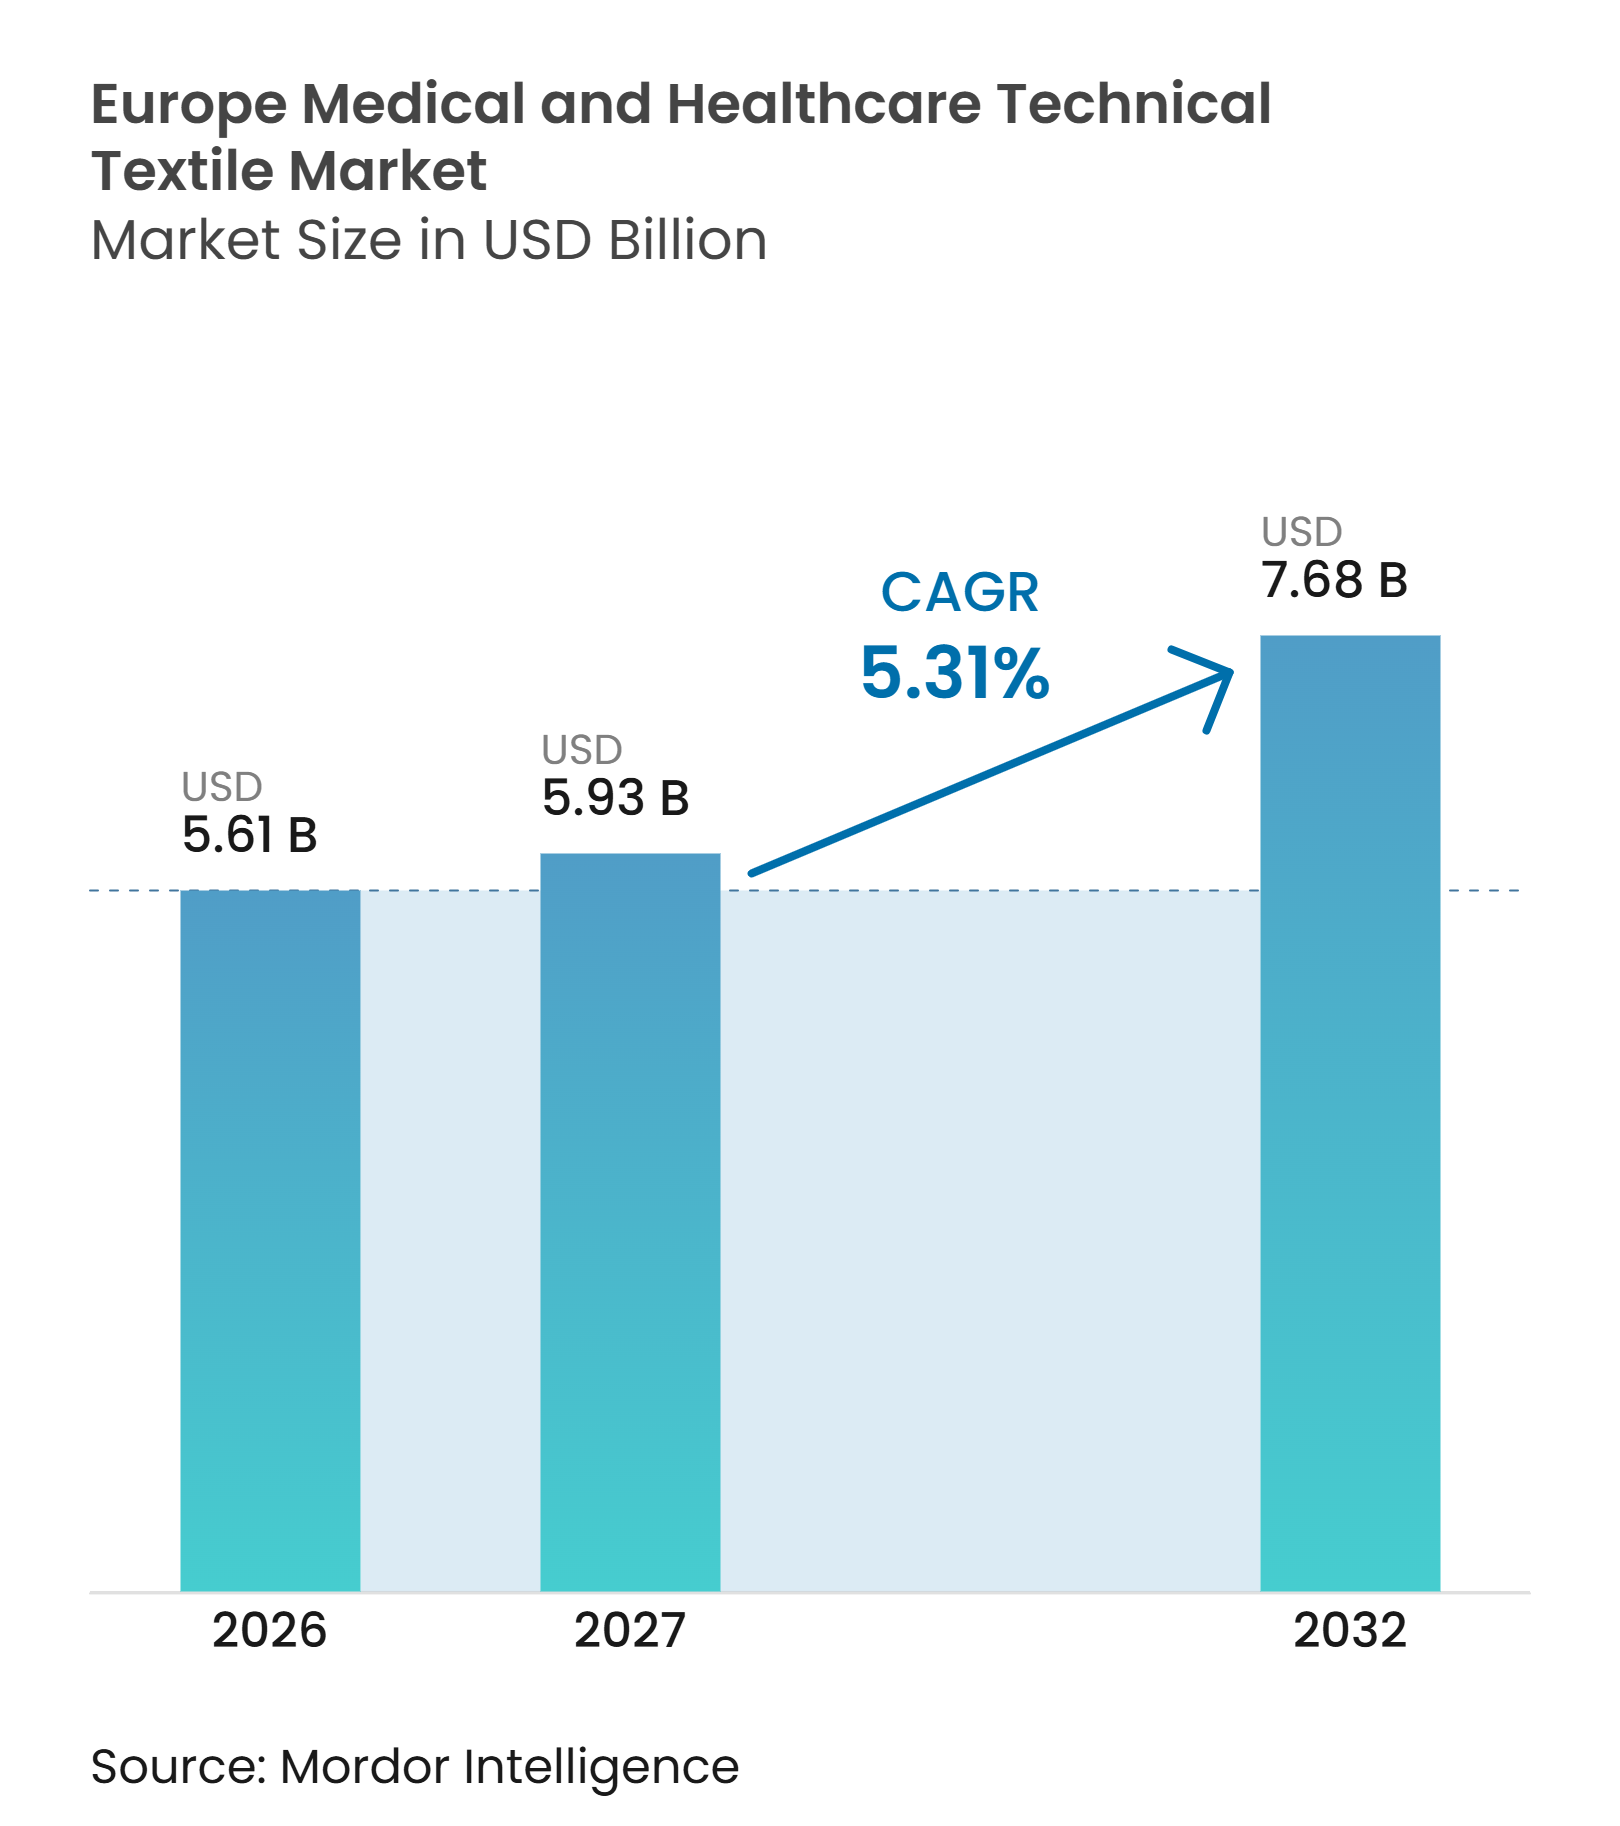
La taille du marché européen des textiles techniques médicaux et de santé était évaluée à 5,61 milliards USD en 2026 et devrait croître de 5,93 milliards USD en 2027 pour atteindre 7,68 milliards USD d'ici 2032, à un CAGR de 5,31 % pendant la période de prévision (2027-2032).
La demande est soutenue par le vieillissement de la population, les besoins en soins des plaies chroniques et les exigences hospitalières en matière de produits textiles cliniquement validés capables de fonctionner de manière constante dans les contextes chirurgicaux, thérapeutiques, hygiéniques et de soins aux patients, où la modification des spécifications de produits peut affecter la qualification des fournisseurs et où la disponibilité des produits influe directement sur la prestation de soins courants dans les hôpitaux, les établissements ambulatoires, les programmes de soins à domicile et les systèmes de blanchisserie industrielle à travers l'Europe et au fil des cycles d'achat hospitaliers récurrents. La réglementation relève également le seuil de performance pour les blouses, les champs opératoires, les pansements et les produits implantables, ce qui favorise les fournisseurs capables de documenter la qualité, la sécurité, la cohérence des matériaux et les tests de produits appropriés. Les pratiques d'achat évoluent vers des critères de cycle de vie, de sécurité chimique, de traçabilité et de fiabilité du service, ce qui crée des opportunités pour les produits dotés de références environnementales crédibles et de dossiers justificatifs clairs. Cette évolution peut déplacer les décisions d'achat des matières premières de base vers des textiles spécialisés répondant aux exigences cliniques et de durabilité sur toute la période d'utilisation, y compris la sélection des matériaux, la manipulation des produits, le blanchissage le cas échéant, la stérilisation et la gestion en fin de vie.
Principaux enseignements du rapport
- Par type de produit, les textiles chirurgicaux et de prévention des infections détenaient 35 % de la part du marché européen des textiles techniques médicaux et de santé en 2026, tandis que les textiles biomédicaux implantables devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 30 % de la taille du marché européen des textiles techniques médicaux et de santé en 2026, tandis que les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 7,5 % jusqu'en 2032.
- Par structure textile, les textiles médicaux non tissés détenaient une part de 57 % en 2026, tandis que les textiles médicaux tricotés devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 21 % en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et charge des plaies chroniques | +1.5% | Allemagne, France, Italie et Royaume-Uni | Long terme (≥ 4 ans) |
| Demande de textiles chirurgicaux et hygiéniques non tissés | +1.2% | Allemagne, Royaume-Uni et France | Court terme (≤ 2 ans) |
| Implants à base de textiles et soins avancés des plaies | +0.9% | Europe occidentale, avec expansion vers l'Europe centrale et orientale | Moyen terme (2-4 ans) |
| Durabilité des soins de santé et achats écologiques | +0.8% | Union européenne, avec adoption précoce dans les pays nordiques, l'Allemagne et les Pays-Bas | Moyen terme (2-4 ans) |
| Modèles de textile réutilisable en tant que service | +0.5% | Europe du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Vêtements médicaux intelligents et intégrant des capteurs | +0.4% | Allemagne, Pays-Bas, Royaume-Uni et Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et charge croissante des plaies chroniques
Le vieillissement de la population européenne soutient un besoin durable de textiles pour les soins des plaies, car les plaies chroniques nécessitent une prise en charge continue plutôt qu'un traitement unique. Les plaies chroniques touchent entre 7,4 millions et 14,9 millions de personnes à travers l'Europe, tandis que 4 millions de nouvelles plaies se développent chaque année.[1] Les dépenses annuelles par patient varient de 6 000 EUR (7 057,9 USD) à 10 000 EUR (11 763,1 USD), et les complications augmentent ce coût, notamment lorsque les plaies nécessitent une prise en charge clinique prolongée. Les escarres de pression coûtent à elles seules aux systèmes de santé européens 25 milliards EUR (29,4 milliards USD) chaque année, ce qui attire davantage l'attention sur les produits favorisant la prévention et une gestion fiable des plaies. La même source indique que les soins des plaies représentent 2 % à 4 % des dépenses de santé européennes, tandis que le déficit prévu de 4,1 millions de professionnels de santé d'ici 2030 accroît le besoin de formats de soins pouvant être gérés en dehors des établissements de soins aigus. À mesure que la part des personnes âgées de 65 ans ou plus approche 30 % d'ici 2050 et que les soins se déplacent davantage vers les milieux communautaires, le marché européen des textiles techniques médicaux et de santé peut bénéficier de pansements textiles à port prolongé, atraumatiques, auto-adhésifs et à gestion de l'humidité.
Demande de textiles chirurgicaux et hygiéniques non tissés
Les produits non tissés restent au cœur des applications chirurgicales et hygiéniques car ils combinent une production évolutive avec un usage jetable. La Grande Europe a produit 2 976 400 tonnes de non-tissés en 2024, le volume de production augmentant de 2,6 % par rapport à l'année précédente.[2] Le spunmelt a continué de représenter la plus grande surface au sein de la production européenne de non-tissés, ce qui reflète le rôle établi de ce matériau dans les formats médicaux et hygiéniques à grand volume. Le tableau de bord commercial de la Commission européenne montre que la dépendance nette aux importations de l'Union européenne pour les vêtements non tissés est passée de 42,5 % en 2015 à 88,7 % en 2025 ; cette dépendance aux importations suscite un intérêt pour l'approvisionnement régional en produits incluant les blouses chirurgicales jetables. La décision d'exécution de la Commission EU 2025/2078 inscrit les normes EN 13795-1:2025 et EN 13795-2:2025 comme normes harmonisées au titre du règlement relatif aux dispositifs médicaux, mettant à jour les exigences de performance et d'essai pour les champs opératoires, les blouses chirurgicales et les combinaisons à air propre.[3] Les fournisseurs capables de présenter une certification à jour peuvent répondre à la demande de remplacement des hôpitaux à mesure que les anciens produits sont réévalués, ce qui soutient le marché européen des textiles techniques médicaux et de santé à court terme.
Croissance des implants à base de textiles et des soins avancés des plaies
Les textiles implantables et thérapeutiques présentent des barrières techniques plus élevées que les produits jetables de base, car leurs performances sont liées aux résultats cliniques et à la sécurité biologique. Les textiles biomédicaux implantables devraient croître à un CAGR de 7,2 % de 2027 à 2032, soutenus par les prothèses vasculaires, les filets pour hernies et les échafaudages ligamentaires qui répondent à des usages cliniques exigeants. Une étude clinique européenne publiée en 2026 a rapporté une fermeture complète pour 93,8 % des plaies chroniques traitées à l'aide d'une matrice biorésorbable en acide polylactique, avec un délai moyen de fermeture de 72,9 jours et sans nécessité de greffe cutanée. Evonik traite sa gamme de polymères biorésorbables RESOMER selon le système de management de la qualité ISO 13485 et propose des grades avec des périodes de dégradation allant de moins de 4 semaines à plus de 2 mois. Les données existantes sur la biocompatibilité, les extractibles et les substances relargables peuvent réduire l'effort nécessaire pour étendre une famille de matériaux qualifiés à des conceptions de produits connexes. En revanche, les nouveaux entrants doivent constituer ces dossiers de données depuis le début. Le MDR 2017/745 et la norme ISO 13485 maintiennent néanmoins des exigences d'entrée élevées pour le marché européen des textiles techniques médicaux et de santé, notamment pour les applications de classe IIb et de classe III.
Durabilité des soins de santé de l'UE et achats écologiques
Les exigences européennes en matière d'achats prennent de plus en plus en compte la performance environnementale aux côtés du prix et de la fonction clinique. La stratégie textile de la Commission européenne appelle à des règles harmonisées de responsabilité élargie des producteurs et à un cadre de passeport numérique de produit capable de documenter la composition des matériaux, les traitements chimiques et les informations de fin de vie pour les textiles. Le règlement sur l'écoconception pour des produits durables (UE) 2024/1781 impose des restrictions sur la destruction des textiles invendus par les grandes entreprises à partir de juillet 2026, créant des obligations qui s'étendent à l'ensemble des chaînes d'approvisionnement textiles. L'Agence nationale suédoise pour les marchés publics a publié des critères pour les textiles de soins de santé couvrant la sécurité chimique, l'impact climatique sur le cycle de vie, la traçabilité de la chaîne d'approvisionnement, les limites de PFAS et les restrictions sur les biocides. Ces critères créent une voie plus claire pour les fournisseurs capables de fournir des données sur les matériaux et les traitements tout au long du cycle de vie du produit. Les restrictions sur les PFAS au titre du règlement REACH exercent une pression supplémentaire pour des solutions textiles chirurgicales résistantes aux fluides qui répondent toujours aux exigences de performance de la norme EN 13795, rendant l'innovation en matière de matériaux pertinente pour le marché européen des textiles techniques médicaux et de santé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité aux dispositifs médicaux et de preuve clinique | -1% | Union européenne, avec une pression plus forte sur les petites entreprises en Allemagne, en France et en Espagne | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement et des prix des polymères de qualité médicale | -0.6% | Mondial, avec une exposition plus élevée en Allemagne, aux Pays-Bas et en Belgique | Court terme (≤ 2 ans) |
| Infrastructure limitée de collecte, de blanchissage et de stérilisation | -0.4% | Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Biais d'achat vers le prix initial le plus bas | -0.3% | Europe, notamment les appels d'offres des hôpitaux publics | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité aux dispositifs médicaux et de preuve clinique
Le MDR 2017/745 a augmenté le coût et la complexité du maintien des gammes de produits textiles médicaux en Europe. MedTech Europe a rapporté en 2025 que les coûts de certification et de maintenance avaient augmenté jusqu'à 100 % par rapport aux directives précédentes. L'enquête 2025 de MedTech Europe a modélisé 136 981 EUR (161 132 USD) pour la qualification du système de management de la qualité et 176 202 EUR (207 268 USD) pour les audits de documentation technique dans le cadre de l'examen par un organisme notifié, des coûts qui doivent être absorbés avant toute activité de surveillance et de maintenance continue. Elle a également constaté que le cycle de conformité prévu sur cinq ans coûte 50 % de plus que la certification initiale et que l'Union européenne est devenue une géographie de premier lancement moins courante pour les grands fabricants de dispositifs. Le coût est plus difficile à absorber pour les spécialistes de textiles implantables de plus petite taille, car les dispositifs à risque plus élevé nécessitent des preuves cliniques étendues et un suivi post-commercialisation que les produits de soins des plaies à risque plus faible existants n'étaient pas conçus pour générer. Cela peut limiter les lancements de nouveaux produits sur le marché européen des textiles techniques médicaux et de santé et favoriser les entreprises qui disposent déjà de systèmes réglementaires établis, de preuves cliniques et des ressources nécessaires pour maintenir leurs dossiers.
Biais d'achat vers le prix initial le plus bas
Les hôpitaux publics conservent souvent des processus d'appel d'offres accordant un poids important au prix d'achat initial des blouses, des champs opératoires et des produits de linge. Cette approche peut rendre plus difficile la compétition des produits réutilisables et à spécifications plus élevées, même lorsqu'ils offrent de meilleures performances sur le cycle de vie. La stratégie textile de la Commission européenne accorde davantage d'attention à la circularité, à la durabilité et à la transparence de l'information, mais ces objectifs doivent encore être traduits en choix d'achat locaux. Les critères suédois pour les textiles de soins de santé montrent que les achats peuvent inclure la sécurité chimique, l'impact climatique et la traçabilité plutôt que le seul prix. L'écart entre ces critères et les achats axés sur le prix peut ralentir l'adoption plus large des services de textiles réutilisables gérés. Le marché européen des textiles techniques médicaux et de santé dépendra de la capacité des hôpitaux à reconnaître les coûts cliniques, environnementaux et opérationnels sur l'ensemble du cycle d'utilisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
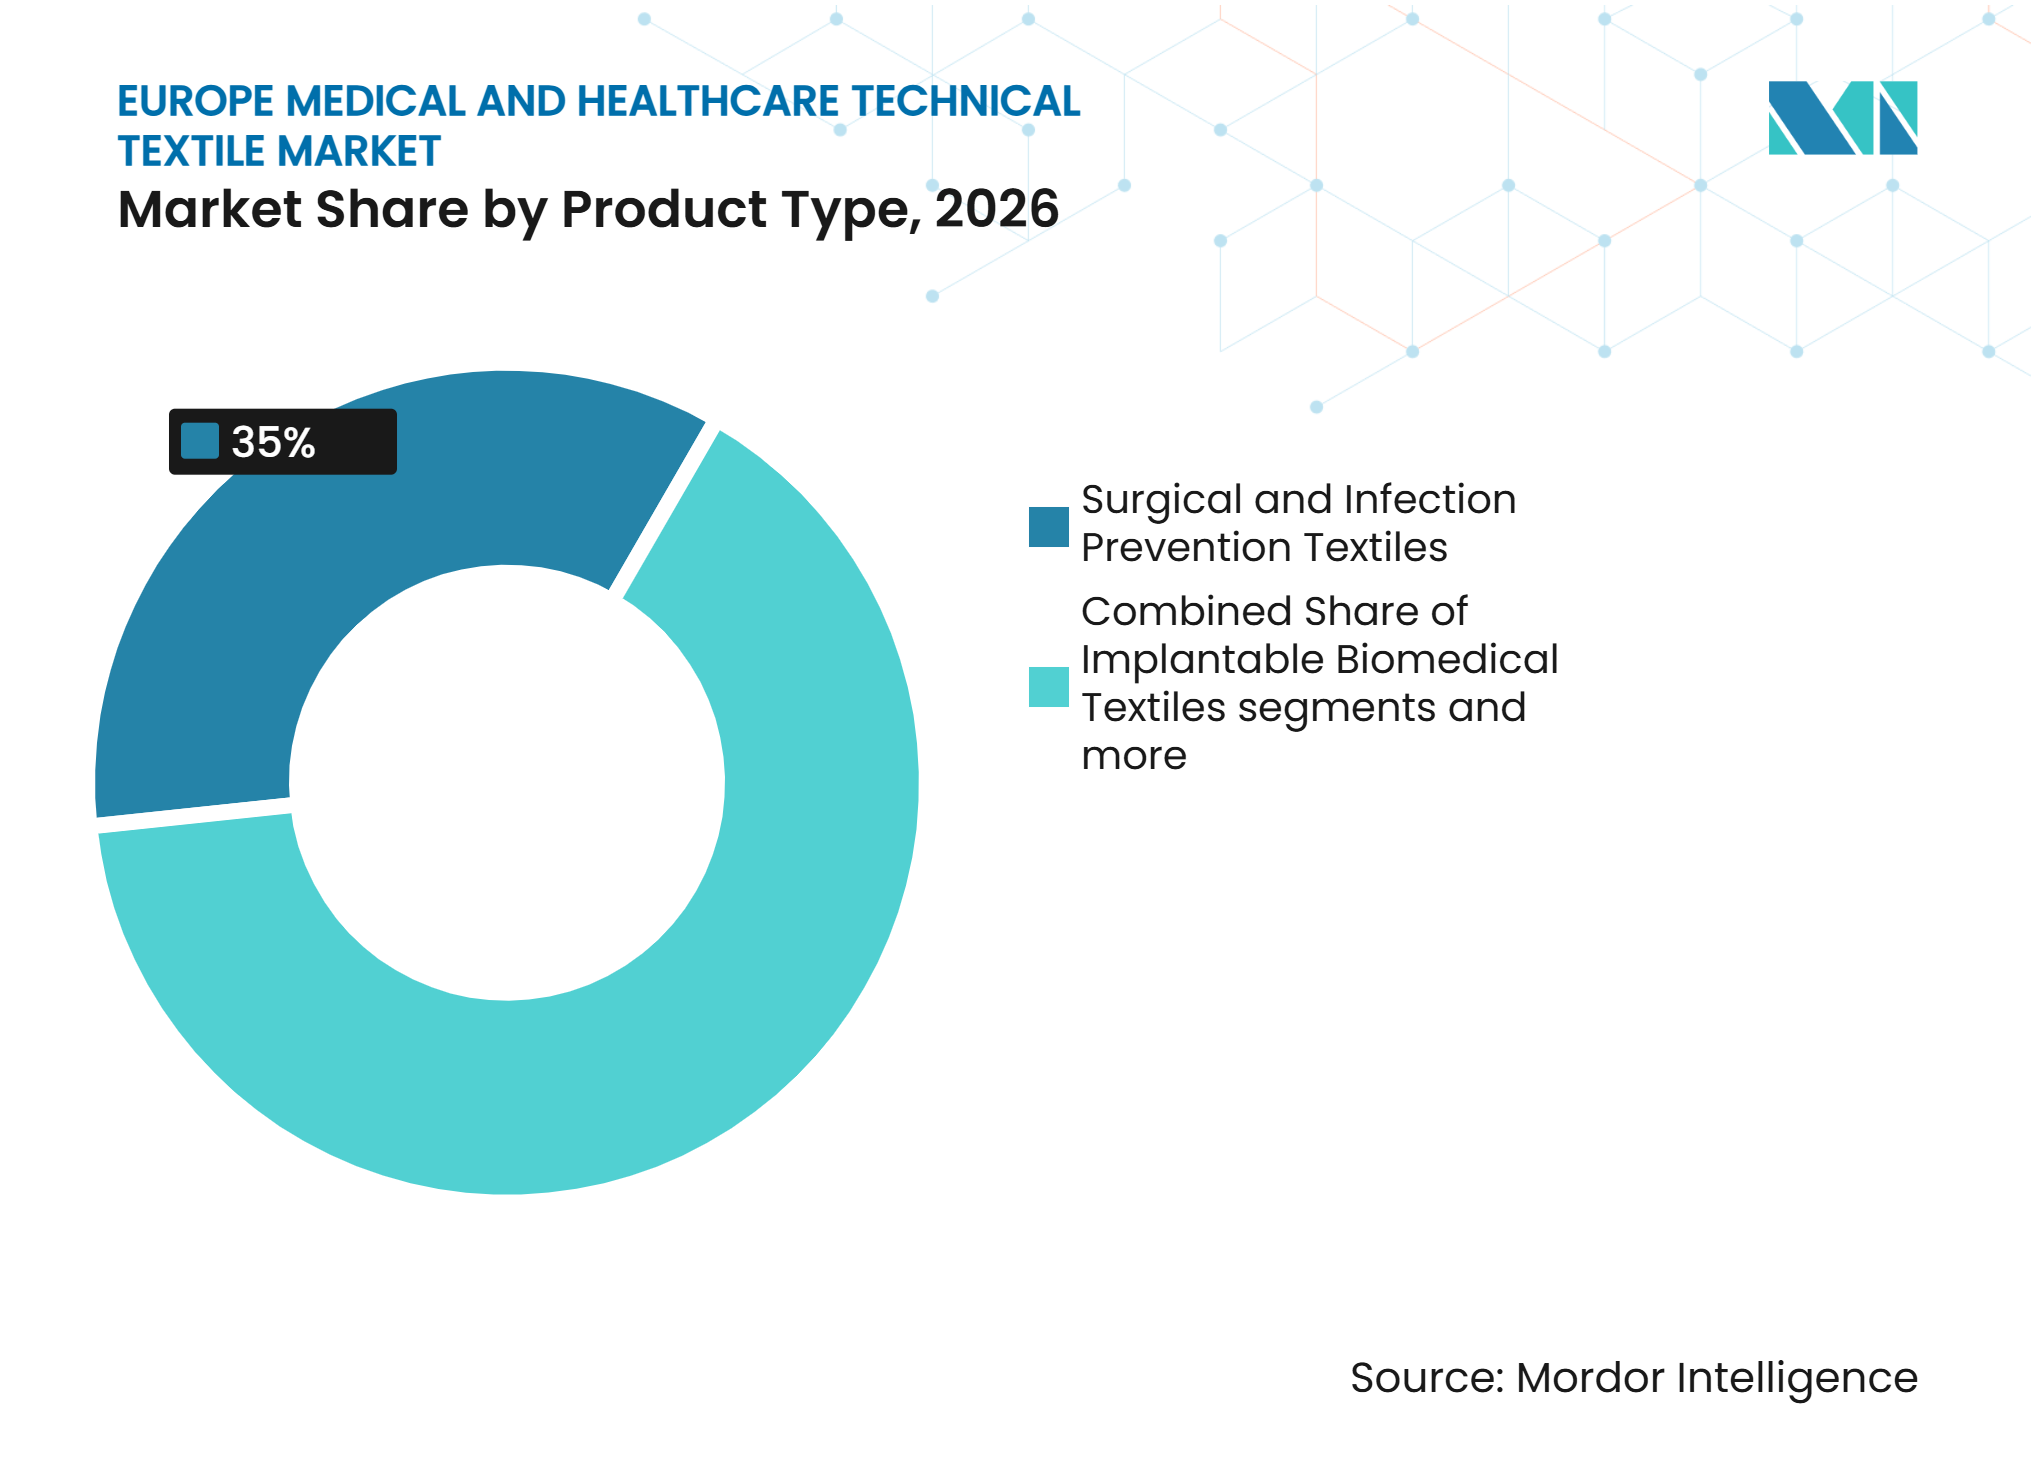
les textiles de contrôle des infections en tête, les implants soutiennent une croissance plus rapideLes textiles chirurgicaux et de prévention des infections détenaient 35 % de la part du marché européen des textiles techniques médicaux et de santé en 2026. La demande est soutenue par le besoin de champs opératoires et de blouses conformes dans les réseaux hospitaliers, où les exigences de prévention des infections ne peuvent être différées. Les normes EN 13795-1:2025 et EN 13795-2:2025 fournissent le cadre harmonisé mis à jour pour les champs opératoires, les blouses chirurgicales et les combinaisons à air propre au titre du MDR, y compris le contexte de performance et d'essai pour ces produits. Cette mise à jour réglementaire soutient le remplacement et la réévaluation des produits parmi les acheteurs hospitaliers, notamment lorsque les produits étaient qualifiés selon des éditions précédentes des normes. La taille du marché européen des textiles techniques médicaux et de santé pour les produits chirurgicaux et de prévention des infections est également sous-tendue par l'utilisation généralisée de matériaux non tissés jetables dans les blocs opératoires et autres environnements de soins contrôlés.
Les textiles biomédicaux implantables devraient croître à un CAGR de 7,2 % de 2027 à 2032. Les prothèses vasculaires tressées et tissées, les filets pour hernies et les échafaudages ligamentaires soutiennent cette demande car ils offrent des alternatives spécialisées aux implants métalliques et en polymère solide. Les textiles thérapeutiques pour les soins des plaies et non implantables restent un bloc majeur, soutenus par 4 millions de nouvelles plaies chroniques chaque année à travers l'Europe. Les textiles hygiéniques et absorbants pour les soins de santé bénéficient également des besoins en soins à domicile des populations vieillissantes. Les textiles hospitaliers et de soins aux patients font face à des exigences croissantes en matière de cycle de vie et de teneur en substances chimiques, ce qui peut réduire le rôle des produits indifférenciés dans le secteur européen des textiles techniques médicaux et de santé.



Par type de matériau :
le polypropylène soutient l'échelle, les biorésorbables développent des cas d'usage à plus haute valeur ajoutéeLe polypropylène détenait une part de 30 % du marché européen des textiles techniques médicaux et de santé en 2026. Sa position reflète son rapport coût-efficacité, son utilisation dans la production spunmelt et la disponibilité d'une documentation de biocompatibilité ISO 10993 établie pour les applications standard. Le polypropylène soutient les non-tissés chirurgicaux et les textiles hygiéniques à grands volumes, offrant aux transformateurs une base matérielle familière pour les produits jetables. Les fibres synthétiques et polymères biorésorbables devraient se développer à un CAGR de 7,5 % jusqu'en 2032. L'expérience clinique avec une matrice en acide polylactique dans les plaies chroniques fournit des preuves pour les matériaux biorésorbables dans les environnements de soins avancés. Dans le même temps, leur potentiel à éviter une procédure de retrait secondaire soutient l'intérêt pour les applications liées aux implants.
Le polyester reste important pour les bas de compression et les filets chirurgicaux tissés car il combine des performances mécaniques avec une affinité tinctoriale. Les fibres cellulosiques régénérées gagnent du terrain dans les couches de contact avec les plaies et les produits absorbants en contact avec les patients, où les appels d'offres favorisent les matériaux d'origine durable. Le coton et les autres fibres naturelles restent pertinents pour les applications de linge et de soins aux patients nécessitant confort et gestion de l'humidité. Les fibres de polyuréthane et élastomériques sont importantes dans les vêtements de thérapie compressive, où la récupération élastique affecte la fonction du produit. Le Centre commun de recherche de la Commission européenne identifie les textiles biosourcés comme un domaine stratégique de développement, ce qui soutient l'attention continue portée à l'acide polylactique et aux autres matériaux alternatifs.
Par structure textile :
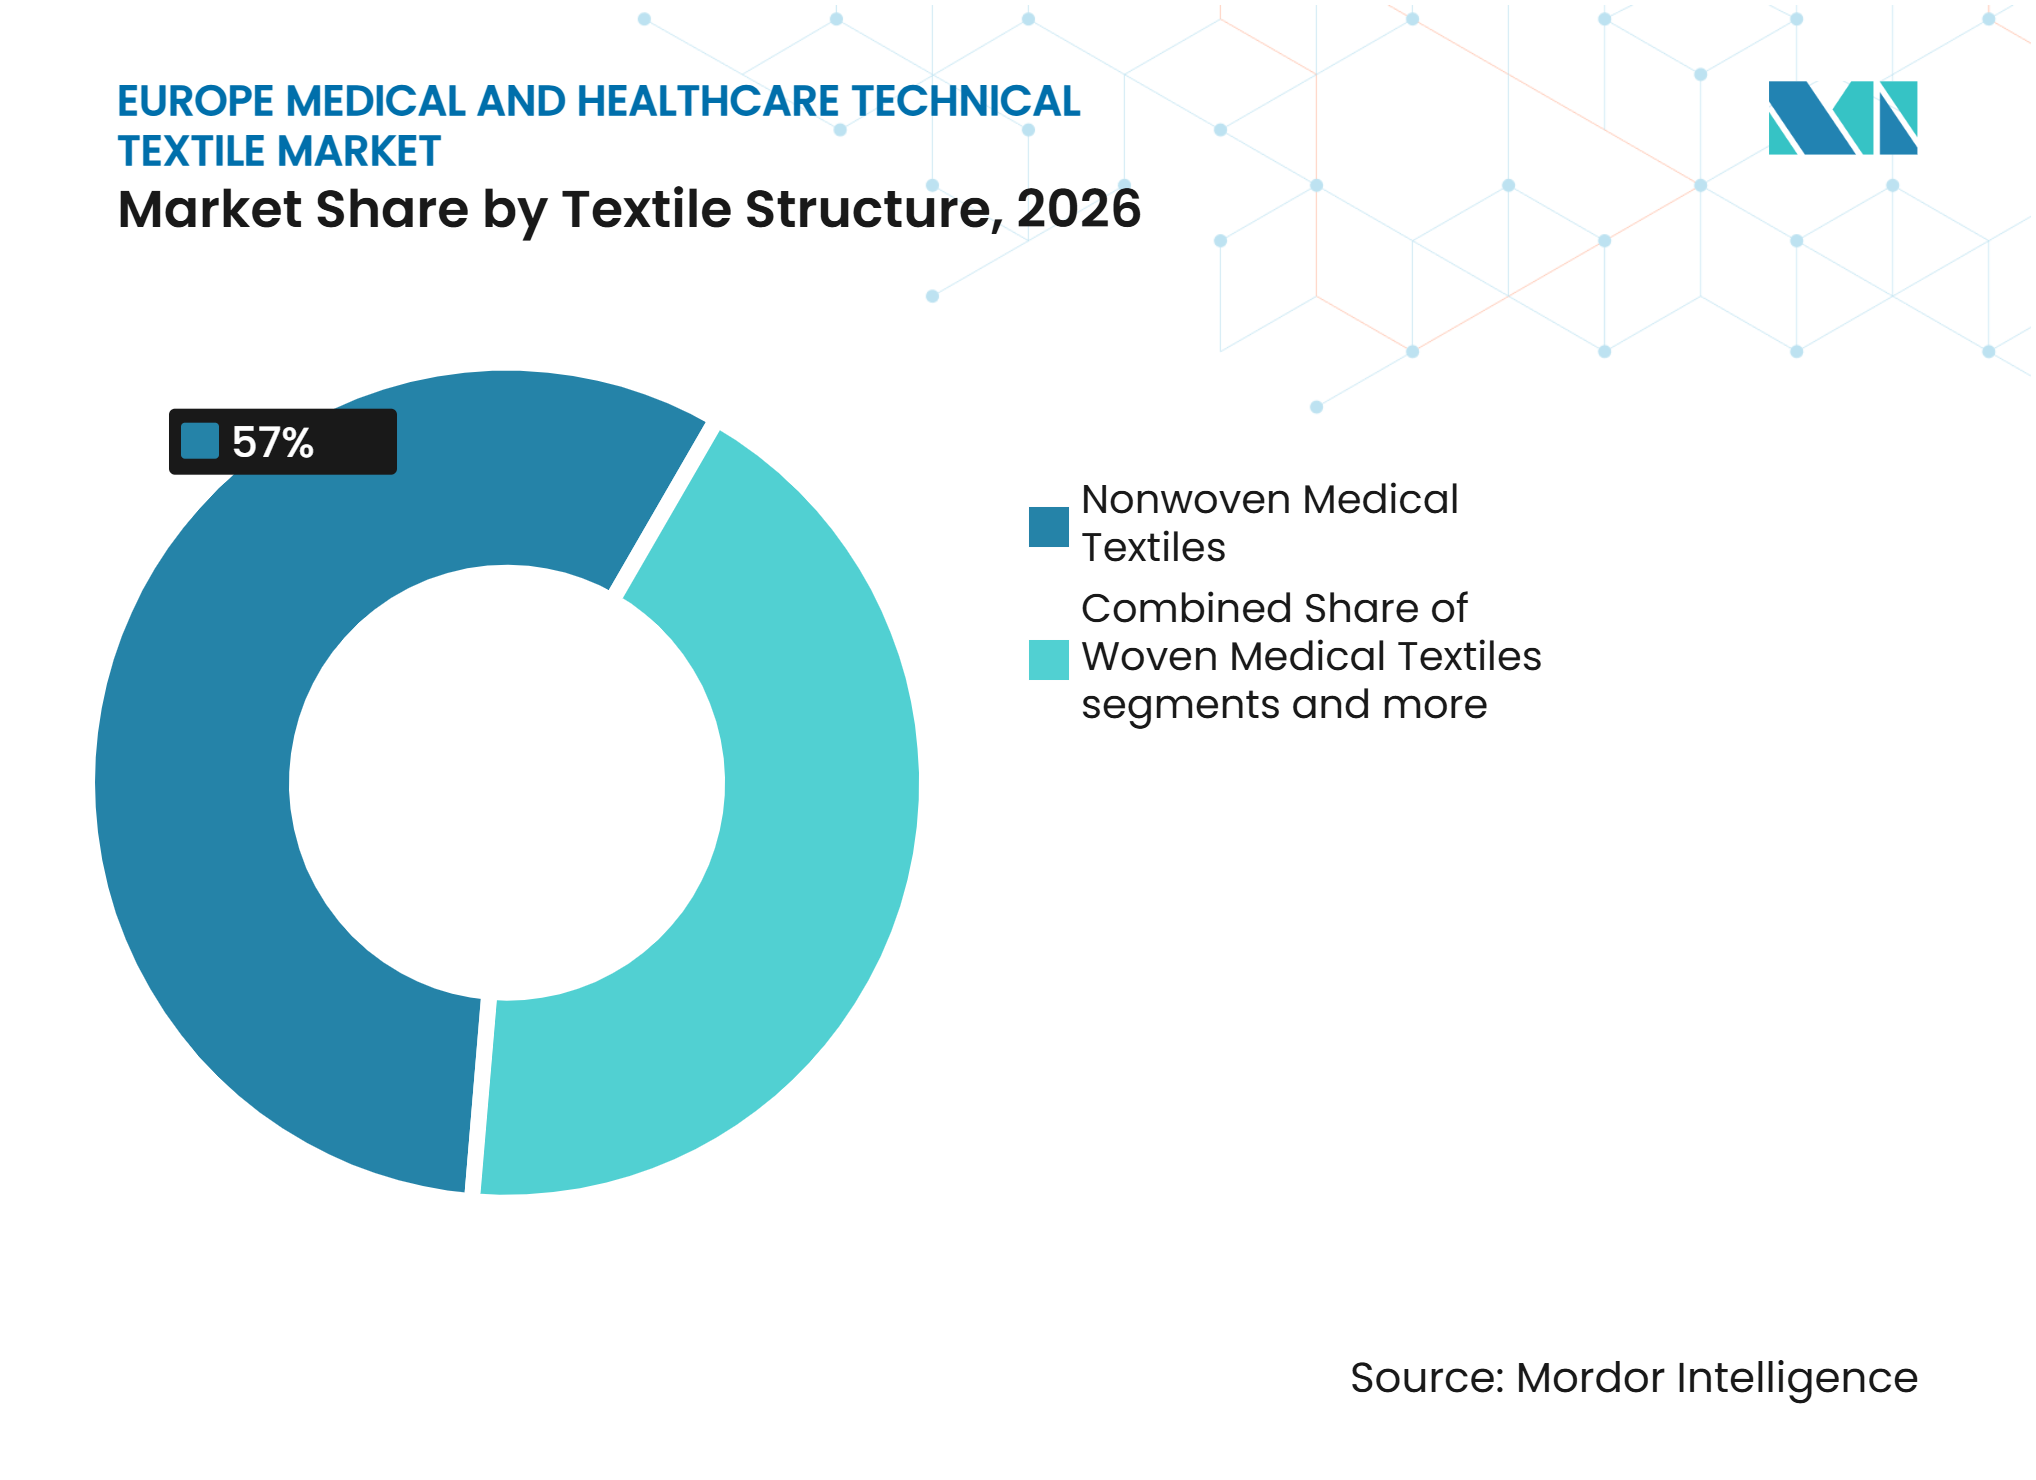
les non-tissés conservent leur échelle, les tricots progressent grâce aux applications de compressionLes textiles médicaux non tissés représentaient 57 % de la part du marché européen des textiles techniques médicaux et de santé en 2026. Leur importance provient de leur utilisation généralisée dans les produits chirurgicaux jetables, hygiéniques et de pansements. La capacité spunmelt et SMS mature en Allemagne, aux Pays-Bas et en Belgique soutient une production à grand volume pour les applications cliniquement validées. La production européenne de non-tissés a augmenté de 2,6 % en 2024, montrant une capacité continue à travers la base d'approvisionnement élargie. La taille du marché européen des textiles techniques médicaux et de santé liée aux non-tissés reste étroitement liée aux besoins de prévention des infections hospitalières et d'hygiène des patients.
Les textiles médicaux tricotés devraient croître à un CAGR de 6,2 % de 2027 à 2032. Les produits de thérapie compressive, les vêtements de compression intelligents et les bandages tubulaires soutiennent la catégorie à mesure que la population vieillit et que les soins s'étendent au-delà des hôpitaux. Les structures tissées servent les applications à haute résistance, notamment les prothèses vasculaires, les filets et les supports de bandage. Les structures tressées répondent aux sutures techniquement exigeantes, aux dispositifs vasculaires et aux échafaudages de remplacement ligamentaire, où la cohérence des matériaux et la précision du tressage sont importantes. ITV Denkendorf Produktservice GmbH développe des implants à base de textiles, notamment des sutures, des filets et des prothèses vasculaires, sous certification EN ISO 13485, illustrant le rôle continu des structures spécialisées dans le secteur européen des textiles techniques médicaux et de santé.

Analyse géographique
Allemagne
L'Allemagne détenait 21 % de la part du marché européen des textiles techniques médicaux et de santé en 2026. Le pays dispose d'une base de fournisseurs concentrée qui comprend Paul Hartmann AG, medi GmbH & Co. KG, Freudenberg Performance Materials, Lohmann & Rauscher et ITV Denkendorf Produktservice GmbH, couvrant les applications de compression, de soins des plaies, de non-tissés et d'implants. Une activité chirurgicale élevée et le rôle du pays en tant que plus grand marché de dispositifs médicaux de l'Union européenne soutiennent la demande intérieure de textiles spécialisés. Une enquête sectorielle de 2025 a révélé que des fabricants envisageaient de déplacer des activités hors d'Europe en raison des pressions réglementaires, énergétiques et de coûts de main-d'œuvre, ce qui fait de la conformité au MDR une influence réglementaire significative pour les fournisseurs allemands. La notation de durabilité dans les achats encourage en outre les fournisseurs à développer des informations documentées sur le cycle de vie et les substances chimiques.
Reste de l'Europe
Le reste de l'Europe devrait croître à un CAGR de 6,5 % de 2027 à 2032. Le segment comprend les pays d'Europe centrale et orientale et la zone Benelux au-delà des Pays-Bas, où les investissements dans les infrastructures hospitalières et l'évolution des exigences d'achat soutiennent la demande de champs opératoires, de blouses chirurgicales et de textiles pour les soins des plaies. L'autorité d'achat suédoise fournit un modèle pour les exigences des fournisseurs en matière de substitution des PFAS, de traçabilité, de sécurité chimique et d'impact sur le cycle de vie. L'Europe centrale et orientale a un chemin plus long pour l'adoption plus large de formats avancés tels que les implants biorésorbables. Dans le même temps, les services de textiles réutilisables gérés peuvent renforcer la demande là où les hôpitaux utilisent des contrats de linge et de textiles chirurgicaux à plus long terme.
Marchés d'Europe occidentale
Le Royaume-Uni, la France, l'Italie, l'Espagne et les Pays-Bas présentent des schémas différents sur le marché européen des textiles techniques médicaux et de santé. Une étude de 2025 portant sur les blocs opératoires du NHS a identifié la modélisation des coûts et la logistique de stérilisation comme des obstacles majeurs aux textiles chirurgicaux réutilisables. La France contribue par le développement de textiles prothétiques tricotés et les objectifs environnementaux hospitaliers, tandis que l'Italie combine des besoins élevés en soins à domicile avec une base de blanchisserie industrielle développée pour les programmes de linge hospitalier. Une analyse espagnole a estimé les coûts des soins des plaies chroniques à 34,9 millions EUR (41,1 millions USD) dans 54 centres de soins primaires sur 3 ans et à 1,76 milliard EUR (2,1 milliards USD) au niveau national.
Paysage concurrentiel
Concentration du Marché
Le marché européen des textiles techniques médicaux et de santé est modérément consolidé. Les spécialistes européens, notamment Paul Hartmann AG, Mölnlycke Health Care AB, Freudenberg Performance Materials, Lohmann & Rauscher GmbH & Co. KG, medi GmbH & Co. KG et Ahlstrom Oyj, sont en concurrence avec de plus grandes entreprises de technologie médicale telles que Kimberly-Clark, 3M Company, DuPont de Nemours, Inc., Cardinal Health, Inc. et Medline Industries, LP. Les grands fournisseurs renforcent leurs capacités en matière de durabilité et de numérique, tandis que les entreprises spécialisées se concentrent sur des applications difficiles telles que les implants biorésorbables et les vêtements de compression intégrant des capteurs. Le MDR 2017/745 et la norme ISO 13485 restent des facteurs de conformité importants car ils augmentent les exigences d'entrée pour les produits textiles médicaux. Ces exigences peuvent favoriser les fournisseurs disposant d'une documentation technique établie, de preuves cliniques et de systèmes de fabrication qualifiés.
Mölnlycke Health Care AB a annoncé un investissement de 8 millions USD dans Siren en janvier 2025, soutenant des chaussettes textiles à détection de température pour la surveillance du risque d'ulcère du pied diabétique. Cette initiative montre comment les entreprises combinent des produits textiles avec une technologie de surveillance continue. Fraunhofer IZM développe un gilet textile intelligent avec l'hôpital universitaire Charité pour surveiller en continu plus de 110 paramètres. Ce développement pointe vers des usages cliniques possibles au-delà des dispositifs de surveillance standard. Dans les textiles implantables, des entreprises de plus petite taille telles que MDB Texinov, Tytex A/S, Confluent Medical Technologies et ITV Denkendorf Produktservice GmbH peuvent être compétitives grâce à des connaissances de fabrication spécifiques aux applications et à des relations d'approvisionnement qualifiées.
Les programmes de blouses stériles circulaires représentent une autre opportunité sur le marché européen des textiles techniques médicaux et de santé car ils peuvent aligner les services gérés avec les objectifs de durabilité des hôpitaux. La stratégie textile de la Commission européenne crée une base politique plus solide pour la durabilité, la traçabilité et la gestion circulaire des produits textiles. Freudenberg Performance Materials a lancé des matériaux non tissés biosourcés en acide polylactique et en pulpe de bois sans liants chimiques en octobre 2025 pour les utilisations dans les pansements et les soins de santé, tandis que l'acquisition par Ahlstrom Oyj d'EBF en octobre 2025 a ajouté des capacités de transformation et de fabrication de cardes spécialisées dans les sciences de la vie et le diagnostic. La structure du marché soutient une concurrence continue entre les fournisseurs à grande échelle et les spécialistes dotés de capacités techniques ou réglementaires avancées.
Leaders du secteur européen des textiles techniques médicaux et de santé
-
Freudenberg Performance Materials
-
Mölnlycke Health Care AB
-
Ahlstrom Oyj
-
Lohmann & Rauscher GmbH & Co. KG
-
Smith & Nephew plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des textiles techniques médicaux et de santé Entreprises couvertes dans ce rapport
- Freudenberg Performance Materials
- Mölnlycke Health Care AB
- Ahlstrom Oyj
- Lohmann & Rauscher GmbH & Co. KG
- Smith & Nephew plc
- Medline Industries, LP
- Cardinal Health, Inc.
- 3M Company
- DuPont de Nemours, Inc.
- TWE GmbH & Co. KG
- Tytex A/S
- ATEX Technologies, Inc.
- Bally Ribbon Mills
- Confluent Medical Technologies
- MDB Texinov
- Sefar AG
- ITV Denkendorf Produktservice GmbH
- Revolution-ZERO
- ADA Group
- Paul Hartmann AG
- medi GmbH & Co. KG
- Trelleborg AB
Développements industriels récents dans Marché européen des textiles techniques médicaux et de santé
- Juin 2026 : Mölnlycke Health Care AB a annoncé un investissement combiné d'environ 40 millions EUR (47,1 millions USD) dans ses installations de Mikkeli, en Finlande, et d'Oldham, au Royaume-Uni, afin d'accroître la capacité de fabrication de soins des plaies, d'améliorer la qualité de production et de renforcer la résilience de la chaîne d'approvisionnement.
- Février 2026 : Polaroid Therapeutics a obtenu le marquage CE pour POLTX_Fiber, un pansement à fibres gélifiantes antimicrobiennes intégrant sa technologie de polymère antimicrobien (APT). Le pansement non tissé à base de cellulose cible la prise en charge des plaies chroniques et aiguës, notamment les ulcères diabétiques et les escarres de pression.
Périmètre du rapport sur le marché européen des textiles techniques médicaux et de santé
Le rapport sur le marché européen des textiles techniques médicaux et de santé est segmenté par type de produit (textiles hospitaliers et de soins aux patients, textiles biomédicaux implantables, et plus), par type de matériau (polypropylène (PP), polyester (PET), et plus), par structure textile (textiles médicaux non tissés, textiles médicaux tissés, et plus), et par géographie (Allemagne, France, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles chirurgicaux et de prévention des infections |
| Textiles thérapeutiques pour les soins des plaies et non implantables |
| Textiles hygiéniques et absorbants pour les soins de santé |
| Textiles biomédicaux implantables |
| Textiles extracorporels et intégrés aux dispositifs mdicaux |
| Textiles hospitaliers et de soins aux patients |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Fibres de polyuréthane et autres fibres élastomériques |
| Fibres synthétiques et polymères biorésorbables |
| Autres fibres et matériaux spéciaux |
| Textiles médicaux non tissés |
| Textiles médicaux tissés |
| Textiles médicaux tricotés |
| Textiles médicaux tressés |
| Autres structures et produits textiles médicaux techniques |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Reste de l'Europe |
| Par type de produit | Textiles chirurgicaux et de prévention des infections |
| Textiles thérapeutiques pour les soins des plaies et non implantables | |
| Textiles hygiéniques et absorbants pour les soins de santé | |
| Textiles biomédicaux implantables | |
| Textiles extracorporels et intégrés aux dispositifs mdicaux | |
| Textiles hospitaliers et de soins aux patients | |
| Par type de matériau | Polypropylène (PP) |
| Polyester (PET) | |
| Polyéthylène (PE) | |
| Polyamide (Nylon) | |
| Coton et autres fibres naturelles | |
| Fibres cellulosiques régénérées | |
| Fibres de polyuréthane et autres fibres élastomériques | |
| Fibres synthétiques et polymères biorésorbables | |
| Autres fibres et matériaux spéciaux | |
| Par structure textile | Textiles médicaux non tissés |
| Textiles médicaux tissés | |
| Textiles médicaux tricotés | |
| Textiles médicaux tressés | |
| Autres structures et produits textiles médicaux techniques | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché européen des textiles techniques médicaux et de santé d'ici 2032 ?
Le marché devrait atteindre 7,68 milliards USD d'ici 2032, avec un CAGR de 5,31 % de 2027 à 2032.
Quelle catégorie de produits détient la part dominante en Europe ?
Les textiles chirurgicaux et de prévention des infections sont en tête avec une part de 35 % en 2026, car les hôpitaux exigent des blouses et des champs opératoires conformes.
Quel type de matériau connaît la croissance la plus rapide dans les textiles médicaux ?
Les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenus par les applications d'implants et de soins avancés des plaies.
Pourquoi les textiles médicaux non tissés sont-ils largement utilisés ?
Les textiles médicaux non tissés détenaient une part de 57 % en 2026 car ils sont utilisés dans les produits chirurgicaux jetables, hygiéniques et de pansements.
Quelle géographie européenne connaît la croissance la plus rapide ?
Le reste de l'Europe devrait croître à un CAGR de 6,5 % jusqu'en 2032, soutenu par les investissements hospitaliers et la réforme des achats.
Comment le MDR affecte-t-il les fournisseurs de textiles médicaux ?
Le MDR ajoute des exigences de certification, de documentation et de preuve clinique, ce qui peut augmenter les coûts mais favorise également les fournisseurs établis disposant de systèmes qualifiés.