
Tamaño y Participación del Mercado Europeo de Textiles Técnicos Médicos y Sanitarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
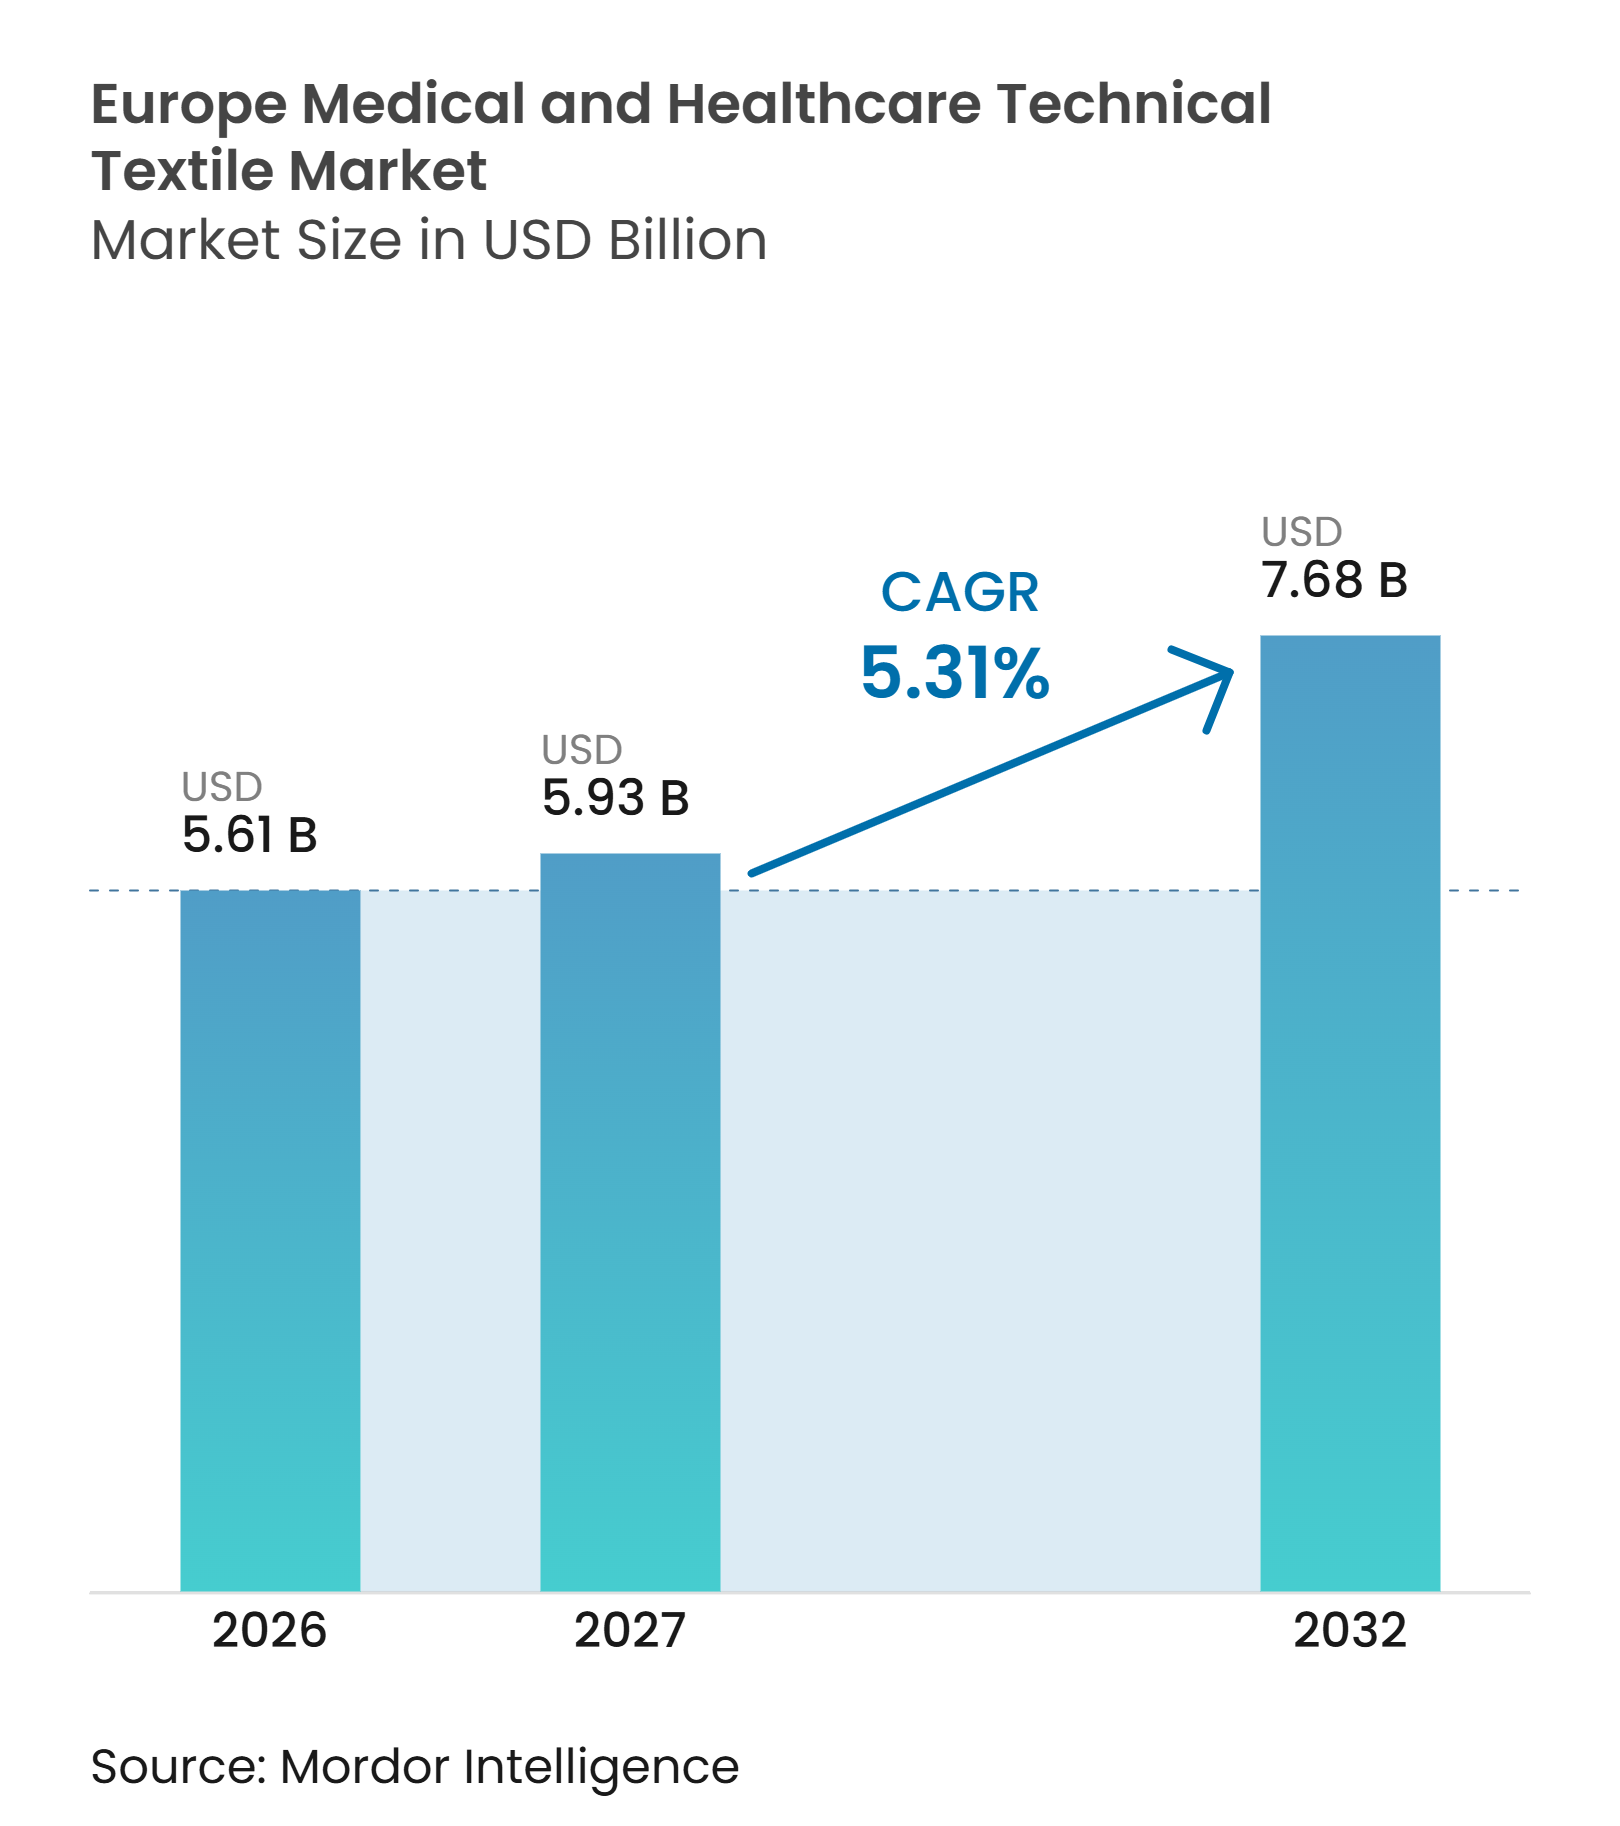
| Tamaño del mercado en el año base (2026) | 5.61 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.68 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Textiles Técnicos Médicos y Sanitarios por Mordor Intelligence
El tamaño del Mercado Europeo de Textiles Técnicos Médicos y Sanitarios fue valorado en 5,61 mil millones de USD en 2026 y se estima que crecerá desde 5,93 mil millones de USD en 2027 hasta alcanzar los 7,68 mil millones de USD para 2032, a una CAGR del 5,31% durante el período de pronóstico (2027-2032).
La demanda está respaldada por el envejecimiento de la población, las necesidades de atención de heridas crónicas y los requisitos hospitalarios de productos textiles clínicamente validados que puedan funcionar de manera consistente en entornos quirúrgicos, terapéuticos, de higiene y de atención al paciente, donde el cambio de especificaciones de producto puede afectar la calificación de proveedores y donde la disponibilidad del producto incide directamente en la prestación de atención rutinaria en hospitales, instalaciones ambulatorias, programas de atención domiciliaria y sistemas de lavandería industrial en toda Europa y a lo largo de los ciclos recurrentes de compras hospitalarias. La regulación también está elevando el umbral de rendimiento para batas, paños, apósitos y productos implantables, lo que favorece a los proveedores que pueden documentar calidad, seguridad, consistencia de materiales y pruebas de producto adecuadas. Las prácticas de adquisición están evolucionando hacia criterios de ciclo de vida, seguridad química, trazabilidad y fiabilidad del servicio, lo que crea oportunidades para productos con credenciales ambientales creíbles y registros de respaldo claros. Este cambio puede desplazar las decisiones de compra desde materiales básicos de consumo hacia textiles especializados que cumplan los requisitos clínicos y de sostenibilidad durante todo el período de uso, incluida la selección de materiales, la manipulación del producto, el lavado cuando corresponda, la esterilización y la gestión al final de la vida útil.
Conclusiones Clave del Informe
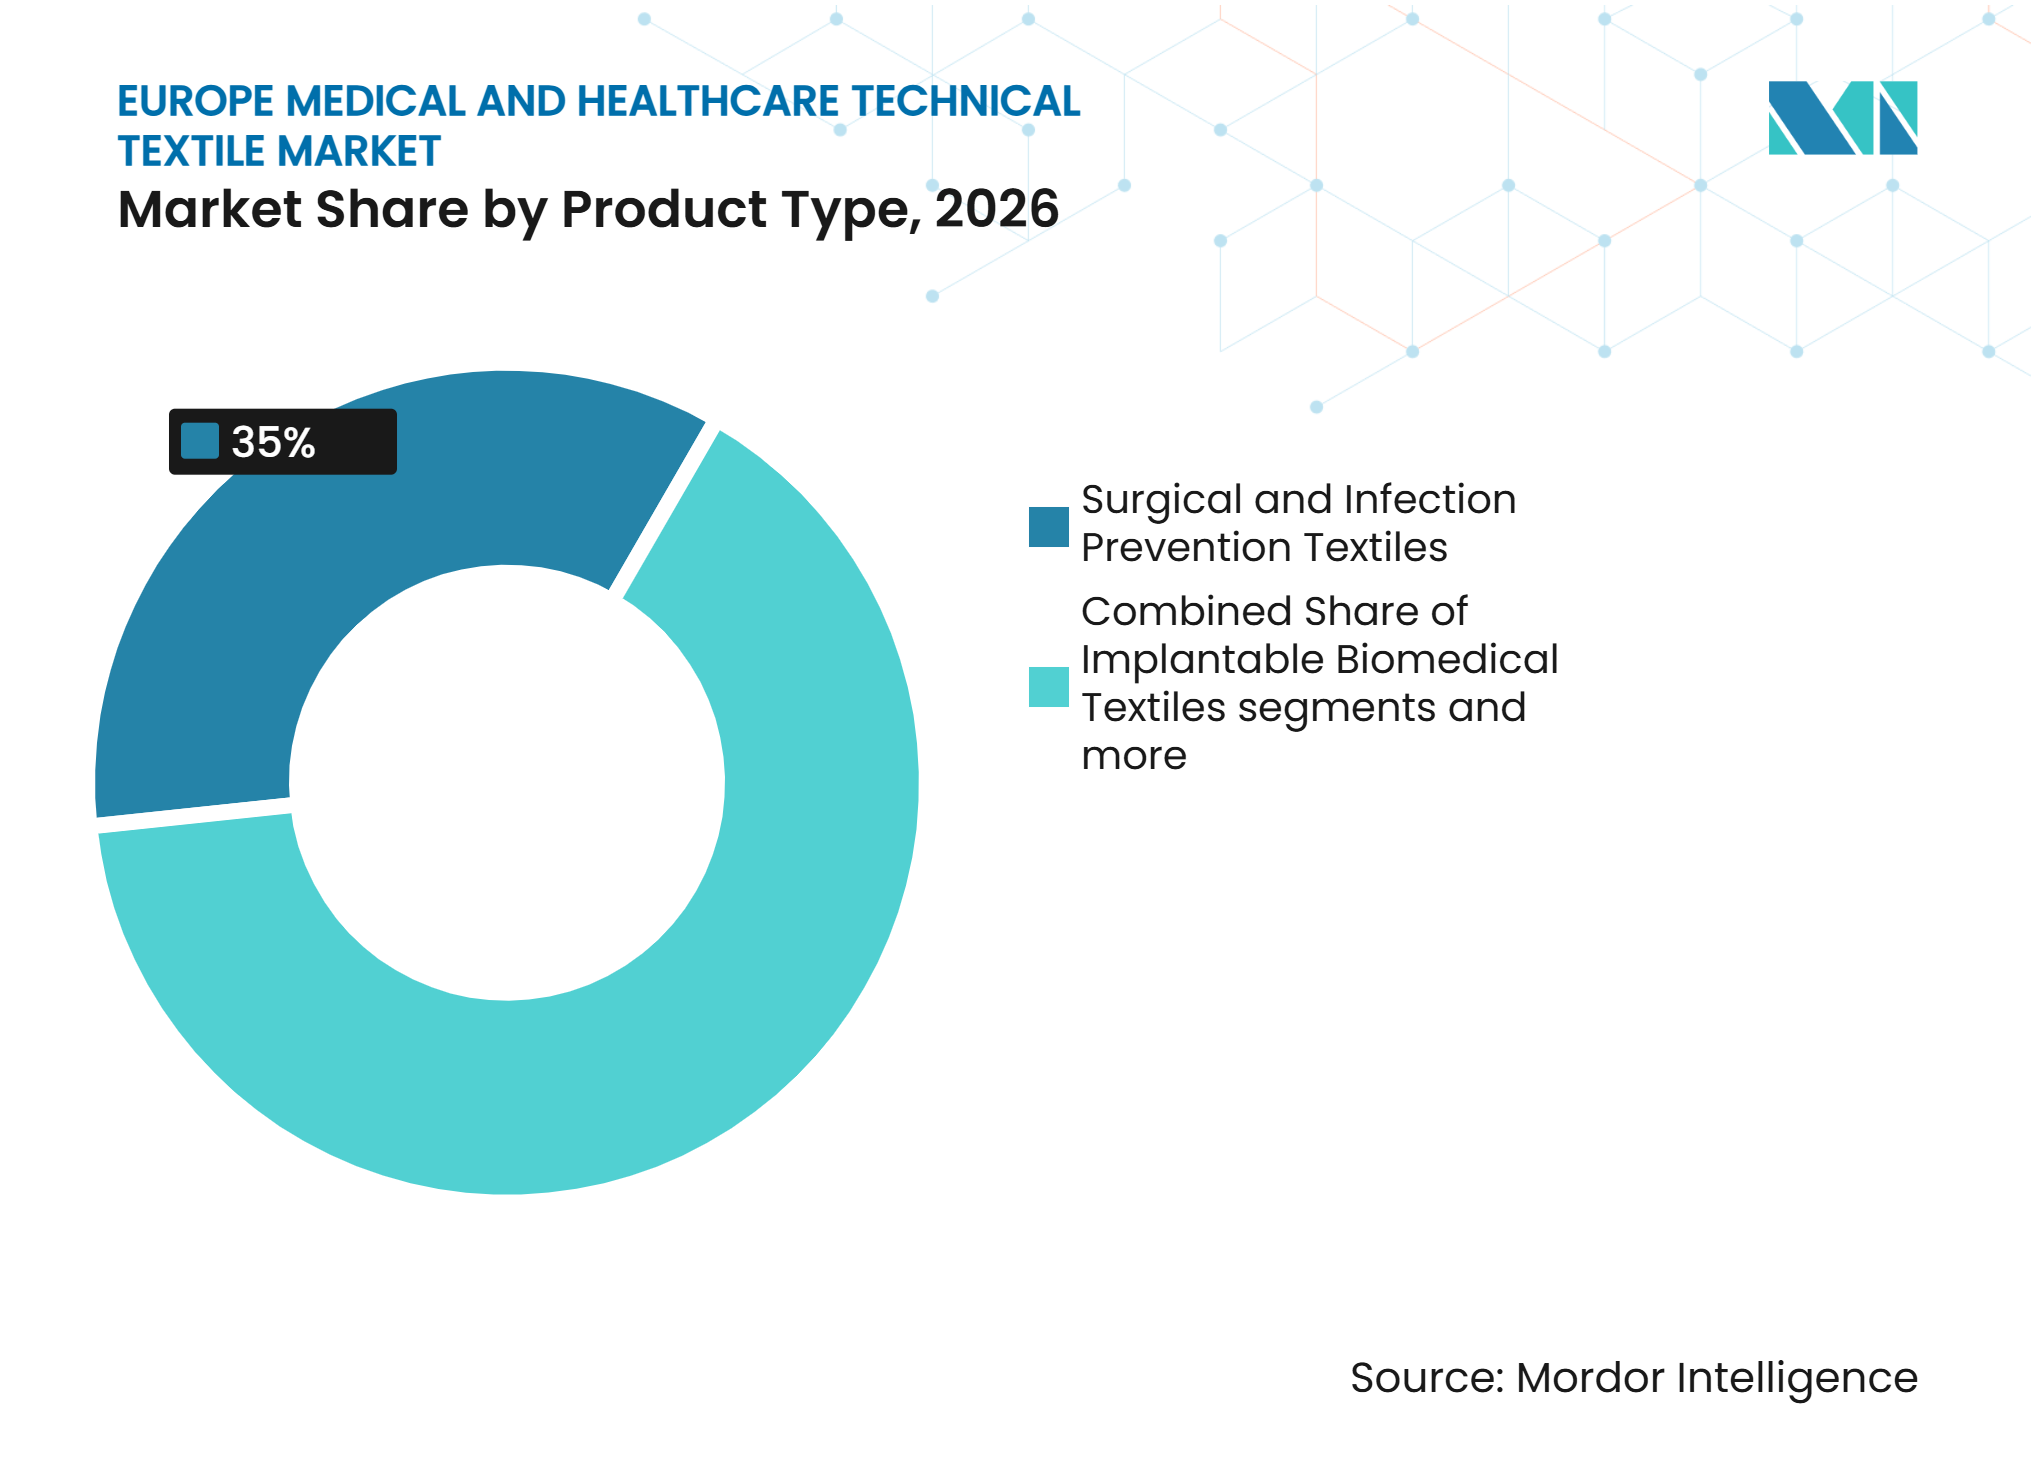
- Por tipo de producto, los textiles quirúrgicos y de prevención de infecciones representaron el 35% de la participación del mercado europeo de textiles técnicos médicos y sanitarios en 2026, mientras que se proyecta que los textiles biomédicos implantables crezcan a una CAGR del 7,2% hasta 2032.
- Por tipo de material, el polipropileno representó el 30% del tamaño del mercado europeo de textiles técnicos médicos y sanitarios en 2026, mientras que se proyecta que las fibras sintéticas y polímeros biorreabsorbibles crezcan a una CAGR del 7,5% hasta 2032.
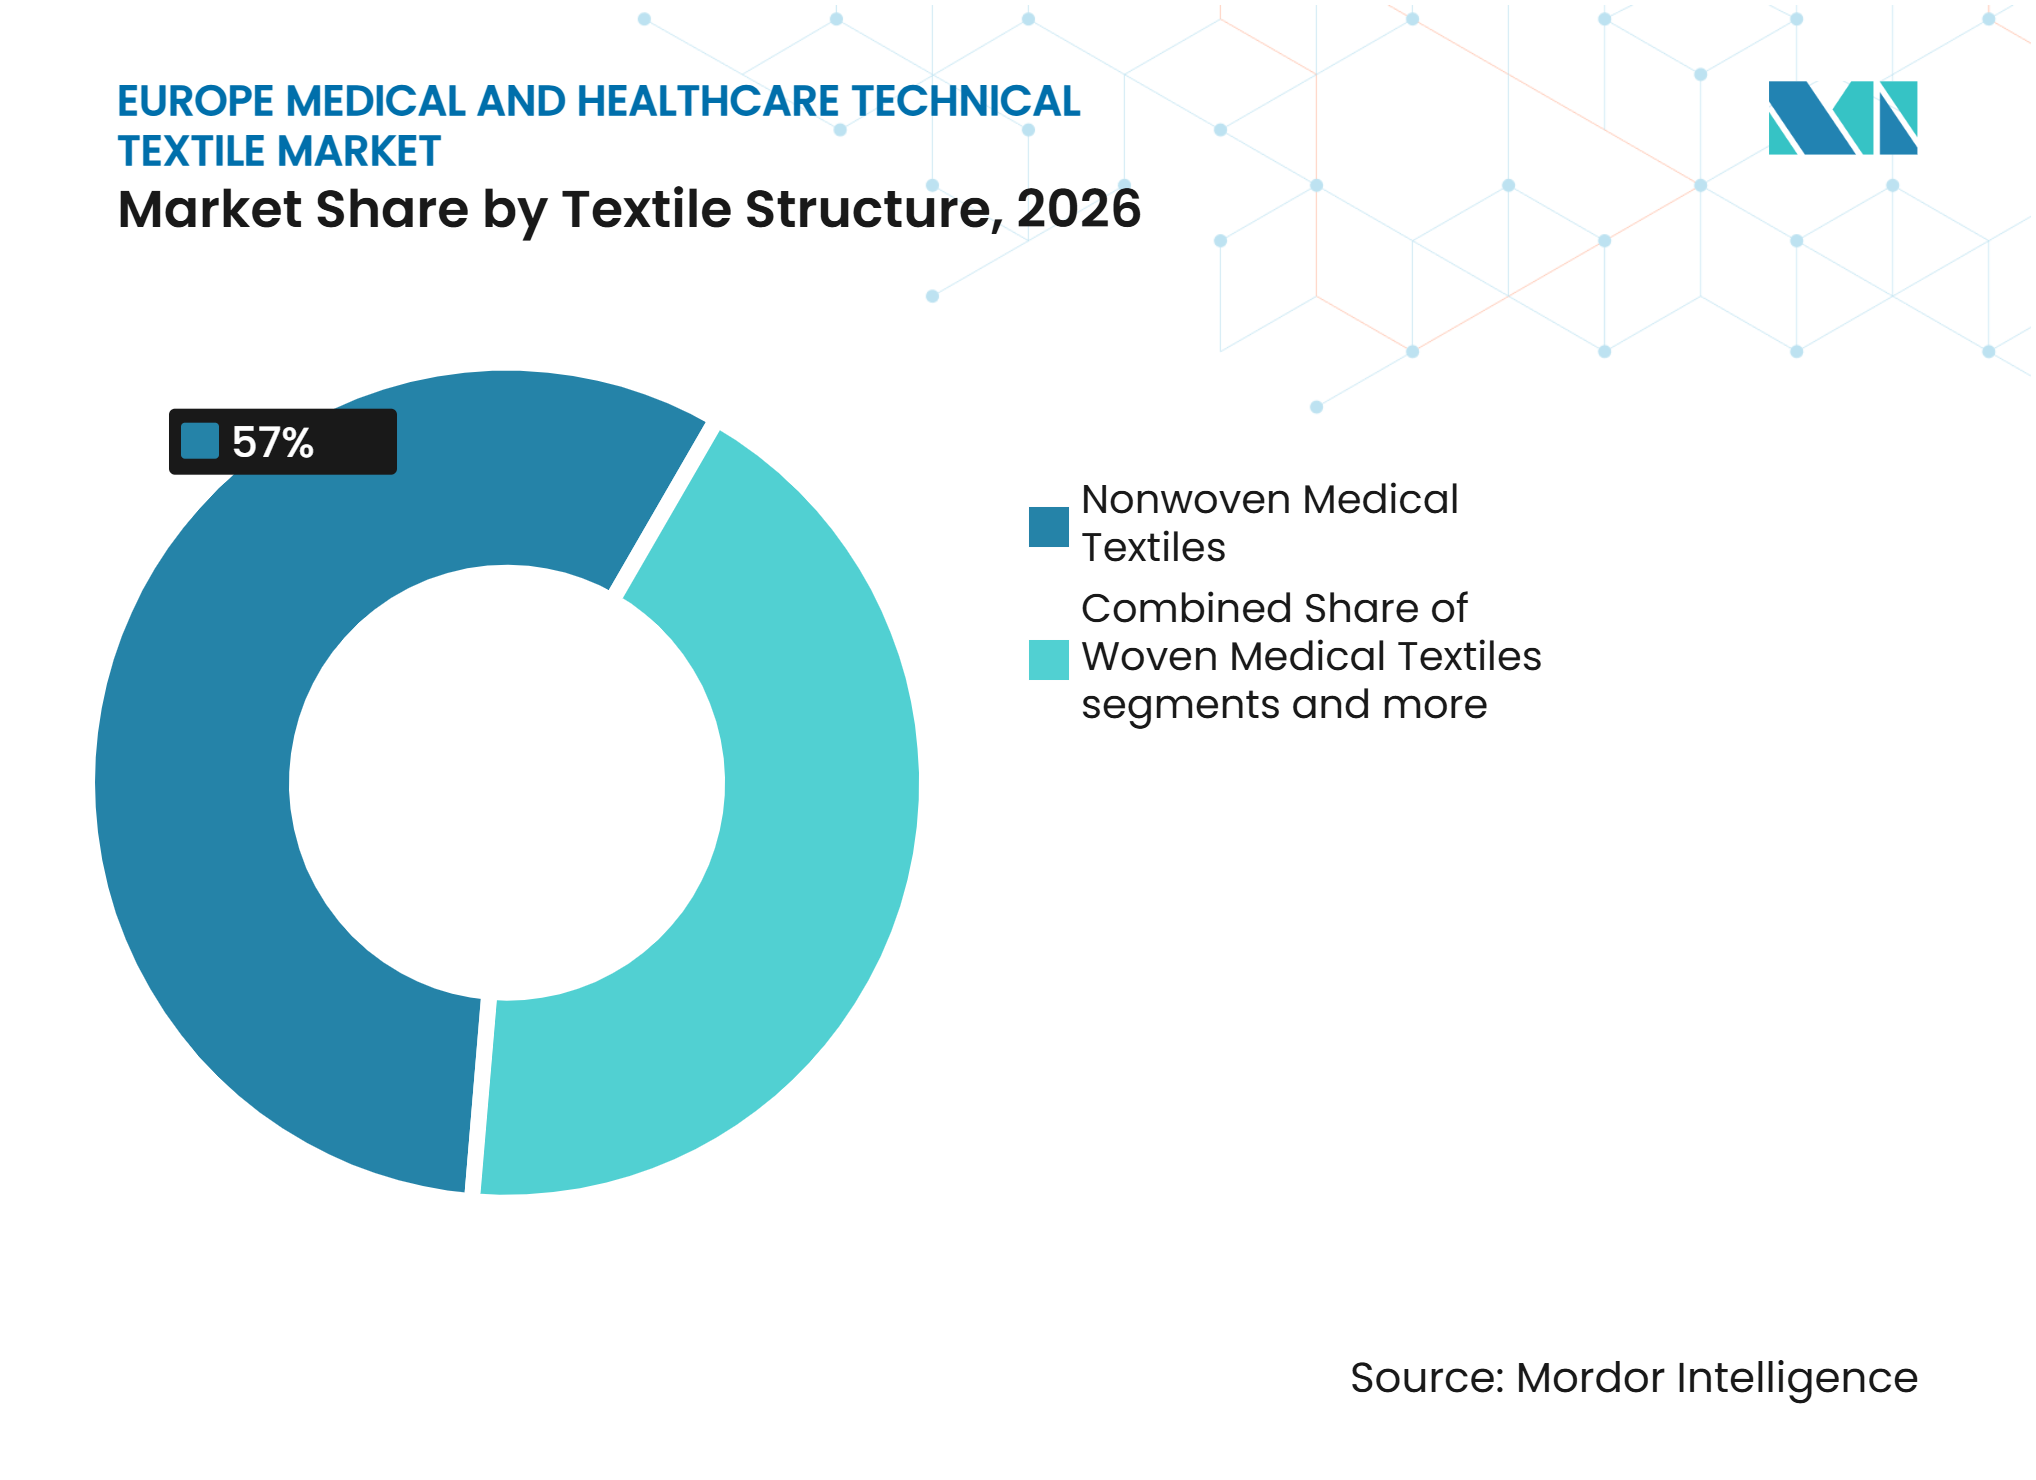
- Por estructura textil, los textiles médicos no tejidos representaron una participación del 57% en 2026, mientras que se proyecta que los textiles médicos de punto crezcan a una CAGR del 6,2% hasta 2032.
- Por geografía, Alemania representó una participación del 21% en 2026, mientras que se proyecta que el resto de Europa crezca a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Carga de Heridas Crónicas | +1.5% | Alemania, Francia, Italia y el Reino Unido | Largo plazo (≥ 4 años) |
| Demanda de Textiles Quirúrgicos y de Higiene No Tejidos | +1.2% | Alemania, el Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Implantes a Base de Textiles y Atención Avanzada de Heridas | +0.9% | Europa Occidental, con expansión hacia Europa Central y Oriental | Mediano plazo (2-4 años) |
| Sostenibilidad Sanitaria y Contratación Pública Verde | +0.8% | Unión Europea, con adopción temprana en los países nórdicos, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Modelos de Textiles Reutilizables como Servicio | +0.5% | Europa del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Prendas Médicas Inteligentes con Sensores Integrados | +0.4% | Alemania, los Países Bajos, el Reino Unido e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Creciente Carga de Heridas Crónicas
El envejecimiento de la población europea respalda una necesidad duradera de textiles para el cuidado de heridas, ya que las heridas crónicas requieren una gestión continua en lugar de un tratamiento único. Las heridas crónicas afectan entre 7,4 millones y 14,9 millones de personas en toda Europa, mientras que cada año se desarrollan 4 millones de nuevas heridas.[1] El gasto anual por paciente oscila entre EUR 6.000 (USD 7.057,9) y EUR 10.000 (USD 11.763,1), y las complicaciones incrementan este costo, especialmente cuando las heridas requieren una gestión clínica más prolongada. Las úlceras por presión por sí solas cuestan a los sistemas sanitarios europeos EUR 25 mil millones (USD 29,4 mil millones) cada año, lo que centra mayor atención en los productos que apoyan la prevención y la gestión fiable de heridas. La misma fuente señala que el cuidado de heridas representa entre el 2% y el 4% del gasto sanitario europeo, mientras que el déficit previsto de 4,1 millones de profesionales sanitarios para 2030 aumenta la necesidad de formatos de atención que puedan gestionarse fuera de los entornos de atención aguda. A medida que la proporción de personas de 65 años o más se aproxima al 30% para 2050 y la atención se traslada cada vez más a entornos comunitarios, el mercado europeo de textiles técnicos médicos y sanitarios puede beneficiarse de apósitos textiles de uso prolongado, atraumáticos, autoadhesivos y con gestión de la humedad.
Demanda de Textiles Quirúrgicos y de Higiene No Tejidos
Los productos no tejidos siguen siendo fundamentales para las aplicaciones quirúrgicas y de higiene porque combinan una producción escalable con un uso desechable. La Gran Europa produjo 2.976.400 toneladas de no tejidos en 2024, con un volumen de producción que aumentó un 2,6% respecto al año anterior.[2] El proceso spunmelt continuó representando la mayor superficie dentro de la producción europea de no tejidos, lo que refleja el papel consolidado de este material en los formatos médicos y de higiene de alto volumen. El panel de comercio de la Comisión Europea muestra que la dependencia neta de importaciones de la Unión Europea para prendas de no tejidos aumentó del 42,5% en 2015 al 88,7% en 2025; la dependencia de las importaciones está generando interés en el suministro regional para productos que incluyen batas quirúrgicas desechables. La Decisión de Ejecución de la Comisión UE 2025/2078 incluye EN 13795-1:2025 y EN 13795-2:2025 como normas armonizadas en virtud del Reglamento de Dispositivos Médicos, actualizando los requisitos de rendimiento y prueba para paños quirúrgicos, batas y trajes de aire limpio.[3] Los proveedores que puedan demostrar la certificación vigente pueden atender la demanda de sustitución hospitalaria a medida que se reevalúan los productos más antiguos, lo que respalda el mercado europeo de textiles técnicos médicos y sanitarios a corto plazo.
Crecimiento de los Implantes a Base de Textiles y la Atención Avanzada de Heridas
Los textiles implantables y terapéuticos presentan barreras técnicas más elevadas que los productos desechables básicos, ya que su rendimiento está vinculado a los resultados clínicos y a la seguridad biológica. Se proyecta que los Textiles Biomédicos Implantables crezcan a una CAGR del 7,2% de 2027 a 2032, respaldados por prótesis vasculares, mallas para hernias y andamiajes ligamentosos que sirven para usos clínicos exigentes. Un estudio clínico europeo publicado en 2026 reportó el cierre completo del 93,8% de las heridas crónicas tratadas mediante una matriz de ácido poliláctico biorreabsorbible, con un tiempo medio de cierre de 72,9 días y sin necesidad de injerto de piel. Evonik procesa su gama de polímeros biorreabsorbibles RESOMER bajo el sistema de gestión de calidad ISO 13485 y ofrece grados con períodos de degradación que van desde menos de 4 semanas hasta más de 2 meses. Los datos existentes de biocompatibilidad, extractables y lixiviables pueden reducir el esfuerzo necesario para ampliar una familia de materiales calificada a diseños de productos relacionados. En cambio, los nuevos participantes deben construir esos paquetes de datos desde cero. El MDR 2017/745 y la ISO 13485 mantienen, no obstante, requisitos de entrada elevados para el mercado europeo de textiles técnicos médicos y sanitarios, especialmente en las aplicaciones de Clase IIb y Clase III.
Sostenibilidad Sanitaria y Contratación Pública Verde en la UE
Los requisitos de contratación pública europeos consideran cada vez más el rendimiento ambiental junto con el precio y la función clínica. La estrategia textil de la Comisión Europea exige normas armonizadas de responsabilidad ampliada del productor y un marco de pasaporte digital de producto que pueda documentar la composición de materiales, los tratamientos químicos y la información sobre el fin de la vida útil de los textiles. El Reglamento de Ecodiseño para Productos Sostenibles (UE) 2024/1781 establece restricciones a la destrucción de textiles no vendidos por parte de grandes empresas a partir de julio de 2026, creando obligaciones que alcanzan a toda la cadena de suministro textil. La Agencia Nacional de Contratación Pública de Suecia ha publicado criterios para textiles sanitarios que abarcan la seguridad química, el impacto climático del ciclo de vida, la trazabilidad de la cadena de suministro, los límites de PFAS y las restricciones de biocidas. Estos criterios crean una vía más clara para los proveedores que pueden proporcionar datos sobre materiales y tratamientos a lo largo del ciclo de vida del producto. Las restricciones de PFAS en virtud de REACH añaden presión para encontrar soluciones textiles quirúrgicas resistentes a fluidos que sigan cumpliendo los requisitos de rendimiento de la norma EN 13795, haciendo que la innovación en materiales sea relevante para el mercado europeo de textiles técnicos médicos y sanitarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento de Dispositivos Médicos y Evidencia Clínica | -1% | Unión Europea, con mayor presión sobre las empresas más pequeñas en Alemania, Francia y España | Largo plazo (≥ 4 años) |
| Volatilidad en el Suministro y los Precios de Polímeros de Grado Médico | -0.6% | Global, con mayor exposición en Alemania, los Países Bajos y Bélgica | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Recogida, Lavado y Esterilización | -0.4% | Europa del Sur y del Este | Mediano plazo (2-4 años) |
| Sesgo de Contratación hacia el Precio Inicial más Bajo | -0.3% | Europa, especialmente en licitaciones de hospitales públicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento de Dispositivos Médicos y Evidencia Clínica
El MDR 2017/745 ha incrementado el costo y la complejidad de mantener líneas de productos textiles médicos en Europa. MedTech Europe informó en 2025 que los costos de certificación y mantenimiento habían aumentado hasta un 100% en comparación con las directivas anteriores. La encuesta de MedTech Europe de 2025 modeló EUR 136.981 (USD 161.132) para la calificación del sistema de gestión de calidad y EUR 176.202 (USD 207.268) para las auditorías de documentación técnica bajo revisión del Organismo Notificado, costos que deben absorberse antes de la actividad de vigilancia y mantenimiento continuo. También constató que el ciclo de cumplimiento proyectado a cinco años cuesta un 50% más que la certificación inicial y que la Unión Europea se ha convertido en una geografía de primer lanzamiento menos habitual para los grandes fabricantes de dispositivos. El costo es más difícil de absorber para los especialistas en textiles implantables más pequeños, ya que los dispositivos de mayor riesgo necesitan una amplia evidencia clínica y un seguimiento poscomercialización que los productos de menor riesgo para el cuidado de heridas no fueron diseñados para generar. Esto puede limitar el lanzamiento de nuevos productos en el mercado europeo de textiles técnicos médicos y sanitarios y favorecer a las empresas que ya cuentan con sistemas regulatorios establecidos, evidencia clínica y los recursos para mantener sus expedientes.
Sesgo de Contratación hacia el Precio Inicial más Bajo
Los hospitales públicos a menudo mantienen procesos de licitación que otorgan un peso considerable al precio de compra inicial de batas, paños y productos de lencería. Este enfoque puede dificultar que los productos reutilizables y de mayor especificación compitan, incluso cuando ofrecen un mejor rendimiento a lo largo del ciclo de vida. La estrategia textil de la Comisión Europea presta mayor atención a la circularidad, la durabilidad y la transparencia de la información, pero estos objetivos aún deben traducirse en decisiones de compra locales. Los criterios de textiles sanitarios suecos demuestran que la contratación puede incluir seguridad química, impacto climático y trazabilidad, y no solo el precio. La brecha entre estos criterios y las compras basadas en el precio puede ralentizar la adopción más amplia de servicios gestionados de textiles reutilizables. El mercado europeo de textiles técnicos médicos y sanitarios dependerá de que los hospitales reconozcan los costos clínicos, ambientales y operativos a lo largo de todo el ciclo de uso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles de Control de Infecciones Lideran, los Implantes Apoyan un Crecimiento más RápidoLos Textiles Quirúrgicos y de Prevención de Infecciones representaron el 35% de la participación del mercado europeo de textiles técnicos médicos y sanitarios en 2026. La demanda se mantiene por la necesidad de paños y batas quirúrgicas conformes en las redes hospitalarias, donde los requisitos de prevención de infecciones no pueden aplazarse. Las normas EN 13795-1:2025 y EN 13795-2:2025 proporcionan el marco armonizado actualizado para paños quirúrgicos, batas y trajes de aire limpio bajo el MDR, incluido el contexto de rendimiento y prueba para estos productos. Esta actualización regulatoria respalda la sustitución y reevaluación de productos entre los compradores hospitalarios, especialmente donde los productos estaban calificados según ediciones anteriores de las normas. El tamaño del mercado europeo de textiles técnicos médicos y sanitarios para productos quirúrgicos y de prevención de infecciones también está respaldado por el amplio uso de materiales no tejidos desechables en quirófanos y otros entornos de atención controlada.
Se proyecta que los Textiles Biomédicos Implantables crezcan a una CAGR del 7,2% de 2027 a 2032. Las prótesis vasculares trenzadas y tejidas, las mallas para hernias y los andamiajes ligamentosos respaldan esta demanda porque ofrecen alternativas especializadas a los implantes metálicos y de polímero sólido. Los Textiles Terapéuticos para el Cuidado de Heridas y No Implantables siguen siendo un bloque importante, respaldado por 4 millones de nuevas heridas crónicas cada año en toda Europa. Los Textiles de Higiene Sanitaria y Atención Absorbente también se benefician de las necesidades de atención domiciliaria entre las poblaciones de mayor edad. Los Textiles para Hospitales y Atención al Paciente se enfrentan cada vez más a requisitos de ciclo de vida y contenido químico, lo que puede reducir el papel de los productos indiferenciados en la industria europea de textiles técnicos médicos y sanitarios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Apoya la Escala, los Biorreabsorbibles Desarrollan Casos de Uso de Mayor ValorEl polipropileno representó una participación del 30% en el mercado europeo de textiles técnicos médicos y sanitarios en 2026. Su posición refleja su rentabilidad, su uso en la producción spunmelt y la disponibilidad de documentación de biocompatibilidad ISO 10993 establecida para aplicaciones estándar. El polipropileno respalda los no tejidos quirúrgicos y los textiles de higiene en grandes volúmenes, proporcionando a los convertidores una base de material familiar para productos desechables. Se prevé que las Fibras Sintéticas y Polímeros Biorreabsorbibles se expandan a una CAGR del 7,5% hasta 2032. La experiencia clínica con una matriz de ácido poliláctico en heridas crónicas proporciona evidencia para los materiales biorreabsorbibles en entornos de atención avanzada. Al mismo tiempo, su potencial para evitar un procedimiento de extracción secundario respalda el interés en aplicaciones relacionadas con implantes.
El poliéster sigue siendo importante para las medias de compresión y las mallas quirúrgicas tejidas porque combina el rendimiento mecánico con la afinidad tintórea. Las fibras celulósicas regeneradas están ganando uso en capas de contacto con heridas y productos absorbentes orientados al paciente, donde las licitaciones favorecen los materiales de origen sostenible. El algodón y otras fibras naturales siguen siendo relevantes para aplicaciones de lencería y atención al paciente que requieren comodidad y gestión de la humedad. Las fibras de poliuretano y elastoméricas son importantes en las prendas de terapia de compresión, donde la recuperación elástica afecta la función del producto. El Centro Común de Investigación de la Comisión Europea identifica los textiles de base biológica como un área estratégica de desarrollo, lo que respalda la atención continua al ácido poliláctico y otros materiales alternativos.
Por Estructura Textil:
Los No Tejidos Mantienen la Escala, los Tejidos de Punto Crecen a través de Aplicaciones de CompresiónLos Textiles Médicos No Tejidos representaron el 57% de la participación del mercado europeo de textiles técnicos médicos y sanitarios en 2026. Su escala proviene del amplio uso en productos quirúrgicos desechables, de higiene y apósitos para heridas. La capacidad madura de spunmelt y SMS en Alemania, los Países Bajos y Bélgica respalda la producción de gran volumen para aplicaciones clínicamente validadas. La producción europea de no tejidos aumentó un 2,6% en 2024, mostrando una capacidad continua en toda la base de suministro. El tamaño del mercado europeo de textiles técnicos médicos y sanitarios vinculado a los no tejidos sigue estrechamente ligado a las necesidades de prevención de infecciones hospitalarias y de higiene del paciente.
Se proyecta que los Textiles Médicos de Punto crezcan a una CAGR del 6,2% de 2027 a 2032. Los productos de terapia de compresión, las prendas de compresión inteligentes y los vendajes tubulares respaldan la categoría a medida que la población envejece y la atención se extiende más allá de los hospitales. Las estructuras tejidas sirven para aplicaciones de alta resistencia, incluidas prótesis vasculares, mallas y soportes de vendaje. Las estructuras trenzadas abordan suturas técnicamente exigentes, dispositivos vasculares y andamiajes de reemplazo ligamentoso, donde la consistencia del material y la precisión del trenzado son importantes. ITV Denkendorf desarrolla implantes a base de textiles, incluidas suturas, mallas y prótesis vasculares, bajo la certificación EN ISO 13485, lo que demuestra el papel continuo de las estructuras especializadas en la industria europea de textiles técnicos médicos y sanitarios.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania
Alemania representó el 21% de la participación del mercado europeo de textiles técnicos médicos y sanitarios en 2026. El país cuenta con una base de proveedores concentrada que incluye Paul Hartmann, medi GmbH & Co. KG, Freudenberg Performance Materials, Lohmann & Rauscher e ITV Denkendorf, abarcando aplicaciones de compresión, cuidado de heridas, no tejidos e implantes. La elevada actividad quirúrgica y el papel del país como el mayor mercado de dispositivos médicos de la Unión Europea respaldan la demanda interna de textiles especializados. Una encuesta sectorial de 2025 reveló que los fabricantes estaban considerando trasladar actividades fuera de Europa debido a las presiones regulatorias, energéticas y de costos laborales, lo que convierte el cumplimiento del MDR en una influencia regulatoria significativa para los proveedores alemanes. La puntuación de sostenibilidad en la contratación pública incentiva aún más a los proveedores a desarrollar información documentada sobre el ciclo de vida y los componentes químicos.
Resto de Europa
Se prevé que el resto de Europa crezca a una CAGR del 6,5% de 2027 a 2032. El segmento incluye los países de Europa Central y Oriental y el área del Benelux más allá de los Países Bajos, donde la inversión en infraestructura hospitalaria y los cambios en los requisitos de contratación respaldan la demanda de paños quirúrgicos, batas y textiles para el cuidado de heridas. La autoridad de contratación de Suecia proporciona un modelo para los requisitos de los proveedores en materia de sustitución de PFAS, trazabilidad, seguridad química e impacto del ciclo de vida. Europa Central y Oriental tiene un camino más largo para la adopción más amplia de formatos avanzados como los implantes biorreabsorbibles. Al mismo tiempo, los servicios gestionados de textiles reutilizables pueden fortalecer la demanda donde los hospitales utilizan contratos de lencería y textiles quirúrgicos a más largo plazo.
Mercados de Europa Occidental
El Reino Unido, Francia, Italia, España y los Países Bajos muestran diferentes patrones en el mercado europeo de textiles técnicos médicos y sanitarios. Un estudio de 2025 sobre quirófanos del NHS identificó el modelado de costos y la logística de esterilización como las principales barreras para los textiles quirúrgicos reutilizables. Francia contribuye a través del desarrollo de textiles protésicos de punto y los objetivos ambientales hospitalarios, mientras que Italia combina una alta demanda de atención domiciliaria con una desarrollada base de lavandería industrial para programas de lencería hospitalaria. Un análisis español estimó los costos de atención de heridas crónicas en EUR 34,9 millones (USD 41,1 millones) en 54 centros de atención primaria durante 3 años y EUR 1,76 mil millones (USD 2,1 mil millones) a nivel nacional.
Panorama Competitivo
Concentración del Mercado
El mercado europeo de textiles técnicos médicos y sanitarios está moderadamente consolidado. Los especialistas europeos, incluidos Paul Hartmann, Mölnlycke Health Care, Freudenberg Performance Materials, Lohmann & Rauscher, medi GmbH y Ahlstrom, compiten con empresas MedTech más grandes como Kimberly-Clark, 3M, DuPont, Cardinal Health y Medline. Los grandes proveedores están reforzando las capacidades de sostenibilidad y digitales, mientras que las empresas especializadas se centran en aplicaciones difíciles como los implantes biorreabsorbibles y las prendas de compresión con sensores integrados. El MDR 2017/745 y la ISO 13485 siguen siendo factores de cumplimiento importantes porque aumentan los requisitos de entrada para los productos textiles médicos. Estos requisitos pueden favorecer a los proveedores con documentación técnica establecida, evidencia clínica y sistemas de fabricación calificados.
Mölnlycke anunció una inversión de 8 millones de USD en Siren en enero de 2025, apoyando calcetines textiles con sensores de temperatura para monitorear el riesgo de úlceras del pie diabético. Este movimiento muestra cómo las empresas están combinando productos textiles con tecnología de monitoreo continuo. Fraunhofer IZM está desarrollando un chaleco textil inteligente con el Hospital Universitario Charité para monitorear más de 110 parámetros de forma continua. El desarrollo apunta a posibles usos clínicos más allá de los dispositivos de monitoreo estándar. En textiles para implantes, empresas más pequeñas como MDB Texinov, Tytex, Confluent Medical Technologies e ITV Denkendorf pueden competir a través del conocimiento de fabricación específico para cada aplicación y las relaciones de suministro calificadas.
Los programas circulares de batas quirúrgicas estériles son otra oportunidad en el mercado europeo de textiles técnicos médicos y sanitarios porque pueden alinear los servicios gestionados con los objetivos de sostenibilidad hospitalaria. La estrategia textil de la Comisión Europea crea una base política más sólida para la durabilidad, la trazabilidad y la gestión circular de los productos textiles. Freudenberg lanzó materiales no tejidos de ácido poliláctico de base biológica y pulpa de madera sin aglutinantes químicos en octubre de 2025 para usos en apósitos para heridas y atención sanitaria, mientras que la adquisición de EBF por parte de Ahlstrom en octubre de 2025 añadió capacidades de conversión y fabricación de tarjetas especiales en ciencias de la vida y diagnóstico. La estructura del mercado respalda la competencia continua entre proveedores de escala y especialistas con capacidades técnicas o regulatorias avanzadas.
Líderes de la Industria Europea de Textiles Técnicos Médicos y Sanitarios
-
Freudenberg Performance Materials
-
Mölnlycke Health Care AB
-
Ahlstrom Oyj
-
Lohmann & Rauscher GmbH & Co. KG
-
Smith & Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Textiles Técnicos Médicos y Sanitarios Empresas cubiertas en este informe
- Freudenberg Performance Materials
- Mölnlycke Health Care AB
- Ahlstrom Oyj
- Lohmann & Rauscher GmbH & Co. KG
- Smith & Nephew plc
- Medline Industries, LP
- Cardinal Health, Inc.
- 3M Company
- DuPont de Nemours, Inc.
- TWE GmbH & Co. KG
- Tytex A/S
- ATEX Technologies, Inc.
- Bally Ribbon Mills
- Confluent Medical Technologies
- MDB Texinov
- Sefar AG
- ITV Denkendorf Produktservice GmbH
- Revolution-ZERO
- ADA Group
- Paul Hartmann AG
- medi GmbH & Co. KG
- Trelleborg AB
Desarrollos recientes de la industria en Mercado Europeo de Textiles Técnicos Médicos y Sanitarios
- Junio de 2026: Mölnlycke anunció una inversión combinada de aproximadamente EUR 40 millones (USD 47,1 millones) en sus instalaciones de Mikkeli, Finlandia, y Oldham, Reino Unido, para ampliar la capacidad de fabricación de productos para el cuidado de heridas, mejorar la calidad de producción y fortalecer la resiliencia de la cadena de suministro.
- Febrero de 2026: Polaroid Therapeutics recibió el marcado CE para POLTX_Fiber, un apósito para heridas de fibra gelificante antimicrobiana que incorpora su Tecnología de Polímero Antimicrobiano (APT). El apósito no tejido a base de celulosa está dirigido al tratamiento de heridas crónicas y agudas, incluidas las úlceras diabéticas y las úlceras por presión.
Alcance del Informe del Mercado Europeo de Textiles Técnicos Médicos y Sanitarios
El Informe del Mercado Europeo de Textiles Técnicos Médicos y Sanitarios está segmentado por Tipo de Producto (Textiles para Hospitales y Atención al Paciente, Textiles Biomédicos Implantables y Más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y Más), por Estructura Textil (Textiles Médicos No Tejidos, Textiles Médicos Tejidos y Más) y por Geografía (Alemania, Francia y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables |
| Textiles de Higiene Sanitaria y Atención Absorbente |
| Textiles Biomédicos Implantables |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos |
| Textiles para Hospitales y Atención al Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Fibras de Poliuretano y Otras Fibras Elastoméricas |
| Fibras Sintéticas y Polímeros Biorreabsorbibles |
| Otras Fibras y Materiales Especiales |
| Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos |
| Textiles Médicos de Punto |
| Textiles Médicos Trenzados |
| Otras Estructuras y Productos Textiles Médicos de Ingeniería |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Resto de Europa |
| Por Tipo de Producto | Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables | |
| Textiles de Higiene Sanitaria y Atención Absorbente | |
| Textiles Biomédicos Implantables | |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos | |
| Textiles para Hospitales y Atención al Paciente | |
| Por Tipo de Material | Polipropileno (PP) |
| Poliéster (PET) | |
| Polietileno (PE) | |
| Poliamida (Nylon) | |
| Algodón y Otras Fibras Naturales | |
| Fibras Celulósicas Regeneradas | |
| Fibras de Poliuretano y Otras Fibras Elastoméricas | |
| Fibras Sintéticas y Polímeros Biorreabsorbibles | |
| Otras Fibras y Materiales Especiales | |
| Por Estructura Textil | Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos | |
| Textiles Médicos de Punto | |
| Textiles Médicos Trenzados | |
| Otras Estructuras y Productos Textiles Médicos de Ingeniería | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado europeo de textiles técnicos médicos y sanitarios para 2032?
Se prevé que el mercado alcance los 7,68 mil millones de USD para 2032, creciendo a una CAGR del 5,31% de 2027 a 2032.
¿Qué categoría de producto tiene la participación líder en Europa?
Los textiles quirúrgicos y de prevención de infecciones lideran con una participación del 35% en 2026, ya que los hospitales requieren batas y paños conformes.
¿Qué tipo de material está creciendo más rápido en los textiles médicos?
Se prevé que las fibras sintéticas y polímeros biorreabsorbibles crezcan a una CAGR del 7,5% hasta 2032, respaldados por aplicaciones de implantes y atención avanzada de heridas.
¿Por qué se utilizan ampliamente los textiles médicos no tejidos?
Los textiles médicos no tejidos representaron una participación del 57% en 2026 porque se utilizan en productos quirúrgicos desechables, de higiene y apósitos para heridas.
¿Qué geografía europea está creciendo más rápido?
Se prev que el resto de Europa crezca a una CAGR del 6,5% hasta 2032, respaldado por la inversión hospitalaria y la reforma de la contratación pública.
¿Cómo afecta el MDR a los proveedores de textiles médicos?
El MDR añade requisitos de certificación, documentación y evidencia clínica, lo que puede aumentar los costos pero también favorece a los proveedores establecidos con sistemas calificados.