
ヨーロッパ液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
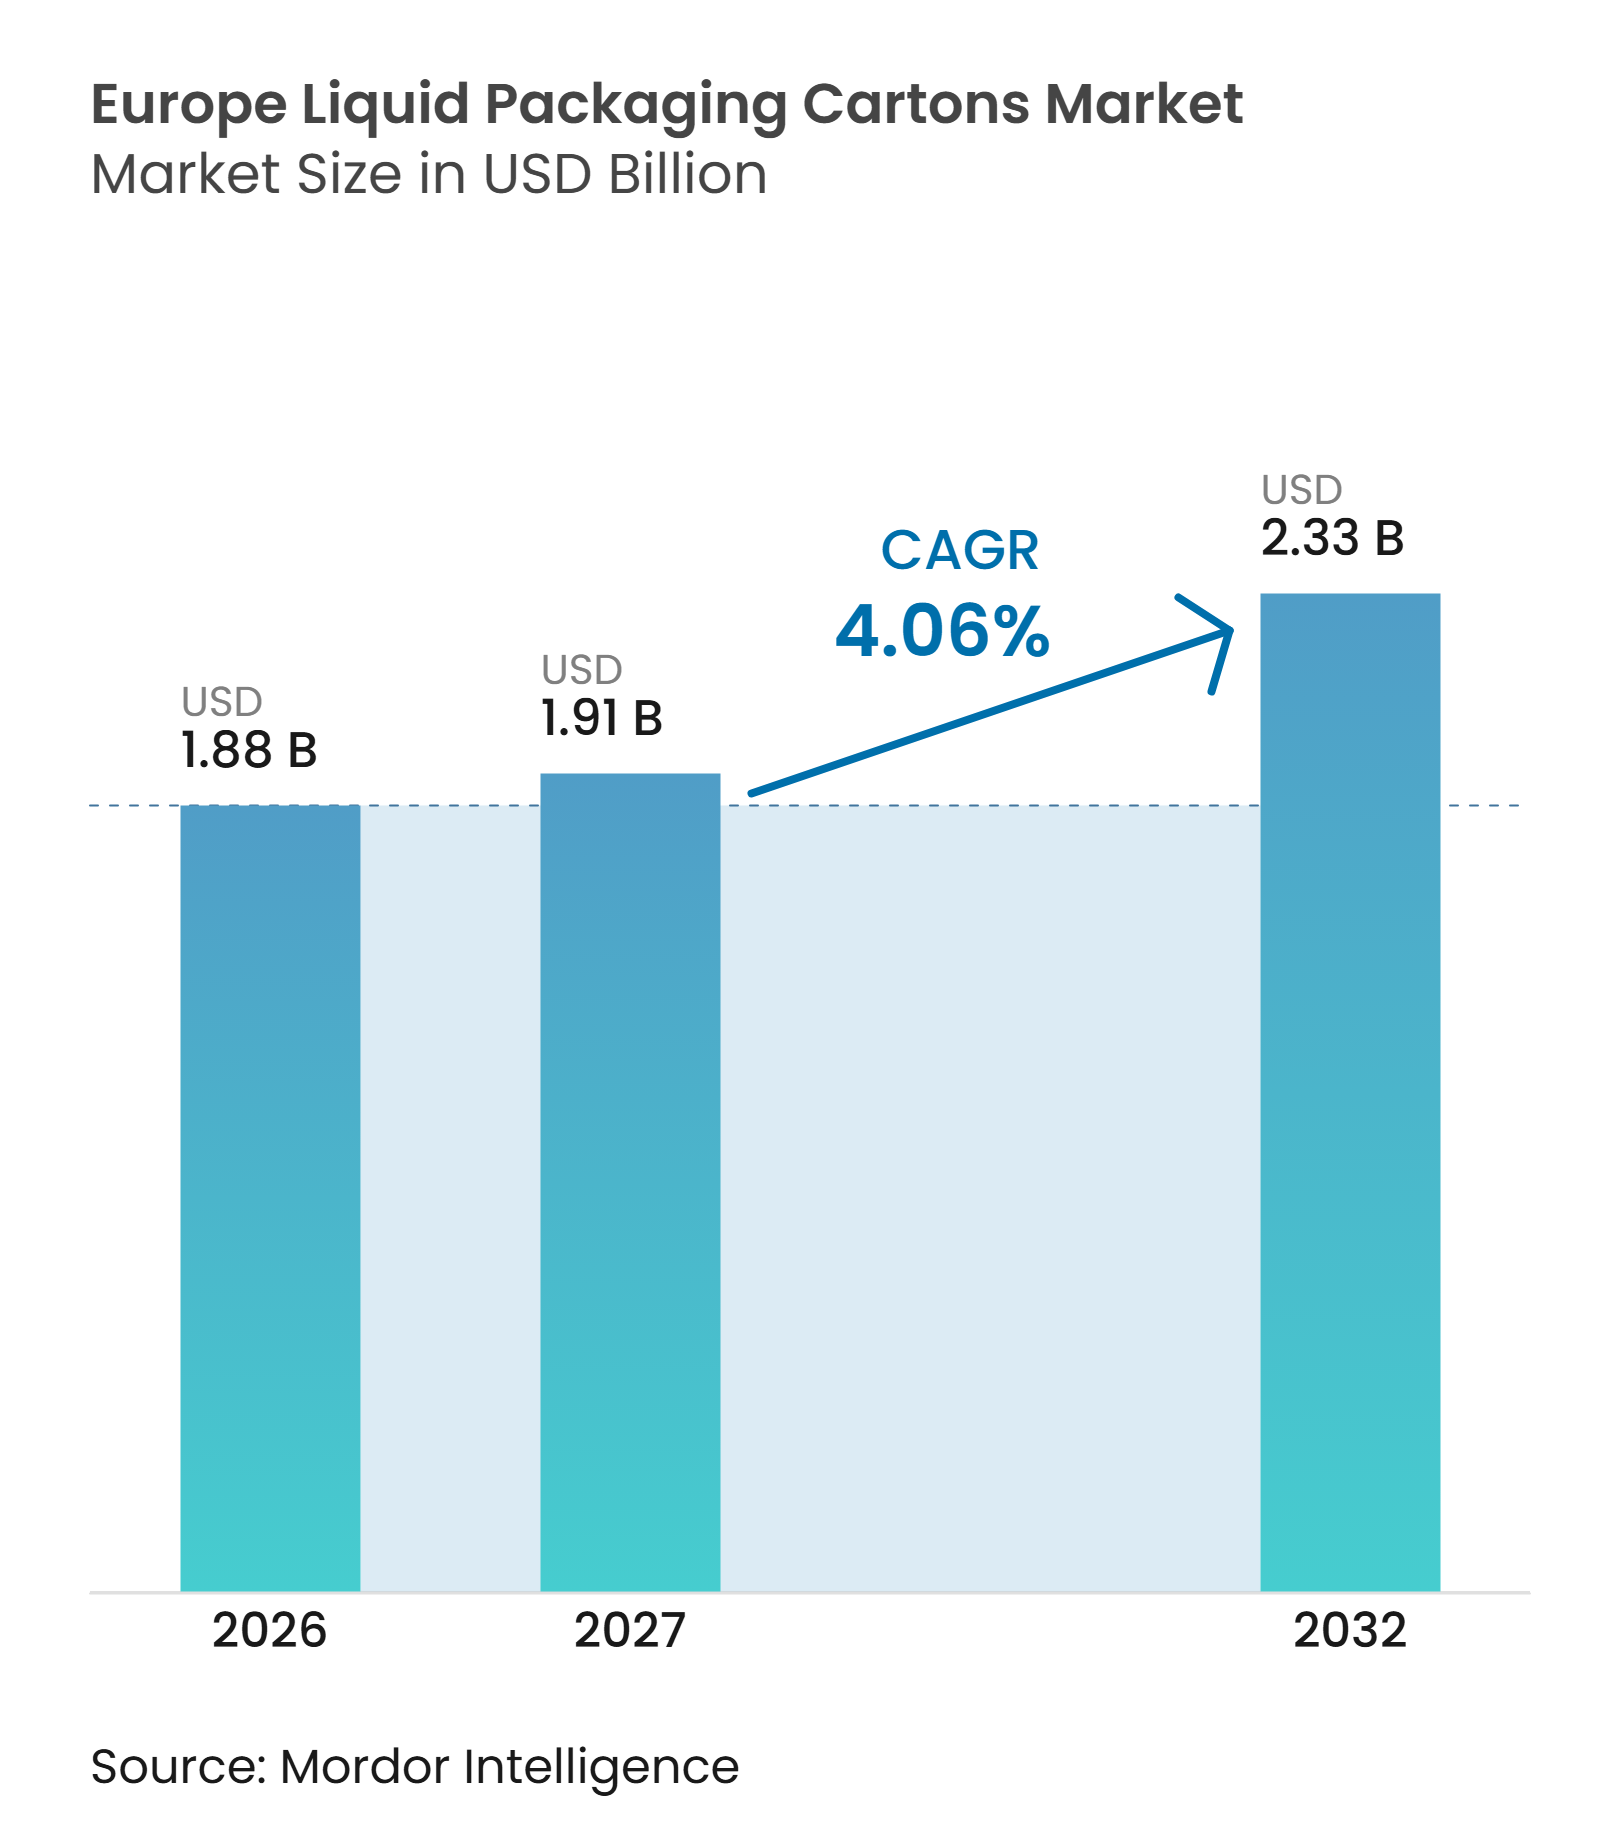
| 基準年の市場規模 (2026) | 1.88 十億米ドル |
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 2.33 十億米ドル |
| 成長率 (2027 - 2032) | 4.06 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ液体包装カートン市場分析
ヨーロッパ液体包装カートン市場規模は、2026年に18.8億米ドル、2027年に19.1億米ドルと予測され、2032年までに23.3億米ドルに達し、2027年から2032年にかけてCAGR 4.06%で成長する見込みです。ブランド各社がリサイクル適合要件、小売業者のサステナビリティ評価、および材料組成と製品保護の両面をますます考慮するパッケージングレビューに備えるなか、紙系バリアをより多く使用しアルミニウムを削減したカートン構造への需要がシフトしています。常温流通は、牛乳、ジュース、植物性飲料、スープ、クッキングクリームが完全な冷蔵サプライチェーンなしに小売チャネルを通じて流通することを可能にし、全国規模の小売ネットワークと冷蔵棚スペースが限られたディスカウント業態の双方にとって有用です。
レポートの主要ポイント
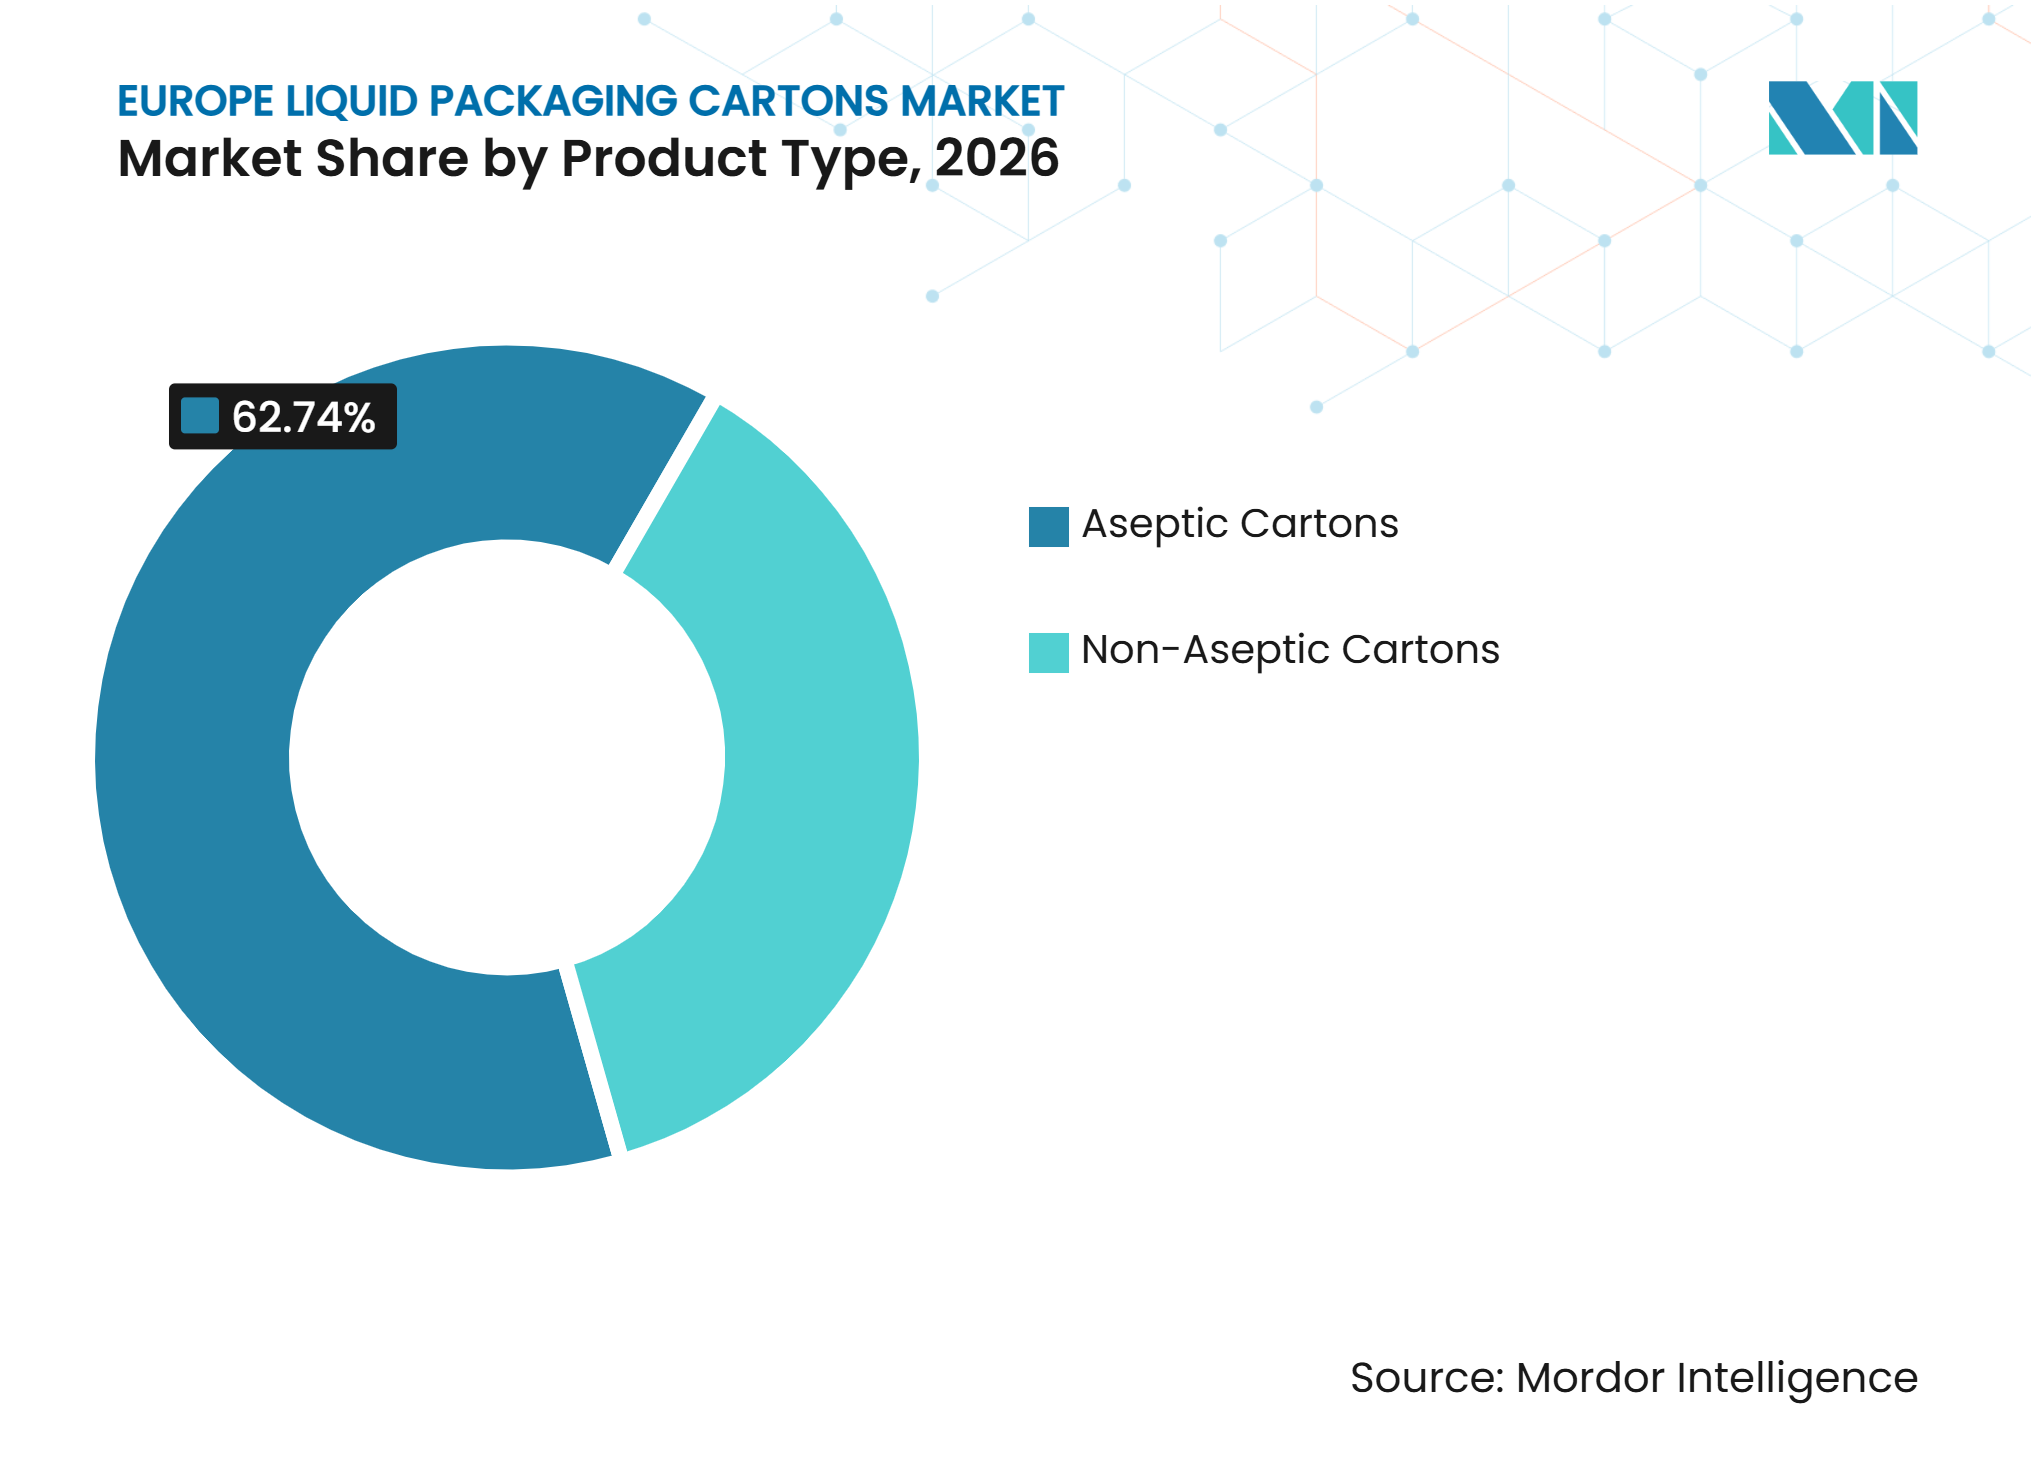
- 製品タイプ別では、無菌カートンが2026年のヨーロッパ液体包装カートン市場シェアの62.74%を占め、2032年にかけてCAGR 4.84%で拡大すると予測されています。
- 用途別では、牛乳が2026年のヨーロッパ液体包装カートン市場規模の41.38%を占め、植物性飲料が2032年にかけてCAGR 4.96%と最高の成長率を記録すると予測されています。
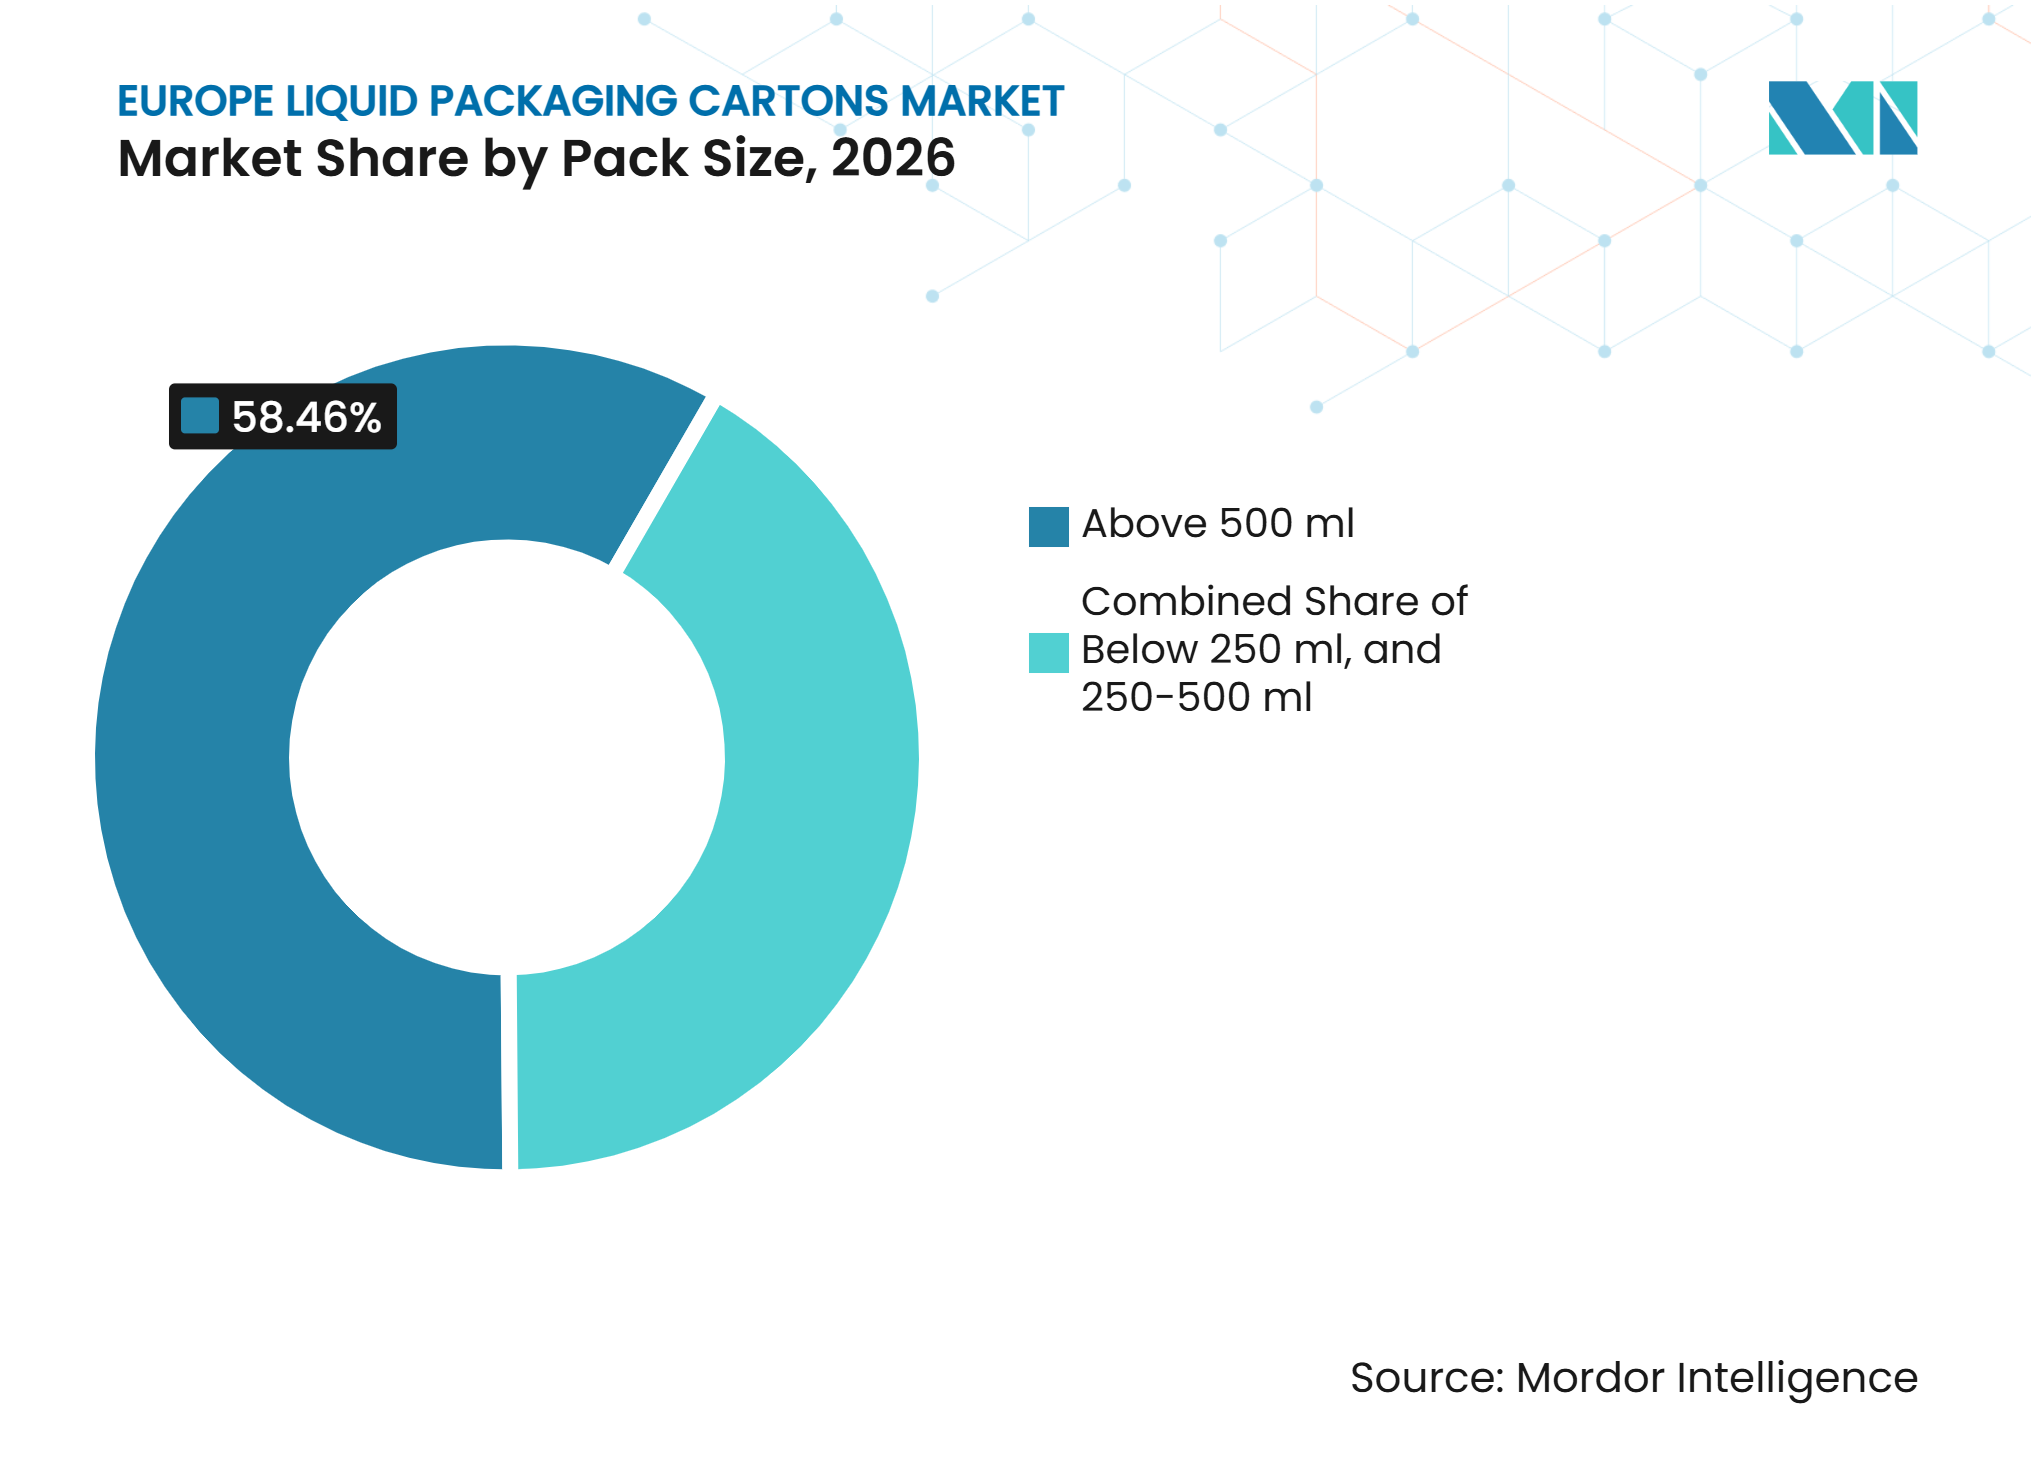
- パックサイズ別では、500ml超のフォーマットが2026年の市場価値の58.46%を占め、250~500mlフォーマットが2032年にかけてCAGR 4.79%で拡大すると予測されています。
- 地域別では、ドイツが2026年の市場価値の27.29%を占め、イギリスが2032年にかけてCAGR 4.92%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
常温・長期保存飲料流通の拡大
常温飲料流通は、特に長期間棚に置ける製品を好む小売ネットワークにおいて、ヨーロッパ全域での無菌カートン需要を強化しています。ディスカウント小売業者は、冷蔵通路に同等のスペースを割くことなく、UHT乳製品、ジュース、植物性飲料を在庫できるため、流通の複雑さが軽減され、幅広いプライベートブランドの提供が可能になります。このモデルは、プライベートブランドの飲料ラインが引き続き常温保存供給に依存しているスペイン、イタリア、中央ヨーロッパなど価格意識の高い市場で特に有効です。液体包装ボードはまた、スープ、ブロス、クッキングクリーム、類似の液体食品への常温使用も支援しており、カートンに標準的な乳製品フォーマットを超えた幅広い役割を与えています。[1] ヨーロッパ液体包装カートン市場は、小売業者が日常的な液体製品のより低複雑な流通を求め、より小さな店舗面積全体で在庫を管理したい場合に恩恵を受けます。このフォーマットの競争的地位は、ブランドが長い保存期間、製品保護、輸送効率、および小売業者のサステナビリティプログラムに適したパッケージング選択を組み合わせられる場合に向上します。
植物性・乳糖不耐症対応・機能性飲料の成長
植物性・乳糖不耐症対応・機能性飲料は、多くの製品が大規模な小売ネットワーク全体で安定した常温流通を要とするため、カートン需要を支えています。これらのカテゴリーは、冷蔵処理がコストを増加させたり地理的リーチを制限したりする期間を含め、保管・輸送中の製品品質を保護するために無菌充填を使用することが多いです。成長機会は、消費者が植物性飲料を専門小売だけでなく主流の食料品店やディスカウントチャネルを通じて購入する地域で最も強くなっています。機能性飲料はさらなる要件を加えており、カートンの不透明性が光感受性製剤の保護と棚上での一貫した製品プレゼンテーションの維持に役立ちます。ヨーロッパ液体包装カートン市場は、ブランドが保存期間、取り扱い、視覚的差別化、および小売対応流通をサポートするパッケージを必要とするため、この製品ミックスから恩恵を受けることができます。この需要は乳製品代替品に限定されず、高タンパク飲料や付加価値液体食品も同様の充填・輸送・流通能力を使用しています。
EUリサイクル適合性・循環経済コンプライアンスの牽引
規則(EU)2025/40は2025年2月11日に発効し、2026年8月12日から広く適用されます。[2] この規則は、ヨーロッパのブランドおよび小売業者にサービスを提供するパッケージングサプライヤーにとって、リサイクル適合性を実際の市場アクセス問題にしています。将来のリサイクル性能要件は、特に複合材料構造を使用するカートンについて、関連する期限よりもかなり前から材料選択に影響を与えています。食品・飲料カートンアライアンスは、繊維系複合包装のリサイクル適合性を実証し、設計上の意思決定を支援するために、2025年7月にRECY:CHECKプロトコルを導入しました。[3] この規制上の影響は、サプライヤーがカートン構造を簡素化し、リサイクル主張の根拠を構築し、新たなコンプライアンス要因に合わせて製品開発を調整することを促しています。また、特に地域のリサイクルシステムがさらなる投資を必要とする場合、カートン自体の改善と並行して、回収・選別・材料回収のパートナーシップを重要にしています。
シングルサーブおよびオンザゴーフォーマットのプレミアム化
250~500mlフォーマットは、小分けされた植物性飲料、フードサービス製品、機能性飲料に支えられ、2032年にかけてCAGR 4.79%で成長すると予測されています。これらのパックは、個人の使用機会に対する利便性、製品の多様性、ブランドポジショニングをサポートするため、大型家庭用カートンよりも1単位あたりの収益が高くなる可能性があります。SIGは2026年にヨーロッパでSalzburgMilchと共同で、専門乳製品飲料、プロテイン飲料、植物性代替品向けのDomeMiniオンザゴーカートンボトルを導入しました。このフォーマットは、無菌包装に関連する製品保護特性を維持しながら、個人消費の機会により適したカートンオプションをブランドに提供します。イギリスでは、拡大生産者責任(EPR)手数料もリサイクル可能なカートン設計と利便性フォーマットで使用される材料選択への注目を促しています。利便性、製品保護、設計の柔軟性、材料開発の組み合わせが、ヨーロッパ液体包装カートン市場における中型パックのより広い役割を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多層カートンリサイクルの高コストと複雑性 | -0.6% | ヨーロッパ(イタリアおよび南ヨーロッパでより大きな圧力) | 中期(2~4年) |
| 一人当たり乳製品消費の成熟と数量代替 | -0.5% | ドイツ、フランス、イギリス | 長期(4年以上) |
| 板紙・ポリマー・アルミニウム・エネルギーコストの変動 | -0.4% | ヨーロッパ(特にエネルギー集約型生産地域) | 短期(2年以内) |
| 国別回収・リサイクル規則の断片化 | -0.2% | 南ヨーロッパおび東ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多層カートンリサイクルの高コストと複雑性
液体カートンは、板紙繊維、ポリエチレン、そして多くのフォーマットではアルミニウムを組み合わせています。これらの材料を分離するには、ヨーロッパ全域で均一に利用できるわけではない専門製紙工場、選別設備、ポリアル処理能力が必要です。これは、確立された回収システムや信頼性の高い選別済みカートン材料の流れを持たない市場でコスト負担を生み出します。この課題は、回収・選別システムが北部・西部市場ほど一貫していない南ヨーロッパの一部でより顕著です。包装・包装廃棄物規則(PPWR)はまた、実験室ベースの評価のみに依存するのではなく、実際のリサイクルインフラの重要性を高めています。したがって、生産者はカートン構造の複雑さを削減し、必要なバリア性能を維持しながら、回収・選別・材料回収への投資を支援する必要があるかもしれません。
一人当たり乳製品消費の成熟と数量代替
従来の牛乳はヨーロッパ液体包装カートン市場最大の用途であり続けていますが、一部の西ヨーロッパ市場では乳製品消費が成熟しています。人口増加の鈍化と嗜好の変化は、歴史的に高速カートン充填と大型家庭用パックの安定した使用を支えてきた製品の数量拡大を制限する可能性があります。植物性飲料はこの圧力の一部を相殺できますが、必ずしも乳製品の数量を一対一で置き換えたり、同一のパックサイズを使用したりするわけではありません。その結果、カートンが新しいカテゴリーで関連性を高める一方、標準的な乳製品の数量が確立された市場で限られた成長に直面するという混在した需要環境が生まれています。サプライヤーは、機能性飲料、植物性製品、液体食品、その他の常温カテゴリー向けのパッケージを開発しながら、確立された充填ラインの稼働率を保護する必要があります。この抑制要因は、硬質プラスチックや金属缶との競争も複数の飲料セグメントにわたって存在する成熟した西部市場で最も強くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが規模と高成長を兼ね備える無菌カートンは2026年のヨーロッパ液体包装カートン市場シェアの62.74%を占め、2032年にかけてCAGR 4.84%で成長すると予測されています。その地位は、管理された条件下で滅菌済みパックに滅菌済み製品を充填する能力から来ています。このプロセスは、適切な製品について冷蔵や保存料なしで6~12ヶ月の保存期間をサポートします。これにより、無菌パックはUHT牛乳、ジュース、植物性飲料、液体食品、高タンパク飲料に適したものとなっています。ヨーロッパ液体包装カートン産業は、コールドチェーンへの依存を減らし、広範な地理的流通をサポートするため、この能力に依存しています。
無菌カートンはまた、現在の材料変化の中心でもあります。サプライヤーは、常温製品に必要な性能を維持しながら、アルミニウム層構造を紙とポリマーバリアを使用するソリューションに置き換える取り組みを進めています。Tetra Pak International S.A.は2026年4月にSterilgarda Alimentiと共同で紙系バリアを使用した1リットル無菌カートンを発売し、植物性ポリマーと組み合わせた場合に90%の再生可能コンテンツを達成したと報告しています。非無菌ートンは、ゲーブルトップフォーマットが確立された冷蔵チェーン小売システムに適合する冷蔵牛乳、クリーム、ジュース用途に引き続き対応しています。Elopak ASAの2025年3月のBlue Ocean Closuresへの投資は、サプライヤーが冷蔵フォーマットのクロージャーシステムにおけるプラスチック含有量も削減していることを示しています。


用途別:
牛乳が数量基盤を提供し植物性飲料が成長をリード牛乳は2026年のヨーロッパ液体包装カートン市場規模の41.38%を占めました。家庭での使用、幅広い小売での入手可能性、効率的な高速充填ラインにより、UHT牛乳はカートン数量の主要な供給源となっています。その規模は、サプライヤーに複数人用フォーマットの安定した設置基盤を提供ます。このカテゴリーはまた、ブランドが低炭素バリアと再生可能コンテンツの主張を追求するにつれて、材料再設計サイクルを開始しています。Tetra Pak International S.A.の2026年のSterilgarda発売は、主流の1リットル牛乳カートンが紙系バリア技術の初期商業用途となる方法を示しています。
植物性飲料は2032年にかけてCAGR 4.96%で拡大すると予測されており、用途の中で最も速い成長率です。このカテゴリーは、生産者が従来の店舗やディスカウント小売業者にサービスを提供できる常温流通を必要とするため、無菌カートンに適しています。ジュースもカートンイノベーションの重要な経路を提供しており、特にブランドがアルミニウム使用を削減したい場合に有効です。Tetra Pak International S.A.とGarcía Carrión社は2025年12月にDon Simón ジュース向けの紙系バリアカートンを発売し、同社は92%の再生可能コンテンツを報告しています。牛乳以外の乳製品、エネルギー・機能性飲料、液体食品が需要の多様性を加え、単一の飲料カテゴリーへの依存を軽減しています。
パックサイズ別:
大型家用フォーマットがリードし中型フォーマットが付加価値を追加500ml超のフォーマットは2026年のヨーロッパ液体包装カートン市場シェアの58.46%を占めました。これらのパックは主に家庭用UHT牛乳とジュースに対応しており、地域のカートンビジネスの数量基盤であり続けています。その大きなサイズは、繰り返し購入される製品の効率的な充填、輸送、小売在庫補充をサポートします。このセグメントはもはやコモディティパックだけで定義されるわけではなく、主流ブランドと小売業者が改善されたバリア構造を採用しています。SIG Group AGは2025年5月に複数人用無菌カートン向けのSIG Terra アルミニウムフリー フルバリアを発売し、この材料が既存の充填ラインで使用できると述べています。
250~500mlバンドは2032年にかけてCAGR 4.79%で成長すると予測されています。小分けされた植物性飲料、フードサービスパック、機能性飲料、および家庭外で消費される製品に対応しています。これらの用途により、ブランドはより差別化されたパックデザインを適用し、利便性にして価格を設定できます。250ml未満のパックは、管理された分量と取り扱いの容易さが重要な学校給食、旅行小売、栄養製品において引き続き関連性があります。ヨーロッパ液体包装カートン市場が発展するにつれて、小型パックはサプライヤーが高数量の家庭用フォーマットに拡大する前に新しいバリア技術を導入するのにも役立ちます。

地域分析
ドイツ
ドイツは2026年のヨーロッパ液体包装カートン市場規模の27.29%を占めました。その規模は、UHT牛乳への需要と、ディスカウントチェーンが常温製品を支持する小売構造を反映しています。ドイツはまた、カートン製造と代替供給開発の重要な拠点であり続けています。Wintipakは2025年11月にハレ・ザーレ拠点で11,800m²の生産棟の着工式を行い、2026年6月の完成を予定していす。包装規制が意思決定を形成しており、PPWRはリサイクル可能な設計と回収の根拠をブランドおよびパッケージングサプライヤーにとってより重要にしています。
イギリス
イギリスは2032年にかけてCAGR 4.92%で成長すると予測されており、ヨーロッパ液体包装カートン市場で最も速い地理的成長率です。イングランドのSimpler Recycling(シンプラー・リサイクリング)政策は2025年3月から職場要件を発効させ、2026年3月から家庭回収の変更を義務付けています。この政策は、より広範なカートン回収の基盤を改善し、リサイクル適合性の主張を裏付ける根拠を強化します。Tetra Pak International S.A.は2025年に光学選別技術を含むイギリスの材料回収施設への140万ポンドの選別投資を発表しました。規制上の影響、小売業者のコミットメント、改善された選別能力により、イギリスはリサイクル可能なカートン設計の重要なテスト市場となっています。
フランス、イタリア、スペイン、その他のヨーロッパ市場
フランスは、SIG Group AGとLSDHが2026年にアルザスの充填作業にアルミニウムフリーカートン技術を導入したことで、アルミニウムフリーカートンの商業的な場を提供しています。イタリアは、植物性製品への関心の高まりと、より強力なカートン回収・材料回収の必要性を組み合わせています。スペインは、2025年のDon Simón導入を通じて紙系バリアジュースカートンの発売市場となっています。オランダ、ベルギー、ドイツは、2025年1月にTetra Pak International S.A.とYellow Dreamsが発表した300万ユーロ、2万トンのポリアル施設を含む地域回収ネットワークから恩恵を受けています。
競合状況
市場集中度
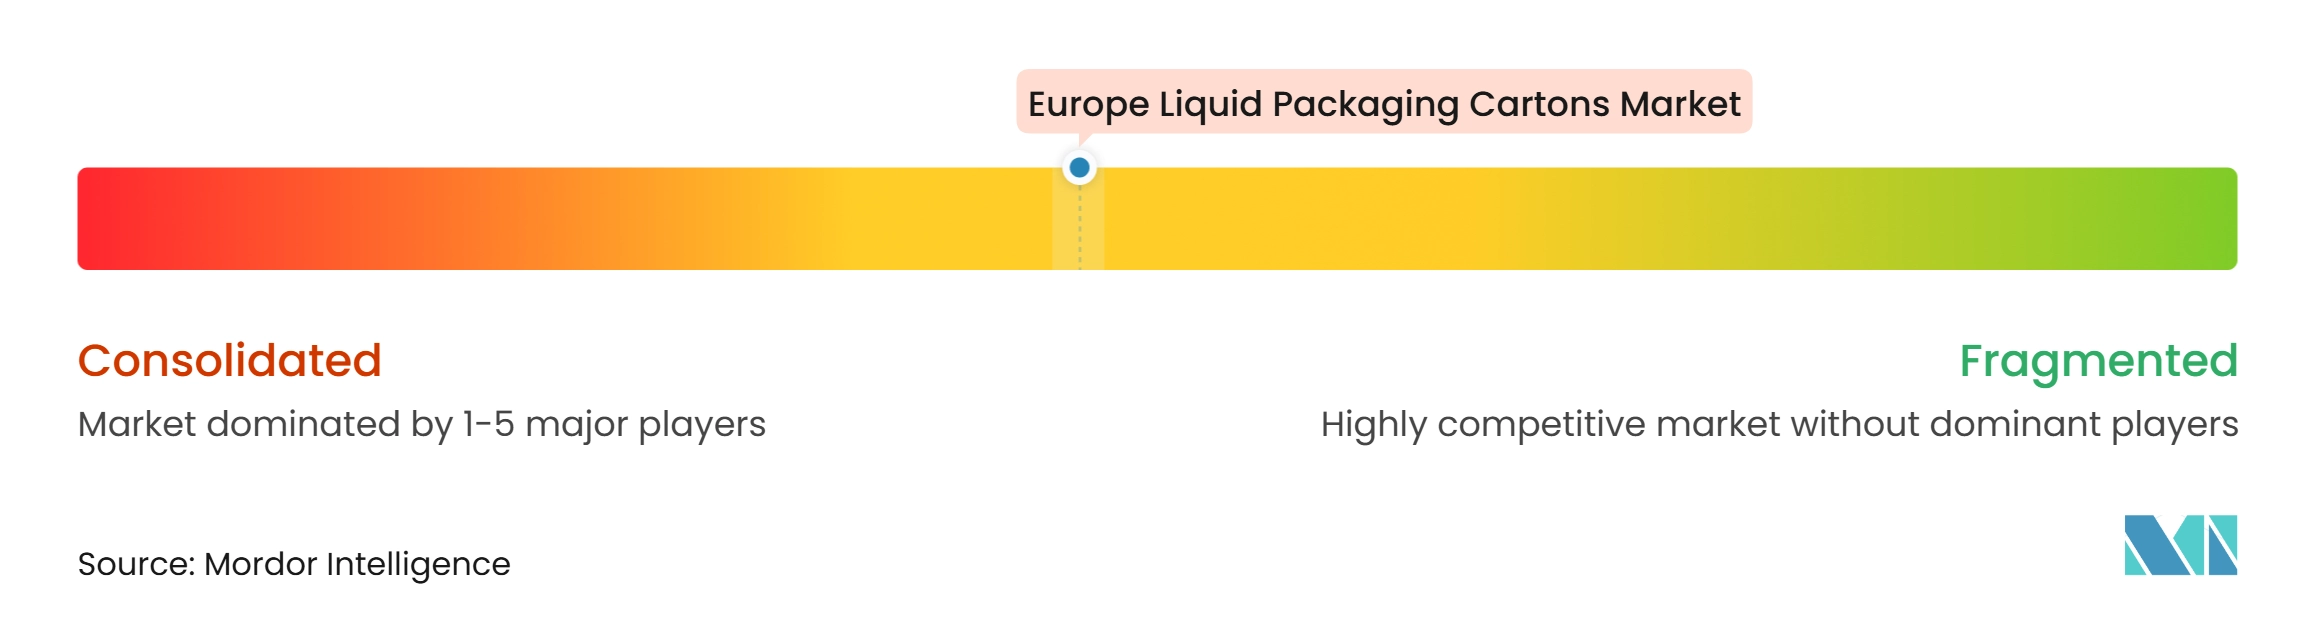
ヨーロッパ液体包装カートン市場は、Tetra Pak International S.A.、SIG Group AG、Elopak ASAを中心に集中しています。これらの統合モデルは、包装材料、充填設備、技術サービス、長年の顧客関係を組み合わせています。この構造は、サプライヤーの変更が包装調達だけでなく充填作業にも影響を与える可能性があるため、高い切り替えコストを生み出しています。競争は現在、バリア材料、再生可能コンテンツ、リサイクル適合性、および既存の充填ラインで新材料を使用する能力に集中しいます。Tetra Pak International S.A.は2026年1月に、スウェーデンのルンドにある紙系バリアパイロットプラントに6,000万ユーロ(6,500万米ドル相当)を投資することを約束しました。
SIG Group AGは、設置済み設備で処理できるアルミニウムフリー無菌ソリューションを追求しています。2025年5月のSIG Terra アルミニウムフリー フルバリアの発売は複数人用カートンを対象とし、既存の充填ラインに対応するよう設計されました。Elopak ASAは繊維系クロージャー開発を通じて同様の圧力に対処しています。Blue Ocean Closuresへの投資は、カートンクロージャーのプラスチック成分を削減する経路を提供します。食品・飲料カートンアライアンスのRECY:CHECKプロトコルは、リサイクル適合性の根拠のための共有手法を提供します。
中央・東ヨーロッパには拡大の可能性が残っており、充填ライン設置とローカライズされたサービスが新規顧客をサポートできます。液体食品、機能性飲料、植物性飲料もパッケージングニーズが従来の乳製品数量にあまり縛られていないため、機会を提供ています。Wintipakは計画中の能力増強を通じてドイツで中堅の代替品を提供しています。主要サプライヤーは、そのシステムがパッケージ開発、充填技術、コンプライアンスサポートを組み合わせているため、優位性を維持しています。
ヨーロッパ液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
IPI S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Mondi plc
- Stora Enso Oyj
- Billerud AB (publ)
- Lamipak International Co., Ltd.
- NewJF Packaging Co., Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Adam Pack S.A.
- Italpack S.r.l.
最近の産業開発事情 ヨーロッパ液体包装カートン市場
- 2026年4月:Tetra Pak International S.A.とイタリアの乳業会社Sterilgarda Alimentiが、紙系バリアを使用した世界初の1リットル無菌カートン「Tetra Brik Aseptic 1000 Edge LightWing 30」を発売。植物性ポリマーとの組み合わせで90%の再生可能コンテンツを達成し、炭素フットプリントを最大50%削減、3材料構造から2材料構造へ移行。
- 2026年1月:Tetra Pak International S.A.が、スウェーデンのルンド施設における紙系バリア技術の新パイロットプラントに6,000万ユーロ(6,500万米ドル相当)の投資を発表。2030年まで年間1億ユーロ(1億900万米ドル相当)を投資すコミットメントの一環として、紙系バリアを主流の複数人用カートン数量へのスケールアップを目指す。
- 2025年12月:Tetra Pak International S.A.がスペインの飲料メーカーGarcía Carrión社と協力し、ジュース向け世界初の紙系バリア無菌カートン「Tetra Brik Aseptic 200ml Slim Leaf」をDon Simónブランドで発売。92%の再生可能コンテンツと従来のアルミニウム箔無菌カートン比43%の炭素フットプリント削減を達成し、ジュース包装における紙系バリア技術の世界初の展開を実現。
- 2025年11月:旧Greatview Aseptic Packaging Company LimitedであるWintipakが、ドイツのスタープラーク・ハレ・ザーレ施設に新たな11,800m²の生産棟の着工式を実施。2026年6月の完成予定時に無菌カートン生産能力を30%増加させる見込みで、代替カートン供給のヨーロッパ製造拠点としてのドイツの地位を強化。
ヨーロッパ液体包装カートン市場レポートの範囲
ヨーロッパ液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通のために設計された板紙系包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、長期保存、便利な取り扱いを提供しながら、効率的な包装と流通をサポートします。市場には、製品の鮮度を維持し、汚染を防止し、進化する食品安全とサステナビリティ要件を満たすために設計された包装ソリューションが含まれます。
ヨーロッパ液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)、地域(ドイツ、フランス、イギリス、イタリア、スペイン、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| ドイツ |
| フランス |
| イギリス |
| イタリア |
| ペイン |
| その他のヨーロッパ |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 | |
| 地域別 | ドイツ |
| フランス | |
| イギリス | |
| イタリア | |
| ペイン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ液体包装カートン市場の規模はどのくらいですか?
ヨーロッパ液体包装カートン市場は、2027年に19.1億米ドル、2032年までに23.3億米ドルに達し、CAGR 4.06%で成長すると予測されています。成長は常温飲料および液体食品包装のニーズと連動しています。
ヨーロッパにおける液体包装カートンの需要をリードする製品タイプはどれですか?
無菌カートンが2026年に62.74%のシェアでリードしており、2032年にかけてCAGR 4.84%で成長すると予測されています。長期常温保存期間をサポートする能力がその地位の中心であり続けています。
ヨーロッパにおけるカートン包装で最も速く成長している用途はどれですか?
植物性飲料は2032年にかけてCAGR 4.96%で成長すると予測されています。このカテゴリーは、主流の食料品店やディスカウント小売チャネルを通じた常温流通をサポートする包装から恩恵を受けています。
紙系バリアが液体カートンにとって重要な理由は何ですか?
アルミニウム層への依存を減らしながら、サプライヤーがリサイクル適合要件と小売業者のサステナビリティレビューに備えるのを支援します。また、確立された充填作業を変更することなく、より簡素な材料構造をサポートする可能性があります。
カートン包装需要が最も大きいヨーロッパの国はどこですか?
ドイツは2026年の市場価値の27.29%を占めており、UHT牛乳需要と常温小売流通に支えられています。同国はまた、カートン生産能力拡大の重要な拠点でもあります。
2032年にかけて最も速く成長すると予測される地域はどこですか?
イギリスはCAGR 4.92%で成長すると予測されており、回収政策の変更と選別投資に支えられています。これらの要因は、カートン回収とリサイクル可能な設計の条件を改善する可能性があります。