
Taille et part du marché des cartons d'emballage liquide en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
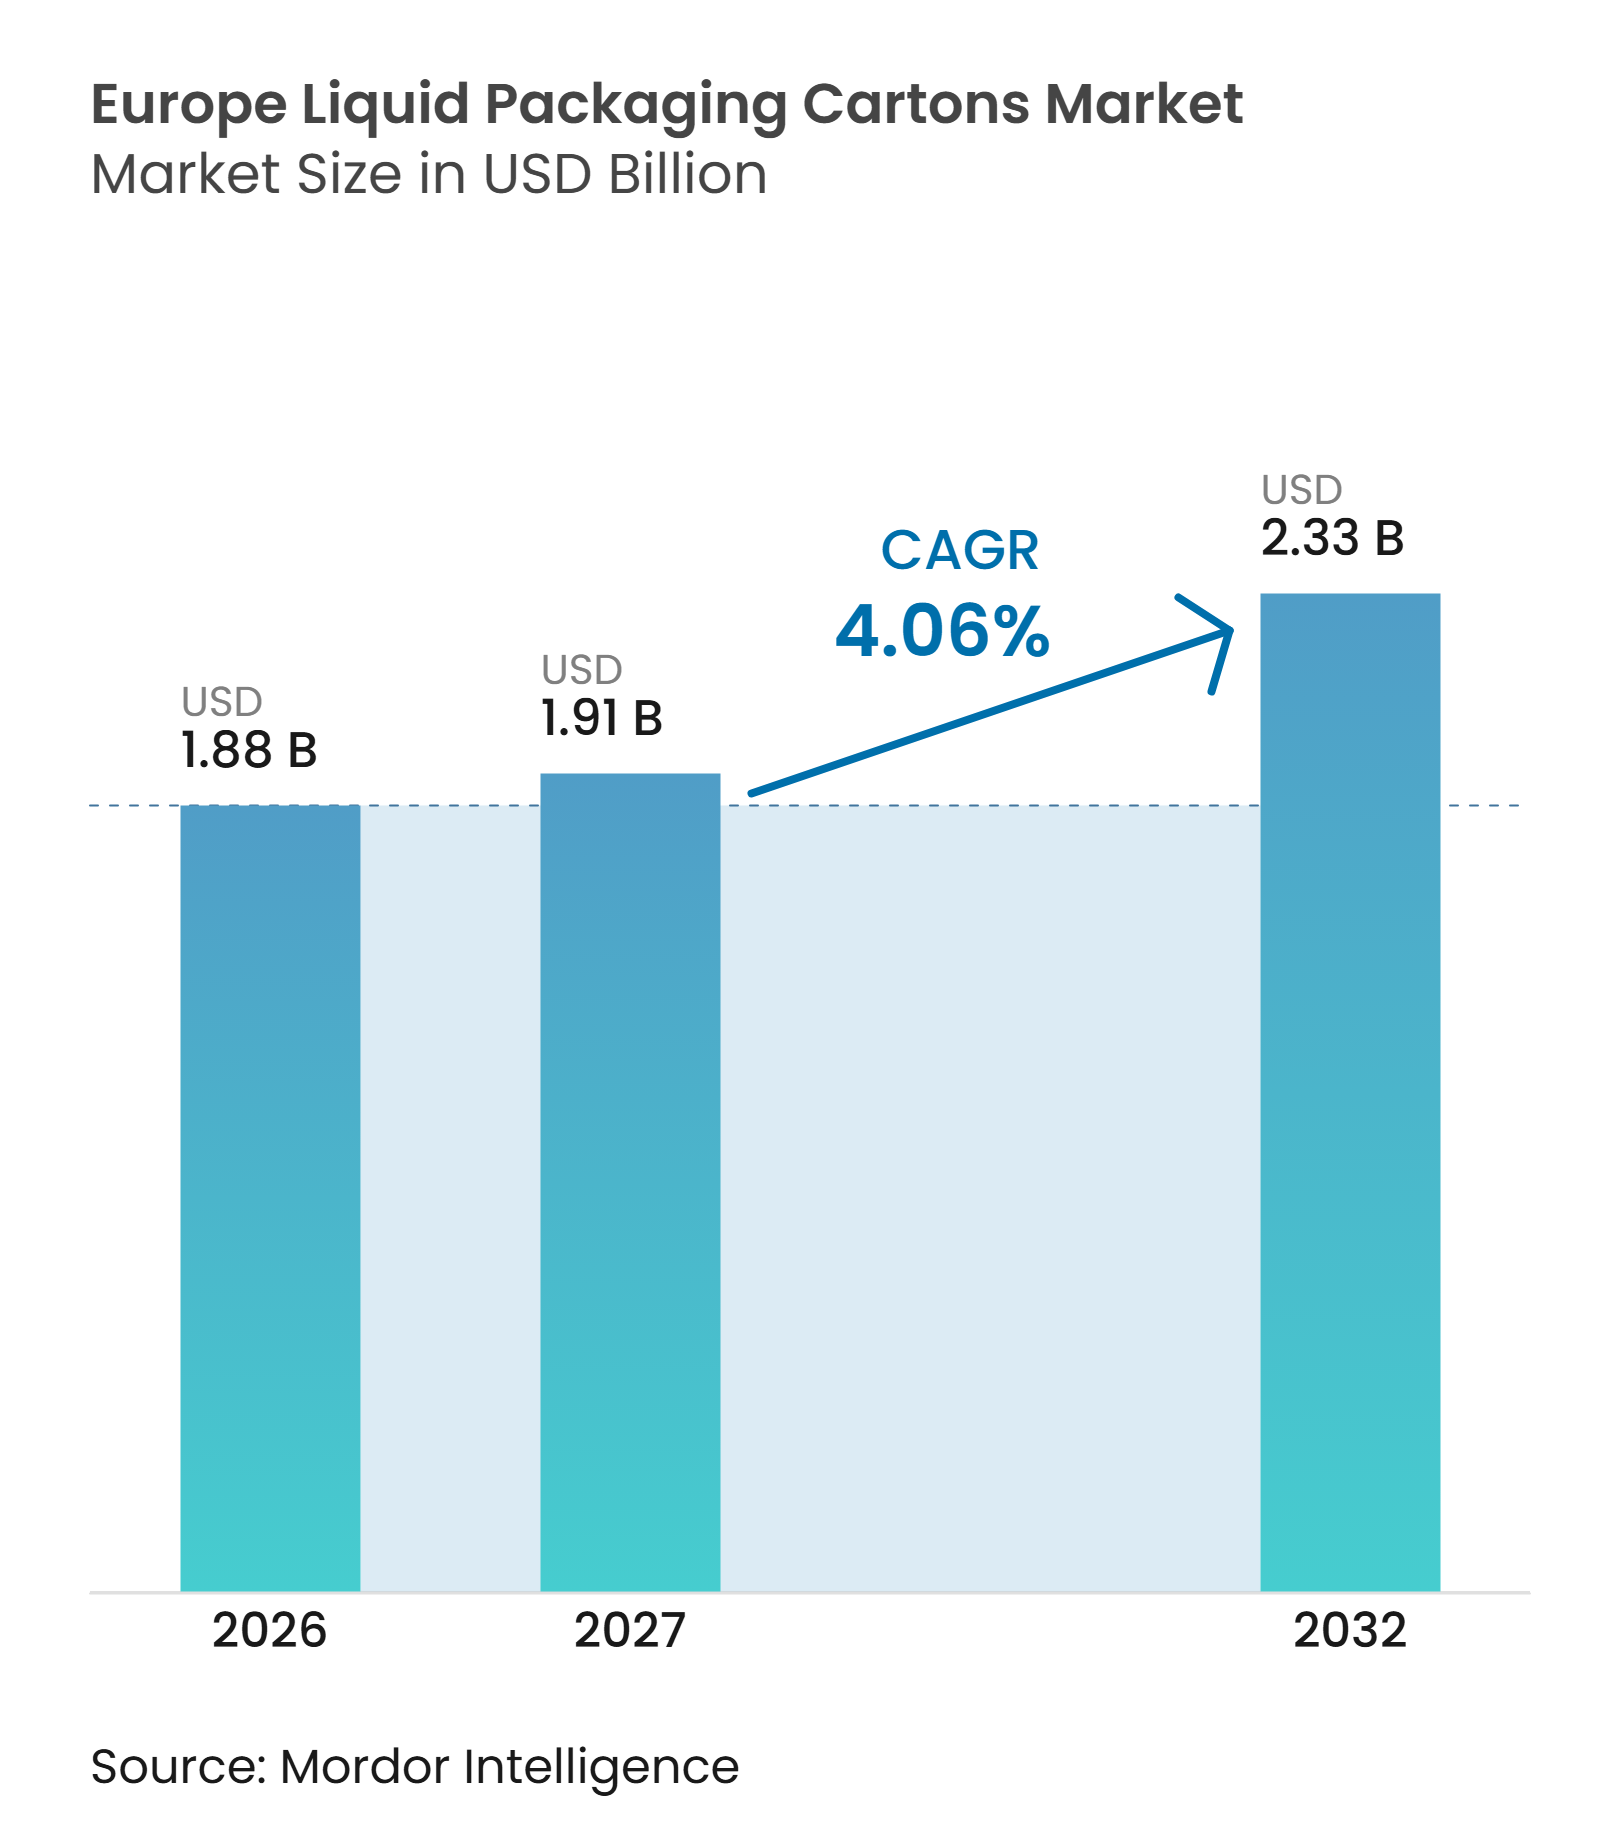
| Taille du marché de l'année de base (2026) | 1.88 Milliards de dollars |
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 2.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.06 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Europe par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Europe est projetée à 1,88 milliard USD en 2026, 1,91 milliard USD en 2027, et devrait atteindre 2,33 milliards USD d'ici 2032, avec un CAGR de 4,06 % de 2027 à 2032. La demande évolue vers des structures de cartons utilisant davantage de barrières à base de papier et moins d'aluminium, alors que les marques se préparent aux exigences de recyclabilité, aux évaluations de durabilité des distributeurs et aux révisions d'emballages qui tiennent compte de plus en plus de la composition des matériaux et de la protection des produits. La distribution à température ambiante soutient cette évolution en permettant au lait, aux jus, aux boissons à base de plantes, aux soupes et aux crèmes de cuisine de circuler dans les circuits de distribution sans chaîne du froid complète, ce qui est utile tant pour les réseaux de distribution nationaux que pour les formats à dominante discount disposant d'un espace réfrigéré limité.
Points clés du rapport
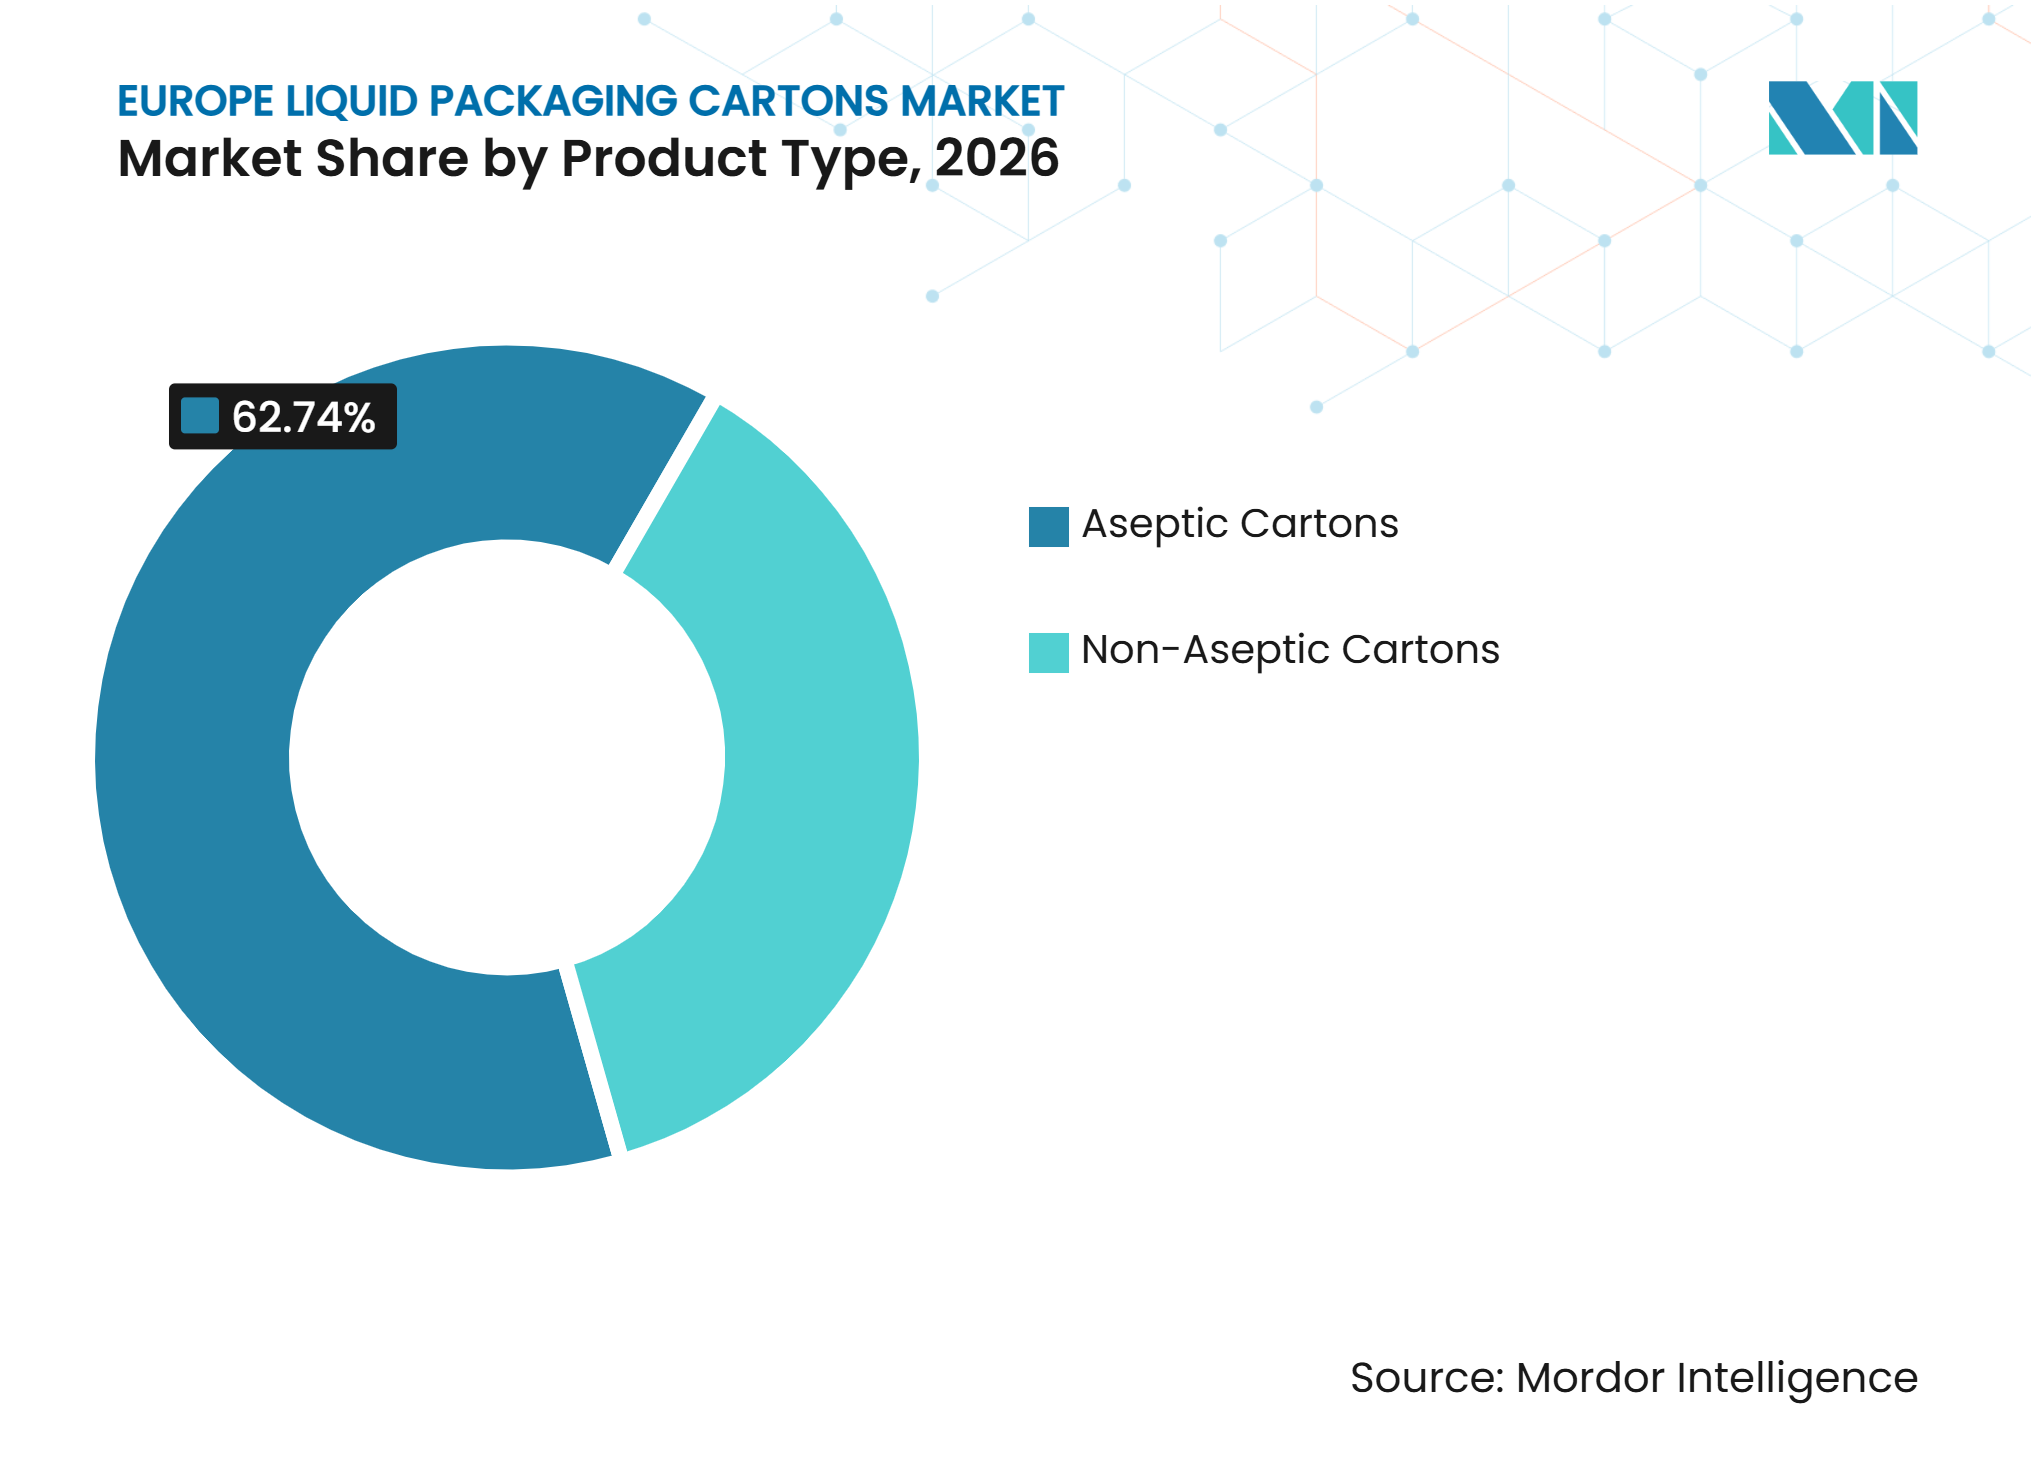
- Par type de produit, les cartons aseptiques détenaient 62,74 % de la part du marché des cartons d'emballage liquide en Europe en 2026 et devraient se développer à un CAGR de 4,84 % jusqu'en 2032.
- Par application, le lait représentait 41,38 % de la taille du marché des cartons d'emballage liquide en Europe en 2026, tandis que les boissons à base de plantes devraient enregistrer le CAGR le plus élevé à 4,96 % jusqu'en 2032.
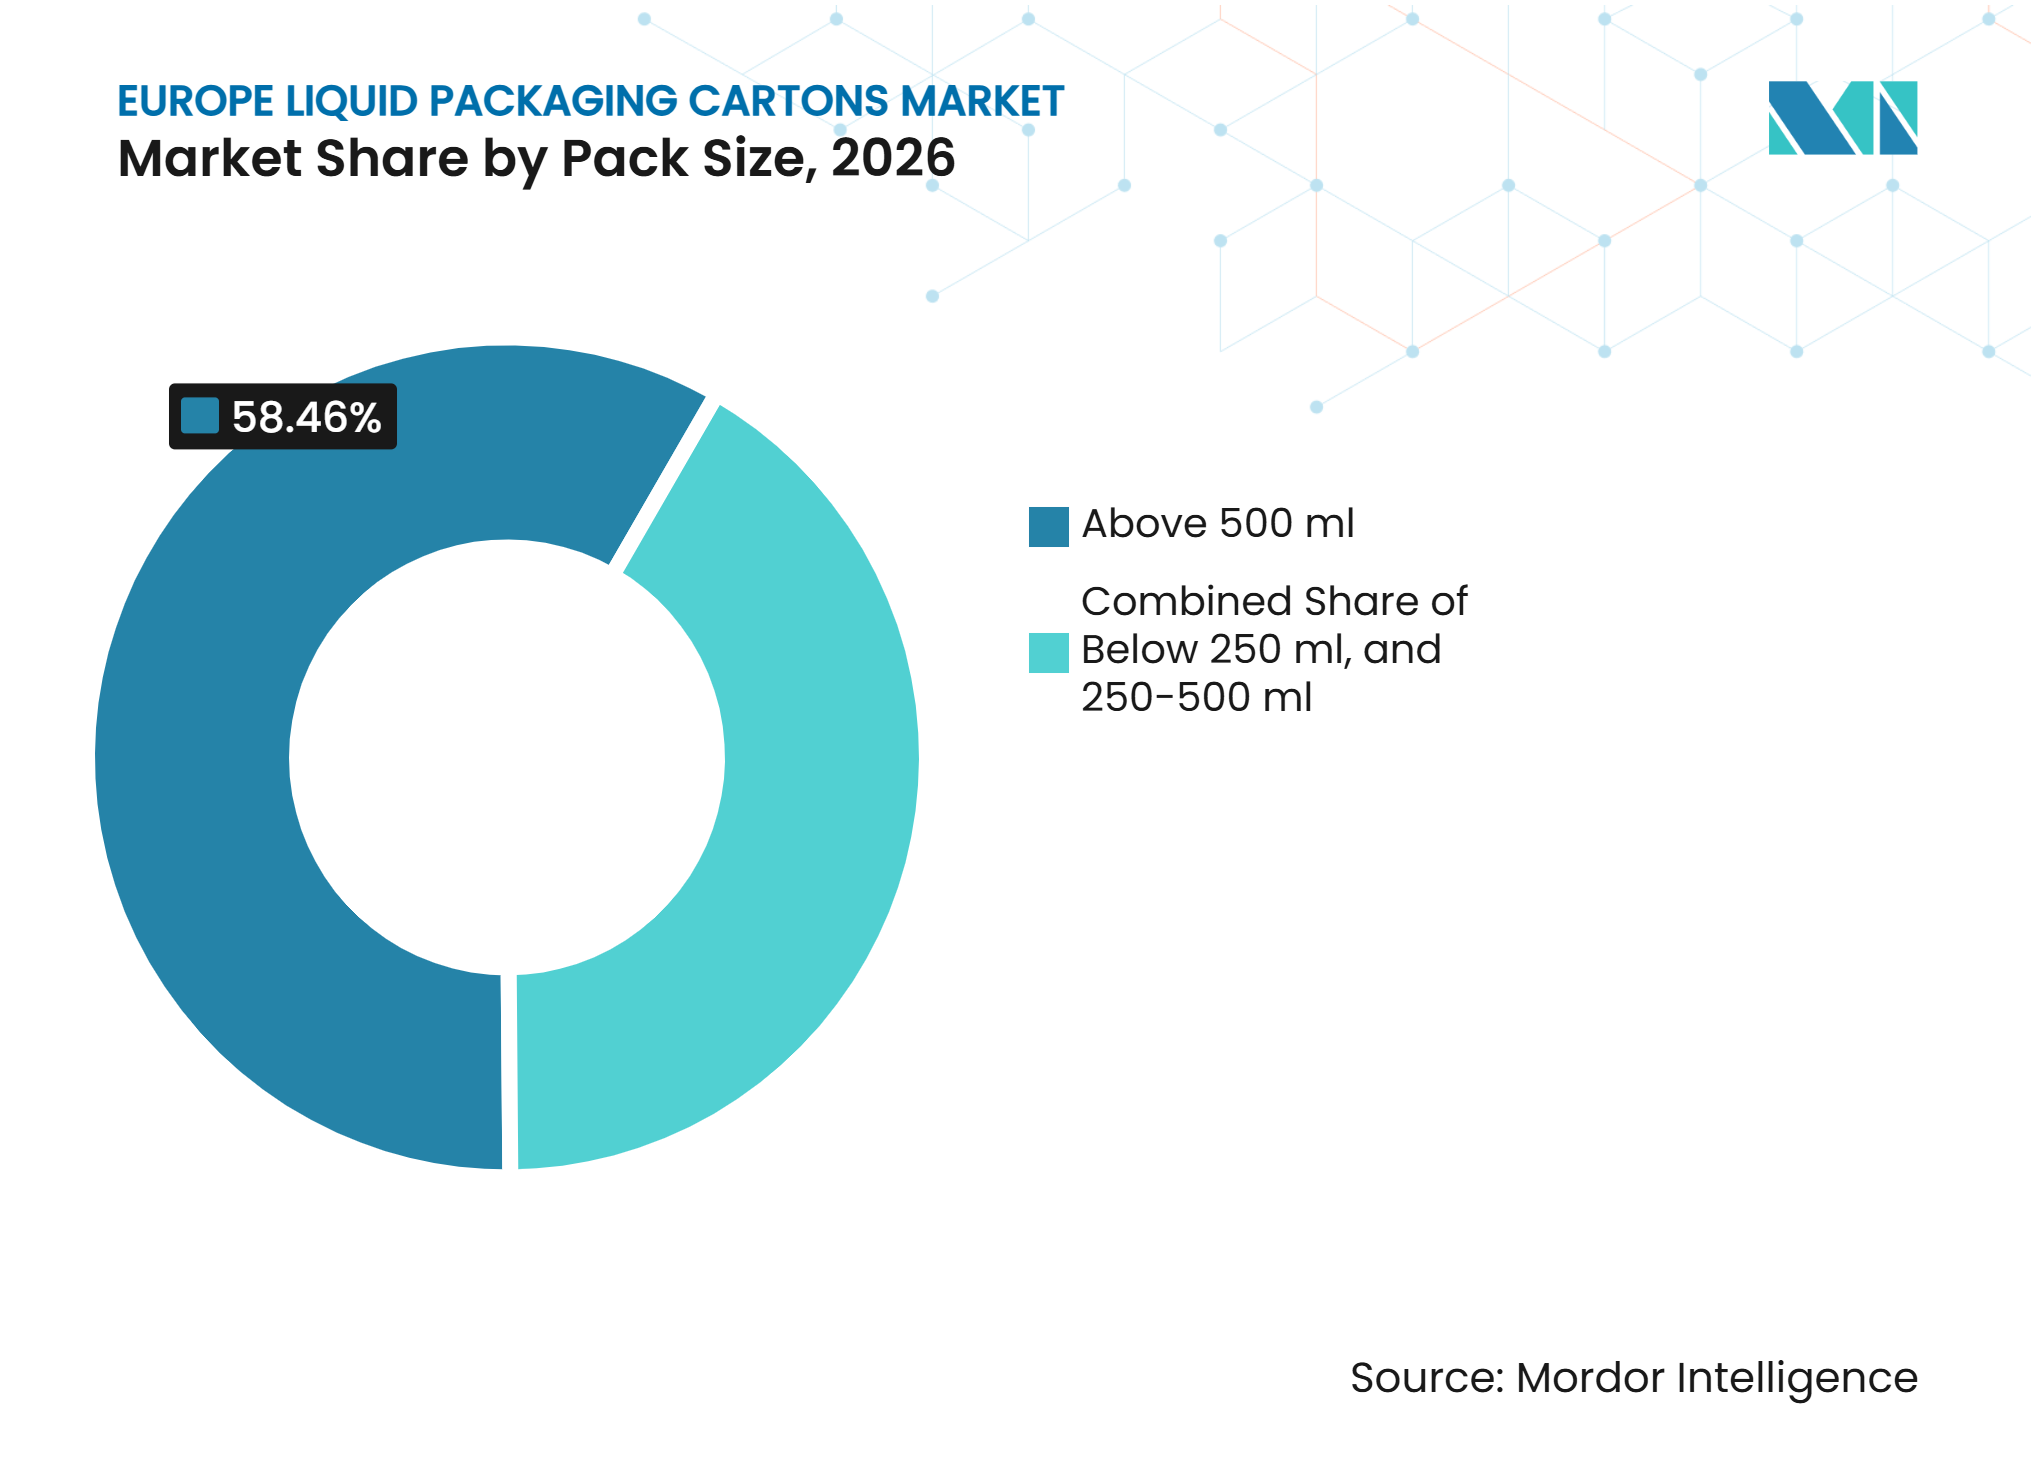
- Par taille d'emballage, les formats de plus de 500 ml détenaient 58,46 % de la valeur du marché en 2026, tandis que les formats 250-500 ml devraient se développer à un CAGR de 4,79 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 27,29 % de la valeur du marché en 2026, tandis que le Royaume-Uni devrait croître à un CAGR de 4,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Expansion de la distribution de boissons à température ambiante et à durée de conservation prolongée
La distribution de boissons à température ambiante renforce la demande de cartons aseptiques en Europe, notamment là où les réseaux de distribution privilégient les produits pouvant rester en rayon pendant de longues périodes. Les distributeurs discount peuvent stocker des produits laitiers UHT, des jus et des boissons à base de plantes sans consacrer un espace comparable aux rayons réfrigérés, ce qui réduit la complexité de la distribution et soutient une large offre de marques de distributeur. Ce modèle est particulièrement pertinent dans les marchés sensibles aux prix, notamment en Espagne, en Italie et en Europe centrale, où les gammes de boissons à marque de distributeur continuent de s'appuyer sur un approvisionnement à longue conservation. Le carton d'emballage liquide soutient également l'utilisation à température ambiante pour les soupes, les bouillons, les crèmes de cuisine et les produits alimentaires liquides similaires, ce qui confère aux cartons un rôle plus large au-delà des formats laitiers standard.[1] Le marché des cartons d'emballage liquide en Europe bénéficie donc de la recherche par les distributeurs d'une distribution moins complexe pour les produits liquides du quotidien et de la gestion des stocks dans des surfaces de vente plus réduites. La position concurrentielle du format s'améliore lorsque les marques peuvent combiner longue durée de conservation, protection des produits, efficacité du transport et choix d'emballages adaptés aux programmes de durabilité des distributeurs.
Croissance des boissons à base de plantes, sans lactose et fonctionnelles
Les boissons à base de plantes, sans lactose et fonctionnelles soutiennent la demande de cartons, car de nombreux produits nécessitent une distribution stable à température ambiante dans de vastes réseaux de distribution. Ces catégories utilisent souvent le conditionnement aseptique pour protéger la qualité des produits pendant le stockage et le transport, notamment lors de périodes où la manutention réfrigérée engendrerait des coûts supplémentaires ou limiterait la portée géographique. L'opportunité de croissance est la plus forte là où les consommateurs achètent des boissons à base de plantes dans les épiceries grand public et les circuits discount plutôt que dans les seuls commerces spécialisés. Les boissons fonctionnelles ajoutent une exigence supplémentaire, car l'opacité du carton peut contribuer à protéger les formulations sensibles à la lumière et à assurer une présentation cohérente des produits en rayon. Le marché des cartons d'emballage liquide en Europe peut tirer parti de cette combinaison de produits, car les marques ont besoin d'emballages qui soutiennent la durée de conservation, la manutention, la différenciation visuelle et la distribution prête pour la vente au détail. Cette demande ne se limite pas aux alternatives laitières, car les boissons riches en protéines et les aliments liquides à valeur ajoutée utilisent des capacités similaires de conditionnement, de transport et de distribution.
Conformité aux exigences de recyclabilité et de circularité de l'UE
Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique largement à partir du 12 août 2026.[2] Le règlement fait de la recyclabilité une question pratique d'accès au marché pour les fournisseurs d'emballages au service des marques et des distributeurs européens. Ses futures exigences de performance en matière de recyclabilité influencent les choix de matériaux bien avant les échéances concernées, notamment pour les cartons utilisant des structures en matériaux composites. La Food and Beverage Carton Alliance a introduit son protocole RECY:CHECK en juillet 2025 pour aider à démontrer la recyclabilité des emballages composites à base de fibres et soutenir les décisions de conception.[3] Cette influence réglementaire encourage les fournisseurs à simplifier les structures des cartons, à constituer des preuves de leurs allégations de recyclage et à aligner le développement de leurs produits sur les facteurs de conformité émergents. Elle rend également les partenariats de collecte, de tri et de récupération des matériaux importants, parallèlement aux améliorations apportées au carton lui-même, notamment là où les systèmes de recyclage locaux nécessitent des investissements supplémentaires.
Premiumisation des formats individuels et nomades
Le format 250-500 ml devrait croître à 4,79 % jusqu'en 2032, soutenu par les boissons à base de plantes en portions individuelles, les produits de restauration hors domicile et les boissons fonctionnelles. Ces emballages peuvent générer des revenus par unité plus élevés que les grands cartons ménagers, car ils favorisent la commodité, la variété des produits et le positionnement de marque pour les occasions de consommation individuelle. SIG a lancé sa bouteille-carton nomade DomeMini avec SalzburgMilch pour les boissons laitières de spécialité, les boissons protéinées et les alternatives à base de plantes en Europe en 2026. Le format offre aux marques une option de carton plus adaptée aux occasions de consommation individuelle tout en conservant les attributs de protection des produits associés à l'emballage aseptique. Au Royaume-Uni, les frais de responsabilité élargie des producteurs encouragent également l'attention portée à la conception de cartons recyclables et aux choix de matériaux utilisés dans les formats de commodité. La combinaison résultante de commodité, de protection des produits, de flexibilité de conception et de développement des matériaux soutient un rôle plus large pour les emballages de taille intermédiaire sur le marché des cartons d'emballage liquide en Europe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé et complexité du recyclage des cartons multicouches | -0.6% | Europe, avec une pression plus forte en Italie et en Europe du Sud | Moyen terme (2-4 ans) |
| Consommation laitière par habitant mature et substitution des volumes | -0.5% | Allemagne, France et Royaume-Uni | Long terme (≥ 4 ans) |
| Coûts volatils du carton, des polymères, de l'aluminium et de l'énergie | -0.4% | Europe, notamment dans les zones de production à forte intensité énergétique | Court terme (≤ 2 ans) |
| Règles nationales fragmentées de collecte et de recyclage | -0.2% | Europe du Sud et de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et complexité du recyclage des cartons multicouches
Les cartons liquides combinent des fibres de carton, du polyéthylène et, dans de nombreux formats, de l'aluminium. La séparation de ces matériaux nécessite des usines spécialisées, des équipements de tri et des capacités de traitement du PolyAl qui ne sont pas uniformément disponibles en Europe. Cela crée une charge de coûts dans les marchés qui ne disposent pas de systèmes de récupération établis ou de flux fiables de matériaux de carton triés. Le défi est plus évident dans certaines parties de l'Europe du Sud, où les systèmes de collecte et de tri restent moins cohérents que dans les marchés du Nord et de l'Ouest. Le règlement sur les emballages et les déchets d'emballages souligne également l'importance des infrastructures de recyclage réelles, plutôt que de s'appuyer uniquement sur des allégations de recyclabilité technique ou des évaluations en laboratoire. Les producteurs pourraient donc avoir besoin de soutenir les investissements dans la collecte, le tri et la récupération, tout en continuant à réduire la complexité des structures de cartons et à préserver les performances de barrière requises.
Consommation laitière par habitant mature et substitution des volumes
Le lait conventionnel reste la principale application sur le marché des cartons d'emballage liquide en Europe, mais la consommation laitière dans certains marchés d'Europe occidentale est mature. La croissance démographique plus lente et l'évolution des préférences peuvent limiter l'expansion des volumes dans les produits qui ont historiquement soutenu le remplissage à grande vitesse des cartons et l'utilisation stable des grands emballages ménagers. Les boissons à base de plantes peuvent compenser une partie de cette pression, bien qu'elles ne remplacent pas toujours les volumes laitiers sur une base individuelle ou n'utilisent pas des tailles d'emballage identiques. Il en résulte un environnement de demande mixte où les cartons gagnent en pertinence dans de nouvelles catégories tandis que les volumes laitiers standard font face à une croissance limitée dans les marchés établis. Les fournisseurs doivent protéger l'utilisation des lignes de remplissage établies tout en développant des emballages pour les boissons fonctionnelles, les produits à base de plantes, les aliments liquides et d'autres catégories à température ambiante. Le frein est le plus fort dans les marchés occidentaux matures, où la concurrence des plastiques rigides et des boîtes métalliques reste également présente dans plusieurs segments de boissons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cartons aseptiques combinent volume et croissance plus rapideLes cartons aseptiques détenaient 62,74 % de la part du marché des cartons d'emballage liquide en Europe en 2026 et devraient croître à un CAGR de 4,84 % jusqu'en 2032. Leur position découle de la capacité à remplir des produits stérilisés dans des emballages stérilisés dans des conditions contrôlées. Ce procédé permet une durée de conservation de 6 à 12 mois sans réfrigération ni conservateurs pour les produits adaptés. Il rend les emballages aseptiques pertinents pour le lait UHT, les jus, les boissons à base de plantes, les aliments liquides et les boissons riches en protéines. Le secteur des cartons d'emballage liquide en Europe s'appuie sur cette capacité car elle réduit la dépendance à la chaîne du froid et soutient une large distribution géographique.
Les cartons aseptiques sont également au cœur des changements de matériaux actuels. Les fournisseurs travaillent à remplacer les structures à couche d'aluminium par des solutions utilisant des barrières en papier et en polymère tout en préservant les performances requises pour les produits à température ambiante. Tetra Pak a lancé un carton aseptique d'un litre avec une barrière à base de papier avec Sterilgarda Alimenti en avril 2026, annonçant 90 % de contenu renouvelable lorsqu'il est utilisé avec des polymères d'origine végétale. Les cartons non aseptiques continuent de servir les applications de lait réfrigéré, de crème et de jus où les formats à toit en pignon s'intègrent aux systèmes de distribution au détail en chaîne du froid établis. L'investissement d'Elopak dans Blue Ocean Closures en mars 2025 montre que les fournisseurs réduisent également la teneur en plastique des systèmes de fermeture pour les formats réfrigérés.


Par application :
le lait fournit la base de volume tandis que les boissons à base de plantes mènent la croissanceLe lait représentait 41,38 % de la taille du marché des cartons d'emballage liquide en Europe en 2026. L'usage domestique, la large disponibilité en distribution et les lignes de remplissage à grande vitesse efficaces font du lait UHT une source majeure de volume de cartons. Son échelle offre aux fournisseurs une base installée stable pour les formats multi-portions. La catégorie entame également un cycle de reconception des matériaux, les marques cherchant des barrières à faible empreinte carbone et des allégations de contenu renouvelable. Le lancement 2026 de Sterilgarda par Tetra Pak illustre comment un carton de lait standard d'un litre peut devenir une application commerciale précoce pour la technologie de barrière à base de papier.
Les boissons à base de plantes devraient se développer à un CAGR de 4,96 % jusqu'en 2032, le taux le plus rapide parmi les applications. La catégorie s'adapte aux cartons aseptiques car les producteurs ont besoin d'une distribution stable à température ambiante pouvant desservir les épiceries conventionnelles et les distributeurs discount. Les jus offrent également une voie importante pour l'innovation en matière de cartons, notamment là où les marques souhaitent réduire l'utilisation d'aluminium. Tetra Pak et García Carrión ont lancé un carton à barrière à base de papier pour le jus Don Simón en décembre 2025, la société annonçant 92 % de contenu renouvelable. Les produits laitiers autres que le lait, les boissons énergétiques et fonctionnelles, et les aliments liquides ajoutent une diversité de la demande, ce qui réduit la dépendance à une seule catégorie de boissons.
Par taille d'emballage :
les grands formats ménagers dominent et les formats de taille intermédiaire ajoutent de la valeurLes formats de plus de 500 ml représentaient 58,46 % de la part du marché des cartons d'emballage liquide en Europe en 2026. Ces emballages servent principalement le lait UHT et les jus ménagers, qui restent la base de volume pour le secteur régional des cartons. Leur grande taille soutient un remplissage, un transport et un approvisionnement en rayon efficaces pour les produits à achat répété. Le segment n'est plus défini uniquement par des emballages de base, car les marques grand public et les distributeurs adoptent des structures de barrières améliorées. SIG a lancé SIG Terra Alu-free Full Barrier pour les cartons aseptiques multi-portions en mai 2025, indiquant que le matériau peut fonctionner sur les lignes de remplissage existantes.
La tranche 250-500 ml devrait croître à un CAGR de 4,79 % jusqu'en 2032. Elle sert les boissons à base de plantes en portions individuelles, les emballages pour la restauration hors domicile, les boissons fonctionnelles et les produits consommés hors domicile. Ces usages permettent aux marques d'appliquer des designs d'emballage plus différenciés et de facturer la commodité. Les emballages de moins de 250 ml restent pertinents dans la restauration scolaire, le commerce de voyage et les produits nutritionnels, où les portions contrôlées et la facilité de manipulation sont importantes. À mesure que le marché des cartons d'emballage liquide en Europe se développe, les petits emballages peuvent également contribuer à introduire de nouvelles technologies de barrière avant que les fournisseurs ne les étendent aux formats ménagers à plus grand volume.

Analyse géographique
Allemagne
L'Allemagne détenait 27,29 % de la taille du marché des cartons d'emballage liquide en Europe en 2026. Son importance reflète la demande de lait UHT et une structure de distribution dans laquelle les chaînes discount soutiennent les produits à température ambiante. L'Allemagne reste également un site important pour la fabrication de cartons et le développement d'approvisionnements alternatifs. Wintipak a posé la première pierre d'un hall de production de 11 800 m² sur son site de Halle-Saale en novembre 2025, avec une achèvement prévu en juin 2026. La réglementation sur les emballages oriente les décisions, car le règlement sur les emballages et les déchets d'emballages rend la conception recyclable et les preuves de récupération plus importantes pour les marques et les fournisseurs d'emballages.
Royaume-Uni
Le Royaume-Uni devrait croître à un CAGR de 4,92 % jusqu'en 2032, le taux géographique le plus rapide sur le marché des cartons d'emballage liquide en Europe. La politique de recyclage simplifié de l'Angleterre a introduit des exigences en milieu de travail à partir de mars 2025 et impose des changements dans la collecte des ménages à partir de mars 2026. Cette politique améliore les bases d'une collecte plus large des cartons et renforce les preuves à l'appui des allégations de recyclabilité. Tetra Pak a annoncé 1,4 million GBP d'investissements dans le tri dans les installations de récupération de matériaux au Royaume-Uni en 2025, notamment la technologie de tri optique. L'influence réglementaire, les engagements des distributeurs et l'amélioration des capacités de tri font du Royaume-Uni un marché test important pour la conception de cartons recyclables.
France, Italie, Espagne et autres marchés européens
La France offre un cadre commercial pour les cartons sans aluminium, SIG et LSDH ayant introduit la technologie dans les opérations de remplissage en Alsace en 2026. L'Italie combine un intérêt croissant pour les produits à base de plantes avec un besoin de renforcement de la collecte des cartons et de la récupération des matériaux. L'Espagne est devenue un marché de lancement pour les cartons de jus à barrière à base de papier grâce à l'introduction Don Simón en 2025. Les Pays-Bas, la Belgique et l'Allemagne bénéficient de réseaux de récupération régionaux, notamment une installation PolyAl de 3 millions EUR et 20 000 tonnes annoncée par Tetra Pak et Yellow Dreams en janvier 2025.
Paysage concurrentiel
Concentration du Marché
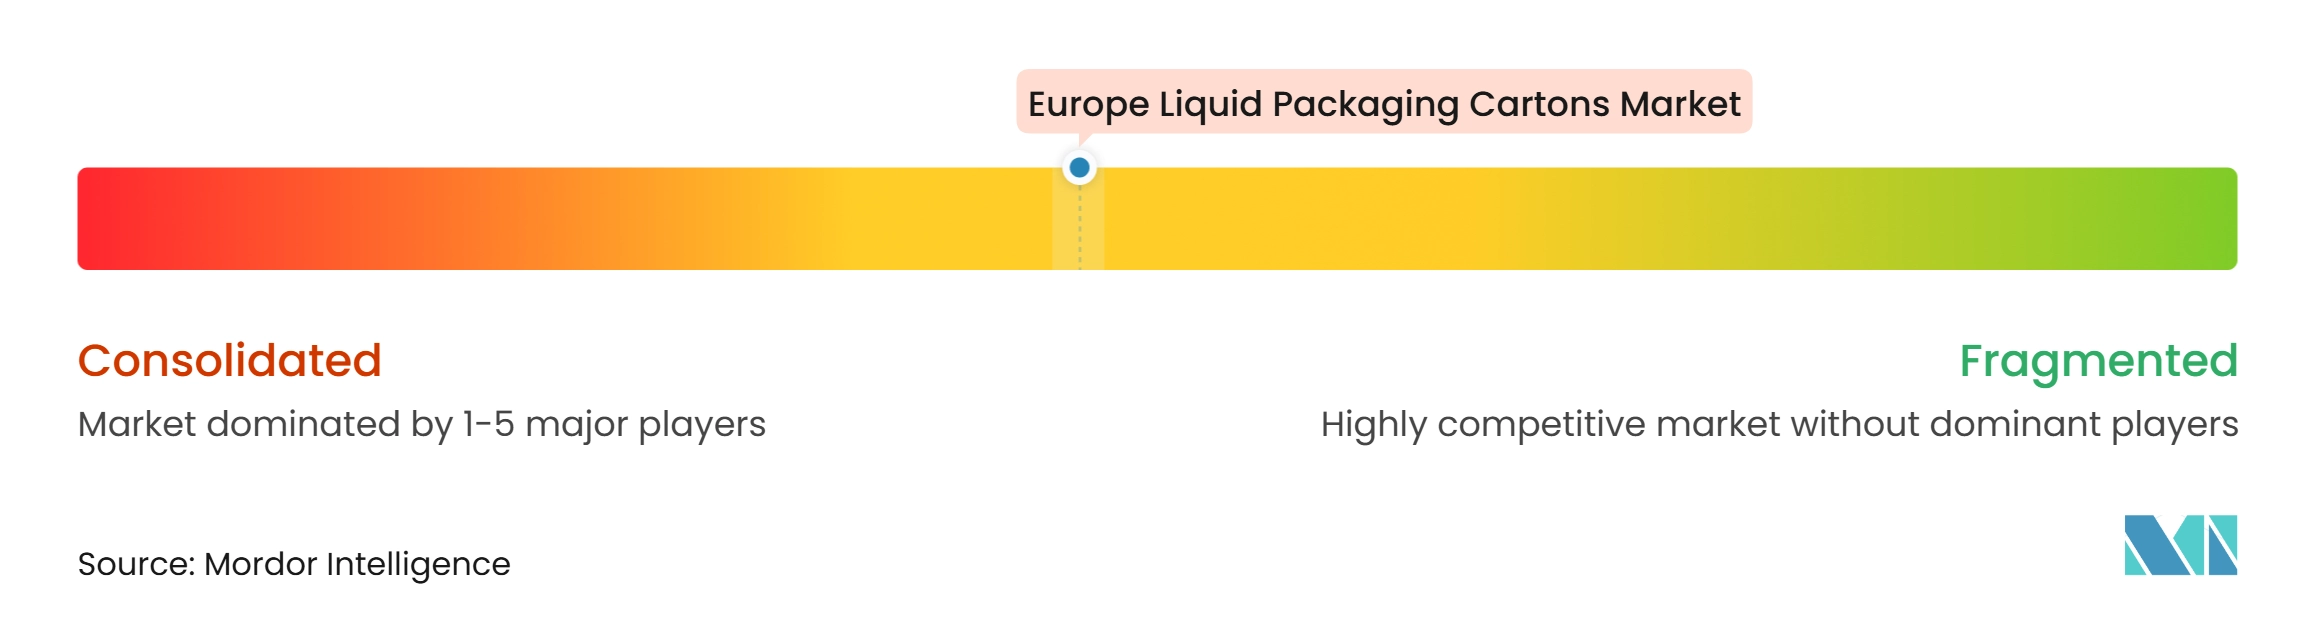
Le marché des cartons d'emballage liquide en Europe est concentré autour de Tetra Pak International S.A., SIG Group AG et Elopak ASA. Leur modle intégré combine matériaux d'emballage, équipements de remplissage, service technique et relations clients de longue date. Cette structure crée des coûts de changement élevés car un changement de fournisseur peut affecter les opérations de remplissage ainsi que les achats d'emballages. La concurrence se concentre désormais sur les matériaux de barrière, le contenu renouvelable, la recyclabilité et la capacité à utiliser de nouveaux matériaux sur les lignes de remplissage existantes. Tetra Pak s'est engagé à investir 60 millions EUR, soit l'équivalent de 65 millions USD, dans une usine pilote à barrière à base de papier à Lund, en Suède, en janvier 2026.
SIG poursuit des solutions aseptiques sans aluminium pouvant être traitées sur les équipements installés. Son lancement SIG Terra Alu-free Full Barrier en mai 2025 ciblait les cartons multi-portions et était conçu pour les lignes de remplissage existantes. Elopak répond à une pression similaire grâce au développement de fermetures à base de fibres. Son investissement dans Blue Ocean Closures offre une voie pour réduire la composante plastique des fermetures de cartons. Le protocole RECY:CHECK de la Food and Beverage Carton Alliance fournit une méthode partagée pour les preuves de recyclabilité.
Le potentiel d'expansion reste présent en Europe centrale et orientale, où les installations de lignes de remplissage et le service localisé peuvent soutenir de nouveaux clients. Les aliments liquides, les boissons fonctionnelles et les boissons à base de plantes offrent également des opportunités car leurs besoins en emballage sont moins liés aux volumes laitiers conventionnels. Wintipak propose une alternative de niveau intermédiaire en Allemagne grâce à son augmentation de capacité prévue. Les principaux fournisseurs conservent un avantage car leurs systèmes combinent développement d'emballages, technologie de remplissage et soutien à la conformité.
Leaders du secteur des cartons d'emballage liquide en Europe
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
IPI S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des cartons d'emballage liquide Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Mondi plc
- Stora Enso Oyj
- Billerud AB (publ)
- Lamipak International Co., Ltd.
- NewJF Packaging Co., Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Adam Pack S.A.
- Italpack S.r.l.
Développements industriels récents dans Marché européen des cartons d'emballage liquide
- Avril 2026 : Tetra Pak International S.A. et la société laitière italienne Sterilgarda Alimenti ont lancé le tout premier carton aseptique d'un litre avec une barrière à base de papier, le Tetra Brik Aseptic 1000 Edge LightWing 30, atteignant 90 % de contenu renouvelable en combinaison avec des polymères d'origine végétale et réduisant l'empreinte carbone jusqu'à 50 %, en passant d'une structure à trois matériaux à une structure à deux matériaux.
- Janvier 2026 : Tetra Pak International S.A. a annoncé un investissement de 60 millions EUR, soit l'équivalent de 65 millions USD, dans une nouvelle usine pilote pour la technologie de barrière à base de papier dans son installation de Lund, en Suède, dans le cadre d'un engagement à investir 100 millions EUR, soit l'équivalent de 109 millions USD, annuellement jusqu'en 2030, visant à développer à grande échelle la barrière à base de papier pour les volumes de cartons multi-portions grand public.
- Décembre 2025 : Tetra Pak, en collaboration avec le producteur de boissons espagnol García Carrión, a lancé le tout premier carton aseptique avec une barrière à base de papier pour le jus, le Tetra Brik Aseptic 200 ml Slim Leaf, disponible sous la marque Don Simón, atteignant 92 % de contenu renouvelable et une réduction de 43 % de l'empreinte carbone par rapport aux cartons aseptiques conventionnels à feuille d'aluminium, représentant le premier déploiement mondial de la technologie de barrière à base de papier dans l'emballage de jus.
- Novembre 2025 : Wintipak, anciennement Greatview Aseptic Packaging Company Limited, a posé la première pierre d'un nouveau hall de production de 11 800 m² dans son installation de Star Park Halle-Saale, en Allemagne, dont l'achèvement prévu en juin 2026 devrait augmenter la capacité de production de cartons aseptiques de 30 %, renforçant l'Allemagne en tant que base de fabrication européenne pour l'approvisionnement alternatif en cartons.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Europe
Le marché des cartons d'emballage liquide en Europe englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, une durée de conservation prolongée et une manipulation pratique tout en soutenant un conditionnement et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité.
Le rapport sur le marché des cartons d'emballage liquide en Europe est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), applications (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications), taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml) et géographie (Allemagne, France, Royaume-Uni, Italie, Espagne et reste de l'Europe). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par applications | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml | |
| Par géographie | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide en Europe ?
Le marché des cartons d'emballage liquide en Europe devrait atteindre 1,91 milliard USD en 2027 et 2,33 milliards USD d'ici 2032, à un CAGR de 4,06 %. La croissance est liée aux besoins en emballage de boissons à longue conservation et d'aliments liquides.
Quel type de produit mène la demande de cartons d'emballage liquide en Europe ?
Les cartons aseptiques dominent avec une part de 62,74 % en 2026 et devraient croître à un CAGR de 4,84 % jusqu'en 2032. Leur capacité à soutenir une longue durée de conservation à température ambiante reste au cœur de leur position.
Quelle application connaît la croissance la plus rapide pour les emballages en carton en Europe ?
Les boissons à base de plantes devraient croître à un CAGR de 4,96 % jusqu'en 2032. La catégorie bénéficie d'emballages qui soutiennent la distribution à longue conservation dans les épiceries grand public et les circuits discount.
Pourquoi les barrières à base de papier sont-elles importantes pour les cartons liquides ?
Elles peuvent réduire la dépendance aux couches d'aluminium tout en aidant les fournisseurs à se préparer aux exigences de recyclabilité et aux évaluations de durabilité des distributeurs. Elles peuvent également soutenir des structures de matériaux plus simples sans modifier les opérations de remplissage établies.
Quel pays européen présente la plus grande demande en emballages carton ?
L'Allemagne détient 27,29 % de la valeur du marché en 2026, soutenue par la demande de lait UHT et la distribution à température ambiante. Le pays est également un site important pour l'expansion des capacités de production de cartons.
Quelle géographie devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Royaume-Uni devrait croître à un CAGR de 4,92 %, soutenu par les changements de politique de collecte et les investissements dans le tri. Ces facteurs peuvent améliorer les conditions de récupération des cartons et de conception recyclable.