
Tamaño y Participación del Mercado de Envases de Cartón para Líquidos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
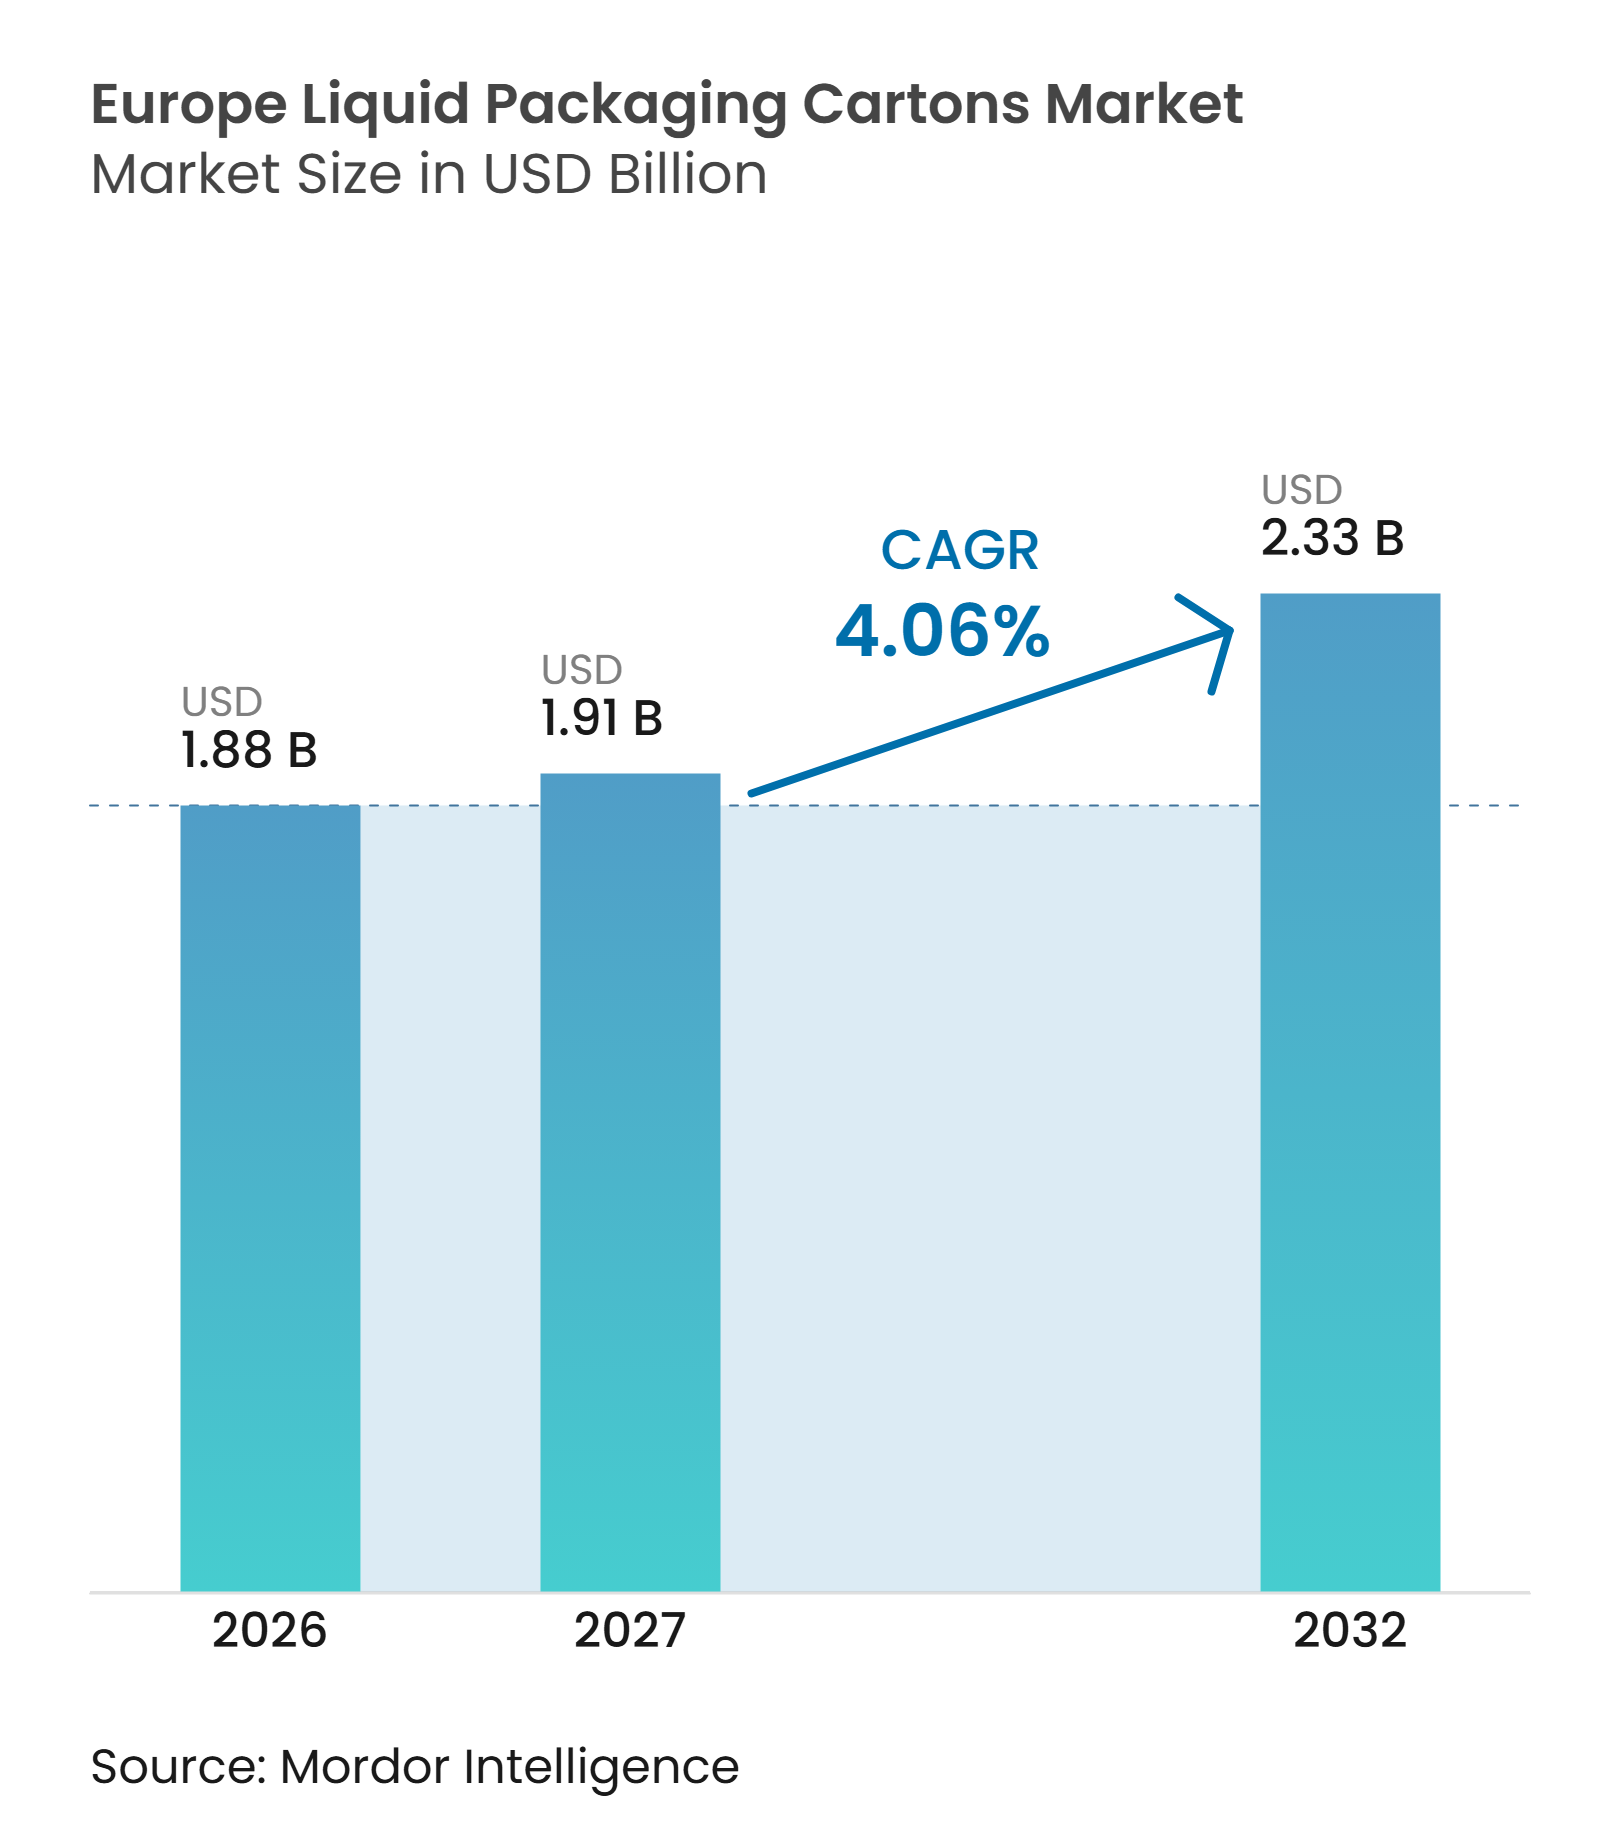
| Tamaño del mercado en el año base (2026) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.06 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases de Cartón para Líquidos en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases de cartón para líquidos en Europa sea de 1,88 mil millones de USD en 2026, 1,91 mil millones de USD en 2027, y alcance los 2,33 mil millones de USD para 2032, creciendo a un CAGR del 4,06% de 2027 a 2032. La demanda está evolucionando hacia estructuras de cartón que utilizan más barreras a base de papel y menos aluminio, a medida que las marcas se preparan para los requisitos de reciclabilidad, las evaluaciones de sostenibilidad de los minoristas y las revisiones de envases que consideran cada vez más tanto la composición del material como la protección del producto. La distribución a temperatura ambiente respalda este cambio al permitir que la leche, los jugos, las bebidas de origen vegetal, las sopas y las cremas de cocina circulen por los canales minoristas sin una cadena de frío completa, lo que resulta útil tanto para las redes minoristas nacionales como para los formatos orientados al descuento con espacio refrigerado limitado en estantería.
Conclusiones Clave del Informe
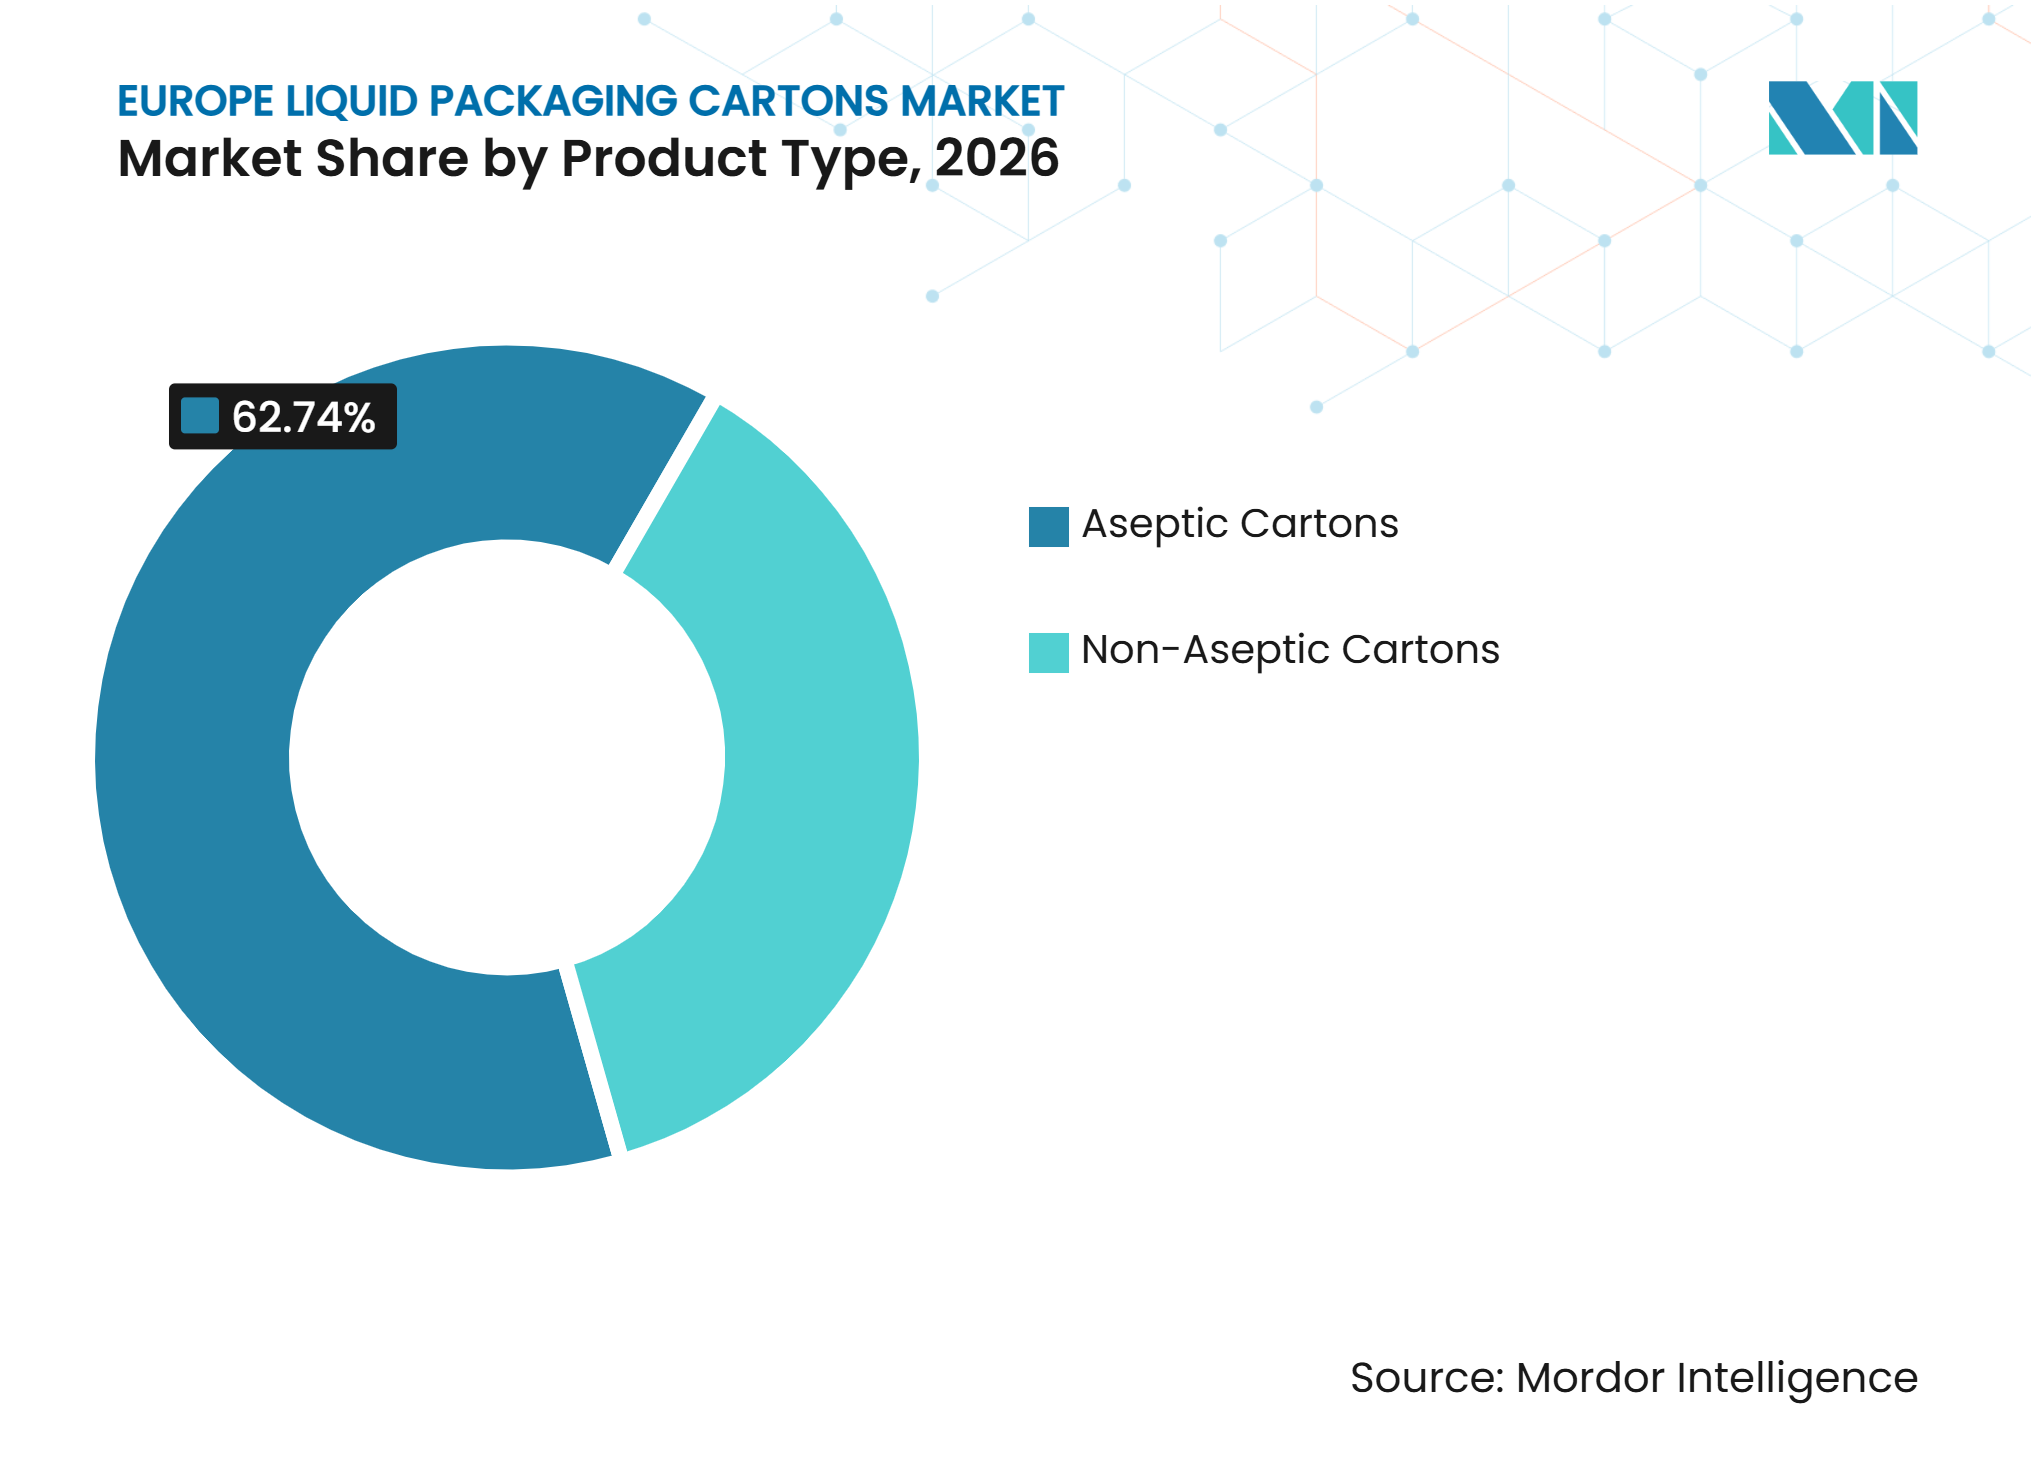
- Por tipo de producto, los cartones asépticos representaron el 62,74% de la participación del mercado de envases de cartón para líquidos en Europa en 2026 y se proyecta que se expandan a un CAGR del 4,84% hasta 2032.
- Por aplicación, la leche representó el 41,38% del tamaño del mercado de envases de cartón para líquidos en Europa en 2026, mientras que se proyecta que las bebidas de origen vegetal registren el CAGR más alto, del 4,96%, hasta 2032.
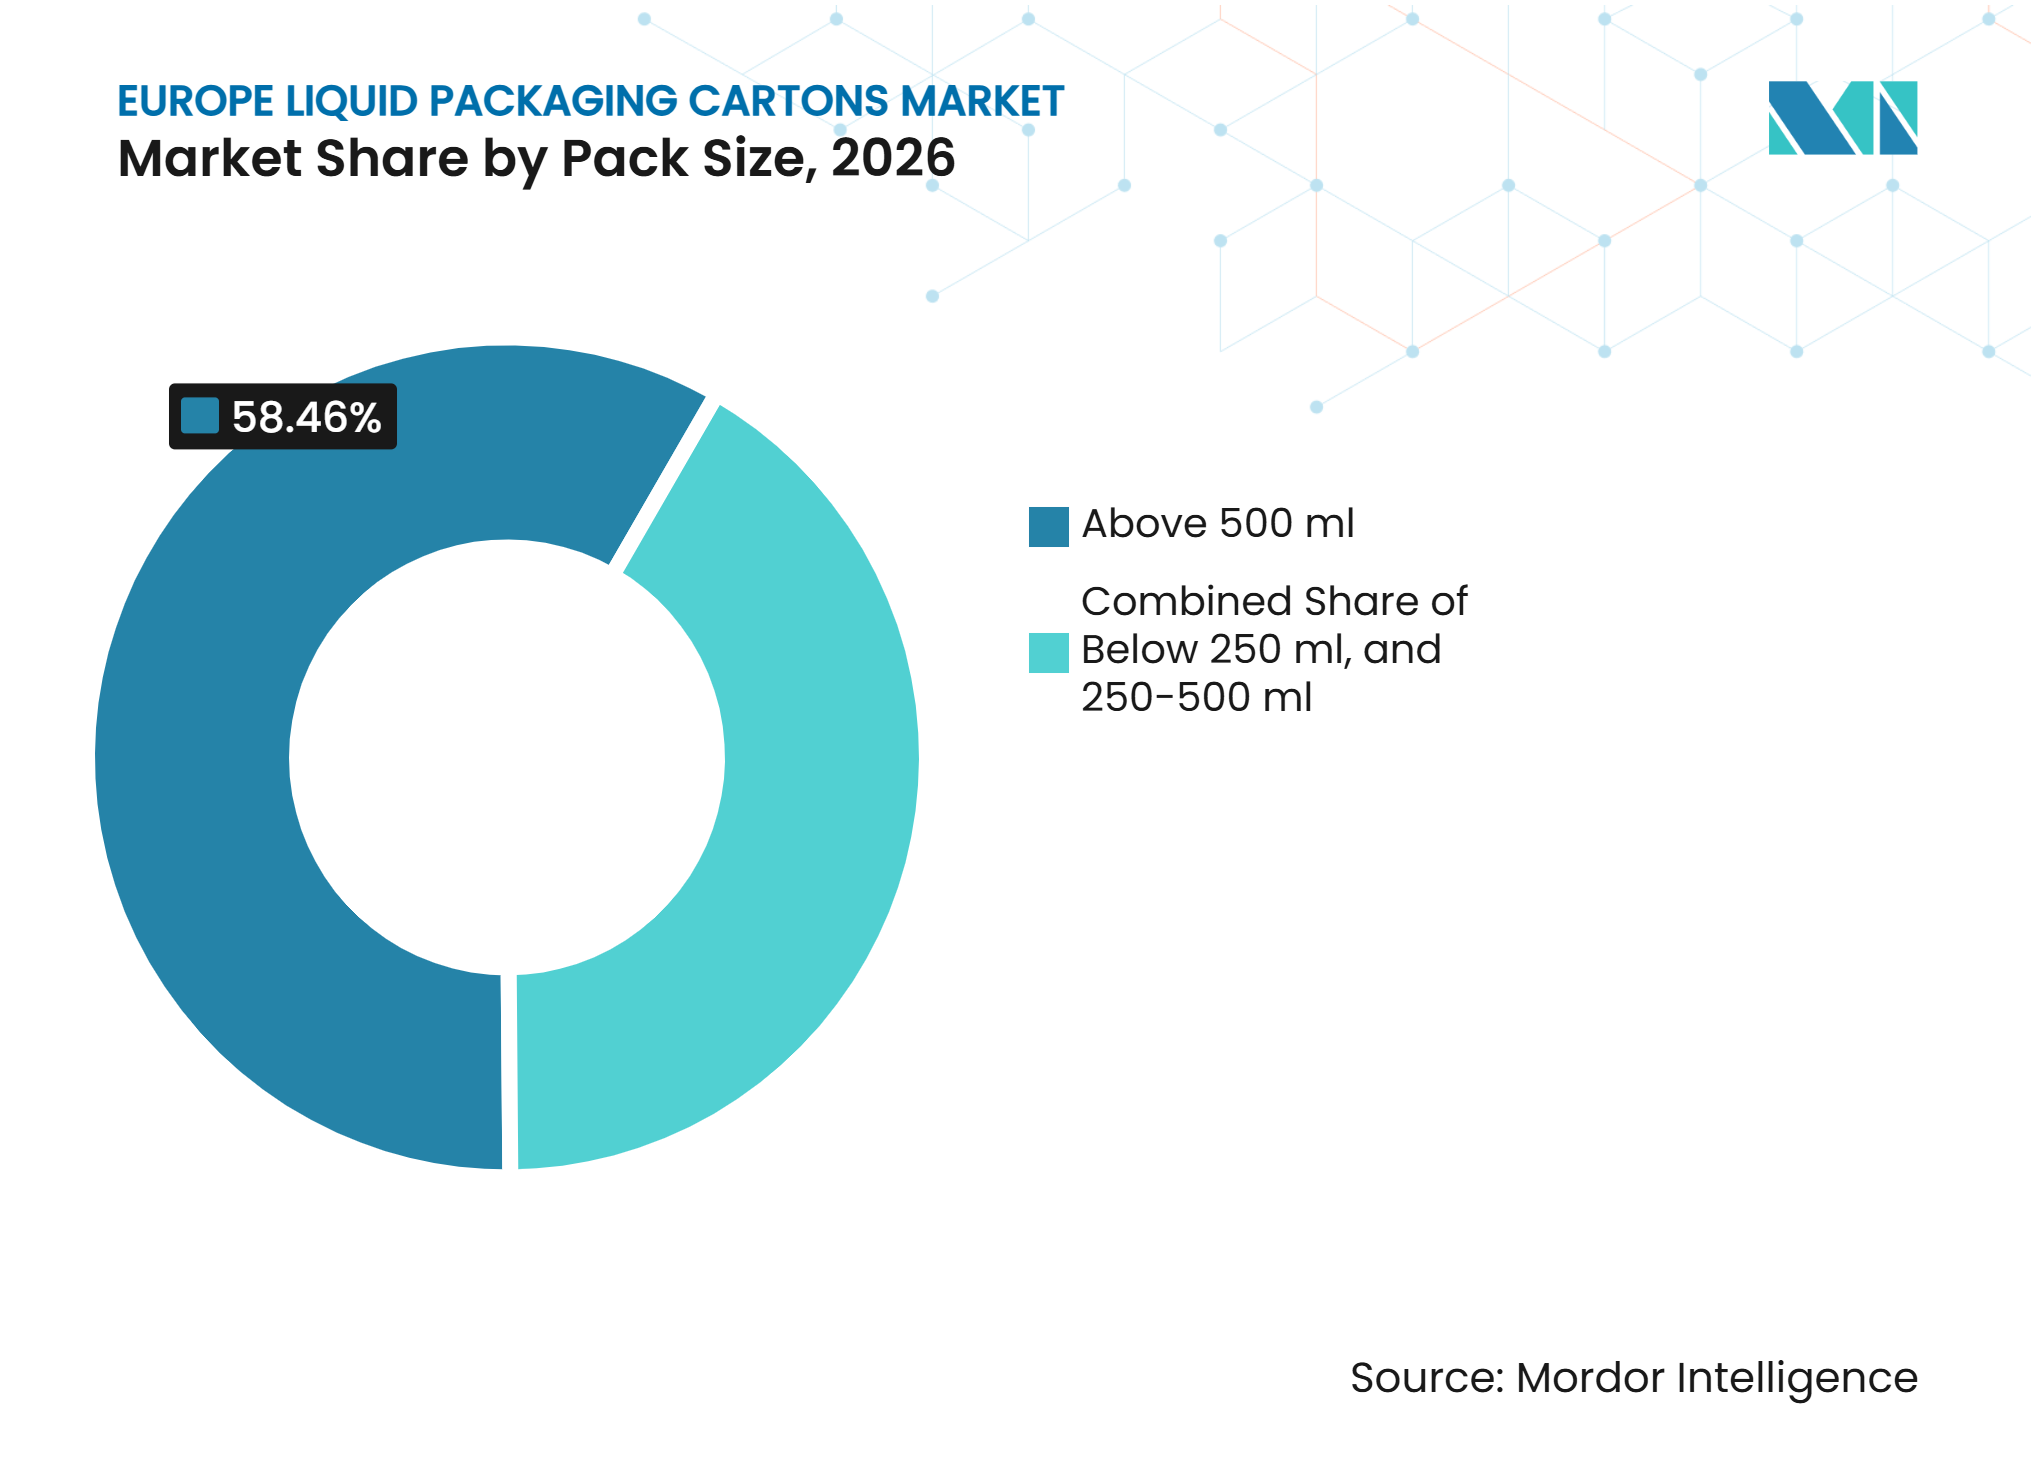
- Por tamaño de envase, los formatos de más de 500 ml representaron el 58,46% del valor del mercado en 2026, mientras que se espera que los formatos de 250-500 ml se expandan a un CAGR del 4,79% hasta 2032.
- Por geografía, Alemania representó el 27,29% del valor del mercado en 2026, mientras que se proyecta que el Reino Unido crezca a un CAGR del 4,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Expansión de la Distribución de Bebidas a Temperatura Ambiente y de Vida Útil Prolongada
La distribución de bebidas a temperatura ambiente está fortaleciendo la demanda de cartones asépticos en toda Europa, especialmente donde las redes minoristas favorecen los productos que pueden permanecer en estantería durante largos períodos. Los minoristas de descuento pueden almacenar lácteos UHT, jugos y bebidas de origen vegetal sin dedicar un espacio comparable a los pasillos refrigerados, lo que reduce la complejidad de la distribución y respalda una amplia oferta de marca propia. Este modelo es particularmente relevante en mercados sensibles al precio, incluidos España, Italia y Europa Central, donde las gamas de bebidas de marca propia continúan dependiendo del suministro estable a temperatura ambiente. El cartón para envasado de líquidos también respalda el uso a temperatura ambiente en sopas, caldos, cremas de cocina y productos alimenticios líquidos similares, lo que otorga a los cartones un papel más amplio más allá de los formatos lácteos estándar.[1] El mercado de envases de cartón para líquidos en Europa se beneficia, por tanto, cuando los minoristas buscan una distribución de menor complejidad para los productos líquidos de uso cotidiano y desean gestionar el inventario en superficies de tienda más reducidas. La posición competitiva del formato mejora cuando las marcas pueden combinar larga vida útil, protección del producto, eficiencia en el transporte y opciones de envase que se ajusten a los programas de sostenibilidad de los minoristas.
Crecimiento de las Bebidas de Origen Vegetal, Sin Lactosa y Funcionales
Las bebidas de origen vegetal, sin lactosa y funcionales respaldan la demanda de cartones porque muchos productos requieren una distribución estable a temperatura ambiente a través de grandes redes minoristas. Estas categorías suelen utilizar el envasado aséptico para proteger la calidad del producto durante el almacenamiento y el transporte, incluso en períodos en los que la manipulación en frío añadiría costes o limitaría el alcance geográfico. La oportunidad de crecimiento es más sólida donde los consumidores adquieren bebidas de origen vegetal a través de los canales de supermercados convencionales y de descuento, en lugar de hacerlo únicamente en el comercio especializado. Las bebidas funcionales añaden un requisito adicional, ya que la opacidad del cartón puede ayudar a proteger las formulaciones sensibles a la luz y a mantener una presentación coherente del producto en estantería. El mercado de envases de cartón para líquidos en Europa puede beneficiarse de esta combinación de productos porque las marcas necesitan envases que respalden la vida útil, la manipulación, la diferenciación visual y la distribución lista para el comercio minorista. Esta demanda no se limita a los sustitutos lácteos, ya que las bebidas con alto contenido proteico y los alimentos líquidos de valor añadido utilizan capacidades similares de envasado, transporte y distribución.
Cumplimiento de la Normativa de Reciclabilidad y Circularidad de la UE
El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica de forma general a partir del 12 de agosto de 2026.[2] El reglamento convierte la reciclabilidad en una cuestión práctica de acceso al mercado para los proveedores de envases que sirven a marcas y minoristas europeos. Sus futuros requisitos de rendimiento en materia de reciclabilidad están influyendo en las decisiones sobre materiales mucho antes de los plazos pertinentes, en particular para los cartones que utilizan estructuras de materiales compuestos. La Alianza de Cartones para Alimentos y Bebidas introdujo su protocolo RECY:CHECK en julio de 2025 para ayudar a demostrar la reciclabilidad de los envases compuestos a base de fibra y respaldar las decisiones de diseño.[3] Esta influencia regulatoria anima a los proveedores a simplificar las estructuras de los cartones, a construir evidencia para sus declaraciones de reciclaje y a alinear el desarrollo de productos con los factores de cumplimiento emergentes. También hace que las asociaciones de recogida, clasificación y recuperación de materiales sean importantes junto con las mejoras en el propio cartón, especialmente donde los sistemas de reciclaje locales necesitan mayor inversión.
Premiumización de los Formatos de Porción Individual y Para Llevar
Se proyecta que el formato de 250-500 ml crezca a un 4,79% hasta 2032, respaldado por bebidas de origen vegetal en porciones individuales, productos para el sector de la restauración y bebidas funcionales. Estos envases pueden generar mayores ingresos por unidad que los grandes cartones para el hogar porque favorecen la conveniencia, la variedad de productos y el posicionamiento de marca para ocasiones de consumo individual. SIG presentó su botella de cartón para llevar DomeMini con SalzburgMilch para bebidas lácteas especiales, bebidas proteicas y alternativas de origen vegetal en Europa en 2026. El formato ofrece a las marcas una opción de cartón más adecuada para ocasiones de consumo individual, manteniendo al mismo tiempo los atributos de protección del producto asociados al envasado aséptico. En el Reino Unido, las tasas de Responsabilidad Ampliada del Productor también fomentan la atención al diseño de cartones reciclables y a las opciones de materiales utilizados en los formatos de conveniencia. La combinación resultante de conveniencia, protección del producto, flexibilidad de diseño y desarrollo de materiales respalda un papel más amplio para los envases de tamaño mediano en el mercado de envases de cartón para líquidos en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste y Complejidad del Reciclaje de Cartones Multicapa | -0.6% | Europa, con mayor presión en Italia y el sur de Europa | Mediano plazo (2-4 años) |
| Consumo Per Cápita Maduro de Productos Lácteos y Sustitución de Volumen | -0.5% | Alemania, Francia y el Reino Unido | Largo plazo (≥ 4 años) |
| Costes Volátiles del Cartón, los Polímeros, el Aluminio y la Energía | -0.4% | Europa, especialmente las zonas de producción con uso intensivo de energía | Corto plazo (≤ 2 años) |
| Normativas Fragmentadas de Recogida y Reciclaje a Nivel Nacional | -0.2% | Sur y Este de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste y Complejidad del Reciclaje de Cartones Multicapa
Los cartones para líquidos combinan fibra de cartón, polietileno y, en muchos formatos, aluminio. La separación de estos materiales requiere plantas especializadas, equipos de clasificación y capacidad de procesamiento de PolyAl que no están disponibles de manera uniforme en toda Europa. Esto genera una carga de costes en los mercados que no cuentan con sistemas de recuperación establecidos o flujos fiables de material de cartón clasificado. El desafío es más evidente en partes del sur de Europa, donde los sistemas de recogida y clasificación siguen siendo menos consistentes que en los mercados del norte y el oeste. El Reglamento sobre Envases y Residuos de Envases también aumenta la importancia de la infraestructura de reciclaje real, en lugar de depender únicamente de las declaraciones de reciclabilidad técnica o de las evaluaciones realizadas en laboratorio. Por tanto, los productores pueden necesitar apoyar las inversiones en recogida, clasificación y recuperación, al tiempo que continúan reduciendo la complejidad de las estructuras de los cartones y preservando el rendimiento de barrera requerido.
Consumo Per Cápita Maduro de Productos Lácteos y Sustitución de Volumen
La leche convencional sigue siendo la principal aplicación en el mercado de envases de cartón para líquidos en Europa, pero el consumo de productos lácteos en algunos mercados de Europa Occidental ha alcanzado su madurez. El menor crecimiento demográfico y el cambio en las preferencias pueden limitar la expansión del volumen en los productos que históricamente han respaldado el envasado de cartón a alta velocidad y el uso estable de grandes envases para el hogar. Las bebidas de origen vegetal pueden compensar parte de esta presión, aunque no siempre sustituyen el volumen lácteo en una proporción de uno a uno ni utilizan tamaños de envase idénticos. El resultado es un entorno de demanda mixto en el que los cartones ganan relevancia en nuevas categorías mientras que los volúmenes lácteos estándar enfrentan un crecimiento limitado en los mercados consolidados. Los proveedores necesitan proteger la utilización de las líneas de envasado establecidas mientras desarrollan envases para bebidas funcionales, productos de origen vegetal, alimentos líquidos y otras categorías a temperatura ambiente. La restricción es más intensa en los mercados occidentales maduros, donde la competencia de los plásticos rígidos y las latas metálicas también sigue presente en varios segmentos de bebidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Combinan Escala con un Crecimiento más RápidoLos cartones asépticos representaron el 62,74% de la participación del mercado de envases de cartón para líquidos en Europa en 2026 y se proyecta que crezcan a un CAGR del 4,84% hasta 2032. Su posición se debe a la capacidad de envasar productos esterilizados en envases esterilizados en condiciones controladas. Este proceso permite una vida útil de 6 a 12 meses sin refrigeración ni conservantes para los productos adecuados. Esto hace que los envases asépticos sean relevantes para la leche UHT, los jugos, las bebidas de origen vegetal, los alimentos líquidos y las bebidas con alto contenido proteico. La industria de envases de cartón para líquidos en Europa depende de esta capacidad porque reduce la dependencia de la cadena de frío y respalda una amplia distribución geográfica.
Los cartones asépticos también son fundamentales en los cambios de materiales actuales. Los proveedores están trabajando para reemplazar las estructuras con capa de aluminio por soluciones que utilizan barreras de papel y polímero, preservando al mismo tiempo el rendimiento requerido para los productos a temperatura ambiente. Tetra Pak lanzó un cartón aséptico de 1 litro con barrera a base de papel junto con Sterilgarda Alimenti en abril de 2026, reportando un 90% de contenido renovable cuando se utiliza con polímeros de origen vegetal. Los cartones no asépticos continúan sirviendo a las aplicaciones de leche refrigerada, nata y jugos, donde los formatos de techo plano encajan en los sistemas minoristas de cadena de frío establecidos. La inversión de Elopak en Blue Ocean Closures en marzo de 2025 demuestra que los proveedores también están reduciendo el contenido de plástico en los sistemas de cierre para los formatos refrigerados.


Por Aplicación:
La Leche Proporciona la Base de Volumen Mientras las Bebidas de Origen Vegetal Lideran el CrecimientoLa leche representó el 41,38% del tamaño del mercado de envases de cartón para líquidos en Europa en 2026. El uso doméstico, la amplia disponibilidad en el comercio minorista y las eficientes líneas de envasado de alta velocidad hacen de la leche UHT una fuente importante de volumen de cartones. Su escala proporciona a los proveedores una base instalada estable para los formatos de múltiples porciones. La categoría también está comenzando un ciclo de rediseño de materiales a medida que las marcas buscan barreras con menor huella de carbono y declaraciones de contenido renovable. El lanzamiento de Sterilgarda por parte de Tetra Pak en 2026 ilustra cómo un cartón de leche convencional de 1 litro puede convertirse en una aplicación comercial pionera de la tecnología de barrera a base de papel.
Se proyecta que las bebidas de origen vegetal se expandan a un CAGR del 4,96% hasta 2032, la tasa más alta entre las aplicaciones. La categoría encaja con los cartones asépticos porque los productores necesitan una distribución estable a temperatura ambiente que pueda abastecer a las tiendas convencionales y a los minoristas de descuento. Los jugos también proporcionan una vía importante para la innovación en cartones, especialmente donde las marcas desean reducir el uso de aluminio. Tetra Pak y García Carrión lanzaron un cartón con barrera a base de papel para el jugo Don Simón en diciembre de 2025, con la empresa reportando un 92% de contenido renovable. Los productos lácteos distintos de la leche, las bebidas energéticas y funcionales, y los alimentos líquidos añaden diversidad a la demanda, lo que reduce la dependencia de una única categoría de bebidas.
Por Tamaño de Envase:
Los Grandes Formatos para el Hogar Lideran y los Formatos de Tamaño Mediano Añaden ValorLos formatos de más de 500 ml representaron el 58,46% de la participación del mercado de envases de cartón para líquidos en Europa en 2026. Estos envases sirven principalmente para la leche UHT y los jugos para el hogar, que siguen siendo la base de volumen del negocio regional de cartones. Su gran tamaño favorece el envasado, el transporte y el abastecimiento minorista eficientes para los productos de compra repetida. El segmento ya no se define únicamente por los envases de uso básico, ya que las marcas convencionales y los minoristas están adoptando estructuras de barrera mejoradas. SIG lanzó SIG Terra Alu-free Full Barrier para cartones asépticos de múltiples porciones en mayo de 2025, indicando que el material puede utilizarse en las líneas de envasado existentes.
Se espera que la banda de 250-500 ml crezca a un CAGR del 4,79% hasta 2032. Sirve a las bebidas de origen vegetal en porciones individuales, los envases para el sector de la restauración, las bebidas funcionales y los productos consumidos fuera del hogar. Estos usos permiten a las marcas aplicar diseños de envase más diferenciados y cobrar por la conveniencia. Los envases de menos de 250 ml siguen siendo relevantes en la restauración escolar, el comercio minorista de viajes y los productos nutricionales, donde las porciones controladas y la facilidad de manejo son importantes. A medida que el mercado de envases de cartón para líquidos en Europa se desarrolla, los envases pequeños también pueden ayudar a introducir nueva tecnología de barrera antes de que los proveedores la extiendan a los formatos domésticos de mayor volumen.

Análisis Geográfico
Alemania
Alemania representó el 27,29% del tamaño del mercado de envases de cartón para líquidos en Europa en 2026. Su escala refleja la demanda de leche UHT y una estructura minorista en la que las cadenas de descuento respaldan los productos a temperatura ambiente. Alemania también sigue siendo un lugar importante para la fabricación de cartones y el desarrollo de suministros alternativos. Wintipak inició las obras de una nave de producción de 11.800 m² en su instalación de Halle-Saale en noviembre de 2025, con una finalización prevista para junio de 2026. La regulación de envases está condicionando las decisiones porque el Reglamento sobre Envases y Residuos de Envases hace que el diseño reciclable y la evidencia de recuperación sean más importantes para las marcas y los proveedores de envases.
Reino Unido
Se proyecta que el Reino Unido crezca a un CAGR del 4,92% hasta 2032, la tasa geográfica más rápida en el mercado de envases de cartón para líquidos en Europa. La política de Reciclaje Simplificado de Inglaterra introdujo los requisitos para los centros de trabajo a partir de marzo de 2025 y exige cambios en la recogida domiciliaria a partir de marzo de 2026. La política mejora la base para una recogida más amplia de cartones y refuerza la evidencia detrás de las declaraciones de reciclabilidad. Tetra Pak anunció 1,4 millones de GBP en inversiones de clasificación en instalaciones de recuperación de materiales del Reino Unido en 2025, incluida tecnología de clasificación óptica. La influencia regulatoria, los compromisos de los minoristas y la mejora de la capacidad de clasificación convierten al Reino Unido en un mercado de prueba importante para el diseño de cartones reciclables.
Francia, Italia, España y Otros Mercados Europeos
Francia ofrece un entorno comercial para los cartones sin aluminio, con SIG y LSDH introduciendo la tecnología en las operaciones de envasado en Alsacia durante 2026. Italia combina un creciente interés en los productos de origen vegetal con la necesidad de fortalecer la recogida de cartones y la recuperación de materiales. España se ha convertido en un mercado de lanzamiento para los cartones de jugo con barrera a base de papel a través de la introducción de Don Simón en 2025. Los Países Bajos, Bélgica y Alemania se benefician de las redes de recuperación regionales, incluida una instalación de PolyAl de 3 millones de EUR y 20.000 toneladas anunciada por Tetra Pak y Yellow Dreams en enero de 2025.
Panorama Competitivo
Concentración del Mercado
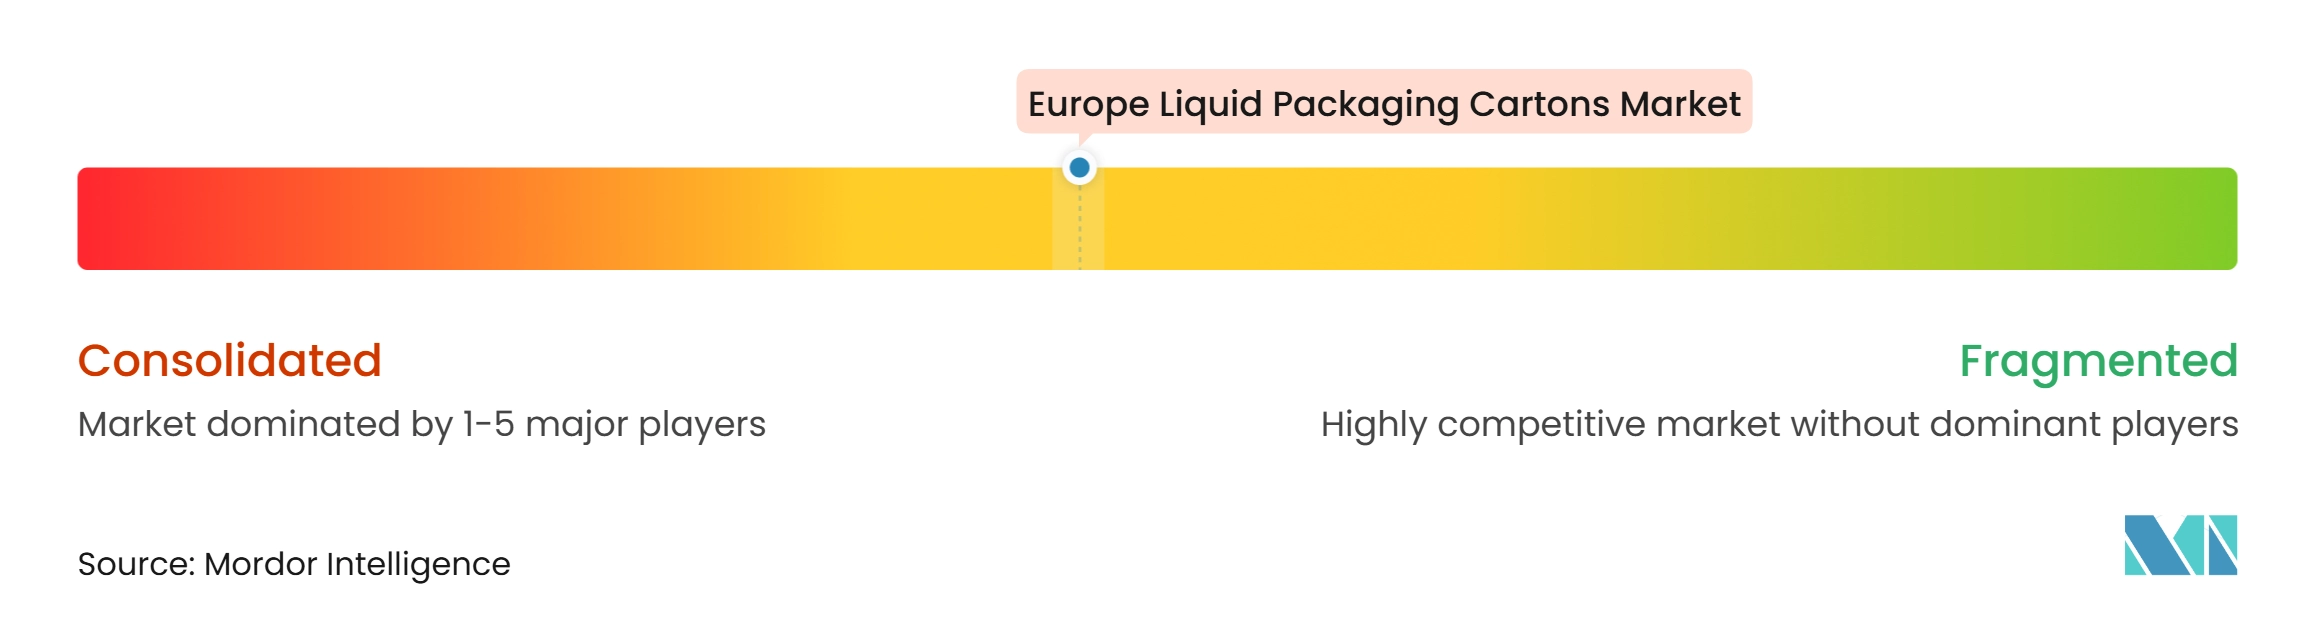
El mercado de envases de cartón para líquidos en Europa está concentrado en torno a Tetra Pak International S.A., SIG Group AG y Elopak ASA. Su modelo integrado combina materiales de envase, equipos de envasado, servicio técnico y relaciones consolidadas con los clientes. Esta estructura genera altos costes de cambio porque un cambio de proveedor puede afectar tanto a las operaciones de envasado como a la adquisición de envases. La competencia se centra ahora en los materiales de barrera, el contenido renovable, la reciclabilidad y la capacidad de utilizar nuevos materiales en las líneas de envasado existentes. Tetra Pak se comprometió a invertir 60 millones de EUR, equivalentes a 65 millones de USD, en una planta piloto de barrera a base de papel en Lund, Suecia, en enero de 2026.
SIG está desarrollando soluciones asépticas sin aluminio que puedan procesarse en los equipos instalados. Su lanzamiento de SIG Terra Alu-free Full Barrier en mayo de 2025 se dirigió a los cartones de múltiples porciones y fue diseñado para las líneas de envasado existentes. Elopak está abordando una presión similar a través del desarrollo de cierres a base de fibra. Su inversión en Blue Ocean Closures ofrece una vía para reducir el componente plástico de los cierres de cartones. El protocolo RECY:CHECK de la Alianza de Cartones para Alimentos y Bebidas proporciona un método compartido para la evidencia de reciclabilidad.
El potencial de expansión sigue siendo relevante en Europa Central y Oriental, donde las instalaciones de líneas de envasado y el servicio localizado pueden apoyar a nuevos clientes. Los alimentos líquidos, las bebidas funcionales y las bebidas de origen vegetal también ofrecen oportunidades porque sus necesidades de envase están menos vinculadas a los volúmenes lácteos convencionales. Wintipak ofrece una alternativa de nivel intermedio en Alemania a través de su aumento de capacidad planificado. Los proveedores líderes mantienen una ventaja porque sus sistemas combinan el desarrollo de envases, la tecnología de envasado y el soporte de cumplimiento normativo.
Líderes de la Industria de Envases de Cartón para Líquidos en Europa
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
IPI S.r.l.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Envases de Cartón para Líquidos Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Mondi plc
- Stora Enso Oyj
- Billerud AB (publ)
- Lamipak International Co., Ltd.
- NewJF Packaging Co., Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Adam Pack S.A.
- Italpack S.r.l.
Desarrollos recientes de la industria en Mercado Europeo de Envases de Cartón para Líquidos
- Abril de 2026: Tetra Pak International S.A. y la empresa láctea italiana Sterilgarda Alimenti lanzaron el primer cartón aséptico de 1 litro con barrera a base de papel del mundo, el Tetra Brik Aseptic 1000 Edge LightWing 30, logrando un 90% de contenido renovable en combinación con polímeros de origen vegetal y reduciendo la huella de carbono hasta en un 50%, pasando de una estructura de tres materiales a una de dos materiales.
- Enero de 2026: Tetra Pak International S.A. anunció una inversión de 60 millones de EUR, equivalentes a 65 millones de USD, en una nueva planta piloto para tecnología de barrera a base de papel en su instalación de Lund, Suecia, como parte de un compromiso de invertir 100 millones de EUR, equivalentes a 109 millones de USD, anualmente hasta 2030, con el objetivo de escalar la barrera a base de papel a volúmenes de cartones de múltiples porciones de uso masivo.
- Diciembre de 2025: Tetra Pak, en colaboración con el productor de bebidas español García Carrión, lanzó el primer cartón aséptico con barrera a base de papel para jugo del mundo, el Tetra Brik Aseptic 200 ml Slim Leaf, disponible bajo la marca Don Simón, logrando un 92% de contenido renovable y una reducción del 43% en la huella de carbono en comparación con los cartones asépticos convencionales con lámina de aluminio, y representando el primer despliegue mundial de la tecnología de barrera a base de papel en el envasado de jugos.
- Noviembre de 2025: Wintipak, anteriormente Greatview Aseptic Packaging Company Limited, inició las obras de una nueva nave de producción de 11.800 m² en su instalación de Star Park Halle-Saale, Alemania, con la que se espera aumentar la capacidad de producción de cartones asépticos en un 30% tras la finalización prevista en junio de 2026, reforzando a Alemania como base de fabricación europea para el suministro alternativo de cartones.
Alcance del Informe del Mercado de Envases de Cartón para Líquidos en Europa
El Mercado de Envases de Cartón para Líquidos en Europa abarca la fabricación y el suministro de soluciones de envase a base de cartón diseñadas para el almacenamiento, el transporte y la distribución seguros de bebidas líquidas y productos alimenticios. Estos cartones proporcionan protección del producto, vida útil prolongada y manejo conveniente, al tiempo que respaldan un envasado y una distribución eficientes. El mercado incluye soluciones de envase diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos evolutivos de seguridad alimentaria y sostenibilidad.
El Informe del Mercado de Envases de Cartón para Líquidos en Europa está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo la Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones), Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml) y Geografía (Alemania, Francia, Reino Unido, Italia, España y Resto de Europa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo la Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| Resto de Europa |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo la Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml | |
| Por Geografía | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases de cartón para líquidos en Europa?
Se proyecta que el mercado de envases de cartón para líquidos en Europa sea de 1,91 mil millones de USD en 2027 y de 2,33 mil millones de USD para 2032, a un CAGR del 4,06%. El crecimiento está vinculado a las necesidades de envasado de bebidas estables a temperatura ambiente y alimentos líquidos.
¿Qué tipo de producto lidera la demanda de envases de cartón para líquidos en Europa?
Los cartones asépticos lideran con una participación del 62,74% en 2026 y se proyecta que crezcan a un CAGR del 4,84% hasta 2032. Su capacidad para respaldar una larga vida útil a temperatura ambiente sigue siendo central para su posición.
¿Qué aplicación está creciendo más rápido en el envasado de cartones en Europa?
Se proyecta que las bebidas de origen vegetal crezcan a un CAGR del 4,96% hasta 2032. La categoría se beneficia de un envasado que respalda la distribución estable a temperatura ambiente a través de los canales de supermercados convencionales y de descuento.
¿Por qué son importantes las barreras a base de papel para los cartones para líquidos?
Pueden reducir la dependencia de las capas de aluminio al tiempo que ayudan a los proveedores a prepararse para los requisitos de reciclabilidad y las revisiones de sostenibilidad de los minoristas. También pueden favorecer estructuras de materiales más simples sin modificar las operaciones de envasado establecidas.
¿Qué país europeo tiene la mayor demanda de envases de cartón?
Alemania representa el 27,29% del valor del mercado en 2026, respaldado por la demanda de leche UHT y la distribución minorista a temperatura ambiente. El país también es un lugar importante para la expansión de la capacidad de producción de cartones.
¿Qué geografía se espera que crezca más rápido hasta 2032?
Se proyecta que el Reino Unido crezca a un CAGR del 4,92%, respaldado por cambios en la política de recogida e inversiones en clasificación. Estos factores pueden mejorar las condiciones para la recuperación de cartones y el diseño reciclable.