
Marktgröße und Marktanteil für Flüssigkeitsverpackungskartons in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
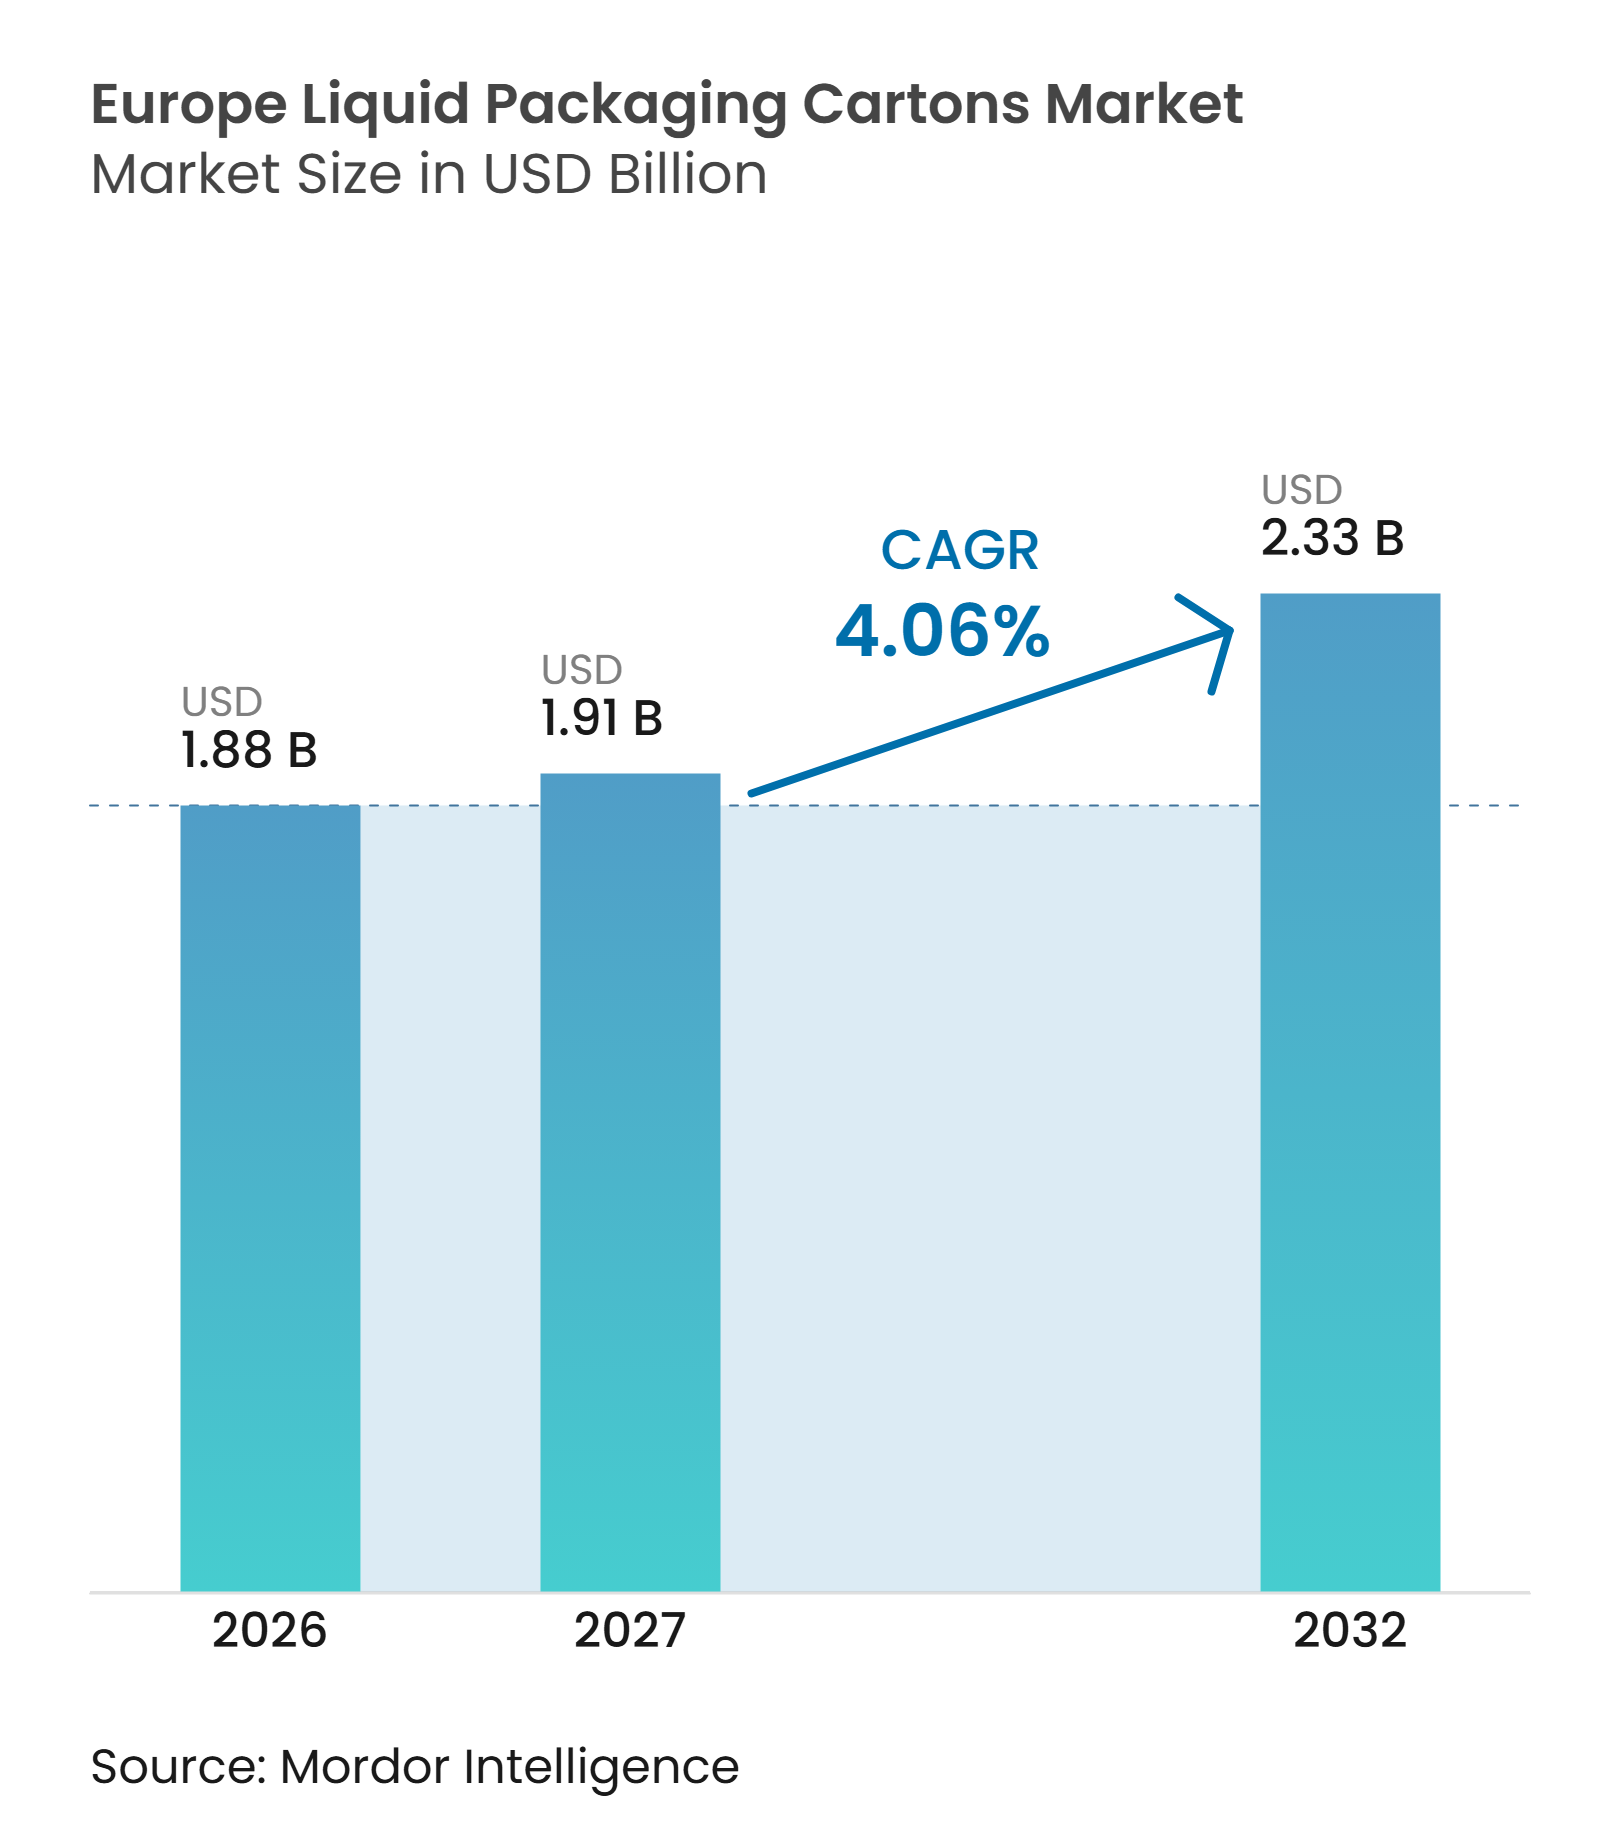
| Marktgröße im Basisjahr (2026) | 1.88 Milliarden US-Dollar |
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigkeitsverpackungskartons in Europa von Mordor Intelligence
Die Marktgröße für Flüssigkeitsverpackungskartons in Europa wird für 2026 auf 1,88 Milliarden USD, für 2027 auf 1,91 Milliarden USD und bis 2032 auf 2,33 Milliarden USD prognostiziert, mit einem CAGR von 4,06 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu Kartonstrukturen, die mehr papierbasierte Barrieren und weniger Aluminium verwenden, da sich Marken auf Recyclingfähigkeitsanforderungen, Nachhaltigkeitsbewertungen des Einzelhandels und Verpackungsüberprüfungen vorbereiten, die zunehmend sowohl die Materialzusammensetzung als auch den Produktschutz berücksichtigen. Die Umgebungstemperaturverteilung unterstützt diesen Wandel, indem sie es ermöglicht, Milch, Säfte, pflanzenbasierte Getränke, Suppen und Kochsahne ohne eine vollständige Kühlkette durch Einzelhandelskanäle zu transportieren, was sowohl für nationale Einzelhandelsnetzwerke als auch für preisgetriebene Formate mit begrenztem Kühlregalplatz nützlich ist.
Wichtigste Erkenntnisse des Berichts
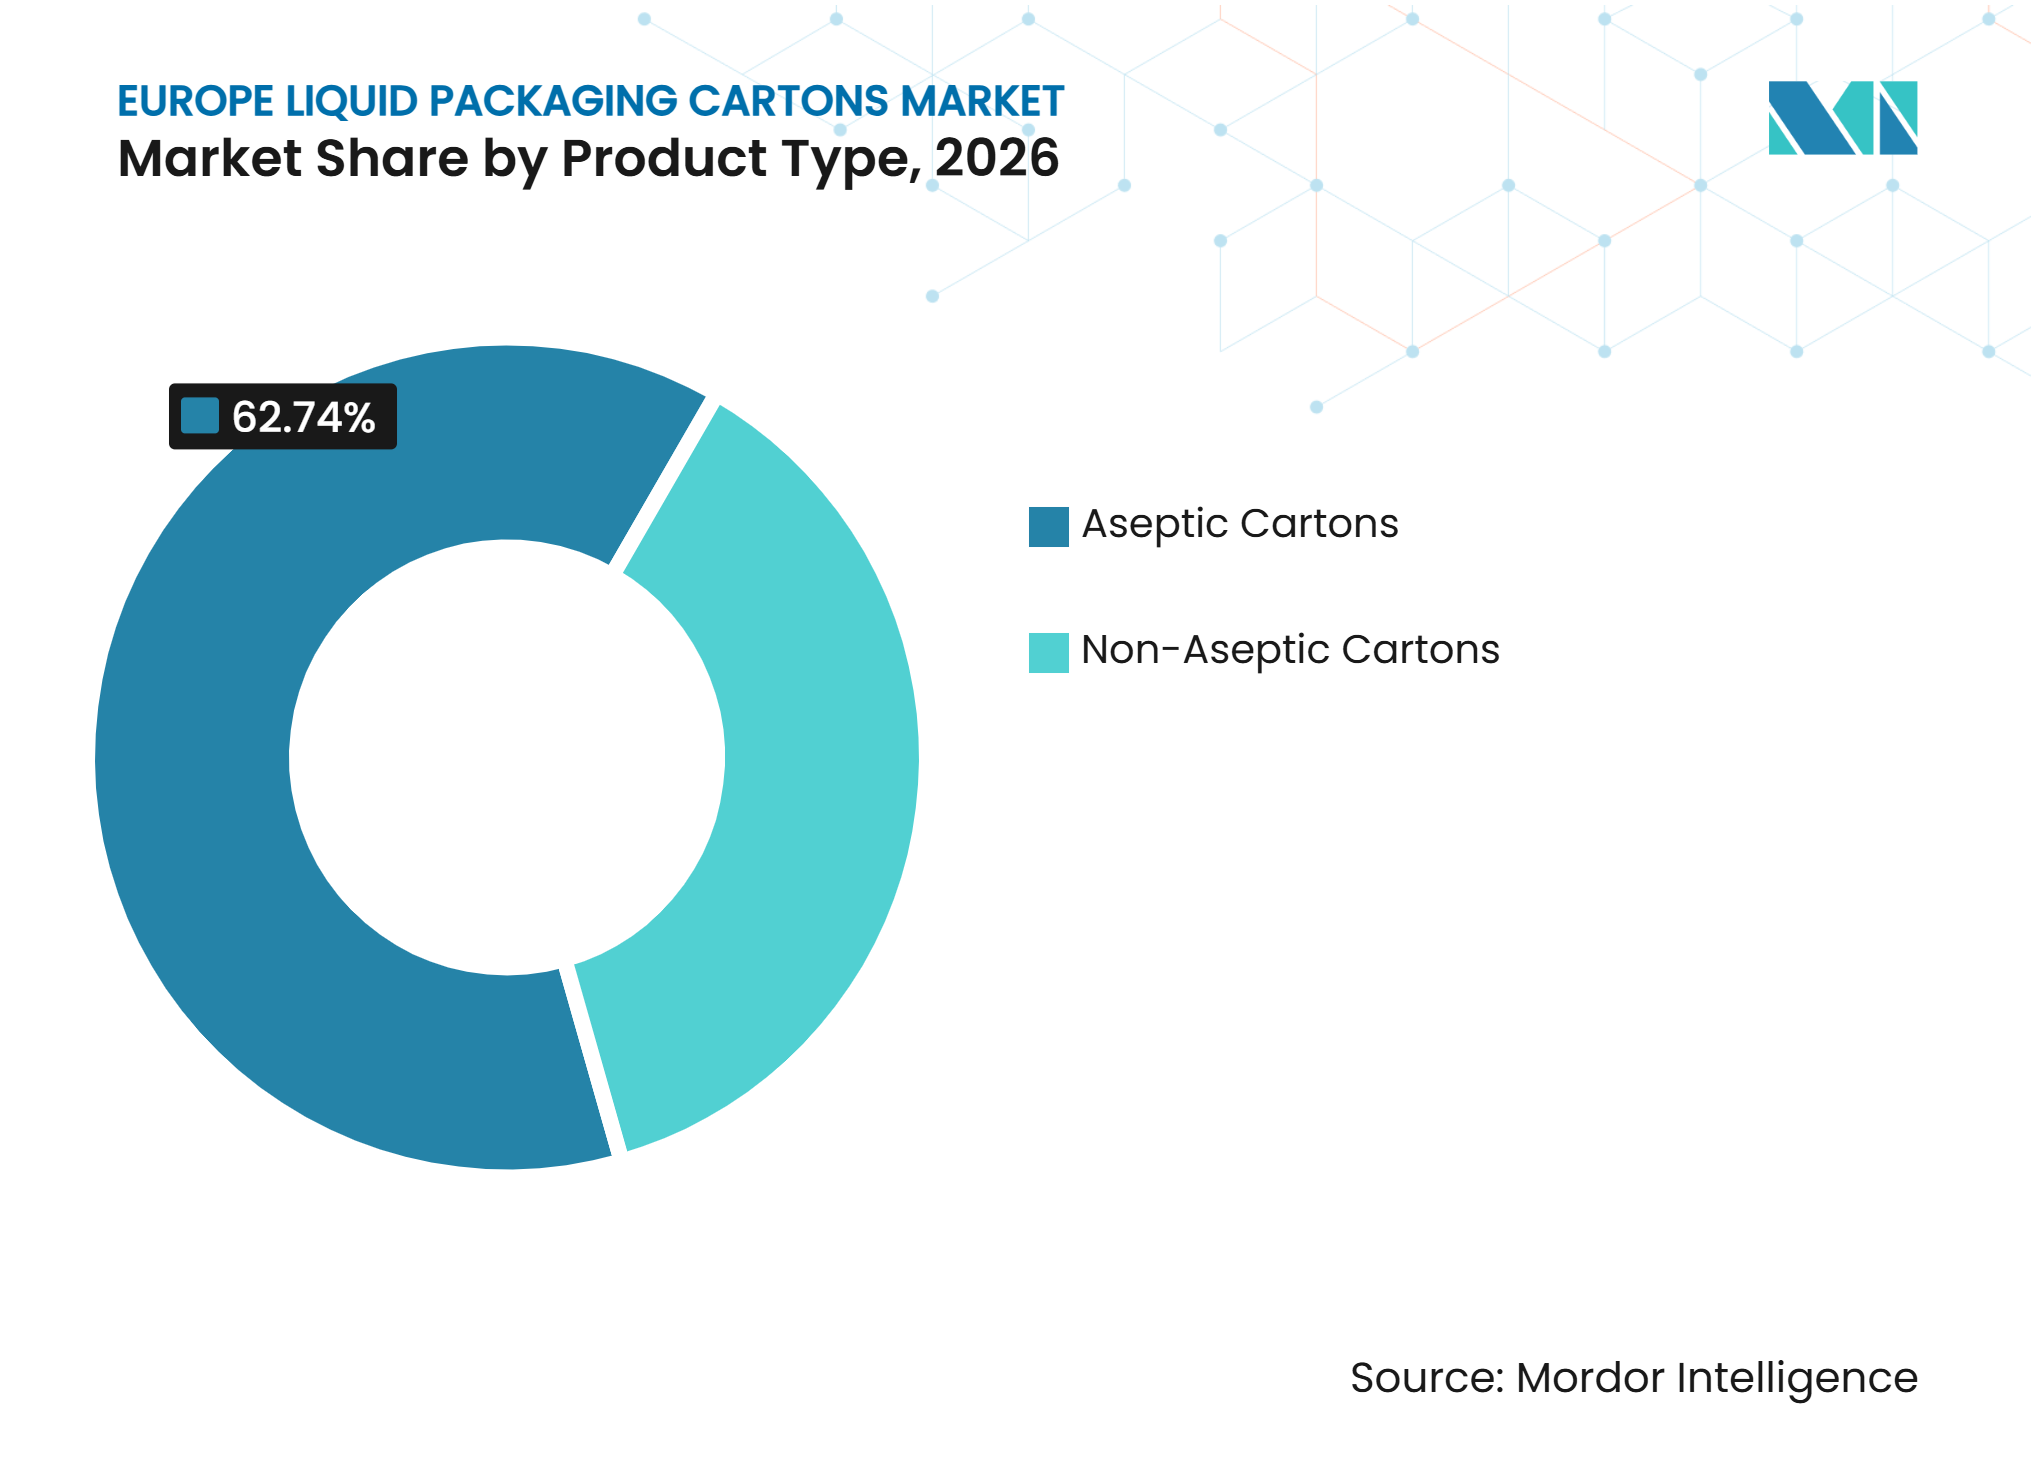
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 62,74 % am europäischen Markt für Flüssigkeitsverpackungskartons und werden voraussichtlich bis 2032 mit einem CAGR von 4,84 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 41,38 % an der Marktgröße für Flüssigkeitsverpackungskartons in Europa, während pflanzenbasierte Getränke bis 2032 den höchsten CAGR von 4,96 % verzeichnen sollen.
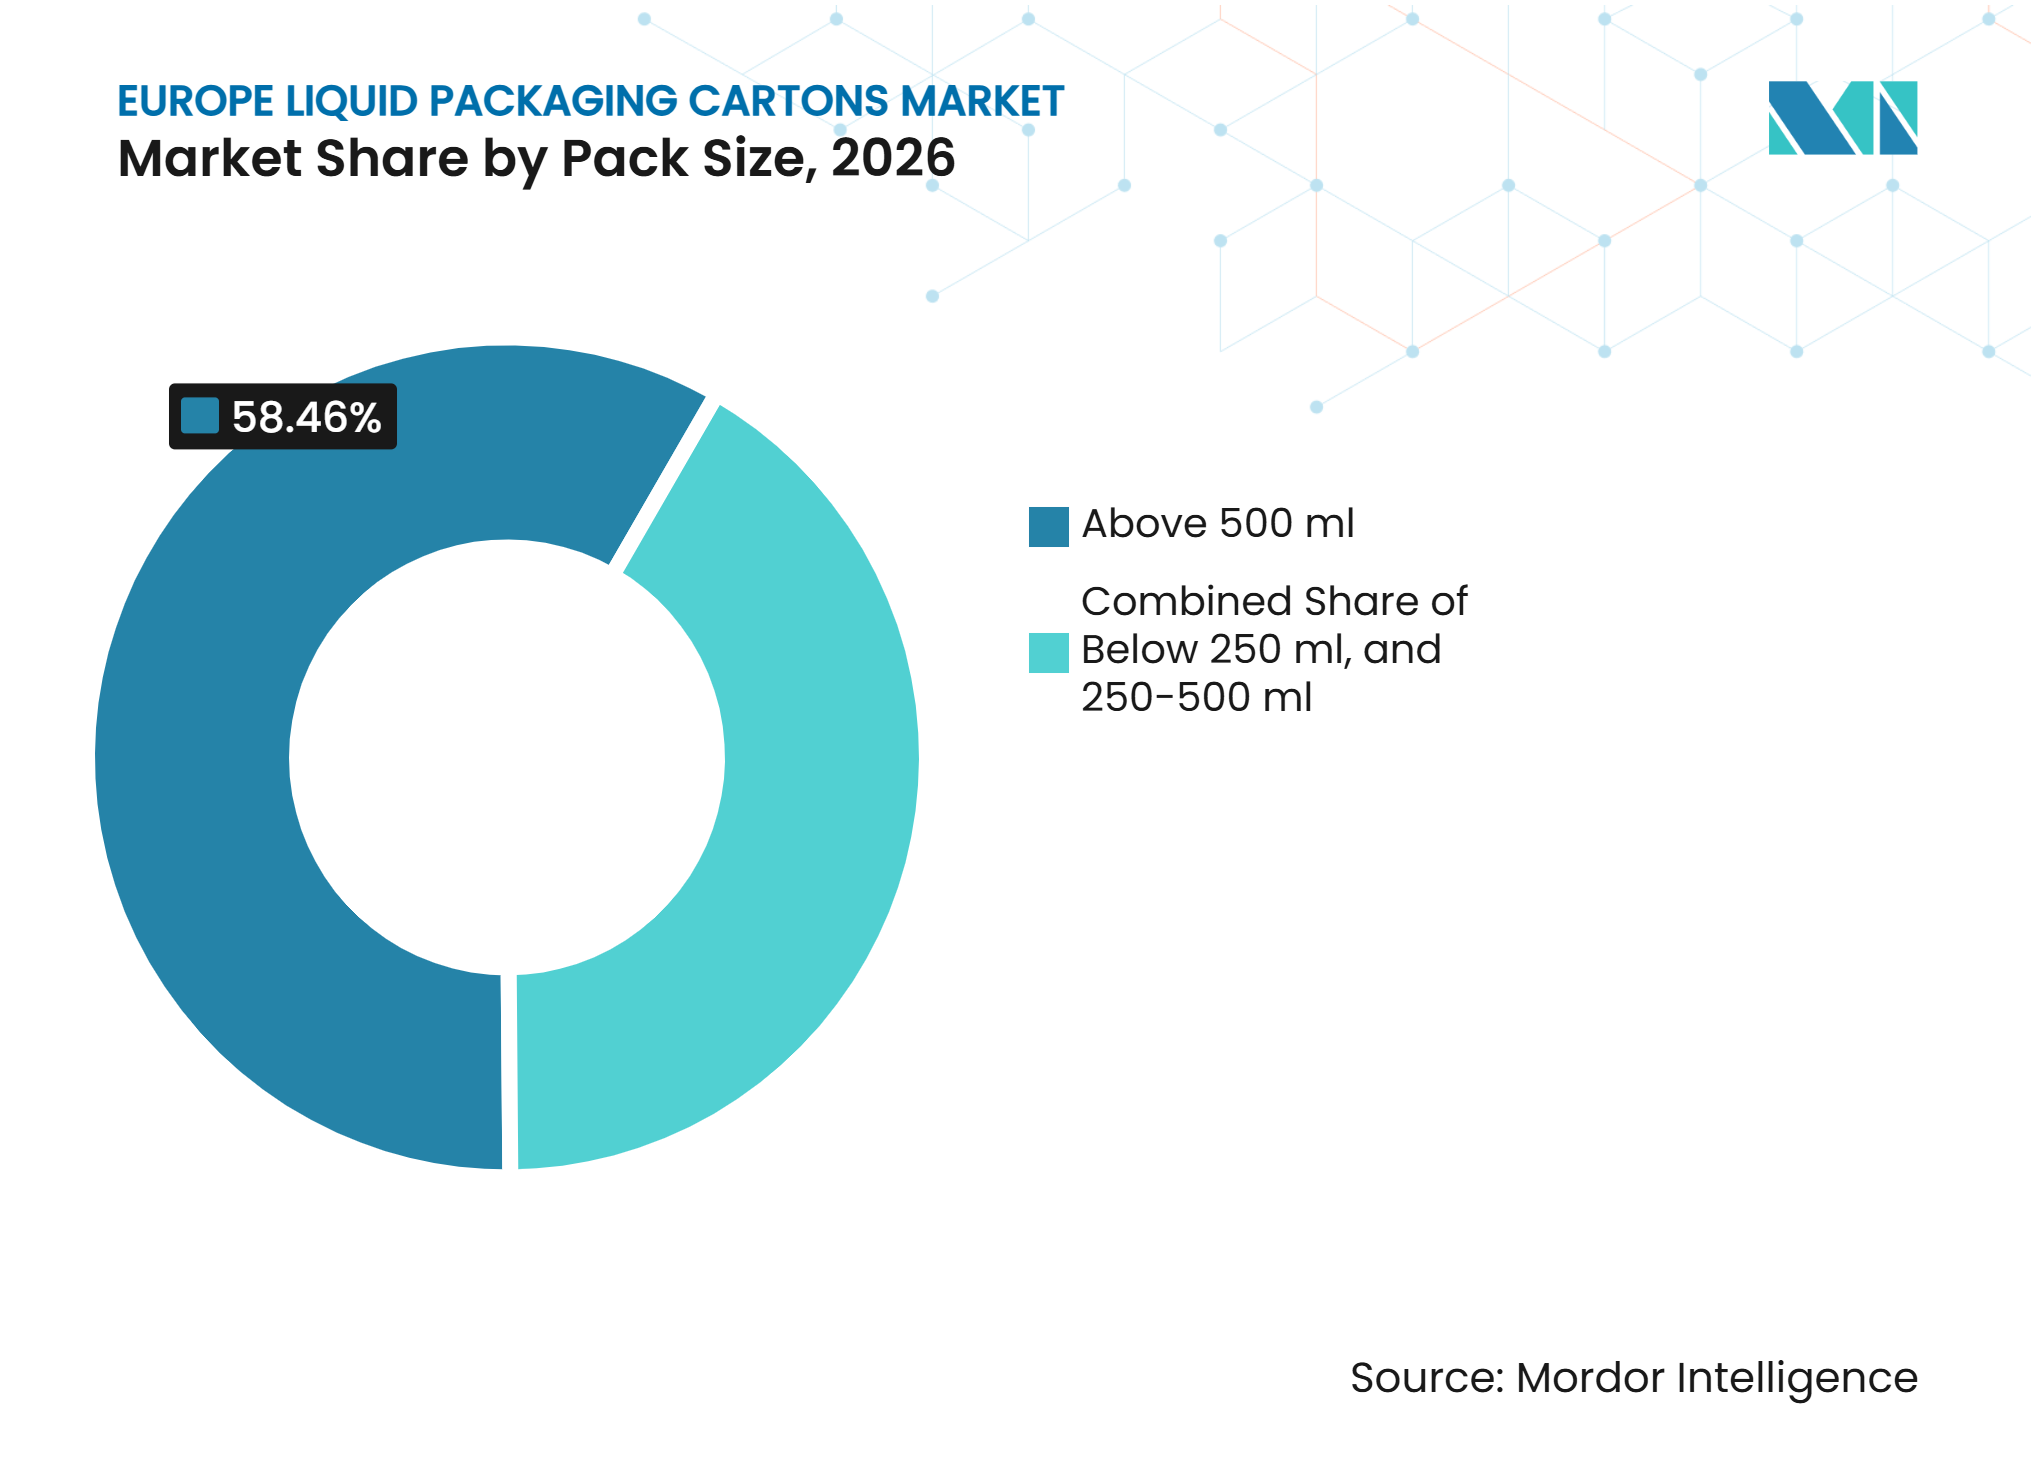
- Nach Packungsgröße hielten Formate über 500 ml im Jahr 2026 einen Anteil von 58,46 % am Marktwert, während Formate von 250–500 ml bis 2032 voraussichtlich mit einem CAGR von 4,79 % wachsen werden.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Anteil von 27,29 % am Marktwert, während das Vereinigte Königreich bis 2032 voraussichtlich mit einem CAGR von 4,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Ausbau der Umgebungstemperatur- und Getränkeverteilung mit verlängerter Haltbarkeit
Die Umgebungstemperaturverteilung von Getränken stärkt die Nachfrage nach aseptischen Kartons in ganz Europa, insbesondere dort, wo Einzelhandelsnetzwerke Produkte bevorzugen, die lange im Regal verbleiben können. Discounter können UHT-Milchprodukte, Säfte und pflanzenbasierte Getränke lagern, ohne vergleichbaren Platz für Kühlgänge aufwenden zu müssen, was die Verteilungskomplexität reduziert und ein breites Eigenmarkenangebot unterstützt. Dieses Modell ist besonders relevant in preisbewussten Märkten, darunter Spanien, Italien und Mitteleuropa, wo private Getränkesortimente weiterhin auf haltbare Versorgung angewiesen sind. Flüssigverpackungskarton unterstützt auch die Umgebungstemperaturnutzung bei Suppen, Brühen, Kochsahne und ähnlichen flüssigen Lebensmitteln, was Kartons eine breitere Rolle über standardmäßige Milchformate hinaus verleiht.[1] Der europäische Markt für Flüssigkeitsverpackungskartons profitiert daher, wenn Einzelhändler eine weniger komplexe Verteilung für alltägliche Flüssigprodukte anstreben und den Lagerbestand in kleineren Ladenformaten verwalten möchten. Die Wettbewerbsposition des Formats verbessert sich, wenn Marken lange Haltbarkeit, Produktschutz, Transporteffizienz und Verpackungsoptionen kombinieren können, die zu den Nachhaltigkeitsprogrammen der Einzelhändler passen.
Wachstum pflanzenbasierter, laktosefreier und funktioneller Getränke
Pflanzenbasierte, laktosefreie und funktionelle Getränke unterstützen die Kartonnnachfrage, da viele Produkte eine stabile Umgebungstemperaturverteilung über große Einzelhandelsnetzwerke hinweg erfordern. Diese Kategorien verwenden häufig aseptische Abfüllung, um die Produktqualität während Lagerung und Transport zu schützen, auch in Phasen, in denen eine Kühlhandhabung Kosten verursachen oder die geografische Reichweite einschränken würde. Die Wachstumschance ist am stärksten dort, wo Verbraucher pflanzenbasierte Getränke über den Mainstream-Lebensmittelhandel und Discounter kaufen, anstatt nur über den Fachhandel. Funktionelle Getränke stellen eine weitere Anforderung dar, da die Undurchsichtigkeit von Kartons dazu beitragen kann, lichtempfindliche Formulierungen zu schützen und eine konsistente Produktpräsentation im Regal zu unterstützen. Der europäische Markt für Flüssigkeitsverpackungskartons kann von diesem Produktmix profitieren, da Marken Verpackungen benötigen, die Haltbarkeit, Handhabung, visuelle Differenzierung und einzelhandelsgerechte Verteilung unterstützen. Diese Nachfrage ist nicht auf Milchalternativen beschränkt, da proteinreiche Getränke und Mehrwert-Flüssignahrungsmittel ähnliche Abfüll-, Transport- und Vertriebskapazitäten nutzen.
EU-Konformitätsdruck bei Recyclingfähigkeit und Kreislaufwirtschaft
Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026 weitgehend.[2] Die Verordnung macht die Recyclingfähigkeit zu einem praktischen Marktzugangsproblem für Verpackungslieferanten, die europäische Marken und Einzelhändler beliefern. Ihre künftigen Anforderungen an die Recyclingfähigkeitsleistung beeinflussen die Materialauswahl weit vor den relevanten Fristen, insbesondere für Kartons mit Verbundmaterialstrukturen. Die Food and Beverage Carton Alliance führte im Juli 2025 ihr RECY:CHECK-Protokoll ein, um die Recyclingfähigkeit faserbasierter Verbundverpackungen nachzuweisen und Designentscheidungen zu unterstützen.[3] Dieser regulatorische Einfluss ermutigt Lieferanten, Kartonstrukturen zu vereinfachen, Belege für ihre Recyclingaussagen aufzubauen und die Produktentwicklung an aufkommenden Compliance-Faktoren auszurichten. Er macht auch Sammel-, Sortier- und Materialrückgewinnungspartnerschaften wichtig, neben Verbesserungen am Karton selbst, insbesondere dort, wo lokale Recyclingsysteme weiterer Investitionen bedürfen.
Premiumisierung von Einzelportions- und Unterwegsformaten
Das Format 250–500 ml wird bis 2032 voraussichtlich mit 4,79 % wachsen, unterstützt durch portionierte pflanzenbasierte Getränke, Gastronomieprodukte und funktionelle Getränke. Diese Packungen können einen höheren Umsatz pro Einheit erzielen als große Haushaltskartons, da sie Komfort, Produktvielfalt und Markenpositionierung für individuelle Verwendungsanlässe unterstützen. SIG führte 2026 seinen DomeMini-Unterwegs-Kartonbehälter mit SalzburgMilch für Spezial-Milchgetränke, Proteingetränke und pflanzenbasierte Alternativen in Europa ein. Das Format bietet Marken eine Kartonoption, die besser für individuelle Konsumgelegenheiten geeignet ist und dabei die Produktschutzeigenschaften aseptischer Verpackungen beibehält. Im Vereinigten Königreich fördern auch die Gebühren der erweiterten Herstellerverantwortung die Aufmerksamkeit für recyclingfähiges Kartondesign und die in Komfortformaten verwendeten Materialien. Die daraus resultierende Kombination aus Komfort, Produktschutz, Designflexibilität und Materialentwicklung unterstützt eine breitere Rolle für mittelgroe Packungen im europäischen Markt für Flüssigkeitsverpackungskartons.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Komplexität des Recyclings von Mehrschichtkartons | -0.6% | Europa, mit stärkerem Druck in Italien und Südeuropa | Mittelfristig (2–4 Jahre) |
| Reifer Pro-Kopf-Milchkonsum und Volumensubstitution | -0.5% | Deutschland, Frankreich und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Volatile Kosten für Karton, Polymere, Aluminium und Energie | -0.4% | Europa, insbesondere energieintensive Produktionsgebiete | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Sammel- und Recyclingvorschriften | -0.2% | Süd- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Komplexität des Recyclings von Mehrschichtkartons
Flüssigkeitskartons kombinieren Kartonpapierfasern, Polyethylen und in vielen Formaten Aluminium. Die Trennung dieser Materialien erfordert spezialisierte Mühlen, Sortieranlagen und PolyAl-Verarbeitungskapazitäten, die in Europa nicht einheitlich verfügbar sind. Dies schafft eine Kostenbelastung in Märkten, die keine etablierten Rückgewinnungssysteme oder zuverlässige Ströme von sortiertem Kartonmaterial haben. Die Herausforderung ist in Teilen Südeuropas deutlicher, wo Sammel- und Sortiersysteme weniger konsistent sind als in Nord- und Westmärkten. Die Verordnung über Verpackungen und Verpackungsabfälle (PPWR) erhöht auch die Bedeutung tatsächlicher Recyclinginfrastruktur, anstatt sich nur auf technische Recyclingfähigkeitsansprüche oder laborbasierte Bewertungen zu stützen. Hersteller müssen daher möglicherweise Sammel-, Sortier- und Rückgewinnungsinvestitionen unterstützen und gleichzeitig die Komplexität der Kartonstrukturen reduzieren und die erforderliche Barriereleistung erhalten.
Reifer Pro-Kopf-Milchkonsum und Volumensubstitution
Konventionelle Milch bleibt die größte Anwendung im europäischen Markt für Flüssigkeitsverpackungskartons, aber der Milchkonsum in einigen westeuropäischen Märkten ist ausgereift. Langsameres Bevölkerungswachstum und sich ändernde Präferenzen können die Volumenerweiterung bei Produkten einschränken, die historisch gesehen Hochgeschwindigkeits-Kartonabfüllung und eine stabile Nutzung großer Haushaltspackungen unterstützt haben. Pflanzenbasierte Getränke können einen Teil dieses Drucks ausgleichen, ersetzen jedoch nicht immer das Milchvolumen auf einer Eins-zu-eins-Basis oder verwenden identische Packungsgrößen. Das Ergebnis ist ein gemischtes Nachfrageumfeld, in dem Kartons in neuen Kategorien an Relevanz gewinnen, während das Standard-Milchvolumen in etablierten Märkten nur begrenztes Wachstum verzeichnet. Lieferanten müssen die Auslastung etablierter Abfülllinien schützen und gleichzeitig Verpackungen für Funktionsgetränke, pflanzenbasierte Produkte, flüssige Lebensmittel und andere Umgebungstemperaturkategorien entwickeln. Das Hemmnis ist in reifen westlichen Märkten am stärksten, wo auch der Wettbewerb durch Hartplastik und Metalldosen in mehreren Getränkesegmenten bestehen bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons verbinden Skalierung mit schnellerem WachstumAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 62,74 % am europäischen Markt für Flüssigkeitsverpackungskartons und werden bis 2032 voraussichtlich mit einem CAGR von 4,84 % wachsen. Ihre Position ergibt sich aus der Fähigkeit, sterilisierte Produkte unter kontrollierten Bedingungen in sterilisierte Packungen abzufüllen. Dieser Prozess unterstützt eine Haltbarkeit von 6–12 Monaten ohne Kühlung oder Konservierungsstoffe für geeignete Produkte. Er macht aseptische Packungen relevant für UHT-Milch, Säfte, pflanzenbasierte Getränke, flüssige Lebensmittel und proteinreiche Getränke. Die europäische Flüssigkeitsverpackungskartonbranche stützt sich auf diese Fähigkeit, da sie die Abhängigkeit von der Kühlkette reduziert und eine breite geografische Verteilung unterstützt.
Aseptische Kartons stehen auch im Mittelpunkt aktueller Materialveränderungen. Lieferanten arbeiten daran, Aluminiumschichtstrukturen durch Lösungen zu ersetzen, die Papier- und Polymerbarrierebarrieren verwenden und dabei die für Umgebungstemperaturprodukte erforderliche Leistung erhalten. Tetra Pak International S.A. brachte im April 2026 zusammen mit Sterilgarda Alimenti einen 1-Liter-Aseptikkarton mit papierbasierter Barriere auf den Markt und berichtete von 90 % erneuerbarem Inhalt bei Verwendung mit pflanzenbasierten Polymeren. Nicht-aseptische Kartons bedienen weiterhin Anwendungen für gekühlte Milch, Sahne und Säfte, bei denen Giebeldachformate in etablierte Kühlketten-Einzelhandelssysteme passen. Elopak ASAs Investition in Blue Ocean Closures im März 2025 zeigt, dass Lieferanten auch den Kunststoffanteil in Verschlusssystemen für gekühlte Formate reduzieren.


Nach Anwendung:
Milch liefert die Volumenbasis, während pflanzenbasierte Getränke das Wachstum anführenMilch entfiel im Jahr 2026 auf 41,38 % der Marktgröße für Flüssigkeitsverpackungskartons in Europa. Haushaltsnutzung, breite Einzelhandelsverfügbarkeit und effiziente Hochgeschwindigkeits-Abfülllinien machen UHT-Milch zu einer wichtigen Quelle des Kartonvolumens. Ihre Größe gibt Lieferanten eine stabile installierte Basis für Mehrportionsformate. Die Kategorie beginnt auch einen Materialredesign-Zyklus, da Marken kohlenstoffärmere Barrieren und Ansprüche auf erneuerbare Inhalte anstreben. Der Sterilgarda-Launch von Tetra Pak International S.A. im Jahr 2026 veranschaulicht, wie ein herkömmlicher 1-Liter-Milchkarton zu einer frühen kommerziellen Anwendung für papierbasierte Barrieretechnologie werden kann.
Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 4,96 % wachsen, der schnellsten Rate unter den Anwendungen. Die Kategorie passt zu aseptischen Kartons, da Hersteller eine haltbare Verteilung benötigen, die konventionelle Geschäfte und Discounter bedienen kann. Säfte bieten auch einen wichtigen Weg für Kartoninnovationen, insbesondere dort, wo Marken den Aluminiumeinsatz reduzieren möchten. Tetra Pak International S.A. und García Carrión brachten im Dezember 2025 einen Karton mit papierbasierter Barriere für Don Simón-Saft auf den Markt, wobei das Unternehmen einen erneuerbaren Inhalt von 92 % meldete. Milchprodukte außer Milch, Energie- und Funktionsgetränke sowie flüssige Lebensmittel erhöhen die Nachfragevielfalt, was die Abhängigkeit von einer einzelnen Getränkekategorie verringert.
Nach Packungsgröße:
Große Haushaltsformate führen, mittelgroße Formate steigern den WertFormate über 500 ml entfielen im Jahr 2026 auf 58,46 % des Marktanteils für Flüssigkeitsverpackungskartons in Europa. Diese Packungen bedienen hauptsächlich Haushalts-UHT-Milch und -Säfte, die die Volumenbasis für das regionale Kartongeschäft bleiben. Ihre Größe unterstützt effizientes Abfüllen, Transport und Einzelhandelsbestückung für Wiederholungskaufprodukte. Das Segment wird nicht mehr nur durch Massenware definiert, da Mainstream-Marken und Einzelhändler verbesserte Barrierestrukturen einführen. SIG Group AG brachte im Mai 2025 SIG Terra Alu-free Full Barrier für aseptische Mehrportionskartons auf den Markt und erklärte, dass das Material auf bestehenden Abfülllinien eingesetzt werden kann.
Das Band 250–500 ml wird bis 2032 voraussichtlich mit einem CAGR von 4,79 % wachsen. Es bedient portionierte pflanzenbasierte Getränke, Gastronomiepackungen, Funktionsgetränke und außer Haus konsumierte Produkte. Diese Verwendungen ermöglichen es Marken, differenziertere Packungsdesigns anzuwenden und für Komfort zu berechnen. Packungen unter 250 ml bleiben in der Schulverpflegung, im Reiseeinzelhandel und bei Ernährungsprodukten relevant, wo kontrollierte Portionen und einfache Handhabung wichtig sind. Mit der Entwicklung des europäischen Marktes für Flüssigkeitsverpackungskartons können kleine Packungen auch dazu beitragen, neue Barrieretechnologien einzuführen, bevor Lieferanten sie auf höhervolumige Haushaltsformate ausweiten.

Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 27,29 % an der Marktgröße für Flüssigkeitsverpackungskartons in Europa. Seine Größe spiegelt die Nachfrage nach UHT-Milch und eine Einzelhandelsstruktur wider, in der Discountketten Umgebungstemperaturprodukte unterstützen. Deutschland bleibt auch ein wichtiger Standort für die Kartonherstellung und die Entwicklung alternativer Versorgung. Wintipak begann im November 2025 mit dem Bau einer 11.800 m² großen Produktionshalle an seinem Standort Halle-Saale, mit geplanter Fertigstellung im Juni 2026. Verpackungsvorschriften prägen Entscheidungen, da die Verordnung über Verpackungen und Verpackungsabfälle (PPWR) recyclingfähiges Design und Rückgewinnungsnachweise für Marken und Verpackungslieferanten wichtiger macht.
Vereinigtes Königreich
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einem CAGR von 4,92 % wachsen, der schnellsten geografischen Rate im europäischen Markt für Flüssigkeitsverpackungskartons. Englands Politik für einfacheres Recycling brachte im März 2025 Anforderungen für den Arbeitsplatz in Kraft und erfordert Änderungen bei der Haushaltssammlung ab März 2026. Die Politik verbessert die Grundlage für eine breitere Kartonsammlung und stärkt die Belege für Recyclingfähigkeitsansprüche. Tetra Pak International S.A. kündigte 2025 Investitionen von 1,4 Millionen GBP in Sortieranlagen an britischen Materialrückgewinnungsanlagen an, einschließlich optischer Sortiertechnologie. Regulatorischer Einfluss, Einzelhändlerverpflichtungen und verbesserte Sortierkapazitäten machen das Vereinigte Königreich zu einem wichtigen Testmarkt für recyclingfähiges Kartondesign.
Frankreich, Italien, Spanien und andere europäische Märkte
Frankreich bietet ein kommerzielles Umfeld für aluminiumfreie Kartons, wobei SIG Group AG und LSDH die Technologie 2026 in Abfüllbetriebe im Elsass einführten. Italien kombiniert wachsendes Interesse an pflanzenbasierten Produkten mit dem Bedarf an stärkerer Kartonsammlung und Materialrückgewinnung. Spanien ist durch die Einführung des Don Simón-Produkts im Jahr 2025 zu einem Einführungsmarkt für Saftkartons mit papierbasierter Barriere geworden. Die Niederlande, Belgien und Deutschland profitieren von regionalen Rückgewinnungsnetzwerken, darunter eine von Tetra Pak International S.A. und Yellow Dreams im Januar 2025 angekündigte PolyAl-Anlage mit 3 Millionen EUR und 20.000 Tonnen Kapazität.
Wettbewerbslandschaft
Marktkonzentration
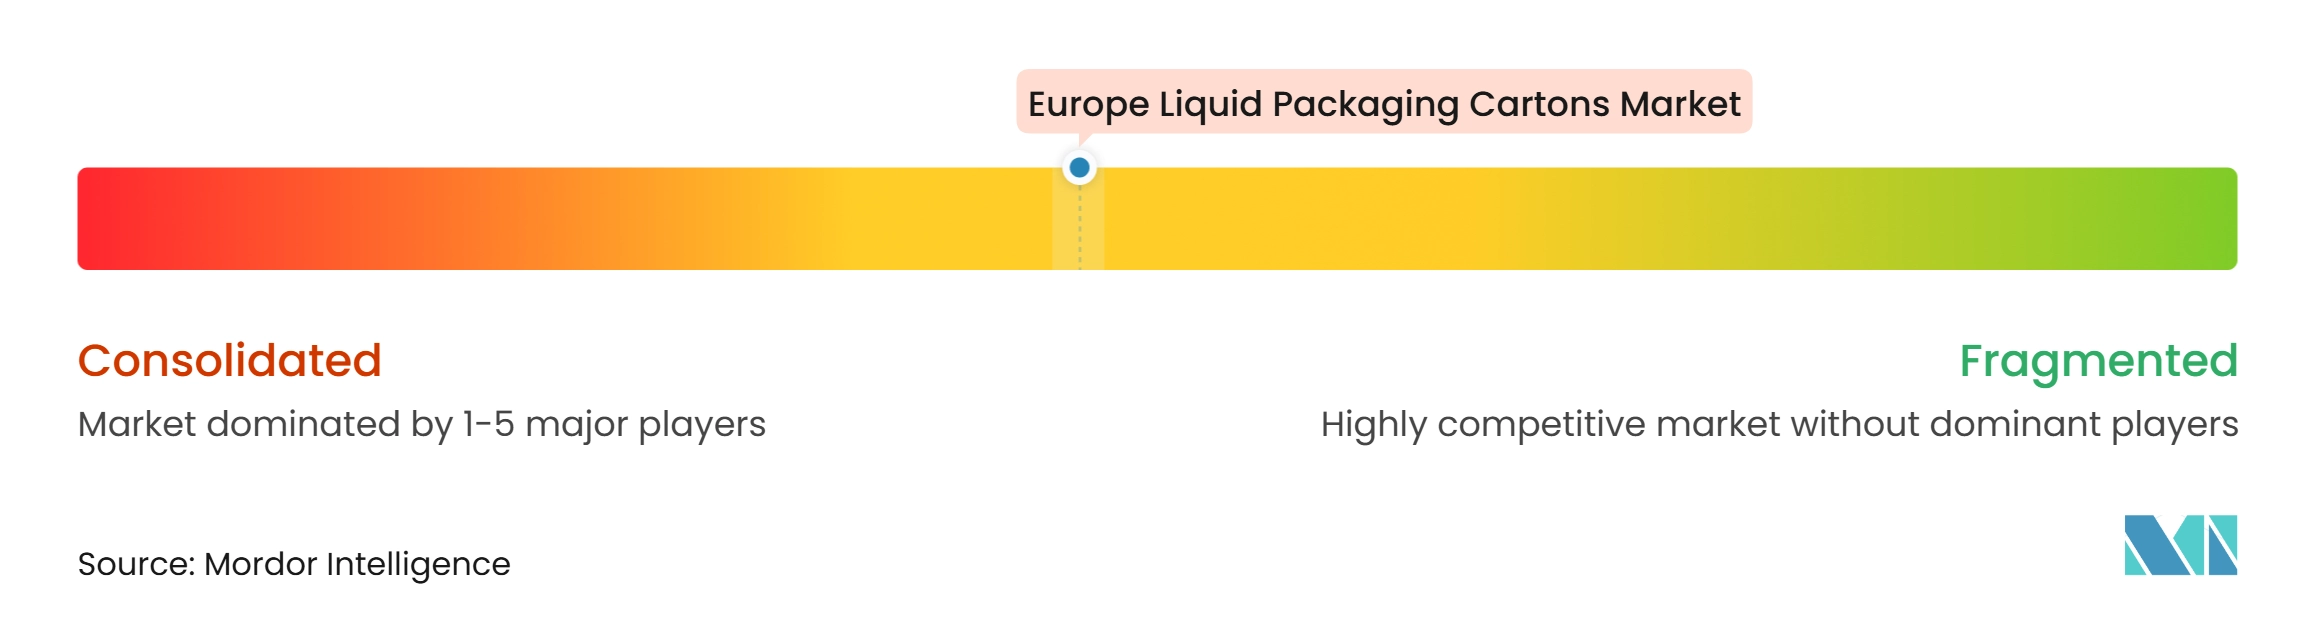
Der europäische Markt für Flüssigkeitsverpackungskartons konzentriert sich auf Tetra Pak International S.A., SIG Group AG und Elopak ASA. Ihr integriertes Modell kombiniert Verpackungsmaterialien, Abfüllanlagen, technischen Service und langjährige Kundenbeziehungen. Diese Struktur schafft hohe Wechselkosten, da ein Lieferantenwechsel sowohl den Abfüllbetrieb als auch die Verpackungsbeschaffung beeinflussen kann. Der Wettbewerb konzentriert sich nun auf Barrierematerialien, erneuerbare Inhalte, Recyclingfähigkeit und die Fähigkeit, neue Materialien auf bestehenden Abfülllinien einzusetzen. Tetra Pak International S.A. verpflichtete sich im Januar 2026 zu einer Investition von 60 Millionen EUR, entsprechend 65 Millionen USD, für eine Pilotanlage für papierbasierte Barrieretechnologie in Lund, Schweden.
SIG Group AG verfolgt aluminiumfreie aseptische Lösungen, die auf installierten Anlagen verarbeitet werden können. Der Launch von SIG Terra Alu-free Full Barrier im Mai 2025 zielte auf Mehrportionskartons ab und wurde für bestehende Abfülllinien konzipiert. Elopak ASA begegnet ähnlichem Druck durch die Entwicklung faserbasierter Verschlüsse. Die Investition in Blue Ocean Closures bietet einen Weg, den Kunststoffanteil von Kartonverschlüssen zu reduzieren. Das RECY:CHECK-Protokoll der Food and Beverage Carton Alliance bietet eine gemeinsame Methode für Recyclingfähigkeitsnachweise.
Expansionspotenzial besteht in Mittel- und Osteuropa, wo Abfülllinieninstallationen und lokalisierter Service neue Kunden unterstützen können. Flüssige Lebensmittel, Funktionsgetränke und pflanzenbasierte Getränke bieten ebenfalls Möglichkeiten, da ihr Verpackungsbedarf weniger an konventionelle Milchvolumina gebunden ist. Wintipak bietet in Deutschland durch seine geplante Kapazitätserweiterung eine mittelständische Alternative. Die führenden Lieferanten behalten einen Vorteil, da ihre Systeme Paketentwicklung, Abfülltechnologie und Compliance-Unterstützung kombinieren.
Marktführer in der europäischen Flüssigkeitsverpackungskartonbranche
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
IPI S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- IPI S.r.l.
- Mondi plc
- Stora Enso Oyj
- Billerud AB (publ)
- Lamipak International Co., Ltd.
- NewJF Packaging Co., Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Adam Pack S.A.
- Italpack S.r.l.
Neueste Industrielle Entwicklungen in Europäischer Markt für Flüssigkeitsverpackungskartons
- April 2026: Tetra Pak International S.A. und das italienische Molkereiunternehmen Sterilgarda Alimenti brachten den weltweit ersten 1-Liter-Aseptikkarton mit papierbasierter Barriere auf den Markt, den Tetra Brik Aseptic 1000 Edge LightWing 30, der in Kombination mit pflanzenbasierten Polymeren einen erneuerbaren Inhalt von 90 % erreicht und den CO₂-Fußabdruck um bis zu 50 % reduziert, indem er von einer Drei-Material- auf eine Zwei-Material-Struktur umgestellt wird.
- Januar 2026: Tetra Pak International S.A. kündigte eine Investition von 60 Millionen EUR, entsprechend 65 Millionen USD, in eine neue Pilotanlage für papierbasierte Barrieretechnologie an seinem Standort in Lund, Schweden, an, als Teil einer Verpflichtung, bis 2030 jährlich 100 Millionen EUR, entsprechend 109 Millionen USD, zu investieren, mit dem Ziel, papierbasierte Barrieren auf Mainstream-Mehrportionskartonvolumina zu skalieren.
- Dezember 2025: Tetra Pak International S.A. brachte in Zusammenarbeit mit dem spanischen Getränkehersteller García Carrión den weltweit ersten Aseptikkarton mit papierbasierter Barriere für Saft auf den Markt, den Tetra Brik Aseptic 200 ml Slim Leaf, erhältlich unter der Marke Don Simón, mit einem erneuerbaren Inhalt von 92 % und einer Reduzierung des CO₂-Fußabdrucks um 43 % gegenüber herkömmlichen Aseptikkartons mit Aluminiumfolie, was den weltweiten Ersteinsatz der papierbasierten Barrieretechnologie in der Saftverpackung darstellt.
- November 2025: Wintipak, ehemals Greatview Aseptic Packaging Company Limited, begann mit dem Bau einer neuen 11.800 m² großen Produktionshalle an seinem Standort Star Park Halle-Saale, Deutschland, die die Produktionskapazität für Aseptikkartons bei geplanter Fertigstellung im Juni 2026 um 30 % erhöhen soll, und stärkt damit Deutschland als europäischen Fertigungsstandort für alternative Kartonversorgung.
Berichtsumfang des europäischen Marktes für Flüssigkeitsverpackungskartons
Der europäische Markt für Flüssigkeitsverpackungskartons umfasst die Herstellung und Lieferung von kartonbasierten Verpackungslösungen, die für die sichere Lagerung, den Transport und die Verteilung von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und bequeme Handhabung und unterstützen gleichzeitig effizientes Verpacken und Verteilen. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und sich entwickelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden.
Der Bericht über den europäischen Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen), Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml) und Geografie (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien und Übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Flüssigkeitsverpackungskartons?
Der europäische Markt für Flüssigkeitsverpackungskartons wird für 2027 auf 1,91 Milliarden USD und bis 2032 auf 2,33 Milliarden USD prognostiziert, mit einem CAGR von 4,06 %. Das Wachstum ist mit dem Bedarf an haltbarer Getränke- und Flüssignahrungsverpackung verbunden.
Welcher Produkttyp führt die Nachfrage nach Flüssigkeitsverpackungskartons in Europa an?
Aseptische Kartons führen mit einem Anteil von 62,74 % im Jahr 2026 und werden bis 2032 voraussichtlich mit einem CAGR von 4,84 % wachsen. Ihre Fähigkeit, eine lange Haltbarkeit bei Umgebungstemperatur zu unterstützen, bleibt zentral für ihre Position.
Welche Anwendung wächst am schnellsten bei Kartonverpackungen in Europa?
Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 4,96 % wachsen. Die Kategorie profitiert von Verpackungen, die eine haltbare Verteilung über Mainstream-Lebensmittelhandel und Discounter unterstützen.
Warum sind papierbasierte Barrieren für Flüssigkeitskartons wichtig?
Sie können die Abhängigkeit von Aluminiumschichten reduzieren und Lieferanten dabei helfen, sich auf Recyclingfähigkeitsanforderungen und Nachhaltigkeitsbewertungen des Einzelhandels vorzubereiten. Sie können auch einfachere Materialstrukturen unterstützen, ohne etablierte Abfüllvorgänge zu verändern.
Welches europäische Land hat die größte Nachfrage nach Kartonverpackungen?
Deutschland hält im Jahr 2026 einen Anteil von 27,29 % am Marktwert, unterstützt durch die UHT-Milchnachfrage und die Umgebungstemperatur-Einzelhandelsverteilung. Das Land ist auch ein wichtiger Standort für die Erweiterung der Kartonproduktionskapazität.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Das Vereinigte Königreich wird voraussichtlich mit einem CAGR von 4,92 % wachsen, unterstützt durch Änderungen der Sammelrichtlinien und Sortierinvestitionen. Diese Faktoren können die Bedingungen für die Kartonrückgewinnung und recyclingfähiges Design verbessern.