
ヨーロッパ検査サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
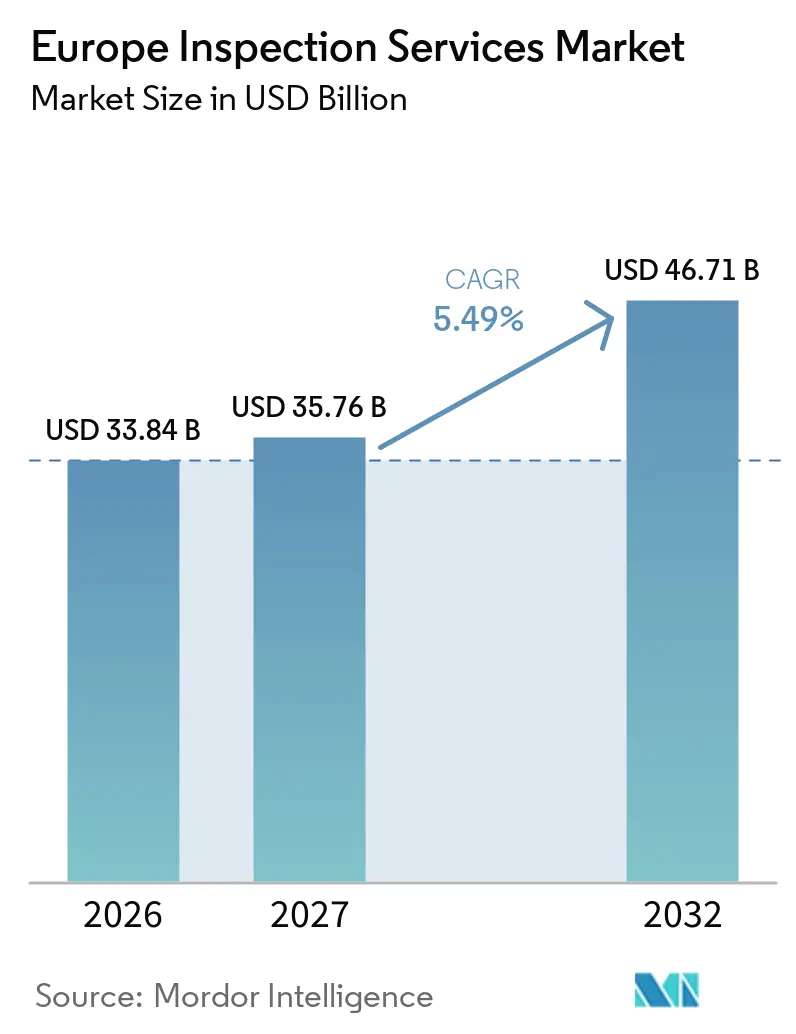
| 基準年の市場規模 (2026) | 33.84 十億米ドル |
| 市場規模 (2027) | 35.76 十億米ドル |
| 市場規模 (2032) | 46.71 十億米ドル |
| 成長率 (2027 - 2032) | 5.49 % |
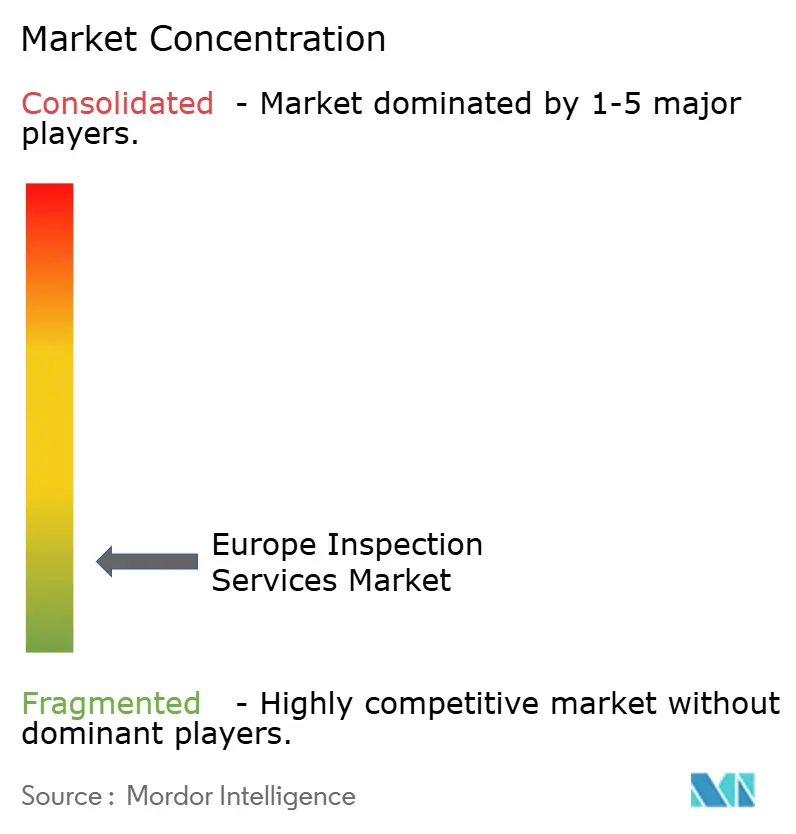
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ検査サービス市場分析
ヨーロッパ検査サービス市場規模は、2026年の33.84 ビリオン 米ドルから2027年には35.76 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 5.49%で成長して2032年までに46.71 ビリオン 米ドルに達する見込みです。
ヨーロッパ検査サービス市場は、製品コンプライアンス要件の厳格化、エネルギー・輸送資産への投資、および認定外部プロバイダーの幅広い活用によって支えられています。デジタル製品パスポート要件は、メーカーが製品サプライチェーン全体にわたって信頼性の高い記録を必要とするため、定期的な検証業務を生み出す可能性があります。資産所有者もインフラや産業設備の耐用年数を延長しており、これにより状態評価や定期的な完全性チェックの必要性が高まっています。さらに、再生可能エネルギー設備、電力送電網、鉄道インフラ、および産業近代化プロジェクトの拡大が、資産の建設・試運転・運用の各段階にわたって専門的な検査への需要を生み出しています。検査プロバイダーは、機器性能の検証、欠陥の特定、材料品質の評価、および適用される技術・安全基準への適合の文書化をますます求められています。これらの要件は、過酷な環境条件下で稼働する複雑な資産や、計画外のダウンタイムを最小化するために定期的なメンテナンスを必要とする資産に特に関連しています。トレーサビリティとサプライヤーの説明責任への関心の高まりも、メーカーが生産・流通の複数段階で独立した検査サービスを利用することを促しています。
主要レポートのポイント
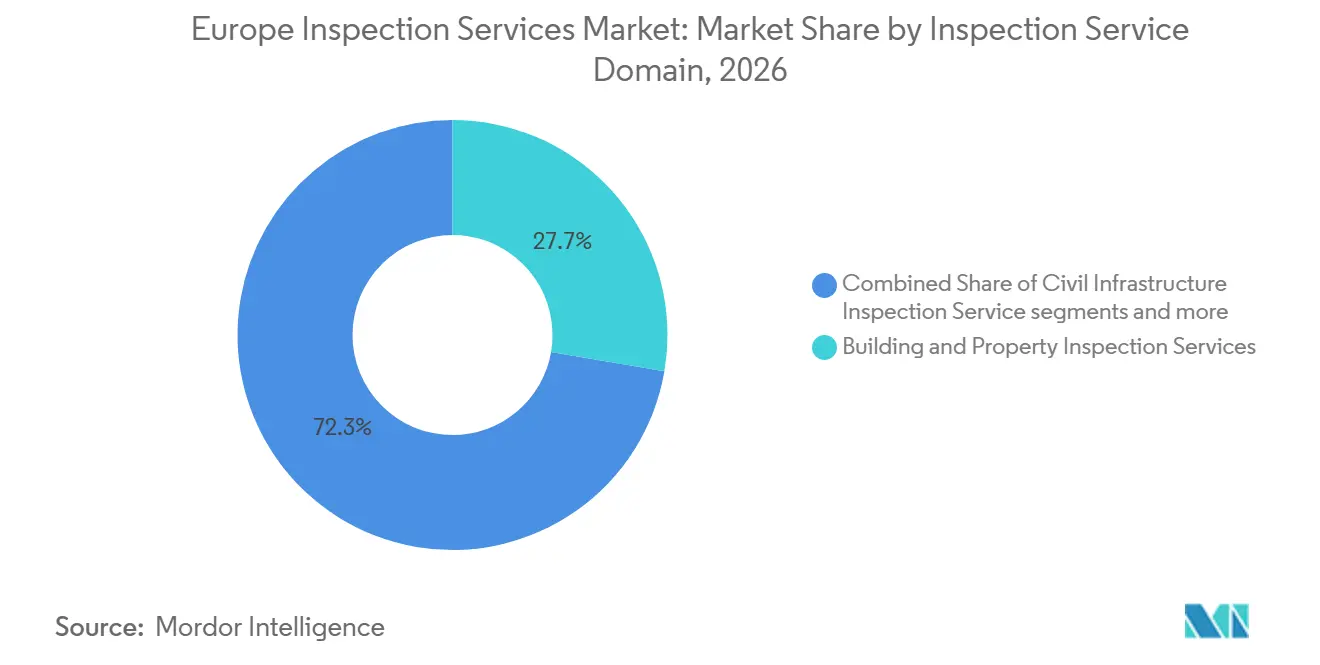
- 検査サービスドメイン別では、建物・不動産検査サービスが2026年のヨーロッパ検査サービス市場シェアの27.7%を占め、土木インフラ検査サービスは2032年にかけてCAGR 6.6%で成長すると予測されています。
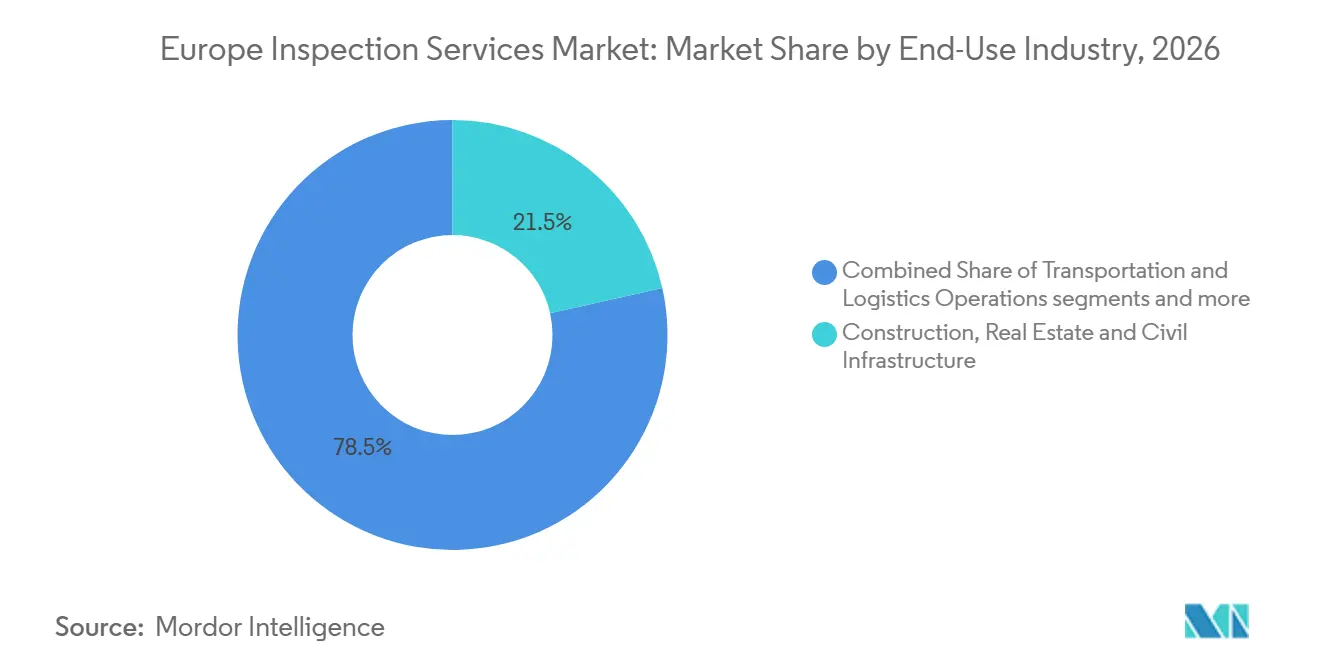
- 最終用途産業別では、建設・不動産・土木インフラが2026年のヨーロッパ検査サービス市場規模の21.5%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ検査サービス市場シェアの19.5%を占め、イギリスは2032年にかけてCAGR 8.7%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EU製品コンプライアンスおよび市場監視の強化 | +1.1% | EU全域、特にドイツ、フランス、オランダで執行強度が高い | 短期(2年以内) |
| 老朽化した産業・エネルギー・輸送資産 | +0.9% | イギリス北海、ドイツの化学・産業ベルト、東欧の産業ハブ、ベネルクスの石油化学クラスター | 中期(2〜4年) |
| 再生可能エネルギーおよびグリッド近代化の整備拡大 | +0.7% | 北欧・西欧(ドイツ、オランダ、イギリス、アイルランド、デンマークを含む) | 中期(2〜4年) |
| 責任が重大な検査業務のアウトソーシング | +0.5% | 西欧の製造・エネルギー回廊、より広範なグローバルな関連性を持つ | 長期(4年以上) |
| 航空宇宙・鉄道・防衛のMRO強度 | +0.4% | ドイツ、イギリス、フランス、イタリア、スペイン、ポーランド、オランダ | 中期(2〜4年) |
| デジタル製品パスポートとトレーサブルな検査データ | +0.3% | EU全域、将来的にはバッテリー、繊維、電子機器、タイヤ、家具にも適用範囲が拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU製品コンプライアンスおよび市場監視の強化
ヨーロッパ検査サービス市場は、製品コンプライアンス規則がメーカーや輸入業者に適合性の文書化と検証を義務付ける場合に恩恵を受けます。規則(EU)2019/1020は、市場監視および製品コンプライアンスに関するEUの枠組みを確立しており、規制対象の経済事業者を支援できる検査機関への継続的な需要を生み出しています。[1] 一般製品安全規則は、経済事業者に製品およびトレーサビリティ情報の維持を義務付けており、製品サプライチェーン全体にわたる記録保管の負担を拡大しています。[2] これらの義務により、取引条件が悪化しても企業は法的に義務付けられた適合性業務を先送りできないため、検査需要の裁量性が低下しています。CEマーキングおよび適合性プロセスの統合計画は、複数の製品カテゴリーにまたがって業務を行うプロバイダーの価値をさらに高める可能性があります。ヨーロッパ検査サービス市場は、顧客が複数のEU管轄区域にわたって要件を適用できる検査パートナーを必要とするため、より一貫した執行からも恩恵を受けます。
老朽化した産業・エネルギー・輸送資産
老朽化した産業・エネルギー・輸送資産は、安全性・信頼性・耐用年数を管理する必要がある所有者の検査業務量を拡大しています。EUが資金提供するH2PipelineInspectプロジェクトは、パイプラインにおける水素誘起亀裂を特定するための超音波ガイド波技術を開発しており、ガスネットワークの一部が水素利用に適応されるにつれて生じる検査ニーズを支援しています。[3] EUが資金提供するTUBERSプロジェクトも、水道パイプラインのロボット検査・修復に取り組んでおり、埋設された難アクセスのユーティリティ資産の評価における運用上の重要性を反映しています。これらのプログラムは、固定間隔チェックだけでなく、リスクベースの検査、使用適合性評価、および継続的な構造健全性モニタリングへの需要を示しています。ヨーロッパ検査サービス市場は、耐用年数延長・更新の意思決定を支援する業務を含め、資産の運用期間全体にわたって業務を獲得できます。このパターンは、故障が高い安全コストおよびサービスコストをもたらす可能性があるプロセス産業、ユーティリティ、輸送ネットワークにおいて特に関連性が高いです。
再生可能エネルギーおよびグリッド近代化の整備拡大
再生可能エネルギープロジェクトおよび電力グリッドのアップグレードは、試運転から長期運用にわたって検査業務を生み出します。EirGridは、洋上グリッドの運用・保守活動、海底検査・修復、および資産健全性モニタリングに関して10 ビリオン ユーロ(12 ビリオン 米ドル)を超える調達プログラムを発表しました。このプログラムは、ヨーロッパ検査サービス市場における洋上送電インフラに関連する専門業務の規模を示しています。新たな洋上接続には、従来の建物検査とは異なる構造・電気・ケーブル・海底の専門知識が必要です。欧州委員会のケーブルセキュリティ対策も、海底インフラの物理的完全性と耐障害性への注目を高めています。再生可能エネルギーおよび海洋能力を持つプロバイダーは、これらの資産が建設から運用に移行するにつれて、定期的な検査契約を競い合うことができます。北欧・西欧市場は、洋上エネルギー開発と確立されたグリッドネットワークを組み合わせているため、特に関連性が高いです。
責任が重大な検査業務のアウトソーシング
ヨーロッパ検査サービス市場は、社内検証から認定外部プロバイダーへの移行によっても形成されています。外部の専門家は、中小メーカーに対して、CTスキャン、フェーズドアレイ超音波探傷、クリープ試験などの技術へのアクセスを、それらの能力を自社で保有するコストなしに提供します。EUが支援するZDZWプロジェクトは、中小企業の採用障壁を低減するサービスアプローチを含む、製造業向けスマート検査サービスを検討しました。アウトソーシングは、認定プロバイダーが検査プロセスと適合性の結果を文書化できるため、顧客がコンプライアンス責任を管理するのにも役立ちます。プロバイダーはますます、現場検査とデジタルコンプライアンス記録および顧客ダッシュボードを組み合わせており、サービスをより継続的なものにしています。これにより、ヨーロッパ検査サービス市場において、1つの契約を通じて技術業務、証拠管理、および信頼性の高い顧客サポートを提供できる企業に機会が生まれています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 認定NDTおよび専門検査員の不足 | -0.8% | 欧州全域、特に航空宇宙NDTハブおよび洋上エネルギー検査クラスターで深刻 | 短期(2年以内) |
| 中小企業向け高度検査技術の高コスト | -0.6% | EU全域、特に東欧の産業中小企業および低資本市場への影響が大きい | 中期(2〜4年) |
| 国境を越えた基準および認定の摩擦 | -0.4% | EU域内市場(ベネルクス、北欧・バルト回廊、中欧製造ゾーンを含む) | 中期(2〜4年) |
| 遠隔検査におけるサイバーセキュリティおよび証拠リスク | -0.3% | デジタル検査集約型市場(ドイツ、オランダ、イギリス、スカンジナビア諸国を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定NDTおよび専門検査員の不足
資格を持つ非破壊検査人員の供給は、ヨーロッパ検査サービス市場の制約要因であり続けています。EN ISO 9712は、非破壊検査を実施する人員の資格認定要件を定めており、上位資格には迅速に創出できない実務経験が必要です。米国非破壊検査学会は、デジタル非破壊評価エコシステム全体でスキル、信頼、および技術能力を構築する必要性を強調しています。経験豊富な検査員の供給が限られると、航空宇宙・エネルギー・洋上分野における複雑な業務のプロジェクトスケジュールが長引き、コストが増加する可能性があります。自動化は定型業務を支援できますが、多くの規制対象アプリケーションでは、判断と承認の責任は依然として人間の専門家が担っています。したがって、検査会社はトレーニング、人材確保、および社内技術アカデミーにより大きな重点を置く可能性が高いです。
中小企業向け高度検査技術の高コスト
高い機器コストは、中小企業が高度な検査ツールを使用することを妨げる可能性があります。ZDZWプロジェクトは、スマート検査サービスを、高度な製造検査を中小企業にとってよりアクセスしやすくする方法として特定しています。EFFRAは、欧州製造業におけるゼロ欠陥アプローチの展開に対する障壁として、財務上の制約とデジタルインフラの限界を特定しています。機械規則は、接続されたシステムのコンプライアンスニーズを増大させる、機械の適合性に関連するソフトウェアとデータの保護に関する要件を追加しています。中小企業は、大企業と同じ将来のコンプライアンス期待にさらされる可能性がある一方で、機器と安全なデジタルインフラへの投資資本が少ない場合があります。サービスベースの検査モデルはこの障壁を低減できますが、プロバイダーはサービスを支える技術的・サイバーセキュリティ投資を行う必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスドメイン別:
建物サービスがリード、土木インフラが拡大建物・不動産検査サービスは、2026年のヨーロッパ検査サービス市場シェアの27.7%を占めました。定期的な構造評価、エネルギー性能証明書、機械・電気・配管チェック、および引き渡し検査がこのリーダーポジションを支えています。これらの要件は通常、不動産所有者や建設会社によって先送りできないため、新規プロジェクトのみに関連する活動よりも収益が安定しています。不動産取引にも技術的デューデリジェンスと状態情報が必要であり、建物に関連するヨーロッパ検査サービス市場規模に加わっています。建設製品規則は、建設製品の市場流通に関する統一された枠組みを提供し、建設活動を取り巻く広範な適合性環境を支援しています。
土木インフラ検査サービスは、2032年にかけてCAGR 6.6%で拡大すると予測されており、サービスドメインの中で最も高い成長率です。老朽化した道路、橋梁、トンネル、水道網、および新たな再生可能エネルギー資産が、設計・試運転・運用・改修・耐用年数延長プログラムにおける業務を生み出しています。産業施設および固定資産検査サービスも、エネルギーおよび化学分野の圧力容器、パイプライン、貯蔵タンク、および設置済みプロセス機器において引き続き重要です。製造製品、輸送資産、商品、および現場プロセスサービスは、適合性チェック、定期的な車両検査、貨物検証、食品衛生監査、および環境コンプライアンス業務を通じて需要を加えています。欧州認定多国間協定は、認定された結果の相互承認を支援し、プロバイダーがヨーロッパ検査サービス市場全体の国境を越えたプロジェクトにサービスを提供するのに役立っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設が最大のポジションと最高の成長率を保持建設・不動産・土木インフラは、2026年のヨーロッパ検査サービス市場シェアの21.5%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。新築認証、取引デューデリジェンス、および構造安全審査が、この最終用途カテゴリーに安定した業務源を提供しています。上風力、太陽光発電施設、および水素ネットワークも、従来の建設検査を超えた試運転・完全性業務を必要としています。これらのプロジェクトは、建物の知識とエネルギー・インフラ能力を組み合わせるプロバイダーのヨーロッパ検査サービス市場規模を拡大できます。改訂された建設製品規則は、この最終用途分野の製品・プロジェクトに影響する適合性枠組みを強化しています。
発電・再生可能エネルギー・ユーティリティは、洋上システム、グリッド、バッテリー貯蔵、および水素インフラの専門的なチェックを必要としています。石油・ガス、精製、製造、医療、製薬、輸送、食品、小売、鉱業、および家庭サービスが、ヨーロッパ検査サービス市場全体に追加の需要を提供しています。資産耐用年数延長プログラムはプロセス産業における業務を支援し、サプライヤー監査、製品適合性、および工程内品質検査は製造業を支援しています。医療機器の適合性および品質要件は、委員会施行規則(EU)2026/977に基づくものを含め、被通知機関に定期的な業務を生み出しています。アルストムが計画するリブニク機関車メンテナンスセンターも、ポーランドにおける鉄道メンテナンスおよび検査需要を反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ、フランス、イタリアの検査サービス場
ドイツは2026年のヨーロッパ検査サービス市場シェアの19.5%を占めた。同国のエンジニアリング、産業、自動車分野の基盤は、製品安全性、車両走行適性、エネルギーシステム、および化学プラントの完全性に関する業務を支えている。DEKRAは2025年のグループ売上高として44億ユーロ(52億米ドル)を報告し、ドイツ・スイス・オーストリア地域は27億ユーロ(32億米ドル)を生み出した。同国の確立された技術機関と密度の高い産業基盤は、幅広い検査エコシステムを支えている。フランスは製造業のコンプライアンス、インフラ認証、およびヨーロッパネットワークを持つサービスプロバイダーを組み合わせている。SOCOTEC ユナイテッドキングダム&アイルランドは2025年10月にLSTCグループを買収し、グリッド安全業務向けの電力送配電検査能力を追加した。イタリア、スペイン、オランダは建設、風力エネルギー、北海インフラ、石油化学において独自の需要基盤を持つ。Bureau Veritasは2025年1月にイタリアのContec AQSおよび関連事業の買収を完了し、建築・インフラ分野での地位を強化した。ポーランドはイフラ投資と鉄道保守需要(アルストムのルィブニク・プロジェクトを含む)を通じて発展しつつある。
イギリスおよびロシアの検査サービス市場
イギリスは2032年までに8.7%のCAGRで成長すると予測されており、ヨーロッパ検査サービス市場において最も高い国別成長率となっている。イギリスは圧力システムおよび揚重機器の要件を通じて主要な検査活動を維持しており、エネルギー転換資産がグリッドおよびインフラのニーズを追加している。同国の開発計画および2025年投資プログラムは、輸送、エネルギー、鉱業、医療、および都市プロジェクトを支援している。ロシアは地政学的状況により自己完結型の傾向が強く、その他のヨーロッパには北欧の洋上エネルギー業務、中央・東ヨーロッパのインフラ活動、および西ヨーロッパの小規模市場が含まれる。EirGridの洋上グリッド調達プログラムは、ヨーロッパ周辺市場における専門業務の潜在的な規模を示している。
競合環境
ヨーロッパ検査サービス市場は低い市場集中度を示しています。SGS、Bureau Veritas、Intertek、TÜV SÜD、DEKRA、TÜV Rheinland、DNV、およびApplus+が主要な競合層を形成しています。認定は基本的なものであり、規制対象の顧客は独立性、能力、および一貫した方法を実証できるプロバイダーを必要としています。欧州認定多国間協定は、各国システム間での認定された適合性評価の承認を支援しています。大規模な企業は幅広い認定ネットワークから恩恵を受け、専門特化した企業は深い技術的専門知識を持つ分野で競争できます。
デジタルサービスは、プロバイダーがコア認定要件を満たした後、ますます重要になっています。TÜV Rheinlandは自動車顧客向けにQRコード化されたライフサイクルデータを使用したバッテリーパスポート業務を開発し、TÜV SÜDは2026年7月にデジタルカーボン検証能力のためにSustainCERTを買収しました。これらの動きは、1回限りの現場業務に加えて、定期的なデータおよび検証収益を求めるものです。Bureau Veritasは2026年4月にLotusworksの買収に合意し、データセンターおよび半導体施設の試運転・品質保証能力を追加しました。Lotusworksは2025年に1億3100万ユーロ(1億5410万米ドル)の売上高と750名の従業員を持ち、Bureau Veritasの専門的な検査ニーズを持つ複雑な資産へのエクスポージャーを高めています。
RINA、Element Materials Technology、Testia、およびTWIは、海洋検査、材料試験、航空宇宙非破壊検査、および研究に裏付けられた溶接業務において競争しています。彼らは技術的知識、スピード、および맞춤型サービス設計によって差別化しています。ヨーロッパ検査サービス市場には、中小顧客向けのアクセスしやすいデジタル検査サービスおよびデジタル製品パスポートデータの独立した検証の余地があります。安全な記録管理、資格を持つ人材、認定されたスコープ、および顧客の信頼は、引き続き中心的な競争要件であり続けます。
ヨーロッパ検査サービス産業リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- DEKRA SE
- TÜV Rheinland AG
- DNV AS
- Eurofins Scientific SE
- Applus+ Servicios Tecnológicos S.L.U.
- TÜV NORD GROUP
- Kiwa N.V.
- Lloyd's Register Group Limited
- RINA S.p.A.
- UL Solutions Inc.
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- SOCOTEC Group SA
- VDE Testing and Certification Institute
- Institut de Soudure Groupe
- Testia
- TWI Ltd
最近の産業開発事情 ヨーロッパ検査サービス市場
- 2026年7月:TÜV SÜDは、規制対象および自主的なカーボン市場にサービスを提供するルクセンブルク拠点のデジタルモニタリング・報告・検証プラットフォームであるSustainCERTを買収しました。この買収により、TÜV SÜDはデジタル環境保証分野での競争力を高め、ソフトウェア対応の定期収益サービスへと検証ポートフォリオを拡大しています。
- 2026年4月:Bureau Veritasは、米国および欧州で事業を展開するミッションクリティカル資産の試運転・品質保証のグローバル専門企業であるLotusworksの買収に合意しました。同社は750名の従業員と2025年に1億3100万ユーロ(1億5410万米ドル)の売上高を持ちます。この取引により、データセンターおよび半導体製造分野に3億ユーロ(3億5290万米ドル)の検査プラットフォームが創出され、Bureau Veritasの建物・インフラ部門の15%に相当します。
- 2025年3月:SPIEは、主にドイツとオーストリアで800名の専門家を雇用するSGS Industrial Services Groupの買収に合意しました。この買収により、SPIEはドイツのエネルギー転換とインフラ投資パイプラインを中心に位置づけられ、産業検査バリューチェーンを深化させています。
ヨーロッパ検査サービス市場レポートの範囲
ヨーロッパ検査サービス市場レポートは、検査サービスドメイン別(建物・不動産検査サービス、土木インフラ検査サービス、その他)、最終用途産業別(建設・不動産・土木インフラ、家庭・個人消費者、その他)、地域別(ドイツ、フランス、イギリス、イタリア、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建物・不動産検査サービス | 住宅・商業・公共建物検査 |
| 構造・建物外皮・機械電気配管・防火安全検査 | |
| 不動産状態・建設・引き渡し検査 | |
| 土木インフラ検査サービス | 道路・橋梁・トンネルおよび鉄道軌道インフラ |
| ダム・土木水道インフラおよびその他の土木構造物 | |
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 |
| 圧力容器・パイプラインおよび貯蔵タンク | |
| 発電・ユーティリティシステム | |
| その他の固定産業機器 | |
| 製造製品および生産プロセス検査サービス | 原材料・部品検査 |
| 工程内製造検査 | |
| 完成品・生産プロセス適合性検査 | |
| 輸送車両および移動資産検査サービス | 道路車両および商用フリート |
| 鉄道車両 | |
| 航空および航空資産 | |
| 船舶およびその他の海洋船舶 | |
| その他の移動輸送資産 | |
| 商品・貨物・貿易検査サービス | バルクおよびコンテナ貨物検査 |
| 取引商品検査 | |
| 貨物の状態・数量・品質検証 | |
| 積み込み・荷降ろしおよびカストディトランスファー検査 | |
| その他の業務現場およびプロセス検査サービス | 物理的衛生および職場安全検査 |
| 農業現場検査 | |
| その他の業務コンプライアンス検査 |
| 石油・ガス(石油精製および石油化学を含む) |
| 発電・再生可能エネルギー・ユーティリティ |
| 製造・産業加工(別途分類された産業を除く) |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 鉱業・採石業 |
| 農業・食品・飲料 |
| 卸売・小売・商品取引 |
| 医療・製薬・ライフサイエンス |
| 家庭・個人消費者 |
| その他の商業サービスおよび公共機関 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ロシア |
| その他のヨーロッパ |
| 検査サービスドメイン別 | 建物・不動産検査サービス | 住宅・商業・公共建物検査 |
| 構造・建物外皮・機械電気配管・防火安全検査 | ||
| 不動産状態・建設・引き渡し検査 | ||
| 土木インフラ検査サービス | 道路・橋梁・トンネルおよび鉄道軌道インフラ | |
| ダム・土木水道インフラおよびその他の土木構造物 | ||
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 | |
| 圧力容器・パイプラインおよび貯蔵タンク | ||
| 発電・ユーティリティシステム | ||
| その他の固定産業機器 | ||
| 製造製品および生産プロセス検査サービス | 原材料・部品検査 | |
| 工程内製造検査 | ||
| 完成品・生産プロセス適合性検査 | ||
| 輸送車両および移動資産検査サービス | 道路車両および商用フリート | |
| 鉄道車両 | ||
| 航空および航空資産 | ||
| 船舶およびその他の海洋船舶 | ||
| その他の移動輸送資産 | ||
| 商品・貨物・貿易検査サービス | バルクおよびコンテナ貨物検査 | |
| 取引商品検査 | ||
| 貨物の状態・数量・品質検証 | ||
| 積み込み・荷降ろしおよびカストディトランスファー検査 | ||
| その他の業務現場およびプロセス検査サービス | 物理的衛生および職場安全検査 | |
| 農業現場検査 | ||
| その他の業務コンプライアンス検査 | ||
| 最終用途産業別 | 石油・ガス(石油精製および石油化学を含む) | |
| 発電・再生可能エネルギー・ユーティリティ | ||
| 製造・産業加工(別途分類された産業を除く) | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 鉱業・採石業 | ||
| 農業・食品・飲料 | ||
| 卸売・小売・商品取引 | ||
| 医療・製薬・ライフサイエンス | ||
| 家庭・個人消費者 | ||
| その他の商業サービスおよび公共機関 | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパの検査サービスの予測成長率はどのくらいですか?
ヨーロッパ検査サービス市場は2027年から2032年にかけてCAGR 5.49%で拡大し、2032年に46.7 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最大の収益シェアを持つ検査サービスはどれですか?
建物・不動産検査サービスが2026年に27.7%で最大のシェアを占めました。
ヨーロッパで最も速く成長しているサービス分野はどれですか?
土木インフラ検査サービスは、老朽化した資産と新たなエネルギーインフラに支えられ、2032年にかけてCAGR 6.6%で成長すると予測されています。
ヨーロッパで検査需要をリードする最終用途セクターはどれですか?
建設・不動産・土木インフラが2026年に21.5%のシェアでリードし、2032年にかけてCAGR 6.1%で成長すると予測されています。
検査サービスで最も速く成長すると予想される国はどこですか?
イギリスは、インフラおよび公共投資プログラムに支えられ、2032年にかけてCAGR 8.7%で成長すると予測されています。
高度な検査サービスの採用を制約する要因は何ですか?
認定された専門家の不足と、中小企業向け高度検査技術のコストが主な制約要因です。