
Marktgröße und Marktanteile der Inspektionsdienstleistungen in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 33.84 Milliarden US-Dollar |
| Marktgröße (2027) | 35.76 Milliarden US-Dollar |
| Marktgröße (2032) | 46.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.49 % |
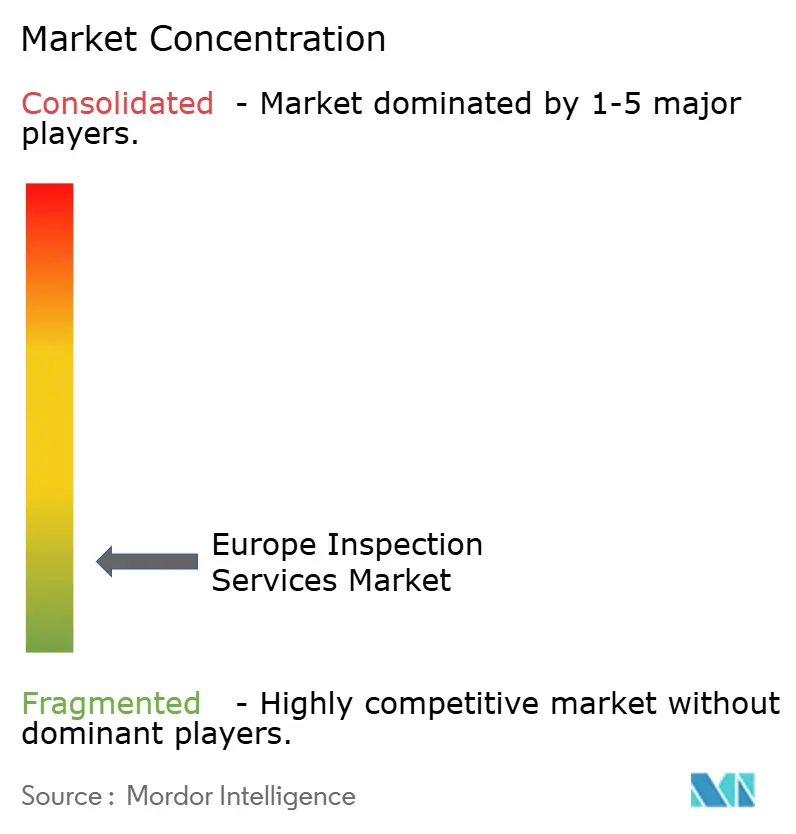
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Inspektionsdienstleistungen in Europa von Mordor Intelligence
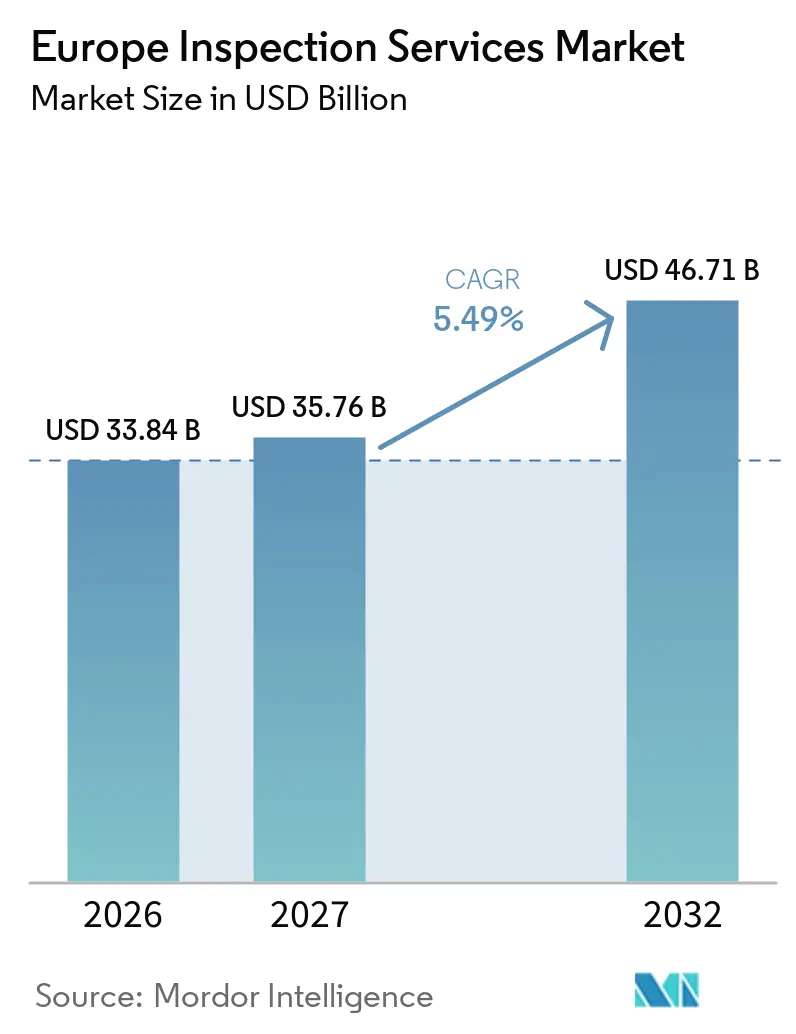
Die Marktgröße der Inspektionsdienstleistungen in Europa soll von 33,84 Milliarden USD im Jahr 2026 auf 35,76 Milliarden USD im Jahr 2027 steigen und bis 2032 46,71 Milliarden USD erreichen, mit einer CAGR von 5,49 % über den Zeitraum 2027–2032.
Der Markt für Inspektionsdienstleistungen in Europa wird durch strengere Anforderungen an die Produktkonformität, Investitionen in Energie- und Transportanlagen sowie die verstärkte Nutzung akkreditierter externer Anbieter gestützt. Die Anforderungen an den Digitalen Produktpass können wiederkehrende Verifizierungsarbeiten erzeugen, da Hersteller zuverlässige Aufzeichnungen entlang der Produktlieferketten benötigen. Anlageneigentümer verlängern zudem die Lebensdauer von Infrastruktur und Industrieanlagen, was den Bedarf an Zustandsbewertungen und regelmäßigen Integritätsprüfungen erhöht. Darüber hinaus schafft der Ausbau erneuerbarer Energieanlagen, Stromübertragungsnetze, Schieneninfrastruktur und industrieller Modernisierungsprojekte Nachfrage nach spezialisierten Inspektionen während Bau, Inbetriebnahme und Betrieb von Anlagen. Von Inspektionsanbietern wird zunehmend erwartet, dass sie die Geräteleistung überprüfen, Mängel identifizieren, die Materialqualität bewerten und die Einhaltung geltender technischer und sicherheitstechnischer Normen dokumentieren. Diese Anforderungen sind besonders relevant für komplexe Anlagen, die unter anspruchsvollen Umgebungsbedingungen betrieben werden oder regelmäßige Wartung erfordern, um ungeplante Ausfallzeiten zu minimieren. Die wachsende Bedeutung von Rückverfolgbarkeit und Lieferantenverantwortung veranlasst Hersteller zudem, unabhängige Inspektionsdienstleistungen in mehreren Phasen der Produktion und des Vertriebs einzusetzen.
Wichtigste Erkenntnisse des Berichts
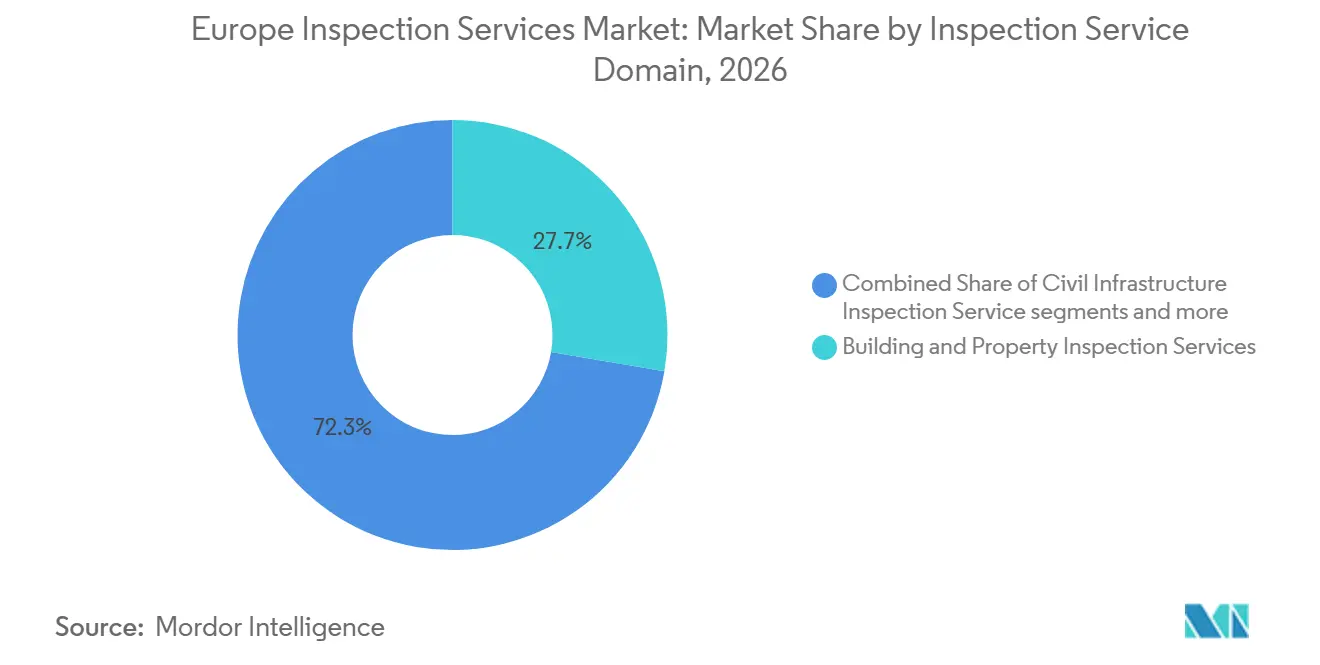
- Nach Inspektionsdienstleistungsbereich hielten Gebäude- und Immobilieninspektion im Jahr 2026 einen Anteil von 27,7 % am Markt für Inspektionsdienstleistungen in Europa, während Inspektionsdienstleistungen für zivile Infrastruktur bis 2032 mit einer CAGR von 6,6 % wachsen sollen.
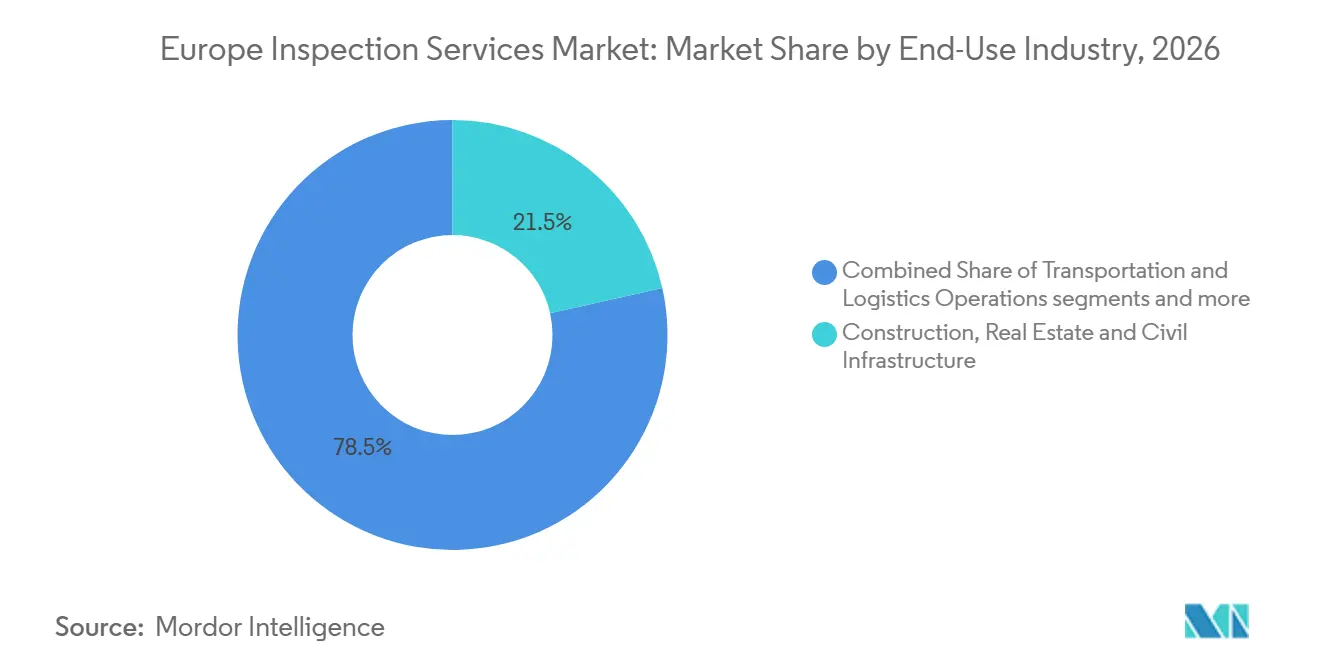
- Nach Endverbrauchsbranche entfielen auf Bau, Immobilien und zivile Infrastruktur im Jahr 2026 21,5 % der Marktgröße der Inspektionsdienstleistungen in Europa, mit einer prognostizierten CAGR von 6,1 % bis 2032.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 19,5 % am Markt für Inspektionsdienstleistungen in Europa, während das Vereinigte Königreich bis 2032 mit einer CAGR von 8,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensivierung der EU-Produktkonformität und Marktüberwachung | +1.1% | EU-weit, mit konzentrierter Durchsetzungsintensität in Deutschland, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Alternde Industrie-, Energie- und Transportanlagen | +0.9% | Nordsee des Vereinigten Königreichs, chemisch-industrieller Gürtel Deutschlands, osteuropäische Industriezentren und Benelux-Petrochemie-Cluster | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Energien und Netzmodernisierung | +0.7% | Nord- und Westeuropa, einschließlich Deutschland, Niederlande, Vereinigtes Königreich, Irland und Dänemark | Mittelfristig (2–4 Jahre) |
| Auslagerung haftungskritischer Inspektionsarbeiten | +0.5% | Westeuropäische Fertigungs- und Energiekorridore mit breiterer globaler Relevanz | Langfristig (≥ 4 Jahre) |
| Luft- und Raumfahrt, Schiene und Verteidigung – MRO-Intensität | +0.4% | Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Polen und die Niederlande | Mittelfristig (2–4 Jahre) |
| Digitale Produktpässe und rückverfolgbare Inspektionsdaten | +0.3% | EU-weit, mit künftiger Abdeckung für Batterien, Textilien, Elektronik, Reifen und Möbel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensivierung der EU-Produktkonformität und Marktüberwachung
Der Markt für Inspektionsdienstleistungen in Europa profitiert, wenn Produktkonformitätsvorschriften Hersteller und Importeure zur Dokumentation und Überprüfung der Konformität verpflichten. Die Verordnung (EU) 2019/1020 legt den EU-Rahmen für Marktüberwachung und Produktkonformität fest, was einen kontinuierlichen Bedarf an Inspektionsstellen schafft, die regulierte Wirtschaftsakteure unterstützen können.[1] Die Allgemeine Produktsicherheitsverordnung verpflichtet Wirtschaftsakteure zur Pflege von Produkt- und Rückverfolgbarkeitsinformationen, was die Aufzeichnungspflichten entlang der Produktlieferketten ausweitet.[2] Diese Verpflichtungen machen den Inspektionsbedarf weniger diskretionär, da Unternehmen gesetzlich vorgeschriebene Konformitätsarbeiten nicht aufschieben können, wenn sich die Handelsbedingungen verschlechtern. Die geplante Konsolidierung von CE-Kennzeichnungs- und Konformitätsprozessen könnte den Wert von Anbietern, die in mehreren Produktkategorien tätig sind, weiter steigern. Der Markt für Inspektionsdienstleistungen in Europa profitiert auch von einer konsistenteren Durchsetzung, da Kunden Inspektionspartner benötigen, die Anforderungen in mehreren EU-Jurisdiktionen anwenden können.
Alternde Industrie-, Energie- und Transportanlagen
Alternde Industrie-, Energie- und Transportanlagen weiten den Inspektionsaufwand für Eigentümer aus, die Sicherheit, Zuverlässigkeit und Nutzungsdauer managen müssen. Das EU-geförderte Projekt H2PipelineInspect entwickelt Ultraschall-Geführtwellentechniken zur Identifizierung wasserstoffinduzierter Risse in Pipelines und unterstützt den Inspektionsbedarf, wenn Teile des Gasnetzes für die Wasserstoffnutzung umgerüstet werden.[3] Das EU-geförderte TUBERS-Projekt befasst sich ebenfalls mit der robotergestützten Inspektion und Reparatur von Wasserleitungen und spiegelt die betriebliche Bedeutung der Bewertung vergrabener und schwer zugänglicher Versorgungsanlagen wider. Diese Programme weisen auf eine Nachfrage nach risikobasierten Inspektionen, Eignungsbewertungen für den Betrieb und laufendem strukturellen Gesundheitsmonitoring hin, anstatt nur auf festgelegten Intervallprüfungen. Der Markt für Inspektionsdienstleistungen in Europa kann daher Aufträge über die gesamte Betriebslebensdauer einer Anlage hinweg gewinnen, einschließlich Arbeiten zur Unterstützung von Lebensverlängerungs- und Erneuerungsentscheidungen. Dieses Muster ist besonders relevant in der Prozessindustrie, bei Versorgungsunternehmen und in Transportnetzen, wo Ausfälle zu hohen Sicherheits- und Servicekosten führen können.
Ausbau erneuerbarer Energien und Netzmodernisierung
Projekte im Bereich erneuerbare Energien und Netzaufrüstungen schaffen Inspektionsarbeiten von der Inbetriebnahme bis zum langfristigen Betrieb. EirGrid kündigte ein Beschaffungsprogramm von über 1 Milliarde EUR (1,2 Milliarden USD) für den Betrieb und die Wartung von Offshore-Netzen, Unterwasserinspektion und -reparatur sowie die Überwachung des Anlagenzustands an. Das Programm verdeutlicht den Umfang der Facharbeiten im Zusammenhang mit der Offshore-Übertragungsinfrastruktur im Markt für Inspektionsdienstleistungen in Europa. Neue Offshore-Verbindungen erfordern strukturelle, elektrische, Kabel- und Unterwasserkompetenz, die sich von konventionellen Gebäudeinspektionen unterscheidet. Die Maßnahmen der Europäischen Kommission zur Kabelsicherheit haben auch die Aufmerksamkeit auf die physische Integrität und Widerstandsfähigkeit der Unterwasserinfrastruktur erhöht. Anbieter mit Kompetenzen in erneuerbaren Energien und im Meeresbereich können sich um wiederkehrende Inspektionsverträge bewerben, wenn diese Anlagen vom Bau in den Betrieb übergehen. Nord- und westeuropäische Märkte sind besonders relevant, da sie die Entwicklung von Offshore-Energie mit etablierten Netzwerken verbinden.
Auslagerung haftungskritischer Inspektionsarbeiten
Der Markt für Inspektionsdienstleistungen in Europa wird auch durch den Übergang von der internen Überprüfung zu akkreditierten externen Anbietern geprägt. Externe Spezialisten ermöglichen kleineren Herstellern den Zugang zu Techniken wie CT-Scanning, Phased-Array-Ultraschall und Kriechprüfung, ohne die Kosten für den Besitz dieser Kapazitäten tragen zu müssen. Das EU-geförderte ZDZW-Projekt untersuchte intelligente Inspektionsdienstleistungen für die Fertigung, einschließlich Dienstleistungsansätzen, die Adoptionshürden für kleinere Unternehmen senken. Die Auslagerung kann Kunden auch bei der Verwaltung der Compliance-Verantwortung helfen, da ein akkreditierter Anbieter den Inspektionsprozess und das Konformitätsergebnis dokumentieren kann. Anbieter kombinieren zunehmend Vor-Ort-Inspektionen mit digitalen Compliance-Aufzeichnungen und Kunden-Dashboards, was ihre Dienstleistungen kontinuierlicher macht. Dies schafft eine Chance im Markt für Inspektionsdienstleistungen in Europa für Unternehmen, die technische Arbeit, Nachweismanagement und zuverlässigen Kundensupport über einen einzigen Vertrag liefern können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten ZfP-Fachkräften und Spezialinspektoren | -0.8% | Gesamteuropäisch, am stärksten ausgeprägt in Luft- und Raumfahrt-ZfP-Zentren und Offshore-Energieinspektionsclustern | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Inspektionstechnologie für KMU | -0.6% | EU-weit, mit stärkerer Auswirkung auf osteuropäische Industrie-KMU und kapitalärmere Märkte | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Normen- und Akkreditierungsreibungen | -0.4% | Innereuropäische Märkte, einschließlich Benelux, dem nordisch-baltischen Korridor und zentraleuropäischen Fertigungszonen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Beweisrisiken bei der Ferninspektion | -0.3% | Märkte mit intensiver digitaler Inspektion, einschließlich Deutschland, Niederlande, Vereinigtes Königreich und skandinavische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten ZfP-Fachkräften und Spezialinspektoren
Das Angebot an qualifiziertem Personal für die zerstörungsfreie Prüfung bleibt eine Einschränkung für den Markt für Inspektionsdienstleistungen in Europa. EN ISO 9712 legt Anforderungen für die Qualifikation und Zertifizierung von Personal fest, das zerstörungsfreie Prüfungen durchführt, und höhere Qualifikationen erfordern praktische Erfahrung, die nicht schnell aufgebaut werden kann. Die American Society for Nondestructive Testing hat auf die Notwendigkeit hingewiesen, Kompetenzen, Vertrauen und technologische Kapazitäten im digitalen ZfP-Ökosystem aufzubauen. Ein begrenztes Angebot an erfahrenen Inspektoren kann Projektzeitpläne verlängern und die Kosten komplexer Arbeiten in der Luft- und Raumfahrt, im Energiebereich und im Offshore-Sektor erhöhen. Automatisierung kann Routineaufgaben unterstützen, aber menschliche Fachkräfte bleiben in vielen regulierten Anwendungen für Beurteilungen und Freigaben verantwortlich. Inspektionsunternehmen werden daher voraussichtlich größeres Gewicht auf Ausbildung, Mitarbeiterbindung und interne technische Akademien legen.
Hohe Kosten für fortschrittliche Inspektionstechnologie für KMU
Hohe Gerätekosten können kleine und mittlere Unternehmen daran hindern, fortschrittliche Inspektionswerkzeuge einzusetzen. Das ZDZW-Projekt identifiziert intelligente Inspektionsdienstleistungen als Möglichkeit, fortschrittliche Fertigungsinspektionen für kleinere Unternehmen zugänglicher zu machen. EFFRA hat finanzielle Einschränkungen und begrenzte digitale Infrastruktur als Hindernisse für den Einsatz von Null-Fehler-Ansätzen in der europäischen Fertigung identifiziert. Die Maschinenverordnung fügt Anforderungen zum Schutz von Software und Daten hinzu, die für die Konformität von Maschinen relevant sind und den Compliance-Bedarf für vernetzte Systeme erhöhen. Kleinere Unternehmen können denselben künftigen Compliance-Erwartungen ausgesetzt sein wie größere Unternehmen, verfügen jedoch über weniger Kapital für Investitionen in Ausrüstung und sichere digitale Infrastruktur. Dienstleistungsbasierte Inspektionsmodelle können diese Hürde senken, aber Anbieter müssen dennoch die technischen und Cybersicherheitsinvestitionen tätigen, die dem Dienst zugrunde liegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungsbereich:
Gebäudedienstleistungen führen, während zivile Infrastruktur expandiertGebäude- und Immobilieninspektion hielt im Jahr 2026 einen Anteil von 27,7 % am Markt für Inspektionsdienstleistungen in Europa. Wiederkehrende Strukturbewertungen, Energieausweise, Prüfungen von Heizungs-, Lüftungs-, Sanitär- und Brandschutzanlagen sowie Abnahmeprüfungen stützen diese führende Position. Diese Anforderungen können von Immobilieneigentümern oder Bauunternehmen in der Regel nicht aufgeschoben werden, was die Einnahmen stabiler macht als Aktivitäten, die nur an neue Projekte gebunden sind. Immobilientransaktionen erfordern auch technische Due-Diligence-Prüfungen und Zustandsinformationen, was zur Marktgröße der Inspektionsdienstleistungen in Europa im Zusammenhang mit Gebäuden beiträgt. Die Bauprodukteverordnung bietet einen harmonisierten Rahmen für die Vermarktung von Bauprodukten und unterstützt das breitere Konformitätsumfeld rund um Bautätigkeiten.
Inspektionsdienstleistungen für zivile Infrastruktur sollen bis 2032 mit einer CAGR von 6,6 % wachsen, der höchsten Rate unter den Dienstleistungsbereichen. Alternde Straßen, Brücken, Tunnel, Wassernetze und neue Anlagen für erneuerbare Energien schaffen Arbeit in Planung, Inbetriebnahme, Betrieb, Sanierung und Lebensverlängerungsprogrammen. Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen bleiben ebenfalls wichtig für Druckbehälter, Pipelines, Lagertanks und installierte Prozessanlagen in Energie- und Chemieumgebungen. Hergestellte Produkte, Transportanlagen, Rohstoffe und Standortprozessdienstleistungen schaffen Nachfrage durch Konformitätsprüfungen, regelmäßige Fahrzeugprüfungen, Frachtverifizierung, Lebensmittelhygieneaudits und Umwelt-Compliance-Arbeiten. Das multilaterale Abkommen der Europäischen Akkreditierung unterstützt die gegenseitige Anerkennung akkreditierter Ergebnisse und hilft Anbietern, grenzüberschreitende Projekte im Markt für Inspektionsdienstleistungen in Europa zu bedienen.

Nach Endverbrauchsbranche:
Bau hält die größte Position und die höchste WachstumsrateBau, Immobilien und zivile Infrastruktur entfielen im Jahr 2026 auf 21,5 % des Marktanteils der Inspektionsdienstleistungen in Europa und sollen bis 2032 mit einer CAGR von 6,1 % wachsen. Zertifizierungen für Neubauten, Due-Diligence-Prüfungen bei Transaktionen und Struktursicherheitsprüfungen bieten eine stabile Arbeitsquelle für diese Endverbrauchskategorie. Offshore-Wind, Solaranlagen und Wasserstoffnetze erfordern ebenfalls Inbetriebnahme- und Integritätsarbeiten, die über konventionelle Bauinspektionen hinausgehen. Diese Projekte können die Marktgröße der Inspektionsdienstleistungen in Europa für Anbieter erweitern, die Gebäudekenntnisse mit Energie- und Infrastrukturkompetenzen verbinden. Die überarbeitete Bauprodukteverordnung stärkt den Konformitätsrahmen für Produkte und Projekte in diesem Endverbrauchsbereich.
Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen erfordern spezialisierte Prüfungen für Offshore-Systeme, Netze, Batteriespeicher und Wasserstoffinfrastruktur. Öl und Gas, Raffination, Fertigung, Gesundheitswesen, Pharmazeutika, Transport, Lebensmittel, Einzelhandel, Bergbau und Haushaltsdienstleistungen schaffen zusätzliche Nachfrage im Markt für Inspektionsdienstleistungen in Europa. Programme zur Verlängerung der Anlagenlebensdauer unterstützen Arbeiten in der Prozessindustrie, während Lieferantenaudits, Produktkonformität und prozessbegleitende Qualitätsinspektionen die Fertigung unterstützen. Konformitäts- und Qualitätsanforderungen für Medizinprodukte schaffen wiederkehrende Arbeit für benannte Stellen, auch im Rahmen der Durchführungsverordnung (EU) 2026/977 der Kommission. Das geplante Lokomotivenwartungszentrum Rybnik von Alstom spiegelt auch den Bedarf an Schienenwartung und -inspektion in Polen wider.
Geografische Analyse
Markt für Inspektionsdienstleistungen in Deutschland, Frankreich und Italien
Deutschland hielt im Jahr 2026 einen Marktanteil von 19,5 % am europäischen Markt für Inspektionsdienstleistungen. Seine Ingenieur-, Industrie- und Automobilbasis unterstützt Arbeiten zur Produktsicherheit, Straßentauglichkeit, Energiesystemen und zur Integrität chemischer Anlagen. DEKRA meldete für 2025 einen Konzernumsatz von 4,4 Milliarden EUR (5,2 Milliarden USD), und die Region Deutschland, Schweiz und Österreich erzielte 2,7 Milliarden EUR (3,2 Milliarden USD). Die etablierten technischen Institutionen und die dichte Industriebasis des Landes unterstützen ein breites Inspektionsökosystem. Frankreich verbindet Fertigungskonformität, Infrastrukturzertifizierung und Dienstleister mit europäischen Netzwerken. SOCOTEC United Kingdom & Ireland übernahm im Oktober 2025 die LSTC Group und erweiterte damit die Inspektionskapazitäten für elektrische Übertragungs- und Verteilungsnetze für Netzsicherheitsarbeiten. Italien, Spanien und die Niederlande verfügen über eigenständige Nachfragepools in den Bereichen Bauwesen, Windenergie, Nordseeinfrastruktur und Petrochemie. Bureau Veritas schloss im Januar 2025 die Übernahme von Contec AQS und verwandten Unternehmen in Italien ab, um seine Position im Bereich Bau und Infrastruktur zu stärken. Polen entwickelt sich durch Infrastrukturinvestitionen und Nachfrage nach Eisenbahnwartung, einschließlich des Rybnik-Projekts von Alstom.
Markt für Inspektionsdienstleistungen im Vereinigten Königreich und in Russland
Für das Vereinigte Königreich wird bis 2032 ein CAGR von 8,7 % prognostiziert, die schnellste nationale Wachstumsrate im europäischen Markt für Inspektionsdienstleistungen. Das Vereinigte Königreich behält bedeutende Inspektionsaktivitäten durch Anforderungen an Drucksysteme und Hebezeuge bei, während Energiewende-Assets zusätzlichen Bedarf im Bereich Netz und Infrastruktur erzeugen. Sein Entwicklungsplan und das Investitionsprogramm 2025 unterstützen Projekte in den Bereichen Verkehr, Energie, Bergbau, Gesundheitswesen und städtische Entwicklung. Russland ist aufgrund geopolitischer Bedingungen stärker in sich geschlossen, während das übrige Europa nordische Offshore-Energiearbeiten, Infrastrukturaktivitäten in Mittel- und Osteuropa sowie kleinere westeuropäische Märkte umfasst. Das Offshore-Netz-Beschaffungsprogramm von EirGrid veranschaulicht das potenzielle Ausmaß spezialisierter Arbeiten in peripheren europäischen Märkten.
Wettbewerbslandschaft
Der Markt für Inspektionsdienstleistungen in Europa weist eine geringe Marktkonzentration auf. SGS, Bureau Veritas, Intertek, TÜV SÜD, DEKRA, TÜV Rheinland, DNV und Applus+ bilden die führende Wettbewerbsebene. Akkreditierung ist grundlegend, da regulierte Kunden Anbieter benötigen, die Unabhängigkeit, Kompetenz und konsistente Methoden nachweisen können. Das multilaterale Abkommen der Europäischen Akkreditierung unterstützt die Anerkennung akkreditierter Konformitätsbewertungen über nationale Systeme hinweg. Größere Unternehmen profitieren von breiten Akkreditierungsnetzwerken, während fokussierte Spezialisten dort konkurrieren können, wo sie über tiefere technische Expertise verfügen.
Digitale Dienstleistungen gewinnen an Bedeutung, nachdem ein Anbieter die grundlegenden Akkreditierungsanforderungen erfüllt hat. TÜV Rheinland hat Batteriepässe mit QR-codierten Lebenszyklusdaten für Automobilkunden entwickelt, und TÜV SÜD erwarb im Juli 2026 SustainCERT für digitale Kohlenstoffverifizierungskapazitäten. Diese Schritte zielen auf wiederkehrende Daten- und Verifizierungseinnahmen zusätzlich zu einmaligen Feldeinsätzen ab. Bureau Veritas vereinbarte im April 2026 die Übernahme von Lotusworks und ergänzte damit Inbetriebnahme- und Qualitätssicherungskapazitäten für Rechenzentren und Halbleiteranlagen. Lotusworks erzielte 2025 einen Umsatz von 131 Millionen EUR (154,1 Millionen USD) und beschäftigt 750 Mitarbeiter, was das Engagement von Bureau Veritas in komplexen Anlagen mit spezialisierten Inspektionsbedürfnissen erhöht.
RINA, Element Materials Technology, Testia und TWI konkurrieren in den Bereichen Marineinspektion, Materialprüfung, Luft- und Raumfahrt-ZfP und forschungsgestützte Schweißarbeiten. Sie differenzieren sich durch technisches Wissen, Geschwindigkeit und maßgeschneidertes Servicedesign. Der Markt für Inspektionsdienstleistungen in Europa bietet Raum für zugängliche digitale Inspektionsdienstleistungen für kleinere Kunden und unabhängige Verifizierung von Digitalen Produktpass-Daten. Sichere Aufzeichnungsverwaltung, qualifiziertes Personal, akkreditierter Umfang und Kundenvertrauen werden zentrale Wettbewerbsanforderungen bleiben.
Marktführer der Inspektionsdienstleistungen in Europa
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Inspektionsdienstleistungen Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- DEKRA SE
- TÜV Rheinland AG
- DNV AS
- Eurofins Scientific SE
- Applus+ Servicios Tecnológicos S.L.U.
- TÜV NORD GROUP
- Kiwa N.V.
- Lloyd's Register Group Limited
- RINA S.p.A.
- UL Solutions Inc.
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- SOCOTEC Group SA
- VDE Testing and Certification Institute
- Institut de Soudure Groupe
- Testia
- TWI Ltd
Neueste Industrielle Entwicklungen in Europäischer Markt für Inspektionsdienstleistungen
- Juli 2026: TÜV SÜD erwarb SustainCERT, eine in Luxemburg ansässige digitale Plattform für Überwachung, Berichterstattung und Verifizierung, die regulierte und freiwillige Kohlenstoffmärkte bedient. Die Übernahme positioniert TÜV SÜD für den Wettbewerb in der digitalen Umweltprüfung und erweitert sein Verifizierungsportfolio um softwaregestützte Dienstleistungen mit wiederkehrenden Einnahmen.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem globalen Spezialisten für die Inbetriebnahme und Qualitätssicherung unternehmenskritischer Anlagen, der in den Vereinigten Staaten und Europa tätig ist, mit 750 Mitarbeitern und einem Umsatz von 131 Millionen EUR (154,1 Millionen USD) im Jahr 2025. Die Transaktion schafft eine Inspektionsplattform für Rechenzentren und Halbleiterfertigung im Wert von 300 Millionen EUR (352,9 Millionen USD), was 15 % der Sparte Gebäude und Infrastruktur von Bureau Veritas entspricht.
- März 2025: SPIE unterzeichnete eine Vereinbarung zur Übernahme der SGS Industrial Services Group, die 800 Spezialisten hauptsächlich in Deutschland und Österreich beschäftigt. Die Übernahme positioniert SPIE rund um Deutschlands Energiewende und Infrastrukturinvestitionspipeline und vertieft seine industrielle Inspektionswertschöpfungskette.
Berichtsumfang des Markts für Inspektionsdienstleistungen in Europa
Der Bericht über den Markt für Inspektionsdienstleistungen in Europa ist segmentiert nach Inspektionsdienstleistungsbereich (Gebäude- und Immobilieninspektion, Inspektion ziviler Infrastruktur und weitere), nach Endverbrauchsbranche (Bau, Immobilien und zivile Infrastruktur, Privathaushalte und Einzelverbraucher und weitere) sowie nach Geografie (Deutschland, Frankreich, Vereinigtes Königreich, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Inspektionen von Tragwerk, Gebäudehülle, Heizungs-, Lüftungs-, Sanitär- und Brandschutzanlagen | |
| Inspektionen von Immobilienzustand, Bau und Abnahme | |
| Inspektion ziviler Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | |
| Inspektion von Industrieanlagen und ortsfesten Anlagen | Industrieanlagen und installierte Prozessanlagen |
| Druckbehälter, Pipelines und Lagertanks | |
| Energieerzeugung und Versorgungssysteme | |
| Sonstige ortsfeste Industrieanlagen | |
| Inspektion hergestellter Produkte und Produktionsprozesse | Inspektion von Rohstoffen und Komponenten |
| Prozessbegleitende Fertigungsinspektion | |
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | |
| Inspektion von Transportfahrzeugen und mobilen Anlagen | Straßenfahrzeuge und gewerbliche Fahrzeugflotten |
| Schienenfahrzeuge | |
| Luftfahrzeuge und Luftfahrtanlagen | |
| Schiffe und sonstige Wasserfahrzeuge | |
| Sonstige mobile Transportanlagen | |
| Inspektion von Waren, Fracht und Handel | Inspektion von Schütt- und Containerfracht |
| Inspektion gehandelter Waren | |
| Überprüfung von Sendungszustand, Menge und Qualität | |
| Inspektion bei Be- und Entladung sowie Eigentumsübertragung | |
| Sonstige Betriebs- und Prozessinspektionsdienstleistungen | Inspektion von Betriebshygiene und Arbeitssicherheit |
| Inspektion landwirtschaftlicher Standorte | |
| Sonstige Inspektionen zur Betriebskonformität |
| Öl und Gas, einschließlich Erdölraffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) |
| Bau, Immobilien und zivile Infrastruktur |
| Transport- und Logistikbetrieb |
| Bergbau und Steinbruchbetrieb |
| Landwirtschaft, Lebensmittel und Getränke |
| Groß- und Einzelhandel sowie Warenhandel |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Privathaushalte und Einzelverbraucher |
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Russland |
| Übriges Europa |
| Nach Inspektionsdienstleistungsbereich | Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Inspektionen von Tragwerk, Gebäudehülle, Heizungs-, Lüftungs-, Sanitär- und Brandschutzanlagen | ||
| Inspektionen von Immobilienzustand, Bau und Abnahme | ||
| Inspektion ziviler Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur | |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | ||
| Inspektion von Industrieanlagen und ortsfesten Anlagen | Industrieanlagen und installierte Prozessanlagen | |
| Druckbehälter, Pipelines und Lagertanks | ||
| Energieerzeugung und Versorgungssysteme | ||
| Sonstige ortsfeste Industrieanlagen | ||
| Inspektion hergestellter Produkte und Produktionsprozesse | Inspektion von Rohstoffen und Komponenten | |
| Prozessbegleitende Fertigungsinspektion | ||
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | ||
| Inspektion von Transportfahrzeugen und mobilen Anlagen | Straßenfahrzeuge und gewerbliche Fahrzeugflotten | |
| Schienenfahrzeuge | ||
| Luftfahrzeuge und Luftfahrtanlagen | ||
| Schiffe und sonstige Wasserfahrzeuge | ||
| Sonstige mobile Transportanlagen | ||
| Inspektion von Waren, Fracht und Handel | Inspektion von Schütt- und Containerfracht | |
| Inspektion gehandelter Waren | ||
| Überprüfung von Sendungszustand, Menge und Qualität | ||
| Inspektion bei Be- und Entladung sowie Eigentumsübertragung | ||
| Sonstige Betriebs- und Prozessinspektionsdienstleistungen | Inspektion von Betriebshygiene und Arbeitssicherheit | |
| Inspektion landwirtschaftlicher Standorte | ||
| Sonstige Inspektionen zur Betriebskonformität | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Erdölraffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) | ||
| Bau, Immobilien und zivile Infrastruktur | ||
| Transport- und Logistikbetrieb | ||
| Bergbau und Steinbruchbetrieb | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Privathaushalte und Einzelverbraucher | ||
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Inspektionsdienstleistungen in Europa?
Der Markt für Inspektionsdienstleistungen in Europa soll von 2027 bis 2032 mit einer CAGR von 5,49 % wachsen und 2032 46,7 Milliarden USD erreichen.
Welche Inspektionsdienstleistung hat den größten Umsatzanteil in Europa?
Gebäude- und Immobilieninspektion hielt im Jahr 2026 mit 27,7 % den größten Anteil.
Welcher Dienstleistungsbereich wächst in Europa am schnellsten?
Inspektionsdienstleistungen für zivile Infrastruktur sollen bis 2032 mit einer CAGR von 6,6 % wachsen, unterstützt durch alternde Anlagen und neue Energieinfrastruktur.
Welcher Endverbrauchssektor führt die Inspektionsnachfrage in Europa an?
Bau, Immobilien und zivile Infrastruktur führten im Jahr 2026 mit einem Anteil von 21,5 % und sollen bis 2032 mit einer CAGR von 6,1 % wachsen.
Welches Land soll bei Inspektionsdienstleistungen am schnellsten wachsen?
Das Vereinigte Königreich soll bis 2032 mit einer CAGR von 8,7 % wachsen, unterstützt durch Infrastruktur- und öffentliche Investitionsprogramme.
Welche Faktoren hemmen die Einführung fortschrittlicher Inspektionsdienstleistungen?
Ein Mangel an zertifizierten Spezialisten und die Kosten fortschrittlicher Inspektionstechnologie für kleinere Unternehmen sind die wesentlichen Hemmnisse.