
Tamaño y Participación del Mercado de Servicios de Inspección en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
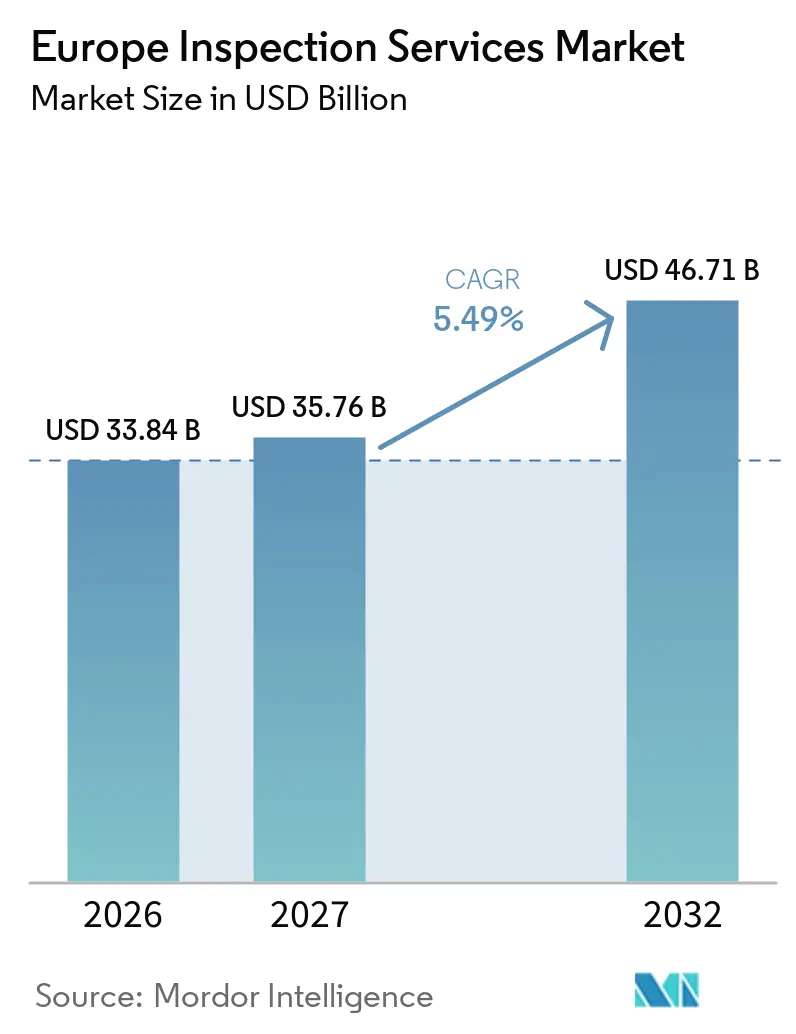
| Tamaño del mercado en el año base (2026) | 33.84 Mil millones de dólares |
| Tamaño del Mercado (2027) | 35.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.49 % |
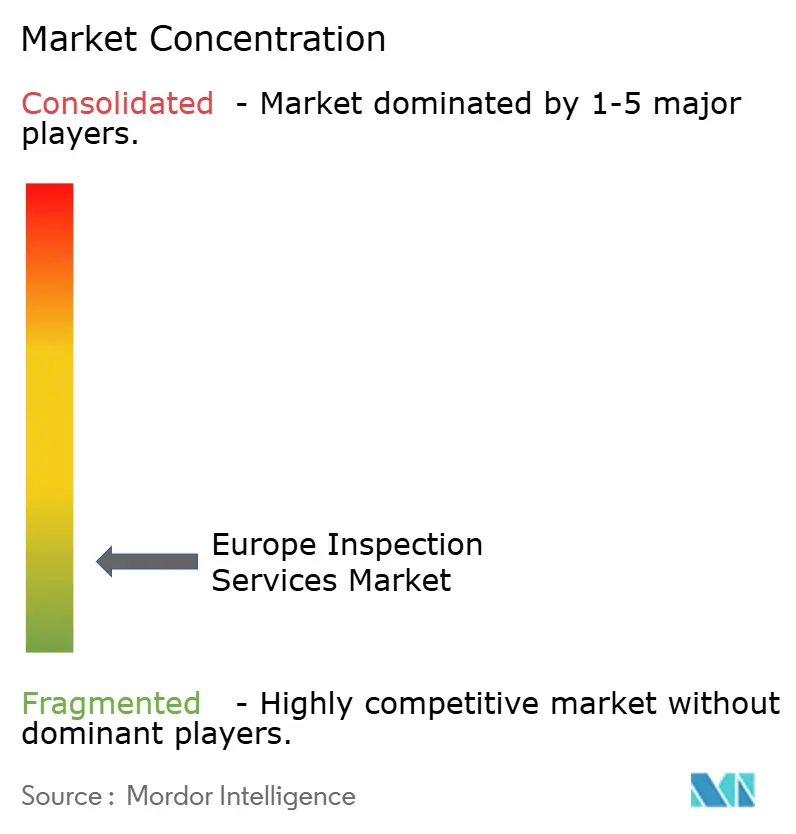
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Servicios de Inspección en Europa aumente de 33,84 mil millones de USD en 2026 a 35,76 mil millones de USD en 2027 y alcance los 46,71 mil millones de USD en 2032, creciendo a una CAGR del 5,49% durante 2027-2032.
El mercado de servicios de inspección en Europa está respaldado por requisitos más estrictos de cumplimiento de productos, inversión en activos energéticos y de transporte, y un uso más amplio de proveedores externos acreditados. Los requisitos del Pasaporte Digital de Producto pueden generar trabajo de verificación recurrente, ya que los fabricantes necesitan registros fiables a lo largo de las cadenas de suministro de productos. Los propietarios de activos también están extendiendo la vida útil de la infraestructura y el equipo industrial, lo que aumenta la necesidad de evaluaciones de condición y verificaciones periódicas de integridad. Además, la expansión de las instalaciones de energía renovable, las redes de transmisión eléctrica, la infraestructura ferroviaria y los proyectos de modernización industrial está generando demanda de inspecciones especializadas durante la construcción, puesta en marcha y operación de los activos. Se espera cada vez más que los proveedores de servicios de inspección verifiquen el rendimiento de los equipos, identifiquen defectos, evalúen la calidad de los materiales y documenten el cumplimiento de las normas técnicas y de seguridad aplicables. Estos requisitos son especialmente relevantes para activos complejos que operan en condiciones ambientales exigentes o que requieren mantenimiento regular para minimizar el tiempo de inactividad no planificado. El creciente énfasis en la trazabilidad y la responsabilidad de los proveedores también está impulsando a los fabricantes a utilizar servicios de inspección independientes en múltiples etapas de producción y distribución.
Conclusiones Clave del Informe
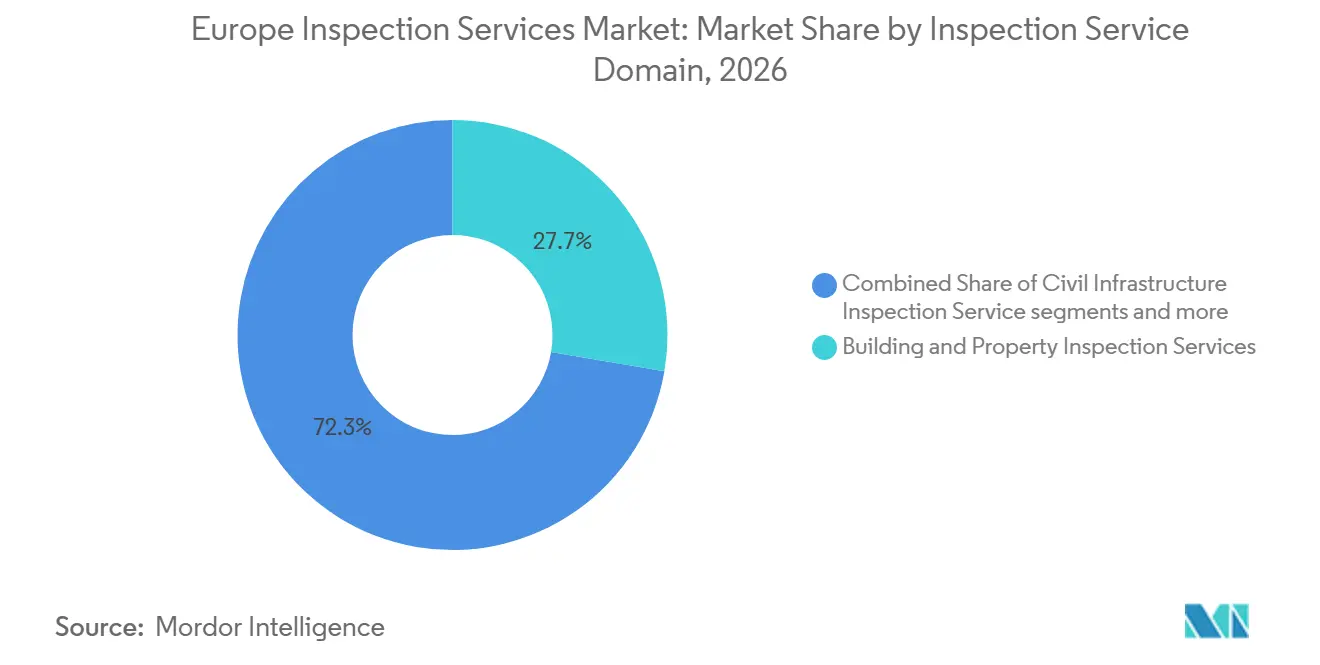
- Por dominio de servicio de inspección, los servicios de inspección de edificios y propiedades representaron el 27,7% de la participación del mercado de servicios de inspección en Europa en 2026, mientras que se prevé que los servicios de inspección de infraestructura civil crezcan a una CAGR del 6,6% hasta 2032.
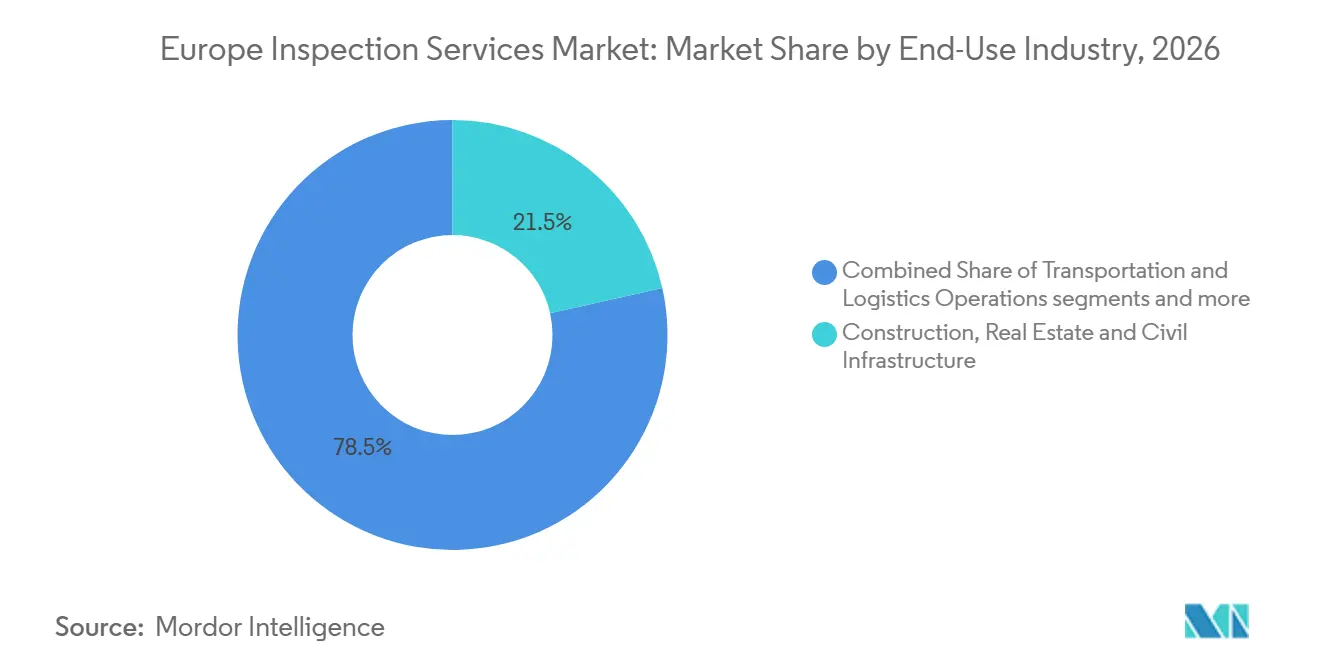
- Por industria de uso final, la construcción, los bienes raíces y la infraestructura civil representaron el 21,5% del tamaño del mercado de servicios de inspección en Europa en 2026 y se proyecta que crezcan a una CAGR del 6,1% hasta 2032.
- Por geografía, Alemania representó el 19,5% de la participación del mercado de servicios de inspección en Europa en 2026, mientras que se prevé que el Reino Unido se expanda a una CAGR del 8,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del Cumplimiento de Productos y la Vigilancia del Mercado en la UE | +1.1% | A nivel de toda la UE, con intensidad de aplicación concentrada en Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Envejecimiento de Activos Industriales, Energéticos y de Transporte | +0.9% | Mar del Norte del Reino Unido, cinturón químico-industrial de Alemania, centros industriales de Europa del Este y clústeres petroquímicos del Benelux | Mediano plazo (2-4 años) |
| Expansión de Energías Renovables y Modernización de la Red Eléctrica | +0.7% | Norte y Oeste de Europa, incluidos Alemania, los Países Bajos, el Reino Unido, Irlanda y Dinamarca | Mediano plazo (2-4 años) |
| Externalización de Trabajos de Inspección de Responsabilidad Crítica | +0.5% | Corredores de fabricación y energía de Europa Occidental, con mayor relevancia global | Largo plazo (≥ 4 años) |
| Intensidad de MRO en Aeroespacial, Ferroviario y Defensa | +0.4% | Alemania, Reino Unido, Francia, Italia, España, Polonia y los Países Bajos | Mediano plazo (2-4 años) |
| Pasaportes Digitales de Producto y Datos de Inspección Trazables | +0.3% | A nivel de toda la UE, con cobertura futura en baterías, textiles, electrónica, neumáticos y mobiliario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación del Cumplimiento de Productos y la Vigilancia del Mercado en la UE
El mercado de servicios de inspección en Europa se beneficia cuando las normas de cumplimiento de productos exigen a los fabricantes e importadores documentar y verificar la conformidad. El Reglamento (UE) 2019/1020 establece el marco de la UE para la vigilancia del mercado y el cumplimiento de los productos, lo que genera una necesidad continua de organismos de inspección que puedan apoyar a los operadores económicos regulados.[1] El Reglamento General de Seguridad de los Productos exige a los operadores económicos mantener información sobre los productos y su trazabilidad, lo que amplía la carga de mantenimiento de registros a lo largo de las cadenas de suministro de productos.[2] Estas obligaciones hacen que las demandas de inspección sean menos discrecionales, ya que las empresas no pueden posponer el trabajo de conformidad legalmente requerido cuando las condiciones comerciales se debilitan. La consolidación prevista de los procesos de marcado CE y conformidad podría aumentar aún más el valor de los proveedores que trabajan en varias categorías de productos. El mercado de servicios de inspección en Europa también se beneficia de una aplicación más coherente, ya que los clientes necesitan socios de inspección que puedan aplicar los requisitos en varias jurisdicciones de la UE.
Envejecimiento de Activos Industriales, Energéticos y de Transporte
El envejecimiento de los activos industriales, energéticos y de transporte está ampliando la carga de trabajo de inspección para los propietarios que necesitan gestionar la seguridad, la fiabilidad y la vida útil. El proyecto H2PipelineInspect, financiado por la UE, está desarrollando técnicas de ondas guiadas ultrasónicas para identificar grietas inducidas por hidrógeno en tuberías, apoyando las necesidades de inspección a medida que partes de la red de gas se adaptan para el uso de hidrógeno.[3] El proyecto TUBERS, también financiado por la UE, aborda la inspección y reparación robótica de tuberías de agua, lo que refleja la importancia operativa de evaluar los activos de servicios públicos enterrados y de difícil acceso. Estos programas apuntan a la demanda de inspecciones basadas en riesgos, evaluaciones de aptitud para el servicio y monitoreo continuo de la salud estructural, en lugar de solo verificaciones a intervalos fijos. El mercado de servicios de inspección en Europa puede, por tanto, capturar trabajo a lo largo de toda la vida operativa de un activo, incluido el trabajo que respalda las decisiones de extensión de vida útil y renovación. Este patrón es especialmente relevante en las industrias de procesos, los servicios públicos y las redes de transporte, donde un fallo puede resultar en altos costos de seguridad y servicio.
Expansión de Energías Renovables y Modernización de la Red Eléctrica
Los proyectos de energía renovable y las actualizaciones de la red eléctrica generan trabajo de inspección desde la puesta en marcha hasta la operación a largo plazo. EirGrid anunció un programa de adquisición que supera los 1.000 millones de EUR (1.200 millones de USD) para actividades de operación y mantenimiento de redes marinas, inspección y reparación submarina, y monitoreo de la salud de los activos. El programa indica la escala del trabajo especializado asociado con la infraestructura de transmisión marina en el mercado de servicios de inspección en Europa. Las nuevas conexiones marinas requieren experiencia estructural, eléctrica, de cables y submarina que difiere de las inspecciones de edificios convencionales. La acción de seguridad de cables de la Comisión Europea también ha aumentado la atención sobre la integridad física y la resiliencia de la infraestructura submarina. Los proveedores con capacidades en energía renovable y marina pueden competir por contratos de inspección recurrentes a medida que estos activos pasan de la construcción a la operación. Los mercados del norte y oeste de Europa son especialmente relevantes porque combinan el desarrollo de energía marina con redes eléctricas consolidadas.
Externalización de Trabajos de Inspección de Responsabilidad Crítica
El mercado de servicios de inspección en Europa también está moldeado por el movimiento de la verificación interna hacia proveedores externos acreditados. Los especialistas externos ofrecen a los fabricantes más pequeños acceso a técnicas como la tomografía computarizada, los ultrasonidos de matriz en fase y las pruebas de fluencia sin el costo de poseer esas capacidades. El proyecto ZDZW, apoyado por la UE, examinó los servicios de inspección inteligente para la fabricación, incluidos los enfoques de servicio que reducen las barreras de adopción para las empresas más pequeñas. La externalización también puede ayudar a los clientes a gestionar la responsabilidad de cumplimiento, ya que un proveedor acreditado puede documentar el proceso de inspección y el resultado de conformidad. Los proveedores combinan cada vez más las inspecciones in situ con registros de cumplimiento digital y paneles de control para clientes, lo que hace que sus servicios sean más continuos. Esto crea una oportunidad en el mercado de servicios de inspección en Europa para las empresas que pueden ofrecer trabajo técnico, gestión de evidencias y soporte al cliente fiable a través de un único contrato.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Inspectores Certificados en Ensayos No Destructivos y Especialistas | -0.8% | A nivel paneuropeo, más aguda en los centros de ensayos no destructivos aeroespaciales y los clústeres de inspección de energía marina | Corto plazo (≤ 2 años) |
| Alto Costo de la Tecnología de Inspección Avanzada para las PYME | -0.6% | A nivel de toda la UE, con mayor efecto en las PYME industriales de Europa del Este y los mercados de menor capital | Mediano plazo (2-4 años) |
| Fricción en Normas y Acreditación Transfronterizas | -0.4% | Mercados intra-UE, incluidos el Benelux, el corredor nórdico-báltico y las zonas de fabricación de Europa Central | Mediano plazo (2-4 años) |
| Riesgo de Ciberseguridad y Probatorio en la Inspección Remota | -0.3% | Mercados con inspección digital intensiva, incluidos Alemania, los Países Bajos, el Reino Unido y los países escandinavos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Inspectores Certificados en Ensayos No Destructivos y Especialistas
La oferta de personal cualificado en ensayos no destructivos sigue siendo una limitación para el mercado de servicios de inspección en Europa. La norma EN ISO 9712 establece los requisitos para la cualificación y certificación del personal que realiza ensayos no destructivos, y las cualificaciones de nivel superior requieren experiencia práctica que no puede generarse rápidamente. La Sociedad Americana para los Ensayos No Destructivos ha destacado la necesidad de desarrollar habilidades, confianza y capacidad tecnológica en todo el ecosistema digital de evaluación no destructiva. Una oferta limitada de inspectores experimentados puede prolongar los calendarios de los proyectos y aumentar el costo del trabajo complejo en los sectores aeroespacial, energético y marino. La automatización puede apoyar las tareas rutinarias, pero los profesionales humanos siguen siendo responsables de los juicios y la aprobación en muchas aplicaciones reguladas. Por tanto, es probable que las empresas de inspección den mayor importancia a la formación, la retención y las academias técnicas internas.
Alto Costo de la Tecnología de Inspección Avanzada para las PYME
Los altos costos de los equipos pueden impedir que las pequeñas y medianas empresas utilicen herramientas de inspección avanzadas. El proyecto ZDZW identifica los servicios de inspección inteligente como una forma de hacer que la inspección de fabricación avanzada sea más accesible para las empresas más pequeñas. EFFRA ha identificado las limitaciones financieras y la infraestructura digital limitada como barreras para el despliegue de enfoques de cero defectos en la fabricación europea. El Reglamento de Maquinaria añade requisitos relacionados con la protección del software y los datos que son relevantes para la conformidad de la maquinaria, aumentando las necesidades de cumplimiento para los sistemas conectados. Las empresas más pequeñas pueden estar expuestas a las mismas expectativas de cumplimiento futuras que las empresas más grandes, mientras que tienen menos capital para invertir en equipos e infraestructura digital segura. Los modelos de inspección basados en servicios pueden reducir esta barrera, pero los proveedores aún necesitan realizar las inversiones técnicas y de ciberseguridad que sustentan el servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Dominio de Servicio de Inspección:
Los Servicios de Edificios Lideran, Mientras la Infraestructura Civil se ExpandeLos servicios de inspección de edificios y propiedades representaron el 27,7% de la participación del mercado de servicios de inspección en Europa en 2026. Las evaluaciones estructurales recurrentes, los certificados de eficiencia energética, las verificaciones mecánicas, eléctricas y de fontanería, y las inspecciones de entrega respaldan esta posición de liderazgo. Estos requisitos generalmente no pueden ser pospuestos por los propietarios de inmuebles o las empresas constructoras, lo que hace que los ingresos sean más estables que la actividad vinculada únicamente a nuevos proyectos. Las transacciones inmobiliarias también requieren diligencia técnica debida e información sobre el estado, lo que aumenta el tamaño del mercado de servicios de inspección en Europa asociado con los edificios. El Reglamento de Productos de Construcción proporciona un marco armonizado para la comercialización de productos de construcción y apoya el entorno de conformidad más amplio que rodea a la actividad constructiva.
Se prevé que los servicios de inspección de infraestructura civil se expandan a una CAGR del 6,6% hasta 2032, la tasa más alta entre los dominios de servicio. El envejecimiento de carreteras, puentes, túneles, redes de agua y los nuevos activos de energía renovable generan trabajo en diseño, puesta en marcha, operación, rehabilitación y programas de extensión de vida útil. Los servicios de inspección de instalaciones industriales y activos fijos también siguen siendo importantes para recipientes a presión, tuberías, tanques de almacenamiento y equipos de proceso instalados en entornos energéticos y químicos. Los productos manufacturados, los activos de transporte, las materias primas y los servicios de proceso in situ añaden demanda a través de verificaciones de conformidad, pruebas periódicas de vehículos, verificación de carga, auditorías de higiene alimentaria y trabajo de cumplimiento ambiental. El acuerdo multilateral de Acreditación Europea apoya el reconocimiento mutuo de los resultados acreditados y ayuda a los proveedores a atender proyectos transfronterizos en todo el mercado de servicios de inspección en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
La Construcción Ocupa la Mayor Posición y la Tasa de Crecimiento más AltaLa construcción, los bienes raíces y la infraestructura civil representaron el 21,5% de la participación del mercado de servicios de inspección en Europa en 2026 y se prevé que crezcan a una CAGR del 6,1% hasta 2032. La certificación de obra nueva, la diligencia debida en transacciones y las revisiones de seguridad estructural proporcionan una fuente estable de trabajo para esta categoría de uso final. Los parques eólicos marinos, las instalaciones solares y las redes de hidrógeno también requieren trabajo de puesta en marcha e integridad más allá de las inspecciones de construcción convencionales. Estos proyectos pueden ampliar el tamaño del mercado de servicios de inspección en Europa para los proveedores que combinan conocimiento de edificación con capacidades energéticas y de infraestructura. El Reglamento de Productos de Construcción revisado refuerza el marco de conformidad que afecta a los productos y proyectos en esta área de uso final.
La generación de energía, las energías renovables y los servicios públicos requieren verificaciones especializadas para sistemas marinos, redes eléctricas, almacenamiento de baterías e infraestructura de hidrógeno. El petróleo y el gas, la refinación, la fabricación, la atención sanitaria, los productos farmacéuticos, el transporte, la alimentación, el comercio minorista, la minería y los servicios domésticos proporcionan demanda adicional en todo el mercado de servicios de inspección en Europa. Los programas de extensión de vida útil de activos respaldan el trabajo en las industrias de procesos, mientras que las auditorías de proveedores, la conformidad de productos y las inspecciones de calidad en proceso respaldan la fabricación. Los requisitos de conformidad y calidad de los dispositivos médicos generan trabajo recurrente para los organismos notificados, incluso en virtud del Reglamento de Ejecución de la Comisión (UE) 2026/977. El centro de mantenimiento de locomotoras de Rybnik planificado por Alstom también refleja la demanda de mantenimiento e inspección ferroviaria en Polonia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Inspección de Alemania, Francia e Italia
Alemania concentró el 19,5% de la cuota del mercado europeo de servicios de inspección en 2026. Su base de ingeniería, industria y automoción respalda trabajos de seguridad de productos, aptitud para la circulación, sistemas energéticos e integridad de plantas químicas. DEKRA reportó 4,4 mil millones de EUR (5,2 mil millones de USD) en ingresos del grupo en 2025, y su región de Alemania, Suiza y Austria generó 2,7 mil millones de EUR (3,2 mil millones de USD). Los organismos técnicos consolidados del país y su densa base industrial sustentan un amplio ecosistema de inspección. Francia combina el cumplimiento normativo en manufactura, la certificación de infraestructuras y proveedores de servicios con redes europeas. SOCOTEC United Kingdom & Ireland adquirió LSTC Group en octubre de 2025, incorporando capacidad de inspección de transmisión y distribución eléctrica para trabajos de seguridad de la red. Italia, España y los Países Bajos cuentan con grupos de demanda diferenciados en construcción, energía eólica, infraestructura del Mar del Norte y petroquímica. Bureau Veritas completó la adquisición de Contec AQS y negocios relacionados en Italia en enero de 2025 para reforzar su posición en edificación e infraestructuras. Polonia se está desarrollando a través de la inversión en infraestructuras y la demanda de mantenimiento ferroviario, incluido el proyecto de Rybnik de Alstom.
Mercado de Servicios de Inspección del Reino Unido y Rusia
Se prevé que el Reino Unido crezca a una CAGR del 8,7% hasta 2032, la tasa nacional más elevada en el mercado europeo de servicios de inspección. El Reino Unido mantiene una actividad de inspección significativa a través de los requisitos de sistemas a presión y equipos de elevación, mientras que los activos de transición energética añaden necesidades en redes e infraestructuras. Su plan de desarrollo y el programa de inversión de 2025 respaldan proyectos de transporte, energía, minería, sanidad y urbanismo. Rusia es más autosuficiente debido a las condiciones geopolíticas, mientras que el resto de Europa incluye trabajos de energía offshore nórdica, actividad de infraestructuras en Europa Central y Oriental, y mercados de Europa Occidental de menor tamaño. El programa de contratación de red offshore de EirGrid ilustra la escala potencial de los trabajos especializados en los mercados europeos periféricos.
Panorama Competitivo
El mercado de servicios de inspección en Europa exhibe un bajo nivel de concentración de mercado. SGS, Bureau Veritas, Intertek, TÜV SÜD, DEKRA, TÜV Rheinland, DNV y Applus+ forman el nivel competitivo líder. La acreditación es fundamental porque los clientes regulados necesitan proveedores que puedan demostrar independencia, competencia y métodos consistentes. El Acuerdo Multilateral de Acreditación Europea apoya el reconocimiento de las evaluaciones de conformidad acreditadas en los sistemas nacionales. Las empresas más grandes se benefician de amplias redes de acreditación, mientras que los especialistas enfocados aún pueden competir donde tienen mayor experiencia técnica.
Los servicios digitales son cada vez más importantes una vez que un proveedor cumple los requisitos básicos de acreditación. TÜV Rheinland ha desarrollado trabajo de pasaporte de baterías utilizando datos de ciclo de vida codificados con QR para clientes del sector automotriz, y TÜV SÜD adquirió SustainCERT en julio de 2026 para obtener capacidades de verificación digital de carbono. Estos movimientos buscan ingresos recurrentes de datos y verificación, además de las asignaciones de campo puntuales. Bureau Veritas acordó adquirir Lotusworks en abril de 2026, añadiendo capacidades de puesta en marcha y aseguramiento de la calidad para centros de datos e instalaciones de semiconductores. Lotusworks tuvo 131 millones de EUR (154,1 millones de USD) en ingresos en 2025 y 750 empleados, lo que aumenta la exposición de Bureau Veritas a activos complejos con necesidades de inspección especializadas.
RINA, Element Materials Technology, Testia y TWI compiten en inspección marina, pruebas de materiales, ensayos no destructivos aeroespaciales y trabajo de soldadura respaldado por investigación. Se diferencian a través del conocimiento técnico, la velocidad y el diseño de servicios a medida. El mercado de servicios de inspección en Europa tiene espacio para servicios de inspección digital accesibles para clientes más pequeños y la verificación independiente de los datos del Pasaporte Digital de Producto. La gestión segura de registros, el personal cualificado, el alcance acreditado y la confianza del cliente seguirán siendo requisitos competitivos centrales.
Líderes de la Industria de Servicios de Inspección en Europa
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Servicios de Inspección Empresas cubiertas en este informe
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- DEKRA SE
- TÜV Rheinland AG
- DNV AS
- Eurofins Scientific SE
- Applus+ Servicios Tecnológicos S.L.U.
- TÜV NORD GROUP
- Kiwa N.V.
- Lloyd's Register Group Limited
- RINA S.p.A.
- UL Solutions Inc.
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- SOCOTEC Group SA
- VDE Testing and Certification Institute
- Institut de Soudure Groupe
- Testia
- TWI Ltd
Desarrollos recientes de la industria en Mercado Europeo de Servicios de Inspección
- Julio de 2026: TÜV SÜD adquirió SustainCERT, una plataforma digital de monitoreo, reporte y verificación con sede en Luxemburgo que atiende mercados de carbono regulados y voluntarios. La adquisición posiciona a TÜV SÜD para competir en el aseguramiento ambiental digital y amplía su cartera de verificación hacia servicios de ingresos recurrentes habilitados por software.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, un especialista global en puesta en marcha y aseguramiento de la calidad de activos de misión crítica que opera en los Estados Unidos y Europa, con 750 empleados y 131 millones de EUR (154,1 millones de USD) en ingresos de 2025. El acuerdo crea una plataforma de inspección de 300 millones de EUR (352,9 millones de USD) en centros de datos y fabricación de semiconductores, equivalente al 15% de la división de Edificios e Infraestructura de Bureau Veritas.
- Marzo de 2025: SPIE firmó un acuerdo para adquirir SGS Industrial Services Group, que emplea a 800 especialistas principalmente en Alemania y Austria. La adquisición posiciona a SPIE en torno a la transición energética de Alemania y la cartera de inversión en infraestructura, y profundiza su cadena de valor de inspección industrial.
Alcance del Informe del Mercado de Servicios de Inspección en Europa
El Informe del Mercado de Servicios de Inspección en Europa está segmentado por Dominio de Servicio de Inspección (Servicios de Inspección de Edificios y Propiedades, Servicios de Inspección de Infraestructura Civil y más), por Industria de Uso Final (Construcción, Bienes Raíces e Infraestructura Civil, Hogares y Consumidores Individuales y más) y por Geografía (Alemania, Francia, Reino Unido, Italia y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, Mecánicas, Eléctricas, de Fontanería y de Seguridad contra Incendios | |
| Inspecciones de Estado de la Propiedad, Construcción y Entrega | |
| Servicios de Inspección de Infraestructura Civil | Infraestructura de Carreteras, Puentes, Túneles y Vías Ferroviarias |
| Presas, Infraestructura Civil de Agua y Otras Estructuras de Ingeniería Civil | |
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados |
| Recipientes a Presión, Tuberías y Tanques de Almacenamiento | |
| Sistemas de Generación de Energía y Servicios Públicos | |
| Otros Equipos Industriales Estacionarios | |
| Servicios de Inspección de Productos Manufacturados y Procesos de Producción | Inspección de Materias Primas y Componentes |
| Inspección de Fabricación en Proceso | |
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | |
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales |
| Material Rodante Ferroviario | |
| Aeronaves y Activos de Aviación | |
| Buques y Otras Embarcaciones Marinas | |
| Otros Activos de Transporte Móviles | |
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores |
| Inspección de Materias Primas Comercializadas | |
| Verificación de Condición, Cantidad y Calidad de Consignaciones | |
| Inspección de Carga, Descarga y Transferencia de Custodia | |
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Trabajo |
| Inspección de Sitios Agrícolas | |
| Otras Inspecciones de Cumplimiento Operativo |
| Petróleo y Gas, Incluida la Refinación de Petróleo y Petroquímica |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Fabricación y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Cantería |
| Agricultura, Alimentación y Bebidas |
| Comercio al por Mayor, al por Menor y de Materias Primas |
| Atención Sanitaria, Productos Farmacéuticos y Ciencias de la Vida |
| Hogares y Consumidores Individuales |
| Otros Servicios Comerciales e Instituciones Públicas |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Polonia |
| Rusia |
| Resto de Europa |
| Por Dominio de Servicio de Inspección | Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, Mecánicas, Eléctricas, de Fontanería y de Seguridad contra Incendios | ||
| Inspecciones de Estado de la Propiedad, Construcción y Entrega | ||
| Servicios de Inspección de Infraestructura Civil | Infraestructura de Carreteras, Puentes, Túneles y Vías Ferroviarias | |
| Presas, Infraestructura Civil de Agua y Otras Estructuras de Ingeniería Civil | ||
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados | |
| Recipientes a Presión, Tuberías y Tanques de Almacenamiento | ||
| Sistemas de Generación de Energía y Servicios Públicos | ||
| Otros Equipos Industriales Estacionarios | ||
| Servicios de Inspección de Productos Manufacturados y Procesos de Producción | Inspección de Materias Primas y Componentes | |
| Inspección de Fabricación en Proceso | ||
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | ||
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales | |
| Material Rodante Ferroviario | ||
| Aeronaves y Activos de Aviación | ||
| Buques y Otras Embarcaciones Marinas | ||
| Otros Activos de Transporte Móviles | ||
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores | |
| Inspección de Materias Primas Comercializadas | ||
| Verificación de Condición, Cantidad y Calidad de Consignaciones | ||
| Inspección de Carga, Descarga y Transferencia de Custodia | ||
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Trabajo | |
| Inspección de Sitios Agrícolas | ||
| Otras Inspecciones de Cumplimiento Operativo | ||
| Por Industria de Uso Final | Petróleo y Gas, Incluida la Refinación de Petróleo y Petroquímica | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Fabricación y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Cantería | ||
| Agricultura, Alimentación y Bebidas | ||
| Comercio al por Mayor, al por Menor y de Materias Primas | ||
| Atención Sanitaria, Productos Farmacéuticos y Ciencias de la Vida | ||
| Hogares y Consumidores Individuales | ||
| Otros Servicios Comerciales e Instituciones Públicas | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de inspección en Europa?
Se prevé que el mercado de servicios de inspección en Europa se expanda a una CAGR del 5,49% de 2027 a 2032, alcanzando los 46.700 millones de USD en 2032.
¿Qué servicio de inspección tiene la mayor participación de ingresos en Europa?
Los servicios de inspección de edificios y propiedades tuvieron la mayor participación con el 27,7% en 2026.
¿Qué área de servicio crece más rápido en Europa?
Se prevé que los servicios de inspección de infraestructura civil crezcan a una CAGR del 6,6% hasta 2032, respaldados por el envejecimiento de los activos y la nueva infraestructura energética.
¿Qué sector de uso final lidera la demanda de inspección en Europa?
La construcción, los bienes raíces y la infraestructura civil lideraron con una participación del 21,5% en 2026 y se prevé que crezcan a una CAGR del 6,1% hasta 2032.
¿Qué país se espera que crezca más rápido en servicios de inspección?
Se prevé que el Reino Unido crezca a una CAGR del 8,7% hasta 2032, respaldado por programas de infraestructura e inversión pública.
¿Qué factores limitan la adopción de servicios de inspección avanzados?
La escasez de especialistas certificados y el costo de la tecnología de inspección avanzada para las empresas más pequeñas son las principales limitaciones.