
Taille et part du marché des services d'inspection en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
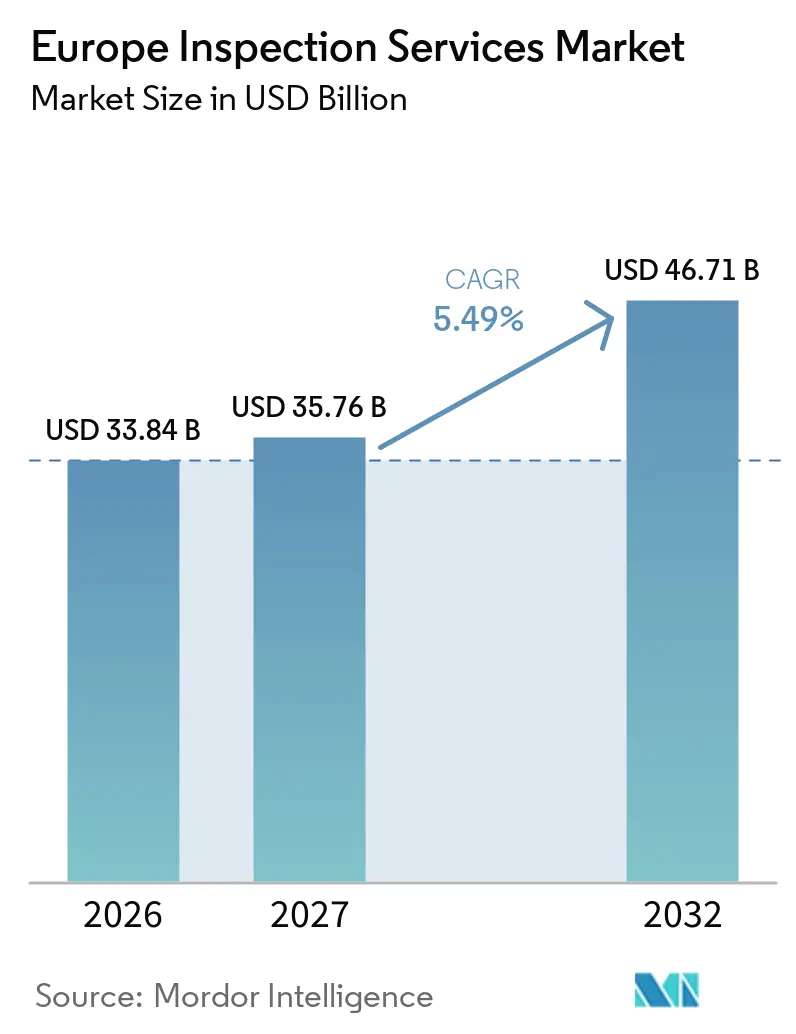
| Taille du marché de l'année de base (2026) | 33.84 Milliards de dollars |
| Taille du Marché (2027) | 35.76 Milliards de dollars |
| Taille du Marché (2032) | 46.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.49 % |
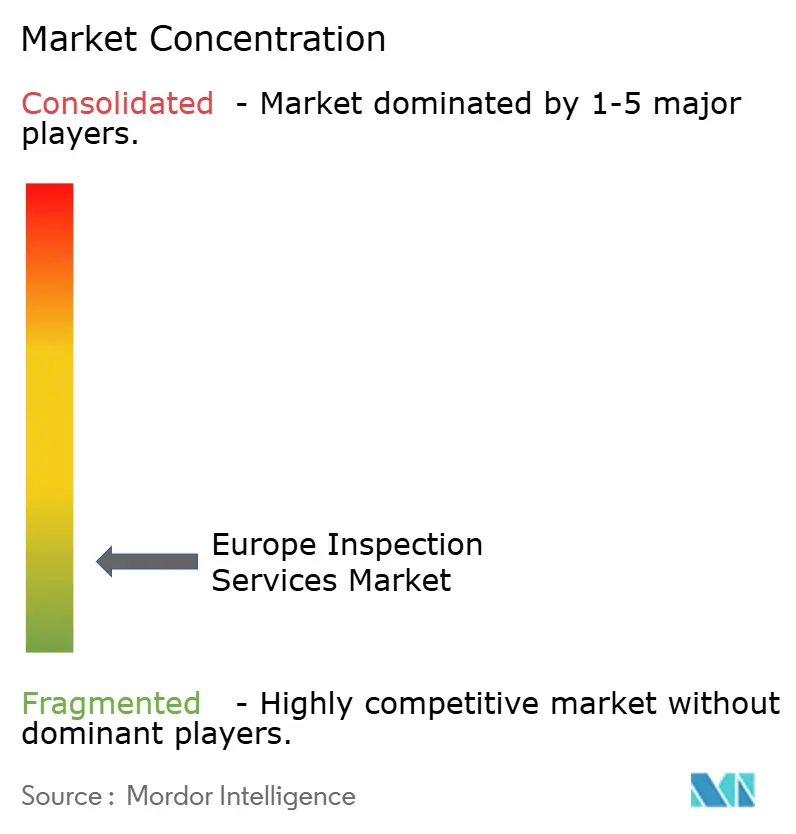
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection en Europe par Mordor Intelligence
La taille du marché des services d'inspection en Europe devrait augmenter de 33,84 milliards USD en 2026 à 35,76 milliards USD en 2027 et atteindre 46,71 milliards USD d'ici 2032, avec un CAGR de 5,49 % sur la période 2027-2032.
Le marché des services d'inspection en Europe est soutenu par des exigences de conformité des produits plus strictes, des investissements dans les actifs énergétiques et de transport, et un recours plus large à des prestataires externes accrédités. Les exigences relatives aux passeports numériques de produits peuvent générer des travaux de vérification récurrents, car les fabricants ont besoin de registres fiables tout au long des chaînes d'approvisionnement des produits. Les propriétaires d'actifs prolongent également la durée de vie des infrastructures et des équipements industriels, ce qui accroît le besoin d'évaluations de l'état et de contrôles périodiques d'intégrité. Par ailleurs, l'expansion des installations d'énergie renouvelable, des réseaux de transmission d'électricité, des infrastructures ferroviaires et des projets de modernisation industrielle crée une demande d'inspections spécialisées tout au long de la construction, de la mise en service et de l'exploitation des actifs. Les prestataires de services d'inspection sont de plus en plus sollicités pour vérifier les performances des équipements, identifier les défauts, évaluer la qualité des matériaux et documenter la conformité aux normes techniques et de sécurité applicables. Ces exigences sont particulièrement pertinentes pour les actifs complexes qui fonctionnent dans des conditions environnementales exigeantes ou nécessitent une maintenance régulière pour minimiser les arrêts imprévus. L'accent croissant mis sur la traçabilité et la responsabilité des fournisseurs encourage également les fabricants à recourir à des services d'inspection indépendants à plusieurs étapes de la production et de la distribution.
Points clés du rapport
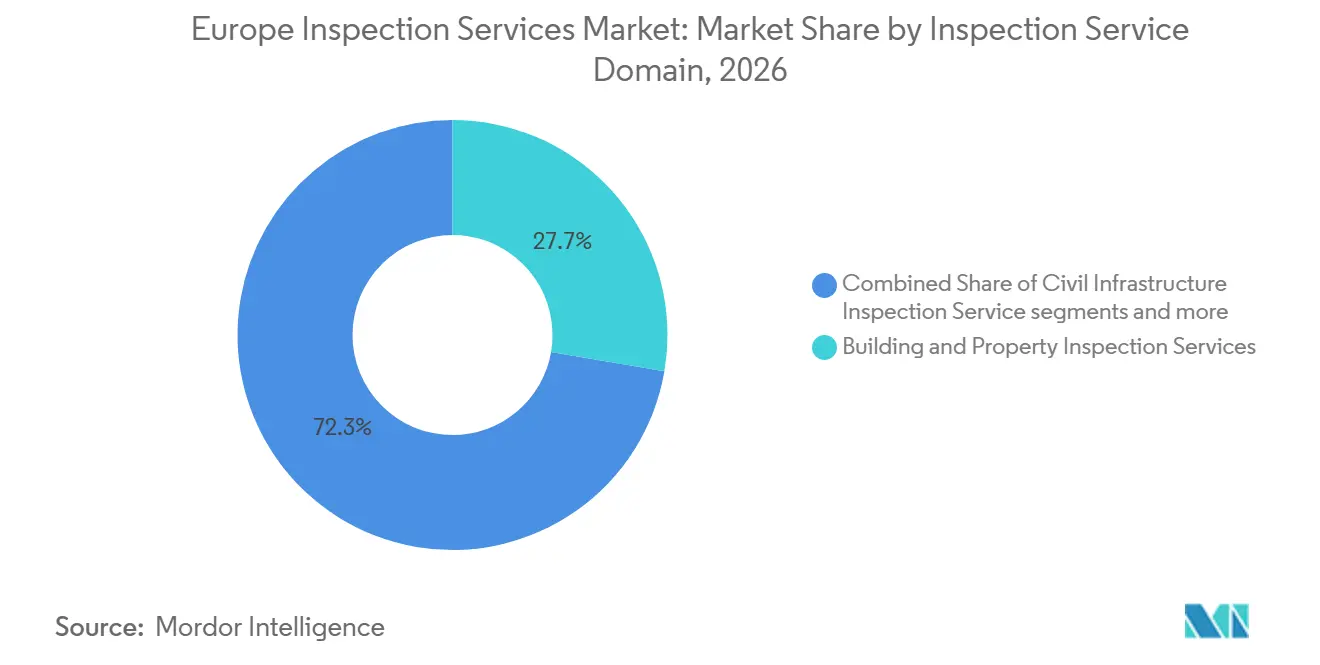
- Par domaine de service d'inspection, les services d'inspection des bâtiments et des propriétés ont représenté 27,7 % de la part du marché des services d'inspection en Europe en 2026, tandis que les services d'inspection des infrastructures civiles devraient croître à un CAGR de 6,6 % jusqu'en 2032.
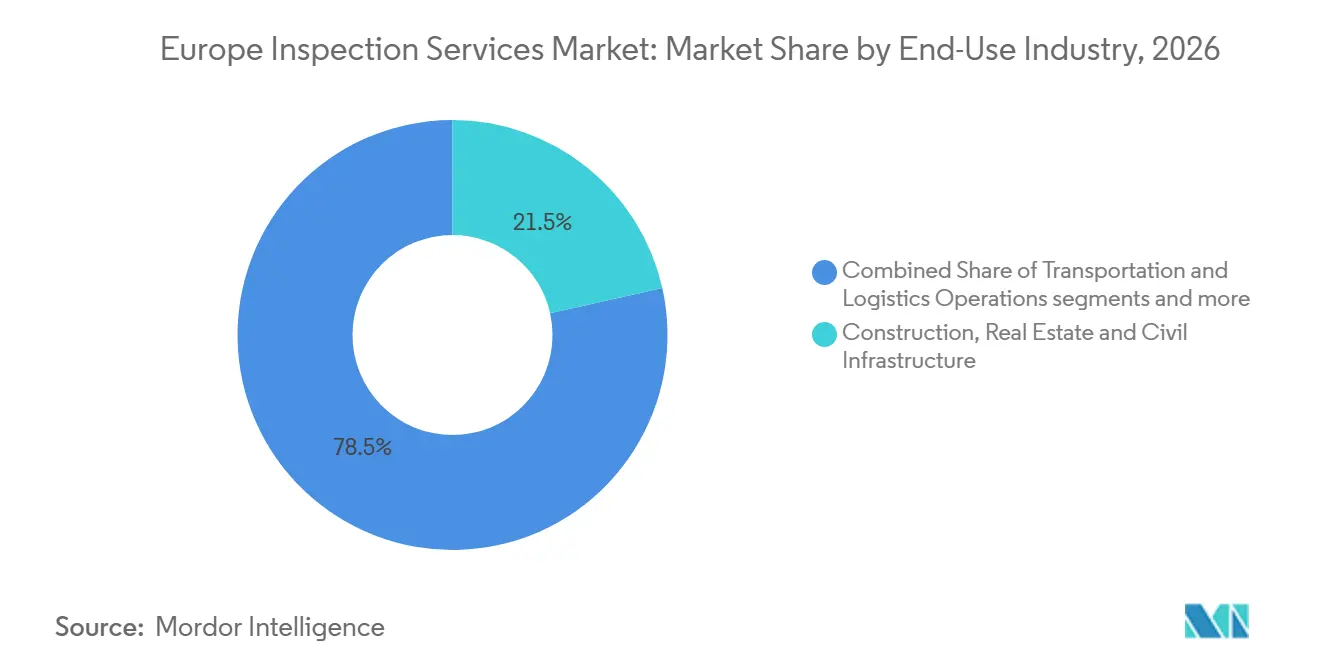
- Par secteur d'utilisation finale, la construction, l'immobilier et les infrastructures civiles ont représenté 21,5 % de la taille du marché des services d'inspection en Europe en 2026 et devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par géographie, l'Allemagne a détenu 19,5 % de la part du marché des services d'inspection en Europe en 2026, tandis que le Royaume-Uni devrait se développer à un CAGR de 8,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Intensification de la conformité des produits et de la surveillance du marché dans l'UE | +1.1% | À l'échelle de l'UE, avec une intensité d'application concentrée en Allemagne, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Vieillissement des actifs industriels, énergétiques et de transport | +0.9% | Mer du Nord au Royaume-Uni, ceinture chimico-industrielle allemande, pôles industriels d'Europe de l'Est et clusters pétrochimiques du Benelux | Moyen terme (2-4 ans) |
| Déploiement des énergies renouvelables et modernisation du réseau électrique | +0.7% | Europe du Nord et de l'Ouest, notamment l'Allemagne, les Pays-Bas, le Royaume-Uni, l'Irlande et le Danemark | Moyen terme (2-4 ans) |
| Externalisation des travaux d'inspection à responsabilité critique | +0.5% | Corridors manufacturiers et énergétiques d'Europe occidentale, avec une pertinence mondiale plus large | Long terme (≥ 4 ans) |
| Intensité de la MRO dans les secteurs aérospatial, ferroviaire et de la défense | +0.4% | Allemagne, Royaume-Uni, France, Italie, Espagne, Pologne et Pays-Bas | Moyen terme (2-4 ans) |
| Passeports numériques de produits et données d'inspection traçables | +0.3% | À l'échelle de l'UE, avec une couverture future étendue aux batteries, textiles, produits électroniques, pneus et mobilier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la conformité des produits et de la surveillance du marché dans l'UE
Le marché des services d'inspection en Europe bénéficie lorsque les règles de conformité des produits obligent les fabricants et les importateurs à documenter et à vérifier la conformité. Le règlement (UE) 2019/1020 établit le cadre de l'UE pour la surveillance du marché et la conformité des produits, ce qui crée un besoin continu d'organismes d'inspection pouvant accompagner les opérateurs économiques réglementés.[1] Le règlement général sur la sécurité des produits oblige les opérateurs économiques à conserver des informations sur les produits et leur traçabilité, ce qui étend la charge de tenue des registres à l'ensemble des chaînes d'approvisionnement des produits.[2] Ces obligations rendent les exigences d'inspection moins discrétionnaires, car les entreprises ne peuvent pas reporter les travaux de conformité légalement requis lorsque les conditions commerciales se dégradent. La consolidation prévue des processus de marquage CE et de conformité pourrait encore accroître la valeur des prestataires intervenant dans plusieurs catégories de produits. Le marché des services d'inspection en Europe bénéficie également d'une application plus cohérente, car les clients ont besoin de partenaires d'inspection capables d'appliquer les exigences dans plusieurs juridictions de l'UE.
Vieillissement des actifs industriels, énergétiques et de transport
Le vieillissement des actifs industriels, énergétiques et de transport alourdit la charge d'inspection pour les propriétaires qui doivent gérer la sécurité, la fiabilité et la durée de vie en service. Le projet H2PipelineInspect, financé par l'UE, développe des techniques d'ondes guidées ultrasoniques pour identifier les fissures induites par l'hydrogène dans les pipelines, répondant ainsi aux besoins d'inspection à mesure que des parties du réseau gazier sont adaptées à l'utilisation de l'hydrogène.[3] Le projet TUBERS, également financé par l'UE, porte sur l'inspection et la réparation robotisées des canalisations d'eau, reflétant l'importance opérationnelle de l'évaluation des actifs de service public enfouis et difficiles d'accès. Ces programmes témoignent d'une demande d'inspections basées sur les risques, d'évaluations d'aptitude au service et de surveillance continue de l'intégrité structurelle, plutôt que de simples contrôles à intervalles fixes. Le marché des services d'inspection en Europe peut ainsi capter des travaux tout au long de la durée de vie opérationnelle d'un actif, y compris ceux qui soutiennent les décisions de prolongation de durée de vie et de renouvellement. Ce schéma est particulièrement pertinent dans les industries de process, les services publics et les réseaux de transport, où une défaillance peut entraîner des coûts élevés en matière de sécurité et de service.
Déploiement des énergies renouvelables et modernisation du réseau électrique
Les projets d'énergie renouvelable et les mises à niveau du réseau électrique génèrent des travaux d'inspection depuis la mise en service jusqu'à l'exploitation à long terme. EirGrid a annoncé un programme d'approvisionnement dépassant 1 milliard EUR (1,2 milliard USD) pour les activités d'exploitation et de maintenance du réseau offshore, l'inspection et la réparation sous-marines, et la surveillance de l'état des actifs. Ce programme illustre l'ampleur des travaux spécialisés associés aux infrastructures de transmission offshore sur le marché des services d'inspection en Europe. Les nouvelles connexions offshore nécessitent une expertise structurelle, électrique, câblée et sous-marine qui diffère des inspections de bâtiments conventionnelles. L'action de la Commission européenne en matière de sécurité des câbles a également accru l'attention portée à l'intégrité physique et à la résilience des infrastructures sous-marines. Les prestataires disposant de capacités dans les énergies renouvelables et le domaine marin peuvent concourir pour des contrats d'inspection récurrents à mesure que ces actifs passent de la construction à l'exploitation. Les marchés d'Europe du Nord et de l'Ouest sont particulièrement pertinents, car ils combinent le développement de l'énergie offshore avec des réseaux électriques établis.
Externalisation des travaux d'inspection à responsabilité critique
Le marché des services d'inspection en Europe est également façonné par le passage de la vérification interne à des prestataires externes accrédités. Les spécialistes externes donnent aux petits fabricants accès à des techniques telles que la tomographie par ordinateur, les ultrasons en réseau phasé et les essais de fluage, sans le coût de possession de ces capacités. Le projet ZDZW, soutenu par l'UE, a examiné les services d'inspection intelligents pour la fabrication, notamment des approches de service qui réduisent les obstacles à l'adoption pour les petites entreprises. L'externalisation peut également aider les clients à gérer leur responsabilité en matière de conformité, car un prestataire accrédité peut documenter le processus d'inspection et le résultat de la conformité. Les prestataires associent de plus en plus les inspections sur site à des registres de conformité numériques et à des tableaux de bord clients, ce qui rend leurs services plus continus. Cela crée une opportunité sur le marché des services d'inspection en Europe pour les entreprises capables de fournir des travaux techniques, la gestion des preuves et un support client fiable dans le cadre d'un seul contrat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie d'inspecteurs certifiés en contrôle non destructif et de spécialistes | -0.8% | À l'échelle paneuropéenne, la plus aiguë dans les pôles de contrôle non destructif aérospatial et les clusters d'inspection en énergie offshore | Court terme (≤ 2 ans) |
| Coût élevé des technologies d'inspection avancées pour les PME | -0.6% | À l'échelle de l'UE, avec un effet plus marqué sur les PME industrielles d'Europe de l'Est et les marchés à faible capital | Moyen terme (2-4 ans) |
| Friction liée aux normes transfrontalières et à l'accréditation | -0.4% | Marchés intra-UE, notamment le Benelux, le corridor nordique-baltique et les zones manufacturières d'Europe centrale | Moyen terme (2-4 ans) |
| Risques de cybersécurité et de preuve dans l'inspection à distance | -0.3% | Marchés à forte intensité d'inspection numérique, notamment l'Allemagne, les Pays-Bas, le Royaume-Uni et les pays scandinaves | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'inspecteurs certifiés en contrôle non destructif et de spécialistes
L'offre de personnel qualifié en contrôle non destructif demeure une contrainte pour le marché des services d'inspection en Europe. La norme EN ISO 9712 établit les exigences de qualification et de certification du personnel effectuant des contrôles non destructifs, et les qualifications de niveau supérieur nécessitent une expérience pratique qui ne peut être acquise rapidement. L'American Society for Nondestructive Testing a souligné la nécessité de développer les compétences, la confiance et la capacité technologique dans l'écosystème numérique de l'évaluation non destructive. Une offre limitée d'inspecteurs expérimentés peut allonger les délais des projets et augmenter le coût des travaux complexes dans les secteurs aérospatial, énergétique et offshore. L'automatisation peut soutenir les tâches de routine, mais les professionnels humains restent responsables des jugements et des validations dans de nombreuses applications réglementées. Les entreprises d'inspection sont donc susceptibles d'accorder une plus grande importance à la formation, à la fidélisation et aux académies techniques internes.
Coût élevé des technologies d'inspection avancées pour les PME
Les coûts élevés des équipements peuvent empêcher les petites et moyennes entreprises d'utiliser des outils d'inspection avancés. Le projet ZDZW identifie les services d'inspection intelligents comme un moyen de rendre l'inspection de fabrication avancée plus accessible aux petites entreprises. L'EFFRA a identifié les contraintes financières et les infrastructures numériques limitées comme des obstacles au déploiement d'approches zéro défaut dans la fabrication européenne. Le règlement sur les machines ajoute des exigences relatives à la protection des logiciels et des données pertinentes pour la conformité des machines, augmentant les besoins de conformité pour les systèmes connectés. Les petites entreprises peuvent être exposées aux mêmes attentes futures en matière de conformité que les grandes entreprises, tout en disposant de moins de capital à investir dans les équipements et les infrastructures numériques sécurisées. Les modèles d'inspection basés sur les services peuvent réduire cet obstacle, mais les prestataires doivent tout de même réaliser les investissements techniques et de cybersécurité qui sous-tendent le service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine de service d'inspection :
les services aux bâtiments en tête, tandis que les infrastructures civiles se développentLes services d'inspection des bâtiments et des propriétés ont représenté 27,7 % de la part du marché des services d'inspection en Europe en 2026. Les évaluations structurelles récurrentes, les certificats de performance énergétique, les contrôles mécaniques, électriques et de plomberie, ainsi que les inspections de réception soutiennent cette position de leader. Ces exigences ne peuvent généralement pas être reportées par les propriétaires ou les entreprises de construction, ce qui rend les revenus plus stables que ceux liés uniquement aux nouveaux projets. Les transactions immobilières nécessitent également une diligence raisonnable technique et des informations sur l'état des biens, ce qui contribue à la taille du marché des services d'inspection en Europe associée aux bâtiments. Le règlement sur les produits de construction fournit un cadre harmonisé pour la commercialisation des produits de construction et soutient l'environnement de conformité plus large entourant l'activité de construction.
Les services d'inspection des infrastructures civiles devraient se développer à un CAGR de 6,6 % jusqu'en 2032, le taux le plus élevé parmi les domaines de service. Le vieillissement des routes, ponts, tunnels, réseaux d'eau et les nouveaux actifs d'énergie renouvelable génèrent des travaux dans les programmes de conception, de mise en service, d'exploitation, de réhabilitation et de prolongation de durée de vie. Les services d'inspection des installations industrielles et des actifs fixes restent également importants pour les appareils à pression, les pipelines, les réservoirs de stockage et les équipements de process installés dans les secteurs de l'énergie et de la chimie. Les produits manufacturés, les actifs de transport, les matières premières et les services de process sur site ajoutent de la demande par le biais de contrôles de conformité, de contrôles périodiques des véhicules, de vérifications des cargaisons, d'audits d'hygiène alimentaire et de travaux de conformité environnementale. L'accord multilatéral d'accréditation européenne soutient la reconnaissance mutuelle des résultats accrédités et aide les prestataires à servir des projets transfrontaliers sur le marché des services d'inspection en Europe.

Par secteur d'utilisation finale :
la construction détient la position la plus importante et le taux de croissance le plus élevéLa construction, l'immobilier et les infrastructures civiles ont représenté 21,5 % de la part du marché des services d'inspection en Europe en 2026 et devraient croître à un CAGR de 6,1 % jusqu'en 2032. La certification des nouvelles constructions, la diligence raisonnable lors des transactions et les examens de sécurité structurelle constituent une source stable de travaux pour cette catégorie d'utilisation finale. L'éolien offshore, les installations solaires et les réseaux hydrogène nécessitent également des travaux de mise en service et d'intégrité au-delà des inspections de construction conventionnelles. Ces projets peuvent élargir la taille du marché des services d'inspection en Europe pour les prestataires qui combinent la connaissance du bâtiment avec des capacités dans l'énergie et les infrastructures. Le règlement révisé sur les produits de construction renforce le cadre de conformité affectant les produits et les projets dans ce domaine d'utilisation finale.
La production d'énergie, les énergies renouvelables et les services publics nécessitent des contrôles spécialisés pour les systèmes offshore, les réseaux, le stockage par batteries et les infrastructures hydrogène. Le pétrole et le gaz, le raffinage, la fabrication, la santé, les produits pharmaceutiques, le transport, l'alimentation, le commerce de détail, l'exploitation minière et les services aux ménages fournissent une demande supplémentaire sur le marché des services d'inspection en Europe. Les programmes de prolongation de durée de vie des actifs soutiennent les travaux dans les industries de process, tandis que les audits fournisseurs, la conformité des produits et les inspections qualité en cours de fabrication soutiennent la production. La conformité des dispositifs médicaux et les exigences de qualité génèrent des travaux récurrents pour les organismes notifiés, notamment en vertu du règlement d'exécution de la Commission (UE) 2026/977. Le centre de maintenance de locomotives de Rybnik prévu par Alstom reflète également la demande de maintenance et d'inspection ferroviaires en Pologne.
Analyse géographique
Marché des services d'inspection en Allemagne, en France et en Italie
L'Allemagne détenait 19,5 % de la part du marché européen des services d'inspection en 2026. Sa base industrielle, ingénierie et automobile soutient les travaux de sécurité des produits, de contrôle de l'aptitude à la circulation, de systèmes énergétiques et d'intégrité des installations chimiques. DEKRA a déclaré un chiffre d'affaires consolidé de 4,4 milliards EUR (5,2 milliards USD) en 2025, et sa région Allemagne, Suisse et Autriche a généré 2,7 milliards EUR (3,2 milliards USD). Les organismes techniques établis du pays et sa dense base industrielle soutiennent un large écosystème d'inspection. La France associe la conformité manufacturière, la certification des infrastructures et des prestataires de services aux réseaux européens. SOCOTEC United Kingdom & Ireland a acquis le groupe LSTC en octobre 2025, ajoutant une capacité d'inspection du transport et de la distribution d'électricité pour les travaux de sécurité du réseau. L'Italie, l'Espagne et les Pays-Bas disposent de bassins de demande distincts dans la construction, l'énergie éolienne, les infrastructures de la mer du Nord et la pétrochimie. Bureau Veritas a finalisé l'acquisition de Contec AQS et des activités associées en Italie en janvier 2025 afin de renforcer sa position dans le bâtiment et les infrastructures. La Pologne se développe grâce aux investissements dans les infrastructures et à la demande d'entretien ferroviaire, notamment le projet Rybnik d'Alstom.
Marché des services d'inspection au Royaume-Uni et en Russie
Le Royaume-Uni devrait croître à un CAGR de 8,7 % jusqu'en 2032, soit le taux national le plus élevé du marché européen des services d'inspection. Le Royaume-Uni maintient une activité d'inspection importante grâce aux exigences relatives aux systèmes sous pression et aux équipements de levage, tandis que les actifs liés à la transition énergétique ajoutent des besoins en matière de réseau et d'infrastructures. Son plan de développement et son programme d'investissement 2025 soutiennent les projets dans les domaines des transports, de l'énergie, des mines, de la santé et des projets urbains. La Russie est davantage autosuffisante en raison des conditions géopolitiques, tandis que le reste de l'Europe comprend les travaux d'énergie offshore nordiques, les activités d'infrastructure en Europe centrale et orientale, et les marchés d'Europe occidentale de moindre envergure. Le programme d'approvisionnement en réseau offshore d'EirGrid illustre l'échelle potentielle des travaux spécialisés dans les marchés européens périphériques.
Paysage concurrentiel
Le marché des services d'inspection en Europe présente un faible niveau de concentration. SGS, Bureau Veritas, Intertek, TÜV SÜD, DEKRA, TÜV Rheinland, DNV et Applus+ forment le premier niveau concurrentiel. L'accréditation est fondamentale car les clients réglementés ont besoin de prestataires capables de démontrer leur indépendance, leur compétence et la cohérence de leurs méthodes. L'accord multilatéral d'accréditation européenne soutient la reconnaissance des évaluations de conformité accréditées dans les systèmes nationaux. Les grandes entreprises bénéficient de larges réseaux d'accréditation, tandis que les spécialistes ciblés peuvent encore être compétitifs là où ils disposent d'une expertise technique plus approfondie.
Les services numériques deviennent plus importants une fois qu'un prestataire satisfait aux exigences fondamentales d'accréditation. TÜV Rheinland a développé des travaux sur les passeports de batteries utilisant des données de cycle de vie codées par QR pour les clients automobiles, et TÜV SÜD a acquis SustainCERT en juillet 2026 pour des capacités de vérification numérique du carbone. Ces initiatives visent à générer des revenus récurrents de données et de vérification, en plus des missions ponctuelles sur le terrain. Bureau Veritas a accepté d'acquérir Lotusworks en avril 2026, ajoutant des capacités de mise en service et d'assurance qualité pour les centres de données et les installations de fabrication de semi-conducteurs. Lotusworks a réalisé un chiffre d'affaires de 131 millions EUR (154,1 millions USD) en 2025 et emploie 750 personnes, ce qui accroît l'exposition de Bureau Veritas aux actifs complexes nécessitant des besoins d'inspection spécialisés.
RINA, Element Materials Technology, Testia et TWI sont en concurrence dans l'inspection maritime, les essais de matériaux, le contrôle non destructif aérospatial et les travaux de soudage appuyés par la recherche. Ils se différencient par leurs connaissances techniques, leur rapidité et la conception de services sur mesure. Le marché des services d'inspection en Europe offre des opportunités pour des services d'inspection numérique accessibles aux petits clients et pour la vérification indépendante des données des passeports numériques de produits. La gestion sécurisée des registres, le personnel qualifié, le périmètre accrédité et la confiance des clients resteront des exigences concurrentielles centrales.
Leaders du secteur des services d'inspection en Europe
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des services d'inspection Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- DEKRA SE
- TÜV Rheinland AG
- DNV AS
- Eurofins Scientific SE
- Applus+ Servicios Tecnológicos S.L.U.
- TÜV NORD GROUP
- Kiwa N.V.
- Lloyd's Register Group Limited
- RINA S.p.A.
- UL Solutions Inc.
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- SOCOTEC Group SA
- VDE Testing and Certification Institute
- Institut de Soudure Groupe
- Testia
- TWI Ltd
Développements industriels récents dans Marché européen des services d'inspection
- Juillet 2026 : TÜV SÜD a acquis SustainCERT, une plateforme numérique de surveillance, de reporting et de vérification basée au Luxembourg, au service des marchés du carbone réglementés et volontaires. L'acquisition positionne TÜV SÜD pour concurrencer dans le domaine de l'assurance environnementale numérique et étend son portefeuille de vérification vers des services à revenus récurrents basés sur des logiciels.
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, un spécialiste mondial de la mise en service et de l'assurance qualité des actifs critiques opérant aux États-Unis et en Europe, avec 750 employés et un chiffre d'affaires de 131 millions EUR (154,1 millions USD) en 2025. L'opération crée une plateforme d'inspection de 300 millions EUR (352,9 millions USD) dans les centres de données et la fabrication de semi-conducteurs, représentant 15 % de la division Bâtiments et Infrastructures de Bureau Veritas.
- Mars 2025 : SPIE a signé un accord pour acquérir SGS Industrial Services Group, qui emploie 800 spécialistes principalement en Allemagne et en Autriche. L'acquisition positionne SPIE autour de la transition énergétique allemande et du pipeline d'investissements en infrastructures, et approfondit sa chaîne de valeur d'inspection industrielle.
Périmètre du rapport sur le marché des services d'inspection en Europe
Le rapport sur le marché des services d'inspection en Europe est segmenté par domaine de service d'inspection (services d'inspection des bâtiments et des propriétés, services d'inspection des infrastructures civiles, et plus), par secteur d'utilisation finale (construction, immobilier et infrastructures civiles, ménages et consommateurs individuels, et plus), et par géographie (Allemagne, France, Royaume-Uni, Italie, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, de l'enveloppe du bâtiment, des équipements mécaniques, électriques et de plomberie, et de la sécurité incendie | |
| Inspections de l'état des propriétés, de la construction et de la réception | |
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées |
| Barrages, infrastructures civiles hydrauliques et autres ouvrages de génie civil | |
| Services d'inspection des installations industrielles et des actifs fixes | Installations industrielles et équipements de process installés |
| Appareils à pression, pipelines et réservoirs de stockage | |
| Systèmes de production d'énergie et de services publics | |
| Autres équipements industriels fixes | |
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants |
| Inspection en cours de fabrication | |
| Inspection de conformité des produits finis et des processus de production | |
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales |
| Matériel roulant ferroviaire | |
| Aéronefs et actifs de l'aviation | |
| Navires et autres bâtiments maritimes | |
| Autres actifs de transport mobiles | |
| Services d'inspection des matières premières, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées |
| Inspection des matières premières échangées | |
| Vérification de l'état, de la quantité et de la qualité des expéditions | |
| Inspection au chargement, au déchargement et au transfert de garde | |
| Autres services d'inspection opérationnelle sur site et de processus | Inspection de l'hygiène physique et de la sécurité au travail |
| Inspection des sites agricoles | |
| Autres inspections de conformité opérationnelle |
| Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Exploitation minière et carrières |
| Agriculture, alimentation et boissons |
| Commerce de gros, de détail et de matières premières |
| Santé, produits pharmaceutiques et sciences de la vie |
| Ménages et consommateurs individuels |
| Autres services commerciaux et institutions publiques |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par domaine de service d'inspection | Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, de l'enveloppe du bâtiment, des équipements mécaniques, électriques et de plomberie, et de la sécurité incendie | ||
| Inspections de l'état des propriétés, de la construction et de la réception | ||
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées | |
| Barrages, infrastructures civiles hydrauliques et autres ouvrages de génie civil | ||
| Services d'inspection des installations industrielles et des actifs fixes | Installations industrielles et équipements de process installés | |
| Appareils à pression, pipelines et réservoirs de stockage | ||
| Systèmes de production d'énergie et de services publics | ||
| Autres équipements industriels fixes | ||
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants | |
| Inspection en cours de fabrication | ||
| Inspection de conformité des produits finis et des processus de production | ||
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales | |
| Matériel roulant ferroviaire | ||
| Aéronefs et actifs de l'aviation | ||
| Navires et autres bâtiments maritimes | ||
| Autres actifs de transport mobiles | ||
| Services d'inspection des matières premières, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées | |
| Inspection des matières premières échangées | ||
| Vérification de l'état, de la quantité et de la qualité des expéditions | ||
| Inspection au chargement, au déchargement et au transfert de garde | ||
| Autres services d'inspection opérationnelle sur site et de processus | Inspection de l'hygiène physique et de la sécurité au travail | |
| Inspection des sites agricoles | ||
| Autres inspections de conformité opérationnelle | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Exploitation minière et carrières | ||
| Agriculture, alimentation et boissons | ||
| Commerce de gros, de détail et de matières premières | ||
| Santé, produits pharmaceutiques et sciences de la vie | ||
| Ménages et consommateurs individuels | ||
| Autres services commerciaux et institutions publiques | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services d'inspection en Europe ?
Le marché des services d'inspection en Europe devrait se développer à un CAGR de 5,49 % de 2027 à 2032, pour atteindre 46,7 milliards USD en 2032.
Quel service d'inspection détient la plus grande part de revenus en Europe ?
Les services d'inspection des bâtiments et des propriétés ont détenu la plus grande part à 27,7 % en 2026.
Quel domaine de service connaît la croissance la plus rapide en Europe ?
Les services d'inspection des infrastructures civiles devraient croître à un CAGR de 6,6 % jusqu'en 2032, soutenus par le vieillissement des actifs et les nouvelles infrastructures énergétiques.
Quel secteur d'utilisation finale est en tête de la demande d'inspection en Europe ?
La construction, l'immobilier et les infrastructures civiles ont été en tête avec une part de 21,5 % en 2026 et devraient croître à un CAGR de 6,1 % jusqu'en 2032.
Quel pays devrait connaître la croissance la plus rapide pour les services d'inspection ?
Le Royaume-Uni devrait croître à un CAGR de 8,7 % jusqu'en 2032, soutenu par les programmes d'infrastructure et d'investissement public.
Quels facteurs freinent l'adoption de services d'inspection avancés ?
La pénurie de spécialistes certifiés et le coût des technologies d'inspection avancées pour les petites entreprises constituent les principaux freins.