
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
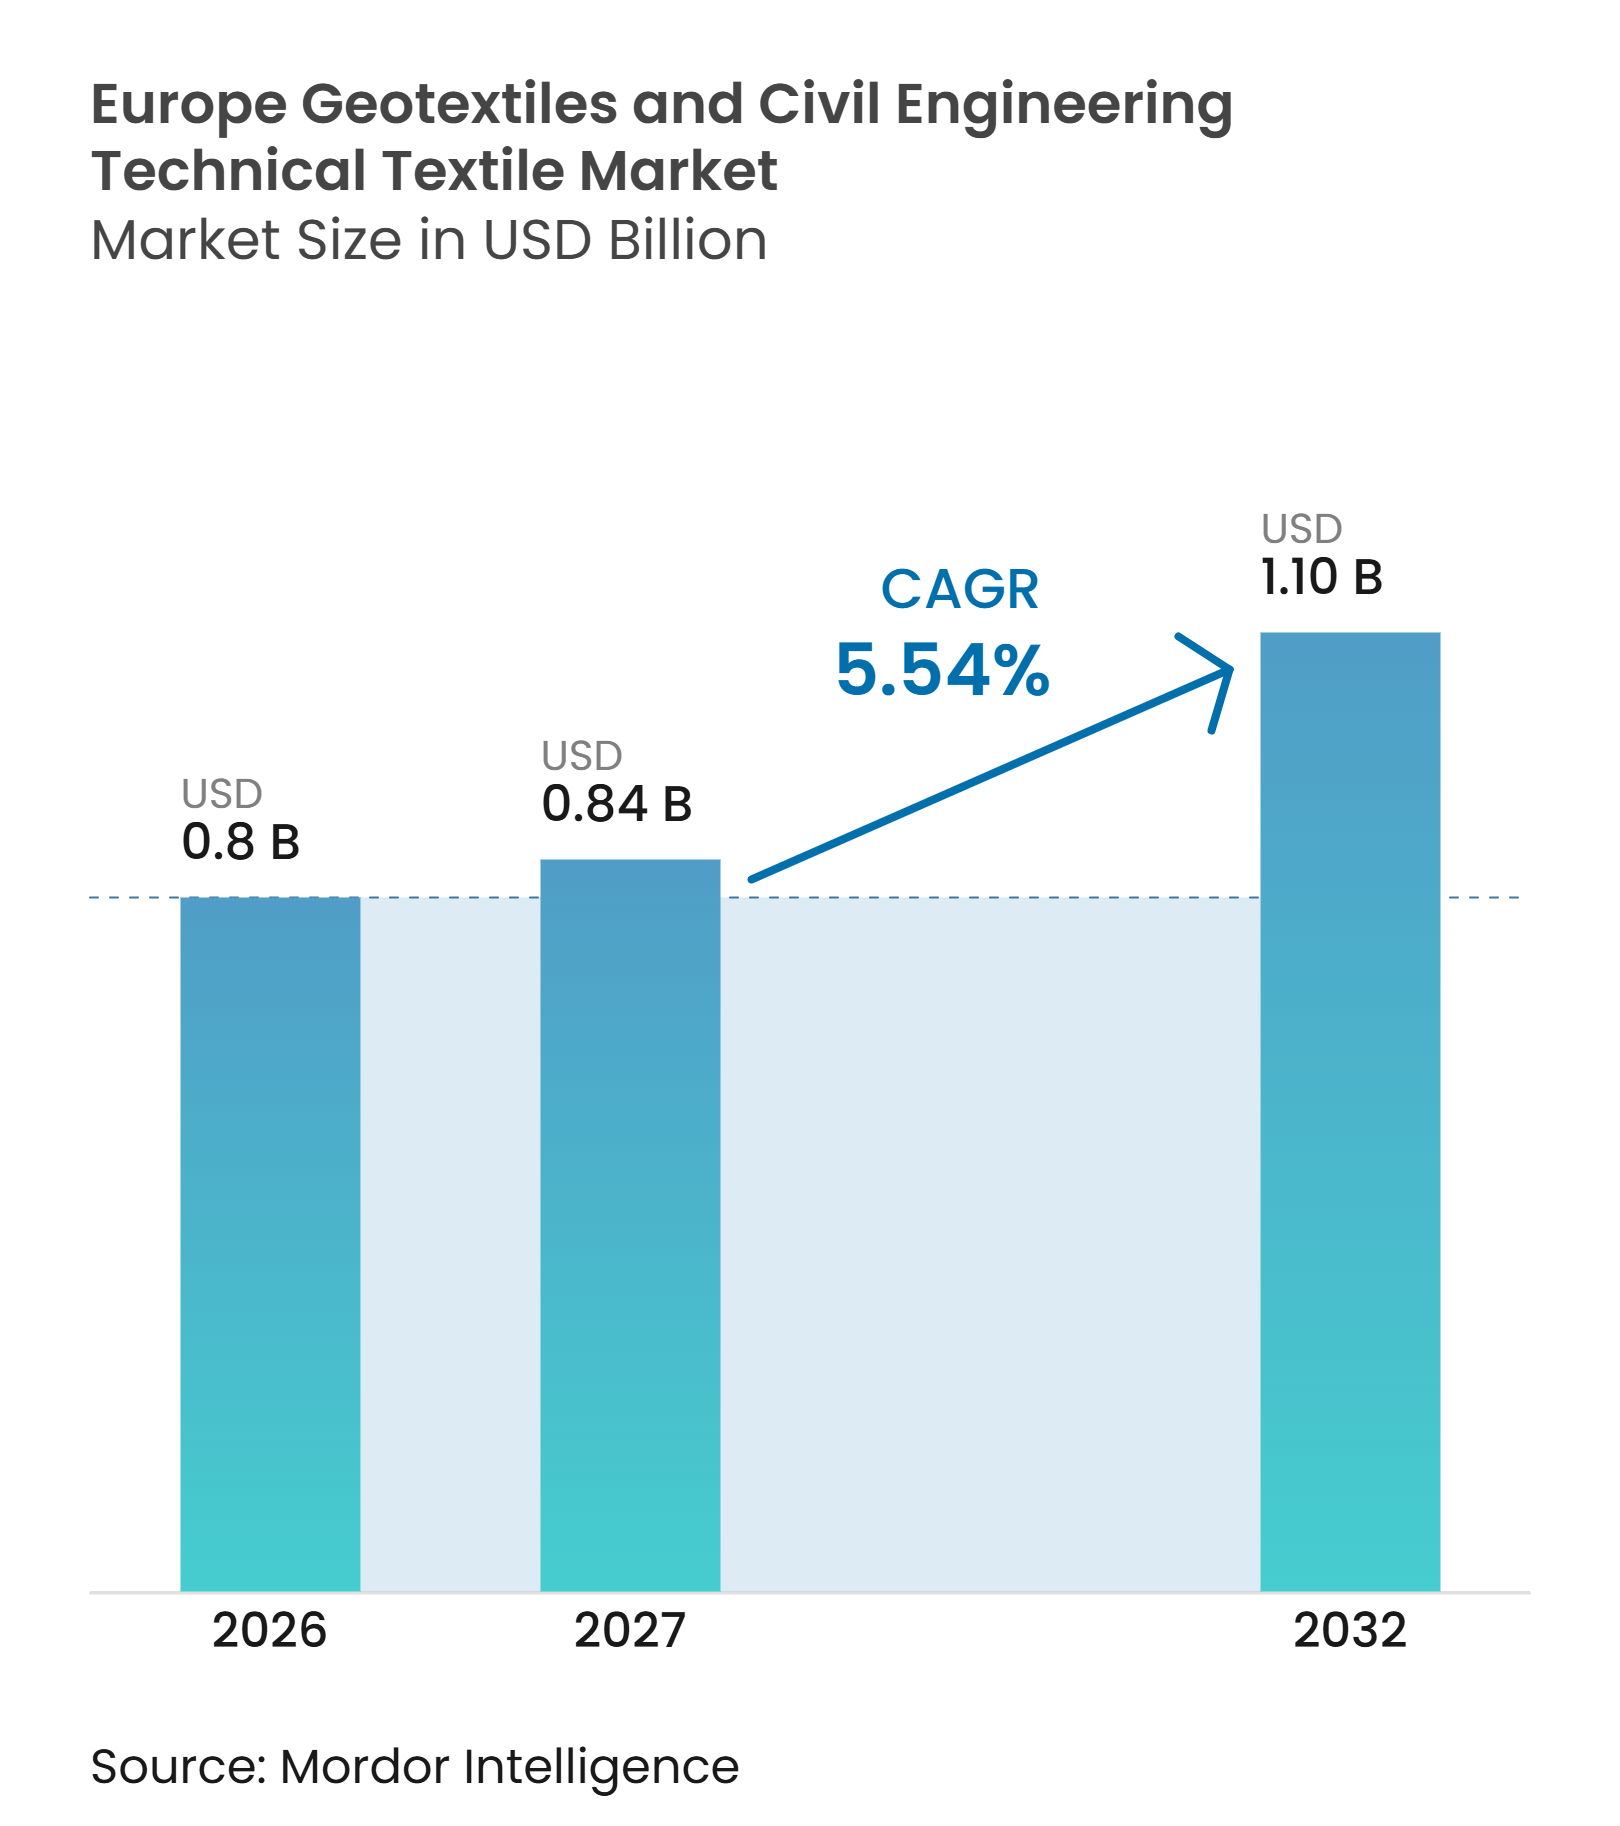
| 基準年の市場規模 (2026) | 0.8 十億米ドル |
| 市場規模 (2027) | 0.84 十億米ドル |
| 市場規模 (2032) | 1.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場分析
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場規模は、2026年の0.8 ビリオン 米ドルから2027年には0.84 ビリオン 米ドルに成長し、2027年から2032年にかけて5.54%のCAGRで2032年までに1.10 ビリオン 米ドルに達すると予測されています。
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場は、特に維持管理ニーズが大きい西欧および中欧において、道路、鉄道、水道、埋立地の長期的な更新プログラムから恩恵を受けています。テキスタイルシステムは骨材、コンクリート、排水管の使用量を削減でき、資材の輸送量を減らし、物流ニーズを低下させ、工期を短縮できる可能性があります。気候適応の観点から、ろ過、補強、分離、保護機能を必要とする沿岸、河岸、雨水、封じ込めプロジェクト向けの高仕様製品への需要が高まっています。生産者は買収、製品システムの実証、デジタル設計支援を通じてポートフォリオを強化しており、公共調達者はライフサイクル炭素と文書化された性能をより重視するようになっています。ポリマーおよびエネルギー投入コストの変動、国ごとに分断された承認慣行、資格を持つエンジニアの不足が、資金調達済みプロジェクトの施工量への転換を遅らせる可能性があります。
レポートの主要ポイント
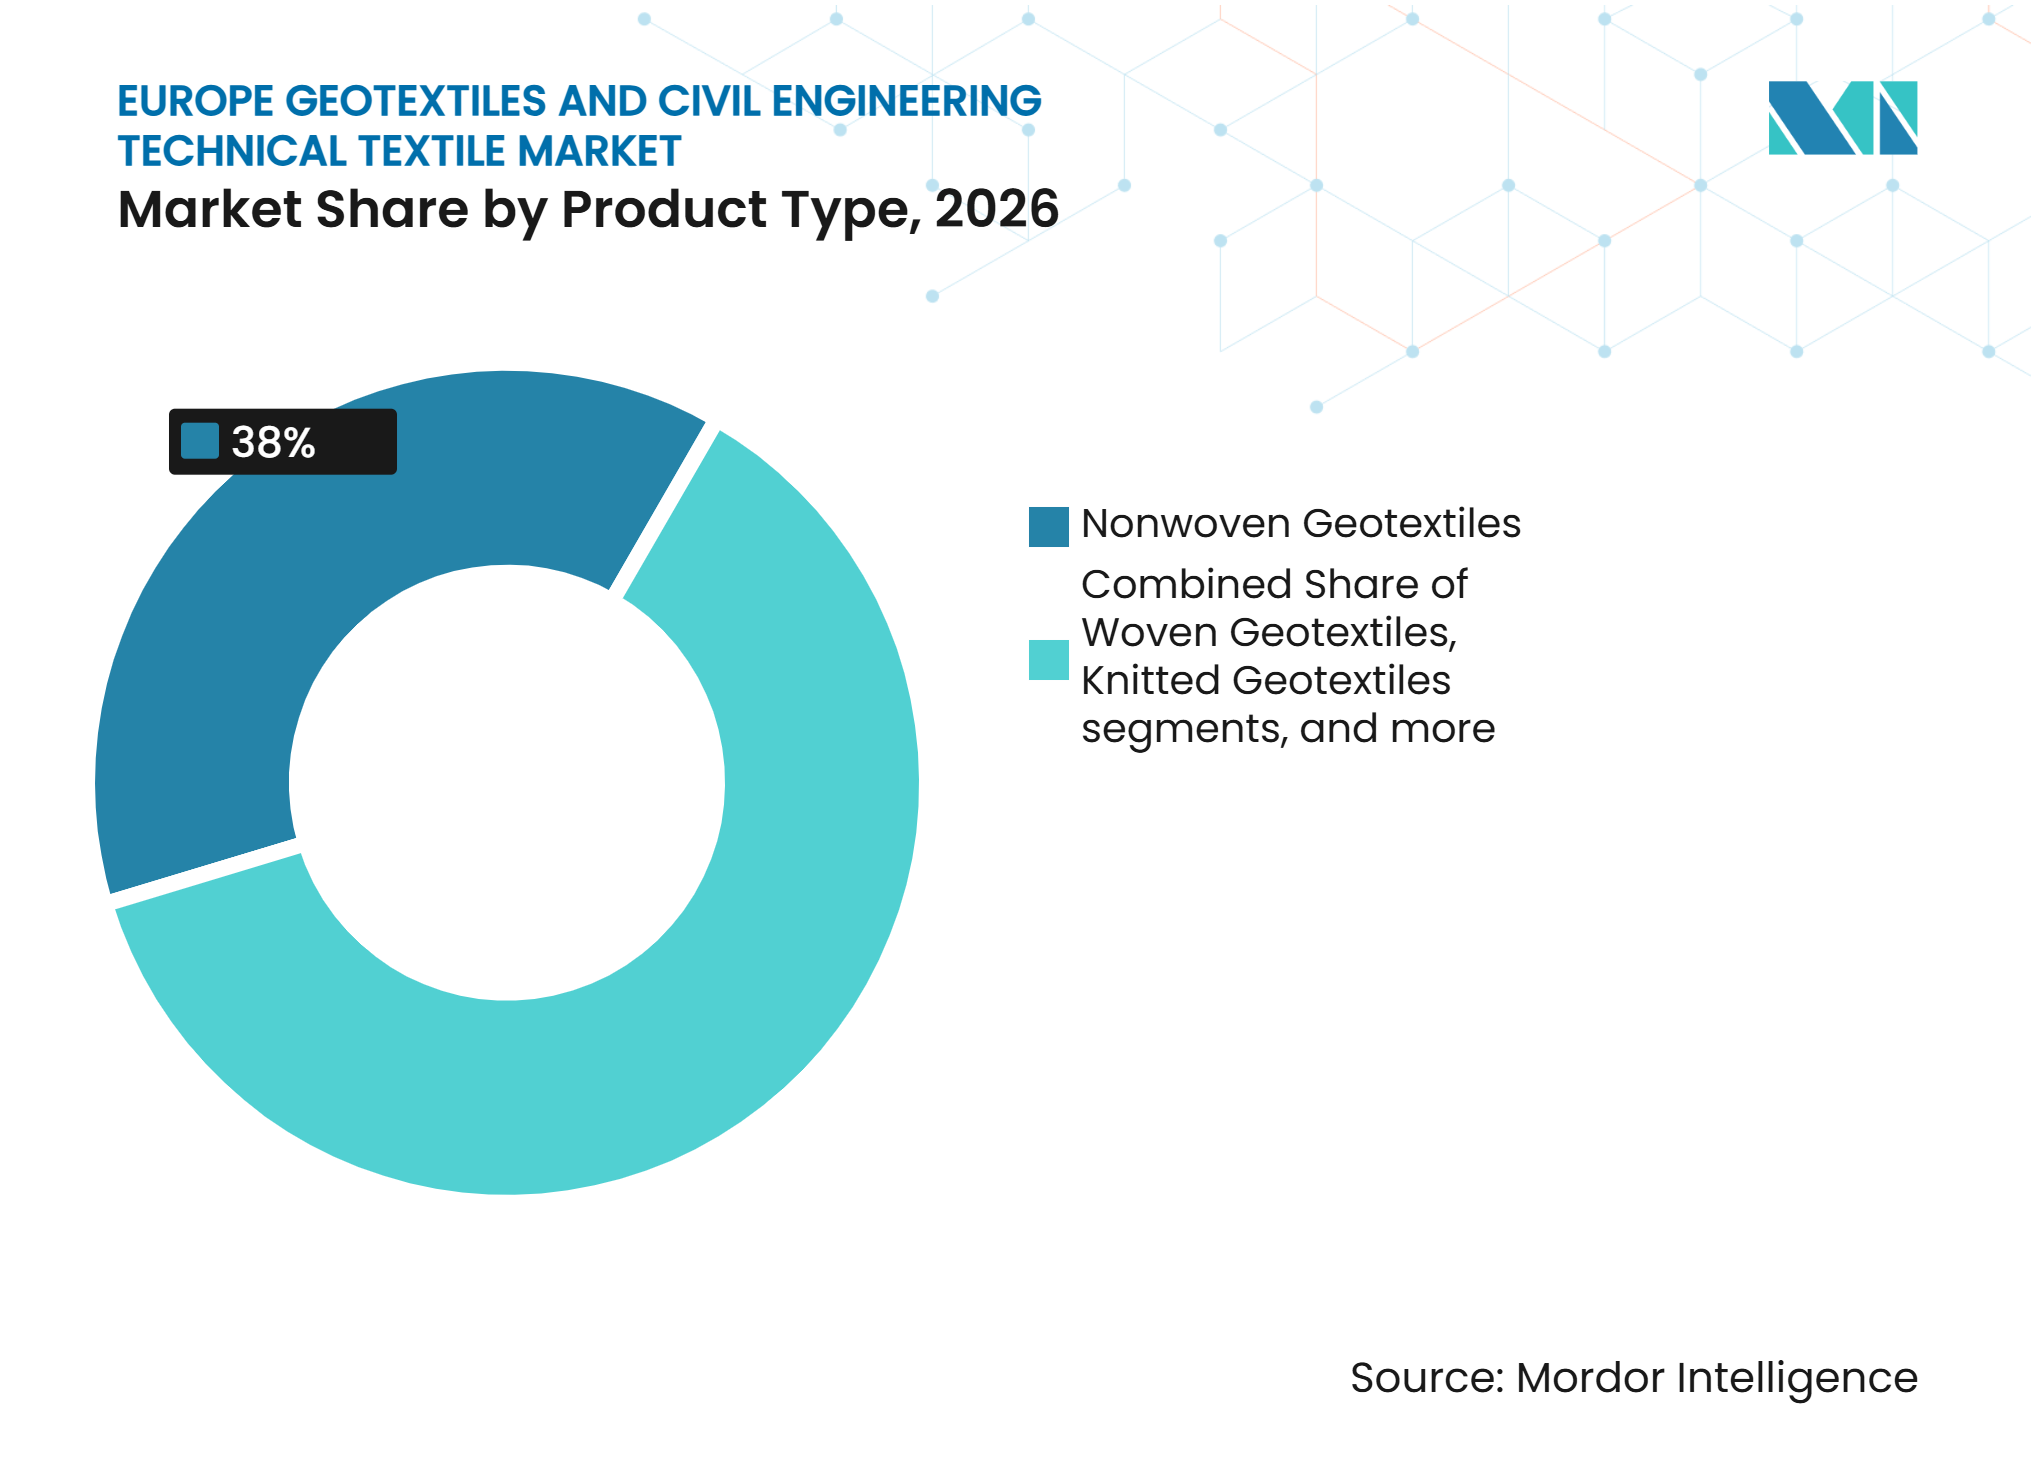
- 製品タイプ別では、不織布ジオテキスタイルが2026年のヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場シェアの38%を占め、テキスタイルベースの侵食防止製品は2032年にかけて7%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年のヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場規模の45%を占め、天然繊維は2032年にかけて7.5%のCAGRで拡大すると予測されています。
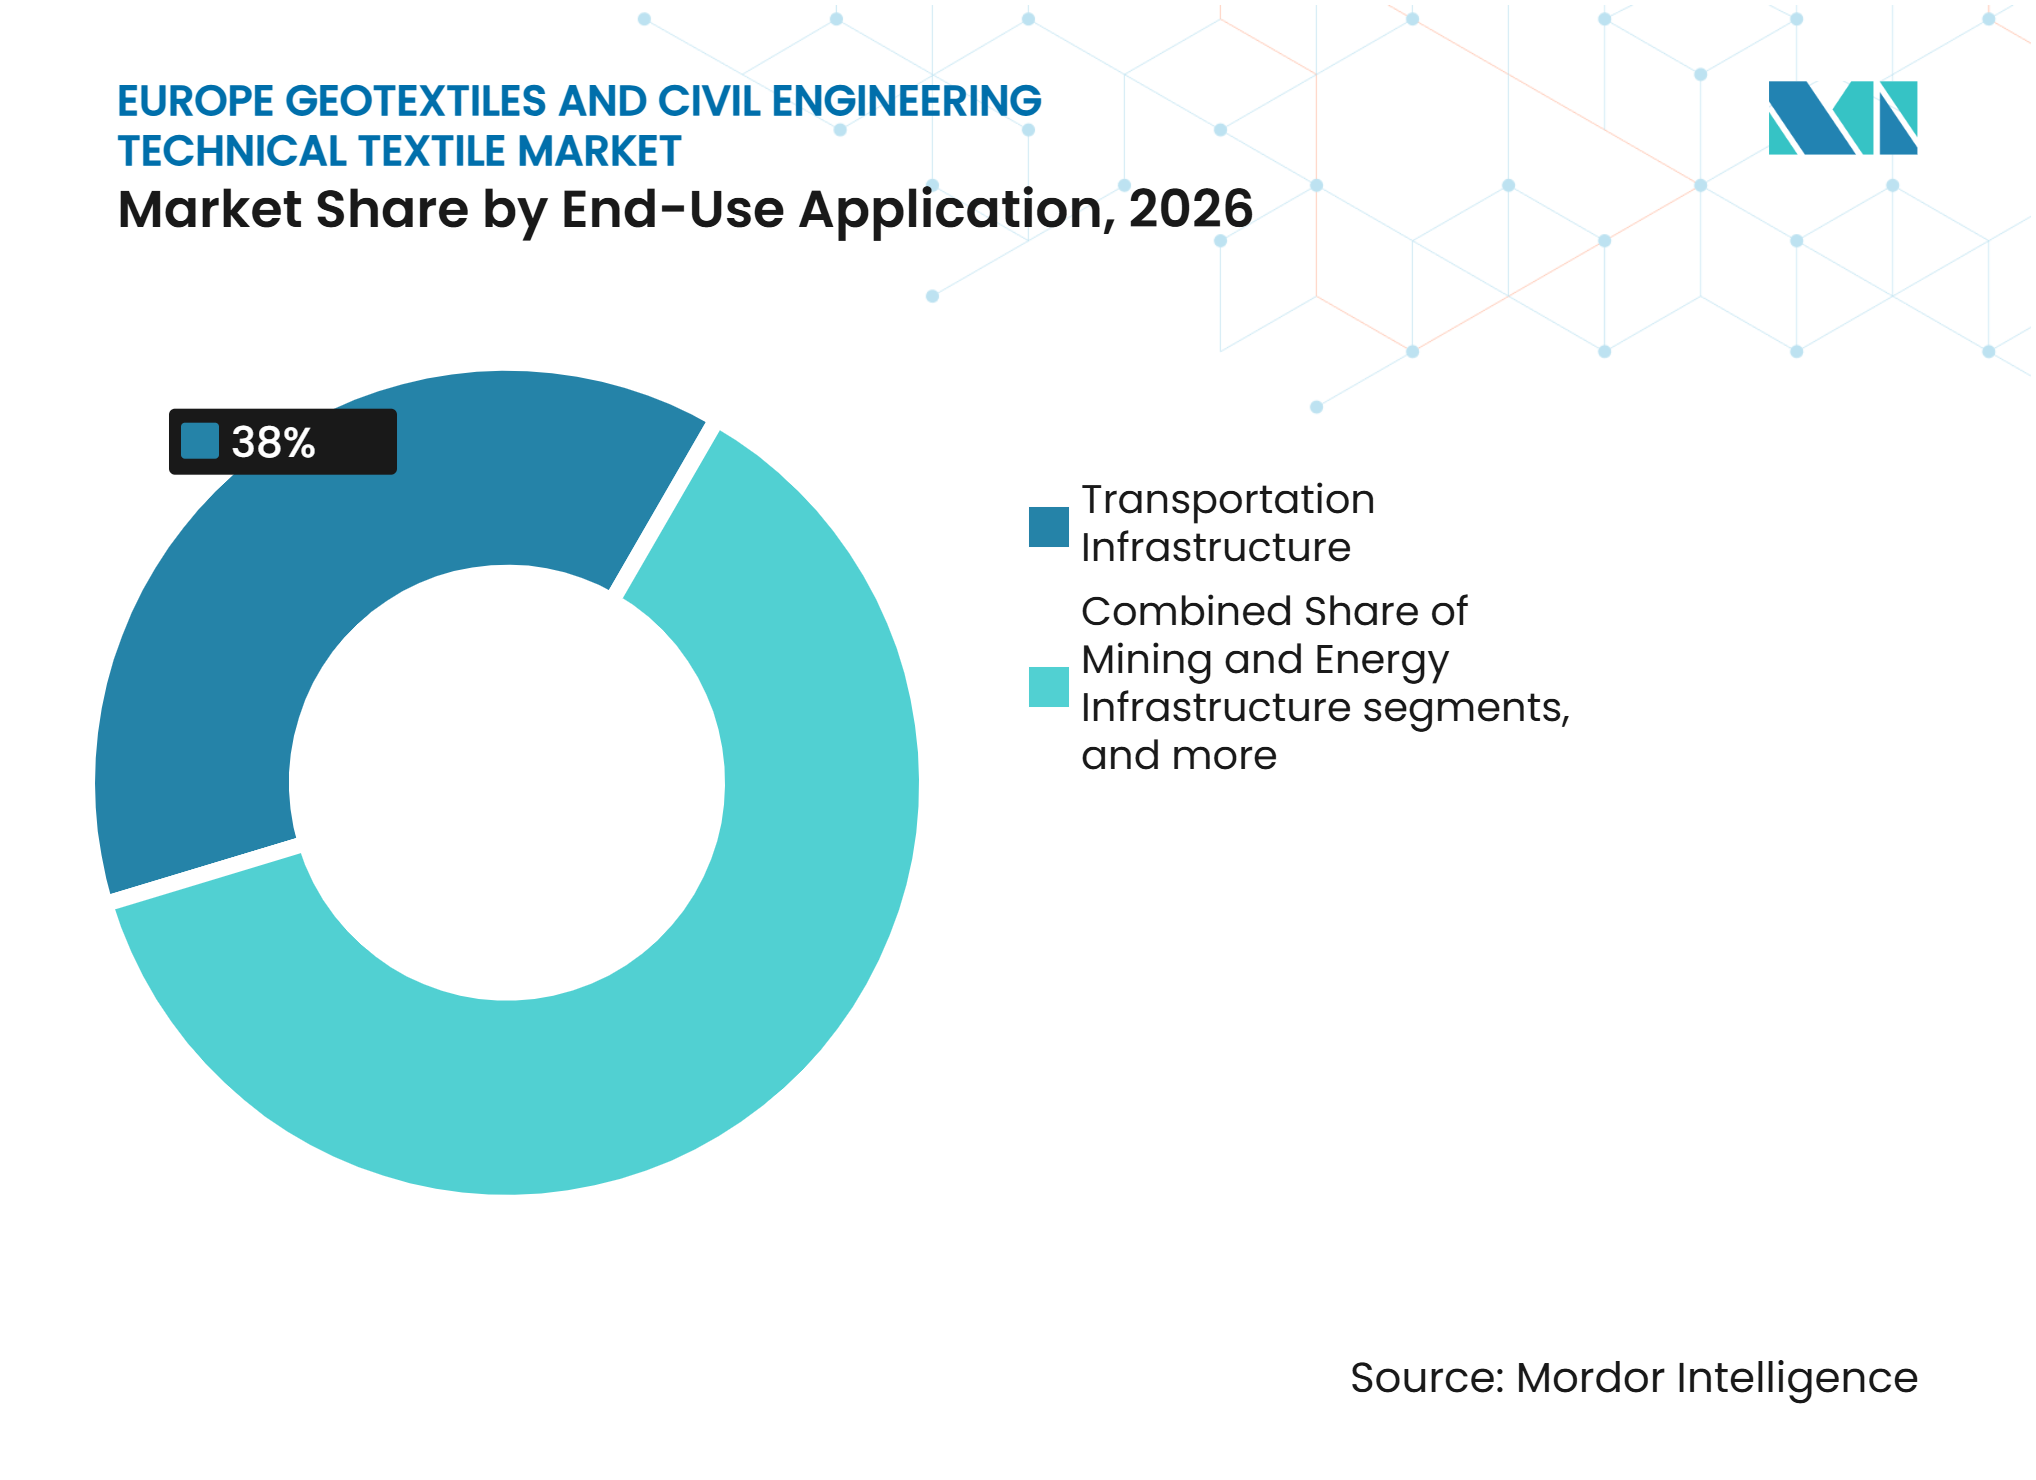
- 最終用途アプリケーション別では、交通インフラが2026年のヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場シェアの38%を占め、水・沿岸インフラは2032年にかけて7%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場規模の22%を占め、ポーランドは2032年にかけて7%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 老朽化した 道路・鉄道資産の改修需要 | +1.4% | EU全域、 ドイツ、フランス、ポーランドに集中 | 短期 (≤ 2年) |
| 気候に強い 洪水・侵食・沿岸保護 | +1.2% | オランダ、 フランス、イタリア、ドイツ、スペイン | 中期 (2〜4年) |
| EU 埋立地・廃水・雨水コンプライアンス | +1% | EU全域、 ドイツ、フランス、イギリスに集中 | 中期 (2〜4年) |
| 低炭素テキスタイルシステムによる 骨材の代替 | +0.8% | ドイツ、 オランダ、フランス | 長期 (≥ 4年) |
| 公共調達における リサイクルおよびバイオベースのジオテキスタイルの採用 | +0.6% | オランダ、 フランス、ドイツ、スカンジナビア | 長期 (≥ 4年) |
| デジタル性能仕様と ライフサイクルテンダリング | +0.3% | イギリス、 ドイツ、オランダ | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
老朽化した道路・鉄道資産の改修需要
ドイツの2025年〜2029年投資計画は、交通インフラに1,660 ビリオン ユーロ(187.35 ビリオン 米ドル)を投じることを約束しており、鉄道更新に1,070 ビリオン ユーロ(120.76 ビリオン 米ドル)、連邦道路に520 ビリオン ユーロ(58.69 ビリオン 米ドル)が充てられています[1]。ドイツの鉄道維持管理には2026年に219 ビリオン ユーロ(24.71 ビリオン 米ドル)が充てられ、分離層、ろ過層、排水層が標準要素となる工事が対象となっています。これらの用途では、不織布材料がオプションの追加としてではなく、基本的な更新範囲に含まれています。欧州接続ファシリティは2025年7月に94件の交通プロジェクトを28 ビリオン ユーロ(3.16 ビリオン 米ドル)の支援対象として選定し、鉄道が資金の77%を受け取っています。プロジェクトはポーランド、ギリシャ、スロバキア、チェコ、バルト諸国をカバーし、継続的な改修需要の地理的基盤を広げています。継続的な維持管理ニーズにより、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場は新規建設サイクルへの依存度が低くなっています。
気候に強い洪水・侵食・沿岸保護
沿岸洪水は欧州連合全体で年間12 ビリオン ユーロ(1.35 ビリオン 米ドル)の経済的損害をもたらしています。欧州委員会は、適切な保護措置がなければ2100年までに年間損害額が1 トリリオン ユーロ(1.12 トリリオン 米ドル)に達する可能性があると述べています。洪水指令の第3サイクルは2027年まで継続的な洪水リスク管理プログラムを要求しています。評価対象の21か国すべてが第2次洪水リスク管理計画に気候シナリオモデリングを含めており、プロジェクト選定において気候リスがより明確な位置づけを得ています。ジオテキスタイルチューブ、護岸ジオコンポジット、織物が堤防、河岸、沿岸補強を支えています。ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場は、複数の大国における沿岸、河川、都市洪水プログラムの同時進行から恩恵を受けています。
EU埋立地・廃水・雨水コンプライアンス
EU指令2024/3019は、10万人口当量以上の集積地に対して統合的な都市廃水計画を義務付けています。同指令は、乾燥気象条件下での年間収集廃水量の2%以下に雨水越流汚染を制限しています。この規則は、密集した都市集水域における排水ジオコンポジット、不織布ろ過層、テキスタイルベースの持続可能な排水システムを支援しています。イギリス環境庁は埋立地工学ガイダンスにおいて保護用ジオテキスタイルを義務付けています。また、認可施設で使用されるジオシンセティクスにCEマーキングを要求しており、コンプライアンス文書が資格取得の中心となっています。認証要件は、ドイツ、フランス、イギリス、オランダの主要公共契約において検証済み製品を優遇しています。
低炭素テキスタイルシステムによる骨材の代替
ジオテキスタイル補強システムは、従来の土木工事で使用される骨材、コンクリート、排水材料の一部を代替できます。NAUEは2026年10月に、ジオグリッド補強擁壁がコンクリート片持ち壁と比較してコンクリート使用量、排出量、建設コスト、工期を削減すると報告しました。このシステム比較により、公共調達者に製品レベルの材料主張を超えた根拠が提供されます。オランダ企業庁は、Rijkswaterstaat、TenneT、水管理組合連合とともに、バイオベースのジオテキスタイルに関する2025年市場協議を開始しました。2030年までに道路・水建設においてバイオベースのジオテキスタイルを30〜50%採用することを目標としています。環境製品宣言とライフサイクル炭素計算は、組織化された公共調達においてより重要性を増しています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ポリマーおよび エネルギーコストの変動 | -0.9% | EU全域 | 短期 (≤ 2年) |
| 国ごとに分断された 承認・調達慣行 | -0.7% | EU全域 | 長期 (≥ 4年) |
| エンジニアリングスキルと 認証のボトルネック | -0.5% | ドイツ、 イギリス、ポーランド | 中期 (2〜4年) |
| 飲料包装からの リサイクルPET競合 | -0.3% | ドイツ、 オランダ、ベルギー | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマーおよびエネルギーコストの変動
ポリプロピレンとポリエステルはヨーロッパのジオテキスタイル生産におけるポリマー投入基盤の大部分を占めており、その価格は製造経済に直接影響を与えます。クリーン産業ディールは、高エネルギーコストがエネルギー集約型製造のコスト競争力を弱めることを認識しています。この圧力は、原料エクスポージャーとエネルギー集約型加工を組み合わせたポリマー変換活動にとって重大です。ユーロスタットは、大口消費者向けの産業用エネルギー価格が2022年以前の水準と比較して2025年を通じて高止まりしていると報告しました。欧州化学工業評議会も、中東およびアジアの競合他社に対する原料・エネルギーコストの不利を指摘しました。価格に敏感な公共入札においてコスト増加を転嫁することは困難です。これにより、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場における利益率の保護が制限される可能性があります。[2]
国ごとに分断された承認・調達慣行
EU規則2024/3110は、2026年1月からCEマーキングおよび調和された技術仕様に関する改訂規則を定めました。加盟国は、特にプロジェクト仕様や資格規則を通じて、調和された範囲を超えた国内技術要件を引き続き課すことができます。欧州技術評価機関は24の国内認定機関を通じて運営されています。製品性能要件が類似している場合でも、これらの機関間で行政手続きと期間が異なります。ドイツ、フランス、イタリア、ポーランド、イギリスで事業を展開するサプライヤーは、個別の仕様と調達資格慣行を管理しなければなりません。これにより、エンジニアリングニーズを変えることなくコストと時間が増加します。この負担は、複数国の認証コストを吸収できる大規模生産者に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
不織布がリードし、侵食防止が最速成長を記録不織布ジオテキスタイルは2026年の市場価値の38%を占めました。道路路盤の分離、排水システムのろ過、埋立地保護、侵食防止に活用されています。この幅広い用途により、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場における公共インフラ工事全体で安定した需要が生まれています。ニードルパンチおよび熱接着方式が主な製造方法です。安定した寸法と一貫した水理性能が重要な場合には、熱接着グレードが好まれます。
テキスタイルベースの侵食防止製品は2032年にかけて7%のCAGRで成長すると予測されています。テキスタイルベースのジオグリッドとジオコンポジットは補強・排水要件に対応しています。ジオテキスタイルコンテナと加工製品は沿岸・脱水プロジェクトに使用されています。NAUEの2026年比較研究は、コンクリート需要と排出量の低減を文書化することで、ハイブリッドテキスタイルと骨材システムのより広い使用を支持しています。織物ジオテキスタイルは急勾配斜面や鉄道路盤の引張補強を提供します。



素材タイプ別:
ポリプロピレンが主要素材を維持し、天然繊維が最速成長ポリプロピレンは2026年の市場規模の45%を占めました。耐薬品性、耐久性、加工性、低単価コストを兼ね備えています。これらの特性により、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場全体の不織布道路、鉄道、排水用途での使用が支持されています。ポリエステルは補強工事において2番目に多く使用される素材です。その引張強度と低クリープ性は擁壁や急勾配ジオグリッドに適しています。
天然繊維は2032年にかけて7.5%のCAGRで成長すると予測されています。ポリエチレンはジオメンブレンコンポジットシステムに使用されています。ポリアミドは鉱業・沿岸環境における耐摩耗性ろ過用途に使用されています。公共調達はバイオベース素材基準を取り入れており、オランダの2030年までに30〜50%バイオベース採用という目標もその一つです。ヤシ繊維とジュートは植生が確立されるにつれて生分解するため、一時的な侵食防止に適しています。NAUEのSecumat Green 3D Meshは、この方向性におけるPLAベースフィラメントの使用を示しています。
最終用途アプリケーション別:
交通がリードし、水・沿岸プロジェクトが加速交通インフラは2026年の市場規模の38%を占めました。道路、高速道路、鉄道がドイツ、フランス、ポーランド、イギリスにおける主要需要基盤を形成しています。これらの資産は、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場全体の路盤建設・改修における分離、ろ過、排水にジオテキスタイルを使用しています。ドイツの2026年鉄道配分と2025年欧州接続ファシリティ補助金パッケージは、仕様策定のための明確なパイプラインを提供しています。空港・飛行場プロジェクトは、認証済みの重量製品に対する小規模ながら安定した需要源であり続けています。
土工・地盤工学には擁壁、斜面安定化、基礎工事が含まれます。水・沿岸インフラは2032年にかけて7%のCAGRで成長すると予測されています。洪水指令プログラムは加盟国全体で年間60 ビリオン ユーロ(6.77 ビリオン 米ドル)の支出を必要としています。ジオテキスタイルチューブ、護岸システム、織物補強製品がダムと堤防に使用されています。環境・廃棄物封じ込めはEUコンプライアンスニーズによって引き続き支援されています。鉱業・エネルギーインフラも、生産者が重要鉱物採掘要件に対応するにつれて拡大しています。

地域分析
ドイツ
ドイツは2026年のセクター全体価値の22%を占めました。2025年〜2029年計画では、道路、鉄道、内陸水路に1,660 ビリオン ユーロ(187.35 ビリオン 米ドル)が配分されており、鉄道更新に1,070 ビリオン ユーロ(120.76 ビリオン 米ドル)が含まれています。老朽化した鉄道路線と連邦高速道路が継続的な路盤工事を生み出しています。ライフサイクルベースの仕様は、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場全体のサステナビリティ報告を支援する高性能製品への需要を高めています。この組み合わせが最大の国内地域における活動を持続させています。
フランスとイギリス
フランスとイギリスは第2位・第3位の国内市場であり、改修と一部の新規建設需要があります。フランスのTEN-T活動と洪水リスクは水管理・沿岸用途を支援しています。ネットワーク・レールは2025年6月に、2026年12月から2030年11月にかけてのジオシンセティクス調達に関する3,800万ポンド(4,800万 米ドル)のパイプラインを公表しました。イギリスの埋立地ガイダンスは、認可施設における保護用ジオテキスタイルとCEマーキング製品を支援しています。[3]
ポーランドとその他のヨーロッパ
ポーランドは2032年にかけて7%のCAGRで成長すると予測されています。FEnIKS 2021〜2027プログラムは293 ビリオン ユーロ(33.06 ビリオン 米ドル)の予算を持ち、うち129 ビリオン ユーロ(14.55 ビリオン 米ドル)が交通に充てられています。2025年7月に選定された欧州接続ファシリティ補助金にはポーランドの鉄道アップグレードと高速鉄道開発が含まれています。イタリア、スペイン、オランダは水・沿岸・環境インフラ需要に貢献しており、オランダはバイオベース調達を推進しています。オーストリア、ベルギー、スウェーデン、チェコ、その他の市場はEU規則2024/3110のCEマーキング枠組みの下でTEN-Tおよび洪水管理需要を加えています。
競合ランドスケープ
市場集中度
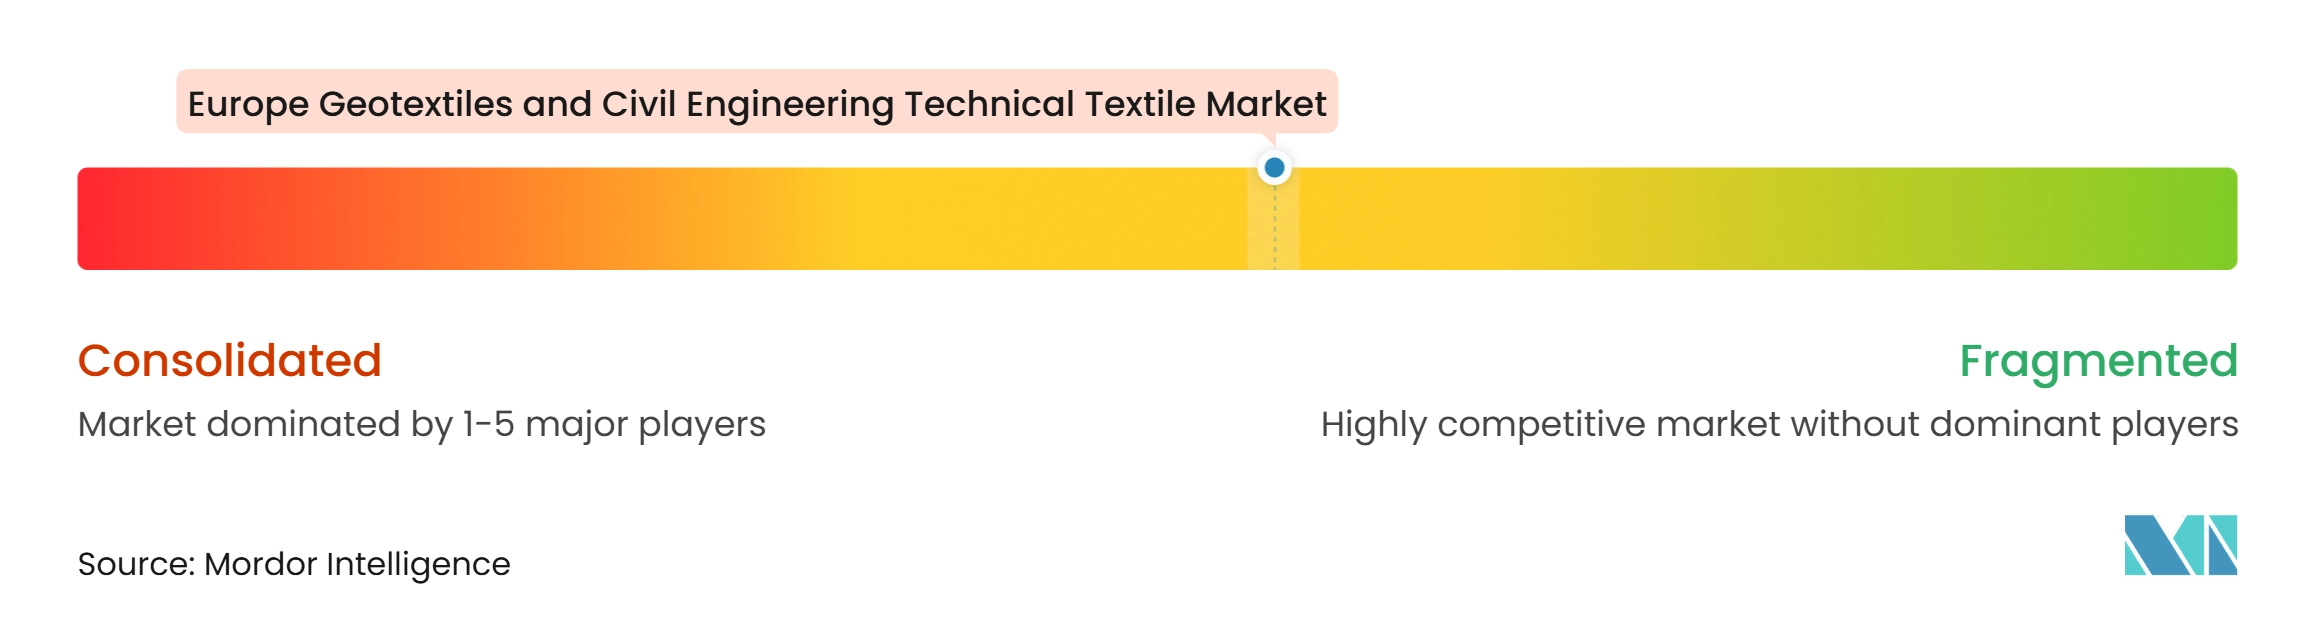
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場は、Solmax、HUESKER International、NAUE、Officine Maccaferriを中心に中程度の集約度を示しています。これらのサプライヤーは、ジオテキスタイル形式全体にわたる製品ポートフォリオとともに汎欧州的なリーチを組み合わせています。フランスのAFITEXINOV、南欧のThrace Nonwovens and Geosynthetics、ベネルクスのBontexGeoは強固な地域仕様関係を維持しています。その存在が地域入札の競争力を保っています。複数国の認証が必要な場合、大規模サプライヤーは依然として優位性を持っています。
HUESKERは2025年4月にSineco Internationalを買収し、排水・侵食防止向けの3次元熱可塑性モノフィラメント技術を追加しました。Officine Maccaferriは2026年9月にOvattificio Alpinoを買収し、イタリアの不織布製造能力を追加しました。Solmaxは2025年6月にパフォーマンスマテリアルズプラットフォームを立ち上げ、TenCate GeosyntheticsとPropexの産業用ファブレガシーを統合しました。これらの動きは技術的カバレッジを拡大し、専門的な生産を買収者のコアポートフォリオに近づけています。また、単一製品カテゴリーではなくシステム能力を中心とした競争を反映しています。
NAUEは2026年10月に、ジオグリッド補強擁壁においてコンクリート使用量、排出量、コスト、工期が削減されると報告しました。その支持力計算ツールは国内手法全体にわたるプロジェクト固有の設計作業を支援しています。Solmax、HUESKER、NAUE、Freudenbergは、PET補強製品への高pH影響を検討しています。バイオベースおよびサーキュラー製品は、公共調達が発展するにつれて重要性を増す可能性があります。
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル産業リーダー
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- TenCate Geosynthetics
- AGRU Kunststofftechnik GmbH
- AFITEXINOV
- ABG Ltd
- Teragéos
- Thrace Nonwovens & Geosynthetics S.A.
- BTT SA Technical Textiles
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- MDB Texinov
最近の産業開発事情 ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場
- 2026年10月:Solmaxは資本構造の包括的なリファイナンスを完了し、TenCate GeosyntheticsとPropexをSolmaxプラットフォームに統合した後の次の統合・成長戦略フェーズのための財務基盤を確立しました。
- 2026年9月:Officine Maccaferriは、テクニカルテキスタイルセクターで50年以上の歴史を持つチッタデッラを拠点とするイタリアの不織布ジオテキスタイルおよびテクニカルフェルト専門企業Ovattificio Alpino S.r.l.の100%を取得し、社内不織布製造能力を追加するとともに、ヨーロッパ全体のインフラおよび環境用途向け不織布技術へのさらなる投資のためのプラットフォームを構築しました。
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場レポートの範囲
セグメンテーション概要
| 織物ジオテキスタイル |
| 不織布ジオテキスタイル |
| 編物ジオテキスタイル |
| テキスタイルベースのジオグリッド |
| ジオテキスタイルベースのジオコンポジット |
| ジオテキスタイルコンテナおよび加工製品 |
| テキスタイルベースの侵食防止製品 |
| その他の土木工学用テクニカルテキスタイル |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 天然繊維(ヤシ繊維、ジュート、その他の天然繊維) |
| その他の特殊繊維および素材 |
| 交通インフラ | 道路および高速道路 |
| 鉄道 | |
| 空港および飛行場インフラ | |
| 土工および地盤工学 | |
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | |
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込め等) | |
| 鉱業・エネルギーインフラ | |
| その他の土木工学用途 |
| ドイツ |
| フランス |
| イギリス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| その他のヨーロッパ |
| 製品タイプ別 | 織物ジオテキスタイル | |
| 不織布ジオテキスタイル | ||
| 編物ジオテキスタイル | ||
| テキスタイルベースのジオグリッド | ||
| ジオテキスタイルベースのジオコンポジット | ||
| ジオテキスタイルコンテナおよび加工製品 | ||
| テキスタイルベースの侵食防止製品 | ||
| その他の土木工学用テクニカルテキスタイル | ||
| 素材タイプ別 | ポリプロピレン(PP) | |
| ポリエステル(PET) | ||
| ポリエチレン(PE) | ||
| ポリアミド(ナイロン) | ||
| 天然繊維(ヤシ繊維、ジュート、その他の天然繊維) | ||
| その他の特殊繊維および素材 | ||
| 最終用途アプリケーション別 | 交通インフラ | 道路および高速道路 |
| 鉄道 | ||
| 空港および飛行場インフラ | ||
| 土工および地盤工学 | ||
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | ||
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込め等) | ||
| 鉱業・エネルギーインフラ | ||
| その他の土木工学用途 | ||
| 地域別 | ドイツ | |
| フランス | ||
| イギリス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパのジオテキスタイルおよび土木工学用テクニカルテキスタイルの予測成長率はどのくらいですか?
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場は、2027年から2032年にかけて5.54%のCAGRで成長し、2032年までに1.10 ビリオン 米ドルに達すると予測されています。交通改修、洪水保護、水管理工事が主要な需要源を形成しています。
ヨーロッパで最大のシェアを持つ製品タイプはどれですか?
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場において、不織布ジオテキスタイルが2026年に38%のシェアでリードしました。その地位は、道路路盤、排水システム、埋立地保護、堤防、侵食防止工事での使用を反映しています。
ヨーロッパのジオテキスタイルで最も広く使用されている素材はどれですか?
ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場では、2026年に45%のシェアでポリプロピレンが最も広く使用されました。その耐薬品性、耐久性、加工性、単価コストが道路、鉄道、排水用途に適しています。
ヨーロッパで最も速く成長しているアプリケーションはどれですか?
水・沿岸インフラは、ヨーロッパ ジオテキスタイルおよび土木工学用テクニカルテキスタイル市場において2032年にかけて7%のCAGRで成長すると予測されています。洪水リスクプログラムがジオテキスタイルチューブ、護岸システム、織物補強材への需要を支援しています。
最大の需要基盤を持つ国はどこですか?
ドイツは2026年に22%のシェアを占めました。鉄道、道路、内陸水路プログラムが継続的な路盤改修と高性能製品仕様を支援しています。
土木工学用テキスタイルにおける天然繊維採用を支援しているものは何ですか?
天然繊維は2032年にかけて7.5%のCAGRで成長すると予測されています。オランダの2030年バイオベース目標を含む公共調達基準が、一時的な侵食防止・斜面安定化用途を支援しています。