
Tamaño y Participación del Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
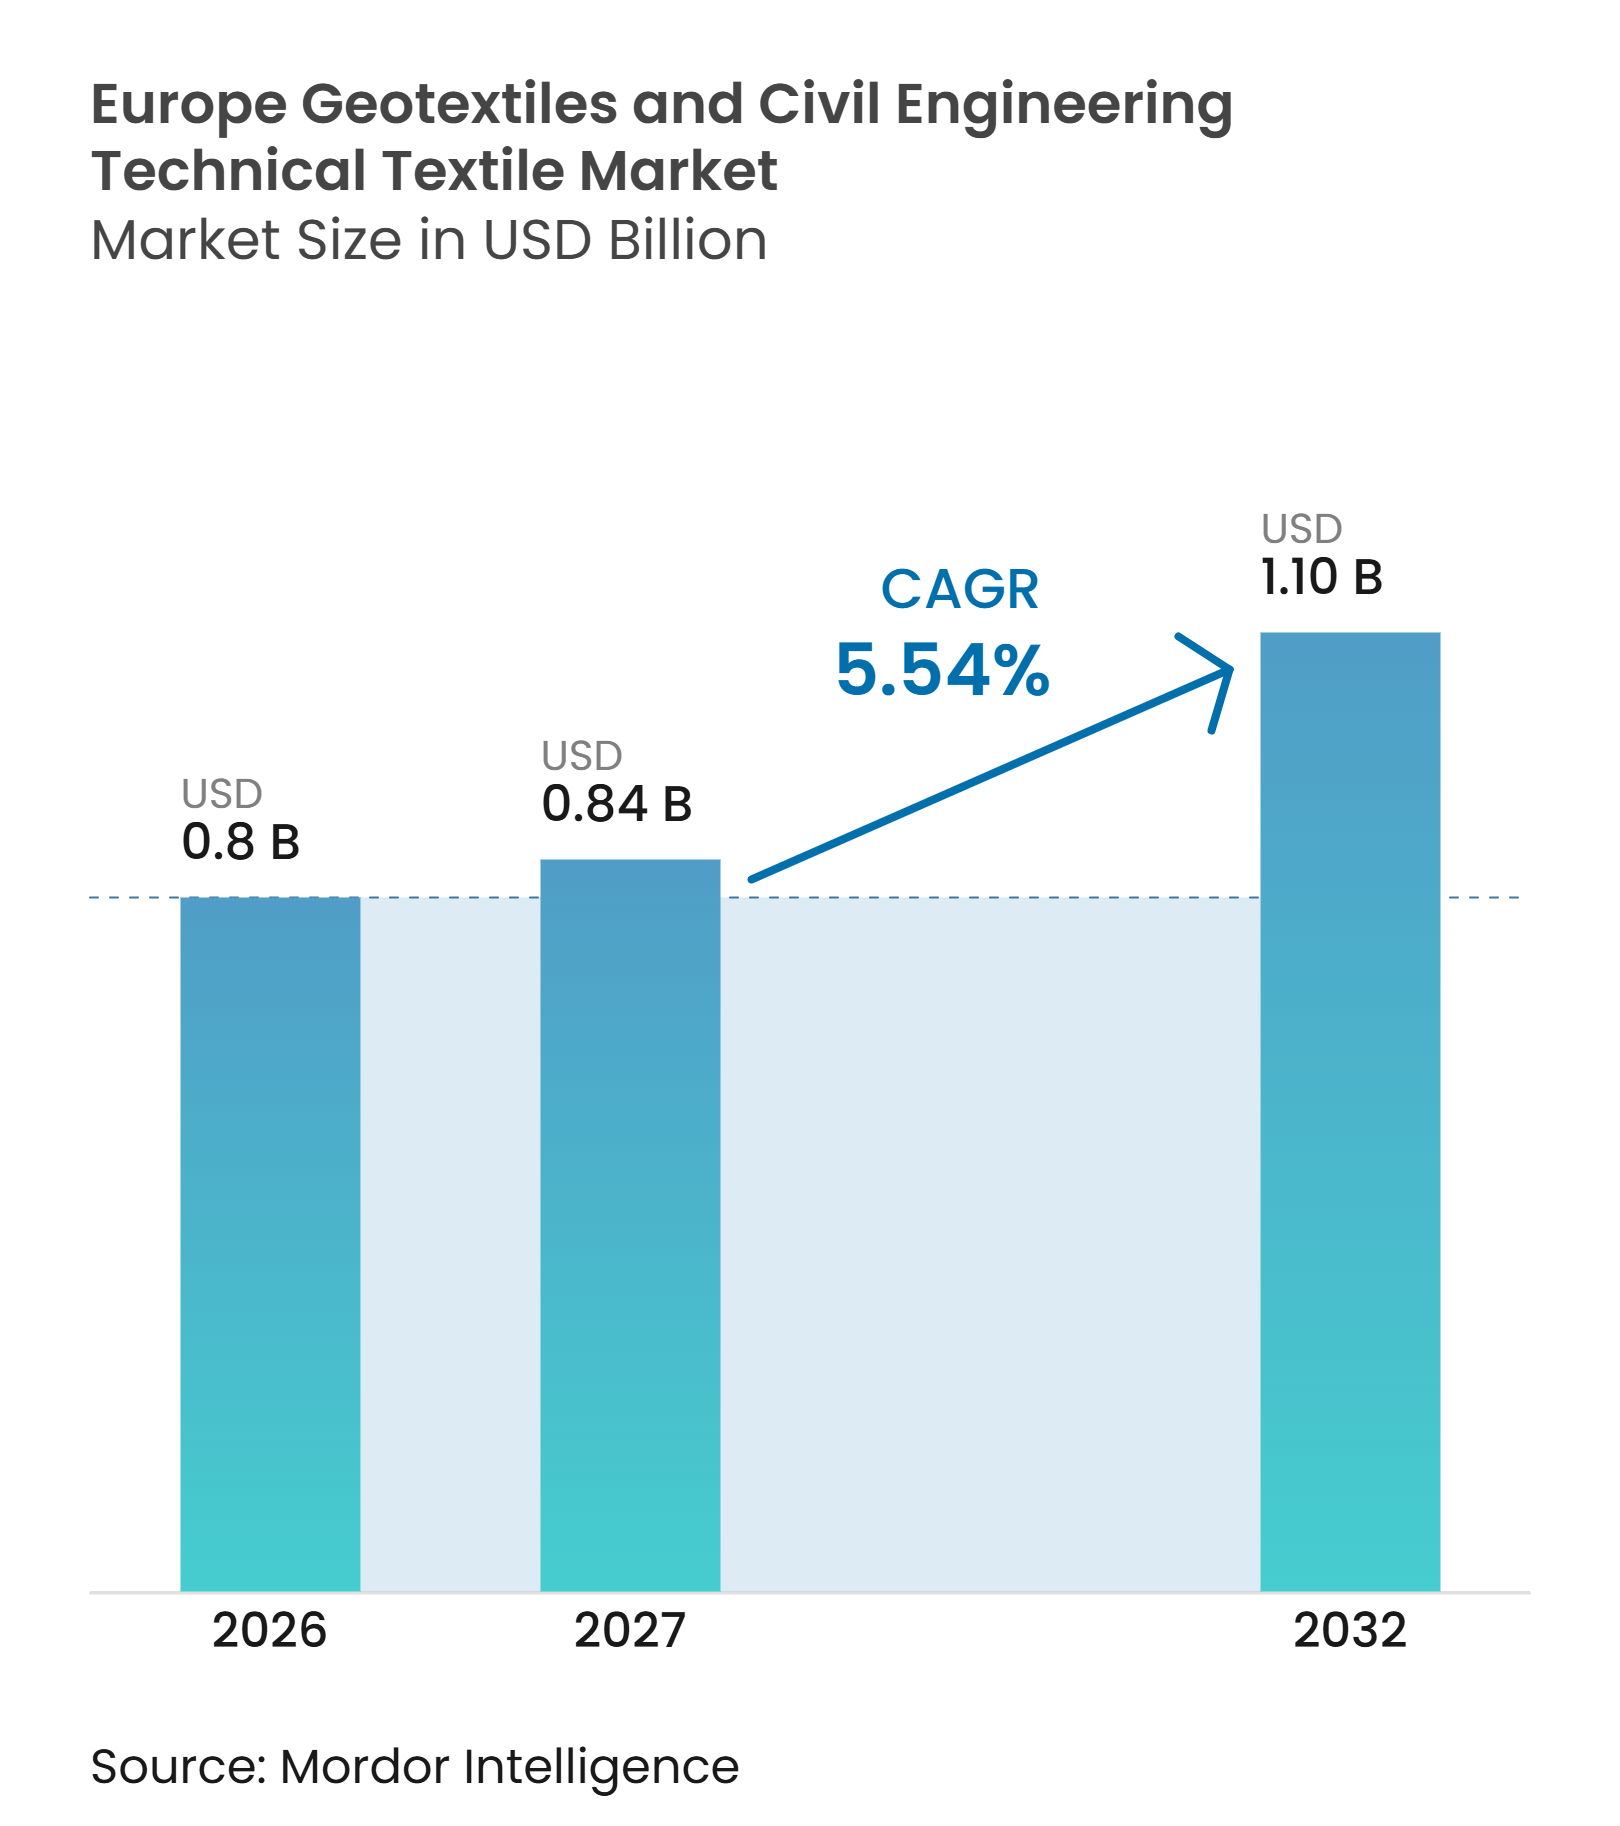
| Tamaño del mercado en el año base (2026) | 0.8 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil crezca de 0,8 mil millones de USD en 2026 a 0,84 mil millones de USD en 2027 y se prevé que alcance 1,10 mil millones de USD para 2032 a un CAGR del 5,54% durante 2027-2032.
El mercado europeo de geotextiles y textiles técnicos para ingeniería civil se beneficia de programas de larga trayectoria de renovación de carreteras, ferrocarriles, agua y vertederos, particularmente en Europa Occidental y Central, donde las necesidades de mantenimiento son sustanciales. Los sistemas textiles pueden reducir la necesidad de áridos, hormigón y tuberías de drenaje, lo que disminuye el movimiento de materiales, reduce las necesidades logísticas y puede acortar los plazos de construcción. La adaptación climática está desplazando la demanda hacia productos de mayor especificación para proyectos costeros, de ribera fluvial, de aguas pluviales y de contención que requieren funciones de filtración, refuerzo, separación y protección. Los productores están fortaleciendo sus carteras mediante adquisiciones, evidencia de sistemas de productos y soporte de diseño digital, mientras que los compradores públicos evalúan cada vez más el carbono del ciclo de vida y el rendimiento documentado. Los insumos volátiles de polímeros y energía, las prácticas nacionales fragmentadas de aprobación y la escasez de ingenieros cualificados pueden retrasar la conversión de proyectos financiados en volúmenes instalados.
Conclusiones Clave del Informe
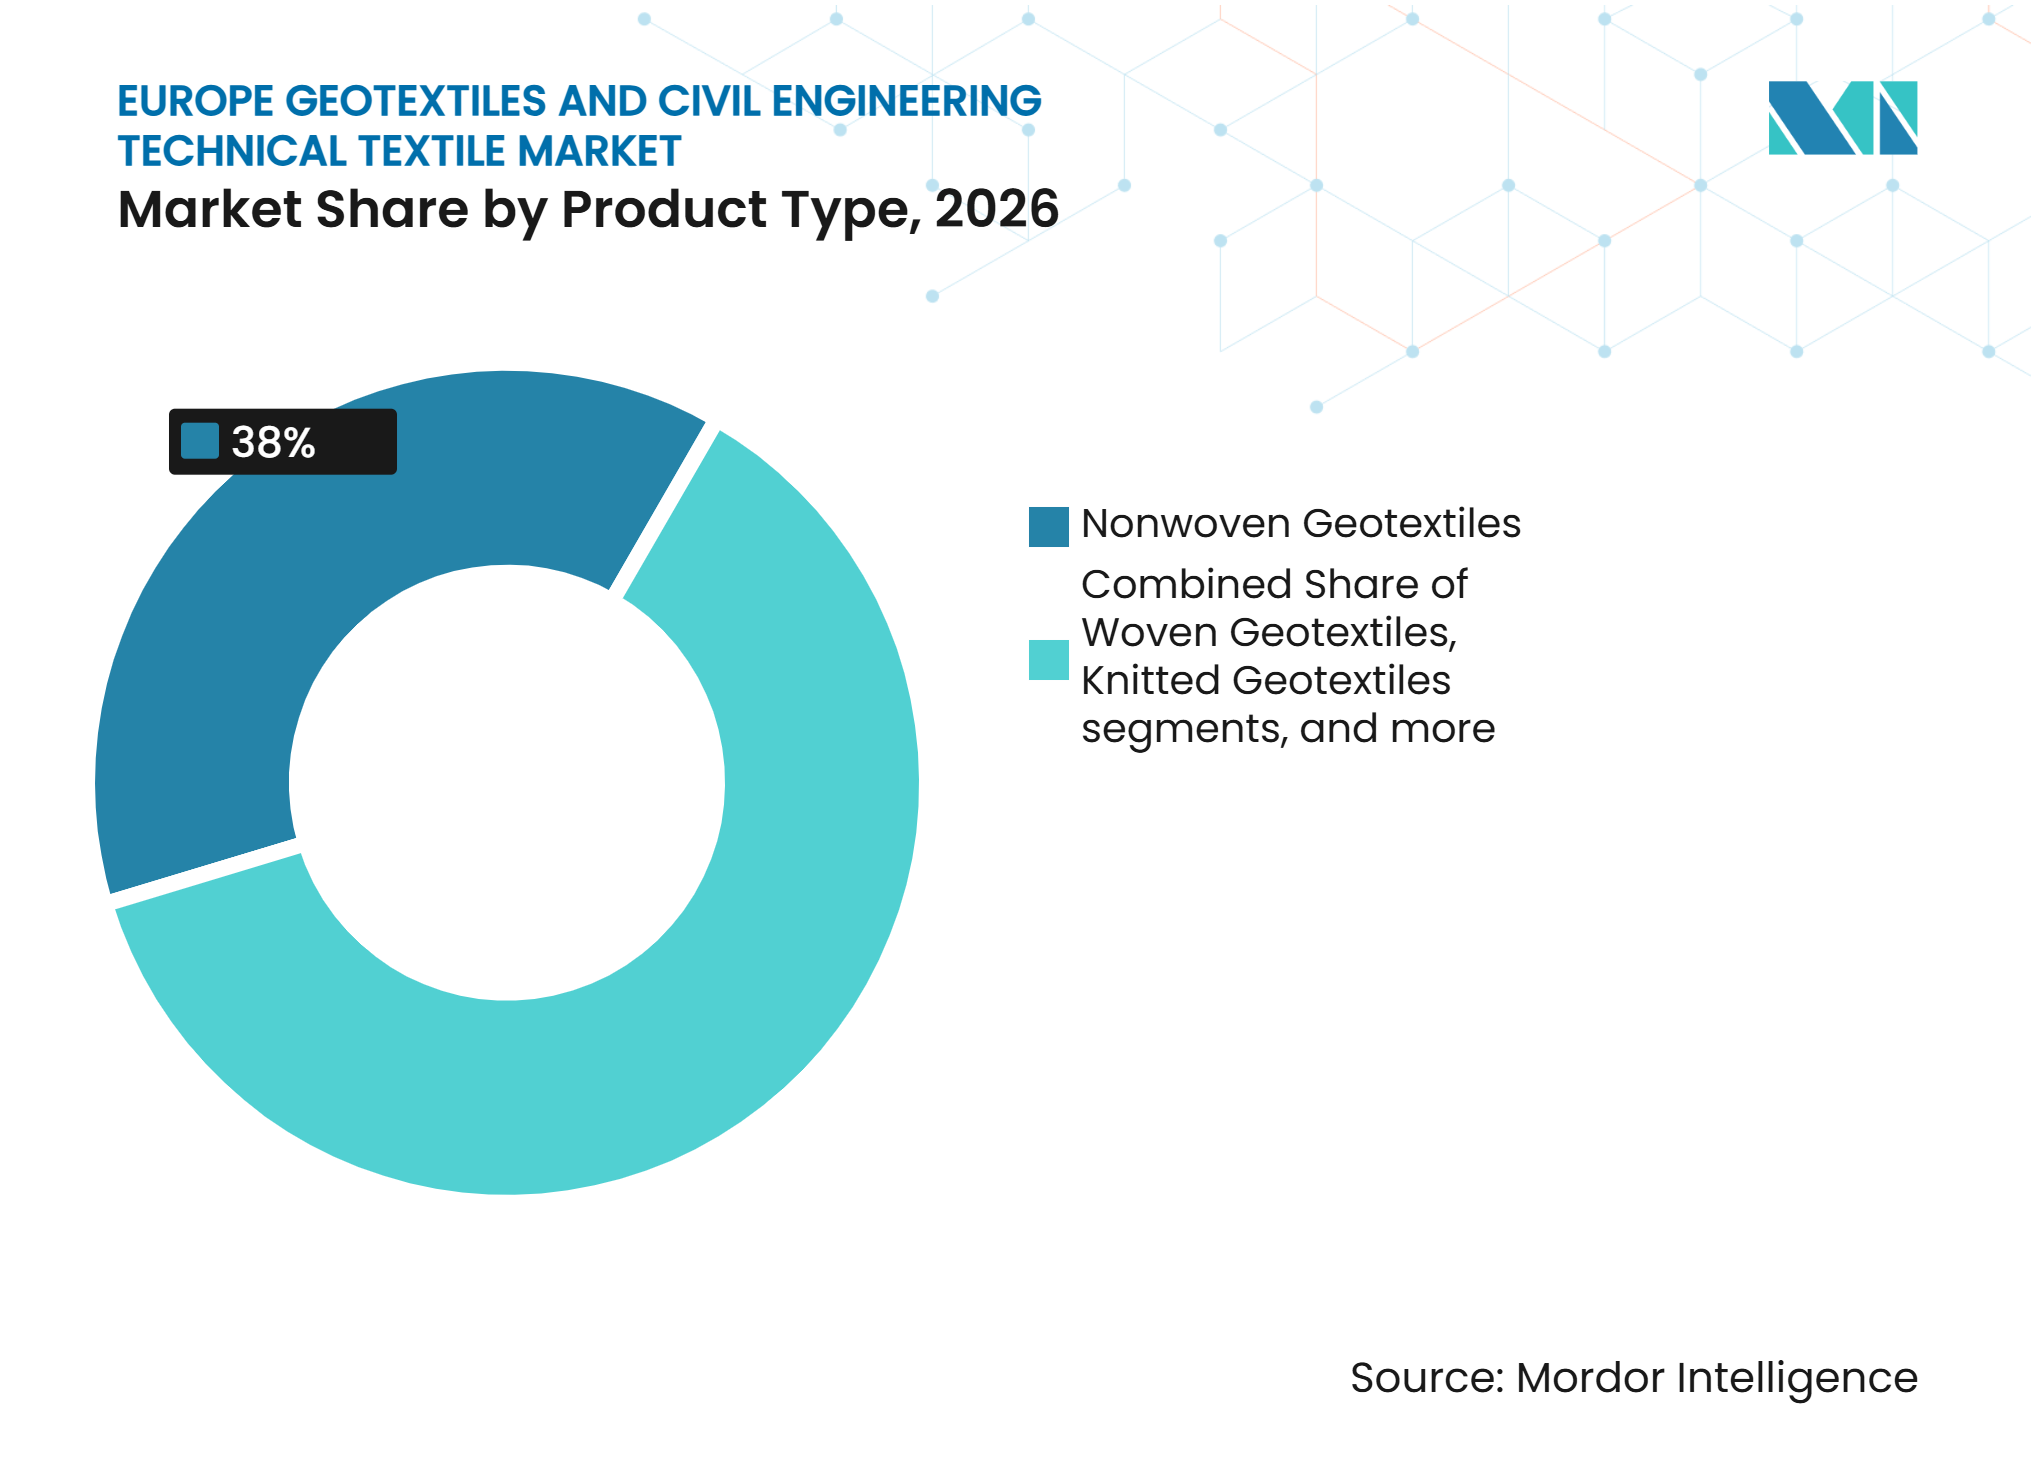
- Por tipo de producto, los geotextiles no tejidos representaron el 38% de la participación del mercado europeo de geotextiles y textiles técnicos para ingeniería civil en 2026, mientras que se prevé que los productos textiles de control de erosión crezcan a un CAGR del 7% hasta 2032.
- Por tipo de material, el polipropileno representó el 45% del tamaño del mercado europeo de geotextiles y textiles técnicos para ingeniería civil en 2026, mientras que se prevé que las fibras naturales se expandan a un CAGR del 7,5% hasta 2032.
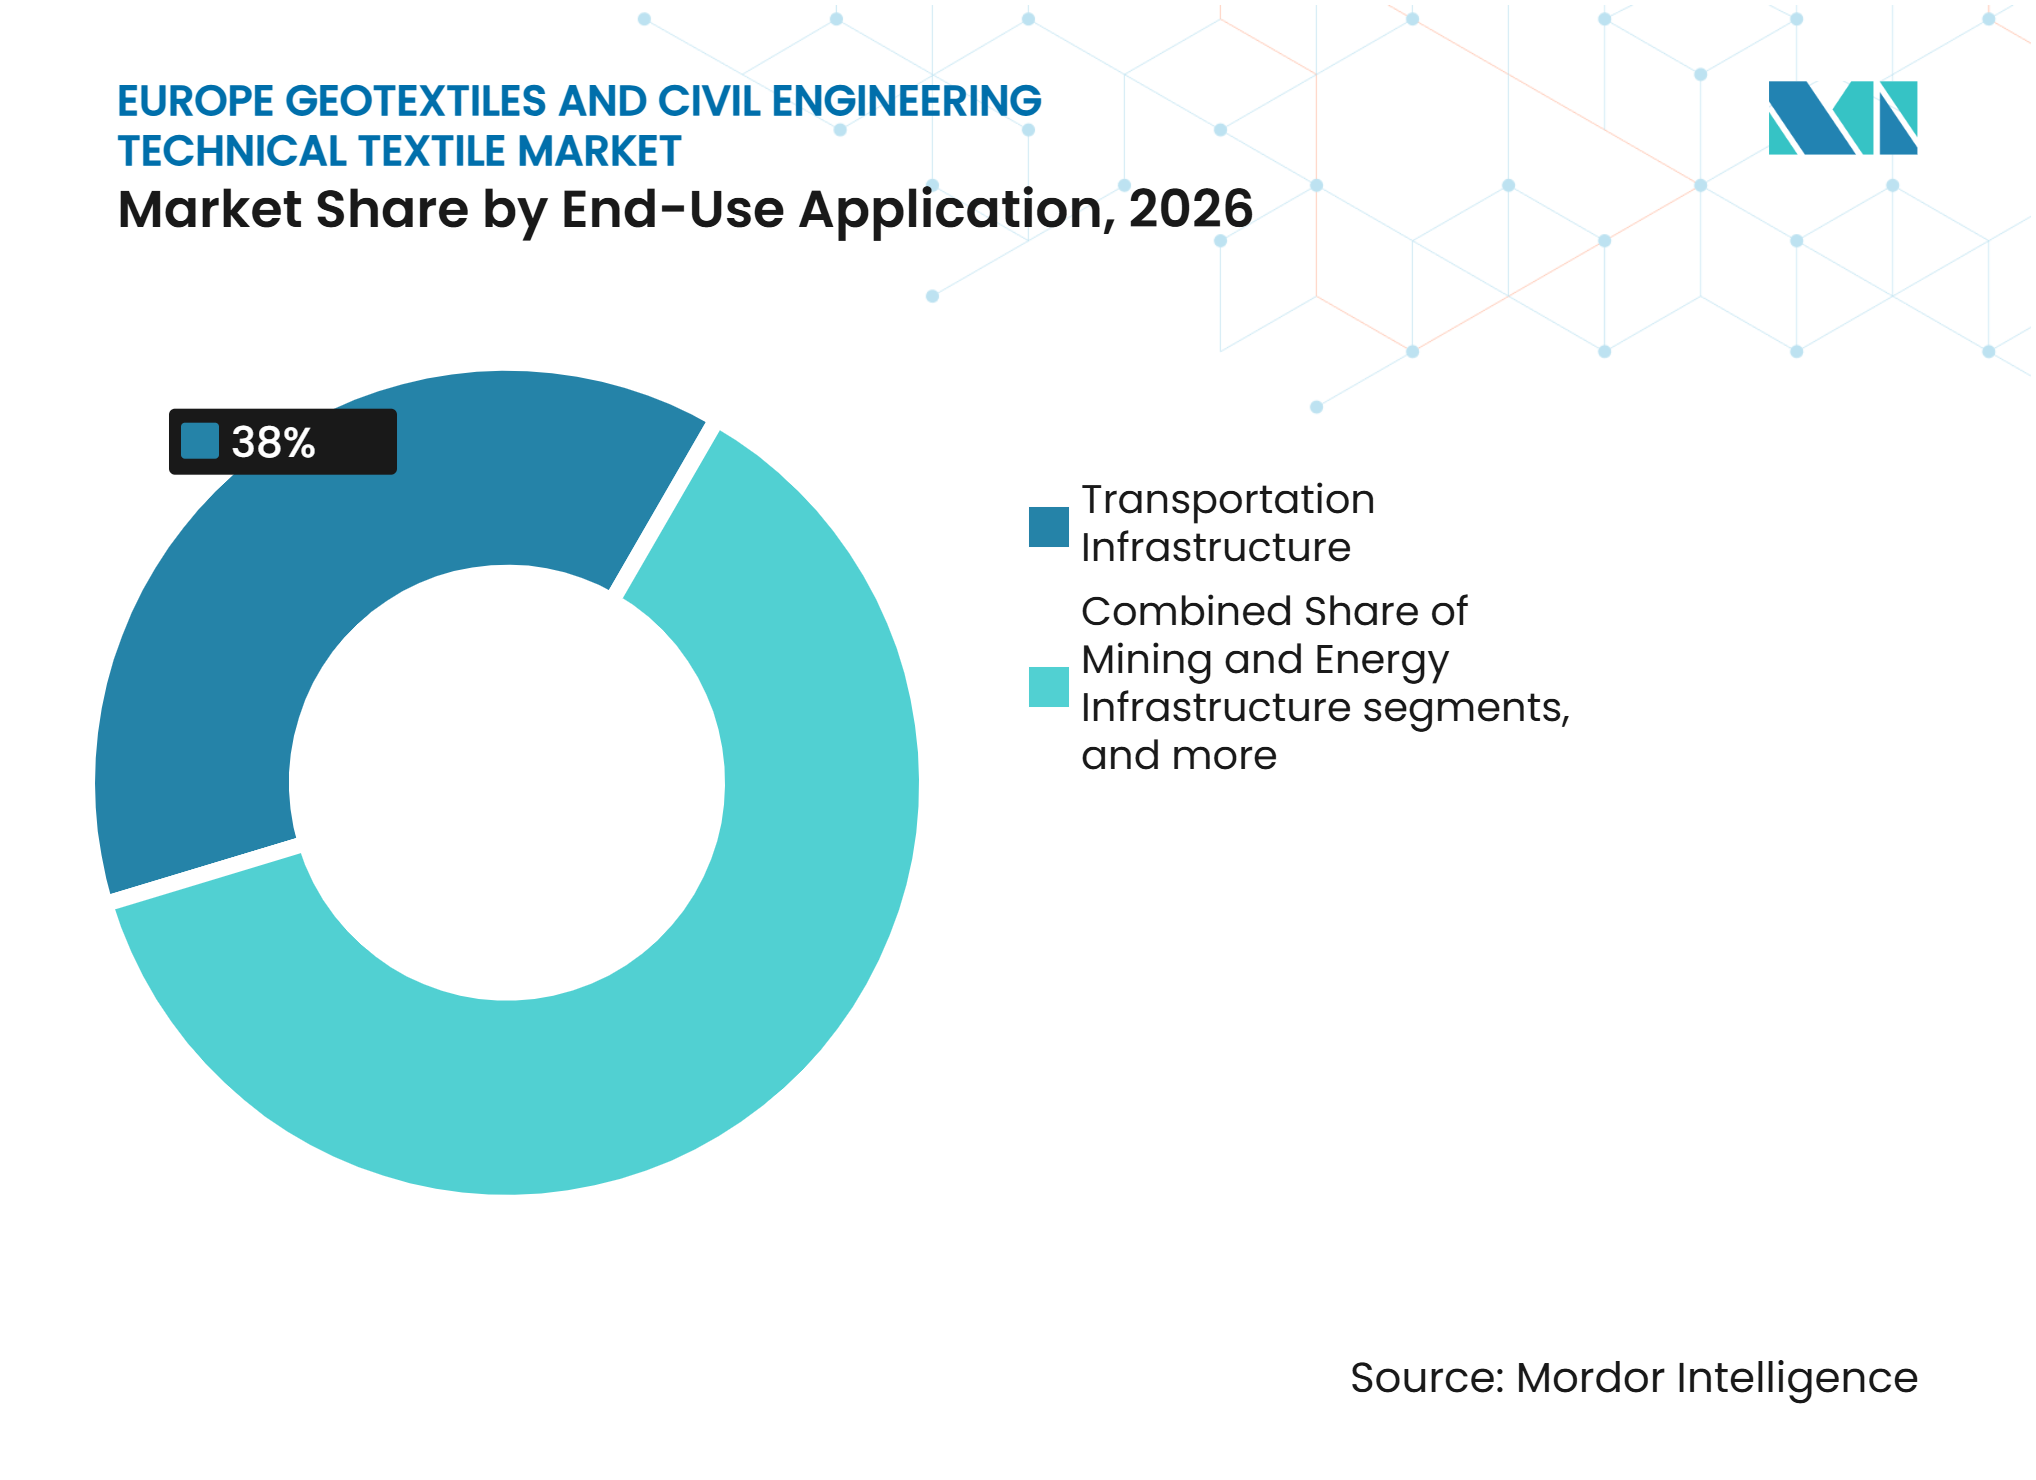
- Por aplicación de uso final, la infraestructura de transporte representó el 38% de la participación del mercado europeo de geotextiles y textiles técnicos para ingeniería civil en 2026, mientras que se prevé que la infraestructura hídrica y costera crezca a un CAGR del 7% hasta 2032.
- Por geografía, Alemania representó el 22% del tamaño del mercado europeo de geotextiles y textiles técnicos para ingeniería civil en 2026, mientras que se prevé que Polonia se expanda a un CAGR del 7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Activos Envejecidos de Carreteras y Ferrocarriles que Requieren Rehabilitación | +1.4% | A nivel de la UE, concentrado en Alemania, Francia, Polonia | Corto plazo (≤ 2 años) |
| Protección Costera, contra Inundaciones y Erosión Resiliente al Clima | +1.2% | Países Bajos, Francia, Italia, Alemania, España | Mediano plazo (2-4 años) |
| Cumplimiento de la UE en Vertederos, Aguas Residuales y Aguas Pluviales | +1% | A nivel de la UE, concentrado en Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Sustitución de Áridos por Sistemas Textiles de Menor Huella de Carbono | +0.8% | Alemania, Países Bajos, Francia | Largo plazo (≥ 4 años) |
| Adopción de Geotextiles Reciclados y de Base Biológica en la Contratación Pública | +0.6% | Países Bajos, Francia, Alemania, Escandinavia | Largo plazo (≥ 4 años) |
| Especificación de Rendimiento Digital y Licitación por Ciclo de Vida | +0.3% | Reino Unido, Alemania, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Activos Envejecidos de Carreteras y Ferrocarriles que Requieren Rehabilitación
El plan de inversión 2025-2029 de Alemania compromete 166 mil millones de EUR (187,35 mil millones de USD) para infraestructura de transporte, incluidos 107 mil millones de EUR (120,76 mil millones de USD) para la renovación ferroviaria y 52 mil millones de EUR (58,69 mil millones de USD) para carreteras federales[1]. El mantenimiento ferroviario en Alemania recibe 21,9 mil millones de EUR (24,71 mil millones de USD) en 2026, cubriendo trabajos donde las capas de separación, filtración y drenaje son elementos estándar. Estas aplicaciones sitúan los materiales no tejidos dentro del alcance básico de renovación en lugar de tratarlos como una adición opcional. La Facilidad Conectando Europa seleccionó 94 proyectos de transporte por 2,8 mil millones de EUR (3,16 mil millones de USD) en julio de 2025, con el ferrocarril recibiendo el 77% de la financiación. Los proyectos abarcan Polonia, Grecia, Eslovaquia, Chequia y los estados bálticos, ampliando la base geográfica para la demanda recurrente de rehabilitación. Las necesidades continuas de mantenimiento hacen que el mercado europeo de geotextiles y textiles técnicos para ingeniería civil sea menos dependiente de los nuevos ciclos de construcción.
Protección Costera, contra Inundaciones y Erosión Resiliente al Clima
Las inundaciones costeras causan 1,2 mil millones de EUR (1,35 mil millones de USD) en daños económicos anuales en toda la Unión Europea. La Comisión Europea afirma que los daños anuales podrían alcanzar 1 billón de EUR (1,12 billones de USD) para 2100 sin medidas de protección adecuadas. El tercer ciclo de la Directiva sobre Inundaciones requiere programas continuos de gestión del riesgo de inundaciones hasta 2027. Los 21 estados evaluados incluyeron modelos de escenarios climáticos en sus segundos Planes de Gestión del Riesgo de Inundaciones, lo que otorga al riesgo climático un lugar más claro en la selección de proyectos. Los tubos geotextiles, los geocompuestos de revestimiento y los tejidos de punto apoyan el refuerzo de terraplenes, riberas fluviales y zonas costeras. El mercado europeo de geotextiles y textiles técnicos para ingeniería civil se beneficia de programas simultáneos de inundaciones costeras, fluviales y urbanas en varios países de gran tamaño.
Cumplimiento de la UE en Vertederos, Aguas Residuales y Aguas Pluviales
La Directiva UE 2024/3019 exige planes integrados de aguas residuales urbanas para aglomeraciones de 100.000 equivalentes-habitante y más. La directiva limita la contaminación por desbordamiento de aguas pluviales a no más del 2% de las aguas residuales anuales recogidas en condiciones de tiempo seco. La norma apoya los geocompuestos de drenaje, las capas de filtración no tejidas y los sistemas de drenaje sostenible de base textil en cuencas urbanas densas. La Agencia de Medio Ambiente del Reino Unido exige geotextiles protectores en la guía de ingeniería de vertederos. También exige el marcado CE para los geosintéticos utilizados en instalaciones autorizadas, haciendo que la documentación de cumplimiento sea central para la cualificación. Los requisitos de certificación favorecen los productos verificados en los principales contratos públicos de Alemania, Francia, el Reino Unido y los Países Bajos.
Sustitución de Áridos por Sistemas Textiles de Menor Huella de Carbono
Los sistemas reforzados con geotextiles pueden sustituir parte de los áridos, el hormigón y el material de drenaje utilizados en las obras civiles convencionales. NAUE informó en octubre de 2026 que las estructuras de contención reforzadas con geomallas reducen el uso de hormigón, las emisiones, el coste de construcción y el tiempo de construcción en comparación con los muros de hormigón en voladizo. Esta comparación de sistemas proporciona a los compradores públicos evidencia más allá de una afirmación de materiales a nivel de producto. La Agencia Empresarial de los Países Bajos abrió en 2025 una consulta de mercado para geotextiles de base biológica con Rijkswaterstaat, TenneT y la Unión de Juntas de Agua. Su objetivo es una adopción del 30-50% de geotextiles de base biológica en la construcción de carreteras y obras hidráulicas para 2030. Las Declaraciones de Producto Ambiental y los cálculos de carbono del ciclo de vida son cada vez más relevantes en la contratación pública organizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Coste de Polímeros y Energía | -0.9% | A nivel de la UE | Corto plazo (≤ 2 años) |
| Prácticas Fragmentadas de Aprobación Nacional y Contratación | -0.7% | A nivel de la UE | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Competencias de Ingeniería y Certificación | -0.5% | Alemania, Reino Unido, Polonia | Mediano plazo (2-4 años) |
| Competencia del PET Reciclado de Envases de Bebidas | -0.3% | Alemania, Países Bajos, Bélgica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Coste de Polímeros y Energía
El polipropileno y el poliéster constituyen la mayor parte de la base de insumos poliméricos para la producción europea de geotextiles, por lo que su precio tiene un efecto directo en la economía de fabricación. El Pacto Industrial Limpio reconoce que los altos costes energéticos debilitan la posición de coste de la fabricación intensiva en energía. Esta presión es significativa para las actividades de conversión de polímeros, que combinan la exposición a materias primas con un procesamiento intensivo en energía. Eurostat informó que los precios de la energía industrial para grandes consumidores se mantuvieron elevados durante 2025 en comparación con los niveles anteriores a 2022. El Consejo Europeo de la Industria Química también identificó una desventaja en costes de materias primas y energía frente a los competidores de Oriente Medio y Asia. Los aumentos de costes son difíciles de trasladar en licitaciones públicas sensibles al precio. Esto puede limitar la protección del margen en el mercado europeo de geotextiles y textiles técnicos para ingeniería civil.[2]
Prácticas Fragmentadas de Aprobación Nacional y Contratación
El Reglamento UE 2024/3110 estableció normas revisadas para el marcado CE y especificaciones técnicas armonizadas a partir de enero de 2026. Los Estados miembros aún pueden imponer requisitos técnicos nacionales más allá del ámbito armonizado, particularmente a través de especificaciones de proyectos y normas de cualificación. La Organización Europea para la Evaluación Técnica opera a través de 24 organismos notificados nacionales. Los procedimientos administrativos y los plazos difieren entre estos organismos, incluso cuando los requisitos de rendimiento del producto son similares. Los proveedores que operan en Alemania, Francia, Italia, Polonia y el Reino Unido deben gestionar especificaciones separadas y prácticas de cualificación para la contratación. Esto añade coste y tiempo sin cambiar necesariamente la necesidad de ingeniería. La carga favorece a los productores más grandes que pueden absorber los costes de certificación en múltiples países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los No Tejidos Lideran Mientras el Control de Erosión Registra el Crecimiento Más RápidoLos geotextiles no tejidos representaron el 38% del valor del mercado en 2026. Apoyan la separación en subbases de carreteras, la filtración en sistemas de drenaje, la protección de vertederos y el control de erosión. Este amplio uso proporciona una demanda estable en las obras de infraestructura pública para el mercado europeo de geotextiles y textiles técnicos para ingeniería civil. Los métodos de producción por punzonado con agujas y termofijación son los principales métodos de producción. Los grados termofijados se prefieren cuando son importantes las dimensiones estables y el rendimiento hidráulico consistente.
Se prevé que los productos textiles de control de erosión crezcan a un CAGR del 7% hasta 2032. Las geomallas y geocompuestos de base textil sirven para requisitos de refuerzo y drenaje. Los contenedores geotextiles y los productos fabricados se utilizan en proyectos costeros y de deshidratación. El estudio comparativo de NAUE de 2026 apoya un uso más amplio de sistemas híbridos textiles y de áridos al documentar una menor demanda de hormigón y emisiones. Los geotextiles tejidos proporcionan refuerzo a tracción para taludes pronunciados y subrasantes ferroviarias.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Sigue Siendo el Material Principal Mientras las Fibras Naturales Crecen Más RápidoEl polipropileno representó el 45% del tamaño del mercado en 2026. Combina resistencia química, durabilidad, procesabilidad y bajo coste unitario. Estas propiedades apoyan su uso en aplicaciones no tejidas para carreteras, ferrocarriles y drenaje en todo el mercado europeo de geotextiles y textiles técnicos para ingeniería civil. El poliéster es el segundo material más utilizado para trabajos de refuerzo. Su resistencia a la tracción y menor fluencia lo hacen adecuado para muros de contención y geomallas de taludes pronunciados.
Se prevé que las fibras naturales crezcan a un CAGR del 7,5% hasta 2032. El polietileno se utiliza en sistemas compuestos de geomembrana. La poliamida se utiliza en aplicaciones de filtración resistentes a la abrasión en entornos mineros y costeros. La contratación pública está incorporando criterios de materiales de base biológica, incluido el objetivo de los Países Bajos de una adopción del 30-50% de base biológica para 2030. El coco y el yute son adecuados para el control temporal de la erosión porque se biodegradan a medida que se establece la vegetación. El Secumat Green 3D Mesh de NAUE muestra el uso de filamentos de base PLA en esta dirección.
Por Aplicación de Uso Final:
El Transporte Lidera Mientras los Proyectos Hídricos y Costeros se AceleranLa infraestructura de transporte representó el 38% del tamaño del mercado en 2026. Las carreteras, autopistas y ferrocarriles forman la base principal de demanda en Alemania, Francia, Polonia y el Reino Unido. Estos activos utilizan geotextiles para separación, filtración y drenaje en la construcción y rehabilitación de subrasantes en todo el mercado europeo de geotextiles y textiles técnicos para ingeniería civil. La asignación ferroviaria de Alemania para 2026 y el paquete de subvenciones de la Facilidad Conectando Europa de 2025 proporcionan un flujo de proyectos visible para la especificación. Los proyectos aeroportuarios y de aeródromos siguen siendo una fuente menor pero consistente de demanda de productos certificados y de mayor peso.
Los movimientos de tierras y la ingeniería geotécnica incluyen muros de contención, estabilización de taludes y obras de cimentación. Se prevé que la infraestructura hídrica y costera crezca a un CAGR del 7% hasta 2032. El programa de la Directiva sobre Inundaciones requiere 6 mil millones de EUR (6,77 mil millones de USD) en gasto anual en los estados miembros. Los tubos geotextiles, los sistemas de revestimiento y los productos de refuerzo tejidos sirven para presas y terraplenes. La contención ambiental y de residuos sigue siendo apoyada por las necesidades de cumplimiento de la UE. La infraestructura minera y energética también se está expandiendo a medida que los productores abordan los requisitos de extracción de minerales críticos.

Análisis Geográfico
Alemania
Alemania representó el 22% del valor total del sector en 2026. Su plan 2025-2029 asigna 166 mil millones de EUR (187,35 mil millones de USD) a carreteras, ferrocarriles y vías navegables interiores, incluidos 107 mil millones de EUR (120,76 mil millones de USD) para la renovación ferroviaria. Las líneas ferroviarias envejecidas y las carreteras federales crean trabajos recurrentes de subrasante. Las especificaciones basadas en el ciclo de vida están aumentando la demanda de productos de mayor rendimiento que también apoyan los informes de sostenibilidad en todo el mercado europeo de geotextiles y textiles técnicos para ingeniería civil. Esta combinación sostiene la actividad en su mayor geografía nacional.
Francia y el Reino Unido
Francia y el Reino Unido son el segundo y tercer mercado nacional más grande, con demanda de rehabilitación y nueva construcción selectiva. La actividad de la Red Transeuropea de Transporte de Francia y su exposición a inundaciones apoyan las aplicaciones de gestión del agua y costeras. Network Rail publicó en junio de 2025 un flujo de proyectos de 38 millones de GBP (48 millones de USD) para la contratación de geosintéticos desde diciembre de 2026 hasta noviembre de 2030. La guía de vertederos del Reino Unido apoya los geotextiles protectores y los productos con marcado CE en instalaciones autorizadas.[3]
Polonia y el Resto de Europa
Se prevé que Polonia crezca a un CAGR del 7% hasta 2032. El programa FEnIKS 2021-2027 tiene un presupuesto de 29,3 mil millones de EUR (33,06 mil millones de USD), con 12,9 mil millones de EUR (14,55 mil millones de USD) destinados al transporte. Las subvenciones de la Facilidad Conectando Europa seleccionadas en julio de 2025 incluyen mejoras ferroviarias polacas y el desarrollo de ferrocarriles de alta velocidad. Italia, España y los Países Bajos contribuyen con demanda de infraestructura hídrica, costera y medioambiental, mientras que los Países Bajos avanzan en la contratación de base biológica. Austria, Bélgica, Suecia, Chequia y otros mercados añaden demanda de la Red Transeuropea de Transporte y de gestión de inundaciones bajo el marco de marcado CE del Reglamento UE 2024/3110.
Panorama Competitivo
Concentración del Mercado
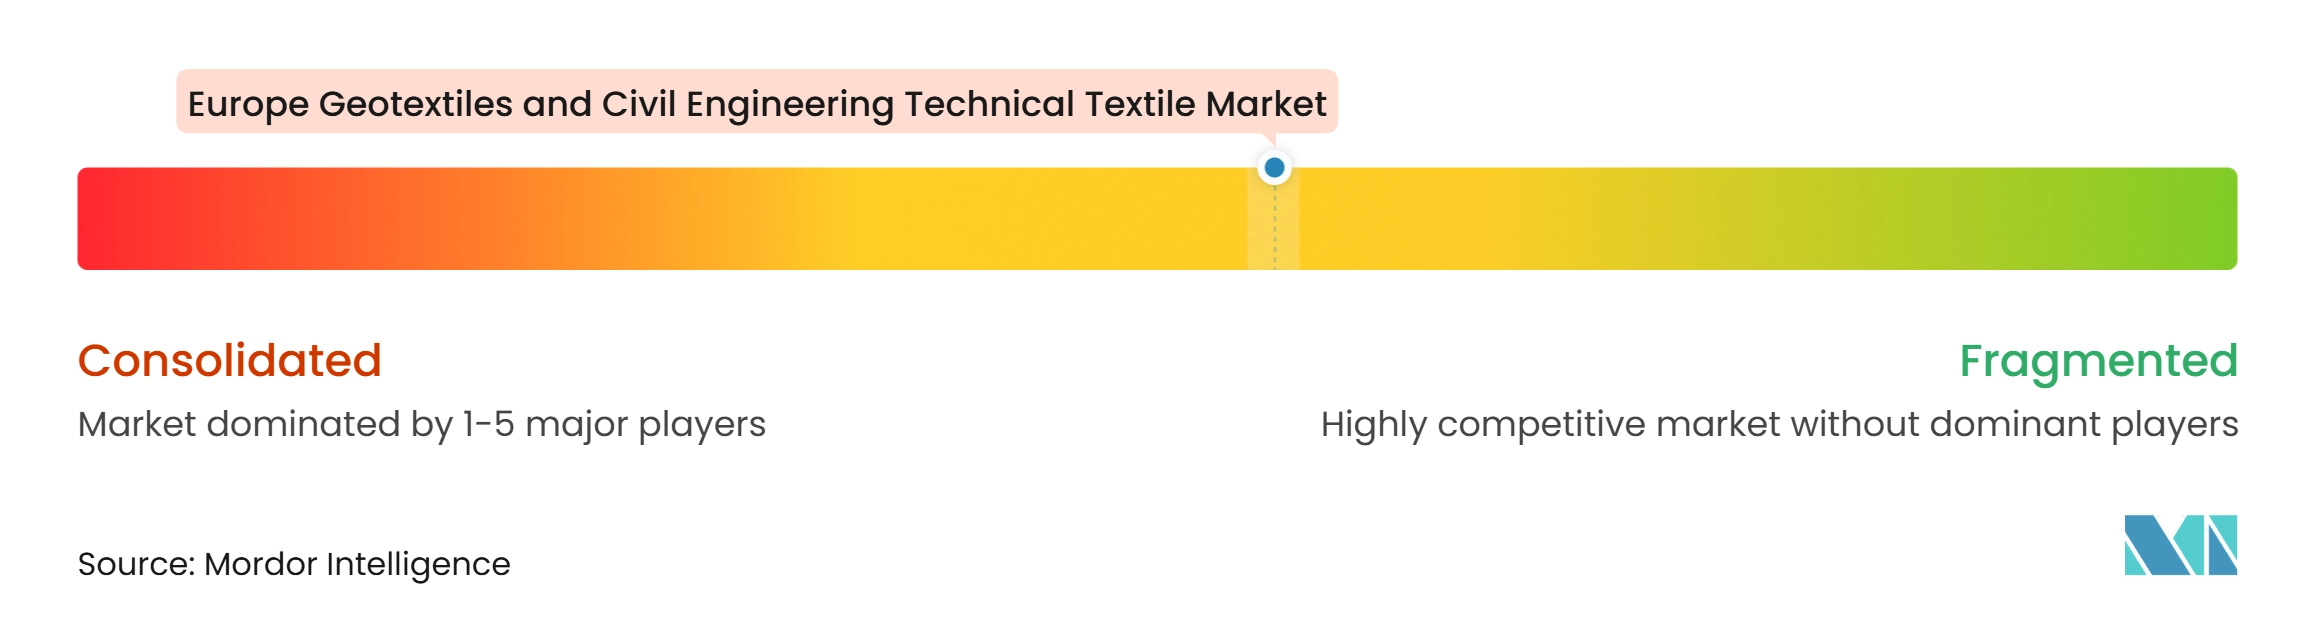
El mercado europeo de geotextiles y textiles técnicos para ingeniería civil está moderadamente consolidado entre Solmax, HUESKER International, NAUE y Officine Maccaferri. Estos proveedores combinan alcance paneuropeo con carteras de productos en todos los formatos de geotextiles. AFITEXINOV en Francia, Thrace Nonwovens and Geosynthetics en el sur de Europa y BontexGeo en el Benelux mantienen sólidas relaciones de especificación local. Su presencia mantiene la competitividad en las licitaciones regionales. Los proveedores más grandes siguen teniendo ventaja donde se requiere certificación en múltiples países.
HUESKER adquirió Sineco International en abril de 2025, añadiendo tecnología de monofilamento termoplástico 3D para drenaje y control de erosión. Officine Maccaferri adquirió Ovattificio Alpino en septiembre de 2026, añadiendo capacidad de fabricación de no tejidos italiana. Solmax lanzó su plataforma de Materiales de Rendimiento en junio de 2025 para integrar el legado de tejidos industriales de TenCate Geosynthetics y Propex. Estos movimientos amplían la cobertura técnica y acercan la producción especializada a las carteras principales de los adquirentes. También reflejan una competencia centrada en la capacidad del sistema en lugar de en una única categoría de producto.
NAUE informó de un menor uso de hormigón, menores emisiones, menor coste y menor tiempo de construcción para las estructuras de contención reforzadas con geomallas en octubre de 2026. Sus calculadoras de capacidad portante apoyan el trabajo de diseño específico de proyectos en todos los métodos nacionales. Solmax, HUESKER, NAUE y Freudenberg están examinando los efectos del pH elevado en los productos de refuerzo de PET. Los productos de base biológica y circulares pueden ganar importancia a medida que se desarrolle la contratación pública.
Líderes de la Industria Europea de Geotextiles y Textiles Técnicos para Ingeniería Civil
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil Empresas cubiertas en este informe
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- TenCate Geosynthetics
- AGRU Kunststofftechnik GmbH
- AFITEXINOV
- ABG Ltd
- Teragéos
- Thrace Nonwovens & Geosynthetics S.A.
- BTT SA Technical Textiles
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- MDB Texinov
Desarrollos recientes de la industria en Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil
- Octubre de 2026: Solmax completó una refinanciación integral de su estructura de capital, proporcionando la base financiera para la próxima fase de su estrategia de integración y crecimiento tras la consolidación de TenCate Geosynthetics y Propex bajo la plataforma Solmax.
- Septiembre de 2026: Officine Maccaferri adquirió el 100% de Ovattificio Alpino S.r.l., un especialista italiano con sede en Cittadella en geotextiles no tejidos y fieltros técnicos con más de 50 años en el sector de los textiles técnicos, añadiendo capacidad de fabricación de no tejidos propia y creando una plataforma para una mayor inversión en tecnología de no tejidos para aplicaciones de infraestructura y medioambientales en toda Europa.
Alcance del Informe del Mercado Europeo de Geotextiles y Textiles Técnicos para Ingeniería Civil
Resumen de la segmentación
| Geotextiles Tejidos |
| Geotextiles No Tejidos |
| Geotextiles de Punto |
| Geomallas de Base Textil |
| Geocompuestos de Base Geotextil |
| Contenedores Geotextiles y Productos Fabricados |
| Productos Textiles de Control de Erosión |
| Otros Textiles Técnicos para Ingeniería Civil |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nailon) |
| Fibras Naturales (Coco, Yute y Otras Fibras Naturales) |
| Otras Fibras y Materiales Especiales |
| Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | |
| Infraestructura Aeroportuaria y de Aeródromos | |
| Movimientos de Tierras e Ingeniería Geotécnica | |
| Infraestructura Hídrica y Costera (Incluidas Presas e Infraestructura de Gestión del Agua) | |
| Contención Ambiental y de Residuos (Vertederos, Contención de Residuos, etc.) | |
| Infraestructura Minera y Energética | |
| Otras Aplicaciones de Ingeniería Civil |
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| Países Bajos |
| Polonia |
| Resto de Europa |
| Por Tipo de Producto | Geotextiles Tejidos | |
| Geotextiles No Tejidos | ||
| Geotextiles de Punto | ||
| Geomallas de Base Textil | ||
| Geocompuestos de Base Geotextil | ||
| Contenedores Geotextiles y Productos Fabricados | ||
| Productos Textiles de Control de Erosión | ||
| Otros Textiles Técnicos para Ingeniería Civil | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nailon) | ||
| Fibras Naturales (Coco, Yute y Otras Fibras Naturales) | ||
| Otras Fibras y Materiales Especiales | ||
| Por Aplicación de Uso Final | Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | ||
| Infraestructura Aeroportuaria y de Aeródromos | ||
| Movimientos de Tierras e Ingeniería Geotécnica | ||
| Infraestructura Hídrica y Costera (Incluidas Presas e Infraestructura de Gestión del Agua) | ||
| Contención Ambiental y de Residuos (Vertederos, Contención de Residuos, etc.) | ||
| Infraestructura Minera y Energética | ||
| Otras Aplicaciones de Ingeniería Civil | ||
| Por Geografía | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los geotextiles y textiles técnicos para ingeniería civil en Europa?
Se prevé que el mercado europeo de geotextiles y textiles técnicos para ingeniería civil crezca a un CAGR del 5,54% de 2027 a 2032 y alcance 1,10 mil millones de USD para 2032. La rehabilitación del transporte, la protección contra inundaciones y los trabajos de gestión del agua constituyen las principales fuentes de demanda.
¿Qué tipo de producto tiene la mayor posición en Europa?
Dentro del mercado europeo de geotextiles y textiles técnicos para ingeniería civil, los geotextiles no tejidos lideraron con una participación del 38% en 2026. Su posición refleja el uso en subbases de carreteras, sistemas de drenaje, protección de vertederos, terraplenes y trabajos de control de erosión.
¿Qué material se utiliza más ampliamente en los geotextiles europeos?
El mercado europeo de geotextiles y textiles técnicos para ingeniería civil utilizó el polipropileno de manera más amplia, con una participación del 45% en 2026. Su resistencia química, durabilidad, procesabilidad y coste unitario lo hacen adecuado para aplicaciones en carreteras, ferrocarriles y drenaje.
¿Qué aplicación está creciendo más rápido en Europa?
Se prevé que la infraestructura hídrica y costera crezca a un CAGR del 7% hasta 2032 en el mercado europeo de geotextiles y textiles técnicos para ingeniería civil. Los programas de riesgo de inundaciones apoyan la demanda de tubos geotextiles, sistemas de revestimiento y materiales de refuerzo tejidos.
¿Qué país tiene la mayor base de demanda?
Alemania representó una participación del 22% en 2026. Sus programas ferroviarios, de carreteras y de vías navegables interiores apoyan la rehabilitación recurrente de subrasantes y especificaciones de productos de mayor rendimiento.
¿Qué está apoyando la adopción de fibras naturales en los textiles técnicos para ingeniería civil?
Se prevé que las fibras naturales crezcan a un CAGR del 7,5% hasta 2032. Los criterios de contratación pública, incluido el objetivo de base biológica para 2030 de los Países Bajos, apoyan las aplicaciones temporales de control de erosión y estabilización de taludes.