
Marktgröße und Marktanteil für Geotextilien und technische Textilien im Tiefbau in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geotextilien und technische Textilien im Tiefbau in Europa von Mordor Intelligence
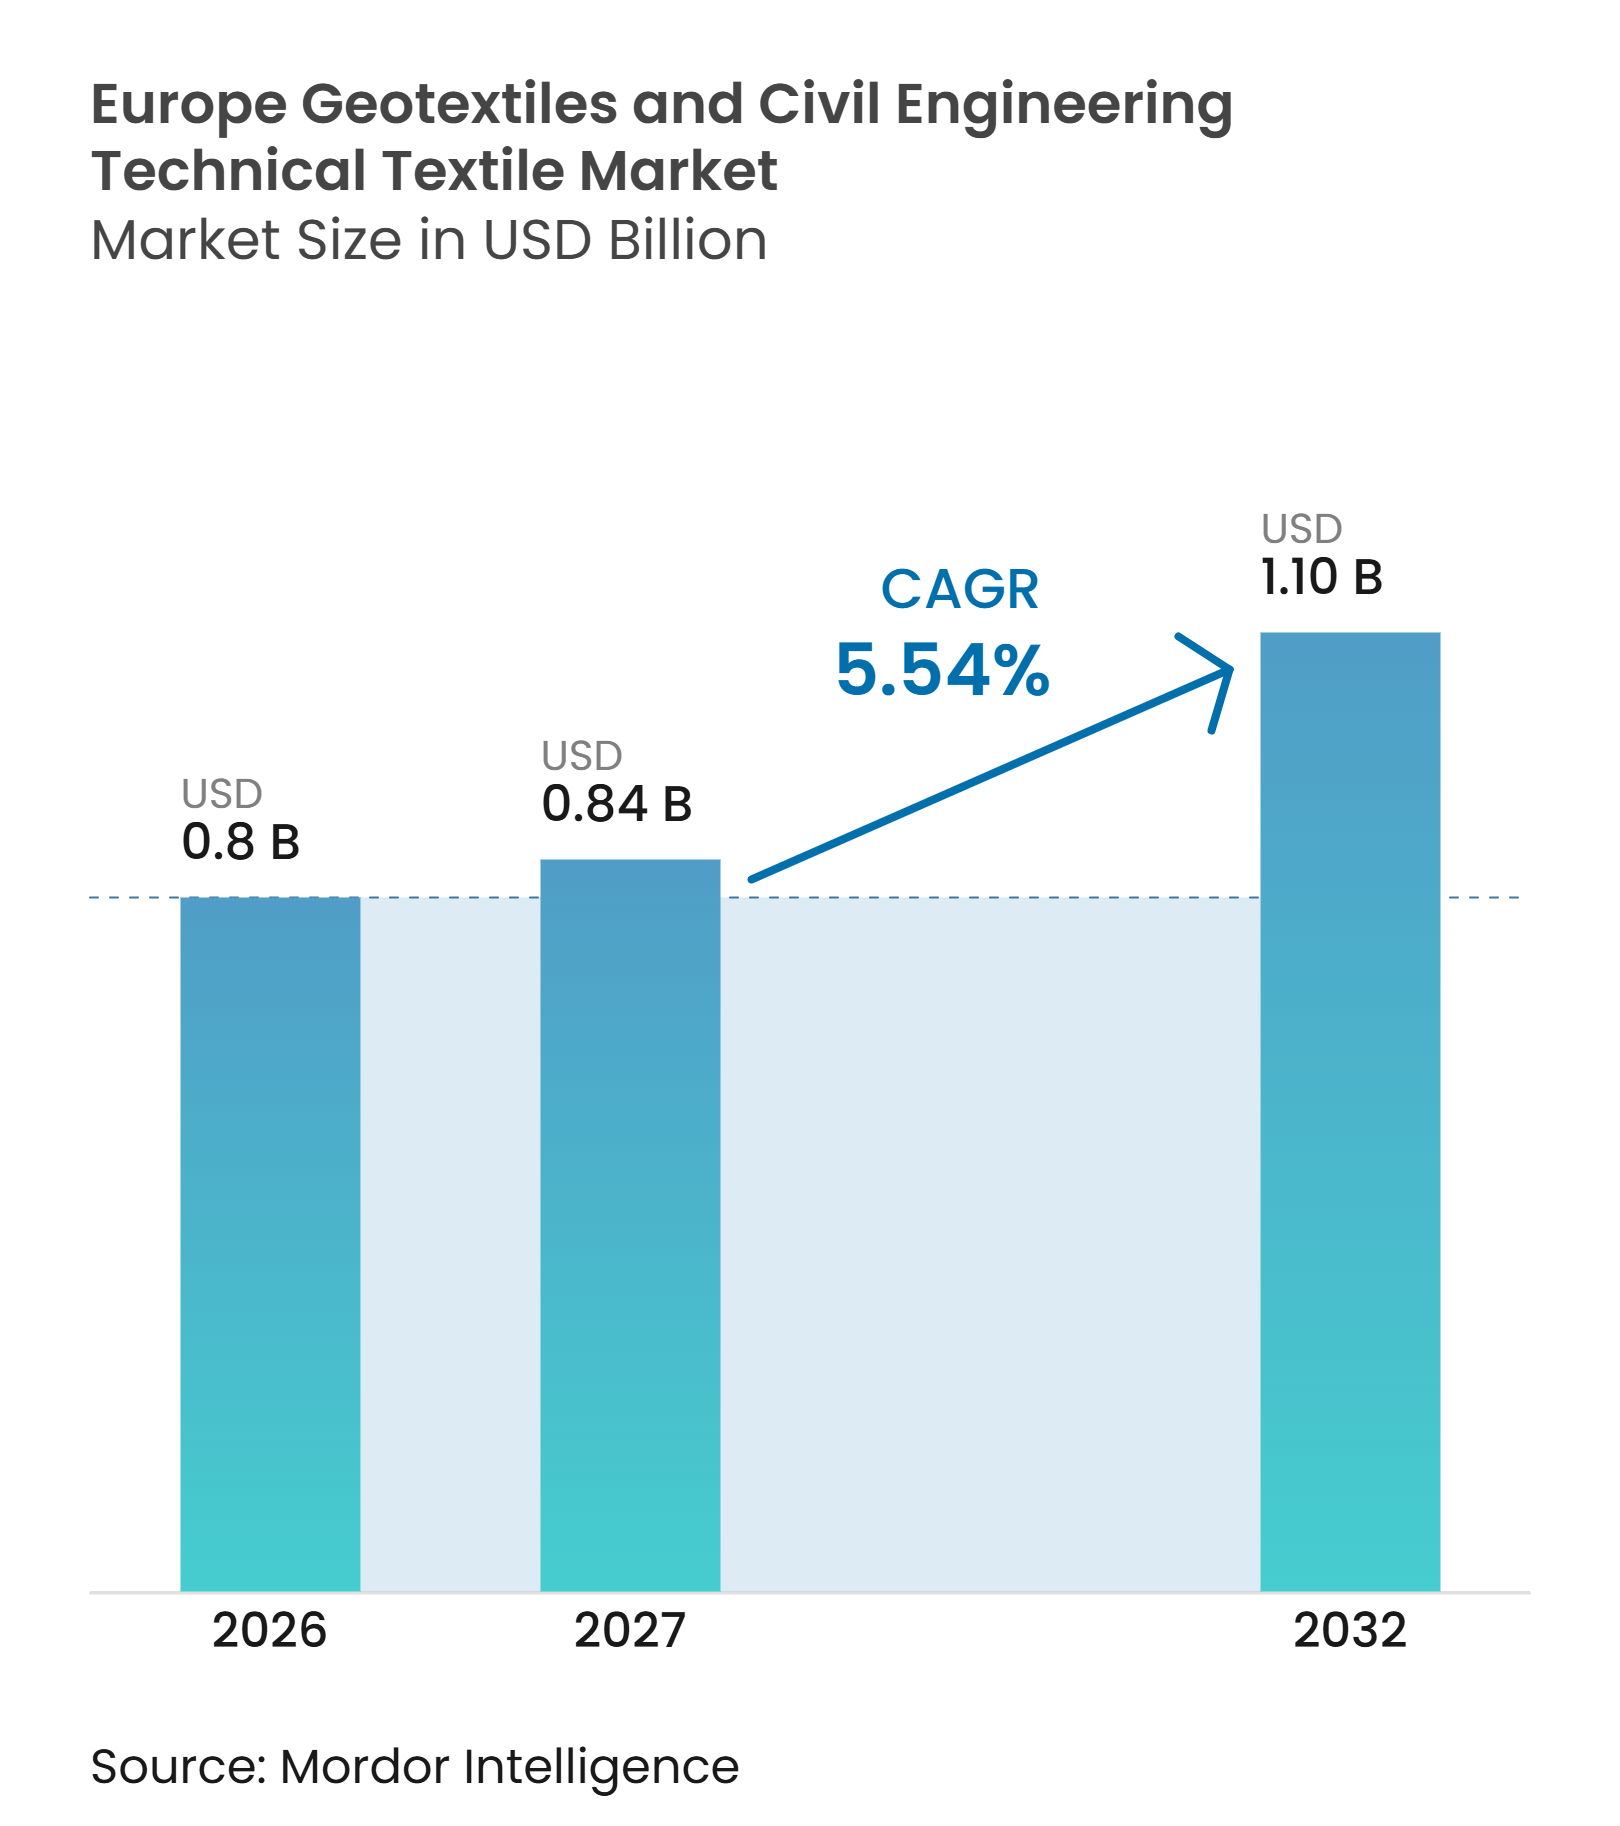
Die Marktgröße für Geotextilien und technische Textilien im Tiefbau in Europa soll von 0,8 Milliarden USD im Jahr 2026 auf 0,84 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,54 % über den Zeitraum 2027–2032 einen Wert von 1,10 Milliarden USD erreichen.
Der europäische Markt für Geotextilien und technische Textilien im Tiefbau profitiert von langjährigen Erneuerungsprogrammen für Straßen, Schienen, Wasser und Deponien, insbesondere in West- und Mitteleuropa, wo der Instandhaltungsbedarf erheblich ist. Textilanlagen können den Bedarf an Schüttgut, Beton und Drainagerohren reduzieren, was den Materialtransport verringert, den Logistikbedarf senkt und Bauzeiten verkürzen kann. Die Klimaanpassung verlagert die Nachfrage hin zu höherwertigen Produkten für Küsten-, Flussufer-, Regenwasser- und Rückhalteprojekte, die Filtrations-, Bewehrungs-, Trennungs- und Schutzfunktionen erfordern. Hersteller stärken ihre Portfolios durch Akquisitionen, produktsystembezogene Nachweise und digitale Planungsunterstützung, während öffentliche Auftraggeber zunehmend den Lebenszyklus-Kohlenstoffausstoß und dokumentierte Leistungsnachweise bewerten. Volatile Polymer- und Energieeinsatzstoffe, fragmentierte nationale Zulassungsverfahren und ein Mangel an qualifizierten Ingenieuren können die Umwandlung finanzierter Projekte in installierte Volumina verzögern.
Wichtigste Erkenntnisse des Berichts
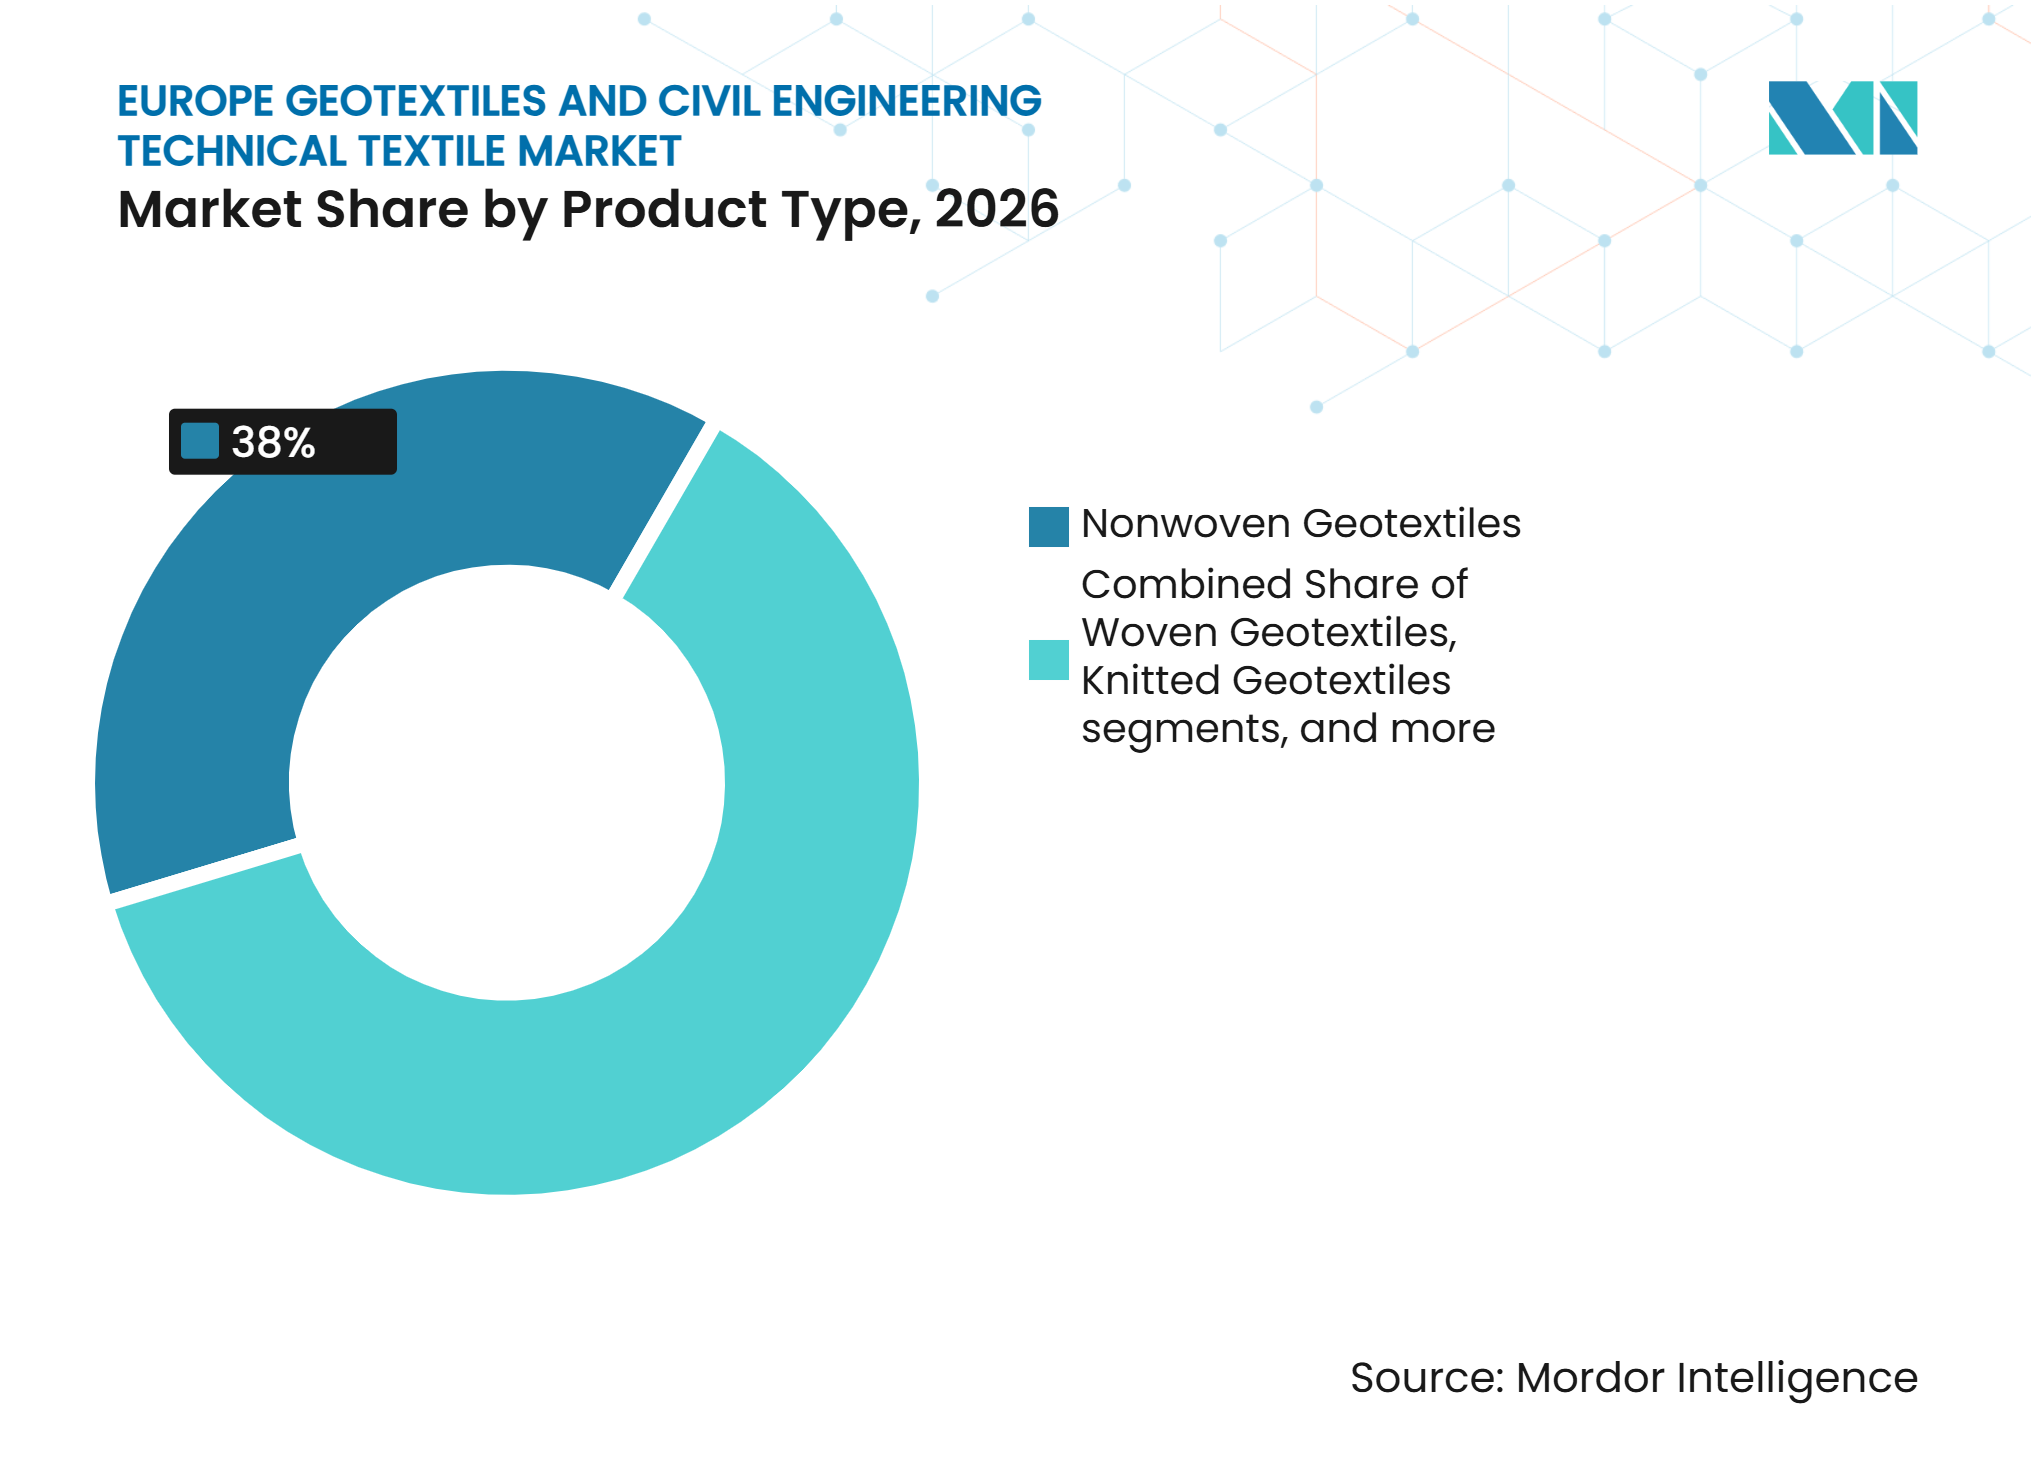
- Nach Produkttyp hielten Vliesgeotextilien im Jahr 2026 einen Anteil von 38 % am europäischen Markt für Geotextilien und technische Textilien im Tiefbau, während textilbasierte Erosionsschutzprodukte bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen werden.
- Nach Materialtyp entfiel auf Polypropylen im Jahr 2026 ein Anteil von 45 % an der Marktgröße für Geotextilien und technische Textilien im Tiefbau in Europa, während Naturfasern bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
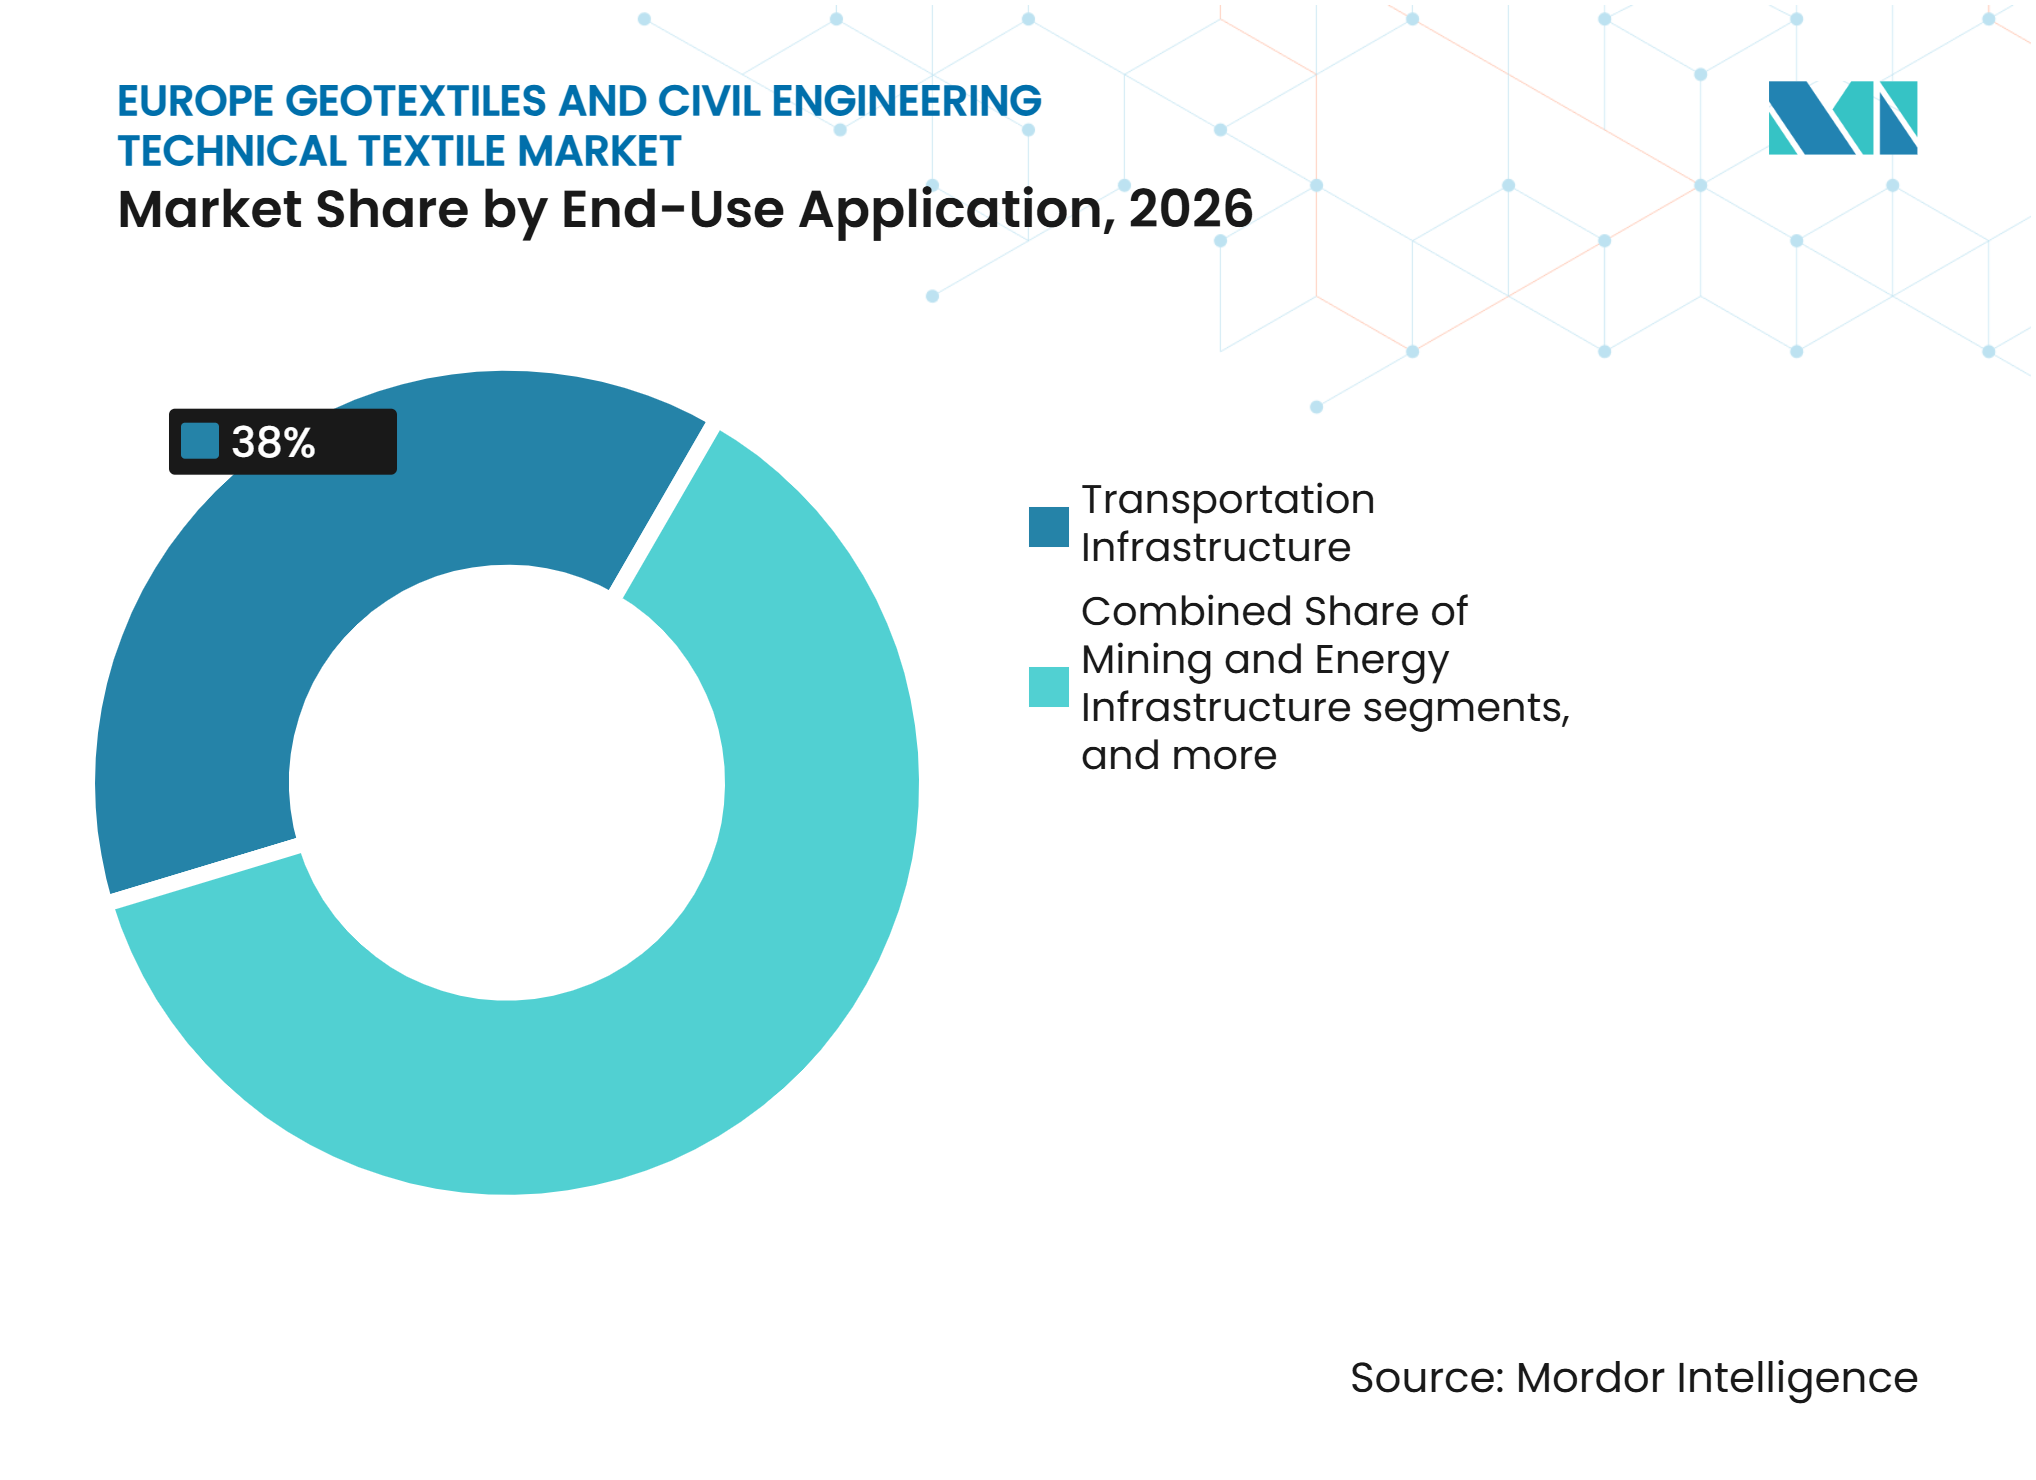
- Nach Endanwendung hielt die Verkehrsinfrastruktur im Jahr 2026 einen Anteil von 38 % am europäischen Markt für Geotextilien und technische Textilien im Tiefbau, während Wasser- und Küsteninfrastruktur bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen wird.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Anteil von 22 % an der Marktgröße für Geotextilien und technische Textilien im Tiefbau in Europa, während Polen bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Straßen- und Schieneninfrastruktur mit Sanierungsbedarf | +1.4% | EU-weit, konzentriert in Deutschland, Frankreich, Polen | Kurzfristig (≤ 2 Jahre) |
| Klimaresistenter Hochwasser-, Erosions- und Küstenschutz | +1.2% | Niederlande, Frankreich, Italien, Deutschland, Spanien | Mittelfristig (2–4 Jahre) |
| EU-Konformität bei Deponien, Abwasser und Regenwasser | +1% | EU-weit, konzentriert in Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Ersatz von Schüttgut durch kohlenstoffärmere Textilanlagen | +0.8% | Deutschland, Niederlande, Frankreich | Langfristig (≥ 4 Jahre) |
| Einsatz von recycelten und biobasierten Geotextilien in der öffentlichen Beschaffung | +0.6% | Niederlande, Frankreich, Deutschland, Skandinavien | Langfristig (≥ 4 Jahre) |
| Digitale Leistungsspezifikation und Lebenszyklusausschreibung | +0.3% | Vereinigtes Königreich, Deutschland, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Straßen- und Schieneninfrastruktur mit Sanierungsbedarf
Deutschlands Investitionsplan 2025–2029 sieht 166 Milliarden EUR (187,35 Milliarden USD) für die Verkehrsinfrastruktur vor, darunter 107 Milliarden EUR (120,76 Milliarden USD) für die Schienenerneuerung und 52 Milliarden EUR (58,69 Milliarden USD) für Bundesstraßen[1]. Die Schienenwartung in Deutschland erhält im Jahr 2026 21,9 Milliarden EUR (24,71 Milliarden USD), wobei Arbeiten abgedeckt werden, bei denen Trennungs-, Filtrations- und Drainageschichten Standardelemente sind. Diese Anwendungen ordnen Vliesstoffmaterialien dem grundlegenden Erneuerungsumfang zu, anstatt sie als optionale Ergänzung zu behandeln. Die Fazilität „Connecting Europe” wählte im Juli 2025 94 Verkehrsprojekte für 2,8 Milliarden EUR (3,16 Milliarden USD) aus, wobei die Schiene 77 % der Mittel erhielt. Die Projekte umfassen Polen, Griechenland, die Slowakei, Tschechien und die baltischen Staaten und verbreitern die geografische Basis für wiederkehrenden Sanierungsbedarf. Der anhaltende Instandhaltungsbedarf macht den europäischen Markt für Geotextilien und technische Textilien im Tiefbau weniger abhängig von neuen Bauzyklen.
Klimaresistenter Hochwasser-, Erosions- und Küstenschutz
Küstenüberschwemmungen verursachen in der Europäischen Union jährliche wirtschaftliche Schäden in Höhe von 1,2 Milliarden EUR (1,35 Milliarden USD). Die Europäische Kommission stellt fest, dass die jährlichen Schäden ohne angemessene Schutzmaßnahmen bis 2100 auf 1 Billion EUR (1,12 Billionen USD) ansteigen könnten. Der dritte Zyklus der Hochwasserrichtlinie erfordert bis 2027 fortlaufende Hochwasserrisikomanagementprogramme. Alle 21 bewerteten Staaten haben in ihren zweiten Hochwasserrisikomanagementplänen eine Klimaszenariomodellierung einbezogen, was dem Klimarisiko einen klareren Stellenwert bei der Projektauswahl gibt. Geotextilrohre, Deckwerks-Geokomposite und Gewebetextilien unterstützen die Befestigung von Dämmen, Flussufern und Küsten. Der europäische Markt für Geotextilien und technische Textilien im Tiefbau profitiert von gleichzeitigen Küsten-, Fluss- und städtischen Hochwasserprogrammen in mehreren großen Ländern.
EU-Konformität bei Deponien, Abwasser und Regenwasser
Die Richtlinie EU 2024/3019 schreibt integrierte städtische Abwasserpläne für Agglomerationen ab 100.000 Einwohnergleichwerten vor. Die Richtlinie begrenzt die Regenwasserüberlaufverschmutzung auf höchstens 2 % des jährlich gesammelten Abwassers unter Trockenwetterbedingungen. Die Regelung unterstützt Drainage-Geokomposite, Vliesfilterschichten und textilbasierte nachhaltige Entwässerungssysteme in dicht besiedelten städtischen Einzugsgebieten. Die Umweltbehörde des Vereinigten Königreichs schreibt schützende Geotextilien in der Deponiebautechnik-Leitlinie vor. Sie schreibt auch eine CE-Kennzeichnung für Geokunststoffe vor, die in zugelassenen Anlagen verwendet werden, wodurch die Konformitätsdokumentation zum zentralen Element der Qualifizierung wird. Zertifizierungsanforderungen begünstigen geprüfte Produkte in großen öffentlichen Aufträgen in Deutschland, Frankreich, dem Vereinigten Königreich und den Niederlanden.
Ersatz von Schüttgut durch kohlenstoffärmere Textilanlagen
Geotextilverstärkte Systeme können einen Teil des Schüttguts, Betons und Drainagematerials ersetzen, das im konventionellen Tiefbau verwendet wird. NAUE berichtete im Oktober 2026, dass geogitterverstärkte Stützkonstruktionen im Vergleich zu Betonkonsolen den Betonverbrauch, die Emissionen, die Baukosten und die Bauzeit reduzieren. Dieser Systemvergleich liefert öffentlichen Auftraggebern Belege, die über eine produktbezogene Materialaussage hinausgehen. Die Niederländische Unternehmensagentur eröffnete 2025 eine Marktkonsultation für biobasierte Geotextilien mit Rijkswaterstaat, TenneT und dem Verband der Wasserbehörden. Sie zielt auf eine Übernahme von 30–50 % biobasierter Geotextilien im Straßen- und Wasserbau bis 2030 ab. Umweltproduktdeklarationen und Lebenszyklus-Kohlenstoffberechnungen gewinnen in der organisierten öffentlichen Beschaffung zunehmend an Bedeutung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polymer- und Energiekosten | -0.9% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Zulassungs- und Beschaffungsverfahren | -0.7% | EU-weit | Langfristig (≥ 4 Jahre) |
| Engpässe bei Ingenieurkompetenzen und Zertifizierungen | -0.5% | Deutschland, Vereinigtes Königreich, Polen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch recyceltes PET aus Getränkeverpackungen | -0.3% | Deutschland, Niederlande, Belgien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polymer- und Energiekosten
Polypropylen und Polyester bilden den größten Teil der Polymereinsatzbasis für die europäische Geotextilproduktion, sodass ihre Preisgestaltung einen direkten Einfluss auf die Fertigungsökonomie hat. Der Saubere Industriepakt erkennt an, dass hohe Energiekosten die Kostenposition energieintensiver Fertigung schwächen. Dieser Druck ist für Polymerverarbeitungsaktivitäten erheblich, die Rohstoffexposition mit energieintensiver Verarbeitung verbinden. Eurostat berichtete, dass die industriellen Energiepreise für Großverbraucher bis 2025 im Vergleich zum Niveau vor 2022 erhöht blieben. Der Europäische Chemieindustrieverband identifizierte ebenfalls einen Rohstoff- und Energiekostennachteil gegenüber Wettbewerbern aus dem Nahen Osten und Asien. Kostensteigerungen sind in preissensiblen öffentlichen Ausschreibungen schwer weiterzugeben. Dies kann den Margenschutz im europäischen Markt für Geotextilien und technische Textilien im Tiefbau einschränken.[2]
Fragmentierte nationale Zulassungs- und Beschaffungsverfahren
Die Verordnung EU 2024/3110 legte ab Januar 2026 überarbeitete Regeln für die CE-Kennzeichnung und harmonisierte technische Spezifikationen fest. Die Mitgliedstaaten können weiterhin nationale technische Anforderungen über den harmonisierten Anwendungsbereich hinaus auferlegen, insbesondere durch Projektspezifikationen und Qualifizierungsregeln. Die Europäische Organisation für Technische Bewertung arbeitet über 24 nationale notifizierte Stellen. Verwaltungsverfahren und Zeitpläne unterscheiden sich zwischen diesen Stellen, auch wenn die Produktleistungsanforderungen ähnlich sind. Lieferanten, die in Deutschland, Frankreich, Italien, Polen und dem Vereinigten Königreich tätig sind, müssen separate Spezifikationen und Beschaffungsqualifizierungsverfahren verwalten. Dies verursacht Kosten und Zeitaufwand, ohne den technischen Bedarf zwingend zu verändern. Die Belastung begünstigt größere Hersteller, die die Kosten für Mehrländerzertifizierungen tragen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Vliesstoffe führen, während Erosionsschutz das stärkste Wachstum verzeichnetVliesgeotextilien machten im Jahr 2026 38 % des Marktwerts aus. Sie unterstützen die Trennung in Straßenunterbauten, die Filtration in Entwässerungssystemen, den Deponieschutz und die Erosionskontrolle. Diese breite Verwendung sorgt für eine stetige Nachfrage bei öffentlichen Infrastrukturarbeiten im europäischen Markt für Geotextilien und technische Textilien im Tiefbau. Nadelvlies- und thermisch gebundene Verfahren sind die wichtigsten Produktionsmethoden. Thermisch gebundene Qualitäten werden bevorzugt, wenn stabile Abmessungen und eine gleichmäßige hydraulische Leistung wichtig sind.
Textilbasierte Erosionsschutzprodukte sollen bis 2032 mit einem CAGR von 7 % wachsen. Textilbasierte Geogitter und Geokomposite dienen Bewehrungs- und Drainageanforderungen. Geotextilbehälter und konfektionierte Produkte werden bei Küsten- und Entwässerungsprojekten eingesetzt. NAUEs Vergleichsstudie von 2026 unterstützt die breitere Verwendung von hybriden Textil- und Schüttgutsystemen, indem sie einen geringeren Betonbedarf und niedrigere Emissionen dokumentiert. Gewebte Geotextilien bieten Zugbewehrung für steile Böschungen und Schienenunterbauten.



Nach Materialtyp:
Polypropylen bleibt das Hauptmaterial, während Naturfasern am schnellsten wachsenPolypropylen hielt im Jahr 2026 einen Anteil von 45 % an der Marktgröße. Es vereint chemische Beständigkeit, Langlebigkeit, Verarbeitbarkeit und niedrige Stückkosten. Diese Eigenschaften unterstützen seinen Einsatz in Vliesstoff-Anwendungen für Straßen, Schienen und Entwässerung im gesamten europäischen Markt für Geotextilien und technische Textilien im Tiefbau. Polyester ist das am zweithäufigsten verwendete Material für Bewehrungsarbeiten. Seine Zugfestigkeit und geringere Kriechneigung eignen sich für Stützmauern und Geogitter an steilen Böschungen.
Naturfasern sollen bis 2032 mit einem CAGR von 7,5 % wachsen. Polyethylen wird in Geomembran-Verbundsystemen eingesetzt. Polyamid wird in abriebfesten Filtrationsanwendungen im Bergbau und in Küstenumgebungen verwendet. Die öffentliche Beschaffung integriert zunehmend Kriterien für biobasierte Materialien, einschließlich des niederländischen Ziels einer 30–50 %igen biobasierten Übernahme bis 2030. Kokosfasern und Jute eignen sich für den temporären Erosionsschutz, da sie sich biologisch abbauen, während die Vegetation etabliert wird. NAUEs Secumat Green 3D Mesh zeigt die Verwendung von PLA-basierten Filamenten in dieser Richtung.
Nach Endanwendung:
Verkehr führt, während Wasser- und Küstenprojekte an Fahrt gewinnenDie Verkehrsinfrastruktur machte im Jahr 2026 38 % der Marktgröße aus. Straßen, Autobahnen und Eisenbahnen bilden die Hauptnachfragebasis in Deutschland, Frankreich, Polen und dem Vereinigten Königreich. Diese Anlagen verwenden Geotextilien zur Trennung, Filtration und Entwässerung im Unterbau sowie bei der Sanierung im europäischen Markt für Geotextilien und technische Textilien im Tiefbau. Deutschlands Schienenmittelzuweisung für 2026 und das CEF-Förderpaket von 2025 bieten eine sichtbare Projektpipeline für Spezifikationen. Flughafen- und Flugfeldprojekte bleiben eine kleinere, aber beständige Nachfragequelle für zertifizierte, schwerere Produkte.
Erdarbeiten und Geotechnik umfassen Stützmauern, Böschungsstabilisierung und Gründungsarbeiten. Wasser- und Küsteninfrastruktur soll bis 2032 mit einem CAGR von 7 % wachsen. Das Hochwasserrichtlinienprogramm erfordert jährliche Ausgaben von 6 Milliarden EUR (6,77 Milliarden USD) in den Mitgliedstaaten. Geotextilrohre, Deckwerkssysteme und gewebte Bewehrungsprodukte dienen Dämmen und Erdwällen. Umwelt- und Abfallrückhaltung wird weiterhin durch EU-Konformitätsanforderungen unterstützt. Die Bergbau- und Energieinfrastruktur expandiert ebenfalls, da Hersteller die Anforderungen an die Gewinnung kritischer Mineralien angehen.

Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 22 % am Gesamtsektorwert. Sein Plan für 2025–2029 sieht 166 Milliarden EUR (187,35 Milliarden USD) für Straßen, Schienen und Binnenwasserstraßen vor, darunter 107 Milliarden EUR (120,76 Milliarden USD) für die Schienenerneuerung. Alternde Schienenlinien und Bundesstraßen schaffen wiederkehrende Unterbauarbeiten. Lebenszyklusbasierte Spezifikationen steigern die Nachfrage nach leistungsstärkeren Produkten, die auch die Nachhaltigkeitsberichterstattung im europäischen Markt für Geotextilien und technische Textilien im Tiefbau unterstützen. Diese Kombination hält die Aktivität in seiner größten nationalen Geografie aufrecht.
Frankreich und das Vereinigte Königreich
Frankreich und das Vereinigte Königreich sind der zweit- und drittgrößte nationale Markt mit Sanierungs- und ausgewählter Neubaunachfrage. Frankreichs TEN-T-Aktivitäten und Hochwasserexposition unterstützen Wassermanagement- und Küstenanwendungen. Network Rail veröffentlichte im Juni 2025 eine Pipeline für die Beschaffung von Geokunststoffen im Wert von 38 Millionen GBP (48 Millionen USD) für den Zeitraum Dezember 2026 bis November 2030. Die Deponieleitlinie des Vereinigten Königreichs unterstützt schützende Geotextilien und CE-gekennzeichnete Produkte in zugelassenen Anlagen.[3]
Polen und übriges Europa
Polen soll bis 2032 mit einem CAGR von 7 % wachsen. Das Programm FEnIKS 2021–2027 verfügt über ein Budget von 29,3 Milliarden EUR (33,06 Milliarden USD), davon 12,9 Milliarden EUR (14,55 Milliarden USD) für den Verkehr. Die im Juli 2025 ausgewählten CEF-Förderungen umfassen polnische Schienenaufrüstungen und die Entwicklung von Hochgeschwindigkeitsstrecken. Italien, Spanien und die Niederlande tragen Wasser-, Küsten- und Umweltinfrastrukturnachfrage bei, während die Niederlande die biobasierte Beschaffung vorantreiben. Österreich, Belgien, Schweden, Tschechien und andere Märkte ergänzen die TEN-T- und Hochwasserschutznachfrage im Rahmen der CE-Kennzeichnungsvorschriften der Verordnung EU 2024/3110.
Wettbewerbslandschaft
Marktkonzentration
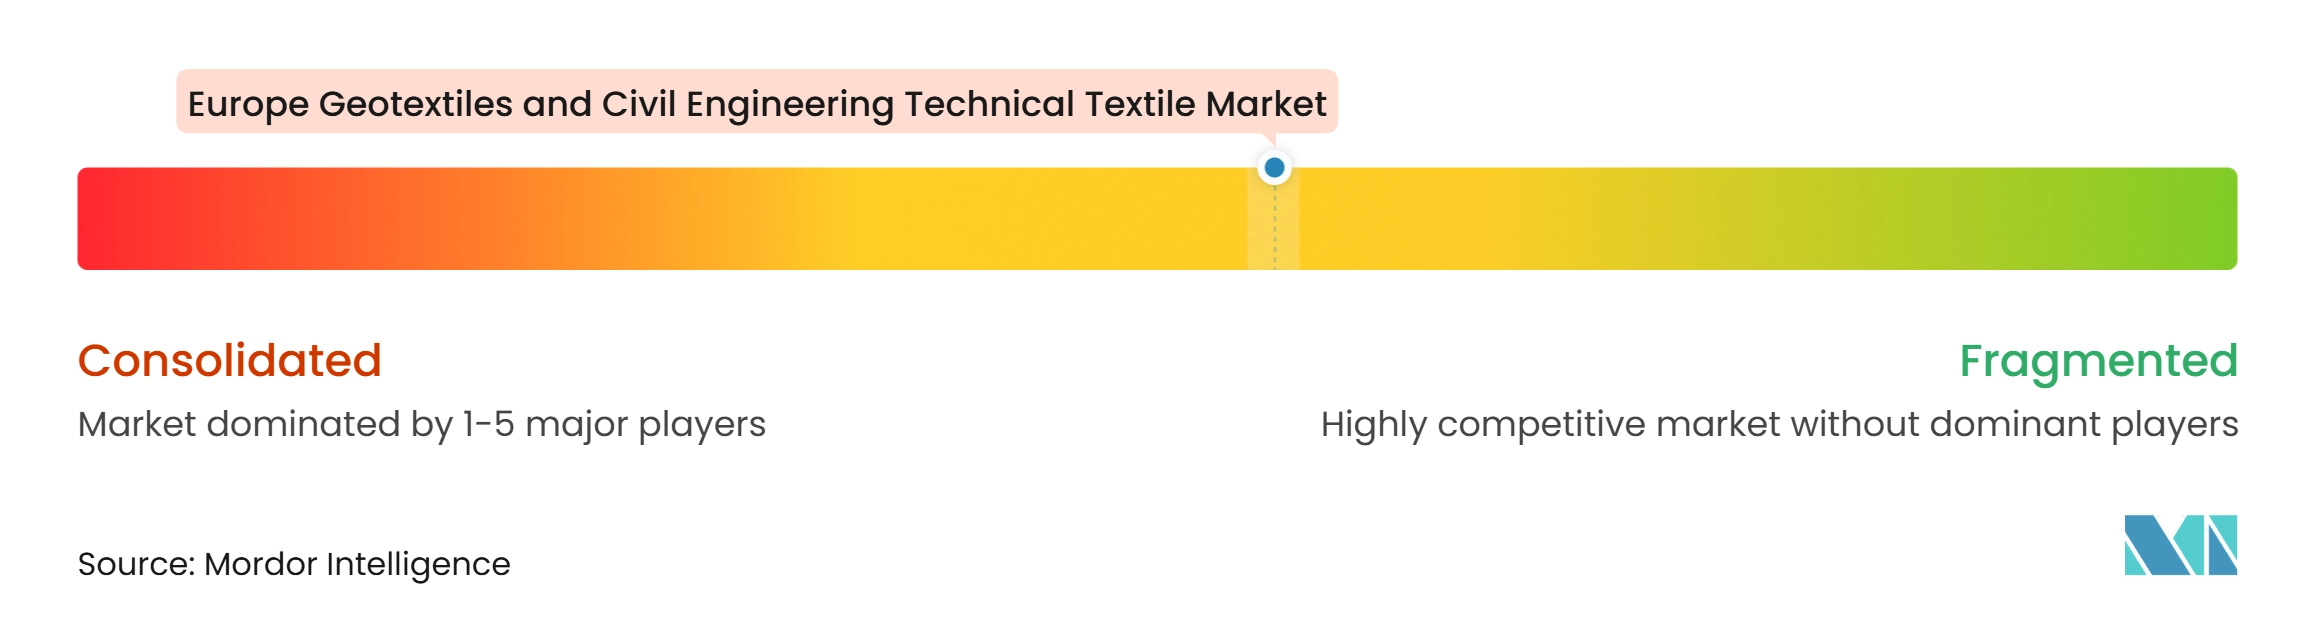
Der europäische Markt für Geotextilien und technische Textilien im Tiefbau ist mäßig konsolidiert unter Solmax, HUESKER International, NAUE und Officine Maccaferri. Diese Lieferanten verbinden eine gesamteuropäische Reichweite mit Produktportfolios über verschiedene Geotextilformate hinweg. AFITEXINOV in Frankreich, Thrace Nonwovens and Geosynthetics in Südeuropa und BontexGeo in den Benelux-Ländern pflegen starke lokale Spezifikationsbeziehungen. Ihre Präsenz hält die regionale Ausschreibung wettbewerbsfähig. Größere Lieferanten haben weiterhin einen Vorteil, wenn eine Mehrländerzertifizierung erforderlich ist.
HUESKER übernahm im April 2025 Sineco International und ergänzte damit die 3D-thermoplastische Monofilamenttechnologie für Drainage und Erosionsschutz. Officine Maccaferri übernahm im September 2026 Ovattificio Alpino und ergänzte damit italienische Vliesstofffertigungskapazitäten. Solmax startete im Juni 2025 seine Plattform für Leistungswerkstoffe, um das Erbe von TenCate Geosynthetics und Propex Industriegewebe zu integrieren. Diese Schritte erweitern die technische Abdeckung und bringen spezialisierte Produktion näher an die Kernportfolios der Erwerber. Sie spiegeln auch einen Wettbewerb wider, der auf Systemkompetenz statt auf eine einzelne Produktkategorie ausgerichtet ist.
NAUE berichtete im Oktober 2026 über geringeren Betonverbrauch, niedrigere Emissionen, geringere Kosten und kürzere Bauzeiten bei geogitterverstärkten Stützkonstruktionen. Seine Tragfähigkeitsrechner unterstützen projektspezifische Planungsarbeiten nach nationalen Methoden. Solmax, HUESKER, NAUE und Freudenberg untersuchen die Auswirkungen hoher pH-Werte auf PET-Bewehrungsprodukte. Biobasierte und kreislauffähige Produkte könnten an Bedeutung gewinnen, wenn sich die öffentliche Beschaffung weiterentwickelt.
Branchenführer im Bereich Geotextilien und technische Textilien im Tiefbau in Europa
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Geotextilien und technische Textilien im Tiefbau Unternehmen in diesem Bericht
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- TenCate Geosynthetics
- AGRU Kunststofftechnik GmbH
- AFITEXINOV
- ABG Ltd
- Teragéos
- Thrace Nonwovens & Geosynthetics S.A.
- BTT SA Technical Textiles
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- MDB Texinov
Neueste Industrielle Entwicklungen in Europäischer Markt für Geotextilien und technische Textilien im Tiefbau
- Oktober 2026: Solmax schloss eine umfassende Refinanzierung seiner Kapitalstruktur ab und schuf damit die finanzielle Grundlage für die nächste Phase seiner Integrations- und Wachstumsstrategie nach der Konsolidierung von TenCate Geosynthetics und Propex unter der Solmax-Plattform.
- September 2026: Officine Maccaferri erwarb 100 % von Ovattificio Alpino S.r.l., einem in Cittadella ansässigen italienischen Spezialisten für Vliesgeotextilien und technische Filze mit über 50 Jahren Erfahrung im Bereich technischer Textilien, und ergänzte damit eigene Vliesstofffertigungskapazitäten sowie eine Plattform für weitere Investitionen in die Vliesstofftechnologie für Infrastruktur- und Umweltanwendungen in ganz Europa.
Berichtsumfang für den europäischen Markt für Geotextilien und technische Textilien im Tiefbau
Segmentierungsübersicht
| Gewebte Geotextilien |
| Vliesgeotextilien |
| Gewirkte Geotextilien |
| Textilbasierte Geogitter |
| Geotextilbasierte Geokomposite |
| Geotextilbehälter und konfektionierte Produkte |
| Textilbasierte Erosionsschutzprodukte |
| Sonstige technische Textilien im Tiefbau |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Naturfasern (Kokosfaser, Jute und sonstige Naturfasern) |
| Sonstige Spezialfasern und Materialien |
| Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | |
| Flughafen- und Flugfeldinfrastruktur | |
| Erdarbeiten und Geotechnik | |
| Wasser- und Küsteninfrastruktur (einschließlich Dämme und Wassermanagementinfrastruktur) | |
| Umwelt- und Abfallrückhaltung (Deponien, Abfallrückhaltung usw.) | |
| Bergbau- und Energieinfrastruktur | |
| Sonstige Tiefbauanwendungen |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Übriges Europa |
| Nach Produkttyp | Gewebte Geotextilien | |
| Vliesgeotextilien | ||
| Gewirkte Geotextilien | ||
| Textilbasierte Geogitter | ||
| Geotextilbasierte Geokomposite | ||
| Geotextilbehälter und konfektionierte Produkte | ||
| Textilbasierte Erosionsschutzprodukte | ||
| Sonstige technische Textilien im Tiefbau | ||
| Nach Materialtyp | Polypropylen (PP) | |
| Polyester (PET) | ||
| Polyethylen (PE) | ||
| Polyamid (Nylon) | ||
| Naturfasern (Kokosfaser, Jute und sonstige Naturfasern) | ||
| Sonstige Spezialfasern und Materialien | ||
| Nach Endanwendung | Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | ||
| Flughafen- und Flugfeldinfrastruktur | ||
| Erdarbeiten und Geotechnik | ||
| Wasser- und Küsteninfrastruktur (einschließlich Dämme und Wassermanagementinfrastruktur) | ||
| Umwelt- und Abfallrückhaltung (Deponien, Abfallrückhaltung usw.) | ||
| Bergbau- und Energieinfrastruktur | ||
| Sonstige Tiefbauanwendungen | ||
| Nach Geografie | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Geotextilien und technische Textilien im Tiefbau in Europa?
Der europäische Markt für Geotextilien und technische Textilien im Tiefbau soll von 2027 bis 2032 mit einem CAGR von 5,54 % wachsen und bis 2032 einen Wert von 1,10 Milliarden USD erreichen. Verkehrssanierung, Hochwasserschutz und Wassermanagementarbeiten bilden die wichtigsten Nachfragequellen.
Welcher Produkttyp hat die größte Position in Europa?
Im europäischen Markt für Geotextilien und technische Textilien im Tiefbau führten Vliesgeotextilien im Jahr 2026 mit einem Anteil von 38 %. Ihre Position spiegelt den Einsatz in Straßenunterbauten, Entwässerungssystemen, Deponieschutz, Erdwällen und Erosionsschutzarbeiten wider.
Welches Material wird in europäischen Geotextilien am häufigsten verwendet?
Im europäischen Markt für Geotextilien und technische Textilien im Tiefbau wurde Polypropylen am häufigsten verwendet, mit einem Anteil von 45 % im Jahr 2026. Seine chemische Beständigkeit, Langlebigkeit, Verarbeitbarkeit und Stückkosten eignen sich für Straßen-, Schienen- und Entwässerungsanwendungen.
Welche Anwendung wächst in Europa am schnellsten?
Wasser- und Küsteninfrastruktur soll bis 2032 im europäischen Markt für Geotextilien und technische Textilien im Tiefbau mit einem CAGR von 7 % wachsen. Hochwasserrisikoprogramme unterstützen die Nachfrage nach Geotextilrohren, Deckwerkssystemen und gewebten Bewehrungsmaterialien.
Welches Land hat die größte Nachfragebasis?
Deutschland hielt im Jahr 2026 einen Anteil von 22 %. Seine Schienen-, Straßen- und Binnenwasserstraßenprogramme unterstützen wiederkehrende Unterbausanierungen und höherwertige Produktspezifikationen.
Was unterstützt die Übernahme von Naturfasern in technischen Textilien im Tiefbau?
Naturfasern sollen bis 2032 mit einem CAGR von 7,5 % wachsen. Kriterien der öffentlichen Beschaffung, einschließlich des niederländischen biobasierten Ziels für 2030, unterstützen temporäre Erosionsschutz- und Böschungsstabilisierungsanwendungen.