
Taille et part du marché européen des géotextiles et textiles techniques pour le génie civil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
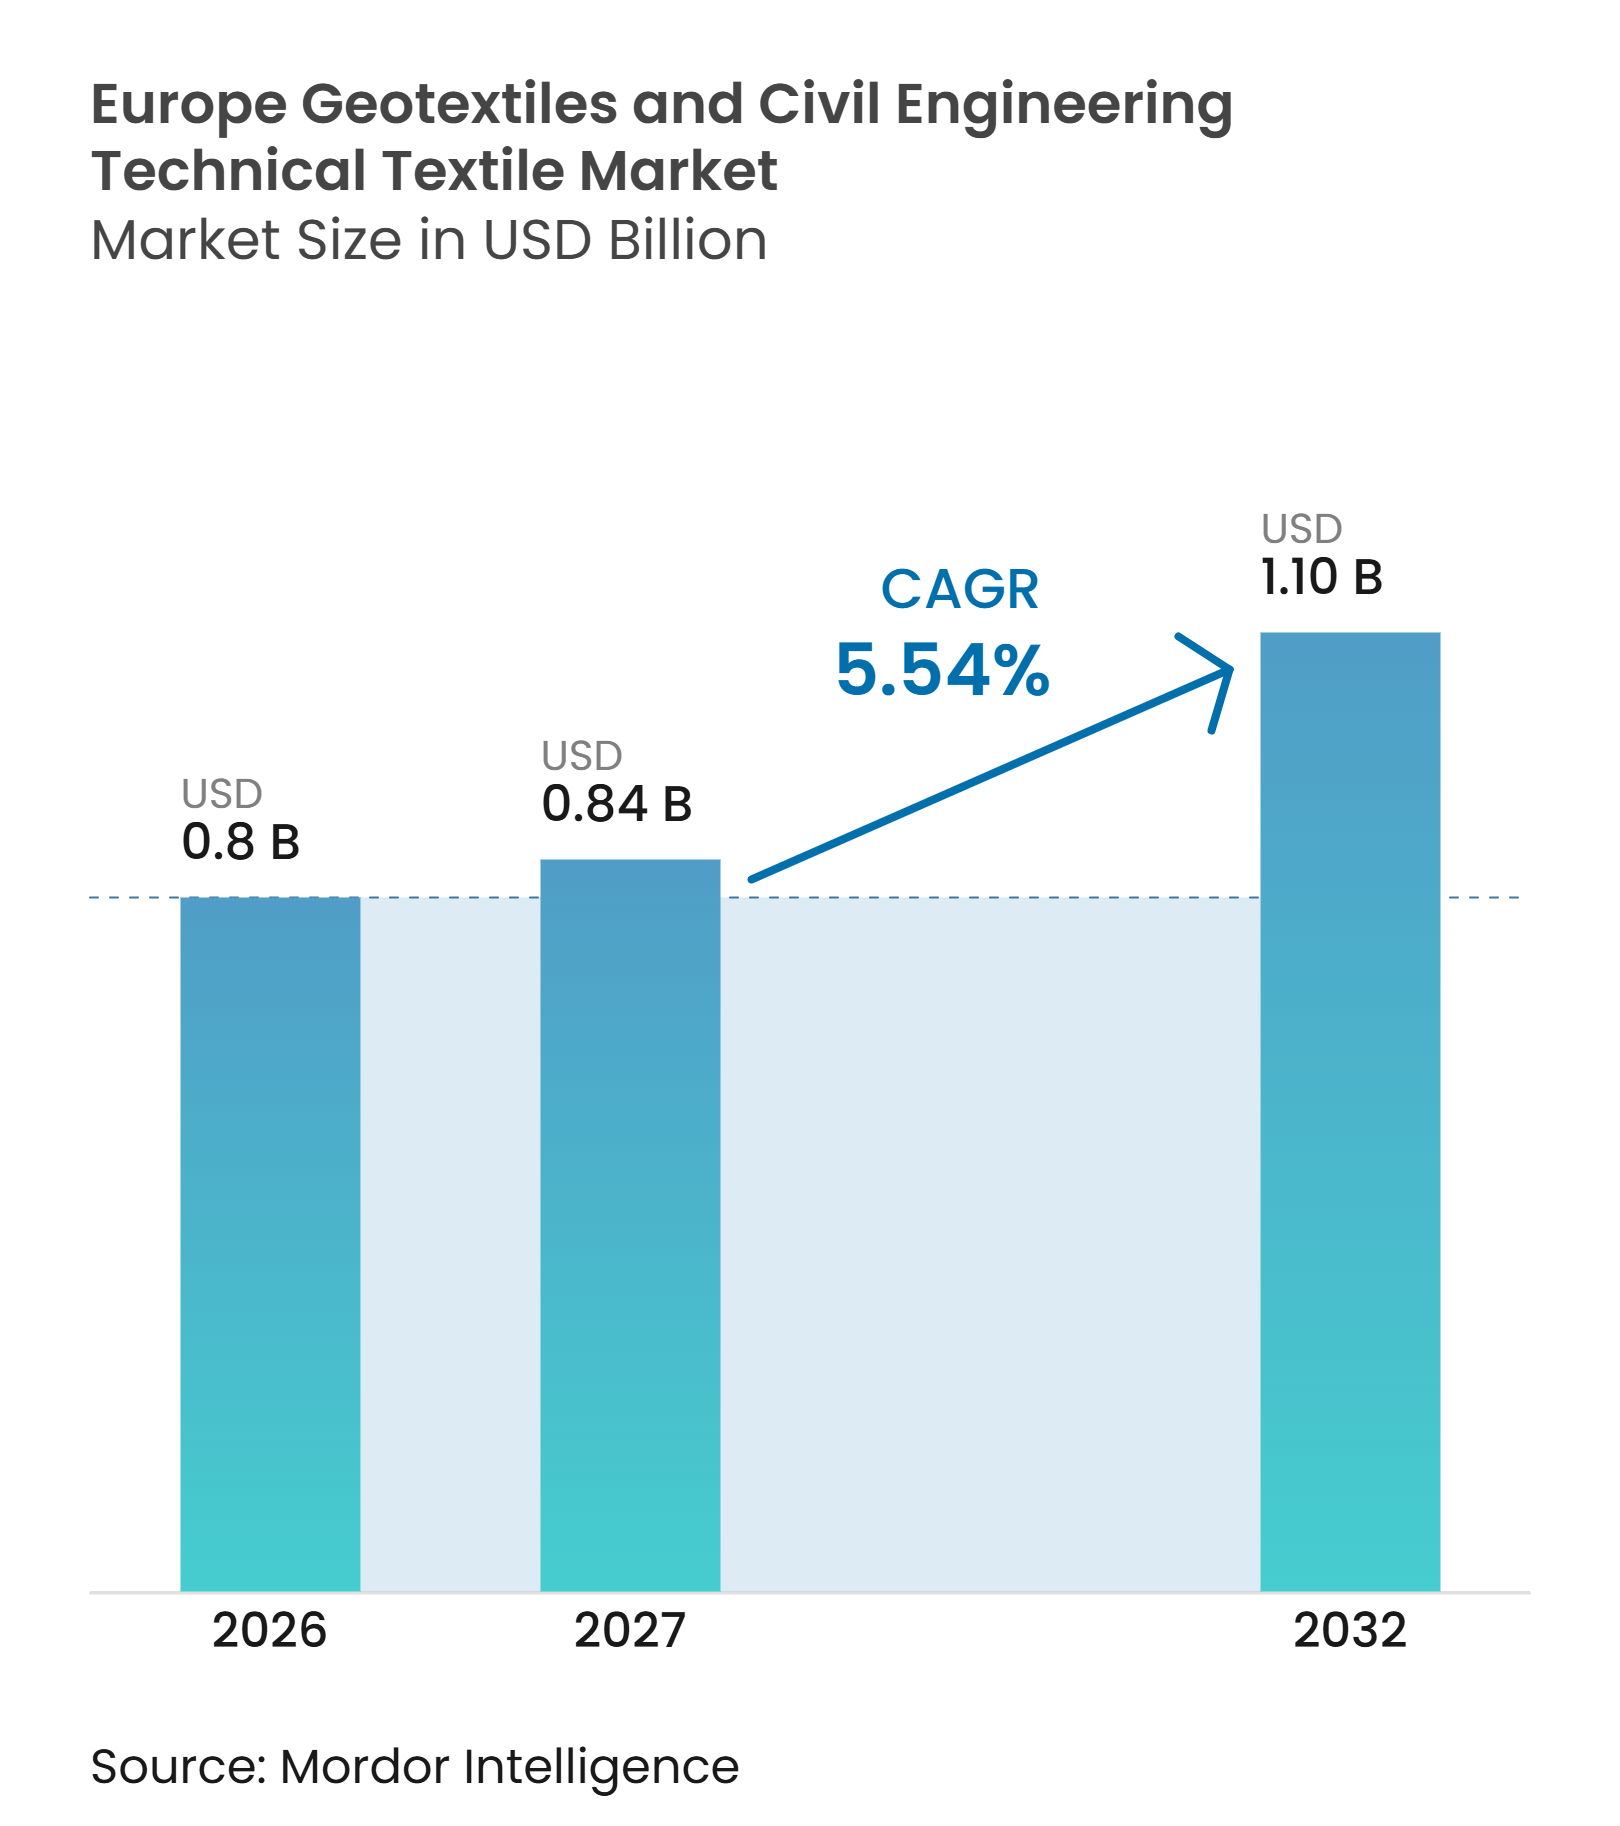
| Taille du marché de l'année de base (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des géotextiles et textiles techniques pour le génie civil par Mordor Intelligence
La taille du marché européen des géotextiles et textiles techniques pour le génie civil devrait croître de 0,8 milliard USD en 2026 à 0,84 milliard USD en 2027 et atteindre 1,10 milliard USD d'ici 2032, à un CAGR de 5,54 % sur la période 2027-2032.
Le marché européen des géotextiles et textiles techniques pour le génie civil bénéficie de programmes de renouvellement de longue date pour les routes, les voies ferrées, les réseaux hydrauliques et les décharges, notamment en Europe occidentale et centrale où les besoins de maintenance sont substantiels. Les systèmes textiles peuvent réduire le recours aux granulats, au béton et aux canalisations de drainage, ce qui diminue les mouvements de matériaux, réduit les besoins logistiques et peut raccourcir les délais de construction. L'adaptation climatique oriente la demande vers des produits à spécifications plus élevées pour les projets côtiers, de berges, de gestion des eaux pluviales et de confinement, nécessitant des fonctions de filtration, de renforcement, de séparation et de protection. Les producteurs renforcent leurs portefeuilles par des acquisitions, des preuves de performance des systèmes de produits et un soutien à la conception numérique, tandis que les acheteurs publics évaluent de plus en plus le carbone sur le cycle de vie et les performances documentées. La volatilité des intrants en polymères et en énergie, la fragmentation des pratiques nationales d'approbation et la pénurie d'ingénieurs qualifiés peuvent retarder la conversion des projets financés en volumes installés.
Points clés du rapport
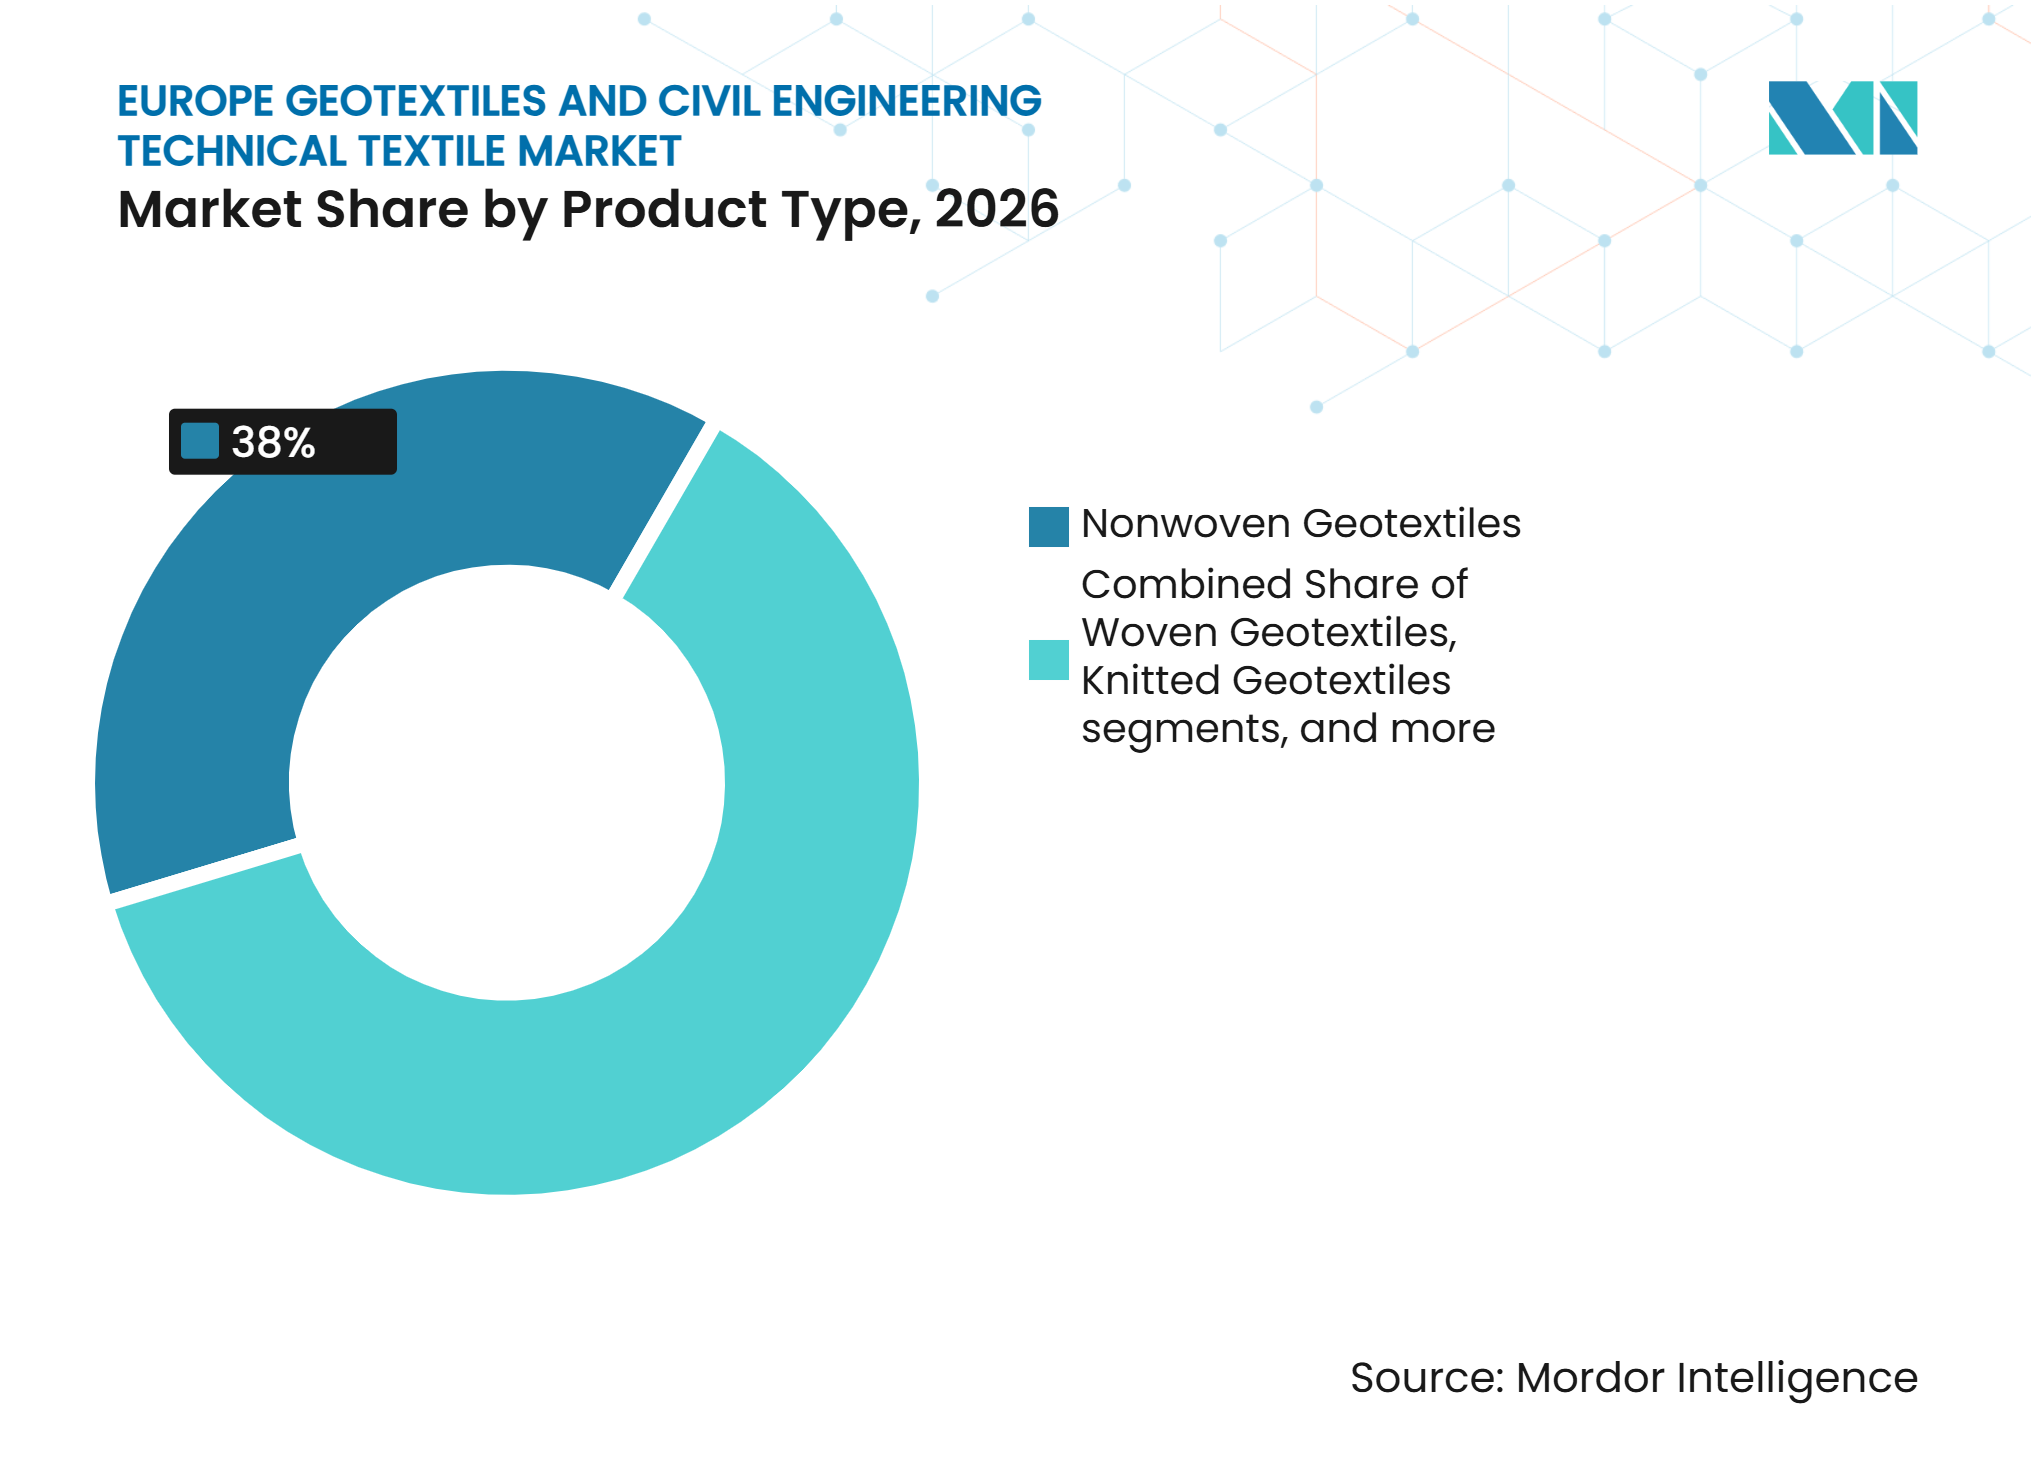
- Par type de produit, les géotextiles non tissés détenaient 38 % de la part du marché européen des géotextiles et textiles techniques pour le génie civil en 2026, tandis que les produits de contrôle de l'érosion à base textile devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par type de matériau, le polypropylène représentait 45 % de la taille du marché européen des géotextiles et textiles techniques pour le génie civil en 2026, tandis que les fibres naturelles devraient se développer à un CAGR de 7,5 % jusqu'en 2032.
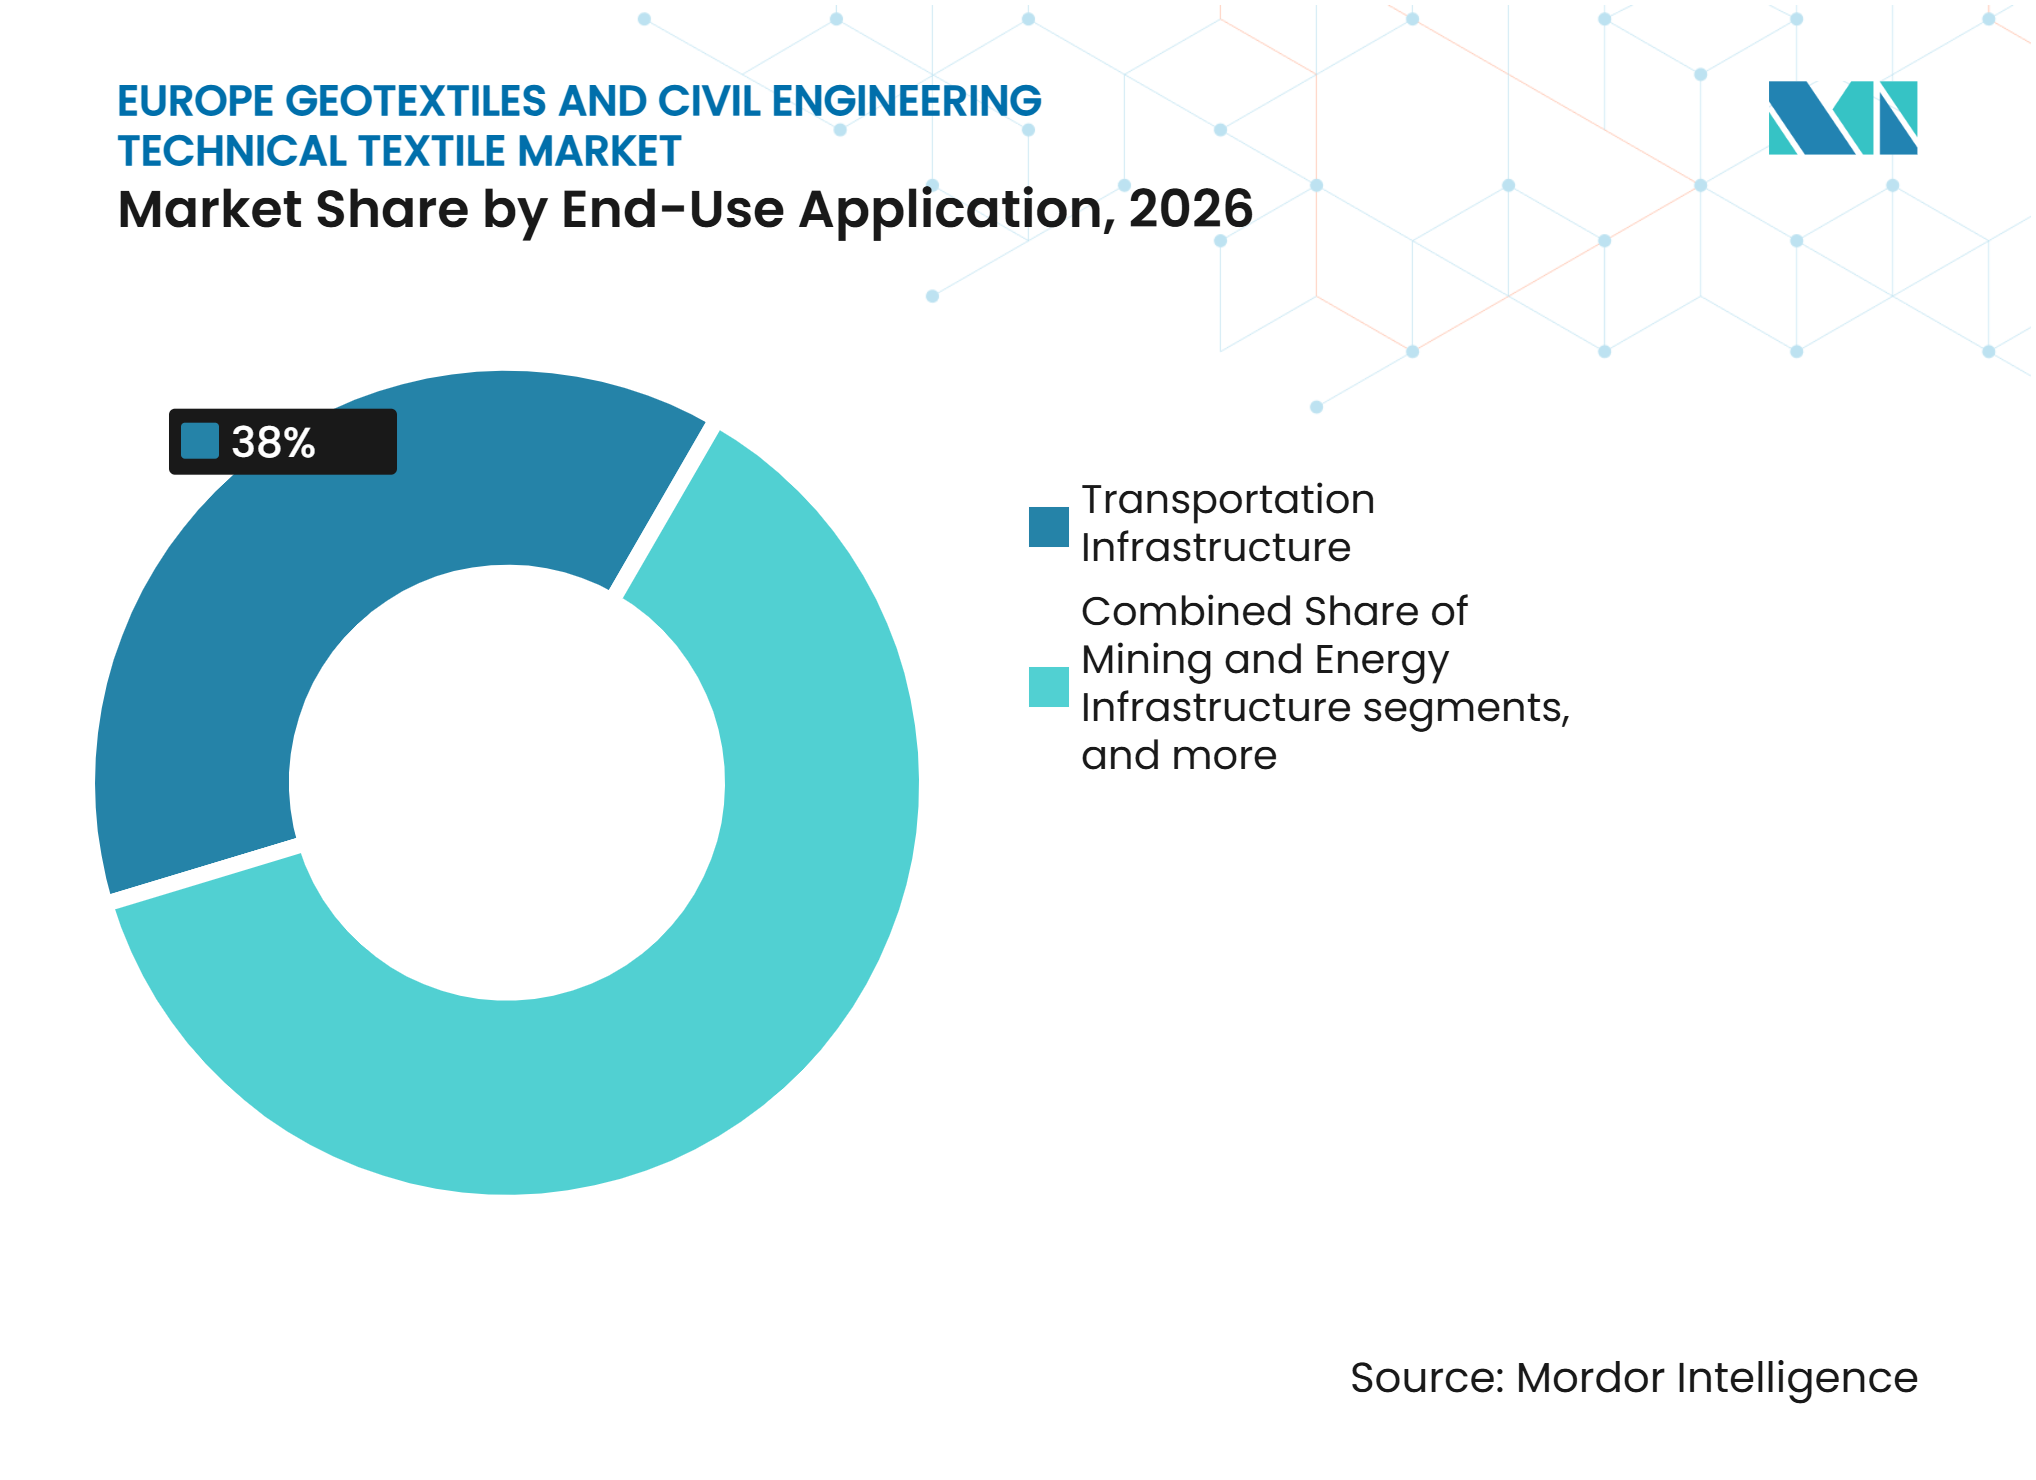
- Par application finale, les infrastructures de transport détenaient 38 % de la part du marché européen des géotextiles et textiles techniques pour le génie civil en 2026, tandis que les infrastructures hydrauliques et côtières devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 22 % de la taille du marché européen des géotextiles et textiles techniques pour le génie civil en 2026, tandis que la Pologne devrait se développer à un CAGR de 7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement des infrastructures routières et ferroviaires nécessitant une réhabilitation | +1.4% | À l'échelle de l'UE, concentré en Allemagne, France, Pologne | Court terme (≤ 2 ans) |
| Protection côtière et contre les inondations et l'érosion résiliente au climat | +1.2% | Pays-Bas, France, Italie, Allemagne, Espagne | Moyen terme (2-4 ans) |
| Conformité de l'UE en matière de décharges, d'eaux usées et d'eaux pluviales | +1% | À l'échelle de l'UE, concentré en Allemagne, France, Royaume-Uni | Moyen terme (2-4 ans) |
| Remplacement des granulats par des systèmes textiles à faible empreinte carbone | +0.8% | Allemagne, Pays-Bas, France | Long terme (≥ 4 ans) |
| Adoption de géotextiles recyclés et biosourcés dans les marchés publics | +0.6% | Pays-Bas, France, Allemagne, Scandinavie | Long terme (≥ 4 ans) |
| Spécification numérique des performances et appels d'offres sur le cycle de vie | +0.3% | Royaume-Uni, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures routières et ferroviaires nécessitant une réhabilitation
Le plan d'investissement allemand 2025-2029 engage 166 milliards EUR (187,35 milliards USD) dans les infrastructures de transport, dont 107 milliards EUR (120,76 milliards USD) pour le renouvellement ferroviaire et 52 milliards EUR (58,69 milliards USD) pour les routes fédérales[1]. La maintenance ferroviaire en Allemagne reçoit 21,9 milliards EUR (24,71 milliards USD) en 2026, couvrant des travaux où les couches de séparation, de filtration et de drainage sont des éléments standard. Ces applications intègrent les matériaux non tissés dans le périmètre de renouvellement de base plutôt que de les traiter comme un ajout optionnel. Le Mécanisme pour l'interconnexion en Europe a sélectionné 94 projets de transport pour 2,8 milliards EUR (3,16 milliards USD) en juillet 2025, le ferroviaire recevant 77 % du financement. Les projets couvrent la Pologne, la Grèce, la Slovaquie, la Tchéquie et les États baltes, élargissant la base géographique de la demande récurrente de réhabilitation. Les besoins continus de maintenance rendent le marché européen des géotextiles et textiles techniques pour le génie civil moins dépendant des nouveaux cycles de construction.
Protection côtière et contre les inondations et l'érosion résiliente au climat
Les inondations côtières causent 1,2 milliard EUR (1,35 milliard USD) de dommages économiques annuels dans l'Union européenne. La Commission européenne indique que les dommages annuels pourraient atteindre 1 billion EUR (1,12 billion USD) d'ici 2100 sans mesures de protection adéquates. Le troisième cycle de la Directive Inondations exige la poursuite des programmes de gestion des risques d'inondation jusqu'en 2027. Les 21 États évalués ont intégré la modélisation de scénarios climatiques dans leurs deuxièmes Plans de gestion des risques d'inondation, ce qui donne au risque climatique une place plus claire dans la sélection des projets. Les tubes géotextiles, les géocomposites de revêtement et les tissus tissés soutiennent le renforcement des digues, des berges et des côtes. Le marché européen des géotextiles et textiles techniques pour le génie civil bénéficie de programmes simultanés pour les côtes, les rivières et les inondations urbaines dans plusieurs grands pays.
Conformité de l'UE en matière de décharges, d'eaux usées et d'eaux pluviales
La Directive UE 2024/3019 exige des plans intégrés de gestion des eaux urbaines résiduaires pour les agglomérations de 100 000 équivalents-habitants et plus. La directive limite la pollution par débordement des eaux pluviales à 2 % au maximum des eaux usées annuelles collectées en conditions de temps sec. Cette réglementation soutient les géocomposites de drainage, les couches de filtration non tissées et les systèmes de drainage durable à base textile dans les bassins versants urbains denses. L'Agence pour l'environnement du Royaume-Uni exige des géotextiles de protection dans les guides d'ingénierie des décharges. Elle exige également le marquage CE pour les géosynthétiques utilisés dans les installations agréées, faisant de la documentation de conformité un élément central de la qualification. Les exigences de certification favorisent les produits vérifiés dans les grands marchés publics en Allemagne, en France, au Royaume-Uni et aux Pays-Bas.
Remplacement des granulats par des systèmes textiles à faible empreinte carbone
Les systèmes renforcés par géotextiles peuvent remplacer une partie des granulats, du béton et des matériaux de drainage utilisés dans les travaux de génie civil conventionnels. NAUE a rapporté en octobre 2026 que les structures de soutènement renforcées par géogrilles réduisent l'utilisation de béton, les émissions, le coût de construction et le délai de construction par rapport aux murs cantilever en béton. Cette comparaison de systèmes fournit aux acheteurs publics des preuves allant au-delà d'une simple affirmation sur les matériaux au niveau du produit. L'Agence néerlandaise des entreprises a ouvert en 2025 une consultation de marché pour les géotextiles biosourcés avec Rijkswaterstaat, TenneT et l'Union des conseils de l'eau. Elle vise une adoption de 30 à 50 % de géotextiles biosourcés dans la construction routière et hydraulique d'ici 2030. Les Déclarations environnementales de produits et les calculs d'empreinte carbone sur le cycle de vie deviennent de plus en plus pertinents dans les marchés publics organisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des coûts des polymères et de l'énergie | -0.9% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Fragmentation des pratiques nationales d'approbation et de passation de marchés | -0.7% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Goulots d'étranglement en compétences d'ingénierie et en certification | -0.5% | Allemagne, Royaume-Uni, Pologne | Moyen terme (2-4 ans) |
| Concurrence du PET recyclé issu des emballages de boissons | -0.3% | Allemagne, Pays-Bas, Belgique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des polymères et de l'énergie
Le polypropylène et le polyester constituent la majeure partie de la base d'intrants polymères pour la production européenne de géotextiles, de sorte que leur tarification a un effet direct sur l'économie de fabrication. Le Pacte industriel propre reconnaît que les coûts élevés de l'énergie affaiblissent la position concurrentielle des industries manufacturières à forte intensité énergétique. Cette pression est significative pour les activités de transformation des polymères, qui combinent une exposition aux matières premières avec un traitement à forte consommation d'énergie. Eurostat a rapporté que les prix de l'énergie industrielle pour les grands consommateurs sont restés élevés tout au long de 2025 par rapport aux niveaux d'avant 2022. Le Conseil européen de l'industrie chimique a également identifié un désavantage en termes de coûts des matières premières et de l'énergie par rapport aux concurrents du Moyen-Orient et d'Asie. Les hausses de coûts sont difficiles à répercuter dans les appels d'offres publics sensibles aux prix. Cela peut limiter la protection des marges sur le marché européen des géotextiles et textiles techniques pour le génie civil.[2]
Fragmentation des pratiques nationales d'approbation et de passation de marchés
Le Règlement UE 2024/3110 a établi des règles révisées pour le marquage CE et des spécifications techniques harmonisées à partir de janvier 2026. Les États membres peuvent toujours imposer des exigences techniques nationales au-delà du champ harmonisé, notamment par le biais de spécifications de projets et de règles de qualification. L'Organisation européenne pour l'évaluation technique opère par l'intermédiaire de 24 organismes notifiés nationaux. Les procédures administratives et les délais diffèrent entre ces organismes, même lorsque les exigences de performance des produits sont similaires. Les fournisseurs opérant en Allemagne, en France, en Italie, en Pologne et au Royaume-Uni doivent gérer des spécifications et des pratiques de qualification aux marchés publics distinctes. Cela engendre des coûts et des délais supplémentaires sans nécessairement modifier le besoin d'ingénierie. Cette contrainte favorise les producteurs de plus grande taille capables d'absorber les coûts de certification multi-pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les non-tissés sont en tête tandis que le contrôle de l'rosion enregistre la croissance la plus rapideLes géotextiles non tissés représentaient 38 % de la valeur du marché en 2026. Ils soutiennent la séparation dans les sous-couches routières, la filtration dans les systèmes de drainage, la protection des décharges et le contrôle de l'érosion. Cette utilisation étendue assure une demande stable dans les travaux d'infrastructure publique pour le marché européen des géotextiles et textiles techniques pour le génie civil. Les procédés aiguilletés et thermosoudés sont les principales méthodes de production. Les grades thermosoudés sont préférés lorsque des dimensions stables et des performances hydrauliques constantes sont importantes.
Les produits de contrôle de l'érosion à base textile devraient croître à un CAGR de 7 % jusqu'en 2032. Les géogrilles et géocomposites à base textile répondent aux exigences de renforcement et de drainage. Les conteneurs géotextiles et les produits fabriqués sont utilisés dans les projets côtiers et de déshydratation. L'étude comparative de NAUE en 2026 soutient une utilisation plus large des systèmes hybrides textiles et granulats en documentant une demande réduite en béton et des émissions moindres. Les géotextiles tissés assurent le renforcement en traction pour les talus raides et les sous-couches ferroviaires.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de matériau :
le polypropylène reste le principal matériau tandis que les fibres naturelles connaissent la croissance la plus rapideLe polypropylène détenait 45 % de la taille du marché en 2026. Il combine résistance chimique, durabilité, aptitude à la transformation et faible coût unitaire. Ces propriétés soutiennent son utilisation dans les applications non tissées pour les routes, les voies ferrées et le drainage dans l'ensemble du marché européen des géotextiles et textiles techniques pour le génie civil. Le polyester est le deuxième matériau le plus utilisé pour les travaux de renforcement. Sa résistance à la traction et son faible fluage conviennent aux murs de soutènement et aux géogrilles pour talus raides.
Les fibres naturelles devraient croître à un CAGR de 7,5 % jusqu'en 2032. Le polyéthylène est utilisé dans les systèmes composites de géomembrane. Le polyamide est utilisé dans les applications de filtration résistantes à l'abrasion dans les secteurs minier et côtier. Les marchés publics intègrent des critères de matériaux biosourcés, notamment l'objectif néerlandais d'adoption de 30 à 50 % de matériaux biosourcés d'ici 2030. La fibre de coco et le jute conviennent au contrôle temporaire de l'érosion car ils se biodégradent à mesure que la végétation s'établit. Le Secumat Green 3D Mesh de NAUE illustre l'utilisation de filaments à base de PLA dans cette direction.
Par application finale :
le transport est en tête tandis que les projets hydrauliques et côtiers s'accélèrentLes infrastructures de transport représentaient 38 % de la taille du marché en 2026. Les routes, autoroutes et voies ferrées constituent la principale base de demande en Allemagne, en France, en Pologne et au Royaume-Uni. Ces actifs utilisent des géotextiles pour la séparation, la filtration et le drainage dans la construction et la réhabilitation des sous-couches dans l'ensemble du marché européen des géotextiles et textiles techniques pour le génie civil. L'allocation ferroviaire allemande de 2026 et le programme de subventions du Mécanisme pour l'interconnexion en Europe de 2025 fournissent un pipeline visible pour les spécifications. Les projets aéroportuaires et d'aérodromes restent une source plus modeste mais régulière de demande pour des produits certifiés et plus lourds.
Les terrassements et l'ingénierie géotechnique comprennent les murs de soutènement, la stabilisation des talus et les travaux de fondation. Les infrastructures hydrauliques et côtières devraient croître à un CAGR de 7 % jusqu'en 2032. Le programme de la Directive Inondations exige 6 milliards EUR (6,77 milliards USD) de dépenses annuelles dans les États membres. Les tubes géotextiles, les systèmes de revêtement et les produits de renforcement tissés servent les barrages et les digues. Le confinement environnemental et des déchets reste soutenu par les exigences de conformité de l'UE. Les infrastructures minières et énergétiques se développent également à mesure que les producteurs répondent aux besoins d'extraction de minéraux critiques.

Analyse géographique
Allemagne
L'Allemagne détenait 22 % de la valeur globale du secteur en 2026. Son plan 2025-2029 alloue 166 milliards EUR (187,35 milliards USD) aux routes, aux voies ferrées et aux voies navigables intérieures, dont 107 milliards EUR (120,76 milliards USD) pour le renouvellement ferroviaire. Le vieillissement des lignes ferroviaires et des routes fédérales génère des travaux récurrents sur les sous-couches. Les spécifications basées sur le cycle de vie accroissent la demande de produits plus performants qui soutiennent également le reporting en matière de durabilité dans l'ensemble du marché européen des géotextiles et textiles techniques pour le génie civil. Cette combinaison soutient l'activité dans sa plus grande géographie nationale.
France et Royaume-Uni
La France et le Royaume-Uni sont les deuxième et troisième marchés nationaux, avec une demande de réhabilitation et de nouvelles constructions sélectives. L'activité RTE-T de la France et son exposition aux inondations soutiennent les applications de gestion de l'eau et côtières. Network Rail a publié en juin 2025 un pipeline pour 38 millions GBP (48 millions USD) de marchés de géosynthétiques pour la période de décembre 2026 à novembre 2030. Le guide britannique sur les décharges soutient les géotextiles de protection et les produits marqués CE dans les installations agréées.[3]
Pologne et reste de l'Europe
La Pologne devrait croître à un CAGR de 7 % jusqu'en 2032. Le programme FEnIKS 2021-2027 dispose d'un budget de 29,3 milliards EUR (33,06 milliards USD), dont 12,9 milliards EUR (14,55 milliards USD) affectés aux transports. Les subventions du Mécanisme pour l'interconnexion en Europe sélectionnées en juillet 2025 comprennent des modernisations ferroviaires polonaises et le développement de lignes à grande vitesse. L'Italie, l'Espagne et les Pays-Bas contribuent à la demande en infrastructures hydrauliques, côtières et environnementales, tandis que les Pays-Bas font progresser les marchés publics biosourcés. L'Autriche, la Belgique, la Suède, la Tchéquie et d'autres marchés ajoutent une demande liée au RTE-T et à la gestion des inondations dans le cadre du marquage CE du Règlement UE 2024/3110.
Paysage concurrentiel
Concentration du Marché
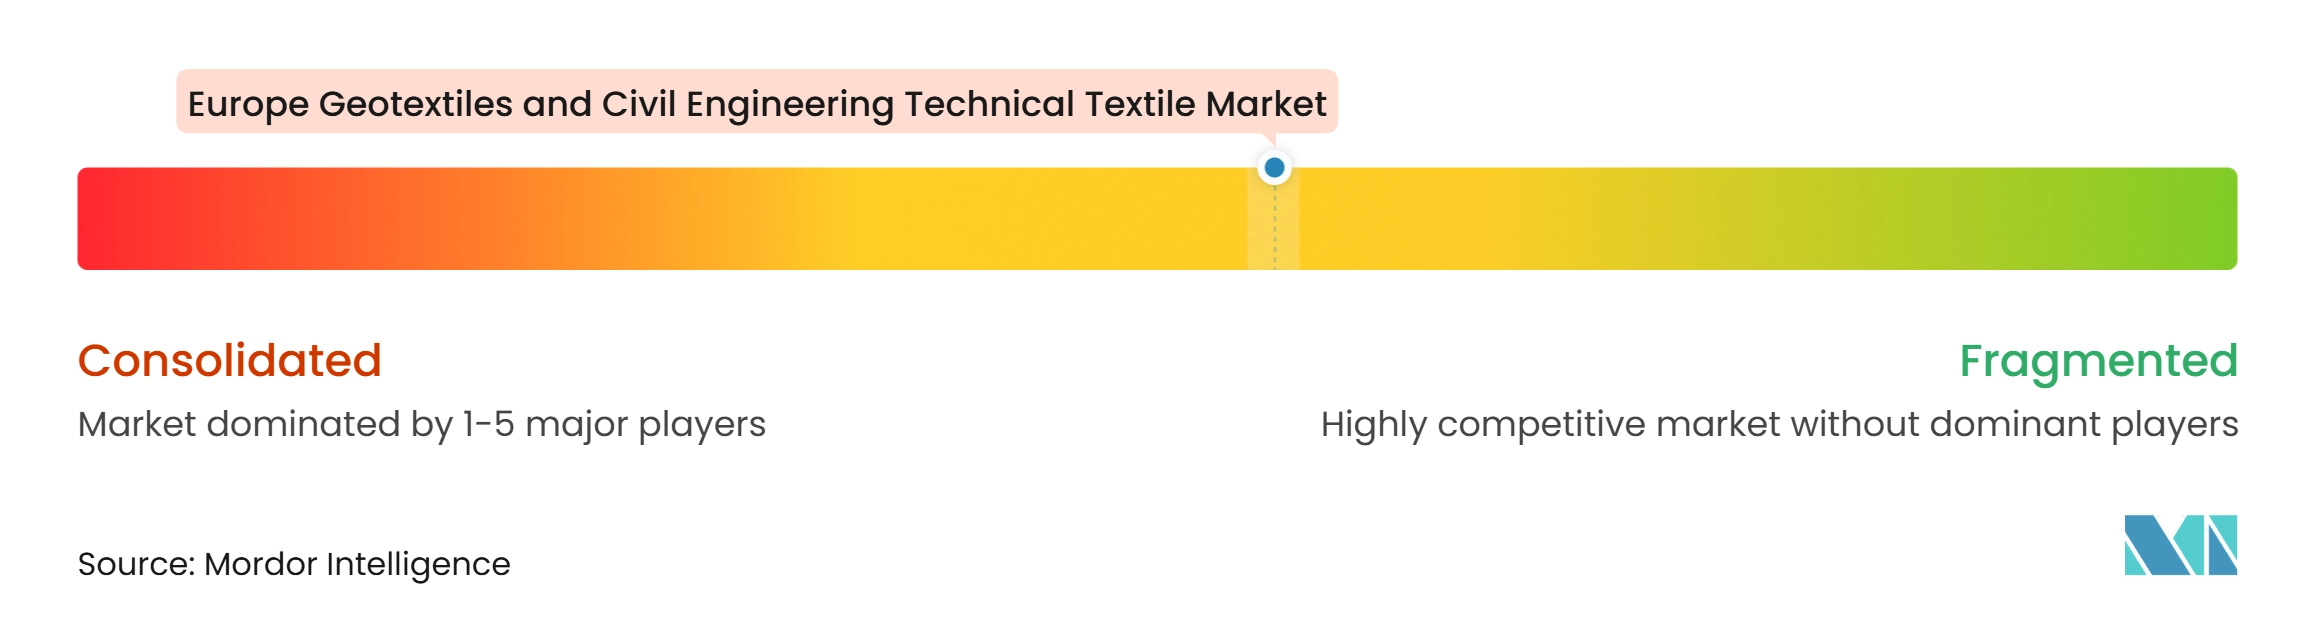
Le marché européen des géotextiles et textiles techniques pour le génie civil est modérément consolidé autour de Solmax, HUESKER International, NAUE et Officine Maccaferri. Ces fournisseurs combinent une présence paneuropéenne avec des portefeuilles de produits couvrant les différents formats de géotextiles. AFITEXINOV en France, Thrace Nonwovens and Geosynthetics en Europe du Sud et BontexGeo dans le Benelux maintiennent de solides relations de prescription locales. Leur présence maintient la compétitivité des appels d'offres régionaux. Les fournisseurs de plus grande taille conservent un avantage là où une certification multi-pays est requise.
HUESKER a acquis Sineco International en avril 2025, ajoutant une technologie de monofilament thermoplastique 3D pour le drainage et le contrôle de l'érosion. Officine Maccaferri a acquis Ovattificio Alpino en septembre 2026, ajoutant une capacité de fabrication de non-tissés italiens. Solmax a lancé sa plateforme Performance Materials en juin 2025 pour intégrer l'héritage des tissus industriels de TenCate Geosynthetics et Propex. Ces mouvements élargissent la couverture technique et rapprochent la production spécialisée des portefeuilles principaux des acquéreurs. Ils reflètent également une concurrence centrée sur la capacité systémique plutôt que sur une seule catégorie de produits.
NAUE a rapporté une réduction de l'utilisation de béton, des émissions, des coûts et du délai de construction pour les structures de soutènement renforcées par géogrilles en octobre 2026. Ses calculateurs de capacité portante soutiennent les travaux de conception spécifiques aux projets selon les méthodes nationales. Solmax, HUESKER, NAUE et Freudenberg examinent les effets d'un pH élevé sur les produits de renforcement en PET. Les produits biosourcés et circulaires pourraient gagner en importance à mesure que les marchés publics se développent.
Leaders du secteur européen des géotextiles et textiles techniques pour le génie civil
-
Solmax
-
HUESKER International
-
NAUE GmbH & Co. KG
-
Freudenberg Performance Materials
-
Fibertex Nonwovens A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des géotextiles et textiles techniques pour le génie civil Entreprises couvertes dans ce rapport
- Solmax
- HUESKER International
- NAUE GmbH & Co. KG
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- BontexGeo
- Officine Maccaferri S.p.A.
- TenCate Geosynthetics
- AGRU Kunststofftechnik GmbH
- AFITEXINOV
- ABG Ltd
- Teragéos
- Thrace Nonwovens & Geosynthetics S.A.
- BTT SA Technical Textiles
- Berry Global, Inc.
- Ahlstrom
- Toray Industries, Inc.
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- Sioen Industries NV
- MDB Texinov
Développements industriels récents dans Marché européen des géotextiles et textiles techniques pour le génie civil
- Octobre 2026 : Solmax a finalisé un refinancement complet de sa structure de capital, fournissant les bases financières pour la prochaine phase de sa stratégie d'intégration et de croissance à la suite de la consolidation de TenCate Geosynthetics et Propex sous la plateforme Solmax.
- Septembre 2026 : Officine Maccaferri a acquis 100 % d'Ovattificio Alpino S.r.l., un spécialiste italien basé à Cittadella dans les géotextiles non tissés et les feutres techniques avec plus de 50 ans d'expérience dans le secteur des textiles techniques, ajoutant une capacité de fabrication de non-tissés en interne et créant une plateforme pour de nouveaux investissements dans la technologie des non-tissés pour les applications d'infrastructure et environnementales à travers l'Europe.
Périmètre du rapport sur le marché européen des géotextiles et textiles techniques pour le génie civil
Aperçu de la segmentation
| Géotextiles tissés |
| Géotextiles non tissés |
| Géotextiles tricotés |
| Géogrilles à base textile |
| Géocomposites à base géotextile |
| Conteneurs géotextiles et produits fabriqués |
| Produits de contrôle de l'érosion à base textile |
| Autres textiles techniques pour le génie civil |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Fibres naturelles (fibre de coco, jute et autres fibres naturelles) |
| Autres fibres et matériaux spéciaux |
| Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | |
| Infrastructures aéroportuaires et d'aérodromes | |
| Terrassements et ingénierie géotechnique | |
| Infrastructures hydrauliques et côtières (y compris barrages et infrastructures de gestion de l'eau) | |
| Confinement environnemental et des déchets (décharges, confinement des déchets, etc.) | |
| Infrastructures minières et énergétiques | |
| Autres applications de génie civil |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Reste de l'Europe |
| Par type de produit | Géotextiles tissés | |
| Géotextiles non tissés | ||
| Géotextiles tricotés | ||
| Géogrilles à base textile | ||
| Géocomposites à base géotextile | ||
| Conteneurs géotextiles et produits fabriqués | ||
| Produits de contrôle de l'érosion à base textile | ||
| Autres textiles techniques pour le génie civil | ||
| Par type de matériau | Polypropylène (PP) | |
| Polyester (PET) | ||
| Polyéthylène (PE) | ||
| Polyamide (Nylon) | ||
| Fibres naturelles (fibre de coco, jute et autres fibres naturelles) | ||
| Autres fibres et matériaux spéciaux | ||
| Par application finale | Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | ||
| Infrastructures aéroportuaires et d'aérodromes | ||
| Terrassements et ingénierie géotechnique | ||
| Infrastructures hydrauliques et côtières (y compris barrages et infrastructures de gestion de l'eau) | ||
| Confinement environnemental et des déchets (décharges, confinement des déchets, etc.) | ||
| Infrastructures minières et énergétiques | ||
| Autres applications de génie civil | ||
| Par géographie | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les géotextiles et textiles techniques pour le génie civil en Europe ?
Le marché européen des géotextiles et textiles techniques pour le génie civil devrait croître à un CAGR de 5,54 % de 2027 à 2032 et atteindre 1,10 milliard USD d'ici 2032. La réhabilitation des transports, la protection contre les inondations et les travaux de gestion de l'eau constituent les principales sources de demande.
Quel type de produit occupe la position la plus importante en Europe ?
Au sein du marché européen des géotextiles et textiles techniques pour le génie civil, les géotextiles non tissés étaient en tête avec une part de 38 % en 2026. Leur position reflète leur utilisation dans les sous-couches routières, les systèmes de drainage, la protection des décharges, les digues et les travaux de contrôle de l'érosion.
Quel matériau est le plus largement utilisé dans les géotextiles européens ?
Le marché européen des géotextiles et textiles techniques pour le génie civil utilisait le polypropylène le plus largement, avec une part de 45 % en 2026. Sa résistance chimique, sa durabilité, son aptitude à la transformation et son coût unitaire conviennent aux applications routières, ferroviaires et de drainage.
Quelle application connaît la croissance la plus rapide en Europe ?
Les infrastructures hydrauliques et côtières devraient croître à un CAGR de 7 % jusqu'en 2032 sur le marché européen des géotextiles et textiles techniques pour le génie civil. Les programmes de gestion des risques d'inondation soutiennent la demande de tubes géotextiles, de systèmes de revêtement et de matériaux de renforcement tissés.
Quel pays dispose de la plus grande base de demande ?
L'Allemagne détenait une part de 22 % en 2026. Ses programmes ferroviaires, routiers et de voies navigables intérieures soutiennent la réhabilitation récurrente des sous-couches et des spécifications de produits plus performants.
Qu'est-ce qui soutient l'adoption des fibres naturelles dans les textiles techniques pour le génie civil ?
Les fibres naturelles devraient croître à un CAGR de 7,5 % jusqu'en 2032. Les critères des marchés publics, notamment l'objectif néerlandais de matériaux biosourcés à 2030, soutiennent les applications temporaires de contrôle de l'érosion et de stabilisation des talus.