
ヨーロッパ データセンター 水管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
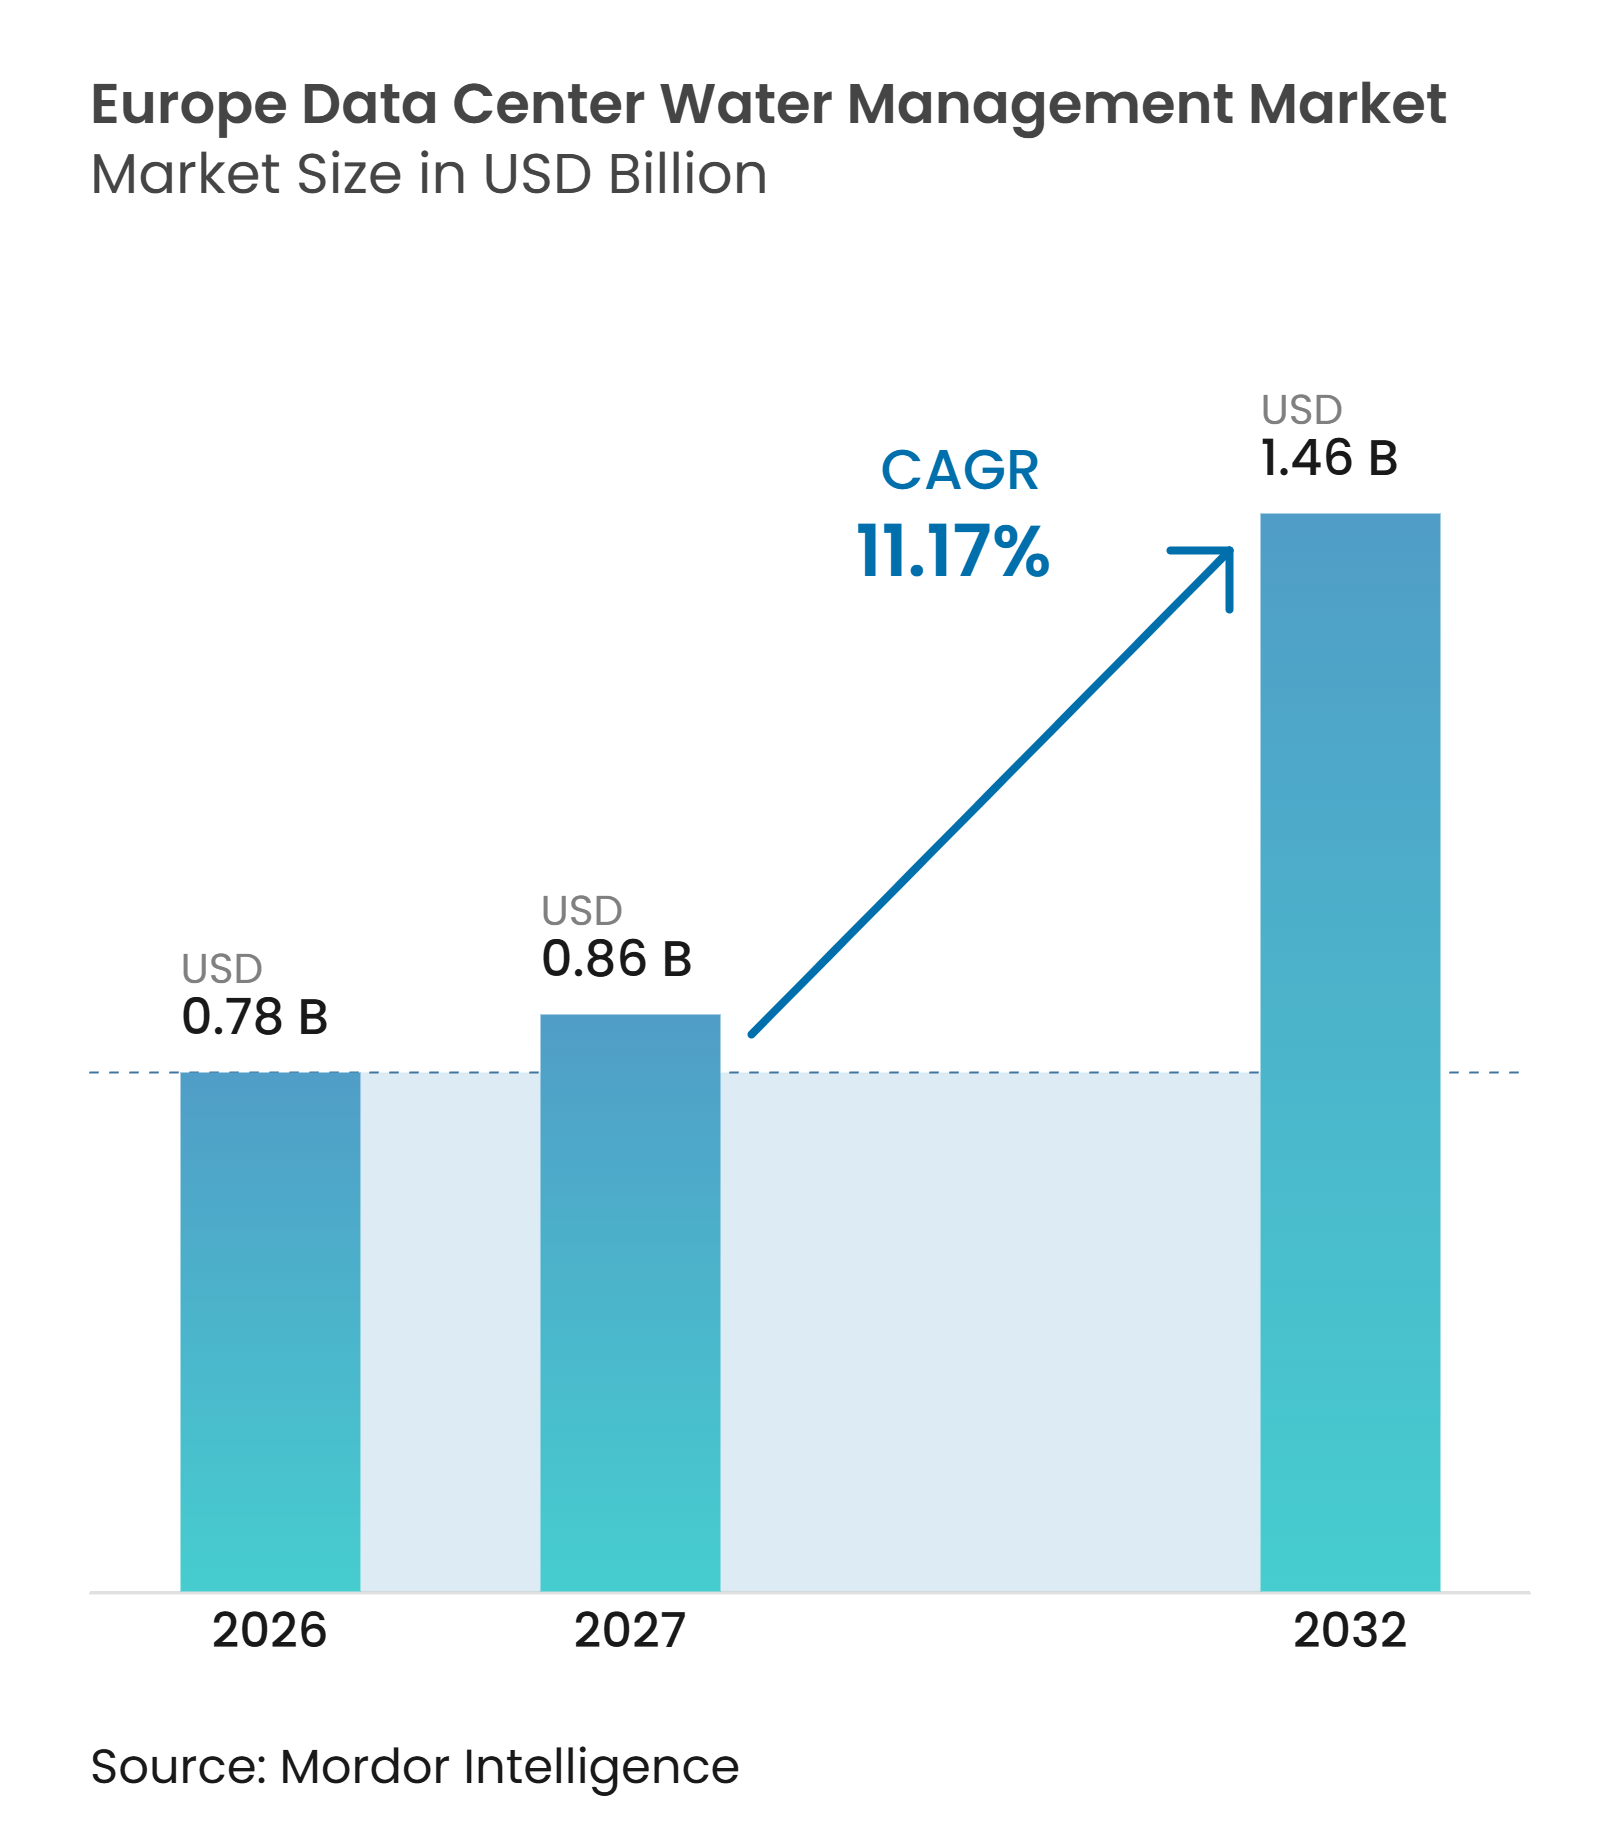
| 基準年の市場規模 (2026) | 0.78 十億米ドル |
| 市場規模 (2027) | 0.86 十億米ドル |
| 市場規模 (2032) | 1.46 十億米ドル |
| 成長率 (2027 - 2032) | 11.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター 水管理市場分析
ヨーロッパ データセンター 水管理市場規模は、2026年の0.78 ビリオン 米ドル、2027年の0.86 ビリオン 米ドルから、2032年までに1.46 ビリオン 米ドルへと拡大し、2027年から2032年の間に11.17%のCAGRを記録すると予測されています。ヨーロッパ データセンター 水管理市場は、より集中的な冷却とより一貫した水質管理を必要とする大規模なAIワークロードによって形成されつつあります。オペレーターはまた、ヨーロッパ全域での年次水使用量報告と厳格化する許可要件への対応を進めています。こうした状況は、基本的なユーティリティ接続から、モニタリング、処理、漏水検知、再利用、および報告システへと支出をシフトさせています。淡水使用量削減に向けた企業のコミットメントが、水処理・管理に関する複数年サービス契約を後押ししています。ヨーロッパ データセンター 水管理市場はまた、水の化学的性質と設備の信頼性により密接な注意が必要な閉ループ液体冷却への移行からも恩恵を受けています。
主要レポートのポイント
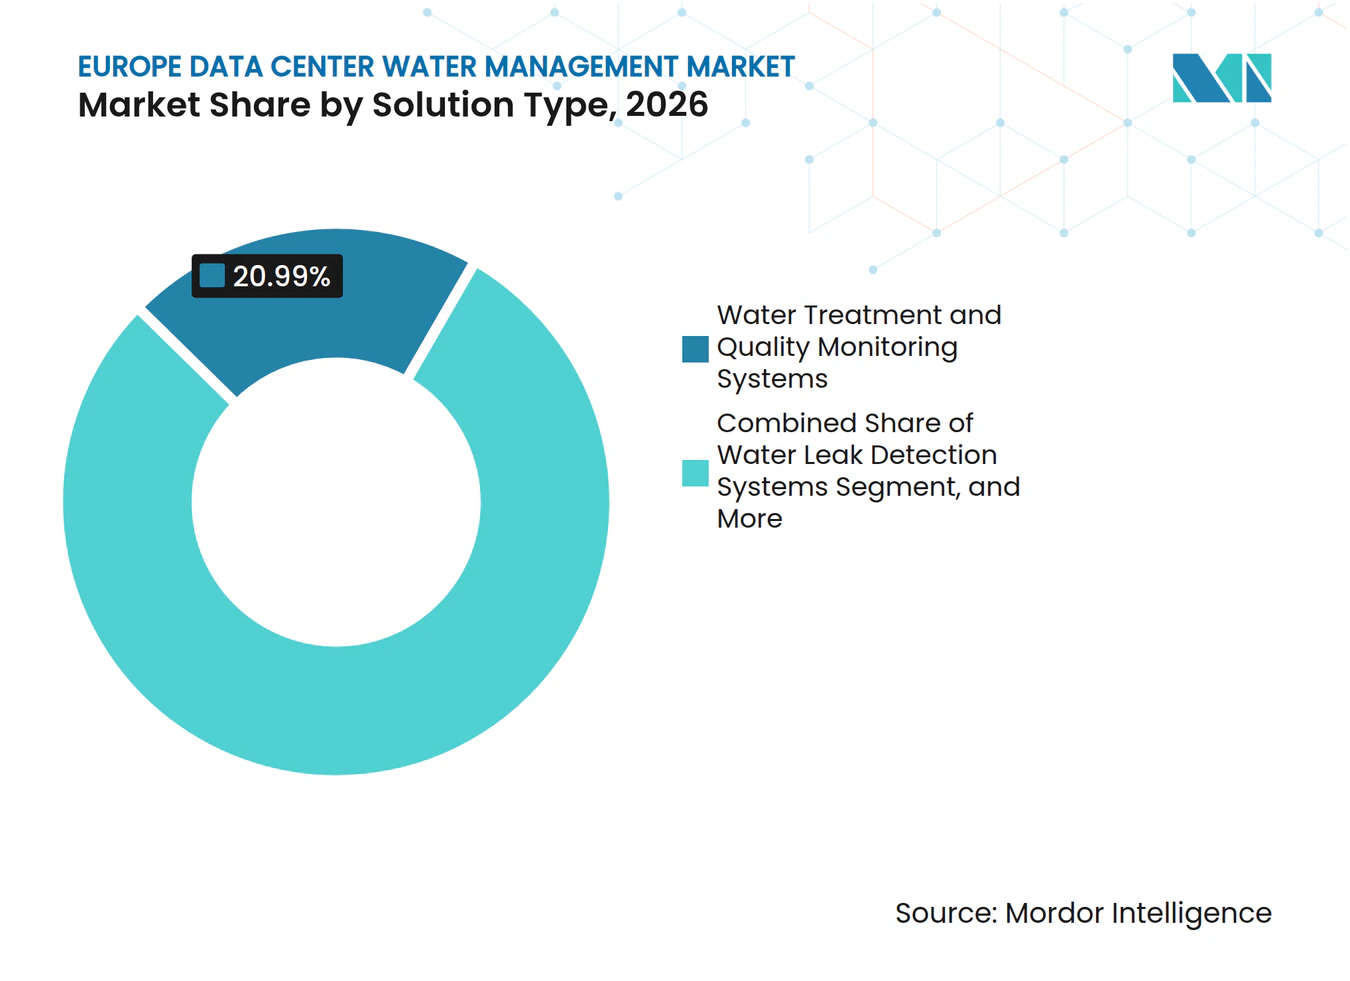
- ソリューションタイプ別では、水処理・水質モニタリングが2026年のヨーロッパ データセンター 水管理市場シェアの20.99%を占め、水のリサイクル・再利用管理は2032年にかけて11.46%のCAGRで拡大すると予測されています。
- 水管理アプリケーション別では、冷却システム水管理が2026年のヨーロッパ データセンター 水管理市場規模の47.26%を占め、水のリサイクル・再利用は2032年にかけて11.38%のCAGRで拡大すると予測されています。
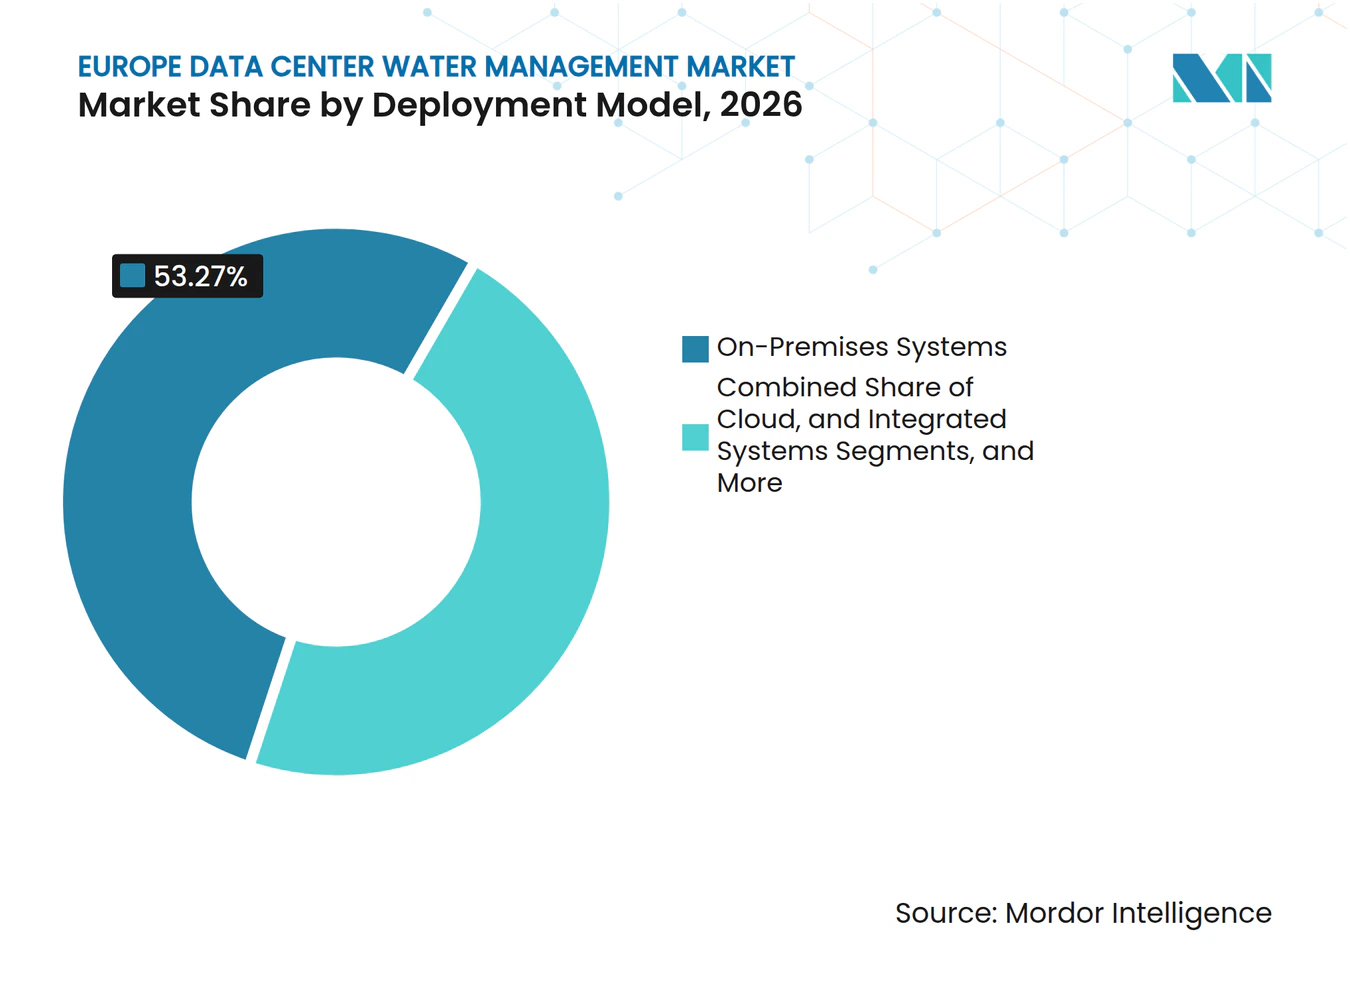
- 導入モデル別では、オンプレミスシステムが2026年に53.27%のシェアを占め、統合型・ハイブリッドシステムは2032年にかけて11.57%のCAGRで拡大すると予測されています。
- サービスタイプ別では、モニタリング・保守ービスが2026年に37.83%のシェアを占め、マネージド水管理サービスは2032年にかけて11.66%のCAGRで拡大すると予測されています。
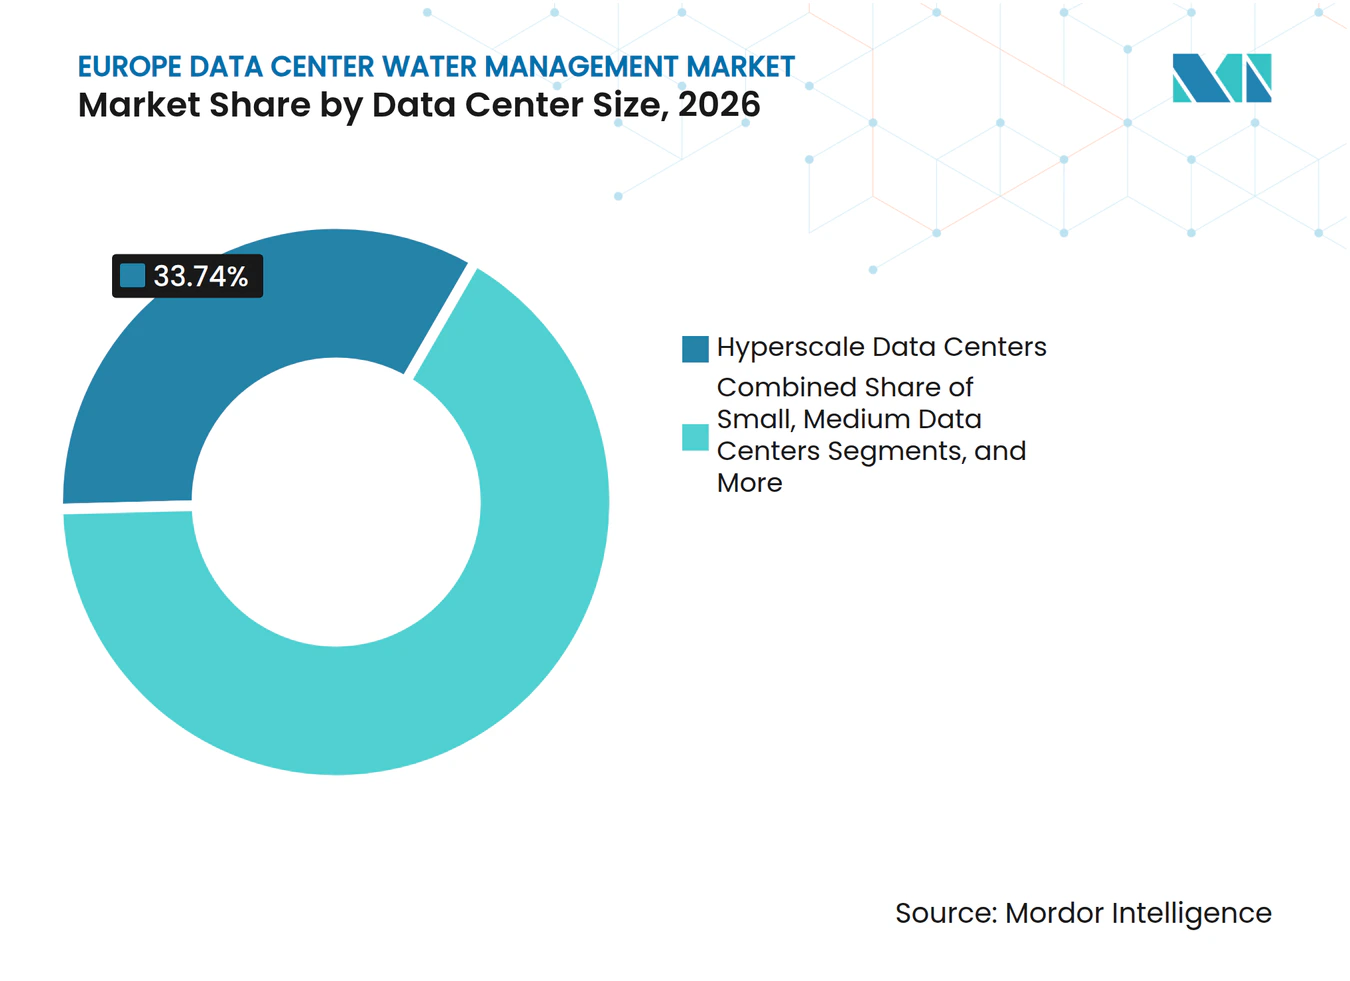
- データセンター規模別では、ハイパースケール施設が2026年に33.74%のシェアを占め、2032年にかけて11.49%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に38.66%のシェアを占め、クラウドサービスプロバイダーは2032年にかけて11.77%のCAGRで拡大すると予測されています。
- 地域別では、イギリスが2026年に16.77%のシェアを占め、アイルランドは2032年にかけて11.84%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケール データセンターの拡大 | +3.5% | ヨーロッパ(フランクフルト、ロンドン、アムステルダム、パリ、ダブリンで優先的な需要) | 短期(2年以内) |
| チップへの直接液体冷却の採用 | +2.5% | ヨーロッパ(特にイギリス、フランス、ドイツ) | 中期(2〜4年) |
| 水使用量の開示および許可要件 | +2% | 欧州連合加盟国 | 短期(2年以内) |
| 水ポジティブおよびESGコミットメント | +1.5% | アイルランド、オランダ、イギリス、北欧諸国 | 中期(2〜4年) |
| 冷却用再生水インフラ | +1% | スペイン、イタリア、アイルランド | 長期(4年以上) |
| 高ラック密度および閉ループ冷却 | +0.8% | イギリス、ドイツ、フランス、オランダ、アイルランド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケール データセンターの拡大
ヨーロッパ データセンター 水管理市場は、主要なヨーロッパ拠点全体でAI対応キャパシティの計画的拡大によって支えられています。欧州委員会は、ヨーロッパのAIインフラアジェンダの一環として、データセンターキャパシティを拡大する必要性を認識しています。[1] 高密度AIラックは各施設のフットプリント内により多くの熱を発生させ、信頼性の高い水制御を備えた冷却システムを必要とします。この要件により、化学薬品注入、粒子モニタリング、漏水検知が開発プロセスの早い段階で施設仕様に組み込まれるようになっています。新しいキャンパスでは、冷却問題が発生した後に追加するのではなく、試運転時に処理・モニタリング機器を組み込むことができます。ヨーロッパ データセンター 水管理市場は、グリーンフィールドプロジェクトおよび既存冷却インフラのアップグレードにわたって、より広いアドレス可能なベースを持つことになります。
チップへの直接液体冷却採用の拡大
チップへの直接液体冷却は、高価値コンピューティング機器の近くに流体ループを配置し、継続的な水質管理の重要性を高めます。IEEE ITHERM 2025で発表された研究では、液体冷却データセンターループにおける腐食、侵食、目詰まりが主要なリスクとして特定されました。[2] 混合金属システムにおけるこれらのリスクを抑制するには、pH、阻害剤レベル、粒子の管理が必要です。Ecolab Inc.は2025年11月に、3D TRASARモニタリングとスマート冷媒分配ユニットを組み合わせたサービスとしての冷却プログラムを導入しました。[3] Global Switchは2025年6月にLiquidstackおよびSuperMicroとともにロンドンで液体冷却ショーケースを開設しました。これらの動向は、ヨーロッパ データセンター 水管理市場における継続的なモニタリングおよび保守需要を支えています。
水使用量の義務的開示および許可要件
欧州委員会委任規則(EU)2024/1364は、設置済みIT電力需要が少なくとも500kWのデータセンターに対し、総水投入量、飲料水投入量、および水使用効率(WUE)の報告を義務付けています。この報告フレームワークにより、規制当局、投資家、顧客、および地域コミュニティに対する水使用量の可視性が高まります。飲料水と総水投入量の個別報告は、オペレーターが再生水、雨水、その他の非飲料水源を検討する動機付けとなります。年次提出に向けた信頼性の高いデータを生成するには、継続的な計装が必要です。ヨーロッパ データセンター 水管理市場は、その結果として、メーター、モニタリングプラットフォーム、保守、および報告支援に対する需要を獲得します。欧州委員会の水レジリエンスアジェンダもまた、データセンターを水効率改善に向けたより広範な取り組みの中に位置付けています。
企業の水ポジティブおよびESGコミットメント
水ポジティブ目標は、クラウドオペレーターが施設運営と地域の水補給活動を結びつけることを促しています。Microsoftは、新しいデータンター設計では蒸発を回避し、施設ごとに年間12万5,000立方メートル以上の水を節約できる閉ループ冷却システムを採用していると述べています。Amazon Web Services, Inc.は水ポジティブ目標に向けた進捗を報告し、再生水を使用する施設を運営しています。これらのコミットメントには、取水量、リサイクル量、補給活動の信頼性の高い測定が必要です。また、サプライヤー選定において外部検証と監査可能な水データの重要性を高めます。Veolia Environnement S.A.とAmazonのコンテナ型再生水冷却システムに関するパートナーシップは、大規模オペレーターが複数のサイトにわたって水プログラムを適用できることを示しています。このシフトは、処理、デジタルモニタリング、報告を組み合わせることができるサービスプロバイダーに有利に働きます。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 干ばつ、地下水上限、および水道料金の上昇 | -2.5% | スペイン、イタリア、ギリシャ、アイルランド、および高密度ヨーロッパ拠点 | 短期(2年以内) |
| 再利用およびゼロ体排出システムの高い資本コスト | -1.8% | ヨーロッパ(南欧市場でより大きな圧力) | 長期(4年以上) |
| チップへの直接液体冷却ループにおける水化学的障害リスク | -1% | イギリス、ドイツ、フランス、オランダ | 中期(2〜4年) |
| 許可の遅延とコミュニティの反対 | -0.8% | アイルランド、オランダ、スペイン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
干ばつ、地下水上限、および水道料金の上昇
水不足は、ヨーロッパ データセンター 水管理市場におけるサイト選定、冷却設計、ユーティリティ契約、およびコミュニティの受容に影響を与える可能性があります。水ストレスの高い地域の施設は、飲料水供給と地下水取水に関してより制限的な条件に直面する可能性があります。この状況は、処理済み廃水、雨水収集、および閉ループ設計への関心を高めます。これらの代替手段は供給制限へのエクスポージャーを低減できますが、より多くの設備と運用管理を必要とする場合もあります。この圧力は、高密度キャンパスが水資源の限られたコミュニティの近くに集中している場所で特に重要です。オペレーターは、拡張計画と地域の水利用可能性および検証可能な保全措置のバランスを取る必要があります。
再利用およびゼロ液体排出システムの高い資本コスト
高度な再利用およびゼロ液体排出システムは廃水を削減しコンプライアンス目標を支援できますが、相当な初期投資を必要とします。処理システムには逆浸透、イオン軟化、土木工事、プロセス制御、および専門サービスが必要になる場合があります。これらのコストは、小規模施設が利用可能なITキャパシティ全体に分散させることが難しい場合があります。Veolia Environnement S.A.は、産業用冷却アプリケーションにおける水再利用を支援するために設計された処理技術を説明しています。ヨーロッパ データセンター 水管理市場では、より大きな資本予算を持つハイパースケール施設での早期採用が見られる可能性があります。モジュール型システムとマネージドサービス契約は、時間の経過とともに小規模データセンターオペレーターの参入障壁を下げることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
処理・モニタリングが収益の中核を担い、リイクルシステムが成長をリード水処理・水質モニタリングは2026年のヨーロッパ データセンター 水管理市場シェアの20.99%を占めました。これらのシステムは、腐食、バイオファウリング、スケーリング、および汚染から冷却設備を保護します。その重要性は、冷却塔、閉ループシステム、およびハイブリッド冷却設計にわたります。オペレーターは、定期的な手動サンプリングのみに依存するのではなく、接続されたセンサーをますます採用しています。これにより、変化する水の状態に応じて化学薬品注入が対応できるようになります。このアプローチは、検出されない化学的問題が冷却設備を損傷する可能性を低減できます。
水のリサイクル・再利用管理は2032年にかけて11.46%のCAGRで拡大すると予測されています。このセグメントは、飲料水への依存を低減し報告要件を満たすことへの関心によって支えられています。膜処理およびモジュール型逆浸透システムは、スペースが限られた施設での再利用をより実用的にすることができます。モニタリング、計量、漏水検知、および最適化プラットフォームは、同じ水循環全体にわたる関連ニーズに対応します。ヨーロッパ データセンター 水管理産業は、これらのシステムが個別の設備購入としてではなく、連携して機能することをますます求めています。Ecolab Inc.のモニタリングプラットフォームは、冷却水状態の接続された監視に向けた動きを示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
水管理アプリケーション別:
冷却が量の中核を維持しながら、リサイクルが優先事項を再形成冷却システム水管理は2026年のヨーロッパ データセンター 水管理市場規模の47.26%を占めました。熱管理は多くのデータセンターにおける主要な水関連運用機能であり続けています。高いラック密度は、施設の可用性にとって冷却設計をより重要にします。スマートシステムは、需要の変化に応じて水流と運用設定を調整できます。世界経済フォーラムは、循環型アプローチがデータセンターの水管理改善と淡水資源使用量の削減に役立つと指摘しています。これらの機能は、継続的な冷却要件を持つ大規模施設に特に関連しています。
水のリサイクル・再利用は2032年にかけて11.38%のCAGRで拡大すると予測されています。飲料水と総水投入量の個別開示は、オペレーターが非飲料水供給を検討する理由を与えます。冷却塔ブローダウンが排出要件の対象となる場所では、廃水管理も注目を集めています。供給・配水管理は、施設を通じて使用可能な水の流れを維持するのに役立ちます。漏水防止と消費量報告は、支援的な運用管理を提供します。ヨーロッパ データセンター 水管理市場は、冷却の信頼性と文書化された水効率を組み合わせたアプリケーションポートフォリオへと移行しています。
導入モデル別:
オンプレミスが確固たるリードを維持しながら、統合型・ハイブリッドシステムが成長を牽引オンプレミスシステムは2026年のヨーロッパ データセンター 水管理市場で53.27%のシェアを占めました。冷却塔、注入システム、センサー、および処理ユニットは通常、データセンター内またはその隣に設置されます。多くのオペレーターはまた、冷却テレメトリを機密性の高い運用情報として扱います。ローカル制御は、漏水または水質問題が検出された場合の即時対応を支援します。また、統合冷却インフラの物理的設計とも整合しています。オンプレミスシステムは、施設で物理的な設備を管理する必要がある場所で引き続き重要です。
統合型・ハイブリッドシステムは2032年にかけて11.57%のCAGRで拡大すると予測されています。これらのシステムは、ローカルセンシングと制御を集中データ分析と組み合わせます。オペレーターは、施設レベルの監視を手放すことなく、複数のサイトにわたって水使用効率(WUE)を比較できす。OVHcloudは、センサー、予知保全、および集中データ処理を組み合わせたAI駆動の冷却アーキテクチャを導入しました。このモデルは、オペレーターがヨーロッパの2番目・3番目のキャンパスを追加するにつれて関連性が高まります。ヨーロッパ データセンター 水管理市場は、マルチサイトオペレーターがローカル運用管理とともに共通の報告プロセスを求めるにつれて恩恵を受けることができます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
モニタリングが継続収益の中核を担い、マネージドサービスが加速モニタリング・保守サービスは2026年に37.83%のシェアを占めました。冷却水処理には、継続的な化学薬品注入、センサー校正、フラッシング、および設備点検が必要です。これらの活動は、個々の建設プロジェクトへの依存度が低い継続的なサービスニーズを生み出します。年次水使用量報告もまた、年間を通じた信頼性の高い測定を必要とします。設置済みシステムを保守するプロバイダーは、データ品質と設備の信頼性の両方を支援できます。モニタリングサービスのヨーロッパ データセンター 水管理市場シェアは、この継続的な運用要件を反映しています。
マネージド水管理サービスは2032年にかけて11.66%のCAGRで拡大すると予測されています。オペレーターは、水使用効率(WUE)目標、可用性、および処理成果に焦点を当てた契約を求めています。このアプローチは、化学、計装、および報告のための個別サプライヤーを調整する必要性を制限できます。設置・統合サービスは、新しい施設と冷却改修において引き続き重要です。水監査もまた、開示義務と地域許可の議論を支援します。ヨーロッパ ータセンター 水管理産業は、冷却システムがより複雑になるにつれて、より多くのサービス収益を生み出すことができます。
データセンター規模別:
ハイパースケールがシェアと成長の両方をリードし、市場ダイナミクスを定義ハイパースケールデータセンターは2026年のヨーロッパ データセンター 水管理市場シェアの33.74%を占めました。また、2032年にかけて11.49%のCAGRで拡大すると予測されています。アイルランド、イギリス、オランダ、ドイツ、フランスの大規模キャンパスは、広範な処理、モニタリング、および再利用能力を必要とします。継続的な運用により、システムの信頼性と検証済み報告が中心的な運用上の懸念事項となっています。これらの施設はまた、小規模サイトでは資金調達が難しい可能性のあるプレミアムシステムを正当化できます。ハイパースケールプロジェクトは、ヨーロッパ データセンター 水管理市場全体の購買パターンを形成しています。
大規模データセンターは、特にオペレーターが古い開ループ冷却システムをアップグレードする場所で、別の重要な需基盤を形成しています。中規模・小規模施設は、高度なモニタリングおよび再利用設備に固定費がかかるため、異なるコスト構造に直面しています。プロバイダーは、モジュール型システムとサブスクリプションベースのオファリングで対応しています。これらの形式は、専門的な保守サポートを追加しながら初期支出を削減できます。また、オペレーターが段階的に水の可視性を向上させることも可能にします。ヨーロッパ データセンター 水管理産業は、これらのモデルを使用して最大のクラウドキャンパス以外の施設にリーチできます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが最大シェアを占め、クラウドオペレーターが最速で投資コロケーションデータセンターは2026年のヨーロッパ データセンター 水管理市場で38.66%のシェアを占めました。これらの施設は、異なるコンピューティング負荷と冷却ニーズを持つ複数のテナントにサービスを提供しています。ロンドン、アムステルダム、フランクフルト、ダブリンには、広範な共有建物インフラを持つ高密度なコロケーション施設が集中しています。施設オペレーターは、テナントがITの多くを管理している場合でも、建物レベルで水システムを監視する必要があります。これにより、施設全体のモニタリングと明確な報告プロセスへの需要が生まれます。コロケーションオペレーターはまた、多様な顧客ワークロードにわたってサービスコミットメントを維持するために、信頼性の高い水システムを必要とします。
クラウドサービスプロバイダーは2032年にかけて11.77%のCAGRで拡大すると予測されています。新しいクラウドキャンパスは、多くの既存サイトよりも高度な冷却・水再利用要件で設計されています。エンタープライズおよびエッジ施設は、組織が小規模なサーバールームを統合するにつれて、別の需要ストリームを追加します。政府・機関施設もまた、透明なリソース使用に対する公的な期待に直面しています。ヨーロッパ データセンター 水管理市場は各タイプからの需要を獲得しますが、その調達ニーズは施設規模と運用モデルによって異なります。企業の水コミットメントは、クラウド施設設計において再利用とモニタリングをより重要な基準にする可能性があります。
地域分析
イギリスは2026年のヨーロッパ データセンター 水管理市場シェアの16.77%を占めました。ロンドンの深いコロケーションエコシステムは、冷却水処理とモニタリングに対する相当な需要を生み出しています。市場にはまた、ロンドン広域圏で拡大するハイパースケールキャンパスも含まれています。オペレーターは、リソース使用のより良い開示に対する顧客と投資家の期待に応えています。これにより、リアルタイムモニタリング、効率的な冷却、およびマネージド水サービスへの需要が支えられています。
ドイツとフランスは、AIの拡大が信頼性の高い冷却システムへの需要を高めている主要なキャパシティ市場です。ドイツでは、水管理が計画と持続可能な運用においてより重要な考慮事項になりつつあります。オランダは、高密度インフラを持つ地域のデータセンター向けに循環型水ソリューションを追求しています。オランダデータセンター協会は、水消費から積極的な水管理へと移行するためのイニシアチブを説明しています。フランスもまた、新しいAI重点プロジェクトにおける大容量液体冷却システムへの需要があります。
アイルランドは2032年にかけて11.84%のCAGRで拡大すると予測されており、ヨーロッパ データセンター 水管理市場で最も速い国別成長率です。北米クラウドオペレーターのハブとしての役割が、水使用量を注目される運用上の問題にしています。ダブリン周辺への施設の集中が、地域のモニタリング、報告、および再利用オプションの必要性を高めています。スペインは、強いハイパースケールへの関心と水利用可能性の制約という異なる組み合わせを示しています。北欧諸国は水ストレスが低く、涼しい周囲条件を提供しており、年間の多くの期間において積極的な冷却ニーズを低減できます。イタリアとその他のヨーロッパは、地域のユーティリティおよび許可要件のもとで新しいデータセンター拠点が発展するにつれて需要を追加します。
競合環境
市場集中度
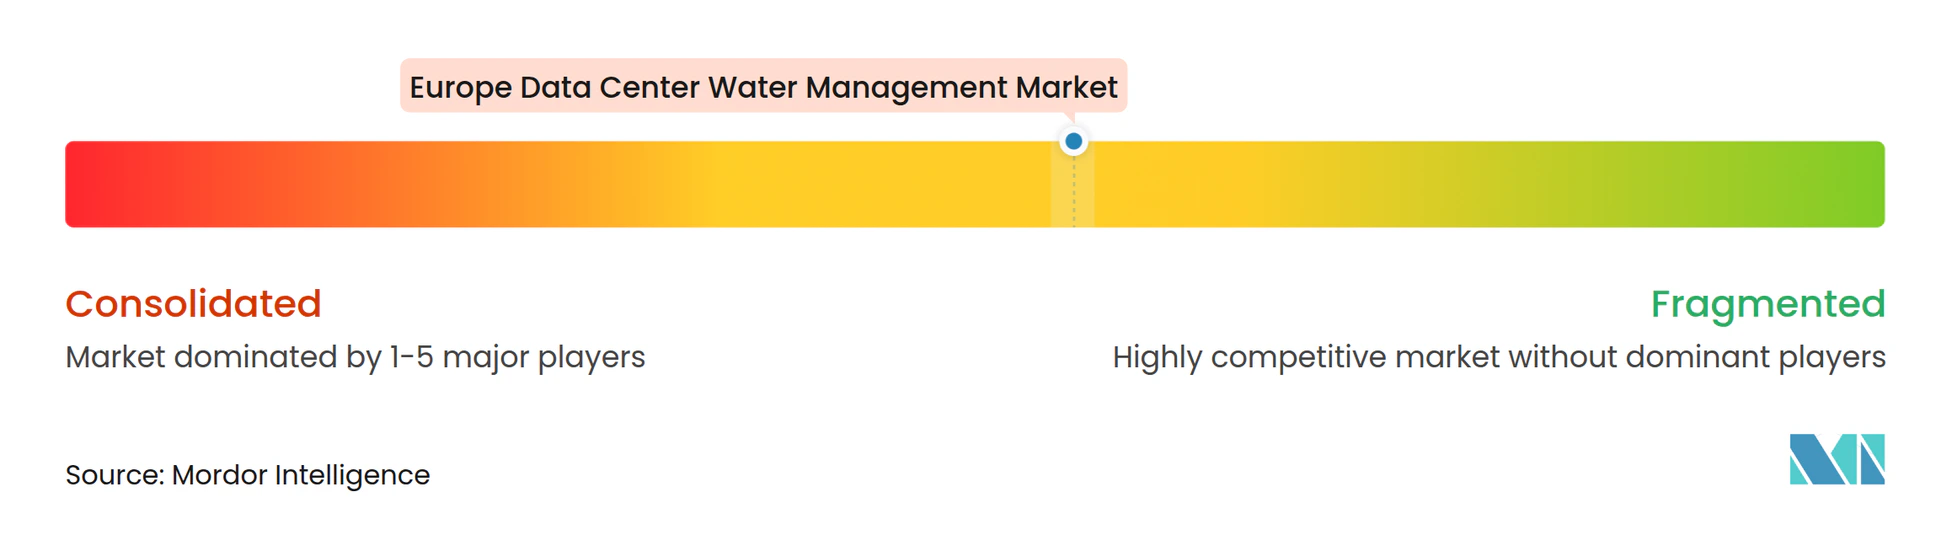
ヨーロッパ データセンター 水管理市場は、水技術サプライヤー、熱インフラ企業、およびデータセンターオペレーターにわたって中程度に分散しています。統合水技術プロバイダーには、Ecolab Inc.、Veolia Environnement S.A.、Xylem Inc.、SUEZ S.A.、Kurita Water Industries Ltd.、およびVeralto Corporationが含まれます。熱インフラ企業には、Schneider Electric SE、Vertiv Group Corp.、Johnson Controls International plc、Carrier Global Corporation、およびModine Manufacturing Companyが含まれます。Digital Realty Trust, Inc.、Equinix, Inc.、および主要クラウドオペレーターもまた、施設内で水関連の能力を開発または管理しています。競争は、サービス品質、デジルモニタリング、処理性能、およびシステム統合に基づいてますます行われています。すべてのソリューションタイプにわたってリーディングポジションを持つプロバイダーはいません。
Veolia Environnement S.A.は2026年4月に、データセンターにおける水、エネルギー、廃棄物管理のための統合オファリングとしてData Center Resource 360を立ち上げました。このオファリングは、水監査、処理、デジタルモニタリング、および補給支援を一つのプラットフォームに統合しています。Ecolab Inc.のサービスとしての冷却プログラムは、モニタリング技術と冷媒分配設備を組み合わせています。これらの動きは、プロバイダーが一回限りの設備販売から長期的なサービス関係へと移行していることを示しています。Global SwitchのロンドンにおけるLiquidstackおよびSuperMicroとの液体冷却ショーケースもまた、コロケーション環境でのチップへの直接冷却と液浸冷却の実用的な使用を示しています。
コンパクトな処理システム、マルチサイト水使用効率(WUE)報告プラットフォーム、およびコンテナ型再生水ソリューションの会が残っています。モジュール型製品は、大規模なサイト固有の処理プロジェクトに資金を提供できない小規模施設に有用かもしれません。信頼性の高い水データを実証できるプロバイダーは、許可申請と持続可能性報告を支援できます。業界の取り組みもまた、水性能の共通指標にさらなる注目を集めています。気候中立データセンター協定は、2030年までに新しいデータセンターの水使用効率(WUE)目標を含んでいます。ヨーロッパ データセンター 水管理市場は、顧客が異なる地域規制と水条件にわたって運用できるソリューションを必要とするため、競争が続くでしょう。
ヨーロッパ データセンター 水管理産業のリーダー企業
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Kemira Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 水管理市場 このレポートでカバーされる企業
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
最近の産業開発事情 ヨーロッパ データセンター 水管理市場
- 2026年9月:Drees and Sommer SEは、ドイツのデータセンターキャパシティ拡大の加速が、エネルギーアクセスとともに水管理を運用上の実行可能性とサイト選定の決定的な要因にしていることを確認する分析を発表し、持続可能な水の実績がいくつかのドイツ州の計画プロセスで非公式な前提条件になりつつあることを強調しました。
- 2026年4月:Veolia Environnement S.A.はロンドンでData Center Resource 360を立ち上げました。これは、水フットプリントを最大75%削減し、エネルギー再利用を20%改善し、廃棄物リサイクルを95%達成することを目標とするグローバル統合プラットフォームです。同社は同時に、2030年までにデータセンターおよびチップ製造市場から年間10億ユーロ超(約11.0億 米ドル)の収益を達成する目標を発表しました。
- 2026年4月:Veolia Environnement S.A.とAmazonは、Amazonのデータセンター運営向けにコンテナ型再生水冷却システムを開発する正式なパートナーシップを発表しました。最初の施設は2027年までに稼働する予定であり、モジュール型設計は飲料水取水が規制上の制約を受けているヨーロッパのサイトへの展開を明示的に意図しています。
- 2025年11月:Ecolab Inc.はサービスとしての冷却プログラムを立ち上げ、リアルタイムのチップへの直接冷媒モニタリングのための3D TRASAR技術とスマート冷媒分配ユニットを統合し、グローバルスケールでAI駆動のデータセンター冷却水管理のための継続的なマネージドサービスモデルを構築しました。
ヨーロッパ データセンター 水管理市場レポートの範囲
ヨーロッパ データセンター 水管理市場は、データセンターオペレーターが施設運営全体にわたって水使用量を監視、管理、保全、および最適化するのを支援する技術とサービスで構成されています。水効の改善、廃棄物の削減、持続可能な冷却慣行の支援、水質の確保、および環境コンプライアンス要件の充足に焦点を当てています。この市場は、高度なモニタリング、自動化、分析、および水保全戦略を通じて、組織が運用レジリエンスを強化し、リソース消費を削減し、持続可能性目標を達成できるようにし、環境に責任ある資源効率の高いデジタルインフラへの高まる需要を支援します。
ヨーロッパ データセンター 水管理市場レポートは、ソリューションタイプ(水モニタリング・計量システム、水漏れ検知システム、水使用量最適化・制御システム、水リサイクル・再利用管理システム、水処理・水質モニタリングシステム、水管理ソフトウェアおよび分析)、水管理アプリケーション(冷却システム水管理、水供給・配水管理、廃水管理、水リサイクル・再利用、漏水防止・検知、水消費量報告・最適化)、導入モデル(オンプレミスシステム、クラウドベースシステム、統合型・ハイブリッドシステム)、サービスタイプ(システム設置・統合、モニタリング・保守、水監査・効率コンサルティング、マネージド水管理サービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ、政府・機関データセンター)、および地域(イギリス、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水モニタリング・計量システム |
| 水漏れ検知システム |
| 水使用量最適化・制御システム |
| 水リサイクル・再利用管理システム |
| 処理・水質モニタリングシステム |
| 水管理ソフトウェアおよび分析 |
| 冷却システム水管理 |
| 水供給・配水管理 |
| 廃水管理 |
| 水リサイクル・再利用 |
| 漏水防止・検知 |
| 水消費量報告・最適化 |
| オンプレミスシステム |
| クラウドベースシステム |
| 統合型・ハイブリッドシステム |
| システム設置・統合 |
| モニタリング・保守 |
| 水監査・効率コンサルティング |
| マネージド水管理サービス |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジデータセンター |
| 政府・機関データセンター |
| イギリス |
| ドイツ |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他のヨーロッパ |
| ソリューションタイプ別 | 水モニタリング・計量システム |
| 水漏れ検知システム | |
| 水使用量最適化・制御システム | |
| 水リサイクル・再利用管理システム | |
| 処理・水質モニタリングシステム | |
| 水管理ソフトウェアおよび分析 | |
| 水管理アプリケーション別 | 冷却システム水管理 |
| 水供給・配水管理 | |
| 廃水管理 | |
| 水リサイクル・再利用 | |
| 漏水防止・検知 | |
| 水消費量報告・最適化 | |
| 導入モデル別 | オンプレミスシステム |
| クラウドベースシステム | |
| 統合型・ハイブリッドシステム | |
| サービスタイプ別 | システム設置・統合 |
| モニタリング・保守 | |
| 水監査・効率コンサルティング | |
| マネージド水管理サービス | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| クラウドサービスプロバイダー | |
| エンタープライズおよびエッジデータセンター | |
| 政府・機関データセンター | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター 水管理市場の規模はどのくらいですか?
ヨーロッパ データセンター 水管理市場規模は、2027年の0.9 ビリオン 米ドルから2032年までに1.5 ビリオン 米ドルに達すると予測されており、CAGRは11.2%です。
ヨーロッパにおけるデータセンター水管理の需要を牽引しているものは何ですか?
AI対応キャパシティ、液体冷却、水使用量報告、および水ポジティブコミットメントが、処理、モニタリング、再利用、および報告システムへの需要を高めています。
最大のシェアを持つソリューションタイプはどれですか?
水処理・水質モニタリングが2026年に20.99%で最大のソリューションタイプシェアを占めています。
最大のシェアを持つデータセンタータイプはどれですか?
コロケーションデータセンターが2026年に38.66%で最大のタイプシェアを占めており、ヨーロッパの主要な接続ハブにおける役割を反映しています。
ヨーロッパセクターをリードしている国はどこですか?
イギリスが2026年に16.77%のシェアでリードしており、ロンドンの大規模なコロケーション基盤と拡大するキャンパス活動によって支えられています。
最も速く拡大している国はどこですか?
アイルランドは、ハイパースケールクラウドインフラの集中により、2032年にかけて11.84%のCAGRで拡大すると予測されています。