
Marktgröße und Marktanteil für Wassermanagement in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.78 Milliarden US-Dollar |
| Marktgröße (2027) | 0.86 Milliarden US-Dollar |
| Marktgröße (2032) | 1.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wassermanagement in europäischen Rechenzentren von Mordor Intelligence
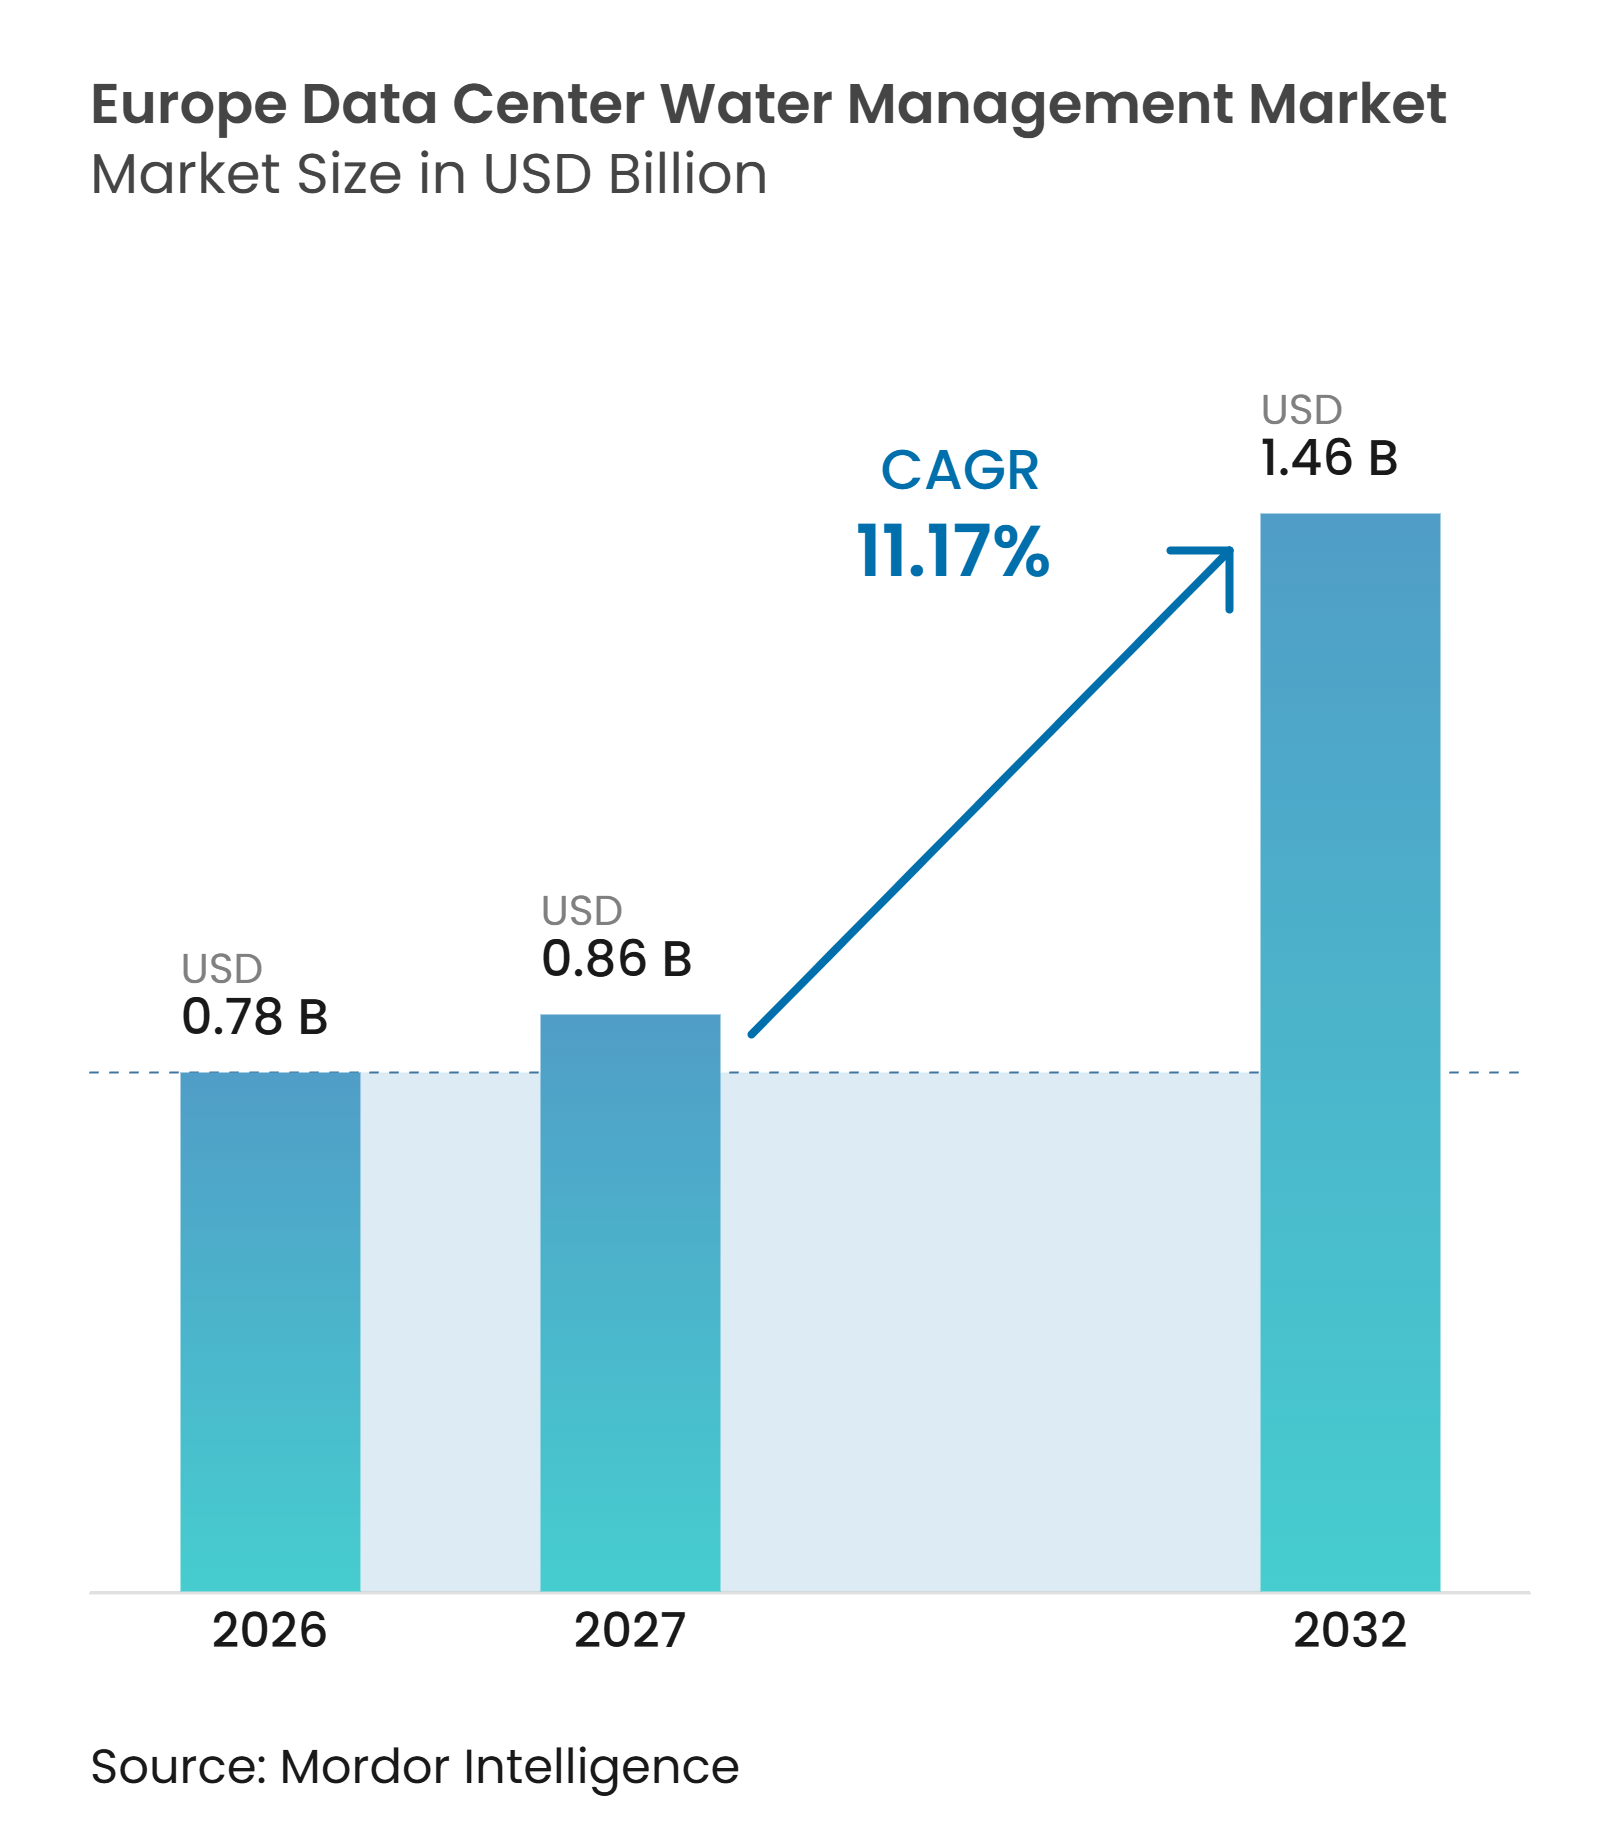
Die Marktgröße für Wassermanagement in europäischen Rechenzentren wird voraussichtlich von 0,78 Milliarden USD im Jahr 2026 und 0,86 Milliarden USD im Jahr 2027 auf 1,46 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,17 % zwischen 2027 und 2032. Der Markt für Wassermanagement in europäischen Rechenzentren wird durch größere KI-Workloads geprägt, die eine intensivere Kühlung und eine konsistentere Kontrolle der Wasserqualität erfordern. Betreiber bereiten sich zudem auf jährliche Wasserberichterstattung und strengere Genehmigungsanforderungen in ganz Europa vor. Diese Bedingungen verlagern die Ausgaben von einfachen Versorgungsanschlüssen hin zu Überwachungs-, Aufbereitungs-, Leckageerkennungs-, Wiederverwendungs- und Berichterstattungssystemen. Unternehmensverpflichtungen zur Reduzierung des Süßwasserverbrauchs unterstützen mehrjährige Serviceverträge für Wasseraufbereitung und -management. Der Markt für Wassermanagement in europäischen Rechenzentren profitiert zudem von der Bewegung hin zu geschlossenen Flüssigkühlkreisläufen, bei denen Wasserchemie und Gerätezuverlässigkeit einer engeren Aufmerksamkeit bedürfen.
Wichtigste Erkenntnisse des Berichts
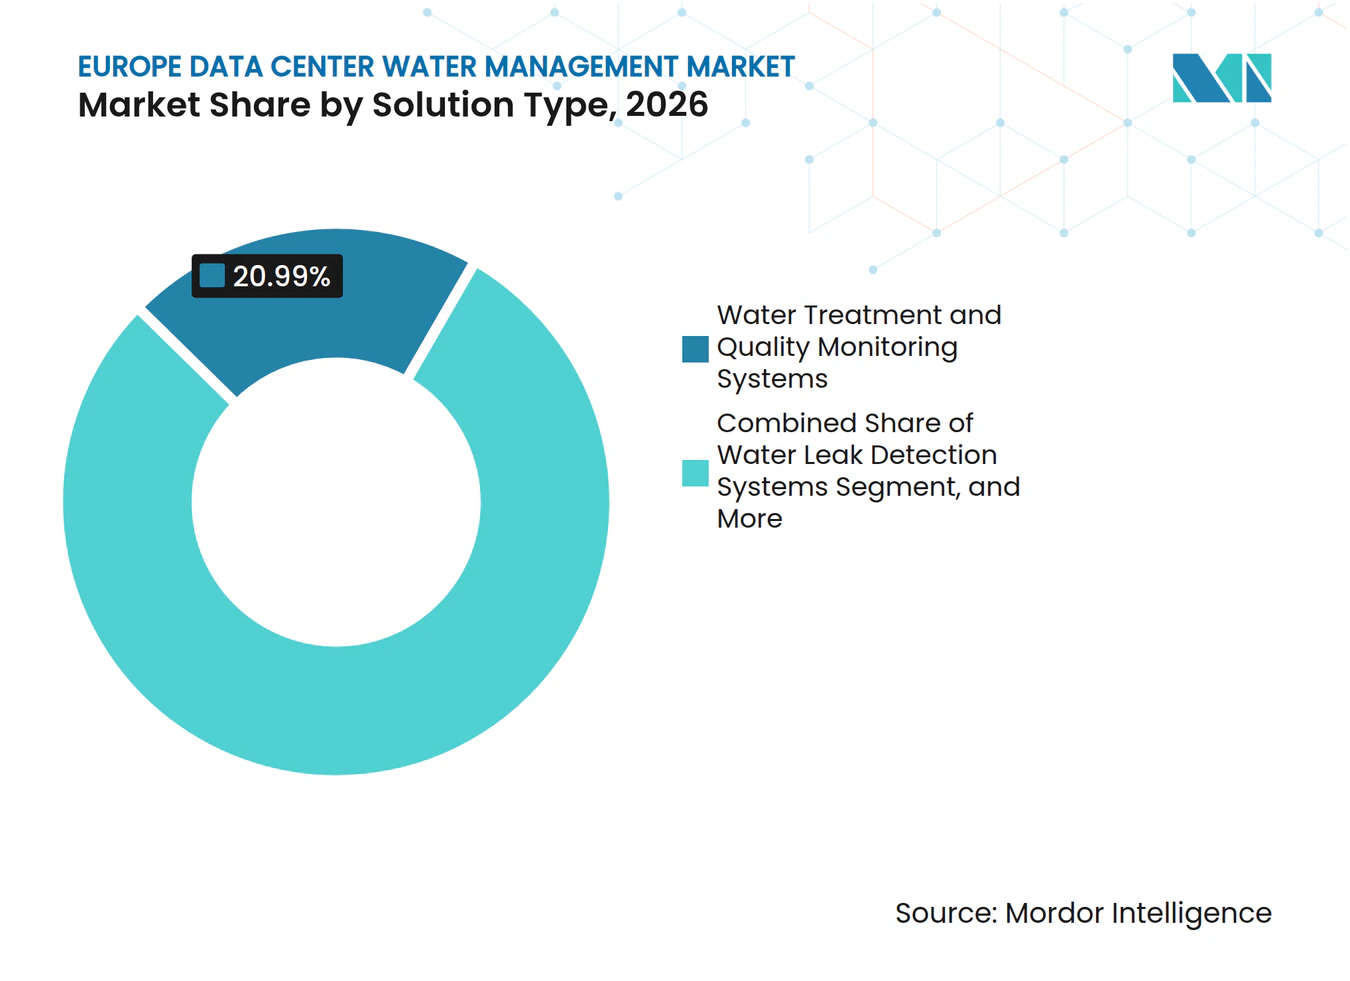
- Nach Lösungstyp hielt Wasseraufbereitung und Qualitätsüberwachung im Jahr 2026 einen Anteil von 20,99 % am Markt für Wassermanagement in europäischen Rechenzentren, während Wasserrecycling und Wiederverwendungsmanagement bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen wird.
- Nach Wassermanagementanwendung entfiel auf das Kühlsystem-Wassermanagement im Jahr 2026 ein Anteil von 47,26 % an der Marktgröße für Wassermanagement in europäischen Rechenzentren, während Wasserrecycling und Wiederverwendung bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen wird.
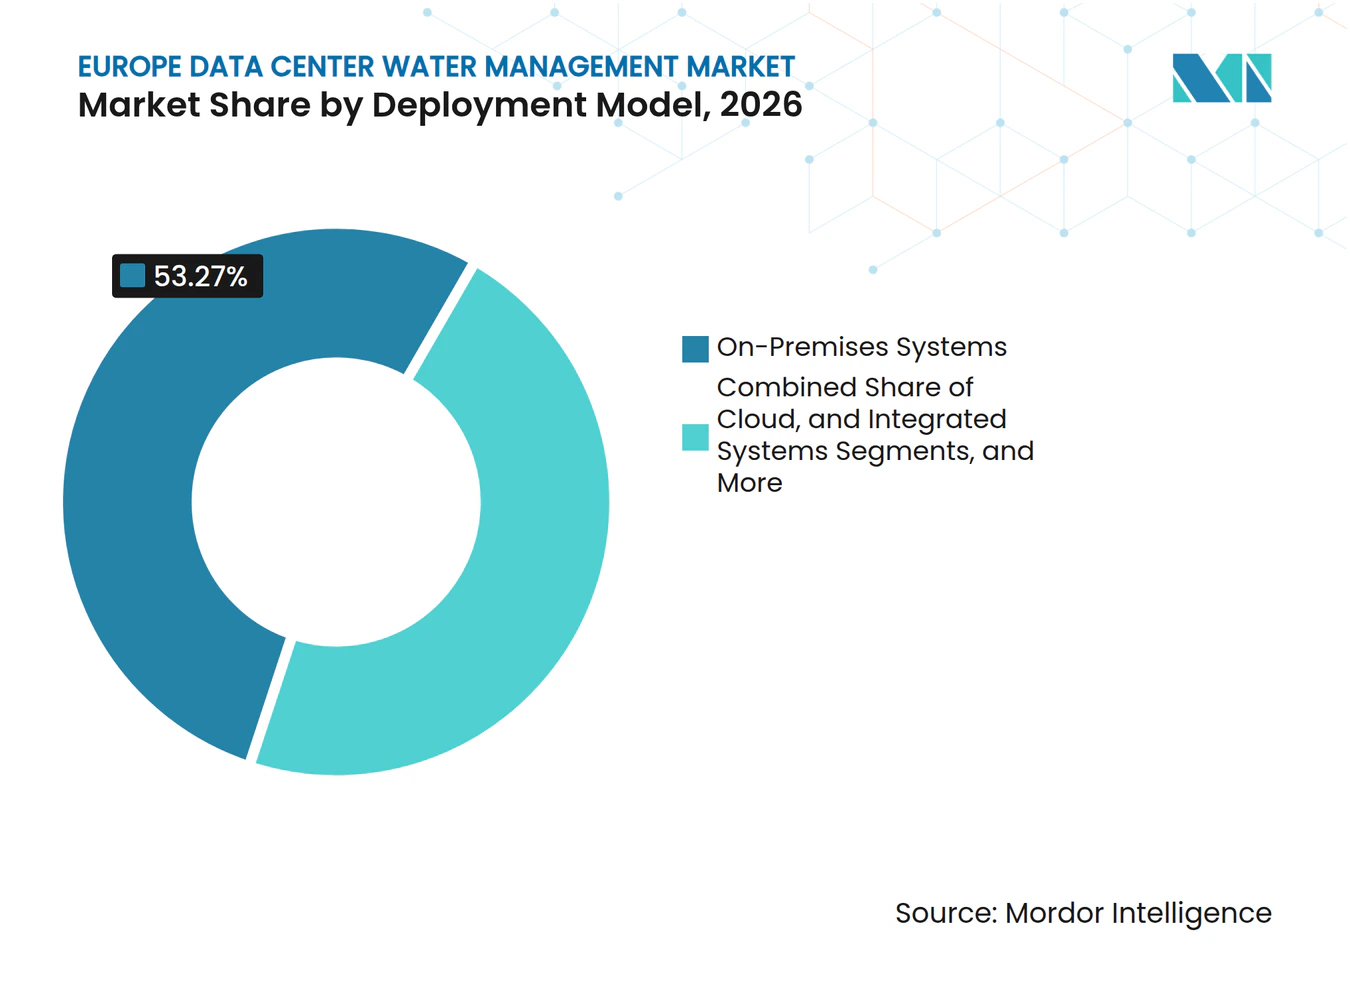
- Nach Bereitstellungsmodell hielten On-Premises-Systeme im Jahr 2026 einen Anteil von 53,27 %, während integrierte und hybride Systeme bis 2032 voraussichtlich mit einer CAGR von 11,57 % wachsen werden.
- Nach Servicetyp hielten Überwachungs- und Wartungsdienstleistungen im Jahr 2026 einen Anteil von 37,83 %, während verwaltete Wassermanagementdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 11,66 % wachsen werden.
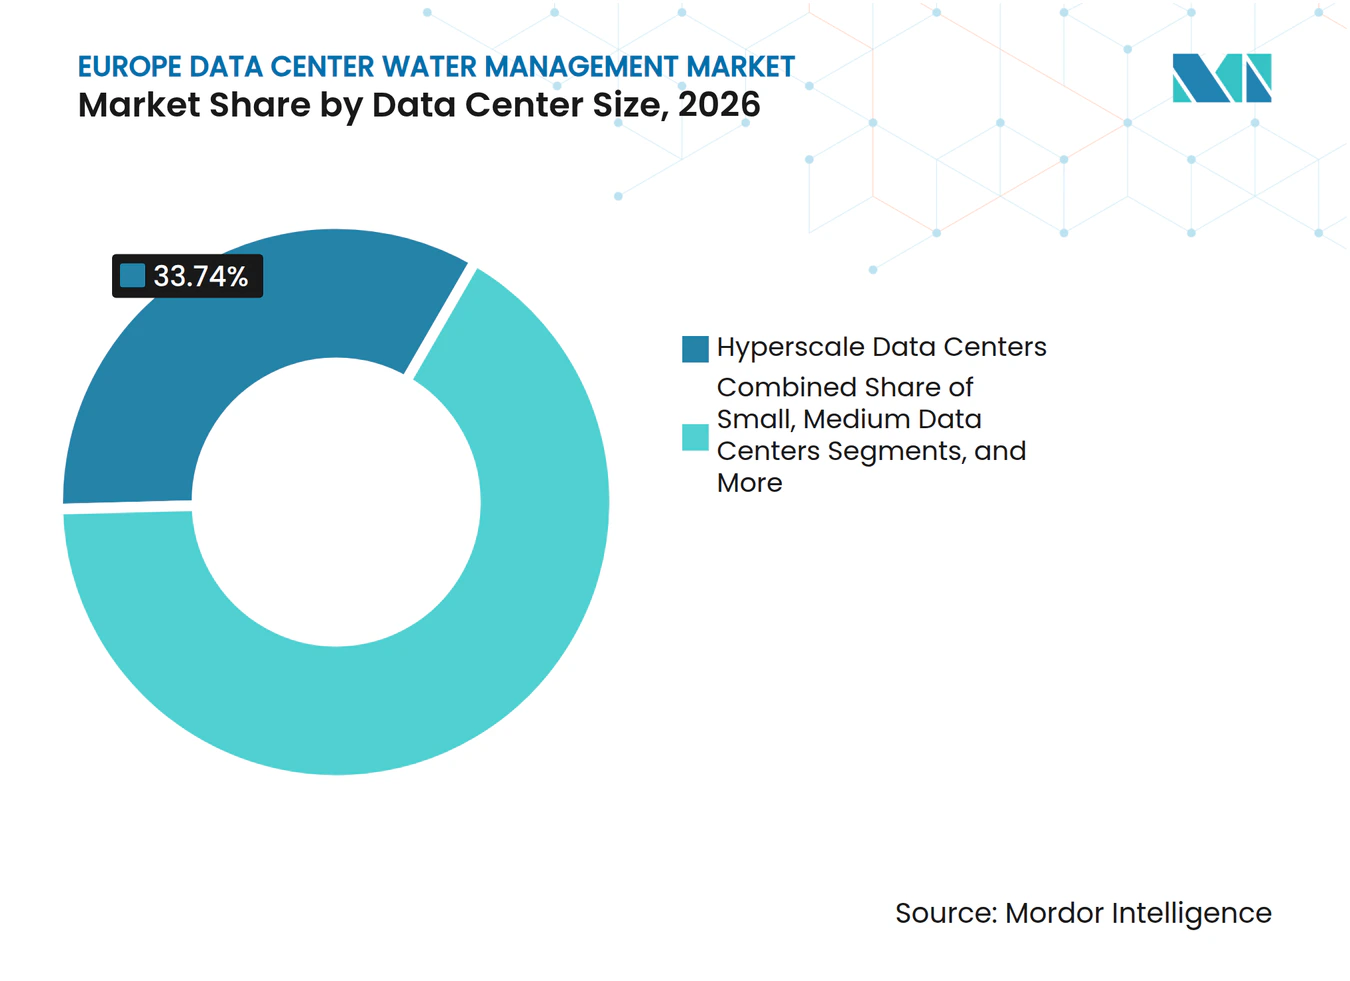
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 33,74 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,49 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 38,66 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 11,77 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Anteil von 16,77 %, während Irland bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +3.5% | Europa, mit vorrangiger Nachfrage in Frankfurt, London, Amsterdam, Paris und Dublin | Kurzfristig (≤ 2 Jahre) |
| Einführung von Direct-to-Chip-Flüssigkühlung | +2.5% | Europa, insbesondere das Vereinigte Königreich, Frankreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Offenlegung des Wasserverbrauchs und Genehmigungspflichten | +2% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Wasserpositive und ESG-Verpflichtungen | +1.5% | Irland, die Niederlande, das Vereinigte Königreich und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Infrastruktur für Brauchwasser zur Kühlung | +1% | Spanien, Italien und Irland | Langfristig (≥ 4 Jahre) |
| Höhere Rack-Dichten und geschlossene Kühlkreisläufe | +0.8% | Vereinigtes Königreich, Deutschland, Frankreich, die Niederlande und Irland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren
Der Markt für Wassermanagement in europäischen Rechenzentren wird durch die geplante Erweiterung KI-fähiger Kapazitäten an den wichtigsten europäischen Standorten unterstützt. Die Europäische Kommission hat den Bedarf an einer Erweiterung der Rechenzentrumskapazitäten als Teil der KI-Infrastrukturagenda Europas identifiziert.[1] Dichte KI-Racks erzeugen mehr Wärme innerhalb jedes Einrichtungs-Footprints und erfordern Kühlsysteme mit zuverlässiger Wasserkontrolle. Diese Anforderung bringt chemische Dosierung, Partikelüberwachung und Leckageerkennung früher im Entwicklungsprozess in die Einrichtungsspezifikationen ein. Neue Campusanlagen können Aufbereitungs- und Überwachungsgeräte bereits bei der Inbetriebnahme einschließen, anstatt sie erst nach dem Auftreten von Kühlproblemen nachzurüsten. Der Markt für Wassermanagement in europäischen Rechenzentren verfügt daher über eine breitere adressierbare Basis bei Neubauprojekten und Modernisierungen älterer Kühlinfrastrukturen.
Zunehmende Einführung von Direct-to-Chip-Flüssigkühlung
Die Direct-to-Chip-Flüssigkühlung platziert Flüssigkeitskreisläufe in der Nähe hochwertiger Rechengeräte und erhöht die Bedeutung einer kontinuierlichen Wasserqualitätskontrolle. Auf der IEEE ITHERM 2025 vorgestellte Forschungsergebnisse identifizierten Erosion, Korrosion und Verstopfung als wesentliche Risiken in flüssigkeitsgekühlten Rechenzentrumskreisläufen.[2] Die Kontrolle von pH-Wert, Inhibitorkonzentrationen und Partikeln ist notwendig, um diese Risiken in Systemen mit gemischten Metallen zu begrenzen. Ecolab Inc. führte im November 2025 Kühlung als Dienstleistung ein und kombinierte dabei 3D TRASAR-Überwachung mit intelligenten Kühlmittelverteilungseinheiten.[3] Global Switch eröffnete im Juni 2025 in London eine Flüssigkühlungs-Demonstrationsanlage mit Liquidstack und SuperMicro. Diese Entwicklungen unterstützen die wiederkehrende Nachfrage nach Überwachungs- und Wartungsleistungen im Markt für Wassermanagement in europäischen Rechenzentren.
Verpflichtende Offenlegung des Wasserverbrauchs und Genehmigungsanforderungen
Die delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW zur Meldung des gesamten Wassereinsatzes, des Trinkwassereinsatzes und der Wassernutzungseffizienz. Der Berichtsrahmen macht den Wasserverbrauch für Regulierungsbehörden, Investoren, Kunden und lokale Gemeinschaften transparenter. Die getrennte Meldung von Trinkwasser- und Gesamtwassereinsatz ermutigt Betreiber, Brauchwasser, Regenwasser und andere nicht trinkbare Quellen in Betracht zu ziehen. Für die Erstellung glaubwürdiger Daten für jährliche Einreichungen ist eine kontinuierliche Instrumentierung erforderlich. Der Markt für Wassermanagement in europäischen Rechenzentren gewinnt dadurch Nachfrage nach Messgeräten, Überwachungsplattformen, Wartung und Berichterstattungsunterstützung. Die Wasserresilienzagenda der Europäischen Kommission ordnet Rechenzentren auch in einen breiteren Rahmen zur Verbesserung der Wassereffizienz ein.
Wasserpositive Unternehmensverpflichtungen und ESG-Verpflichtungen
Wasserpositive Ziele ermutigen Cloud-Betreiber dazu, den Betrieb ihrer Einrichtungen mit lokalen Wasserauffüllungsmaßnahmen zu verknüpfen. Microsoft gibt an, dass seine neueren Rechenzentrumsdesigns geschlossene Kühlsysteme verwenden, die Verdunstung vermeiden und pro Einrichtung jährlich mehr als 125.000 Kubikmeter Wasser einsparen können. Amazon Web Services, Inc. berichtete über Fortschritte bei seinem wasserpositivem Ziel und betreibt Einrichtungen, die Brauchwasser nutzen. Diese Verpflichtungen erfordern eine glaubwürdige Messung von Entnahmen, Recycling und Auffüllungsaktivitäten. Sie machen auch externe Verifizierung und prüffähige Wasserdaten bei der Lieferantenauswahl wichtiger. Die Partnerschaft von Veolia Environnement S.A. mit Amazon Web Services, Inc. bei containerisierten Brauchwasserkühlsystemen zeigt, wie große Betreiber Wasserprogramme über mehrere Standorte hinweg anwenden können. Diese Verlagerung begünstigt Dienstleister, die Aufbereitung, digitale Überwachung und Berichterstattung kombinieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dürre, Grundwasserobergrenzen und steigende Wassertarife | -2.5% | Spanien, Italien, Griechenland, Irland und dicht besiedelte europäische Standorte | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Wiederverwendungs- und Nullflüssigkeitsabgabesysteme | -1.8% | Europa, mit stärkerem Druck in südeuropäischen Märkten | Langfristig (≥ 4 Jahre) |
| Risiko von Wasserchemieversagen in Direct-to-Chip-Kreisläufen | -1% | Vereinigtes Königreich, Deutschland, Frankreich und die Niederlande | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen und Widerstand aus der Bevölkerung | -0.8% | Irland, die Niederlande und Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Dürre, Grundwasserobergrenzen und steigende Wassertarife
Wasserknappheit kann die Standortwahl, das Kühlungsdesign, Versorgungsverträge und die gesellschaftliche Akzeptanz für den Markt für Wassermanagement in europäischen Rechenzentren beeinflussen. Einrichtungen in wassergestressten Gebieten können restriktiveren Bedingungen bei der Trinkwasserversorgung und der Grundwasserentnahme ausgesetzt sein. Diese Situation erhöht das Interesse an aufbereitetem Abwasser, Regenwassernutzung und geschlossenen Kreislaufdesigns. Diese Alternativen können die Abhängigkeit von Versorgungsbeschränkungen verringern, erfordern jedoch möglicherweise mehr Ausrüstung und Betriebskontrollen. Der Druck ist besonders relevant, wo dichte Campusanlagen in der Nähe von Gemeinden mit begrenzten Wasserressourcen konzentriert sind. Betreiber müssen daher Expansionspläne mit der lokalen Wasserverfügbarkeit und nachweisbaren Wasserschutzmaßnahmen in Einklang bringen.
Hohe Investitionskosten für Wiederverwendungs- und Nullflüssigkeitsabgabesysteme
Fortschrittliche Wiederverwendungs- und Nullflüssigkeitsabgabesysteme können Abwasser reduzieren und Compliance-Ziele unterstützen, erfordern jedoch erhebliche Anfangsinvestitionen. Aufbereitungssysteme können Umkehrosmose, Ionenerweichung, Tiefbauarbeiten, Prozesssteuerungen und Spezialdienste erfordern. Diese Kosten können für kleinere Einrichtungen schwer auf ihre verfügbare IT-Kapazität umzulegen sein. Veolia Environnement S.A. beschreibt Aufbereitungstechnologien, die zur Unterstützung der Wasserwiederverwendung in industriellen Kühlanwendungen entwickelt wurden. Der Markt für Wassermanagement in europäischen Rechenzentren könnte daher eine frühere Einführung bei Hyperscale-Einrichtungen mit größeren Investitionsbudgets verzeichnen. Modulare Systeme und Managed-Service-Verträge können die Einstiegshürde für kleinere Rechenzentrumsbetreiber im Laufe der Zeit senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Aufbereitung und Überwachung sichern den Umsatz, während Recyclingsysteme das Wachstum anführenWasseraufbereitung und Qualitätsüberwachung hielt im Jahr 2026 einen Anteil von 20,99 % am Markt für Wassermanagement in europäischen Rechenzentren. Diese Systeme schützen Kühlgeräte vor Korrosion, Biofouling, Ablagerungen und Verunreinigungen. Ihre Bedeutung erstreckt sich auf Kühltürme, geschlossene Kreislaufsysteme und hybride Kühlungsdesigns. Betreiber setzen zunehmend auf vernetzte Sensoren, anstatt sich nur auf periodische manuelle Probenahmen zu verlassen. Dies ermöglicht es der chemischen Dosierung, auf sich ändernde Wasserbedingungen zu reagieren. Der Ansatz kann die Wahrscheinlichkeit verringern, dass ein unentdecktes Chemieproblem Kühlgeräte beschädigt.
Wasserrecycling und Wiederverwendungsmanagement wird bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen. Das Segment wird durch das Interesse an der Reduzierung der Abhängigkeit von Trinkwasser und der Erfüllung von Berichtspflichten unterstützt. Membranaufbereitung und modulare Umkehrosmosesysteme können die Wiederverwendung für Einrichtungen mit begrenztem Platzangebot praktikabler machen. Überwachungs-, Mess-, Leckageerkennungs- und Optimierungsplattformen bedienen verwandte Bedürfnisse im gesamten Wasserkreislauf. Die Branche für Wassermanagement in europäischen Rechenzentren erfordert zunehmend, dass diese Systeme zusammenarbeiten, anstatt als separate Gerätekäufe zu fungieren. Ecolab Inc.s Überwachungsplattform veranschaulicht die Bewegung hin zu einer vernetzten Überwachung der Kühlwasserbedingungen.



Nach Wassermanagementanwendung:
Kühlung bleibt der Volumenanker, während Recycling die Prioritäten neu gestaltetDas Kühlsystem-Wassermanagement entfiel im Jahr 2026 auf 47,26 % der Marktgröße für Wassermanagement in europäischen Rechenzentren. Thermisches Management bleibt die wichtigste wasserbezogene Betriebsfunktion in vielen Rechenzentren. Höhere Rack-Dichten machen das Kühlungsdesign für die Verfügbarkeit der Einrichtung wichtiger. Intelligente Systeme können Wasserfluss und Betriebseinstellungen an veränderte Anforderungen anpassen. Das Weltwirtschaftsforum stellt fest, dass zirkuläre Ansätze Rechenzentren dabei helfen können, das Wassermanagement zu verbessern und den Verbrauch von Süßwasserressourcen zu reduzieren. Diese Fähigkeiten sind besonders relevant für große Einrichtungen mit kontinuierlichem Kühlungsbedarf.
Wasserrecycling und Wiederverwendung wird bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen. Die getrennte Offenlegung von Trinkwasser- und Gesamtwassereinsatz gibt Betreibern einen Anreiz, nicht trinkbare Versorgungsquellen in Betracht zu ziehen. Das Abwassermanagement gewinnt auch dort an Aufmerksamkeit, wo das Abschlämmwasser von Kühltürmen Einleitungsanforderungen unterliegt. Das Versorgungs- und Verteilungsmanagement hilft dabei, den Fluss nutzbaren Wassers durch die Einrichtung aufrechtzuerhalten. Leckageprävention und Verbrauchsberichterstattung bieten unterstützende Betriebskontrolle. Der Markt für Wassermanagement in europäischen Rechenzentren bewegt sich daher auf Anwendungsportfolios zu, die Kühlungszuverlässigkeit mit dokumentierter Wassereffizienz verbinden.
Nach Bereitstellungsmodell:
On-Premises führt sicher, während integrierte und hybride Systeme das Wachstum antreibenOn-Premises-Systeme hielten im Jahr 2026 einen Anteil von 53,27 % am Markt für Wassermanagement in europäischen Rechenzentren. Kühltürme, Dosiersysteme, Sensoren und Aufbereitungseinheiten werden normalerweise innerhalb oder neben dem Rechenzentrum installiert. Viele Betreiber behandeln Kühlungstelemetrie auch als sensible Betriebsinformation. Lokale Steuerung unterstützt sofortiges Handeln, wenn eine Leckage oder ein Wasserqualitätsproblem erkannt wird. Sie entspricht auch dem physischen Design integrierter Kühlinfrastrukturen. On-Premises-Systeme bleiben dort wichtig, wo physische Geräte in der Einrichtung verwaltet werden müssen.
Integrierte und hybride Systeme werden bis 2032 voraussichtlich mit einer CAGR von 11,57 % wachsen. Diese Systeme kombinieren lokale Sensorik und Steuerung mit zentralisierter Datenanalyse. Sie ermöglichen es Betreibern, die Wassernutzungseffizienz über mehrere Standorte hinweg zu vergleichen, ohne die Übersicht auf Einrichtungsebene aufzugeben. OVHcloud führte eine KI-gestützte Kühlungsarchitektur ein, die Sensoren, vorausschauende Wartung und zentralisierte Datenverarbeitung kombiniert. Dieses Modell ist relevant, wenn Betreiber zweite und dritte europäische Campusanlagen hinzufügen. Der Markt für Wassermanagement in europäischen Rechenzentren kann davon profitieren, wenn Betreiber mehrerer Standorte gemeinsame Berichtsprozesse neben lokaler Betriebssteuerung anstreben.

Nach Servicetyp:
Überwachung sichert wiederkehrende Einnahmen, während verwaltete Dienste beschleunigenÜberwachungs- und Wartungsdienstleistungen hielten im Jahr 2026 einen Anteil von 37,83 %. Die Kühlwasseraufbereitung erfordert laufende chemische Dosierung, Sensorkalibrierung, Spülung und Geräteprüfungen. Diese Aktivitäten schaffen wiederkehrende Servicebedürfnisse, die weniger von einzelnen Bauprojekten abhängig sind. Die jährliche Wasserberichterstattung erfordert auch eine zuverlässige Messung über das gesamte Jahr. Anbieter, die installierte Systeme warten, können sowohl die Datenqualität als auch die Gerätezuverlässigkeit unterstützen. Der Marktanteil von Überwachungsdienstleistungen im Markt für Wassermanagement in europäischen Rechenzentren spiegelt diesen anhaltenden Betriebsbedarf wider.
Verwaltete Wassermanagementdienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 11,66 % wachsen. Betreiber suchen nach Verträgen, die sich auf Ziele zur Wassernutzungseffizienz, Verfügbarkeit und Aufbereitungsergebnisse konzentrieren. Dieser Ansatz kann den Bedarf an der Koordination separater Lieferanten für Chemie, Instrumentierung und Berichterstattung begrenzen. Installations- und Integrationsdienstleistungen bleiben für neue Einrichtungen und Kühlungsmodernisierungen wichtig. Wasseraudits unterstützen auch Offenlegungspflichten und lokale Genehmigungsgespräche. Die Branche für Wassermanagement in europäischen Rechenzentren kann folglich mehr Serviceeinnahmen generieren, wenn Kühlsysteme komplexer werden.
Nach Rechenzentrumsgröße:
Hyperscale führt sowohl bei Anteil als auch bei Wachstum und prägt die MarktdynamikHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 33,74 % am Markt für Wassermanagement in europäischen Rechenzentren. Sie werden bis 2032 auch voraussichtlich mit einer CAGR von 11,49 % wachsen. Große Campusanlagen in Irland, dem Vereinigten Königreich, den Niederlanden, Deutschland und Frankreich erfordern umfangreiche Aufbereitungs-, Überwachungs- und Wiederverwendungskapazitäten. Ihr Dauerbetrieb macht Systemzuverlässigkeit und verifizierte Berichterstattung zu zentralen Betriebsanliegen. Diese Einrichtungen können auch Premium-Systeme rechtfertigen, die für kleinere Standorte schwer zu finanzieren sein können. Hyperscale-Projekte prägen daher die Kaufmuster im gesamten Markt für Wassermanagement in europäischen Rechenzentren.
Große Rechenzentren bilden eine weitere wichtige Nachfragebasis, insbesondere dort, wo Betreiber ältere offene Kühlsysteme modernisieren. Mittelgroße und kleine Einrichtungen stehen vor einer anderen Kostenstruktur, da fortschrittliche Überwachungs- und Wiederverwendungsgeräte Fixkosten aufweisen. Anbieter reagieren mit modularen Systemen und abonnementbasierten Angeboten. Diese Formate können die Vorabausgaben reduzieren und gleichzeitig spezialisierte Wartungsunterstützung hinzufügen. Sie ermöglichen es Betreibern auch, die Wassertransparenz schrittweise zu verbessern. Die Branche für Wassermanagement in europäischen Rechenzentren kann diese Modelle nutzen, um Einrichtungen außerhalb der größten Cloud-Campusanlagen zu erreichen.
Nach Rechenzentrumstyp:
Colocation hält den größten Anteil, während Cloud-Betreiber am schnellsten investierenColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 38,66 % am Markt für Wassermanagement in europäischen Rechenzentren. Diese Einrichtungen bedienen mehrere Mieter mit unterschiedlichen Rechenlasten und Kühlungsanforderungen. London, Amsterdam, Frankfurt und Dublin beherbergen dichte Colocation-Bestände mit umfangreicher gemeinsamer Gebäudeinfrastruktur. Einrichtungsbetreiber müssen Wassersysteme auf Gebäudeebene überwachen, auch wenn Mieter einen Großteil ihrer IT-Geräte kontrollieren. Dies schafft Nachfrage nach einrichtungsweiter Überwachung und klaren Berichtsprozessen. Colocation-Betreiber benötigen auch zuverlässige Wassersysteme, um Serviceverpflichtungen gegenüber verschiedenen Kundenlastprofilen aufrechtzuerhalten.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 11,77 % wachsen. Neue Cloud-Campusanlagen werden mit fortschrittlicheren Kühlungs- und Wasserwiederverwendungsanforderungen als viele ältere Standorte konzipiert. Unternehmens- und Edge-Einrichtungen fügen einen separaten Nachfragestrom hinzu, wenn Organisationen kleinere Serverräume konsolidieren. Behördliche und institutionelle Einrichtungen stehen auch vor öffentlichen Erwartungen an einen transparenten Ressourceneinsatz. Der Markt für Wassermanagement in europäischen Rechenzentren gewinnt Nachfrage von jedem Typ, obwohl ihre Beschaffungsbedürfnisse je nach Einrichtungsgröße und Betriebsmodell variieren. Unternehmensverpflichtungen zum Wasserschutz können Wiederverwendung und Überwachung zu sichtbareren Kriterien im Cloud-Einrichtungsdesign machen.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 16,77 % am Markt für Wassermanagement in europäischen Rechenzentren. Das tiefe Colocation-Ökosystem Londons treibt eine erhebliche Nachfrage nach Kühlwasseraufbereitung und -überwachung an. Der Markt umfasst auch expandierende Hyperscale-Campusanlagen im weiteren Londoner Raum. Betreiber reagieren auf Kunden- und Investorenerwartungen für eine bessere Offenlegung des Ressourceneinsatzes. Dies unterstützt die Nachfrage nach Echtzeit-Überwachung, effizienter Kühlung und verwalteten Wasserdienstleistungen.
Deutschland und Frankreich sind wichtige Kapazitätsmärkte, in denen die KI-Expansion den Bedarf an zuverlässigen Kühlsystemen erhöht. In Deutschland wird Wassermanagement zu einem wichtigeren Aspekt bei der Planung und dem nachhaltigen Betrieb. Die Niederlande verfolgen zirkuläre Wasserlösungen für Rechenzentren in Gebieten mit dichter Infrastruktur. Der Niederländische Rechenzentrumverband beschreibt Initiativen, um vom Wasserverbrauch hin zu aktivem Wassermanagement überzugehen. Frankreich hat auch Nachfrage nach Hochleistungs-Flüssigkühlsystemen in neuen KI-fokussierten Projekten.
Irland wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen, der schnellsten Länderrate im Markt für Wassermanagement in europäischen Rechenzentren. Seine Rolle als Drehscheibe für nordamerikanische Cloud-Betreiber macht den Wasserverbrauch zu einem aufmerksam beobachteten Betriebsthema. Die Konzentration von Einrichtungen rund um Dublin verstärkt den Bedarf an lokaler Überwachung, Berichterstattung und Wiederverwendungsoptionen. Spanien bietet eine andere Kombination aus starkem Hyperscale-Interesse und Wasserverfügbarkeitsbeschränkungen. Die nordischen Länder bieten geringeren Wasserstress und kühle Umgebungsbedingungen, die den aktiven Kühlungsbedarf während eines Großteils des Jahres reduzieren können. Italien und der Rest Europas fügen Nachfrage hinzu, wenn neue Rechenzentrumsstandorte unter lokalen Versorgungs- und Genehmigungsanforderungen entstehen.
Wettbewerbslandschaft
Marktkonzentration
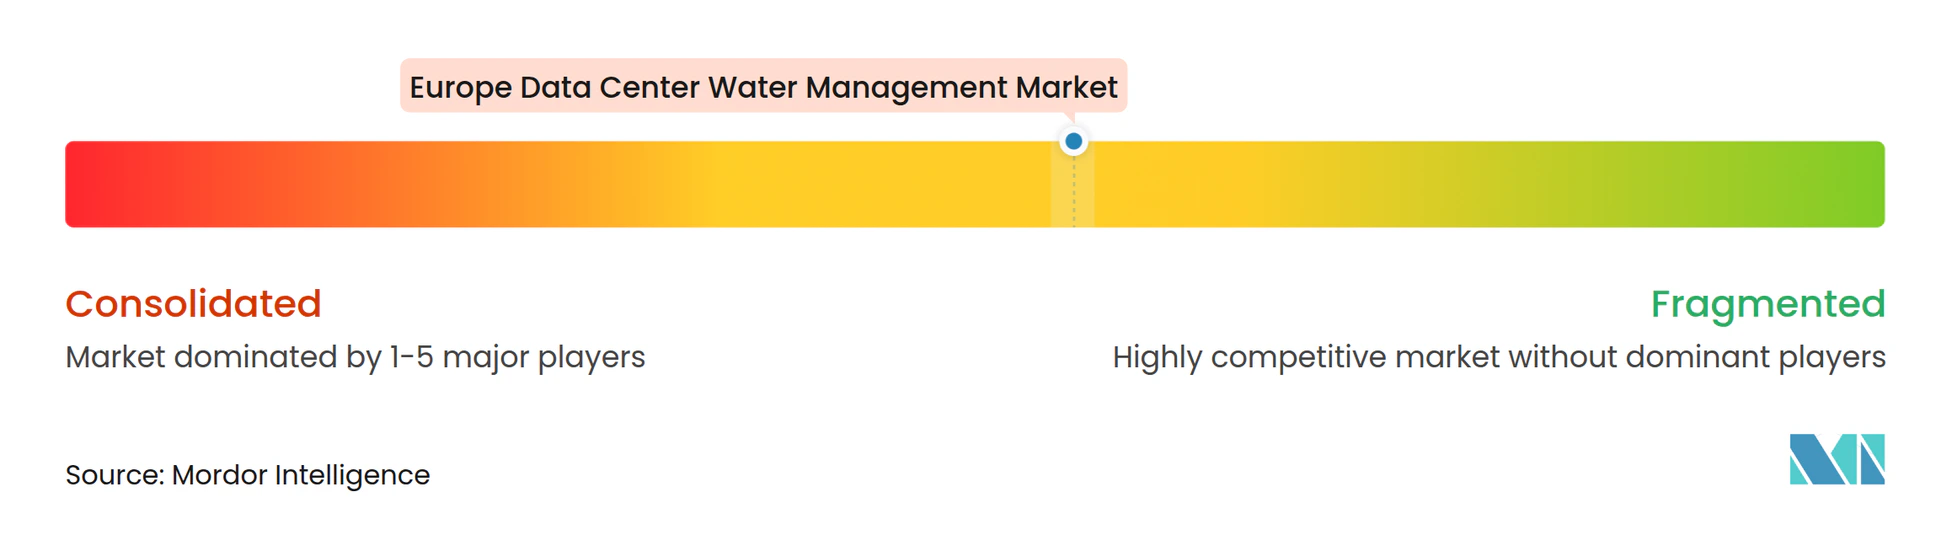
Der Markt für Wassermanagement in europäischen Rechenzentren ist mäßig fragmentiert über Wassertechnologielieferanten, Wärmeinfrastrukturunternehmen und Rechenzentrumsbetreiber. Zu den integrierten Wassertechnologieanbietern gehören Ecolab Inc., Veolia Environnement S.A., Xylem Inc., SUEZ S.A., Kurita Water Industries Ltd. und Veralto Corporation. Zu den Wärmeinfrastrukturunternehmen gehören Schneider Electric SE, Vertiv Group Corp., Johnson Controls International plc, Carrier Global Corporation und Modine Manufacturing Company. Digital Realty Trust, Inc., Equinix, Inc. und große Cloud-Betreiber entwickeln oder verwalten auch wasserbezogene Fähigkeiten in ihren Einrichtungen. Der Wettbewerb basiert zunehmend auf Servicequalität, digitaler Überwachung, Aufbereitungsleistung und Systemintegration. Kein Anbieter hat eine führende Position in allen Lösungstypen.
Veolia Environnement S.A. lancierte im April 2026 Data Center Resource 360 als integriertes Angebot für Wasser-, Energie- und Abfallmanagement in Rechenzentren. Das Angebot bündelt Wasseraudits, Aufbereitung, digitale Überwachung und Auffüllungsunterstützung in einer Plattform. Das Programm Kühlung als Dienstleistung von Ecolab Inc. kombiniert Überwachungstechnologie mit Kühlmittelverteilungsgeräten. Diese Schritte zeigen, wie Anbieter über einmalige Geräteverkäufe hinaus zu längerfristigen Servicebeziehungen übergehen. Die Flüssigkühlungs-Demonstrationsanlage von Global Switch in London zeigt auch den praktischen Einsatz von Direct-to-Chip- und Immersionskühlung in Colocation-Umgebungen.
Chancen bestehen für kompakte Aufbereitungssysteme, standortübergreifende Plattformen zur Berichterstattung über die Wassernutzungseffizienz und containerisierte Brauchwasserlösungen. Modulare Produkte können für kleinere Einrichtungen nützlich sein, die keine großen standortspezifischen Aufbereitungsprojekte finanzieren können. Anbieter, die zuverlässige Wasserdaten nachweisen können, können Genehmigungsanträge und Nachhaltigkeitsberichte unterstützen. Branchenanstrengungen richten auch mehr Aufmerksamkeit auf gemeinsame Maßnahmen der Wasserleistung. Der Pakt für klimaneutrale Rechenzentren enthält ein Ziel zur Wassernutzungseffizienz für neue Rechenzentren bis 2030. Der Markt für Wassermanagement in europäischen Rechenzentren wird wettbewerbsintensiv bleiben, da Kunden Lösungen benötigen, die über verschiedene lokale Vorschriften und Wasserbedingungen hinweg funktionieren können.
Branchenführer im Markt für Wassermanagement in europäischen Rechenzentren
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Kemira Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wassermanagement in europäischen Rechenzentren Unternehmen in diesem Bericht
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Neueste Industrielle Entwicklungen in Markt für Wassermanagement in europäischen Rechenzentren
- September 2026: Drees und Sommer SE veröffentlichte eine Analyse, die bestätigt, dass Deutschlands beschleunigte Erweiterung der Rechenzentrumskapazitäten das Wassermanagement neben dem Energiezugang zu einem entscheidenden Faktor für die betriebliche Lebensfähigkeit und die Standortauswahl macht, wobei das Unternehmen hervorhebt, dass nachhaltige Wassernachweise in mehreren deutschen Landesplanungsverfahren zu einer informellen Voraussetzung werden.
- April 2026: Veolia Environnement S.A. lancierte Data Center Resource 360 in London, eine globale integrierte Plattform mit dem Ziel einer Reduzierung des Wasser-Fußabdrucks um bis zu 75 %, einer Verbesserung der Energienutzung um 20 % und eines Abfallrecyclings von 95 %. Das Unternehmen kündigte gleichzeitig ein Ziel von über 1 Milliarde EUR (ca. 1,10 Milliarden USD) an jährlichen Einnahmen aus den Märkten für Rechenzentren und Chipproduktion bis 2030 an.
- April 2026: Veolia Environnement S.A. und Amazon Web Services, Inc. gaben eine formelle Partnerschaft zur Entwicklung containerisierter Brauchwasserkühlsysteme für die Rechenzentrumsbetriebe von Amazon Web Services, Inc. bekannt, wobei die erste Einrichtung voraussichtlich bis 2027 in Betrieb gehen soll und modulare Designs ausdrücklich für die Replikation an europäischen Standorten vorgesehen sind, an denen die Entnahme von Trinkwasser zunehmenden regulatorischen Beschränkungen unterliegt.
- November 2025: Ecolab Inc. lancierte sein Programm Kühlung als Dienstleistung und integrierte dabei die 3D TRASAR-Technologie zur Echtzeit-Überwachung von Direct-to-Chip-Kühlmitteln mit intelligenten Kühlmittelverteilungseinheiten, um ein kontinuierliches Managed-Service-Modell für KI-gesteuertes Rechenzentrum-Kühlwassermanagement im globalen Maßstab zu schaffen.
Berichtsumfang für den Markt für Wassermanagement in europäischen Rechenzentren
Der Markt für Wassermanagement in europäischen Rechenzentren umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch im gesamten Einrichtungsbetrieb zu überwachen, zu verwalten, einzusparen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlungspraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umwelt-Compliance-Anforderungen. Der Markt ermöglicht es Organisationen, die betriebliche Resilienz zu verbessern, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analytik und Wasserschutzstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Bericht über den Markt für Wassermanagement in europäischen Rechenzentren ist segmentiert nach Lösungstyp (Wasserüberwachungs- und Messsysteme, Wasserleckageerkennungssysteme, Systeme zur Optimierung und Steuerung des Wasserverbrauchs, Wasserrecycling- und Wiederverwendungsmanagementsysteme, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagementsoftware und Analytik), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserversorgungs- und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und Wiederverwendung, Leckageprävention und -erkennung sowie Wasserverbrauchsberichterstattung und -optimierung), Bereitstellungsmodell (On-Premises-Systeme, Cloud-basierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasseraudit und Effizienzberatung sowie verwaltete Wassermanagementdienstleistungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie behördliche und institutionelle Rechenzentren) und Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und Rest Europas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme |
| Systeme zur Optimierung und Steuerung des Wasserverbrauchs |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagementsoftware und Analytik |
| Kühlsystem-Wassermanagement |
| Wasserversorgungs- und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und Wiederverwendung |
| Leckageprävention und -erkennung |
| Wasserverbrauchsberichterstattung und -optimierung |
| On-Premises-Systeme |
| Cloud-basierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasseraudit und Effizienzberatung |
| Verwaltete Wassermanagementdienstleistungen |
| Kleine Rechenzentren |
| Mittelgroße Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Behördliche und institutionelle Rechenzentren |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Nordische Länder |
| Rest Europas |
| Nach Lösungstyp | Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme | |
| Systeme zur Optimierung und Steuerung des Wasserverbrauchs | |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme | |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | |
| Wassermanagementsoftware und Analytik | |
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement |
| Wasserversorgungs- und Verteilungsmanagement | |
| Abwassermanagement | |
| Wasserrecycling und Wiederverwendung | |
| Leckageprävention und -erkennung | |
| Wasserverbrauchsberichterstattung und -optimierung | |
| Nach Bereitstellungsmodell | On-Premises-Systeme |
| Cloud-basierte Systeme | |
| Integrierte und hybride Systeme | |
| Nach Servicetyp | Systeminstallation und -integration |
| Überwachung und Wartung | |
| Wasseraudit und Effizienzberatung | |
| Verwaltete Wassermanagementdienstleistungen | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittelgroße Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumstyp | Colocation-Rechenzentren |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Behördliche und institutionelle Rechenzentren | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wassermanagement in europäischen Rechenzentren?
Die Marktgröße für Wassermanagement in europäischen Rechenzentren wird voraussichtlich bis 2032 von 0,9 Milliarden USD im Jahr 2027 auf 1,5 Milliarden USD anwachsen, mit einer CAGR von 11,2 %.
Was treibt die Nachfrage nach Wassermanagement in Rechenzentren in Europa an?
KI-fähige Kapazitäten, Flüssigkühlung, Wasserverbrauchsberichterstattung und wasserpositive Verpflichtungen erhöhen die Nachfrage nach Aufbereitungs-, Überwachungs-, Wiederverwendungs- und Berichterstattungssystemen.
Welcher Lösungstyp hat den größten Anteil?
Wasseraufbereitung und Qualitätsüberwachung hält mit 20,99 % im Jahr 2026 den größten Anteil nach Lösungstyp.
Welcher Rechenzentrumstyp hat den größten Anteil?
Colocation-Rechenzentren halten mit 38,66 % im Jahr 2026 den größten Anteil nach Typ, was ihre Rolle in den wichtigsten Konnektivitätsdrehscheiben Europas widerspiegelt.
Welches Land führt den europäischen Sektor an?
Das Vereinigte Königreich führt mit einem Anteil von 16,77 % im Jahr 2026, unterstützt durch die große Colocation-Basis Londons und expandierende Campusaktivitäten.
Welches Land wächst am schnellsten?
Irland wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen, aufgrund seiner Konzentration von Hyperscale-Cloud-Infrastruktur.