
Tamaño y Participación del Mercado de Gestión del Agua en Centros de Datos de Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
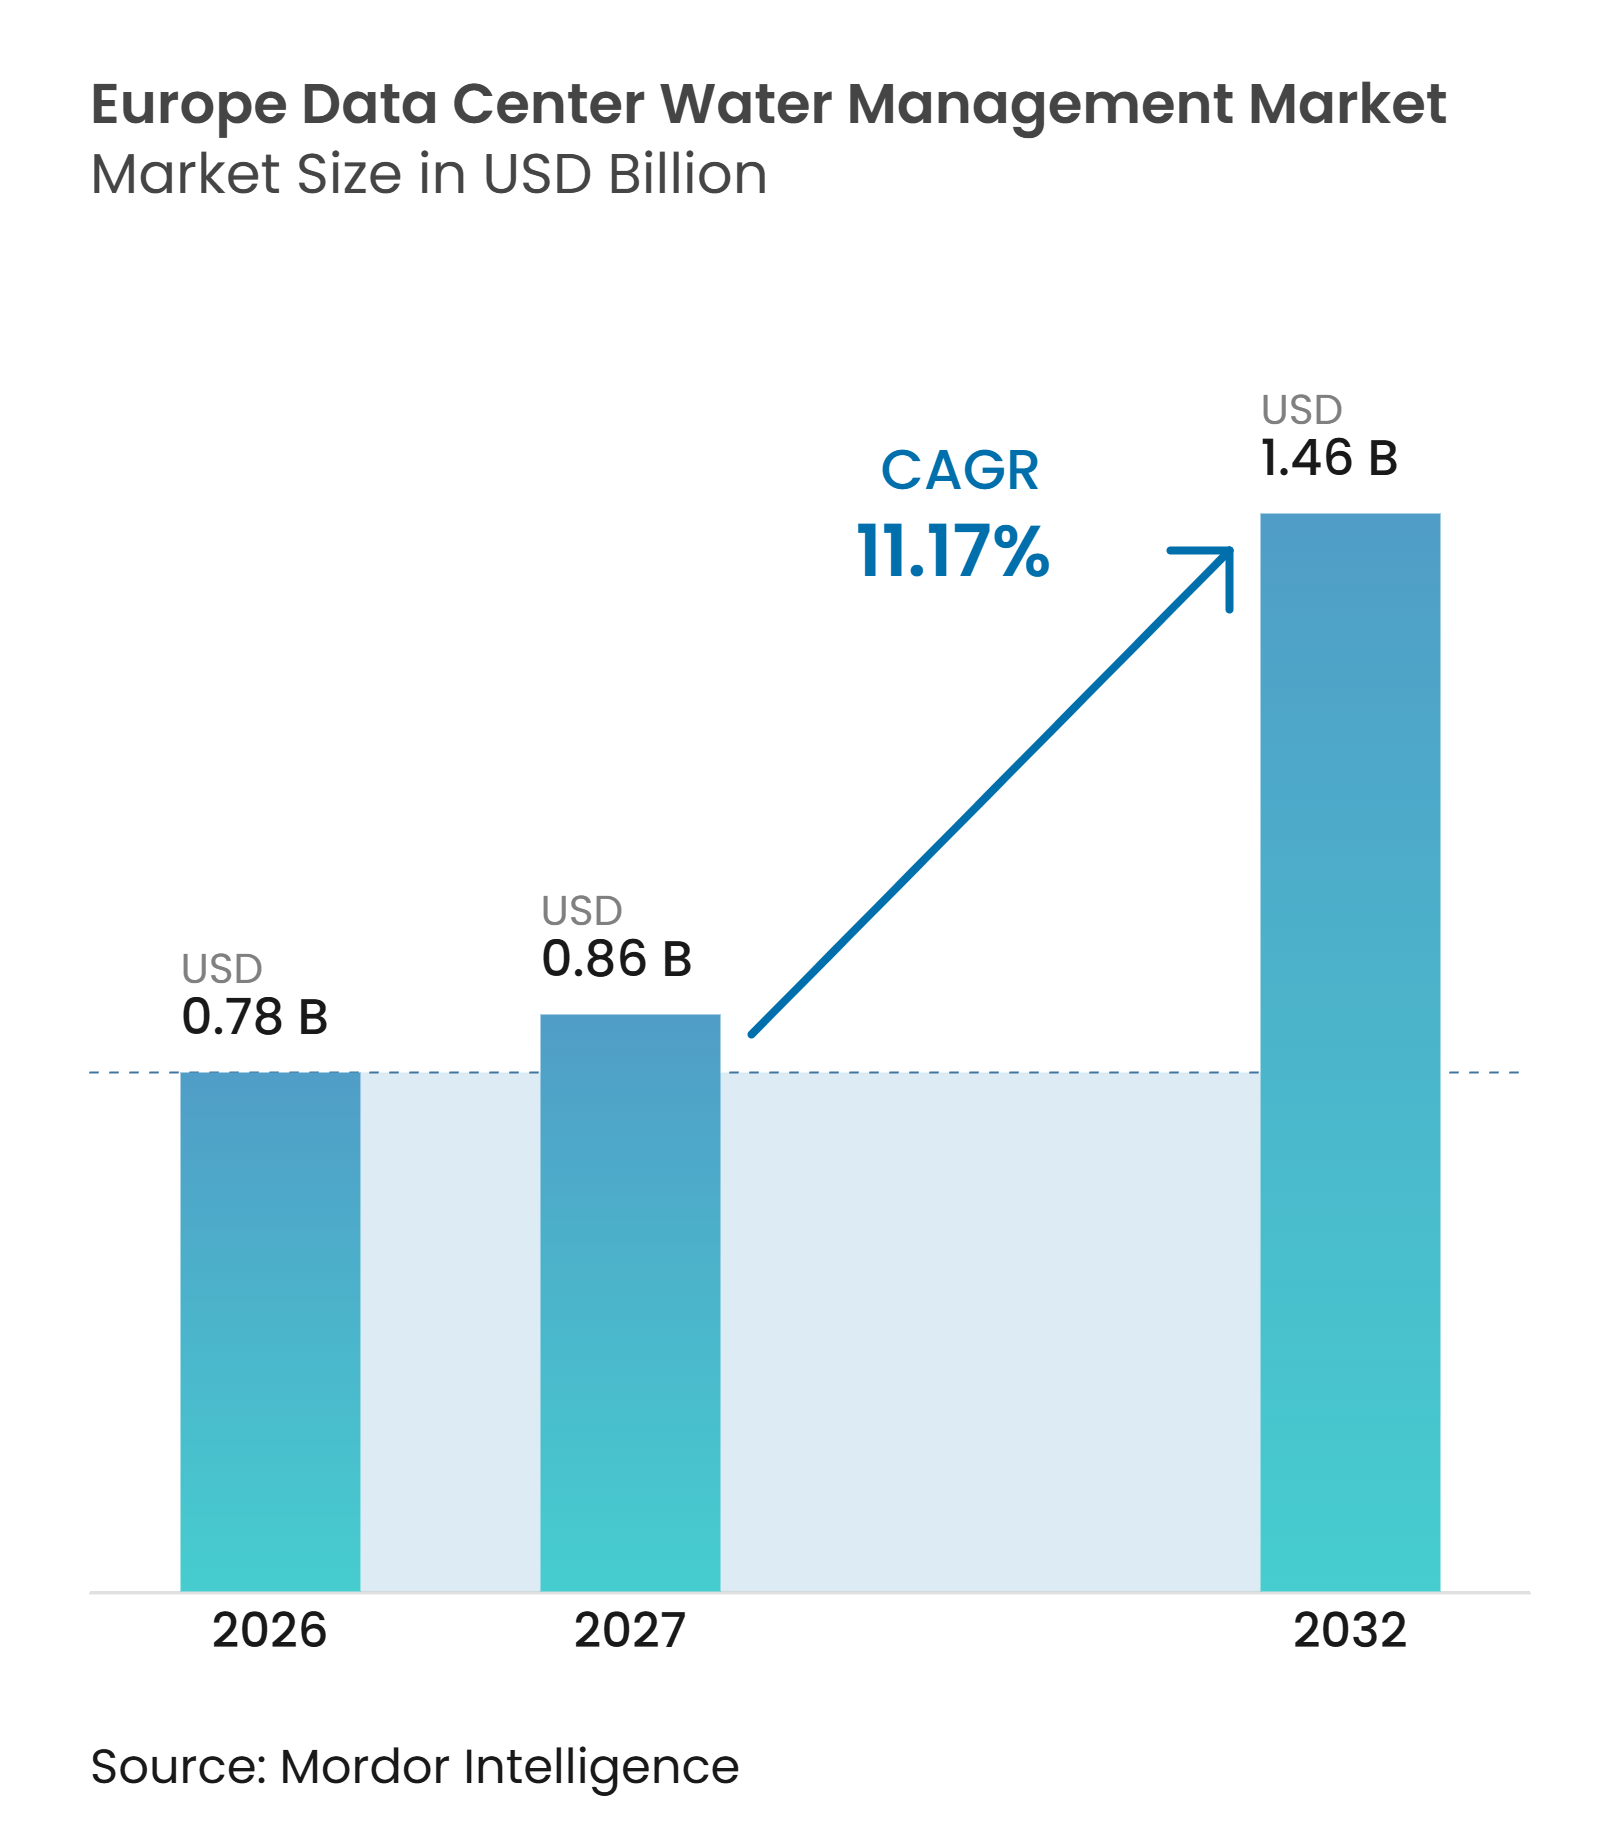
| Tamaño del mercado en el año base (2026) | 0.78 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.17 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Agua en Centros de Datos de Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de gestión del agua en centros de datos de Europa se expanda desde 0,78 mil millones de USD en 2026 y 0,86 mil millones de USD en 2027 hasta 1,46 mil millones de USD para 2032, registrando un CAGR del 11,17% entre 2027 y 2032. El mercado de gestión del agua en centros de datos de Europa está siendo moldeado por cargas de trabajo de inteligencia artificial más grandes, que requieren un enfriamiento más intensivo y un control más consistente de la calidad del agua. Los operadores también se están preparando para la presentación anual de informes sobre el uso del agua y requisitos de permisos más estrictos en toda Europa. Estas condiciones están desplazando el gasto desde conexiones básicas de servicios públicos hacia sistemas de monitoreo, tratamiento, detección de fugas, reutilización e informes. Los compromisos corporativos para reducir el uso de agua dulce están respaldando contratos de servicio plurianuales para el tratamiento y la gestión del agua. El mercado de gestión del agua en centros de datos de Europa también se beneficia del movimiento hacia el enfriamiento líquido de circuito cerrado, donde la química del agua y la fiabilidad del equipo requieren una atención más estrecha.
Conclusiones Clave del Informe
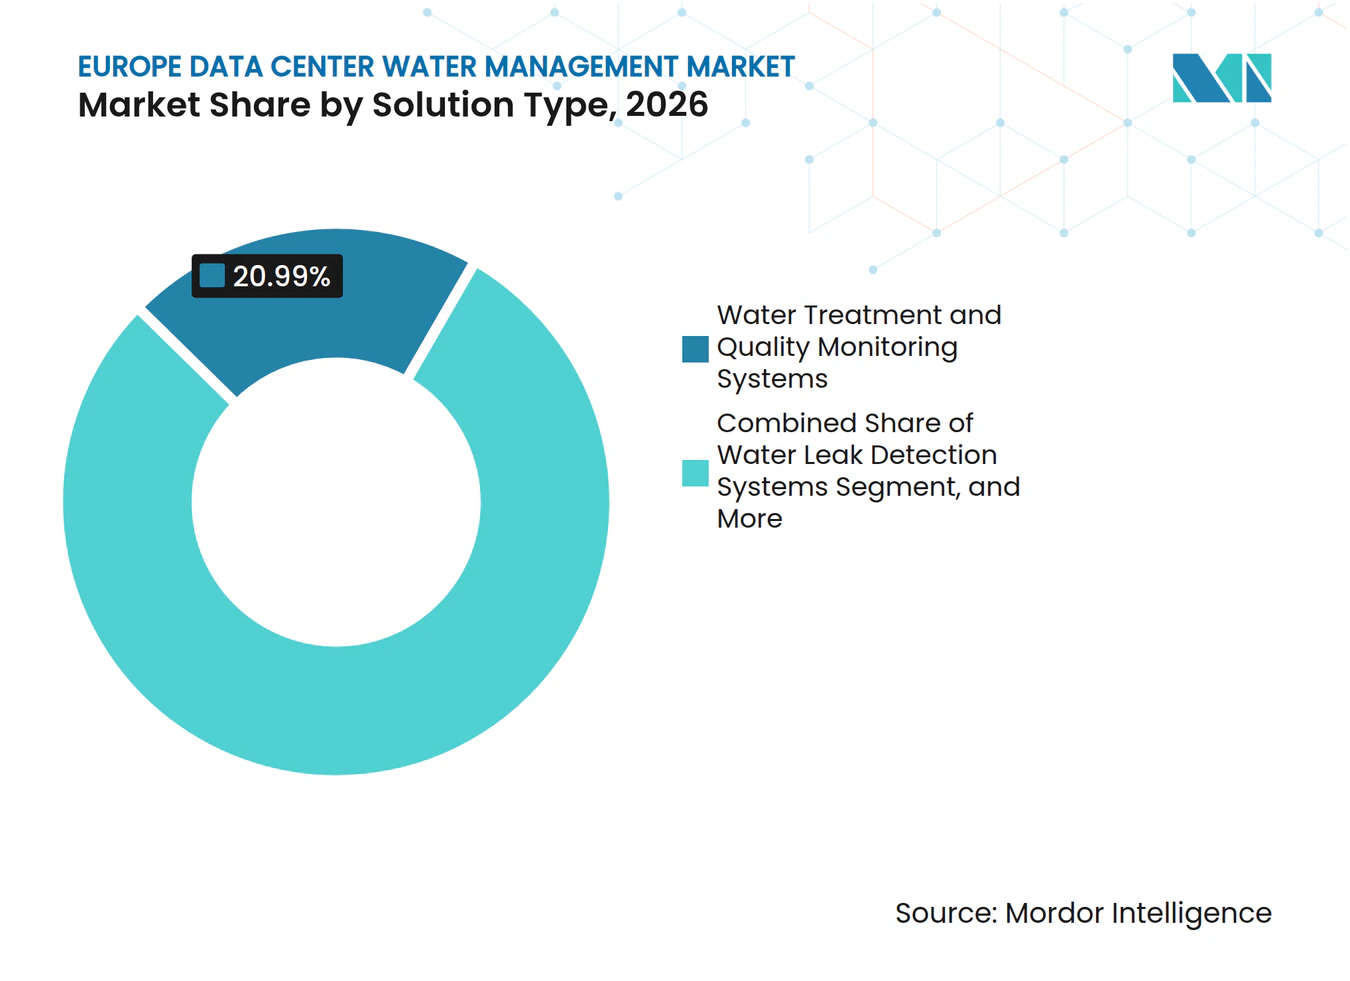
- Por tipo de solución, el tratamiento del agua y el monitoreo de calidad representaron el 20,99% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026, mientras que se proyecta que la gestión del reciclaje y reutilización del agua se expanda a un CAGR del 11,46% hasta 2032.
- Por aplicación de gestión del agua, la gestión del agua en sistemas de enfriamiento representó el 47,26% del tamaño del mercado de gestión del agua en centros de datos de Europa en 2026, mientras que se proyecta que el reciclaje y la reutilización del agua se expanda a un CAGR del 11,38% hasta 2032.
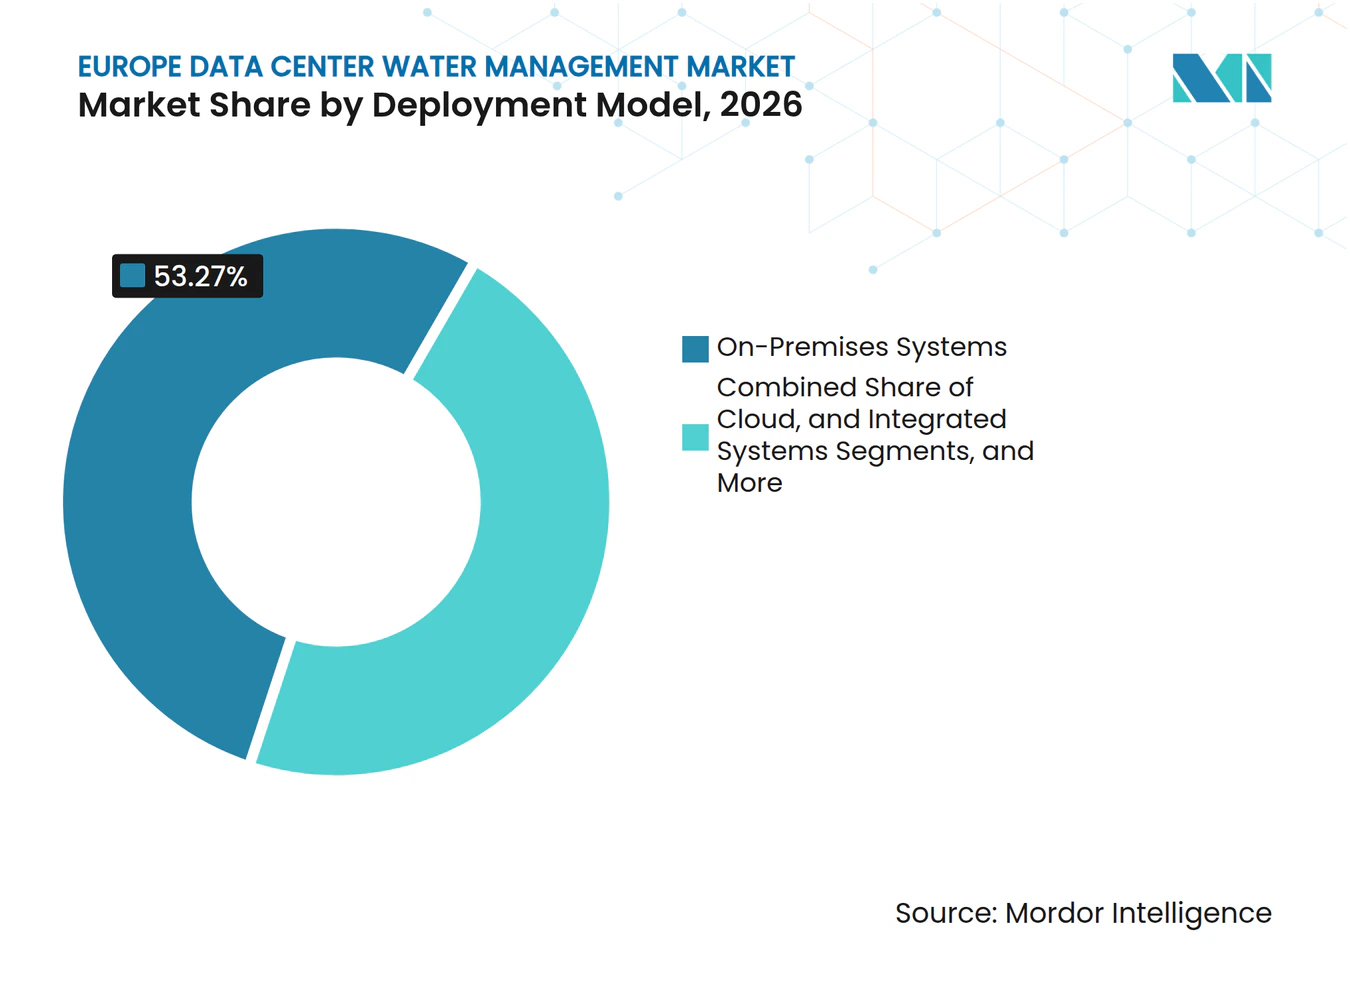
- Por modelo de implementación, los sistemas en instalaciones propias representaron el 53,27% de la participación en 2026, mientras que se proyecta que los sistemas integrados e híbridos se expandan a un CAGR del 11,57% hasta 2032.
- Por tipo de servicio, los servicios de monitoreo y mantenimiento representaron el 37,83% de la participación en 2026, mientras que se proyecta que los servicios gestionados de gestión del agua se expandan a un CAGR del 11,66% hasta 2032.
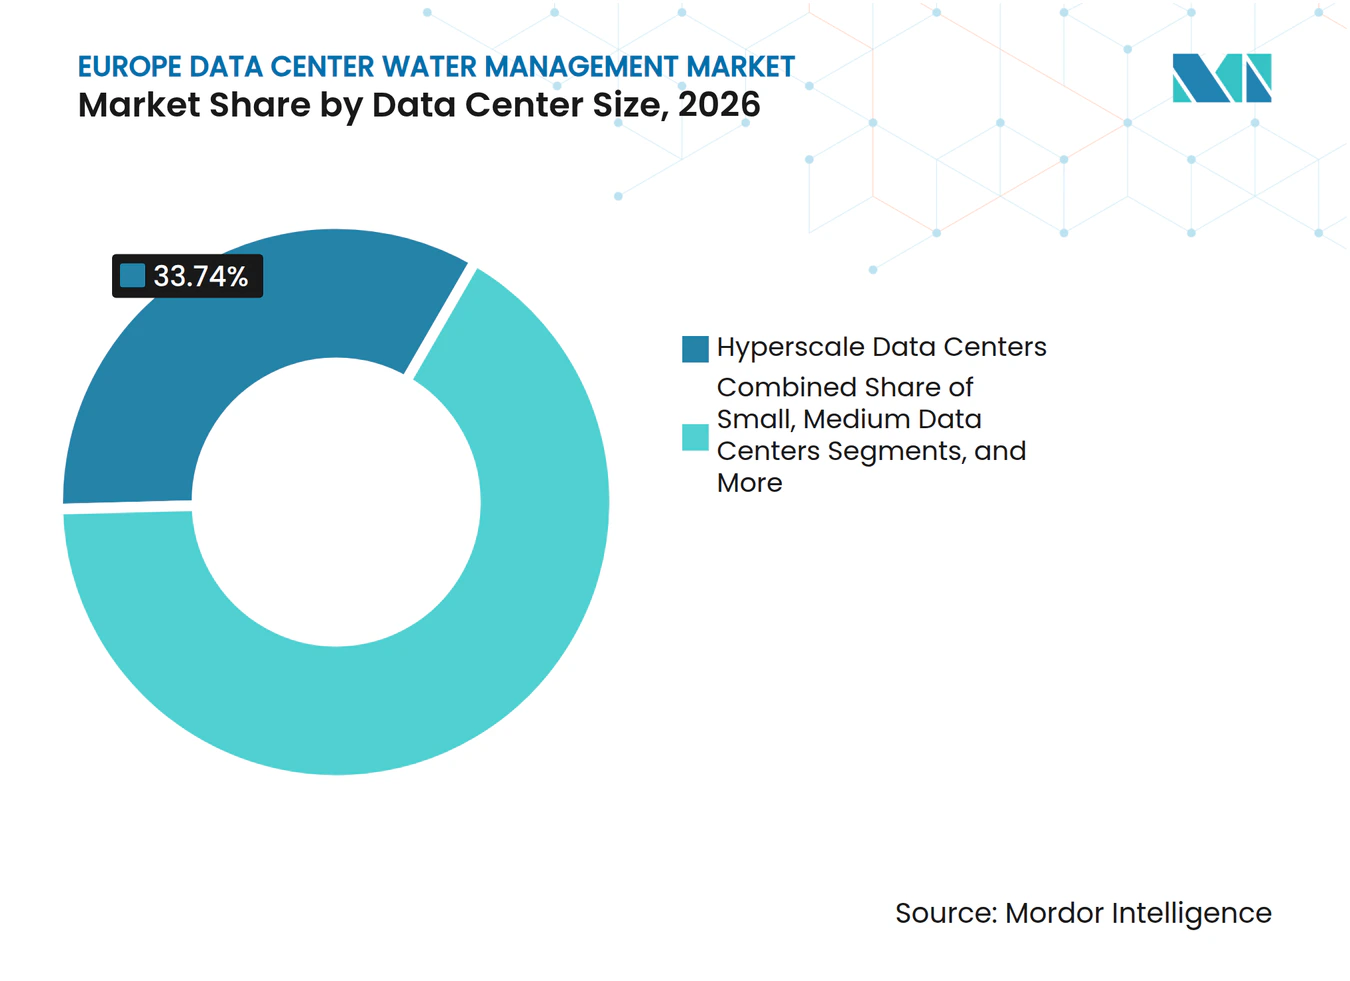
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 33,74% de la participación en 2026 y se proyecta que se expandan a un CAGR del 11,49% hasta 2032.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 38,66% de la participación en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,77% hasta 2032.
- Por geografía, el Reino Unido representó el 16,77% de la participación en 2026, mientras que se proyecta que Irlanda se expanda a un CAGR del 11,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala | +3.5% | Europa, con demanda prioritaria en Fráncfort, Londres, Ámsterdam, París y Dublín | Corto plazo (≤ 2 años) |
| Adopción de Enfriamiento Líquido Directo al Chip | +2.5% | Europa, particularmente el Reino Unido, Francia y Alemania | Mediano plazo (2-4 años) |
| Requisitos de Divulgación del Uso del Agua y Permisos | +2% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Compromisos de Positividad Hídrica y ESG | +1.5% | Irlanda, los Países Bajos, el Reino Unido y los países nórdicos | Mediano plazo (2-4 años) |
| Infraestructura de Agua Recuperada para Enfriamiento | +1% | España, Italia e Irlanda | Largo plazo (≥ 4 años) |
| Mayores Densidades de Bastidores y Enfriamiento de Circuito Cerrado | +0.8% | Reino Unido, Alemania, Francia, los Países Bajos e Irlanda | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala
El mercado de gestión del agua en centros de datos de Europa está respaldado por la expansión planificada de capacidad preparada para inteligencia artificial en los principales centros europeos. La Comisión Europea ha identificado la necesidad de ampliar la capacidad de los centros de datos como parte de la agenda de infraestructura de inteligencia artificial de Europa.[1] Los bastidores de inteligencia artificial de alta densidad generan más calor dentro de cada instalación y requieren sistemas de enfriamiento con un control fiable del agua. Este requisito incorpora la dosificación química, el monitoreo de partículas y la detección de fugas en las especificaciones de las instalaciones en etapas más tempranas del proceso de desarrollo. Los nuevos campus pueden incluir equipos de tratamiento y monitoreo en el momento de la puesta en marcha, en lugar de añadirlos después de que surjan problemas de enfriamiento. El mercado de gestión del agua en centros de datos de Europa tiene, por tanto, una base direccionable más amplia en proyectos de nueva construcción y actualizaciones de infraestructuras de enfriamiento más antiguas.
Creciente Adopción de Enfriamiento Líquido Directo al Chip
El enfriamiento líquido directo al chip coloca circuitos de fluido cerca de equipos informáticos de alto valor y aumenta la importancia del control continuo de la calidad del agua. La investigación presentada en IEEE ITHERM 2025 identificó la erosión, la corrosión y la obstrucción como riesgos clave en los circuitos de centros de datos con enfriamiento líquido.[2] El control del pH, los niveles de inhibidores y las partículas es necesario para limitar estos riesgos en sistemas de metales mixtos. Ecolab introdujo el Enfriamiento como Servicio en noviembre de 2025, combinando el monitoreo 3D TRASAR con unidades inteligentes de distribución de refrigerante.[3] Global Switch inauguró una sala de demostración de enfriamiento líquido en Londres en junio de 2025 con Liquidstack y SuperMicro. Estos desarrollos respaldan la demanda recurrente de monitoreo y mantenimiento dentro del mercado de gestión del agua en centros de datos de Europa.
Requisitos Obligatorios de Divulgación del Uso del Agua y Permisos
El Reglamento Delegado de la Comisión (UE) 2024/1364 exige que los centros de datos con una demanda de potencia de TI instalada de al menos 500 kW informen sobre el consumo total de agua, el consumo de agua potable y la Efectividad del Uso del Agua. El marco de presentación de informes hace que el uso del agua sea más visible para los reguladores, los inversores, los clientes y las comunidades locales. La presentación separada del consumo de agua potable y total alienta a los operadores a considerar el agua recuperada, el agua de lluvia y otras fuentes no potables. Se necesita instrumentación continua para producir datos creíbles para las presentaciones anuales. El mercado de gestión del agua en centros de datos de Europa gana, en consecuencia, demanda de medidores, plataformas de monitoreo, mantenimiento y soporte para la presentación de informes. La agenda de resiliencia hídrica de la Comisión Europea también sitúa a los centros de datos dentro de un esfuerzo más amplio para mejorar la eficiencia hídrica.
Compromisos Corporativos de Positividad Hídrica y ESG
Los objetivos de positividad hídrica están alentando a los operadores de nube a vincular las operaciones de las instalaciones con el trabajo local de reposición de agua. Microsoft declara que sus diseños más recientes de centros de datos utilizan sistemas de enfriamiento de circuito cerrado que evitan la evaporación y pueden ahorrar más de 125.000 metros cúbicos de agua al año por instalación. AWS informó avances hacia su objetivo de positividad hídrica y opera instalaciones que utilizan agua recuperada. Estos compromisos requieren una medición creíble de las extracciones, el reciclaje y la actividad de reposición. También hacen que la verificación externa y los datos de agua auditables sean más importantes en la selección de proveedores. La asociación de Veolia con Amazon en sistemas de enfriamiento con agua recuperada en contenedores muestra cómo los grandes operadores pueden aplicar programas hídricos en múltiples sitios. Este cambio favorece a los proveedores de servicios que pueden combinar tratamiento, monitoreo digital e informes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sequía, Límites de Aguas Subterráneas y Aumento de las Tarifas del Agua | -2.5% | España, Italia, Grecia, Irlanda y centros europeos de alta densidad | Corto plazo (≤ 2 años) |
| Alto Costo de Capital de los Sistemas de Reutilización y Descarga Cero de Líquidos | -1.8% | Europa, con mayor presión en los mercados del sur de Europa | Largo plazo (≥ 4 años) |
| Riesgo de Fallo en la Química del Agua en Circuitos Directos al Chip | -1% | Reino Unido, Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Retrasos en Permisos y Oposición Comunitaria | -0.8% | Irlanda, los Países Bajos y España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sequía, Límites de Aguas Subterráneas y Aumento de las Tarifas del Agua
La escasez de agua puede afectar la selección de sitios, el diseño del enfriamiento, los contratos de servicios públicos y la aceptación comunitaria para el mercado de gestión del agua en centros de datos de Europa. Las instalaciones en ubicaciones con estrés hídrico pueden enfrentar condiciones más restrictivas en el suministro de agua potable y la extracción de aguas subterráneas. Esta situación aumenta el interés en las aguas residuales tratadas, la captación de agua de lluvia y los diseños de circuito cerrado. Estas alternativas pueden reducir la exposición a las restricciones de suministro, pero también pueden requerir más equipos y controles operativos. La presión es especialmente significativa donde los campus de alta densidad están concentrados cerca de comunidades con recursos hídricos limitados. Los operadores deben, por tanto, equilibrar los planes de expansión con la disponibilidad local de agua y medidas de conservación verificables.
Alto Costo de Capital de los Sistemas de Reutilización y Descarga Cero de Líquidos
Los sistemas avanzados de reutilización y descarga cero de líquidos pueden reducir las aguas residuales y respaldar los objetivos de cumplimiento, pero requieren una inversión inicial sustancial. Los sistemas de tratamiento pueden necesitar ósmosis inversa, ablandamiento iónico, obras civiles, controles de procesos y servicios especializados. Estos costos pueden ser difíciles de distribuir para instalaciones más pequeñas en función de su capacidad de TI disponible. Veolia describe tecnologías de tratamiento diseñadas para apoyar la reutilización del agua en aplicaciones industriales de enfriamiento. El mercado de gestión del agua en centros de datos de Europa puede, por tanto, ver una adopción más temprana entre las instalaciones de hiperescala con presupuestos de capital más grandes. Los sistemas modulares y los contratos de servicios gestionados pueden reducir la barrera de entrada para los operadores de centros de datos más pequeños con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
El Tratamiento y el Monitoreo Anclan los Ingresos Mientras los Sistemas de Reciclaje Lideran el CrecimientoEl tratamiento del agua y el monitoreo de calidad representaron el 20,99% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026. Estos sistemas protegen los equipos de enfriamiento contra la corrosión, la bioincrustación, la formación de depósitos y la contaminación. Su importancia abarca torres de enfriamiento, sistemas de circuito cerrado y diseños de enfriamiento híbrido. Los operadores están adoptando cada vez más sensores conectados en lugar de depender únicamente del muestreo manual periódico. Esto permite que la dosificación química responda a las condiciones cambiantes del agua. El enfoque puede reducir la posibilidad de que un problema de química no detectado dañe el equipo de enfriamiento.
Se proyecta que la gestión del reciclaje y la reutilización del agua se expanda a un CAGR del 11,46% hasta 2032. El segmento está respaldado por el interés en reducir la dependencia del agua potable y cumplir con los requisitos de presentación de informes. Los sistemas de tratamiento por membranas y los sistemas modulares de ósmosis inversa pueden hacer que la reutilización sea más práctica para instalaciones con espacio limitado. Las plataformas de monitoreo, medición, detección de fugas y optimización atienden necesidades relacionadas en el mismo ciclo del agua. La industria de gestión del agua en centros de datos de Europa requiere cada vez más que estos sistemas funcionen juntos en lugar de como compras de equipos separados. La plataforma de monitoreo de Ecolab ilustra el movimiento hacia la supervisión conectada de las condiciones del agua de enfriamiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Gestión del Agua:
El Enfriamiento Sigue Siendo el Ancla de Volumen Mientras el Reciclaje Redefine las PrioridadesLa gestión del agua en sistemas de enfriamiento representó el 47,26% del tamaño del mercado de gestión del agua en centros de datos de Europa en 2026. La gestión térmica sigue siendo la principal función operativa relacionada con el agua en muchos centros de datos. Una mayor densidad de bastidores hace que el diseño del enfriamiento sea más importante para la disponibilidad de las instalaciones. Los sistemas inteligentes pueden ajustar el flujo de agua y los parámetros operativos a medida que cambia la demanda. El Foro Económico Mundial señala que los enfoques circulares pueden ayudar a los centros de datos a mejorar la gestión del agua y reducir el uso de recursos de agua dulce. Estas capacidades son particularmente relevantes para grandes instalaciones con requisitos de enfriamiento continuo.
Se proyecta que el reciclaje y la reutilización del agua se expanda a un CAGR del 11,38% hasta 2032. La divulgación separada del consumo de agua potable y total da a los operadores una razón para considerar suministros no potables. La gestión de aguas residuales también gana atención donde la purga de torres de enfriamiento está sujeta a requisitos de descarga. La gestión del suministro y la distribución ayuda a mantener el flujo de agua utilizable a través de la instalación. La prevención de fugas y los informes de consumo proporcionan control operativo de apoyo. El mercado de gestión del agua en centros de datos de Europa se está moviendo, por tanto, hacia carteras de aplicaciones que combinan la fiabilidad del enfriamiento con la eficiencia hídrica documentada.
Por Modelo de Implementación:
Las Instalaciones Propias Lideran con Seguridad Mientras los Sistemas Integrados e Híbridos Impulsan el CrecimientoLos sistemas en instalaciones propias representaron el 53,27% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026. Las torres de enfriamiento, los sistemas de dosificación, los sensores y las unidades de tratamiento normalmente se instalan dentro o junto al centro de datos. Muchos operadores también tratan la telemetría de enfriamiento como información operativa sensible. El control local respalda la acción inmediata si se detecta una fuga o un problema de calidad del agua. También se alinea con el diseño físico de la infraestructura de enfriamiento integrada. Los sistemas en instalaciones propias seguirán siendo importantes donde el equipo físico debe gestionarse en la instalación.
Se proyecta que los sistemas integrados e híbridos se expandan a un CAGR del 11,57% hasta 2032. Estos sistemas combinan la detección y el control locales con el análisis centralizado de datos. Permiten a los operadores comparar la Efectividad del Uso del Agua en varios sitios sin renunciar a la supervisión a nivel de instalación. OVHcloud introdujo una arquitectura de enfriamiento impulsada por inteligencia artificial que combina sensores, mantenimiento predictivo y procesamiento centralizado de datos. Este modelo es relevante a medida que los operadores añaden segundo y tercer campus europeos. El mercado de gestión del agua en centros de datos de Europa puede beneficiarse a medida que los operadores de múltiples sitios buscan procesos de informes comunes junto con el control operativo local.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Servicio:
El Monitoreo Ancla los Ingresos Recurrentes Mientras los Servicios Gestionados se AceleranLos servicios de monitoreo y mantenimiento representaron el 37,83% de la participación en 2026. El tratamiento del agua de enfriamiento requiere dosificación química continua, calibración de sensores, purgas y revisiones de equipos. Estas actividades crean necesidades de servicio recurrentes que dependen menos de proyectos de construcción individuales. La presentación anual de informes sobre el agua también requiere una medición fiable durante todo el año. Los proveedores que mantienen los sistemas instalados pueden respaldar tanto la calidad de los datos como la fiabilidad de los equipos. La participación del mercado de gestión del agua en centros de datos de Europa de los servicios de monitoreo refleja este requisito operativo continuo.
Se proyecta que los servicios gestionados de gestión del agua se expandan a un CAGR del 11,66% hasta 2032. Los operadores buscan contratos que se centren en los objetivos de Efectividad del Uso del Agua, la disponibilidad y los resultados del tratamiento. Este enfoque puede limitar la necesidad de coordinar proveedores separados para química, instrumentación e informes. Los servicios de instalación e integración siguen siendo importantes para nuevas instalaciones y modernizaciones del sistema de enfriamiento. La auditoría del agua también respalda las obligaciones de divulgación y las discusiones sobre permisos locales. La industria de gestión del agua en centros de datos de Europa puede, en consecuencia, generar más ingresos por servicios a medida que los sistemas de enfriamiento se vuelven más complejos.
Por Tamaño del Centro de Datos:
La Hiperescala Lidera Tanto en Participación como en Crecimiento, Definiendo la Dinámica del MercadoLos centros de datos de hiperescala representaron el 33,74% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026. También se proyecta que se expandan a un CAGR del 11,49% hasta 2032. Los grandes campus en Irlanda, el Reino Unido, los Países Bajos, Alemania y Francia requieren amplias capacidades de tratamiento, monitoreo y reutilización. Sus operaciones continuas hacen que la fiabilidad del sistema y la presentación de informes verificados sean preocupaciones operativas centrales. Estas instalaciones también pueden justificar sistemas premium que pueden ser difíciles de financiar para sitios más pequeños. Los proyectos de hiperescala, por tanto, dan forma a los patrones de compra en todo el mercado de gestión del agua en centros de datos de Europa.
Los centros de datos grandes forman otra base de demanda importante, particularmente donde los operadores actualizan sistemas de enfriamiento de circuito abierto más antiguos. Los centros medianos y pequeños enfrentan una estructura de costos diferente porque los equipos avanzados de monitoreo y reutilización tienen costos fijos. Los proveedores están respondiendo con sistemas modulares y ofertas basadas en suscripción. Estos formatos pueden reducir el gasto inicial mientras añaden soporte de mantenimiento especializado. También permiten a los operadores mejorar la visibilidad del agua por etapas. La industria de gestión del agua en centros de datos de Europa puede utilizar estos modelos para llegar a instalaciones fuera de los campus de nube más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
La Colocación Ostenta la Mayor Participación Mientras los Operadores de Nube Invierten más RápidamenteLos centros de datos de colocación representaron el 38,66% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026. Estas instalaciones sirven a múltiples inquilinos con diferentes cargas informáticas y necesidades de enfriamiento. Londres, Ámsterdam, Fráncfort y Dublín contienen densos parques de colocación con una extensa infraestructura de edificios compartidos. Los operadores de instalaciones deben monitorear los sistemas de agua a nivel de edificio incluso cuando los inquilinos controlan gran parte de su equipo de TI. Esto crea demanda de monitoreo a nivel de instalación y procesos de informes claros. Los operadores de colocación también necesitan sistemas de agua fiables para mantener los compromisos de servicio en diversas cargas de trabajo de clientes.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,77% hasta 2032. Los nuevos campus de nube se están diseñando con requisitos de enfriamiento y reutilización del agua más avanzados que muchos sitios heredados. Las instalaciones empresariales y de borde añaden una corriente de demanda separada a medida que las organizaciones consolidan salas de servidores más pequeñas. Las instalaciones gubernamentales e institucionales también enfrentan expectativas públicas de uso transparente de los recursos. El mercado de gestión del agua en centros de datos de Europa gana demanda de cada tipo, aunque sus necesidades de adquisición varían según el tamaño de la instalación y el modelo operativo. Los compromisos hídricos de las empresas pueden hacer que la reutilización y el monitoreo sean criterios más visibles en el diseño de instalaciones de nube.
Análisis Geográfico
El Reino Unido representó el 16,77% de la participación del mercado de gestión del agua en centros de datos de Europa en 2026. El profundo ecosistema de colocación de Londres impulsa una demanda sustancial de tratamiento y monitoreo del agua de enfriamiento. El mercado también incluye campus de hiperescala en expansión en el área metropolitana de Londres. Los operadores están respondiendo a las expectativas de clientes e inversores para una mejor divulgación del uso de recursos. Esto respalda la demanda de monitoreo en tiempo real, enfriamiento eficiente y servicios gestionados de agua.
Alemania y Francia son mercados de capacidad importantes donde la expansión de la inteligencia artificial está aumentando la necesidad de sistemas de enfriamiento fiables. En Alemania, la gestión del agua se está convirtiendo en una consideración más importante en la planificación y la operación sostenible. Los Países Bajos están impulsando soluciones circulares de agua para centros de datos en áreas con infraestructura densa. La Asociación Holandesa de Centros de Datos describe iniciativas para pasar del consumo de agua hacia la gestión activa del agua. Francia también tiene demanda de sistemas de enfriamiento líquido de alta capacidad en nuevos proyectos centrados en inteligencia artificial.
Se proyecta que Irlanda se expanda a un CAGR del 11,84% hasta 2032, la tasa de crecimiento por país más rápida en el mercado de gestión del agua en centros de datos de Europa. Su papel como centro para operadores de nube norteamericanos hace que el uso del agua sea un tema operativo estrechamente vigilado. La concentración de instalaciones alrededor de Dublín intensifica la necesidad de opciones locales de monitoreo, informes y reutilización. España presenta una combinación diferente de fuerte interés en la hiperescala y restricciones de disponibilidad de agua. Los países nórdicos ofrecen menor estrés hídrico y condiciones ambientales frescas, lo que puede reducir las necesidades de enfriamiento activo durante gran parte del año. Italia y el resto de Europa añaden demanda a medida que se desarrollan nuevas ubicaciones de centros de datos bajo los requisitos locales de servicios públicos y permisos.
Panorama Competitivo
Concentración del Mercado
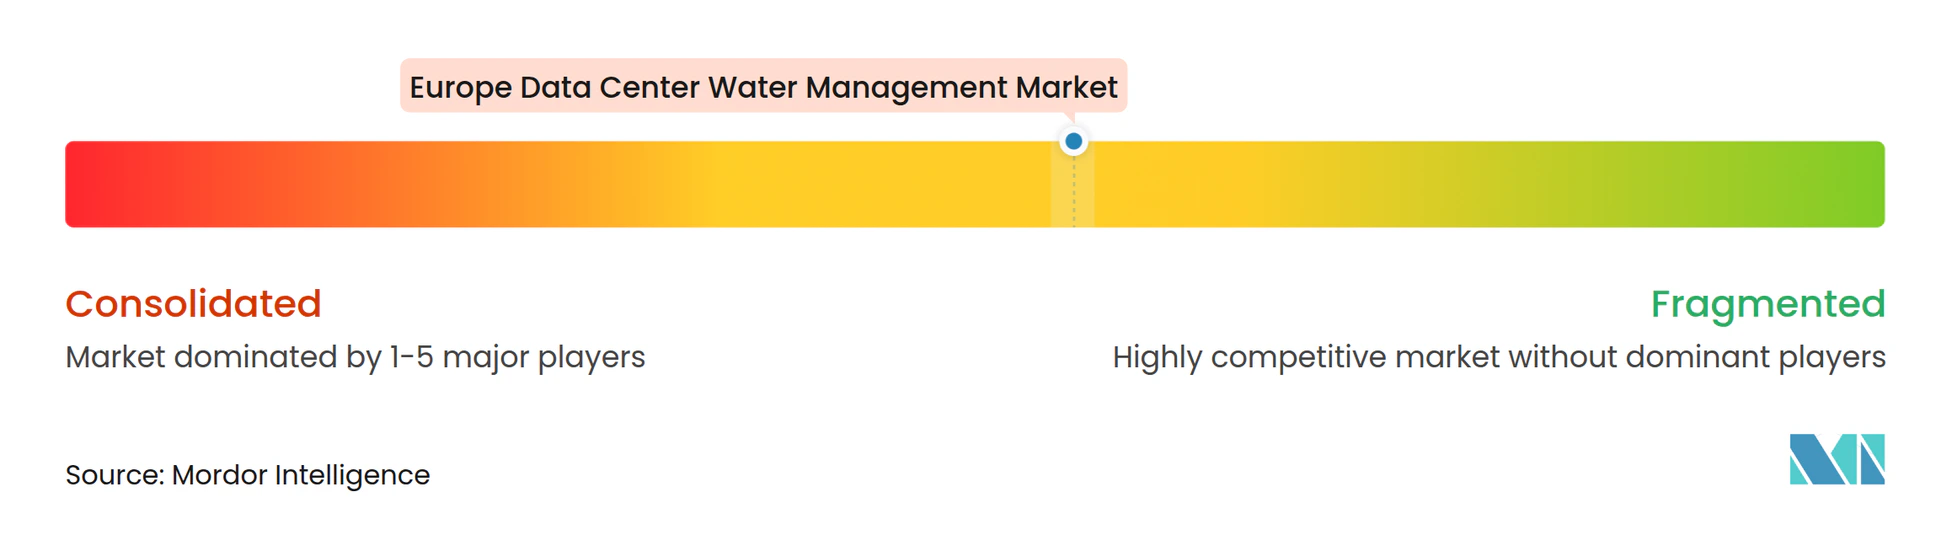
El mercado de gestión del agua en centros de datos de Europa está moderadamente fragmentado entre proveedores de tecnología del agua, empresas de infraestructura térmica y operadores de centros de datos. Los proveedores integrados de tecnología del agua incluyen Ecolab, Veolia, Xylem, SUEZ, Kurita Water Industries y Veralto. Las empresas de infraestructura térmica incluyen Schneider Electric, Vertiv, Johnson Controls, Carrier y Modine Manufacturing. Digital Realty, Equinix y los principales operadores de nube también desarrollan o gestionan capacidades relacionadas con el agua dentro de sus instalaciones. La competencia se basa cada vez más en la calidad del servicio, el monitoreo digital, el rendimiento del tratamiento y la integración de sistemas. Ningún proveedor tiene una posición de liderazgo en todos los tipos de soluciones.
Veolia lanzó Data Center Resource 360 en abril de 2026 como una oferta integrada para la gestión del agua, la energía y los residuos en centros de datos. La oferta integra la auditoría del agua, el tratamiento, el monitoreo digital y el soporte de reposición en una sola plataforma. El programa de Enfriamiento como Servicio de Ecolab combina tecnología de monitoreo con equipos de distribución de refrigerante. Estos movimientos muestran cómo los proveedores están pasando de las ventas únicas de equipos hacia relaciones de servicio más largas. La sala de demostración de enfriamiento líquido de Global Switch en Londres también demuestra el uso práctico del enfriamiento directo al chip y por inmersión en entornos de colocación.
Siguen existiendo oportunidades para sistemas de tratamiento compactos, plataformas de informes de Efectividad del Uso del Agua para múltiples sitios y soluciones de enfriamiento con agua recuperada en contenedores. Los productos modulares pueden ser útiles para instalaciones más pequeñas que no pueden financiar grandes proyectos de tratamiento específicos para cada sitio. Los proveedores que puedan demostrar datos de agua fiables pueden respaldar las solicitudes de permisos y los informes de sostenibilidad. Los esfuerzos de la industria también están poniendo más atención en medidas comunes de rendimiento hídrico. El Pacto de Centros de Datos Climáticamente Neutros incluye un objetivo de Efectividad del Uso del Agua para nuevos centros de datos para 2030. El mercado de gestión del agua en centros de datos de Europa seguirá siendo competitivo porque los clientes necesitan soluciones que puedan operar en diferentes regulaciones locales y condiciones hídricas.
Líderes de la Industria de Gestión del Agua en Centros de Datos de Europa
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Kemira Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Agua en Centros de Datos de Europa Empresas cubiertas en este informe
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Desarrollos recientes de la industria en Mercado de Gestión del Agua en Centros de Datos de Europa
- Septiembre de 2026: Drees and Sommer SE publicó un análisis que confirma que la acelerada expansión de la capacidad de centros de datos en Alemania está convirtiendo la gestión del agua, junto con el acceso a la energía, en un determinante decisivo de la viabilidad operativa y los resultados de selección de sitios, destacando la empresa que las credenciales hídricas sostenibles se están convirtiendo en un prerrequisito informal en varios procesos de planificación estatales alemanes.
- Abril de 2026: Veolia lanzó Data Center Resource 360 en Londres, una plataforma integrada global que apunta a una reducción de hasta el 75% de la huella hídrica, una mejora del 20% en la reutilización de energía y un reciclaje del 95% de residuos. La empresa anunció simultáneamente un objetivo de más de 1.000 millones de EUR (aproximadamente 1,10 mil millones de USD) en ingresos anuales provenientes de los mercados de centros de datos y producción de chips para 2030.
- Abril de 2026: Veolia y Amazon anunciaron una asociación formal para desarrollar sistemas de enfriamiento con agua recuperada en contenedores para las operaciones de centros de datos de Amazon, con la primera instalación prevista para estar operativa en 2027 y diseños modulares explícitamente destinados a su replicación en sitios europeos donde la extracción de agua potable está bajo una creciente restricción regulatoria.
- Noviembre de 2025: Ecolab lanzó su programa de Enfriamiento como Servicio, integrando la tecnología 3D TRASAR para el monitoreo en tiempo real del refrigerante directo al chip con Unidades Inteligentes de Distribución de Refrigerante para crear un modelo de servicio gestionado continuo para la gestión del agua de enfriamiento en centros de datos impulsados por inteligencia artificial a escala global.
Alcance del Informe del Mercado de Gestión del Agua en Centros de Datos de Europa
El Mercado de Gestión del Agua en Centros de Datos de Europa comprende tecnologías y servicios que ayudan a los operadores de centros de datos a monitorear, gestionar, conservar y optimizar el uso del agua en las operaciones de las instalaciones. Se centra en mejorar la eficiencia hídrica, reducir el desperdicio, respaldar prácticas de enfriamiento sostenibles, garantizar la calidad del agua y cumplir con los requisitos de cumplimiento ambiental. El mercado permite a las organizaciones mejorar la resiliencia operativa, reducir el consumo de recursos y alcanzar objetivos de sostenibilidad a través de monitoreo avanzado, automatización, análisis y estrategias de conservación del agua, apoyando la creciente demanda de infraestructura digital ambientalmente responsable y eficiente en el uso de recursos.
El Informe del Mercado de Gestión del Agua en Centros de Datos de Europa está segmentado por Tipo de Solución (Sistemas de Monitoreo y Medición del Agua, Sistemas de Detección de Fugas de Agua, Sistemas de Optimización y Control del Uso del Agua, Sistemas de Gestión del Reciclaje y Reutilización del Agua, Sistemas de Tratamiento del Agua y Monitoreo de Calidad, y Software y Análisis de Gestión del Agua), Aplicación de Gestión del Agua (Gestión del Agua en Sistemas de Enfriamiento, Gestión del Suministro y Distribución del Agua, Gestión de Aguas Residuales, Reciclaje y Reutilización del Agua, Prevención y Detección de Fugas, e Informes y Optimización del Consumo de Agua), Modelo de Implementación (Sistemas en Instalaciones Propias, Sistemas Basados en la Nube, y Sistemas Integrados e Híbridos), Tipo de Servicio (Instalación e Integración de Sistemas, Monitoreo y Mantenimiento, Auditoría del Agua y Consultoría de Eficiencia, y Servicios Gestionados de Gestión del Agua), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, Empresarial y de Borde, y Centros de Datos Gubernamentales e Institucionales), y Geografía (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia, países nórdicos y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua |
| Sistemas de Optimización y Control del Uso del Agua |
| Sistemas de Gestión del Reciclaje y Reutilización del Agua |
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad |
| Software y Análisis de Gestión del Agua |
| Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua |
| Gestión de Aguas Residuales |
| Reciclaje y Reutilización del Agua |
| Prevención y Detección de Fugas |
| Informes y Optimización del Consumo de Agua |
| Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube |
| Sistemas Integrados e Híbridos |
| Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento |
| Auditoría del Agua y Consultoría de Eficiencia |
| Servicios Gestionados de Gestión del Agua |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube |
| Centros de Datos Empresariales y de Borde |
| Centros de Datos Gubernamentales e Institucionales |
| Reino Unido |
| Alemania |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Solución | Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua | |
| Sistemas de Optimización y Control del Uso del Agua | |
| Sistemas de Gestión del Reciclaje y Reutilización del Agua | |
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad | |
| Software y Análisis de Gestión del Agua | |
| Por Aplicación de Gestión del Agua | Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua | |
| Gestión de Aguas Residuales | |
| Reciclaje y Reutilización del Agua | |
| Prevención y Detección de Fugas | |
| Informes y Optimización del Consumo de Agua | |
| Por Modelo de Implementación | Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Servicio | Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento | |
| Auditoría del Agua y Consultoría de Eficiencia | |
| Servicios Gestionados de Gestión del Agua | |
| Por Tamaño del Centro de Datos | Centros de Datos Pequeños |
| Centros de Datos Medianos | |
| Centros de Datos Grandes | |
| Centros de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube | |
| Centros de Datos Empresariales y de Borde | |
| Centros de Datos Gubernamentales e Institucionales | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión del agua en centros de datos de Europa?
Se proyecta que el tamaño del mercado de gestión del agua en centros de datos de Europa alcance 1,5 mil millones de USD para 2032 desde 0,9 mil millones de USD en 2027, a un CAGR del 11,2%.
¿Qué está impulsando la demanda de gestión del agua en centros de datos en Europa?
La capacidad preparada para inteligencia artificial, el enfriamiento líquido, los informes sobre el uso del agua y los compromisos de positividad hídrica están aumentando la demanda de sistemas de tratamiento, monitoreo, reutilización e informes.
¿Qué tipo de solución tiene la mayor participación?
El tratamiento del agua y el monitoreo de calidad tienen la mayor participación por tipo de solución con el 20,99% en 2026.
¿Qué tipo de centro de datos tiene la mayor participación?
Los centros de datos de colocación tienen la mayor participación por tipo con el 38,66% en 2026, lo que refleja su papel en los principales centros de conectividad de Europa.
¿Qué país lidera el sector europeo?
El Reino Unido lidera con una participación del 16,77% en 2026, respaldado por la gran base de colocación de Londres y la creciente actividad de campus.
¿Qué país se está expandiendo más rápidamente?
Se proyecta que Irlanda se expanda a un CAGR del 11,84% hasta 2032 debido a su concentración de infraestructura de nube de hiperescala.