
Taille et part du marché européen de la gestion de l'eau dans les centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
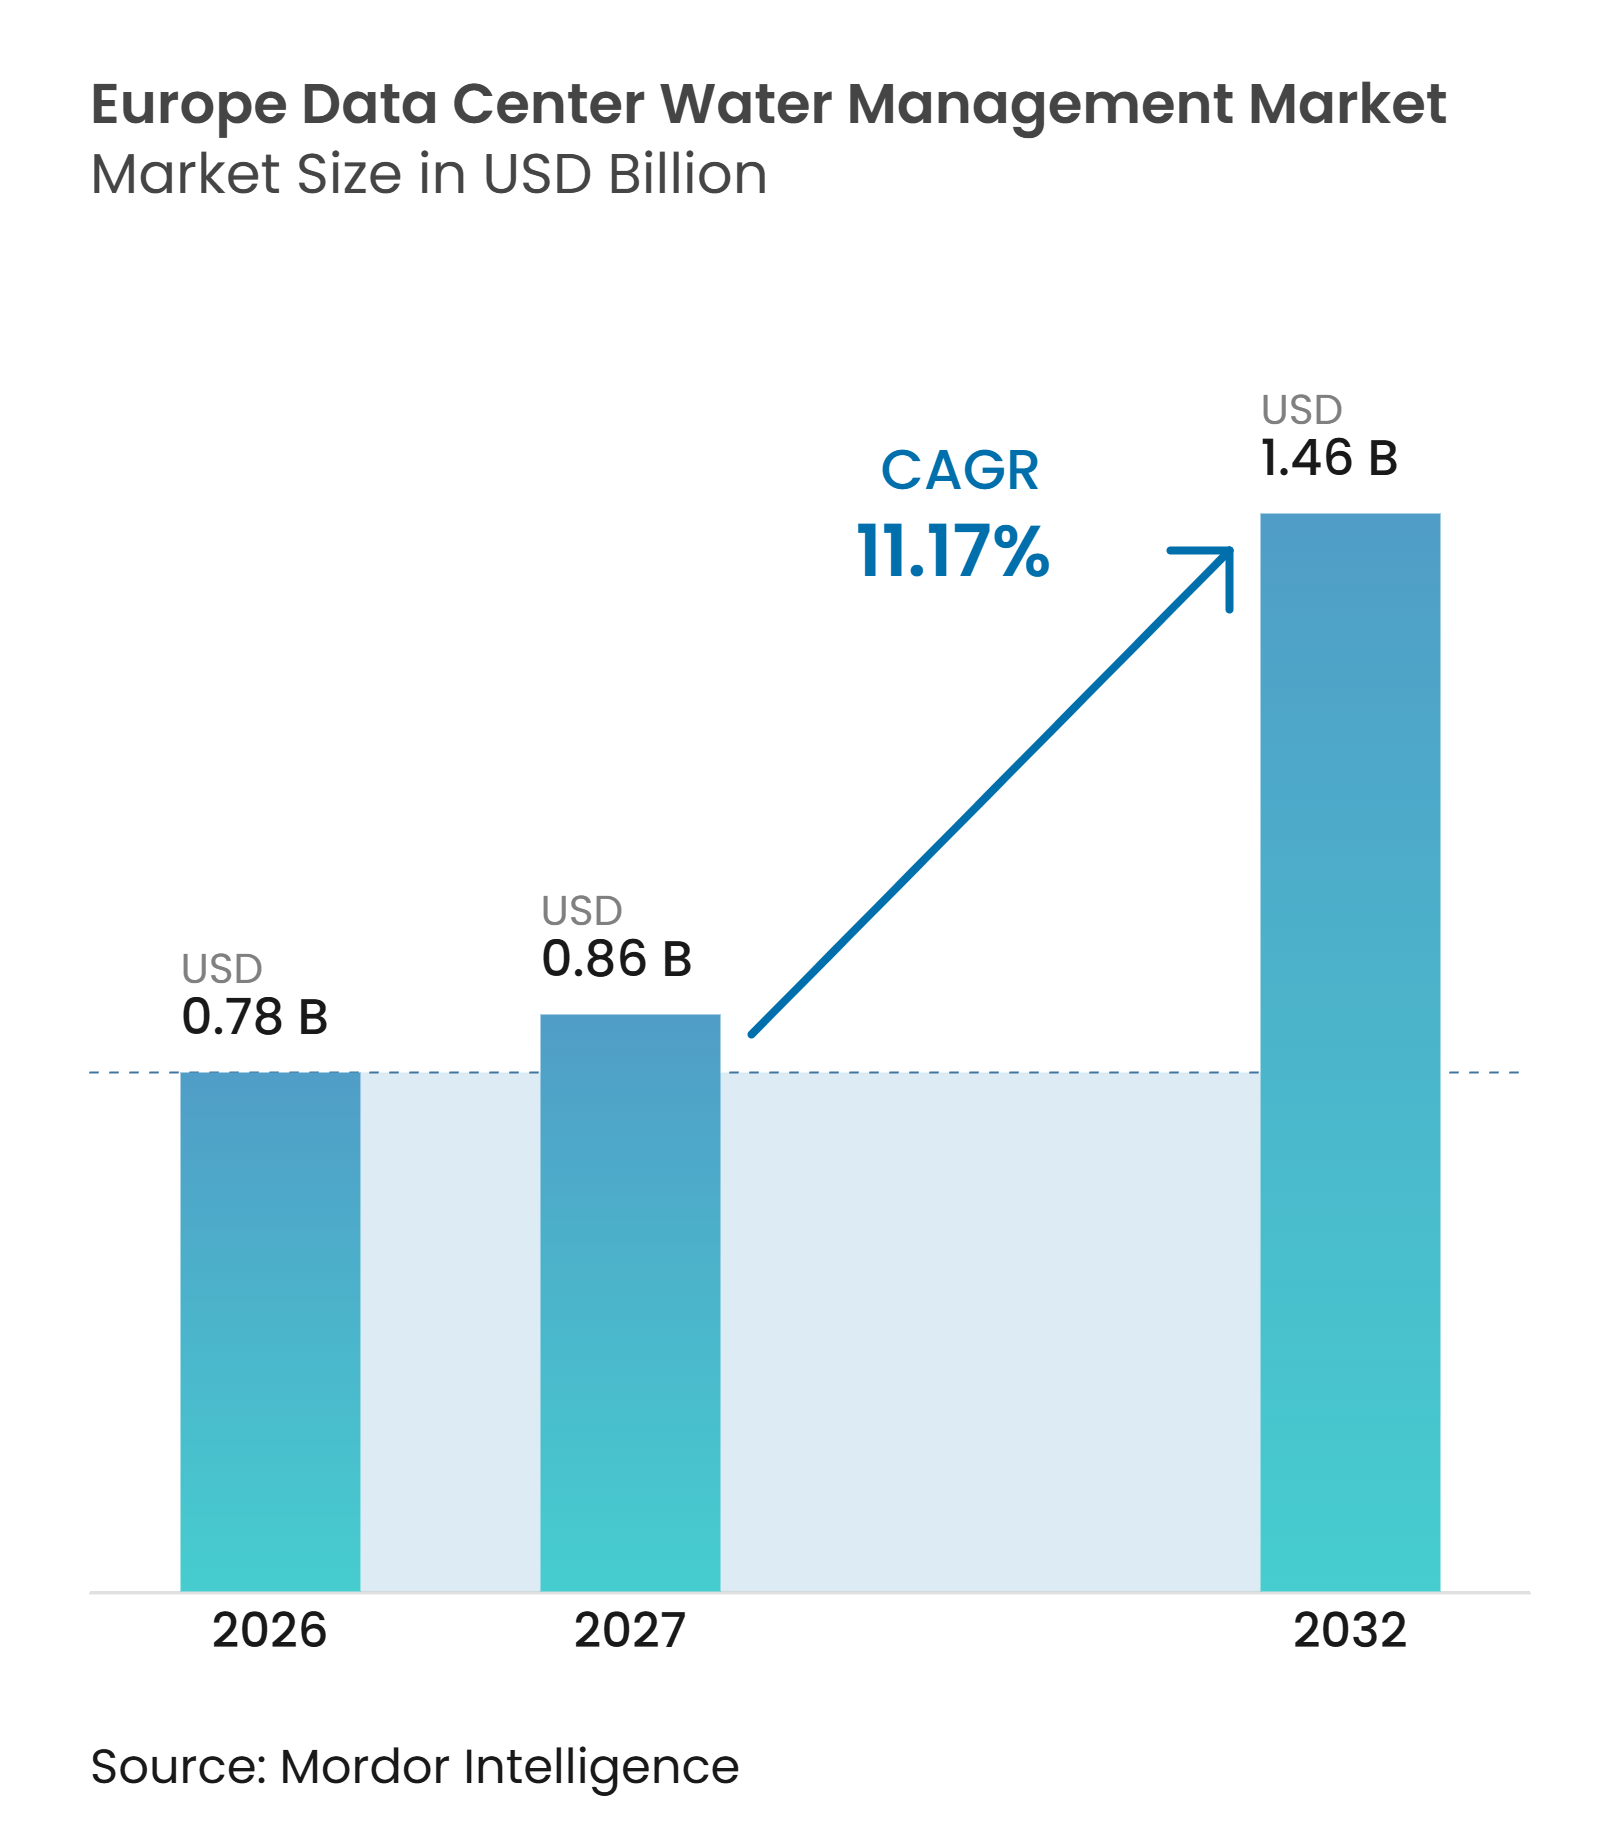
| Taille du marché de l'année de base (2026) | 0.78 Milliards de dollars |
| Taille du Marché (2027) | 0.86 Milliards de dollars |
| Taille du Marché (2032) | 1.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la gestion de l'eau dans les centres de données par Mordor Intelligence
La taille du marché européen de la gestion de l'eau dans les centres de données devrait s'étendre de 0,78 milliard USD en 2026 et 0,86 milliard USD en 2027 à 1,46 milliard USD d'ici 2032, enregistrant un CAGR de 11,17 % entre 2027 et 2032. Le marché européen de la gestion de l'eau dans les centres de données est façonné par des charges de travail d'IA plus importantes, qui nécessitent un refroidissement plus intensif et un contrôle plus constant de la qualité de l'eau. Les opérateurs se préparent également à des exigences annuelles de déclaration de l'utilisation de l'eau et à des exigences de permis plus strictes à travers l'Europe. Ces conditions font évoluer les dépenses des simples raccordements aux services publics vers des systèmes de surveillance, de traitement, de détection des fuites, de réutilisation et de reporting. Les engagements des entreprises à réduire l'utilisation d'eau douce soutiennent des contrats de service pluriannuels pour le traitement et la gestion de l'eau. Le marché européen de la gestion de l'eau dans les centres de données bénéficie également du mouvement vers le refroidissement liquide en circuit fermé, où la chimie de l'eau et la fiabilité des équipements nécessitent une attention plus soutenue.
Principaux enseignements du rapport
- Par type de solution, le traitement de l'eau et la surveillance de la qualité détenaient 20,99 % de la part du marché européen de la gestion de l'eau dans les centres de données en 2026, tandis que la gestion du recyclage et de la réutilisation de l'eau devrait se développer à un CAGR de 11,46 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 47,26 % de la taille du marché européen de la gestion de l'eau dans les centres de données en 2026, tandis que le recyclage et la réutilisation de l'eau devrait se développer à un CAGR de 11,38 % jusqu'en 2032.
- Par modèle de déploiement, les systèmes sur site détenaient une part de 53,27 % en 2026, tandis que les systèmes intégrés et hybrides devraient se développer à un CAGR de 11,57 % jusqu'en 2032.
- Par type de service, les services de surveillance et de maintenance détenaient une part de 37,83 % en 2026, tandis que les services gérés de gestion de l'eau devraient se développer à un CAGR de 11,66 % jusqu'en 2032.
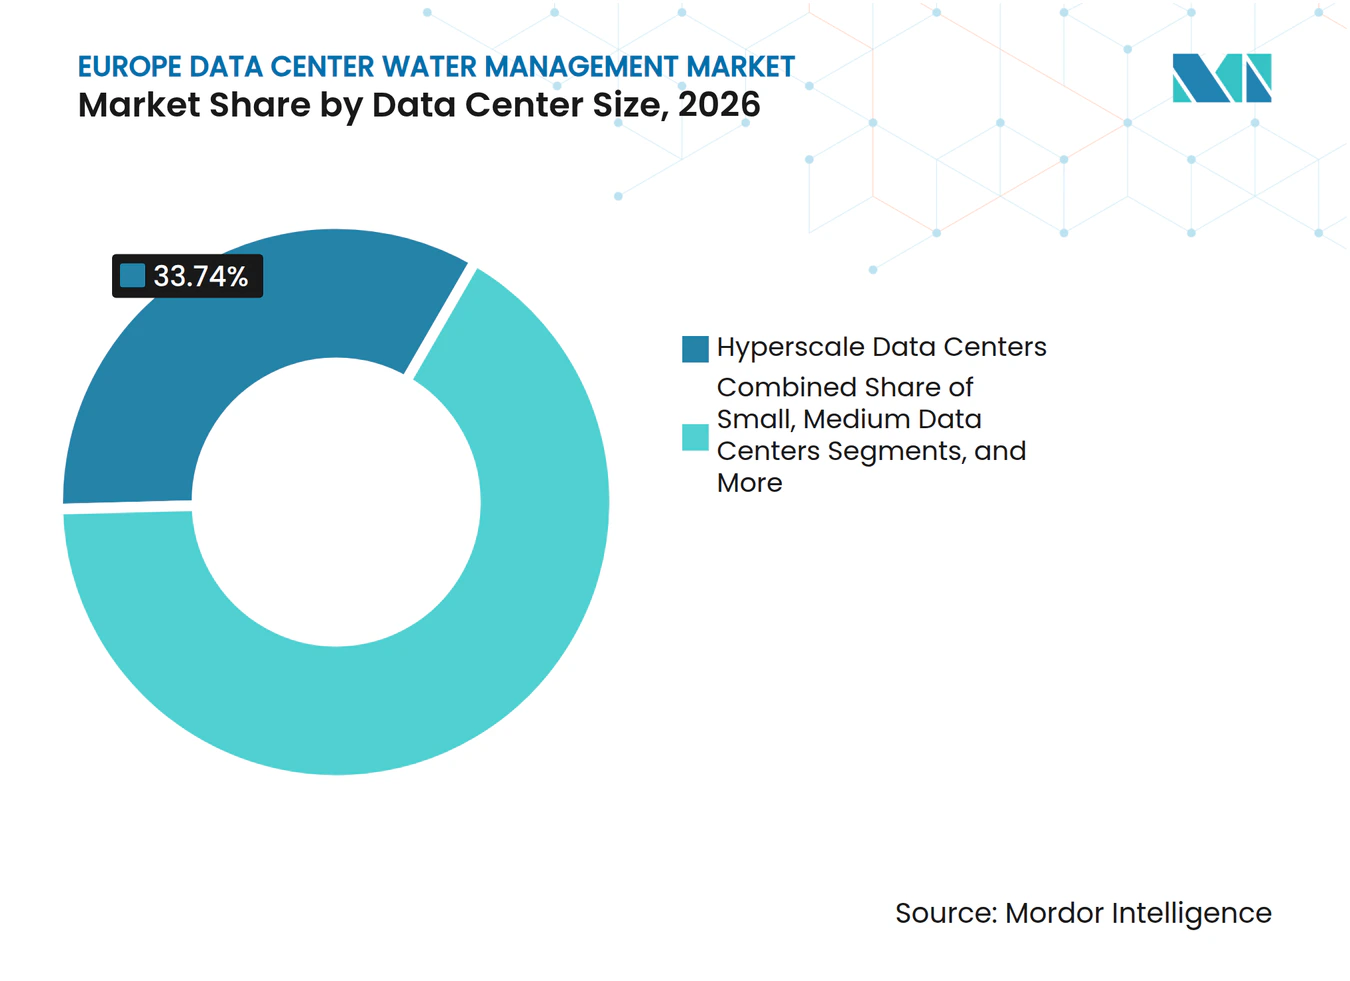
- Par taille de centre de données, les installations hyperscale détenaient une part de 33,74 % en 2026 et devraient se développer à un CAGR de 11,49 % jusqu'en 2032.
- Par type de centre de données, les centres de données en colocation détenaient une part de 38,66 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 11,77 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait une part de 16,77 % en 2026, tandis que l'Irlande devrait se développer à un CAGR de 11,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'IA et des centres de données hyperscale | +3.5% | Europe, avec une demande prioritaire à Francfort, Londres, Amsterdam, Paris et Dublin | Court terme (≤ 2 ans) |
| Adoption du refroidissement liquide direct sur puce | +2.5% | Europe, en particulier le Royaume-Uni, la France et l'Allemagne | Moyen terme (2-4 ans) |
| Exigences de divulgation et d'autorisation de l'utilisation de l'eau | +2% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Engagements en faveur d'un bilan hydrique positif et de l'ESG | +1.5% | Irlande, Pays-Bas, Royaume-Uni et pays nordiques | Moyen terme (2-4 ans) |
| Infrastructures d'eau recyclée pour le refroidissement | +1% | Espagne, Italie et Irlande | Long terme (≥ 4 ans) |
| Densités de baies plus élevées et refroidissement en circuit fermé | +0.8% | Royaume-Uni, Allemagne, France, Pays-Bas et Irlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'IA et des centres de données hyperscale
Le marché européen de la gestion de l'eau dans les centres de données est soutenu par l'expansion planifiée des capacités prêtes pour l'IA dans les principaux pôles européens. La Commission européenne a identifié la nécessité d'étendre la capacité des centres de données dans le cadre de l'agenda d'infrastructure d'IA de l'Europe.[1] Les baies d'IA denses génèrent davantage de chaleur dans chaque empreinte d'installation et nécessitent des systèmes de refroidissement avec un contrôle fiable de l'eau. Cette exigence intègre le dosage chimique, la surveillance des particules et la détection des fuites dans les spécifications des installations plus tôt dans le processus de développement. Les nouveaux campus peuvent inclure des équipements de traitement et de surveillance lors de la mise en service plutôt que de les ajouter après l'apparition de problèmes de refroidissement. Le marché européen de la gestion de l'eau dans les centres de données dispose donc d'une base adressable plus large pour les projets sur terrain vierge et les mises à niveau des anciennes infrastructures de refroidissement.
Adoption croissante du refroidissement liquide direct sur puce
Le refroidissement liquide direct sur puce place des boucles de fluide à proximité des équipements informatiques de haute valeur et accroît l'importance du contrôle continu de la qualité de l'eau. Des recherches présentées à l'IEEE ITHERM 2025 ont identifié l'érosion, la corrosion et le colmatage comme des risques clés dans les boucles de centres de données refroidis par liquide.[2] Le contrôle du pH, des niveaux d'inhibiteurs et des particules est nécessaire pour limiter ces risques dans les systèmes à métaux mixtes. Ecolab a lancé son programme Refroidissement en tant que Service en novembre 2025, combinant la surveillance 3D TRASAR avec des unités intelligentes de distribution de liquide de refroidissement.[3] Global Switch a ouvert une vitrine de refroidissement liquide à Londres en juin 2025 avec Liquidstack et SuperMicro. Ces développements soutiennent la demande récurrente de surveillance et de maintenance au sein du marché européen de la gestion de l'eau dans les centres de données.
Exigences obligatoires de divulgation et d'autorisation de l'utilisation de l'eau
Le règlement délégué de la Commission (UE) 2024/1364 exige que les centres de données dont la demande en puissance informatique installée est d'au moins 500 kW déclarent l'apport total en eau, l'apport en eau potable et l'efficacité d'utilisation de l'eau. Le cadre de reporting rend l'utilisation de l'eau plus visible pour les régulateurs, les investisseurs, les clients et les communautés locales. La déclaration séparée de l'apport en eau potable et de l'apport total en eau encourage les opérateurs à envisager l'eau recyclée, l'eau de pluie et d'autres sources non potables. Une instrumentation continue est nécessaire pour produire des données crédibles pour les soumissions annuelles. Le marché européen de la gestion de l'eau dans les centres de données génère par conséquent une demande pour des compteurs, des plateformes de surveillance, de la maintenance et du support de reporting. L'agenda de résilience hydrique de la Commission européenne place également les centres de données dans un effort plus large pour améliorer l'efficacité de l'eau.
Engagements des entreprises en faveur d'un bilan hydrique positif et de l'ESG
Les objectifs de bilan hydrique positif encouragent les opérateurs cloud à lier les opérations des installations aux travaux locaux de reconstitution des ressources en eau. Microsoft indique que ses nouvelles conceptions de centres de données utilisent des systèmes de refroidissement en circuit fermé qui évitent l'évaporation et peuvent économiser plus de 125 000 mètres cubes d'eau par an et par installation. AWS a rapporté des progrès vers son objectif de bilan hydrique positif et exploite des installations utilisant de l'eau recyclée. Ces engagements nécessitent une mesure crédible des prélèvements, du recyclage et des activités de reconstitution. Ils rendent également la vérification externe et les données hydriques auditables plus importantes dans la sélection des fournisseurs. Le partenariat de Veolia avec Amazon sur des systèmes de refroidissement à eau recyclée conteneurisés montre comment les grands opérateurs peuvent appliquer des programmes hydriques sur plusieurs sites. Cette évolution favorise les prestataires de services capables de combiner traitement, surveillance numérique et reporting.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sécheresse, plafonds des eaux souterraines et hausse des tarifs de l'eau | -2.5% | Espagne, Italie, Grèce, Irlande et pôles européens à forte densité | Court terme (≤ 2 ans) |
| Coût en capital élevé des systèmes de réutilisation et à zéro rejet liquide | -1.8% | Europe, avec une pression plus forte sur les marchés d'Europe du Sud | Long terme (≥ 4 ans) |
| Risque de défaillance chimique de l'eau dans les boucles de refroidissement direct sur puce | -1% | Royaume-Uni, Allemagne, France et Pays-Bas | Moyen terme (2-4 ans) |
| Retards d'autorisation et opposition des communautés | -0.8% | Irlande, Pays-Bas et Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sécheresse, plafonds des eaux souterraines et hausse des tarifs de l'eau
La pénurie d'eau peut affecter le choix des sites, la conception du refroidissement, les contrats avec les services publics et l'acceptation par les communautés pour le marché européen de la gestion de l'eau dans les centres de données. Les installations situées dans des zones soumises au stress hydrique peuvent faire face à des conditions plus restrictives concernant l'approvisionnement en eau potable et le prélèvement des eaux souterraines. Cette situation accroît l'intérêt pour les eaux usées traitées, la collecte des eaux de pluie et les conceptions en circuit fermé. Ces alternatives peuvent réduire l'exposition aux restrictions d'approvisionnement, mais elles peuvent également nécessiter davantage d'équipements et de contrôles opérationnels. La pression est particulièrement significative là où des campus à haute densité sont concentrés près de communautés disposant de ressources en eau limitées. Les opérateurs doivent donc équilibrer les plans d'expansion avec la disponibilité locale de l'eau et des mesures de conservation vérifiables.
Coût en capital élevé des systèmes de réutilisation et à zéro rejet liquide
Les systèmes avancés de réutilisation et à zéro rejet liquide peuvent réduire les eaux usées et soutenir les objectifs de conformité, mais ils nécessitent un investissement initial substantiel. Les systèmes de traitement peuvent nécessiter une osmose inverse, un adoucissement ionique, des travaux de génie civil, des contrôles de processus et des services spécialisés. Ces coûts peuvent être difficiles à répartir pour les petites installations sur leur capacité informatique disponible. Veolia décrit des technologies de traitement conçues pour soutenir la réutilisation de l'eau dans les applications de refroidissement industriel. Le marché européen de la gestion de l'eau dans les centres de données pourrait donc voir une adoption plus précoce parmi les installations hyperscale disposant de budgets d'investissement plus importants. Les systèmes modulaires et les contrats de services gérés peuvent abaisser la barrière d'entrée pour les opérateurs de centres de données plus petits au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
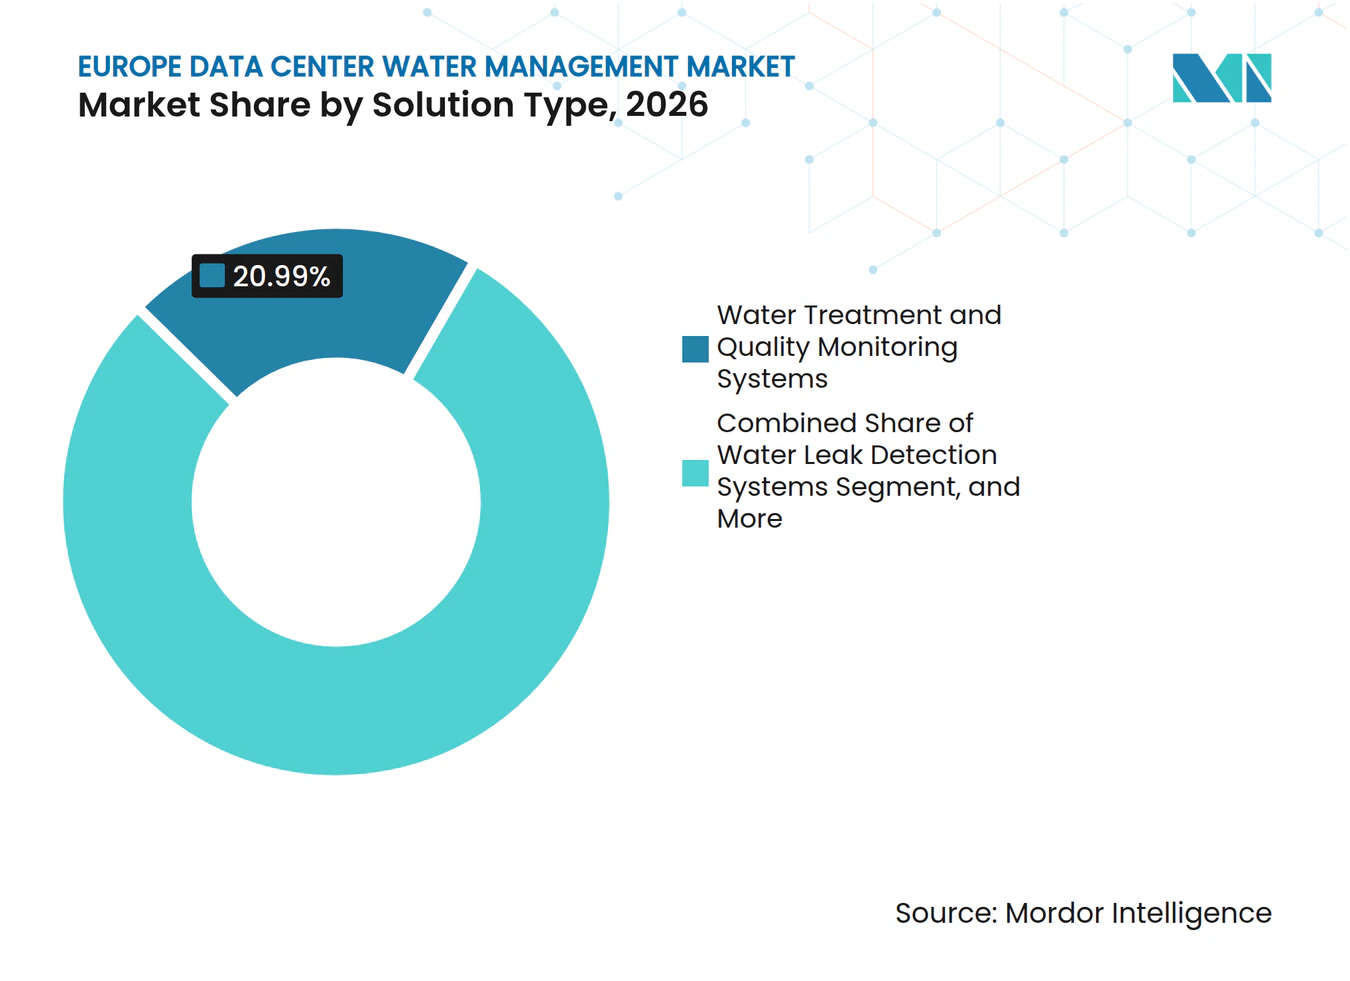
le traitement et la surveillance ancrent les revenus tandis que les systèmes de recyclage mènent la croissanceLe traitement de l'eau et la surveillance de la qualité détenaient 20,99 % de la part du marché européen de la gestion de l'eau dans les centres de données en 2026. Ces systèmes protègent les équipements de refroidissement contre la corrosion, l'encrassement biologique, le tartre et la contamination. Leur importance s'étend aux tours de refroidissement, aux systèmes en circuit fermé et aux conceptions de refroidissement hybrides. Les opérateurs adoptent de plus en plus des capteurs connectés au lieu de se fier uniquement à des prélèvements manuels périodiques. Cela permet au dosage chimique de répondre à l'évolution des conditions de l'eau. Cette approche peut réduire le risque qu'un problème chimique non détecté endommage les équipements de refroidissement.
La gestion du recyclage et de la réutilisation de l'eau devrait se développer à un CAGR de 11,46 % jusqu'en 2032. Le segment est soutenu par l'intérêt pour la réduction de la dépendance à l'eau potable et le respect des exigences de reporting. Les systèmes de traitement par membrane et d'osmose inverse modulaires peuvent rendre la réutilisation plus pratique pour les installations disposant d'un espace limité. La surveillance, le comptage, la détection des fuites et les plateformes d'optimisation répondent à des besoins connexes tout au long du même cycle de l'eau. Le secteur européen de la gestion de l'eau dans les centres de données exige de plus en plus que ces systèmes fonctionnent ensemble plutôt que comme des achats d'équipements séparés. La plateforme de surveillance d'Ecolab illustre le mouvement vers une supervision connectée des conditions de l'eau de refroidissement.



Par application de gestion de l'eau :
le refroidissement reste l'ancre de volume tandis que le recyclage redéfinit les prioritésLa gestion de l'eau des systèmes de refroidissement représentait 47,26 % de la taille du marché européen de la gestion de l'eau dans les centres de données en 2026. La gestion thermique reste la principale fonction opérationnelle liée à l'eau dans de nombreux centres de données. Une densité de baies plus élevée rend la conception du refroidissement plus importante pour la disponibilité des installations. Les systèmes intelligents peuvent ajuster le débit d'eau et les paramètres de fonctionnement en fonction de l'évolution de la demande. Le Forum économique mondial note que les approches circulaires peuvent aider les centres de données à améliorer la gestion de l'eau et à réduire l'utilisation des ressources en eau douce. Ces capacités sont particulièrement pertinentes pour les grandes installations avec des besoins de refroidissement continus.
Le recyclage et la réutilisation de l'eau devrait se développer à un CAGR de 11,38 % jusqu'en 2032. La déclaration séparée de l'apport en eau potable et de l'apport total en eau donne aux opérateurs une raison d'envisager des approvisionnements non potables. La gestion des eaux usées attire également l'attention là où le purge des tours de refroidissement est soumise à des exigences de rejet. La gestion de l'approvisionnement et de la distribution aide à maintenir le flux d'eau utilisable à travers l'installation. La prévention des fuites et le reporting de la consommation fournissent un contrôle opérationnel de soutien. Le marché européen de la gestion de l'eau dans les centres de données évolue donc vers des portefeuilles d'applications qui combinent la fiabilité du refroidissement avec une efficacité hydrique documentée.
Par modèle de déploiement :
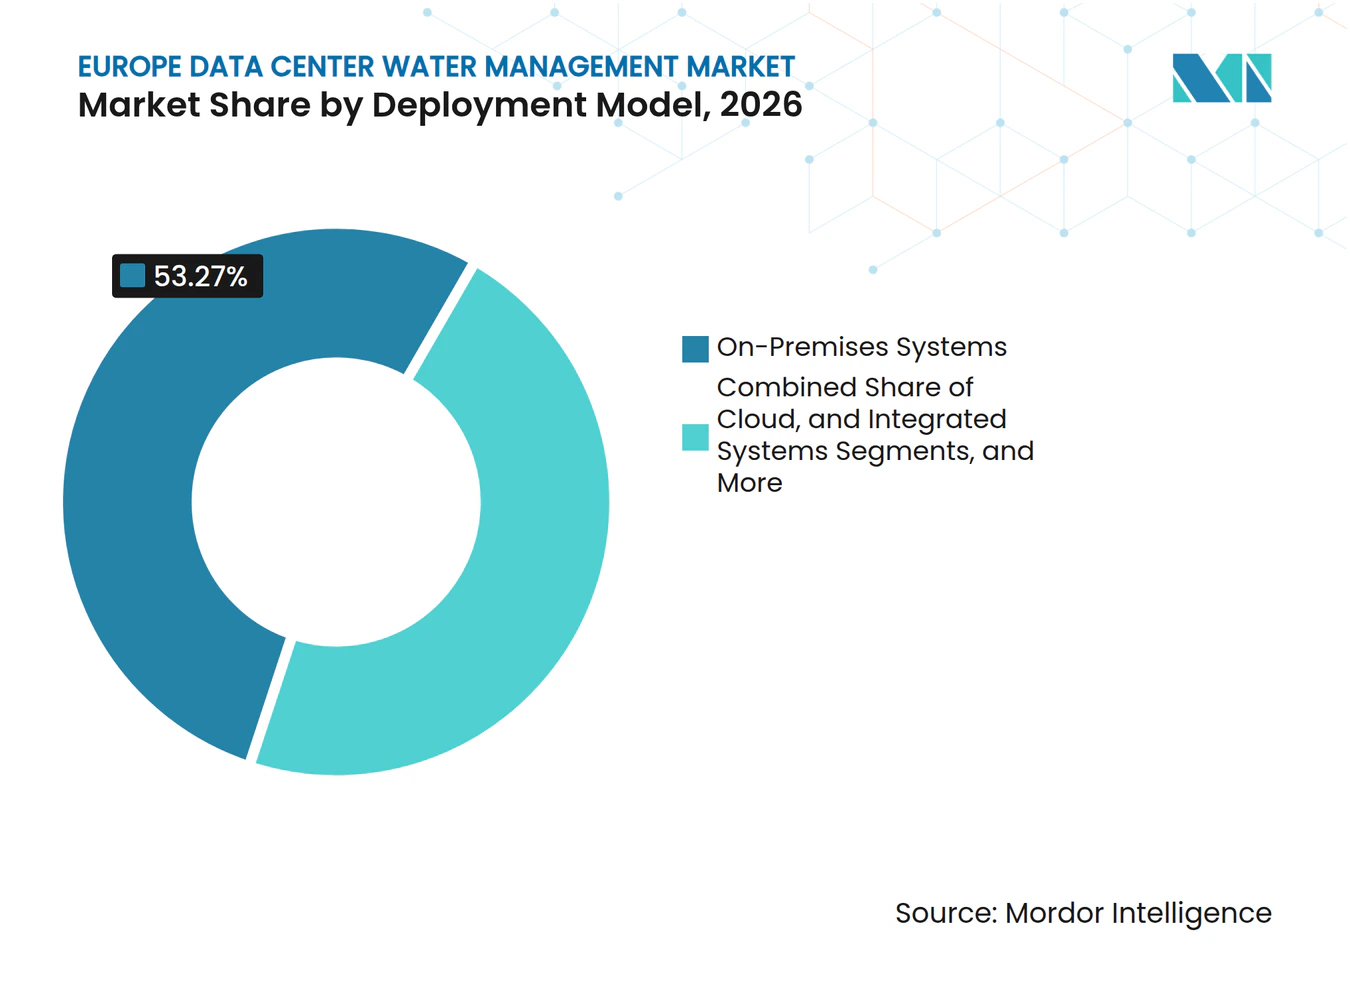
les systèmes sur site mènent solidement tandis que les systèmes intégrés et hybrides stimulent la croissanceLes systèmes sur site détenaient une part de 53,27 % du marché européen de la gestion de l'eau dans les centres de données en 2026. Les tours de refroidissement, les systèmes de dosage, les capteurs et les unités de traitement sont normalement installés dans ou à côté du centre de données. De nombreux opérateurs traitent également la télémétrie de refroidissement comme des informations opérationnelles sensibles. Le contrôle local soutient une action immédiate si une fuite ou un problème de qualité de l'eau est détecté. Il s'aligne également sur la conception physique d'une infrastructure de refroidissement intégrée. Les systèmes sur site resteront importants là où les équipements physiques doivent être gérés au niveau de l'installation.
Les systèmes intégrés et hybrides devraient se développer à un CAGR de 11,57 % jusqu'en 2032. Ces systèmes combinent la détection et le contrôle locaux avec l'analyse centralisée des données. Ils permettent aux opérateurs de comparer l'efficacité d'utilisation de l'eau sur plusieurs sites sans renoncer à la supervision au niveau de l'installation. OVHcloud a introduit une architecture de refroidissement alimentée par l'IA qui combine des capteurs, la maintenance prédictive et le traitement centralisé des données. Ce modèle est pertinent à mesure que les opérateurs ajoutent des deuxième et troisième campus européens. Le marché européen de la gestion de l'eau dans les centres de données peut en bénéficier à mesure que les opérateurs multi-sites recherchent des processus de reporting communs parallèlement au contrôle opérationnel local.

Par type de service :
la surveillance ancre les revenus récurrents tandis que les services gérés s'accélèrentLes services de surveillance et de maintenance détenaient une part de 37,83 % en 2026. Le traitement de l'eau de refroidissement nécessite un dosage chimique continu, un étalonnage des capteurs, des rinçages et des vérifications des équipements. Ces activités créent des besoins de service récurrents qui dépendent moins des projets de construction individuels. Le reporting annuel de l'eau nécessite également des mesures fiables tout au long de l'année. Les prestataires qui maintiennent les systèmes installés peuvent soutenir à la fois la qualité des données et la fiabilité des équipements. La part du marché européen de la gestion de l'eau dans les centres de données des services de surveillance reflète cette exigence opérationnelle continue.
Les services gérés de gestion de l'eau devraient se développer à un CAGR de 11,66 % jusqu'en 2032. Les opérateurs recherchent des contrats axés sur les objectifs d'efficacité d'utilisation de l'eau, la disponibilité et les résultats du traitement. Cette approche peut limiter la nécessité de coordonner des fournisseurs séparés pour la chimie, l'instrumentation et le reporting. Les services d'installation et d'intégration restent importants pour les nouvelles installations et les rénovations de systèmes de refroidissement. L'audit de l'eau soutient également les obligations de divulgation et les discussions sur les permis locaux. Le secteur européen de la gestion de l'eau dans les centres de données peut par conséquent générer davantage de revenus de services à mesure que les systèmes de refroidissement deviennent plus complexes.
Par taille de centre de données :
l'hyperscale mène à la fois en part et en croissance, définissant la dynamique du marchéLes centres de données hyperscale détenaient 33,74 % de la part du marché européen de la gestion de l'eau dans les centres de données en 2026. Ils devraient également se développer à un CAGR de 11,49 % jusqu'en 2032. Les grands campus en Irlande, au Royaume-Uni, aux Pays-Bas, en Allemagne et en France nécessitent des capacités étendues de traitement, de surveillance et de réutilisation. Leurs opérations continues font de la fiabilité des systèmes et du reporting vérifié des préoccupations opérationnelles centrales. Ces installations peuvent également justifier des systèmes premium qui peuvent être difficiles à financer pour les sites plus petits. Les projets hyperscale façonnent donc les schémas d'achat sur l'ensemble du marché européen de la gestion de l'eau dans les centres de données.
Les grands centres de données constituent une autre base de demande importante, notamment là où les opérateurs mettent à niveau les anciens systèmes de refroidissement en circuit ouvert. Les installations moyennes et petites font face à une structure de coûts différente car les équipements avancés de surveillance et de réutilisation ont des coûts fixes. Les prestataires répondent avec des systèmes modulaires et des offres basées sur l'abonnement. Ces formats peuvent réduire les dépenses initiales tout en ajoutant un support de maintenance spécialisé. Ils permettent également aux opérateurs d'améliorer la visibilité de l'eau par étapes. Le secteur européen de la gestion de l'eau dans les centres de données peut utiliser ces modèles pour atteindre les installations en dehors des plus grands campus cloud.
Par type de centre de données :
la colocation détient la plus grande part tandis que les opérateurs cloud investissent le plus rapidementLes centres de données en colocation détenaient une part de 38,66 % du marché européen de la gestion de l'eau dans les centres de données en 2026. Ces installations servent plusieurs locataires avec différentes charges de calcul et besoins de refroidissement. Londres, Amsterdam, Francfort et Dublin abritent des parcs de colocation denses avec une infrastructure de bâtiment partagée étendue. Les opérateurs d'installations doivent surveiller les systèmes d'eau au niveau du bâtiment même lorsque les locataires contrôlent une grande partie de leurs équipements informatiques. Cela crée une demande pour une surveillance à l'échelle de l'installation et des processus de reporting clairs. Les opérateurs de colocation ont également besoin de systèmes d'eau fiables pour maintenir leurs engagements de service auprès de diverses charges de travail clients.
Les fournisseurs de services cloud devraient se développer à un CAGR de 11,77 % jusqu'en 2032. Les nouveaux campus cloud sont conçus avec des exigences de refroidissement et de réutilisation de l'eau plus avancées que de nombreux sites existants. Les installations d'entreprise et de périphérie ajoutent un flux de demande distinct à mesure que les organisations consolident les salles de serveurs plus petites. Les installations gouvernementales et institutionnelles font également face à des attentes publiques en matière d'utilisation transparente des ressources. Le marché européen de la gestion de l'eau dans les centres de données génère de la demande de chaque type, bien que leurs besoins d'approvisionnement varient selon la taille de l'installation et le modèle opérationnel. Les engagements hydriques des entreprises peuvent rendre la réutilisation et la surveillance des critères plus visibles dans la conception des installations cloud.
Analyse géographique
Le Royaume-Uni détenait 16,77 % de la part du marché européen de la gestion de l'eau dans les centres de données en 2026. Le vaste écosystème de colocation de Londres génère une demande substantielle pour le traitement et la surveillance de l'eau de refroidissement. Le marché comprend également des campus hyperscale en expansion dans la grande région de Londres. Les opérateurs répondent aux attentes des clients et des investisseurs en matière de meilleure divulgation de l'utilisation des ressources. Cela soutient la demande pour la surveillance en temps réel, le refroidissement efficace et les services gérés de l'eau.
L'Allemagne et la France sont des marchés de capacité majeurs où l'expansion de l'IA accroît le besoin de systèmes de refroidissement fiables. En Allemagne, la gestion de l'eau devient une considération plus importante dans la planification et l'exploitation durable. Les Pays-Bas poursuivent des solutions circulaires de gestion de l'eau pour les centres de données dans les zones à infrastructure dense. L'Association néerlandaise des centres de données décrit des initiatives visant à passer de la consommation d'eau à une gestion active de l'eau. La France a également une demande pour des systèmes de refroidissement liquide à haute capacité dans les nouveaux projets axés sur l'IA.
L'Irlande devrait se développer à un CAGR de 11,84 % jusqu'en 2032, le taux national le plus rapide du marché européen de la gestion de l'eau dans les centres de données. Son rôle de pôle pour les opérateurs cloud nord-américains fait de l'utilisation de l'eau un enjeu opérationnel étroitement surveillé. La concentration des installations autour de Dublin intensifie le besoin de surveillance locale, de reporting et d'options de réutilisation. L'Espagne présente une combinaison différente d'un fort intérêt hyperscale et de contraintes de disponibilité de l'eau. Les pays nordiques offrent un stress hydrique moindre et des conditions ambiantes fraîches, ce qui peut réduire les besoins de refroidissement actif pendant une grande partie de l'année. L'Italie et le reste de l'Europe ajoutent de la demande à mesure que de nouveaux emplacements de centres de données se développent sous les exigences locales des services publics et des permis.
Paysage concurrentiel
Concentration du Marché
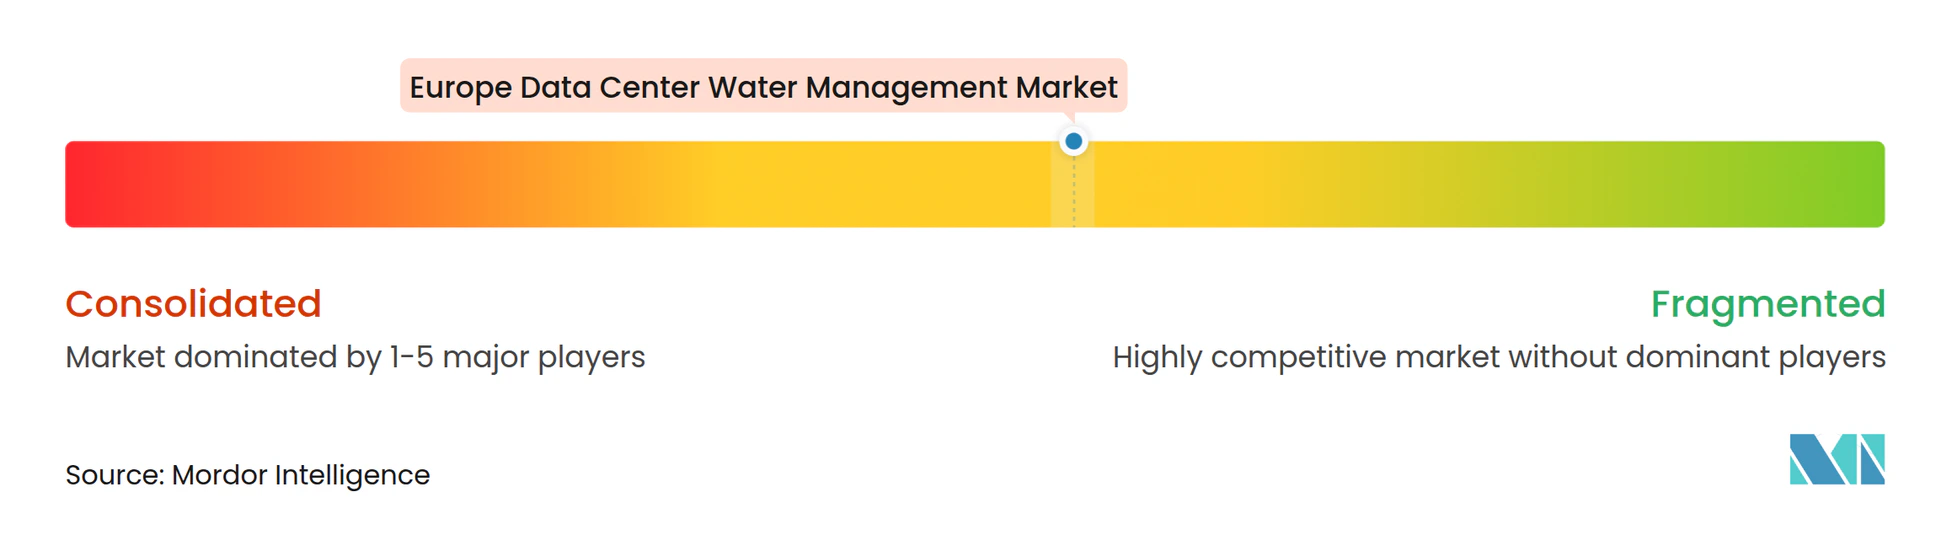
Le marché européen de la gestion de l'eau dans les centres de données est modérément fragmenté entre les fournisseurs de technologies de l'eau, les entreprises d'infrastructure thermique et les opérateurs de centres de données. Les fournisseurs intégrés de technologies de l'eau comprennent Ecolab, Veolia, Xylem, SUEZ, Kurita Water Industries et Veralto. Les entreprises d'infrastructure thermique comprennent Schneider Electric, Vertiv, Johnson Controls, Carrier et Modine Manufacturing. Digital Realty, Equinix et les principaux opérateurs cloud développent ou gèrent également des capacités liées à l'eau au sein de leurs installations. La concurrence est de plus en plus basée sur la qualité du service, la surveillance numérique, les performances de traitement et l'intégration des systèmes. Aucun fournisseur n'occupe une position dominante dans tous les types de solutions.
Veolia a lancé Data Center Resource 360 en avril 2026 en tant qu'offre intégrée pour la gestion de l'eau, de l'énergie et des déchets dans les centres de données. L'offre regroupe l'audit de l'eau, le traitement, la surveillance numérique et le support de reconstitution en une seule plateforme. Le programme Refroidissement en tant que Service d'Ecolab combine la technologie de surveillance avec des équipements de distribution de liquide de refroidissement. Ces évolutions montrent comment les prestataires passent des ventes ponctuelles d'équipements à des relations de service plus durables. La vitrine de refroidissement liquide de Global Switch à Londres démontre également l'utilisation pratique du refroidissement direct sur puce et par immersion dans des environnements de colocation.
Des opportunités subsistent pour les systèmes de traitement compacts, les plateformes de reporting d'efficacité d'utilisation de l'eau multi-sites et les solutions de refroidissement à eau recyclée conteneurisées. Les produits modulaires peuvent être utiles pour les petites installations qui ne peuvent pas financer de grands projets de traitement spécifiques au site. Les prestataires capables de démontrer des données hydriques fiables peuvent soutenir les demandes de permis et le reporting de durabilité. Les efforts du secteur accordent également plus d'attention aux mesures communes de performance hydrique. Le Pacte pour des centres de données climatiquement neutres inclut un objectif d'efficacité d'utilisation de l'eau pour les nouveaux centres de données d'ici 2030. Le marché européen de la gestion de l'eau dans les centres de données restera compétitif car les clients ont besoin de solutions capables de fonctionner dans différentes réglementations locales et conditions hydriques.
Leaders du secteur européen de la gestion de l'eau dans les centres de données
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Kemira Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la gestion de l'eau dans les centres de données Entreprises couvertes dans ce rapport
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Développements industriels récents dans Marché européen de la gestion de l'eau dans les centres de données
- Septembre 2026 : Drees and Sommer SE a publié une analyse confirmant que l'accélération de l'expansion de la capacité des centres de données en Allemagne fait de la gestion de l'eau, aux côtés de l'accès à l'énergie, un déterminant décisif de la viabilité opérationnelle et des résultats de sélection des sites, la société soulignant que des références durables en matière d'eau deviennent un prérequis informel dans plusieurs processus de planification des États fédéraux allemands.
- Avril 2026 : Veolia a lancé Data Center Resource 360 à Londres, une plateforme intégrée mondiale visant jusqu'à 75 % de réduction de l'empreinte hydrique, 20 % d'amélioration de la réutilisation de l'énergie et 95 % de recyclage des déchets. La société a simultanément annoncé un objectif de plus de 1 milliard EUR (environ 1,10 milliard USD) de chiffre d'affaires annuel provenant des marchés des centres de données et de la production de puces d'ici 2030.
- Avril 2026 : Veolia et Amazon ont annoncé un partenariat formel pour développer des systèmes de refroidissement à eau recyclée conteneurisés pour les opérations de centres de données d'Amazon, la première installation devant être opérationnelle d'ici 2027 et des conceptions modulaires explicitement destinées à être reproduites sur des sites européens où le prélèvement d'eau potable est soumis à des contraintes réglementaires croissantes.
- Novembre 2025 : Ecolab a lancé son programme Refroidissement en tant que Service, intégrant la technologie 3D TRASAR pour la surveillance en temps réel du liquide de refroidissement direct sur puce avec des unités intelligentes de distribution de liquide de refroidissement pour créer un modèle de service géré continu pour la gestion de l'eau de refroidissement des centres de données pilotés par l'IA à l'échelle mondiale.
Périmètre du rapport sur le marché européen de la gestion de l'eau dans les centres de données
Le marché européen de la gestion de l'eau dans les centres de données comprend les technologies et les services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre des objectifs de durabilité grâce à une surveillance avancée, à l'automatisation, à l'analyse et à des stratégies de conservation de l'eau, soutenant la demande croissante d'une infrastructure numérique respectueuse de l'environnement et économe en ressources.
Le rapport sur le marché européen de la gestion de l'eau dans les centres de données est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection des fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de gestion du recyclage et de la réutilisation de l'eau, systèmes de traitement de l'eau et de surveillance de la qualité, et logiciels et analyses de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise et périphérie, et centres de données gouvernementaux et institutionnels), et géographie (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau |
| Systèmes de traitement de l'eau et de surveillance de la qualité |
| Logiciels et analyses de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petits centres de données |
| Centres de données moyens |
| Grands centres de données |
| Centres de données hyperscale |
| Centres de données en colocation |
| Fournisseurs de services cloud |
| Centres de données d'entreprise et de périphérie |
| Centres de données gouvernementaux et institutionnels |
| Royaume-Uni |
| Allemagne |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau | |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau | |
| Systèmes de traitement de l'eau et de surveillance de la qualité | |
| Logiciels et analyses de gestion de l'eau | |
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau | |
| Gestion des eaux usées | |
| Recyclage et réutilisation de l'eau | |
| Prévention et détection des fuites | |
| Reporting et optimisation de la consommation d'eau | |
| Par modèle de déploiement | Systèmes sur site |
| Systèmes basés sur le cloud | |
| Systèmes intégrés et hybrides | |
| Par type de service | Installation et intégration de systèmes |
| Surveillance et maintenance | |
| Audit de l'eau et conseil en efficacité | |
| Services gérés de gestion de l'eau | |
| Par taille de centre de données | Petits centres de données |
| Centres de données moyens | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Centres de données en colocation |
| Fournisseurs de services cloud | |
| Centres de données d'entreprise et de périphérie | |
| Centres de données gouvernementaux et institutionnels | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de la gestion de l'eau dans les centres de données ?
La taille du marché européen de la gestion de l'eau dans les centres de données devrait atteindre 1,5 milliard USD d'ici 2032 contre 0,9 milliard USD en 2027, à un CAGR de 11,2 %.
Qu'est-ce qui stimule la demande de gestion de l'eau dans les centres de données en Europe ?
La capacité prête pour l'IA, le refroidissement liquide, le reporting de l'utilisation de l'eau et les engagements en faveur d'un bilan hydrique positif augmentent la demande pour les systèmes de traitement, de surveillance, de réutilisation et de reporting.
Quel type de solution détient la plus grande part ?
Le traitement de l'eau et la surveillance de la qualité détiennent la plus grande part par type de solution à 20,99 % en 2026.
Quel type de centre de données détient la plus grande part ?
Les centres de données en colocation détiennent la plus grande part par type à 38,66 % en 2026, reflétant leur rôle dans les principaux pôles de connectivité européens.
Quel pays est en tête du secteur européen ?
Le Royaume-Uni est en tête avec une part de 16,77 % en 2026, soutenu par la grande base de colocation de Londres et l'expansion des activités de campus.
Quel pays se développe le plus rapidement ?
L'Irlande devrait se développer à un CAGR de 11,84 % jusqu'en 2032 en raison de sa concentration d'infrastructures cloud hyperscale.