
ヨーロッパ データセンター サステナブル冷却市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 基準年の市場規模 (2026) | 4.52 十億米ドル |
| 市場規模 (2027) | 5.19 十億米ドル |
| 市場規模 (2032) | 9.47 十億米ドル |
| 成長率 (2027 - 2032) | 15.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
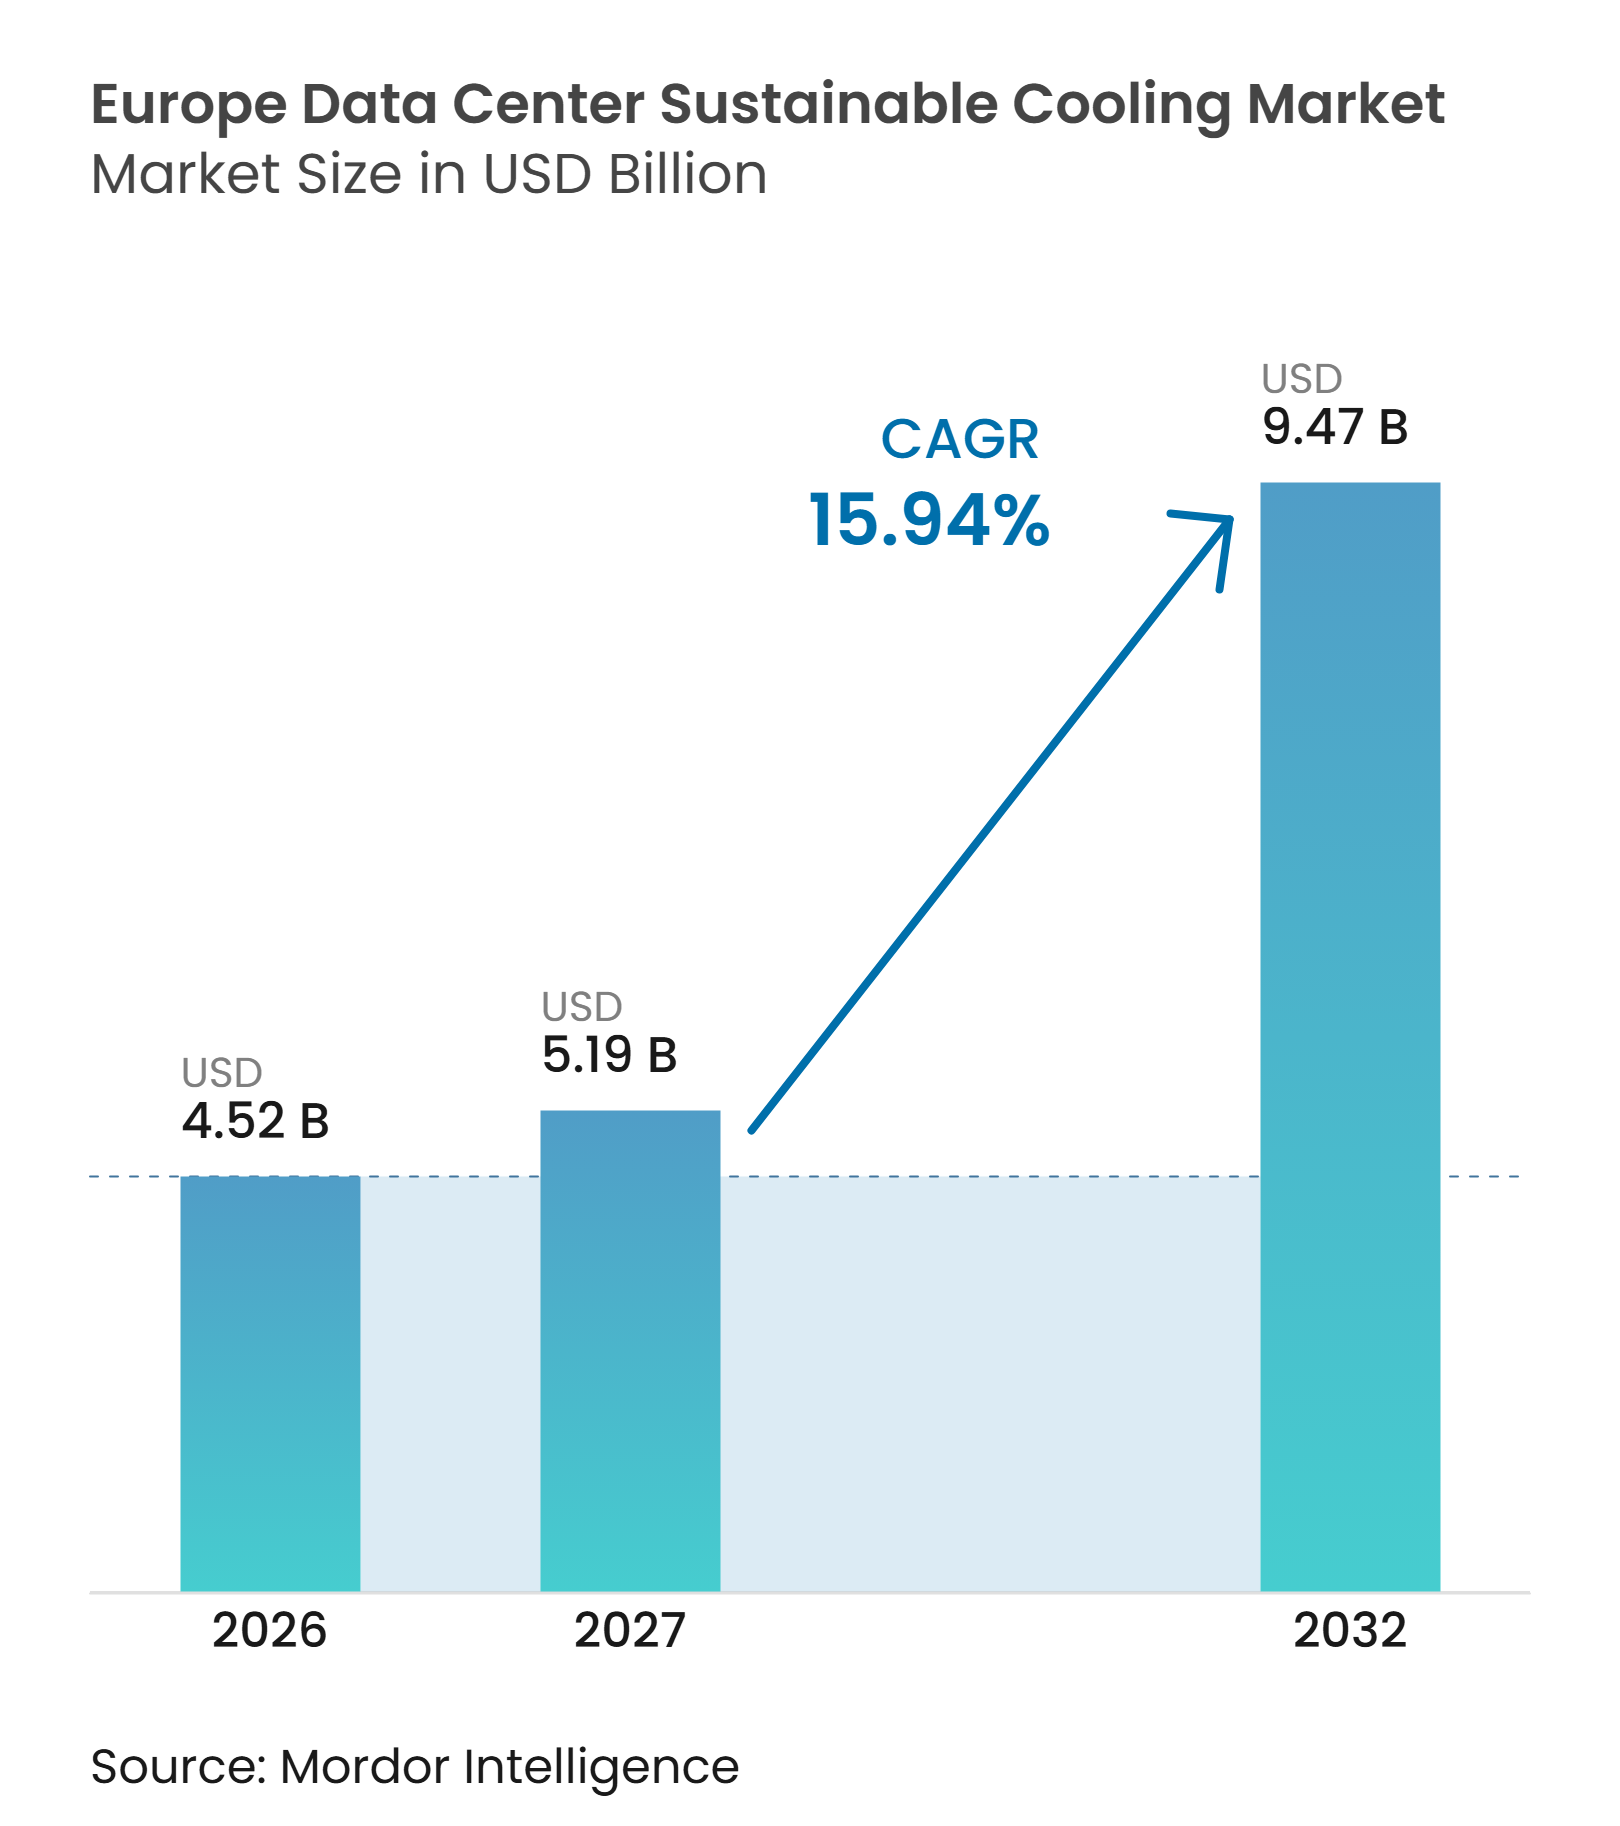
Mordor Intelligenceによるヨーロッパ データセンター サステナブル冷却市場分析
ヨーロッパ データセンター サステナブル冷却市場規模は2026年に4.52 ビリオン 米ドルであり、2032年までに9.47 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 15.94%で拡大します。ヨーロッパ データセンター サステナブル冷却市場は、従来の空冷設備では対応できないほどの熱量を各ラックに発生させるAIプラットフォームにって再編されています。これにより、液体冷却、廃熱再利用、より精密な冷却制御が、後付けアップグレードではなく新規サイト設計の一部となっています。エネルギー、水、冷媒、廃熱に関するコンプライアンス要件も、冷却の選択を設備投資計画に組み込む要因となっています。液体ループ、ドライ冷却、モニタリング、低地球温暖化係数(GWP)冷媒を組み合わせられるサプライヤーは、クラウド、コロケーション、ソブリンAIプロジェクトのニーズを満たすうえで有利な立場にあります。ヨーロッパ データセンター サステナブル冷却市場はまた、オペレーターが新しい冷却システムと新しい冷媒を同時に認定する必要があることが多いため、エンジニアリング能力にも圧力がかかっています。
主要レポートのポイント
- 冷却技術別では、空気ベース冷却が2026年のヨーロッパ データセンター サステナブル冷却市場において34.07%の売上シェアを占め、一方でダイレクト・トゥ・チップ液体冷却は2032年まで16.23%のCAGRで拡大すると予測されています。
- 熱排出技術セグメントでは、空冷式ステムが2026年に40.49%の売上シェアを占め、一方でハイブリッド熱排出システムは2032年まで16.52%のCAGRで拡大すると予測されています。
- 冷却システムコンポーネント別では、冷却制御・監視システムが2026年のヨーロッパ データセンター サステナブル冷却市場において売上の20.35%を占め、一方で冷却分配ユニットは2032年まで16.64%のCAGRで拡大すると予測されています。
- サステナビリティアプローチ別では、エネルギー効率冷却が2026年に44.91%の売上シェアを占め、一方で熱回収対応冷却は2032年まで16.62%のCAGRで拡大すると予測されています。
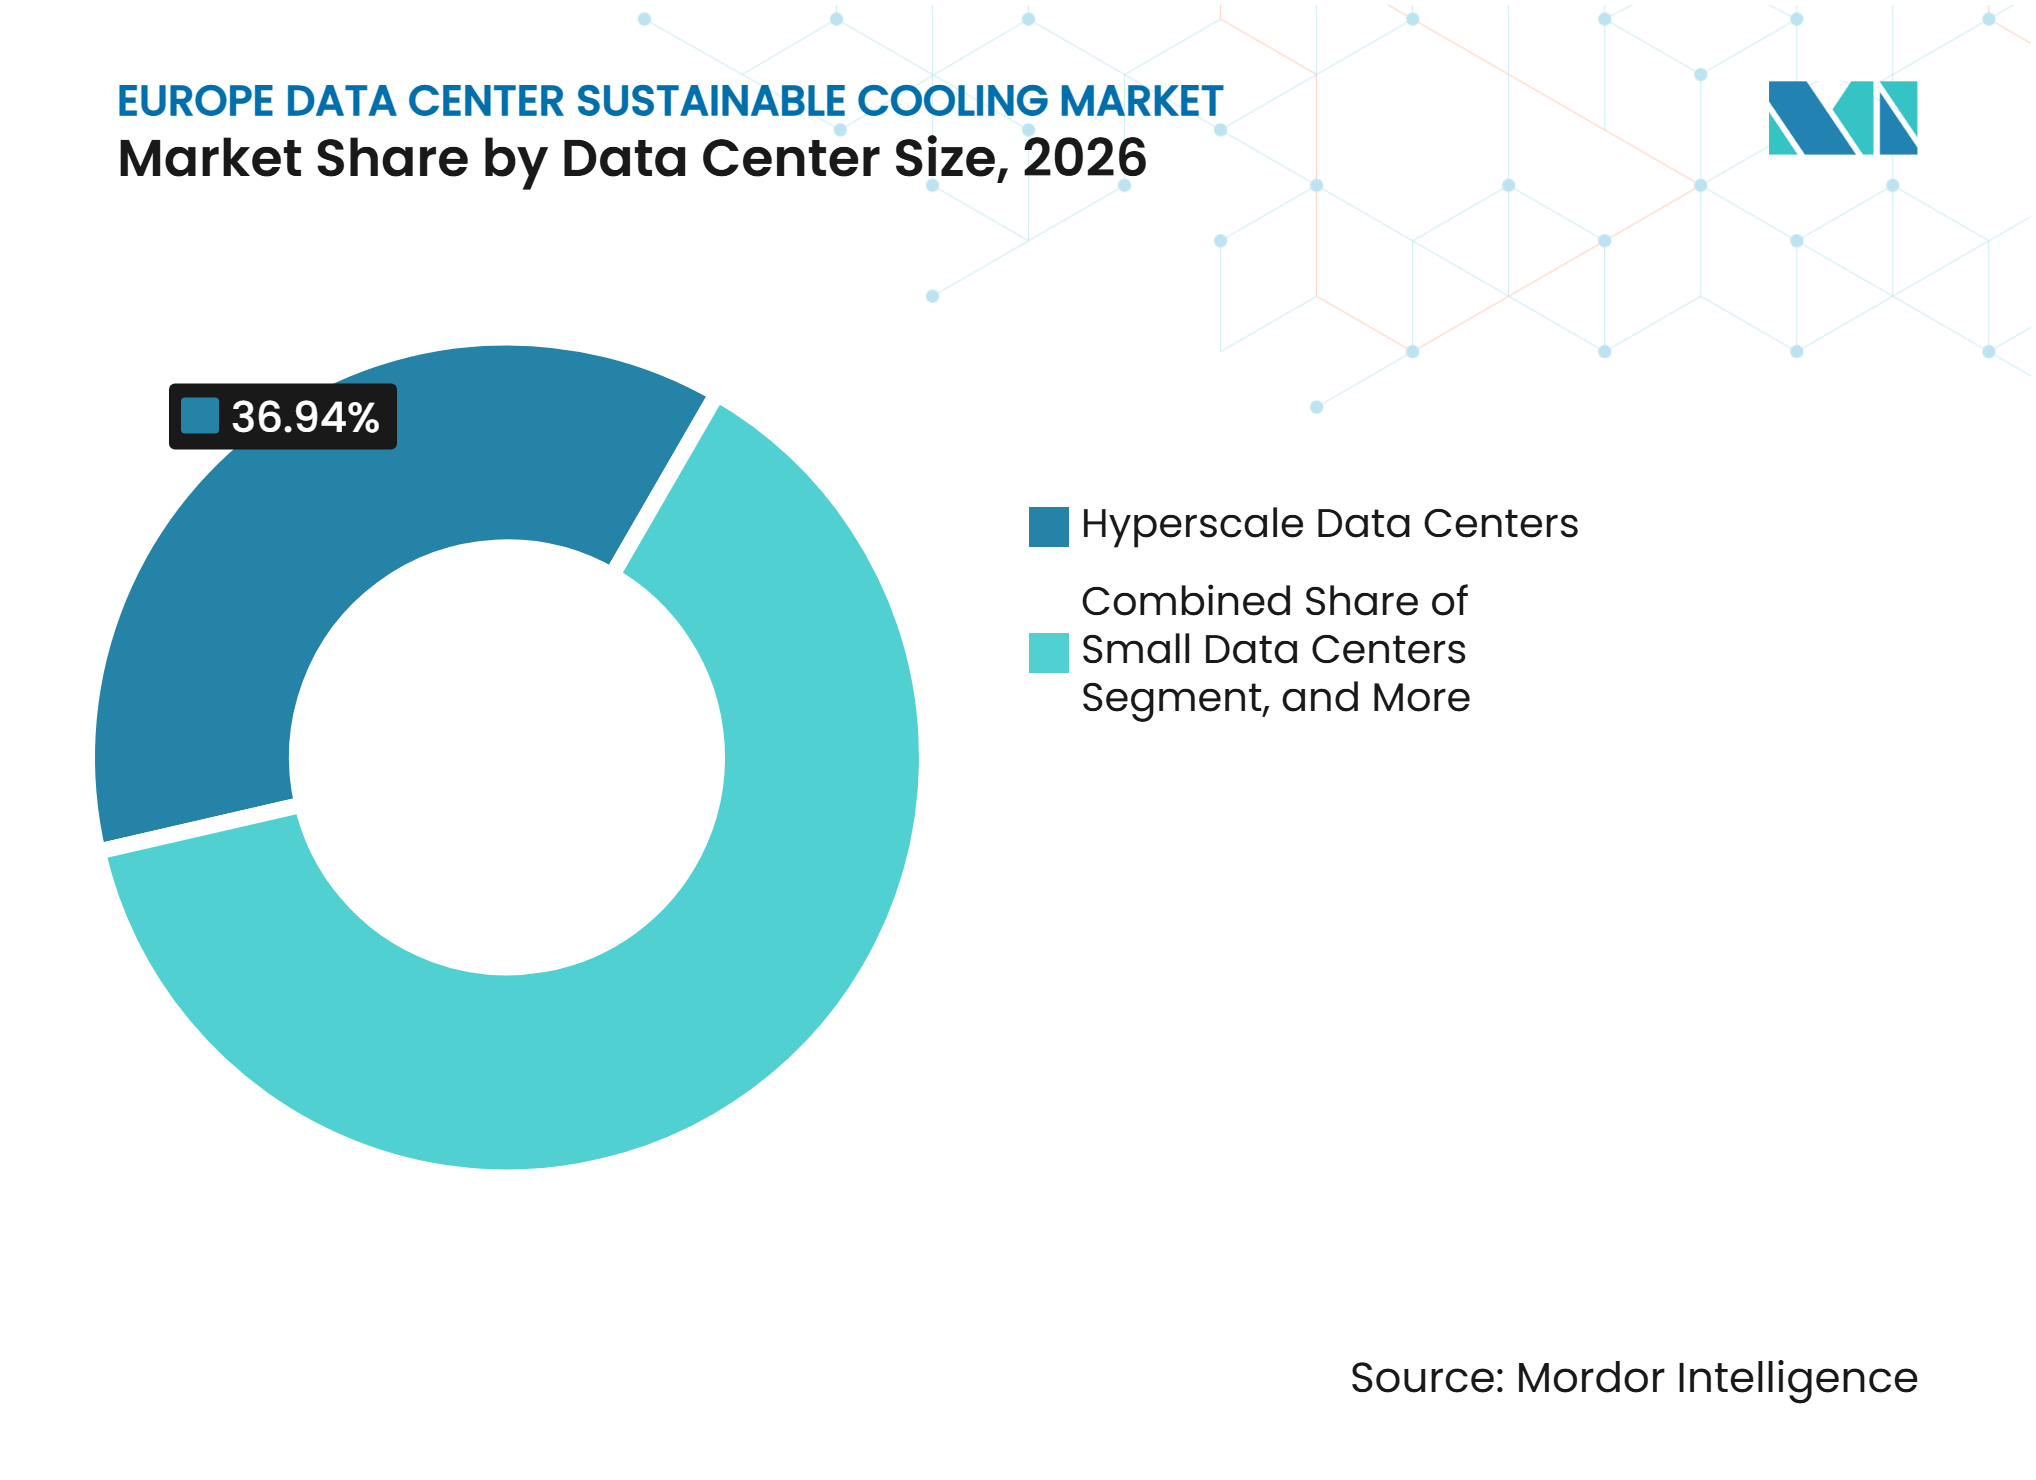
- データセンター規模別では、ハイパースケールデータセンターが2026年のヨーロッパ データセンター サステナブル冷却市場の36.95%を占め、2032年まで16.27%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に41.81%の売上シェアを占め、2032年まで16.18%のCAGRで拡大すると予測されています。
- 地域別では、英国が2026年に22.57%の売上シェアを占め、一方でスペインは2032年まで16.47%のCAGR拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングのラック密度拡大 | +4.8% | 英国、ドイツ、フランス、オランダ、北欧諸国 | 短期(2年以内) |
| ハイパースケールおよびコロケーション設備の増強 | +3.9% | 英国、スペイン、アイルランド、北欧諸国、ドイツ | 中期(2〜4年) |
| EUエネルギー効率およびサステナビリティコンプライアンス | +2.8% | EU27、ドイツ、オランダ、フランスでの早期施行 | 中期(2〜4年) |
| 北ヨーロッパのフリー冷却および再生可能エネルギーの優位性 | +2.1% | アイスランド、ノルウェー、スウェーデン、フィンランド、デンマーク、スコットランド | 長期(4年以上) |
| 廃熱再利用および地域エネルギーの統合 | +1.6% | ドイツ、フィンランド、スウェーデン、オランダ、イタリア | 長期(4年以上) |
| ソブリンAIおよびデジタルインフラ投資 | +1.2% | フランス、ドイツ、スペイン、ポーランド、EuroHPC AIファクトリーサイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングのラック密度拡大
ヨーロッパ データセンター サステナブル冷却市場は、施設が管理すべき熱負荷を変えたAIトレーニングおよび推論システムに対応しています。専用AIデプロイメントは非常に高いラックあたり電力密度向けに設計されており、先進的なAIプラットフォームは極めて高い熱設計電力で動作し、ピーク負荷時にはさらに高いレベルに達する可能性があります。従来のホール空気冷却はラック密度が高くなると制約が生じるため、新たな高密度プロジェクトではダイレクト・トゥ・チップ液体冷却がますます必要とされています。コールドプレート、冷却分配ユニット、配管を含む単一のダイレクト・トゥ・チップループには相当なコストが発生する可能性があります。このため、冷却設備は各AIクラスターの初期設備投資計画に組み込まれています。査読済みレビューによると、ダイレクト・トゥ・チップ冷却とリアドア熱交換器は近期AIデプロイメントにおいて商業的に成熟したオプションであり、一方で液浸冷却および二相冷却システムは商業展開の早期段階にとどまっていました。継続的な推論ワークロードは、個別のトレーニングサイクルを超えて高い稼働率を維持できるため、安定した熱管理の必要性を高めます。
ハイパースケールおよびコロケーション設備の増強
ヨーロッパ データセンター サステナブル冷却市場は、確立された立地および新興の立地における新たなハイパースケールおよびコロケーション建設から恩恵を受けています。グリーンフィールドプロジェクトでは、オペレーターが既存レイアウトへの適合ではなく、設計段階で液体ループ、冷却分配ユニット、熱排出システムを仕様として指定できます。クラウドプロバイダーおよびコロケーションオペレーターも、GPU・アズ・ア・サービスのテナントにサービスを提供する際に液体冷却対応のシェルを必要としています。確立されたハブ以外の新規サイトでは、気候、水の利用可能性、グリッドアクセス、地域暖房接続に関して異なる選択に直面します。これらの条件は、個々のサイトに合わせて調整できるモジュラーシステムを有利にします。ソブリンAIおよびEuroHPCプロジェクトの増加は、高密度コンピュートを当初から信頼性の高い熱除去で構築する必要があるため、冷却ベンダーに別の調達フローをもたらします。
EUエネルギー効率およびサステナビリティコンプライアンス
ヨーロッパ データセンター サステナブル冷却市場は、エネルギーおよび水のパフォーマンスを文書化された施設運営の一部とするEUの規則によってますます影響を受けています。改訂されたエネルギー効率指令は、データセンターが欧州データベースを通じて主要パフォーマンスデータを報告することを義務付け、エネルギー使用量、水使用量、再生可能エネルギー、廃熱利用を比較するための一貫した基準を設けています。[1] 欧州委員会は2026年9月、設置ITパワーが少なくとも500 kWの施設を対象としたAからGのスケールを使用するデータセンター評価スキームを採択しました。ドイツのエネルギー効率法は、新規施設に対してPUE上限1.2の達成と定められた期限内でのエネルギー再利用の確立を直接義務付けています。ヨーロッパ データセター サステナブル冷却市場には、したがって効率的な制御、液体冷却、熱回収設備を導入するコンプライアンス主導の理由があります。EUのコード・オブ・コンダクトのガイダンスも、オペレーターにエネルギー効率の測定と改善のための認識された実践セットを提供しています。[2]
北ヨーロッパのフリー冷却および再生可能エネルギーの優位性
北ヨーロッパは、低い外気温が機械式冷凍の必要性を低減するため、ドライ冷却およびフリーエア冷却にとって有利な条件をオペレーターに提供しています。施設は、暖かい気候帯のサイトよりも長い期間、屋外空気およびドライクーラーを使用できます。これにより、エネルギー使用量が低下し、液冷AIシステムの低水使用設計が促進されます。NVIDIAのDSXリファレンスデザインは、大規模AIファシリティでの冷却水使用量削減を目的として、閉ループ式ダイレクト・トゥ・チップ冷却とドライクーラーを組み合わせています。冷媒温度を高めることでチラー稼働時間を削減できることから、このモデルは北欧諸国以外の欧州都市でも関連性があります。この地域のオペレーターは再生可能電力、熱回収、冷却設計を同一のサイト計画に組み込むことができ、ヨーロッパ データセンター サステナブル冷却市場の長期的魅力が強まります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 液体冷却改修の高い初期費用 | -0.9% | 英国、ドイツ、フランス、オランダ | 中期(2〜4年) |
| フロンガス段階的削減と冷媒転換の複雑さ | -0.7% | EU27、ドイツおよびフランスでの早期圧力 | 短期(2年以内) |
| 回収熱の地域的な熱需要先の不足 | -0.5% | スペイン、イタリア、英国の郊外地域、二次市場 | 中期(2〜4年) |
| 冷却水のトレードオフとサイト固有の水トレス | -0.4% | スペイン、イタリア、フランス南部、半乾燥内陸サイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
液体冷却改修の高い初期費用
稼働中の施設に液体冷却を後付けする場合、オペレーターは建設作業やサービス中断を受け入れることができないため、導入が遅れる可能性があります。ダイレクト・トゥ・チップループは、建物の変更、運用手順、ダウンタイムを考慮する前に相当な初期投資を必要とする場合があります。既存施設では、新たな配管ルート、フラッシュ・アンド・フィルルーム、補強された床、高密度AIハードウェアのための改訂された保険手配も必要になる場合があります。リアドア熱交換器は、施設全体の液体ループを必要とせずキャビネット境界で熱を捕捉できるため、既存室内で高密度ラックをサポートするための中間的なステップとして機能します。このアプローチは近期の中断を軽減しますが、フルアップグレードに期待される深い効率改善を先送りする可能性があります。この抑制要因は、一般的に購買力が低く、稼働中のスペースを段階的に再設計する機会が少ない中規模および小規模オペレーターの間で最も強く現れます。
フロンガス段階的削減と冷媒転換の複雑さ
フロンガス規則EU 2024/573は、2027年1月1日から新しい冷却ユニットがGWP 150未満の冷媒を使用することを義務付け、新しいユニットにおけるフロンガスのより広範な段階的廃止を定めています。これは、確立された空気ベース施設において直膨式精密冷却に依存するオペレーターに影響を与えます。R454CはGWPが148ですが、そのA2L分類は、古い建物では対応していない可能性のある換気および漏洩検知措置を必要とする場合があります。R290は集中型チラーアプリケーションに対してGWP 3を提供しますが、A3可燃性分類を持ち、より厳格な建物要件をもたらします。[3] 中間的な冷変更により環境への影響が低減される場合がありますが、次のコンプライアンス閾値を完全に満たせない可能性があります。したがって、調達チームは変更を単純なガス交換として扱うのではなく、機器設計、安全システム、サービススキル、長期的規制を評価する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
空気ベースシステムがリードしながら液体冷却が拡大空気ベース冷却は、従来施設の既設基盤に支えられて2026年のヨーロッパ データセンター サステナブル冷却市場シェアの34.07%を占めました。低い電力密度で稼働する多くの既存ワークロードに引き続き適しています。その地位は、新しいAIホールの要件よりも既存レイアウトとの互換性とますます結びついています。ダイレクト・トゥ・チップ液体冷却は、新しいGPUプラットフォームが従来の気流の実用的な範囲をはるかに超えた熱除去を必要とするため、2032年まで16.23%のCAGRで拡大すると予測されています。NVIDIAの高密度AIリファレンスデザインは、大規模デプロイメントに対して閉ループ式ダイレクト・トゥ・チップ冷却とドライーラーによる熱排出をサポートしています。これにより液体冷却は、専用AIキャンパスのコアインフラ選択となっています。
リアドア熱交換器は、既存室内でより高密度のラックをサポートするためのあまり破壊的でないパスをコロケーションオペレーターに提供します。これらはキャビネット境界で熱を除去し、施設ループを全面的に再構築することなく導入できます。フリー冷却および経済化システムは、機械式冷却を限定した長い稼働期間をサポートする気象条件を持つ北部グリーンフィールドロケーションで引き続き重要です。査読済みレビューによると、ダイレクト・トゥ・チップ冷却とリアドア熱交換器が近期デプロイメントにおいて最も成熟した選択肢でした。同レビューでは、液浸冷却および二相冷却が商業採用の早期段階にある高ポテンシャル技術として特定されました。ヨーロッパ データセンター サステナブル冷却産業は、改修ニーズとグリーンフィールドAIサイトのニーズが異なるため、複数の冷却アプローチを使用する可能性があります。


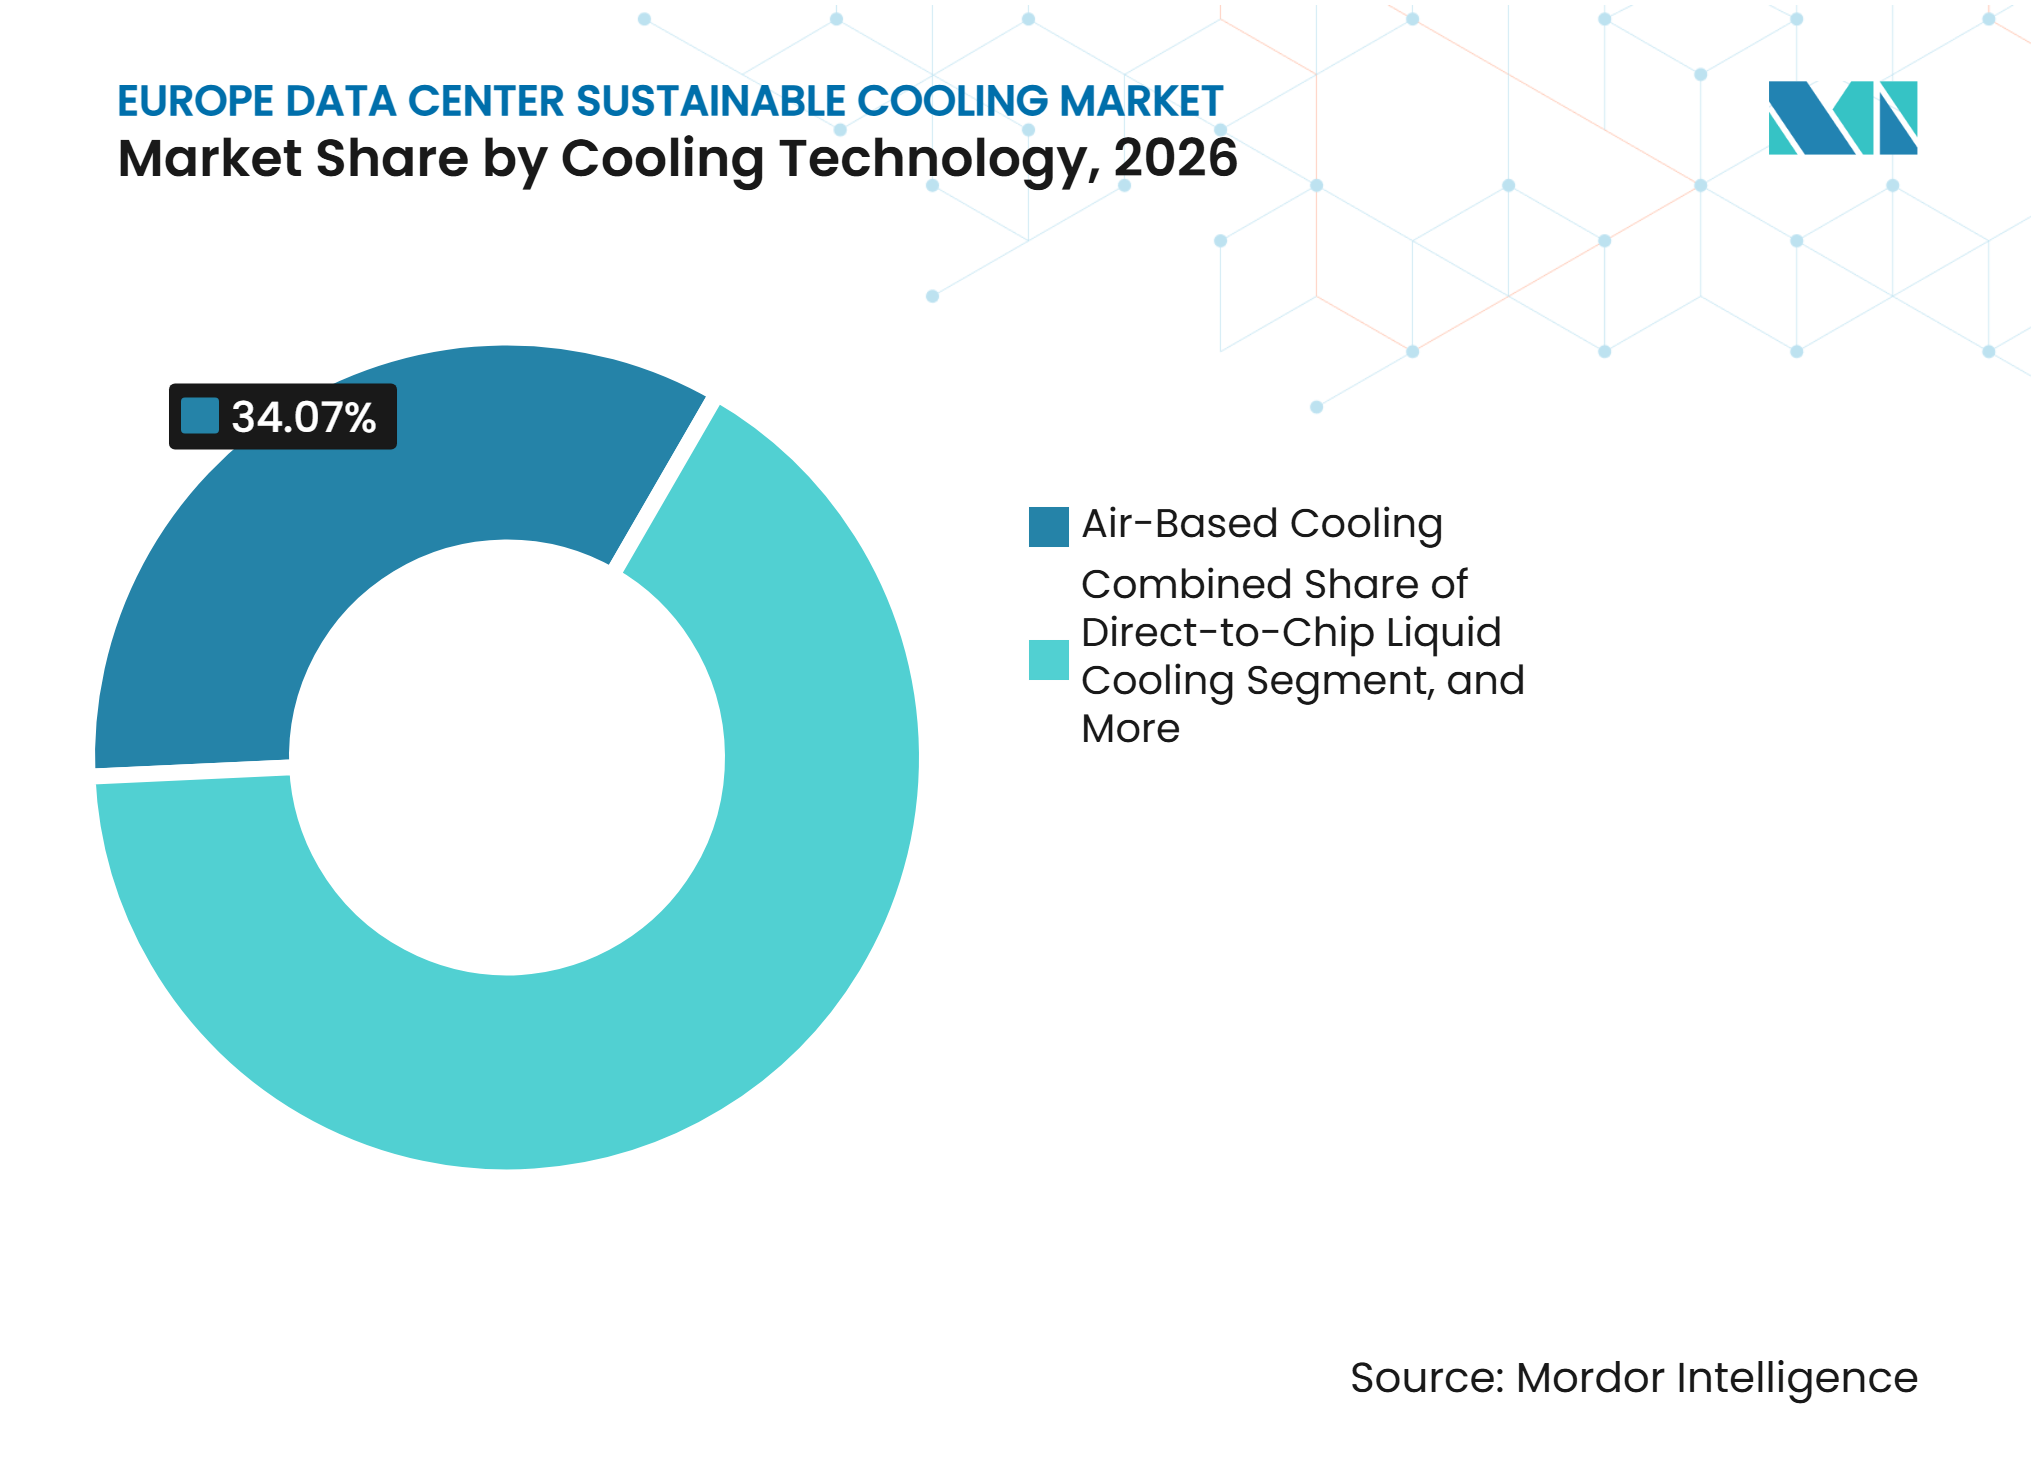
注記: 各セグメントのシェアはレポート購入時に確認可能です
熱排出技術別:
ハイブリッドシステムが地域の気候の違いに対応空冷式システムは、ドライクーラーおよびエア・ハンドリング設備への先行投資を反映して、2026年の熱排出技術セグメントの40.49%を占めました。ハイブリッド熱排出システムは2032年まで16.52%のCAGRで拡大すると予測されています。これらはオペレーターがヨーロッパのさまざまな気候条件全体で空気と水の使用のバランスをとることを可能にします。ハイブリッド構成は、水制約のある場所での蒸発冷却への依存も制限できます。NVIDIAのDSXデザインは、蒸発なしで熱を排出する屋外ドライクーラーとダイレクト・トゥ・チップ液体冷却を組み合わせています。このアプローチは、水使用上の懸念に対応しながら高密度インフラをサポートします。
水冷式システムおよび蒸発排出は、既存の冷水設備を持つキャンパスで引き続き関連性があります。ドライクーラーは、気象条件が年間の大部分にわたって補助冷凍の必要性を制限するため、北欧諸国でより魅力的です。より温暖な場所では、ハイブリッドシステムが年間を通じて水集約的な運用に依存することなく、外気温が上昇する短い期間を管理できます。冷却の決定はエネルギー効率指令の下での報告にも影響します。なぜなら、オペレーターはエネルギーおよび水のパフォーマンスを文書化する必要があるからです。これにより、ハイブリッド熱排出は運用の回復力と測定された効率の向上の両方を求めるオペレーターにとって有用です。ヨーロッパ データセンター サステナブル冷却産業は、したがって単一の標準設計ではなく、サイト固有の熱排出に向かっています。
冷システムコンポーネント別:
制御と冷却分配ユニットがそれぞれ異なるニーズに対応冷却制御・監視システムは2026年にコンポーネントセグメントの20.36%を占めました。ソフトウェア主導の最適化が施設の大規模なハードウェア交換前に冷却パフォーマンスを改善できるため、このカテゴリーは重要です。オペレーターはPUE、WUE、設備状態、熱条件を文書化するための信頼性の高い監視を必要としています。冷却分配ユニットは、液冷ラッククラスターが施設ループとサーバーコールドプレート間で制御された冷媒フローを必要とするため、2032年まで16.64%のCAGRで拡大すると予測されています。Alfa Lavalは、データセンター冷却をサポートするためにポンプ、熱交換器、ろ過装置を組み合わせた外部液体冷却システムを発売しました。これは統合された冷却ハードウェアへの関心の高まりを示しています。
チラーおよびクーリングタワーは、施設がすでに冷水インフラを使用している場合に引き続き関連性があります。それらのアップグレードサイクルは、低GWP冷媒と熱回収出力にますます結びついていす。OVHcloudは、スマートデータセンター設計がAI駆動制御と冷却設計を組み合わせ、ルーベサイトでの水消費量を30%削減し、冷却電力消費量を50%削減したと報告しました。ファンおよびエア・ハンドリング設備は、従来の空冷ラックと新しい液冷ゾーンの両方をサポートするハイブリッドホールでも依然として必要です。コンポーネントのヨーロッパ データセンター サステナブル冷却市場規模は、この新旧インフラの共存によって形成されます。全液体キャンパスが増加するにつれて、従来の気流のみに設計された設備のシェアは低下する可能性があります。

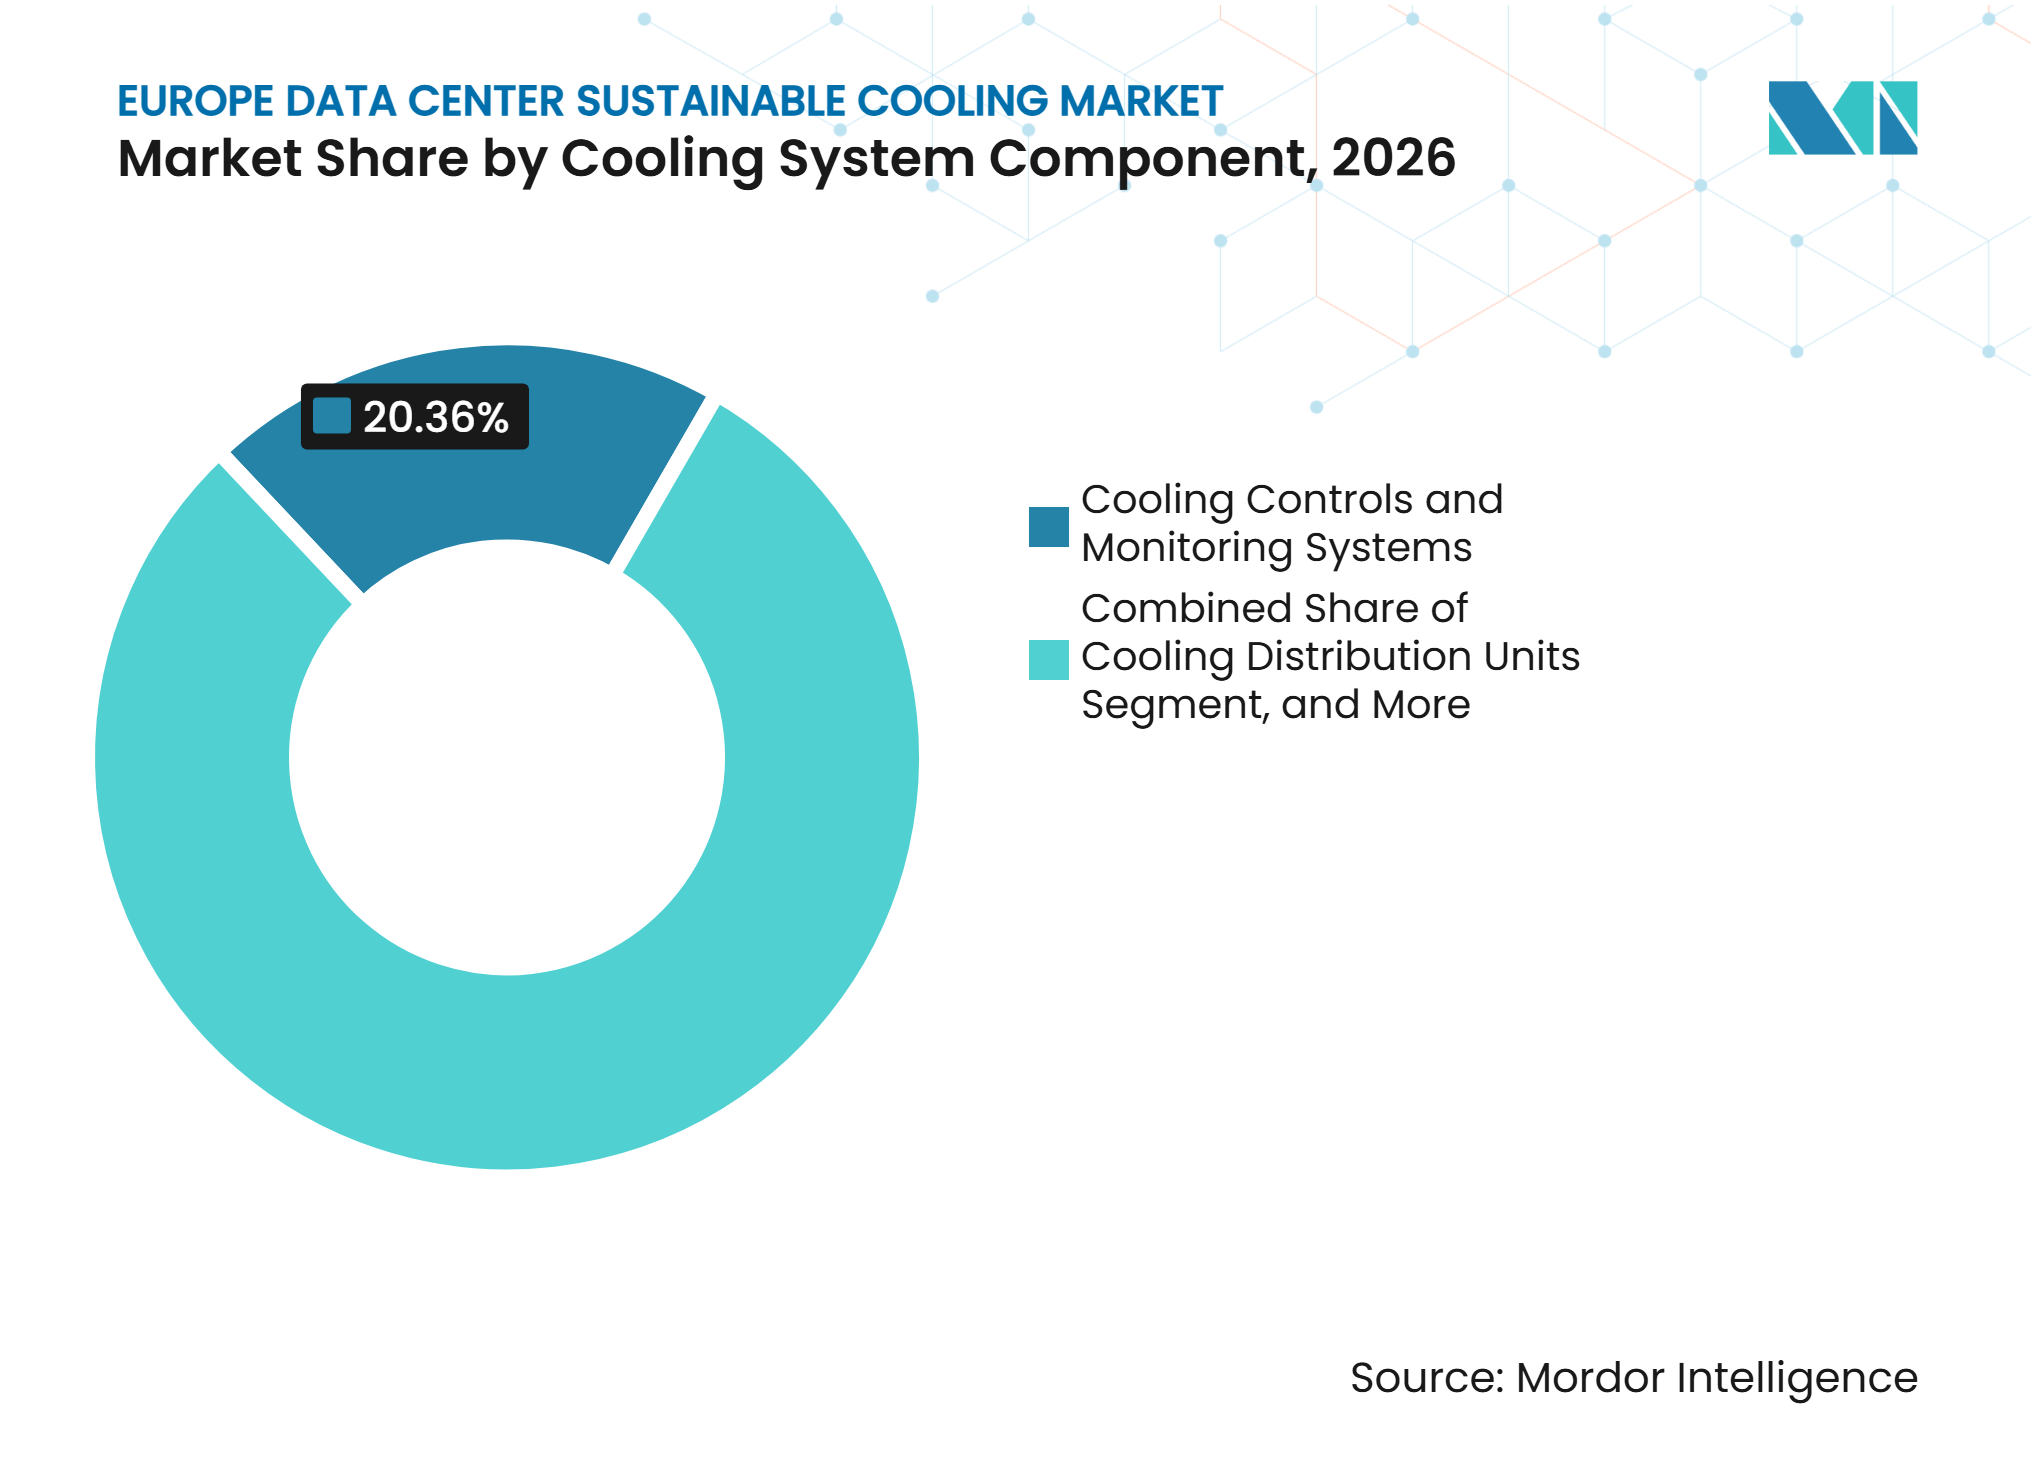
注記: 各セグメントのシェアはレポート購入時に確認可能です
サステナビリティアプローチ別:
エネルギー効率がリードしながら熱回収が進展エネルギー効率冷却は2026年にサステナビリティアプローチセグメントの44.91%を占めました。首位の地位は、データセンター運営および報告におけるPUE改善の重要性を反映しています。熱回収対応冷却は、液冷サーバーが施設外で使用できるより高温の熱を提供するため、2032年まで16.62%のCAGRで拡大すると予測されています。欧州報告フレームワークには廃熱再利用に関する情報が含まれており、回収システムを政策立案者や顧客により可視化しています。ドイツの効率規則は、オペレーターが新規サイトを計画する際に熱再利用を評価するさらなる理由を加えています。
TIMエンタープライズとGETECはロッツァーノのデータセンターで熱回収システムを立ち上げ、ミラン近郊の5,000戸超の住宅に熱エネルギーを供給しています。CSCとLoiste Lämpö Oyも、2027年からLUMI AIファクトリーからの熱をカヤーニの地域暖房ネットワークに直接送ることに合意しました。これらのプロジェクトは、回収が冷却設備だけでなく地域の熱ネットワークと信頼できる需要先に依存することを示しています。水効率システムおよび低GWP冷媒オプションも、オペレーターが水使用量報告と冷媒コンプライアンスに対処するにつれてより関連性が高まっています。統合制御は、より大きなハードウェアアップグレードが計画される間に効率向上を文書化するのに役立ちます。ヨーロッパ データセンター サステナブル冷却産業には、冷却設計と地域エネルギー計画が調整できる明確な機会があります。
データセンター規模別:
ハイパースケールサイトが需要と採用をリードハイパースケールデータセンターは2026年のヨーロッパ データセンター サステナブル冷却市場の36.94%を占め、2032年まで16.27%のCAGRで拡大すると予測されています。これらはシェアと成長の両方でリードする唯一の規模セグメントです。大規模クラウドキャンパスは建設中にダイレクト・トゥ・チップ冷却を仕様として指定でき、稼働中の施設が直面する改修の制約を回避できます。大量調達により、冷却分配ユニット、コールドプレート、熱交換器、サービス専門知識のより広い可用性をサポートすることもできます。これにより、より小規模なオペレーターによる後続の採用の障壁が低下する可能性があります。ヨーロッパ データセンター サステナブル冷却市場は、したがってハイパースケールの設計基準によって大きく影響を受けています。
大規模データセンターは、設備が標準化されるにつれて液体冷却を採用する次のグループです。中規模および小規模施設は、改修コストが利用可能な予算に対して高いため、より慎重に移行しています。電力制約とコンプライアンス要件は、オペレーターが容量を確保する際にエネルギー効率設計の価値を高めます。サステナビリティ評価スキームは設置ITパワーが少なくとも500 kWの施設に適用され、多くの中規模サイトのコンプライアンストリガーにもなっています。ハイパースケールシステムが技術的な方向性を設定しますが、より広い既設基盤が改修ソリューションの大速度を決定します。
注記: 各セグメントのシェアはレポート購入時に確認可能です
データセンタータイプ別:
クラウドサービスプロバイダーが冷却投資をリードクラウドサービスプロバイダーは2026年のヨーロッパ データセンター サステナブル冷却市場シェアの41.81%を占め、2032年まで16.18%のCAGRで拡大すると予測されています。そのシェアは、クラウドサービスおよびAIワークロード向けの大規模デプロイメントを反映しています。AWSは2026年3月、スペインのアラゴ州でAWS ヨーロッパリージョンを拡張するために337 ビリオン ユーロ(39.8 ビリオン 米ドル)を投資する計画を発表しました。このようなプロジェクトは、設計段階から高密度AIインフラを管理できる設備への需要を生み出します。CSPはまた、複数のキャンパス全体で標準化された冷却仕様を使用することもできます。これにより、冷却スタック全体でサプライヤー要件の設定において強い役割を果たします。
コロケーションオペレーターは、従来の顧客へのサービスを継続しながらGPU中心のテナントを受け入れるよう圧力を受けています。近期的な解決策には、液体冷却対応シェル、共有冷却分配インフラ、改修に適したリアドア熱交換器が含まれます。Global Switchは、ダイレクト・トゥ・チップおよび液浸冷却オプションをデモするために、Liquidstack、Supermicro、Vertivと共にロンドンドックランズキャンパスに液体冷却ショーケースを開設しました。エンタープライズおよびエッジ施設はワークロードがより混在しており、予算サイクルが長いため、採用は遅くなる可能性があります。AI駆動制御は、全液体ループ投資の前に早期の効率改善をもたらすことができます。ヨーロッパのデータセンター冷却産業は、したがって標準化されたハイパースケール需要と多様な改修要件の両方に対応する必要があります。
地域分析
英国
英国は2026年のヨーロッパ データセンター サステナブル冷却市場の22.57%のシェアを占めました。ロンドン周辺の需要は高密度冷却への投資を促進し、政策支援により首都以外の新しいクラスターへの注目も広がっています。英国政府のAI成長ゾーンプログラムは、適格なAIインフラプロジェクトへの電力アクセスを迅速化し、イングランド北東部およびスコットランドへの投資を支援することを目的としています。オペレーターはまた、エネルギー管理実践の自主的なシグナルとして、データセンターのための欧州コード・オブ・コンダクトを使用しています。液体冷却はAI中心のデプロイメントにとってますます関連性が高まり、一方でリアドア熱交換器と制御は既存のコロケーション施設にとって実用的であり続けています。
スペイン
スペインは2032年まで16.47%のCAGRで大すると予測されており、ヨーロッパ データセンター サステナブル冷却市場で最も成長が速い地域となっています。AWSがアラゴン州に計画している337 ビリオン ユーロ(39.8 ビリオン 米ドル)の投資は、クラウド容量開発の新フェーズを支援します。同国の温暖で半乾燥な立地は、水管理を冷却戦略の中心に据え、ドライクーラーとハイブリッド熱排出を組み合わせたダイレクト・トゥ・チップ冷却を有利にします。スペインは2025年に追加のEuroHPC AIファクトリー立地として選定され、EUの報告が引き続きエネルギーおよび水の指標を容量追加とともに可視化しています。
ヨーロッパ大陸
ドイツのPUEおよびエネルギー再利用規則は、データセンター冷却のコンプライアンス主導のアップグレードサイクルを生み出しています。フィンランドとイタリアは、地域ネットワークと需要先が利用可能な場合に冷却投資が地域暖房にどのように結びつくかを示しています。CSCとLoiste Lämpö Oyは、LUMI AIファクトリーからの余剰熱を2027年からカヤーニの暖房ネットワークに送る計画です。北欧諸国は、気候と再生可電力オプションのためにドライ冷却で優位性を保ちます。フランス、オランダ、アイルランド、イタリアはそれぞれ、グリッドアクセス、計画、規制、地域熱ネットワークに関して異なる条件に直面し、冷却サプライヤーが地域のコンプライアンス要因に合わせて機器の組み合わせを適応させることを必要としています。
競合環境
市場集中度
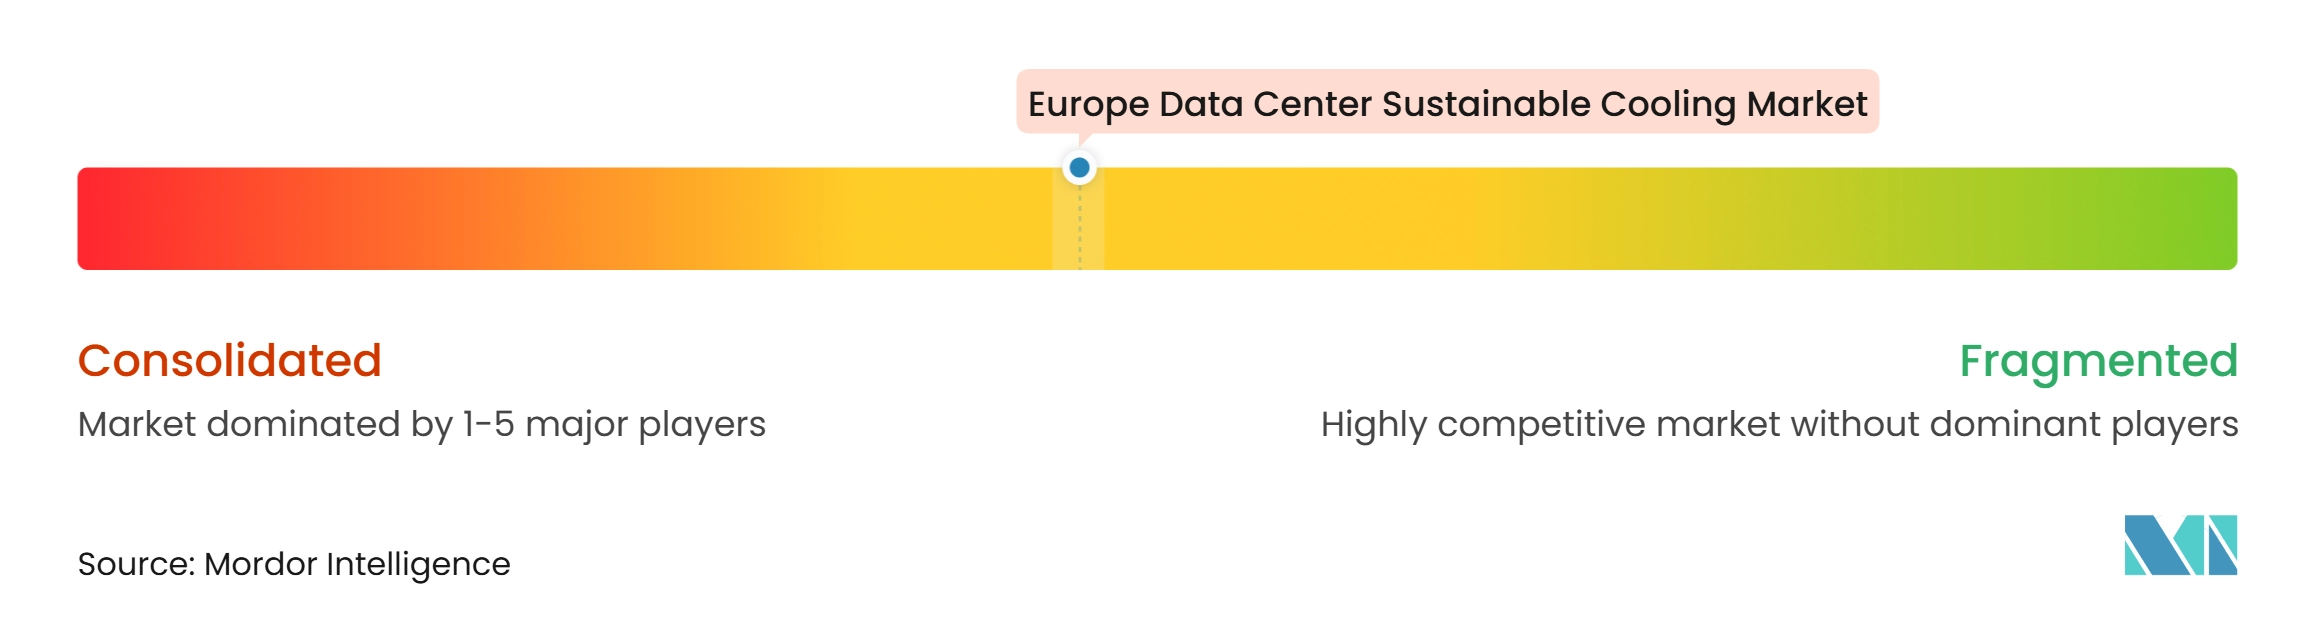
ヨーロッパ データセンター サステナブル冷却市場は適度な集中度を持ち、Vertiv Group Corp.、Schneider Electric SE、Alfa Laval ABが熱管理ハードウェアおよびサービス全体にわたる幅広いポートフォリオを保有しています。Schneider Electricは2025年2月にMotivairの支配持分取得を完了し、その後冷却分配ユニット、リアドア熱交換器、コールドプレート、チラー、テクノロジー冷却ループを含む液体冷却ポートフォリオを導入しました。Alfa Lavalは2026年3月にData Center World ロンドンでFreeWaterLoopを発売し、外部液体冷却のためにポンプ、熱交換器、ろ過装置を組み合わせました。これらの動きは、大手サプライヤーがより完全な施設からチップまでのオファリングを構築していることを示してます。デジタル制御、BMS統合、測定された効率データも重要な競合要件となっています。
Vertivは2025年11月にCoolCenter ImmersionシステムでそのEMEA液体冷却ポートフォリオを拡張しました。Submer TechnologiesやAsperitas BVなどの液浸専門企業は最高密度のユースケースに対応し、CoolIT SystemsおよびChilldyneはダイレクト・トゥ・チップおよび改修要件に対応しています。NVIDIAのDSXイニシアチブは、Trane Technologies、Schneider Electric、Vertivを冷却エコシステムパートナーとして指名しています。これにより、AIファクトリープロジェクトでの相互運用可能な設備の価値が高まります。広範な製品ラインを持たないベンダーでも、専門技術やサイト統合の専門知識を通じて競争できます。
熱回収統合は、成功したデプロイメントが冷却システム、地域ネットワーク、エンドユーザーの整合を必要とするため、依然として重要な機会です。サプライヤーはまた、高密度AI冷却に加えて、低GWP冷媒、水制約、稼働中サイトの改修にも対処する必要があります。これは、新規建設と確立された欧州の既設基盤の両方を管理できるベンダーに有利です。ヨーロッパ データセンター サステナブル冷却市場は、異なる施設が異なる冷却アーキテクチャを必要とするため、一社のサプライヤーに支配されていません。
ヨーロッパ データセンター サステナブル冷却産業のリーダー企業
-
Vertiv Group Corp.
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co.
-
Alfa Laval AB
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター サステナブル冷却市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Asetek A/S
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
最近の産業開発事情 ヨーロッパ データセンター サステナブル冷却市場
- 2026年10月:NVIDIAはDSXリファレンスデザインを発表し、欧州のAIクラウドオペレーターとしてFirmus、Nscale、Nebius、CoreWeave、IREN、Google Cloudが採用者として名を連ねました。DSXアーキテクチャは閉ループ式ダイレクト・トゥ・チップ液体冷却とドライクーラー熱排出を組み合わせ、施設の冷却水消費量をほぼゼロにすることを可能にします。DSX MaxLPSソフトウェアは、同じAI出力量に対して消費電力を最大30%削減します。Trane Technologies、Schneider Electric、Vertivが認定冷却エコシステムパートナーとして参画しました。
- 2026年9月:欧州委員会は、設置ITパワーが少なくとも500 kWのすべての施設に適用される、指令EU 2023/1791に基づくデータセンター向けの義務的なAからGのサステナビリティラベルを採択しました。このラベルはPUEおよびWUEに基づいてオペレーターを評価し、廃熱再利用対応状況とエネルー調達に関する指標を表示します。最初の個別サイトラベルは2027年に予定されており、最低パフォーマンス基準提案は2027年第2四半期に計画されています。
- 2026年5月:CSC – IT Center for ScienceとLoiste Lämpö Oyは、フィンランドのカヤーニで建設中のLUMI AIファクトリーからの廃熱を2027年から市の地域暖房ネットワークに送る協定を締結しました。この取り決めは、カヤーニの地域暖房の約5分の1を供給している既存のLUMIスーパーコンピューターによって実証されたモデルを拡張するものです。
- 2026年3月:Alfa LavalはData Center World ロンドンでFreeWaterLoopを発売しました。これは、ポンプエンジニアリング、高性能熱交換器技術、ろ過装置を組み合わせた完全統合型液体ベース外部冷却システムです。このシステムは正味水消費量を最小化し、空気ベース施設ループ冷却と比較して物理的な設備フットプリントを削減します。
ヨーロッパ データセンター サステナブル冷却市場レポートの範囲
ヨーロッパ データセンター サステナブル冷却市場とは、ヨーロッパ全体のデータセンターにおける熱負荷を管理しながら環境への影響を最小化するために設計された、エネルギー効率が高く低炭素・節水型の冷却技術、システム、サービスの地域市場を指し、液体冷却(ダイレクト・トゥ・チップ、液浸、リアドア熱交換器)、フリー冷却・エアサイド経済化、蒸発冷却・断熱冷却、低GWP冷媒チラー、廃熱回収、AI駆動熱最適化、水効率の高い閉ループシステムを対象としています。
ヨーロッパ データセンター サステナブル冷却市場レポートは、冷却技術(空気ベース冷却、ダイレクト・トゥ・チップ液体冷却、液浸冷却、リアドア熱交換器、蒸発冷却・断熱冷却、フリー冷却・エコノマイザーシステム、その他のサステナブル冷却技術)、熱排出技術(空冷式システム、水冷式システム、蒸発熱排出、ドライクーラー、ハイブリッド熱排出システム)、冷却システムコンポーネント(冷却分配ユニット(CDU)、チラー、クーリングタワー、熱交換器、ポンプおよび流体分配システム、ファンおよびエア・ハンドリング設備、冷却制御・監視システム)、サステナビリティアプローチ(エネルギー効率冷却、水効率冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、統合冷却最適化・制御)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(英国、ドイツ、フランス、オランダ、アイルランド、スペイン、イタリア、北欧諸国、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ド)ベースで提供されています。
セグメンテーション概要
| 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 |
| 液浸冷却 |
| リアドア熱交換器 |
| 蒸発冷却・断熱冷却 |
| フリー冷却・エコノマイザーシステム |
| その他のサステナブル冷却技術 |
| 空冷式システム |
| 水冷式システム |
| 蒸発熱排出 |
| ドライクーラー |
| ハイブリッド熱排出システム |
| 冷却分配ユニット(CDU) |
| チラー |
| クーリングタワー |
| 熱交換器 |
| ポンプおよび流体分配システム |
| ファンおよびエア・ハンドリング設備 |
| 冷却制御・監視システム |
| エネルギー効率冷却 |
| 水効率冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化・制御 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 英国 |
| ドイツ |
| フランス |
| オランダ |
| アイルランド |
| スペイン |
| イタリア |
| 北欧諸国 |
| その他のヨーロッパ |
| 冷却技術別 | 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 | |
| 液浸冷却 | |
| リアドア熱交換器 | |
| 蒸発冷却・断熱冷却 | |
| フリー冷却・エコノマイザーシステム | |
| その他のサステナブル冷却技術 | |
| 熱排出技術別 | 空冷式システム |
| 水冷式システム | |
| 蒸発熱排出 | |
| ドライクーラー | |
| ハイブリッド熱排出システム | |
| 冷却システムコンポーネント別 | 冷却分配ユニット(CDU) |
| チラー | |
| クーリングタワー | |
| 熱交換器 | |
| ポンプおよび流体分配システム | |
| ファンおよびエア・ハンドリング設備 | |
| 冷却制御・監視システム | |
| サステナビリティアプローチ別 | エネルギー効率冷却 |
| 水効率冷却 | |
| 低地球温暖化係数冷媒ソリューション | |
| 熱回収対応冷却 | |
| 統合冷却最適化・制御 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答されている主要な質問
ヨーロッパ データセンター サステナブル冷却市場規模はどのくらいですか?
市場規模は2026年に4.52 ビリオン 米ドルであり、2027年から2032年にかけて15.94%のCAGRで拡大し、2032年までに9.47 ビリオン 米ドルに達すると予測されています。
ヨーロッパにおけるサステナブルなデータセンター冷却への需要を促進しているのは何ですか?
AIラック密度、ハイパースケール建設、効率報告、冷媒要件、熱再利用規則が、液体冷却、制御、効率的な熱排出への需要を高めています。
欧州のデータセンターでリードしている冷却技術どれですか?
空気ベース冷却は既設基盤により2026年に34.07%のシェアを占め、一方でダイレクト・トゥ・チップ液体冷却は2032年まで16.23%のCAGRで拡大すると予測されています。
冷却分配ユニットがAIデータセンターにとって重要な理由は何ですか?
冷却分配ユニットは施設の冷却ループとサーバーコールドプレート間の流量と温度を調節します。これらは2032年まで16.64%のCAGRで拡大すると予測されています。
最大かつ最も成長の速い欧州の立地はどこですか?
英国が2026年に22.57%のシェアを占め、一方でスペインは2032年まで16.47%のCAGRで拡大すると予測されています。
熱回収はデータセンターの冷却選択にどのように影響しますか?
熱回収は、適切な熱ネットワークと信頼できる需要先が利用可能な場合に特に、エネルギー再利用目標と地域暖房をサポートできます。